
Taille et part du marché des véhicules électriques du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
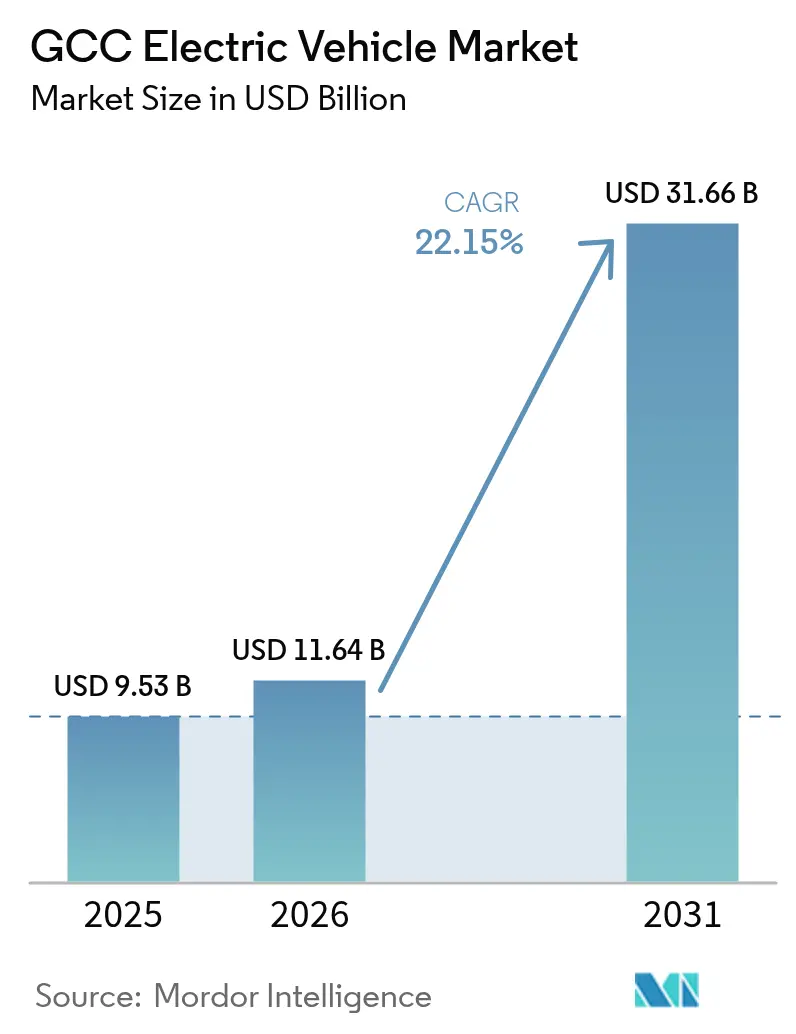
| Taille du marché de l'année de base (2025) | 9.53 Milliards de dollars |
| Taille du Marché (2026) | 11.64 Milliards de dollars |
| Taille du Marché (2031) | 31.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 22.15 % |
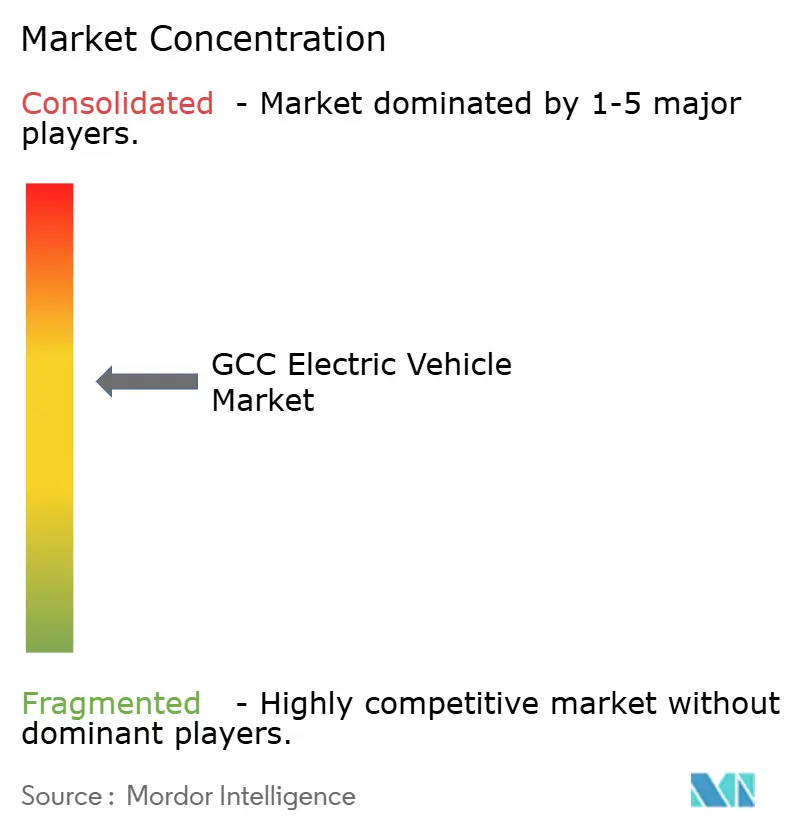
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules électriques du CCG par Mordor Intelligence
La taille du marché des véhicules électriques du CCG passera de 9,53 milliards USD en 2025 à 11,64 milliards USD en 2026, pour atteindre 31,66 milliards USD d'ici 2031, avec une expansion à un TCAC de 22,15 % sur la période 2026-2031. Les mandats politiques des pionniers, le financement des fonds souverains et le déploiement rapide de bornes de recharge ultra-rapides publiques se conjuguent pour accélérer l'adoption dans chaque État du Golfe. Les constructeurs automobiles localisent l'assemblage pour réduire les coûts à l'arrivée, tandis que les fournisseurs de batteries sollicitent des propositions de gigafactories régionales qui promettent une intégration plus profonde de la chaîne d'approvisionnement. Les flottes commerciales s'électrifient plus rapidement à mesure que le coût total de possession devient plus favorable, mais les voitures particulières dominent toujours les volumes absolus. La concurrence reste modérée car aucune marque ne contrôle plus de 15 % du marché des véhicules électriques du CCG, créant ainsi un espace pour que les acteurs régionaux remportent des appels d'offres gouvernementaux et d'entreprises.
Principaux enseignements du rapport
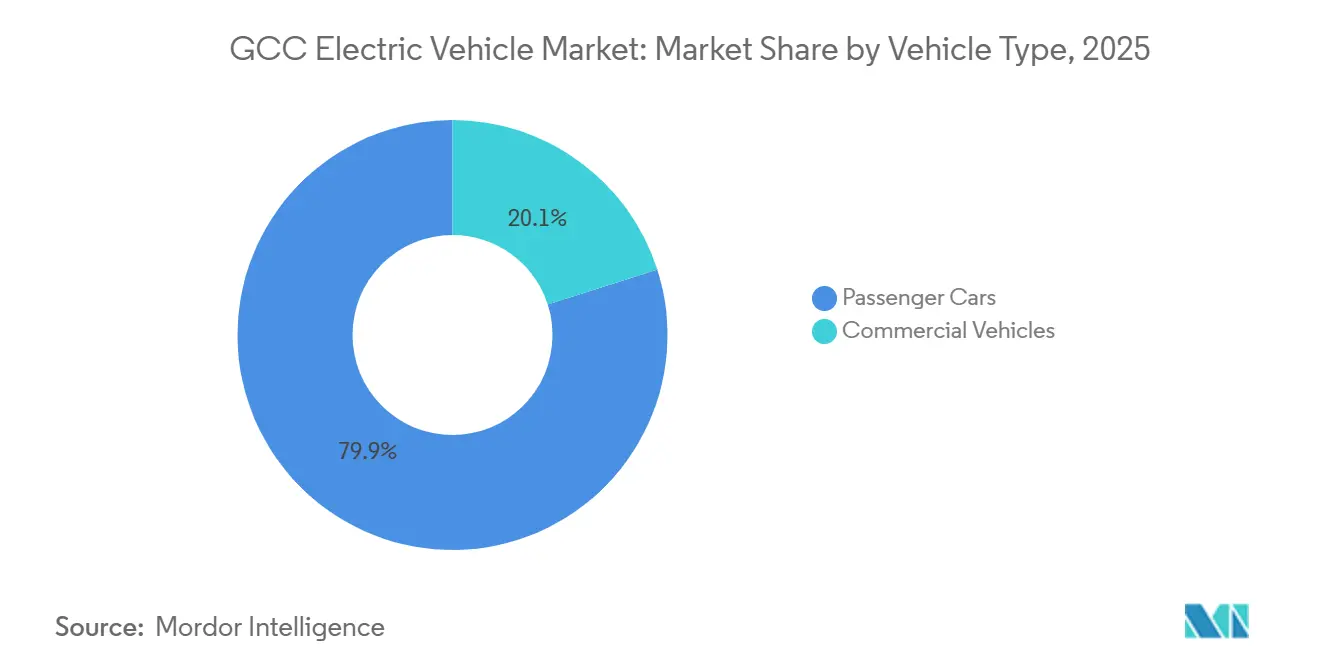
- Par type de véhicule, les voitures particulières détiennent 79,92 % de la part du marché des véhicules électriques du CCG en 2025, tandis que les véhicules commerciaux devraient croître à un TCAC de 23,22 % jusqu'en 2031.
- Par type de propulsion, les véhicules électriques à batterie ont capté 67,83 % de la part du marché des véhicules électriques du CCG en 2025 ; les véhicules électriques à pile à combustible devraient afficher le TCAC le plus élevé de 23,98 % jusqu'en 2031.
- Par capacité de batterie, les batteries de 40 à 60 kWh représentaient 44,57 % de la part du marché des véhicules électriques du CCG en 2025, et les batteries supérieures à 100 kWh progressent à un TCAC de 22,99 % jusqu'en 2031.
- Par infrastructure de recharge, les chargeurs lents CA détenaient 53,38 % de la part du marché des véhicules électriques du CCG en 2025, tandis que les unités ultra-rapides supérieures à 150 kW devraient afficher le TCAC le plus rapide de 28,51 % jusqu'en 2031.
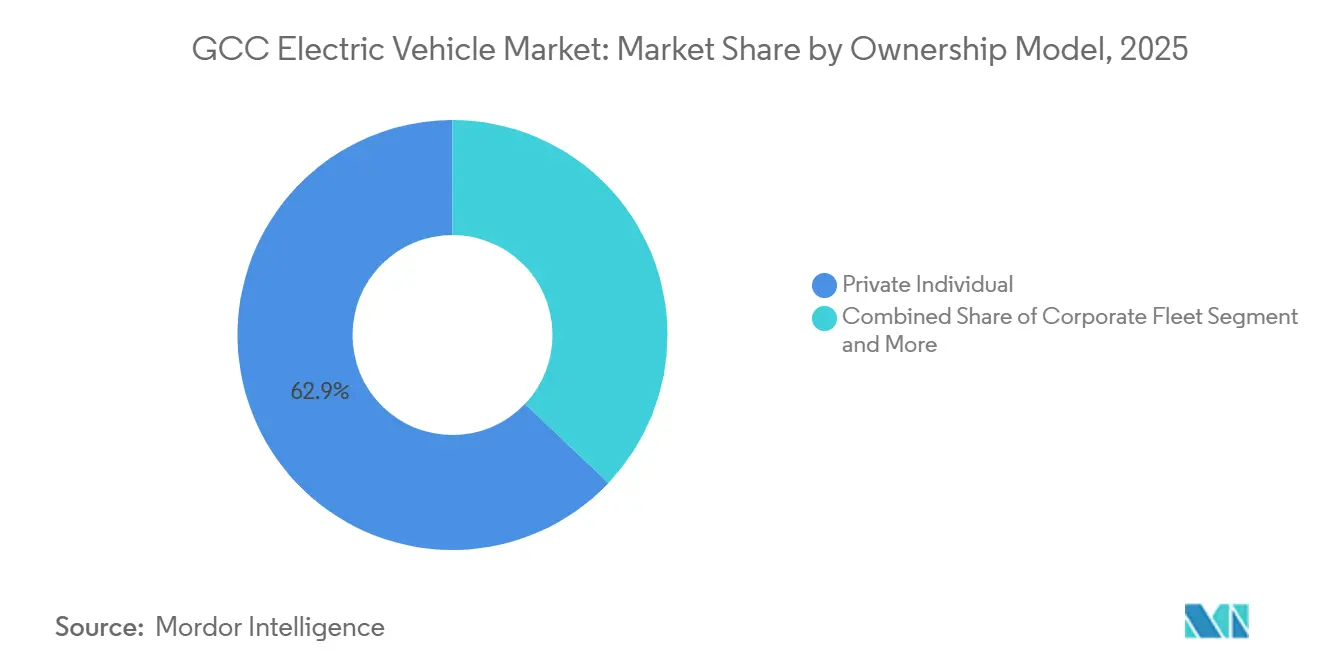
- Par modèle de propriété, les particuliers représentaient 62,91 % de la part du marché des véhicules électriques du CCG en 2025, tandis que les flottes d'entreprises devraient enregistrer un TCAC de 23,73 % jusqu'en 2031.
- Par segment de prix, le segment intermédiaire de 35 000 à 60 000 USD commandait 49,49 % de la part du marché des véhicules électriques du CCG en 2025, tandis que le segment économique inférieur à 35 000 USD devrait se développer à un TCAC de 23,91 % jusqu'en 2031.
- Par pays, les Émirats arabes unis représentaient 42,01 % de la part du marché des véhicules électriques du CCG en 2025 ; l'Arabie saoudite devrait afficher un TCAC de 23,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des véhicules électriques du CCG
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation et objectifs zéro émission | +5.5% | Arabie saoudite, Émirats arabes unis, Qatar, Oman, Koweït, Bahreïn | Moyen terme (2-4 ans) |
| Dépenses en usines d'assemblage régionales | +4.2% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Expansion de l'infrastructure de recharge publique | +3.8% | Émirats arabes unis, Arabie saoudite, Qatar | Court terme (≤ 2 ans) |
| Baisse des coûts des batteries | +3.5% | Arabie saoudite, Émirats arabes unis, Qatar, Oman, Koweït, Bahreïn | Moyen terme (2-4 ans) |
| Participation des fonds souverains dans les start-ups de véhicules électriques | +2.8% | Arabie saoudite, Émirats arabes unis, Qatar | Long terme (≥ 4 ans) |
| Corridors transfrontaliers d'hydrogène vert | +2.0% | Arabie saoudite, Émirats arabes unis, Oman | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats gouvernementaux de décarbonation et objectifs zéro émission
Des programmes nationaux tels que l'objectif de 30 % de véhicules zéro émission pour Riyad dans le cadre de la Vision 2030 de l'Arabie saoudite et la réduction de 50 % des émissions du transport dans le cadre du Plan de lutte contre le changement climatique des Émirats arabes unis ancrent des signaux de demande à long terme[1]"Arabie saoudite", Climate Action Tracker, climateactiontracker.org. Ces mandats contraignent les constructeurs automobiles à allouer des créneaux de production au marché des véhicules électriques du CCG avant d'autres régions. Les fournisseurs de rang 1 prospectent désormais des sites d'usines à Djeddah et à Abou Dhabi pour répondre aux exigences de contenu local. Les appels d'offres de flottes intègrent des clauses zéro émission, obligeant les opérateurs de bus et de taxis à adopter des groupes motopropulseurs électriques. À mesure que les délais de conformité se resserrent, des incitations supplémentaires telles que la réduction des frais d'immatriculation amplifient l'attrait des consommateurs.
Dépenses d'investissement des constructeurs automobiles dans les usines d'assemblage régionales
Ceer Motors, Lucid et Hyundai ont conjointement engagé plus de 5 milliards USD dans des capacités d'assemblage en Arabie saoudite dont le démarrage de la production est prévu en 2026. La fabrication locale réduit les coûts d'expédition et de droits de douane qui ont historiquement gonflé les prix affichés sur le marché des véhicules électriques du CCG. Les implantations d'assemblage ancrent les fournisseurs auxiliaires, favorisant un écosystème régional de pièces détachées. Des chaînes d'approvisionnement plus courtes réduisent les délais, permettant aux concessionnaires de maintenir des stocks plus légers. À terme, les usines d'assemblage pourraient se tourner vers l'exportation, améliorant l'utilisation et l'efficacité des coûts.
Expansion rapide de l'infrastructure de recharge publique
EVIQ, ADNOC, DEWA et Kahramaa prévoient collectivement plus de 5 500 chargeurs supplémentaires d'ici 2030, avec des sites ultra-rapides espacés à des intervalles de 150 kilomètres sur les corridors interurbains[2]Basem Bawazeer Al-Eqtisadiah, "EVIQ to complete 60 EV charging stations by end of 2025, focus shifts to highways", Arab News, arabnews.com. Des fenêtres de recharge de 15 minutes répondent aux exigences de disponibilité des flottes commerciales, débloquant l'adoption de véhicules électriques à batterie longue portée. La densité des chargeurs atténue l'anxiété liée à l'autonomie pour les acheteurs privés et soutient le trafic touristique à travers les frontières du Golfe. Les opérateurs de réseau déploient des logiciels de gestion intelligente de la charge pour aligner les pics de recharge sur la production solaire, limitant les besoins en nouvelles capacités de production d'électricité. Des stations pilotes d'échange de batteries offrent un modèle de ravitaillement complémentaire pour les flottes de covoiturage.
Baisse des coûts des batteries lithium-ion
Les prix moyens des batteries ont glissé à 108 USD par kWh en 2025 et tendaient vers le seuil de 100 USD en 2026, réduisant la prime initiale par rapport aux voitures à essence. La parité des coûts accélère l'avancée du segment économique sur le marché des véhicules électriques du CCG. Les constructeurs automobiles canalisent les économies vers des batteries de plus grande capacité sans augmenter les prix de détail, étendant l'autonomie réelle. Les chimies LFP chinoises dominent les flux d'importation, équilibrant la stabilité thermique et le coût. De futures percées dans les technologies à l'état solide ou aux ions de sodium pourraient débloquer un autre changement de palier si les prix des matières premières se stabilisent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevé des véhicules électriques par rapport à la parité avec les véhicules à moteur à combustion interne | -2.8% | Ensemble du CCG, en particulier le Koweït et Oman | Court terme (≤ 2 ans) |
| Disponibilité limitée des modèles | -1.9% | Arabie saoudite, Émirats arabes unis, Qatar | Moyen terme (2-4 ans) |
| Dessalement à grande échelle | -1.4% | Émirats arabes unis, Arabie saoudite, Koweït | Long terme (≥ 4 ans) |
| Structures de financement conformes à la charia | -1.1% | Arabie saoudite, Émirats arabes unis, Qatar | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix d'achat initial élevé des véhicules électriques par rapport à la parité avec les véhicules à moteur à combustion interne
Les prix affichés restent significativement supérieurs aux équivalents à combustion interne dans la plupart des salles d'exposition du Golfe, malgré la baisse des coûts des batteries. Les marques chinoises comblent partiellement l'écart en dessous de 35 000 USD, mais les finitions de luxe font monter les moyennes des segments. Les droits d'importation au Koweït et les normes de financement traditionnelles ailleurs gonflent les coûts effectifs de possession. L'assemblage national devrait réduire les prix de 10 à 15 % à mesure que les usines montent en cadence, mais une large parité pour les acheteurs du marché de masse est peu probable avant 2027. Des subventions à court terme ou des exonérations de frais peuvent adoucir la transition pour les ménages sensibles aux prix.
Disponibilité limitée de modèles pour les climats à températures extrêmes
Des températures dépassant 40 °C peuvent réduire l'autonomie des batteries jusqu'à 23 %, dissuadant les acheteurs potentiels qui empruntent fréquemment de longues routes désertiques. Seuls quelques modèles sont équipés d'une gestion thermique avancée et d'une couverture de garantie étendue contre la chaleur. Bien que le matériel de refroidissement supplémentaire puisse augmenter les coûts de production, de nombreuses importations d'entrée de gamme choisissent de s'en passer. En l'absence de R&D localisée, les constructeurs automobiles hésitent à certifier leurs modèles compacts pour les étés torrides du Golfe. Pour embrasser pleinement le marché, des avancées dans les chimies résistantes à la chaleur et un portefeuille de modèles plus diversifié sont nécessaires de toute urgence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les flottes commerciales accélèrent leur électrification
Les voitures particulières représentaient 79,92 % de la part du marché des véhicules électriques du CCG en 2025, soulignant la domination précoce des achats privés. Cependant, l'accent mis par les opérateurs de flottes sur les cycles d'utilisation prévisibles et les contrats d'énergie en volume fait progressivement basculer l'élan vers les fourgonnettes, les bus et les camions. Les achats du secteur public s'alignent sur les objectifs de faibles émissions, et les entreprises de logistique citent les économies de maintenance et de carburant comme des facteurs déterminants. La recharge nocturne en dépôt simplifie la gestion de l'énergie, tandis que les gouvernements accordent des tarifs d'électricité préférentiels aux flottes à forte utilisation.
Les véhicules commerciaux, qui se développent à un TCAC de 23,22 % jusqu'en 2031, soulignent le changement structurel en cours. Des villes comme Riyad et Doha réservent des voies de bus dédiées aux unités zéro émission, renforçant la confiance modale. Les réseaux de livraison de colis déploient des fourgonnettes légères électriques qui s'articulent avec les schémas de pointe du commerce électronique. Des programmes pilotes dans le fret de tonnage moyen affinent les données de performance dans les conditions désertiques, préparant le segment à la mise à l'échelle. À mesure que les acheteurs d'entreprises agrègent la demande, les équipementiers peuvent justifier l'approvisionnement local en châssis et en batteries.


Par type de propulsion : les piles à combustible gagnent du terrain
Les véhicules électriques à batterie ont capté 67,83 % de la taille du marché des véhicules électriques du CCG en 2025 en tirant parti des déploiements de chargeurs omniprésents et des coûts de possession totaux compétitifs. Les améliorations progressives de la densité énergétique des batteries répondent à l'anxiété liée à l'autonomie pour la plupart des trajets quotidiens. Parallèlement, les contrôles thermiques basés sur des logiciels atténuent la dégradation causée par la chaleur ambiante élevée, prolongeant la durée de vie utile. Les véhicules électriques à pile à combustible devraient afficher le TCAC le plus rapide de 23,98 % jusqu'en 2031, portés par des mégaprojets d'hydrogène vert financés en Arabie saoudite et à Oman.
Un ravitaillement en trois minutes et une aptitude aux charges lourdes positionnent les véhicules électriques à pile à combustible comme des solutions crédibles pour le fret longue distance et les autocars interurbains. Les premiers corridors ancrent les nœuds de ravitaillement dans les aires de repos existantes pour camions, favorisant la familiarité opérationnelle. Les décideurs politiques surveillent les trajectoires des prix de l'hydrogène, visant des jalons de parité inférieurs à 4 USD par kilogramme qui pourraient diversifier davantage le mix de propulsion du marché des véhicules électriques du CCG.
Par capacité de batterie : les batteries haute capacité gagnent des parts
La tranche de 40 à 60 kWh représentait 44,57 % de la part du marché des véhicules électriques du CCG en 2025, reflétant la popularité des SUV compacts parmi les conducteurs urbains qui privilégient l'accessibilité financière. Les gains de densité énergétique permettent à cette catégorie d'offrir bien plus de 300 kilomètres d'autonomie réelle, suffisante pour les trajets quotidiens et les voyages du week-end au sein d'un même émirat.
Les batteries supérieures à 100 kWh, dont la croissance est prévue à un TCAC de 22,99 % jusqu'en 2031, dominent les catégories premium et commerciales. Leur autonomie étendue correspond aux allers-retours Dubaï-Riyad avec un minimum d'arrêts, satisfaisant les impératifs de disponibilité des flottes. Les acheteurs de luxe apprécient également la marge thermique que les grandes batteries offrent pendant les mois de forte chaleur. À mesure que la production de batteries s'intensifie dans les nouvelles installations régionales, l'écart de coût par rapport aux batteries de taille intermédiaire se réduit, accélérant l'adoption aux deux extrémités du spectre du marché des véhicules électriques du CCG.
Par infrastructure de recharge : la recharge ultra-rapide s'accélère
Les chargeurs lents CA inférieurs à 22 kW représentaient 53,38 % de la part du marché des véhicules électriques du CCG en 2025, héritage des premières incitations résidentielles. Les propriétaires de lieux de travail ont ensuite ajouté des unités rapides CC de niveau intermédiaire pour raccourcir les sessions de recharge pendant les heures de bureau, cultivant la commodité d'utilisation quotidienne pour les employés navetteurs. Les chargeurs ultra-rapides supérieurs à 150 kW, progressant à un TCAC de 28,51 % jusqu'en 2031, permettent des traversées complètes du Golfe dans les pauses de conduite standard.
Les compagnies énergétiques rénovent les aires de service autoroutières pour accueillir des bornes de 350 kW qui délivrent 300 kilomètres d'autonomie en environ 10 minutes. L'intégration avec des systèmes solaires couplés à des batteries aide à atténuer les pics de demande. À mesure que les connecteurs haute puissance deviennent plus universels, les équipementiers s'assurent que les modèles de nouvelle génération sont livrés avec du matériel compatible, cimentant le rôle de la recharge ultra-rapide dans le mix d'infrastructure du marché des véhicules électriques du CCG.
Par modèle de propriété : les flottes d'entreprises en forte hausse
Les particuliers ont conservé une part de 62,91 % du marché des véhicules électriques du CCG en 2025, grâce aux premiers adoptants et à l'élargissement de la disponibilité en salle d'exposition. Les réductions de frais gouvernementaux, le stationnement gratuit et les chargeurs domestiques subventionnés ont maintenu l'élan dans les quartiers premium de Dubaï et d'Abou Dhabi. Les flottes d'entreprises, dont la croissance est attendue à un TCAC de 23,73 % jusqu'en 2031, agrègent la demande de véhicules en contrats pluriannuels qui récompensent les économies d'échelle des équipementiers.
Les achats en gros permettent d'obtenir des prix unitaires plus bas et des créneaux de production prioritaires. Les entreprises de covoiturage et de livraison du dernier kilomètre qui pilotent des plateformes d'échange de batteries soulignent davantage l'importance de l'économie de disponibilité. Les organismes publics emboîtent le pas via des mandats d'appels d'offres, canalisant des volumes prévisibles vers les chaînes d'assemblage nationales et ancrant les chaînes d'approvisionnement locales au sein du marché des véhicules électriques du CCG.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par segment de prix : le segment économique se développe
Le segment intermédiaire de 35 000 à 60 000 USD détenait 49,49 % de la part du marché des véhicules électriques du CCG en 2025, soutenu par des modèles de crossovers qui allient praticité et prestige de marque. Les profils salariaux gouvernementaux et les normes de crédit à la consommation s'alignent naturellement sur cette tranche, maintenant le trafic en salle d'exposition. Les modèles économiques à moins de 35 000 USD devraient afficher le TCAC le plus rapide de 23,91 % jusqu'en 2031, à mesure que les marques chinoises étendent leurs réseaux de concessionnaires à Riyad, Djeddah et Koweït City.
La chimie lithium-fer-phosphate réduit les coûts des batteries, et les gammes dépouillées répondent aux budgets des primo-acheteurs. Lorsque l'assemblage local atteindra le volume, un allègement supplémentaire des droits de douane et des économies logistiques devraient propulser l'adoption de masse. Les segments de luxe restent de niche, contraints par des réseaux de service clairsemés et le scepticisme concernant les garanties contre la chaleur, mais ils offrent une visibilité halo qui bénéficie à l'ensemble du marché des véhicules électriques du CCG.
Analyse géographique
Les Émirats arabes unis représentaient 42,01 % du marché des véhicules électriques du CCG en 2025, reflétant les investissements précoces de Dubaï et d'Abou Dhabi dans plus de 3 000 stations de recharge publiques et de généreuses incitations à l'immatriculation. L'adoption rapide par les consommateurs s'est amplifiée à mesure que les flottes de taxis, de police et municipales intégraient des objectifs zéro émission. Les salles d'exposition regroupées le long de la route Sheikh Zayed offraient de larges gammes de modèles, maintenant la concurrence entre les marques — la certitude politique, telle que l'accès gratuit au péage Salik pour les véhicules électriques, a renforcé les valeurs de revente et la confiance des acheteurs.
L'Arabie saoudite est en passe d'éclipser les Émirats arabes unis d'ici 2031 sur une trajectoire de TCAC de 23,56 %, soutenue par le mandat de production nationale de 500 000 unités de la Vision 2030 et les engagements de plusieurs milliards de dollars du Fonds d'investissement public. Les chaînes d'assemblage pour Ceer, Lucid et Hyundai raccourcissent les délais de livraison, tandis que le plan de 5 000 chargeurs d'EVIQ comble les lacunes d'infrastructure sur les principales autoroutes. Les conversions de flottes par SAPTCO et Aramco renforcent la visibilité et normalisent l'utilisation des véhicules électriques dans les segments de consommateurs conservateurs. Les cadres d'incitation, exonérant les droits d'importation sur les cellules de batteries et garantissant de faibles tarifs d'électricité industrielle, font davantage pencher la balance en faveur de l'économie.
Le Qatar, Oman, le Koweït et Bahreïn représentaient collectivement moins de 15 % du marché des véhicules électriques du CCG en 2025, mais ils poursuivent des stratégies différenciées pour élargir la connectivité régionale. Kahramaa au Qatar vise 600 à 1 000 chargeurs publics et des liens hydrogène avec les installations d'exportation de gaz, positionnant Doha comme un hub pour le fret à pile à combustible vers l'Asie du Sud. Le pipeline de mégaprojets d'hydrogène vert d'Oman sécurise des financements qui pourraient sous-tendre des corridors de ravitaillement pour véhicules électriques à pile à combustible. Le Koweït réduit les droits de douane sur les importations chinoises pour stimuler la demande du segment économique, et Bahreïn divise par deux les frais d'immatriculation des véhicules électriques pour accélérer l'adoption grand public. Des normes techniques harmonisées au sein du CCG facilitent l'interopérabilité transfrontalière, préparant le terrain pour une répartition géographique plus équilibrée du marché des véhicules électriques du CCG d'ici 2031.
Paysage réglementaire
L'accès au marché du CCG pour les véhicules électriques est de plus en plus façonné par des réglementations techniques régionales et nationales qui définissent les exigences de sécurité, environnementales et de performance et fixent les attentes en matière d'évaluation de la conformité. L'Organisation de normalisation du CCG (GSO) a publié une réglementation technique couvrant les véhicules électriques des catégories M et N (au-dessus de 25 km/h), favorisant la convergence réglementaire entre les États membres et simplifiant la circulation transfrontalière des modèles ayant réussi l'évaluation de conformité.
Au niveau national, l'Organisation saoudienne pour la normalisation, la métrologie et la qualité (SASO) aligne les approbations de modèles de véhicules électriques sur la loi sur la sécurité des produits par le biais de sa réglementation technique pour les véhicules électriques et de son processus de certificat de conformité. Les exigences s'appuient sur des preuves de sécurité des batteries et des systèmes de gestion de la qualité des usines, tels que l'ISO 9001 ou des équivalents SGQ automobiles. Aux Émirats arabes unis, la décision du Cabinet n° 50/2024 a établi la norme UAE.S 2698:2024 comme norme obligatoire pour les véhicules électriques et les chargeurs de véhicules électriques, applicable à partir du 31 mai 2025. La Dubai Electricity and Water Authority (DEWA) a également publié une réglementation technique sur la recharge des véhicules électriques (mai 2025) pour encadrer l'installation des infrastructures de recharge (EVSE) et les exigences de raccordement au réseau à Dubaï.
Analyse de la chaîne de valeur
La chaîne de valeur des véhicules électriques du CCG évolue, passant de flux de véhicules finis fortement dépendants de l'importation vers un assemblage soutenu par l'État et une localisation des fournisseurs, tandis que les batteries et une grande partie de l'approvisionnement en électronique de puissance restent majoritairement importés. Les intrants en amont comprennent les matériaux et cellules de batterie, le matériel de recharge, et les systèmes de gestion thermique adaptés aux cycles de fonctionnement à forte chaleur. Les activités intermédiaires couvrent l'assemblage CKD/SKD, l'homologation et la certification de conformité, la préparation chez les concessionnaires, et l'équipement des flottes. Les canaux en aval comprennent les concessionnaires OEM, les appels d'offres publics et d'entreprise, la location de flottes, et les réseaux de recharge publics pilotés par les compagnies énergétiques.
L'Arabie saoudite et les Émirats arabes unis construisent l'ossature industrielle et logistique à travers des programmes de localisation et une réglementation de la recharge. En Arabie saoudite, Ceer a signé 16 accords commerciaux (février 2026) totalisant plus de 3,7 milliards SAR pour localiser l'approvisionnement en pièces de sa gamme de modèles prévue, renforçant une base de fournisseurs autour de la production nationale. Aux Émirats arabes unis, la politique nationale sur les véhicules électriques et les règles de recharge de Dubaï (y compris les exigences de licence et de raccordement de DEWA) renforcent l'écosystème des opérateurs de chargeurs et soutiennent le développement de sites. Des initiatives logistiques transfrontalières telles que Hafeet Rail (coentreprise Etihad Rail, Oman Rail et Mubadala) ajoutent également un corridor allant de la fabrication au port reliant les zones industrielles des Émirats arabes unis et d'Oman, facilitant le mouvement des composants, des véhicules finis et des équipements de recharge dans toute la région.
Paysage concurrentiel
La fragmentation définit le marché actuel des véhicules électriques du CCG, Tesla, Nissan, Hyundai, BMW et BYD détenant ensemble une pluralité modeste. Tesla s'appuie sur un réseau propriétaire de Superchargeurs pour ancrer les acheteurs premium, tandis que BYD monte rapidement en puissance dans le segment économique en exploitant les avantages de coût du lithium-fer-phosphate. Hyundai et Lucid poursuivent un assemblage localisé pour réduire les droits de douane et les coûts de fret, alignant les pipelines de produits sur les appels d'offres de flottes en évolution. Le nouvel entrant Ceer bénéficie des préférences d'achat gouvernementales et des accords de transfert de technologie qui raccourcissent le délai de mise sur le marché.
Les opportunités d'espaces blancs apparaissent les plus aiguës dans les véhicules commerciaux, car les opérateurs de bus et les grands acteurs de la logistique recherchent des partenaires d'électrification clés en main. Les équipementiers chinois de camions évaluent l'assemblage de kits CKD dans le Golfe pour éviter les droits d'importation et respecter les règles de contenu local. Les innovateurs en échange de batteries, menés par Ample, proposent un ravitaillement en cinq minutes pour les flottes de covoiturage, défiant les acteurs établis dans la recharge et séduisant les opérateurs de plateformes avec une utilisation plus élevée des actifs. Des fournisseurs de composants tels que Rimac intègrent une expertise en gestion thermique et en haute tension dans les usines régionales, renforçant la résilience des véhicules électriques dans les conditions désertiques.
Les pressions de consolidation s'intensifieront après 2028, une fois que les usines d'assemblage auront atteint leur pleine capacité et que les réseaux de recharge seront matures. Les marques sans fabrication locale ou sans proposition de flotte claire risquent la marginalisation. À l'inverse, les premiers acteurs qui sécurisent des contrats de volume gouvernementaux et d'entreprises peuvent verrouiller une visibilité de production pluriannuelle. À mesure que les données de garantie réduisent le risque lié au fonctionnement à températures extrêmes, les acheteurs suivants pourraient se tourner vers des plateformes éprouvées, augmentant progressivement la concentration au sein du marché des véhicules électriques du CCG.
Leaders du secteur des véhicules électriques du CCG
Hyundai Motor Company
Tesla, Inc.
BMW AG
Nissan Motor Co., Ltd.
BYD Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les hubs publics de recharge rapide et la couverture des corridors créent des espaces vacants pour les propriétaires de sites, les opérateurs de points de charge, les fournisseurs de logiciels d'intégration au réseau, et les entreprises d'ingénierie, d'approvisionnement et de construction (EPC), avec une activité concentrée sur les autoroutes et les grands projets immobiliers plutôt que sur la recharge résidentielle uniquement. ADNOC Distribution a lancé un hub de recharge ultra-rapide pour véhicules électriques à Saih Shuaib sur l'autoroute E11 en janvier 2026, avec 60 points de recharge à haute vitesse, et a publié un plan visant à déployer 20 hubs de recharge autoroutiers d'ici fin 2027 (dont 15 ciblés pour 2026). En Arabie saoudite, Eviq (coentreprise entre le PIF et la Saudi Electricity Company) a signé un accord en mars 2026 avec New Murabba Development Company pour déployer des infrastructures de recharge dans l'ensemble du giga-projet New Murabba, créant une demande groupée pour le matériel, les opérations, les plateformes de paiement et les services de maintenance liés à un déploiement urbain planifié.
La convergence des normes et les investissements de localisation ouvrent également des opportunités pour les fournisseurs de matériel conforme, les services de certification et d'essai, et les partenaires de fabrication régionaux capables de répondre aux nouvelles exigences techniques tout en réduisant les délais. La municipalité de Dubaï a annoncé une initiative de 150 millions de dirhams (avril 2026) avec Emarat EV Charging Stations Company (UAEV) pour installer des stations de charge rapide sur 600 places de parking, élargissant la demande adressable pour les systèmes de recharge clés en main et les travaux de génie civil. Sur le plan réglementaire, une règle approuvée par la GSO exigeant que les équipements de recharge de véhicules électriques importés prennent en charge le protocole de communication GB/T 2023 (applicable à partir du 1er juillet 2026) augmente la valeur des chargeurs multi-normes, de l'ingénierie de conformité aux protocoles, et du soutien à la requalification pour les importateurs, distributeurs et dépôts de flottes standardisant une recharge interopérable dans les corridors du CCG.
Développements récents du secteur
- Juillet 2026 : Clean Motion a signé un accord de distribution exclusive avec Averroes Tech Manufacturing pour introduire son véhicule Evig à assistance solaire dans l'ensemble du CCG, avec les premières livraisons prévues avant la fin du T3 2026. L'accord évoquait également une trajectoire vers une licence de fabrication locale aux Émirats arabes unis en 2027, illustrant comment une entrée basée sur la distribution peut évoluer vers un assemblage régional à mesure que les volumes augmentent.
- Mai 2026 : OPAZ et EL B&T ont signé un accord d'investissement de 250 millions USD pour établir un projet de fabrication de véhicules électriques et de cellules de batterie dans la zone économique spéciale de Duqm (SEZAD), Oman. Le plan du projet cite une capacité annuelle de 60 000 véhicules électriques et de 1,6 million de cellules de batterie, renforçant la chaîne d'approvisionnement amont-aval du CCG en ajoutant une composante batterie localisée en complément de la fabrication de véhicules.
- Février 2026 : Ceer a signé 16 accords commerciaux totalisant plus de 3,7 milliards SAR pour localiser l'approvisionnement en pièces de véhicules pour son programme de production prévu. Cette étape de contractualisation avec les fournisseurs approfondit davantage l'écosystème de composants nationaux autour de l'assemblage saoudien et favorise des cycles d'approvisionnement plus courts pour les flottes et les appels d'offres publics qui privilégient un contenu localisé.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché mesure la valeur des véhicules électriques vendus et immatriculés dans les pays du CCG, couvrant les véhicules particuliers et utilitaires utilisant une motorisation électrique. Cela inclut les modèles électriques à batterie, hybrides rechargeables, hybrides et à pile à combustible électrique.
Exclusions du périmètre : cette évaluation ne considère pas les stations de recharge, les mises à niveau du réseau, ou l'approvisionnement autonome en batteries comme faisant partie de la valeur du marché des véhicules électriques.
Aperçu de la segmentation
- Par type de véhicule
- Voitures particulières
- Berlines à hayon
- Berlines
- SUV et crossovers
- Véhicules commerciaux
- Fourgonnettes commerciales légères
- Bus et autocars
- Camions moyens et lourds
- Voitures particulières
- Par type de propulsion
- Véhicules électriques à batterie (BEV)
- Véhicules électriques hybrides rechargeables (PHEV)
- Véhicules électriques hybrides (HEV)
- Véhicules électriques à pile à combustible (FCEV)
- Par capacité de batterie (plage en kWh)
- Inférieure à 40 kWh
- 40 à 60 kWh
- 61 à 100 kWh
- Supérieure à 100 kWh
- Par type d'infrastructure de recharge
- Chargeurs lents CA (inférieurs à 22 kW)
- Chargeurs rapides CC (22 à 150 kW)
- Chargeurs ultra-rapides (supérieurs à 150 kW)
- Stations d'échange de batteries
- Par modèle de propriété
- Particulier
- Flotte d'entreprise
- Covoiturage/autopartage
- Gouvernement et municipal
- Par segment de prix
- Économique (inférieur à 35 000 USD)
- Intermédiaire (35 000 à 60 000 USD)
- Luxe (supérieur à 60 000 USD)
- Par pays
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Oman
- Koweït
- Bahreïn
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire pour construire la structure de base de la demande, de l'offre et de l'orientation politique dans le CCG. Les sources publiques nous aident à confirmer la tendance du parc de véhicules et la dépendance aux importations dans les pays du CCG, et elles montrent également comment les incitations et les normes évoluent sur chaque marché. Parmi les exemples de sources utilisées figurent les portails gouvernementaux des transports et des statistiques dans les marchés du CCG, les publications de statistiques douanières et commerciales, les indicateurs de mobilité électrique de l'IEA, et les publications de l'OPEP ou des ministères de l'énergie expliquant la tarification des carburants et les objectifs d'électrification.
Pour ancrer le modèle dans le comportement réel du marché, nous examinons également les annonces des constructeurs et distributeurs automobiles, les présentations aux investisseurs, et les dépôts audités lorsqu'ils sont disponibles, suivis d'une presse régionale réputée pour les lancements, les changements de prix, et les programmes de flotte. Les bases de données de brevets sont utilisées de manière sélective pour vérifier la cohérence du rythme de localisation et des signaux d'innovation liés aux batteries. En outre, des abonnements payants pour les données financières des entreprises et l'intelligence des actualités, ainsi qu'une base de données au niveau des expéditions d'importation et d'exportation, ont été utilisés lorsqu'ils contribuaient à vérifier les échéances et les volumes. Les sources énumérées ci-dessus sont illustratives et non exhaustives, et d'autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester les hypothèses de la recherche documentaire et combler les lacunes courantes dans les rapports sur les véhicules électriques du CCG, telles que les cycles de commande des flottes, les remises au niveau des concessionnaires, et le rythme concret des déploiements de recharge. Nous avons échangé avec un ensemble d'équipes côté constructeurs, de distributeurs, d'opérateurs de recharge, d'acheteurs de flottes, et d'experts de l'écosystème à travers le CCG afin que les différences nationales en matière de politique, de disponibilité, et de comportement d'achat puissent être reflétées dans le dimensionnement final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32% | Cadres dirigeants : 17% |
| Rang intermédiaire : 49% | Responsables fonctionnels/d'unité : 29% |
| Petits acteurs : 19% | Managers : 54% |
Dimensionnement du marché et prévisions
Le dimensionnement de base utilise une combinaison descendante et ascendante, où les signaux de ventes et d'immatriculations de véhicules par pays sont d'abord reconstitués, puis convertis en valeur à l'aide de fourchettes de prix de transaction réalistes pour les principales catégories de véhicules électriques. Une fois ce bassin de demande constitué, nous le corroborons avec des approximations ascendantes sélectives, telles que des vérifications auprès des canaux de distribution et de flotte, des prix de vente moyens échantillonnés par gamme de modèles multipliés par les unités estimées, et des vérifications des flux d'importation sur les marchés où l'assemblage local reste limité.
Les principaux intrants qui façonnent le modèle des véhicules électriques du CCG comprennent la pénétration des véhicules électriques dans les ventes de véhicules neufs, la disponibilité des modèles et les délais de livraison, la progression du prix de vente moyen par gamme de prix (économique, milieu de gamme, luxe), la répartition de la capacité des batteries (par tranches de kWh) qui suit souvent les préférences des consommateurs, et les déclencheurs d'adoption par les flottes tels que le coût total de possession et les programmes d'achat public. Les indicateurs politiques nationaux, y compris les structures d'incitation et les normes de recharge, sont ajoutés car ils influencent le calendrier d'adoption. Lorsque de petits marchés ou des types de propulsion de niche créent des lacunes, nous utilisons une interpolation prudente ancrée aux schémas d'adoption des pays voisins du CCG, puis validons l'orientation par des échanges de suivi.
Pour les prévisions, une analyse de scénarios est utilisée avec un scénario de base reflétant l'avis d'expert le plus répandu sur le rythme de déploiement, le calendrier de l'offre, et la couverture de recharge. Les scénarios font principalement varier les courbes d'adoption, la vitesse d'érosion des prix de vente moyens, et les évolutions de la part des flottes, puis le résultat est vérifié par rapport à ce qui est réalisable compte tenu des objectifs nationaux et des pipelines de lancement à court terme.
Validation des données et cycle de mise à jour
Les résultats sont triangulés à travers de multiples vérifications afin qu'une seule série de données ne détermine pas l'ensemble du résultat. Nous comparons les totaux par pays à des signaux indépendants tels que les achats de flotte annoncés, l'intensité des importations, les ajouts de points de recharge, et le rythme d'introduction de nouveaux modèles, puis nous signalons les valeurs aberrantes pour examen. Lorsque l'écart est important, les analystes revérifient les étapes de conversion, réexaminent les hypothèses de prix, et recontactent les sources si l'écart semble structurel.
Un second analyste examine la logique du modèle et les hypothèses clés avant validation finale, suivi d'une dernière passe pour assurer la cohérence entre les séries temporelles et le traitement des devises. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels qu'un changement majeur d'incitation, la mise en service d'un nouveau plan d'assemblage, ou un changement d'ampleur dans le déploiement de la recharge. Avant la livraison, un analyste effectue un contrôle d'actualité afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché des véhicules électriques du CCG de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les véhicules électriques du CCG varient souvent car les analystes ne comptabilisent pas toujours les mêmes éléments, même lorsque les titres des rapports paraissent similaires. Les différences proviennent généralement de ce qui est inclus dans la valeur principale, de l'année utilisée comme point de départ, et de la manière dont les prix sont traités lorsque les modèles et les incitations évoluent rapidement.
Le tableau montre un large écart qui provient généralement de l'ajout de catégories adjacentes, comme le matériel de recharge ou les batteries, ou du mélange d'indicateurs d'adoption basés sur les unités avec un dimensionnement basé sur le revenu sans construction de prix claire. Dans le modèle de Mordor Intelligence, le total est construit uniquement autour de la valeur des ventes de véhicules électriques particuliers et utilitaires du CCG, et il est maintenu séparé des infrastructures de recharge et des autres composants en amont, afin que le chiffre suive plus précisément les signaux de la demande de véhicules.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,64 milliards USD (2026) | |
| Cabinet de conseil régional A | 9,10 milliards USD (2026) | Utilise une tarification départ usine et suppose une compression des prix plus rapide, ce qui peut sous-estimer les revenus dans un mix du CCG fortement orienté vers le luxe, et applique une courbe d'adoption des flottes prudente. |
| Revue spécialisée B | 13,20 milliards USD (2026) | Combine les ventes de véhicules électriques avec les revenus de recharge et d'installation sous un seul chiffre principal et applique une hausse unique du prix de vente moyen à tous les pays, ce qui peut surestimer la valeur du marché des véhicules seuls. |
Pris ensemble, l'écart s'explique principalement par la discipline du périmètre et la manière dont la tarification est convertie des signaux unitaires en valeur en USD. Notre approche reste traçable au niveau de l'adoption par pays et des fourchettes de prix, et elle peut être reproduite d'année en année avec les mêmes étapes, ce qui facilite l'interprétation des prévisions lors des discussions de planification.


Questions clés auxquelles le rapport répond
Quelle est la valorisation du marché des véhicules électriques du CCG ?
Il est évalué à 11,64 milliards USD en 2026 et devrait atteindre 31,66 milliards USD d'ici 2031.
Quel pays du Golfe connaît la croissance la plus rapide en matière d'adoption des véhicules électriques ?
L'Arabie saoudite affiche la trajectoire de croissance la plus rapide, soutenue par les mandats de production de la Vision 2030 et les déploiements de recharge à grande échelle.
À quelle vitesse les flottes commerciales de véhicules électriques se développent-elles dans le CCG ?
Les véhicules commerciaux devraient croître à un taux annuel de 23,22 % jusqu'en 2031, dépassant les voitures particulières.
Quelle technologie de propulsion est en tête en 2025 ?
Les véhicules électriques à batterie représentaient 67,83 % du marché des véhicules électriques du CCG en 2025, bien que les véhicules électriques à pile à combustible affichent le taux de croissance projeté le plus élevé.
Quelle technologie de recharge se développe le plus rapidement ?
Les chargeurs ultra-rapides supérieurs à 150 kW progressent à un TCAC de 28,51 % à mesure que les opérateurs se concentrent sur les corridors interurbains.
Dernière mise à jour de la page le:



