
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 30.56 Milliards de dollars |
| Taille du Marché (2027) | 34.17 Milliards de dollars |
| Taille du Marché (2032) | 59.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.83 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des véhicules électriques en France par Mordor Intelligence
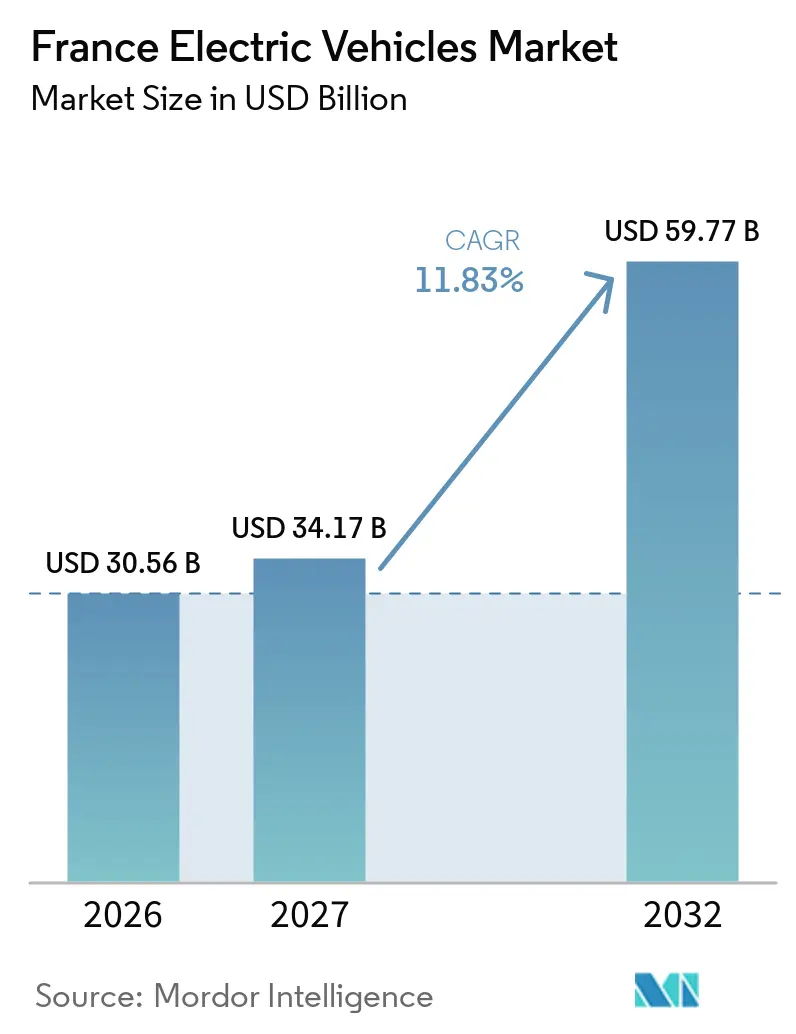
La taille du marché des véhicules électriques en France est évaluée à 30,56 milliards USD en 2026 et devrait croître de 34,17 milliards USD en 2027 à 59,77 milliards USD d'ici 2032, à un TCAC de 11,83 % durant la période de prévision (2027-2032). Des incitations telles que le bonus écologique, un complément pour les cellules de batteries d'origine européenne, et des tranches de taxe routière réduites réduisent les écarts de prix à l'achat et stimulent la demande. L'installation de chargeurs rapides, la production à grande échelle de cellules de batteries et les obligations de flottes d'entreprises ont créé des économies d'échelle, réduisant le coût total de possession. Les batteries désormais tarifées en dessous d'un certain seuil accélèrent la transition vers la parité avec les véhicules traditionnels. De plus, les gigafactories nationales dans les Hauts-de-France et en Nouvelle-Aquitaine offrent aux constructeurs automobiles un tampon contre les chocs d'approvisionnement. Les partenariats entre constructeurs automobiles, services publics et plateformes de mobilité accélèrent non seulement l'électrification des flottes partagées, mais ouvrent également de nouveaux flux de revenus, notamment les services véhicule-réseau.
Principaux Enseignements du Rapport
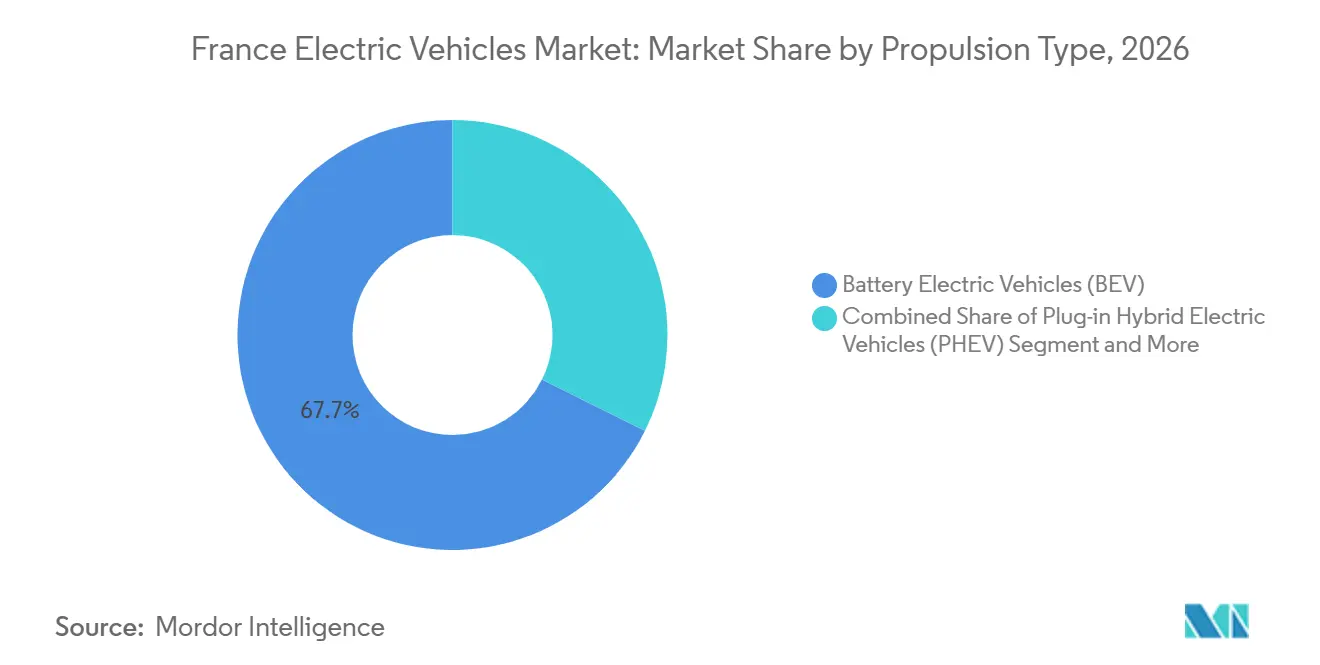
- Par type de propulsion, les véhicules électriques à batterie représentent 67,65 % de la part du marché français des véhicules électriques en 2026 ; les véhicules électriques à pile à combustible devraient croître à un TCAC de 12,37 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières représentaient 95,26 % du marché français des véhicules électriques en 2026, tandis que les camions lourds devraient enregistrer le TCAC projeté le plus élevé de 12,03 % de 2027 à 2032.
- Par type de recharge, les unités CA d'une capacité de 22 kW ou plus détenaient une part de 73,92 % en 2026 ; les chargeurs CC ultra-rapides d'une capacité supérieure à 150 kW devraient se développer à un TCAC de 12,62 % jusqu'en 2032.
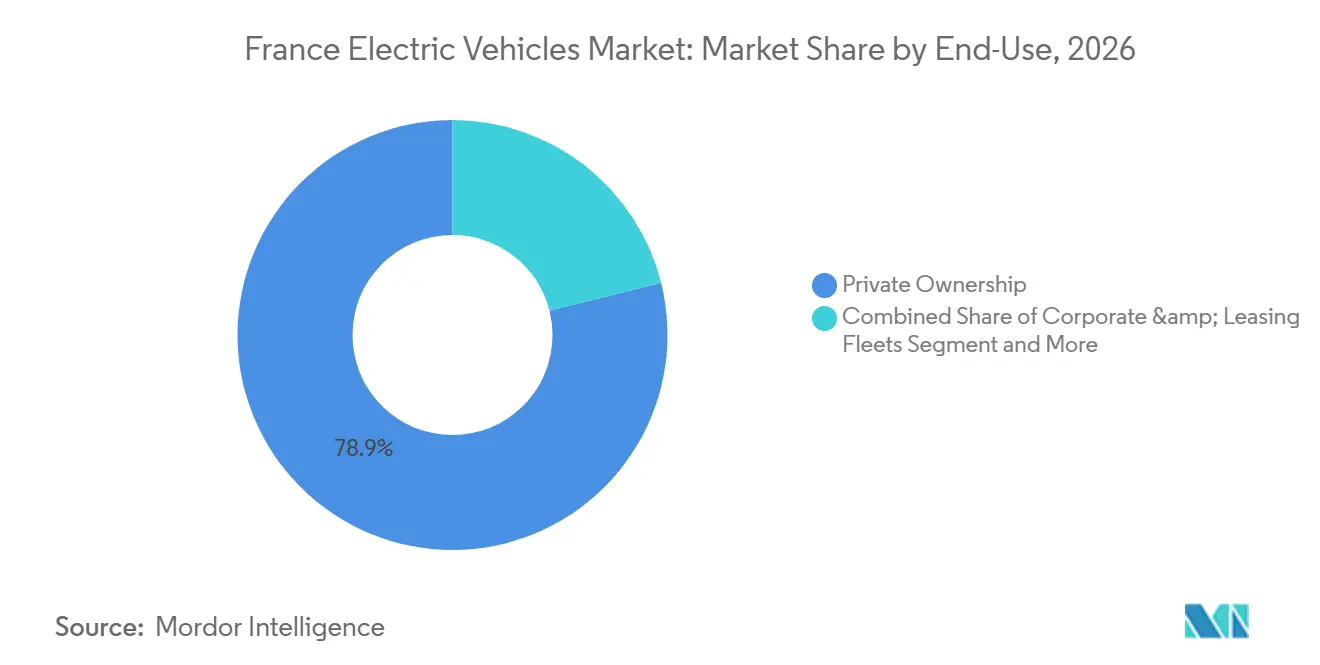
- Par utilisation finale, la propriété privée représentait 78,88 % du volume de 2026, tandis que la mobilité partagée devrait croître à un TCAC de 13,56 % jusqu'en 2032.
- Par capacité de batterie, les batteries de 50 à 75 kWh contrôlaient une part de 49,04 % en 2026 ; les batteries supérieures à 75 kWh devraient afficher un TCAC de 13,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des véhicules électriques en France
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations robustes à l'achat et à la fiscalité | +2.8% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur, Hauts-de-France | Court terme (≤ 2 ans) |
| Déploiement des chargeurs rapides | +2.3% | Nouvelle-Aquitaine, Occitanie, Grand Est, Pays de la Loire, Bretagne | Moyen terme (2-4 ans) |
| Coût des batteries lithium-ion | +2.0% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Moyen terme (2-4 ans) |
| Électrification des flottes d'entreprise | +1.5% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Court terme (≤ 2 ans) |
| Revente des batteries de seconde vie | +0.9% | Centre-Val de Loire, Hauts-de-France, Nouvelle-Aquitaine | Long terme (≥ 4 ans) |
| Sources de revenus véhicule-réseau | +0.7% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations robustes à l'achat et à la fiscalité
En 2025, les remises gouvernementales pour les voitures électriques à batterie éligibles ont effectivement réduit les coûts initiaux et stimulé les immatriculations. Une initiative de leasing social, tarifée à 100 EUR (117,87 USD) par mois, a permis à 50 000 ménages à faibles revenus d'accéder aux véhicules électriques, notamment dans les zones urbaines. La production localisée de cellules dans les usines Stellantis ACC et Verkor satisfait non seulement la stipulation d'origine de l'incitation, mais renforce également les chaînes d'approvisionnement. Bien que les montants des bonus diminuent après 2026, la baisse des prix des batteries devrait compenser les subventions décroissantes. Ce cadre politique propulse non seulement les ventes immédiates, mais oriente également le marché vers une compétitivité-coût durable à long terme.
Déploiement national des chargeurs rapides
Les subventions public-privé soutiennent la recharge sur les corridors et sur les lieux de travail, avec 2 00 926 points de recharge en août 2026. Les hubs CC ultra-rapides de Mobilize et d'autres réseaux triplent la vitesse de recharge pour les batteries de 75 kWh, améliorant la commodité pour les longs trajets. Les disparités régionales persistent, mais les 25 000 points ultra-rapides prévus d'ici 2030 réduiront les écarts le long des autoroutes atlantiques et méditerranéennes. Des pilotes de recharge sans fil dynamique en route sur l'A10 près de Paris valident des solutions pour les camions lourds à vitesse autoroutière. L'expansion soutenue empêche les files d'attente de recharge de contraindre la croissance des flottes dans les zones à forte pénétration.
Compression de la courbe des coûts des batteries lithium-ion
Les prix des batteries ont considérablement baissé en 2025, passant sous le seuil de 115 USD/kWh et rapprochant la parité du coût total pour les voitures grand public d'ici 2027. Les constructeurs automobiles se tournent vers les chimies lithium-fer-phosphate qui échangent la densité énergétique contre l'accessibilité dans des modèles tels que le Scenic E-Tech. Les gigafactories nationales, dont la capacité passe de 13 GWh à 40 GWh, atténuent les risques de change et de fret. Les initiatives de chaîne d'approvisionnement, notamment une raffinerie de nickel-cobalt prévue pour 2028, visent à localiser la valeur en amont et à se prémunir contre la volatilité des matières premières. Il en résulte une érosion progressive des primes de prix catalogue par rapport aux véhicules à moteur à combustion interne.
Obligations d'électrification des flottes d'entreprise
La loi d'orientation des mobilités oblige les flottes de plus de 100 véhicules à atteindre une part de 40 % de véhicules à faibles émissions d'ici 2027 et 70 % d'ici 2030[1]. La conformité entraîne des achats en volume de fourgonnettes et de camions, stimulant les volumes des constructeurs automobiles et stabilisant les valeurs résiduelles. L'adoption des camions lourds s'accélère dans les zones à faibles émissions telles que Paris, Lyon et Marseille, où les restrictions sur le diesel se resserrent. La recharge dédiée dans les aires de repos pour camions et les autonomies de batterie de 400 kilomètres permettent la logistique régionale sans perturbation des itinéraires. Les flottes non conformes s'exposent à des amendes et à un risque de réputation, renforçant la tendance à la conversion.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix catalogue des véhicules électriques plus élevé que les véhicules à moteur à combustion interne | -1.8% | Hauts-de-France, Nouvelle-Aquitaine, Bretagne, Normandie | Court terme (≤ 2 ans) |
| Couverture de recharge rurale inégale | -1.2% | Bretagne, Normandie, Centre-Val de Loire, Bourgogne-Franche-Comté | Moyen terme (2-4 ans) |
| Goulots d'étranglement de l'approvisionnement | -0.8% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Long terme (≥ 4 ans) |
| Lacune de compétences des concessionnaires | -0.5% | Occitanie, Grand Est, Pays de la Loire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prix catalogue initial des véhicules électriques plus élevé que les véhicules à moteur à combustion interne
Les voitures électriques à batterie se vendaient à un prix significativement supérieur à celui des équivalents à moteur à combustion interne. Les incitations ne comblent qu'une partie de l'écart pour les ménages des régions où le revenu médian est inférieur de plus de 10 % à la moyenne nationale. Les modèles d'entrée de gamme tarifés en dessous de 25 000 EUR (29 467 USD) captent une part limitée, laissant la plupart des acheteurs dans des tranches de prix plus élevées. Les baisses de prix des constructeurs automobiles signalent une pression concurrentielle mais menacent les marges. Tant que les prix des batteries ne tombent pas près de 100 USD/kWh, les consommateurs sensibles aux prix, notamment dans les départements ruraux, reporteront leurs achats.
Couverture de recharge rurale inégale
La densité de recharge au niveau des départements varie considérablement, plusieurs zones à faible population accueillant moins de 150 bornes. Les programmes de subventions pour les autoroutes et les lieux de travail favorisent les corridors urbains, laissant les routes secondaires mal desservies. L'anxiété liée à l'autonomie décourage les ménages ruraux qui dépendent des infrastructures publiques plutôt que du stationnement à domicile. Les coûts d'investissement élevés des unités CC ultra-rapides limitent l'investissement privé dans les zones peu peuplées. À moins que les budgets municipaux ou les modèles coopératifs ne comblent le fossé, l'adoption régionale sera à la traîne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion : l'hydrogène progresse tandis que les véhicules électriques à batterie plafonnent
Les véhicules électriques à batterie détenaient une part de 67,65 % en 2026, portés par des réseaux de recharge denses dans les zones métropolitaines. Les véhicules électriques à pile à combustible progressent à un TCAC de 12,37 %, soutenus par 9 milliards EUR de financement hydrogène et un objectif de 1 000 stations de ravitaillement d'ici 2030. La production nationale de modèles de fourgonnettes à pile à combustible à Hordain offre une autonomie de 400 kilomètres avec un ravitaillement en cinq minutes, ce qui la rend adaptée aux opérateurs logistiques. Les hybrides rechargeables déclinent à mesure que les acheteurs migrent vers les formats à batterie pure une fois que l'anxiété liée à l'infrastructure se dissipe.
L'adoption des piles à combustible se concentre sur les flottes à usage intensif et à usage intensif où la préservation de la charge utile l'emporte sur les coûts de l'hydrogène. Les modèles de voitures particulières à pile à combustible restent rares, mais la capacité des fournisseurs pour les stacks et les réservoirs a mûri. Les objectifs gouvernementaux en matière de stations impliquent un investissement de 3 à 5 millions EUR (3,54 à 5,89 millions USD) par site, ambitieux mais réalisable si les projets d'électrolyseurs s'alignent sur la production d'énergie renouvelable excédentaire. L'hydrogène complète donc plutôt qu'il ne déplace le segment batterie dominant sur le marché français des véhicules électriques.



Par type de véhicule : les camions lourds dépassent la progression des voitures particulières
Les voitures particulières représentaient 95,26 % du marché en 2026, portées par une large variété de modèles, la baisse des prix des batteries et la familiarité des consommateurs avec la recharge à domicile. Les camions lourds, partant d'une base faible de 2 000 unités, affichent un TCAC de 12,03 % alors que les entreprises de fret naviguent dans les zones à faibles émissions de Paris, Lyon et Marseille, déclenchant des suppressions progressives obligatoires du diesel. Des chargeurs haute capacité installés tous les 60 à 80 kilomètres le long des corridors A7 et A10 réduisent les temps d'immobilisation à 45 minutes, rendant commercialement viables les trajets de transport électrique de 400 kilomètres. Les subventions municipales pour les véhicules électriques de collecte des ordures, de construction et de livraison élargissent encore le marché adressable. En conséquence, l'électrification du fret réduit l'écart de volume historique entre la demande commerciale et la demande de passagers sur le marché français des véhicules électriques.
Les véhicules utilitaires légers, notamment le Renault Kangoo E-Tech et le Citroën ë-Berlingo, séduisent les artisans qui peuvent recharger leurs fourgonnettes la nuit dans des dépôts dans les Hauts-de-France et en Nouvelle-Aquitaine. Les bus urbains et interurbains, propulsés par les plateformes Aptis d'Alstom et E-Way d'Iveco, ont atteint une part de 0,8 % alors que les municipalités appliquaient des objectifs de transport public zéro émission. La forte adoption des camions attire des modèles de leasing de batteries qui transfèrent les dépenses d'investissement hors des bilans des transporteurs et garantissent la récupération de la valeur en fin de vie. Scania a réussi à démontrer l'une des premières implémentations au monde de véhicule-réseau (V2G) pour les véhicules commerciaux lourds utilisant le Megawatt Charging System (MCS). Cette réalisation marque une étape importante vers l'intégration du transport électrique lourd dans le système énergétique plus large[2].
Par type de recharge : l'infrastructure ultra-rapide s'impose comme leader de croissance
La recharge CA supérieure à 22 kW représentait 73,92 % du marché en 2026, car son coût matériel moyen s'adapte aux budgets résidentiels, professionnels et en bordure de trottoir. Les points CC ultra-rapides de plus de 150 kW affichent un TCAC de 12,62 %, permettant aux batteries de 75 kWh d'atteindre environ 80 % de l'état de charge en moins de 20 minutes et soutenant des modèles commerciaux à fort taux de rotation tels que le covoiturage. Les clusters autoroutiers le long du corridor Paris-Lyon-Marseille réduisent les temps de trajet interurbains et soutiennent l'utilisation des camions électriques. Le réseau en expansion ancre également les flux touristiques vers la Provence-Alpes-Côte d'Azur et la Nouvelle-Aquitaine, où les pics saisonniers sollicitaient autrefois les chargeurs publics plus lents. Par conséquent, la diversité des infrastructures de recharge élargit la portée démographique du marché tout en maintenant une croissance équilibrée.
Les pilotes de recharge sans fil dynamique en route sur l'A10 confirment la faisabilité technique de la recharge continue à vitesse autoroutière, bien que l'intensité capitalistique retarde le déploiement à grande échelle. La recharge CA reste la norme pour les cycles résidentiels et professionnels quotidiens, bénéficiant de tarifs plus bas et d'un temps d'immobilisation suffisant. Dans le même temps, la recharge CC ultra-rapide sert les segments de déplacement urgents qui exigent des rotations rapides. Les nouvelles structures tarifaires qui récompensent la recharge en dehors des heures de pointe encouragent les utilisateurs à répartir leur consommation d'énergie entre des recharges lentes nocturnes et des recharges rapides diurnes. Le déploiement soutenu des deux technologies soutiendra une couverture nationale transparente pour le marché français des véhicules électriques.
Par utilisation finale : la mobilité partagée progresse le plus rapidement
La propriété privée a conservé une part de 78,88 % en 2026, portée par une forte demande des ménages en Île-de-France et en Auvergne-Rhône-Alpes, où la densité de recharge publique est significativement élevée. Les flottes de leasing d'entreprises font face à des quotas qui atteignent 70 % de part de véhicules à faibles émissions d'ici 2030, propulsant des commandes en volume de fourgonnettes et de voitures de pool. Les flottes gouvernementales et municipales représentaient 4,5 % du marché, portées par des mandats de qualité de l'air couvrant les taxis, les camions de collecte des ordures et les véhicules de service public. La mobilité partagée devrait croître le plus rapidement à mesure que les opérateurs basés sur des applications développent des flottes électriques pour réduire les coûts d'exploitation et bénéficier des avantages d'accès aux villes. Cette combinaison démontre l'évolution du marché des ménages primo-adoptants vers des groupes de clients plus diversifiés et à forte utilisation.
La mobilité partagée devrait croître à un TCAC de 13,56 % jusqu'en 2032. Les systèmes d'autopartage tirent parti des licences de stationnement résidentiel à tarif réduit et des exemptions de péage de congestion, permettant aux flottes de se développer de manière rentable dans les quartiers à forte densité. Les applications de location entre particuliers ajoutent des véhicules électriques privés inactifs au pool d'offre, augmentant les taux d'utilisation et absorbant la capacité résiduelle. Les engagements des flottes gouvernementales garantissent un marché secondaire solide pour les véhicules électriques de trois à cinq ans, soutenant les valeurs résiduelles et réduisant les prix de leasing pour les propriétaires ultérieurs. Ensemble, ces facteurs accélèrent la transition vers des modèles de mobilité basés sur les services au sein du paysage de la part du marché des véhicules électriques en France.

Par capacité de batterie : les batteries de grande capacité gagnent des parts
Les batteries de 50 à 75 kWh détenaient une part de 49,04 % en 2026, équilibrant une autonomie de 350 à 450 kilomètres avec des prix proches de 35 000 EUR (41 254 USD) pour les acheteurs grand public. Les modèles à moins de 30 000 EUR (35 360 USD) comme la future Renault 5 utilisent des cellules lithium-fer-phosphate pour se positionner dans cette zone optimale. Les batteries supérieures à 75 kWh affichent un TCAC de 13,61 % alors que les SUV premium et les berlines de direction exigent des autonomies de 550 kilomètres et une capacité de recharge rapide de 250 kW. Les villes dotées d'une infrastructure ultra-rapide dense, notamment Paris et Marseille, affichent une adoption plus élevée de ces véhicules à plus grande capacité. Le paysage des batteries à plusieurs niveaux s'aligne donc étroitement sur les gradients de revenus régionaux et la maturité du réseau de recharge.
D'ici 2027, les innovations continues en chimie des cellules devraient faire baisser le coût des batteries de milieu de gamme en dessous de 100 EUR (117,87 USD) par kWh, consolidant leur rôle central sur le marché français des véhicules électriques. Les constructeurs automobiles explorent des formats à haute teneur en manganèse et à électrolyte semi-solide, visant des gains substantiels de densité énergétique sans cobalt. En Île-de-France, les acheteurs premium optent pour des batteries de plus grande capacité, idéales pour les longs trajets domicile-travail et les voyages vers des résidences secondaires en Provence ou en Bretagne. Pendant ce temps, les micro-citadines équipées de batteries de plus petite capacité répondent aux utilisateurs urbains à faibles revenus qui privilégient le prix catalogue à l'autonomie. Ces micro-voitures bénéficient d'une traction supplémentaire grâce au programme de leasing social mensuel de 100 EUR (117,87 USD). Cette dynamique a donné naissance à une structure de capacité à trois niveaux qui s'aligne habilement sur les schémas de mobilité variés de la France.
Analyse géographique
L'Île-de-France devrait représenter la majorité des immatriculations de véhicules électriques, soutenue par des revenus bien supérieurs à la médiane nationale et un vaste réseau de recharge publique. Les mandats de zone zéro émission de Paris et la concentration de sièges sociaux d'entreprises dans la région créent un cercle vertueux de demande privée et de flotte. Une forte densité de chargeurs ultra-rapides soutient une forte utilisation par les opérateurs de covoiturage, tandis que les pilotes véhicule-réseau capitalisent sur les écarts tarifaires régionaux. L'Auvergne-Rhône-Alpes bénéficie de clusters de fabrication de groupes motopropulseurs électriques à Lyon et d'une adoption précoce par les flottes logistiques locales. Les réseaux routiers en haute altitude dans les Alpes soulignent l'importance de la conservation de l'autonomie par temps froid, entraînant l'installation généralisée de chargeurs haute capacité le long des principales autoroutes.
Les villes de province, telles que Grenoble, encouragent la recharge CA en bordure de trottoir grâce à des tarifs de stationnement réduits et à un accès résidentiel élargi. La part de la Provence-Alpes-Côte d'Azur est soutenue par le trafic touristique et des réseaux riches en énergie solaire qui s'alignent sur l'économie de la recharge diurne. Les corridors autoroutiers côtiers disposent de hubs de recharge ultra-rapide denses, facilitant les longs trajets vers l'Espagne et l'Italie voisines. L'électrification des flottes municipales à Marseille et à Nice soutient la demande du secteur public, tandis que la forte production solaire crée une volatilité des prix intraday, maximisant les revenus véhicule-réseau.
Les Hauts-de-France, la Nouvelle-Aquitaine et l'Occitanie devraient représenter collectivement une part substantielle du volume, soutenus par des corridors autoroutiers financés par ADVENIR mais contraints par des lacunes dans les infrastructures de recharge rurales. La Bretagne et la Normandie devraient détenir une part combinée comparativement limitée, reflétant un déploiement limité de chargeurs dans les cantons peu peuplés. Des programmes de financement public ciblés et des coopératives énergétiques communautaires visent à réduire ces disparités régionales et à soutenir une croissance nationale cohérente sur le marché français des véhicules électriques.
Paysage Concurrentiel
Concentration du Marché
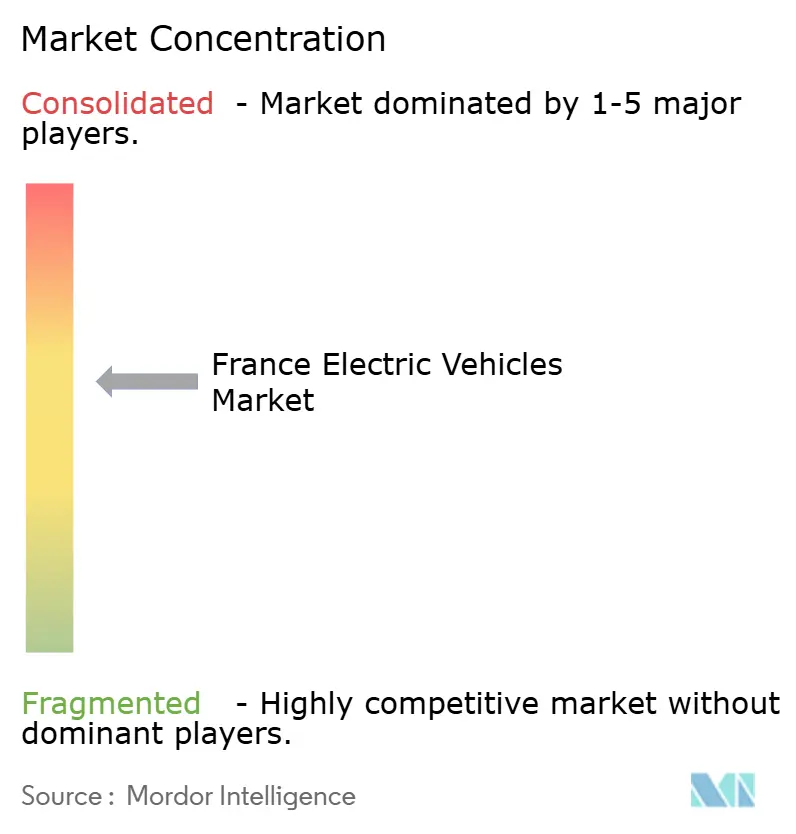
Le marché français des véhicules électriques est modérément concentré ; cependant, l'oligopole est de plus en plus contesté par des entrants chinois tels que BYD et MG Motor (SAIC), pour lesquels la France est un marché de destination majeur. Les leaders nationaux maintiennent des positions solides mais font face à une concurrence accrue des importations. Le Groupe Renault devrait enregistrer de solides ventes nationales de véhicules électriques, soutenu par les gammes de modèles Renault 5 et Megane E-Tech. Stellantis devrait vendre un volume substantiel de modèles électrifiés sous ses marques Peugeot, Citroën et DS et a réalisé un investissement significatif dans Leapmotor International pour accélérer le développement de plateformes à faible coût.
Tesla maintient une forte valeur de marque mais a vu ses marges décliner en raison de baisses de prix pour défendre sa part de marché. Volkswagen et Hyundai sont en retrait par rapport aux acteurs nationaux en raison de leur production limitée spécifique à la France, créant des opportunités pour les challengers. Les marques chinoises, notamment BYD et MG Motor, évaluent des sites d'assemblage nationaux et tirent parti de modèles compétitifs en termes de coûts pour éroder la prime de prix créée par les droits d'importation.
Les opportunités de marché inexploitées se concentrent dans le segment des véhicules abordables, où peu de modèles à fort volume sont en concurrence, et dans les véhicules particuliers à pile à combustible, où aucun modèle grand public n'est disponible. La différenciation technologique se concentre de plus en plus sur la recharge bidirectionnelle. Mobilize de Renault propose des services véhicule-réseau certifiés, une fonctionnalité absente de la gamme française de Tesla. La conformité à la norme ISO pertinente dans les années à venir nivellera le terrain technique et favorisera les constructeurs automobiles qui accélèrent l'intégration dans leurs gammes de modèles.
Leaders de l'industrie des véhicules électriques en France
-
Volkswagen AG
-
Renault S.A.
-
Tesla Inc.
-
Hyundai Motor Group
-
Stellantis N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Périmètre et Méthodologie
La chaîne de valeur des véhicules électriques en France couvre la conception et l'assemblage des véhicules, les cellules et blocs batteries, le matériel et les services de recharge, ainsi que la réutilisation et le recyclage en fin de vie. La localisation des étapes amont et intermédiaires est renforcée par le corridor batteries du Nord de la France, ancré par la gigafactory ACC de Douvrin et l'industrialisation des cellules de batteries de Verkor à Dunkerque, aux côtés de l'activité d'AESC dans l'écosystème plus large. Cela aide les constructeurs et les fournisseurs de rang 1 à gérer les risques d'approvisionnement à mesure que la production monte en puissance.
Le traitement des matériaux se rapproche également des pôles véhicules et cellules grâce au projet Neomat (Orano et XTC New Energy) à Dunkerque, axé sur les matériaux actifs de cathode (CAM) et les précurseurs (PCAM). La coordination sectorielle et le développement des compétences sont soutenus par des organismes tels que la PFA, la CCFA, la FIEV, le CSIAM et Avere-France, tandis que la préparation de la main-d'œuvre est traitée via des initiatives comme le Battery Training Center à Douvrin et la ReKnow University du Groupe Renault, afin de réduire les écarts de compétences en après-vente et en haute tension.
Leaders de l'Industrie des Véhicules Électriques en France
Le marché français des véhicules électriques présente une concentration modérée, mais cet oligopole est confronté à l'érosion des entrants chinois BYD et MG Motor (SAIC), qui classent la France comme leur troisième destination la plus importante. Les leaders nationaux restent solides mais font face à une concurrence accrue des importations. Le Groupe Renault a vendu 277 297 unités électriques sur le marché national en 2024 grâce aux gammes Renault 5 et Megane E-Tech. Stellantis a placé 452 900 modèles électrifiés chez Peugeot, Citroën et DS, et a investi 1,5 milliard EUR (~1,7 milliard USD) dans Leapmotor International pour accélérer le développement de plateformes à faible coût.
Tesla maintient son capital de marque mais réduit ses marges par des baisses de prix pour défendre ses parts. Volkswagen et Hyundai sont en retrait par rapport aux acteurs nationaux en raison d'une production limitée spécifique à la France, ouvrant la voie aux challengers. Les marques chinoises BYD et MG Motor évaluent des sites d'assemblage nationaux, tirant parti de modèles compétitifs en termes de coûts pour grignoter la prime définie par les droits de douane à l'importation.
Les opportunités d'espaces blancs se concentrent en dessous de 25 000 EUR (29 467 USD), où seulement deux modèles à fort volume sont en concurrence, et dans les voitures particulières à pile à combustible, où aucune entrée grand public n'existe. La différenciation technologique se concentre désormais sur la recharge bidirectionnelle ; Mobilize de Renault propose des services véhicule-réseau certifiés, une fonctionnalité absente de la gamme française de Tesla. La conformité à la norme ISO 15118-20 à partir de 2027 nivellera le terrain technique et récompensera les équipementiers qui accélèrent l'intégration dans les gammes de modèles.
Opportunités de marché et perspectives d'avenir
Les segments de demande sensibles à l'accessibilité financière restent un espace blanc clé alors que la France affine ses outils de soutien aux consommateurs et ses règles d'éligibilité. Un ancrage concret est le renouvellement du programme de leasing social effectif à compter du 16 juillet 2026 pour les ménages sous un seuil de revenu fiscal de référence par part (16 880 EUR). Le programme récompense les constructeurs et loueurs capables de proposer des mensualités compétitives avec des configurations conformes, et il renforce l'importance de l'approvisionnement national et européen pour sécuriser des volumes subventionnés.
Le regroupement industriel dans les Hauts-de-France favorise des opportunités dans l'approvisionnement localisé en batteries, les matériaux et la production de véhicules, en particulier lorsque les ajouts de capacité raccourcissent les lignes d'approvisionnement et améliorent la conformité d'origine des nomenclatures. Les signaux de marché incluent la montée en puissance d'ACC à Douvrin, avec une capacité initiale de 13 GWh et un objectif affiché de 40 GWh d'ici 2030, l'ouverture de l'usine de cellules de 16 GWh de Verkor à Dunkerque (décembre 2025) pour approvisionner le Groupe Renault, et l'usine CAM de Neomat à Dunkerque dont l'exploitation est prévue pour 2028.
Développements récents du secteur
- Juillet 2026 : le groupe Volkswagen lance l'ID Polo Trend en France à un prix de départ d'environ 24 995 €, avec le soutien du Coup de Pouce adossé à EDF et une poussée écosystémique associée. Cette expansion compétitive en prix des véhicules électriques urbains renforce la dynamique de la demande sur le marché français. L'initiative intensifie la concurrence avec Renault sur les véhicules électriques de masse et aligne la production locale avec l'écosystème de recharge.
- Juillet 2026 : jalon de production de Renault S.A. : un million de véhicules électriques Made-in-France depuis 2010. Ce jalon reflète la capacité domestique en véhicules électriques et fait progresser la parité de marque. Il renforce le leadership de Renault dans la production française de véhicules électriques et soutient les investissements dans la chaîne d'approvisionnement nationale ainsi que l'alignement des politiques.
- Juin 2026 : investissement de Stellantis N.V. de plus de 1 milliard d'euros en France pour produire trois nouveaux modèles Peugeot à l'usine de Mulhouse, à partir de 2029. Cet investissement signale une expansion majeure de capacité pour les modèles électrifiés et conventionnels en France. Il renforce l'implantation de Stellantis en France et la diversification de son portefeuille vers de nouvelles plateformes VE/crossover.
Cadre de la méthodologie de recherche et portée du rapport
Définition du Marché et Périmètre
Pour cette méthodologie, le marché des véhicules électriques en France est défini comme la valeur des ventes de nouveaux véhicules routiers vendus en France utilisant un groupe motopropulseur électrique, comptabilisée au niveau du véhicule en USD.
Exclusions du périmètre : Les transactions de véhicules d'occasion et la valeur des équipements de recharge et des services d'installation sont exclus de ce dimensionnement du marché.
Aperçu de la Segmentation
- Par type de propulsion
- Véhicules électriques à batterie (VEB)
- Véhicules hybrides rechargeables (VHR)
- Véhicules électriques à pile à combustible (VEPC)
- Par type de véhicule
- Voitures particulières
- Citadine
- Berline
- SUV (véhicule utilitaire sport)
- MUV (véhicule multi-usage)
- Véhicules commerciaux
- Véhicules utilitaires légers (VUL)
- Camions lourds
- Bus urbains et interurbains
- Voitures particulières
- Par type de recharge
- CA (supérieur ou égal à) 22 kW (normal)
- CC 22-150 kW (rapide)
- CC inférieur à 150 kW (ultra-rapide)
- Par utilisation finale
- Propriété privée
- Flottes d'entreprise et de leasing
- Flottes gouvernementales et municipales
- Mobilité partagée (autopartage/covoiturage)
- Par capacité de batterie
- Moins de 50 kWh
- 50-75 kWh
- Supérieur à 75 kWh
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une vue claire des signaux d'offre et de demande de véhicules électriques en France, ce qui nous aide ensuite à éviter les doubles comptages et les étapes de prix irréalistes. Nous nous référons généralement aux immatriculations officielles et aux indicateurs de parc, puis les alignons sur le calendrier des politiques, car les incitations et les règles d'éligibilité peuvent rapidement modifier la composition.
Pour les sources publiques, nous nous appuyons sur des éléments tels que les statistiques nationales et européennes d'immatriculation et de parc de véhicules, les communiqués des ministères français des transports et de l'énergie, les tableaux de bord de l'Observatoire européen des carburants alternatifs, et les organisations professionnelles qui suivent les points de recharge et le parc électrifié. Nous utilisons également les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée pour comprendre les lancements de modèles, les évolutions de prix et les plans de capacité, puis nous effectuons des recoupements avec des abonnements payants axés sur les données financières des entreprises, les dépôts de brevets et les données d'importation-exportation au niveau des expéditions lorsque cela est pertinent pour des vérifications de cohérence. Les sources mentionnées ici sont uniquement illustratives, et de nombreuses autres références sont examinées pour collecter des données, valider des chiffres et clarifier des hypothèses.
Entretiens Primaires et Enquêtes
Les données primaires proviennent d'entretiens d'experts structurés et d'enquêtes menées auprès de l'écosystème des véhicules électriques en France, notamment les canaux de vente de véhicules, les opérateurs de flottes et les prestataires de services de soutien, afin de combler les lacunes laissées par les données publiques grâce à des vérifications pratiques. Nous utilisons ces discussions pour confirmer les facteurs d'adoption, les remises typiques, les évolutions de la composition des modèles et le calendrier des changements d'incitations, puis nous revenons sur les valeurs aberrantes lorsque les répondants décrivent des dynamiques différentes selon le type de client.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 17 % | Responsables : 44 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante où les volumes d'immatriculation en France sont reconstitués par catégorie de groupe motopropulseur électrique, puis traduits en valeur à l'aide des prix de vente moyens (ASP) observés qui reflètent les incitations et les remises réelles. Pour ancrer les totaux, le résultat est ensuite vérifié par des approximations ascendantes sélectives, comme les ASP échantillonnés multipliés par les volumes unitaires pour les principales catégories de véhicules et les vérifications des canaux sur les cycles trimestriels de vente et d'achat de flottes.
Le modèle utilise des données pratiques qui tendent à faire évoluer ce marché, telles que les immatriculations annuelles de véhicules électriques à batterie, la composition voitures particulières par rapport aux véhicules utilitaires légers, les montants et seuils d'incitations éligibles, la taille moyenne des batteries et son impact sur la tarification des véhicules, et le rythme de déploiement de la recharge publique qui soutient la confiance dans l'utilisation. Pour les prévisions, une analyse de scénarios est utilisée afin de refléter des trajectoires alternatives pour la conception des incitations, les taux d'intérêt et la disponibilité de l'offre, puis ces scénarios sont filtrés à travers ce que les experts s'attendent à être réaliste en France sur la fenêtre de prévision. Lorsqu'un point de données est manquant pour un petit créneau, il est comblé par des plages de référence de pays pairs, puis affiné à l'aide des retours d'entretiens, avant que les totaux ne soient finalisés.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs passes, où la valeur de marché modélisée est comparée à des signaux indépendants tels que les tendances d'immatriculation, les mouvements de l'échelle de prix et le calendrier des politiques, afin que les sauts inhabituels puissent être expliqués et corrigés. Si un écart ne peut pas être expliqué par des changements de composition ou d'ASP, nous revérifions l'alignement des sources et, si nécessaire, recontactons les experts pour confirmer ce qui a changé sur le marché.
Avant la validation finale, le modèle et les hypothèses passent par des étapes de révision analytique qui vérifient la cohérence de la conversion des devises, la continuité d'une année sur l'autre et les relations logiques entre les volumes et les prix. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des refontes d'incitations ou des contraintes majeures d'approvisionnement. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Comparaison du Dimensionnement du Marché des Véhicules Électriques en France par Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour les véhicules électriques en France peuvent sembler très éloignées, même lorsque tout le monde parle du même pays, car les éléments comptabilisés et la logique de tarification ne sont pas toujours les mêmes. Les différences apparaissent généralement lorsqu'une étude mélange les véhicules avec des pools de revenus adjacents, ou lorsque les prix catalogue sont utilisés même si les prix de transaction réels évoluent avec les incitations et les remises.
L'écart principal provient de la question de savoir si le matériel de recharge et l'installation, ou même les deux-roues électrifiés, sont ajoutés dans le même pool de valeur, et ce choix de périmètre peut rapidement augmenter le total. Un autre facteur est la manière dont les prix sont traités, car l'utilisation des prix catalogue sans normalisation pour le bonus écologique et les remises typiques des concessionnaires tend à surestimer la valeur, et Mordor Intelligence traite cela en modélisant les ASP des véhicules nets des effets des incitations avant de les étendre par les immatriculations.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 34,17 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 40,03 milliards USD (2024) | Utilise un pool de valeur plus large pouvant inclure les équipements de recharge et d'autres mobilités électrifiées, et s'appuie davantage sur les prix catalogue plutôt que sur une logique d'ASP net liée aux incitations. |
| Annuaire de Données Sectoriel B | 14,20 milliards USD (2023) | Comptabilise un ensemble plus restreint de véhicules, souvent limité aux voitures particulières, et peut rapporter des définitions de revenus à un stade antérieur qui ne correspondent pas à la valeur des transactions de véhicules sur le marché final. |
La comparaison montre que la majeure partie de l'écart s'explique par ce qui est inclus dans le pool de valeur et par la manière dont les ASP sont construits à partir des conditions d'achat réelles. En maintenant le périmètre au niveau de la vente du véhicule et en appliquant des vérifications répétables par rapport aux immatriculations et au calendrier des incitations, le chiffre final reste traçable selon des étapes claires qui peuvent être révisées et mises à jour.
Questions clés auxquelles le rapport répond
Quelle était la taille du marché français des véhicules électriques en 2026 ?
En 2026, le marché français des véhicules électriques est évalué à 34,17 milliards USD.
Quel type de véhicule devrait enregistrer la croissance la plus rapide en France ?
Les camions lourds devraient croître à un TCAC de 12,03 % alors que les opérateurs de fret répondent aux règles des zones à faibles émissions.
Quelle part les voitures électriques à batterie détiennent-elles en 2026 ?
Les véhicules électriques à batterie représentaient 67,65 % des immatriculations en 2026, loin devant les hybrides rechargeables et les modèles à pile à combustible.
Combien de bornes de recharge publiques la France possède-t-elle ?
Le réseau comptait 2 00 926 points de recharge en août 2026, avec des unités ultra-rapides de plus de 150 kW se développant rapidement le long des principales autoroutes.