
Taille et part du marché des capteurs photoélectriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.16 Milliards de dollars |
| Taille du Marché (2031) | 3.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs photoélectriques par Mordor Intelligence
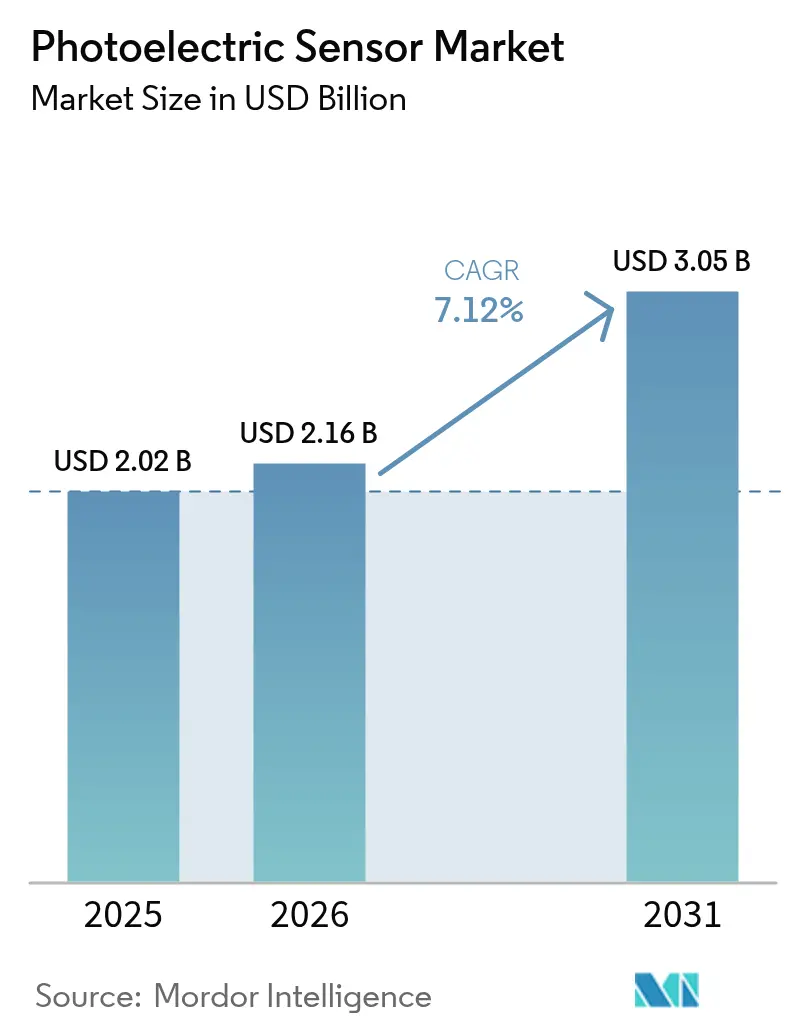
La taille du marché des capteurs photoélectriques devrait progresser de 2,02 milliards USD en 2025 à 2,16 milliards USD en 2026 et devrait atteindre 3,05 milliards USD d'ici 2031 à un CAGR de 7,12% sur la période 2026-2031. Cette croissance reflète un basculement mondial vers des lignes de production hyper-automatisées qui reposent sur une détection et un positionnement précis des objets. Un accès élargi aux crédits d'impôt gouvernementaux pour la modernisation des usines intelligentes, des déploiements rapides de l'Industrie 4.0 et la baisse des prix des émetteurs laser haute puissance renforcent la demande. Les utilisateurs industriels bénéficient également d'une auto-calibration assistée par l'IA qui réduit les besoins en main-d'œuvre de maintenance de près de 30%, faisant baisser le coût total de possession. Les secteurs axés sur la qualité tels que l'agroalimentaire et la pharmacie considèrent désormais les capteurs photoélectriques homologués pour la sécurité comme indispensables, notamment après l'introduction de la nouvelle norme IEC 61496-5.
Principaux enseignements du rapport
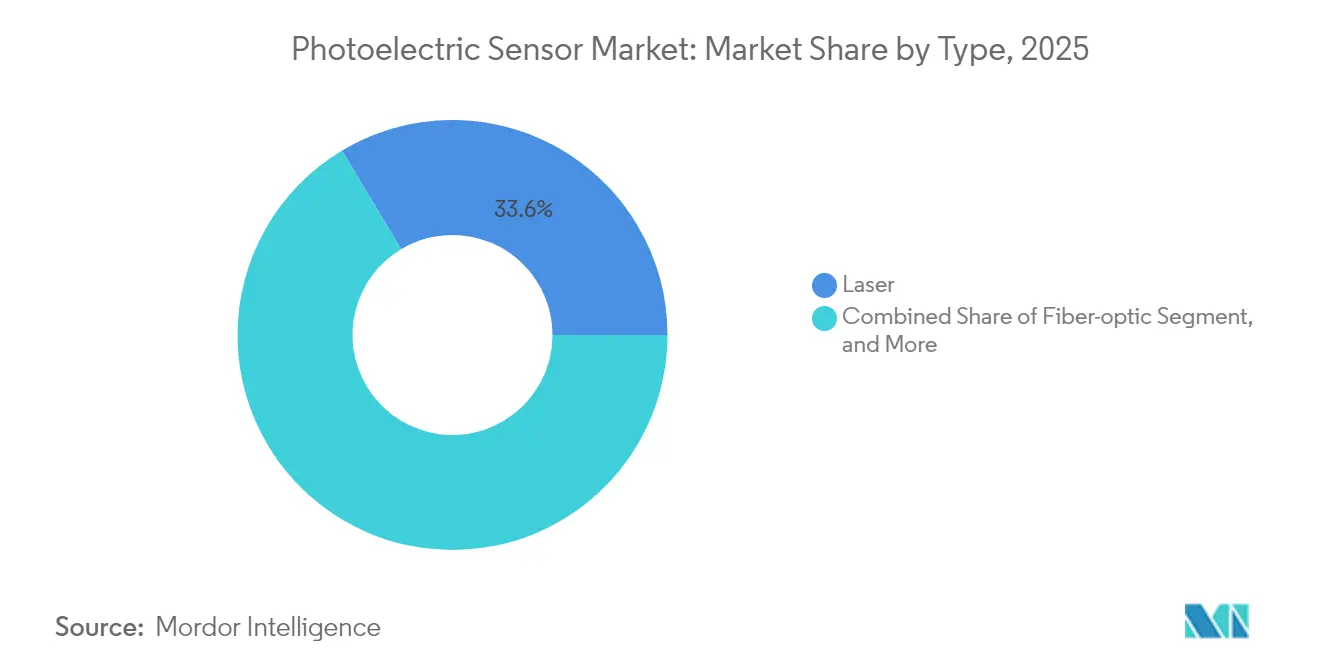
- Par catégorie de produit, les capteurs laser détenaient une part de marché des capteurs photoélectriques de 33,58% en 2025, tandis que les capteurs à suppression d'arrière-plan devraient progresser à un CAGR de 10,05% de 2026 à 2031.
- Par technologie de détection, les solutions à faisceau traversant représentaient 40,62% de la taille du marché des capteurs photoélectriques en 2025, tandis que la suppression d'arrière-plan mènera la croissance.
- Par style de boîtier, les unités cylindriques captaient 44,32% de la part du marché des capteurs photoélectriques en 2025, tandis que les dispositifs à montage sur circuit imprimé devraient se développer à un CAGR de 10,62% jusqu'en 2031.
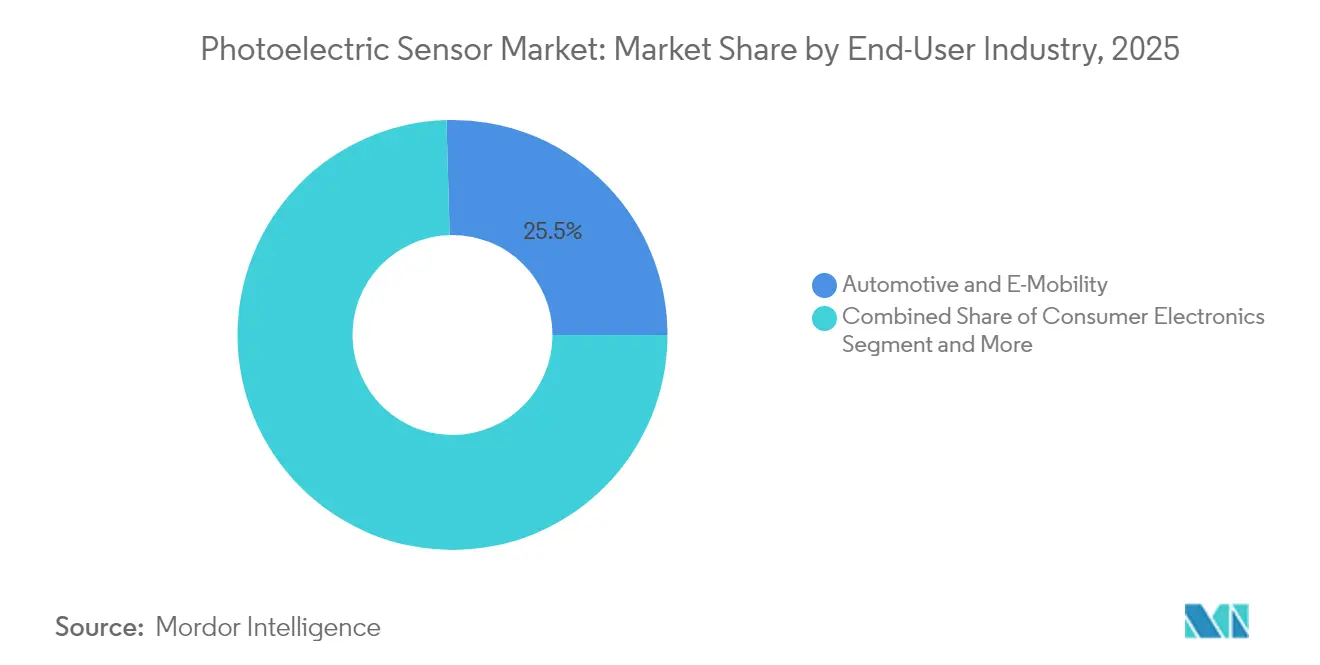
- Par secteur d'activité utilisateur final, l'automobile et l'e-mobilité représentaient 25,45% de la taille du marché des capteurs photoélectriques en 2025 ; les produits pharmaceutiques et les dispositifs médicaux connaîtront la croissance la plus rapide avec un CAGR de 11,88% jusqu'en 2031.
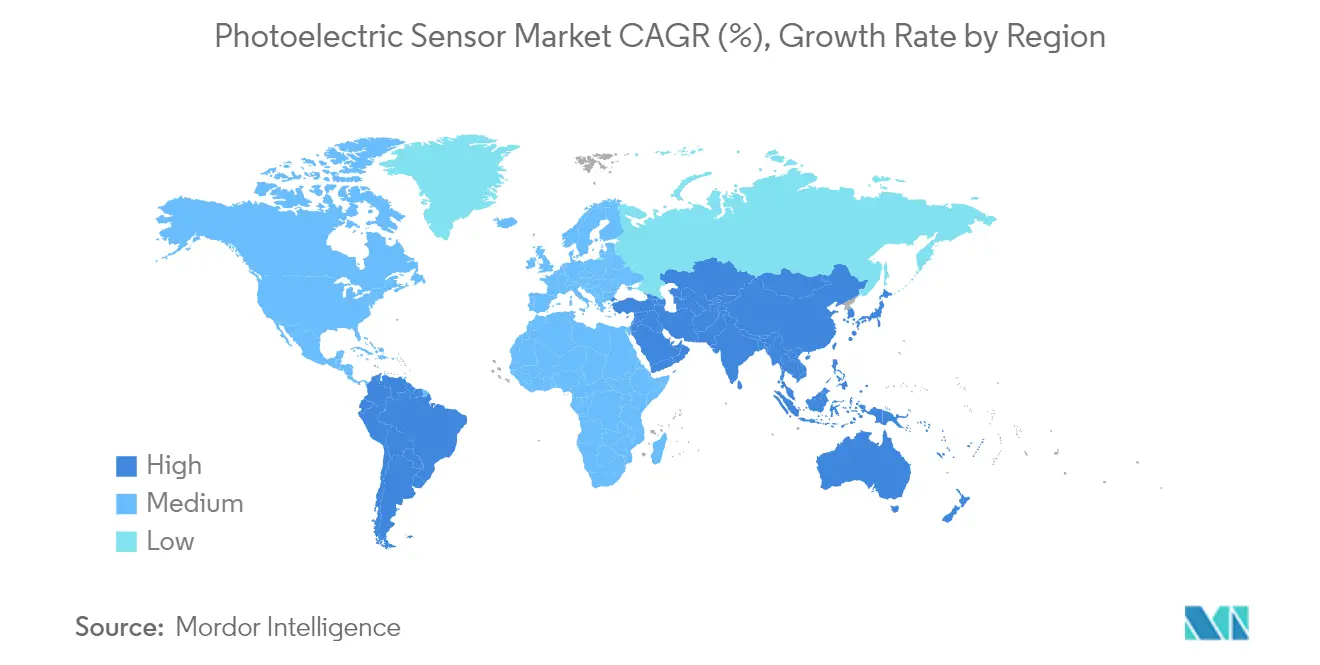
- Par géographie, l'Asie-Pacifique était en tête avec une part de revenus de 47,40% en 2025, tandis que le Moyen-Orient devrait enregistrer un CAGR de 13,12% pour 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement accéléré des lignes de production de l'Industrie 4.0 | 1.80% | Mondial, avec l'Asie-Pacifique et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Programmes de crédits d'impôt gouvernementaux pour la modernisation des usines intelligentes | 1.20% | Amérique du Nord et Union Européenne, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Baisse du prix moyen de vente des émetteurs laser rouge haute puissance | 0.90% | Pôles de fabrication mondiaux | Long terme (≥ 4 ans) |
| Virage rapide vers les lignes d'emballage zéro défaut dans l'agroalimentaire | 1.10% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Nouvelles normes de capteurs photoélectriques homologués pour la sécurité IEC 61496-5 | 0.70% | Mondial, régions à conformité obligatoire en premier | Court terme (≤ 2 ans) |
| Auto-calibration assistée par l'IA réduisant la main-d'œuvre de maintenance | 1.00% | Économies de fabrication avancées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement accéléré des lignes de production de l'Industrie 4.0
Les usines tissent des réseaux denses de capteurs intelligents qui alimentent en données en temps réel des contrôleurs en périphérie et des plateformes cloud, permettant des routines de maintenance prédictive qui réduisent les temps d'arrêt imprévus jusqu'à 30%. Les capteurs photoélectriques fournissent une rétroaction positionnelle haute fréquence aux bras robotiques et aux systèmes de convoyage, permettant un contrôle adaptatif qui limite les déchets et la consommation d'énergie. Le protocole IO-Link est devenu une interface numérique de fait, permettant de transmettre les paramètres de diagnostic directement dans les tableaux de bord ERP. Les installateurs de lignes en Asie-Pacifique rapportent des périodes de retour sur investissement inférieures à 18 mois pour les mises à niveau de capteurs, car une disponibilité accrue compense les coûts initiaux du matériel. La disponibilité croissante des dispositifs photoélectriques « plug-and-produce » réduit encore l'effort de mise en service, aidant les petites et moyennes entreprises manufacturières à adopter l'automatisation industrielle.
Programmes de crédits d'impôt gouvernementaux pour la modernisation des usines intelligentes
Les États-Unis continuent d'élargir les crédits fédéraux de R&D et autorisent l'amortissement accéléré des équipements d'automatisation dans le cadre de la Section 179D. Des mesures de relance similaires dans l'Union Européenne canalisent jusqu'à 20% des dépenses de projet sous forme de remboursements en espèces lorsque les entreprises ajoutent des capteurs homologués pour la sécurité et économes en énergie. Le programme « Fusion 2040 » financé par le BMBF en Allemagne a réservé 650 millions EUR pour soutenir les plateformes de capteurs intégrés destinées à la fabrication avancée. Les autorités locales en Corée du Sud et à Singapour suivent cet exemple avec des dispositifs de subventions qui remboursent la formation des employés liée à la transformation numérique. Ces incitations font avancer les décisions d'achat et soutiennent les modernisations multiligne qui auraient autrement pu être différées.
Baisse du prix moyen de vente des émetteurs laser rouge haute puissance
Les récentes avancées dans la technologie des nano-arêtes en arséniure de gallium permettent aux diodes à 780 nm d'atteindre une efficacité de conversion mur-prise de 71%, faisant baisser les prix unitaires de plus de 15% en deux ans. Les fabricants fabriquent désormais des sources lumineuses III-V directement sur des plaquettes de silicium de 300 mm, débloquant des économies d'échelle similaires à celles des semi-conducteurs. La passivation au plasma d'hydrogène améliore également le rendement de pente des diodes laser bleues, élargissant les limites d'application aux cibles opaques et réfléchissantes. À mesure que les coûts des dispositifs diminuent, les capteurs photoélectriques à base de laser entrent dans les plateformes courantes d'emballage, de logistique et de robots mobiles, ouvrant des segments de marché adressables qui appartenaient auparavant exclusivement aux unités infrarouges.
Virage rapide vers les lignes d'emballage zéro défaut dans l'agroalimentaire
Les transformateurs alimentaires mettent en œuvre des régimes d'inspection à 100% pour se conformer aux codes de sécurité mondiaux. Les réseaux photoélectriques à grande vitesse inspectent les bouchons et les joints de bouteilles à des cadences dépassant 3 000 unités par minute, enregistrant les données dimensionnelles pour chaque lot de référence. Les extensions hyperspectrales valident la composition chimique, éliminant les événements de contamination qui déclenchaient auparavant des rappels coûteux. Les classificateurs d'apprentissage automatique résidant en périphérie réajustent les seuils lumineux à la volée, préservant la fiabilité de la détection lors des changements de série et en cas de fluctuations de l'éclairage ambiant. La réduction des déchets qui en résulte améliore les marges et soutient les objectifs de développement durable des entreprises, renforçant l'argument commercial en faveur de déploiements étendus de capteurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des caméras 3D à temps de vol à faible coût pour le prélèvement à courte portée | -0.80% | Mondial, concentré dans la logistique et le commerce électronique | Moyen terme (2-4 ans) |
| Taux de remplacement élevé dans les environnements de lavage à grande eau | -0.50% | Régions de transformation alimentaire et pharmaceutique | Court terme (≤ 2 ans) |
| Volatilité des prix au comptant de l'arséniure de gallium | -0.60% | Chaînes d'approvisionnement mondiales en semi-conducteurs | Court terme (≤ 2 ans) |
| Protocoles d'interface OEM fragmentés | -0.40% | Mondial, affectant l'intégration de systèmes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des caméras 3D à temps de vol à faible coût pour le prélèvement à courte portée
Les réseaux à temps de vol tels que le Hydra3D 832 × 600 pixels de Teledyne offrent désormais une précision de profondeur infra-millimétrique et fonctionnent à 416 images par seconde, permettant aux cellules robotiques d'identifier des charges irrégulières dans des bacs en vrac. Leur prix en baisse réduit l'écart avec les capteurs photoélectriques haut de gamme dans les opérations logistiques et d'entreposage. La capacité à percevoir des nuages de points complets donne aux intégrateurs la liberté de réduire le nombre de capteurs. Néanmoins, les capteurs photoélectriques restent en avance pour la détection rapide passe/non-passe sur les convoyeurs, limitant le risque de déplacement aux cas d'utilisation spécifiques de la vision 3D.
Volatilité des prix au comptant de l'arséniure de gallium
La Chine raffine environ 98% du gallium mondial, la matière première principale pour de nombreuses diodes laser. Les contrôles à l'exportation introduits en 2024 ont fait monter les prix au comptant de 150% en six mois. L'Institut d'études géologiques des États-Unis projette qu'une perturbation de l'approvisionnement de 30% amputerait le PIB américain de 602 milliards USD. Les fabricants de capteurs sécurisent désormais des contrats pluriannuels, augmentent la teneur en matériaux recyclés ou explorent des matériaux émetteurs alternatifs tels que les puits quantiques GaAsP. Bien que les efforts d'atténuation progressent, la volatilité des matériaux continue d'accroître le risque sur le coût des matières premières et ralentit les réductions de prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
dominance du laser tirée par les exigences de précisionLes capteurs photoélectriques laser commandaient une part de marché des capteurs photoélectriques de 33,58% en 2025, reflétant leur précision inégalée et leurs longues plages de détection. Le segment devrait enregistrer un CAGR de 8,95%, portant la taille du marché des capteurs photoélectriques laser pour ce segment à 1,13 milliard USD d'ici 2031. L'érosion des prix des puces laser rouge haute puissance rend ces dispositifs viables même dans les cellules de production sensibles aux coûts. Les lignes de groupe motopropulseur automobile déploient des unités laser CMOS autonomes avec une distance de détection de 500 mm pour confirmer la mise en place des roues dentées. Les variantes à fibre optique s'imposent dans les cabines de soudage où le bruit électromagnétique menace l'électronique conventionnelle. La prolifération des modèles compatibles IO-Link signifie que les opérateurs de ligne collectent en temps réel la puissance du signal et les alarmes de contamination pour les programmes de nettoyage prédictif. Les innovations parallèles en lumière structurée offrent une couverture à faisceaux multiples qui améliore la détection à travers la poussière, réduisant les faux déclenchements.
Les capteurs rétroréfléchissants en réseau émergents combinent une installation facile avec une large portée de faisceau, utiles dans les machines de formation de cartons et les palettiseurs. La miniaturisation progresse chaque trimestre à mesure que les émetteurs nano-arêtes en arséniure de gallium réduisent les boîtiers optiques et diminuent les charges thermiques. Les fournisseurs introduisent des boîtiers en acier inoxydable IP69K qui résistent aux cycles de lavage caustique dans les salles de remplissage de produits laitiers. Combinées, ces avancées soutiennent un fort élan et maintiennent la catégorie laser au cœur du marché des capteurs photoélectriques.


Par technologie de détection :
la suppression d'arrière-plan gagne en dynamismeLes dispositifs à faisceau traversant détenaient 40,62% des revenus en 2025, formant l'épine dorsale des lignes de presse à grande vitesse et des opérations de mise en conserve. Ils restent privilégiés lorsqu'un montage ouvert est possible et que la fiabilité totale est primordiale. Les capteurs à suppression d'arrière-plan surpasseront leurs concurrents avec un CAGR de 10,05%, faisant passer leur taille de marché des capteurs photoélectriques de 548 millions USD en 2026 à 885 millions USD d'ici 2031. Leur conception optique isole la cible dans une fenêtre de distance étroite, empêchant les faux positifs provenant des convoyeurs ou des enceintes. Les intégrateurs en robotique spécifient ces capteurs sur les véhicules à guidage automatique pour une précision d'accostage dans ±1 mm. Les versions rétroréfléchissantes prennent en charge les convoyeurs à espace restreint qui ne permettent qu'un montage unilatéral, conservant leur simplicité d'installation.
La R&D en cours se concentre sur les seuils adaptatifs pilotés par ASIC qui permettent aux unités à suppression d'arrière-plan d'apprendre les finitions de surface et de compenser la dérive de la lumière ambiante. Les canaux IO-Link exposent les paramètres d'hystérésis au API, permettant aux ingénieurs de commande d'affiner les courbes de détection sans ajustements manuels de potentiomètre. Les capteurs diffus survivent là où la lumière ambiante est stable, servant les équipementiers d'emballage orientés vers les coûts qui intègrent des capteurs dans des machines d'entrée de gamme. Dans toutes les technologies de détection, les algorithmes d'intelligence artificielle élaguent de plus en plus les faux signaux et signalent l'accumulation de contaminants, améliorant la fiabilité des systèmes dans les environnements poussiéreux à grande vitesse.
Par secteur d'activité utilisateur final :
les produits pharmaceutiques mènent la trajectoire de croissanceLa fabrication automobile et d'e-mobilité contrôlait 25,45% de la taille du marché des capteurs photoélectriques en 2025, portée par un suivi rigoureux des tolérances et des volumes croissants de véhicules électriques. Plus de 450 capteurs équipent une seule ligne d'assemblage de blocs-batteries pour vérifier l'orientation et la présence des cellules. Les produits pharmaceutiques et les dispositifs médicaux enregistreront un CAGR de 11,88%, reflétant des mandats d'inspection rigoureux dans le cadre des BPF et du Titre 21 de la FDA. Les systèmes d'inspection par vision tirant parti des capteurs à suppression d'arrière-plan comptent jusqu'à 3 000 comprimés par minute tout en enregistrant les codes de sérialisation. Les usines agroalimentaires continuent d'exiger des dispositifs IP69K résistant aux lavages caustiques à l'hydroxyde de sodium. Les fournisseurs d'électronique grand public emploient des mini-capteurs sur circuit imprimé pour confirmer l'insertion de lentilles de caméra avec une précision infra-millimétrique.
L'essor pharmaceutique est amplifié par un basculement mondial vers la fabrication continue, où une production zéro défaut est obligatoire. Les capteurs photoélectriques multi-spectre authentifient l'épaisseur du revêtement des comprimés, une tâche qui nécessitait auparavant un échantillonnage par lots. Les superpositions hyperspectrales vérifient la distribution des principes actifs, s'alignant sur les stratégies de test de libération en temps réel. Ces cas d'utilisation ajoutent de l'élan et des revenus, faisant du secteur de la santé le principal moteur de la croissance incrémentale du marché des capteurs photoélectriques.
Par style de boîtier/montage :
la miniaturisation stimule la croissance du montage sur circuit impriméLes corps cylindriques M8–M30 détenaient 44,32% du marché des capteurs photoélectriques en 2025, car leurs fûts filetés simplifient l'installation en modernisation dans les supports existants. Les capteurs miniatures à montage sur circuit imprimé se développeront à un CAGR de 10,62%, reflétant une demande accélérée des lignes d'assemblage électronique compactes et des fabricants de robots mobiles. Les équipes d'intégration apprécient les petits encombrants qui se dissimulent dans les mâchoires de préhension ou les têtes de prise et de dépose, libérant l'espace extérieur pour les caméras de vision et les câbles. Les boîtiers rectangulaires restent populaires là où les gabarits d'alignement mécanique se verrouillent sur des faces carrées, comme sur les lignes de mise en bouteille. Les formats à fente et à fourche détectent les étiquettes et les bords de textile à grande cadence.
Les avancées en science des matériaux apportent de nouveaux plastiques homologués IP69K qui résistent aux lavages aux détergents chimiques dans la transformation de la viande. Les boîtiers en acier inoxydable reçoivent désormais des inserts de fenêtre en PEEK qui résistent aux rayures tout en respectant les règles de la FDA. Les connecteurs M12 à déconnexion rapide réduisent les temps de remplacement et améliorent la disponibilité. La disponibilité d'adaptateurs de montage uniformes permet l'interchangeabilité des dispositifs entre les marques, réduisant les heures d'ingénierie lors des mises à niveau de lignes. Tous ces facteurs combinés consolident de solides perspectives de croissance pour les catégories de boîtiers compacts et robustes dans le marché des capteurs photoélectriques.
Analyse géographique
Marché des Capteurs Photoélectriques en Asie-Pacifique
L'Asie-Pacifique a contrôlé 47,40% des revenus en 2025, la Chine, le Japon et la Corée du Sud ayant massivement investi dans les usines intelligentes. Les incitations gouvernementales, notamment le programme chinois « Made in China 2025 », remboursent jusqu'à 50% des dépenses en capital sur les équipements intelligents, accélérant l'adoption des capteurs. Les fabricants nationaux de robots intègrent la détection photoélectrique dans les modules de prise et de dépose pour l'assemblage de smartphones. Les constructeurs japonais de machines de précision s'appuient sur des modèles laser haut de gamme capables de discerner des bords à l'échelle du micron sur des plaquettes de semi-conducteurs.
Marché des Capteurs Photoélectriques au Moyen-Orient
Le Moyen-Orient connaîtra la croissance la plus rapide avec un CAGR de 13,12%. La Vision 2030 de l'Arabie Saoudite soutient de nouveaux complexes de traitement des métaux et de chimie qui intègrent la connectivité Industrie 4.0 dès leur conception. Le hub de 13 000 m² d'Emerson à Dammam fabrique désormais des systèmes de contrôle avec une instrumentation de mesure intégrée, incluant des capteurs photoélectriques. Les projets pilotes de villes intelligentes des Émirats Arabes Unis déploient des capteurs rétro-réfléchissants homologués pour l'extérieur afin d'automatiser le guidage de stationnement et les goulottes de gestion des déchets, ouvrant ainsi de nouveaux canaux de revenus non industriels.
Marché des Capteurs Photoélectriques dans les Amériques, en Europe et en Afrique
L'Amérique du Nord et l'Europe enregistrent des gains réguliers, portés par la relocalisation des chaînes d'approvisionnement critiques et les obligations en matière de développement durable. Les transformateurs alimentaires américains renforcent l'inspection en ligne pour se conformer aux réglementations FSMA. Les équipementiers automobiles allemands adoptent la maintenance prédictive sur les lignes d'assemblage, en intégrant des capteurs IO-Link qui transmettent des diagnostics vers les plateformes MES. L'Amérique du Sud et l'Afrique restent des marchés naissants, mais la hausse des salaires industriels pousse les entreprises à installer une automatisation de base, offrant un potentiel à long terme pour les capteurs diffus compétitifs en termes de coûts.

Paysage réglementaire
Les exigences en matière de sécurité et de conformité des machines continuent de façonner la conception et la certification des capteurs photoélectriques, en particulier pour les dispositifs de protection opto-électroniques à sécurité certifiée déployés sur les lignes automatisées. La norme IEC 60947-5-2:2019 demeure une base de référence pour les détecteurs de proximité, incluant des exigences relatives à la construction, à la CEM et aux conditions environnementales, tandis que les mises à jour de la norme IEC 61496 renforcent le cadre applicable aux équipements de protection électrosensibles, y compris la norme EN IEC 61496-3:2025 pour les dispositifs de protection opto-électroniques actifs sensibles à la réflexion diffuse.
Dans l'Union européenne, le règlement (UE) 2023/1230 relatif aux machines établit une voie de conformité plus explicite pour les équipements d'automatisation connectés et pilotés par logiciel, incluant la fiabilité des systèmes de contrôle et l'intégrité logicielle, avec application obligatoire à partir de janvier 2027. Parallèlement, les discussions de mai 2026 autour d'une approche « EU Digital Omnibus » concernant l'IA dans les machines mettent en lumière des travaux réglementaires en cours visant à réduire les charges de conformité redondantes en mettant l'accent sur les règles de sécurité sectorielles pour les machines à haut risque intégrant de l'IA, renforçant ainsi la demande en matière de traçabilité, d'évaluation des risques et de pratiques de cybersécurité dans les piles de détection et de contrôle industrielles.
Analyse de la chaîne de valeur
La chaîne de valeur des capteurs photoélectriques commence par des intrants amont tels que les matériaux émetteurs III-V (y compris les diodes laser à base d'arséniure de gallium), les photodiodes, les CMOS/ASIC et les composants optiques de précision (lentilles, fenêtres, réflecteurs). Elle comprend également les boîtiers et connecteurs (plastiques à indice de protection IP, acier inoxydable, fûts M8-M30, interconnexions M12), ainsi que le firmware et les logiciels de diagnostic et de communication industrielle. Les acteurs intermédiaires incluent les fabricants OEM de capteurs qui intègrent l'optique, l'électronique et les algorithmes embarqués, ainsi que les sous-traitants et les opérations régionales d'assemblage et de test qui calibrent les performances, scellent les boîtiers et valident la conformité CEM et sécurité avant expédition.
En aval, les capteurs sont distribués via les circuits de l'automatisation industrielle, les distributeurs de matériel électrique et les constructeurs de machines/OEM qui les intègrent dans des systèmes d'emballage, de manutention, de robotique et d'inspection destinés aux lignes automobiles, agroalimentaires et pharmaceutiques. Les couches d'intégration système et d'interopérabilité, notamment les correspondances IO-Link et Ethernet industriel vers les PLC/MES/SCADA, ajoutent de plus en plus de valeur grâce à la paramétrisation, la surveillance de l'état et la maintenance à distance. Côté composants, les feuilles de route des fournisseurs pour les dispositifs opto-électroniques miniaturisés continuent d'influencer les facteurs de forme, comme l'illustre l'annonce de Sharp Semiconductor Innovation Corporation en mai 2026 d'un photo-interrupteur réflectif ultra-compact (série GP2S800), dont la production en série est prévue pour l'automne 2026, signalant une innovation amont continue pour des nœuds de détection embarqués plus petits.
Paysage concurrentiel
Le paysage reste modérément concentré. Omron, Keyence, SICK et Banner Engineering détiennent collectivement près de 45% des revenus grâce à des portefeuilles larges et une forte couverture de réseau. Ces leaders pivotent vers des microprogrammes intégrant l'IA et des connexions cloud qui enrichissent les services après-vente. SICK et Endress+Hauser ont formé une coentreprise en 2024 pour fusionner la force des capteurs avec l'analyse des processus, créant un guichet unique pour les solutions de mesure du débit et du gaz. La nouvelle usine d'Omron en Caroline du Sud élargit son empreinte aux États-Unis et réduit les délais de livraison pour les variantes de capteurs personnalisés.
Les challengers de taille moyenne exploitent des niches dans la détection en environnements sévères et l'optique miniaturisée. Les lasers CW haute efficacité de Coherent approvisionnent de nombreuses start-ups qui commercialisent des têtes photoélectriques ultra-compactes. L'acquisition de Photoneo par Zebra en 2024 a injecté un savoir-faire en vision 3D, permettant des solutions intégrées qui rivalisent avec les caméras à temps de vol dans la logistique. La consolidation du marché se poursuit, les distributeurs tels que Graybar Canada absorbant des acteurs régionaux pour acquérir des talents en ingénierie d'application. La certification autour de l'IEC 61496-5 renforce les barrières à l'entrée, avantageant les entreprises disposant de laboratoires de sécurité internes.
Les acteurs émergents expérimentent des émetteurs sans gallium pour contourner les contraintes d'approvisionnement et se différencier sur les métriques de durabilité. Les partenariats avec des plateformes IIoT telles que Siemens MindSphere et PTC ThingWorx permettent aux fournisseurs de capteurs de monétiser les services de données. L'intensité concurrentielle devrait rester modérée, les pressions sur les prix étant compensées par des logiciels à valeur ajoutée et des offres de maintenance prédictive.
Leaders du secteur des capteurs photoélectriques
-
Omron
-
Keyence
-
Sick AG
-
Schneider Electric
-
Panasonic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs Photoélectriques
- Omron Corporation
- Keyence Corporation
- Sick AG
- Panasonic Holdings Corporation
- Rockwell Automation Inc.
- Schneider Electric SE
- Pepperl+Fuchs SE
- Banner Engineering Corp.
- Leuze electronic GmbH + Co. KG
- SensoPart Industrie-sensorik GmbH
- HTM Sensors Inc.
- Balluff GmbH
- Autonics Corporation
- IFM Electronic gmbh
- Datasensing S.p.A.
- Fargo Controls Inc.
- Baumer Holding AG
- Contrinex AG
- Eaton Corporation plc
- Wenglor Sensoric GmbH

Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à passer d'une détection binaire à des actifs connectés de surveillance d'état exposant des métadonnées de santé et de processus via des interfaces industrielles standard. Les fournisseurs utilisent l'IO-Link et des diagnostics plus riches pour positionner les capteurs photoélectriques plus profondément dans la convergence IT/OT, permettant aux équipes de maintenance d'agir sur la dégradation de la marge de signal, la dérive du temps de réponse et le nombre de commutations via des flux de travail MES/SCADA ou GMAO. Cette orientation correspond aux priorités de modernisation des usines intelligentes et à l'accent mis dans le rapport sur la réduction des temps d'arrêt imprévus et de la main-d'œuvre de maintenance grâce à l'auto-calibration et aux diagnostics numériques.
Les environnements d'exploitation difficiles et réglementés créent également des opportunités pour des boîtiers spécialement conçus et une connectivité adaptée à l'hygiène, en particulier dans les secteurs de l'agroalimentaire, des boissons et pharmaceutique, où les cycles de lavage et les obligations d'inspection augmentent les exigences de fiabilité. En 2026, RS Group a mis en avant des conceptions de capteurs à mesure de distance associant connectivité IO-Link, étanchéité IP69K et certifications orientées hygiène, répondant à la demande de détection robuste sur les lignes d'emballage et d'inspection à haut débit. Les fournisseurs de capteurs démontrent également des voies pour la détection rétro-réfléchissante connectée dans les piles d'analytique et de maintenance des usines, renforçant la demande de capteurs photoélectriques pouvant être gérés comme des sources de données plutôt que comme de simples entrées discrètes d'automates.
Recent Industry Developments in Marché des Capteurs Photoélectriques
- Mars 2026 : OMRON a lancé le module de détection B5T-007003 Human Vision Component (B5T HVC-P2) adapté aux environnements de salle blanche, utilisant un firmware spécialisé pour détecter les travailleurs portant des vêtements de protection. Ce lancement élargit l'applicabilité de la détection photoélectrique et optique dans l'automatisation des salles blanches, où les faux négatifs peuvent perturber la sécurité et le débit. Il reflète également la tendance du marché à intégrer une intelligence spécifique à l'application au niveau du capteur/module pour un fonctionnement en périphérie.
- Décembre 2025 : SICK a introduit la série de capteurs photoélectriques W12 LED NextGen avec accès IO-Link aux données de processus en temps réel et la technologie TwinEye conçue pour les cibles difficiles telles que les surfaces réfléchissantes ou perforées. Ce lancement renforce la détection connectée en tant que fonctionnalité standard des plateformes photoélectriques grand public plutôt qu'une option haut de gamme. Il favorise la maintenance prédictive et une mise en service plus rapide sur les lignes d'emballage et de manutention à grande vitesse.
- Avril 2024 : KEYENCE a lancé la série de capteurs de vision IV4 avec des outils d'IA intégrés tels que AI Identify, AI OCR et AI Count, conçus pour des cas d'usage d'inspection à haut débit. Cela accroît la pression concurrentielle sur les installations photoélectriques conventionnelles dans les applications pouvant regrouper plusieurs contrôles au sein d'un seul capteur intelligent. Cela accélère également les attentes en matière d'analytique embarquée et de configuration simplifiée dans les architectures de détection et d'inspection en usine.


Marché des Capteurs Photoélectriques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les capteurs photoélectriques qui utilisent un émetteur de lumière et un récepteur pour détecter un objet, sa présence ou son absence, ou une distance, puis convertissent cette information en une sortie électrique destinée au contrôle et à la surveillance.
Exclusions de périmètre : nous excluons les caméras de vision industrielle, les composants d'éclairage seuls et les capteurs optiques non liés qui n'effectuent pas de détection photoélectrique d'objets.
Aperçu de la segmentation
- Par type
- Laser
- Fibre optique
- LED/Infrarouge
- Réseau rétroréfléchissant
- Par technologie de détection
- À faisceau traversant
- Rétroréfléchissant
- Diffus
- À suppression d'arrière-plan
- Par style de boîtier/montage
- Cylindrique (M8-M30)
- Rectangulaire/Cubique
- À fente/fourche
- Miniature à montage sur circuit imprimé
- Par secteur d'activité utilisateur final
- Électronique grand public
- Automobile et e-mobilité
- Agroalimentaire
- Équipementiers de machines d'emballage
- Produits pharmaceutiques et dispositifs médicaux
- Bâtiment et infrastructure intelligente
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'alignement du périmètre produit et des principaux moteurs de la demande, afin que le modèle reste ancré dans les lieux où les capteurs photoélectriques sont réellement déployés. Nous nous sommes appuyés sur des sources publiques telles que les séries du US Census Bureau et du Bureau of Labor Statistics pour les signaux manufacturiers, les indicateurs de production industrielle de la Banque mondiale et de l'OCDE, ainsi que les flux commerciaux d'UN Comtrade pour les catégories pertinentes de capteurs et d'électronique.
Pour ancrer les hypothèses, nous avons également examiné des normes et références de sécurité (y compris les notes relatives aux capteurs de sécurité liées à la CEI le cas échéant), des revues à comité de lecture sur la détection industrielle et l'adoption de l'automatisation, ainsi que des publications d'associations professionnelles traitant des tendances en automatisation d'usine et machines d'emballage. Les rapports annuels d'entreprises, les présentations investisseurs et une couverture presse fiable ont été utilisés pour recouper l'expansion de capacité, l'intensité des canaux et l'orientation de la demande régionale. Dans certains cas, des abonnements payants pour les données financières d'entreprises et les bases de données de brevets ont été utilisés pour confirmer l'exposition des fournisseurs et les évolutions technologiques. Ces exemples sont purement illustratifs, et les sources documentaires citées ne sont pas exhaustives, car plusieurs autres documents publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la manière dont les unités circulent entre les OEM, les distributeurs et les intégrateurs de systèmes, ainsi que sur l'évolution des prix selon le mode de détection, l'indice de protection et les fonctionnalités de sécurité requises. Nous avons échangé avec des fabricants, des fournisseurs de solutions d'automatisation et de grands utilisateurs finaux dans les régions APAC, EMEA et Amériques, ce qui a permis de combler les lacunes concernant le mix des expéditions, les cycles de remplacement et ce qui est comptabilisé comme capteur photoélectrique par rapport à un composant optique proche.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 17 % | APAC : 47 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Petits acteurs : 19 % | Managers : 51 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a suivi une combinaison descendante et ascendante, où l'activité d'automatisation industrielle et les signaux de production manufacturière ont été utilisés pour reconstituer le vivier de demande pour les capteurs photoélectriques, puis les totaux ont été convertis en valeur à l'aide de fourchettes de prix typiques. Les résultats ont été corroborés par des approximations ascendantes sélectives, incluant des vérifications de l'exposition des fournisseurs, des données de distributeurs sur les mouvements d'unités, ainsi que des prix de vente moyens échantillonnés multipliés par des volumes d'unités estimés, avec des ajustements en cas d'écarts.
Les principaux intrants comprenaient les tendances de production industrielle et de production de machines, la dynamique de modernisation vers l'automatisation et l'usine intelligente, la répartition des modes de détection utilisés dans les usines (barrage, rétro-réflectif et diffus), les cycles de remplacement typiques dans les environnements poussiéreux ou de lavage, et la diffusion des cas d'usage liés à la sécurité le cas échéant. La tarification a été traitée en suivant l'évolution du mix produit vers les émetteurs laser ou les conceptions à protection renforcée, ce qui peut relever le prix de vente moyen même lorsque la croissance en unités est stable. Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une vue de régression multivariée, où les perspectives de production manufacturière et les attentes de dépenses d'investissement en automatisation constituaient les principaux repères, et les retours d'entretiens ont permis de conserver une pente réaliste. Lorsque les répartitions par pays étaient limitées, nous avons utilisé des indicateurs proxy comme les exportations de machines et la valeur ajoutée manufacturière pour répartir la demande, puis nous avons réconcilié le tout avec le total mondial.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs contrôles, en commençant par la cohérence des devises et des unités, suivie de vérifications d'écarts par rapport à des signaux indépendants tels que la production manufacturière, l'orientation des échanges commerciaux et le ton des investissements en automatisation. Lorsqu'une région présentait un pic inhabituel, les hypothèses étaient réexaminées, les intrants documentaires étaient revérifiés, et des entretiens de suivi étaient réalisés si la tarification ou le mix semblait avoir évolué.
Avant validation finale, le modèle est révisé par étapes afin que les moteurs, les totaux et l'économie unitaire implicite soient cohérents entre eux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de production ou de fortes variations de prix. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des capteurs photoélectriques selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal d'observer des valeurs de marché différentes pour les capteurs photoélectriques, car chaque éditeur fait des choix différents quant aux produits inclus, à l'année considérée comme point de départ, et à la manière dont la tarification et le mix produit sont projetés dans les prévisions.
L'écart principal provient généralement du fait que les capteurs photoélectriques à sécurité certifiée liés à l'automatisation industrielle soient ou non séparés des totaux plus larges de la détection optique, ainsi que de la manière dont le prix de vente moyen est actualisé pour tenir compte du passage aux conceptions laser et à protection renforcée, ce qui est explicitement modélisé et actualisé chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,16 milliards USD (2026) | |
| Éditeur de recherche mondial A | 2,06 milliards USD (2024) | Utilise une année de base antérieure et peut projeter la tarification avec une progression plus plate, ce qui peut manquer l'effet de mix sur le prix de vente moyen lorsque les produits laser ou à protection renforcée gagnent des parts. |
| Éditeur professionnel B | 2,30 milliards USD (2025) | Part d'une valeur d'année de base plus élevée et applique une fenêtre de prévision plus longue, et peut également différer quant à l'inclusion des produits photoélectriques liés à la sécurité dans des catégories de détection adjacentes. |
En examinant les trois chiffres, les différences s'expliquent une fois que l'année de base, le périmètre produit inclus et la manière dont le prix de vente moyen est actualisé pour le mix produit sont clarifiés. Notre méthode reste ancrée dans l'activité manufacturière et les signaux d'automatisation, puis elle est vérifiée par rapport aux retours des fournisseurs et des canaux, afin que le chiffre puisse être reproduit et mis à jour de manière cohérente.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des capteurs photoélectriques ?
Le marché des capteurs photoélectriques s'élevait à 2,16 milliards USD en 2026 et devrait atteindre 3,05 milliards USD d'ici 2031.
Quelle région domine les revenus sur le marché des capteurs photoélectriques ?
L'Asie-Pacifique était en tête avec une part de revenus de 47,40% en 2025 grâce à une automatisation industrielle étendue en Chine, au Japon et en Corée du Sud.
Quelle technologie de détection connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les capteurs à suppression d'arrière-plan afficheront un CAGR de 10,05% entre 2026 et 2031, dépassant les autres méthodes de détection.
Pourquoi les capteurs photoélectriques laser gagnent-ils des parts de marché ?
La baisse des prix des émetteurs laser rouge haute puissance et la précision supérieure rendent les capteurs laser attractifs pour les applications automobiles, d'emballage et d'électronique.
Comment les incitations gouvernementales affectent-elles l'adoption ?
Les crédits d'impôt et les subventions aux États-Unis, dans l'Union Européenne et dans certaines parties de l'Asie-Pacifique réduisent les coûts initiaux pour les modernisations de l'Industrie 4.0, accélérant le déploiement des capteurs.
Quelle est la plus grande opportunité de croissance pour les utilisateurs finaux ?
Les fabricants de produits pharmaceutiques et de dispositifs médicaux développeront l'utilisation des capteurs à un CAGR de 11,88%, car des exigences d'inspection rigoureuses imposent une surveillance à 100% de la production.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

