
Taille et part du marché des moteurs de traction électrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.35 Milliards de dollars |
| Taille du Marché (2031) | 26.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.70 % |
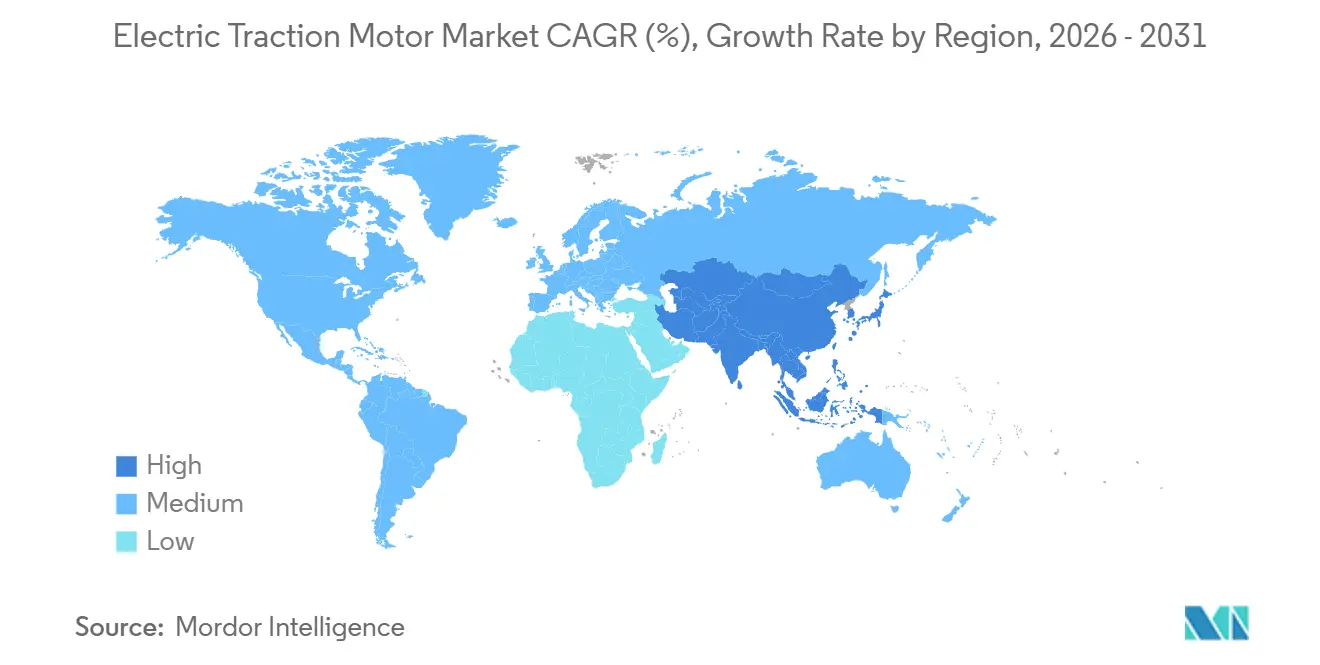
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
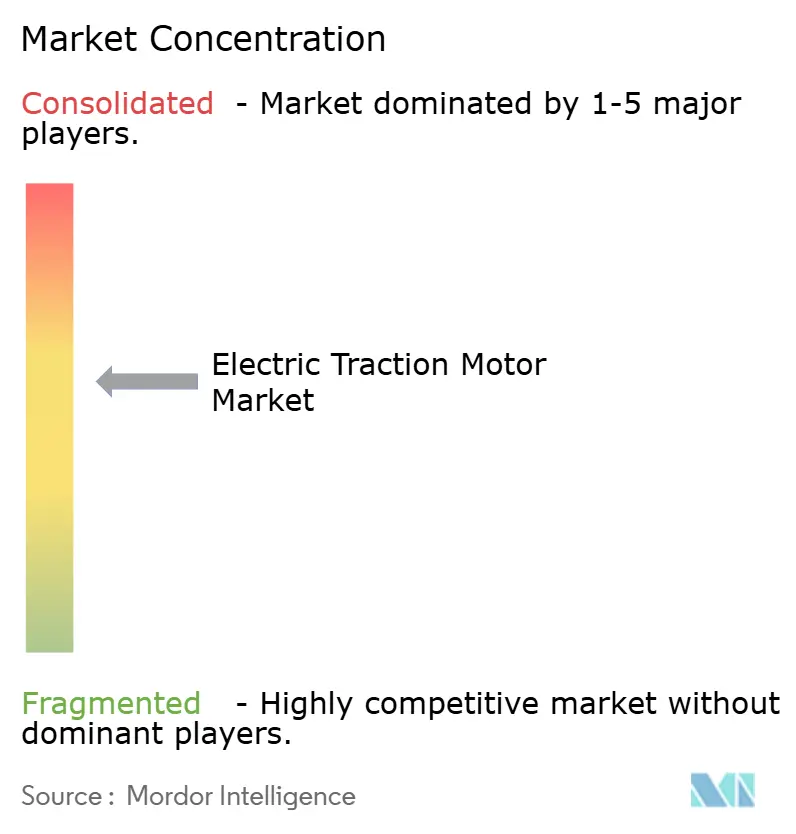
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs de traction électrique par Mordor Intelligence
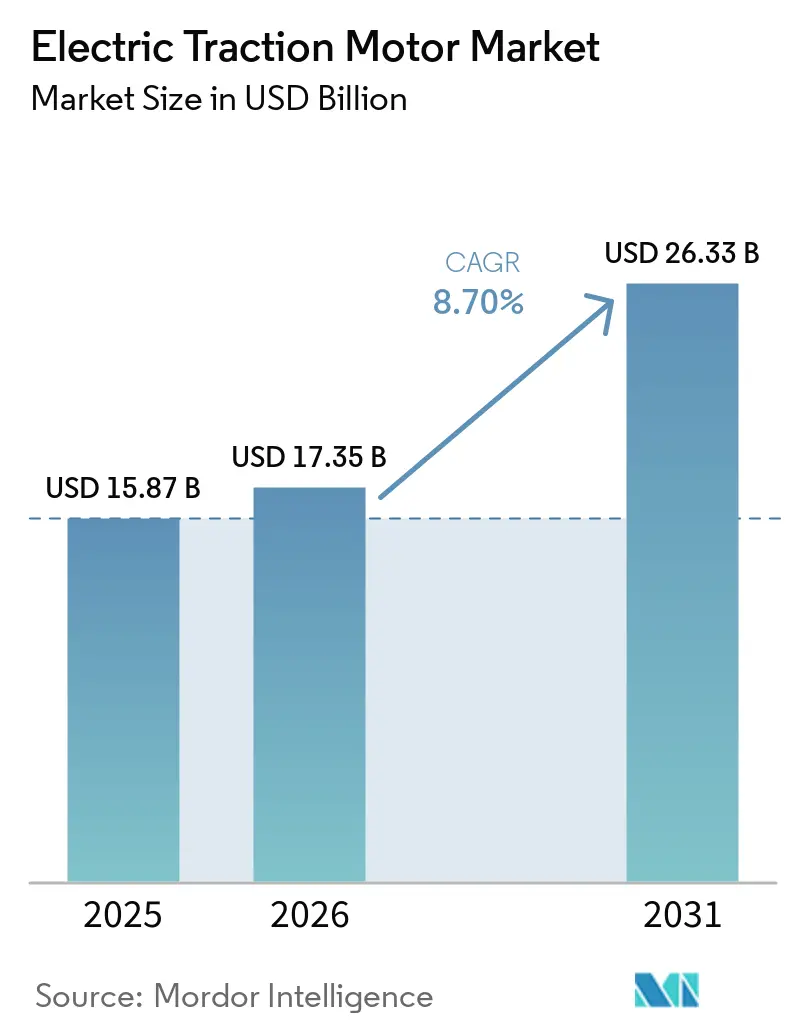
La taille du marché des moteurs de traction électrique était évaluée à 15,87 milliards USD en 2025 et devrait croître de 17,35 milliards USD en 2026 pour atteindre 26,33 milliards USD d'ici 2031, à un CAGR de 8,70 % durant la période de prévision (2026-2031).
La trajectoire de croissance reflète les programmes rapides d'électrification ferroviaire en Asie-Pacifique, la diffusion des plateformes automobiles à 800 volts et l'adoption rapide des onduleurs à carbure de silicium qui permettent aux concepteurs de réduire la masse des moteurs en dessous de 70 kilogrammes sans perdre en densité de couple. La pression croissante sur les prix des aimants en terres rares s'est atténuée après l'ouverture de nouvelles capacités minières en Australie et aux États-Unis, tandis que les mandats de localisation dans l'Union européenne et en Inde continuent d'attirer de nouvelles usines à proximité des marchés finaux. La concurrence évolue à mesure que les constructeurs de véhicules haut de gamme internalisent la production d'essieux électriques, poussant les fournisseurs établis à se positionner sur des créneaux à plus haute puissance et orientés services. La gestion thermique au-delà de 400 kilowatts, les cycles d'approvisionnement ferroviaire irréguliers en Amérique du Sud et le déploiement lent du recyclage des terres rares en Europe restent des freins à court terme sur le marché des moteurs de traction électrique.
Principaux enseignements du rapport
- Par type, les moteurs à courant alternatif détenaient 65,3 % de la part de revenus en 2025, et celle-ci progresse à un CAGR de 12,1 % jusqu'en 2031.
- Par application, le ferroviaire a capturé 45,4 % de la taille du marché des moteurs de traction électrique en 2025, tandis que les véhicules électriques progressent à un CAGR de 15,8 % jusqu'en 2031.
- Par méthode de refroidissement, les unités refroidies par air étaient en tête avec 59,6 % de la taille du marché des moteurs de traction électrique en 2025 ; les systèmes refroidis par liquide enregistrent le CAGR projeté le plus élevé à 11,3 % jusqu'en 2031.
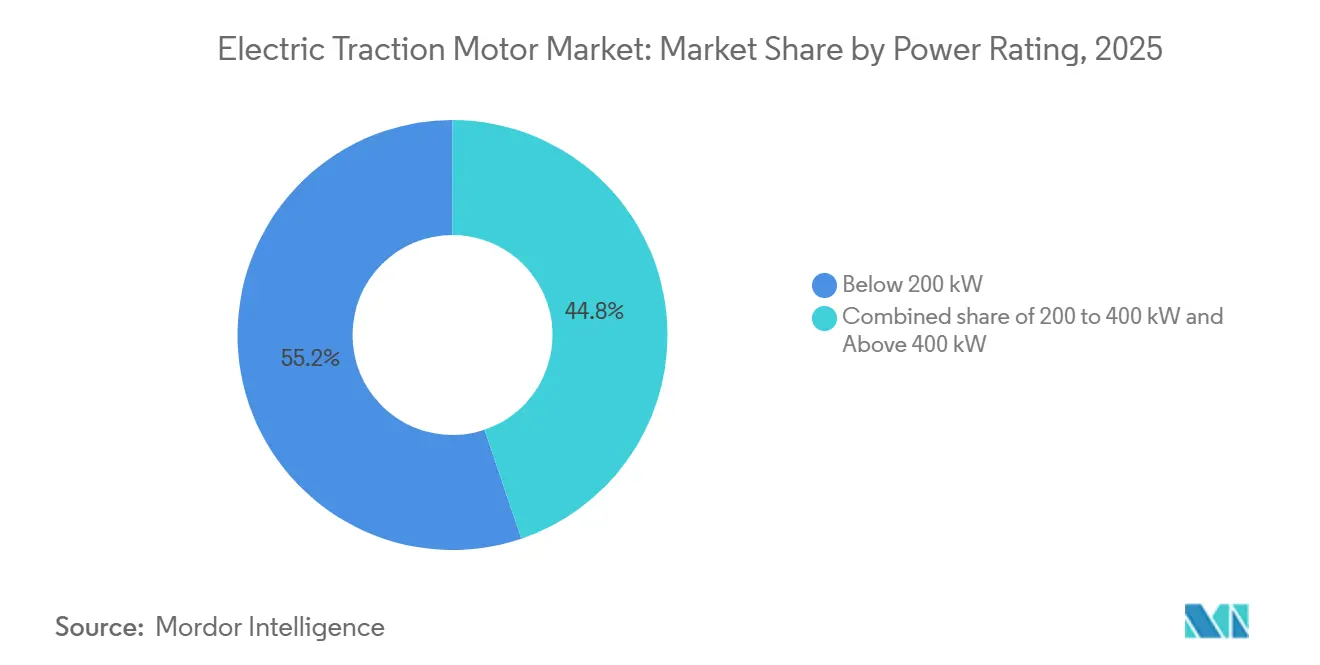
- Par puissance nominale, les moteurs de moins de 200 kilowatts représentaient 55,2 % de la taille du marché des moteurs de traction électrique en 2025, tandis que la tranche 200 kilowatts à 400 kilowatts devrait croître à un CAGR de 10,2 %.
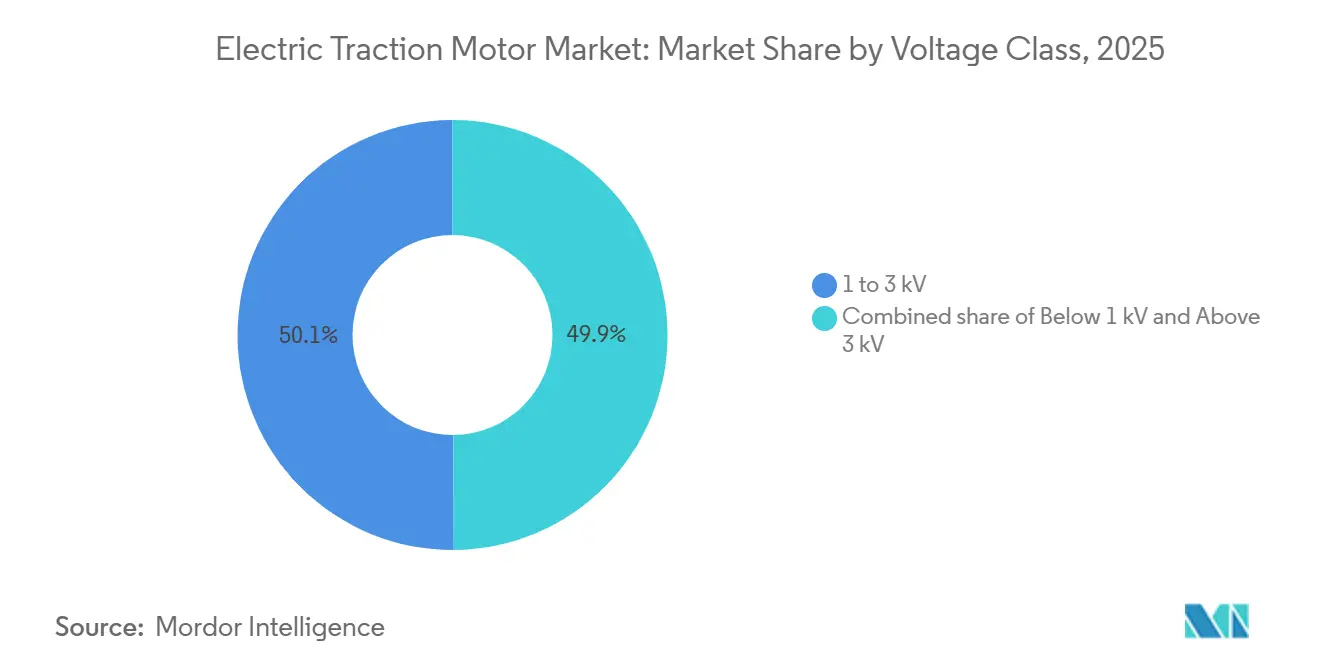
- Par classe de tension, le segment 1 kilovolt à 3 kilovolts commandait 50,1 % de la part en 2025 ; la classe inférieure à 1 kilovolt affiche la croissance la plus rapide à un CAGR de 10,4 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 49,5 % de la part du marché des moteurs de traction électrique en 2025 et devrait afficher un CAGR de 10,0 %, dépassant l'Europe et l'Amérique du Nord.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Essor des projets d'électrification ferroviaire à grande vitesse en Asie | 2.1% | Cœur Asie-Pacifique, retombées au Moyen-Orient | Moyen terme (2-4 ans) |
| Transition des équipementiers vers l'intégration en interne d'essieux électriques à 800 V dans les véhicules électriques haut de gamme | 1.8% | Mondial, porté par l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption des onduleurs à carbure de silicium (SiC) permettant des moteurs à haute fréquence de moins de 70 kg | 1.5% | Mondial | Court terme (≤ 2 ans) |
| Mandats de localisation soutenus par les gouvernements pour la fabrication de moteurs en Inde et mécanisme d'ajustement carbone aux frontières de l'UE | 1.3% | Inde, Union européenne | Moyen terme (2-4 ans) |
| Baisse rapide des prix des aimants NdFeB après la diversification de l'approvisionnement post-Chine | 1.2% | Mondial, premiers gains en Amérique du Nord et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des projets d'électrification ferroviaire à grande vitesse en Asie
Les gouvernements de Chine, d'Inde et d'Asie du Sud-Est accélèrent les corridors ferroviaires à grande vitesse pour réduire les émissions de l'aviation et désengorger les autoroutes. Le prototype CR450 de Chine a entamé des essais en 2025 à 400 kilomètres par heure en utilisant des moteurs à aimants permanents qui ajoutent 22 mégawatts de puissance continue par rapport à la plateforme CR400.[1]Railway Gazette International, "Le CR450 établit un nouveau référentiel dans les essais ferroviaires à grande vitesse," railwaygazette.com Le corridor Mumbai–Ahmedabad en Inde commande 24 rames équipées de moteurs de 305 kilowatts par essieu pour une livraison d'ici 2028. L'expansion du N700S au Japon utilise des onduleurs à carbure de silicium qui réduisent l'énergie de traction de 7 % par rapport aux systèmes existants. La Thaïlande, la Malaisie et l'Indonésie ont des appels d'offres ouverts qui récompensent les fournisseurs capables de localiser l'assemblage selon les règles IEC 60349.
Transition des équipementiers vers l'intégration en interne d'essieux électriques à 800 V dans les véhicules électriques haut de gamme
Les constructeurs automobiles haut de gamme adoptent la conception d'essieux électriques pour sécuriser le contrôle thermique, l'optimisation logicielle et les économies sur les nomenclatures. Le Gen6 eDrive de BMW a réduit la masse du système de 30 kilogrammes et porté l'efficacité à 93 % sur le cycle d'utilisation dans les modèles lancés en 2024.[2]BMW Group, "Présentation technique de la technologie Gen6 eDrive," bmwgroup.com La plateforme d'essieu électrique unifiée de Volkswagen, produite à Kassel et Salzgitter, vise une réduction des coûts de 15 % et pousse les mises à jour de calibration à distance sur plusieurs marques. Stellantis s'est engagé à investir 500 millions EUR pour produire des moteurs à 800 volts en France pour 1 million d'unités par an d'ici 2027.
Adoption des onduleurs à carbure de silicium pour les moteurs de moins de 70 kg
Les dispositifs à carbure de silicium commutent au-dessus de 20 kilohertz, permettant aux ingénieurs de réduire les noyaux magnétiques et les enroulements en cuivre. Les modules MOSFET 1 200 volts de Wolfspeed atteignent des rendements d'onduleur de 98,5 % à des températures de jonction allant jusqu'à 175 °C.[3]Wolfspeed, "Feuille de route des modules de puissance SiC 1200 V," wolfspeed.com Les onduleurs entièrement à carbure de silicium de Mitsubishi Electric sur le train d'essai E956 ont permis une réduction d'énergie de 10 % et une baisse de masse de 20 % en 2024. Marelli et le Fraunhofer ont dévoilé un module SiC à 400 volts logé dans quatre litres, ciblant les voitures des segments A et B aux espaces contraints.
Mandats de localisation soutenus par les gouvernements en Inde et mécanisme d'ajustement carbone aux frontières de l'UE
Le dispositif de liaison à la production en Inde rembourse jusqu'à 13 % des ventes incrémentales pour les moteurs de traction produits localement et les pièces associées, stimulant de nouvelles capacités en champ libre.[4]Bureau de presse et d'information de l'Inde, "Dispositif PLI pour les composants automobiles," pib.gov.in Tata Motors a ouvert une usine à Sanand capable de livrer 500 000 moteurs par an d'ici 2027. Le mécanisme d'ajustement carbone aux frontières de l'Europe entre en pleine application en 2026 et augmente les coûts à l'arrivée des moteurs importés jusqu'à 12 %, incitant Siemens et ABB à ajouter des lignes en Pologne et en Roumanie.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Infrastructure limitée de recyclage des terres rares contraignant l'approvisionnement en moteurs à aimants permanents en Europe | -0.9% | Europe, retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Défis de gestion thermique au-delà de 400 kW dans les plateformes de véhicules électriques compacts | -0.7% | Mondial, aigu dans le segment des véhicules électriques haut de gamme | Court terme (≤ 2 ans) |
| Cycles d'approvisionnement ferroviaire fragmentés entraînant une demande irrégulière en Amérique du Sud | -0.5% | Amérique du Sud, principalement Brésil et Argentine | Moyen terme (2-4 ans) |
| Coûts de certification élevés selon la norme EN 45545-2 de sécurité incendie pour les moteurs de traction ferroviaire | -0.4% | Europe, extension aux marchés d'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure limitée de recyclage des terres rares contraignant l'approvisionnement en moteurs à aimants permanents en Europe
Les usines de recyclage en Europe traitent moins de 2 % des aimants de moteurs en fin de vie. L'installation pilote de Solvay en France n'a traité que 50 tonnes en 2024. La loi sur les matières premières critiques exige 15 % de contenu recyclé d'ici 2030, mais les réseaux de collecte et de tri restent fragmentés. Metrea a ouvert une usine de 1 200 tonnes en Belgique en 2025, mais la montée en puissance est lente en raison de la qualité irrégulière des matières premières.
Défis de gestion thermique au-delà de 400 kW dans les plateformes de véhicules électriques compacts
Les moteurs de plus de 400 kilowatts génèrent une chaleur que le refroidissement par air ou par chemise ne peut pas évacuer dans les compartiments moteur étroits des voitures particulières. Le système à huile directe de BorgWarner ajoute une pompe et un échangeur supplémentaires, augmentant le coût de 150 à 200 USD par moteur. Les tests en laboratoire montrent que des points chauds du rotor au-dessus de 180 °C démagnétisent les segments en néodyme sans dopage au dysprosium. La Taycan de Porsche s'appuie sur un déclassement du moteur à 320 kilowatts pour la puissance continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la dominance des moteurs synchrones à aimants permanents propulse le leadership du courant alternatifLes machines à courant alternatif détenaient 65,3 % de la part du marché des moteurs de traction électrique en 2025 et progressent à un CAGR de 12,1 % grâce aux conceptions synchrones à aimants permanents qui dépassent 96 % d'efficacité de pointe. La Model 3, la BYD Seal et de nombreuses rames ferroviaires s'appuient sur ces rotors à haute densité. Les unités à induction servent encore les palans industriels et les locomotives de fret car elles résistent aux transitoires de tension et nécessitent peu de maintenance. Les moteurs à réluctance commutée attirent les acheteurs sensibles aux coûts en supprimant les aimants, bien que les ondulations de couple les excluent des modèles de luxe.
Les machines à courant continu équipent les anciennes voitures de métro et les drones de niche où la simplicité de commande l'emporte sur la perte d'efficacité. Les unités à balais dans les premières phases du métro de Delhi seront remplacées par des entraînements à courant alternatif d'ici 2027. Les propulseurs à courant continu sans balais alimentent les aéronefs à décollage et atterrissage verticaux électriques tels que le S4 de Joby, où la faible masse et la poussée régulière sont essentielles. À mesure que davantage d'opérateurs modernisent les flottes vieillissantes avec des entraînements à fréquence variable, le segment courant alternatif est appelé à élargir son avance.
Par puissance nominale :
le segment inférieur à 200 kW ancre les volumes, la tranche intermédiaire accélèreLes moteurs de moins de 200 kilowatts représentaient 55,2 % de la taille du marché des moteurs de traction électrique en 2025. Des cycles d'utilisation urbains prévisibles permettent aux opérateurs de covoiturage de déployer des plateformes de moteurs standardisées, stimulant ainsi la taille du marché des moteurs de traction automobile dans les classes de faible puissance. Les voitures particulières et le métro léger privilégient cette gamme car le coût et l'encombrement sont prioritaires. Les économies d'échelle découlent de volumes automobiles annuels supérieurs à 10 millions d'unités. Le segment de 200 kilowatts à 400 kilowatts devrait progresser à un CAGR de 10,2 % à mesure que les camionnettes de livraison, les bus et les camions de taille moyenne s'électrifient. Le FH Electric de Volvo combine deux unités de 250 kilowatts pour égaler les charges utiles diesel.
Les moteurs de plus de 400 kilowatts restent un segment premium, représentant moins de 10 % des expéditions, mais affichent des marges élevées en vertu des règles de certification IEC 60349. La rame CR400 de CRRC utilise huit moteurs de 550 kilowatts pour un service à 350 kilomètres par heure. La demande de puissance élevée continue sans déclassement oriente les flottes commerciales vers des configurations à double moteur plutôt que vers des unités à très haute puissance unique.


Par type de refroidissement :
les systèmes liquides progressent à mesure que la densité de puissance augmenteLes unités refroidies par air étaient en tête avec 59,6 % de part en 2025, dominant les classes inférieures à 100 kilowatts où la ventilation forcée suffit. La Leaf e+ de Nissan montre qu'un compromis d'efficacité de 2 % est acceptable pour éviter la plomberie de liquide de refroidissement. Le refroidissement par liquide se développe le plus rapidement à un CAGR de 11,3 %. Les circuits à huile directe extraient la chaleur 40 % mieux que les chemises eau-glycol et permettent des densités supérieures à 5 kilowatts par kilogramme. Le Sumo HP de Dana atteint 6,2 kilowatts par kilogramme pour les camions de classe 8.
Les moteurs autoventilés occupent des niches dans les convoyeurs industriels où les températures ambiantes restent modérées. Néanmoins, la hausse des objectifs de puissance continue dans les véhicules électriques haut de gamme et les nouveaux trains à grande vitesse fait pencher la balance vers le refroidissement par liquide malgré un coût de nomenclature plus élevé.
Par classe de tension :
la classe inférieure à 1 kV progresse grâce à l'adoption des véhicules électriques, le ferroviaire ancre la tranche intermédiaireLa classe 1 kilovolt à 3 kilovolts détenait 50,1 % de la taille du marché des moteurs de traction électrique en 2025, reflétant les normes ferroviaires établies telles que 1,5 kilovolt CC et 3 kilovolts CC ; de nombreux réseaux ferroviaires fonctionnent également à 25 kilovolts CA. En dessous de 1 kilovolt, les moteurs croissent à un CAGR de 10,4 % à mesure que les constructeurs automobiles standardisent les batteries à 400 volts et 800 volts. Le système à 800 volts de Porsche réduit la charge à 18 minutes et diminue la masse en cuivre d'un quart. L'E-GMP de Hyundai convient aux unités de 160 à 430 kilowatts sur plusieurs modèles.
Les puissances nominales supérieures à 3 kilovolts se trouvent principalement dans les trains à grande vitesse et les locomotives de fret. L'Avelia Horizon d'Alstom pour Amtrak utilise seize moteurs de 1,6 mégawatt optimisés pour les réseaux à 25 kilovolts. Les économies d'échelle automobiles continuent de pousser les architectures inférieures à 1 kilovolt vers des tensions plus élevées dans cette tranche, visant à réduire les pertes résistives sans enfreindre les normes de sécurité actuelles.
Par application :
le ferroviaire domine les revenus, les véhicules électriques mènent la croissanceLe ferroviaire représentait 45,4 % de la part du marché des moteurs de traction électrique en 2025, grâce à des contrats pluridécennaux et à des valeurs unitaires élevées. Une rame à grande vitesse peut nécessiter jusqu'à 48 moteurs. Les véhicules électriques, en revanche, sont le moteur de volume, progressant à un CAGR de 15,8 % à mesure que les prix des batteries baissent et que les limites carbone se resserrent. La Chine a vendu 9,5 millions de véhicules électriques particuliers en 2024, en hausse de 35 % d'une année sur l'autre.
Les machines industrielles, notamment les grues et les camions miniers, enregistrent une croissance plus stable mais plus faible. Konecranes équipe quatre moteurs de 75 kilowatts dans chaque véhicule à guidage automatique pour améliorer la disponibilité dans les ports. Les usages émergents tels que les drones et les aéronefs à décollage et atterrissage verticaux électriques restent modestes mais attirent le capital-risque.
Analyse géographique
Marché des Moteurs de Traction Électrique en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des moteurs de traction électrique avec une part de 49,5 % en 2025 et est en bonne voie pour un CAGR de 10,0 %. Les essais du CR450 chinois ont utilisé des moteurs à aimants permanents d'une puissance de 550 kilowatts par essieu et ont entamé des essais commerciaux sur la ligne Pékin–Shanghai fin 2025. L'Inde a réservé 3,5 milliards USD pour des composants avancés dans le cadre de son plan PLI, ouvrant la voie à d'importantes capacités de production nationales. Les opérateurs ferroviaires japonais modernisent leurs onduleurs en carbure de silicium pour réduire la consommation d'énergie jusqu'à 10 %. Les appels d'offres pour les métros de l'ASEAN spécifient désormais des clauses d'assemblage local, ouvrant des opportunités pour des coentreprises.
Marché des Moteurs de Traction Électrique en Europe
L'Europe conserve la deuxième plus grande part de marché. Le Mécanisme d'Ajustement Carbone aux Frontières, dont l'application complète débute en 2026, ajoute 8 à 12 % de coût sur les moteurs expédiés depuis l'extérieur du bloc. Volkswagen a augmenté sa capacité interne à 1,2 million de moteurs par an d'ici fin 2025. L'Allemagne, la France et l'Italie convertissent leurs flottes de locomotives diesel en traction batterie-électrique pour les lignes secondaires, stimulant la demande pour des kits de modernisation modulaires.
Marché des Moteurs de Traction Électrique dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord ajoute des usines au Mexique et dans le sud des États-Unis. La coentreprise de GM avec LG vise 1 million de moteurs par an d'ici 2027. L'usine Tesla au Texas a expédié 1,8 million d'unités en 2024. Les essais sur le fret ferroviaire utilisent quatre moteurs de 500 kilowatts dans la locomotive FLXdrive de Wabtec. La demande en Amérique du Sud reste cyclique, et le Moyen-Orient et l'Afrique représentent encore des volumes modestes, le Métro de Riyad en Arabie Saoudite constituant le principal levier à court terme.

Paysage réglementaire
Les moteurs de traction électrique pour véhicules ferroviaires et routiers sont couverts par des cadres d'essai et de performance spécifiques à la traction, la série IEC 60349 étant couramment citée en référence pour les équipements électriques de traction ferroviaire, distincte des normes générales relatives aux machines tournantes telles que l'IEC 60034. En 2026, l'IEC a publié la norme IEC 60034-1:2026 (15e édition) pour les machines électriques tournantes (à l'exclusion des moteurs de traction ferroviaire et routière), ce qui renforce la séparation entre les voies de conformité des moteurs industriels et les régimes de qualification des moteurs de traction.
Pour les catégories de moteurs adjacentes qui influencent la conception, la documentation et les systèmes d'essai en usine utilisés par les fabricants de moteurs de traction, les régulateurs renforcent également les exigences d'efficacité et de portée des produits. Aux États-Unis, le Department of Energy a publié en janvier 2025 une règle finale établissant des normes de conservation d'énergie mises à jour pour les moteurs électriques à périmètre étendu (ESEM), avec une conformité obligatoire à compter du 1er janvier 2029. Dans l'Union européenne, la Commission européenne examine le règlement (UE) 2019/1781 relatif aux exigences d'écoconception pour les moteurs électriques et les variateurs de vitesse, avec des consultations des parties prenantes se poursuivant jusqu'à mi-2026 et un engagement supplémentaire prévu pour fin 2026, tandis que le régime d'écoconception est en vigueur depuis juillet 2021 avec des seuils d'efficacité de classe IE liés aux puissances nominales.
Paysage concurrentiel
Les cinq premiers fournisseurs, ABB, Siemens, CRRC, Nidec et Bosch, détenaient environ 45 % des revenus en 2025, ce qui indique une concentration modérée du marché. Siemens et ABB dominent le ferroviaire en proposant des contrats de service à long terme et des logiciels de contrôle propriétaires. La traction automobile se fragmente à mesure que Volkswagen, BMW et Stellantis internalisent les essieux électriques, comprimant les marges des équipementiers de rang 1. La chaîne entièrement intégrée de CRRC, de l'extraction des terres rares à l'assemblage final, produit des moteurs à un coût inférieur jusqu'à 25 %, mais les ambitions à l'exportation se heurtent aux clauses Buy America dans les projets ferroviaires aux États-Unis.
Les espaces de croissance inexploités se trouvent dans les moteurs de plus de 500 kilowatts pour le fret, les topologies sans terres rares pour les voitures particulières d'entrée de gamme, et les solutions à entraînement direct qui suppriment les boîtes de vitesses dans les équipements industriels. L'acquisition en 2024 par Nidec des actifs moteurs d'Embraco élargit sa portée dans les segments d'électrification adjacents. Valeo s'est associé à Siemens en 2025 pour construire des essieux électriques à 800 volts pour camions, en mutualisant les savoir-faire thermiques et de contrôle. Les dépôts de brevets pour le contrôle à réluctance commutée et la gestion thermique à carbure de silicium ont bondi de 35 % en 2024, soulignant une course technologique qui reconfigurera les classements lors du prochain cycle de modèles.
Leaders du secteur des moteurs de traction électrique
Siemens AG
CRRC Corporation Limited
ABB Ltd
Nidec Corporation
Toshiba Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des moteurs de traction électrique
- ABB Ltd
- Siemens AG
- CRRC Corporation Limited
- Toshiba Corporation
- Nidec Corporation
- WEG SA
- Mitsubishi Electric Corporation
- General Electric Company
- Robert Bosch GmbH
- Hitachi Ltd
- TECO Electric & Machinery Co. Ltd
- Bharat Heavy Electricals Limited (BHEL)
- CG Power & Industrial Solutions Ltd
- Kirloskar Electric Company Ltd
- Traktionssysteme Austria GmbH
- Alstom SA
- Skoda Transportation a.s.
- Dana TM4 Inc.
- Magnetek (Columbus McKinnon)
- Valeo SA
- Yaskawa Electric Corporation
- Brook Crompton Holdings

Opportunités de marché et perspectives d'avenir
Les développements de capacités liés à la localisation en Inde créent un espace de marché à court terme pour les fournisseurs de moteurs de traction dans les applications de véhicules électriques et ferroviaires, en phase avec les incitations et l'orientation vers le contenu local décrites dans le contexte du marché. En mars 2026, ABB s'est engagé à investir 75 millions USD en Inde pour développer la fabrication et la R&D dans les domaines de la motion et de l'électrification, en faisant explicitement référence aux systèmes de propulsion, aux moteurs de traction et aux convertisseurs pour le rail et la mobilité durable. En mai 2026, L&T Electronic Products & Systems s'est associé à EVR Motors pour fabriquer des moteurs de traction de véhicules électriques de nouvelle génération dans une usine de 40 acres à Coimbatore, soutenant l'approvisionnement local en groupes motopropulseurs et ajoutant des options pour les équipementiers qui internalisent le contenu des essieux électriques.
Les feuilles de route vers des tensions et des puissances plus élevées créent également de la place pour de nouvelles architectures de moteurs, des solutions de refroidissement et des chaînes d'approvisionnement localisées pour les stratifications et les noyaux, qui deviennent des points de tension à mesure que les plateformes passent à 800 V et que les cibles de puissance continue augmentent. Tsuyo a reçu en mars 2026 l'approbation pour une usine de fabrication de groupes motopropulseurs de véhicules électriques de 250 crores INR au Karnataka, avec une capacité progressive allant jusqu'à 1 100 kW et des architectures 850 V CC, et POSCO International a annoncé des plans de production pilote de noyaux de moteurs de traction à Pune, passant des lignes destinées aux appareils électroménagers et industriels vers un usage lié à la mobilité. Ensemble, ces développements s'alignent sur l'orientation du rapport vers des variateurs à haute fréquence permis par le carbure de silicium et sur les besoins de gestion thermique qui apparaissent au-delà de 400 kW, soutenant des opportunités dans le refroidissement liquide, les essieux électriques intégrés et les écosystèmes de composants localisés qui réduisent l'exposition aux coûts d'importation et aux délais de certification.
Recent Industry Developments in Marché des moteurs de traction électrique
- Juin 2026 : Siemens Limited a reçu une commande de Titagarh Rail Systems Limited pour livrer des systèmes de propulsion pour métro, incluant des moteurs de traction pour 12 rames destinées à l'extension du projet de métro de Pune. Cette attribution soutient l'exécution locale des ensembles de traction ferroviaire en Inde et aide les fournisseurs capables de répondre aux attentes de localisation et de support du cycle de vie liées aux marchés publics de métro.
- Mars 2026 : Siemens Mobility a signé un accord-cadre avec Akiem pour 80 locomotives Vectron, incluant le lancement d'une nouvelle version hybride électrique à batterie. Le programme élargit le périmètre adressable des moteurs de traction et des groupes motopropulseurs pour les exploitations combinant des lignes électrifiées et non électrifiées, orientant la demande vers des configurations de propulsion plus flexibles.
- Mars 2024 : ABB a signé un contrat de 150 millions USD avec Hyundai Rotem pour fournir des ensembles de traction, incluant des moteurs de traction, pour 65 trains destinés au Queensland, en Australie. Ce contrat illustre l'ampleur continue des attributions d'ensembles de traction clé en main dans le secteur ferroviaire et la valeur des moteurs, convertisseurs et intégrations système groupés dans les marchés de flottes de grande envergure.


Marché des moteurs de traction électrique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché couvre les moteurs de traction électrique qui convertissent l'énergie électrique en couple de roue ou d'essieu pour déplacer un véhicule, et inclut la demande en équipement d'origine (OEM) et en remplacement dans les principales applications de mobilité.
Exclusions du périmètre : Nous excluons les moteurs utilisés uniquement pour les entraînements industriels à vitesse fixe et les groupes électrogènes autonomes qui ne sont pas installés en tant que moteurs de traction de propulsion.
Aperçu de la segmentation
- Par type
- Courant alternatif (induction, synchrone à aimants permanents, à réluctance commutée)
- Courant continu (à balais, sans balais)
- Par puissance nominale
- Inférieur à 200 kW
- 200 à 400 kW
- Supérieur à 400 kW
- Par type de refroidissement
- Refroidissement par air
- Refroidissement par liquide
- Autoventilé
- Par classe de tension
- Inférieur à 1 kV
- 1 à 3 kV
- Supérieur à 3 kV
- Par application
- Ferroviaire
- Véhicules électriques
- Machines industrielles
- Autres applications (drones, aéronefs à décollage et atterrissage verticaux électriques)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire pour établir le bassin de demande et les règles de comptage, avant que tout calcul ne soit finalisé. Les sources publiques utilisées pour ancrer le modèle comprennent les tableaux de perspectives sur les véhicules électriques de l'Agence internationale de l'énergie, les publications nationales sur l'immatriculation et les ventes de véhicules (par exemple, le Département américain de l'énergie et les sources européennes), les mises à jour sur les parcs ferroviaires et l'électrification émanant des ministères des transports, ainsi que les statistiques commerciales et tarifaires d'UN Comtrade. Pour le contexte des moteurs et des matériaux, nous examinons également les publications de l'Institut d'études géologiques des États-Unis et des articles évalués par des pairs sur l'efficacité des moteurs de traction et l'utilisation des aimants.
Ensuite, nous alignons ces données côté demande avec des signaux côté offre tels que les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse crédible sur les gains de plateformes, les ajouts de capacité et les plans de localisation. Le cas échéant, nous complétons avec des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et le suivi des expéditions import-export au niveau des envois pour recouper les tendances directionnelles. Les sources de recherche documentaire listées ici sont illustratives, et des documents publics supplémentaires ont été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Nos travaux primaires visent à valider les volumes unitaires, la valeur typique du moteur par véhicule et la rapidité d'adoption des différents types de moteurs dans les véhicules électriques particuliers, les véhicules électriques commerciaux et les applications ferroviaires. Nous nous entretenons avec des parties prenantes côté OEM, des fournisseurs de composants et des acteurs de la distribution en Asie-Pacifique, en EMEA et dans les Amériques, puis nous utilisons les réponses pour confirmer les hypothèses qui n'étaient pas claires dans les données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 52 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Responsables : 46 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement commence par une construction descendante dans laquelle la production de véhicules électriques, les ajouts de matériel roulant ferroviaire et l'activité d'électrification sont utilisés pour reconstituer le parc installé nécessitant des moteurs de traction, qui est ensuite converti en valeur à l'aide d'hypothèses typiques sur le nombre de moteurs par véhicule et des fourchettes de prix. Pour maintenir des totaux réalistes, nous les corroborons par des vérifications ascendantes sélectives telles que le prix de vente moyen échantillonné multiplié par les volumes unitaires par grande application, les divulgations d'expéditions des fournisseurs lorsqu'elles sont disponibles, et les vérifications de la distribution sur la demande de remplacement.
Les données qui influencent matériellement le modèle comprennent les ventes de véhicules électriques par groupe motopropulseur, la répartition moyenne des classes de puissance des moteurs (moins de 200 kW, 200-400 kW et plus de 400 kW), la pénétration des conceptions à aimants permanents par rapport aux autres types de moteurs, l'évolution des coûts des aimants et du cuivre qui influence les prix de vente moyens, et la répartition entre la demande OEM et les remplacements sur le marché secondaire. Lorsque les données publiques font défaut pour certaines zones géographiques, nous comblons les lacunes à l'aide d'indicateurs de substitution tels que la croissance du parc de véhicules, les objectifs régionaux d'électrification et les courbes d'adoption confirmées par des experts, puis nous normalisons les résultats afin qu'ils ne dépassent pas les capacités de production et d'approvisionnement réalisables.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios étayée par une vérification multivariée légère, car les changements de politique, les tendances des coûts des batteries et les cycles de dépenses ferroviaires peuvent modifier la trajectoire. Les hypothèses sur le rythme de déploiement des véhicules électriques, le calendrier d'électrification ferroviaire et la progression des prix de vente moyens sont examinées avec les répondants du secteur, puis le scénario final est sélectionné sur la base de ce qui est le plus cohérent avec les signaux d'expédition et de production observés.
Cycle de validation des données et de mise à jour
Nous validons les résultats en les comparant à des signaux indépendants tels que les immatriculations de véhicules électriques, les indicateurs de production de moteurs et les volumes de plateformes annoncés, puis nous examinons tout écart important avant que les chiffres ne soient finalisés. Si une hypothèse crée un saut irréaliste dans le prix de vente moyen ou le volume unitaire implicite, elle est signalée et réexaminée avec une deuxième source, suivie d'une révision interne par un analyste.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique majeurs, des annonces de grande capacité ou des variations importantes des coûts des intrants susceptibles d'influencer les prix. Avant la livraison, nous effectuons une passe finale afin que les clients reçoivent la vue actualisée la plus récente, rattachée à des variables claires et à des étapes reproductibles.
Taille du marché des moteurs de traction électrique selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour les moteurs de traction électrique varient souvent parce que les entreprises comptabilisent des applications différentes, appliquent des logiques de tarification différentes et utilisent des années de base ou des calendriers de change différents. Certains chiffres s'appuient également fortement sur un seul signal de demande, ce qui peut gonfler le total lorsque l'adoption s'accélère.
Le tableau met en évidence un écart manifeste qui s'explique principalement par ce qui est inclus et par la manière dont la valeur unitaire est construite. Dans le modèle de Mordor Intelligence, le marché est lié aux moteurs de traction de propulsion fournis aux parcs de demande de véhicules électriques et ferroviaires et séparé des utilisations adjacentes des moteurs, tandis que certains chiffres externes intègrent les ascenseurs et les convoyeurs ou appliquent une progression plus rapide du prix de vente moyen sans suffisamment de vérifications par rapport aux volumes réels de véhicules et de matériel ferroviaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,35 milliards USD (2026) | |
| Fil de presse sectoriel A | 20,09 milliards USD (2024) | Utilise un cadre d'application plus large qui inclut les ascenseurs, les convoyeurs et les machines industrielles plus larges, ce qui augmente les totaux au-delà de la demande de propulsion des véhicules et du ferroviaire. |
| Communiqué commercial B | 18,50 milliards USD (2024) | S'appuie sur un récit de croissance à long horizon avec une visibilité limitée sur la construction unitaire et le calendrier des devises, et peut surestimer la valeur à court terme lorsque le prix de vente moyen et l'adoption sont supposés augmenter simultanément. |
Dans l'ensemble, les différences se résument au périmètre et à la manière dont la valeur par moteur est estimée, suivies du choix de l'année de base. En ancrant le modèle sur des volumes observables de véhicules électriques et de matériel ferroviaire, puis en vérifiant les prix par rapport à des répartitions réalistes des classes de puissance, nous obtenons une valeur de marché qui peut être retracée à partir de quelques données pratiques.


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des moteurs de traction électrique d'ici 2031 ?
Le marché devrait atteindre 26,33 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans les moteurs de traction ?
Les applications pour véhicules électriques affichent la croissance la plus élevée à un CAGR de 15,8 % jusqu'en 2031.
Pourquoi les équipementiers internalisent-ils la production de moteurs de traction ?
Les constructeurs automobiles souhaitent un contrôle plus étroit des performances thermiques, des mises à jour logicielles et des coûts, ce qui améliore les marges et réduit le risque d'approvisionnement.
Comment le mécanisme d'ajustement carbone aux frontières affecte-t-il les fournisseurs ?
Le mécanisme d'ajustement carbone aux frontières augmente le coût des moteurs importés en Europe de 8 à 12 %, encourageant la production locale pour éviter les droits de douane.
Quelle méthode de refroidissement gagne des parts dans les moteurs à haute puissance ?
Le refroidissement par liquide, notamment les systèmes à huile directe, se développe à un CAGR de 11,3 % car il gère efficacement des charges thermiques plus élevées.
Dernière mise à jour de la page le:



