
Taille et part du marché de la gestion de la douleur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
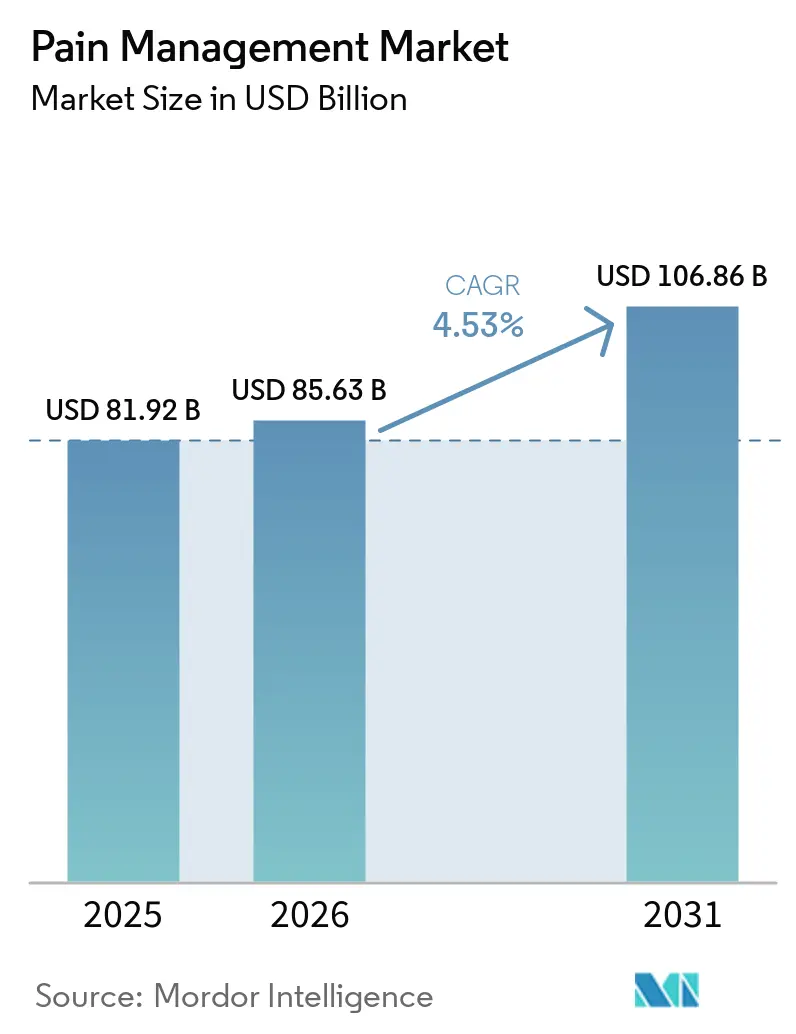
| Taille du Marché (2026) | 85.63 Milliards de dollars |
| Taille du Marché (2031) | 106.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
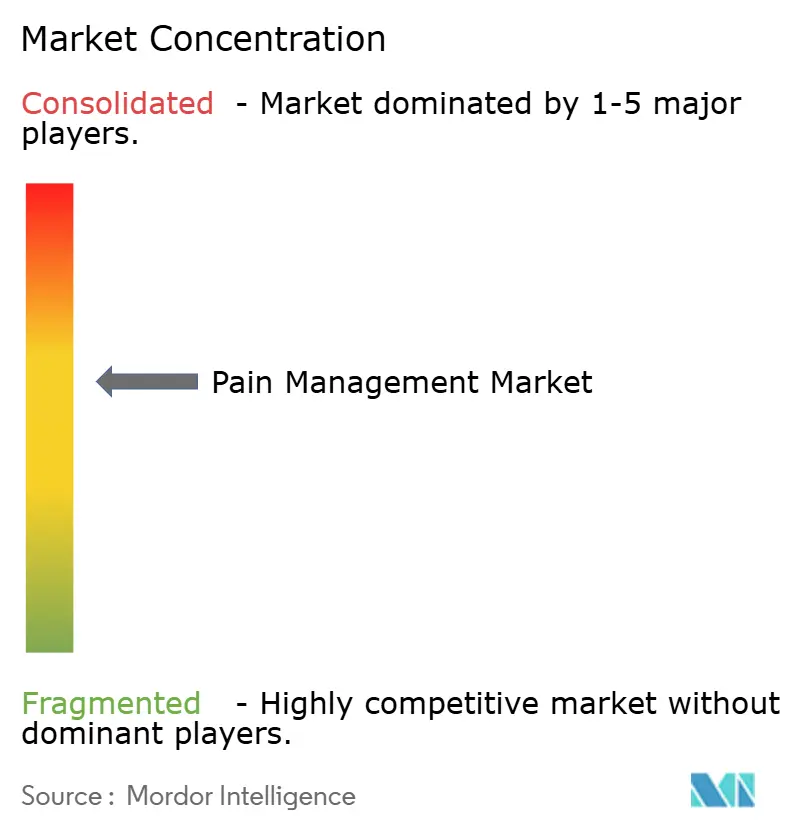
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la douleur par Mordor Intelligence
La taille du marché de la gestion de la douleur en 2026 est estimée à 85,63 milliards USD, en croissance par rapport à la valeur de 2025 de 81,92 milliards USD, avec des projections pour 2031 indiquant 106,86 milliards USD, progressant à un TCAC de 4,53 % sur la période 2026-2031. L'allongement de l'espérance de vie, la réglementation stricte des opioïdes et l'usage croissant des plateformes de neuromodulation connectées constituent les piliers de cette trajectoire de croissance. Les cliniciens privilégient désormais des schémas multimodaux associant la pharmacologie non opioïde aux thérapies basées sur les dispositifs, une évolution renforcée par les incitations des payeurs récompensant des résultats durables plutôt que le nombre de comprimés. L'intégration de la santé numérique améliore le suivi longitudinal, alignant l'intensité du traitement sur les scores de douleur rapportés par les patients en temps réel, tout en réduisant les réadmissions hospitalières. Par ailleurs, le renforcement de la vigilance ESG à l'égard des fabricants d'opioïdes historiques accélère les flux de capitaux vers les développeurs d'alternatives non addictives et d'algorithmes de dosage assistés par l'IA.
Principaux enseignements du rapport
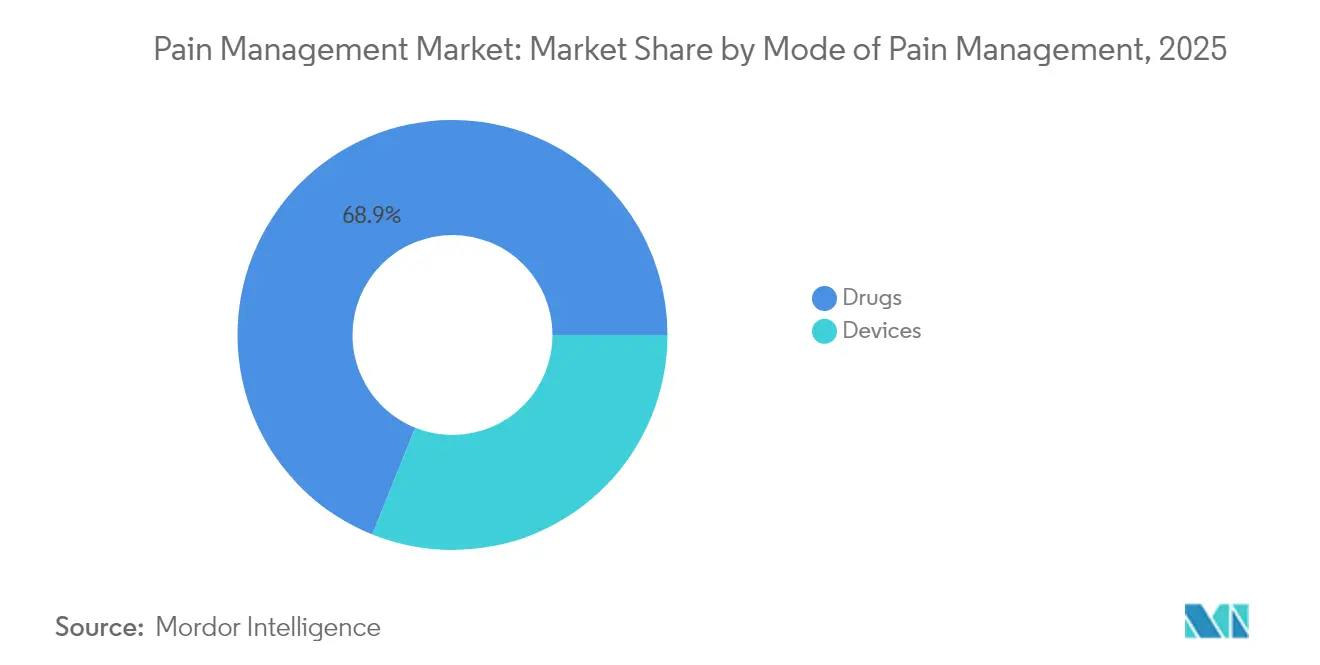
- Par mode de gestion de la douleur, les médicaments représentaient 68,92 % de la part du marché de la gestion de la douleur en 2025, tandis que les dispositifs devraient enregistrer le TCAC le plus rapide, à 9,99 %, d'ici 2031.
- Par application, la douleur neuropathique était en tête avec une part de revenus de 32,10 % en 2025 ; les thérapies contre la douleur faciale et la migraine devraient se développer à un TCAC de 8,67 % d'ici 2031.
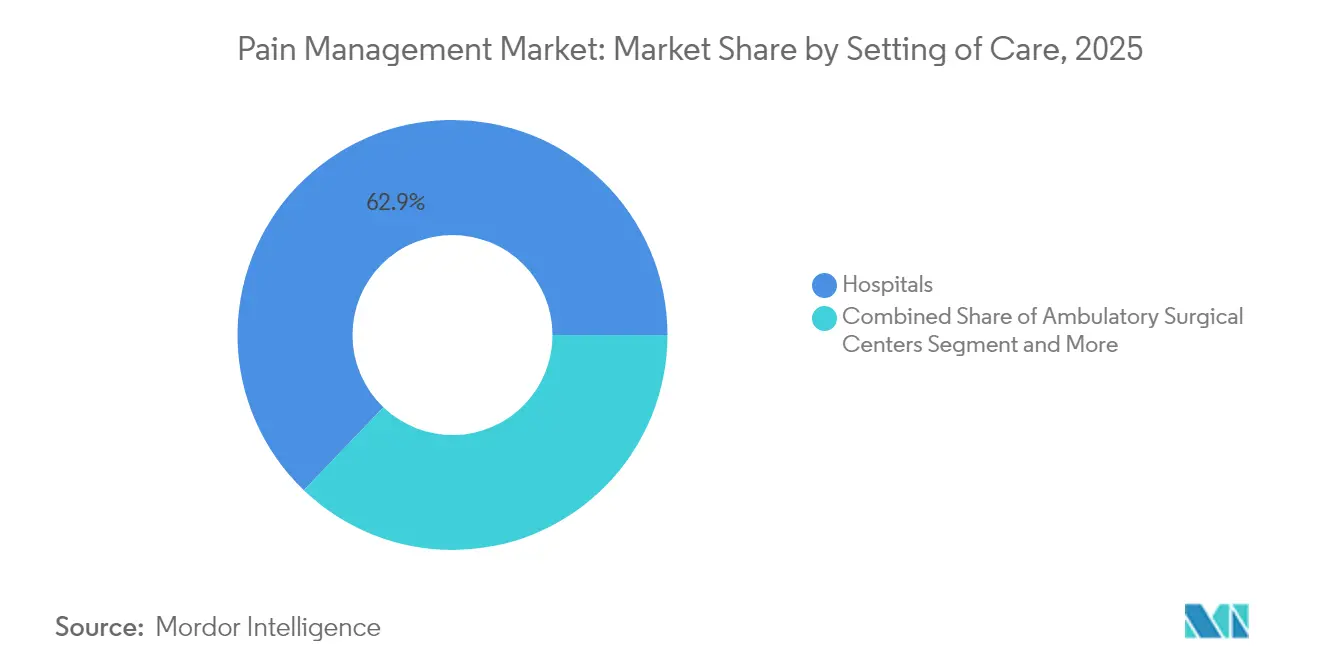
- Par cadre de soins, les hôpitaux représentaient 62,85 % de la taille du marché de la gestion de la douleur en 2025 et les soins à domicile devraient croître à un TCAC de 11,55 % d'ici 2031.
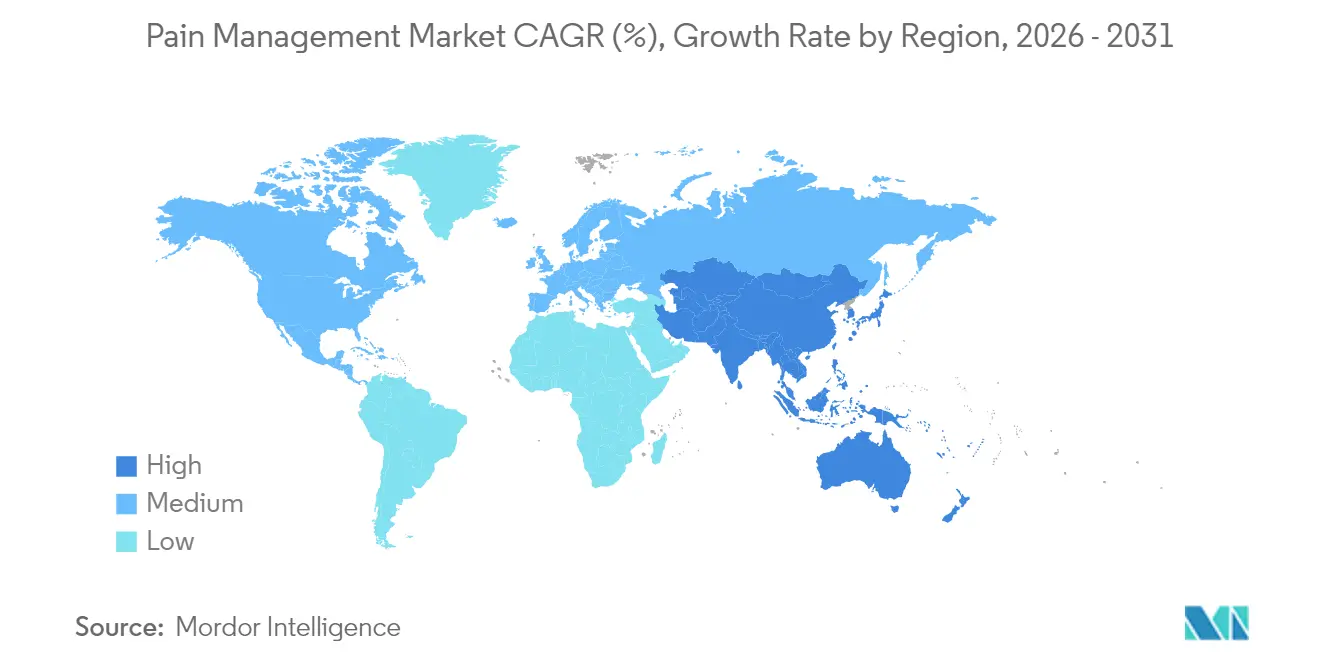
- Par géographie, l'Amérique du Nord a contribué à hauteur de 38,10 % des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 10,55 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse liée au vieillissement de la prévalence de la douleur chronique | +1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Validation clinique de l'efficacité de la neuro-modulation | +0.8% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des protocoles multimodaux d'épargne des opioïdes | +0.9% | Mondial, porté par les cadres réglementaires nord-américains | Moyen terme (2-4 ans) |
| Adoption rapide des centres chirurgicaux ambulatoires pour les procédures de gestion de la douleur | +0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Financement en capital-risque pour les plateformes de stimulation en boucle fermée | +0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Algorithmes de dosage spécifiques au patient assistés par l'IA | +0.3% | Amérique du Nord et Europe, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse liée au vieillissement de la prévalence de la douleur chronique
Les cohortes croissantes âgées de 45 ans et plus représentent désormais la plus forte incidence de plaintes musculosquelettiques et neuropathiques chroniques. En 2024, 24,3 % des adultes américains déclaraient souffrir de douleurs chroniques, avec une prévalence maximale dans le groupe des 65 ans et plus. Une méta-analyse européenne situe la prévalence chez les adultes à 21,45 %, alimentée par le diabète, l'arthrite et les syndromes postchirurgicaux. Les patients vivant avec des douleurs persistantes engagent des dépenses de santé deux fois supérieures à celles de leurs pairs du même âge et perdent 12 167 USD annuellement en productivité dans les pays à revenu élevé[1]. Les payeurs orientent donc les fonds vers des programmes longitudinaux combinant des éléments pharmaceutiques, des dispositifs et des composantes comportementales. La reconnaissance de la douleur chronique comme entité pathologique à part entière déverrouille par ailleurs des codes de remboursement dédiés et une capacité accrue de cliniques spécialisées à l'échelle mondiale.
Validation clinique de l'efficacité de la neuromodulation
Des études de coût-utilité de référence montrent que la stimulation de la moelle épinière associée à la meilleure thérapie médicale reste rentable sur 10 ans, surpassant la prise en charge pharmacologique aux seuils typiques de consentement à payer[2]. La technologie du ganglion de la racine dorsale offre un nombre encore plus élevé d'années de vie ajustées par la qualité pour les syndromes neuropathiques focaux, malgré des coûts initiaux plus élevés. Les patchs de capsaïcine à haute concentration (8 % p/p) ont démontré une efficacité particulière dans diverses conditions de douleur neuropathique, avec des études cliniques montrant une réduction significative de la douleur et une amélioration de la qualité de vie. Les plateformes en boucle fermée ajustent désormais automatiquement l'amplitude en fonction des potentiels d'action composés évoqués, maintenant l'analgésie à mesure que les états physiologiques évoluent. Les autorités réglementaires accélèrent l'entrée sur le marché grâce aux désignations de dispositif révolutionnaire, réduisant les délais d'examen et incitant les investissements en capital-risque. L'élargissement du remboursement dans certains États membres de l'UE confirme la reconnaissance de la valeur durable de la neuromodulation, renforçant la confiance des hôpitaux dans leurs achats et les taux d'adoption par les médecins.
Transition vers des protocoles multimodaux d'épargne des opioïdes
Les programmes de réhabilitation améliorée après chirurgie (RAAC) institutionnalisent l'analgésie multimodale associant les AINS, les blocs régionaux et les adjuvants non opioïdes, égalant ou dépassant les schémas à base d'opioïdes pour le contrôle de la douleur. Les assureurs récompensent ces protocoles par des primes de paiement groupé et des dispenses d'autorisation préalable. L'exposition précoce aux opioïdes est corrélée au handicap à long terme, incitant les sociétés professionnelles à promouvoir les options non opioïdes en traitement de première intention. Les pipelines pharmaceutiques répondent par des inhibiteurs des canaux sodiques non addictifs et des agonistes kappa à action périphérique, dont plusieurs bénéficient désormais du label Breakthrough Therapy de la FDA. Les plateformes multimodales intégrant un accompagnement numérique avec des outils pharmacologiques et interventionnels améliorent l'observance et documentent les résultats rapportés par les patients pour les contrats de rémunération à la performance.
Adoption rapide des centres chirurgicaux ambulatoires pour les procédures de gestion de la douleur
Les centres chirurgicaux ambulatoires (CCA) réalisent l'ablation par radiofréquence, les blocs neurolytiques et les remplacements de générateurs à un coût d'installation inférieur de 30 à 50 % à celui des blocs opératoires hospitaliers, tout en maintenant des profils de sécurité similaires. L'imagerie avancée, des besoins réduits en anesthésie et des protocoles de mobilisation rapide permettent aux patients de rentrer chez eux le jour même, améliorant les scores de satisfaction. Les régulateurs des États américains ont élargi les périmètres d'autorisation, permettant aux CCA d'ajouter les recharges de pompes intrathécales et les implantations d'essai de stimulateurs. Les fabricants de dispositifs conçoivent désormais des électrodes à faible encombrement et des kits d'insertion monofenêtre adaptés au flux de travail des CCA. Les systèmes de santé créent des coentreprises avec des chirurgiens pour capter ce volume ambulatoire, décentralisant davantage le marché de la gestion de la douleur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX/OPEX élevés pour les dispositifs implantables | -0.7% | Mondial, particulièrement dans les marchés émergents | Moyen terme (2-4 ans) |
| Remboursement limité dans les marchés émergents | -0.5% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Risques de cybersécurité dans les pompes connectées | -0.3% | Mondial, concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Surveillance ESG sur les fabricants d'opioïdes | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
CAPEX/OPEX élevés pour les dispositifs implantables
Les générateurs d'impulsions implantables dont le prix est compris entre 20 000 et 50 000 USD par patient dépassent de nombreux budgets du secteur public dans les économies émergentes. Les chirurgies de remplacement tous les 4 à 7 ans ajoutent des frais d'anesthésie et d'hospitalisation, mettant à rude épreuve la tolérance des payeurs. Les agences d'évaluation des technologies de santé exigent désormais dix ans de données probantes en conditions réelles avant d'approuver des lignes de remboursement pour la neuromodulation à coût élevé. Les fabricants réagissent en migrant vers des batteries rechargeables et une programmation automatisée réduisant les interventions des cliniciens. Des modèles de location et des contrats basés sur les résultats commencent à émerger, mais l'intensité capitalistique reste un facteur limitant dans les contextes à revenus faibles et intermédiaires.
Remboursement limité dans les marchés émergents
Les régimes d'assurance nationaux en Inde, en Indonésie et au Brésil accordent la priorité aux maladies infectieuses et à la santé maternelle, laissant une couverture limitée aux interventions pour la douleur chronique. Les dépenses à la charge du patient représentent encore plus de 50 % des dépenses médicales totales dans plusieurs États de l'ASEAN, restreignant l'accès aux stimulateurs médullaires et aux nouveaux biologiques. Des délais réglementaires prolongés aggravent les coûts de lancement, retardant souvent la disponibilité des produits de trois à cinq ans par rapport aux États-Unis. Des obligations de données cliniques localisées alourdissent par ailleurs les dépenses d'essais cliniques. Les parties prenantes explorent des stratégies de tarification différenciée et des partenariats public-privé pour élargir l'accès aux thérapies, mais une expansion significative du remboursement est peu probable avant que des réformes plus larges du financement des systèmes de santé arrivent à maturité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de gestion de la douleur :
les dispositifs stimulent l'innovation malgré la domination des médicamentsLes médicaments ont conservé 68,92 % de la part du marché de la gestion de la douleur en 2025, ancrés par les AINS, les anticonvulsivants et les antidépresseurs sélectifs utilisés pour les indications neuropathiques. Les innovations non opioïdes, notamment les bloqueurs des canaux sodiques, maintiennent leur élan à mesure que les auteurs de recommandations promeuvent les schémas d'épargne des opioïdes. En termes de valeur, le segment des médicaments a progressé de 3,2 milliards USD d'une année sur l'autre, soutenu par un fort essor des génériques en Asie-Pacifique et en Amérique latine. Les dispositifs devraient surpasser les produits pharmaceutiques avec un TCAC de 9,99 %, ajoutant environ 11 milliards USD à la taille du marché de la gestion de la douleur d'ici 2031.
Les stimulateurs médullaires en boucle fermée et les systèmes du ganglion de la racine dorsale sont à l'avant-garde de cette progression, s'appuyant sur un retour physiologique en temps réel pour affiner l'amplitude et la largeur d'impulsion. Les pompes à perfusion analgésique réduisent leur encombrement tout en intégrant des journaux de dosage via Bluetooth alimentant les tableaux de bord des cliniciens. Les désignations de dispositifs révolutionnaires (Breakthrough Device) accordées par la FDA en 2024 et 2025 réduisent les cycles d'examen de six à neuf mois, accélérant le déploiement commercial. À mesure que la commande basée sur la valeur se généralise, les acheteurs hospitaliers évaluent de plus en plus le coût total de possession, une mesure favorisant les stimulateurs rechargeables à longue durée de vie des batteries.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
le leadership de la douleur neuropathique fait face à l'innovation dans le domaine de la migraineLes troubles neuropathiques ont capté 32,10 % des revenus en 2025, soutenus par la hausse de l'incidence du diabète et les lésions nerveuses postchirurgicales. Les cas de neuropathie périphérique représentent désormais une consultation sur quatre dans les centres tertiaires de la douleur, incitant à un recours accru aux anticonvulsivants à double mécanisme et aux stimulateurs haute fréquence. La douleur cancéreuse reste significative mais croît plus modestement à mesure que les protocoles de soins palliatifs arrivent à maturité.
La douleur faciale et la migraine présentent la trajectoire la plus rapide, progressant de 8,67 % annuellement grâce aux anticorps monoclonaux anti-CGRP et aux gépants à petites molécules. Les thérapies numériques délivrant des modules cognitivo-comportementaux pour la prophylaxie de la migraine ont bénéficié d'une couverture Medicare américaine en 2025, élargissant l'accès des patients. Les stimulateurs du nerf occipital ciblés entrent également dans des essais pivots, promettant un soulagement par dispositif pour les migraineux réfractaires. Les approches de médecine de précision génotypant les variants des canaux sodiques pourraient bientôt guider la sélection des thérapies aussi bien pour les cohortes neuropathiques que migraineuses, approfondissant l'adoption clinique.
Par cadre de soins :
la révolution des soins à domicile défie la domination hospitalièreLes hôpitaux représentent encore 62,85 % de la taille du marché de la gestion de la douleur en 2025, en raison des implantations complexes, des recharges de pompes et de la prise en charge des comorbidités. Les centres tertiaires conservent un avantage en matière d'infrastructure d'imagerie et de personnel multidisciplinaire, maintenant les volumes de procédures. Pourtant, le différentiel de coût entre les établissements hospitaliers et ambulatoires se creuse dans le cadre des schémas de paiement groupé, incitant les systèmes de santé à adopter des modèles décentralisés.
Les soins à domicile et la télésurveillance devraient progresser de 11,55 % par an. Les pompes intrathécales connectées transmettent désormais les journaux de dosage et l'état des batteries vers des tableaux de bord en nuage, permettant aux cliniciens d'ajuster la thérapie avant que des événements indésirables ne surviennent. Les biocapteurs portables capturent la démarche, le sommeil et la variabilité de la fréquence cardiaque, produisant des critères d'évaluation objectifs pour le remboursement et l'aide à la décision clinique. Les protocoles de cybersécurité fondés sur une architecture de confiance zéro sécurisent les flux de données, renforçant la confiance des payeurs et des patients dans les soins distribués.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de la gestion de la douleur en Amérique du Nord
L'Amérique du Nord a conservé 38,10 % des revenus en 2025, soutenue par un remboursement mature, de vastes réseaux de centres de chirurgie ambulatoire et des voies d'approbation rapides de la FDA. La poursuite des litiges relatifs à la commercialisation des opioïdes favorise la diversification vers des modalités non addictives, gonflant la demande de neuromodulation et d'analgésiques non opioïdes. L'expansion de Medicaid dans des États américains supplémentaires en 2025 élargit davantage les bassins de patients pour les programmes complets de gestion de la douleur.
Marché de la gestion de la douleur en Europe
L'Europe affiche une maturité équilibrée ; les États d'Europe occidentale maintiennent des gains progressifs tandis que les marchés d'Europe orientale accélèrent l'adoption des dispositifs grâce aux fonds de cohésion de l'UE. Les procédures d'examen continu de l'Agence européenne des médicaments ont réduit de 15 % les délais moyens d'approbation des biosimilaires et des nouveaux analgésiques en 2025. Les organismes nationaux d'évaluation des technologies de santé reconnaissent de plus en plus les résultats en matière de qualité de vie, ce qui favorise un remboursement plus large pour les indications de neuromodulation validées.
Marché de la gestion de la douleur en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR régional le plus élevé, à 10,55 %, jusqu'en 2031. Le plan directeur Chine Saine 2030 identifie la douleur chronique comme une priorité, permettant aux hôpitaux de deuxième niveau d'établir des cliniques spécialisées dans la douleur. Les directives indiennes sur la télémédecine adoptées en 2025 légitiment les ordonnances électroniques pour les médicaments hors liste, stimulant les plateformes de consultation numérique. Cependant, la pénétration inégale de l'assurance et la fragmentation des marchés de prestataires limitent encore l'adoption des implants à coût élevé, contraignant la taille absolue du marché par rapport au potentiel démographique.
Paysage réglementaire
La réglementation en matière de gestion de la douleur continue de se durcir concernant le risque lié aux opioïdes, tout en créant des voies plus claires pour l'innovation non opioïde. Aux États-Unis, la FDA a mis à jour la stratégie d'évaluation et d'atténuation des risques liés aux analgésiques opioïdes (REMS) en octobre 2024, renforçant les exigences de sécurité liées à la dispensation et à l'utilisation. En septembre 2025, la FDA a publié un projet de directive, Development of Non-Opioid Analgesics for Chronic Pain, visant à standardiser les attentes en matière de preuves, la sélection des critères d'évaluation et la conception des essais pour les programmes de douleur chronique.
Les cadres internationaux et européens mettent également l'accent sur un accès équilibré et un renforcement de la pharmacovigilance. En septembre 2025, l'OMS a publié son rapport complet de directives pour aider les pays à mettre en œuvre des politiques équilibrées en matière de médicaments contrôlés, favorisant un accès équitable aux médicaments essentiels contre la douleur tout en limitant les abus et le détournement. Dans l'UE, les conclusions de sécurité issues du PSUSA de l'EMA/CMDh ont déclenché des mises à jour de l'étiquetage et des informations produit pour les associations analgésiques, y compris codéine/paracétamol (actions de mise en œuvre mentionnées dans les échéances du CMDh de janvier 2026 et mai 2026), renforçant les limites de durée de traitement et la communication des risques qui façonnent les habitudes de prescription et la gestion du cycle de vie des analgésiques historiques.
Paysage concurrentiel
L'intensité concurrentielle reste modérée, les entreprises pharmaceutiques historiques s'appuyant sur de vastes portefeuilles de brevets et une distribution mondiale pour défendre leurs parts. Leurs pipelines s'orientent désormais vers des bloqueurs périphériques des canaux sodiques, des inhibiteurs des canaux calciques de type N et des biologiques ciblant les cascades inflammatoires. Plusieurs multinationales ont cédé leurs portefeuilles d'opioïdes à des entités juridiques distinctes en 2025 pour atténuer les risques ESG, réaffectant les capitaux vers des actifs non addictifs.
Les acteurs du secteur des dispositifs se différencient par la personnalisation algorithmique, la longévité des batteries et la compatibilité IRM. Les stimulateurs en boucle fermée de première génération lancés en 2025 affichent des améliorations à deux chiffres des taux de répondeurs par rapport aux comparateurs en boucle ouverte à 12 mois. Les plateformes hybrides en nuage superposent des analyses prédictives aux journaux de stimulation, permettant aux prestataires d'ajuster les paramètres à distance.
Les innovateurs en thérapies numériques obtiennent des homologations réglementaires pour des programmes comportementaux sur application traitant la lombalgie, la migraine et la fibromyalgie. Les alliances stratégiques associent ces applications à des kits de démarrage pharmacologiques, créant des offres groupées qui satisfont les préférences des payeurs pour une prise en charge holistique. Les cinq premières entreprises contrôlent collectivement environ 48 % des revenus mondiaux, soulignant une structure modérément concentrée qui laisse encore une large place aux entrants spécialisés.
Leaders du secteur de la gestion de la douleur
-
Abbott Laboratories
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Johnson & Johnson (DePuy Synthes, Ethicon)
-
Baxter International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de la douleur Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Baxter
- Beckton Dickinson
- Boston Scientific
- Endo International
- Fresenius
- Grunenthal GmbH
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Insulet
- Johnson & Johnson (DePuy Synthes, Ethicon)
- Medtronic
- Nevro
- Novartis
- OMRON
- Pfizer
- Smiths Group
- Stryker
- Terumo
- Teva Pharmaceutical Industries
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est l'expansion d'une pharmacologie non opioïde différenciée dans les indications aiguës et chroniques, soutenue par les récentes actions réglementaires et jalons cliniques. L'approbation par la FDA du suzetrigine (Journavx) de Vertex Pharmaceuticals en janvier 2025, en tant que premier analgésique non opioïde de sa catégorie pour la douleur aiguë modérée à sévère, constitue une preuve de concept très visible pour de nouveaux mécanismes. L'approbation par la FDA en juin 2025 du XIFYRM (injection de méloxicam) d'Azurity Pharmaceuticals ajoute une option d'AINS IV en dose unique quotidienne orientée hôpital, alignée sur les protocoles d'épargne opioïde. Combinées au projet de directive de septembre 2025 de la FDA sur le développement d'analgésiques non opioïdes pour la douleur chronique, ces actions créent un espace pour les promoteurs souhaitant constituer des dossiers de preuves spécifiques à l'indication, alignés sur les attentes évolutives en matière de critères d'évaluation et de sécurité.
Les dispositifs et les modèles de soins hybrides offrent une marge de progression supplémentaire à mesure que le coût et l'adéquation aux flux de travail s'améliorent pour les contextes de soins ambulatoires et de surveillance longitudinale. L'approbation par la FDA en janvier 2026 pour Abbott, permettant des IRM en position ventrale avec plusieurs systèmes de son portefeuille de neuromodulation pour la douleur chronique, réduit un obstacle pratique à l'accès pour l'imagerie des patients implantés et soutient une utilisation plus large de la neuromodulation compatible IRM dans les parcours de soins courants. Parallèlement, les actions de pharmacovigilance de l'UE (conclusions PSUSA de l'EMA/CMDh affectant les associations contenant de la codéine en 2026) accroissent la charge de conformité et d'étiquetage sur certaines associations historiques, ce qui peut réorienter l'attention des portefeuilles vers des thérapies présentant des profils de sécurité plus clairs, des capacités de surveillance numérique et une documentation des résultats prête pour le remboursement dans les hôpitaux, les centres de chirurgie ambulatoire et les programmes de soins à domicile.
Développements industriels récents dans Marché de la gestion de la douleur
- Juin 2026 : BD (Becton, Dickinson and Company) a obtenu un contrat Vizient Innovative Technology pour son système d'insertion BD CentroVena One. Bien que le produit soit positionné autour de l'insertion de voies centrales, ce succès contractuel renforce l'accès de BD via les groupements d'achat dans les environnements hospitaliers où les décisions relatives aux flux d'analgésie périprocédurale et à la standardisation des dispositifs sont couramment prises.
- Août 2025 : La FDA a approuvé Tonmya (chlorhydrate de cyclobenzaprine sublingual) pour la fibromyalgie, élargissant les options non opioïdes pour la douleur chronique généralisée. Cette autorisation renforce l'ouverture réglementaire continue aux approches pharmacologiques non opioïdes dans les affections de douleur chronique nécessitant souvent une thérapie de longue durée.
- Octobre 2024 : La FDA a mis en œuvre des modifications de la REMS pour les analgésiques opioïdes, renforçant les exigences liées à l'utilisation et à la dispensation sécurisées des opioïdes. Ce changement a encore institutionnalisé les contrôles du risque opioïde auprès des prescripteurs et des fabricants, renforçant l'accent clinique et commercial sur les régimes d'épargne opioïde et les alternatives.
Marché de la gestion de la douleur Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la gestion de la douleur est défini ici comme le chiffre d'affaires généré par les produits utilisés pour réduire ou contrôler la douleur en milieu clinique et à domicile. Cela comprend les thérapies médicamenteuses sur ordonnance et sans ordonnance, ainsi que les dispositifs de gestion de la douleur lorsqu'ils font partie de protocoles de traitement documentés.
Exclusions du périmètre : les revenus issus uniquement de services (tels que les séances de kinésithérapie autonomes, le conseil et les programmes de bien-être général) sont exclus, sauf s'ils sont associés à la vente d'un produit reportable.
Aperçu de la segmentation
- Par mode de gestion de la douleur
- Médicaments
- Opioïdes
- Analgésiques non narcotiques
- AINS
- Anesthésiques
- Anticonvulsivants
- Antidépresseurs
- Dispositifs
- Dispositifs de neuro-modulation
- TENS
- Stimulation médullaire (SCS)
- Ganglion de la racine dorsale (DRG)
- Stimulateurs du nerf vague et du nerf périphérique
- Pompes à perfusion analgésique
- Pompes intrathécales
- Pompes PCA externes
- Systèmes d'ablation par radiofréquence
- Dispositifs de neuro-modulation
- Médicaments
- Par application
- Douleur neuropathique
- Douleur cancéreuse
- Douleur musculosquelettique
- Douleur faciale et migraine
- Douleur postopératoire et aiguë
- Par cadre de soins
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Soins à domicile et télésurveillance
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir la structure de base du marché, nous commençons par examiner les signaux de santé publique et d'utilisation qui se connectent directement aux soins de la douleur. Cela inclut des sources telles que l'Organisation mondiale de la santé, le CDC américain, les statistiques de santé de l'OCDE, les communications de sécurité et les mises à jour d'étiquetage de la FDA américaine, ainsi que les publications de recommandations cliniques dans des revues à comité de lecture, qui nous aident à cartographier les schémas thérapeutiques et les évolutions dans le choix des thérapies.
Nous recoupons également le contexte des prix et de l'accès en utilisant des sources telles que les références nationales des payeurs lorsqu'elles sont disponibles, les mises à jour des marchés publics et du remboursement gouvernementaux, les publications douanières et commerciales pour les catégories de dispositifs concernées, ainsi que les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse. Pour les éléments plus difficiles à suivre, tels que les répartitions des revenus des dispositifs et les changements de composition des produits, nous utilisons de manière sélective des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les bases de données commerciales au niveau des expéditions afin de vérifier la cohérence des mouvements directionnels. Les exemples cités ci-dessus ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour tester ce que nous avons construit à partir des données documentaires, notamment en ce qui concerne l'évolution de l'adoption des classes de médicaments et des dispositifs par indication et par cadre de soins. Nous avons échangé avec des fabricants, des distributeurs, des cliniciens, ainsi que des parties prenantes en matière d'approvisionnement et de remboursement en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, afin de pouvoir corriger les hypothèses sur l'utilisation, la tarification et les comportements de substitution avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 15 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 42 % | Europe, Moyen-Orient et Afrique : 33 % |
| Acteurs de plus petite taille : 17 % | Responsables : 43 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement est ancré dans une construction descendante qui reconstitue le bassin de demande en reliant la prévalence de la douleur et les flux de patients traités au mix thérapeutique typique entre médicaments et dispositifs, puis en traduisant cela en valeur à l'aide des fourchettes de prix observées. Après avoir défini les totaux, nous appliquons des vérifications ascendantes sélectives à travers la tarification au niveau des produits échantillonnés, les retours des canaux sur les volumes et les consolidations des fournisseurs pour les principales catégories de dispositifs, ce qui nous aide à ajuster le résultat lorsqu'un sous-marché semble surestimé.
Les principaux intrants utilisés dans le modèle comprennent la part traitée des principales indications douloureuses, telles que la douleur neuropathique, cancéreuse, migraineuse et musculo-squelettique, les tendances de substitution des opioïdes par des non-opioïdes, et les volumes de procédures qui influencent l'utilisation des pompes à perfusion et de la neurostimulation. Les facteurs d'accès régionaux sont également pris en compte, notamment le resserrement du remboursement et les mesures de sécurité qui affectent la prescription. Les prévisions sont générées à l'aide d'une analyse de scénarios, avec un lissage des séries temporelles courtes pour les catégories stables, puis affinées à l'aide des avis d'experts sur la manière dont les recommandations, les préoccupations liées aux abus et les options non addictives sont susceptibles d'influencer le choix thérapeutique. Lorsque les détails ascendants ne sont pas disponibles de manière cohérente par pays, nous comblons les lacunes à l'aide de références au niveau régional, puis nous revérifions la dépense implicite par patient traité par rapport aux retours des cliniciens et des canaux.
Validation des données et cycle de mise à jour
Les résultats sont validés en comparant les valeurs finales du marché avec des signaux indépendants tels que la direction des revenus par classe de médicaments, l'activité de placement des dispositifs et la dépense implicite par patient traité par région. Lorsqu'une valeur évolue trop brusquement ou entre en conflit avec la logique d'utilisation, les hypothèses sont réexaminées et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé dans la pratique.
Avant la validation finale, le modèle passe par des examens analytiques en plusieurs étapes qui vérifient le calendrier de conversion des devises, l'alignement des années et la cohérence interne entre les applications et les cadres de soins. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent (par exemple, un avertissement de sécurité majeur ou une modification du remboursement). Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente étayée par les données sous-jacentes.
Taille du marché de la gestion de la douleur selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion de la douleur peuvent sembler différentes même lorsque le sujet paraît similaire, car les produits inclus et l'année utilisée comme point de référence actuel ne sont pas toujours harmonisés. Les différences proviennent également de la manière dont la tarification est traitée selon les régions et de la vérification ou non des hypothèses par rapport aux signaux réels de prescription et d'utilisation des dispositifs.
Le tableau de référence affiche un chiffre plus élevé par rapport à certaines estimations portant uniquement sur les médicaments, et dans le modèle de Mordor Intelligence, le périmètre comptabilise explicitement à la fois les médicaments de gestion de la douleur et les dispositifs de gestion de la douleur. Cela modifie le total, en particulier sur les marchés où la neurostimulation et les pompes à perfusion connaissent une adoption significative.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 85,63 milliards USD (2026) | |
| Cabinet de conseil mondial A | 78,84 milliards USD (2024) | Cette estimation est limitée aux seuls médicaments de gestion de la douleur et utilise une année de base antérieure, de sorte que les revenus des dispositifs et les évolutions de la demande des années ultérieures ne sont pas reflétés dans le total rapporté. |
| Éditeur sectoriel B | 72,60 milliards USD (2023) | Le chiffre est construit autour des produits pharmaceutiques par classe de médicaments et d'un point de départ en 2023, ce qui peut sous-estimer les dépenses totales de gestion de la douleur lorsque la thérapie par dispositif est incluse et lorsque la tarification est mise à jour pour les années ultérieures. |
En examinant l'écart, la majeure partie de la différence s'explique par l'inclusion ou non des dispositifs aux côtés des médicaments et par l'année de base choisie pour la valeur actuelle du marché. En maintenant le périmètre lié à une frontière de produits claire, puis en vérifiant l'utilisation et la tarification implicites par rapport aux entretiens, le chiffre final reste traçable jusqu'aux signaux de demande pratiques qui peuvent être retestés lors des mises à jour futures.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la gestion de la douleur ?
Le marché a généré 85,63 milliards USD en 2026 et devrait atteindre 106,86 milliards USD d'ici 2031.
Quelle classe thérapeutique domine les revenus mondiaux ?
Les produits pharmacologiques restent dominants, contribuant à 68,92 % des revenus de 2025.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un TCAC de 10,55 % d'ici 2031 grâce à la numérisation des soins de santé et à la hausse des revenus.
Quelle application connaît la croissance la plus rapide ?
Les interventions contre la douleur faciale et la migraine sont en voie d'atteindre un TCAC de 8,67 %, portées par les médicaments à base d'anti-CGRP et la neurostimulation ciblée.
À quelle vitesse les dispositifs de gestion de la douleur progressent-ils ?
La catégorie des dispositifs devrait afficher un TCAC de 9,99 % entre 2026 et 2031, portée par les plateformes de neuromodulation en boucle fermée.