
Taille et part de marché des dispositifs viscochirurgicaux ophtalmiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 521.16 Millions de dollars américains |
| Taille du Marché (2032) | 712.02 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.44 % |
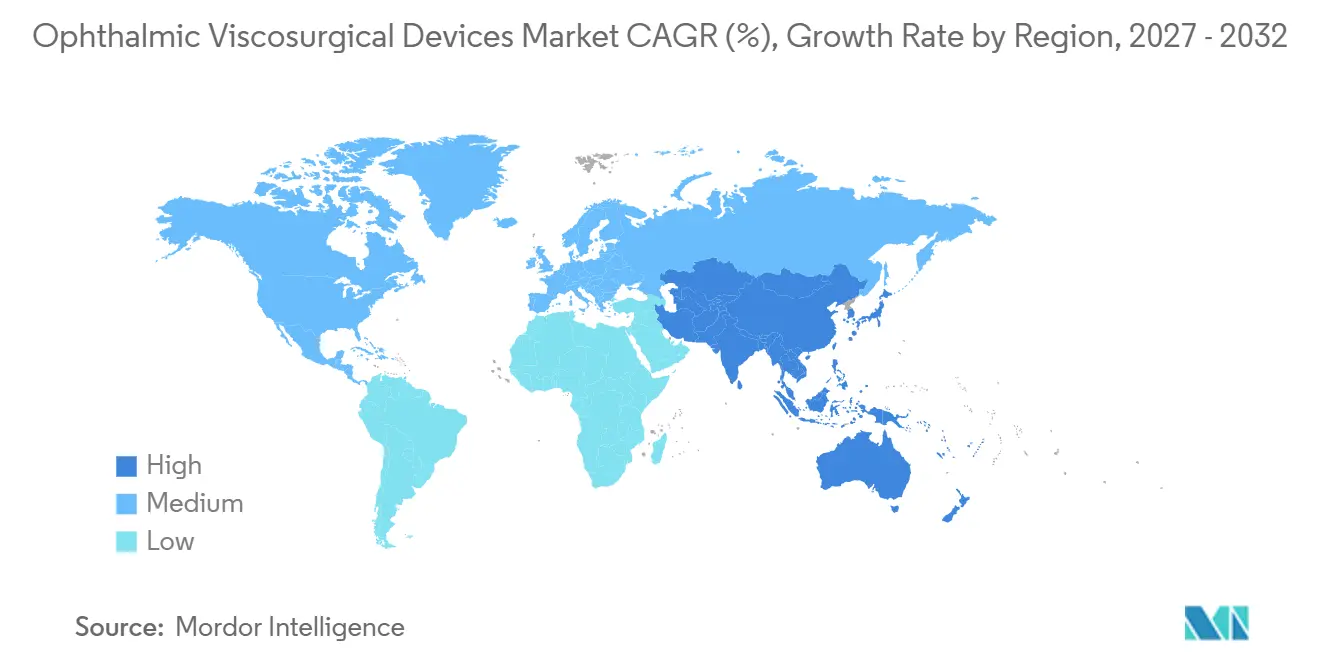
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
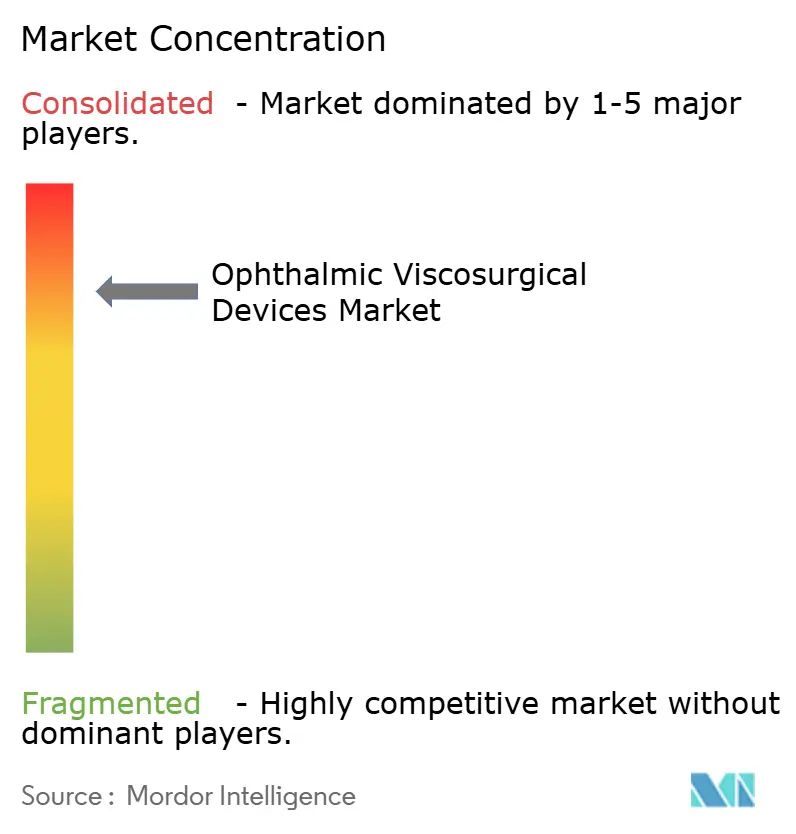
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs viscochirurgicaux ophtalmiques par Mordor Intelligence
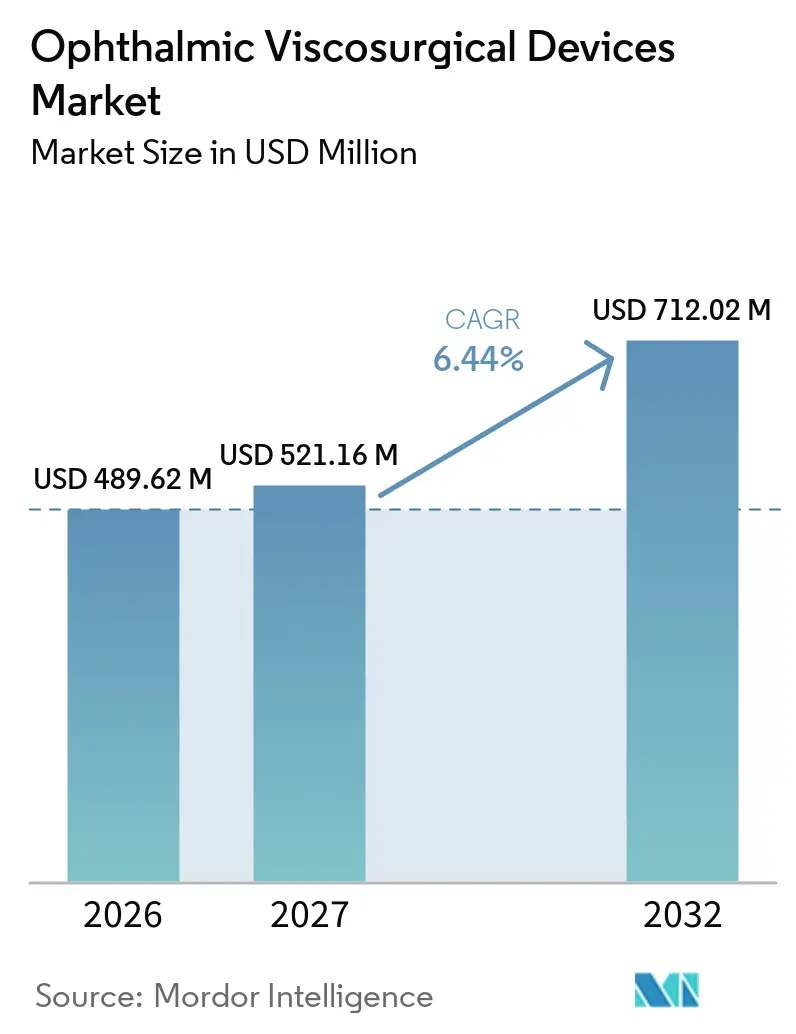
La taille du Marché des Dispositifs Viscochirurgicaux Ophtalmiques était évaluée à 489,62 millions USD en 2026 et devrait croître de 521,16 millions USD en 2027 pour atteindre 712,02 millions USD d'ici 2032, à un CAGR de 6,44 % durant la période de prévision (2027-2032).
La hausse mondiale du nombre d'interventions pour la cataracte, l'adoption plus large de la chirurgie mini-invasive du glaucome et la modernisation continue des plateformes premium de segment antérieur se conjuguent pour accroître à la fois les volumes unitaires et les prix de vente moyens. Les hôpitaux des systèmes de santé matures allongent leurs plannings de bloc opératoire pour absorber les listes d'attente liées à la cataracte, tandis que les centres de chirurgie ambulatoire (CCA) stimulent des gains de productivité qui favorisent les conditionnements à usage unique de viscoélastiques. Les chirurgiens consolident leurs achats autour de formulations multi-propriétés pouvant alterner entre un comportement dispersif et cohésif, renforçant ainsi le rôle des kits pour procédure complète. Les critères environnementaux commencent à influencer les appels d'offres, incitant les fabricants à publier des analyses de cycle de vie et à repenser leurs emballages comme levier concurrentiel.
Principaux enseignements du rapport
- Par type de produit, les agents dispersifs ont dominé avec 37,33 % de la part du marché des dispositifs viscochirurgicaux ophtalmiques en 2026, tandis que les agents viscoadaptatifs devraient afficher le CAGR le plus rapide de 7,59 % jusqu'en 2032.
- Par source, l'acide hyaluronique d'origine bactérienne a capté 39,02 % de la taille du marché des dispositifs viscochirurgicaux ophtalmiques en 2026 ; les grades semi-synthétiques/fermentation devraient se développer à un CAGR de 8,74 % jusqu'en 2032.
- Par application, la chirurgie de la cataracte représentait 50,17 % de la taille du marché des dispositifs viscochirurgicaux ophtalmiques en 2026, tandis que les procédures de glaucome affichent le CAGR le plus élevé de 6,47 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 59,74 % de la part de revenus en 2026 ; les CCA représentent le canal à la croissance la plus rapide avec un CAGR de 8,06 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,58 % de la part de revenus en 2026 ; l'Asie-Pacifique représente la région à la croissance la plus rapide avec un CAGR de 7,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population sujette à la cataracte | +1.3% | Mondial (élevé en Amérique du Nord et en Europe) | Long terme (≥ 4 ans) |
| Complications oculaires liées au diabète | +1.0% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution technologique des plateformes phacoémulsification, laser femtoseconde et MIGS | +0.9% | Trois régions (AN, EU, APAC) | Court terme (≤ 2 ans) |
| Croissance des ASC et programmes de prévention de la cécité | +0.8% | États-Unis et Asie | Court terme (≤ 2 ans) |
| Hausse des dépenses de santé et remboursement de la cataracte | +0.7% | Marchés OCDE et grandes économies émergentes | Moyen terme (2-4 ans) |
| Fermentation de précision de l'acide hyaluronique à haute masse moléculaire | +0.6% | Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion démographique de la cohorte de personnes âgées sujettes à la cataracte
Les années de vie ajustées sur l'incapacité (AVAI) perdues en raison de la cataracte sont passées de 6,68 millions en 2019 à 7,1 millions en 2021 et pourraient dépasser 7,5 millions d'ici 2025 si les tendances d'incidence se maintiennent[1]. Une méta-analyse de 2024 a recensé 17 millions de personnes aveugles et 83,5 millions souffrant d'une déficience visuelle modérée à sévère due à la cataracte en 2020. Les hôpitaux des pays à revenus élevés font désormais face à des listes d'attente médianes de six semaines pour les créneaux d'extraction, ce qui gonfle directement l'utilisation de base des seringues viscochirurgicales. Chaque année de vie supplémentaire élargit le vivier chirurgical, garantissant que le marché des dispositifs viscochirurgicaux ophtalmiques continue de surpasser le secteur plus large des consommables en ophtalmologie. Les réservations anticipées publiées début 2025 confirment une demande non satisfaite, impliquant une traction plus forte sur les dispositifs même lorsque le dosage par procédure reste constant.
Incidence croissante des complications oculaires liées au diabète
Les adultes diabétiques développent une cataracte plus tôt et de manière plus agressive que leurs pairs non diabétiques, avançant l'âge de la première intervention et allongeant l'exposition à vie aux viscochirurgicaux. Le dépistage précoce systématique augmente les taux d'intervention qui débordent sur les indications du glaucome et de la vitrectomie. Les fabricants mettent désormais en avant des formules atténuant les pics de pression intraoculaire postopératoire, positionnant ces attributs comme des différenciateurs cliniques. Les chirurgiens traitant des cohortes diabétiques plus jeunes privilégient les viscoadaptatifs préservant l'intégrité endothéliale, renforçant ainsi la demande pour les produits haut de gamme. Le marché des dispositifs viscochirurgicaux ophtalmiques bénéficie donc d'un double effet de cohortes de patients plus larges et d'un mix produit à plus haute valeur ajoutée.
Évolution technologique des plateformes de phacoémulsification, laser femtoseconde et MIGS
La chirurgie de la cataracte assistée par laser femtoseconde génère une turbulence de microbulles qui menace l'endothélium cornéen sans tampon à haute masse moléculaire. À mesure que les embouts micro-incision entrent dans l'usage courant, les chirurgiens exigent des mélanges viscoadaptatifs maintenant la profondeur de chambre tout en évacuant rapidement les débris. La croissance rapide des procédures MIGS intensifie les demandes de viscochirurgicaux ultra-clairs et à faible teneur en particules, qui n'obscurcissent pas la vue gonioscopique. Ces avancées technologiques rehaussent les attentes en matière de performance et consolident le marché des dispositifs viscochirurgicaux ophtalmiques comme un segment de croissance parmi les fournitures chirurgicales à usage unique.
Développement de la capacité chirurgicale via les ASC et les programmes nationaux de prévention de la cécité
Les ASC réalisent désormais près d'une opération de la cataracte financée par Medicare sur cinq aux États-Unis. La réduction des coûts généraux accélère le retour sur investissement des équipements premium, encourageant l'adoption d'agents viscochirurgicaux ophtalmiques haute performance qui réduisent le temps d'occupation de la salle. En Asie, les campagnes gouvernementales contre la cataracte équipent les unités mobiles de kits compacts incluant des seringues viscochirurgicales préremplies, générant des commandes en volume lors des journées chirurgicales à fort débit. Ce regroupement temporel de la demande aide les fabricants à planifier les cycles de production et à lisser les cycles de stocks pour le marché des dispositifs viscochirurgicaux ophtalmiques.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité aux prix et plafonds de remboursement | –0.7% | États-Unis et Europe | Court terme (≤ 2 ans) |
| Techniques chirurgicales à faible recours aux OVD ou sans OVD | –0.5% | Centres mondiaux à fort volume | Moyen terme (2-4 ans) |
| Contrôle réglementaire rigoureux | –0.4% | Mondial (notamment UE et États-Unis) | Long terme (≥ 4 ans) |
| Coûts de gestion des déchets environnementaux | –0.3% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité aux prix et plafonds de remboursement sur les grades premium d'OVD
Les paiements des ASC sont liés au barème hospitalier ambulatoire, intégrant les coûts viscochirurgicaux dans des forfaits de remboursement plus larges pour la cataracte. Lorsque les plafonds de paiement compriment les marges, les équipes d'achat se tournent vers des formulations de gamme intermédiaire ou négocient des remises sur volume. Les hôpitaux européens fonctionnant sous des budgets basés sur la valeur exigent des données sur la perte de cellules endothéliales évaluées par des pairs avant d'approuver des mises à niveau plus coûteuses, favorisant les entreprises qui financent des programmes de soutien clinique robustes. Cette compression des remboursements modère l'expansion du mix premium au sein du marché des dispositifs viscochirurgicaux ophtalmiques sans entraver la croissance globale des volumes.
Disponibilité de techniques chirurgicales à faible recours aux OVD ou sans OVD
Les nouveaux systèmes fluidiques stabilisent la chambre antérieure avec une solution saline équilibrée, réduisant le volume de viscochirurgicaux par cas. Des audits pilotes montrent des réductions tangibles, mais les chirurgiens s'appuient encore sur les OVD pour les phases de capsulorhexis et d'implantation du cristallin. La chirurgie bilatérale séquentielle immédiate de la cataracte promet des gains d'efficacité par patient, mais impose généralement des kits à usage unique séparés pour le contrôle des risques, compensant partiellement les baisses de consommation. L'effet net est un tempérament progressif, et non précipité, de la demande au sein du marché des dispositifs viscochirurgicaux ophtalmiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
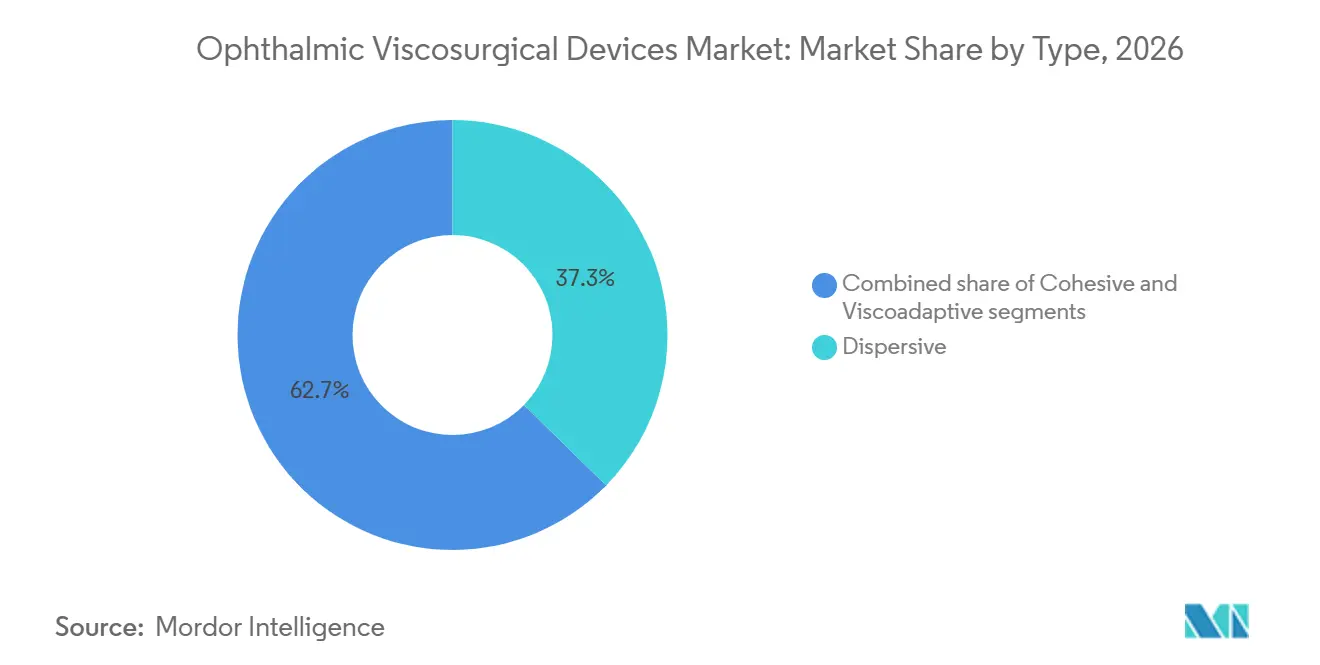
les agents dispersifs dominent, les viscoadaptatifs s'accélèrentLes agents dispersifs représentaient la plus grande part de 37,33 % de la taille du marché des dispositifs viscochirurgicaux ophtalmiques en 2026, bénéficiant de leur capacité à enduire les tissus délicats lors de la désassemblage du noyau. Les chirurgiens gèrent les présentations complexes de cataracte — pseudoexfoliation, chambres peu profondes, cas post-LASIK — en alternant les OVD dispersifs et cohésifs au cours d'une même procédure, augmentant ainsi le volume par cas. Les innovateurs intègrent désormais des additifs antioxydants dans les formulations dispersives, défendant les niveaux de prix même dans les appels d'offres sensibles aux coûts.
Les mélanges viscoadaptatifs se développent le plus rapidement à un CAGR de 7,59 % jusqu'en 2032, portés par les cas de lentilles intraoculaires (LIO) premium qui exigent une protection endothéliale supérieure. Ces agents se comportent de manière cohésive sous faible cisaillement et se dispersent sous fort débit, maintenant la stabilité de la chambre lors de la phacoémulsification ou de la fragmentation par femtoseconde. Les fabricants associent les seringues viscoadaptatives à des systèmes d'injecteurs, fidélisant les chirurgiens et approfondissant la pénétration du marché des dispositifs viscochirurgicaux ophtalmiques.

Par source :
l'acide hyaluronique biologique en tête, les grades de fermentation gagnent du terrainL'acide hyaluronique d'origine bactérienne a sécurisé 39,02 % de la part du marché des dispositifs viscochirurgicaux ophtalmiques en 2026, apprécié pour sa longueur de chaîne constante et sa faible immunogénicité. Les hôpitaux alignent ces produits sur des critères de durabilité favorisant les sources sans origine animale. La fiabilité de l'approvisionnement consolide davantage le leadership de ce segment.
Les grades semi-synthétiques/fermentation sont prévus pour un CAGR de 8,74 % jusqu'en 2032. La fermentation permet une montée en charge rapide et un contrôle précis du poids moléculaire, permettant des mélanges personnalisés pour les cas combinés cataracte-glaucome. Les équipes d'approvisionnement apprécient la protection contre les chocs liés aux maladies du bétail, renforçant l'attrait stratégique des voies de fermentation au sein du marché des dispositifs viscochirurgicaux ophtalmiques. Les sources d'origine animale conservent une position grâce au prix, mais cèdent du terrain à mesure que les régulateurs approuvent la réduction des protéines animales.
Par application :
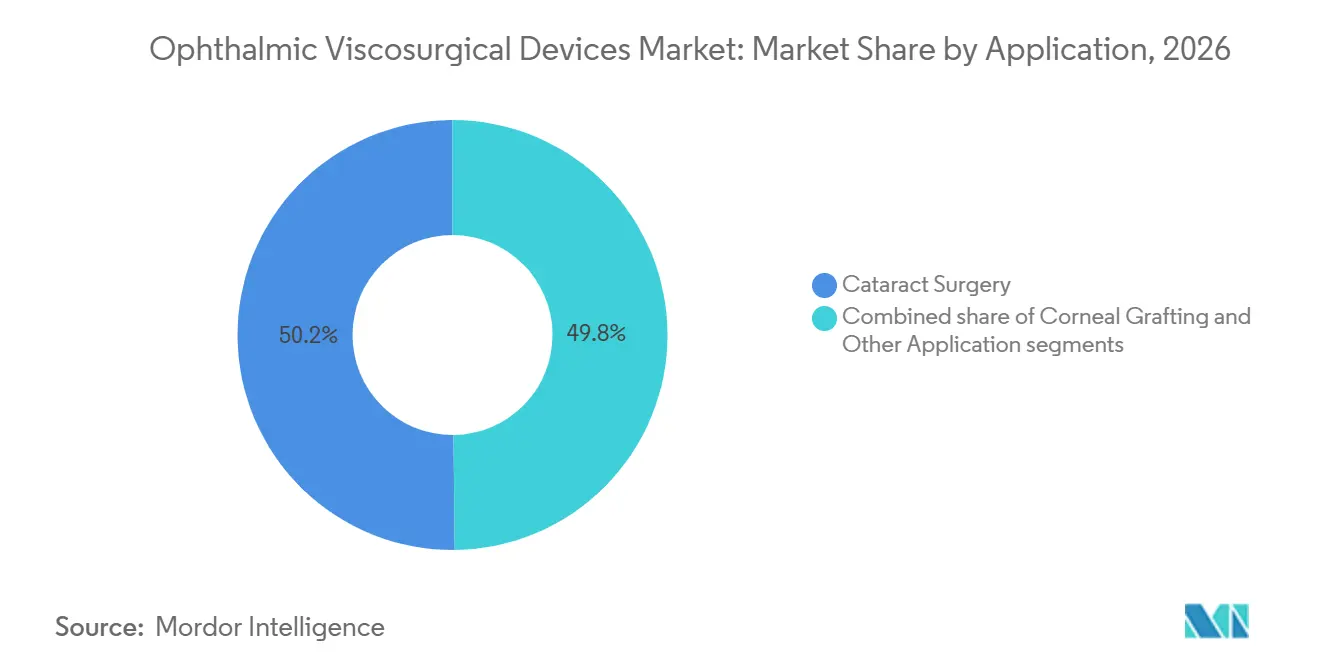
la cataracte reste le moteur principal, le glaucome émergeLa chirurgie de la cataracte a généré 50,17 % de la taille du marché des dispositifs viscochirurgicaux ophtalmiques en 2026. Les volumes de procédures aux États-Unis dépassent 4 millions par an et se dirigent vers 6 millions d'ici 2030. Chaque cas de cataracte consomme au moins une seringue, ancrant la demande de base. Les hôpitaux planifient désormais des listes du soir prolongées pour réduire les temps d'attente, un changement opérationnel qui stimule davantage l'utilisation des seringues.
Les procédures de glaucome contribuent à une part absolue plus faible mais affichent le CAGR le plus fort de 6,47 % jusqu'en 2032. La chirurgie micro-invasive du glaucome repose sur une administration précise de viscoélastiques pour protéger les structures angulaires, incitant les comités de formulaire à stocker des rhéologies spécialisées. Les programmes de dépistage diagnostique détectent la maladie plus tôt, élargissant le bassin adressable et orientant le marché des dispositifs viscochirurgicaux ophtalmiques vers une plus grande diversité procédurale.
Par utilisateur final :
les hôpitaux ancrent la demande, les ASC s'accélèrentLes hôpitaux détenaient 59,74 % de la part du marché des dispositifs viscochirurgicaux ophtalmiques en 2026, car ils gèrent les cas complexes et sont pionniers dans l'adoption des viscoadaptatifs premium. Les achats centralisés au sein de réseaux multi-États garantissent la continuité de l'approvisionnement, renforçant les marques en place. Les hôpitaux universitaires mènent également des essais comparatifs qui façonnent les formulaires régionaux, orientant indirectement les préférences du marché.
Les CCA enregistrent le CAGR le plus rapide de 8,06 % jusqu'en 2032, portés par une hausse de 15,41 % d'une année sur l'autre des paiements Medicare en 2023. Leur orientation vers l'efficacité fait pencher la sélection des produits vers des conditionnements à usage unique qui réduisent le temps de rotation. Les cliniques spécialisées maintiennent une présence stable en servant des cohortes premium ou complexes, et les nouvelles unités de soins en cabinet pourraient engendrer un micro-segment de seringues viscoélastiques compactes, ajoutant de la nuance au marché des dispositifs viscochirurgicaux ophtalmiques.
Analyse géographique
Marché des Dispositifs Viscochirurgicaux Ophtalmiques en Amérique du Nord
L'Amérique du Nord représentait 37,58 % de la taille du marché mondial des dispositifs viscochirurgicaux ophtalmiques en 2026, soutenue par un remboursement solide et une dense distribution d'ophtalmologistes. Medicare confirme l'extraction de la cataracte comme le premier épisode chirurgical dans les CCA, représentant environ 19 % du volume. Près de 27,8 % des adultes américains âgés de 71 ans et plus signalent une déficience visuelle, renforçant la charge chirurgicale. Les accords d'achat groupés reliant les viscoélastiques aux embouts de phacoémulsification et aux injecteurs de LIO gagnent du terrain, consolidant la fidélisation des fournisseurs.
Marché des Dispositifs Viscochirurgicaux Ophtalmiques en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus élevé de 7,68 % jusqu'en 2032. L'expansion de l'assurance maladie en Chine et en Inde stimule la pénétration de la chirurgie de la cataracte, tandis que les établissements provinciaux passent aux plateformes femtoseconde nécessitant des viscoélastiques avancés. Des enquêtes menées dans le sud-ouest de la Chine révèlent une part croissante de patients atteints de cataracte ayant subi une chirurgie réfractive antérieure ou souffrant de forte myopie. À mesure que le remboursement commence à reconnaître les LIO premium, les viscoadaptatifs à double action captent la préférence des chirurgiens, améliorant le mix régional et orientant les revenus supplémentaires vers le marché des dispositifs viscochirurgicaux ophtalmiques.
Marché des Dispositifs Viscochirurgicaux Ophtalmiques en Europe
L'Europe maintient une base significative mais fait face à des achats basés sur la valeur plus stricts. Les hôpitaux exigent des données comparatives sur la perte de cellules endothéliales avant d'approuver des mises à niveau premium, favorisant les entreprises disposant de budgets solides pour les données probantes cliniques. Les sociétés régionales préconisent des notices électroniques d'utilisation, visant à réduire les émissions liées aux emballages de lentilles intraoculaires de 67 %. La conformité anticipée aux emballages éco-qualifiés pourrait améliorer les scores d'appels d'offres et préserver les parts de marché dans le marché des dispositifs viscochirurgicaux ophtalmiques.
Paysage réglementaire
Les dispositifs viscochirurgicaux ophtalmiques (OVD) sont conformes à la norme ISO 15798:2022, qui définit les exigences en matière de sécurité, de performance, d'évaluation et d'étiquetage et qui est couramment utilisée par les fabricants pour structurer la documentation technique et les essais. Dans l'Union européenne, les OVD sont régis par le règlement (UE) 2017/745 (MDR), où la conformité aux exigences générales de sécurité et de performance et des preuves cliniques défendables influencent l'accès au marché et les mises à jour continues du cycle de vie.
Aux États-Unis, les OVD sont réglementés par la FDA et généralement gérés dans le cadre du dispositif d'approbation préalable à la mise sur le marché (PMA), de sorte que les modifications de fabrication, de fournisseurs et de sites nécessitent des suppléments PMA. L'activité récente de la FDA illustre cette intensité de contrôle du cycle de vie : en février 2026, Alcon a obtenu une approbation de supplément PMA (P840064/S089) pour un nouveau volume de remplissage de 0,75 mL pour Viscoat produit à l'usine LifeCore Biomedical, et en décembre 2025 et décembre 2024, Johnson & Johnson Surgical Vision a obtenu des approbations de suppléments PMA (P810031/S081 et P810031/S076) couvrant un fournisseur alternatif pour un composant du système d'administration et un site de stockage supplémentaire pour les produits Healon.
Paysage concurrentiel
Environ 65,0 % de la part de marché des dispositifs viscochirurgicaux ophtalmiques est détenue par les cinq plus grands producteurs, conduits par Alcon, Johnson & Johnson et Bausch + Lomb. La mise à jour des marchés de capitaux d'Alcon en 2025 a promis des investissements continus dans des viscoadaptatifs de nouvelle génération intégrés dans ses kits chirurgicaux à micro-incision. Les solutions groupées augmentent les coûts de changement pour les hôpitaux utilisant déjà les consoles Alcon.
Johnson & Johnson a approfondi son écosystème de cataracte en lançant les LIO TECNIS Odyssey en 2024, associées à des protocoles cliniques mettant en évidence la réduction de la perte de cellules endothéliales lors de l'implantation avec des viscoadaptatifs de marque de l'entreprise. Les programmes de soutien aux chirurgiens et les preuves du monde réel consolident la demande induite, renforçant la position de Johnson sur le marché des dispositifs viscochirurgicaux ophtalmiques.
Bausch + Lomb a affiné sa différenciation en introduisant les systèmes à double action ClearVisc et Totalvisc combinant l'acide hyaluronique et le sorbitol antioxydant. Les dépôts auprès de la SEC confirment un virage stratégique vers les franchises de surface oculaire et chirurgicales. Des acteurs de niche tels que Seikagaku exploitent des chaînes d'acide hyaluronique propriétaires pour préserver la lubrification sous fort cisaillement, conservant la fidélité au Japon et dans certains territoires d'exportation.
Leaders du secteur des dispositifs viscochirurgicaux ophtalmiques
-
Carl Zeiss Meditec AG
-
Bausch & Lomb Incorporated
-
Rayner Intraocular Lenses Limited
-
Alcon AG
-
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dispositifs Viscoélastiques Ophtalmiques Entreprises couvertes dans ce rapport
- Alcon
- Johnson & Johnson
- Bausch + Lomb Inc.
- Carl Zeiss
- Beckton Dickinson
- Rayner Intraocular Lenses Ltd.
- Bohus Biotech
- Truviz Ophthalmic Pvt. Ltd.
- Amring Pharmaceutical
- Advin Health Care
- MicroSurgical Technology (MST)
- Lifecore Biomedical
- Contamac Ltd.
Lire l’analyse des entreprises de dispositifs viscoélastiques ophtalmiques
Opportunités de marché et perspectives d'avenir
La gestion du cycle de vie et l'optimisation des références créent des opportunités à court terme, à mesure que les centres chirurgicaux équilibrent les contraintes d'inventaire avec l'augmentation du débit. Les approbations de la FDA pour les modifications de fabrication et de configuration montrent où les fournisseurs réduisent les frictions dans les flux de travail des hôpitaux et des centres de chirurgie ambulatoire (ASC), notamment l'approbation de supplément PMA d'Alcon de février 2026 permettant un nouveau volume de remplissage de 0,75 mL pour Viscoat chez LifeCore Biomedical. Cela soutient des formats de conditionnement spécifiques à la procédure et au cadre d'intervention, y compris des kits complets à usage unique pour l'ensemble de la procédure, qui peuvent améliorer la rotation tout en restant alignés sur les contrôles de coûts induits par le remboursement.
L'expansion du portefeuille et des canaux constitue un autre vecteur d'opportunité, en particulier là où les écosystèmes de la cataracte s'élargissent grâce à des droits commerciaux et des offres groupées. L'annonce de Rayner en mars 2026 concernant l'acquisition des droits de distribution américains d'Anikavisc indique que l'accès à des produits OVD établis est traité comme un levier stratégique aux côtés des lentilles intraoculaires (LIO) et des plateformes de cataracte, renforçant les voies de vente croisée auprès des comptes de chirurgiens. Dans le même temps, la flexibilité de la chaîne d'approvisionnement reconnue par la FDA, comme l'approbation de supplément PMA de Johnson & Johnson Surgical Vision en décembre 2025 pour un fournisseur alternatif d'un composant du système d'administration de Healon, souligne la demande d'approvisionnement résilient et d'options de procédés validées qui réduisent le risque de perturbation pour les programmes à volume élevé de cataracte et de MIGS.
Développements industriels récents dans Marché des Dispositifs Viscoélastiques Ophtalmiques
- Juin 2026 : Carl Zeiss Meditec a rapporté des implantations cliniques précoces réussies de sa lentille intraoculaire torique AT LUCIA 721P. L'expansion des flux de travail de cataracte premium peut accroître la demande pour des consommables étroitement intégrés, renforçant le rôle de la sélection des OVD au sein des écosystèmes chirurgicaux de bout en bout.
- Mars 2026 : Rayner a annoncé l'acquisition des droits de distribution américains d'Anikavisc, élargissant son accès à la catégorie des dispositifs viscochirurgicaux ophtalmiques. Cette démarche renforce la capacité de Rayner à regrouper les consommables de chirurgie de la cataracte avec son portefeuille de LIO et à approfondir les relations avec les comptes de cataracte américains.
- Septembre 2024 : Johnson & Johnson a élargi son portefeuille de LIO correctrices de la presbytie TECNIS Odyssey aux États-Unis, soutenu par des recommandations de l'entreprise associant les protocoles d'implantation à des OVD viscoadaptifs de marque. Ce type d'extension de portefeuille favorise l'entraînement des ventes des consommables chirurgicaux adjacents utilisés dans les cas de LIO premium.
Marché des Dispositifs Viscoélastiques Ophtalmiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les dispositifs viscochirurgicaux ophtalmiques utilisés lors des chirurgies oculaires pour maintenir l'espace et protéger les tissus sensibles dans la chambre antérieure, et il est mesuré en termes de revenus provenant des produits OVD vendus aux hôpitaux, cliniques ophtalmologiques et centres chirurgicaux.
Exclusions du périmètre : Nous excluons les équipements chirurgicaux, les lentilles intraoculaires, les produits pharmaceutiques et les gouttes post-opératoires qui ne sont pas vendus en tant que produits OVD.
Aperçu de la Segmentation
- Par type
- Cohésif
- Dispersif
- Viscoadaptatif
- Par source
- Biologique (acide hyaluronique d'origine bactérienne)
- Animal (crête de coq, porcin, bovin)
- Semi-synthétique / issu de la fermentation
- Par application
- Chirurgie de la cataracte
- Greffe cornéenne / Kératoplastie
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques ophtalmiques spécialisées
- Centres de chirurgie ambulatoire (ASC)
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et pour préciser le contexte clinique et procédural dans lequel les OVD sont couramment utilisés. Nous nous appuyons généralement sur des sources publiques telles que les ressources de l'Organisation Mondiale de la Santé sur la cataracte et la santé oculaire, les statistiques du CDC relatives à la vision, les publications des Instituts Nationaux de la Santé et les indicateurs de santé de l'OCDE pour comprendre les signaux de croissance des procédures. Pour le contexte réglementaire et produit, nous analysons également les bases de données et les documents d'orientation de la FDA, ainsi que les revues d'ophtalmologie à comité de lecture qui expliquent les schémas d'utilisation des OVD et les types de matériaux.
Nous intégrons ensuite les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée et les sites d'associations pour cartographier le positionnement côté offre et les voies de distribution par région. Là où des lacunes subsistent, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, le suivi des actualités et des finances, et les bases de données de brevets pour recouper les pipelines de produits et les principales activités de fabrication. Les sources citées sont uniquement illustratives, et nous avons examiné de nombreuses références publiques supplémentaires pour collecter, valider et clarifier les hypothèses finales.
Entretiens Primaires et Enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès de parties prenantes telles que des chirurgiens ophtalmologistes, des équipes d'approvisionnement hospitalier, des administrateurs de centres de chirurgie ambulatoire et des responsables commerciaux au niveau des distributeurs. Étant donné que les volumes de chirurgie de la cataracte et les réalités du remboursement diffèrent selon la géographie, nous avons couvert les principales régions de demande et utilisé ces échanges pour confirmer l'utilisation par procédure, les tailles de conditionnement typiques et la façon dont les préférences de produits varient selon les contextes chirurgicaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 13 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs plus petits : 15 % | Responsables : 60 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a été construit selon une logique descendante et ascendante, où les bassins de demande basés sur les procédures ont d'abord été reconstitués, puis vérifiés à l'aide de signaux côté offre. Du côté descendant, nous avons relié les volumes de chirurgie ophtalmique, la part des procédures de cataracte dans l'ensemble des chirurgies oculaires et l'utilisation typique des OVD par procédure pour obtenir la consommation régionale, qui est ensuite traduite en revenus à l'aide de prix de vente moyens réalistes. Pour rendre le modèle pratique, nous avons mis l'accent sur quelques données clés, telles que la croissance de la chirurgie de la cataracte, les tendances du vieillissement de la population, l'activité des procédures de glaucome et de greffe cornéenne, les évolutions du mix produit entre l'utilisation cohésive et dispersive, et les changements dans la part des hôpitaux par rapport aux centres de chirurgie ambulatoire.
Ces résultats ont ensuite été corroborés par des approximations ascendantes sélectives. Nous avons vérifié les revenus à l'aide de fourchettes de prix échantillonnées, effectué des vérifications de canal sur le comportement d'achat au niveau des conditionnements et examiné la présence des fournisseurs par grande région. Là où des lacunes de couverture sont apparues pour les petits pays ou les applications mineures, nous avons appliqué des hypothèses par analogie basées sur l'intensité des procédures et les indicateurs d'accès aux soins de santé, puis les avons ajustées lors de la validation par les experts. Pour les prévisions, nous avons principalement utilisé une analyse de scénarios ancrée sur la croissance des procdures et la progression des prix, avec des hypothèses affinées à partir de ce que les répondants attendaient en termes de tendances d'utilisation, d'évolutions du mix et de pression sur les achats au cours des prochaines années.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en comparant les résultats du modèle avec des signaux indépendants, tels que la direction de la croissance des procédures, les tendances des dépenses de santé régionales et si les prix implicites restaient dans des fourchettes réalistes rapportées lors des entretiens. Les valeurs aberrantes ont été signalées, les facteurs sous-jacents ont été revérifiés, et une deuxième revue analytique a été effectuée avant validation finale pour s'assurer que les problèmes arithmétiques et logiques n'étaient pas reportés dans les totaux finaux. Si un écart significatif persistait, les répondants étaient recontactés pour reconfirmer les taux d'utilisation, les hypothèses de mix ou les évolutions de prix.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements de marché significatifs peuvent modifier les volumes de procédures, la disponibilité des produits ou les prix. Avant la livraison, une vérification finale est effectuée pour s'assurer que les dernières publications publiques et les données primaires validées sont reflétées dans les chiffres du marché et les prévisions.
Dimensionnement du Marché des Dispositifs Viscochirurgicaux Ophtalmiques par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les tailles de marché publiées pour les dispositifs viscochirurgicaux ophtalmiques peuvent sembler différentes même lorsqu'elles semblent décrire le même groupe de produits, car le bassin de procédures comptabilisées et la logique de prix ne sont pas toujours alignés. Les différences proviennent généralement des chirurgies incluses, du fait que l'estimation reflète l'utilisation réelle par procédure ou un panier de dépenses plus large pour les dispositifs, et de la façon dont le calendrier des devises et les hypothèses d'inflation sont appliqués.
Pour les OVD spécifiquement, des écarts apparaissent souvent lorsque des modèles axés uniquement sur la cataracte sont utilisés, ou lorsqu'une étude intègre des consommables ophtalmiques adjacents qui suivent le même circuit d'approvisionnement. Un autre facteur courant est le traitement du prix de vente moyen, car l'utilisation des prix catalogue plutôt que des prix réalisés par les hôpitaux et les distributeurs peut gonfler les totaux, et le mix régional peut faire varier les résultats si les centres ambulatoires sont sous-comptabilisés. Ces choix expliquent pourquoi certaines valeurs 2025 se situent au-dessus ou en dessous du chiffre 2026, même lorsque les taux de croissance semblent similaires en raison d'un point de départ différent.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 489,62 millions USD (2026) | |
| Cabinet de Conseil Mondial A | 479,80 millions USD (2025) | Utilise une base 2024 avec une estimation 2025 qui peut être sensible aux hypothèses de croissance des procédures en début d'année et au calendrier de conversion des devises, ce qui peut ne pas correspondre à un recalibrage effectué plus tard dans l'année. |
| Éditeur de Recherche B | 565,17 millions USD (2025) | La valeur plus élevée est cohérente avec un panier de dépenses plus large et des hypothèses de prix réalisés plus agressives, notamment si des consommables chirurgicaux adjacents ou une couverture d'application plus large sont intégrés dans le total OVD. |
L'écart provient principalement de la façon dont le bassin de procédures est construit et de la façon dont les prix sont traduits en revenus, plutôt que d'un seul facteur de croissance. En liant la demande aux signaux de procédures de cataracte, de glaucome et de greffe cornéenne et en maintenant les prix de vente moyens alignés sur ce que les acheteurs déclarent payer, le total du marché est maintenu plus proche d'entrées reproductibles et vérifiables, ce qui est l'approche appliquée par Mordor Intelligence.
Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché des dispositifs viscochirurgicaux ophtalmiques ?
La taille du marché des dispositifs viscochirurgicaux ophtalmiques s'établit à 489,62 millions USD en 2026 et devrait atteindre 712,02 millions USD d'ici 2032, reflétant un CAGR de 6,44 %.
Quel type de produit détient la plus grande part en 2026 ?
Les agents dispersifs ont dominé le marché avec une part de revenus de 37,33 % en 2026.
Quel domaine d'application connaît la croissance la plus rapide ?
Les ASC sont axés sur un débit élevé ; leur préférence pour des kits viscochirurgicaux à usage unique et orientés vers l'efficacité génère un CAGR de 8,06 % dans ce canal.
Quelle est la concentration du paysage concurrentiel ?
Environ 65,0 % des revenus sont détenus par les cinq premiers acteurs, donnant un score de concentration de marché de 8 sur une échelle de 10.
Quel marché régional se développe le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 7,68 %, portée par l'expansion de la couverture assurantielle et l'adoption rapide des plateformes premium de traitement de la cataracte.