
Taille et parts du marché mondial des lasers chirurgicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.26 Milliards de dollars |
| Taille du Marché (2031) | 17.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
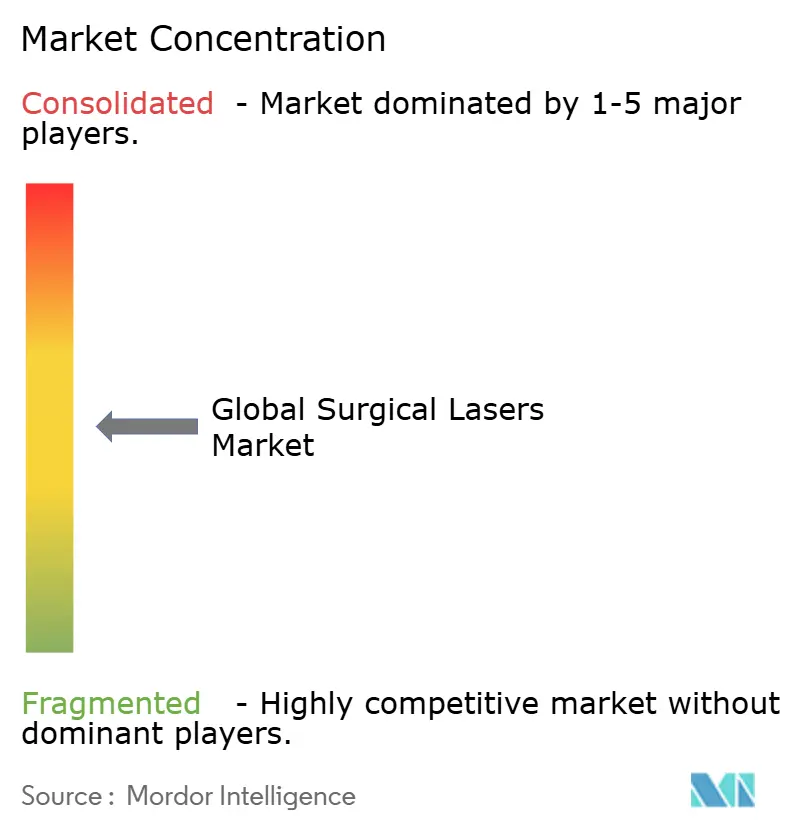
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché mondial des lasers chirurgicaux par Mordor Intelligence
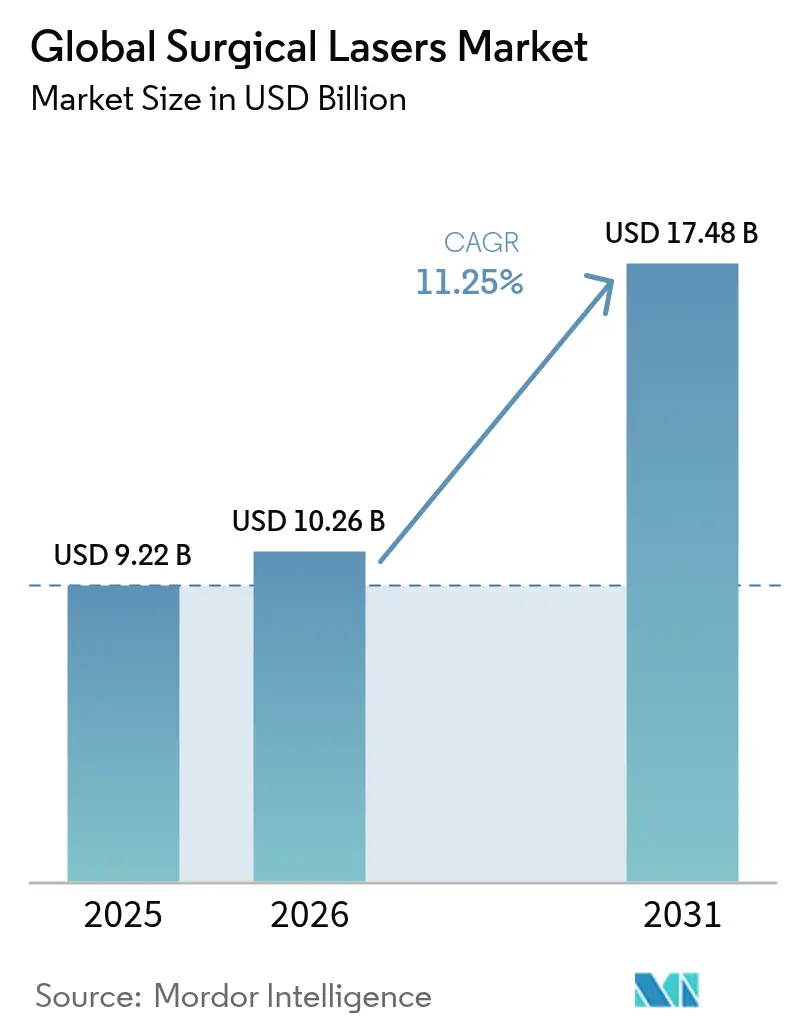
La taille du marché des lasers chirurgicaux devrait passer de 9,22 milliards USD en 2025 à 10,26 milliards USD en 2026 et devrait atteindre 17,48 milliards USD d'ici 2031, soit un TCAC de 11,25 % sur la période 2026-2031. Cette croissance robuste est soutenue par une adoption accélérée des optiques de mise en forme de faisceau assistées par IA, la hausse des volumes de procédures ambulatoires et l'harmonisation réglementaire avec les normes de sécurité IEC. Les hôpitaux et les grands centres chirurgicaux ambulatoires renouvellent leurs équipements pour satisfaire des règles de sécurité antipanaches plus strictes, tandis que les fournisseurs se font concurrence grâce à des logiciels de flux de travail adaptant l'énergie laser au type de tissu en temps réel. La stabilité des remboursements en Amérique du Nord, conjuguée aux mises à niveau des infrastructures en Asie-Pacifique, maintient une demande large. La convergence technologique avec les plateformes robotiques élargit la base adressable du marché des lasers chirurgicaux, notamment dans les cas complexes d'urologie et d'ophtalmologie.
Points clés du rapport
- Par type de laser, les unités à dioxyde de carbone ont dominé avec une part de marché des lasers chirurgicaux de 34,18 % en 2025 ; les lasers à diode devraient progresser à un TCAC de 12,18 % jusqu'en 2031.
- Par procédure, la chirurgie ouverte a conservé 32,30 % de la taille du marché des lasers chirurgicaux en 2025, tandis que la chirurgie assistée par robot progresse à un TCAC de 12,36 % jusqu'en 2031.
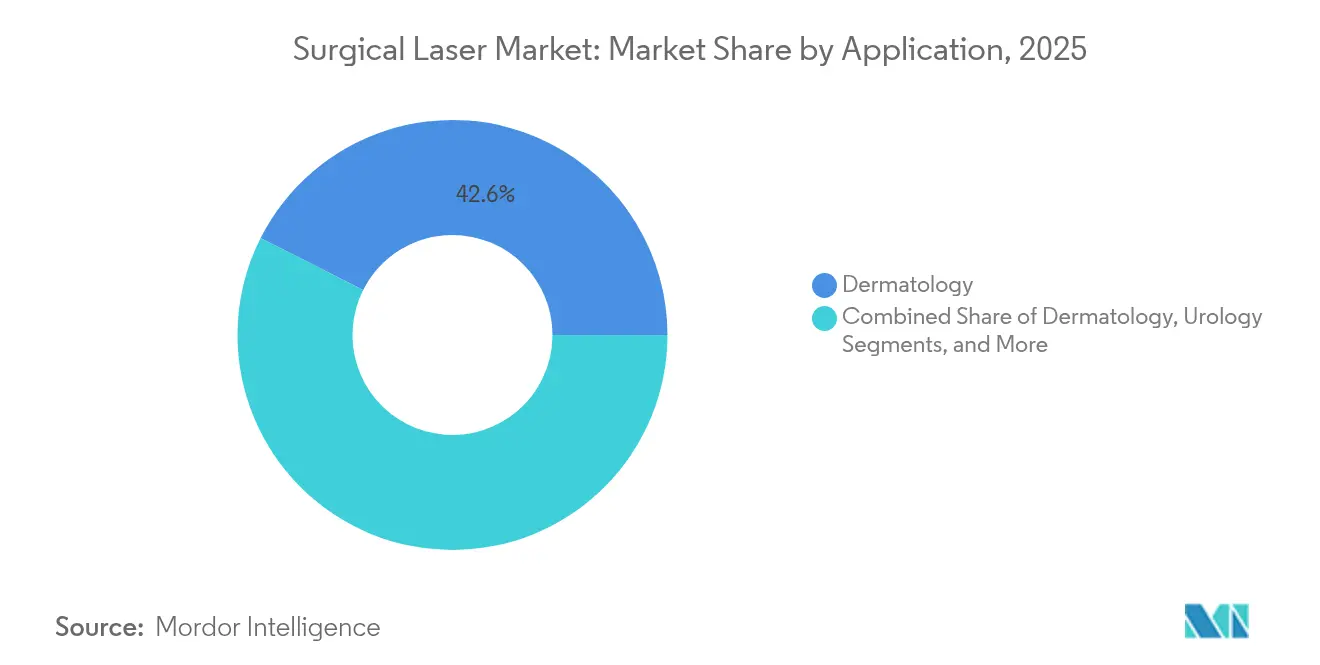
- Par application, la dermatologie a capté 42,55 % du chiffre d'affaires en 2025 et la dentisterie est le segment à la croissance la plus rapide avec un TCAC de 11,92 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont représenté 57,95 % de la taille du marché des lasers chirurgicaux en 2025 ; les centres chirurgicaux ambulatoires croissent à un TCAC de 12,08 %.
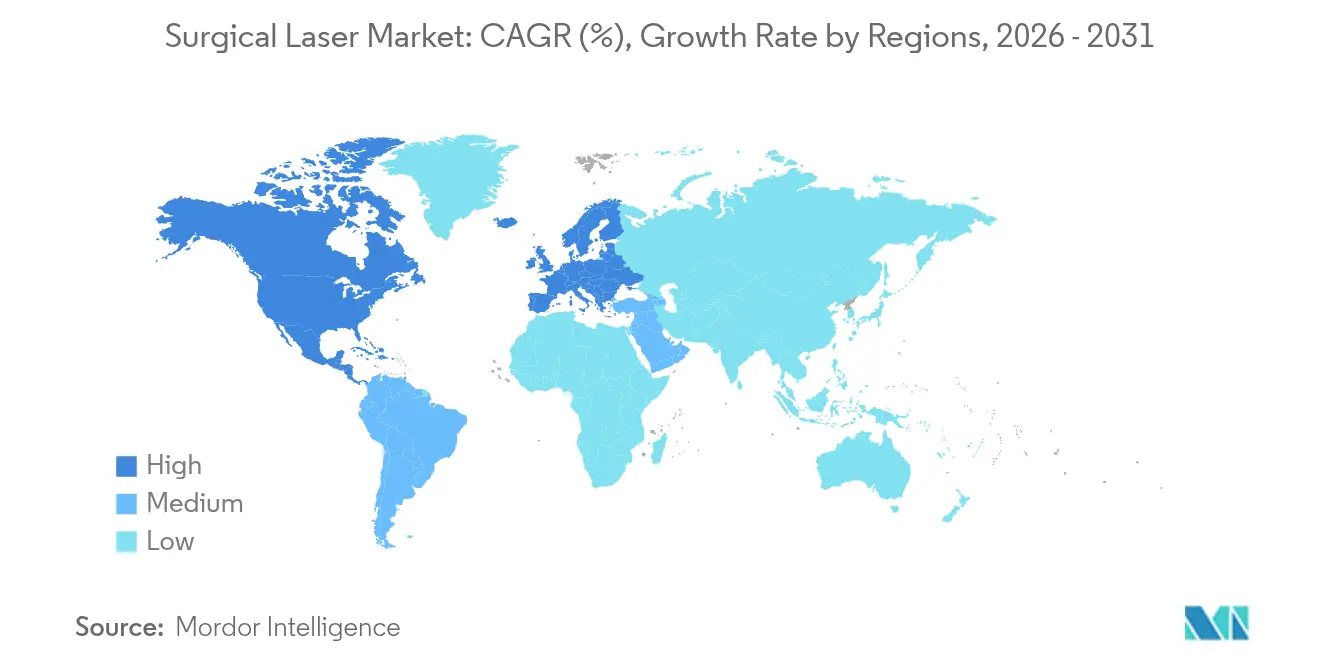
- Par géographie, l'Amérique du Nord a représenté 44,72 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 12,89 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des lasers chirurgicaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Avancées technologiques dans les optiques de mise en forme de faisceau | +2.1% | Mondial, avec adoption précoce en Amérique du Nord et en UE | Moyen terme (2 à 4 ans) |
| Préférence pour les chirurgies minimalement invasives et ambulatoires | +2.8% | Mondial, porté par l'Amérique du Nord, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Prévalence croissante des troubles ophtalmiques et urologiques | +1.9% | Mondial, accéléré dans les populations vieillissantes (Amérique du Nord, UE, Japon) | Long terme (≥ 4 ans) |
| Approbations réglementaires élargissant les indications cliniques | +1.7% | Amérique du Nord et UE en cœur de cible, extension vers l'APAC | Moyen terme (2 à 4 ans) |
| Adoption rapide des suites laser ambulatoires (modèle ASC) | +2.3% | Amérique du Nord dominante, émergence en UE et APAC | Court terme (≤ 2 ans) |
| Dosimétrie laser en temps réel pilotée par IA et gains de flux de travail | +1.6% | Mondial, avec les pôles technologiques en tête d'adoption | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Avancées technologiques dans les optiques de mise en forme de faisceau
Les modules à lentille liquide corrigent désormais la dérive focale dans les fibres flexibles, permettant une ablation stable à des profondeurs supérieures à 700 µm — soit plus du triple des limites précédentes [1]Chunqi Zhang, "Liquid Lens Compensation in Fiber-Delivered Surgery," Applied Optics, opg.optica.org. Des formateurs de faisceau développés au MIT adaptent les schémas de faisceau qui réduisent la diffusion de moitié et préservent l'architecture tissulaire native, ce qui est essentiel pour l'imagerie peropératoire. Associés à la tomographie par cohérence optique, les chirurgiens disposent de coupes transversales en temps réel guidant les résections submillimétriques. Les gains d'efficacité réduisent également l'énergie d'impulsion moyenne, abaissant les marges de dommages thermiques. Collectivement, ces avancées améliorent la sécurité des patients et réduisent le temps opératoire, conférant au marché des lasers chirurgicaux un avantage qualitatif mesurable que les hôpitaux peuvent valoriser grâce à une rotation des cas plus rapide.
Préférence pour les chirurgies minimalement invasives et ambulatoires
Les établissements ambulatoires effectuent désormais la majorité des opérations de la cataracte et de la vésicule biliaire sous anesthésie locale, encouragés par une règle CMS de 2025 augmentant les paiements aux ASC de 2,6 %. Les patients bénéficient d'une sortie le jour même et de listes d'attente réduites de 20 %, tandis que les payeurs économisent jusqu'à 45 % sur les frais d'établissement, renforçant un transfert de volumes vers le marché des lasers chirurgicaux. Les plateformes laser dotées d'une capture de panache et de pièces à main à fibre à échange rapide s'adaptent aux flux de travail des ASC et minimisent le temps de rotation des salles. Alors que les centres ambulatoires investissent dans des chariots robotiques combinant endoscopie et découpe laser, la complexité des procédures augmente progressivement sans éroder l'efficacité économique.
Prévalence croissante des troubles ophtalmiques et urologiques
La prévalence de la cataracte devrait doubler aux États-Unis dans les trois prochaines décennies, stimulant la demande de lasers femtoseconde et excimère réalisant des capsulotomies inférieures à 5 µm [2]Robin G. Abell, "Economic Considerations in Laser Cataract Surgery," American Academy of Ophthalmology, aao.org. En urologie, les sources à fibre de thulium permettent un « dépoussiérage » des calculs plus rapide à une puissance 50 % inférieure aux systèmes holmium, réduisant la rétropulsion et l'usure de l'endoscope. La clairance FDA de la plateforme VISUMAX 800 apporte l'extraction de lenticule par petite incision aux centres à fort volume et témoigne de la confiance de l'agence dans les optiques de nouvelle génération. Ensemble, le vieillissement démographique et la supériorité des résultats cliniques continuent d'élargir le marché des lasers chirurgicaux.
Approbations réglementaires élargissant les indications cliniques
En mars 2025, la notice laser FDA n° 56 est entrée en vigueur, harmonisant les règles américaines avec les normes IEC 60825-1 et IEC 60601-2-22 et obligeant les fabricants à déposer des rapports de produits révisés. Une série de clairances 2024-2025 — notamment le robot da Vinci 5 et la plateforme excimère TENEO — a validé les lasers polyvalents pour les usages en ORL, en chirurgie de la colonne vertébrale et en gynécologie. Les directives ANSI Z136.3 mises à jour fournissent aux hôpitaux des contrôles de risques unifiés, simplifiant l'accréditation du personnel et accélérant les décisions d'achat. Une plus grande portée clinique fait passer les lasers de la niche aux équipements standard, consolidant l'expansion à long terme du marché des lasers chirurgicaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement et procéduraux élevés | -1.8% | Mondial, plus marqué dans les régions émergentes | Long terme (≥ 4 ans) |
| Lacunes de remboursement dans les marchés en développement | -1.4% | APAC, MEA, Amérique latine | Moyen terme (2 à 4 ans) |
| Pénurie mondiale d'hélium | -0.9% | Chaîne d'approvisionnement mondiale des lasers CO₂ | Court terme (≤ 2 ans) |
| Mandats de sécurité antipanache plus stricts | -0.7% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et procéduraux élevés
Les stations de travail femtoseconde de pointe peuvent dépasser 500 000 USD, un obstacle pour les petites cliniques dont les remboursements restent agnostiques aux techniques. Les études coût-utilité confirment les bénéfices visuels mais notent des délais de remboursement supérieurs à cinq ans dans les structures à faible volume. La formation obligatoire des responsables de la sécurité laser et les mises à niveau de ventilation génèrent des frais supplémentaires. Là où les missions humanitaires de la cataracte opèrent à 276 USD par œil, l'intensité capitalistique souligne les lacunes d'adoption [3]Zhaoqun Liu, "Clinical Utility of 445 nm Diode Systems," Applied Sciences, appliedsciences.mdpi.com. La sensibilité aux prix dans les économies émergentes freine les ventes unitaires et tempère la trajectoire du marché mondial des lasers chirurgicaux.
Lacunes de remboursement dans les économies émergentes
Le paiement direct reste courant pour la chirurgie laser de la prostate ou la chirurgie réfractive dans une grande partie de l'Asie, limitant la diffusion rurale malgré les programmes phares urbains. L'Inde compte plus de 170 systèmes de chirurgie robotique, mais les installations se concentrent dans les hôpitaux métropolitains où les assureurs privés remboursent les procédures avancées. L'expansion annuelle de 12 % de la Chine dans les plateformes robotiques montre que lorsque l'assurance publique élargit sa couverture, les volumes laser suivent. En l'absence de codes de remboursement unifiés, de nombreux établissements différent leurs acquisitions, freinant la croissance du marché des lasers chirurgicaux dans les zones géographiques sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de laser : stabilité du CO₂ face à la dynamique des diodes
Les systèmes à dioxyde de carbone ont représenté 34,18 % du chiffre d'affaires 2025, en raison de leur fiabilité en ORL et en gynécologie. À 10,26 milliards USD, la taille du marché des lasers chirurgicaux continue de s'appuyer sur le CO₂ pour une vaporisation précise avec un saignement minimal. Pourtant, les unités à diode, dont la progression est projetée à un TCAC de 12,18 %, érodent la part du CO₂ d'entrée de gamme à mesure que les longueurs d'onde à 445 nm découpent efficacement les tissus mous tout en consommant moins d'énergie. Les fabricants mettent l'accent sur les châssis portables et les coûts de consommables réduits, en adéquation avec les budgets des ASC. À mesure que les fibres à cristaux photoniques arrivent à maturité, la qualité du faisceau des diodes s'améliore, permettant aux chirurgiens ORL d'atteindre des profondeurs de coupe de 1 mm avec une chaleur collatérale limitée. La tendance suggère une diversification progressive mais persistante, protégeant les chaînes d'approvisionnement face à la rareté de l'hélium qui menace la capacité des lasers CO₂ à tube en verre.
Les fournisseurs de dioxyde de carbone ripostent avec des systèmes hybrides intégrant des modules moyen infrarouge pour élargir les cas d'usage en dermatologie et en oncologie. Les plateformes excimères restent irremplaçables pour le remodelage cornéen et intègrent désormais le suivi actif des yeux pour compenser les micro-saccades, améliorant la prévisibilité des résultats. Les conceptions à fibre et Er:YAG s'associent aux robots pour la décompression de la colonne vertébrale, reflétant une stratégie visant à élargir le marché des lasers chirurgicaux en liant le matériel à des logiciels spécifiques aux procédures.


Par procédure : les robots réinventent les flux de travail
La chirurgie ouverte a conservé 32,30 % des procédures de 2025, en raison de la persistance des protocoles classiques et de la familiarité des chirurgiens. Néanmoins, les cas assistés par robot progressent à un TCAC de 12,36 % et représentent déjà un quart des prostatectomies dans les principaux centres américains. Les capteurs de retour de force intégrés aux effecteurs terminaux laser réduisent les dommages tissulaires de 43 %, renforçant la confiance des chirurgiens. À mesure que les mises à jour logicielles sont déployées à distance, les robots installés acquièrent de nouvelles modalités laser sans remplacement du matériel, orientant le marché des lasers chirurgicaux vers des revenus basés sur les services.
L'adoption laser laparoscopique croît régulièrement, soutenue par l'imagerie haute résolution et les filtres d'aspiration de panache qui préservent la visibilité. La lithotritie percutanée bénéficie de l'efficacité de la fibre de thulium, raccourcissant les temps opératoires et réduisant l'exposition à l'anesthésie. Ensemble, ces évolutions dessinent un bloc opératoire où les lasers, les robots et les plateformes d'imagerie fonctionnent comme un écosystème numérique unique, élevant les barrières à l'entrée pour les nouveaux acteurs.
Par application : la dermatologie domine, la dentisterie accélère
La dermatologie a capté 42,55 % de la demande 2025, le resurfaçage fractionné, la révision des cicatrices et la correction des pigments restant des indications à fort volume. Les préréglages de paramètres pilotés par IA ajustent désormais la densité d'impulsion au phototype cutané en quelques secondes, réduisant les tirs d'essai et les dépenses de consommables. La dentisterie, progressant à un TCAC de 11,92 %, bénéficie des dispositifs à diode et erbium qui réduisent les tissus mous avec une anesthésie minimale, augmentant la productivité au fauteuil. Avec le guidage par IA, les opérateurs réduisent le temps opératoire pour l'allongement de couronne de 30 %, un argument fort pour les cabinets à honoraires libres.
L'ophtalmologie maintient sa part grâce aux systèmes de cataracte femtoseconde dont la précision sous-micronique réduit les taux de rupture de la capsule postérieure. L'urologie bénéficie d'une lithotritie plus rapide, tandis que la cardiologie explore l'ablation par champ pulsé pour la prise en charge des arythmies après les récentes victoires réglementaires de Boston Scientific. À mesure que chaque silo clinique arrive à maturité, l'adoption du laser en pluridisciplinarité s'approfondit, diversifiant le marché des lasers chirurgicaux.
Par utilisateur final : les hôpitaux en tête, les ASC en forte progression
Les hôpitaux ont conservé 57,95 % de la taille du marché des lasers chirurgicaux en 2025 grâce à leurs budgets d'investissement et à leurs équipes de support disponibles 24h/24 et 7j/7. Pourtant, les centres chirurgicaux ambulatoires devraient croître de 12,08 % par an à mesure que les payeurs orientent les cas à faible risque vers des sites moins coûteux. Le remboursement fédéral de 7,4 milliards USD pour les ASC en 2025 souligne un changement structurel. Les lasers combinant évacuation des panaches, faible encombrement et cycles de stérilisation rapides répondent aux objectifs de débit des ASC.
Les cliniques spécialisées tirent parti des procédures cosmétiques et dentaires en paiement direct pour contourner les contraintes d'assurance. Les centres académiques restent essentiels pour la formation et les essais cliniques, accélérant les preuves qui popularisent les indications laser. Les lois étatiques sur l'évacuation des fumées augmentent les dépenses de conformité, incitant les petits ASC à s'affilier à des groupes capables d'amortir les mises à niveau, concentrant ainsi la demande auprès des grands acheteurs au sein du marché global des lasers chirurgicaux.
Analyse géographique
L'Amérique du Nord a généré 44,72 % du chiffre d'affaires 2025, portée par l'adoption précoce des technologies, des politiques de remboursement favorables et un réseau dense d'ASC. Les approbations FDA du robot da Vinci 5 et du laser excimère TENEO ont établi des précédents cliniques et sous-tendent les cycles de remplacement. Les grands fabricants de dispositifs affichent des gains de chiffre d'affaires à deux chiffres aux États-Unis à mesure que les hôpitaux renouvellent leurs parcs pour se conformer à la notice laser n° 56. L'inflation persistante des coûts de l'hélium incite toutefois les prestataires à se tourner vers des alternatives à base de fibre, illustrant un pivot régional qui influence les stratégies d'approvisionnement mondiales.
L'Asie-Pacifique devrait afficher un TCAC de 12,89 % jusqu'en 2031. L'élargissement de l'assurance publique en Chine a stimulé une croissance à deux chiffres des procédures robotico-laser, et le taux de succès de 97,3 % du Japon dans les interventions vitréorétiniennes en cabinet valide la chirurgie complexe en ambulatoire. Les groupes hospitaliers urbains indiens investissent dans des lasers multidisciplinaires même si le retard du remboursement freine la pénétration rurale. Les centres anti-cancer financés par le gouvernement en Corée du Sud et à Singapour installent des suites à double longueur d'onde, signalant un élan d'investissement soutenu au sein du marché des lasers chirurgicaux.
L'Europe affiche des progrès équilibrés. L'harmonisation avec les normes IEC simplifie le commerce transfrontalier, et les lasers à fibre économes en énergie s'alignent sur les réglementations de durabilité de la région, consommant environ un tiers de l'électricité des modèles CO₂ classiques. Les pays d'Europe de l'Est s'appuient sur les fonds structurels de l'UE pour moderniser les blocs opératoires, bien que les plafonds de remboursement tempèrent l'adoption haut de gamme. Le Moyen-Orient et l'Amérique du Sud représentent des corridors émergents, où le tourisme médical et les groupes hospitaliers privés stimulent les achats d'équipements haut de gamme, mais la volatilité des devises et les pénuries ponctuelles d'hélium présentent des obstacles opérationnels.

Paysage réglementaire
Les fabricants de lasers chirurgicaux opèrent sous des régimes de conformité doubles sur les principaux marchés : les réglementations relatives aux dispositifs médicaux et les exigences de sécurité liées au rayonnement laser. Aux États-Unis, la supervision de la FDA couvre la classification des dispositifs et les voies de mise sur le marché préalable (y compris le 510(k) lorsqu'applicable), ainsi que les contrôles des produits émettant des rayonnements en vertu des 21 CFR 1040.10 et 1040.11, renforçant les contrôles de conception, l'étiquetage et les exigences de déclaration pour les produits laser.
L'harmonisation récente des règles et des normes a relevé le niveau de conformité dans plusieurs juridictions. La FDA a mis en œuvre le Quality Management System Regulation (QMSR), applicable à partir du 2 février 2026, qui renforce l'alignement des systèmes qualité pour les fabricants de dispositifs, et l'avis laser n° 56 de la FDA (en vigueur depuis mars 2025) a synchronisé les exigences américaines avec les normes IEC 60825-1 et IEC 60601-2-22, tout en imposant une déclaration produit actualisée. En Europe, le règlement relatif aux dispositifs médicaux (UE) 2017/745 (MDR) continue de renforcer les exigences en matière de preuves cliniques et de surveillance post-commercialisation. Les équipements tels que certains systèmes de lumière/laser de haute intensité sans finalité médicale prévue relèvent de l'annexe XVI du MDR avec ses règles d'application, ajoutant des étapes de documentation et d'évaluation de la conformité pour les fournisseurs qui répondent à des cas d'usage esthétiques.
Analyse de la chaîne de valeur
La chaîne de valeur des lasers chirurgicaux commence par les composants photoniques en amont, notamment les barrettes de diodes semi-conductrices à haute puissance, les fibres optiques spécialisées et les milieux amplificateurs laser tels que les cristaux Nd:YAG et Ho:YAG. Ces éléments passent ensuite par l'assemblage de modules (délivrance du faisceau, refroidissement, électronique et logiciel) puis par l'intégration finale du système en plateformes prêtes à l'emploi pour les procédures. Les fabricants d'équipement d'origine (OEM) vendent ensuite via des équipes dédiées aux hôpitaux et aux centres de chirurgie ambulatoire, avec l'appui de distributeurs spécialisés. Les revenus en aval proviennent de l'installation, de la maintenance préventive, des contrats de service, des fibres et pièces à main, ainsi que des consommables spécifiques aux procédures lorsque applicable.
Les goulots d'étranglement se concentrent au niveau de la qualification des composants et de la validation liée à la conformité. Les nouveaux modules de diodes et ensembles de délivrance de faisceau font l'objet d'une vérification prolongée avant la mise sur le marché clinique, et les exigences documentaires et de tests du MDR européen peuvent allonger les cycles de développement produit et de contrôle des modifications. Le risque d'approvisionnement est amplifié par la dépendance à un nombre limité de fournisseurs mondiaux pour les intrants photoniques critiques, et la pression liée à l'hélium sur les chaînes d'approvisionnement des lasers CO2, citée dans le rapport, encourage la double source, la constitution de stocks stratégiques pour les optiques et diodes à long délai de livraison, ainsi qu'une intégration verticale sélective de l'emballage des diodes et des sous-ensembles afin de soutenir la capacité de production et la disponibilité du service.
Paysage concurrentiel
Le marché des lasers chirurgicaux est modérément concentré, les multinationales approfondissant leurs avantages technologiques par des acquisitions et une intensité de R&D élevée. La fusion de Cynosure avec Lutronic associe la distribution américaine à l'ingénierie coréenne, offrant des lancements de doubles plateformes qui raccourcissent les cycles produits. L'acquisition planifiée de Lensar par Alcon renforce sa franchise de la cataracte et sécurise la propriété intellectuelle femtoseconde cruciale pour l'alignement des lentilles intraoculaires premium. L'accord de Boston Scientific pour Bolt Medical intègre la technologie d'athérectomie laser dans sa gamme cardiovasculaire, positionnant l'entreprise pour la vente croisée de consommables aux clients existants des laboratoires de cathétérisme.
Le leadership technologique reste un facteur de différenciation clé. Intuitive Surgical intègre le retour haptique et un débit de données décuplé, se traduisant par une manipulation tissulaire plus douce et une surveillance prédictive de l'usure des instruments. IPG Photonics pousse le rendement mur-prise à >50 % dans les moteurs à fibre moyen infrarouge, réduisant les factures énergétiques des blocs opératoires et les empreintes carbone. Des innovateurs plus petits se concentrent sur la planification de traitement pilotée par IA ; la plateforme MIRIA d'AVAVA, par exemple, intègre l'imagerie dermique avec des cartes de fluence algorithmiques pour personnaliser l'esthétique. La convergence réglementaire soulève des obstacles de conformité, favorisant les acteurs établis capables d'amortir les coûts de test et de documentation sur de larges portefeuilles, renforçant ainsi leur positionnement concurrentiel au sein du marché des lasers chirurgicaux.
Leaders mondiaux de l'industrie des lasers chirurgicaux
Cynosure
Lumenis
IPG Photonics Corporation
biolitec AG
Alma Lasers Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur le remplacement et la mise à niveau motivés par les flux de travail et la conformité, les prestataires renouvelant leurs parcs d'équipements pour répondre à des exigences de sécurité et de qualité plus strictes tout en s'alignant sur un débit ambulatoire accru. Aux États-Unis, l'avis laser n° 56 de la FDA (en vigueur depuis mars 2025) et le passage au QMSR (applicable à partir du 2 février 2026) accroissent la valeur des fournisseurs capables de démontrer des performances de sécurité conformes aux normes IEC et de maintenir des systèmes qualité robustes. Le basculement vers les centres de chirurgie ambulatoire est également soutenu par la dynamique de paiement citée dans le rapport, notamment la hausse de 2,6 % des paiements ASC par le CMS pour 2025, et le remboursement ASC a atteint 7,4 milliards USD en 2025. Ensemble, ces facteurs soutiennent la demande de plateformes compactes, à contrôle de fumée et à rotation rapide, ainsi que de modèles de service groupé destinés aux structures ambulatoires à fort volume.
La mixité technologique et procédurale élargit également la demande adressable à mesure que les lasers s'intègrent aux écosystèmes de chirurgie numérique. Le rapport souligne le façonnage de faisceau assisté par IA et la dosimétrie en temps réel, ainsi que la convergence avec les plateformes robotiques (y compris le da Vinci 5 homologué par la FDA), comme voies d'expansion de l'utilisation en urologie et ophtalmologie complexes et de standardisation du choix des paramètres entre les sites. Du côté de l'offre, les contraintes d'approvisionnement en hélium affectant les systèmes CO2 renforcent l'attrait stratégique des architectures à fibre et à diode, ainsi que des plateformes multi-longueurs d'onde capables de couvrir la dermatologie, la dentisterie et l'ORL ambulatoire sans changements fréquents de matériel. Cela crée une opportunité pour les fournisseurs capables de fournir des performances validées sur plusieurs indications tout en respectant des protocoles de sécurité harmonisés IEC et hospitaliers, y compris des contrôles conformes à la norme ANSI Z136.3 et l'atténuation des fumées.
Développements récents du secteur
- Juillet 2026 : Cynosure Lutronic a annoncé le lancement européen de la plateforme RF monopolaire XERF. Bien que la RF soit adjacente aux lasers, cette initiative renforce la stratégie de portefeuille multi-énergies de l'entreprise auprès des cliniques esthétiques, qui sont également d'importants acheteurs de systèmes laser dermatologiques. La base installée plus large peut favoriser la vente croisée, le regroupement de services et la standardisation des flux de travail au niveau des salles entre dispositifs à énergie.
- Mars 2025 : Alcon a signé un accord définitif pour acquérir Lensar, renforçant sa position dans les lasers femtosecondes en chirurgie ophtalmique. L'accord élargit l'accès à la propriété intellectuelle des lasers dédiés à la cataracte et peut renforcer l'intégration de la plateforme avec le flux de travail chirurgical plus large d'Alcon et la planification des IOL premium. Une consolidation à ce niveau accroît la pression concurrentielle sur les fournisseurs de lasers ophtalmiques indépendants.
- Mars 2024 : Intuitive Surgical a obtenu l'homologation FDA pour le système da Vinci 5, ajoutant un retour de force et une capacité de traitement accrue à sa plateforme robotique. Cette mise à niveau permet un contrôle plus précis de l'énergie et une meilleure manipulation des instruments dans les procédures où les lasers sont intégrés aux flux de travail mini-invasifs. Elle accroît également les attentes en matière de mises à niveau logicielles et de modèles de revenus axés sur le service autour des écosystèmes robotiques installés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les systèmes chirurgicaux à base laser utilisés pour couper, ablater ou coaguler les tissus humains lors de procédures cliniques, dans les établissements hospitaliers et ambulatoires. Il inclut les principales plateformes de lasers chirurgicaux utilisées dans plusieurs spécialités médicales.
Exclusions du périmètre : les dispositifs laser vétérinaires et les équipements laser à usage purement cosmétique non médical ne sont pas inclus dans la taille de ce marché.
Aperçu de la segmentation
- Par type de laser
- Lasers à dioxyde de carbone (CO₂)
- Lasers Nd:YAG
- Lasers à diode
- Lasers holmium:YAG
- Lasers à fibre et Er:YAG
- Lasers excimères
- Autres lasers
- Par procédure
- Chirurgie ouverte
- Chirurgie laparoscopique
- Chirurgie percutanée
- Chirurgie assistée par robot
- Par application
- Dermatologie
- Ophtalmologie
- Urologie
- Dentisterie
- Gynécologie
- Cardiologie
- Gastroentérologie
- Oncologie
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées et esthétiques
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- CCG
- Afrique du Sud
- Reste du Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la première structure du marché et ancrer le modèle à des signaux mesurables liés à la santé et aux dispositifs médicaux. Nous nous sommes appuyés sur des sources publiques et sans accès payant, telles que les bases de données de dispositifs de la FDA américaine, les référentiels de procédures et de paiements des Centers for Medicare and Medicaid Services américains, les statistiques de santé de l'Organisation mondiale de la santé et les indicateurs de santé de l'OCDE, afin de comprendre les environnements de procédures et les conditions d'adoption.
Parallèlement, nous avons examiné les rapports annuels des fabricants, les présentations aux investisseurs et les annonces réglementaires afin de cartographier le positionnement des produits et les cycles d'achat typiques. Lorsque cela s'est révélé utile, nous avons également utilisé des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que les bases de données de brevets afin de recouper le calendrier des lancements et l'orientation technologique. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreux autres documents publics ont été examinés pour recueillir, valider et clarifier des données spécifiques liées à l'adoption des lasers chirurgicaux.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès des parties prenantes de la fabrication de dispositifs, de la distribution et de l'usage clinique, afin de vérifier les hypothèses par rapport à la réalité des achats et de l'utilisation. Nous avons couvert les principales zones géographiques et des profils de répondants variés, puis effectué des appels de suivi lorsqu'une donnée ne correspondait pas aux signaux documentaires ou aux tendances régionales des procédures.
Les réponses des répondants ont permis de clarifier la manière dont les hôpitaux évaluent les besoins d'installation par rapport aux besoins de service, la variation des délais d'approvisionnement selon les régions, et la rapidité avec laquelle certaines plateformes de lasers chirurgicaux passent des essais à l'usage courant.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Cadres dirigeants (CXO) : 14 % | APAC : 51 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Managers : 48 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché a été élaboré selon une approche à la fois descendante et ascendante, où les signaux d'intensité des procédures et d'adoption par spécialité ont d'abord été traduits en un bassin de demande, puis le total a été vérifié à l'aide de contrôles de cohérence auprès des fournisseurs et des canaux. En pratique, la construction descendante repose sur l'évolution des volumes de procédures chirurgicales et mini-invasives par spécialité, ainsi que sur la vitesse de pénétration des lasers dans ces flux de travail.
Pour ancrer le modèle, nous avons utilisé des variables telles que les volumes de procédures chirurgicales par spécialité, les cycles de remplacement du parc installé, les schémas d'utilisation habituels des équipements d'investissement, l'évolution des prix des principales plateformes (y compris le service et l'attachement de consommables lorsque applicable), et le rythme des mises à niveau technologiques dans les hôpitaux et centres ambulatoires. Lorsqu'une variable n'était pas visible de manière homogène entre les pays, nous avons comblé les lacunes par des indicateurs de substitution régionaux, puis testé l'impact via des analyses de sensibilité avant de finaliser les totaux.
Pour les prévisions, une analyse de scénarios a été appliquée à la vitesse d'adoption et à la pression tarifaire, associée à un lissage des tendances sur la série historique afin que les variations d'une année à l'autre restent réalistes. La trajectoire de prévision finale n'a été ajustée qu'après confirmation, par les retours primaires, que les expansions prévues, le sentiment en matière de remboursement et les délais d'approvisionnement soutenaient les taux de croissance retenus.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre signaux indépendants, incluant les tendances des procédures, l'activité réglementaire et les commentaires des fournisseurs, puis à nouveau au niveau de la répartition régionale afin que les totaux ne masquent pas des incohérences locales. Nous effectuons des contrôles de variance pour signaler les valeurs aberrantes, examinons tout changement marqué dans les prix ou la pénétration implicites, et recontactons les sources lorsqu'une hypothèse clé modifie le résultat plus que prévu.
Avant validation finale, le modèle et le récit passent par plusieurs cycles de revue par les analystes afin que les intrants, calculs et résultats restent cohérents. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements significatifs, tels que des changements réglementaires majeurs, des lancements de produits importants ou des ajustements tarifaires visibles dans des catégories de plateformes comparables. Juste avant la livraison, une dernière révision est effectuée pour intégrer les derniers signaux publics et primaires disponibles à ce moment-là.
Taille du marché des lasers chirurgicaux selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les lasers chirurgicaux peuvent sembler très éloignées les unes des autres même lorsqu'elles portent sur des usages cliniques similaires, car les règles de comptage ne sont pas toujours identiques. Les écarts proviennent généralement de ce qui est considéré comme un système chirurgical par rapport à un dispositif laser médical adjacent, de la manière dont le service et les consommables sont traités, et de l'année de référence utilisée pour la devise et l'inflation.
En suivant les indicateurs de demande liés aux procédures et en actualisant régulièrement les hypothèses clés de tarification et de cycle de remplacement, Mordor Intelligence maintient l'estimation ancrée aux cas d'usage chirurgicaux humains et évite d'intégrer des revenus laser esthétiques ou médicaux généraux plus larges susceptibles de gonfler les totaux. Certaines estimations partent également d'une année de base différente, puis projettent vers l'avenir à l'aide d'un taux de croissance unique, ce qui peut passer à côté de ralentissements ou de pics à court terme observés dans les entretiens et les signaux réglementaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,26 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,28 milliards USD (2024) | Utilise une année de référence antérieure et une fenêtre de prévision plus courte, et son périmètre peut être plus large dans la façon dont les revenus des lasers chirurgicaux sont regroupés avec des catégories de lasers médicaux adjacentes, ce qui modifie le total de départ. |
| Groupe de recherche sectorielle B | 8,48 milliards USD (2024) | Publie une valeur de départ pour 2024 et un horizon plus long jusqu'en 2032, et son cadrage par segments selon plusieurs types de procédures et applications peut conduire à une inclusion plus large de contextes et de composantes de revenus qu'une définition limitée à la chirurgie seule. |
La comparaison montre que le choix de l'année et les limites du périmètre expliquent la majeure partie de l'écart, et non de simples différences arithmétiques. Lorsque le périmètre reste limité à l'usage chirurgical humain et que le modèle est recoupé avec les signaux de procédures et d'adoption, la taille du marché obtenue est plus facile à retracer à partir d'intrants clairs et reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des lasers chirurgicaux ?
La taille du marché des lasers chirurgicaux était de 10,26 milliards USD en 2026 et devrait atteindre 17,48 milliards USD d'ici 2031, ce qui représente un TCAC de 11,25 %
Qui sont les acteurs clés du marché mondial des lasers chirurgicaux ?
Cynosure, Lumenis, IPG Photonics Corporation, biolitec AG et Alma Lasers Ltd sont les principales entreprises opérant sur le marché mondial des lasers chirurgicaux.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour la croissance ?
Les ASC offrent des frais d'établissement moins élevés et une planification plus rapide ; ils intègrent également des lasers compacts à contrôle de panache, entraînant un TCAC de 12,08 % pour le segment des utilisateurs finaux jusqu'en 2031.
Quelle région détient la plus grande part du marché mondial des lasers chirurgicaux ?
En 2025, l'Amérique du Nord représente la plus grande part de marché du marché mondial des lasers chirurgicaux.
Quelle tendance technologique façonnera la conception future des produits ?
La mise en forme de faisceau assistée par IA et la dosimétrie en temps réel sont appelées à devenir des standards, permettant une délivrance d'énergie personnalisée qui améliore les résultats et réduit les dommages collatéraux aux tissus.
Dernière mise à jour de la page le:



