
Taille et Part du Marché des Centres de Données Hyperscale en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 55.36 Milliards de dollars |
| Taille du Marché (2031) | 256.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 35.85 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Centres de Données Hyperscale en Amérique du Nord par Mordor Intelligence
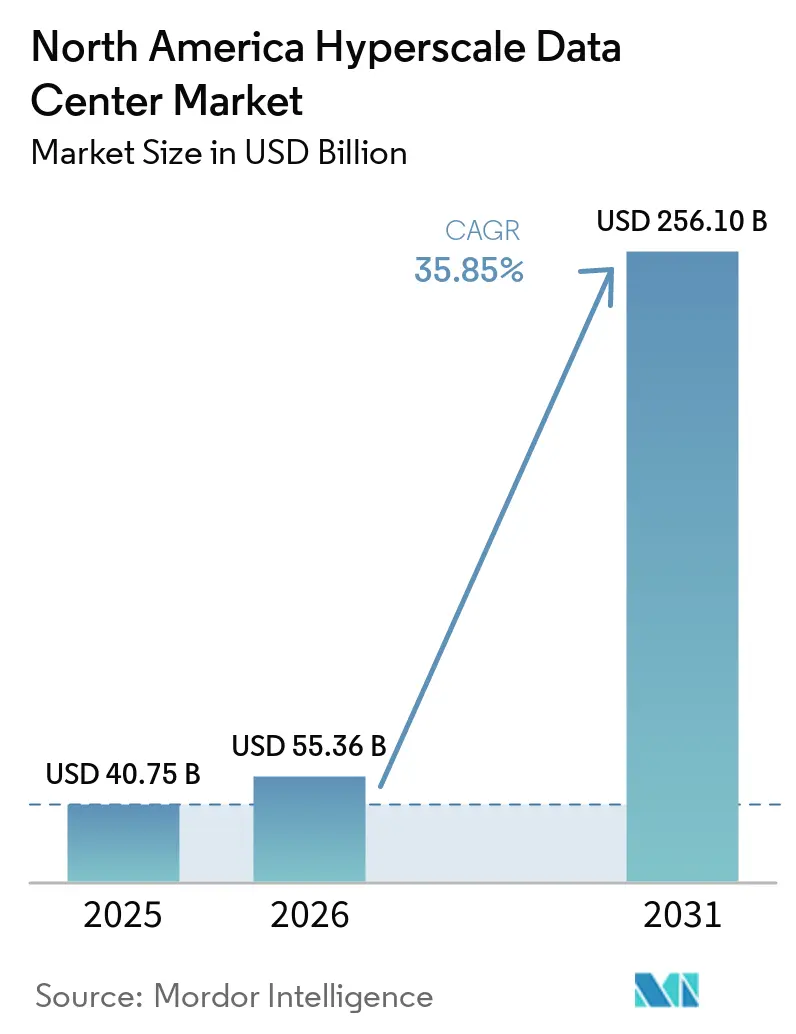
La taille du marché des centres de données hyperscale en Amérique du Nord devrait passer de 40,75 milliards USD en 2025 à 55,36 milliards USD en 2026 et devrait atteindre 256,10 milliards USD d'ici 2031 à un CAGR de 35,85 % sur la période 2026-2031. En termes de volume de production, le marché était évalué à 59,25 milliers de mégawatts en 2025 et devrait passer de 81,65 milliers de mégawatts en 2026 à 525,34 milliers de mégawatts d'ici 2031, à un CAGR de 45,10 % pendant la période de prévision (2026-2031).
Cette expansion reflète un pivot rapide vers des charges de travail centrées sur l'IA qui poussent les densités de baies bien au-delà des seuils hérités, stimulent des investissements massifs dans les systèmes thermiques à base de liquide et font augmenter le coût des infrastructures de distribution d'énergie. Les priorités de dépenses ont également évolué : les équipements réseau absorbent 32,0 % des dépenses, car les liaisons à haute bande passante sont essentielles pour l'entraînement distribué des modèles, tandis que les systèmes mécaniques de refroidissement liquide et par immersion représentent désormais le poste de coût à la croissance la plus rapide. La pression concurrentielle est modérée ; les hyperscalers continuent de construire eux-mêmes 65,0 % des nouvelles capacités, mais les spécialistes de la colocation défendent leurs parts en déployant des suites prêtes pour l'IA dans des corridors bénéficiant d'incitations fiscales.
Principaux Enseignements du Rapport
- Par type de centre de données, les auto-constructions des hyperscalers représentaient 65,0 % de la part du marché des centres de données hyperscale en Amérique du Nord en 2025.
- Par composant, l'infrastructure réseau était en tête avec une part de 32,0 % de la taille du marché des centres de données hyperscale en Amérique du Nord en 2025.
- Par norme de niveau, les déploiements de niveau IV devraient se développer à un CAGR de 11,7 % jusqu'en 2031.
- Par secteur d'utilisation final, les services cloud IA/ML au sein du groupe cloud et informatique progressent à un CAGR de 13,90 %.
- Par taille de centre de données, les centres de données méga (>60 MW) progressent à un CAGR de 14,50 %.
- Par pays, le Mexique devrait dépasser ses pairs avec un CAGR de 17,20 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Tableau d'Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Explosion de la densité de puissance des baies IA/ML | +8.20% | États-Unis, Canada | Court terme (≤2 ans) |
| Zones cloud souveraines du secteur public | +4.10% | Régions fédérales des États-Unis | Moyen terme (2-4 ans) |
| Convergence périphérie-cœur 5G | +3.80% | Métropoles secondaires d'Amérique du Nord | Moyen terme (2-4 ans) |
| Grappes d'inférence d'IA générative | +6.50% | Principales métropoles américaines, Canada | Court terme (≤2 ans) |
| Accords d'achat d'électricité verte adossés aux RSM | +2.90% | Certaines provinces américaines et canadiennes | Long terme (≥4 ans) |
| Couloirs à accélération fiscale | +3.70% | Texas, Géorgie, Ohio | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Explosion de la Densité de Puissance des Baies IA/ML
Les densités de baies atteignent désormais 300 kW pour les matrices d'entraînement IA, nécessitant un refroidissement direct sur puce ou par refroidissement par immersion pouvant représenter jusqu'à 60 % du coût en capital des installations [1]. Les méthodes liquides font descendre le PUE en dessous de 1,1 et nécessitent de nouveaux chemins de câbles à haute intensité, façonnant un niveau premium où les salles optimisées pour l'IA commandent des tarifs de location plus élevés. La construction mexicaine de Microsoft comprend des boucles liquides installées en usine pour accueillir des accélérateurs de nouvelle génération. Les fortes consommations d'énergie reconfigurent également les topologies électriques, imposant un recours plus large aux alimentations redondantes pour éviter les interruptions d'entraînement.
Zones Cloud Souveraines du Secteur Public
Les projets JWCC et FedRAMP High exigent des salles à espace isolé, un blindage électromagnétique et des contrôles biométriques qui augmentent le coût de construction de 30 à 50 % par rapport aux conceptions commerciales [2]. Les agences étatiques et municipales reflètent ces règles de résidence, créant des grappes isolées régionalement. Les longs cycles de passation de marchés fournissent des revenus stables une fois attribués, mais les soumissionnaires doivent investir à l'avance dans des terrains sécurisés, des coques renforcées et un personnel spécialisé.
Grappes d'Inférence d'IA Générative Exigeant un Refroidissement Liquide à l'Échelle du Campus
Les charges d'inférence continues favorisent les installations de refroidissement centralisées alimentant plusieurs bâtiments, réduisant le coût de refroidissement par MW de 25 à 35 % par rapport aux serpentins à air distribués. La sélection des sites prend désormais en compte la disponibilité de l'eau et les températures douces pour l'efficacité thermique. Le campus Prometheus de Meta illustre la manière dont les boucles liquides agrégées permettent un espacement plus étroit des serveurs dans les empreintes actuelles, bien que cette approche intensifie la demande de talents spécialisés dans la maintenance des systèmes de fluides.
Accords d'Achat d'Électricité Verte Adossés aux Réacteurs Modulaires de Petite Taille Réduisant le PUE sur la Durée de Vie
Les réacteurs modulaires de petite taille promettent une électricité décarbonée 24h/24 et 7j/7 et des valeurs de PUE inférieures à 1,05 grâce à la récupération de la chaleur perdue. La conception modulaire s'aligne sur les plans d'expansion par phases, mais l'horizon de 5 à 7 ans pour l'obtention des licences exige un engagement en capital anticipé. La participation d'Amazon signale l'appétit des hyperscaleurs pour la résilience permise par le nucléaire.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Limites d'utilisation de l'eau pour le refroidissement par évaporation | –2.8% | Californie, Oregon, Washington | Court terme (≤2 ans) |
| Goulets d'étranglement dans l'approvisionnement en GPU et en composants optiques | –4.2% | Ensemble de l'Amérique du Nord | Court terme (≤2 ans) |
| Taxes sur la chaleur et le carbone | –1.9% | Métropoles de New York et de Californie | Moyen terme (2-4 ans) |
| Règles de limitation du réseau local | –3.1% | Principales métropoles américaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites d'Utilisation de l'Eau pour le Refroidissement par Évaporation
Les mesures d'urgence contre la sécheresse en Californie limitent les tours de refroidissement par évaporation qui consomment 1,5 à 2,0 gallons par kWh, contraignant les opérateurs à adopter des systèmes liquides en circuit fermé coûtant 40 à 60 % plus cher à installer [3]. L'Oregon et Washington emboîtent le pas, affectant près d'un tiers de la capacité de la côte ouest. Bien que les dépenses d'investissement augmentent, les frais d'eau courants diminuent et le risque de conformité baisse, soutenant l'économie à long terme.
Goulets d'Étranglement dans l'Approvisionnement en GPU et en Composants Optiques
Les pénuries d'encapsulation CoWoS et de HBM allongent les cycles de livraison des GPU pour l'IA à 12-18 mois, tandis que les composants optiques 400G/800G affichent désormais des délais d'approvisionnement de 40 semaines. Les hyperscaleurs concluent des contrats d'approvisionnement pluriannuels qui augmentent les coûts de stockage et peuvent forcer des conceptions de salles sous-optimales, réduisant l'efficacité opérationnelle jusqu'à 25 %. Les retards se répercutent également sur les appareillages de commutation et les ensembles de pompes, prolongeant les calendriers de construction jusqu'à un an.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Centre de Données :
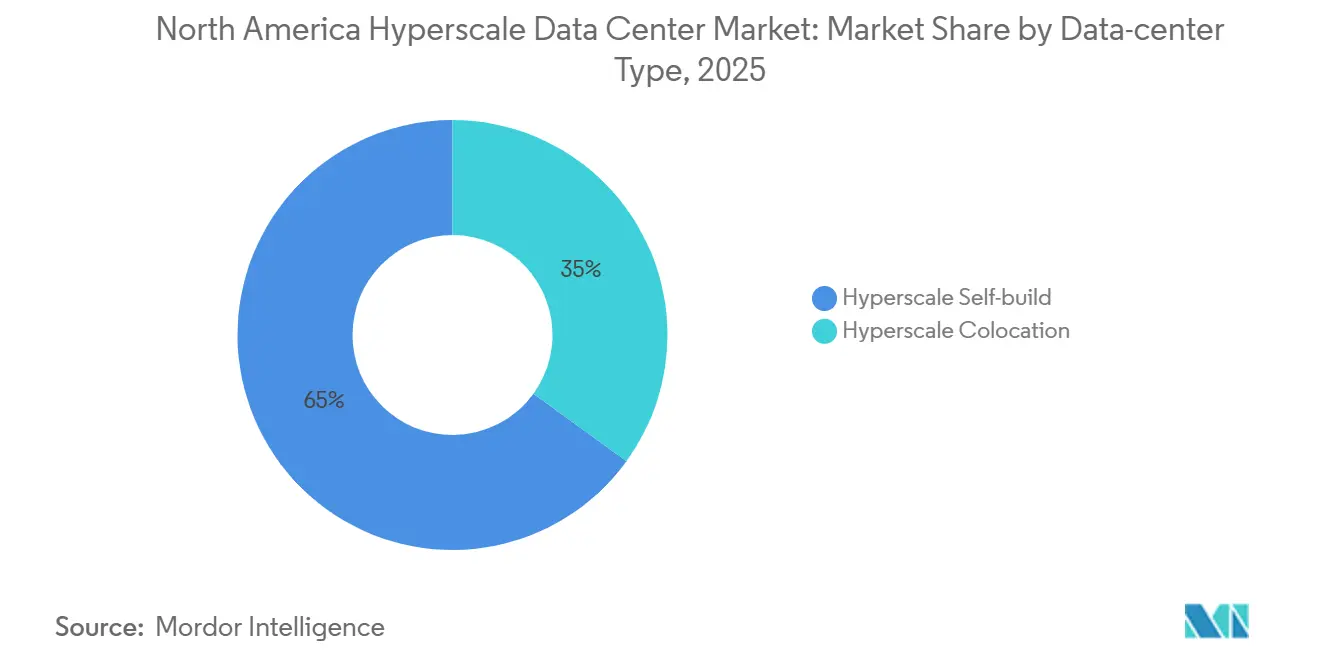
La Domination de l'Auto-construction s'AccélèreLes projets d'auto-construction ont capturé 65,0 % de la part du marché des centres de données hyperscale en Amérique du Nord en 2025 et progressent à un CAGR de 12,8 % alors que les leaders du cloud adaptent les salles à la densité IA. La part de la colocation, à 35,0 %, cherche à rester pertinente grâce à des modules prêts pour l'IA, mais fait face à des marges en réduction à mesure que les hyperscalers préfèrent le contrôle direct. Le campus de Google à Querétaro illustre la personnalisation de l'auto-construction avec un refroidissement et des puces propriétaires pour l'inférence. Les entreprises de colocation répondent en proposant des suites équipées de systèmes liquides, mais doivent lever des capitaux pour suivre.



Par Composant :
L'Infrastructure Réseau Mène les InvestissementsLes équipements réseau représentaient 32,0 % des dépenses de 2025 sur le marché des centres de données hyperscale en Amérique du Nord, reflétant les besoins en bande passante des clusters d'entraînement distribués. Le refroidissement liquide et par immersion, le composant à la croissance la plus rapide avec un CAGR de 15,4 %, suit la densité IA. Les mises à niveau 400G de Crown Castle illustrent la demande de routage à haut débit. Les systèmes électriques évoluent vers des chemins de câbles dimensionnés pour des baies de 50 kW, tandis que les budgets de construction générale s'étendent pour accueillir les refroidisseurs, les pompes et les planchers renforcés.
Par Norme de Niveau :
L'Adoption du Niveau IV s'AccélèreLe niveau III reste dominant avec une part de 60,0 %. Cependant, le niveau IV se développe à 11,7 % par an car l'entraînement continu de l'IA ne peut tolérer aucune interruption. Les établissements financiers adoptent le niveau IV pour protéger leurs moteurs de trading algorithmique des interruptions. La redondance accrue — doubles boucles liquides et doubles alimentations de réseau — augmente le coût de construction mais permet de proposer des SLA à prix plus élevés.
Par Secteur d'Activité des Utilisateurs Finaux :
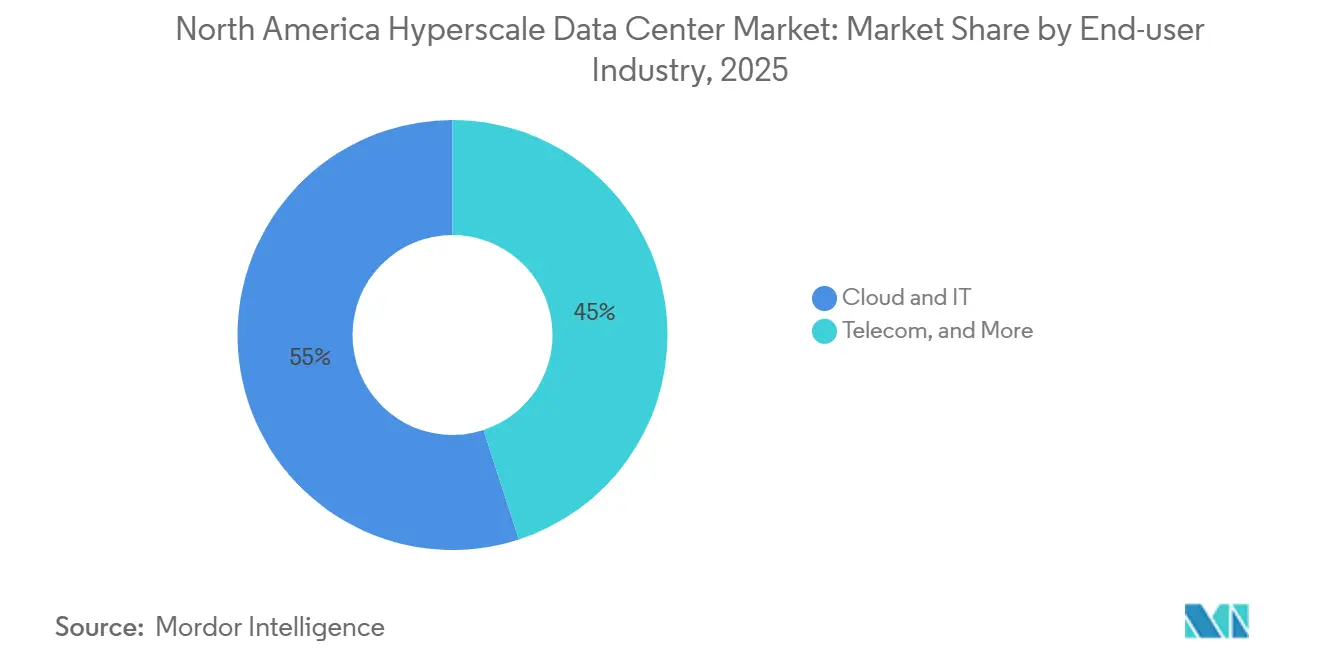
Les Services Cloud IA/ML Stimulent la CroissanceLe cloud et l'informatique représentent 55,0 % de la demande, avec les services cloud IA/ML progressant à un TCAC de 13,90 %. Les gouvernements poursuivent des instances souveraines, les banques migrent leurs modèles de risque, les fabricants connectent l'Internet Industriel des Objets, et les télécommunications préparent la périphérie 5G. Les déploiements à faible latence de Verizon à la périphérie montrent pourquoi les opérateurs de télécommunications relient les nœuds de cœur et de périphérie hyperscale.

Par Taille de Centre de Données :
Les Installations de Méga-Échelle s'AccélèrentLes grandes salles jusqu'à 25 MW représentent encore 42,0 % des déploiements. Les méga-campus au-delà de 60 MW constituent la tranche à la croissance la plus rapide avec un TCAC de 14,50 %, exploitant le refroidissement partagé et l'énergie pour réduire le coût par MW. Le complexe Prometheus de Meta illustre l'ambition multi-gigawatt et la sophistication croissante du refroidissement par liquide.
Analyse Géographique
Marché des centres de données hyperscale aux États-Unis
Les États-Unis détiennent 90,0 % de la part du marché des centres de données hyperscale en Amérique du Nord, soutenus par des métropoles matures telles que le nord de la Virginie, Dallas–Fort Worth et la Silicon Valley. Les contraintes d'électricité dans les grands pôles déplacent les nouvelles constructions vers des corridors bénéficiant d'avantages fiscaux au Texas, en Géorgie et en Ohio, comme l'illustre la proposition tarifaire d'AEP pour les clusters cloud en Ohio.
Marché des centres de données hyperscale au Canada
Le Canada offre des avantages en matière d'énergie renouvelable, de climat frais et de souveraineté des données qui réduisent le PUE et attirent des copies de sauvegarde des charges de travail américaines, bien que des coûts fonciers et de main-d'œuvre plus élevés modèrent l'échelle des capacités.
Marché des centres de données hyperscale au Mexique
Le Mexique est le point fort, avec une expansion annuelle de 17,20 %. Google, Microsoft et Amazon ont tous annoncé des constructions de l'ordre du milliard de dollars, tirant parti de la proximité avec les consommateurs américains et des coûts de construction plus faibles.
Paysage Concurrentiel
Concentration du Marché
Les Fournisseurs de Services Cloud représentent la majorité de la demande hyperscale en Amérique du Nord
La structure du marché est très concentrée : AWS, Microsoft Azure et Google Cloud détiennent ensemble plus de 60 % de la part d'infrastructure, validant un modèle à économies d'échelle dans lequel le pouvoir d'achat et le développement de puces propriétaires établissent de hautes barrières à l'entrée. L'intégration verticale sécurise les chaînes d'approvisionnement de l'énergie aux puces de serveurs, et les interconnexions photoniques personnalisées réduisent la latence à travers les grappes IA multi-baies. Les opérateurs de colocation spécialisés tels que STACK Infrastructure, Digital Realty et QTS occupent le niveau suivant, se concentrant sur des campus construits sur mesure et des coques contractuelles standardisées qui séduisent les locataires SaaS à forte croissance.
Les charges de travail IA reclassent les préférences des fournisseurs. Les opérateurs qui proposent des collecteurs prêts pour le liquide, des échangeurs de chaleur à porte arrière et des barres omnibus CC 400 V prennent l'avantage sur les nouveaux appels d'offres. CoreWeave, un hébergeur axé sur l'IA, illustre comment une capacité de niche - des GPU à la demande - peut attirer des injections de capitaux propres et des contrats Fortune 500, même dans une arène consolidée. Les constructeurs de centres de colocation se différencient davantage grâce à une construction modulaire rapide qui comprime la livraison des coques en dessous de neuf mois, protégeant les clients des perturbations liées aux délais d'approvisionnement en transformateurs.
Leaders du Secteur des Centres de Données Hyperscale en Amérique du Nord
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données hyperscale en Amérique du Nord Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- International Business Machines Corp.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
- Arista Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise (HPE)
- Cisco Systems Inc.
- Lenovo Group Ltd.
Développements industriels récents dans Marché des centres de données hyperscale en Amérique du Nord
- Janvier 2025 : Microsoft a annoncé un programme de construction de 80 milliards USD aux États-Unis axé sur des centres de données optimisés pour l'IA.
- Mars 2025 : ODATA a mis sous tension 200 MW sur son campus DC QR03 à Querétaro, au Mexique, dans le cadre d'un investissement de 3,3 milliards USD.
- Mai 2025 : STACK Infrastructure a obtenu 6 milliards USD de financement vert couvrant de nouveaux campus en Virginie, en Oregon et en Ontario.
- Mars 2025 : Stream Data Centers a posé la première pierre d'un campus de 200 MW à San Antonio, ajoutant de l'élan à la stratégie énergétique diversifiée du Texas.
- Avril 2025 : Compass Datacenters a commencé à convertir l'ancien siège social de Sears en Illinois en un parc hyperscale de 10 milliards USD ; l'achèvement de la coque de la première phase accélérera la capacité dans la région de Chicago.
- Mai 2025 : ODATA a lancé une installation hyperscale de 300 MW au Mexique, la plus grande du pays à ce jour.
- Février 2025 : Digital Realty a annoncé un Fonds de Centres de Données Hyperscale américain de 10 milliards USD axé sur les salles IA.
Marché des centres de données hyperscale en Amérique du Nord Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Amérique du Nord comme l'ensemble des installations auto-construites ou en colocation aux États-Unis, au Canada et au Mexique, conçues pour des charges de travail dépassant régulièrement 4 MW par locataire et hébergeant des milliers de serveurs soutenus par des infrastructures dédiées d'alimentation, de refroidissement et de réseau à haute vitesse.
Exclusion du périmètre : les micro-sites périphériques inférieurs à 4 MW et les salles de serveurs d'entreprise traditionnelles ne sont pas comptabilisés dans cette analyse.
Aperçu de la segmentation
- Par Type de Centre de Données
- Auto-construction Hyperscale
- Colocation Hyperscale
- Par Composant
- Infrastructure Informatique
- Infrastructure Serveur
- Infrastructure de Stockage
- Infrastructure Réseau
- Infrastructure Électrique
- Unité de Distribution d'Énergie
- Commutateurs de Transfert et Appareillages de Commutation
- Systèmes ASI
- Générateurs
- Autre Infrastructure Électrique
- Infrastructure Mécanique
- Systèmes de Refroidissement
- Baies
- Autre Infrastructure Mécanique
- Construction Générale
- Développement du Cœur et de l'Enveloppe
- Installation et Mise en Service
- Ingénierie de Conception
- Systèmes de Protection Incendie, de Sécurité et de Sûreté
- Solutions DCIM/SGT
- Infrastructure Informatique
- Par Norme de Niveau
- Niveau III
- Niveau IV
- Par Secteur d'Activité des Utilisateurs Finaux
- Cloud et Informatique
- Télécommunications
- Médias et Divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce Électronique
- Autres Utilisateurs Finaux
- Par Taille de Centre de Données
- Grand (Inférieur ou égal à 25 MW)
- Massif (Supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (Supérieur à 60 MW)
- Par Géographie
- États-Unis
- Canada
- Mexique
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des ingénieurs en conception hyperscale, des responsables commerciaux de colocation et des planificateurs de services publics d'énergie dans la ceinture solaire américaine, en Ontario et à Querétaro. Ces entretiens ont permis de tester les hypothèses de densité de serveurs, les délais d'approvisionnement pour les alimentations 34,5 kV et les taux d'adoption du refroidissement liquide, nous permettant d'affiner les fourchettes de vacance et de prix de vente moyen suggérées par le travail documentaire.
Recherche documentaire
Nous avons commencé par les dépôts auprès des services publics d'énergie, les données de charge de la Commission fédérale de réglementation de l'énergie, les séries de prix de l'électricité de l'Administration américaine d'information sur l'énergie et les statistiques d'importation douanière pour les serveurs et les appareillages de commutation. Des groupes professionnels tels que l'Uptime Institute et l'Information Technology Industry Council ont fourni des références sur les taux de défaillance et le PUE, tandis que des organismes régionaux comme le Conseil technologique du nord de la Virginie ont apporté des informations sur le développement au niveau des pôles. Les informations financières, les formulaires 10-K, les journaux d'appels d'offres de projets et les archives de presse sur Dow Jones Factiva ont complété le corpus de sources secondaires. Selon l'accès payant de Mordor Intelligence à D&B Hoovers et Marklines, les répartitions des revenus des fournisseurs et les tendances d'expédition ont contribué à ancrer les courbes de coûts en capital. Les sources répertoriées ici illustrent l'étendue des données utilisées ; de nombreux ensembles de données supplémentaires ont alimenté les vérifications intermédiaires et les clarifications.
Dimensionnement du marché et prévisions
Nous déployons un modèle descendant qui reconstitue les bassins de demande à partir de la charge informatique installée, des files d'attente de raccordement aux réseaux électriques et des pipelines de campus annoncés, ensuite recoupés avec des instantanés ascendants sélectifs tels que des comptages de baies échantillonnés multipliés par des factures matérielles moyennées. Des variables clés telles que la puissance moyenne par baie, les nouveaux MW ajoutés par milliard USD de dépenses d'investissement, les prix régionaux des contrats d'achat d'énergie, les mandats de souveraineté des données et les taux d'attachement des GPU pilotent la conversion de valeur. Une régression multivariée relie ces indicateurs aux revenus annuels, tandis que le lissage ARIMA gère la volatilité à court terme. Les lacunes de données dans les consolidations des fournisseurs sont comblées à l'aide de moyennes pondérées issues de projets proches confirmés lors des entretiens primaires.
Validation des données et cycle de mise à jour
Les résultats passent par des examens en trois couches : des analyses automatisées des écarts, des audits par des analystes pairs et une validation par un responsable senior. Nous actualisons les données tous les douze mois et déclenchons des révisions intermédiaires après des événements significatifs tels que des hausses de tarifs des services publics ou des modifications des subventions fédérales. Avant la publication, un analyste réexécute les données du dernier trimestre pour maintenir les chiffres à jour.
Ancrage de crédibilité : pourquoi la référence de Mordor pour les centres de données hyperscale en Amérique du Nord est fiable
Les estimations publiées divergent souvent parce que les entreprises choisissent des seuils d'installation, des points de comptabilisation des revenus et des cadences d'actualisation différents.
Les principaux facteurs d'écart comprennent : certains éditeurs intègrent les services cloud d'entreprise dans la valeur du marché, d'autres appliquent des CAGR conservateurs de 12 à 15 % qui ignorent les chocs de densité des baies IA, et beaucoup convertissent les MW en dollars avec des facteurs $/MW statiques qui ne reflètent pas l'inflation en temps réel des prix de vente moyens. Le modèle de Mordor met à jour annuellement les coefficients de densité, de tarification et de coût de construction, et notre périmètre isole uniquement les installations qualifiées hyperscale.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 40,75 milliards USD (2025) | Mordor Intelligence | - |
| 9,53 milliards USD (2024) | Cabinet de conseil régional A | Utilise un seuil de 50 MW, exclut les revenus d'auto-construction en colocation, actualise tous les deux ans |
| 138 milliards USD (2025) | Journal professionnel B | Regroupe la colocation en gros et les grands sites d'entreprise ; applique un CAGR fixe de 22 % sans recalibrage de la densité |
Ces contrastes montrent que les filtres de périmètre rigoureux de Mordor et les variables ajustées annuellement fournissent une référence équilibrée et transparente que les décideurs peuvent relier à des signaux clairs de puissance, de tarification et de capacité.
Questions Clés Auxquelles le Rapport Répond
Quelle est la valeur projetée du marché des centres de données hyperscale en Amérique du Nord d'ici 2031 ?
Le marché devrait atteindre 256,10 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans la catégorie des utilisateurs finaux ?
Les services cloud IA/ML progressent à un TCAC de 13,90 %.
Pourquoi les systèmes de refroidissement par liquide gagnent-ils en importance ?
Les charges de travail IA portent la densité de puissance des baies jusqu'à 300 kW, et le refroidissement par liquide est plus efficace pour gérer cette chaleur tout en maintenant le PUE proche de 1,1.
Quel pays offre le taux de croissance le plus élevé dans la région ?
Le Mexique est en tête avec un TCAC prévu de 17,20 % grâce aux incitations à la délocalisation à proximité et aux investissements des hyperscaleurs.
Quelle est l'importance des coûts d'infrastructure réseau ?
Les équipements réseau représentent 32,0 % des dépenses en composants car les structures à large bande passante sont essentielles pour le traitement distribué de l'IA.
Quel niveau de fiabilité devient courant pour les salles critiques pour l'IA ?
Les installations de Niveau IV se développent de 11,7 % annuellement alors que les entreprises exigent zéro temps d'arrêt pour l'entraînement et l'inférence IA continus.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) en Amérique du Nord Les installations IA en Amérique du Nord, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données aux États-Unis La construction aux États-Unis, répartie par niveau (tier), taille d'installation et type d'installation.
- Marché de la construction des centres de données d'Amérique du Sud Demande de construction en Amérique du Sud, couvrant l'infrastructure, le niveau (tier) et le secteur d'activité de l'utilisateur final.