
Taille et part du marché européen des centres de données hyperscale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
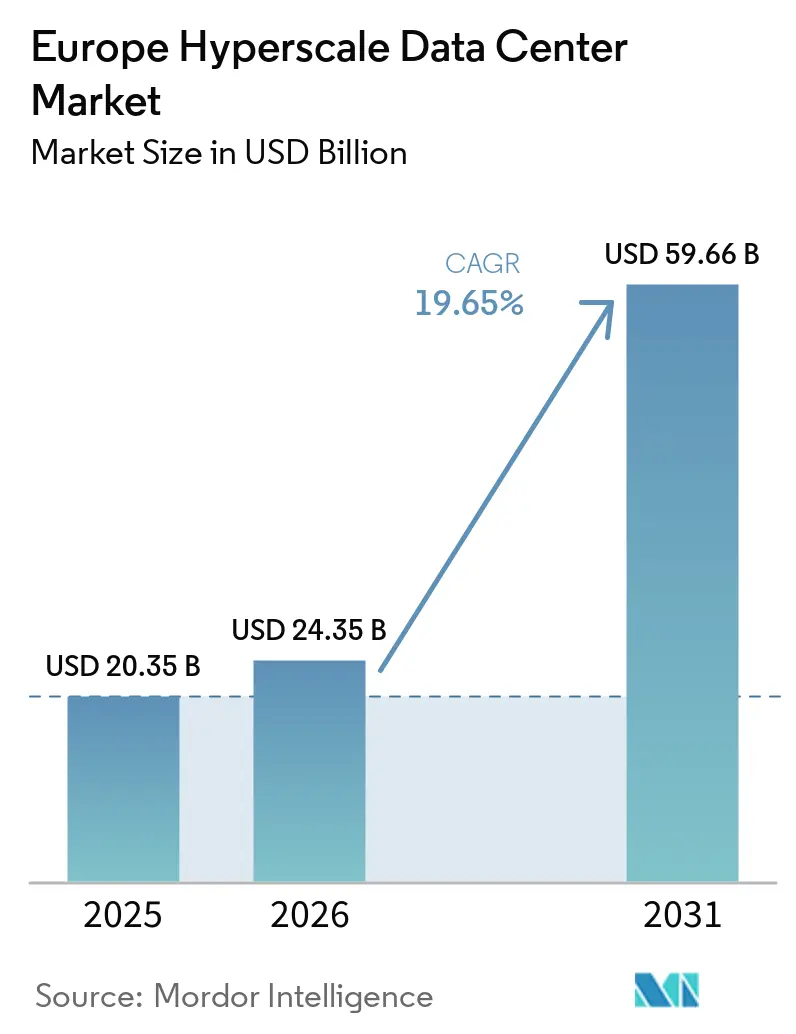
| Taille du marché de l'année de base (2025) | 20.35 Milliards de dollars |
| Taille du Marché (2026) | 24.35 Milliards de dollars |
| Taille du Marché (2031) | 59.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.65 % |
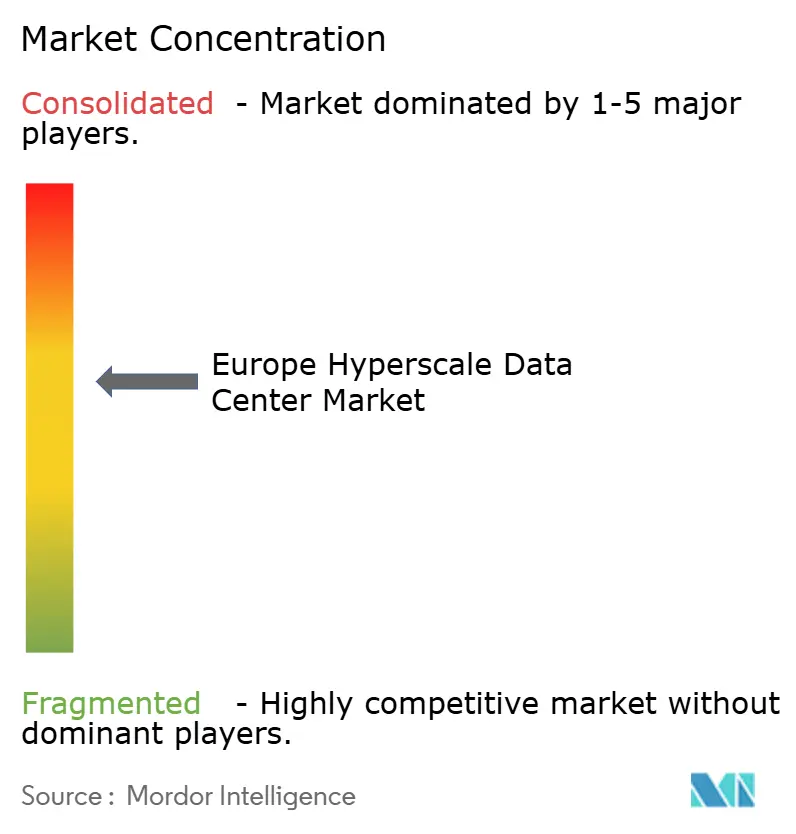
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des centres de données hyperscale par Mordor Intelligence
La taille du marché européen des centres de données hyperscale devrait passer de 20,35 milliards USD en 2025 à 24,35 milliards USD en 2026 et atteindre 59,66 milliards USD d'ici 2031, à un CAGR de 19,65 % sur la période 2026-2031. En termes de volume de production, le marché était évalué à 11,08 milliers de mégawatts en 2025 et devrait passer de 12,84 milliers de mégawatts en 2026 à 112,32 milliers de mégawatts d'ici 2031, à un CAGR de 54,28 % durant la période de prévision (2026-2031).
L'accélération des investissements provient des opérateurs hyperscale en quête de garanties de souveraineté numérique européenne, d'une demande croissante en GPU et de pressions réglementaires soutenues en faveur du traitement local des données. L'innovation en matière de gestion thermique, notamment le refroidissement liquide, est devenue un facteur déterminant dans l'allocation des capitaux. Parallèlement, les frictions dans les chaînes d'approvisionnement concernant les GPU, le cuivre et les modules optiques allongent les délais de construction, incitant les opérateurs à constituer des stocks stratégiques. La dynamique concurrentielle récompense désormais les fournisseurs disposant d'une infrastructure prête pour l'IA, d'énergies renouvelables captives et de références crédibles en matière de souveraineté, tandis que les fusions motivées par les économies d'échelle soulignent l'intensité capitalistique du secteur.
Points clés du rapport
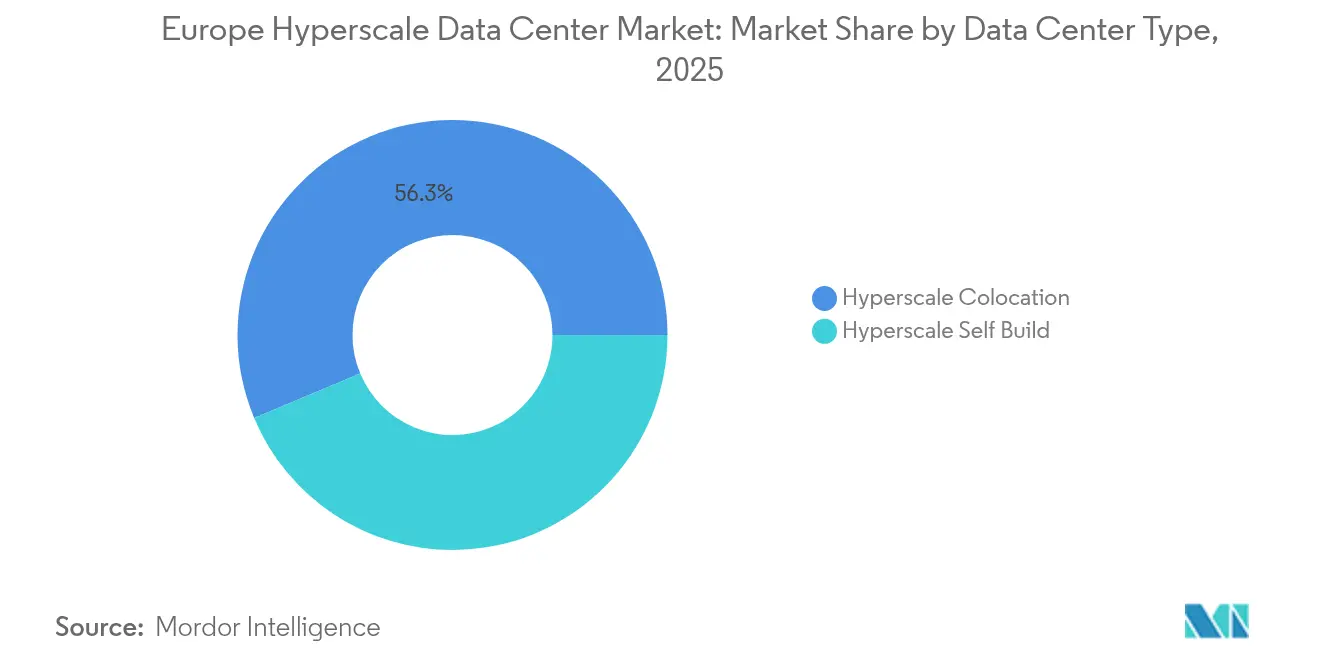
- Par type de centre de données, la colocation était en tête avec une part de revenus de 56,30 % en 2025 ; les déploiements en auto-construction progressent à un CAGR de 20,9 % jusqu'en 2031.
- Par composant, l'infrastructure informatique représentait 40,55 % de la part du marché européen des centres de données hyperscale en 2025, et les systèmes de refroidissement liquide s'étendent à un CAGR de 24,1 % jusqu'en 2031.
- Par norme de niveau, les installations de niveau III représentaient 67,20 % de la taille du marché européen des centres de données hyperscale en 2025, tandis que les déploiements de niveau IV croissent à un CAGR de 21,4 % jusqu'en 2031.
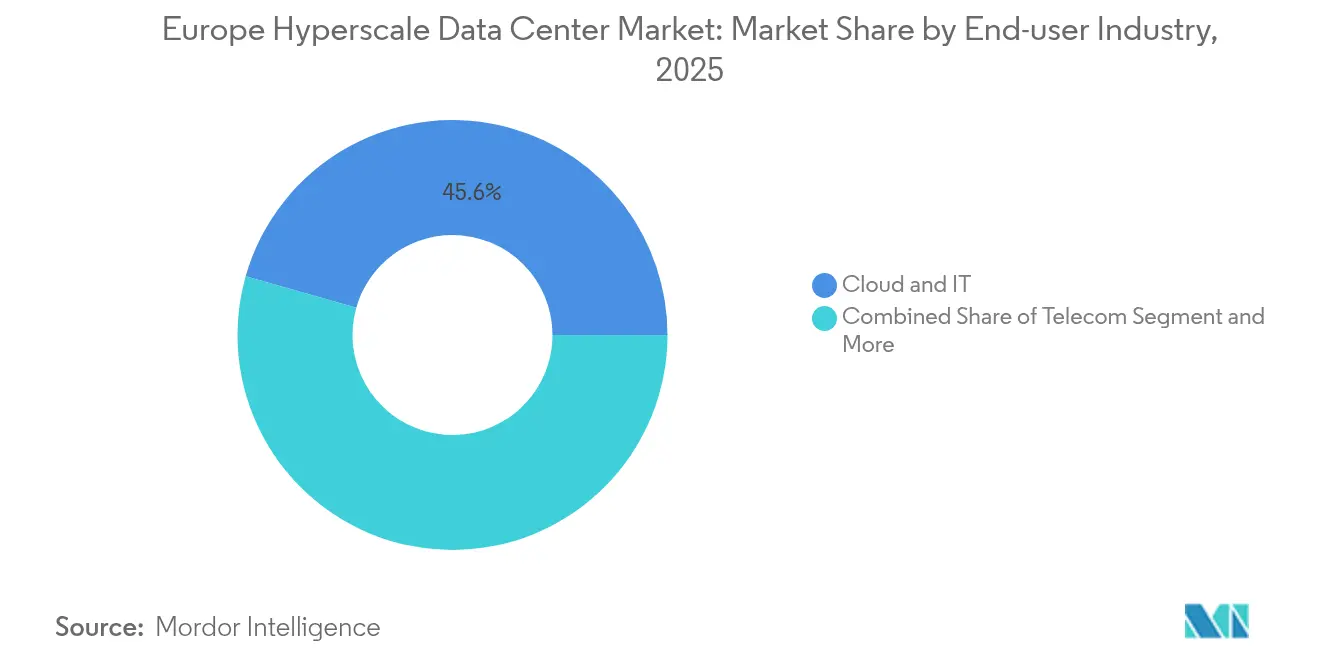
- Par secteur d'utilisation final, les fournisseurs de services cloud et informatiques détenaient une part de 45,60 % en 2025 ; les spécialistes de l'IA générative devraient afficher un CAGR de 20,3 % jusqu'en 2031.
- Par taille de centre de données, les installations massives captaient 51,35 % de la part du marché européen des centres de données hyperscale en 2025, et les méga-sites progressent à un CAGR de 21,8 % jusqu'en 2031.
- Par zone géographique, l'Irlande était en tête avec une part de marché de 18,75 % en 2025, tandis que l'Espagne devrait enregistrer le CAGR le plus rapide, à 22,5 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Tableau d'analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Clusters d'entraînement d'intelligence artificielle et d'apprentissage automatique denses en GPU induisant des baies supérieures à 50 kW | +4.20% | Irlande, Allemagne, Pays-Bas | Court terme (≤ 2 ans) |
| Déploiements de cloud souverain (GAIA-X, clouds nationaux) | +3.80% | À l'échelle de l'UE ; plus prononcé en Allemagne et en France | Moyen terme (2-4 ans) |
| Les paiements instantanés et la PSD2 favorisant les constructions de Niveau IV | +2.10% | Allemagne, Pays-Bas | Moyen terme (2-4 ans) |
| La consolidation périphérie-cœur 5G favorisant les hubs nordiques | +1.90% | États nordiques et baltes | Long terme (≥ 4 ans) |
| L'inférence d'intelligence artificielle générative exigeant des campus à refroidissement liquide | +3.50% | Pays-Bas, Allemagne | Court terme (≤ 2 ans) |
| Contrats d'achat d'électricité basés sur la disponibilité pour les énergies renouvelables captives | +2.70% | Pays nordiques, Espagne, Portugal | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Clusters d'entraînement d'intelligence artificielle et d'apprentissage automatique denses en GPU induisant des baies supérieures à 50 kW
Les densités de puissance des baies ont dépassé les 50 kW à mesure que des fabricants européens comme BMW et Mercedes-Benz internalisent l'entraînement de modèles d'intelligence artificielle, contraignant les conceptions des centres de données à adopter le refroidissement liquide direct à la puce [1]. Le cloud industriel d'intelligence artificielle à 10 000 GPU de NVIDIA en Allemagne établit de nouvelles références, tandis que le déploiement par Supermicro de plus de 2 000 baies refroidies par liquide depuis mi-2024 illustre l'urgence de la mise à l'échelle. Les points chauds de densité sont apparus en premier en Irlande, en Allemagne et aux Pays-Bas, où des réseaux électriques à forte proportion d'énergies renouvelables et des cadres fiscaux favorables coexistent. La pénurie persistante de GPU contraint les opérateurs à préacheter des stocks d'accélérateurs, renforçant les réservations de capacité anticipées et allongeant les délais de construction. Le refroidissement liquide transfère les investissements des unités de traitement d'air vers les pompes, les modules de distribution de refroidissement et les échangeurs de chaleur, augmentant la nomenclature des matériaux pour les infrastructures mécaniques du marché européen des centres de données hyperscale.
Déploiements de cloud souverain (GAIA-X, clouds nationaux)
GAIA-X a institutionnalisé les exigences européennes de souveraineté des données, catalysant les constructions hyperscale sous contrôle national. Le programme 8ra de Deutsche Telekom visant à déployer 10 000 nœuds de cloud périphérique d'ici 2030 marque un réalignement structurel vers des plateformes ancrées nationalement [2]. La région cloud souverain de Brandebourg d'AWS à 7,8 milliards EUR renforce la confiance des investisseurs dans le fait que les hyperscalers américains localiseront leurs opérations là où la réglementation l'exige. La loi sur les services numériques et la loi sur l'intelligence artificielle à venir intègrent des règles d'auditabilité et de traçabilité qui favorisent les installations conformes à GAIA-X, traduisant la pression réglementaire directement en allocations de dépenses d'investissement. À moyen terme, les références de souveraineté différencieront les fournisseurs aussi fortement que le prix ou la latence, accélérant l'adoption de la capacité hyperscale en région.
L'inférence d'intelligence artificielle générative exigeant des campus à refroidissement liquide
Les charges de travail d'inférence privilégient une latence déterministe plutôt qu'une puissance de pointe sporadique, imposant une stabilité thermique tout au long de l'année. Le refroidissement liquide direct en circuit fermé permet désormais jusqu'à 30 % d'économies d'énergie et prend en charge plus de 100 kW par baie, avec 20 % des sites européens utilisant déjà une forme de technologie liquide. Le campus DataOne de BSO près de Paris vise 400 MW d'ici 2028, configuré exclusivement pour des baies prêtes à l'immersion et des opérations zéro carbone. L'Allemagne et les Pays-Bas ont renforcé leurs normes de consommation d'eau, rendant les systèmes liquides économiques malgré des coûts initiaux plus élevés. Les constructions à l'échelle d'un campus permettent des boucles partagées de récupération de chaleur, permettant aux opérateurs de vendre la chaleur résiduelle aux réseaux d'énergie de district et de compenser les dépenses opérationnelles, renforçant ainsi la dimension de durabilité du marché européen des centres de données hyperscale.
Contrats d'achat d'électricité basés sur la disponibilité pour les énergies renouvelables captives
Les hyperscalers contractent désormais la production d'énergies renouvelables sur une base de disponibilité, alignant les profils de charge de travail sur la production variable et réduisant les coûts d'équilibrage du réseau. L'investissement de 3,2 milliards USD de Microsoft en Suède pour l'intelligence artificielle fonctionne exclusivement à l'énergie hydroélectrique nordique et éolienne, illustrant la viabilité du modèle. L'attrait de l'Espagne pour les nouveaux acteurs hyperscale s'aligne sur une production solaire abondante et des incitations progressives à la stabilité du réseau. Les contrats d'achat d'électricité pluriannuels (10-15 ans) réduisent les risques liés à l'approvisionnement en énergie et justifient les investissements dans le stockage par batteries sur site, ancrant les projets du marché européen des centres de données hyperscale dans des régions auparavant négligées. Les contrats de cession de chaleur résiduelle améliorent encore la rentabilité en monétisant les sous-produits thermiques inévitables.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions d'utilisation de l'eau pour le refroidissement par évaporation | -2.80% | Pays-Bas, Allemagne, Danemark | Court terme (≤ 2 ans) |
| Goulets d'étranglement dans l'approvisionnement en GPU et en modules optiques | -3.20% | Mondial ; aigu dans les pôles de croissance de l'UE | Court terme (≤ 2 ans) |
| Hausse des taxes thermiques et des prélèvements carbone | -1.90% | Pays-Bas, Allemagne | Moyen terme (2-4 ans) |
| Plafonds des réseaux locaux sur les connexions supérieures à 30 MW | -2.40% | Métropoles secondaires telles que Barcelone, Berlin | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions d'utilisation de l'eau pour le refroidissement par évaporation
Les régulateurs néerlandais et allemands restreignent désormais les nouveaux systèmes d'évaporation, invoquant les risques de sécheresse. Amsterdam limite les constructions hyperscale aux municipalités prézonées, poussant les opérateurs vers des architectures liquides en circuit fermé [3]. Les rénovations des sites existants peuvent dépasser 10 millions USD, comprimant les marges des opérateurs établis et rendant les nouveaux campus refroidis par liquide relativement plus attractifs. Ce changement de politique rend l'efficacité d'utilisation de l'eau (WUE) aussi critique que l'indicateur PUE, intégrant des primes de durabilité dans les négociations de baux à travers le marché européen des centres de données hyperscale.
Goulets d'étranglement dans l'approvisionnement en GPU et en modules optiques
Les délais de livraison pour les GPU H100/H200 dépassent désormais 12 mois, en raison de pénuries de substrats au Japon et à Taïwan. Les contraintes sur les modules optiques retardent les déploiements de réseaux 400/800 GbE, prolongeant le délai avant revenus sur les sites en greenfield. Les opérateurs disposant d'accords d'allocation pluriannuels, notamment les trois premiers hyperscalers, bénéficient d'expéditions préférentielles, élargissant le fossé de capacité avec les fournisseurs émergents. La tension sur l'approvisionnement entrave les stratégies de montée en puissance rapide, tempérant la complexion de croissance à court terme du marché européen des centres de données hyperscale même lorsque la demande s'accélère.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Marché des centres de données hyperscale en Irlande
L'Irlande se positionne en tête avec une part de marché de 18,75 % en 2025, portée par la densité des câbles sous-marins de Dublin et sa base opérationnelle en langue anglaise. Les moratoires sur les contraintes de réseau à partir de 2023 ont ralenti la délivrance de nouveaux permis autour de Dublin, réorientant l'intérêt des acteurs hyperscale vers les comtés de l'ouest et du sud où des capacités en énergies renouvelables existent. Les pressions en matière de durabilité ont accéléré les projets pilotes de récupération de chaleur, et les résultats des politiques menées ici servent d'indicateurs avancés pour des métropoles congestionnées similaires.
Marché des centres de données hyperscale en Espagne
L'Espagne se classe comme la zone géographique à la croissance la plus rapide, avec un CAGR de 12,5 % jusqu'en 2031, portée par 33 milliards EUR d'investissements hyperscale annoncés. Le climat sec d'Aragon est compensé par une abondante énergie solaire photovoltaïque dans le cadre de contrats d'achat d'électricité basés sur la disponibilité, ancrant le cluster d'AWS d'une valeur de 15,7 milliards EUR. Le lien stratégique de Barcelone avec l'Afrique et l'Amérique latine via le câble sous-marin Medusa renforce son profil de faible latence, favorisant un écosystème d'interconnexion régionale qui amplifie le déplacement vers le sud du marché européen des centres de données hyperscale.
Marché des centres de données hyperscale dans les pays nordiques et en Europe occidentale
Les pays nordiques affichent une proposition de valeur cohérente : réseaux électriques alimentés à 100 % par des énergies renouvelables, refroidissement par air libre et cadres réglementaires stables. Le programme suédois de Microsoft d'une valeur de 3,2 milliards USD illustre la localisation des charges de travail d'IA dans des zones neutres en carbone. Le pipeline de niveau IV du Danemark complète l'excédent hydroélectrique de la Norvège, tandis que les obligations de réutilisation de la chaleur résiduelle en Finlande transforment les installations en contributeurs nets positifs pour le chauffage urbain municipal. L'Allemagne et les Pays-Bas demeurent des pôles centraux malgré des procédures d'autorisation plus strictes et des taxes sur la chaleur, préservant leur statut grâce à de riches infrastructures d'interconnexion et à la proximité des entreprises au sein du marché européen des centres de données hyperscale.
Analyse des segments
Par type de centre de données :
dominance de la colocation, essor de l'autoconstitutionLa colocation représente encore 56,30 % des revenus de 2025, ancrée par les entreprises multinationales en quête d'une expansion à faible intensité capitalistique et d'une densité de connexions croisées qui sous-tend les stratégies de cloud hybride. La taille du marché européen des centres de données hyperscale imputable à la colocation devrait croître régulièrement, mais sa part se contracte à mesure que les opérateurs hyperscale internalisent les capacités.
Les déploiements en auto-construction devraient croître à un CAGR de 20,9 % jusqu'en 2031. Les opérateurs hyperscale qui recherchent des architectures d'alimentation non standard, des circuits de refroidissement liquide et des piles de sécurité propriétaires exigent une personnalisation qui dépasse les catalogues de services de colocation traditionnels. Les méga-campus en Irlande et dans les pays nordiques illustrent les cas où la capacité du réseau électrique, les énergies renouvelables et les régimes fiscaux s'alignent pour favoriser l'économie de l'auto-construction. Des fournisseurs comme Digital Realty brouillent les frontières en proposant des modèles de type « coque alimentée » adaptés aux empreintes à forte densité de GPU, reflétant une évolution hybride au sein du marché européen des centres de données hyperscale.

Par composant :
l'infrastructure informatique en tête, le refroidissement liquide s'accélèreL'infrastructure informatique a conservé 40,55 % des dépenses de 2025, reflétant une course aux armements pour les GPU, le stockage NVMe et les commutateurs 400 GbE. La part du marché européen des centres de données hyperscale pour les seules cartes serveur éclipse 25 % du total des dépenses informatiques à mesure que les charges de travail d'intelligence artificielle s'amplifient.
Les systèmes de refroidissement liquide affichent le TCAC le plus rapide à 24,1 %. Les boucles directes à la puce, les échangeurs de chaleur en porte arrière et les cuves d'immersion dominent les appels d'offres pour les infrastructures mécaniques. Les systèmes électriques suivent la croissance de la densité : des câblages blindés évalués au-delà de 800 A, plus de 3 blocs d'alimentation sans interruption distribués et des schémas de coupe-circuit qui préparent l'avenir pour une redondance 2n+1. Les mises à jour de construction générale mettent l'accent sur un chargement de plancher en dalle supérieur à 2 000 kg/m² et des dégagements de plafond qui accueillent la tuyauterie de liquide de refroidissement aérienne, illustrant l'évolution de la nomenclature des matériaux dans le marché européen des centres de données hyperscale.
Par niveau standard :
fondement du Niveau III, dynamique du Niveau IVLes installations de niveau III représentaient 67,20 % de la capacité installée en 2025, les opérateurs cherchant à équilibrer disponibilité et coûts. Elles restent l'épine dorsale des charges de travail élastiques telles que la diffusion de contenu en continu et le logiciel en tant que service.
Le niveau IV croît à un CAGR de 21,4 %, porté par les paiements instantanés PSD2 et les accords de niveau de service liés à l'inférence d'IA. Francfort, Londres et Amsterdam concentrent les constructions de niveau IV là où les exigences financières et de souveraineté convergent. Des configurations hybrides émergent : un cœur de niveau IV dédié à la compensation des paiements est adjacent à des salles de niveau III pour les tests rétrospectifs analytiques, optimisant les dépenses d'investissement tout en maintenant la conformité au sein du marché européen des centres de données hyperscale.
Par secteur d'utilisation final :
cloud et informatique en tête, montée en puissance de l'intelligence artificielle générativeLes utilisateurs du cloud et des services informatiques détenaient une part de 45,60 % en 2025, portés par les lancements de régions d'AWS, Microsoft Azure et Google Cloud. L'expansion de la taille du marché européen des centres de données hyperscale dans ce segment se poursuit à mesure que les règles de souveraineté numérique de l'UE imposent un traitement des données dans la région.
Les entreprises d'IA générative enregistrent un CAGR de 20,3 %, reflétant la hausse du nombre de paramètres et les cycles d'itération des modèles. Les startups d'IA dédiées et les équipementiers automobiles recherchent des clusters de GPU indisponibles sur les clouds mutualisés. Les secteurs de la banque, des services financiers et des assurances, des télécommunications, de la fabrication et du commerce électronique maintiennent des expansions annuelles prévisibles liées à l'Industrie 4.0 et au déploiement de la 5G, assurant une demande diversifiée sur l'ensemble du marché européen des centres de données hyperscale.
Par taille de centre de données :
les sites massifs dominent, les campus méga progressentLes installations massives contrôlaient 51,35 % de la part en 2025, équilibrant la faisabilité de l'interconnexion au réseau et le phasage modulaire. La taille du marché européen des centres de données hyperscale pour cette catégorie sous-tend la plupart des régions de cloud souverain.
Les méga-campus de plus de 60 MW affichent un CAGR de 21,8 %. Le projet Start Campus de 1,2 GW à Sines et l'investissement d'AWS dans 3 régions en Aragon illustrent cette ambition. Des empreintes plus importantes permettent des synergies de chauffage urbain et des actifs renouvelables co-localisés, réduisant le coût actualisé de l'électricité. Les grandes installations orientées vers la périphérie (inférieures ou égales à 25 MW) restent pertinentes pour les cas d'usage sensibles à la latence, complétant une topologie à plusieurs niveaux au sein du marché européen des centres de données hyperscale.
Paysage concurrentiel
La consolidation définit la phase actuelle, pourtant la part de marché combinée des cinq premiers acteurs reste inférieure à 55 %, indiquant une arène modérément concentrée. L'acquisition d'Interxion par Digital Realty pour 8,4 milliards EUR a propulsé l'entreprise à la deuxième place, ajoutant le site d'atterrissage clé du câble sous-marin de Marseille à son portefeuille. Equinix maintient son leadership dans la région Europe, Moyen-Orient et Afrique avec 22 % de part de colocation de détail et se différencie via l'interconnexion Fabric et la validation NVIDIA DGX-Ready.
Les mouvements stratégiques s'orientent vers la capacité spécifique à l'intelligence artificielle et la conformité au cloud souverain. Vantage a engagé 1,4 milliard EUR pour de nouveaux campus à Francfort et à Milan, optimisés pour le refroidissement liquide et des densités moyennes de baies de 75 kW. Le plan d'Evroc à 4 milliards EUR pour construire un réseau de 10 sites hyperscale natifs GAIA-X vise à perturber les acteurs établis en proposant un arbitrage énergétique localisé, faisant tourner les charges de travail vers les régions disposant de surplus d'énergies renouvelables.
Les partenariats avec les fournisseurs de matériel s'intensifient : Equinix et NVIDIA co-développent des nœuds DGX Cloud sur site, tandis que Digital Realty s'aligne avec Intel pour intégrer la photonique sur silicium à travers ses parcs immobiliers en Europe, Moyen-Orient et Afrique. Les opérateurs constituent des portefeuilles d'énergies renouvelables captives, illustrés par la coentreprise solaire espagnole d'Interxion pour 300 MW et les expansions norvégiennes adossées à l'éolien de Green Mountain. Face à l'escalade des dépenses d'investissement, les transactions de cession-bail et les conversions en fonds de placement immobilier apportent de nouveaux afflux de capitaux, remodelant continuellement la concurrence au sein du marché européen des centres de données hyperscale.
Leaders du secteur européen des centres de données hyperscale
-
Amazon Web Services
-
Microsoft Azure
-
Google Cloud
-
Meta Platforms
-
Apple
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des centres de données hyperscale Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Digital Realty Trust Inc.
- Equinix Inc.
- Interxion (Digital Realty)
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- STACK Infrastructure
- Iron Mountain Data Centers
- Global Switch Holdings
- Colt Data Centre Services
- Telehouse (KDDI)
- Data4 Group
- OVHcloud
- Scaleway
- Green Data Center AG
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
Développements industriels récents dans Marché européen des centres de données hyperscale
- Mai 2025 : NTT DATA a annoncé des plans dépassant 10 milliards USD pour des constructions européennes, dont un campus de 128 MW à Milan, afin de satisfaire la demande portée par l'intelligence artificielle.
- Avril 2025 : Apollo Funds a acquis le portefeuille européen de STACK Infrastructure et a lancé une plateforme hyperscale indépendante couvrant cinq pays.
- Janvier 2025 : Digital Realty et Blackstone ont formé une coentreprise de 7 milliards USD pour des installations prêtes pour l'intelligence artificielle en Europe continentale.
- Janvier 2025 : Microsoft a annoncé 80 milliards USD de dépenses mondiales en centres de données pour l'intelligence artificielle, en priorisant l'expansion européenne.
- Août 2024 : Digital Realty a acquis un campus de 15 MW à Slough, au Royaume-Uni, pour 200 millions USD afin de renforcer la capacité régionale.
- Janvier 2025 : Yondr a livré la première phase de 20 MW de son campus de Bischofsheim en Allemagne.
Marché européen des centres de données hyperscale Portée du rapport et méthodologie de recherche
Définitions du marché et périmètre de couverture
Notre étude comptabilise les revenus générés au sein des installations européennes hébergeant des charges de travail hyperscale, les déploiements supérieurs à 10 MW construits ou loués par des plateformes cloud natives et les grands acteurs des réseaux sociaux, ainsi que les systèmes d'alimentation, informatiques et mécaniques qu'ils exploitent. Le périmètre couvre les constructions en propre et les halls de colocation clés en main, mais exclut les salles de serveurs d'entreprise, de périphérie ou de sous-échelle.
Exclusion du périmètre : les centres de données d'entreprise et de périphérie fonctionnant en dessous de 10 MW sont hors de ce dimensionnement.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstitution hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'alimentation
- Interrupteurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du gros œuvre et de l'enveloppe
- Installation et mise en service
- Conception et ingénierie
- Détection d'incendie et sécurité physique
- Solutions DCIM / SGT
- Infrastructure informatique
- Par niveau standard
- Niveau III
- Niveau IV
- Par secteur d'utilisation final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- Services bancaires, financiers et d'assurance
- Fabrication
- Commerce électronique
- Autres secteurs
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
- Par géographie
- Royaume-Uni
- Allemagne
- Irlande
- Pays-Bas
- France
- Espagne
- Italie
- Région nordique
- Danemark
- Finlande
- Norvège
- Suède
- Russie
- Reste de l'Europe
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des développeurs européens de colocation, des opérateurs de réseau électrique, des ingénieurs OEM en systèmes de refroidissement et des responsables des achats hyperscale dans les hubs FLAP-D et les pays nordiques. Ces entretiens ont permis de valider les montées en charge d'utilisation, les densités moyennes de baies et les files d'attente de contrats de cloud souverain que les sources secondaires ne font qu'effleurer.
Recherche documentaire
Nous avons commencé par les jeux de données du domaine public provenant d'Eurostat, des statistiques de réseau ENTSO-E, des registres fonciers nationaux et des organisations professionnelles telles que l'Association européenne des centres de données, puis nous avons intégré les codes douaniers pour les serveurs (847141) et les commutateurs (851762) afin de détecter les tendances d'afflux de matériel. Les rapports annuels des entreprises (10-K), les dossiers de permis de construire et les outils de suivi des transactions hébergés sur D&B Hoovers et Dow Jones Factiva ont enrichi les calendriers de dépenses d'investissement. Les articles académiques sur les PUE de refroidissement liquide issus d'IEEE Xplore et les familles de brevets dans Questel ont contribué à ancrer les évolutions technologiques. Cette liste est illustrative ; de nombreuses sources ouvertes et payantes supplémentaires ont alimenté notre phase documentaire.
Dimensionnement du marché et prévisions
Nous avons d'abord construit un modèle descendant. La charge informatique hyperscale annuelle (MW) a été reconstituée à partir des déclarations de raccordement au réseau et des taux d'occupation, multipliée par les prix de service mixtes moyens par kW pour dériver le chiffre d'affaires 2025. Des vérifications ascendantes sélectives, des consolidations fournisseurs des expéditions d'appareillage de commutation et des coûts clés en main échantillonnés en EUR/MW, ont tempéré les totaux. Les variables clés suivies comprennent la part des baies à forte densité GPU, la pénétration des accords d'achat d'énergie renouvelable (PPA), le coût foncier moyen par MW, les incitations européennes à la réutilisation de la chaleur et les délais de mise sous tension. Une régression multivariée intégrant ces facteurs sous-tend les prévisions 2026-2031, avec des marges de scénario pour les goulets d'étranglement de capacité du réseau. Les lacunes de données sur les marchés plus petits ont été comblées à l'aide d'analogues de prix et d'utilisation par voisinage le plus proche, validés lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats passent par un examen en trois couches : vérifications des écarts modèle-métrique, audits par les pairs seniors et reprise de contact avec les répondants précédents si les écarts dépassent 5 %. Nous actualisons les chiffres annuellement, en publiant des mises à jour intermédiaires lorsque des événements significatifs, tels que des lancements de grands campus ou des changements de politique, surviennent.
Ancrage de crédibilité : pourquoi notre référence du marché européen des centres de données hyperscale inspire confiance
Les estimations publiées divergent parce que les entreprises choisissent des bases de revenus, des classes d'actifs et des découpages temporels différents.
Les principaux facteurs d'écart comprennent : certains éditeurs traitent l'investissement total en construction plutôt que les revenus de service récurrents, certains excluent les halls de colocation hébergeant des locataires hyperscale, tandis que d'autres limitent le périmètre aux seules ventes de matériel. Mordor fixe le périmètre en amont, aligne les devises sur des USD constants de 2024, actualise annuellement et rattache chaque hypothèse à des preuves vérifiables en MW et EUR/kW.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 20,35 milliards USD (2025) | Mordor Intelligence | - |
| 31,39 milliards USD (2023) | Consultance mondiale A | Mesure les dépenses d'investissement, et non les revenus de service annuels |
| 6,94 milliards USD (2024) | Groupe de recherche sectorielle B | Comptabilise uniquement les ventes de composants matériels, en omettant les frais d'exploitation |
| 30,78 milliards USD (2023) | Consultance régionale C | Intègre la capacité de colocation en gros inférieure à 10 MW dans le total hyperscale |
La comparaison montre comment les choix de périmètre et de métrique font varier les chiffres. La perspective de revenus nets disciplinée de Mordor, recoupée avec des preuves en MW, offre aux décideurs la référence la plus équilibrée et la plus transparente. (Valeur actuelle du marché et prévisions : 20,35 milliards USD en 2025, en hausse jusqu'à 59,66 milliards USD d'ici 2031).
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché européen des centres de données hyperscale d'ici 2031 ?
Il est prévu qu'il atteigne 59,66 milliards USD, progressant à un TCAC de 19,65 %.
Quel est le pays européen connaissant la croissance la plus rapide en matière de destination de centres de données hyperscale ?
L'Espagne est en tête avec un CAGR projeté de 22,5 % jusqu'en 2031, portée par 33 milliards EUR d'investissements annoncés.
Pourquoi le refroidissement liquide est-il essentiel pour les futurs sites hyperscale européens ?
Les charges de travail d'intelligence artificielle denses en GPU poussent les densités des baies au-delà de 50 kW ; le refroidissement liquide réduit la consommation d'énergie jusqu'à 30 % et respecte les restrictions d'utilisation de l'eau.
Comment les réglementations sur le cloud souverain façonnent-elles le déploiement des capacités ?
Les règles de l'UE imposent la résidence des données et le contrôle opérationnel, incitant à des constructions localisées comme la région de Brandebourg d'AWS à 7,8 milliards EUR.
Quelle part du marché les installations de Niveau IV détiennent-elles et pourquoi sont-elles en croissance ?
Les sites de niveau IV représentent actuellement 32,80 % de la nouvelle capacité en cours de développement et s'étendent à un CAGR de 21,4 %, les paiements instantanés et les charges de travail d'IA exigeant une disponibilité de 99,995 %.
Quel segment de composants connaît la croissance la plus rapide dans les centres de données hyperscale européens ?
Les systèmes de refroidissement liquide, projetés à un TCAC de 24,1 %, devancent tous les autres composants en raison des densités de puissance extrêmes des baies.
- Marché chinois des centres de données hyperscale
- Marché des centres de données hyperscale au Royaume-Uni
- Marché des centres de données hyperscale en Inde
- Marché des centres de données hyperscale en Asie-Pacifique
- Marché des data centers hyperscale au Canada
- Marché des centres de données hyperscale au Japon
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Demande mondiale en refroidissement, répartie par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché Européen des Centres de Données d'Intelligence Artificielle (IA) Demande en installations d'IA en Europe, couvrant le type d'installation, le composant et le niveau.
- Marché du stockage des centres de données au Canada Stockage au Canada, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché espagnol des centres de données d'intelligence artificielle (IA) Installations d'IA en Espagne, réparties par type d'installation, composant et niveau.