
Taille et part du marché des centres de données hyperscale aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 51.13 Milliards de dollars |
| Taille du Marché (2031) | 245.09 Milliards de dollars |
| Growth Rate (2026 - 2031) | 36.82 % |
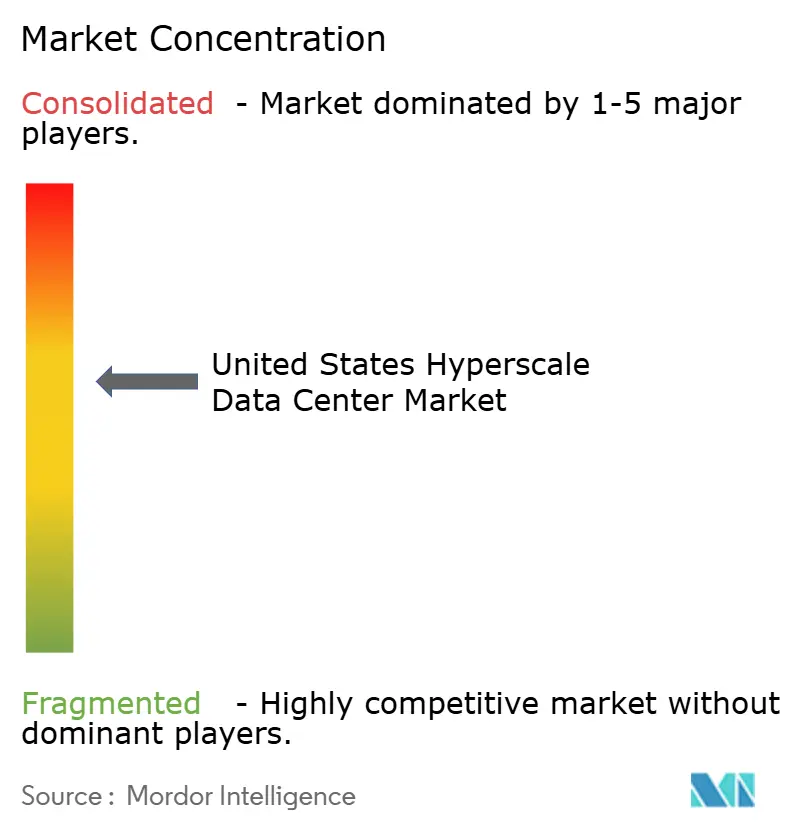
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale aux États-Unis par Mordor Intelligence
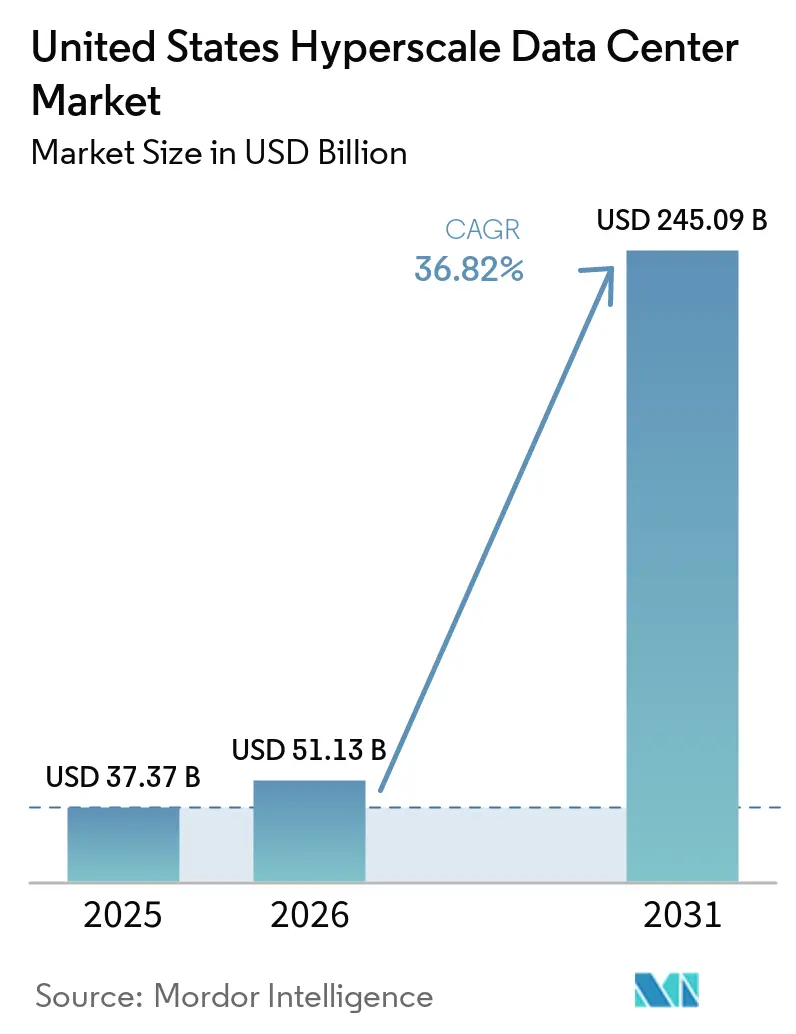
La taille du marché des centres de données hyperscale aux États-Unis est projetée à 37,37 milliards USD en 2025, 51,13 milliards USD en 2026, et devrait atteindre 245,09 milliards USD d'ici 2031, avec un CAGR de 36,82 % de 2026 à 2031. La courbe des revenus progresse plus vite que la charge informatique installée, qui devrait s'étendre de 33,59 milliers de MW en 2025 à 73,75 milliers de MW d'ici 2031, soit un CAGR de 14,01 % qui souligne comment des densités de puissance par baie plus élevées, et non simplement la superficie au sol, sont le moteur de la création de valeur. Les opérateurs réarchitecturent leurs installations autour de baies refroidies par liquide dépassant 50 kW, font progresser les solutions de refroidissement direct à la puce et modernisent les appareillages de commutation pour prendre en charge des circuits de dérivation de 32 ampères pour les grappes de GPU. La dynamique concurrentielle s'intensifie à mesure que les géants de l'autoconstruction développent des projets de campus tandis que les spécialistes de la colocation cherchent à acquérir des empreintes prêtes pour l'IA, ce qui entraîne une augmentation des alliances stratégiques et des injections de capitaux propres dépassant 35 milliards USD depuis fin 2024. Les poches de croissance régionale se déplacent vers l'ouest, en Arizona et au Nevada, où les incitations fiscales, l'énergie renouvelable et les climats plus secs conviennent aux stratégies de refroidissement de nouvelle génération, même si le corridor I-95 de Virginie reste le cœur mondial du trafic. Les pressions politiques liées à l'utilisation de l'eau, aux déclarations de portée 3 et à l'écrêtage du réseau électrique contraignent simultanément l'innovation en matière de refroidissement en circuit fermé et d'accords d'achat d'énergie adossés au nucléaire.
Principaux enseignements du rapport
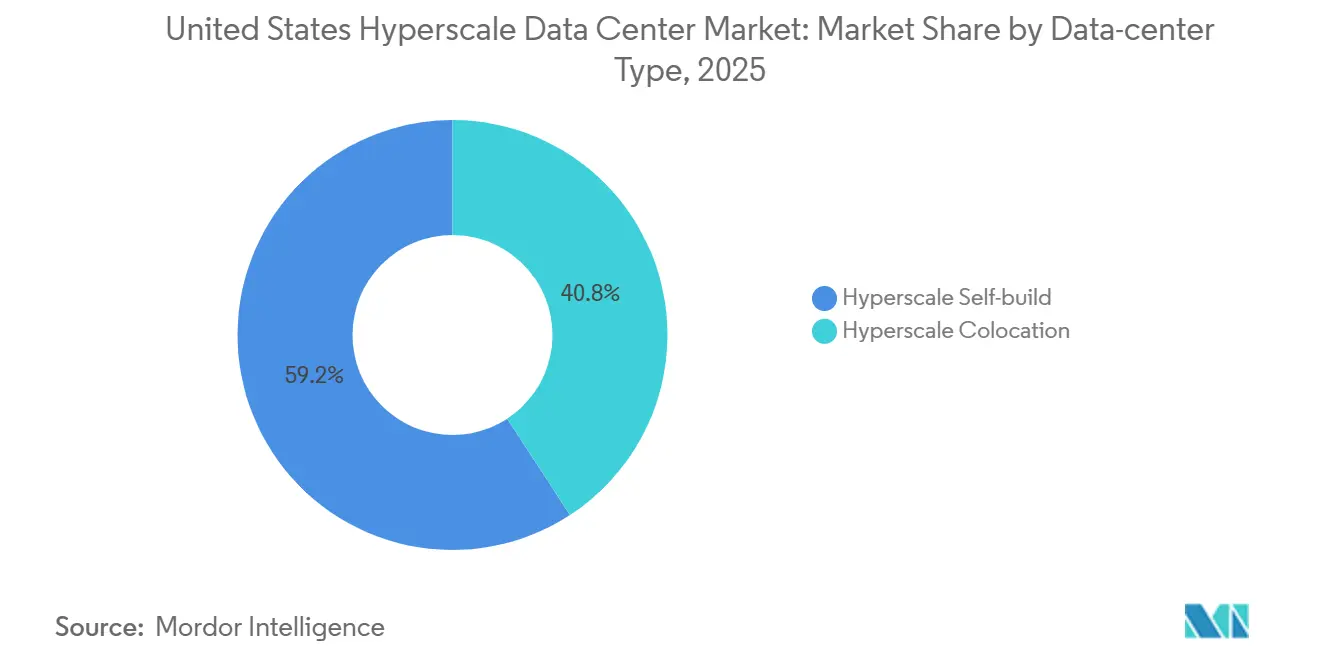
- Par type de centre de données, les installations autoconstruites ont capté 59,20 % de la part du marché des centres de données hyperscale aux États-Unis en 2025, tandis que la colocation hyperscale devrait croître à un CAGR de 12,8 % jusqu'en 2031.
- Par composant, l'infrastructure informatique a dominé avec une part de revenus de 41,20 % en 2025, tandis que les solutions DCIM/BMS progressent à un CAGR de 13,7 % jusqu'en 2031.
- Par norme de niveau, les sites de niveau III détenaient une part de 70,40 % en 2025, tandis que les déploiements de niveau IV affichent une prévision de CAGR de 11,4 % jusqu'en 2031.
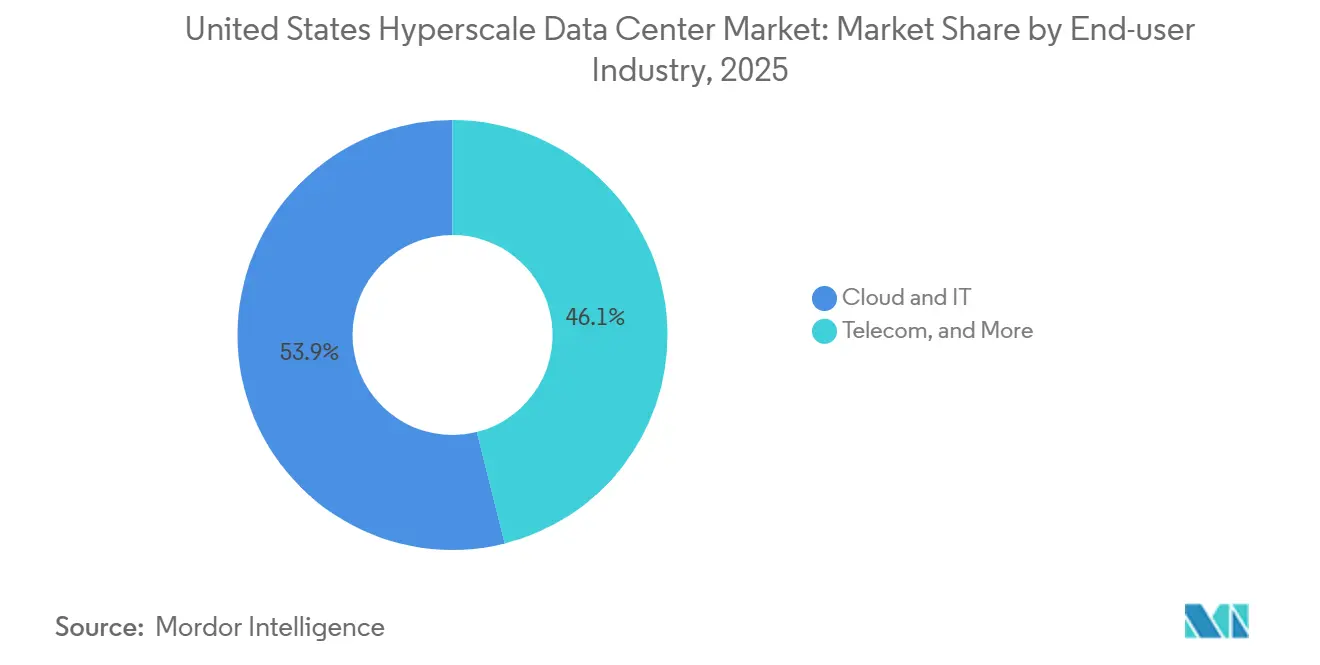
- Par secteur d'utilisation final, le cloud et l'informatique représentaient 53,90 % de la valeur 2025, tandis que le segment gouvernemental devrait se développer à un CAGR de 14,90 % sur la base des mandats de cloud souverain.
- Par taille de centre de données, les centres de données massifs contrôlaient 42,10 % des revenus en 2025 ; les campus à méga-échelle (supérieurs à 60 MW) sont en bonne voie pour un CAGR de 15,20 % jusqu'en 2031.
- Par zone géographique, la région Sud des États-Unis détenait une part de 34,60 % en 2025, tandis que l'Ouest des États-Unis mène la croissance future avec un CAGR de 13,30 % jusqu'en 2031.
Tendances et perspectives du marché des centres de données hyperscale aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Explosion de la densité de puissance par baie IA/ML | +8.50% | Clusters primaires du Sud et de l'Ouest des États-Unis | Court terme (≤ 2 ans) |
| Zones de cloud souverain du secteur public | +4.20% | Centres nationaux, en Virginie et au Texas | Moyen terme (2-4 ans) |
| Convergence cœur-périphérie 5G | +3.80% | À l'échelle nationale, Midwest et Nord-Est | Moyen terme (2-4 ans) |
| Refroidissement de campus d'inférence IA générative | +7.10% | Ouest et Sud des États-Unis | Court terme (≤ 2 ans) |
| Accords d'achat d'électricité verts adossés aux réacteurs modulaires de petite taille (SMR) | +2.90% | Projets pilotes dans plusieurs États | Long terme (≥ 4 ans) |
| Corridors d'accélération fiscale | +3.70% | Texas, Géorgie, Ohio | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'explosion de la densité de puissance par baie IA/ML entraîne une transformation des infrastructures
Les densités de baies dépassant 50 kW ont transformé le refroidissement par air traditionnel en un handicap, entraînant l'adoption massive de circuits liquides et de bains d'immersion. La pile de baies refroidies par liquide de 1 MW de Google illustre un bond de 20 fois par rapport aux conceptions conventionnelles. Les salles mécaniques intègrent désormais des échangeurs de chaleur redondants, des planchers surélevés renforcés et des systèmes de suppression d'incendie diélectriques pour gérer les charges thermiques concentrées. La distribution d'énergie évolue vers des chemins de câbles aériens qui acceptent des alimentations de 277-480 V à 50 ampères par dérivation, soutenant le pivot du marché des centres de données hyperscale aux États-Unis vers des architectures axées sur l'IA. L'innovation côté offre est visible dans les unités de distribution de liquide de refroidissement clés en main de Supermicro, conditionnées avec des plateaux Nvidia H100, réduisant les cycles de déploiement de quatre semaines [1]Supermicro, "Supermicro livre des solutions de refroidissement par liquide pour le supercalculateur xAI Colossus," supermicro.com. La télémétrie en temps réel alimente les algorithmes DCIM qui ajustent dynamiquement les vitesses des pompes et les courbes des ventilateurs de baie, améliorant les économies d'énergie tout en maintenant la température de l'air en sortie à 35 °C ou moins.
Les zones de cloud souverain du secteur public accélèrent la demande d'infrastructures sécurisées
Des mandats de défense tels que le JWCC stipulent des contrôles FedRAMP High et de niveau d'impact 6, entraînant des salles isolées avec blindage électromagnétique, personnel de citoyens américains et accès biométrique à triple facteur [2]Citrix Systems, "Citrix Cloud Government Achieves FedRAMP High Authorization", citrix.com. Les zones de disponibilité gouvernementales dédiées de Virginie et du Texas façonnent une niche spécialisée au sein du marché des centres de données hyperscale aux États-Unis, mêlant économies hyperscales et sécurité de niveau classifié. La croissance est soutenue par des initiatives étatiques : l'Agence des ressources naturelles de Californie gère désormais une capsule de cloud souverain pour conserver les données géospatiales et les enregistrements d'incendies de forêt sur le territoire national, un modèle qui se répand dans 14 autres agences. Les exigences de conformité plus élevées engendrent une demande d'outils de DCIM capables de vérification continue de la configuration et de micro-segmentation à confiance zéro, portant la part logicielle du CAPEX de nouvelle construction jusqu'à 7%.
La convergence cœur-périphérie 5G élargit les opportunités sur les marchés secondaires
Les propriétaires de tours de télécommunications tels que American Tower co-localisent des boîtiers périphériques préfabriqués de 500 kW sur des sites macro pour réduire la latence en dessous de 10 ms pour le streaming en réalité augmentée et les charges de travail véhicule-à-tout. Les hyperscaleurs relient ces nœuds périphériques via des fibres noires à des clusters d'apprentissage centraux, formant un maillage intégré où les données en transit sont minimisées. Des métropoles du Midwest comme Columbus et Saint-Louis deviennent des cibles de construction émergentes, reflétant la manière dont le marché des centres de données hyperscale aux États-Unis se diffuse au-delà des bastions côtiers. Le programme d'immeubles éclairés de Cogent Communications intègre des services de longueur d'onde 400G dans des points de présence (POP) périphériques, garantissant un débit déterministe pour les pics d'inférence IA. Les opérateurs font état d'une augmentation des revenus de 12-14% sur les baies exécutant des analyses en temps réel par rapport aux baies de traitement par lots.
Les clusters d'inférence d'IA générative nécessitent un refroidissement par liquide à l'échelle du campus
L'inférence d'IA générative nécessite des clusters à faible latence et à haut débit dépassant souvent 40 000 GPU par campus. La hausse de revenus de 420% en glissement annuel de CoreWeave valide ce format alors qu'il construit des complexes multi-bâtiments avec des installations centralisées d'eau glacée et des sous-stations dédiées à 230 kV. Les refroidisseurs liquides colocalisés réduisent l'énergie en baie de 30% par rapport à l'air, permettant des objectifs de PUE de 1,10 même lors des pics estivaux. Le marché des centres de données hyperscale aux États-Unis assiste à des acquisitions foncières record de plus de 200 acres pour accueillir ces campus, une échelle qui facilite les parcs solaires sur site et les générateurs à pile à combustible d'appoint. La distribution en boucle robuste permet le remplacement à chaud des unités de distribution de liquide de refroidissement sans temps d'arrêt, satisfaisant aux exigences de maintenabilité Niveau IV et réduisant le risque de panne non planifiée à moins de 0,4 heure par an.
Les restrictions d'utilisation de l'eau contraignent les stratégies de refroidissement
Des conditions de sécheresse sévère ont poussé les comtés de Phoenix à Santa Clara à plafonner l'appoint en eau évaporative à 4 litres par kWh de charge informatique, un seuil que la plupart des refroidisseurs traditionnels dépassent[3]Département des ressources en eau de l'Arizona, "Réglementations sur la gestion de l'eau," azwater.gov. Les opérateurs se tournent désormais vers des systèmes adiabatiques en circuit fermé et des échangeurs de chaleur en porte arrière qui réduisent la consommation jusqu'à 80 %, bien qu'avec un CAPEX supérieur de 15 à 20 %. Ces politiques pèsent sur les marges à court terme mais catalysent l'innovation dans les unités de récupération de chaleur liquide-air capables d'alimenter des réseaux de chaleur urbains.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Restrictions d'utilisation de l'eau sur le refroidissement par évaporation | -2.80% | Californie et Arizona | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement des GPU/optiques | -4.10% | Toutes les régions des États-Unis | Court terme (≤ 2 ans) |
| Taxes sur la chaleur et le carbone | -1.90% | New York et Californie | Moyen terme (2-4 ans) |
| Règles d'écrêtement du réseau local | -3.20% | Texas et Californie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les goulets d'étranglement de la chaîne d'approvisionnement en GPU freinent les déploiements d'IA
La rareté des Nvidia H100 et de la mémoire HBM3 a allongé les délais de livraison à 12-18 mois, gelant 2,5 GW de capacité planifiée à l'échelle nationale. Les impacts secondaires se répercutent sur l'optique, les modules cohérents 1,6 Tbps étant confrontés à des pénuries de substrats, retardant les mises à niveau de la dorsale. Les entreprises se couvrent en commandant des accélérateurs AMD MI300, mais se heurtent toujours à des incompatibilités de blocs de refroidissement liquide. Les contrats à terme sur le cuivre ont atteint 5,02 USD la livre à mi-2024, faisant grimper les offres de chemins de câbles de 11 % d'une année sur l'autre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : la domination de l'auto-construction fait face à l'accélération de la colocation
Les projets autoconstruits sont restés l'épine dorsale du marché des centres de données hyperscale aux États-Unis, représentant 59,20 % des revenus en 2025, les opérateurs ayant privilégié des agencements sur mesure, des réseaux optiques propriétaires et la propriété de sous-stations privées. Les hyperscalers ont tiré parti de ce contrôle pour déployer des émetteurs-récepteurs optiques 800G DR8 six mois avant leurs homologues en colocation, réduisant la latence des sauts réseau de 12 µs. Pourtant, le coût d'intégration du refroidissement par liquide, des planchers renforcés et des appareillages de commutation à triple redondance pousse désormais les coûts de construction tout compris au-delà de 12,5 millions USD par MW, provoquant une hausse de CAGR de 12,8 % de la colocation en tant qu'alternative légère en capital.
Les colocateurs tels que Digital Realty préinstallent des systèmes de distribution de liquide de refroidissement partagés et offrent des densités de baies allant jusqu'à 85 kW, permettant aux entreprises de surfer sur la vague de l'IA sans dépenses d'investissement à neuf chiffres. Les accords de niveau de service intègrent une redondance de circuit de liquide de refroidissement garantie à 99,999 % de disponibilité, une caractéristique autrefois exclusive aux constructions sur mesure. Ce paysage hybride favorise des modèles de coentreprise où les opérateurs copossèdent l'espace de structure mais externalisent la gestion des installations à des spécialistes de la colocation.


Par composant : le leadership de l'infrastructure informatique remis en question par l'innovation en matière de DCIM
Le matériel informatique représentait 41,20 % des dépenses de 2025, les plateaux Nvidia HGX, les processeurs AMD EPYC Genoa et les disques NVMe dominant les cycles d'approvisionnement. Cependant, les logiciels DCIM/BMS, bien que représentant une part plus modeste, progressent à un CAGR de 13,7 % à mesure que les charges de travail d'IA exigent une télémétrie granulaire et une remédiation automatisée. Les plateformes contemporaines ingèrent 60 000 points de données par baie toutes les 15 secondes, permettant des ajustements prédictifs qui réduisent le débit d'eau glacée de 9 % sans excursions thermiques.
Les systèmes électriques font également l'objet d'une refonte ; les chaînes d'onduleurs lithium-ion sont désormais livrées avec des algorithmes d'état de santé basés sur l'IA qui prolongent les cycles de vie de trois ans. Les postes mécaniques affichent l'inflation la plus rapide, les économiseurs de liquide de refroidissement et les cuves d'immersion diélectriques enregistrant des hausses de prix de 18 % en raison de pénuries d'acier inoxydable. La taille du marché des centres de données hyperscale aux États-Unis pour l'infrastructure mécanique devrait atteindre 54 milliards USD d'ici 2031, reflétant à la fois le volume et la prime technologique.
Par norme de niveau : la domination du Niveau III fait face aux exigences IA du Niveau IV
Le Niveau III domine toujours avec une part de 70,40%, tirant parti de la maintenabilité simultanée pour la plupart des applications cloud. Pourtant, les cycles d'apprentissage IA critiques poussent les budgets vers le Niveau IV, qui promet des topologies tolérantes aux pannes avec un refroidissement 2N, des chemins de distribution isolés et une autonomie diesel de 96 heures. Les opérateurs calculent qu'un cycle d'apprentissage raté peut gaspiller 30 millions USD en heures-GPU, éclipsant les 15% de CAPEX supplémentaire nécessaires pour le Niveau IV.
Les concepteurs intègrent des installations de liquide de refroidissement doubles avec des vannes de connexion croisée qui maintiennent le débit même lors des remplacements de pompes, tandis que les maillages de fibres comportent des conduits physiquement diversifiés pour satisfaire des objectifs de disponibilité stricts. Le PUE reste compétitif car les agencements modernes de Niveau IV intègrent des variateurs de vitesse et des réservoirs de stockage thermique qui déplacent la charge hors des heures de pointe, contrebalançant les frais généraux de redondance.
Par secteur d'utilisation final : la domination du cloud rencontre l'accélération gouvernementale
Les fournisseurs de cloud et d'informatique tels qu'AWS, Azure et Google Cloud représentaient 53,90 % de la demande de 2025, développant des API d'IA générative qui contribuent désormais jusqu'à 12 % du total des revenus cloud. La taille du marché des centres de données hyperscale aux États-Unis pour les applications gouvernementales devrait atteindre 27 milliards USD d'ici 2031 avec un CAGR de 14,90 %, stimulée par les mandats de confiance zéro et le rapatriement des données classifiées. Les entreprises du secteur des services bancaires, financiers et d'assurance (BFSI) poursuivent des analyses de fraude pilotées par l'IA, réservant des pods dédiés à très faible gigue pour le trading à haute fréquence.
Les fabricants expérimentent des jumeaux numériques qui reflètent les ateliers en temps réel, nécessitant des grappes de GPU colocalisées avec des systèmes MES dorsaux. Les opérateurs de télécommunications, quant à eux, intègrent la colocation en périphérie pour héberger le RAN virtuel et la gestion du découpage réseau, renforçant la synergie entre les déploiements 5G et les centres hyperscale centraux. Une telle adoption intersectorielle cimente le marché des centres de données hyperscale aux États-Unis comme couche fondamentale de la compétitivité numérique nationale.

Par taille de centre de données : les installations massives mènent l'expansion à l'échelle méga
Les sites à grande échelle ont conservé une part de 42,10 % grâce à des profils de risque bien dimensionnés et à une agilité de phasage incrémentale. Néanmoins, la catégorie méga-échelle (supérieure à 60 MW) progresse à un CAGR de 15,20 %, portée par des grappes de GPU dépassant 100 000 accélérateurs qui bénéficient de réseaux de niveau campus. Les méga-campus optimisent les dépenses d'investissement grâce à des couloirs utilitaires partagés, des sous-stations de 400 MVA sur site et des installations centrales de liquide alimentant plusieurs bâtiments via des conduites principales en acier concentriques.
Parmi les exemples, on peut citer le projet Lancaster de CoreWeave d'une valeur de 6 milliards USD, ciblant une charge informatique de 90 MW répartie sur trois halls et renvoyant du glycol refroidi vers un bloc de refroidisseur central de 62 000 tonnes. Ces constructions négocient des accords d'interconnexion directe avec les opérateurs de transport, contournant les tarifs de détail et débloquant 15 % d'économies d'énergie par rapport aux sites en centre-ville.
Analyse géographique
Le Sud des États-Unis représentait 34,60 % des revenus en 2025, ancré par la densité du Nord de la Virginie où 70 % du trafic internet mondial transite par les interconnexions d'Ashburn. Dominion Energy prévoit 11 GW de production supplémentaire d'ici 2031 pour répondre aux charges des centres de données, démontrant la profondeur de la coordination public-privé. La Géorgie prolonge les abattements fiscaux jusqu'en 2035, augmentant les TRI des projets de 2 points de pourcentage. Le Texas tire parti des marchés ERCOT dérégulés et de son parc éolien de 15 GW pour attirer les opérateurs qui visent des accords d'achat d'énergie renouvelable malgré les plafonds d'intermittence du réseau.
L'Ouest des États-Unis affiche la progression la plus rapide avec une perspective de CAGR de 13,30 %. Les nuits désertiques plus fraîches de l'Arizona et ses incitations agressives réduisent les heures de fonctionnement des refroidisseurs et accélèrent les permis, entraînant une hausse de 76 % de la superficie construite en 2024. La Californie fait progresser ses programmes de neutralité carbone via la loi SB-253, favorisant l'adoption de microréseaux solaires avec stockage sur site et de systèmes de secours sans carburant pour éviter les interdictions de diesel. Les nœuds émergents au Nevada et en Utah offrent des terrains abondants, un accès au réseau dorsal 230 kV et des plateaux résistants aux séismes attractifs pour les méga-campus.
Les corridors du Nord-Est et du Midwest affichent une expansion régulière liée à la numérisation du trading financier, de la logistique et de la fabrication. Le parc immobilier de Chicago a progressé de 20,6 % en 2024 dans un contexte de taux d'inoccupation inférieur à 2 %, soutenu par la disponibilité de parcelles contiguës et des raccordements 345 kV. La loi locale 97 de New York contraint les opérateurs à se tourner vers des sites en amont avec une alimentation hydroélectrique, tandis que le Michigan propose des contrats d'énergie éolienne 100 % renouvelable en crête de colline. Dans l'ensemble, la diversification régionale atténue l'exposition à un réseau unique et répartit les viviers de talents à travers le marché des centres de données hyperscale aux États-Unis.
Paysage concurrentiel
Le marché des centres de données hyperscale aux États-Unis est modérément concentré, les cinq premiers opérateurs, à savoir AWS, Microsoft, Google, Meta et Apple, étant estimés contrôler une part significative de la charge informatique installée via un mélange d'autoconstruction et de baux de colocation stratégiques. Ces acteurs approfondissent l'intégration verticale en contractant directement avec les fabricants de transformateurs et d'appareillages de commutation, anticipant ainsi les goulets d'étranglement des délais de livraison. Les grands colocateurs tels qu'Equinix, Digital Realty et CyrusOne répondent avec des halls optimisés pour l'IA dotés de baies de 85 kW, de bains de liquide de refroidissement diélectrique et de réseaux 800G, catalysant un écosystème de fournisseurs d'additifs pour liquides de refroidissement et de fournisseurs de matériaux d'interface thermique en graphite.
Les manœuvres stratégiques se concentrent sur le déploiement de capital : la levée de fonds propres de 9,2 milliards USD de Vantage et le tour de financement de 12 milliards USD d'Aligned début 2025 illustrent l'appétit des investisseurs pour des actifs prêts pour l'IA avec une visibilité de rendement sur 20 ans. L'activité de fusions-acquisitions se poursuit, les acteurs plus petits disposant de réserves foncières avec droits mais manquant de capital de construction devenant des cibles pour les consolidateurs soutenus par des fonds de capital-investissement. Les opérateurs renforcent également la résilience de leur chaîne d'approvisionnement en réservant des allocations de GPU pluriannuelles et en codéveloppant des lignes de conditionnement HBM avec des fonderies de silicium.
La différenciation technologique pivote sur les solutions thermiques et l'automatisation. Les tendances en matière de brevets montrent une augmentation des coupleurs de fluide plaque-à-puce et des formulations de liquides de refroidissement diélectriques. Les suites BMS pilotées par l'IA exécutent désormais un contrôle de point de consigne en boucle fermée, réduisant les dépenses énergétiques de 6 à 8 % d'une année sur l'autre. La durabilité reste un signal concurrentiel ; le campus nucléaire d'AWS en Pennsylvanie et le site LEED Platine de Switch à Las Vegas illustrent la course vers un PUE inférieur à 1,1. À mesure que le contrôle réglementaire s'intensifie, les opérateurs intègrent des tableaux de bord carbone sur le cycle de vie dans les portails locataires, fournissant une comptabilité granulaire des émissions.
Leaders du secteur des centres de données hyperscale aux États-Unis
Amazon Web Services, Inc. (AWS)
Microsoft Corporation
Google LLC
Meta Platforms Inc.
Digital Realty Trust Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2025 : Microsoft Corporation a annoncé des plans pour investir environ 80 milliards USD dans des centres de données alimentés par l'IA pour l'exercice fiscal 2025. Plus de 50 % de ce financement est alloué à des installations situées aux États-Unis. Cette initiative représente la plus grande dépense annuelle en capital de l'entreprise à ce jour, soulignant l'infrastructure étendue nécessaire pour gérer les opérations d'IA.
- Avril 2025 : Amazon Web Services (AWS) a annoncé des plans pour investir environ 11 milliards USD en Géorgie afin de développer de nouvelles installations de centres de données. Cette initiative met en évidence l'orientation stratégique de l'entreprise vers l'expansion de son infrastructure dans des régions offrant des ressources énergétiques et des cadres réglementaires avantageux. L'investissement souligne l'engagement à long terme d'AWS à renforcer ses capacités opérationnelles mondiales.
- Février 2025 : Meta Platforms, Inc. a annoncé des plans pour investir environ 60 à 65 milliards USD dans le développement d'une infrastructure de centres de données avancée. Cette initiative se concentre sur la création d'installations spécifiquement conçues pour prendre en charge les charges de travail d'intelligence artificielle, reflétant l'engagement de l'entreprise à accélérer ses avancées en matière d'IA.
- Janvier 2025 : OpenAI, Microsoft Corporation et leurs collaborateurs ont lancé le Projet Stargate, une initiative révolutionnaire visant à investir 500 milliards USD sur quatre ans dans le développement de centres de données d'IA. Avec 100 milliards USD alloués pour 2025, cet effort représente un engagement sans précédent en faveur du développement d'une infrastructure d'IA spécialisée à grande échelle.


Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale aux États-Unis comme les revenus générés par des campus nouvellement construits ou entièrement rénovés qui fournissent au moins 20 MW de charge informatique critique sous un seul bloc de propriété, qu'ils soient autoconstruits par des fournisseurs de cloud ou livrés en colocation en gros. Ce périmètre couvre la préparation du site, les aménagements de coques alimentées, l'infrastructure électrique et mécanique, les baies et les logiciels DCIM intégrés.
Les micro-sites périphériques inférieurs à 5 MW et les projets de rénovation limités au renouvellement des serveurs sans mise à niveau de l'alimentation ou du refroidissement sont exclus afin de maintenir l'accent sur les véritables campus hyperscale.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'énergie
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption (UPS)
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement de la structure et de l'enveloppe
- Installation et mise en service
- Ingénierie de conception
- Systèmes de protection incendie, de sécurité et de sûreté
- Solutions DCIM/BMS
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Industrie manufacturière
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
- Par géographie
- Nord-Est des États-Unis
- Midwest des États-Unis
- Sud des États-Unis
- Ouest des États-Unis
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des entrepreneurs en conception-construction en Virginie du Nord, des services publics d'électricité au Texas et en Arizona, ainsi que des responsables des achats chez trois opérateurs hyperscale. Ces échanges ont validé les fourchettes de dépenses d'investissement supposées, les délais de la chaîne d'approvisionnement et les calendriers de mise en service réalistes dans les régions américaines.
Recherche documentaire
Nous avons commencé par les statistiques sectorielles de l'Administration américaine d'information sur l'énergie, les dépôts de la Commission fédérale de réglementation de l'énergie et les dossiers tarifaires des services publics d'État, qui cartographient les ajouts au réseau, les tarifs moyens en $/kW et les normes PUE. Des groupes professionnels publics tels que la Coalition des centres de données et l'Open Compute Project ont fourni des informations sur la migration de la densité de puissance par baie et l'adoption du refroidissement par liquide. Les formulaires 10-K déposés auprès de la SEC et les transcriptions trimestrielles des principaux opérateurs ont fourni les dépenses d'investissement par MW et le rythme de construction, tandis que les analyses de brevets de Questel ont mis en évidence l'innovation dans les vannes de refroidissement par immersion. Dow Jones Factiva et D&B Hoovers ont complété les flux de transactions et les divulgations de réserves foncières. Les sources citées sont illustratives ; de nombreux autres documents publics ont soutenu la collecte et la clarification des données.
Dimensionnement du marché et prévisions
Un modèle de reconstruction de capacité descendante convertit la charge informatique installée (MW) par région en revenus en utilisant des dépenses d'investissement moyennes pondérées par MW et des courbes de tirage progressif, et les résultats sont recoupés avec un cumul ascendant sélectif des pipelines de campus annoncés et des contrats ASP volume échantillonnés. Les variables clés comprennent la longueur de la file d'attente d'interconnexion au réseau, la densité médiane des baies, la pénétration du refroidissement par liquide, le coût du terrain par acre et les tendances des prix des accords d'achat d'énergie des services publics. La régression multivariée avec analyse de scénarios (référence, retard de la chaîne d'approvisionnement, hausse de la demande) projette jusqu'en 2031, tandis que les lacunes dans les divulgations ascendantes sont comblées à l'aide des ratios de dépenses des opérateurs tirés des dépôts antérieurs.
Validation des données et cycle de mise à jour
Les résultats passent des contrôles de variance par rapport aux suiveurs de capacité tiers, une révision par les pairs au sein de l'équipe et des signaux d'anomalie avant validation. Les rapports sont actualisés annuellement ; les événements importants tels qu'une approbation de campus supérieure à 500 MW déclenchent des mises à jour intermédiaires, et une vérification finale par les analystes garantit que chaque livraison reflète la vue la plus récente.
Pourquoi la référence de Mordor sur le marché des centres de données hyperscale aux États-Unis est fiable
Les estimations publiées divergent souvent parce que les entreprises choisissent des seuils de taille d'installation différents, classifient les dépenses de rénovation de manière incohérente ou mettent à jour leurs modèles selon des calendriers irréguliers.
Les principaux facteurs d'écart ici incluent certains éditeurs qui regroupent les pods périphériques inférieurs à 5 MW avec les totaux hyperscale, d'autres qui intègrent la valeur foncière aux prix évalués plutôt qu'aux prix transactionnels, et quelques-uns qui appliquent une densité de baie historique de 8 à 10 kW alors que les opérateurs dépassent 50 kW, gonflant ou sous-estimant les totaux. La référence de Mordor s'ancre sur des projets clairement divulgués d'au moins 20 MW, utilise des prix de vente moyens contemporains issus d'appels d'offres en cours et se rafraîchit annuellement, offrant une vue équilibrée et reproductible.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 37,37 milliards USD (2025) | Mordor Intelligence | - |
| 188,61 milliards USD (2024) | Cabinet de conseil mondial A | Inclut les dépenses de micro-périphérie et de rénovation, utilise les coûts fonciers à la valeur comptable |
| 17,5 milliards USD (2024) | Association sectorielle B | Ne comptabilise que les revenus de colocation, omet les projets hyperscale autoconstruits |
| 29,94 milliards USD (2023) | Cabinet de conseil régional C | Applique un CAGR fixe de 6 % sans ajustements de densité de baie liés à l'IA |
En résumé, la sélection rigoureuse du périmètre, la modélisation à double trajectoire et la fréquence de mise à jour élevée offrent aux décideurs une référence fiable qui reflète mieux les économies de construction sur le terrain et les charges de travail d'IA en évolution que les estimations sporadiques et unidimensionnelles du marché.


Questions clés auxquelles répond le rapport
À quelle vitesse le marché des centres de données hyperscale aux États-Unis se développe-t-il ?
Le marché devrait s'étendre de 37,37 milliards USD en 2025 à 245,09 milliards USD d'ici 2031 à un CAGR de 36,82%, principalement porté par la demande en infrastructures IA.
Quelle région affichera la croissance la plus élevée ?
L'Ouest des États-Unis devrait mener avec un CAGR de 13,30 % jusqu'en 2031 grâce aux incitations à la construction axées sur l'IA en Arizona et à l'abondance des terrains disponibles.
Pourquoi la densité de puissance par baie augmente-t-elle ?
Les charges de travail IA et d'apprentissage automatique nécessitent des baies intensives en GPU dépassant 50 kW, incitant à l'adoption du refroidissement par liquide et d'une distribution d'énergie à plus haute tension.
Quel est le principal défi pour l'expansion de la capacité ?
Les pénuries de GPU et d'émetteurs-récepteurs optiques ont prolongé les délais de livraison jusqu'à 18 mois, retardant 2,5 GW de capacité planifiée.
Comment les opérateurs font-ils face aux réglementations en matière de durabilité ?
Les stratégies comprennent le refroidissement en circuit fermé pour limiter l'utilisation de l'eau, les accords d'achat d'électricité nucléaire ou renouvelable pour réduire l'empreinte carbone, et des outils de DCIM avancés pour l'optimisation de l'efficacité en temps réel.
Quel niveau d'installation gagne en popularité pour les charges de travail IA ?
Les constructions Niveau IV progressent à 11,4% de CAGR car les architectures tolérantes aux pannes minimisent les interruptions coûteuses lors des longs cycles d'apprentissage IA.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché de la construction de centres de données aux États-Unis La demande de construction aux États-Unis, couvrant le niveau (tier), la taille d'installation et le type d'installation.



