
Nordamerika Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
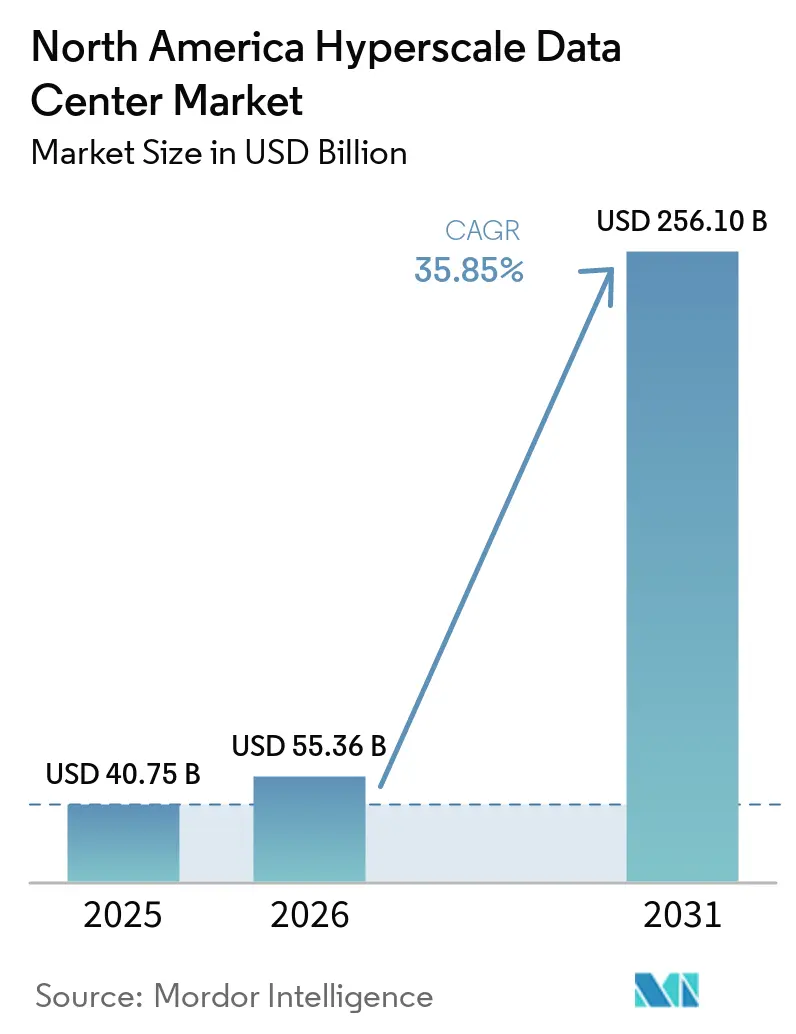
| Marktgröße (2026) | 55.36 Milliarden US-Dollar |
| Marktgröße (2031) | 256.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 35.85 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Hyperscale-Rechenzentrum Marktanalyse von Mordor Intelligence
Die Größe des Nordamerika Hyperscale-Rechenzentrum-Markts wird voraussichtlich von 40,75 Milliarden USD im Jahr 2025 auf 55,36 Milliarden USD im Jahr 2026 wachsen und bis 2031 256,10 Milliarden USD bei einem CAGR von 35,85 % über den Zeitraum 2026–2031 erreichen. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 59,25 Tausend Megawatt geschätzt und wird voraussichtlich von 81,65 Tausend Megawatt im Jahr 2026 auf 525,34 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 45,10 % während des Prognosezeitraums (2026–2031).
Die Expansion spiegelt eine rasche Verlagerung hin zu KI-zentrierten Workloads wider, die die Rack-Dichten weit über die Schwellenwerte älterer Systeme hinaustreiben, erhebliche Investitionen in flüssigkeitsbasierte Thermalsysteme anregen und die Kosten der Stromversorgungsinfrastruktur in die Höhe treiben. Auch die Ausgabenprioritäten haben sich verschoben: Netzwerkausrüstung absorbiert 32,0 % der Ausgaben, da Hochbandbreitenverbindungen für das verteilte Modelltraining unerlässlich sind, während mechanische Systeme für Flüssig- und Immersionskühlung nun den am schnellsten wachsenden Kostenposten darstellen. Der Wettbewerbsdruck ist moderat; Hyperscaler bauen weiterhin 65,0 % der neuen Kapazitäten selbst, doch Colocation-Spezialisten verteidigen ihren Marktanteil durch die Einführung KI-fähiger Suiten in steuerlich begünstigten Korridoren.
Wichtigste Berichtsergebnisse
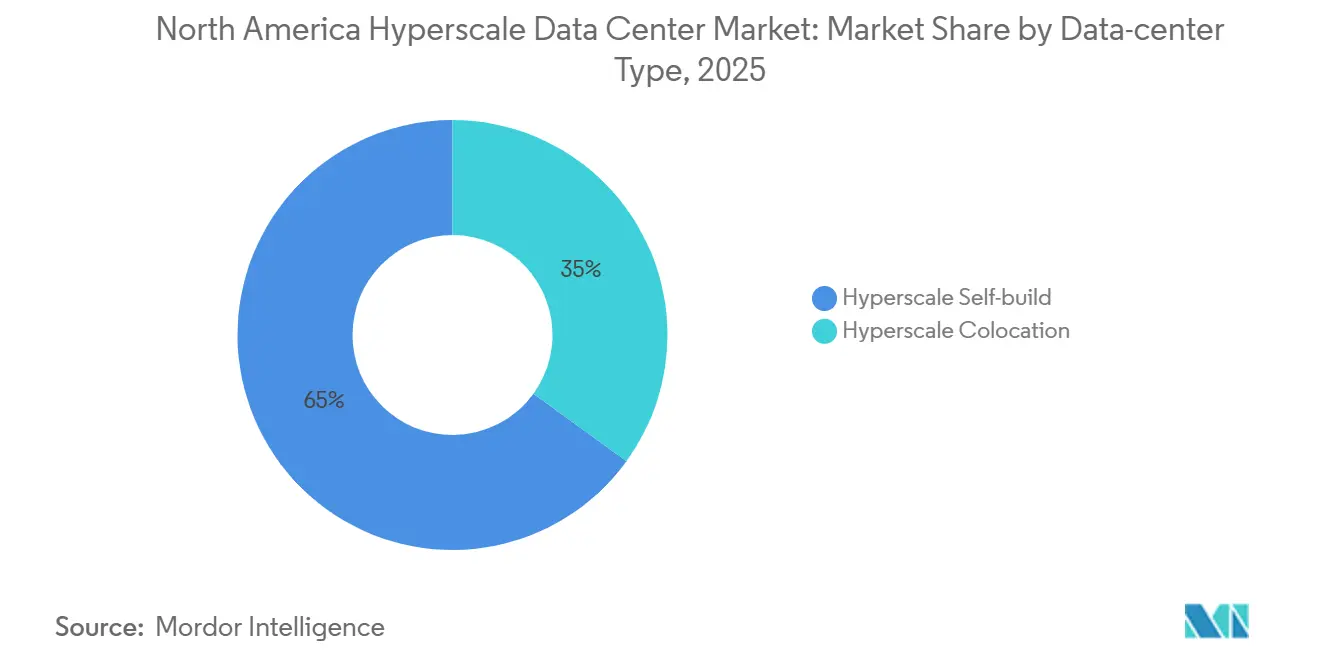
- Nach Rechenzentrumstyp hielten Hyperscaler-Eigenbauten im Jahr 2025 einen Marktanteil von 65,0 % am Nordamerika Hyperscale-Rechenzentrum-Markt.
- Nach Komponente führte die Netzwerkinfrastruktur mit einem Anteil von 32,0 % an der Marktgröße des nordamerikanischen Hyperscale-Rechenzentrum-Markts im Jahr 2025.
- Nach Tier-Standard wird für Tier-IV-Implementierungen bis 2031 ein CAGR von 11,7 % prognostiziert.
- Nach Endnutzerbranche wachsen KI/ML-Cloud-Dienste innerhalb der Cloud- und IT-Gruppe mit einem CAGR von 13,90 %.
- Nach Rechenzentrumsgrößen wachsen Mega-Rechenzentren (>60 MW) mit einem CAGR von 14,50 %.
- Nach Land wird für Mexiko mit einem CAGR von 17,20 % bis 2031 ein Wachstum prognostiziert, das die Wettbewerber übertrifft.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung - Übersichtstabelle*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion der KI/ML-Rack-Leistungsdichte | +8.20% | Vereinigte Staaten, Kanada | Kurzfristig (≤2 Jahre) |
| Souveräne Cloud-Zonen des öffentlichen Sektors | +4.10% | Bundesregionen der Vereinigten Staaten | Mittelfristig (2-4 Jahre) |
| 5G-Edge-Core-Konvergenz | +3.80% | Sekundäre nordamerikanische Ballungsräume | Mittelfristig (2-4 Jahre) |
| GenKI-Inferenzcluster | +6.50% | Primäre US-Ballungsräume, Kanada | Kurzfristig (≤2 Jahre) |
| SMR-gestützte grüne Stromlieferverträge (PPAs) | +2.90% | Ausgewählte US-amerikanische und kanadische Provinzen | Langfristig (≥4 Jahre) |
| Steuerlich geförderte Schnellkorridore | +3.70% | Texas, Georgia, Ohio | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der KI/ML-Rack-Leistungsdichte
Rack-Dichten erreichen nun 300 kW für KI-Trainings-Arrays und erfordern Direkt-zu-Chip- oder Immersionskühlung, die bis zu 60 % der Anlageninvestitionskosten ausmachen kann [1]. Flüssigkeitsmethoden senken den PUE unter 1,1 und erfordern neue Hochstrom-Sammelschienen, wodurch ein Premium-Segment entsteht, in dem KI-optimierte Hallen höhere Mietpreise erzielen. Microsofts mexikanisches Bauprojekt umfasst werkseitig installierte Flüssigkeitskreisläufe zur Aufnahme von Beschleunigern der nächsten Generation. Hohe Leistungsaufnahmen verändern auch elektrische Topologien und erzwingen eine breitere Nutzung redundanter Einspeisungen, um Trainingsunterbrechungen zu verhindern.
Souveräne Cloud-Zonen des öffentlichen Sektors
JWCC- und FedRAMP-High-Projekte erfordern luftisolierte Hallen, elektromagnetische Abschirmung und biometrische Zugangskontrollen, was die Baukosten gegenüber kommerziellen Designs um 30-50 % erhöht [2]. Staatliche und kommunale Behörden spiegeln diese Anforderungen an den Datenspeicherort wider und schaffen regional isolierte Cluster. Lange Beschaffungszyklen bieten nach Auftragsvergabe stabile Einnahmen, doch müssen Bieter vorab in gesichertes Gelände, verstärkte Gebäudehüllen und spezialisiertes Personal investieren.
GenKI-Inferenzcluster mit Bedarf an campusweiter Flüssigkeitskühlung
Kontinuierliche Inferenzlasten begünstigen zentralisierte Kühlanlagen, die mehrere Gebäude versorgen und die Kühlkosten pro MW gegenüber verteilten Luftkühlern um 25-35 % senken. Bei der Standortwahl werden jetzt Wasserverfügbarkeit und milde Temperaturen für thermische Effizienz berücksichtigt. Metas Prometheus-Campus zeigt, wie aggregierte Flüssigkeitskreisläufe eine engere Serveranordnung innerhalb des aktuellen Flächenbedarfs ermöglichen, obwohl dieser Ansatz den Bedarf an qualifiziertem Personal für die Pflege von Flüssigsystemen intensiviert.
SMR-gestützte grüne Stromlieferverträge (PPAs) zur Senkung des lebenslangen PUE
Kleine modulare Reaktoren versprechen rund um die Uhr kohlenstofffreien Strom und PUE-Werte unter 1,05 durch Abwärmenutzung. Das modulare Design passt zu stufenweisen Erweiterungsplänen, aber der Genehmigungshorizont von 5-7 Jahren erfordert frühzeitiges Kapitalengagement. Amazons Beteiligung signalisiert den Appetit der Hyperscaler auf nuklear gestützte Ausfallsicherheit.
Analyse der Hemmnisse - Übersichtstabelle*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserverbrauchsbeschränkungen für Verdunstungskühlung | –2.8% | Kalifornien, Oregon, Washington | Kurzfristig (≤2 Jahre) |
| GPU/Optik-Lieferkettenengpässe | –4.2% | Gesamtes Nordamerika | Kurzfristig (≤2 Jahre) |
| Wärme- und Kohlenstoffabgaben | –1.9% | New York, Ballungsräume Kaliforniens | Mittelfristig (2-4 Jahre) |
| Lokale Netzdrosselungsregeln | –3.1% | Primäre US-Ballungsräume | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserverbrauchsbeschränkungen für Verdunstungskühlung
Notfall-Dürreschutzmaßnahmen in Kalifornien schränken Verdunstungstürme ein, die 1,5-2,0 Gallonen pro kWh verbrauchen, und zwingen Betreiber zur Einführung geschlossener Flüssigkeitskühlsysteme, die in der Installation 40-60 % mehr kosten [3]. Oregon und Washington folgen diesem Beispiel und betreffen damit fast ein Drittel der Kapazität an der Westküste. Obwohl die Kapitalausgaben steigen, sinken die laufenden Wassergebühren und das Compliance-Risiko, was die langfristige Wirtschaftlichkeit unterstützt.
GPU/Optik-Lieferkettenengpässe
CoWoS-Verpackungs- und HBM-Engpässe verlängern die Lieferzyklen für KI-GPUs auf 12-18 Monate, während 400G/800G-Optiken derzeit Lieferzeiten von 40 Wochen aufweisen. Hyperscaler sichern sich mehrjährige Lieferverträge, die die Lagerkosten erhöhen und suboptimale Hallenkonzeptionen erzwingen können, was die Betriebseffizienz um bis zu 25 % verringert. Verzögerungen wirken sich auch auf Schaltanlagen und Pumpenaggregate aus und verlängern die Bauzeitpläne um bis zu einem Jahr.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
Dominanz des Eigenbaus nimmt zuEigenbauprojekte erfassten im Jahr 2025 einen Marktanteil von 65,0 % am Nordamerika Hyperscale-Rechenzentrum-Markt und wachsen mit einem CAGR von 12,8 %, da Cloud-Marktführer Hallen für KI-Dichte maßschneidern. Der Colocation-Anteil von 35,0 % sucht Relevanz durch KI-fähige Module, sieht sich jedoch schrumpfenden Margen gegenüber, da Hyperscaler direkte Kontrolle bevorzugen. Googles Querétaro-Campus veranschaulicht die Individualisierung von Eigenbauten mit proprietärer Kühlung und proprietären Chips für Inferenz. Colocation-Unternehmen reagieren mit dem Angebot flüssigkeitsausgestatteter Suiten, müssen jedoch Kapital aufbringen, um mithalten zu können.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Komponente:
Netzwerkinfrastruktur führt bei InvestitionenNetzwerkausrüstung machte im Jahr 2025 32,0 % der Ausgaben im nordamerikanischen Hyperscale-Rechenzentrum-Markt aus und spiegelt den Bandbreitenbedarf verteilter Trainingscluster wider. Flüssig- und Immersionskühlung, die am schnellsten wachsende Komponente mit einem CAGR von 15,4 %, folgt der KI-Dichte. Crown Castles 400G-Upgrades sind typisch für die Nachfrage nach Hochdurchsatz-Routing. Elektrische Systeme tendieren zu Sammelschienen, die für 50-kW-Racks ausgelegt sind, während allgemeine Baubudgets ausgeweitet werden, um Kältemaschinen, Pumpen und verstärkte Böden zu berücksichtigen.
Nach Tier-Standard:
Einführung von Tier IV nimmt zuTier III bleibt mit einem Anteil von 60,0 % dominant. Dennoch wächst Tier IV jährlich um 11,7 %, da kontinuierliches KI-Training keine Ausfallzeiten tolerieren kann. Finanzinstitute setzen auf Tier IV, um algorithmische Handelsmaschinen vor Unterbrechungen zu schützen. Zusätzliche Redundanz: doppelte Flüssigkeitskreisläufe und zwei Versorgungsleitungen erhöhen die Baukosten, unterstützen jedoch höherpreisige SLAs.
Nach Endnutzerbranche:
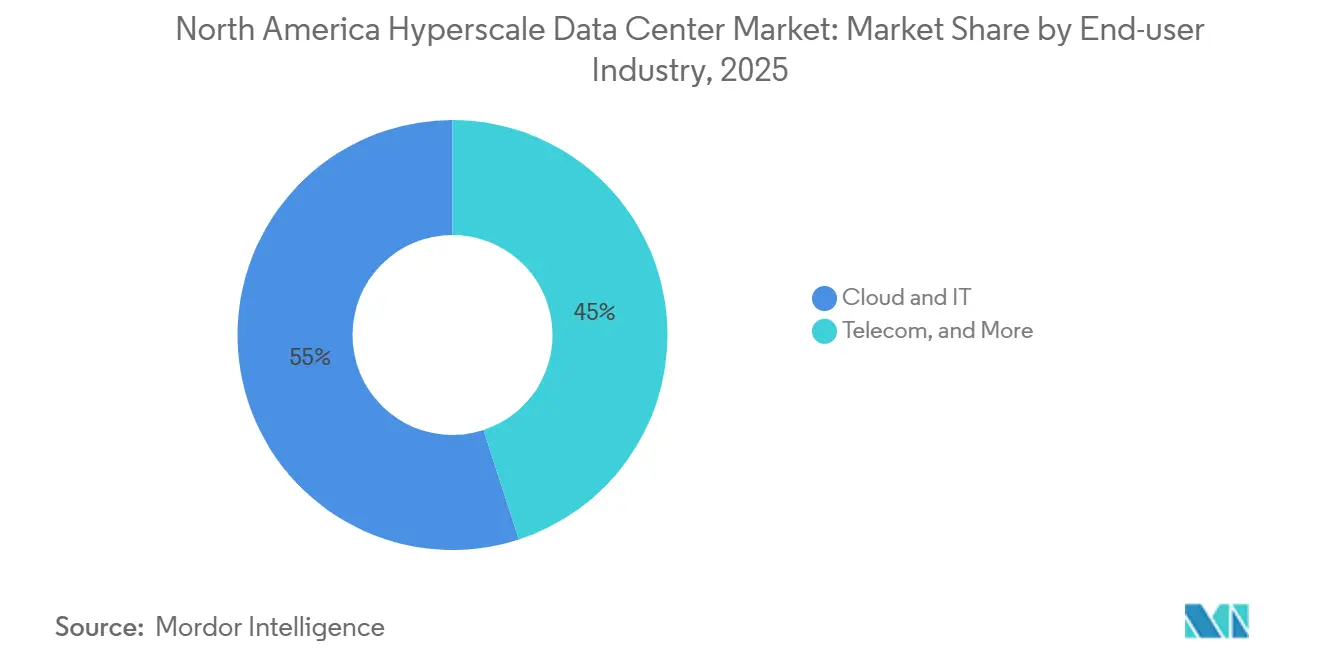
KI/ML-Cloud-Dienste treiben WachstumCloud und IT entfallen auf 55,0 % der Nachfrage, wobei KI/ML-Cloud-Dienste mit einer CAGR von 13,90 % voranschreiten. Regierungen streben souveräne Instanzen an, Banken migrieren Risikomodelle, Hersteller vernetzen industrielles IoT und Telekommunikationsunternehmen bereiten den 5G-Edge vor. Verizons Rollout von Latenzzeitarmen Edge-Lösungen zeigt, warum Netzbetreiber Hyperscale-Kern- und Edge-Knoten verknüpfen.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Rechenzentrumsgröße:
Mega-Anlagen nehmen zuGroße Hallen bis zu 25 MW repräsentieren noch immer 42,0 % der Implementierungen. Mega-Campusse über 60 MW sind mit einer CAGR von 14,50 % das am schnellsten wachsende Segment und nutzen gemeinsame Kühlung und Strom zur Senkung der Kosten pro MW. Metas Prometheus-Komplex veranschaulicht den Multi-Gigawatt-Ehrgeiz und die zunehmende Komplexität der Flüssigkeitskühlung.
Geografische Analyse
Vereinigte Staaten Hyperscale-Rechenzentrum-Markt
Die Vereinigten Staaten halten einen Marktanteil von 90,0 % am Nordamerika Hyperscale-Rechenzentrum-Markt, gestützt durch ausgereifte Metropolregionen wie Northern Virginia, Dallas–Fort Worth und Silicon Valley. Stromengpässe in großen Knotenpunkten verlagern inkrementelle Bauprojekte in steuerlich geförderte Korridore in Texas, Georgia und Ohio, wie AEPs Tarifvorschlag für Ohio-Cloud-Cluster zeigt.
Kanada Hyperscale-Rechenzentrum-Markt
Kanada bietet erneuerbare Energie, kühle Klimabedingungen und Vorteile hinsichtlich der Datensouveränität, die den PUE senken und Sicherungskopien von US-amerikanischen Workloads anziehen, obwohl höhere Grundstücks- und Arbeitskosten die Kapazitätsskalierung dämpfen.
Mexiko Hyperscale-Rechenzentrum-Markt
Mexiko ist der Wachstumsmotor mit einer jährlichen Expansionsrate von 17,20 %. Google, Microsoft und Amazon haben allesamt Investitionen in Milliardenhöhe angekündigt und nutzen dabei die Nähe zu US-amerikanischen Verbrauchern sowie die geringeren Baukosten.
Wettbewerbslandschaft
Marktkonzentration
Cloud-Dienstleister dominieren den größten Teil der Hyperscale-Nachfrage in Nordamerika
Die Marktstruktur ist stark konzentriert: AWS, Microsoft Azure und Google Cloud halten zusammen mehr als 60 % des Infrastrukturanteils, was ein skalierungsorientiertes Modell bestätigt, bei dem Kaufkraft und proprietäre Siliziumentwicklung hohe Markteintrittsbarrieren setzen. Vertikale Integration sichert Lieferketten von der Stromversorgung bis zum Serverchip, und maßgeschneiderte Photonik-Verbindungen reduzieren Latenzzeiten über Multi-Rack-KI-Cluster. Spezialisierte Colocation-Betreiber wie STACK Infrastructure, Digital Realty und QTS besetzen die nächste Ebene und konzentrieren sich auf maßgeschneiderte Campusse und standardisierte Vertragsrahmen, die wachstumsstarke Software-als-Dienstleistung-Mieter ansprechen.
KI-Arbeitslasten verändern die Anbieterrangfolgen. Betreiber, die flüssigkeitsbereite Verteilermodule, rückseitige Wärmetauscher und 400-V-DC-Sammelschienen anbieten, haben bei neuen Ausschreibungen die Nase vorn. CoreWeave, ein auf KI ausgerichteter Anbieter, veranschaulicht, wie Nischenkompetenz - GPUs auf Abruf - Eigenkapitalinjektionen und Fortune-500-Verträge anziehen kann, selbst in einem konsolidierten Umfeld. Colocation-Anbieter differenzieren sich weiter durch schnellen modularen Bau, der die Fertigstellung der Gebäudehülle auf unter neun Monate verkürzt und Kunden vor Lieferzeitstörungen bei Transformatoren schützt.
Nordamerika Hyperscale-Rechenzentrum Branchenführer
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Hyperscale-Rechenzentrum Markt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- International Business Machines Corp.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
- Arista Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise (HPE)
- Cisco Systems Inc.
- Lenovo Group Ltd.
Neueste Industrielle Entwicklungen in Nordamerika Hyperscale-Rechenzentrum Markt
- Januar 2025: Microsoft kündigte ein Bauprojekt im Wert von 80 Milliarden USD in den Vereinigten Staaten an, das auf KI-optimierte Rechenzentren ausgerichtet ist.
- März 2025: ODATA nahm 200 MW auf seinem DC-QR03-Campus in Querétaro, Mexiko, als Teil einer Investition von 3,3 Milliarden USD in Betrieb.
- Mai 2025: STACK Infrastructure sicherte sich 6 Milliarden USD an grüner Finanzierung für neue Campusse in Virginia, Oregon und Ontario.
- März 2025: Stream Data Centers begann mit dem Bau eines 200-MW-Campus in San Antonio und gab damit weiteren Schwung für Texasʼ diversifizierte Energiestrategie.
- April 2025: Compass Datacenters begann mit der Umwandlung des ehemaligen Sears-Hauptquartiers in Illinois in einen 10-Milliarden-USD-Hyperscale-Park; die Fertigstellung der ersten Phase der Gebäudehülle wird die Kapazität im Großraum Chicago beschleunigen.
- Mai 2025: ODATA startete eine 300-MW-Hyperscale-Anlage in Mexiko, die bisher größte des Landes.
- Februar 2025: Digital Realty kündigte einen 10-Milliarden-USD-Hyperscale-Rechenzentrum-Fonds für die Vereinigten Staaten mit Fokus auf KI-Hallen an.
Nordamerika Hyperscale-Rechenzentrum Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den nordamerikanischen Hyperscale-Rechenzentrum-Markt als alle selbst gebauten oder Colocation-Einrichtungen in den Vereinigten Staaten, Kanada und Mexiko, die für Workloads ausgelegt sind, die regelmäßig 4 MW pro Mieter überschreiten und Tausende von Servern beherbergen, die durch dedizierte Strom-, Kühl- und Hochgeschwindigkeitsnetzwerkinfrastrukturen unterstützt werden.
Ausschluss des Geltungsbereichs: Edge-Mikro-Standorte unter 4 MW und traditionelle Unternehmensserverräume werden in dieser Analyse nicht berücksichtigt.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Planungsengineering
- Brandschutz-, Sicherheits- und Schutzsysteme
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Hyperscale-Designingenieure, Colocation-Vertriebsleiter und Stromversorgungsplaner im US-amerikanischen Sunbelt, in Ontario und in Querétaro. Diese Gespräche testeten Annahmen zur Serverdichte, Vorlaufzeitverschiebungen für 34,5-kV-Einspeisungen und Adoptionsraten der Flüssigkühlung, was es uns ermöglichte, die durch Schreibtischarbeit vorgeschlagenen Leerstandsquoten und ASP-Spannen zu präzisieren.
Schreibtischforschung
Wir begannen mit Energieversorger-Einreichungen, Lastdaten der Federal Energy Regulatory Commission, Strompreisreihen der US Energy Information Administration und Zollimportstatistiken für Server und Schaltanlagen. Branchenverbände wie das Uptime Institute und der Information Technology Industry Council lieferten Ausfallraten- und PUE-Benchmarks, während regionale Gremien wie der Northern Virginia Technology Council Einblicke in den Ausbau auf Hub-Ebene boten. Finanzoffenlegungen, Formular 10-Ks, Projektausschreibungsprotokolle und Nachrichtenarchive auf Dow Jones Factiva rundeten den Sekundärstapel ab. Gemäß Mordor Intelligences kostenpflichtigem Zugang zu D&B Hoovers und Marklines halfen Umsatzaufteilungen der Lieferanten und Versandtrends dabei, Kapitalkosten-Kurven zu verankern. Die hier aufgeführten Quellen veranschaulichen die Breite der Eingaben; viele weitere Datensätze flossen in Zwischenprüfungen und Klärungen ein.
Marktgrößenbestimmung und Prognose
Wir setzen ein Top-down-Modell ein, das Nachfragepools aus installierter IT-Last, Warteschlangen für Versorgungsanschlüsse und angekündigten Campus-Pipelines rekonstruiert, die anschließend mit selektiven Bottom-up-Momentaufnahmen wie stichprobenartig erfassten Rack-Zählungen multipliziert mit gemittelten Hardware-Rechnungen gegengeprüft werden. Schlüsselvariablen wie durchschnittliche Rack-Leistungsaufnahme, neu hinzugefügte MW pro Milliarde USD Investitionsausgaben, regionale PPA-Preise, Datensouveränitätsmandate und GPU-Attach-Raten steuern die Wertumrechnung. Eine multivariate Regression verknüpft diese Indikatoren mit dem Jahresumsatz, während ARIMA-Glättung kurzfristige Volatilität handhabt. Datenlücken in Lieferanten-Zusammenfassungen werden durch gewichtete Durchschnitte aus benachbarten Projekten überbrückt, die während Primärgesprächen bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse durchlaufen dreistufige Überprüfungen: automatisierte Varianzscans, Peer-Analysten-Audits und eine Freigabe durch leitende Mitarbeiter. Wir aktualisieren alle zwölf Monate und lösen Zwischenrevisionen nach wesentlichen Ereignissen wie Tariferhöhungen der Versorgungsunternehmen oder Änderungen der Bundessubventionen aus. Vor der Veröffentlichung führt ein Analyst die Eingaben des letzten Quartals erneut aus, um die Zahlen aktuell zu halten.
Glaubwürdigkeitsanker: Warum Mordors Nordamerika Hyperscale-Rechenzentrum-Basislinie Zuverlässigkeit verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Einrichtungsschwellenwerte, Umsatzerfassungspunkte und Aktualisierungsrhythmen wählen.
Wesentliche Treiber dieser Lücken sind: Einige Herausgeber rechnen Enterprise-Cloud-Dienste in den Marktwert ein, andere wenden konservative CAGRs von 12–15 % an, die KI-Rack-Dichte-Schocks ignorieren, und viele rechnen MW in Dollar mit statischen $/MW-Faktoren um, die hinter der Echtzeit-ASP-Inflation zurückbleiben. Mordors Modell aktualisiert Dichte-, Preis- und Baukostenkoeffizienten jährlich, und unser Geltungsbereich isoliert ausschließlich Hyperscale-qualifizierte Anlagen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 40,75 Milliarden USD (2025) | Mordor Intelligence | - |
| 9,53 Milliarden USD (2024) | Regionale Unternehmensberatung A | Verwendet einen Schwellenwert von 50 MW, schließt Colocation-Eigenbau-Umsätze aus, aktualisiert alle zwei Jahre |
| 138 Milliarden USD (2025) | Fachzeitschrift B | Bündelt Wholesale-Colocation und große Unternehmensstandorte; wendet einen festen CAGR von 22 % ohne Dichte-Neukalibrierung an |
Diese Kontraste zeigen, dass Mordors disziplinierte Umfangsfilter und jährlich abgestimmte Variablen eine ausgewogene, transparente Basislinie liefern, die Entscheidungsträger auf klare Strom-, Preis- und Kapazitätssignale zurückverfolgen können.
Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert wird der Nordamerika Hyperscale-Rechenzentrum Markt bis 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 256,10 Milliarden USD erreicht.
Welches Segment wächst innerhalb der Endnutzerkategorie am schnellsten?
KI/ML-Cloud-Dienste wachsen mit einer CAGR von 13,90 %.
Warum gewinnen Flüssigkeitskühlsysteme an Bedeutung?
KI-Arbeitslasten erhöhen die Rack-Leistungsdichte auf bis zu 300 kW, und die Flüssigkeitskühlung ist effizienter bei der Abführung dieser Wärme, während der PUE nahe 1,1 gehalten wird.
Welches Land bietet die höchste Wachstumsrate in der Region?
Mexiko führt mit einer prognostizierten CAGR von 17,20 % dank Nearshoring-Anreizen und Hyperscaler-Investitionen.
Wie bedeutend sind die Kosten für Netzwerkinfrastruktur?
Netzwerkausrüstung macht 32,0 % der Komponentenausgaben aus, da Hochbandbreiten-Fabrics für die verteilte KI-Verarbeitung unverzichtbar sind.
Welches Zuverlässigkeitsniveau wird für KI-kritische Hallen immer üblicher?
Tier-IV-Anlagen expandieren jährlich um 11,7 %, da Unternehmen für kontinuierliches KI-Training und Inferenz null Ausfallzeiten fordern.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren in Nordamerika KI-Anlagen in Nordamerika, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Bau in den USA, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrums-Baumarkt Südamerika Baunachfrage in Südamerika, unterteilt nach Infrastruktur, Tier und Endnutzerbranche.