
Taille et Part du Marché des Centres de Données à Intelligence Artificielle (IA)
Analyse du Marché des Centres de Données à Intelligence Artificielle (IA) par Mordor Intelligence
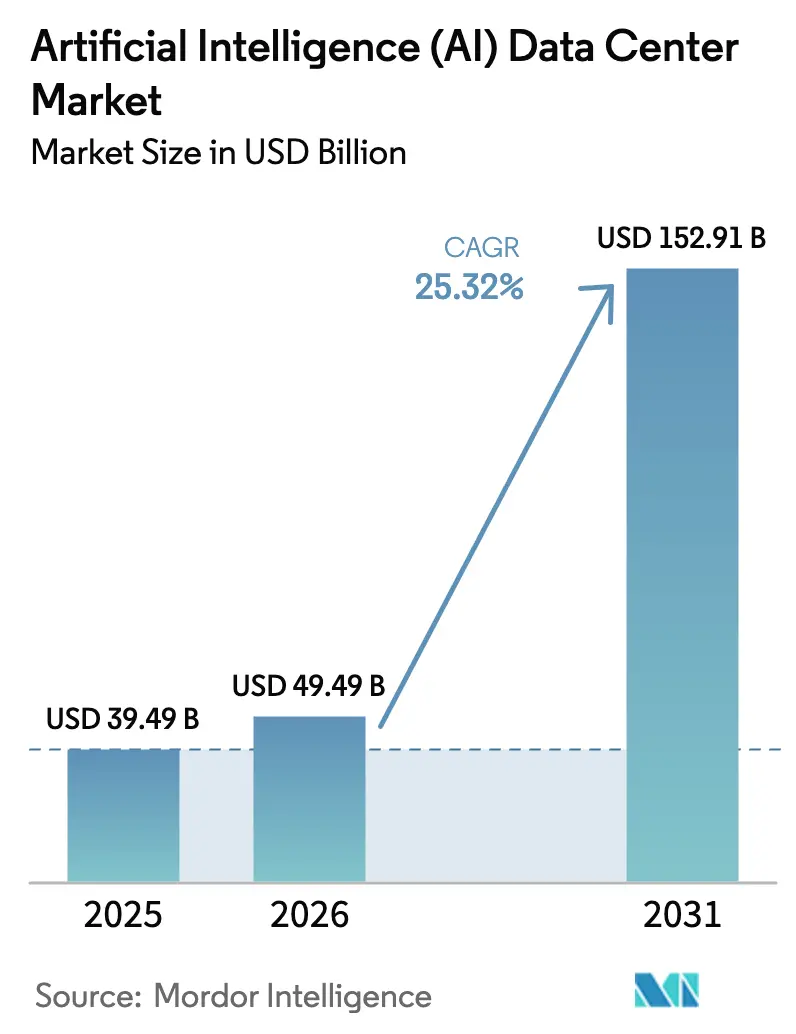
La taille du marché des centres de données pour l'intelligence artificielle (IA) devrait croître de 49,49 milliards USD en 2026 à 62,02 milliards USD en 2027 et devrait atteindre 194,9 milliards USD d'ici 2032 à un CAGR de 25,74 % sur 2027-2032.
La croissance des besoins en calcul pour l'entraînement et les charges de travail cloud sous contrat soutient la demande en infrastructure d'accélérateurs, tandis que les contraintes de réseau en Irlande limitent les sites où cette demande peut se transformer en capacité déployable. Les installations d'IA refroidies par liquide relient également la demande en équipements aux services d'intégration de systèmes et de mise en service. Le régime fiscal REDATA du Brésil, promulgué en septembre 2026 pour soutenir les investissements qualifiés dans les centres de données, fait des incitations conditionnelles une autre force qui façonne les achats d'équipements. Étant donné que l'accès au réseau et l'éligibilité aux incitations sont déterminés site par site, la demande en accélérateurs se convertit en commandes d'équipements de manière inégale selon les sites, plutôt qu'en phase avec les charges de travail d'entraînement.
Principaux Enseignements du Rapport
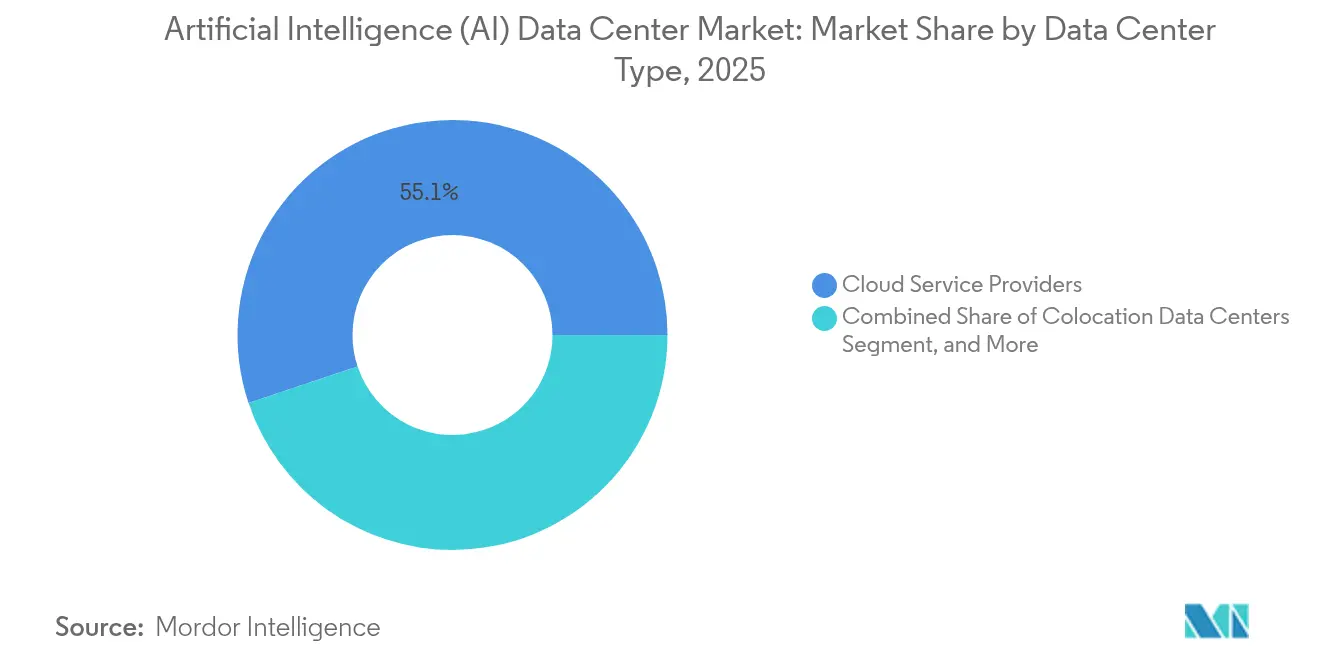
- Par type de centre de données, les fournisseurs de services cloud ont dominé avec une part de 54,88 % en 2026, tandis que les centres de données de colocation devraient être le segment à la croissance la plus rapide avec un CAGR de 27,65 % sur 2027-2032.
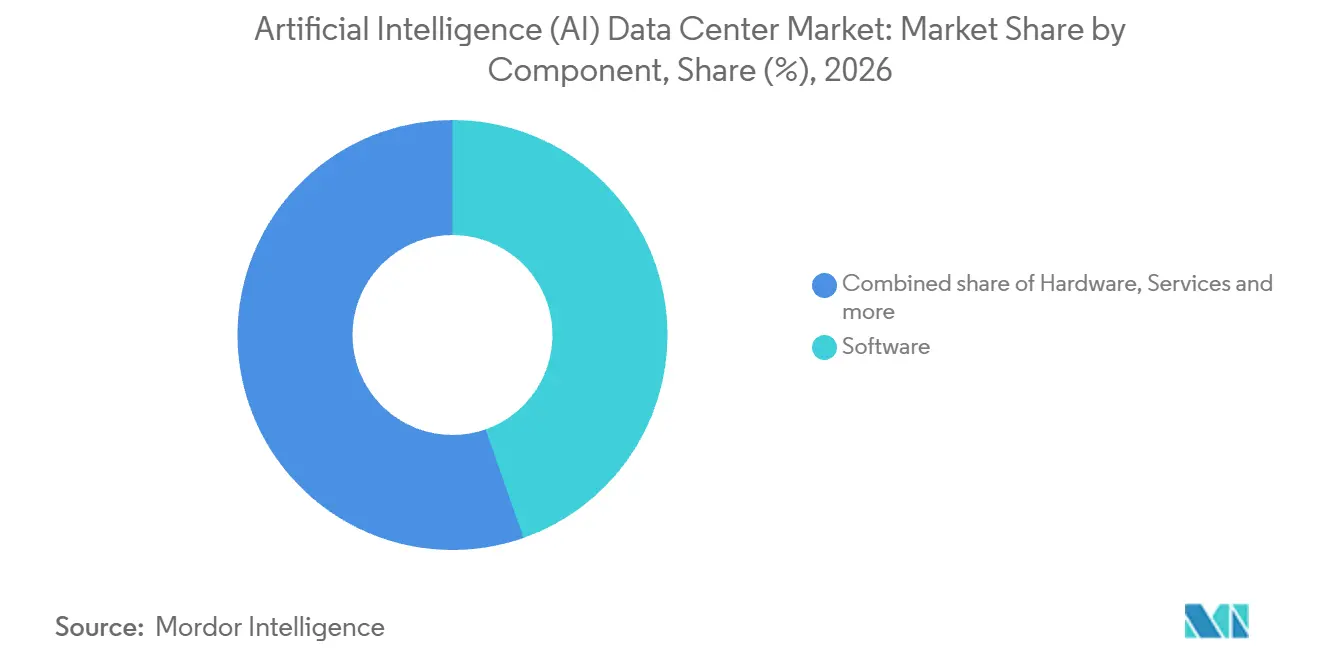
- Le logiciel a dominé les dépenses en composants avec une part de marché des centres de données pour l'intelligence artificielle (IA) de 44,64 % en 2026, et le matériel est le segment à la croissance la plus rapide avec un CAGR prévu de 27,3 % sur 2027-2032.
- La classification par norme de niveau a été dominée par le Niveau IV avec une part de 60,5 % en 2026, tandis que le Niveau III devrait être le segment à la croissance la plus rapide avec un CAGR de 27,5 % sur 2027-2032.
- Parmi les secteurs d'utilisation finale, l'IT et l'ITES ont représenté une part de 33,05 % de la taille du marché des centres de données pour l'intelligence artificielle (IA) en 2026, avec l'internet et les médias numériques prévus pour croître le plus rapidement à un CAGR de 26,7 % sur 2027-2032.
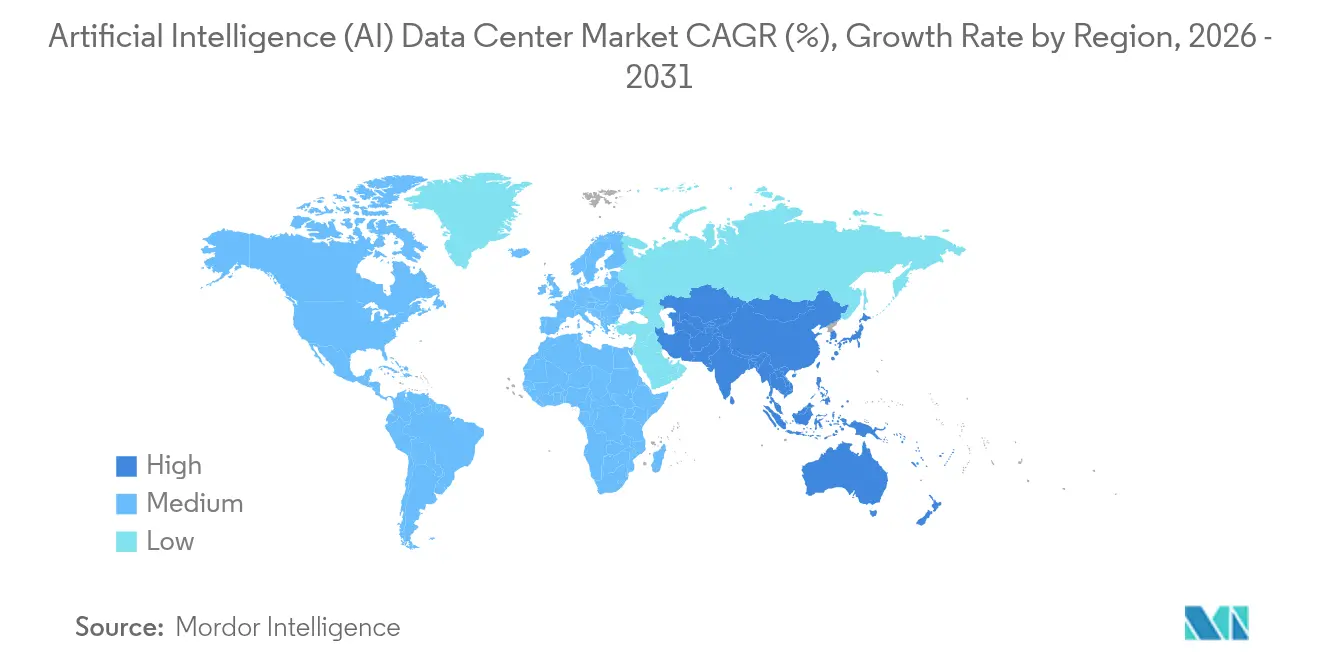
- L'Amérique du Nord a dominé les dépenses géographiques avec une part de 37,34 % en 2026, et l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 26,6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur la Prévision du TCAC | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Croissance explosive des besoins en calcul pour l'entraînement des modèles d'IA | +13% | États-Unis et Chine | Long terme (≥ 4 ans) |
| Adoption croissante de services cloud hyperscale intégrant des accélérateurs d'IA | +10% | Sites de centres de données aux États-Unis | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour les centres de données verts et écoénergétiques | +3% | Japon et Malaisie | Moyen terme (2 à 4 ans) |
| Émergence du refroidissement liquide spécifique à l'IA façonnant la conception des installations | +4% | Royaume-Uni et Émirats arabes unis | Court terme (≤ 2 ans) |
| Prévision IA en bordure de réseau au niveau des sous-stations permettant une densité de puissance CC plus élevée | +1% | Sites de sous-stations en Australie | Long terme (≥ 4 ans) |
| Monétisation de la chaleur résiduelle des clusters d'IA dans les systèmes d'énergie de district | +0.5% | Sites de chauffage urbain en Finlande | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive des besoins en calcul pour l'entraînement des modèles d'IA
La demande en infrastructure liée à l'entraînement s'étend aux systèmes électriques et thermiques nécessaires pour soutenir les accélérateurs. Sur les années de publication 2003-2025, le calcul d'entraînement estimé pour les modèles d'IA notables a augmenté de plusieurs ordres de grandeur, selon l'Index IA 2026 de Stanford.[1] Les modèles industriels ont atteint les valeurs de calcul d'entraînement les plus élevées au sein de cette population. Les puces de pointe offrent environ 10 fois plus de calcul par watt que celles disponibles il y a dix ans. Parmi les modèles de frontière disposant d'estimations de puissance disponibles dans sa série 2011-2025, Stanford a constaté que la mise à l'échelle des modèles dépassait les gains d'efficacité matérielle, augmentant les besoins en puissance d'entraînement de plusieurs ordres de grandeur. Les programmes d'entraînement plus importants s'ajoutent donc à la capacité électrique et de refroidissement que les opérateurs doivent provisionner, élargissant l'opportunité pour les fournisseurs aux côtés des accélérateurs.
Adoption croissante de services cloud hyperscale intégrant des accélérateurs d'IA
Le 3 novembre 2025, OpenAI a signé un accord de 7 ans d'une valeur de 38 milliards USD avec Amazon Web Services Inc. pour des ressources de calcul IA. L'accord couvrait des centaines de milliers de GPU NVIDIA hébergés dans des centres de données américains, avec des charges de travail incluant l'inférence ChatGPT et l'entraînement de nouveaux modèles. L'annonce prévoyait que toute la capacité ciblée serait en ligne d'ici fin 2026, avec une option d'extension jusqu'en 2027 et au-delà. Étant donné que la durée de 7 ans s'étend bien au-delà de l'objectif de fin 2026 pour la mise en ligne de la capacité ciblée, l'utilisation contractuelle d'OpenAI dépasse la phase initiale de construction. AWS dispose donc d'un client sous contrat contre lequel provisionner la capacité GPU, liant l'offre en accélérateurs à un engagement de service cloud pluriannuel.
Incitations gouvernementales pour les centres de données verts et écoénergétiques
Les incitations conditionnelles peuvent renforcer l'argument commercial en faveur d'équipements de centres de données efficaces en liant le soutien financier à leurs performances environnementales. Le ministère japonais de l'Environnement a ouvert un deuxième cycle de subventions pour l'exercice 2026 concernant l'utilisation des énergies renouvelables et les opérations zéro émission dans les centres de données le 17 septembre 2026.[2] La fenêtre de candidature s'est terminée le 16 octobre 2026. Le régime d'incitations fiscales DESAC de la Malaisie, administré par l'Autorité malaisienne de développement des investissements, offre des incitations fiscales pour l'efficacité énergétique et hydrique des centres de données ainsi que pour les énergies renouvelables. Les candidatures malaisiennes sont évaluées en fonction des liens avec l'économie locale et de la conformité en matière de durabilité, faisant de l'éligibilité une exigence supplémentaire pour les projets cherchant ce soutien. Pour les fournisseurs desservant des centres de données éligibles, y compris les installations d'IA, l'éligibilité fait de l'efficacité documentée des équipements une partie du dossier de financement, la fenêtre de candidature DESAC de la Malaisie courant jusqu'au 31 décembre 2027.
Émergence du refroidissement liquide spécifique à l'IA façonnant la conception des installations
Le refroidissement liquide peut transformer une expansion d'IA en une rénovation structurelle, étendant l'opportunité pour les fournisseurs au-delà du seul équipement de refroidissement. Fin 2025, un environnement d'IA et de calcul haute performance pour l'Imperial College London avait été remis pleinement opérationnel au centre de données de Woking de Digital Realty Trust Inc. au Royaume-Uni. Le projet comprenait le renforcement structurel du plancher, l'installation du refroidissement par liquide direct, l'intégration des systèmes et la mise en service. Lenovo a fourni la technologie de refroidissement, tandis qu'Imperial était l'utilisateur informatique et que Digital Realty hébergeait le déploiement. Pour les opérateurs adaptant des locaux existants, cette combinaison fait du site physique une partie des exigences de livraison de l'installation d'IA. Ce projet, plus rapide que prévu, est passé de la signature du contrat en juillet 2025 à la remise opérationnelle en fin d'année, démontrant une rénovation avec renforcement du plancher réalisée en environ 6 mois.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Flambée des coûts de l'électricité et congestion du réseau | -3% | Zones de raccordement des centres de données en Irlande | Moyen terme (2 à 4 ans) |
| Contraintes de la chaîne d'approvisionnement pour les GPU haut de gamme et l'électronique de puissance | -1.5% | Sites de centres de données en Chine | Court terme (≤ 2 ans) |
| Restrictions d'utilisation de l'eau dans les régions sujettes à la sécheresse affectant les choix de refroidissement | -1% | Marana, Arizona, États-Unis | Court terme (≤ 2 ans) |
| Résistance des communautés locales à l'empreinte foncière et sonore dans les déploiements en périphérie | -0.5% | Gray, Maine, États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Flambée des coûts de l'électricité et congestion du réseau
La congestion du réseau et la hausse des prix de l'électricité peuvent contraindre à la fois le choix des sites des installations d'IA et leur économie d'exploitation. En mai 2026, EirGrid a déclaré que la marge de capacité disponible du système électrique en Irlande avait été largement épuisée.[3] Elle a décrit le Grand Dublin comme entièrement saturé et a prévu que la zone et ses environs seraient confrontés à des contraintes pour les grands développements de centres de données. L'Autorité irlandaise pour l'énergie durable (SEAI) a rapporté que les prix effectifs de l'électricité pour les entreprises irlandaises consommant plus de 150 000 MWh par an ont augmenté de 19 % d'une année sur l'autre au cours du premier semestre 2025. Pour un grand consommateur d'électricité, obtenir un raccordement viable et financer la consommation d'électricité sont des conditions distinctes pour mettre les équipements informatiques en service. L'approvisionnement en capacité d'IA peut donc faire face à la fois à des retards d'accès aux sites et à des seuils de coûts d'exploitation plus élevés, même lorsque les équipements informatiques sont disponibles.
Contraintes de la chaîne d'approvisionnement pour les GPU haut de gamme et l'électronique de puissance
L'approvisionnement en équipements d'IA dépend à la fois de la disponibilité physique et de l'autorisation de fournir le pays concerné. En août 2026, NVIDIA a signalé des contraintes d'approvisionnement affectant ses systèmes de centres de données Blackwell et Vera Rubin. Par ailleurs, au 26 juillet 2026, NVIDIA a indiqué que les conditions d'approbation des gouvernements américain et chinois l'avaient effectivement exclue du marché du calcul pour centres de données en Chine. Pour les acheteurs, ces obstacles peuvent empêcher les conceptions informatiques de devenir des installations utilisables dans leurs emplacements prévus. NVIDIA a augmenté ses engagements d'approvisionnement et de capacité pour les produits actuels et futurs, passant de 119 milliards USD au trimestre précédent à 279 milliards USD au 26 juillet 2026. Les acheteurs font donc face à des limites non résolues de disponibilité des systèmes et d'accès aux pays qui peuvent retarder la transformation des plans d'équipements en capacité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de centre de données :
modèles de livraison cloud à grande échelle et colocationLes fournisseurs de services cloud ont représenté une part de 54,88 % de la taille du marché des centres de données pour l'intelligence artificielle (IA) en 2026. Microsoft a ajouté 1 GW supplémentaire de capacité à sa plateforme d'IA et à son infrastructure au cours du quatrième trimestre de son exercice 2026, clos le 30 juin 2026. Un gigawatt ajouté en un seul trimestre peut regrouper une demande substantielle en serveurs, réseaux et refroidissement sous les spécifications d'infrastructure d'un seul opérateur. Les fournisseurs remportant ces spécifications peuvent donc répondre à un grand bloc de commandes régies par le même calendrier de déploiement.
Les centres de données de colocation sont le segment à la croissance la plus rapide, avec un CAGR prévu de 27,65 % sur 2027-2032. Le 30 septembre 2026, Digital Realty Trust Inc. a annoncé la sélection par Blackfuel de BCN1 à Barcelone pour un déploiement d'inférence IA multi-mégawatts. Le déploiement devait utiliser l'infrastructure AI Factory de Dell Technologies refroidie par liquide et des GPU AMD, Blackfuel étant l'opérateur de plateforme prévu et Digital Realty fournissant l'installation et l'interconnexion. Le rôle d'opérateur de plateforme prévu de Blackfuel et le rôle d'hébergeur de Digital Realty divisent les responsabilités de livraison, faisant de l'adéquation entre le système d'IA, le refroidissement liquide et l'interconnexion de l'hôte un élément central pour la mise en service du déploiement.

Par composant :
valeur logicielle et monétisation matérielleLe logiciel représentait une part de marché des centres de données pour l'intelligence artificielle (IA) de 44,64 % en 2026. Au quatrième trimestre de l'exercice 2026, la plateforme d'applications et d'agents Foundry de Microsoft comptait 100 000 clients, et le chiffre d'affaires a plus que doublé d'une année sur l'autre. Le logiciel pour la création d'applications et d'agents relie l'utilisation de l'infrastructure à une large base d'équipes de développement, chacune nécessitant un environnement utilisable pour ses charges de travail. La combinaison de l'échelle client et de la hausse des revenus de la plateforme soutient un rôle commercial pour le logiciel tout au long du développement des applications, au-delà du déploiement initial des équipements de l'installation.
Le composant matériel est le segment à la croissance la plus rapide, avec un CAGR prévu de 27,3 % pour la période complète 2027-2032. Dell Technologies a enregistré 16,4 milliards USD de chiffre d'affaires provenant des serveurs optimisés pour l'IA au trimestre clos le 31 juillet 2026, soit son deuxième trimestre de l'exercice 2027. La société a rapporté que ce chiffre d'affaires reconnu était en hausse de 100 % par rapport au même trimestre de l'année précédente. Ce doublement chez un seul fournisseur en un an dépasse le rythme prévu pour le composant dans son ensemble, montrant une récente poussée des ventes plus marquée que les moyennes des prévisions matérielles pluriannuelles.
Par norme de niveau :
inférence urbaine et expansion certifiéeLe Niveau IV était le segment le plus important, représentant 60,5 % des dépenses en 2026. L'installation E1 de DCI Indonesia dans le centre-ville de Jakarta dispose de 19 MW de capacité d'installation, d'une certification Uptime Niveau IV et d'une disponibilité pour les charges de travail d'inférence IA. Le centre de données gouvernemental Hexagon de l'Autorité saoudienne des données et de l'intelligence artificielle à Riyad était en construction en avril 2026. Il a été conçu selon les spécifications du Niveau IV, avec une capacité totale d'installation de 480 MW prévue à l'achèvement. L'installation d'inférence de 19 MW prête à l'emploi et le projet gouvernemental planifié de 480 MW placent les exigences du Niveau IV dans des contextes de déploiement différents, de sorte qu'un niveau partagé n'implique pas un seul ensemble d'équipements standard.
Le Niveau III est le segment à la croissance la plus rapide, avec un CAGR prévu de 27,5 % sur 2027-2032. En février 2026, l'Uptime Institute a décerné la certification Niveau III des documents de conception au projet QAJ01 de Khazna Data Centers à Ajman, aux Émirats arabes unis, un centre de données optimisé pour l'IA de 100 MW planifié. La conception spécifiait 20 salles de 5 MW de capacité informatique chacune, et la certification couvrait les documents de conception. La conception Niveau III divise sa charge d'IA planifiée en salles répétables de 5 MW, permettant d'organiser les travaux d'équipement et d'intégration autour d'unités de taille salle.
Par secteur d'utilisation finale :
livraison de services et capacité de produits numériquesLe segment IT et ITES était le plus important, représentant 33,05 % des dépenses en centres de données IA en 2026. Microsoft, qui exploite une infrastructure cloud et IA pour ses clients, a rapporté avoir ajouté 88 centres de données au cours de l'exercice 2026. Au cours de l'exercice 2026, HCLTech a mis à l'échelle sa plateforme AI Force.Ops pour la livraison de services dans les domaines de l'infrastructure, des applications et des processus métier. Pour un prestataire de services IT, l'extension de l'IA à ces fonctions fait de la coordination entre le logiciel d'application et ses ressources de calcul sous-jacentes une partie du système de livraison de services.
Le segment internet et médias numériques est le plus en croissance, avec un CAGR prévu de 26,7 % sur 2027-2032. Meta a posé la première pierre d'un centre de données optimisé pour l'IA de 1 GW dans le comté de Sturgeon, en Alberta, au Canada, le 8 juillet 2026, pour soutenir ses innovations en IA et ses produits phares. La pose de la première pierre relie un futur programme de capacité à la base de produits d'un opérateur de médias numériques, liant les exigences en infrastructure à ses besoins informatiques internes. Étant donné que l'installation planifiée soutient à la fois les innovations en IA et les produits phares, les fournisseurs doivent s'adapter à un cahier des charges combiné orienté produits lors de la conception des systèmes pour cet acheteur.
Analyse Géographique
Marché des Centres de Données pour l'Intelligence Artificielle (IA) en Amérique du Nord
L'Amérique du Nord a représenté une part de 37,34 % de la taille du marché des centres de données pour l'intelligence artificielle (IA) en 2026. JLL a rapporté 25 GW d'absorption de centres de données en Amérique du Nord au cours du premier semestre 2026, soit le double du niveau de l'année précédente et 5 fois le niveau correspondant de 2024, portés par les hyperscalers, les néoclouds et les entreprises d'IA. Amazon a annoncé en novembre 2025 son intention d'investir environ 15 milliards USD dans des campus dans le nord de l'Indiana soutenant l'IA et le cloud computing, avec 2,4 GW de capacité de centres de données planifiée. L'absorption régionale et les ajouts de campus planifiés placent les grandes installations au cœur de la demande américaine en accélérateurs, réseaux, alimentation et refroidissement.
Marché des centres de données pour l'intelligence artificielle (IA) en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 26,6 % sur 2027-2032. Google a posé la première pierre de son hub d'IA à Visakhapatnam en Inde le 28 avril 2026, démarrant la construction d'un projet planifié à l'échelle du gigawatt comprenant 3 campus de centres de données. AdaniConneX et Nxtra by Airtel dirigent la construction des bâtiments et de l'infrastructure de connexion. Cette division des responsabilités fait de la transition entre la construction du campus et l'installation des systèmes d'IA une interface déterminante pour les fournisseurs d'équipements et d'intégration.
En Amérique du Sud, le cluster GPU BUZZ AI Cloud de HIVE Digital Technologies a commencé à fonctionner à Asunción, au Paraguay, en mars 2026, dans l'installation Niveau III du plus grand opérateur de télécommunications du Paraguay, pour des recherches non commerciales de l'Université Columbia informant la feuille de route de capacité commerciale de HIVE. En Europe, Beyond.pl a rapporté le 11 septembre 2026 qu'il étendait son AI Factory de Poznan, en Pologne, et augmentait la capacité de calcul GPU disponible pour les clients. HUMAIN livrait du calcul IA en production en Arabie saoudite le 31 août 2026, en utilisant des GPU AMD Instinct MI355X, des CPU AMD EPYC et des réseaux Cisco Silicon One pour des clients dans le Royaume et au-delà. En Afrique du Sud, Altron a rapporté une AI Factory opérationnelle avec 5 clients de lancement le 27 octobre 2025. Les plateformes orientées clients polonaise, saoudienne et sud-africaine concentrent la demande en équipements autour des fournisseurs d'infrastructure, tandis que l'installation de recherche du Paraguay sépare l'hôte télécom de l'utilisateur des charges de travail.
Cadre réglementaire et perspectives
La comparaison examine les juridictions sélectionnées du point de vue des fournisseurs d'équipements d'IA et des prestataires d'intégration vendant aux opérateurs de centres de données dans chaque pays. Aux États-Unis, le Secrétaire à la Défense fixe les normes pour les nouveaux centres de données du Département de la Défense, les dérogations nécessitant des motifs de sécurité nationale et un avis indiquant les raisons à la Commission des forces armées de la Chambre des représentants. L'Autorité de développement des médias et de l'infocomm de Singapour administre les subventions pour les équipements éligibles, tandis que le ministère du Développement numérique et de l'Information a décrit un projet de loi sur l'infrastructure numérique introduit le 9 septembre 2026. L'autorité fédérale des recettes du Brésil accorde l'éligibilité REDATA sous réserve de candidature et d'engagements statutaires.
Tableau réglementaire
| Facteur de décision | États-Unis | Singapour | Brésil |
|---|---|---|---|
| Autorité principale | Secrétaire à la Défense pour les nouveaux centres de données du Département de la Défense | Autorité de développement des médias et de l'infocomm pour la subvention aux équipements | Secrétariat spécial des recettes fédérales du Brésil, ministère des Finances |
| Instruments ou orientations clés | 10 U.S.C. § 2921(b), couvrant les nouveaux centres de données du Département de la Défense | Subvention pour l'efficacité énergétique ; projet de loi sur l'infrastructure numérique introduit | Cadre d'éligibilité REDATA et réglementations d'application |
| Effet commercial | Spécifications en matière d'énergie, d'utilisation de l'eau et de résilience pour les installations couvertes, sous réserve d'une dérogation conditionnelle de sécurité | Aide conditionnelle pour les équipements IT pré-approuvés utilisés dans les centres de données commerciaux de Singapour | L'approbation de l'éligibilité nécessite une candidature et des engagements statutaires cumulatifs |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Renforcement | Sans changement |
| Source: Mordor Intelligence | |||
Les États-Unis reçoivent une note moyenne sans changement car les normes ne s'appliquent qu'aux nouveaux centres de données du Département de la Défense, limitant le groupe d'acheteurs tout en offrant aux fournisseurs un cadre statutaire d'efficacité et de résilience. La note moyenne de Singapour équilibre les subventions conditionnelles pour les équipements avec le projet de loi sur l'infrastructure numérique, introduit au Parlement avant le 9 septembre 2026, dont la base obligatoire proposée renforcerait l'approche antérieure volontaire de la Feuille de route pour les centres de données verts. La note moyenne du Brésil reflète des engagements d'éligibilité cumulatifs, incluant au moins 10 % de capacité de traitement et de stockage nationale et au moins 2 % de la valeur des produits bénéficiaires pour la R&D spécifiée. Sa perspective sans changement repose sur l'échange fixe de la Loi 15 504 entre allègements fiscaux et engagements, les réglementations d'application définissant les paramètres de durabilité, d'efficacité énergétique et de contenu local dans cette structure.
Étapes de la chaîne de valeur
La comparaison suit les systèmes d'IA depuis l'assemblage des serveurs jusqu'à l'intégration des clusters et la remise opérationnelle, montrant comment les ventes d'équipements peuvent déboucher sur des frais de services spécialisés. Foxconn travaille avec NVIDIA pour fabriquer des systèmes de serveurs IA avancés à Houston, au Texas, et y ajouter de la capacité de production. Le service de déploiement d'infrastructure IA de Dell couvre la conception, l'intégration en rack, la construction du cluster et les tests d'acceptation, avec transfert de connaissances ou support continu selon les besoins du client.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Assemblage des systèmes de serveurs IA | Partenaires de systèmes IA tels que Foxconn, ASUS et Supermicro | Ventes d'équipements | Alignement des conceptions d'accélérateurs, de serveurs et de racks | Valider la configuration assemblée avant le déploiement |
| Intégration des clusters et acceptation | Prestataires de déploiement tels que Dell Technologies et World Wide Technology (déploiement de mars 2025) | Frais d'intégration, de déploiement et de test | Disponibilité non résolue entre les racks, les réseaux et la construction du cluster | Séquencer l'évaluation de la disponibilité, l'intégration en rack et les tests d'acceptation |
| Remise opérationnelle et support continu | Prestataires de support et d'opérations IA tels que Dell Technologies et Accenture | Frais de support et de services d'exploitation | Responsabilité peu claire lors de la transition vers l'exploitation | Attribuer les responsabilités de support et transférer les connaissances opérationnelles |
| Source: Mordor Intelligence | ||||
Lors de l'intégration des clusters et de l'acceptation, le livrable commercial est une configuration testée que le client peut mettre en exploitation. Dell propose un transfert de connaissances ou un support opérationnel continu selon les objectifs du client, tandis qu'Accenture aide les organisations à concevoir, déployer et exploiter des environnements d'IA sécurisés. Étant donné que le service de Dell s'étend de l'intégration en rack et de la construction du cluster jusqu'aux tests d'acceptation avant le support optionnel, le prestataire intégrant la configuration est également bien positionné pour capturer le travail de support ultérieur.
Paysage concurrentiel
La concurrence se concentre autour d'un petit groupe de grandes entreprises technologiques ayant des positions différentes dans l'infrastructure cloud, les systèmes accélérés et le calcul exploité en propre. Amazon Web Services Inc., Microsoft Corporation et Alphabet Inc. (Google Cloud) participent via l'infrastructure cloud et les centres de données. NVIDIA Corporation fournit des plateformes d'accélérateurs, tandis que Meta Platforms Inc. exploite une infrastructure soutenant ses propres technologies et services. En août 2025, Meta a rapporté que son centre de données de Kansas City, Missouri, était opérationnel et traitait du trafic. L'installation de Meta à Kansas City illustre le modèle captif d'exploitation d'infrastructure pour ses propres produits, tandis qu'AWS, Microsoft et Alphabet fournissent une infrastructure cloud à des clients externes et que NVIDIA fournit des plateformes d'accélérateurs.
Le centre de données IA Atlanta Fairwater de Microsoft a commencé à fonctionner en octobre 2025 comme deuxième site de sa famille Fairwater. Microsoft a conçu les sites Fairwater pour être reliés par un réseau IA dédié afin que les installations dans différents États puissent collaborer sur l'entraînement IA. La conception de Microsoft intègre la coordination de l'entraînement multi-sites dans l'offre informatique de l'opérateur, faisant de la relation entre les installations une partie de sa proposition concurrentielle. Un concurrent cherchant un travail d'entraînement multi-sites comparable devrait répondre à cette exigence de coordination en plus de fournir des systèmes informatiques individuels.
Le positionnement concurrentiel s'étend au-delà de l'échelle de calcul aux pays et groupes de clients pour lesquels la capacité est construite. En mai 2025, NVIDIA et Foxconn ont annoncé un projet d'usine IA à Taïwan comprenant 10 000 GPU NVIDIA Blackwell pour les chercheurs et les entreprises. La filiale de Foxconn, Big Innovation Company, devait fournir l'infrastructure IA en tant que partenaire cloud NVIDIA. En novembre 2025, Amazon a annoncé jusqu'à 50 milliards USD pour l'infrastructure IA et de supercalcul gouvernementale d'AWS aux États-Unis, avec près de 1,3 GW de capacité planifiée dans ses régions Top Secret, Secret et GovCloud (US). Les fournisseurs poursuivant ces projets font donc face à des voies différentes vers les clients, via le partenariat d'infrastructure local de Foxconn ou les régions gouvernementales dédiées d'AWS.
Leaders du secteur des centres de données pour l'intelligence artificielle (IA)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Alphabet Inc. (Google Cloud)
-
NVIDIA Corporation
-
Meta Platforms Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données pour l'intelligence artificielle (IA) Entreprises couvertes dans ce rapport
- Amazon Web Services Inc.
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- NVIDIA Corporation
- Meta Platforms Inc.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited (Alibaba Cloud)
- Tencent Holdings Limited (Tencent Cloud)
- Equinix Inc.
- Digital Realty Trust Inc.
- CyrusOne LLC
- Switch Inc.
- GDS Holdings Limited
- NTT Global Data Centers
- Huawei Technologies Co. Ltd.
- Baidu Inc. (Baidu AI Cloud)
- KDDI Corporation (Telehouse)
- OVH Groupe SA
- Iron Mountain Incorporated
Principales opportunités pour les acteurs du marché
La comparaison évalue les ouvertures pour les fournisseurs d'équipements d'IA et de déploiement créées par le soutien conditionnel à l'investissement et les achats prospectifs d'infrastructure. Le Brésil a promulgué REDATA le 15 septembre 2026, offrant des incitations fiscales pour les équipements TIC éligibles utilisés dans l'installation, la modernisation et l'expansion des centres de données. Pour un opérateur modernisant une infrastructure existante, cela crée une opportunité de combiner des systèmes éligibles avec la conception environnementale nécessaire pour se qualifier. Des conditions d'efficacité hydrique et de durabilité s'appliquent également, avec certains paramètres de performance à définir par voie réglementaire.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Modernisation des équipements IA au Brésil | Les incitations REDATA couvrent les équipements éligibles pour la modernisation et l'expansion | Opérateurs renouvelant les équipements de centres de données IA | Associer les systèmes accélérés à une évaluation de l'éligibilité des équipements | Contributions à la recherche et engagements de capacité nationale | Fournisseurs de systèmes IA et intégrateurs de déploiement |
| Capacité IA économe en eau au Brésil | REDATA lie le soutien à l'efficacité hydrique et à la durabilité | Développeurs d'installations IA éligibles | Intégrer la conception du refroidissement avec des performances environnementales documentées | Satisfaire aux critères environnementaux au fur et à mesure que les paramètres réglementaires sont définis | Fournisseurs d'équipements de refroidissement et prestataires d'intégration d'installations |
| Équipements et intégration pour les Gigafactories IA européennes | EuroHPC JU a ouvert l'appel d'offres de consortium le 30 juillet 2026, avec des propositions attendues avant le 3 décembre 2026 | Consortiums prospectifs de Gigafactories IA | Rejoindre les équipes de soumission fournissant des systèmes IA, des logiciels et un support de déploiement | Sélection du consortium gagnant avant que les travaux d'équipement associés ne se concrétisent | Fournisseurs de systèmes d'accélérateurs et intégrateurs d'infrastructure IA |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une offre coordonnée d'équipements et d'intégration qui répond aux conditions de qualification d'une installation avant la sélection du matériel. Les obligations de capacité nationale et environnementales du Brésil relient la décision d'équipement à la manière dont l'installation achevée fonctionnerait. La sélection du consortium EuroHPC applique la même séquence qualification-d'abord, avec des propositions attendues avant le 3 décembre 2026, avant que les travaux d'équipement associés puissent se concrétiser.
Développements industriels récents dans Marché des centres de données pour l'intelligence artificielle (IA)
- Sep 2026 : Blackfuel a sélectionné le centre de données BCN1 de Digital Realty Trust Inc. à Barcelone pour un déploiement d'inférence IA multi-mégawatts utilisant l'infrastructure AI Factory de Dell Technologies refroidie par liquide et des GPU AMD.
- Sep 2026 : Cipher Digital a modifié le bail Fluidstack pour son centre de données Barber Lake au Texas, le faisant passer de 10 à 20 ans, et a divulgué un engagement de suivi distinct et contraignant de 10 ans avec un laboratoire d'IA non nommé.
- Sep 2026 : Le Brésil a promulgué la Loi 15 504 établissant le régime fiscal spécial REDATA pour les services de centres de données, avec des incitations pour les équipements TIC éligibles liées à des engagements en matière de recherche, de capacité nationale, d'efficacité hydrique et de durabilité.
Marché des centres de données pour l'intelligence artificielle (IA) Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché des centres de données pour l'intelligence artificielle (IA) couvre les dépenses mondiales annuelles en matériel, logiciels et services soutenant les charges de travail d'IA dans les installations de centres de données. Les ventes sont classées par type d'installation, composant, norme de niveau, secteur d'utilisation finale et géographie.
Exclusions du périmètre : l'approvisionnement en électricité et autres services publics, les terrains, les bâtiments et la construction d'installations, les produits et services de centres de données à usage général, ainsi que les services cloud et d'applications d'IA en aval sont exclus.
Aperçu de la segmentation
- Par Type de Centre de Données
- Fournisseurs de Services Cloud
- Centres de Données en Colocation
- Entreprise / Sur Site / Périphérie
- Par Composant
- Matériel
- Infrastructure d'Alimentation
- Infrastructure de Refroidissement
- Équipement Informatique
- Baies et Autres Matériels
- Logiciel
- Technologie
- Apprentissage Automatique
- Apprentissage Profond
- Traitement du Langage Naturel
- Vision par Ordinateur
- Services
- Services Gérés
- Services Professionnels
- Matériel
- Par Norme de Niveau
- Niveau III
- Niveau IV
- Par Secteur d'Utilisateur Final
- TI et ITES
- Internet et Médias Numériques
- Opérateurs de Télécommunications
- Banque, Services Financiers et Assurance (SFBI)
- Santé et Sciences de la Vie
- Fabrication et IoT Industriel
- Gouvernement et Défense
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Singapour
- Malaisie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources publiques telles que l'Index IA de Stanford HAI pour les tendances en matière de calcul d'entraînement et d'infrastructure informatique, la publication 2024 du Département de l'énergie américain sur la consommation énergétique des centres de données pour le contexte de la demande en électricité, les orientations de son Programme fédéral de gestion de l'énergie sur la conception des centres de données pour les considérations relatives aux équipements et au refroidissement, et la discussion du DOE sur les ressources en énergie propre pour la demande en électricité des centres de données. Ces sources aident à évaluer la direction et les contraintes de l'investissement en capacité IA, tout en maintenant les données sur la consommation énergétique et la conception des installations distinctes des revenus du marché.
Les dépôts annuels des entreprises, les documents destinés aux investisseurs, les annonces pertinentes de produits et de projets, ainsi que la presse commerciale et spécialisée réputée peuvent compléter les sources techniques publiques en clarifiant les achats, les plans de capacité, la composition des composants et le calendrier de déploiement. Ces sources sont recoupées avec les définitions du marché et les périodes déclarées, et les sources nommées ne sont pas exhaustives, d'autres sources informant la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire s'appuie sur des opérateurs cloud et de colocation, des propriétaires d'installations d'entreprise et en périphérie, des fournisseurs de matériel et de logiciels, des intégrateurs de déploiement et des organisations d'utilisateurs finaux, avec des répondants couvrant des rôles exécutifs, fonctionnels et opérationnels. Les entretiens vérifient les données secondaires sur les ventes qualifiantes, le type d'installation, l'utilisation des composants, le niveau, le secteur client, l'allocation régionale et le calendrier d'achat, tandis que les enquêtes comparent la fréquence et la direction des plans d'investissement déclarés entre ces groupes. Lorsque les données sont contradictoires ou lacunaires, les analystes cherchent des éclaircissements auprès de répondants supplémentaires pertinents et triangulent leurs explications avec des dépôts, des divulgations de projets et des indicateurs d'infrastructure indépendants avant d'intégrer une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des revenus mondiaux des fournisseurs provenant du matériel, des logiciels et des services qualifiants, puis vérifie les totaux sélectionnés par rapport aux agrégats des fournisseurs et aux ventes d'équipements ou de services échantillonnées multipliées par les volumes de déploiement estimés. Il suit les achats d'accélérateurs et de serveurs, les investissements dans les systèmes d'alimentation et de refroidissement, les ajouts de capacité cloud et de colocation, l'adoption de logiciels et l'activité déclarée de mise en œuvre et de services gérés, car ces indicateurs relient la croissance des charges de travail aux catégories de ventes couvertes. Les parts de segment sont construites à partir des compositions de revenus déclarées, des divulgations d'investissements dans les installations, des offres des fournisseurs et des données de déploiement des clients, puis vérifiées par type d'installation, composant, niveau, secteur d'utilisation finale et région afin que les vues par catégorie se réconcilent avec le total mondial.
Pour 2027-2032, l'analyse de scénarios traduit ces indicateurs en trajectoires alternatives pour la construction de capacité, l'intensité des équipements, l'adoption de logiciels et l'attachement de services, avec l'accès au réseau, les contraintes d'approvisionnement et l'efficacité façonnant le rythme de déploiement. La valeur est prévue en revenus USD, avec les changements observés de prix des produits et de composition des systèmes pris en compte lors de la séparation des dépenses plus élevées dues à davantage d'installations des changements de configuration ou de prix. Les analystes peuvent réconcilier les données contradictoires ou manquantes avec des plages documentées et des hypothèses explicites, puis vérifier les prévisions au niveau des variables avec les opérateurs, les fournisseurs et les intégrateurs pour tester si le calendrier de construction implicite et le schéma d'achat sont plausibles.
Validation des données et cycle de mise à jour
Les analystes triangulent les revenus de marché déclarés avec les dépôts des entreprises, les divulgations des fournisseurs, les annonces de capacité des opérateurs, les indicateurs publics d'énergie et d'infrastructure, et les données des répondants. Ils examinent les croissances inhabituelles, les mouvements de parts de segment, les unités incohérentes et les différences significatives entre les estimations indépendantes, retracent chaque écart jusqu'à sa source et sa période, et documentent tout ajustement résultant avant qu'un second analyste examine les données, les calculs et les limites. Un nouveau contact est déclenché lorsqu'une source ne peut pas clarifier une définition ou un décalage de période significatif, lorsqu'une nouvelle divulgation contredit une réponse antérieure, ou lorsqu'un retard majeur de projet, un changement de politique ou une perturbation de l'approvisionnement modifie une donnée modélisée. Les données sont actualisées annuellement, mises à jour entre les cycles pour les événements significatifs, et révisées lors d'une nouvelle passe de pré-livraison.
Taille du marché des centres de données pour l'intelligence artificielle (IA) selon Mordor Intelligence comparée aux autres estimations publiées
Le marché des centres de données pour l'intelligence artificielle (IA) couvre les dépenses mondiales annuelles en matériel, logiciels et services soutenant les charges de travail d'IA dans les installations de centres de données. Les analystes peuvent réconcilier les données contradictoires ou manquantes avec des plages documentées et des hypothèses explicites, puis vérifier les prévisions au niveau des variables avec les opérateurs, les fournisseurs et les intégrateurs pour tester si le calendrier de construction implicite et le schéma d'achat sont plausibles.
Les principaux écarts méthodologiques sont traités par une limite de transaction cohérente, des données de demande spécifiques au marché et des recoupements à travers l'étude. Les analystes triangulent les revenus de marché déclarés avec les dépôts des entreprises, les divulgations des fournisseurs, les annonces de capacité des opérateurs, les indicateurs publics d'énergie et d'infrastructure, et les données des répondants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 62,02 milliards USD (2027) | |
| Consultance mondiale A | 17,33 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 72,1 % à la valeur 2027 de ce rapport de 62,02 milliards USD, 2 ans plus tard. Sa valeur mondiale est mesurée en 2025, 2 ans avant l'année de mesure actuelle du rapport. |
| Consultance mondiale B | 21,74 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 64,9 % à la valeur 2027 de ce rapport de 62,02 milliards USD, 2 ans plus tard. Sa valeur mondiale est mesurée en 2025, 2 ans avant l'année de mesure actuelle du rapport. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent les revenus de marché déclarés avec les dépôts des entreprises, les divulgations des fournisseurs, les annonces de capacité des opérateurs, les indicateurs publics d'énergie et d'infrastructure, et les données des répondants.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des centres de données pour l'intelligence artificielle (IA) et ses perspectives de croissance ?
La taille devrait croître de 62,02 milliards USD en 2027 à 194,9 milliards USD d'ici 2032, à un CAGR de 25,74 % sur 2027-2032.
Qu'est-ce qui stimule l'investissement dans les centres de données IA ?
Les besoins en calcul pour l'entraînement et les charges de travail cloud sous contrat soutiennent la demande. L'accord de 7 ans d'une valeur de 38 milliards USD d'OpenAI avec Amazon Web Services Inc., signé le 3 novembre 2025, lie des centaines de milliers de GPU NVIDIA à une utilisation cloud sous contrat.
Quel type de centre de données IA domine les dépenses en infrastructure ?
Les fournisseurs de services cloud ont dominé avec une part de 54,88 % en 2026. Les centres de données de colocation devraient être le segment à la croissance la plus rapide, avec un CAGR de 27,65 % sur 2027-2032.
Quelles entreprises façonnent la concurrence dans l'infrastructure des centres de données IA ?
Amazon Web Services Inc., Microsoft Corporation, Alphabet Inc. (Google Cloud), NVIDIA Corporation et Meta Platforms Inc. sont les principaux acteurs.
Quelles contraintes affectent le déploiement des centres de données IA ?
Les contraintes du réseau irlandais et la disponibilité des systèmes peuvent limiter le déploiement. Les prix de l'électricité pour les entreprises irlandaises consommant plus de 150 000 MWh par an ont augmenté de 19 % d'une année sur l'autre au cours du premier semestre 2025, ajoutant une pression sur les coûts pour les grands consommateurs.
Quelles régions dominent la demande et la croissance des centres de données IA ?
L'Amérique du Nord a dominé avec une part de 37,34 % en 2026. L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 26,6 % sur 2027-2032.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché du refroidissement des centres de données Demande mondiale en refroidissement, répartie par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché des GPU pour centres de données IA Accélérateurs d'IA sur le marché mondial, couvrant le mode de déploiement, le type de GPU et l'interconnexion.
- Marché des racks pour centres de données en Suède Racks en Suède, répartis par taille de rack, hauteur de rack et type de rack.
- Marché de la construction de centres de données aux États-Unis Construction aux États-Unis, répartie par niveau, taille d'installation et type d'installation.