
北米ハイパースケールデータセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 55.36 十億米ドル |
| 市場規模 (2031) | 256.10 十億米ドル |
| 成長率 (2026 - 2031) | 35.85 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米ハイパースケールデータセンター市場分析
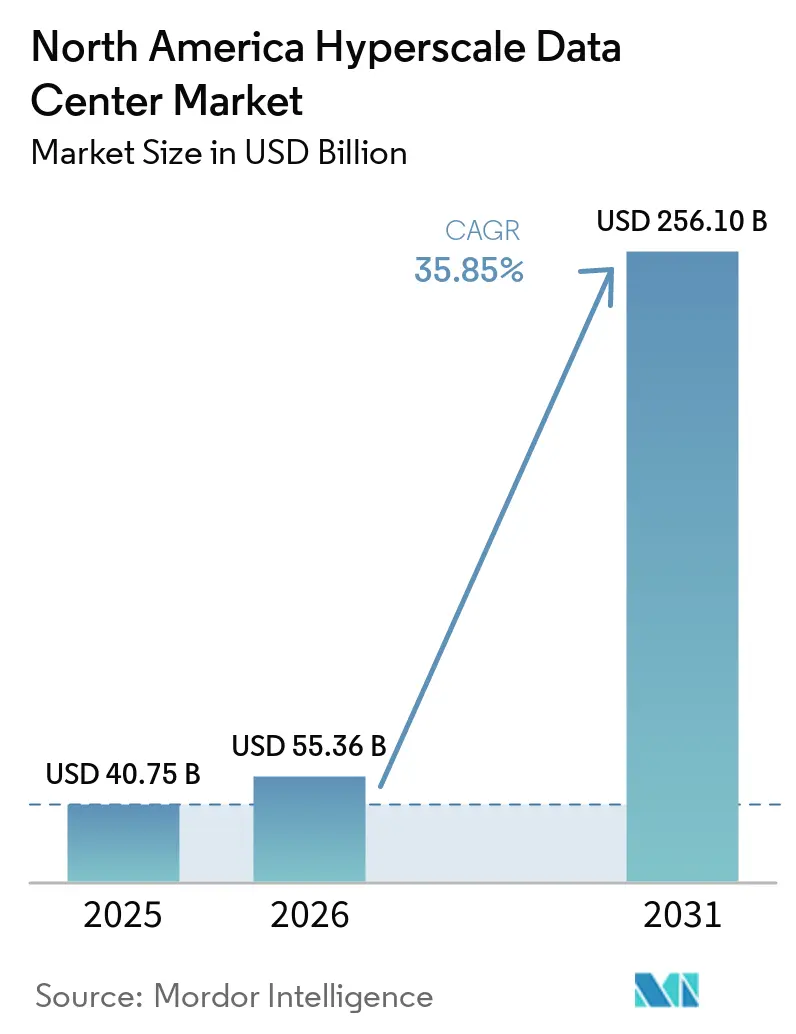
北米ハイパースケールデータセンター市場規模は、2025年の40.75 ビリオン 米ドルから2026年には55.36 ビリオン 米ドルに成長し、2026年から2031年にかけて35.85% CAGRで2031年までに256.10 ビリオン 米ドルに達すると予測されている。生産量の観点では、市場は2025に59.25サウザンドメガワットと評価され、2026年の81.65サウザンドメガワットから2031年には525.34サウザンドメガワットへと、予測期間(2026年~2031年)において45.10% CAGRで成長すると見込まれている。
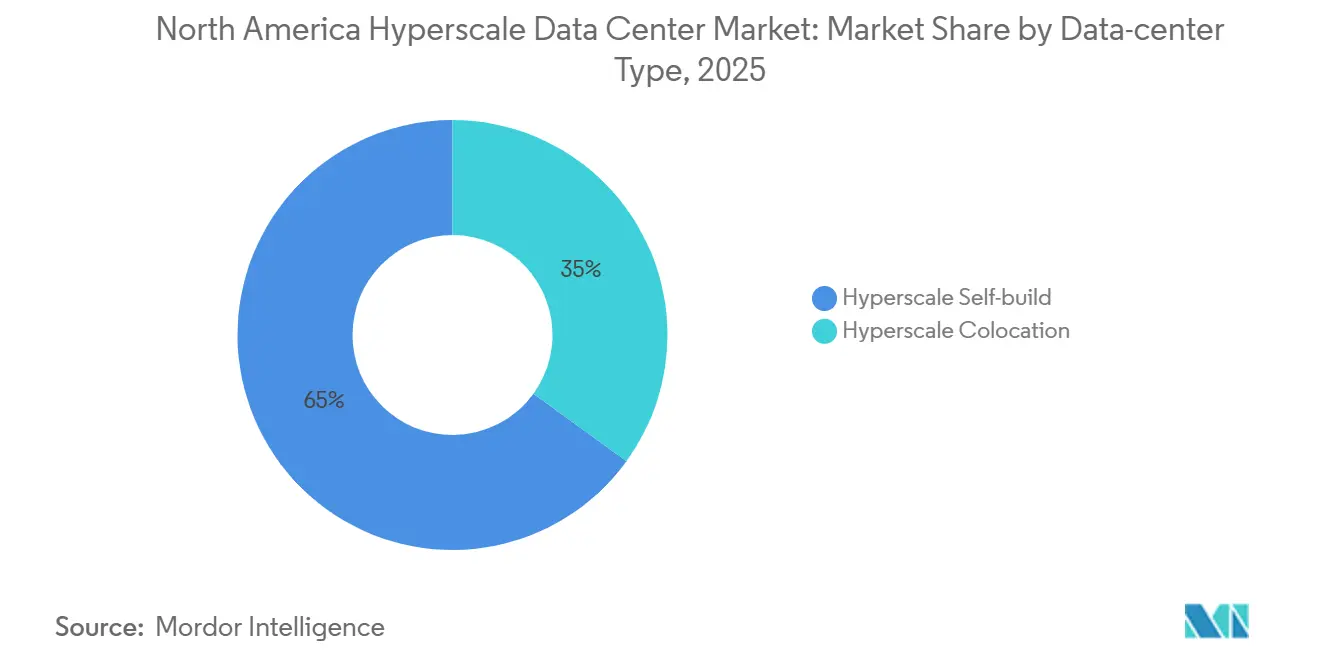
この拡大は、ラック密度をレガシーの閾値をはるかに超えて押し上げるAI中心のワークロードへの急速な転換を反映しており、液体ベースの熱管理システムへの多額の投資を促進し、電力供給インフラのコストを引き上げている。支出の優先順位も変化しており、分散型モデルトレーニングに高帯域幅リンクが不可欠であることから、ネットワーク機器が支出の32.0%を占めている。一方、液体冷却および液浸冷却の機械システムは、最も急速に成長するコスト項目となっている。競争圧力は中程度であり、ハイパースケーラーは新規キャパシティの65.0%を引き続き自社構築しているが、コロケーション専門業者は税制優遇地域においてAI対応スイートを展開することでシェアを守っている。
主要レポートのポイント
- データセンタータイプ別では、ハイパースケーラーの自社構築が2025年の北米ハイパースケールデータセンター市場シェアの65.0%を占めた。
- コンポーネント別では、ネットワークインフラが2025年の北米ハイパースケールデータセンター市場規模の32.0%のシェアでトップとなった。
- ティア標準別では、ティアIVの導入が2031年までに11.7% CAGRで拡大すると予測されている。
- エンドユーザー産業別では、クラウドおよびITグループ内のAI/MLクラウドサービスが13.90% CAGRで成長している。
- データセンター規模別では、メガ(60MW超)データセンターが14.50% CAGRで成長している。
- 国別では、メキシコが2031年までに17.20% CAGRで他国を上回るペースで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因インパクト分析表*
| 促進要因 | CAGRへの(概算)%インパクト予測 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| AI・機械学習ラック電力密度の爆発的増大 | +8.20% | 米国、カナダ | 短期(2年以内) |
| 公共部門のソブリンクラウドゾーン | +4.10% | 米国連邦地域 | 中期(2~4年) |
| 5Gエッジ・コア収束 | +3.80% | 北米二次都市圏 | 中期(2~4年) |
| 生成AIの推論クラスター | +6.50% | 米国主要都市圏、カナダ | 短期(2年以内) |
| 小型モジュール炉を活用したグリーン電力購入契約 | +2.90% | 米国および一部カナダ州 | 長期(4年以上) |
| 税制優遇ファストトラックコリドー | +3.70% | テキサス州、ジョージア州、オハイオ州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AI・機械学習ラック電力密度の爆発的増大
ラック密度はAIトレーニングアレイで300kWに達しており、チップへの直接冷却または液浸冷却が必要となり、施設の資本コストの最大60%を占める場合がある [1]. 液体方式はPUEを1.1未満に抑え、新たな高アンペアバスウェイを必要とし、AI最適化ホールがより高いリース料を要求するプレミアムティアを形成している。Microsoftのメキシコにおけるビルドにはファクトリーインストール型の液体ループが含まれており、次世代アクセラレーターをホストする。高密度な電力消費は電気トポロジーも再構成し、トレーニング中断を防ぐための冗長フィードの広範な使用を促している。
公共部門のソブリンクラウドゾーン
JWCC(統合戦闘クラウド能力)およびFedRAMPハイプロジェクトでは、エアギャップホール、電磁シールド、生体認証制御が求められ、商業設計と比較して建設コストが30~50%増加します[2]。州および市区町村機関もこれらの居住要件を踏襲し、地域的に隔離されたクラスターを設けています。長い調達サイクルは受注後に安定した収益をもたらしますが、入札者は安全な土地、耐久性の高い外殻、および専門スタッフへの先行投資が必要です。
キャンパス規模の液体冷却を必要とする生成AI推論クラスター
連続的な推論負荷は複数の建物に冷熱を供給する集中型冷却プラントを好み、分散型空気コイルと比較してMWあたりの冷却コストを25~35%削減します。サイト選定では熱効率のために水の利用可能性と温暖な気候が考慮されます。MetaのPrometheusキャンパスは、集約された液体ループが現在のフットプリント内でサーバーのより密な配置を可能にすることを示していますが、このアプローチは流体システムの保守に精通した人材への需要を強めています。
小型モジュール炉を活用したグリーン電力購入契約によるライフタイムPUEの低減
小型モジュール炉は廃熱回収を通じて24時間365日のカーボンフリー電力とPUE1.05以下を実現することが期待されています。モジュール設計は段階的な拡張計画に適合していますが、5~7年の許認可期間は早期の資本コミットメントを必要とします。Amazonの参入は、ハイパースケーラーが核エネルギーを活用したレジリエンスに関心を持っていることを示しています。
抑制要因インパクト分析*
| 抑制要因 | CAGRへの(概算)%インパクト予測 | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| 蒸発冷却に対する水使用制限 | –2.8% | カリフォルニア州、オレゴン州、ワシントン州 | 短期(2年以内) |
| GPU・光学部品のサプライチェーンボトルネック | –4.2% | 北米全域 | 短期(2年以内) |
| 熱・炭素課税 | –1.9% | ニューヨーク州、カリフォルニア州都市圏 | 中期(2~4年) |
| ローカルグリッドのカーテールメント規制 | –3.1% | 米国主要都市圏 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
蒸発冷却に対する水使用制限
カリフォルニア州の緊急干ばつ対策は、1kWhあたり1.5~2.0ガロンを消費する蒸発式冷却塔を制限しており、事業者は設置コストが40~60%高い閉回路液体システムの採用を余儀なくされています[3]。オレゴン州とワシントン州も同様の規制に追随しており、西海岸の容量の約3分の1に影響を与えています。資本支出は増加しますが、継続的な水道料金は低下し、コンプライアンスリスクも低減するため、長期的な経済性は維持されます。
GPU・光学部品のサプライチェーンボトルネック
CoWoSパッケージングおよびHBMの不足により、AI GPU向けの納品サイクルが12~18ヶ月に延長されており、400G/800G光学部品の納期も現在40週に達しています。ハイパースケーラーは複数年にわたる供給契約を締結しており、それが在庫コストを引き上げ、最適でないホール設計を強いられる可能性があり、運用効率が最大25%低下する恐れがあります。遅延は開閉装置やポンプ組立にも波及し、建設スケジュールを最大1年延長させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
自社構築の優位性が加速自社構築プロジェクトは2025年の北米ハイパースケールデータセンター市場シェアの65.0%を占め、クラウドリーダーがAI密度に合わせてホールをカスタマイズするにつれ、12.8% CAGRで成長している。コロケーションのシェアは35.0%であり、AI対応モジュールによって存在感を示そうとしているが、ハイパースケーラーが直接管理を好むため、マージンの縮小に直面している。Googleのケレタロキャンパスはプロプライエタリ冷却とシリコンを用いた自社構築のカスタマイズを示している。コロケーション企業は液体冷却対応スイートを提供することで対応しているが、それに見合う資本を調達する必要がある。


注記: 個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
コンポーネント別:
ネットワークインフラストラクチャが投資をリードネットワーク機器は2025年の北米ハイパースケールデータセンター市場における支出の32.0%を占め、分散型トレーニングクラスターの帯域幅需要を反映している。液体冷却および液浸冷却は15.4% CAGRで最も急速に成長するコンポーネントであり、AI密度に追随している。Crown Castleの400Gアップグレードは高スループットルーティングへの需要を典型的に示している。電気システムは50kWラック対応のバスウェイへとトレンドが移行しており、一般建設予算はチラー、ポンプ、補強床を収容するために拡大している。
ティア標準別:
ティアIVの採用が加速ティアIIIは60.0%のシェアで依然として優位を保っている。しかし、継続的なAIトレーニングはダウンタイムを許容できないため、ティアIVは年率11.7%で拡大している。金融機関はアルゴリズム取引エンジンを中断から保護するためにティアIVを採用している。冗長性の追加として、デュアル液体ループとツイン電力フィードは建設ストを引き上げるが、より高価格のSLAをサポートする。
エンドユーザー産業別:
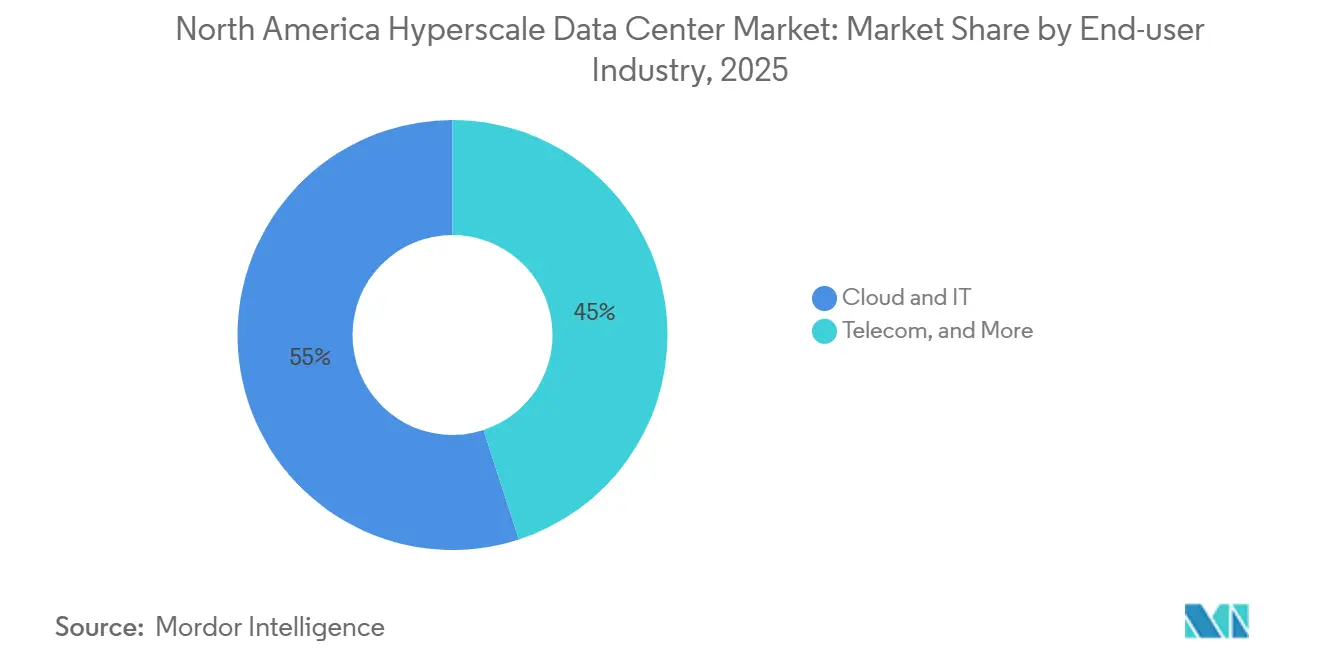
AI・機械学習クラウドサービスが成長を牽引クラウドおよびITが需要の55.0%を占め、AI・機械学習クラウドサービスが年平均成長率13.90%で前進しています。政府はソブリンインスタンスを追求し、銀行はリスクモデルを移行させ、製造業者は産業用IoTを接続し、通信事業者は5Gエッジの準備を進めています。Verizonの低遅延エッジ展開は、なぜ通信事業者がハイパースケールのコアノードとエッジノードを結びつけるのかを示しています。

注記: 個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
データセンターサイズ別:
メガスケール施設が加速25MW以下の大規模ホールは依然として導入数の42.0%を占めています。60MW超のメガキャンパスは年平均成長率14.50%で最も急速に成長するセグメントであり、共有冷却と電力によってMWあたりのコストを削減しています。MetaのPrometheusコンプレックスは数ギガワット規模の野望と高度化する液体冷却技術を体現しています。
地域分析
米国ハイパースケールデータセンター市場
米国は北米ハイパースケールデータセンター市場の90.0%のシェアを保有しており、ノーザンバージニア、ダラス・フォートワース、シリコンバレーなどの成熟した主要拠点に支えられている。主要ハブ内の電力制約により、増分的な建設はテキサス州、ジョージア州、オハイオ州の税制優遇地域へとシフトしており、AEPのオハイオ州クラウドクラスター向け料金提案にその例が見られる。
カナダハイパースケールデータセンター市場
カナダは再生可能エネルギー、冷涼な気候、データ主権上の優位性を提供しており、PUEの削減と米国ワークロードのバックアップコピーの誘致に貢献しています。ただし、土地および労働コストの高さが容量規模の拡大を抑制しています。
メキシコハイパースケールデータセンター市場
メキシコは年率17.20%の成長を遂げる注目市場です。Google、Microsoft、Amazonはいずれも数十億ドル規模の建設計画を発表しており、米国消費者への近接性と低い建設コストを活用しています。
競争環境
市場集中度
クラウドサービスプロバイダーが北米のハイパースケール需要の大部分をリード
市場構造は高度に集中しており、AWS、Microsoft Azure、Google Cloudの3社合計でインフラシェアの60%以上を占めており、購買力と独自シリコン開発が高い参入障壁を設定するスケール優位型モデルを実証しています。垂直統合は電力からサーバーチップに至るサプライチェーンを確保し、カスタム光子相互接続はマルチラックAIクラスター間のレイテンシを削減しています。STACK Infrastructure、Digital Realty、QTSなどの専門コロケーション事業者が次のティアを占め、急成長するSaaSテナントにアピールするビルド・トゥ・スートキャンパスと標準化された契約シェルに注力しています。
AIワークロードがサプライヤーの優先順位を再編しています。液体対応マニフォールド、リアドア熱交換器、400V DCバスバーを提供する事業者が新規入札において優位に立ちます。AI特化ホストのCoreWeaveは、たとえ集約された分野においても、ニッチな能力(オンデマンドGPU)がエクイティ投資やフォーチュン500企業との契約を獲得できることを示しています。コロケーションビルダーはシェルの納期を9ヶ月以内に短縮する急速なモジュール工法によってさらに差別化を図り、顧客を変圧器のリードタイム混乱から保護しています。
北米ハイパースケールデータセンター産業リーダー
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
北米ハイパースケールデータセンター市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- International Business Machines Corp.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
- Arista Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise (HPE)
- Cisco Systems Inc.
- Lenovo Group Ltd.
最近の産業開発事情 北米ハイパースケールデータセンター市場
- 2025年1月:Microsoft CorporationはAI最適化データセンターに焦点を当てた800億米ドルの米国建設計画を発表しました。
- 2025年3月:ODATAはメキシコ・ケレタロのDC QR03キャンパスで200MWを稼働させ、33億米ドルの投資の一環としました。
- 2025年5月:STACK Infrastructureはバージニア州、オレゴン州、オンタリオ州の新キャンパスをカバーする60億米ドルのグリーンファイナンスを確保しました。
- 2025年3月:Stream Data Centersはサンアントニオで200MWキャンパスの着工を行い、テキサス州の多様なエネルギー戦略に弾みをつけました。
- 2025年4月:Compass Datacenterはイリノイ州の旧シアーズ本社をフェーズ1のシェル完成がシカゴ地区の容量拡大を加速させる100億米ドルのハイパースケールパークに転換する工事を開始しました。
- 2025年5月:ODATAはメキシコで300MWのハイパースケール施設を立ち上げ、同国最大の規模となりました。
- 2025年2月:Digital Realty Trust Inc.はAIホールに特化した100億米ドルの米国ハイパースケールデータセンターファンドを発表しました。
北米ハイパースケールデータセンター市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、北米ハイパースケールデータセンター市場を、米国、カナダ、メキシコにおける自社構築またはコロケーション施設のうち、テナントあたり定期的に4MWを超えるワークロードを対象とし、専用電力、冷却、高速ネットワークファブリックによって支えられた数千台のサーバーを収容するものと定義している。
スコープ除外:4MW未満のエッジマイクロサイトおよび従来型エンタープライズサーバールームは本分析に含まれない。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力配電ユニット
- 切替スイッチおよび開閉装置
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置およびコミッショニング
- 設計エンジニアリング
- 防火・セキュリティ・安全システム
- DCIM・BMS(ビル管理システム)ソリューション
- ITインフラストラクチャ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- 金融・保険・不動産
- 製造
- 電子商取引
- その他のエンドユーザー
- データセンターサイズ別
- 大規模(25MW以下)
- 大型(25MW超60MW以下)
- メガ(60MW超)
- 地域別
- 米国
- カナダ
- メキシコ
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、米国サンベルト、オンタリオ州、ケレタロにわたるハイパースケール設計エンジニア、コロケーション営業リーダー、電力公益事業プランナーにインタビューを実施した。これらの対話により、サーバー密度の前提条件、34.5kVフィーダーのリードタイムの変化、液体冷却の採用率が検証され、デスクワークによって示唆された空室率およびASPの範囲を精緻化することができた。
デスクリサーチ
エネルギー公益事業の申請書類、連邦エネルギー規制委員会の負荷データ、米国エネルギー情報局の電力価格系列、サーバーおよびスイッチギアの税関輸入統計から調査を開始した。アップタイムインスティテュートや情報技術産業協議会などの業界団体は故障率およびPUEのベンチマークを提供し、ノーザンバージニアテクノロジーカウンシルなどの地域団体はハブレベルの建設動向に関する知見を提供した。財務開示書類、フォーム10-K、プロジェクト入札ログ、Dow Jones Factiva上のニュースアーカイブが二次情報の基盤を補完した。Mordor IntelligenceのD&B HooversおよびMarklines有料アクセスによれば、サプライヤーの収益分割と出荷トレンドが資本コスト線の基礎を固めるのに役立った。ここに列挙したソースはインプットの幅広さを示すものであり、中間チェックと確認には多数の追加データセットが活用された。
市場規模推計と予測
設置済みITロード、電力接続キュー、発表済みキャンパスパイプラインから需要プールを再構築するトップダウンモデルを採用し、その後、サンプリングされたラック数に平均ハードウェア費用を乗じるなどの選択的なボトムアップスナップショットとクロスチェックを行っている。平均ラック電力消費量、資本支出10億米ドルあたりの新規MW追加量、地域別PPA価格、データ主権に関する規制要件、GPUアタッチ率などの主要変数が価値換算を駆動している。多変量回帰がこれらの指標を年間収益に結びつけ、ARIMAスムージングが短期的なボラティリティを処理する。サプライヤーのロールアップにおけるデータギャップは、一次調査で確認された近接プロジェクトの加重平均を用いて補完される。
データ検証と更新サイクル
アウトプットは三層レビューを経る:自動分散スキャン、ピアアナリスト監査、およびシニアによる最終承認。12ヶ月ごとに更新を行い、電力料金の引き上げや連邦補助金の変更などの重要なイベント後には中間改訂を実施する。リリース前に、アナリストが最新四半期のインプットを再実行して数値を最新の状態に保つ。
信頼性の根拠:Mordorの北米ハイパースケールデータセンターベースラインが信頼性を持つ理由
公表された推計値はしばしば乖離するが、それは各社が施設の閾値、収益認識のタイミング、更新度を異なる形で選択するためである。
主なギャップの要因としては、一部の調査会社がエンタープライズクラウドサービスを市場価値に含めていること、AIラック密度ショックを無視した保守的な12〜15% CAGRを適用していること、リアルタイムのASPインフレに遅れた静的な$/MW係数でMWをドルに換算していることが挙げられる。Mordorのモデルは密度、価格、建設コスト係数を毎年更新しており、スコープはハイパースケール適格施設のみに限定している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主なギャップ要因 |
|---|---|---|
| 40.75 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 9.53 ビリオン 米ドル(2024年) | 地域コンサルタントA | 50MWのカットオフを使用し、コロケーション自社構築収益を除外し、2年ごとに更新 |
| 138 ビリオン 米ドル(2025年) | 業界誌B | 卸売コロケーションと大規模エンタープライズサイトを統合し、密度の再調整なしに固定22% CAGRを適用 |
これらの対比は、Mordorの厳格なスコープフィルターと毎年調整される変数が、意思決定者が明確な電力、価格、キャパシティシグナルに遡ることができる、バランスのとれた透明性の高いベースラインを提供することを示している。
レポートで回答される主要な質問
2031年における北米ハイパースケールデータセンター市場の予測値はいくらですか?
市場は2031年までに256.10 ビリオン 米ドルに達すると予測されている。
エンドユーザーカテゴリー内で最も急速に成長しているセグメントはどれですか?
AI・機械学習クラウドサービスが年平均成長率13.90%で前進しています。
液体冷却システムが注目を集めている理由は何ですか?
AIワークロードはラック電力密度を最大300kWまで引き上げており、液体冷却はその熱を処理する際により効率的で、PUEを1.1付近に維持します。
この地域で最も高い成長率を誇る国はどこですか?
メキシコはニアショアリングインセンティブとハイパースケーラーの投資により、予測年平均成長率17.20%でリードしています。
ネットワークインフラストラクチャのコストはどれほど重要ですか?
分散型AI処理に高帯域幅ファブリックが不可欠であることから、ネットワーク機器がコンポーネント支出の32.0%を占めています。
AI重要ホールで一般的になりつつある信頼性レベルはどのくらいですか?
継続的なAI学習と推論においてゼロダウンタイムを求める企業の需要により、ティアIV施設が年11.7%で拡大しています。