
Taille et part de marché des centres de données de Phoenix
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
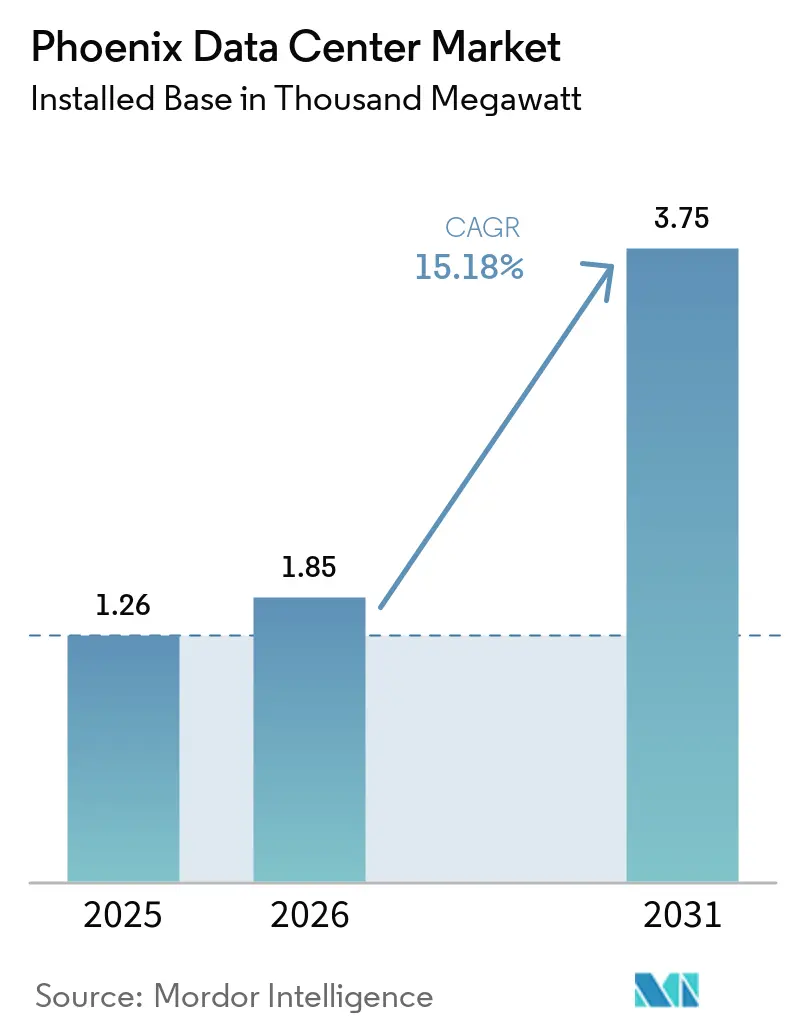
| Taille du marché de l'année de base (2025) | 1.26 Mille mégawatts |
| Volume du Marché (2026) | 1.85 Mille mégawatts |
| Volume du Marché (2031) | 3.75 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 15.18 % |
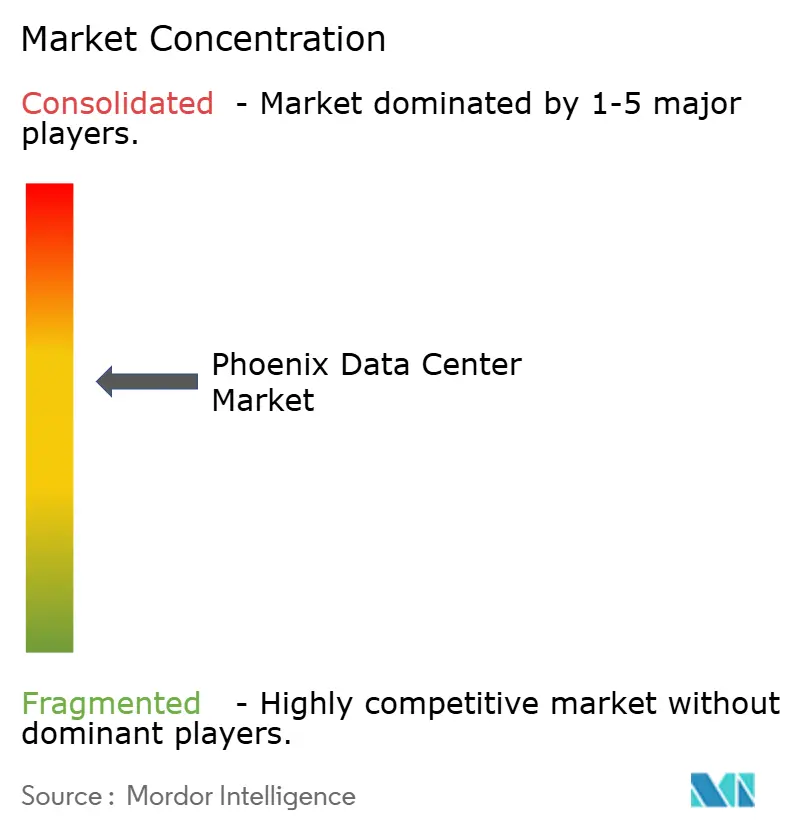
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Phoenix par Mordor Intelligence
La taille du Marché des Centres de Données de Phoenix en termes de base installée devrait passer de 1,26 millier de mégawatts en 2025 à 1,85 millier de mégawatts en 2026 et devrait atteindre 3,75 milliers de mégawatts d'ici 2031 à un CAGR de 15,18 % sur 2026-2031.
La croissance découle de la convergence des charges de travail d'intelligence artificielle (IA) hyperscale, d'une base de semi-conducteurs en expansion rapide et d'une énergie renouvelable compétitive en termes de coûts. Les clusters d'IA à haute densité de puissance, les microréseaux sur site et une exonération de taxe de vente sur dix ans pour les équipements informatiques encouragent le déploiement rapide d'installations. Les opérateurs bénéficient également de prix moyens de l'électricité inférieurs de 20 % aux tarifs californiens et d'un climat à faible risque, à l'abri des séismes et des ouragans. En conséquence, le marché des centres de données de Phoenix continue d'attirer des déploiements phares de Microsoft, Google, Amazon et Meta, tout en attirant simultanément des relocalisations d'entreprises hors des pôles côtiers saturés.
Points clés du rapport
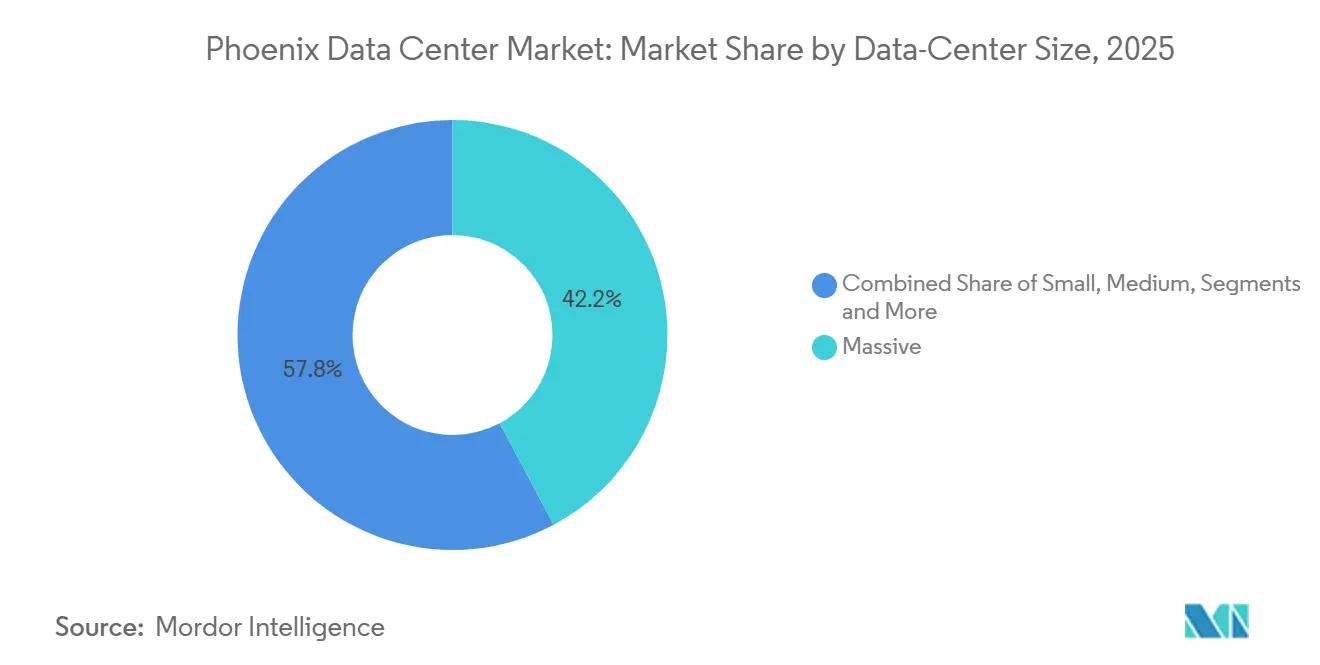
- Par taille de centre de données, les grandes installations représentaient 42,19 % de la part de marché des centres de données de Phoenix en 2025 et se développent à un CAGR de 15,86 % jusqu'en 2031.
- Par niveau, l'infrastructure de Niveau 4 devrait croître à 16,74 % — le taux le plus rapide — tandis que le Niveau 3 conservait 76,22 % de la taille du marché des centres de données de Phoenix en 2025.
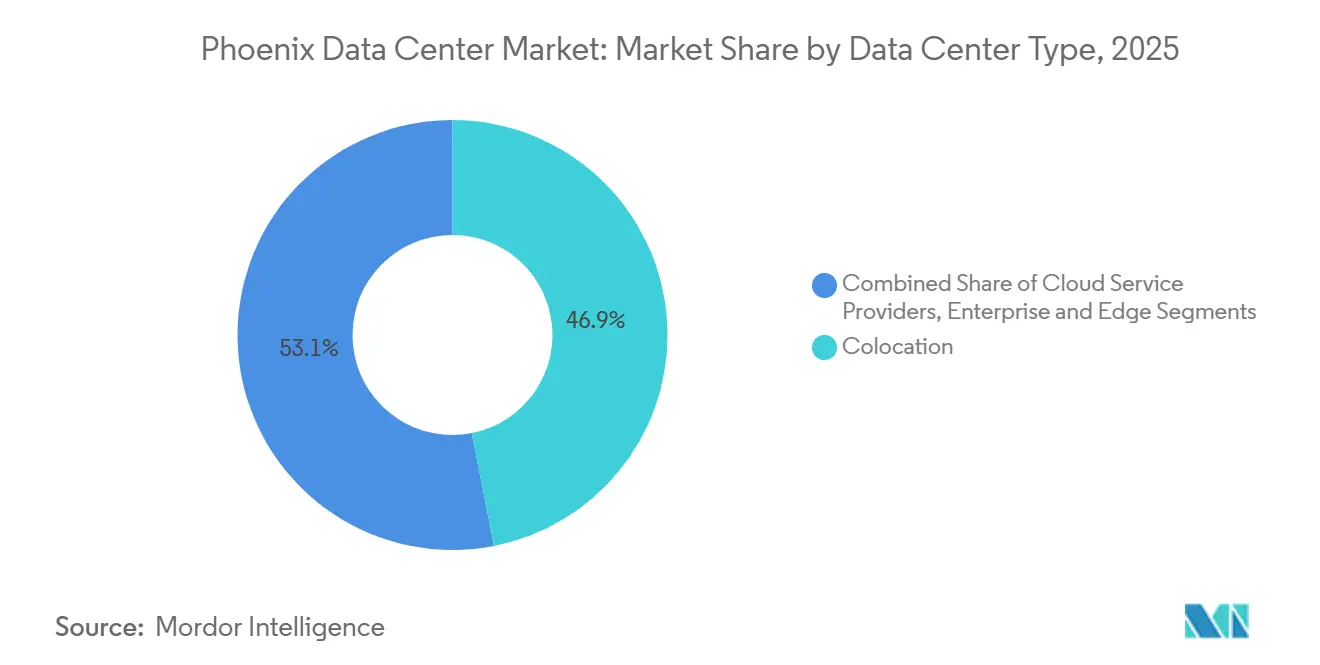
- Par type de centre de données, la colocation détenait 46,91 % de part en 2025, tandis que les fournisseurs de services cloud progressent à un CAGR de 17,82 % sur 2026-2031.
- Par utilisateur final, le Cloud et l'IT représentent la plus grande part d'utilisateurs finaux à Phoenix, soit plus de 50 % de la part de marché en 2025. Tandis que le BFSI est le segment à la croissance la plus rapide, avec un CAGR estimé de 16,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande hyperscale et pilotée par l'IA en forte hausse | 6.2% | Mondial, concentré dans la zone métropolitaine de Phoenix | Court terme (≤ 2 ans) |
| Prix de l'électricité compétitifs et contrats d'achat d'énergie renouvelable | 4.1% | À l'échelle de l'Arizona, avec des retombées vers le Sud-Ouest | Moyen terme (2-4 ans) |
| Exonération de taxe de vente de dix ans sur les équipements informatiques | 2.3% | À l'échelle de l'Arizona | Long terme (≥ 4 ans) |
| Retombées de calcul périphérique des usines de semi-conducteurs | 1.8% | Zone métropolitaine de Phoenix, corridor de Chandler | Moyen terme (2-4 ans) |
| Migration depuis les sites californiens soumis aux risques sismiques et aux restrictions d'eau | 1.1% | Corridor Californie vers Arizona | Court terme (≤ 2 ans) |
| Déploiement de microréseaux sur site pour une mise sous tension rapide | 0.7% | Zone métropolitaine de Phoenix, zones contraintes par les réseaux électriques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande hyperscale et pilotée par l'IA en forte hausse
Les clusters d'entraînement d'IA nécessitent jusqu'à 1 000 MW par campus — soit dix fois les déploiements traditionnels — ce qui entraîne des acquisitions rapides de terrains et de capacités électriques dans l'ensemble de la grande région de Phoenix. Le domaine de Goodyear de Microsoft est conçu pour un refroidissement évaporatif à haute consommation d'eau, tandis que l'investissement de 25 milliards USD de Blackstone couvre plus de 60 terrains de football de surface au sol.[1] La production locale de semi-conducteurs par TSMC à partir de 2025 raccourcit les chaînes d'approvisionnement pour les GPU, renforçant une boucle dans laquelle les puces alimentent les charges de travail d'IA locales et stimulent encore davantage les ajouts de capacité.
Prix de l'électricité compétitifs et contrats d'achat d'énergie renouvelable
Le tarif moyen de l'électricité en Arizona est inférieur de 20 % à celui de la Californie et continue de baisser grâce à des contrats d'achat d'énergie (CAE) innovants qui contournent les goulets d'étranglement des réseaux de distribution.[2] Salt River Project (SRP) soutient le campus de Google à Mesa avec une ferme solaire avec stockage de 260 MW, tandis que le parc solaire Brittlebush de 200 MW de Meta fournit une énergie verte dédiée. L'Association américaine pour l'énergie propre évalue les investissements en énergie propre réalisés et engagés dans l'État à 13 milliards USD.
Exonération de taxe de vente de dix ans sur les équipements informatiques
L'Arizona a élargi son programme pour les centres de données informatiques en 2024 afin d'accorder des exonérations de taxe de vente sur dix ans pour les achats supérieurs à 50 millions USD, permettant aux opérateurs hyperscale d'économiser des millions sur la durée de vie de chaque campus.[3] L'incitation s'applique à la fois aux clients de colocation et aux constructions exploitées en propre, élargissant sa portée à l'ensemble du marché des centres de données de Phoenix.
Retombées de calcul périphérique des usines de semi-conducteurs
Le projet à trois usines de TSMC, d'une valeur de 165 milliards USD, apporte plus de 62 000 emplois et d'importants besoins en calcul périphérique pour l'analyse en temps réel et la détection de défauts. Le campus historique d'Intel à Chandler et les succès commerciaux d'AMD densifient davantage la chaîne d'approvisionnement locale en puces, ancrant une demande stable en centres de données pour au moins la prochaine décennie.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement dans la file d'attente d'alimentation électrique des réseaux | -2.8% | Zone métropolitaine de Phoenix, zones desservies par APS et SRP | Court terme (≤ 2 ans) |
| Surveillance de la consommation d'eau en climat désertique | -1.9% | À l'échelle de l'Arizona, zones sous surveillance municipale | Moyen terme (2-4 ans) |
| Opposition municipale au rezonage lié aux îlots de chaleur | -1.3% | Limites de la ville de Phoenix, municipalités de banlieue | Long terme (≥ 4 ans) |
| Retards dans la chaîne d'approvisionnement des transformateurs pour le refroidissement par liquide | -0.9% | Mondial, aigu dans les marchés à forte croissance | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement dans la file d'attente d'alimentation électrique des réseaux
APS évalue déjà des demandes d'interconnexion dépassant 13 GW par rapport à un réseau existant qui ne desservait que 7 GW en 2024, allongeant les cycles d'approbation jusqu'à trois ans. Pour contourner la file d'attente, Aligned Data Centers a adopté un microréseau diesel de 63 MW capable de fonctionner en îlotage, tandis que Vantage s'est associé à VoltaGrid pour sécuriser 1 GW de capacité de production sur site.
Surveillance de la consommation d'eau en climat désertique
Le campus de Goodyear de Microsoft a fait la une des journaux pour des prélèvements projetés de dizaines de millions de gallons par an. Environ 66 % de tous les projets de centres de données américains en cours depuis 2022 se situent dans des zones de stress hydrique « élevé » ou « extrêmement élevé ». Les stratégies de réponse incluent le site de Mesa d'Edged Energy, qui élimine le refroidissement évaporatif et revendique des économies annuelles de 94 millions de gallons sur edgedenergy.com, ainsi que l'engagement de Microsoft d'atteindre des centres de données zéro eau d'ici 2026.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
les grandes installations pilotent la transformation par l'IALes grands campus représentaient 42,19 % de la part de marché des centres de données de Phoenix en 2025 et affichaient la trajectoire de croissance la plus élevée à un CAGR de 15,86 % jusqu'en 2031. La taille du marché des centres de données de Phoenix pour les grandes constructions devrait donc dépasser largement 2,2 GW d'ici la fin de la décennie. Les opérateurs déploient des empreintes massives pour fournir une alimentation électrique continue et des boucles de refroidissement liquide efficaces adaptées aux baies d'IA consommant 40 kW ou plus par armoire. QTS progresse sur un campus de 750 MW sur plus de 400 acres dans la West Valley, tandis que Tract planifie un domaine de 14 milliards USD sur 1 000 acres comprenant 30 bâtiments.
La demande de second rang persiste pour les salles de moins de 50 MW au service des entreprises régionales, mais les feuilles de route hyperscale dominent les expansions. Les méga-campus ajoutent généralement des sous-stations dédiées, des parcs solaires et des microréseaux à gaz, comme en témoigne le programme de 1 GW de Vantage-VoltaGrid. Les salles à l'échelle périphérique, plus proches des usines de fabrication de TSMC, complètent l'empreinte globale en hébergeant des analyses à faible latence et des systèmes de contrôle robotique.

Par type de niveau :
les installations de niveau 4 s'accélèrent pour les charges de travail d'IALe niveau 3 est resté le pilier avec 76,22 % de la taille du marché des centres de données de Phoenix en 2025, mais le niveau 4 est en passe d'atteindre un TCAC de 16,74 % jusqu'en 2031 sur digitalrealty.com. Les garanties de disponibilité passent de 99,982 % (niveau 3) à 99,995 % (niveau 4), un différentiel qui devient crucial lorsque les clusters d'entraînement d'IA peuvent coûter des millions en cas d'interruption en milieu de cycle. La feuille de route de Digital Realty comprend plusieurs salles prêtes pour le niveau 4 à Mesa, tandis qu'Aligned intègre le refroidissement Delta³ pour atteindre à la fois les critères de résilience du niveau 4 et les critères d'efficacité énergétique.
Les installations existantes investissent dans des redondances électriques et de nouveaux refroidisseurs pour reclasser les salles du niveau 3 au niveau 4, attirant des tarifs premium de la part des locataires FSC. Pendant ce temps, les constructions de niveau 1 et niveau 2 persistent pour les charges de travail de laboratoire et les environnements de développement et de test où les temps d'arrêt sont moins critiques.
Par type de centre de données :
les fournisseurs de services cloud mènent la croissanceLa colocation maintenait 46,91 % de la taille du marché des centres de données de Phoenix en 2025, mais les fournisseurs de services cloud affichent l'expansion la plus rapide à un CAGR de 17,82 %. Microsoft a sécurisé près de 300 acres à El Mirage, Google a déposé une demande pour doubler l'empreinte de son campus de Mesa, et Amazon continue de prospecter des terrains le long de l'Interstate-10. Les hyperscalers préfèrent Phoenix pour ses zones de disponibilité multi-AZ qui servent de sauvegarde aux régions californiennes sans traverser plusieurs fuseaux horaires.
La colocation de détail reste essentielle pour les entreprises migrant leur matériel informatique hérité, les agences gouvernementales centralisant leurs charges de travail et les entreprises fintech nécessitant des installations auditées. Cependant, la colocation en gros évolue vers un modèle « hyperscale en tant que service », dans lequel les fournisseurs construisent des salles entières selon les spécifications d'un seul locataire. Les déploiements périphériques et modulaires ont commencé à desservir les usines de semi-conducteurs et les nœuds IoT du secteur public, garantissant la localité et la souveraineté des données.
Le Cloud et l'IT représentent la plus grande part d'utilisateurs finaux à Phoenix, soit plus de 50 % de l'activité de location en 2025. Le BFSI est le segment à la croissance la plus rapide, avec un CAGR estimé de 16,02 % jusqu'en 2031. La forte présence des services financiers de back-office à Phoenix soutient cette croissance, avec JPMorgan Chase, Wells Fargo et Charles Schwab comme acteurs clés. Ces institutions nécessitent des installations de colocation conformes aux niveaux III/IV offrant une latence inférieure à la milliseconde pour les systèmes de trading et de gestion des risques.
Analyse géographique
Phoenix se classe au deuxième rang des clusters de centres de données aux États-Unis, ancré par un faible risque sismique, un climat sec et un réseau de plus de 40 opérateurs. Le marché des centres de données de Phoenix bénéficie de 5 500 MW de capacité en énergie propre installée, avec 8 700 MW supplémentaires en attente — une marge suffisante pour des campus de plus de 400 MW tout en respectant les engagements en matière d'énergies renouvelables.
L'expansion ne se limite plus au comté de Maricopa. Le Projet Blue de Tucson, d'une valeur de 1,2 milliard USD, ajoutera 8 à 10 halls sur 290 acres, complétant Phoenix tout en exploitant un bassin de main-d'œuvre différent. De l'autre côté de la frontière d'État, la construction de Google à Henderson, Nevada, illustre une stratégie multi-États dans le Sud-Ouest, par laquelle les opérateurs arbitrent les ressources solaires et la capacité de transmission datacenterknowledge.com.
Le réseau électrique sous tension de la Californie et ses restrictions en matière d'eau ont déjà déclenché une vague de migration ; Santa Clara à elle seule accueille plus de 50 installations consommant 60 % de l'électricité de la ville, une tendance poussant les opérateurs vers l'environnement réglementaire plus favorable de l'Arizona. Les interconnexions en fibre optique et en énergie à travers le Sud-Ouest désertique relient Phoenix, Las Vegas et le sud de la Californie en un corridor résilient de la « ceinture solaire » pour la croissance du cloud.
Paysage réglementaire
Les projets de centres de données de Phoenix opèrent sous une combinaison de programmes d'incitation étatiques, de contrôles municipaux de zonage et de supervision des services publics. Au niveau municipal, Phoenix a adopté l'ordonnance G-7396 (Z-TA-2-25-Y) le 2 juillet 2025, créant une exigence de permis spécial pour les centres de données dans plusieurs districts de zonage et ajoutant des normes de performance et de bruit, ce qui rend la planification anticipée des autorisations plus déterminante pour les campus multi-bâtiments.
Du côté de l'État, le cadre du Computer Data Center Program de l'Arizona (incluant un allègement de la Transaction Privilege Tax lié aux investissements éligibles) reste un levier de localisation central, tandis que les propositions législatives de 2026 ajoutent de l'incertitude quant au processus et à l'éligibilité aux incitations pour les clients à forte charge, y compris un projet de loi visant à mettre fin aux nouvelles certifications après le 31 décembre 2026. La gouvernance de l'usage de l'eau se durcit également via des ordonnances sur les gros consommateurs d'eau dans les municipalités de la zone métropolitaine, poussant les opérateurs vers des Plans d'Utilisation de l'Eau documentés et des approches de refroidissement qui réduisent ou évitent l'eau potable. La surveillance de l'allocation des coûts des services publics par l'Arizona Corporation Commission (ACC) se poursuit également, notamment concernant les impacts sur le réseau liés aux interconnexions de grande charge.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Phoenix commence par l'acquisition de terrains et les autorisations dans les municipalités de la région de Phoenix, suivie de l'approvisionnement en électricité et de la planification des interconnexions. Pour les clients à forte charge, cela est de plus en plus façonné par la conception tarifaire réglementée par l'ACC et les débats sur l'allocation des coûts. Les promoteurs et opérateurs passent ensuite à la conception et à l'ingénierie, incluant une architecture électrique haute densité et des agencements adaptés au refroidissement liquide, s'approvisionnent en équipements électriques à délai long tels que sous-stations, transformateurs et appareillages de commutation, et contractent avec des entrepreneurs généraux pour des constructions par phases. La mise en service, l'intégration de la connectivité opérateurs et fibre, et les opérations continues des installations complètent la chaîne.
En aval, la capacité est monétisée via la colocation de gros et de détail ainsi que la location hyperscale. La stratégie énergétique (PPA renouvelables, stockage et production sur site) et la stratégie hydrique (refroidissement sans eau ou à faible consommation d'eau) sont devenues des exigences standard de livraison plutôt que des options facultatives. Les principaux acteurs incluent les hyperscalers, les opérateurs de colocation et de campus, les services publics et les développeurs d'énergie propre, les autorités municipales de l'eau et de la planification, ainsi que des fournisseurs de technologies spécialisées pour le refroidissement et l'énergie, les ordonnances locales sur l'usage de l'eau et la conformité aux incitations fiscales étatiques influençant la manière dont les installations sont conçues, refroidies et mises en service.
Paysage concurrentiel
Le marché des centres de données de Phoenix comprend un noyau d'acteurs établis — Digital Realty, Vantage, CyrusOne, QTS, Iron Mountain — complété par des entrants agiles tirant parti du refroidissement par liquide et de la construction modulaire. Digital Realty a enregistré des signatures trimestrielles record au quatrième trimestre 2024, traduisant une envergure mondiale en dynamique régionale. Vantage a sécurisé 9,2 milliards USD de nouveaux capitaux propres et s'est associé à VoltaGrid pour garantir 1 GW de puissance distribuable sur site, un facteur de différenciation face aux goulets d'étranglement du réseau.
Iron Mountain a enregistré une croissance de 20 % en glissement annuel de ses revenus liés aux centres de données au premier trimestre 2025 — preuve que les marques de stockage établies peuvent efficacement vendre de manière croisée des infrastructures adjacentes au cloud. Des perturbateurs tels qu'Edged Energy ciblent des conceptions prêtes pour l'IA et sans eau, tandis que la fusion Evoque-Cyxtera en Centersquare agrège 320 MW sur 50 sites, ajoutant une portée nationale aux nouvelles constructions à Phoenix.
La différenciation concurrentielle repose désormais sur trois leviers : des contrats d'achat d'énergie riches en renouvelables qui réduisent le coût total de possession, des systèmes de refroidissement par liquide innovants qui réduisent les empreintes foncières et hydriques, et des architectures de microréseaux qui contournent les files d'attente d'interconnexion pluriannuelles. Des espaces blancs persistent dans les pôles périphériques de semi-conducteurs, les zones cloud gouvernementales et les clusters d'inférence d'IA où la proximité à faible latence avec les utilisateurs finaux est déterminante.
Leaders du secteur des centres de données de Phoenix
-
Digital Realty Trust, Inc.
-
CyrusOne
-
Vantage Data Centers
-
Aligned Data Centers
-
EdgeCore Digital Infrastructure
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données de Phoenix
- EdgeCore Digital Infrastructure
- STACK INFRASTRUCTURE
- Aligned Data Centers
- VPS House Technology Group LLC (�VPS House�)
- Iron Mountain Information Management, LLC
- QTS Realty Trust, LLC
- Krypt
- EvoSwitch B.V. (Iron Mountain Information Management, LLC)
- Stream Data Centers
- Vantage Data Centers Management Company, LLC
- DigitalBridge Group, Inc.
- EDC VENTURE LLC (Edged)
- 5C AI Group Inc.
- Digital Realty Trust Inc.
- Lumen Technologies
- CyrusOne LLC
- HonorHealth
- phoenixNAP LLC
- Zayo Group Holdings, Inc.
- Expedient (Continental Broadband, LLC)
- Flexential Corp.
- Enzu Inc.
Lire l’analyse des entreprises de centre de données de phoenix
Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme à Phoenix est constitué de capacités définies par l'énergie et prêtes en termes d'autorisations, situées en dehors des poches d'interconnexion les plus congestionnées. Dans ces zones, les opérateurs peuvent faire progresser les sites à travers les approbations municipales tout en alignant des stratégies énergétiques qui réduisent l'exposition aux files d'attente pluriannuelles des services publics. Le marché montre déjà ce schéma à travers l'activité des campus suburbains et de nouveaux démarrages de construction, notamment Aligned Data Centers faisant avancer ses plans dans la région de Phoenix et lançant les travaux de PHX-13 à Glendale dans le cadre d'un campus plus vaste, aux côtés de grands campus planifiés progressant dans les sous-marchés de West Valley.
Un second groupe d'opportunités se concentre sur la conception contrainte par l'eau et les services de conformité. Plusieurs municipalités de la région de Phoenix ont mis en place des ordonnances sur les gros consommateurs d'eau qui peuvent exiger des Plans d'Utilisation de l'Eau ou limiter l'eau potable pour le refroidissement. Cette orientation réglementaire favorise les fournisseurs capables de livrer une densité prête pour l'IA avec une empreinte hydrique réduite, incluant le refroidissement sans eau ou à base de réfrigérant et l'optimisation du rejet thermique. Elle ouvre également la voie à des partenaires capables d'assembler des PPA renouvelables, du stockage et de la production sur site en solutions énergétiques finançables adaptées à l'environnement évolutif d'allocation des coûts des services publics de l'Arizona. Le soutien du capital privé pour les infrastructures orientées IA est devenu plus visible dans la région à travers de grandes transactions au niveau plateforme impliquant des opérateurs actifs à Phoenix, soutenant le développement continu à l'échelle des campus et la demande soutenue pour des chaînes d'approvisionnement en construction et en électricité évolutives.
Recent Industry Developments in Marché des centres de données de Phoenix
- Juillet 2026 : Prime Data Centers a lancé les travaux sur trois des cinq bâtiments de son campus PHX01 de 240 MW à Avondale, chaque bâtiment fournissant 48 MW de capacité informatique. Le campus PHX01 fait progresser le déploiement hyperscale à Avondale. Il étend la capacité et renforce la position de l'Arizona en tant que pôle prêt pour l'IA
- Juillet 2026 : Aligned Data Centers a lancé les travaux de l'installation PHX-13 à Glendale, faisant partie d'un campus planifié de 100 acres. Phx-13 soutient la croissance continue des centres de données prêts pour l'IA à Glendale. Renforce l'ancrage à Glendale et améliore les options d'approvisionnement régional pour les déploiements hyperscale
- Mai 2026 : La Commission de planification et de zonage de CyrusOne Mesa a recommandé l'approbation du campus de centre de données de 1,4 million de pieds carrés de CyrusOne aux routes Elliot et Ellsworth à Mesa. Un jalon réglementaire permettant une expansion à grande échelle de Mesa dans la région métropolitaine de Phoenix. L'autorisation réglementaire permet une capacité importante générée en banlieue et diversifie l'empreinte de la région de Phoenix
Marché des centres de données de Phoenix Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre l'offre et la demande de centres de données situés dans la zone métropolitaine de Phoenix, mesurées par la capacité de charge informatique mise en service et planifiée (MW/GW) ainsi que l'activité de construction associée qui permet cette capacité.
Exclusions du périmètre : les armoires de périphérie au détail à l'intérieur des bureaux, les salles de serveurs sur site qui ne sont pas des centres de données dédiés, et les centraux téléphoniques exclusivement dédiés aux télécommunications ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (FSC)
- Entreprise, modulaire et périphérique
- Colocation
- Non utilisé
- Utilisé
- Type de colocation
- Détail
- Gros
- Utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autre utilisateur final
- Type de colocation
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une base factuelle sur les ajouts de capacité, les livraisons et le pipeline à court terme de Phoenix, puis par un recoupement avec le contexte énergétique et réglementaire. Pour ce faire, nous nous référons généralement aux tableaux de bord et publications de marché publics tels que les profils de marché CBRE, les ressources de planification et de permis de la Ville de Phoenix, l'Administration américaine de l'information sur l'énergie pour les signaux de tarification de l'électricité et de mix de production, ainsi que les séries de construction et d'activité économique du Bureau du recensement des États-Unis.
Pour réduire les lacunes, la vue documentaire est ensuite connectée aux signaux d'expansion des opérateurs trouvés dans les dépôts de sociétés, les présentations aux investisseurs, les mises à jour d'interconnexion des services publics et la presse économique locale réputée. Nous utilisons également des abonnements payants sélectifs pour les données financières et le renseignement sur les entreprises, des vérifications au niveau des expéditions d'importation et d'exportation pour les grands équipements électriques lorsque cela est pertinent, et des bases de données de brevets pour repérer la direction des technologies de refroidissement et de densité de puissance. Les sources documentaires listées ici sont uniquement illustratives, et de nombreux autres documents publics ont également été utilisés pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Nous interrogeons des développeurs, opérateurs, services publics, courtiers, entrepreneurs et utilisateurs d'entreprise de centres de données aux États-Unis, avec des contributions spécifiques à Phoenix utilisées pour tester l'offre, la location, l'accès à l'énergie, la tarification et le calendrier des projets. Les retours d'experts aident à valider les données secondaires, à combler les lacunes en matière de capacité non déclarée et à trianguler la vision finale du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 20 % | Managers : 50 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'une reconstruction descendante du bassin de demande de Phoenix à travers les ajouts de capacité des centres de données, les signaux d'absorption et le cycle de construction contraint par l'énergie locale, puis les totaux sont vérifiés avec des approximations ascendantes sélectives. En pratique, nous utilisons les MW livrés, les MW annoncés et en construction, les tendances de vacance et d'absorption, et les rampes d'utilisation prévues pour traduire le pipeline actif en résultats de capacité annuels.
Les caractéristiques clés de Phoenix que nous suivons comprennent le rythme des ajouts de MW mis en service, la disponibilité de l'énergie et le calendrier d'interconnexion, le comportement typique de prélocation pour les grands blocs, et les évolutions de la densité de puissance des baies qui affectent la vitesse d'absorption des MW. Les données couvrent également les délais de construction pour les équipements électriques, les délais fonciers et réglementaires à travers la métropole, et les signaux d'approvisionnement en énergie ou en renouvelables qui fixent des contraintes sur les calendriers de livraison réalisables. Les prévisions ont été produites à l'aide d'une analyse de scénarios autour de la livraison d'énergie et du calendrier de construction, et le scénario final a été choisi sur la base du consensus d'experts issu des entretiens.
Lorsque les vues ascendantes sont incomplètes, les lacunes sont traitées en échantillonnant un ensemble de campus actifs et en normalisant par rapport aux MW par site observés et à la cadence de livraison, puis en extrapolant au pipeline plus large et en recoupant avec les mouvements d'inventaire à l'échelle du marché.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par des vérifications de cohérence sur plusieurs indicateurs, notamment la croissance des stocks, l'absorption, l'évolution de la vacance et le pipeline de construction visible. Tout écart qui semble trop important est réexaminé, et des hypothèses telles que la rampe d'utilisation, le calendrier de livraison et les contraintes énergétiques sont revisitées avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des annonces majeures de campus, des changements dans la file d'attente des services publics ou des évolutions soudaines des permis. Avant la livraison finale, un analyste effectue une nouvelle revue des publications publiques récentes et des notes d'entretiens clés afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du Marché des Centres de Données de Phoenix par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les estimations publiées pour Phoenix diffèrent souvent parce que le marché peut être comptabilisé dans différentes unités, avec des règles de calendrier différentes et des limites différentes autour de ce qui constitue une capacité utilisable. Certaines sources se concentrent sur les stocks mis en service à un moment donné, d'autres mettent l'accent sur le pipeline planifié, et quelques-unes convertissent les MW en dollars en utilisant des hypothèses qui ne sont pas rendues visibles.
Les signaux d'inventaire et d'absorption, tels que Phoenix atteignant 602,8 MW d'inventaire total en 2024 et la progression des capacités livrées, sont les vérifications qui ancrent l'estimation de Mordor Intelligence à un chemin de capacité traçable, plutôt que de s'appuyer sur un seul chiffre de pipeline. Les différences proviennent également de la vitesse à laquelle l'utilisation est supposée augmenter, du fait que les MW en construction sont traités comme entièrement sur le marché, et du calendrier de change utilisé lorsque les valeurs sont converties à partir de modèles basés sur la capacité.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,25 billion USD (2025) | |
| Journal Professionnel A | 0,30 billion USD (2020) | Utilise la puissance mise en service à un moment historique (295 MW fin 2020) et ne normalise pas vers l'avenir en utilisant le calendrier de livraison, la rampe d'utilisation ou le pipeline de construction pluriannuel. |
| Source Immobilière Industrielle B | 0,60 billion USD (2024) | Reflète les MW d'inventaire (602,8 MW en 2024) comme un instantané de l'offre et ne les étend pas en un chemin de marché prévisionnel complet qui tient compte des calendriers de livraison en construction et de la montée en régime jusqu'à la stabilisation. |
L'écart dans le tableau s'explique principalement par le calendrier et le stade de capacité comptabilisé, et non par un désaccord sur le fait que Phoenix se développe rapidement. En reliant les prévisions aux mouvements de MW observables, puis en validant les hypothèses clés par des entretiens, les chiffres finaux restent plus faciles à suivre et à reproduire lorsque de nouvelles données de capacité et de location sont publiées.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des centres de données de Phoenix ?
Le marché héberge 2,71 GW de capacité déployée en 2026, au deuxième rang derrière la Virginie du Nord.
À quelle vitesse le marché des centres de données de Phoenix devrait-il croître ?
La capacité devrait atteindre 4,93 GW d'ici 2031, ce qui correspond à un CAGR de 15,18 % sur la période de prévision 2026-2031.
Pourquoi les opérateurs hyperscale choisissent-ils Phoenix plutôt que la Californie ?
L'Arizona offre des prix de l'électricité inférieurs de 20 % à ceux de la Californie, des exonérations de taxe de vente sur dix ans et un profil de risque plus faible face aux catastrophes naturelles.
Quel segment se développe le plus rapidement au sein du marché des centres de données de Phoenix ?
Les installations de niveau 4 enregistrent le taux de croissance le plus élevé, soit 16,74 % jusqu'en 2031, car les charges de travail d'IA exigent une disponibilité maximale.
Comment les opérateurs gèrent-ils la consommation d'eau dans un environnement désertique ?
Les fournisseurs adoptent des systèmes de refroidissement sans eau ou à base de réfrigérant, des microréseaux sur site pour l'efficacité énergétique, et des engagements d'entreprise vers des opérations zéro eau d'ici 2026.
Quel rôle joue le secteur des semi-conducteurs dans l'essor des centres de données à Phoenix ?
Le complexe d'usines de TSMC d'une valeur de 165 milliards USD et les mises à niveau d'Intel génèrent une demande en calcul périphérique qui alimente directement de nouvelles constructions de centres de données dans toute la zone métropolitaine.
- Marché des centres de données
- Marché des centres de données de Virginie du Nord
- Marché des data centers en Arabie Saoudite
- Marché des centres de données aux Philippines
- Marché des centres de données en Malaisie
- Marché des centres de données en Thaïlande
- Marché des data centers au Danemark
- Marché des centres de données de Finlande
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des data centers hyperscale La demande mondiale de sites hyperscale, répartie par composant et niveau.
- Marché des data centers hyperscale en Amérique du Nord Sites hyperscale en Amérique du Nord, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données hyperscale des États-Unis La demande en sites hyperscale aux États-Unis, couvrant le type d'installation, le composant et le tier.
- Marché de l'alimentation des data centers en Thaïlande Demande de systèmes d'alimentation en Thaïlande, couvrant le composant, le type d'installation et la taille de l'installation.