
Taille et Part du Marché des Centres de Données Hyperscale au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 4.61 Milliards de dollars |
| Taille du Marché (2031) | 14.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Centres de Données Hyperscale au Royaume-Uni par Mordor Intelligence
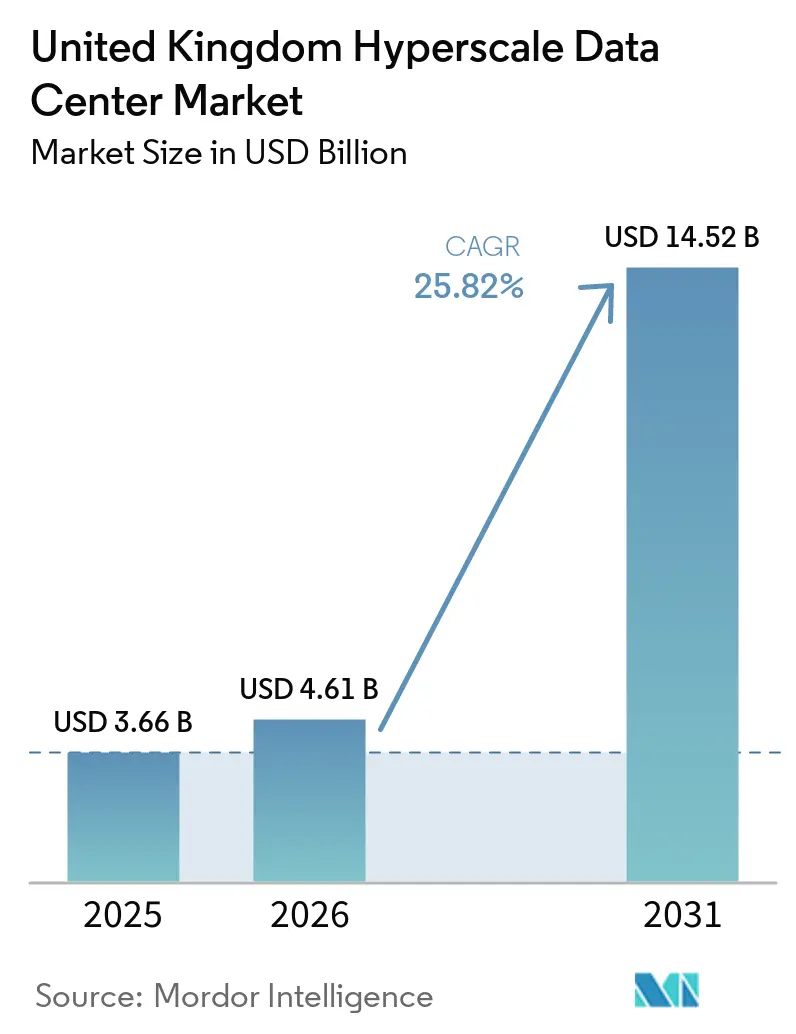
La taille du marché des centres de données hyperscale au Royaume-Uni devrait passer de 3,66 milliards USD en 2025 à 4,61 milliards USD en 2026 et devrait atteindre 14,52 milliards USD d'ici 2031, à un CAGR de 25,82 % sur la période 2026-2031. En termes de volume de production, le marché était évalué à 3,49 milliers de mégawatts en 2025 et devrait passer de 4,03 milliers de mégawatts en 2026 à 8,38 milliers de mégawatts d'ici 2031, à un CAGR de 15,77 % au cours de la période de prévision (2026-2031).
La demande de zones cloud souveraines, de racks optimisés pour l'IA et d'approvisionnements énergétiques sécurisés accélère la croissance de la valeur plus rapidement que la capacité, faisant du marché des centres de données hyperscale au Royaume-Uni l'arène d'infrastructure numérique la plus dynamique d'Europe. Les évolutions de densité de puissance, passant de 5-10 kW à 80-100 kW par rack, l'adoption à grande échelle du refroidissement liquide et le statut d'Infrastructure Nationale Critique (CNI) accordé par le gouvernement reconfigurent les critères d'investissement. Les barrières concurrentielles reposent désormais sur les allocations de puissance sécurisées sur le réseau, le couplage avec les énergies renouvelables et nucléaires, ainsi que sur des sites à l'échelle de campus capables de prendre en charge des clusters IA de plus de 200 MW, qui ensemble sous-tendent des opportunités de revenus exceptionnelles pour les acteurs établis disposant d'avantages énergétiques.
Points Clés du Rapport
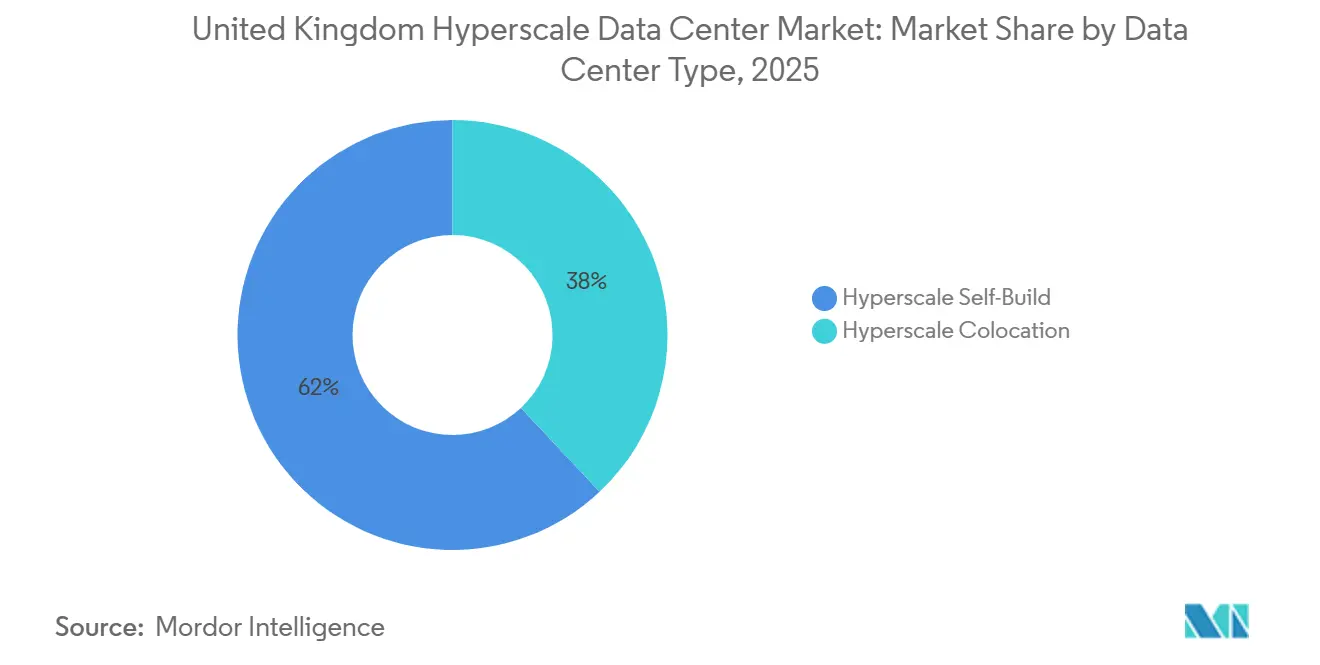
- Par type de centre de données, les installations en auto-construction ont représenté 62 % de la part de marché des centres de données hyperscale au Royaume-Uni en 2025, tandis que la colocation hyperscale a enregistré le CAGR le plus rapide à 27,4 % jusqu'en 2031.
- Par composant, l'infrastructure informatique a dominé avec une part de 41 % du marché des centres de données hyperscale au Royaume-Uni en 2025 ; les systèmes de refroidissement devraient se développer à un CAGR de 27,5 % jusqu'en 2031.
- Par norme de niveau, le Niveau III détenait 71 % de part de marché en 2025, tandis que l'infrastructure de Niveau IV progresse à un CAGR de 26,72 % jusqu'en 2031.
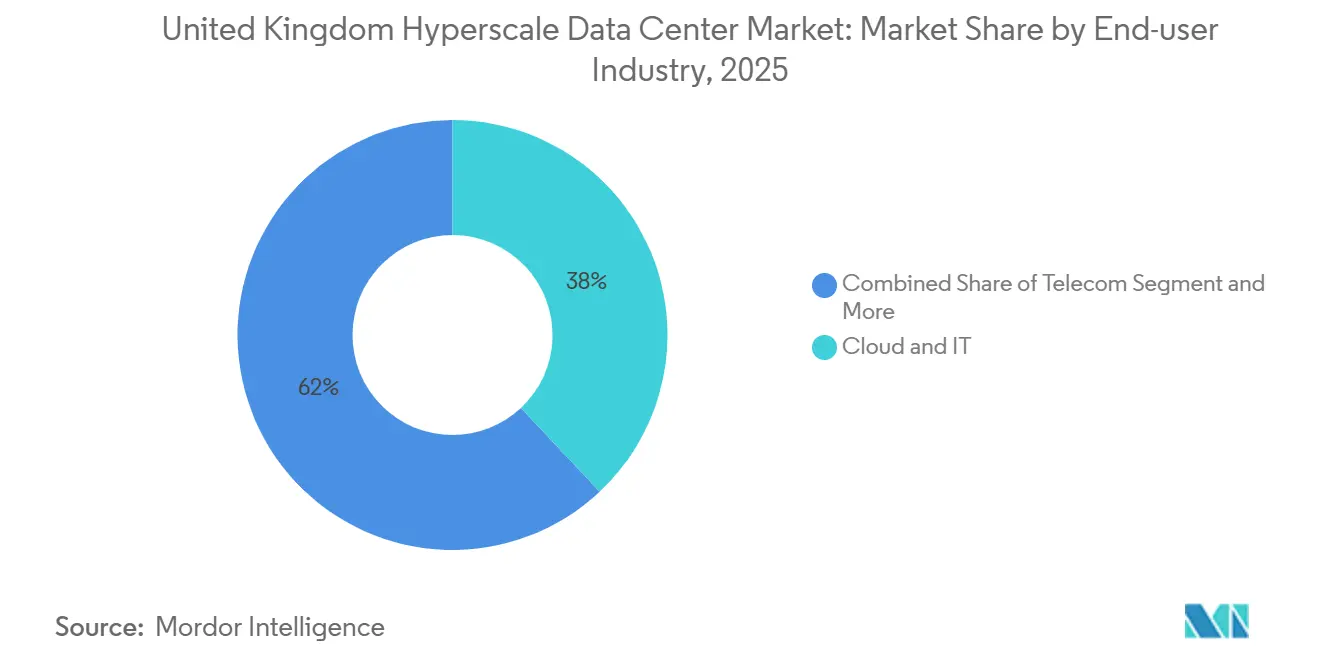
- Par secteur d'utilisateur final, le cloud et l'informatique ont conservé une part de 38 % en 2025, et croissent à un CAGR de 27,8 % entre 2026 et 2031.
- Par taille de centre de données, les installations massives ont capturé une part de 46 % du marché des centres de données hyperscale au Royaume-Uni en 2025 ; les installations méga progressent à un CAGR de 29,5 % jusqu'en 2031.
- Par zone géographique, l'Angleterre, le Sud-Est a conservé une part de 54,00 % en 2025, et l'Écosse croît à un CAGR de 26,10 % entre 2026 et 2031.
Tendances et Perspectives du Marché des Centres de Données Hyperscale au Royaume-Uni
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | Impact (~) % sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Explosion de la densité de puissance des baies IA/ML | +7.20% | Installations principales en Angleterre Sud-Est, Écosse | Court terme (≤ 2 ans) |
| Clusters d'inférence IA générative nécessitant un refroidissement liquide à l'échelle des campus | +5.80% | Campus hyperscale nationaux | Moyen terme (2 à 4 ans) |
| Accords d'achat d'énergie verte adossés aux RMC abaissant le PUE sur la durée de vie | +4.10% | Écosse, Nord de l'Angleterre | Long terme (≥ 4 ans) |
| Convergence 5G périphérie-cœur stimulant le développement des marchés secondaires | +3.70% | Midlands d'Angleterre, Pays de Galles | Moyen terme (2 à 4 ans) |
| Zones cloud souveraines du secteur public | +3.30% | Campus sécurisés en Angleterre Sud-Est | Court terme (≤ 2 ans) |
| Rapatriement des charges de travail fintech sensibles à la latence | +2.90% | Londres, Édimbourg | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Explosion de la Densité de Puissance des Baies IA/ML
Le bond de 5-10 kW à 80-100 kW par baie impose des rénovations complètes sur les sites existants, créant une opportunité de mise à niveau de 2,3 milliards USD. Les baies IA haute densité nécessitent un refroidissement liquide, des dorsales électriques réarchitecturées et des solutions d'alimentation sans interruption compactes conçues pour les charges en rafale [1].Les installations du Sud-Est accélèrent leurs projets de refroidissement d'urgence pour conserver les contrats GPU, tandis que l'Écosse attire de nouvelles constructions là où la puissance et la marge de refroidissement existent. Les chaînes d'approvisionnement pivotent des fournisseurs de refroidissement par air vers les spécialistes du refroidissement par immersion, perturbant les fournisseurs traditionnels d'infrastructure mécanique. Les opérateurs incapables de financer les mises à niveau de densité risquent l'obsolescence de leurs actifs.
Les Clusters d'Inférence IA Générative Exigent des Solutions de Refroidissement Liquide à l'Échelle des Campus
Les clusters GenAI sur un seul campus génèrent des charges soutenues de plus de 100 MW et atteignent un PUE aussi bas que 1,02 avec le refroidissement par immersion. Les opérateurs qui assemblent des campus IA de 200 MW captent une part de portefeuille disproportionnée car les contraintes de latence empêchent la dispersion des charges de travail. Le déploiement de Stellium à Newcastle de cuves d'immersion compatibles Open Compute illustre un pivot national vers le refroidissement liquide. Les conceptions de refroidissement propriétaires se multiplient à mesure que les hyperscalers internalisent l'ingénierie thermique, réduisant les marges des fournisseurs mécaniques tiers. L'effet de clustering intensifie les négociations sur la puissance du réseau, consolidant les avantages du premier entrant pour les sites disposant de raccordements 400 kV pré-approuvés.
Les Accords d'Achat d'Énergie Verte Adossés aux Réacteurs Modulaires de Petite Taille Permettent l'Optimisation du PUE sur la Durée de Vie
L'intégration des Réacteurs Modulaires de Petite Taille (RMC) promet une charge de base sans carbone 24 h/24 et 7 j/7 et une réduction du PUE sur la durée de vie allant jusqu'à 20%. La politique d'énergie propre désigne les centres de données comme locataires d'ancrage pour les RMC, débloquant 500 GW de libération de capacité réseau. Le réseau riche en énergie éolienne d'Écosse se marie bien avec les RMC pour des portefeuilles hybrides combinant charge de base et énergies renouvelables, permettant un PUE inférieur à 1,1. Les baux fonciers de vingt ans à proximité des zones RMC désignées indiquent comment la sécurité énergétique éclipse la proximité métropolitaine comme premier critère de sélection de site. Les premiers adopteurs de RMC verrouilleront des coûts énergétiques prévisibles pour 60 ans, construisant des fossés de coûts formidables.
La Convergence 5G Périphérie-Cœur Stimule le Développement des Marchés Secondaires
La 5G autonome atteignant des vitesses de téléchargement de 1,85 Gbps valide le traitement périphérique en moins de 10 ms, incitant à des constructions distribuées dans les Midlands et au Pays de Galles. Les faibles coûts fonciers et les friches industrielles réhabilitées soutiennent des nœuds périphériques compacts reliés aux cœurs hyperscale. La reconversion de Bridgend par Vantage illustre comment les zones désindustrialisées peuvent accueillir des campus de 10 bâtiments répondant aux exigences de latence de l'industrie manufacturière et des médias. La convergence périphérie-cœur diversifie la capacité nationale en dehors de Londres, atténuant les goulets d'étranglement régionaux du réseau et créant de nouveaux pôles d'emploi.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Règles de délestage du réseau local plafonnant les prélèvements supérieurs à 30 MW | -4.60% | Angleterre Sud-Est | Court terme (≤ 2 ans) |
| Goulets d'étranglement dans la chaîne d'approvisionnement GPU / photonique sur silicium | -3.20% | National | Moyen terme (2 à 4 ans) |
| Limites de prélèvement d'eau en rivière et interdictions d'utilisation de l'eau | -2.80% | Zones à stress hydrique du Sud-Est | Long terme (≥ 4 ans) |
| Taxes sur la chaleur et le carbone | -1.90% | Grand Londres | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les Règles de Délestage du Réseau Local Créent des Goulets d'Étranglement de Capacité
Les réformes qui donnent la priorité aux connexions ' prêtes et nécessaires ' ont relégué les centres de données de plus de 60 MW en fin de file d'attente, retardant jusqu'à 40% de la capacité en pipeline. Les contrats interruptibles introduisent un risque opérationnel, obligeant les opérateurs à financer la production sur site ou les systèmes de stockage d'énergie par batteries. La rareté gonfle les primes foncières pour les parcelles disposant d'une puissance contractuelle et avantage les opérateurs établis qui ont verrouillé tôt la capacité 400 kV. Des approches indépendantes du réseau telles que les RMC et les centrales à hydrogène vert font leur chemin à mesure que le délestage persiste [2]
Les Goulets d'Étranglement dans la Chaîne d'Approvisionnement GPU et Photonique sur Silicium Contraignent l'Infrastructure IA
Les files d'attente d'attribution pour les GPU NVIDIA H100 s'étendent jusqu'en 2026, et les pénuries de substrats TRX5090 ralentissent le déploiement des architectures de commutation. Les grands hyperscaleurs signent des pré-paiements pluriannuels, évinçant les acteurs plus modestes. Les délais de livraison prolongés poussent les opérateurs à étaler leurs aménagements, réduisant le taux d'utilisation de capacité à court terme. Les incertitudes d'approvisionnement en puces pourraient réduire les TCAC de déploiement de 3,2%, bien que les expansions des fonderies de photonique sur silicium en Europe pourraient soulager la pression à partir de 2027.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Centre de Données : Prédominance de l'Auto-Construction avec Accélération de la Colocation
Les installations en auto-construction détenaient 62 % de la part de marché des centres de données hyperscale au Royaume-Uni en 2025, les hyperscalers ayant conçu des configurations propriétaires pour la disponibilité de l'entraînement IA. Ces campus sur mesure intègrent des chemins de câbles personnalisés, un refroidissement direct sur puce et des suites de sécurité renforcées résistantes aux explosions. La taille du marché des centres de données hyperscale au Royaume-Uni pour les actifs en auto-construction devrait rester en phase avec les exigences de l'IA souveraine jusqu'en 2031, bien que l'expansion dépende des raccordements au réseau.
La colocation hyperscale, enregistrant un CAGR de 27,4 %, séduit les entreprises cherchant des clusters IA sans dépenses en capital. Les locataires des services financiers utilisent la colocation pour satisfaire aux mandats réglementaires d'hébergement, tandis que les fournisseurs cloud externalisent les nœuds de reprise après sinistre. La consolidation, illustrée par les acquisitions londoniennes de Digital Realty, crée des opérateurs multi-campus capables de proposer des salles IA de 20 MW à la demande.
Par Composant : L'Infrastructure Informatique en Tête, Essor du Refroidissement Liquide
L'infrastructure informatique est restée le composant le plus important, représentant une part de 41 % de la taille du marché des centres de données hyperscale au Royaume-Uni en 2025. Les serveurs optimisés pour les GPU et les structures NVMe dominent les nouveaux déploiements de racks à mesure que les charges de travail IA prennent le dessus.
Le refroidissement liquide est le segment en plein essor, dont la croissance est prévue à un CAGR de 27,5 % à mesure que les densités de racks augmentent. Les fournisseurs livrent des cuves d'immersion pré-intégrées avec détection de fuites, et les équipementiers proposent des GPU prêts pour le liquide de refroidissement. L'infrastructure électrique évolue vers des cadres d'onduleurs modulaires au lithium-ion dépassant 5 MW par bloc, tandis que l'infrastructure mécanique se tourne vers des unités de distribution de liquide de refroidissement avec des boucles de 800 kW.
Par Niveau Standard : La Prédominance du Niveau III Cède la Place à la Prime du Niveau IV
Le Niveau III représentait 71 % de part de marché en 2025 en raison de son rapport coût-efficacité pour les charges d'entreprise courantes. Les opérateurs peuvent effectuer la maintenance sans interruption de service, prenant en charge la plupart des charges de travail SaaS et web.
Le Niveau IV se développe à un CAGR de 26,72 % car l'entraînement des modèles IA ne peut tolérer les interruptions qui réinitialisent des travaux s'étalant sur plusieurs semaines. La part de marché des centres de données hyperscale au Royaume-Uni pour les salles de Niveau IV s'étend au sein des zones cloud souveraines et financières. Les primes de dépenses d'investissement de 40 à 60 % sont atténuées par les pénalités d'indisponibilité évitées.
Par Secteur d'Utilisation Final : Le Leadership du Cloud et de l'Informatique Défié par l'Essor de l'IA/HPC
Le cloud et l'informatique ont capturé 38 % de part de marché en 2025, avec AWS, Azure et Google Cloud développant le calcul généraliste. Les opérateurs de télécommunications maintiennent une part stable portée par les nœuds de périphérie 5G.
Le cloud et l'informatique détiennent la part de marché à la croissance la plus rapide, soit 27,8 %, sur le marché des centres de données hyperscale au Royaume-Uni, en raison de l'adoption croissante du cloud et de la transformation numérique. Les entreprises migrent rapidement vers une infrastructure basée sur le cloud pour améliorer l'évolutivité et l'efficacité. Les fournisseurs hyperscale étendent la capacité des centres de données pour répondre à cette demande. Cette croissance est également alimentée par les charges de travail IA et les stratégies de cloud hybride.

Par Taille de Centre de Données : Les Installations Massives Dominent Tandis que l'Échelle Méga S'accélère
Les installations massives (supérieures à 25 MW et inférieures ou égales à 60 MW) détenaient une part de 46 % en 2025, car elles équilibrent l'économie avec le pragmatisme des files d'attente de raccordement au réseau. Elles restent l'ancre de la plupart des campus multi-locataires.
Les installations méga (supérieures à 60 MW) croissent à un CAGR de 29,5 %. Le projet de 750 MW de Blackstone à Northumberland illustre cette dynamique. La sécurisation d'alimentations en 400 kV et de sous-stations de 200 MVA sur site devient la norme pour les nouveaux projets méga, reconfigurant les achats des fournisseurs vers des transformateurs à l'échelle des services publics et des appareillages de commutation à haute capacité.
Analyse Géographique
Le Sud-Est de l'Angleterre a conservé une part de marché dominante, soutenu par le corridor financier à faible latence de Londres et les atterrissages de câbles sous-marins. Les restrictions de réseau et d'utilisation de l'eau limitent toutefois les ajouts de capacité supplémentaires, contraignant les opérateurs à adopter des systèmes en circuit fermé et des économiseurs côté air, ce qui augmente les coûts d'exploitation.
L'Écosse enregistre la croissance la plus rapide, soutenue par des réseaux riches en énergie éolienne, un climat frais et des processus de planification simplifiés. Les contrats d'achat d'énergie liés aux renouvelables et les programmes pilotes de petits réacteurs modulaires attirent les hyperscalers en quête d'énergie sans carbone. Des développements engagés significatifs soulignent la confiance des investisseurs.
Les Midlands et le Nord émergent comme des zones de débordement, soutenus par des zones industrielles réhabilitées et des boucles de fibre noire améliorées. Des projets tels que le campus de Manchester de Kao Data soutiennent les charges de travail de périphérie manufacturière. Le Pays de Galles tire parti des reconversions industrielles, comme à Bridgend, pour accueillir des campus à grande échelle, diversifiant la capacité nationale.
Paysage Concurrentiel
La concurrence s'intensifie mais reste modérément consolidée. Les barrières en capital et en accès au réseau accordent aux opérateurs établis des avantages d'échelle, mais les nouveaux entrants dotés d'innovations énergétiques érodent ces fossés. Les hyperscaleurs intègrent verticalement, concevant des collecteurs de refroidissement liquide personnalisés et des plans de sous-stations sur site. Les géants de la colocation répondent en acquérant des sites disposant d'une puissance contractuelle et en proposant des suites prêtes pour l'IA.
La stratégie énergétique est devenue le principal facteur de différenciation. Les opérateurs sécurisant des RMC ou des accords d'achat d'énergie éolienne à long terme annoncent un PUE inférieur à 1,2 et une neutralité carbone 24 h/24 et 7 j/7, influençant les achats des hyperscaleurs. La différenciation technologique se concentre sur le refroidissement par immersion et les architectures de commutation photonique sur silicium à haute vitesse. Les projets de récupération de chaleur résiduelle, tels que les partenariats de chauffage de piscines, créent des récits de valeur sociale.
L'entrée sur le marché est la plus difficile dans le Sud-Est en raison de la saturation des files d'attente de délestage. Les stratégies sur les marchés secondaires dans les Midlands et en Écosse attirent des financements de capital-investissement mais doivent rivaliser sur la vitesse de construction et la conformité cloud souveraine. Les fusions-acquisitions stratégiques, illustrées par l'acquisition de Yondr par DigitalBridge, reconfigurent la carte de propriété à mesure que les fonds recherchent des rendements à long terme similaires aux services publics.
Leaders du Secteur des Centres de Données Hyperscale au Royaume-Uni
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Meta Platforms, Inc.
-
Oracle Corp.
-
Alphabet Inc. (Google Cloud)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : Ark Data Centres a annoncé une expansion de 1,08 milliard USD à Longcross Park, comprenant une nouvelle installation de 36 MW pour soutenir l'infrastructure cloud IA.
- Avril 2026 : BT et Nscale ont annoncé des plans pour jusqu'à 14 MW de capacité IA souveraine sur trois sites au Royaume-Uni, prenant en charge des charges de travail IA sécurisées avec l'infrastructure NVIDIA.
- Février 2026 : Ada Infrastructure a posé la première pierre de son campus de 210 MW à Docklands, comprenant trois installations de 70 MW conçues pour les charges de travail cloud, IA et haute densité.
- Avril 2025 : Yondr a mis en service la première phase de son deuxième centre de données à Slough, ajoutant 10 MW de capacité opérationnelle au sein de son campus londonien prévu de 100 MW.
- Janvier 2025 : Nscale a annoncé un investissement de 2,5 milliards USD au Royaume-Uni, comprenant un centre de données IA de 50 MW à Loughton, extensible à 90 MW, renforçant l'infrastructure IA hyperscale.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du Marché et Couverture Principale
Notre étude définit le marché des centres de données hyperscale au Royaume-Uni comme toute installation construite à cet effet ou entièrement reconvertie dans le pays qui fournit au moins 5 MW de charge informatique contiguë à un seul locataire cloud ou plateforme numérique et offre une connectivité à haute densité de transporteurs, une alimentation de secours N+1 et un refroidissement haute efficacité adapté aux clusters IA. Selon Mordor Intelligence, les campus en construction propre et les salles en gros louées par des opérateurs hyperscale entrent dans ce cadre.
Exclusion du périmètre : les micro-sites de périphérie, les salles de serveurs d'entreprise et les suites de colocation multi-locataires en dessous du seuil de 5 MW sont exclus de l'analyse.
Aperçu de la Segmentation
- Par Type de Centre de Données
- Auto-Construction Hyperscale
- Colocation Hyperscale
- Par Composant
- Infrastructure Informatique
- Infrastructure Serveurs
- Infrastructure de Stockage
- Infrastructure Réseau
- Infrastructure Électrique
- Unité de Distribution d'Alimentation
- Commutateurs de Transfert et Appareillages de Commutation
- Systèmes d'Alimentation Sans Interruption
- Générateurs
- Autre Infrastructure Électrique
- Infrastructure Mécanique
- Systèmes de Refroidissement
- Baies
- Autre Infrastructure Mécanique
- Construction Générale
- Développement du Noyau et de l'Enveloppe
- Installation et Mise en Service
- Ingénierie de Conception
- Systèmes d'Incendie, de Sécurité et de Sûreté
- Solutions DCIM / SGT
- Infrastructure Informatique
- Par Niveau Standard
- Niveau III
- Niveau IV
- Par Secteur d'Utilisation Final
- Cloud et Informatique
- Télécommunications
- Médias et Divertissement
- Gouvernement
- Banque, Services Financiers et Assurance
- Industrie Manufacturière
- Commerce Électronique
- Autres Utilisateurs Finaux
- Par Taille de Centre de Données
- Grande (Inférieure ou égale à 25 MW)
- Massive (Supérieure à 25 MW et inférieure ou égale à 60 MW)
- Méga (Supérieure à 60 MW)
- Par Géographie
- Angleterre - Sud-Est
- Angleterre - Midlands
- Angleterre - Nord
- Écosse
- Pays de Galles
- Irlande du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des entrepreneurs en conception-construction, des responsables de l'approvisionnement énergétique chez des opérateurs hyperscale et des transporteurs de fibre longue distance à Londres, Manchester et en Écosse. Les échanges ont permis de clarifier le coût de construction par MW, les trajectoires de densité de baies, les primes d'énergie renouvelable et les calendriers de mise en service, comblant les lacunes laissées par les sources publiées.
Recherche Documentaire
Nous avons d'abord cartographié la capacité nationale à l'aide des dossiers de planification publics du Département pour le Nivellement, des files d'attente de raccordement de National Grid ESO, des relevés d'importation de serveurs de HMRC et des actes du Land Registry autour de Slough et Dagenham. Le contexte supplémentaire provient des documents de position de techUK, des journaux de pannes de l'Uptime Institute, des ventes d'électricité d'Ofgem et d'études évaluées par des pairs sur l'efficacité du refroidissement liquide. Les rapports annuels 10-K des entreprises, les rapports de développement durable et les communiqués de presse de projets ont été examinés dans Dow Jones Factiva, tandis que D&B Hoovers a fourni des ventilations de revenus pour distinguer la construction des équipements informatiques. Ces références illustrent la composition ; de nombreux autres ensembles de données ouverts ont également alimenté la vérification documentaire.
Dimensionnement du Marché et Prévisions
Dans notre modèle, une approche descendante convertit les mégawatts autorisés en valeur de marché via les ratios actuels de dépenses d'investissement en £/MW et d'équipements informatiques, puis vérifie les totaux par rapport à un échantillon ascendant de six grands campus. Leviers clés : la densité des baies IA, la pénétration des charges de travail cloud, la prime d'énergie renouvelable, le coût de construction moyen et l'adoption du refroidissement liquide alimentent une régression multivariée qui projette la demande jusqu'en 2031. Les lacunes au niveau des sites sont comblées par des agrégations de fournisseurs et des contributions d'experts avant la finalisation des chiffres.
Validation des Données et Cycle de Mise à Jour
Les résultats passent des contrôles de variance par rapport aux ventes d'Ofgem, aux tendances d'importation de serveurs et aux variations de change, suivis d'une révision analytique en plusieurs étapes. Les rapports sont actualisés une fois par an, avec des mises à jour intermédiaires lors d'événements significatifs, tels que l'attribution d'un nouveau campus de 200 MW ; une nouvelle analyse par un analyste précède chaque publication client.
Pourquoi la Base de Référence du Marché des Centres de Données Hyperscale au Royaume-Uni de Mordor Résiste à l'Examen
Les estimations publiées diffèrent souvent car les entreprises fixent des seuils d'installation, des paniers de coûts et des années de coupure pour la comptabilisation des dépenses variés.
Les pairs regroupent parfois les salles de colocation et les rénovations d'entreprise, figent les taux de change ou supposent des coûts uniformes en £/MW, alors que nous mettons à jour la devise, l'inflation, les primes d'équipements de qualité IA et ne comptabilisons que les constructions mono-locataires ≥5 MW ayant obtenu un financement.
Comparaison de référence
| Taille du Marché | Source anonymisée | Facteur principal d'écart |
|---|---|---|
| 3,66 milliards USD (2025) | Mordor Intelligence | |
| 5,75 milliards USD (2023) | Cabinet de Conseil Régional A | Inclut des sites inférieurs à 5 MW et s'appuie sur une année de base 2023 |
| 9,50 milliards USD (2024) | Revue Professionnelle B | Mélange les dépenses d'investissement en matériel IA avec les dépenses de construction |
| 10,69 milliards USD (2024) | Cabinet de Conseil Mondial C | Suit les dépenses totales des centres de données, y compris la colocation et les installations d'entreprise |
Parce que notre périmètre est plus précis, nos variables transparentes et notre cadence d'actualisation annuelle, Mordor fournit une base de référence équilibrée et reproductible sur laquelle les décideurs peuvent s'appuyer en toute confiance.
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des centres de données hyperscale au Royaume-Uni en 2031 ?
Le secteur devrait atteindre 14,52 milliards USD d'ici 2031.
Quel type de centre de données se développe le plus rapidement ?
La colocation hyperscale croît à un CAGR de 27,4 % alors que les entreprises recherchent une capacité prête pour l'IA sans contraintes en capital.
Pourquoi le refroidissement liquide gagne-t-il du terrain ?
Les densités de baies supérieures à 80 kW pour les charges de travail IA dépassent les limites du refroidissement par air, faisant des solutions par immersion et direct sur puce la voie la plus efficace vers un PUE inférieur à 1,2.
Quelle région affiche la croissance de capacité la plus rapide ?
L'Écosse se distingue avec un CAGR de 26,10 % grâce à une énergie renouvelable abondante et à des procédures d'autorisation simplifiées.
Comment les contraintes de raccordement au réseau influencent-elles la stratégie de site ?
Les plafonds de délestage dans le Sud-Est poussent les opérateurs vers l'Écosse, le Pays de Galles et les Midlands, et suscitent un intérêt pour l'alimentation privée adossée aux RMC.
Quel rôle jouent les RMC dans les futures constructions ?
Les Réacteurs Modulaires de Petite Taille promettent une charge de base sans carbone 24 h/24 et 7 j/7, réduisant potentiellement le PUE sur la durée de vie jusqu'à 20% et isolant les opérateurs des prix volatils du réseau.
- Marché des centres de données hyperscale en Europe
- Marché des data centers hyperscale au Canada
- Marché des centres de données hyperscale en Espagne
- Marché des centres de données hyperscale en Italie
- Marché des centres de données hyperscale au Japon
- Marché des data centers hyperscale en Amérique du Nord
- Marché des centres de données hyperscale à Hong Kong
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché de la construction de data centers en Europe Construction en Europe, répartie par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données au Royaume-Uni Demande de construction au Royaume-Uni, couvrant le niveau (tier), la taille d'installation et le type d'installation.
- Marché de l'alimentation des data centers en Espagne Systèmes d'alimentation en Espagne, répartis par composant, type d'installation et taille d'installation.