
Taille et parts du marché de la construction de centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.24 Milliards de dollars |
| Taille du Marché (2026) | 5.72 Milliards de dollars |
| Taille du Marché (2031) | 8.88 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.18 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données en Amérique du Sud par Mordor Intelligence
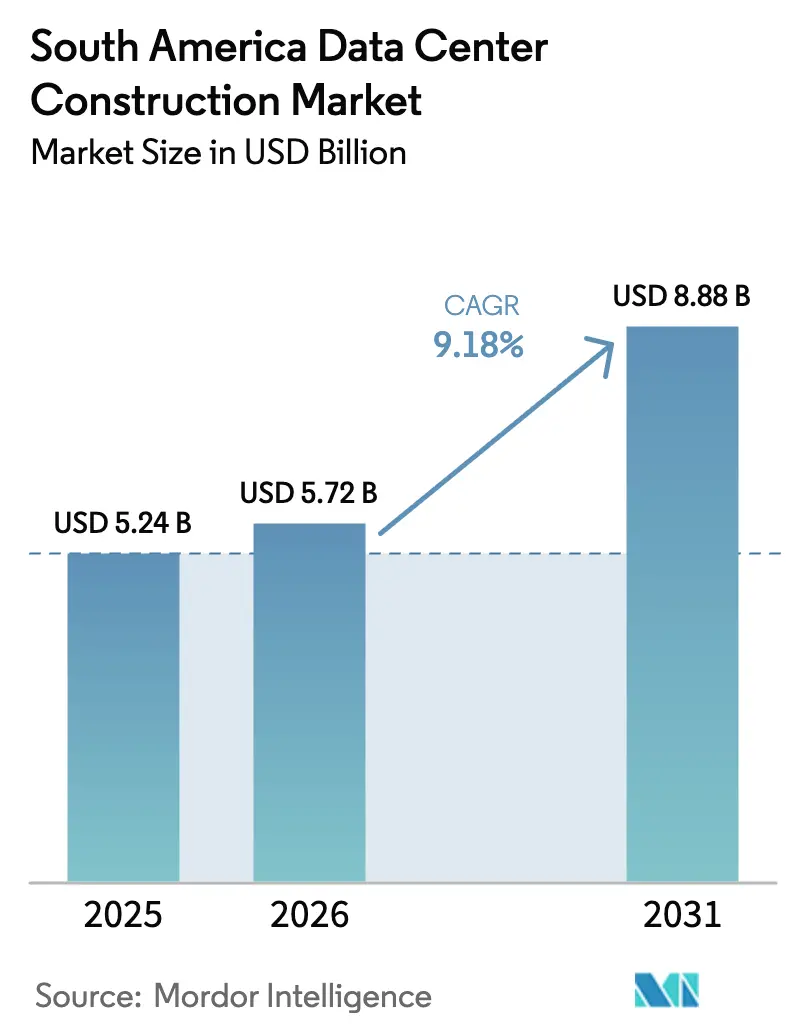
La taille du marché de la construction de centres de données en Amérique du Sud en 2026 est estimée à 5,72 milliards USD, en progression par rapport à la valeur de 2025 de 5,24 milliards USD, avec des projections pour 2031 affichant 8,88 milliards USD, soit une croissance à un TCAC de 9,18 % sur la période 2026-2031. Les ajouts de capacité sont portés par les stratégies d'entreprise axées sur le cloud en priorité, la montée des charges de travail d'intelligence artificielle (IA) exigeant des infrastructures spécialisées, et des incitations fiscales stratégiques au Brésil et au Chili. Les dépenses d'investissement des hyperscalers et de la colocation devraient augmenter significativement, se traduisant par des constructions sur terrain vierge et des extensions rapides à São Paulo, Santiago et Fortaleza. Les sites de Niveau 3 dominent les déploiements actuels, tandis que les installations de Niveau 4 connaissent la croissance la plus rapide, les charges de travail des services financiers, du jeu vidéo et du secteur public migrant vers des environnements à mission critique. L'intensification de la concurrence entre AWS, Microsoft, Google, Scala Data Centers et les spécialistes régionaux amplifie la demande en systèmes d'alimentation de secours, en refroidissement haute densité et en approvisionnement en énergie renouvelable. Les entreprises de construction répondent avec des conceptions modulaires, des composants préfabriqués et des caractéristiques de durabilité intégrées pour respecter des délais de construction réduits et des cadres réglementaires en évolution.
Principaux enseignements du rapport
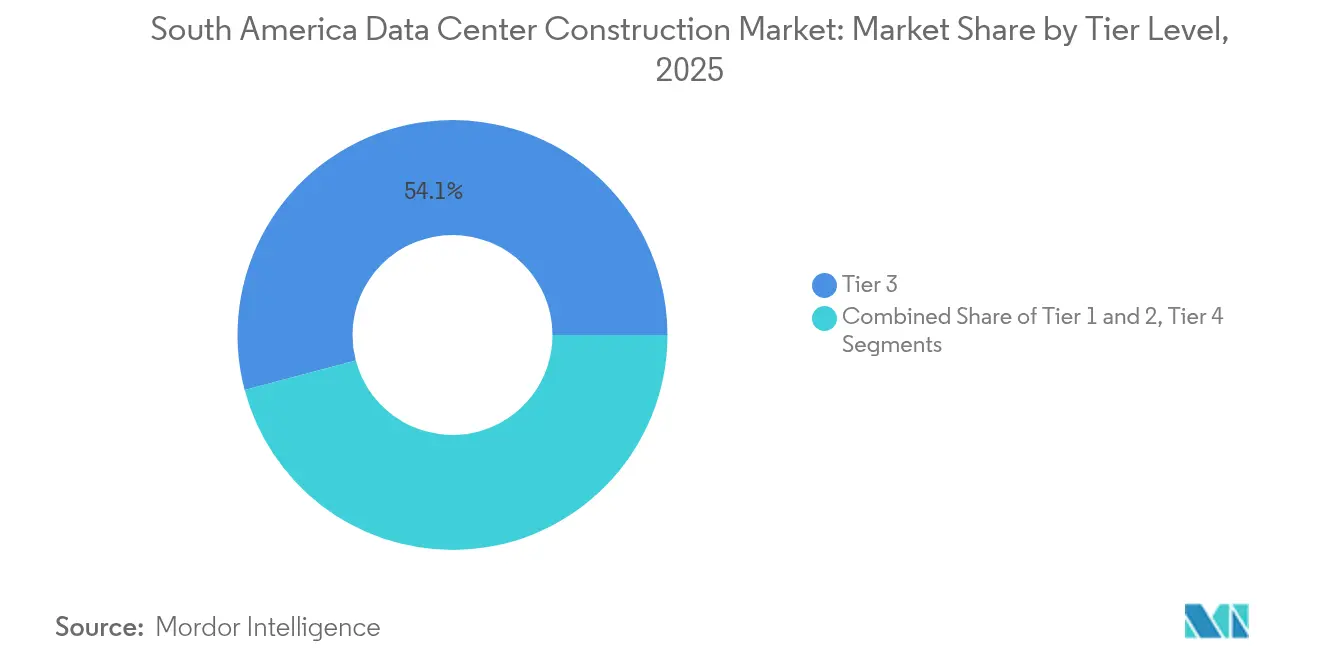
- Par type de niveau, les installations de Niveau 3 détenaient 54,12 % de la part de marché de la construction de centres de données en Amérique du Sud en 2025, tandis que le Niveau 4 devrait se développer à un TCAC de 11,24 % jusqu'en 2031.
- Par type de centre de données, les services de colocation représentaient 55,63 % de la taille du marché de la construction de centres de données en Amérique du Sud en 2025 ; les hyperscalers autopropulsés enregistrent le TCAC le plus élevé à 11,76 % jusqu'en 2031.
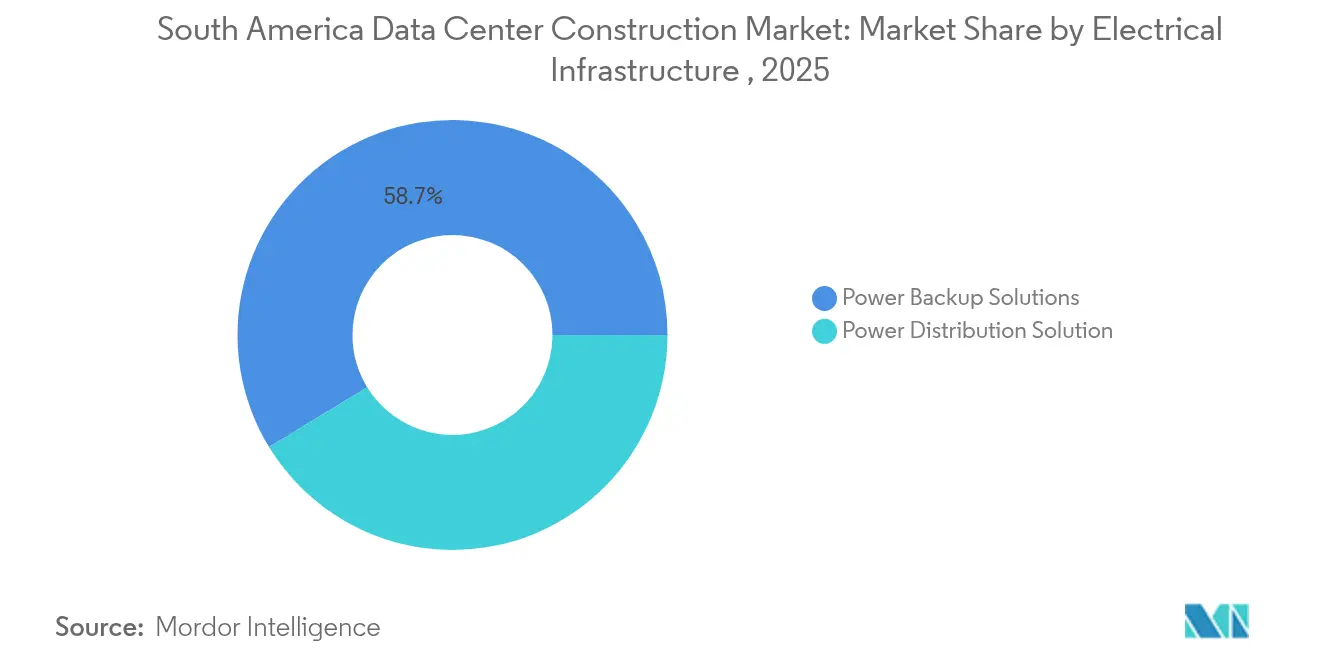
- Par infrastructure électrique, les solutions d'alimentation de secours étaient en tête avec une part de 58,73 % en 2025, et la distribution d'énergie devrait croître à un TCAC de 11,42 % jusqu'en 2031.
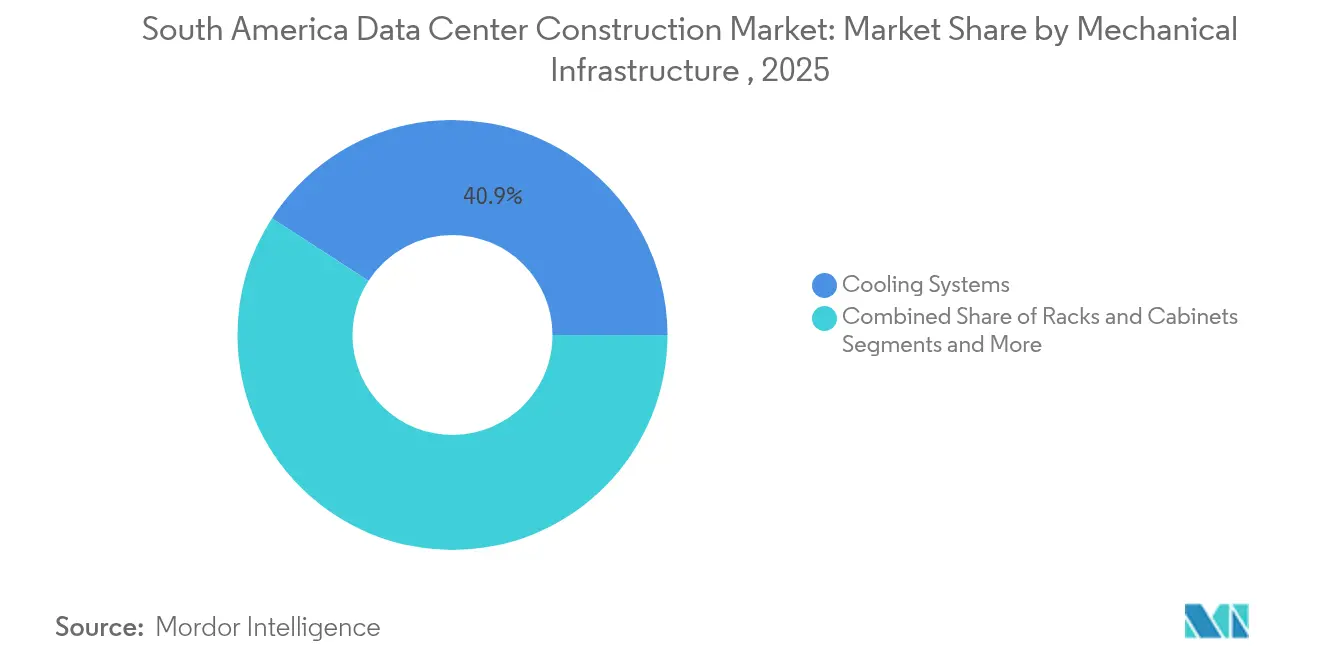
- Par infrastructure mécanique, les systèmes de refroidissement ont capté 40,86 % des revenus en 2025, tandis que les serveurs et le stockage affichent le TCAC le plus rapide à 9,94 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vague de numérisation des entreprises axées sur le cloud en priorité | +2.1% | Marchés clés : Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Accélération des dépenses d'investissement des hyperscalers et de la colocation | +1.8% | Principaux pôles : São Paulo, Santiago, Rio de Janeiro | Court terme (≤ 2 ans) |
| Charges de travail d'IA et de GPU à haute densité stimulant des conceptions haute densité | +1.4% | Mondial, avec le Brésil et le Chili en tête de l'adoption | Long terme (≥ 4 ans) |
| Incitations fiscales gouvernementales pour les hôtes neutres au Brésil et au Chili | +0.9% | Politiques nationales du Brésil et du Chili | Moyen terme (2-4 ans) |
| Accès au financement vert pour les constructions écoénergétiques de Niveau III et supérieur | +0.7% | Régional, plus fort au Chili et au Brésil | Long terme (≥ 4 ans) |
| Demande de latence inférieure à 1 ms de la part des pôles de technologie financière et de jeux vidéo | +0.5% | Centres financiers de São Paulo, Santiago, Buenos Aires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vague de numérisation des entreprises axées sur le cloud en priorité
L'adoption du cloud hybride par les entreprises remodèle les priorités de construction alors que les organisations quittent les environnements traditionnels sur site. Des villes secondaires comme Fortaleza ont émergé comme des pôles stratégiques grâce à seize câbles sous-marins offrant une connectivité mondiale rivalisant avec celle des grandes métropoles. La Colombie illustre cette tendance, avec un taux de pénétration d'internet dépassant les deux tiers de la population et un commerce électronique en plein essor, ce qui accroît la demande d'installations neutres vis-à-vis des opérateurs.[1]Groupe de la Banque mondiale, "Économie numérique en Colombie 2025," worldbank.org Patria, basée au Brésil, s'est engagée à hauteur de 1 milliard USD pour une nouvelle plateforme ciblant ces charges de travail d'entreprise, signalant l'ampleur de l'opportunité. Les règles de souveraineté des données à travers la région accélèrent davantage l'adoption de la colocation, les entreprises recherchant des environnements conformes. Les fournisseurs capables de proposer des passerelles cloud hybrides et des cadres de conformité robustes gagnent des parts dans le marché de la construction de centres de données en Amérique du Sud.
Accélération des dépenses d'investissement des hyperscalers et de la colocation
Les grands acteurs du cloud ont annoncé plus de 8 milliards USD en nouveaux sites d'ici 2030, comprimant les délais de construction traditionnels à aussi peu que 18 mois. La région Chili d'AWS à 4 milliards USD et l'expansion au Brésil à 1,8 milliard USD, ainsi que le campus Fortaleza de V.tal à 1 milliard USD, catalysent les chaînes d'approvisionnement régionales. La proposition d'IA City de Scala Data Centers à 50 milliards USD ciblant 4,7 GW illustre l'ambition à très grande échelle. Les conceptions modulaires et les salles d'alimentation préfabriquées sont désormais courantes pour respecter les délais des hyperscalers. Les petits opérateurs se consolident ou s'associent à des spécialistes de la construction pour rester compétitifs sur le marché de la construction de centres de données en Amérique du Sud.
Charges de travail d'IA et de GPU à haute densité stimulant des conceptions haute densité
Les clusters d'entraînement d'IA font monter les densités de baies à 40-140 kW, bien au-delà de la norme héritée de 5-10 kW, forçant l'adoption du refroidissement par liquide direct et par immersion. L'IA City de Scala est conçue pour ces charges de travail avec un refroidissement dédié et des planchers renforcés. Les entrepreneurs disposant d'une expertise en haute densité sont très demandés, tandis que les constructeurs conventionnels font face à de fortes courbes d'apprentissage. Samsung C&T a introduit des solutions de refroidissement sous-marin adaptées à ce marché. Vertiv identifie l'intégration de l'IA et l'efficacité énergétique comme les principaux thèmes de transformation façonnant les centres de données en Amérique latine. [2]Vertiv, "Deux éléments clés dans la transformation des centres de données en Amérique latine : intégration de l'intelligence artificielle et efficacité énergétique," vertiv.com
Incitations fiscales gouvernementales pour les hôtes neutres au Brésil et au Chili
Le Brésil accorde des exonérations fiscales sur les investissements qualifiés dans les centres de données, ciblant les installations qui respectent les règles d'efficacité énergétique et de contenu local afin de consolider le rôle du pays en tant que pôle numérique de la région. Le Plan national des centres de données du Chili, lancé en décembre 2024, fixe un objectif d'investissement de 2,5 milliards USD, soutenu par des guides de construction simplifiés et des critères environnementaux.[3]Conférence des Nations Unies sur le commerce et le développement (CNUCED), "Chili - Lancement du Plan national des centres de données | Moniteur des politiques d'investissement," unctad.org Le nouveau cadre RIGI de l'Argentine encourage les projets de plus de 200 millions USD, Cirion planifiant un site de 20 MW à Buenos Aires. Ces incitations réduisent les coûts de développement et favorisent les constructions de Niveau III et Niveau IV intégrant les énergies renouvelables.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des coûts de l'énergie et de l'immobilier | -1.2% | São Paulo, Santiago, Rio de Janeiro | Court terme (≤ 2 ans) |
| Longs délais de raccordement au réseau électrique public | -0.9% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée pour les installations MEP complexes | -0.7% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Réglementations sur le stress hydrique limitant le refroidissement par évaporation | -0.5% | Chili, nord-est du Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de l'énergie et de l'immobilier
Les terrains adaptés aux campus hyperscalers à São Paulo atteignent désormais des valorisations premium, poussant les promoteurs vers des zones secondaires comme Campinas qui offrent de plus grandes parcelles et une meilleure disponibilité énergétique. Le Brésil tire 85 % de son électricité des énergies renouvelables, mais les cycles de sécheresse réduisent la production hydroélectrique et font monter les prix de l'électricité, affectant les coûts d'exploitation des installations. Les préoccupations du public concernant le stress du réseau ont augmenté alors que les citoyens craignent que les centres de données ne compromettent l'approvisionnement résidentiel. Les promoteurs répondent avec le solaire sur site, le stockage par batterie et des contrats d'achat d'énergie qui façonnent les plans de construction dans le marché de la construction de centres de données en Amérique du Sud.
Longs délais de raccordement au réseau électrique public
L'obtention de nouvelles connexions au réseau peut prolonger les délais de construction jusqu'à sept ans, notamment pour les campus de 100 MW et plus. Les promoteurs atténuent le risque en finançant des mises à niveau du réseau de transport et en construisant des sous-stations privées ; la sous-station de 560 MW de Scala à São Paulo souligne cet engagement en capital. Les sites disposant d'une infrastructure haute tension existante bénéficient d'un avantage concurrentiel lors de la sélection de sites dans le marché de la construction de centres de données en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau :
le segment mission critique stimule une croissance haut de gammeLes sites de Niveau 3 ont capté 54,12 % du chiffre d'affaires global en 2025, reflétant la préférence des entreprises pour des conceptions résilientes mais économiquement équilibrées. Au sein de cette catégorie, les banques et les détaillants axés sur le numérique représentent la majorité des dépenses en trains d'alimentation redondants et en fibre multichemin. La taille du marché de la construction de centres de données en Amérique du Sud pour les installations de Niveau 3 devrait se développer régulièrement alors que les régions cloud recherchent des espaces d'interconnexion adjacents. La capacité de Niveau 4, bien que plus modeste aujourd'hui, affiche un TCAC de 11,24 % jusqu'en 2031, l'entraînement des modèles d'IA, les mandats cloud publics gouvernementaux et les plateformes de technologie financière exigeant une disponibilité de 99,995 %. La part de marché de la construction de centres de données en Amérique du Sud associée aux constructions de Niveau 4 est donc positionnée pour augmenter, intensifiant la concurrence pour les entrepreneurs capables de fournir une maintenabilité simultanée et une tolérance aux pannes.
Les niveaux supérieurs exigent des alimentations d'utilité doubles, des architectures d'alimentation actif-actif et des audits de certification rigoureux qui allongent les cycles de mise en service. Les entrepreneurs spécialisés dans les systèmes mécaniques, électriques et de plomberie complexes commandent ainsi des primes de prix. La certification ISO 27701 obtenue par HostDime au Brésil illustre comment les certifications de conformité s'entrecroisent avec les décisions de niveau.


Par type de centre de données :
les hyperscalers remodèlent la dynamique du marchéLa colocation a conservé 55,63 % du chiffre d'affaires de 2025, les entreprises recherchant des alternatives évolutives aux serveurs sur site tout en maintenant la diversité du réseau et la conformité réglementaire. Les sites neutres vis-à-vis des opérateurs dans les grandes métropoles ont enregistré un taux d'occupation quasi complet, poussant les nouvelles constructions vers les banlieues et les villes secondaires. Simultanément, les sites hyperscalers autopropulsés enregistrent un TCAC de 11,76 % jusqu'en 2031, augmentant la taille du marché de la construction de centres de données en Amérique du Sud pour les campus propriétaires. AWS, Microsoft et Google étendent leur empreinte pour soutenir les régions cloud et les nœuds périphériques accordés à une latence inférieure à 1 ms, critique pour les transactions de jeux vidéo et de technologie financière.
Les hyperscalers déploient des modèles de conception reproductibles qui compriment le risque de calendrier et simplifient la qualification des fournisseurs, conduisant à des achats en gros d'appareillages de commutation, de générateurs et de modules préfabriqués. Cette standardisation se répercute dans les chaînes d'approvisionnement locales, incitant les fabricants de pièces à s'aligner sur les spécifications mondiales. Les opérateurs de colocation répondent avec des campus riches en écosystèmes offrant des structures de connexion croisée et des points d'accès cloud pour se différencier dans le marché de la construction de centres de données en Amérique du Sud.
Par infrastructure électrique :
les systèmes d'alimentation pilotent la complexitéL'alimentation de secours représente 58,73 % de part car la volatilité du réseau nécessite des architectures d'alimentation sans coupure robustes. Les onduleurs rotatifs diesel, les systèmes à batterie lithium-ion et les topologies d'onduleurs statiques dominent les spécifications, avec une intégration croissante des énergies renouvelables via les microréseaux et les installations solaires sur site. La distribution d'énergie affiche un TCAC de 11,42 % car les baies d'IA nécessitent des agencements de canalisations électriques innovants, des unités de distribution d'alimentation intelligentes et une surveillance granulaire de l'énergie. La taille du marché de la construction de centres de données en Amérique du Sud liée aux appareillages de commutation, aux transformateurs et aux plateformes de surveillance convergées augmente donc en tandem avec l'intensité de calcul.
Les densités de puissance élevées poussent les concepteurs à séparer les charges critiques et non critiques au sein de la salle des serveurs, exigeant une coordination précise entre les ingénieurs électriciens et les architectes informatiques. Le déploiement par Banrisul de la technologie Cisco MDS met en évidence l'intersection de la distribution d'énergie moderne et d'un environnement de stockage haute performance. Les électriciens qualifiés familiarisés avec les verrouillages moyenne tension et les normes de sécurité contre les arcs électriques sont en pénurie, ce qui ajoute un risque de calendrier aux grands projets.
Par infrastructure mécanique :
l'innovation en matière de refroidissement mène la transformationLes systèmes de refroidissement détenaient 40,86 % des revenus mécaniques en 2025, le confinement des allées chaudes, les refroidisseurs et les unités de refroidissement d'allée de rangement (CRAH) restant fondamentaux. Les solutions de refroidissement par immersion et par liquide direct passent du pilote à la production à mesure que les densités de baies augmentent, ce qui propulse le TCAC le plus rapide à 9,94 % dans les serveurs et le matériel de stockage nécessitant des enceintes adaptées. Les périmètres mécaniques intègrent de plus en plus le refroidissement sans eau pour se conformer aux réglementations sur la sécheresse au Chili et dans le nord-est du Brésil. La technologie d'échange de chaleur sous-marin de Samsung C&T offre des voies alternatives pour réduire la consommation d'eau potable.
Les nouvelles constructions accueillent des serveurs d'IA plus lourds en renforçant le plancher surélevé et en élargissant l'espacement des baies pour la maintenance. Le stockage d'énergie thermique, la réutilisation de la chaleur dans les réseaux de district et l'optimisation du flux d'air pilotée par l'apprentissage automatique sont des facteurs de différenciation émergents au sein du marché de la construction de centres de données en Amérique du Sud. L'alignement entre les équipes mécaniques et électriques devient critique car les points de consigne de refroidissement influencent les budgets d'énergie et les niveaux de redondance.
Analyse géographique
Marché de la Construction de Centres de Données au Brésil
Le Brésil domine le marché de la construction de centres de données en Amérique du Sud avec plus de 60 installations actives et 46 projets en cours de développement. São Paulo abrite à elle seule environ 80 % de la capacité nationale, mais la rareté des terrains et la congestion du réseau électrique incitent les développeurs à se tourner vers Campinas et Porto Alegre. L'engagement de Microsoft à hauteur de 2,7 milliards USD et l'expansion d'AWS à hauteur de 1,8 milliard USD soulignent le rôle central du Brésil. Le mix électrique renouvelable à 85 % du pays offre des avantages en matière de durabilité, bien que les sécheresses réduisent la production hydroélectrique et soulèvent des obstacles à l'approbation, orientant les choix de conception vers la production d'énergie sur site et le stockage d'énergie.
Marché de la Construction de Centres de Données au Chili
Le Chili est le deuxième pôle majeur de la région, soutenu par le Plan National des Centres de Données visant 2,5 milliards USD d'investissement. Le projet d'Amazon de 4 milliards USD dans la région de Santiago, prévu pour 2026, tire parti de l'abondance des ressources solaires et éoliennes tout en privilégiant un refroidissement économe en eau. Cependant, le stress hydrique a conduit Google à suspendre une expansion de 200 millions USD à Santiago face à un examen environnemental approfondi. Les développeurs intègrent désormais des refroidisseurs à circuit fermé et à refroidissement par air afin de satisfaire aux normes strictes d'obtention des permis. La proximité de Santiago avec les câbles sous-marins et sa communauté fintech soutiennent la demande de hubs à faible latence.
Paysage réglementaire
La construction de centres de données en Amérique du Sud est de plus en plus façonnée par les incitations à l'investissement et un contrôle renforcé de l'utilisation environnementale et énergétique. Au Brésil, le gouvernement fédéral a fait avancer un régime fiscal spécial pour les centres de données (REDATA) avec des conditions liées à l'utilisation d'énergie propre ou renouvelable et à la participation de contenu local, alignant la conception des projets sur les exigences d'approvisionnement en électricité et d'achat. Le Brésil a également débattu au Congrès d'une politique nationale plus large sur les centres de données, incluant des mécanismes visant à prioriser l'accès à l'électricité dans les zones présentant des excédents de production, ce qui affecte la sélection des sites et la stratégie de raccordement au réseau pour les campus de 100 MW et plus.
La délivrance de permis et la conformité en matière de durabilité deviennent également plus contraignantes, en particulier pour les grands projets de construction. Le CONAMA brésilien a évolué vers l'exigence d'évaluations socio-environnementales et climatiques plus robustes pour les centres de données, plutôt que des voies de licence simplifiées et auto-déclarées, augmentant la documentation, les délais et la rigueur de conception pour l'eau, l'évacuation de la chaleur et les mesures de résilience. En Argentine, le cadre proposé Super RIGI vise les investissements étrangers à grande échelle tout en mettant l'accent sur le développement des fournisseurs nationaux (y compris une allocation minimale aux fournisseurs locaux), renforçant les attentes en matière de localisation dans les matériaux de construction, les contrats MEP et les chaînes d'approvisionnement d'exploitation.
Paysage concurrentiel
Le profil concurrentiel reste modérément fragmenté mais tend vers la consolidation à mesure que les grands fournisseurs de cloud hyperscalers accélèrent les constructions directes. AWS, Microsoft et Google représentent collectivement la majeure partie de la capacité annoncée, tirant parti de leur pouvoir d'achat mondial pour sécuriser des groupes électrogènes, des appareillages de commutation et des systèmes de refroidissement par liquide à grande échelle. Scala Data Centers, Ascenty, Equinix et V.tal se développent via des campus sur terrain vierge et des acquisitions, en se concentrant sur les écosystèmes d'interconnexion et l'approvisionnement en énergie renouvelable. La plateforme de 1 milliard USD de Patria signale l'intérêt croissant des investisseurs en infrastructure à la recherche de rendements stables à long terme dans le marché de la construction de centres de données en Amérique du Sud.
La différenciation stratégique est centrée sur la durabilité, la latence et la profondeur des écosystèmes. Le partenariat de Scala avec Serena Energia sécurise l'énergie éolienne, réduisant l'exposition aux facteurs d'émission du réseau. Equinix étend son empreinte à Rio de Janeiro, ajoutant de la capacité d'interconnexion métropolitaine pour les clients de contenu et de jeux vidéo. Les entreprises de construction telles que Turner Construction, DPR Construction et ACECO TI pivotent vers des modèles de conception-construction intégrés, offrant des modules préfabriqués pour réduire les délais. Les acteurs régionaux plus petits se spécialisent de plus en plus en ciblant les installations périphériques dans des villes mal desservies, déployant des blocs modulaires de 5 MW qui s'alignent sur les profils de demande locaux et les contraintes de réseau.
Leaders du secteur de la construction de centres de données en Amérique du Sud
AECOM
Turner Construction Company
Jacobs Solutions Inc.
DPR Construction
Fluor Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction de Centres de Données en Amérique du Sud
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Sonda Ingeniería e Implementación
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
Lire l’analyse des entreprises de marché de la construction de centres de données en amérique du sud

Opportunités de marché et perspectives d'avenir
La réduction des coûts soutenue par les politiques publiques et la priorité d'accès au réseau créent un espace clair pour les campus alignés sur l'énergie au Brésil. Le cadre ReData/REDATA et les initiatives législatives connexes prévoient des exonérations fiscales fédérales sur des catégories telles que les machines et les matériaux de construction pour les projets éligibles, améliorant l'économie des projets pour les périmètres électriques et mécaniques à forte intensité capitalistique (appareillages de commutation, alimentation de secours et refroidissement). Parallèlement, la volonté du Brésil de prioriser les projets de centres de données pour l'accès aux réseaux de transmission dans les zones présentant des excédents énergétiques soutient de nouveaux regroupements de sites au-delà des métropoles saturées, en particulier là où les développeurs peuvent combiner sous-stations privées, mises à niveau de transmission et constructions modulaires accélérées.
Des projets et programmes nommés et financés renforcent également la demande pour des capacités de construction spécialisées dans les pôles secondaires et les zones de connectivité adjacentes aux ports. Ada Infrastructure est passée du stade de la planification à l'exécution avec le campus GRU10 à Franco da Rocha et un programme d'investissement multi-campus plus large, tandis qu'Omnia Data Centers a commencé les travaux sur une importante installation liée à TikTok au complexe portuaire de Pecém à Fortaleza, illustrant l'attrait des emplacements reliés par câble en dehors de São Paulo. Au Chili, le Plan national des centres de données a été lancé en décembre 2024 avec un objectif d'investissement de 2,5 milliards USD et des critères de construction et environnementaux plus clairs, favorisant les opportunités de rénovation de refroidissement économe en eau et les conceptions de nouvelles constructions capables de franchir des voies de permis plus strictes.
Recent Industry Developments in Marché de la Construction de Centres de Données en Amérique du Sud
- Juillet 2026 : Racional Engenharia a débuté la construction de la première phase du campus GRU10 d'Ada Infrastructure à Franco da Rocha, comprenant un bâtiment de centre de données et une sous-station. Ces travaux témoignent d'une capacité d'exécution plus rapide pour les grands campus multi-mégawatts et soutiennent l'écosystème local de construction modulaire au service de la demande hyperscale du Brésil.
- Juin 2026 : Ada Infrastructure a annoncé un plan d'investissement de 2,7 milliards R$ pour des projets de centres de données au Brésil, comprenant un campus de 300 MW à Franco da Rocha et un campus de 50 MW dans la région métropolitaine de Rio de Janeiro. Cela élargit la présence du Brésil grâce à une approche multi-campus et s'aligne sur la croissance hyperscale et les besoins d'interconnexion régionale.
- Mars 2026 : Omnia Data Centers a débuté la construction d'un projet de centre de données pour TikTok au complexe portuaire de Pecém à Fortaleza, au Brésil, avec un budget initial de 11 milliards R$ pour l'infrastructure physique. Le projet établit Fortaleza Pecém comme un pôle hyperscale stratégique avec une activité de construction locale de grande envergure en matière de centres de données.


Marché de la Construction de Centres de Données en Amérique du Sud Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les dépenses liées à la construction et à l'expansion des centres de données en Amérique du Sud, couvrant les nouvelles constructions et les mises à niveau qui permettent la capacité, la fiabilité et les performances énergétiques et de refroidissement de l'installation.
Exclusions du périmètre : Nous excluons les coûts d'exploitation quotidienne des centres de données et les revenus de services informatiques purs qui ne se rapportent pas à la construction ou à l'activité de construction d'installations.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Colocation
- Hyperscalers autopropulsés (fournisseurs de services cloud)
- Entreprise et périphérie
- Par infrastructure
- Par infrastructure électrique
- Solution de distribution d'énergie
- Solutions d'alimentation de secours
- Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Par infrastructure électrique
- Niveau 1 et 2
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont été utilisés pour établir le contexte de l'emplacement de construction des centres de données et des principaux moteurs habituels des dépenses de construction en Amérique du Sud. Nous avons examiné des signaux publics de planification et d'infrastructure tels que la disponibilité énergétique, l'expansion du réseau et l'offre renouvelable, car les besoins en énergie et en refroidissement façonnent fortement les budgets de construction.
Pour ancrer les hypothèses, nous nous sommes référés à des sources non payantes telles que les agences nationales de l'énergie et les opérateurs de systèmes électriques, les séries d'inflation et de taux de change des banques centrales, les offices nationaux de statistiques, les portails de données douanières et commerciales, et les mises à jour des régulateurs télécoms sur les programmes de connectivité. Nous avons également utilisé les dépôts d'entreprises, les présentations aux investisseurs, la presse réputée, ainsi que des abonnements payants sélectifs axés sur les données financières et de renseignement des entreprises, les bases de données de brevets et les registres d'importation et d'exportation au niveau des expéditions pour recouper les flux et le calendrier des équipements. Les sources listées ici ne sont qu'illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Nous utilisons des entretiens et enquêtes auprès de développeurs de centres de données, de spécialistes de la construction, de distributeurs d'équipements, de consultants et d'exploitants d'installations en Amérique du Sud. Les réponses aident à tester le calendrier des projets, les hypothèses de coûts de construction, la disponibilité énergétique, les choix de refroidissement et la demande liée aux charges de travail du cloud et de l'IA. Les résultats comblent également les lacunes au niveau des pays et appuient la triangulation finale avec les données documentaires.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 30 % | Cadres dirigeants : 15 % |
| Segment intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante qui reconstitue la demande de construction en reliant les ajouts de capacité planifiés et actifs des centres de données à l'intensité de coût de construction typique, puis en cartographiant ces dépenses sur les travaux d'installation et d'infrastructure. Comme les coûts peuvent évoluer rapidement sur ce marché, le modèle est conçu pour actualiser les principaux facteurs de coût avant de finaliser les totaux.
Les intrants qui influencent le plus les totaux comprennent la capacité annoncée et en construction par pays, les fourchettes de coût typique par MW selon la classe d'installation, les choix de systèmes d'alimentation et de refroidissement, la répartition entre projets greenfield et d'expansion, ainsi que l'inflation des coûts locaux avec le calendrier de conversion en USD. Lorsque les détails du projet sont incomplets, nous utilisons des écarts structurés basés sur des constructions comparables dans le même pays et le même niveau, puis nous revérifions ces écarts lors des entretiens.
Les prévisions sont produites à l'aide d'une analyse de scénarios s'appuyant sur des perspectives année par année concernant les pipelines de capacité, les contraintes de disponibilité énergétique et les évolutions attendues des coûts de construction. Le résultat est corroboré par des approximations ascendantes sélectives, telles que des budgets de projets échantillonnés, des vérifications de coût par MW échantillonnées, et les retours des canaux de fournisseurs et d'entrepreneurs, qui sont utilisés pour ajuster les totaux descendants en cas d'écarts.
Validation des données et cycle de mise à jour
Plusieurs vérifications sont appliquées avant la finalisation des chiffres, notamment le recoupement des totaux avec des signaux indépendants tels que les tendances des pipelines de capacité, les calendriers des grands projets et les évolutions des coûts au niveau national. Lorsqu'un écart semble inhabituel, les hypothèses sous-jacentes sont réexaminées, et des échanges de suivi sont déclenchés avec les répondants concernés pour confirmer ce qui a changé et si cela est temporaire.
Une révision interne est réalisée par étapes afin que les définitions, les intrants et les calculs soient vérifiés séparément avant validation finale. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des annonces de grands projets, des annulations, des évolutions de politiques ou des mouvements de devises importants. Avant la livraison, une nouvelle passe est effectuée pour garantir que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché de la construction de centres de données en Amérique du Sud de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la construction de centres de données en Amérique du Sud ne correspondent souvent pas, car chaque éditeur trace différemment la ligne de ce que la valeur de construction inclut, et parce que le calendrier des devises et l'inflation des coûts peuvent être traités de différentes manières. Les différences proviennent également de la manière dont la visibilité du pipeline est traitée, certains modèles s'appuyant fortement sur les projets annoncés tandis que d'autres exigent des preuves plus solides que les budgets se traduiront réellement en dépenses.
Le principal écart provient de la question de savoir si les dépenses d'infrastructure mécanique et électrique sont comptabilisées dans les totaux de construction, Mordor Intelligence ne comptabilisant ces lots de travaux que lorsqu'ils sont directement liés aux constructions et extensions d'installations, plutôt que d'intégrer une valeur matérielle informatique plus large. Un autre facteur récurrent est l'approche du coût par MW, certaines estimations appliquant une moyenne régionale unique alors que São Paulo et Santiago peuvent présenter des comportements différents en matière de coûts de main-d'œuvre, d'énergie et de refroidissement. La fréquence d'actualisation compte également, car un pipeline évoluant rapidement peut modifier la valeur de l'année en cours si de grands campus avancent ou sont mis en pause.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,24 milliards USD (2025) | |
| Revue spécialisée A | 5,51 milliards USD (2022) | Utilise un total d'investissement qui se rapproche davantage des dépenses globales du marché des centres de données et peut mélanger la construction avec les catégories de dépenses d'investissement des opérateurs, et n'est pas aligné sur l'année de base 2025 ni sur le calendrier de change actualisé. |
| Cabinet de conseil mondial B | 10,26 milliards USD (2022) | Couvre une région plus large (Amérique du Sud et centrale) et utilise une année de base antérieure, ce qui peut augmenter le total lorsque davantage de pays et des hypothèses de coûts plus anciennes sont inclus ensemble. |
Sur les trois chiffres, l'écart s'explique principalement par la couverture régionale, ce qui est comptabilisé dans la valeur de construction, et l'année utilisée comme point de départ. En maintenant le périmètre limité à l'Amérique du Sud et en reliant les dépenses aux ajouts de capacité et aux facteurs de coût pouvant être revérifiés, le modèle reste traçable à des variables claires et à des étapes reproductibles.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la construction de centres de données en Amérique du Sud ?
Le marché s'établit à 5,72 milliards USD en 2026 et devrait atteindre 8,88 milliards USD d'ici 2031.
Pourquoi les installations de Niveau 4 croissent-elles plus vite que les autres niveaux ?
Les services financiers, les charges de travail gouvernementales et les clusters d'entraînement d'IA exigent une disponibilité de 99,995 %, stimulant un TCAC de 11,24 % pour les constructions de Niveau 4 jusqu'en 2031.
Comment les contraintes d'alimentation influencent-elles les emplacements des projets ?
Les coûts élevés des terrains et de l'électricité à São Paulo et à Santiago poussent les promoteurs vers des sites secondaires comme Campinas et Fortaleza où la disponibilité du réseau et des terrains est plus grande.
Quelles technologies de refroidissement gagnent du terrain dans la région ?
Le refroidissement par liquide direct et par immersion, ainsi que les systèmes émergents d'échange de chaleur sous-marin, sont adoptés pour prendre en charge des densités de baies allant jusqu'à 140 kW.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données hyperscale en Amérique du Sud Sites hyperscale en Amérique du Sud, répartis par type d'installation, composant et niveau.
- Marché de l'alimentation électrique des centres de données en Amérique du Sud Les systèmes d'alimentation électrique en Amérique du Sud, répartis par infrastructure électrique, utilisateur final et plage de capacité électrique.
- Marché des réseaux de data centers en Amérique du Sud Demande en réseaux en Amérique du Sud, couvrant le composant, l'utilisateur final et le type de data center.
- Marché des SSD pour centres de données en Amérique du Sud Demande de SSD en Amérique du Sud, couvrant le facteur de forme, l'interface et la technologie nand.
- Marché des serveurs de centres de données en Amérique du Sud Serveurs en Amérique du Sud, répartis par taille d'installation et niveau.
- Marché des racks pour centres de données en Corée du Sud Les racks en Corée du Sud, répartis par taille de rack, hauteur de rack et type de rack.
- Marché des centres de données à intelligence artificielle (IA) en Amérique du Sud Installations d'IA en Amérique du Sud, réparties par type d'installation, composant et niveau.



