
Tamaño y participación del mercado de centros de datos de hiperescala en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 55.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 256.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 35.85 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
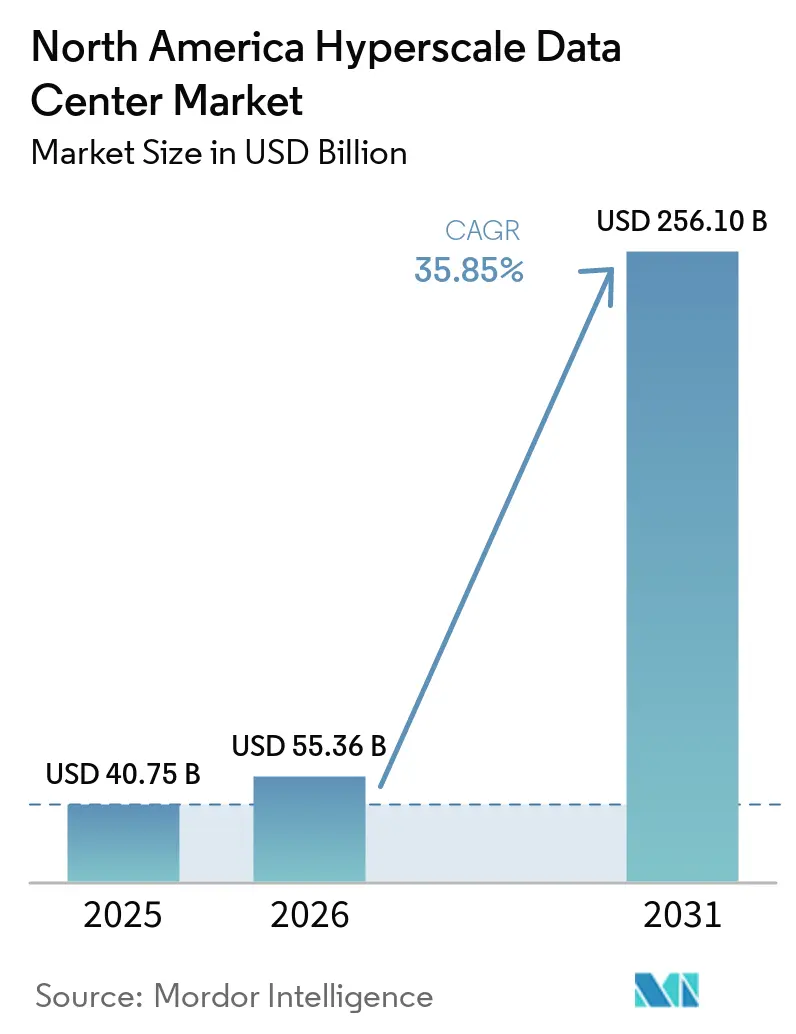
Análisis del mercado de centros de datos de hiperescala en América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de América del Norte crezca de 40,75 mil millones de USD en 2025 a 55,36 mil millones de USD en 2026 y se prevé que alcance los 256,10 mil millones de USD en 2031 a una CAGR del 35,85% durante 2026-2031. En términos de volumen de producción, el mercado fue valorado en 59,25 mil megavatios en 2025 y se espera que crezca de 81,65 mil megavatios en 2026 a 525,34 mil megavatios en 2031, a una CAGR del 45,10% durante el período de pronóstico (2026-2031).
La expansión refleja un giro acelerado hacia cargas de trabajo centradas en IA que elevan las densidades de rack muy por encima de los umbrales heredados, estimulan una fuerte inversión en sistemas térmicos basados en líquidos y encarecen la infraestructura de distribución de energía. Las prioridades de gasto también han cambiado: el equipamiento de red absorbe el 32,0% de los desembolsos porque los enlaces de alto ancho de banda son esenciales para el entrenamiento distribuido de modelos, mientras que los sistemas mecánicos de enfriamiento líquido y por inmersión representan ahora la partida de costos de mayor crecimiento. La presión competitiva es moderada; los hiperescaladores continúan construyendo por cuenta propia el 65,0% de la nueva capacidad, aunque los especialistas en colocación defienden su cuota desplegando suites preparadas para IA en corredores con incentivos fiscales.
Puntos clave del informe
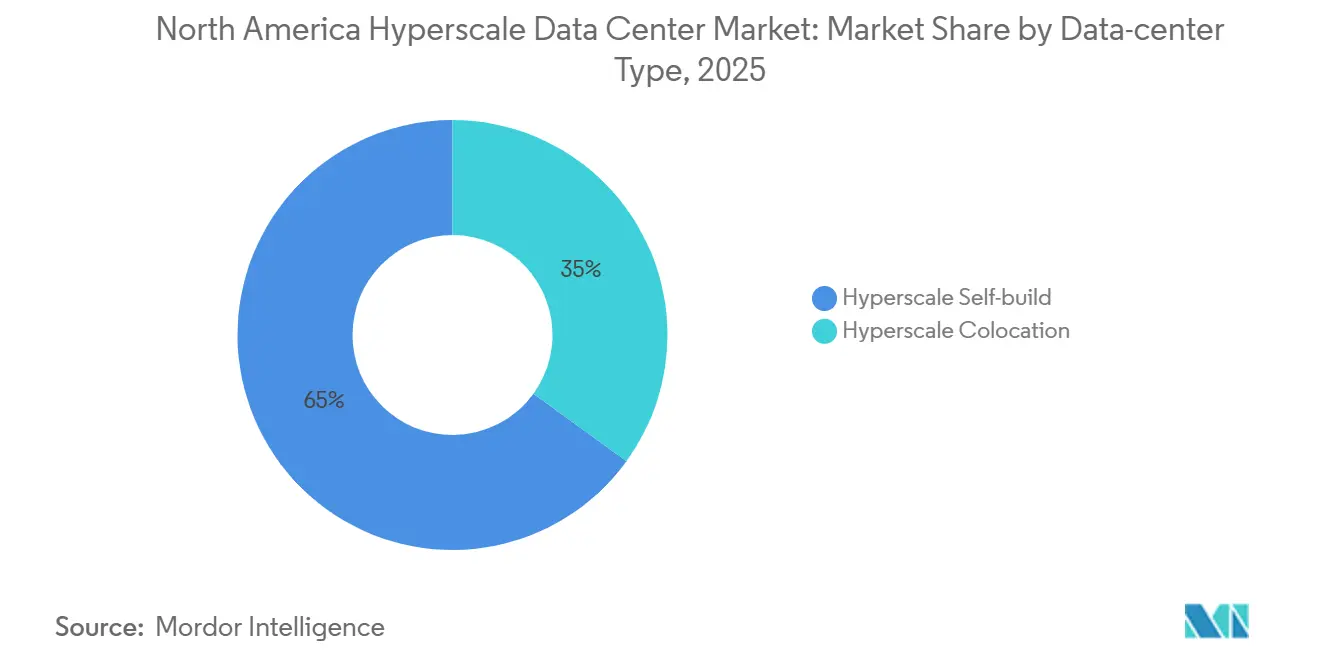
- Por tipo de centro de datos, las construcciones propias de hiperescaladores representaron el 65,0% de la participación del mercado de centros de datos hiperescala de América del Norte en 2025.
- Por componente, la infraestructura de red lideró con una participación del 32,0% del tamaño del mercado de centros de datos hiperescala de América del Norte en 2025.
- Por estándar de nivel, se prevé que los despliegues de Nivel IV se expandan a una CAGR del 11,7% hasta 2031.
- Por industria de usuario final, los servicios en la nube de IA/ML dentro del grupo de nube y TI crecen a una CAGR del 13,90%.
- Por tamaño de centro de datos, los centros de datos mega (>60 MW) crecen a una CAGR del 14,50%.
- Por país, se proyecta que México supere a sus pares con una CAGR del 17,20% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Tabla de análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Explosión de densidad de energía en bastidores de IA/ML | +8.20% | Estados Unidos, Canadá | Corto plazo (≤2 años) |
| Zonas de nube soberana del sector público | +4.10% | Regiones federales de Estados Unidos | Mediano plazo (2-4 años) |
| Convergencia de borde-núcleo de 5G | +3.80% | Metrópolis secundarias de América del Norte | Mediano plazo (2-4 años) |
| Clústeres de inferencia de IA generativa | +6.50% | Principales metrópolis de EE. UU., Canadá | Corto plazo (≤2 años) |
| Acuerdos de compra de energía verde respaldados por reactores modulares pequeños | +2.90% | Provincias seleccionadas de EE. UU. y Canadá | Largo plazo (≥4 años) |
| Corredores de tramitación acelerada con incentivos fiscales | +3.70% | Texas, Georgia, Ohio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Explosión de densidad de energía en bastidores de IA/ML
Las densidades de rack alcanzan ahora los 300 kW para matrices de entrenamiento de IA, lo que exige enfriamiento directo al chip o enfriamiento por inmersión que puede representar hasta el 60% del costo de capital de la instalación [1]. Los métodos líquidos reducen el PUE por debajo de 1,1 y requieren nuevas barras colectoras de alta amperaje, configurando un nivel premium donde las salas optimizadas para IA exigen tarifas de arrendamiento más elevadas. La construcción de Microsoft en México incluye circuitos de líquido instalados en fábrica para alojar aceleradores de próxima generación. Las altas demandas de energía también reconfiguran las topologías eléctricas, imponiendo un uso más amplio de alimentaciones redundantes para evitar interrupciones en el entrenamiento.
Zonas de nube soberana del sector público
Los proyectos JWCC y FedRAMP Alto exigen salas con aislamiento de red, blindaje electromagnético y controles biométricos que elevan el costo de construcción entre un 30% y un 50% por encima de los diseños comerciales [2]. Los organismos estatales y municipales replican estas normas de residencia de datos, creando clústeres aislados regionalmente. Los largos ciclos de contratación pública proporcionan ingresos estables una vez adjudicados, pero los licitadores deben invertir por adelantado en terrenos seguros, estructuras reforzadas y personal especializado.
Clústeres de inferencia de IA generativa que demandan refrigeración líquida a escala de campus
Las cargas de inferencia continua favorecen plantas de refrigeración centralizadas que abastecen múltiples edificios, reduciendo el costo de refrigeración por MW entre un 25% y un 35% en comparación con serpentines de aire distribuidos. La selección de emplazamientos ahora pondera la disponibilidad de agua y las temperaturas suaves para la eficiencia térmica. El campus Prometheus de Meta demuestra cómo los circuitos de refrigeración líquida agregados permiten una disposición más compacta de los servidores dentro de las huellas actuales, aunque el enfoque intensifica la demanda de talento especializado en el mantenimiento de sistemas de fluidos.
Acuerdos de compra de energía verde respaldados por reactores modulares pequeños que reducen el PUE de ciclo de vida
Los reactores modulares pequeños prometen electricidad libre de carbono las 24 horas del día, los 7 días de la semana, y cifras de PUE inferiores a 1,05 mediante la captura de calor residual. El diseño modular se alinea con los planes de expansión por fases, pero el horizonte de licencias de 5 a 7 años exige un compromiso de capital anticipado. La participación de Amazon indica el apetito de los hiperescaladores por la resiliencia habilitada por energía nuclear.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Limitaciones de uso de agua en refrigeración evaporativa | –2.8% | California, Oregón, Washington | Corto plazo (≤2 años) |
| Cuellos de botella en el suministro de GPU y componentes ópticos | –4.2% | En toda América del Norte | Corto plazo (≤2 años) |
| Impuestos sobre calor y carbono | –1.9% | Metrópolis de Nueva York y California | Mediano plazo (2-4 años) |
| Normas de limitación de la red local | –3.1% | Principales metrópolis de EE. UU. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de uso de agua en refrigeración evaporativa
Las medidas de emergencia por sequía en California restringen las torres evaporativas que consumen entre 1,5 y 2,0 galones por kWh, obligando a los operadores a adoptar sistemas de refrigeración líquida de circuito cerrado que cuestan entre un 40% y un 60% más de instalar [3]. Oregón y Washington siguen el mismo camino, afectando a casi un tercio de la capacidad de la Costa Oeste. Aunque el desembolso de capital aumenta, las tarifas continuas de agua disminuyen y el riesgo de cumplimiento normativo se reduce, lo que favorece la economía a largo plazo.
Cuellos de botella en el suministro de GPU y componentes ópticos
La escasez de empaquetado CoWoS y de memoria de alto ancho de banda (HBM) alarga los ciclos de entrega de GPU para IA a entre 12 y 18 meses, mientras que los componentes ópticos de 400G/800G registran ahora plazos de entrega de 40 semanas. Los hiperescaladores aseguran acuerdos de suministro plurianuales que elevan los costos de inventario y pueden forzar diseños de salas subóptimos, reduciendo la eficiencia operativa hasta en un 25%. Los retrasos también se extienden a los conjuntos de cuadros de distribución eléctrica y bombas, prolongando los cronogramas de construcción hasta en un año.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos:
el dominio de la autoconstrucción se aceleraLos proyectos de construcción propia capturaron el 65,0% de la participación del mercado de centros de datos hiperescala de América del Norte en 2025 y crecen a una CAGR del 12,8% a medida que los líderes en la nube adaptan las salas para la densidad de IA. El segmento de colocación, con el 35,0%, busca relevancia a través de módulos preparados para IA, pero enfrenta márgenes decrecientes a medida que los hiperescaladores prefieren el control directo. El campus de Google en Querétaro ilustra la personalización de la construcción propia con enfriamiento y silicio propietarios para inferencia. Las empresas de colocación responden ofreciendo suites equipadas con líquido, aunque deben captar capital para estar a la altura.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por componente:
la infraestructura de red lidera la inversiónEl equipamiento de red representó el 32,0% del gasto de 2025 en el mercado de centros de datos hiperescala de América del Norte, lo que refleja las demandas de ancho de banda de los clústeres de entrenamiento distribuido. El enfriamiento líquido y por inmersión, el componente de mayor crecimiento con una CAGR del 15,4%, sigue a la densidad de IA. Las actualizaciones de 400G de Crown Castle tipifican la demanda de enrutamiento de alto rendimiento. Los sistemas eléctricos tienden hacia barras colectoras clasificadas para racks de 50 kW, mientras que los presupuestos de construcción general se amplían para dar cabida a enfriadores, bombas y suelos reforzados.
Por estándar de nivel:
la adopción del Nivel IV se aceleraEl Nivel III sigue siendo dominante con una participación del 60,0%. Sin embargo, el Nivel IV se expande un 11,7% anualmente porque el entrenamiento continuo de IA no puede tolerar tiempos de inactividad. Las entidades financieras adoptan el Nivel IV para proteger sus motores de negociación algorítmica de interrupciones. La redundancia adicional —dobles circuitos de líquido y dobles alimentaciones de servicios públicos— eleva el costo de construcción, pero respalda acuerdos de nivel de servicio de mayor precio.
Por industria de usuario final:
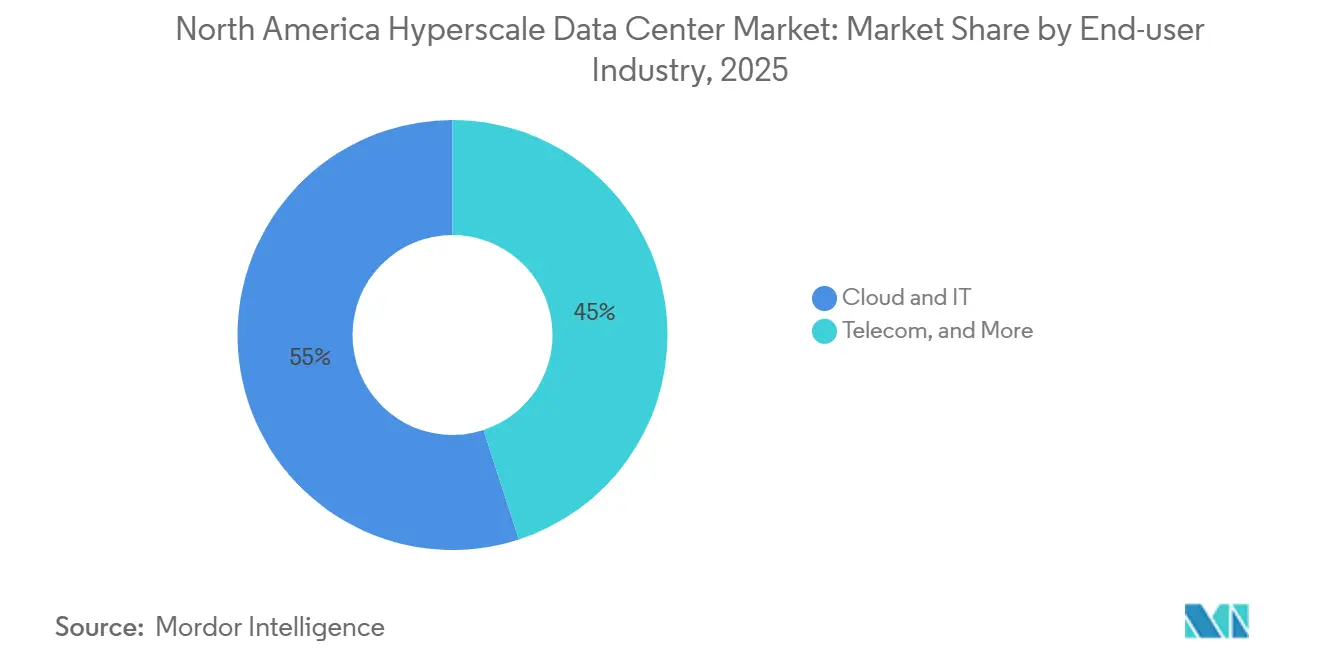
los servicios en la nube de IA/ML impulsan el crecimientoLa nube y TI representa el 55,0% de la demanda, con los servicios en la nube de IA/ML avanzando a una CAGR del 13,90%. Los gobiernos persiguen instancias soberanas, los bancos migran modelos de riesgo, los fabricantes conectan el Internet Industrial de las Cosas (IIoT) y las telecomunicaciones preparan el borde del 5G. Los despliegues de borde de baja latencia de Verizon muestran por qué los operadores vinculan los nodos centrales y de borde de hiperescala.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por tamaño del centro de datos:
las instalaciones de megaescala se aceleranLas grandes salas de hasta 25 MW aún representan el 42,0% de los despliegues. Los megacampus de más de 60 MW son el segmento de mayor crecimiento, con una CAGR del 14,50%, aprovechando la refrigeración y la energía compartidas para reducir el costo por MW. El complejo Prometheus de Meta ejemplifica la ambición de varios gigavatios y la creciente sofisticación de la refrigeración líquida.
Análisis geográfico
Mercado de Centros de Datos Hiperescala de Estados Unidos
Estados Unidos concentra el 90,0% de la participación del mercado de centros de datos hiperescala de América del Norte, respaldado por metrópolis consolidadas como el norte de Virginia, Dallas–Fort Worth y Silicon Valley. Las restricciones eléctricas dentro de los grandes centros desplazan las nuevas construcciones incrementales hacia corredores con apoyo fiscal en Texas, Georgia y Ohio, tal como ilustra la propuesta tarifaria de AEP para los clústeres en la nube de Ohio.
Mercado de Centros de Datos Hiperescala de Canadá
Canadá ofrece energía renovable, climas fríos y ventajas de soberanía de datos que reducen el PUE y atraen copias de respaldo de cargas de trabajo estadounidenses, aunque los mayores costos de terreno y mano de obra moderan la escala de capacidad.
Mercado de Centros de Datos Hiperescala de México
México es el punto más dinámico, con una expansión anual del 17,20%. Google, Microsoft y Amazon han anunciado construcciones por valor de miles de millones de dólares, aprovechando la proximidad a los consumidores estadounidenses y los menores costos de construcción.
Panorama competitivo
Concentración del Mercado
Los proveedores de servicios en la nube lideran la mayor parte de la demanda de hiperescala en América del Norte
La estructura del mercado está muy concentrada: AWS, Microsoft Azure y Google Cloud en conjunto controlan más del 60% de la participación en infraestructura, lo que valida un modelo orientado a la escala en el que el poder adquisitivo y el desarrollo de silicio propietario establecen altas barreras de entrada. La integración vertical asegura las cadenas de suministro desde la energía hasta el chip de servidor, y las interconexiones fotónicas personalizadas reducen la latencia entre los clústeres de IA de múltiples bastidores. Los operadores de coubicación especializados como STACK Infrastructure, Digital Realty y QTS ocupan el siguiente nivel, centrados en campus a medida y marcos de contratos estandarizados que atraen a inquilinos de Software como Servicio (SaaS) de rápido crecimiento.
Las cargas de trabajo de IA están reordenando las preferencias de los proveedores. Los operadores que ofrecen colectores listos para refrigeración líquida, intercambiadores de calor en la parte trasera y barras de distribución de corriente continua (CC) de 400 V obtienen ventaja en las nuevas licitaciones. CoreWeave, un proveedor especializado en IA, ilustra cómo la capacidad de nicho -GPU bajo demanda- puede atraer inyecciones de capital y contratos de empresas de la lista Fortune 500, incluso en un entorno consolidado. Los constructores de coubicación se diferencian aún más mediante la construcción modular rápida que reduce el tiempo de entrega de las estructuras a menos de nueve meses, protegiendo a los clientes de las interrupciones en los plazos de entrega de transformadores.
Líderes de la industria de centros de datos de hiperescala en América del Norte
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos Hiperescala de América del Norte Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- International Business Machines Corp.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
- Arista Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise (HPE)
- Cisco Systems Inc.
- Lenovo Group Ltd.
Desarrollos recientes de la industria en Mercado de Centros de Datos Hiperescala de América del Norte
- Enero de 2025: Microsoft anunció una construcción de USD 80 mil millones en Estados Unidos enfocada en centros de datos optimizados para IA.
- Marzo de 2025: ODATA puso en servicio 200 MW en su campus DC QR03 en Querétaro, México, como parte de una inversión de USD 3.300 millones.
- Mayo de 2025: STACK Infrastructure aseguró USD 6 mil millones en financiamiento verde que cubre nuevos campus en Virginia, Oregón y Ontario.
- Marzo de 2025: Stream Data Centers comenzó la construcción de un campus de 200 MW en San Antonio, añadiendo impulso a la estrategia de energía diversificada de Texas.
- Abril de 2025: Compass Datacenters comenzó la conversión de la antigua sede de Sears en Illinois en un parque de hiperescala de USD 10 mil millones; la finalización de la estructura de la primera fase acelerará la capacidad en el área de Chicago.
- Mayo de 2025: ODATA lanzó una instalación de hiperescala de 300 MW en México, la más grande del país hasta la fecha.
- Febrero de 2025: Digital Realty anunció un Fondo de Centros de Datos de Hiperescala de EE. UU. de USD 10 mil millones centrado en salas de IA.
Mercado de Centros de Datos Hiperescala de América del Norte Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de América del Norte como todas las instalaciones de construcción propia o colocación en Estados Unidos, Canadá y México diseñadas para cargas de trabajo que superan regularmente los 4 MW por inquilino y albergan miles de servidores respaldados por redes dedicadas de energía, enfriamiento y conectividad de alta velocidad.
Exclusión del alcance: los micrositios de borde por debajo de 4 MW y las salas de servidores empresariales tradicionales no se contabilizan en este análisis.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción de hiperescala
- Coubicación de hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y cuadros de distribución
- Sistemas de alimentación ininterrumpida (SAI)
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de refrigeración
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de núcleo y estructura
- Instalación y puesta en marcha
- Ingeniería de diseño
- Sistemas de protección contra incendios, seguridad y protección
- Soluciones de gestión de infraestructura de centros de datos (DCIM)/Sistema de gestión de edificios (BMS)
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- Servicios bancarios, financieros y de seguros (BFSI)
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor que 25 MW y menor o igual a 60 MW)
- Mega (mayor que 60 MW)
- Por geografía
- Estados Unidos
- Canadá
- México
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a ingenieros de diseño hiperescala, líderes de ventas de colocación y planificadores de servicios públicos de energía en el Cinturón Solar de EE. UU., Ontario y Querétaro. Estas conversaciones pusieron a prueba los supuestos de densidad de servidores, los cambios en los plazos de entrega de alimentadores de 34,5 kV y las tasas de adopción de enfriamiento líquido, lo que nos permitió ajustar los rangos de vacancia y de precio de venta promedio sugeridos por el trabajo de escritorio.
Investigación Documental
Comenzamos con los registros de servicios públicos de energía, los datos de carga de la Comisión Federal Reguladora de Energía, las series de precios de electricidad de la Administración de Información Energética de EE. UU. y las estadísticas de importación aduanera de servidores y equipos de conmutación. Grupos comerciales como el Uptime Institute y el Consejo de la Industria de Tecnología de la Información proporcionaron referencias de tasas de fallo y PUE, mientras que organismos regionales como el Consejo de Tecnología del Norte de Virginia ofrecieron perspectivas sobre el desarrollo a nivel de hub. Las divulgaciones financieras, los formularios 10-K, los registros de licitaciones de proyectos y los archivos de noticias en Dow Jones Factiva completaron el conjunto de fuentes secundarias. Según el acceso de pago de Mordor Intelligence a D&B Hoovers y Marklines, las divisiones de ingresos de proveedores y las tendencias de envíos ayudaron a anclar las curvas de costos de capital. Las fuentes aquí enumeradas ilustran la amplitud de los insumos; numerosos conjuntos de datos adicionales informaron verificaciones intermedias y aclaraciones.
Dimensionamiento del Mercado y Pronóstico
Aplicamos un modelo descendente que reconstruye los grupos de demanda a partir de la carga de TI instalada, las colas de conexión de servicios públicos y los proyectos de campus anunciados, verificados posteriormente con instantáneas ascendentes selectivas, como recuentos de racks muestreados multiplicados por facturas de hardware promediadas. Variables clave como la potencia promedio por rack, los nuevos MW añadidos por cada mil millones de USD de capex, los precios regionales de los PPA, los mandatos de soberanía de datos y las tasas de incorporación de GPU impulsan la conversión de valor. Una regresión multivariante vincula estos indicadores con los ingresos anuales, mientras que el suavizado ARIMA gestiona la volatilidad a corto plazo. Las brechas de datos en los resúmenes de proveedores se cubren mediante promedios ponderados de proyectos próximos confirmados durante las llamadas primarias.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por revisiones de tres capas: análisis automatizados de varianza, auditorías de analistas pares y una aprobación de nivel superior. Actualizamos cada doce meses y activamos revisiones intermedias tras eventos materiales como aumentos de tarifas de servicios públicos o cambios en subsidios federales. Antes de la publicación, un analista vuelve a ejecutar los insumos del último trimestre para mantener las cifras actualizadas.
Fundamento de Credibilidad: Por Qué la Línea de Base de Mordor para Centros de Datos Hiperescala de América del Norte Merece Confianza
Las estimaciones publicadas suelen divergir porque las empresas eligen diferentes umbrales de instalaciones, puntos de reconocimiento de ingresos y cadencias de actualización.
Los principales factores de divergencia incluyen: algunos editores incorporan los servicios en la nube empresariales al valor de mercado, otros aplican CAGRs conservadoras del 12-15% que ignoran los impactos de la densidad de racks de IA, y muchos convierten MW en dólares con factores estáticos de $/MW que no reflejan la inflación en tiempo real del precio de venta promedio. El modelo de Mordor actualiza anualmente los coeficientes de densidad, precios y costos de construcción, y nuestro alcance aísla únicamente las instalaciones calificadas como hiperescala.
Comparación de referencia
| Tamaño del mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 40,75 mil millones de USD (2025) | Mordor Intelligence | - |
| 9,53 mil millones de USD (2024) | Consultora Regional A | Utiliza un umbral de 50 MW, excluye los ingresos de construcción propia en colocación y actualiza cada dos años |
| 138 mil millones de USD (2025) | Publicación Especializada del Sector B | Agrupa la colocación mayorista y los grandes sitios empresariales; aplica una CAGR fija del 22% sin recalibración de densidad |
Estos contrastes demuestran que los filtros de alcance disciplinados de Mordor y las variables ajustadas anualmente ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden rastrear hasta señales claras de energía, precios y capacidad.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de centros de datos de hiperescala en América del Norte para 2031?
Se espera que el mercado alcance los 256,10 mil millones de USD en 2031.
¿Qué segmento crece más rápido dentro de la categoría de usuario final?
Los servicios en la nube de IA/ML avanzan a una CAGR del 13,90%.
¿Por qué los sistemas de refrigeración líquida están ganando terreno?
Las cargas de trabajo de IA elevan la densidad de energía de los bastidores hasta 300 kW, y la refrigeración líquida es más eficiente para gestionar ese calor mientras mantiene el PUE cerca de 1,1.
¿Qué país ofrece la tasa de crecimiento más alta en la región?
México lidera con una CAGR proyectada del 17,20% debido a los incentivos de nearshoring y la inversión de los hiperescaladores.
¿Qué tan significativos son los costos de infraestructura de red?
El equipo de red representa el 32,0% del gasto en componentes porque las redes de alto ancho de banda son vitales para el procesamiento distribuido de IA.
¿Qué nivel de fiabilidad se está volviendo común para las salas críticas de IA?
Las instalaciones de Nivel IV se expanden un 11,7% anualmente a medida que las empresas exigen cero tiempo de inactividad para el entrenamiento e inferencia continua de IA.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de América del Norte Instalaciones de IA en Norteamérica, divididas por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos de Estados Unidos Construcción en EE. UU., dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos de América del Sur Demanda de construcción en América del Sur, cubriendo infraestructura, nivel e industria de usuario final.