
Analyse du marché de la construction de centres de données par Mordor Intelligence
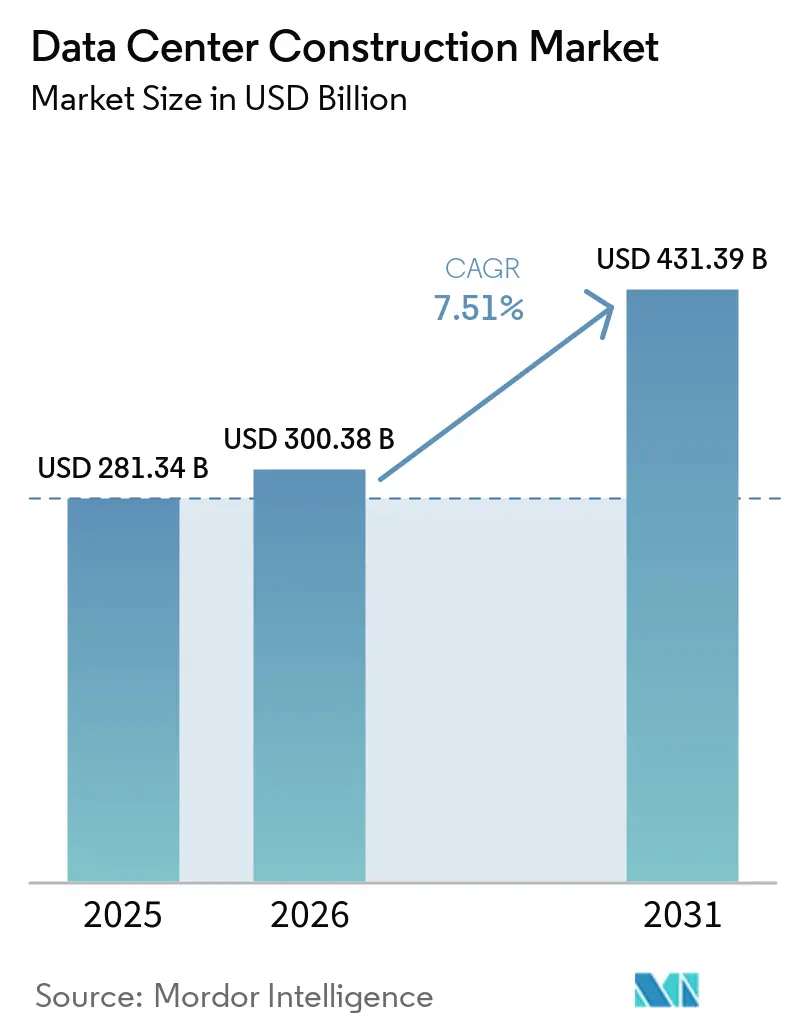
La taille du marché de la construction de centres de données est estimée à 300,4 milliards USD en 2026 et devrait atteindre 322,9 milliards USD en 2027, pour atteindre 460,2 milliards USD d'ici 2032, avec un CAGR de 7,34 % de 2027 à 2032.
La demande en services cloud et analytiques soutient la création de nouvelles installations, le refroidissement liquide reliant la densité de calcul à la conception des bâtiments aux États-Unis. Les engagements à l'échelle de campus concentrent d'importants besoins de livraison en génie civil, électrique et mécanique sur des sites individuels. La hausse des coûts fonciers et les exigences énergétiques liées aux raccordements limitent la capacité des promoteurs à transformer cette demande en nouvelles installations. Les promoteurs confrontés à des coûts fonciers plus élevés et à des conditions d'approvisionnement en énergie renouvelable sur les raccordements au réseau sont susceptibles de privilégier les entrepreneurs coordonnant les périmètres de conception, d'électricité et de refroidissement. Cela déplace la concurrence vers une livraison intégrée qui répond à la fois à l'exposition en capital et aux exigences énergétiques de l'installation.
Principaux enseignements du rapport
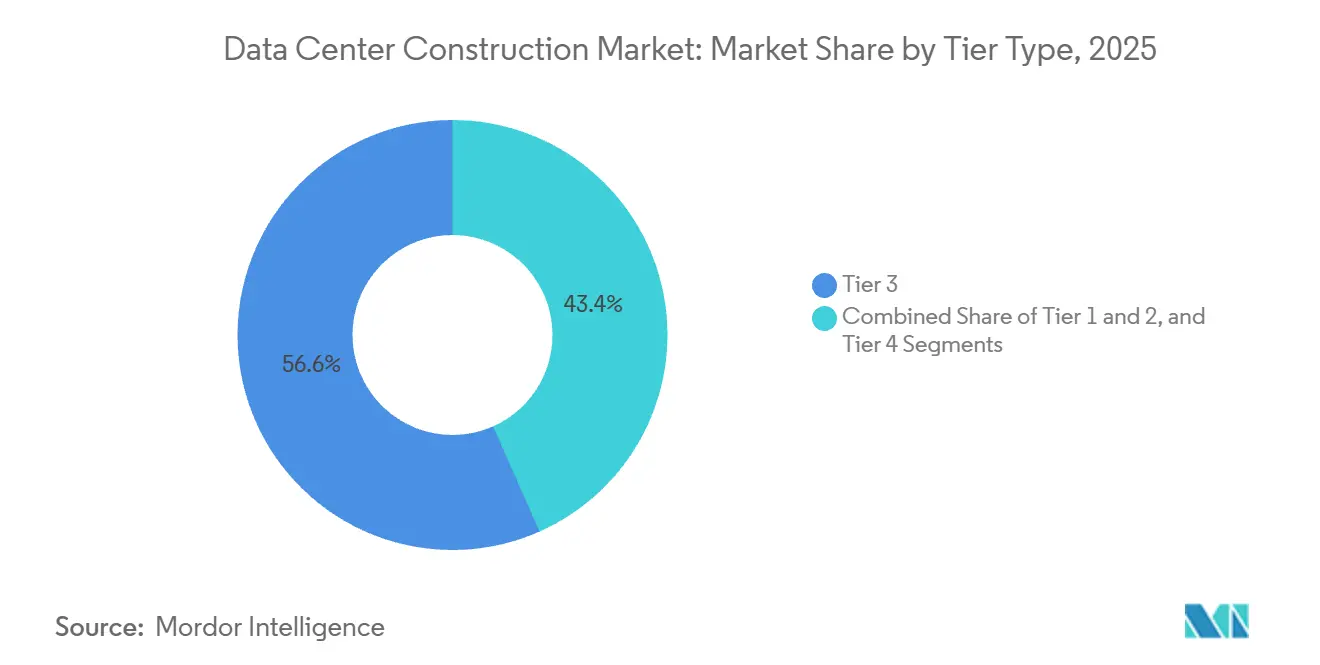
- Par type de niveau, le Niveau 3 détenait une part de marché de la construction de centres de données de 56,75 % en 2026, tandis que le Niveau 4 devrait être le segment à la croissance la plus rapide avec un CAGR de 7,96 % de 2027 à 2032.
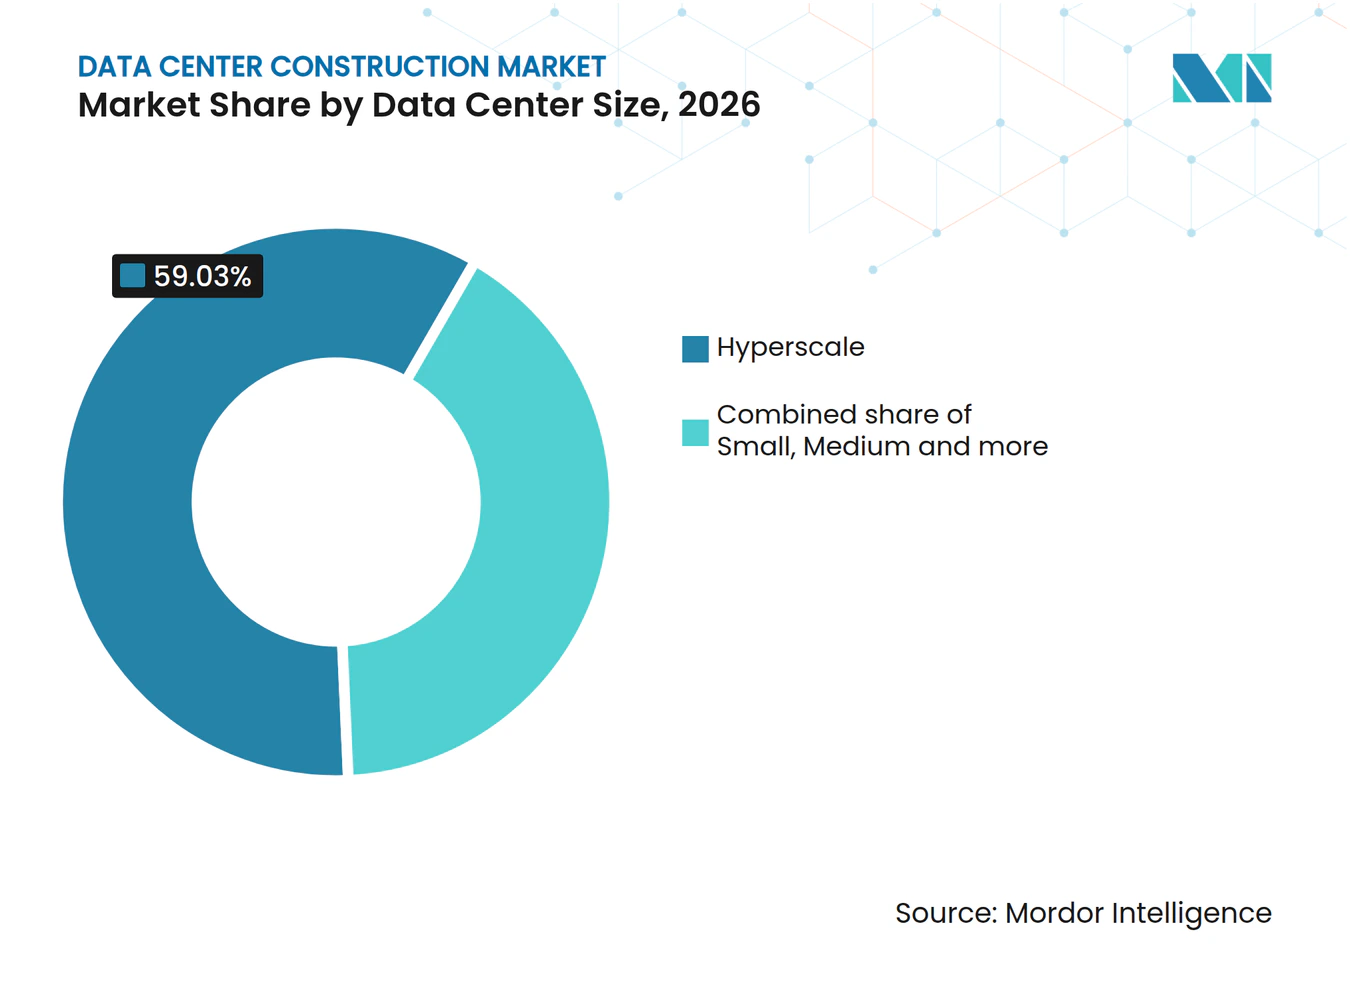
- Par taille de centre de données, les installations hyperscale ont dominé avec une part de 59,03 % de la taille du marché de la construction de centres de données en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 8,4 % de 2027 à 2032.
- Par type de centre de données, les installations de colocation ont dominé avec 54,42 % des dépenses de construction en 2026, tandis que les hyperscalers et les fournisseurs de services cloud devraient connaître la croissance la plus rapide avec un CAGR de 8,9 % de 2027 à 2032.
- L'infrastructure électrique a dominé la catégorie des infrastructures avec 39,8 % des dépenses de construction en 2026, tandis que l'infrastructure mécanique devrait connaître la croissance la plus rapide avec un CAGR de 9,1 % de 2027 à 2032.
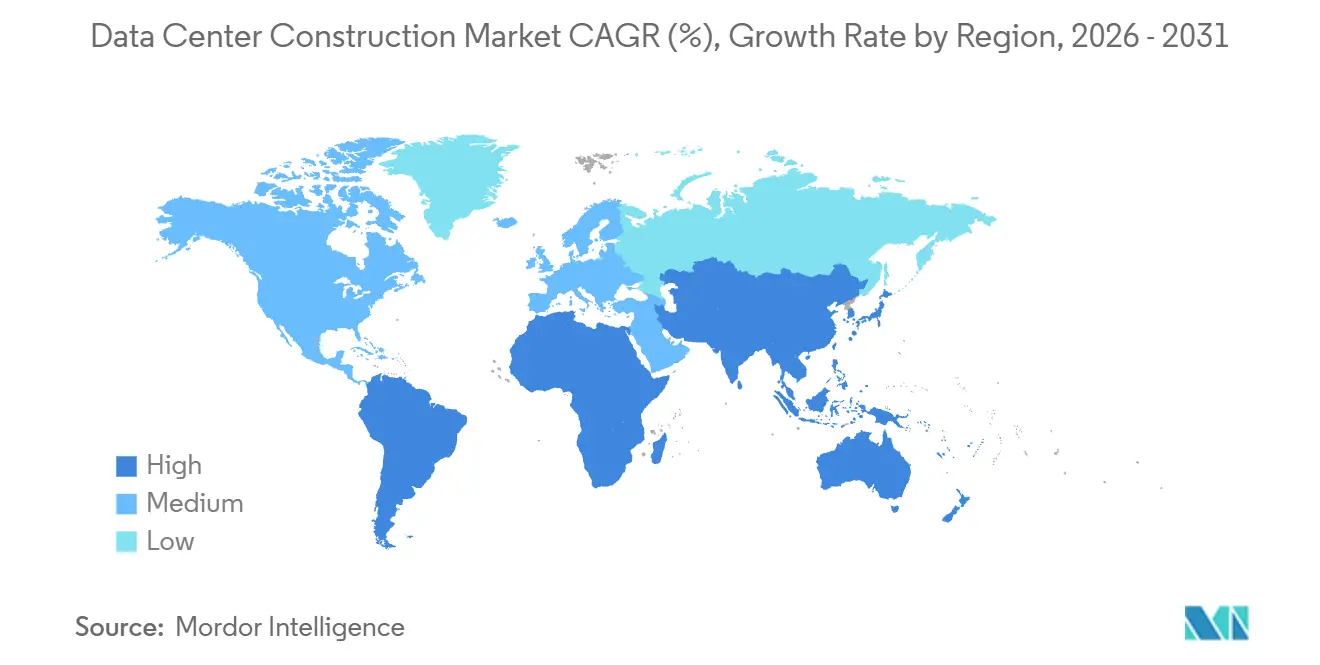
- Sur le plan géographique, l'Amérique du Nord a dominé avec 39,99 % des dépenses de construction en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,45 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
600+
rapports sur les centres de données par Mordor Intelligence
couvrant les serveurs, les installations IA, le refroidissement et plus encore - à l'échelle mondiale, régionale ou nationale, jusqu'aux composants individuels des data centers
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de la Construction de Centres de Données*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance des Applications Cloud, des Charges de Travail en IA et en Big Data | +4% | Régions d'infrastructure cloud en Inde | Court terme (≤ 2 ans) |
| Adoption Accélérée des Installations Hyperscale | +3% | Sites de construction hyperscale aux États-Unis | Moyen terme (2 à 4 ans) |
| Essor des Déploiements de Calcul en Périphérie à Proximité des Centres de Population | +1.1% | États-Unis et UE27 | Moyen terme (2-4 ans) |
| Mandats d'Énergie Renouvelable Façonnant la Conception des Installations | +0.9% | Sites de centres de données à Singapour | Moyen terme (2-4 ans) |
| Exploration de Petits Réacteurs Modulaires (SMR) sur Site pour Contourner les Contraintes du Réseau | +0.2% | Emplacements de centres de données aux Pays-Bas | Long terme (≥ 4 ans) |
| Émergence de Campus Spéculatifs « Terrains Alimentés » Réduisant les Délais de Pré-Location | +0.6% | Sites de campus alimentés aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des Applications Cloud, des Charges de Travail en IA et en Big Data
La demande cloud contrainte en capacité confère à la croissance des services de données payants une pertinence directe pour les nouveaux investissements en installations. Microsoft a rapporté qu'Azure et les autres revenus des services cloud ont augmenté de 43 % en glissement annuel au quatrième trimestre de l'exercice 2026. La demande des clients Azure a dépassé la capacité disponible au cours de ce trimestre. Microsoft a également rapporté plus de 40 000 clients Fabric payants, en hausse de plus de 60 % en glissement annuel au quatrième trimestre de l'exercice 2026. Pour l'opérateur, la demande Azure non satisfaite et une base croissante de clients analytiques se traduisent toutes deux par des besoins en capacité d'installation supplémentaire.
Adoption Accélérée des Installations Hyperscale
Les engagements à l'échelle de campus augmentent la demande de construction avant que leur capacité de calcul finale n'entre en service. Le 11 février 2026, Meta a annoncé le lancement des travaux de son centre de données à Lebanon, Indiana, conçu pour délivrer 1 GW une fois opérationnel. L'investissement annoncé était supérieur à 10 milliards USD et couvrait l'infrastructure du centre de données et la communauté environnante. L'installation, deuxième site de Meta dans l'Indiana, était destinée à soutenir à la fois les charges de travail en IA et ses produits principaux. Pour les entrepreneurs, une capacité de conception de 1 GW sur un seul site crée une opportunité de coordonner d'importants travaux de site et d'installation autour d'un seul objectif de capacité. Un site unique de cette taille rassemble les lots de génie civil, électrique et mécanique, faisant de leur séquençage une tâche de construction centrale pour les entrepreneurs engagés par Meta.
Essor des Déploiements de Calcul en Périphérie à Proximité des Centres de Population
Les déploiements d'IA en zone métropolitaine créent des opportunités de construction combinant des emplacements de service locaux avec une ingénierie d'installation spécialisée. Edged a ouvert un nouveau centre de données à Aurora, Illinois, dans la zone métropolitaine de Chicago, le 26 février 2025, avec un campus conçu pour les charges de travail d'IA à haute densité.[1] L'installation intégrait un refroidissement avancé sans eau et des systèmes énergétiques, conférant à ses exigences de construction une composante technique substantielle. L'Edge Observatory for the Digital Decade a estimé à 451 le nombre de centres de données en périphérie déployés dans les pays de l'UE27 à la fin de 2025. L'Observatoire définit les centres de données en périphérie nationaux comme des installations à grande échelle, évolutives régionalement, situées à moins de 200 kilomètres des utilisateurs, offrant une latence inférieure à 20 ms avec une capacité électrique de 12 MW. Lorsque la demande dépasse la portée de 200 kilomètres d'une seule installation, des installations locales supplémentaires peuvent générer des travaux de construction qu'une expansion d'un campus central unique ne peut pas fournir.
Mandats d'Énergie Renouvelable Façonnant la Conception des Installations
Les attributions de capacité liées à l'énergie créent une demande de construction en reliant l'autorisation d'expansion à la conception d'une alimentation bas carbone. Singapour a annoncé le 10 septembre 2026 que son deuxième Appel à Candidatures pour Centres de Données avait provisoirement attribué 200 MW de capacité.[2] Plus de la moitié de cette capacité utiliserait une production bas carbone basée à Singapour, notamment des photovoltaïques intégrés ou appliqués aux bâtiments et des combustibles tels que le biométhane, l'ammoniac et l'hydrogène. Les bénéficiaires doivent déclarer leur consommation d'électricité et justifier sa proportion bas carbone comme condition du soutien à la capacité. Pour les concepteurs d'installations, l'attribution lie l'intégration solaire et la mesure de l'énergie à une opportunité d'expansion définie. L'ouverture commerciale va au-delà de l'installation d'équipements de production, car le bâtiment et ses systèmes de mesure doivent soutenir les engagements attachés à la capacité.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Escalade des Coûts Immobiliers, d'Installation et de Maintenance | -1.2% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Limites Plus Strictes de Consommation d'Énergie et de Conformité Carbone | -0.7% | République d'Irlande | Moyen terme (2 à 4 ans) |
| Pénurie de Main-d'Œuvre Qualifiée pour le Refroidissement Liquide Avancé | -0.4% | Sites de construction aux États-Unis | Court terme (≤ 2 ans) |
| Conditions « Take-or-Pay » des Fournisseurs d'Énergie et Exigences de Garanties Immobilisant des Capitaux et Décourageant les Promoteurs de Taille Intermédiaire | -0.2% | Territoire de service d'AEP Ohio | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des Coûts Immobiliers, d'Installation et de Maintenance
La hausse des coûts fonciers et de livraison limite la capacité que les promoteurs peuvent construire à partir d'un engagement en capital fixe. Cushman & Wakefield a rapporté que les coûts de construction moyens par MW aux États-Unis et au Canada ont augmenté de 21 % entre son guide du quatrième trimestre 2024 et son édition 2026. Les terrains alimentés dans les principaux marchés américains ont atteint en moyenne 584 000 USD par MW en 2026 depuis le début de l'année, soit 51 % au-dessus de l'année précédente et 35 % au-dessus de leur moyenne sur 5 ans. Ensemble, la hausse des coûts de construction et du prix foncier augmentent le capital exposé par unité de capacité planifiée, réduisant la marge pour les dépassements de construction. Cushman & Wakefield a également rapporté une augmentation moyenne de 10 % en glissement annuel des coûts de construction de centres de données en Asie-Pacifique en 2025, étendant la pression sur la capacité par dollar au-delà de l'Amérique du Nord.
Limites Plus Strictes de Consommation d'Énergie et de Conformité Carbone
Les obligations énergétiques liées au raccordement peuvent faire de l'approvisionnement en énergie renouvelable une dépendance de développement distincte, parallèlement à l'installation elle-même. La Commission de Régulation des Services Publics d'Irlande a fixé sa politique en décembre 2025 pour les nouvelles demandes de raccordement couvrant une capacité nouvelle ou supplémentaire. Les centres de données dont la capacité d'importation maximale est d'au moins 1 MVA doivent satisfaire au moins 80 % de la demande annuelle avec de l'électricité renouvelable supplémentaire produite en République d'Irlande. L'exigence comprend une période de transition de 6 ans à partir de la mise en service du site de demande. Cette transition laisse le temps de se conformer, mais la condition de production supplémentaire nationale restreint les arrangements d'approvisionnement pouvant satisfaire l'obligation. Pour les promoteurs concernés, l'obtention d'un raccordement implique donc un engagement d'approvisionnement énergétique qui va au-delà de l'achèvement du bâtiment et augmente les exigences de coordination du projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Construction de Centres de Données
Par Type de Niveau :
La Livraison à Haute Densité Confère à la Certification un Rôle DistinctLe Niveau 3 représentait une part de 56,75 % de la taille du marché de la construction de centres de données en 2026, ce qui en fait le plus grand segment par niveau. Delska a lancé son installation EU North Riga LV DC1 de 10 MW à Riga, en Lettonie, le 15 avril 2026, pour les charges de travail d'IA et de calcul haute performance. L'installation opérationnelle répond aux normes Tier III et est en cours de certification Tier III Facility. Elle prend en charge des densités de baies allant jusqu'à 250 kW, reliant la proposition de niveau aux exigences de calcul concentrées. Les clients peuvent déployer avant que la certification Facility soit achevée, séparant la conformité Tier III déclarée par Delska jusqu'à 250 kW par baie de la certification de l'installation opérationnelle.
Le Niveau 4 est le segment à la croissance la plus rapide par niveau, avec un CAGR projeté de 7,96 % de 2027 à 2032. Avant le lancement de KL1 à Petaling Jaya, en Malaisie, le 14 mai 2026, NEXTDC a rapporté que l'installation avait obtenu la Certification de Facility Construite Tier IV de l'Uptime Institute. Le 25 février 2025, irix a annoncé que son installation Kuching 1 DC @Santubong avait reçu la Certification de Facility Construite Tier IV de l'Uptime Institute, devenant ainsi le premier centre de données certifié Tier IV en Malaisie. SASA Data Centres était le partenaire responsable de la conception, de la construction et du transfert. La responsabilité de SASA jusqu'au transfert fait de l'attribution irix un test de livraison de projet achevé, allant au-delà de la capacité d'un partenaire à produire une conception Tier IV.



Par Taille de Centre de Données :
Le Calcul Hyperscale Augmente les Exigences de Livraison PhysiqueL'hyperscale représentait une part de marché de la construction de centres de données de 59,03 % en 2026 et constitue le segment le plus grand et à la croissance la plus rapide par taille d'installation, avec un CAGR projeté de 8,4 % de 2027 à 2032. En novembre 2025, AWS a annoncé la mise en ligne du Projet Rainier avec près de 500 000 puces Trainium2 réparties sur plusieurs centres de données américains. Anthropic a utilisé le cluster pour entraîner et exécuter Claude. JLL a projeté que les hyperscalers pourraient construire 41 GW de capacité de centres de données en propriété propre entre 2026 et 2030, doublant ce segment à 70 GW. Étant donné qu'un cluster tel que Rainier s'étend sur plusieurs installations, la construction hyperscale peut exiger des entrepreneurs qu'ils coordonnent plusieurs grandes livraisons d'installations autour d'une architecture de calcul partagée.
L'exigence de livraison physique est visible dans la main-d'œuvre engagée pour un projet de construction hyperscale distinct. Au 25 juin 2026, Oracle a rapporté près de 20 millions d'heures de travail de construction et jusqu'à 9 000 travailleurs sur site à ce jour dans son centre de données d'Abilene, au Texas. JLL a projeté que les hyperscalers alloueraient 1 billion USD aux dépenses de centres de données entre 2024 et 2026. Accueillir autant de travailleurs sur un seul site fait de la planification des équipes et de la logistique du site une contrainte de livraison à part entière.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Type de Centre de Données :
L'Échelle de la Colocation Rencontre l'Expansion Directe du CloudLes centres de données en colocation constituaient le plus grand segment par type d'installation, représentant 54,42 % des dépenses de construction en 2026. Equinix Inc. a rapporté 3,5 milliards USD de revenus mondiaux de services de colocation au premier semestre 2026, contre 3,13 milliards USD au premier semestre 2025. En juin 2026, des véhicules à usage spécial de DataBank ont obtenu 650 millions USD de financement de projet supplémentaire pour la construction d'un quatrième centre de données de 60 MW à Red Oak, au Texas. Les revenus d'Equinix montrent l'échelle opérationnelle de la colocation, mais les travaux de construction parviennent aux entrepreneurs par le biais de capitaux au niveau du projet, tels que le financement de DataBank pour un bâtiment individuel.
Les hyperscalers et les fournisseurs de services cloud constituent le segment à la croissance la plus rapide par type d'installation, avec un CAGR projeté de 8,9 % de 2027 à 2032. Microsoft a ajouté 1 GW de capacité au cours de son quatrième trimestre de l'exercice 2026. Le 28 avril 2026, Google a lancé les travaux de son hub d'IA à Visakhapatnam, en Andhra Pradesh, avec AdaniConneX et Nxtra by Airtel comme partenaires. Le hub comprend des campus de centres de données et une infrastructure plus large, reliant les nouveaux travaux d'installation au déploiement d'IA plus large du fournisseur cloud. Les ajouts de capacité montrent l'expansion opérationnelle, tandis que le lancement des travaux du hub identifie une voie spécifique vers de nouvelles constructions pour les entrepreneurs livrant des campus et leur infrastructure d'installation associée.
Par Infrastructure :
La Livraison Électrique Domine Tandis que le Refroidissement Façonne la CroissanceL'infrastructure électrique constituait le plus grand segment, représentant 39,8 % des dépenses de construction en 2026. Le guide 2026 de Cushman & Wakefield a identifié l'infrastructure électrique comme la plus grande catégorie de coûts de développement greenfield tous postes confondus aux États-Unis et au Canada, à l'exclusion des puces et des GPU. Le guide a également lié les imprévus aux longs délais d'approvisionnement en matériaux, aux pénuries de main-d'œuvre et à l'incertitude réglementaire. Pour les promoteurs d'installations, les dépenses substantielles liées à l'énergie font de la livraison électrique une partie importante du travail qui doit être organisé avant que les charges de calcul puissent être servies.
L'infrastructure mécanique est le segment à la croissance la plus rapide, avec un CAGR projeté de 9,1 % de 2027 à 2032. Microsoft a rapporté l'achèvement de la construction de son installation Fairwater à Mount Pleasant, Wisconsin, en juin 2026, après le démarrage des équipements en avril. L'installation opérationnelle fonctionnait avec une infrastructure de refroidissement liquide intégrée directement dans sa conception d'IA dédiée pour prendre en charge une densité de baies plus élevée. L'intégration de cette infrastructure dans l'installation place l'architecture thermique dans le périmètre de construction initial et la relie à la densité de calcul. La livraison du refroidissement comme partie intégrante du bâtiment confère aux entrepreneurs en mécanique un rôle de construction dont les exigences sont établies parallèlement à la configuration de calcul prévue de l'installation.
Analyse géographique
Marché de la Construction de Centres de Données en Amérique du Nord
L'Amérique du Nord représentait une part de 39,99 % de la taille du marché de la construction de centres de données en 2026. Le rapport de mi-année 2026 de JLL a identifié plus de 66 GW de capacité en construction dans la région, montrant l'ampleur des travaux déjà en livraison physique. Les marchés frontières représentaient 77 % de cette capacité en construction, avec le West Texas, l'Ohio, la Louisiane, l'Indiana et les Carolines parmi les emplacements nommés. Remporter des marchés dans des emplacements frontières tels que le West Texas et l'Ohio exige des entrepreneurs qu'ils étendent le déploiement des équipes et les arrangements d'approvisionnement au-delà des pôles établis.
Marché de la Construction de Centres de Données en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 9,45 % de 2027 à 2032. Cushman & Wakefield a rapporté 4 764 MW en construction et 21 691 MW en planification dans la région au premier semestre 2026. Le taux de vacance en colocation est passé de 10,9 % au second semestre 2025 à 10,3 % au premier semestre 2026 malgré une nouvelle offre substantielle. En mars 2026, UOB Thaïlande et 5 banques partenaires ont fourni un financement vert à long terme à DayOne Data Centers pour la première phase greenfield du Chonburi Tech Park à Amata City Chonburi. L'absorption de capacité et une phase de construction locale financée donnent ensemble aux entrepreneurs un contexte de demande régionale et un mécanisme de développement concret en Thaïlande, reliant l'expansion à la fois à l'utilisation des services et au financement de projet.
L'expansion axée sur la connectivité en Amérique du Sud inclut le Pérou, où Cirion Technologies propose désormais la capacité LIM2 à Macropolis, Lurín, après avoir décrit l'installation de 20 MW comme étant proche de l'achèvement en juin 2025. L'installation était conçue pour connecter les entreprises péruviennes aux hyperscalers tels qu'Amazon et Google. En Europe, Verne a marqué le début de la construction des premiers 70 MW de son campus de Mäntsälä, en Finlande, le 17 juin 2026, ciblant les hyperscalers, les néoclouds et les charges de travail d'IA d'entreprise et de calcul haute performance. Au Moyen-Orient et en Afrique, l'Autorité Saoudienne des Données et de l'Intelligence Artificielle a posé la première pierre du centre de données gouvernemental Hexagon de 480 MW à Riyad en janvier 2026. Le passage d'une installation locale de connectivité cloud à un campus gouvernemental beaucoup plus grand modifie l'échelle de la responsabilité de construction qu'un entrepreneur doit être en mesure d'assumer.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des promoteurs construisant de nouveaux centres de données. Le tarif des services publics de l'Ohio fixe les conditions contractuelles liées au service, tandis que le plan d'action de la Chine et le régime fiscal du Brésil affectent la localisation des installations et l'économie des projets. La comparaison du Royaume-Uni couvre le cadre de construction de l'Angleterre et sa transition adoptée pour les nouveaux bâtiments non résidentiels. Ces instruments relient les engagements de projet à la performance énergétique, au calendrier de construction et aux conditions attachées aux incitations politiques.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Chine |
|---|---|---|---|---|
| Autorité principale | Commission des Services Publics de l'Ohio ; Ohio Power Company administre le tarif | Secrétariat fédéral des recettes au sein du Ministère des Finances | Ministère du Logement, des Communautés et du Gouvernement Local pour le cadre de construction de l'Angleterre | Commission nationale du développement et de la réforme et agences de mise en œuvre partenaires |
| Instruments ou orientations clés | Calendrier DCT pour la demande maximale mensuelle sur un seul site ou la capacité contractuelle agrégée supérieure à 25 000 kW dans le territoire d'Ohio Power | La loi 15.504 a créé Redata en septembre 2026, effective à la publication | Réglementation de la Construction 2010 et Document Approuvé L ; amendements 2026 adoptés pour une entrée en vigueur en 2027 selon les règles de transition de projet | Plan d'action 2024 sur les centres de données avec des objectifs d'efficacité jusqu'en 2030 |
| Effet commercial | Durée minimale de la nouvelle charge égale à la période de montée en charge plus 8 ans ; les clients peuvent pétitionner le PUCO pour un ajustement si l'infrastructure n'est pas prête à la date de mise en service estimée | L'éligibilité aux incitations fiscales exige des engagements statutaires en matière d'énergie, d'efficacité hydrique et de R&D ainsi que des procédures réglementaires | Exigences d'efficacité énergétique et de chauffage bas carbone adoptées pour les nouveaux bâtiments non résidentiels à partir de 2027, sous réserve de transitions de projet | Localisation prioritaire en pôles-clusters pour les nouveaux grands et très grands centres ; examens énergétiques des projets |
| Attractivité actuelle de la politique | Faible | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Assouplissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||
Les longs engagements de nouvelle charge de l'Ohio limitent la flexibilité, tandis que les procédures intérimaires applicables jusqu'à décision contraire de son régulateur établissent un cadre contractuel continu. L'incitation fiscale de septembre 2026 du Brésil ouvre une voie conditionnelle vers une amélioration de l'économie des projets, avec des procédures d'éligibilité et des détails de conformité régis par la réglementation. En vertu des normes d'efficacité et de chauffage bas carbone 2027 de l'Angleterre, une protection de transition peut s'appliquer aux travaux non à risque élevé avec des avis spécifiés ou des demandes de plans complets avant le 24 mars 2027, et des travaux débutant avant le 24 mars 2028. Les priorités de localisation en pôles de la Chine et les examens énergétiques façonnent les décisions de localisation dans le cadre d'une trajectoire politique continue vers ses objectifs d'efficacité 2030.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare les services de conception intégrés, la construction générale et l'aménagement mécanique et électrique dans l'ordre de livraison des installations. JLL a rapporté que 57 % des projets de centres de données couverts dans ses perspectives ont connu des retards de construction d'au moins 3 mois en 2025. Cette exposition à la livraison rend la coordination entre les étapes commercialement importante, car l'achèvement d'un lot ne rend pas l'installation prête pour le suivant. Les prestataires de conception et de gestion peuvent percevoir des honoraires en résolvant les transferts entre les étapes de construction.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Conception et planification de la livraison | Prestataires de conception et de gestion de la construction tels que AECOM ; prestataires EPCM tels que Jacobs Solutions Inc. | Honoraires de conception et de gestion de projet | Interfaces non résolues entre ingénierie et approvisionnement | Attribuer les spécifications des lots et les responsabilités d'approvisionnement avant la commande |
| Construction du site et du bâtiment | Entrepreneurs généraux tels que DPR Construction et Collen Construction Ltd. | Revenus de contrats de construction civile et de bâtiment | Séquençage des travaux de bâtiment avec l'accès des spécialistes | Transferts de phase autour des dates d'installation des spécialistes convenues |
| Aménagement mécanique et électrique | Entrepreneurs mécaniques et électriques tels que Kirby Group Engineering et les sociétés du groupe EMCOR | Revenus de contrats d'installation et d'intégration | Les délais d'approvisionnement en équipements contraignent le séquençage de l'installation | Réserver les composants critiques en fonction de la séquence d'installation |
| Source: Mordor Intelligence | ||||
JLL a rapporté des délais moyens d'approvisionnement en équipements de centres de données de 33 semaines en 2026, soit 50 % au-dessus des niveaux d'avant 2020, attribuant cette augmentation à l'expansion rapide du secteur. Ses perspectives 2026 ont également rapporté que les promoteurs et opérateurs à grande échelle détenaient 6 à 12 mois de stocks stratégiques pour les composants critiques. Cette réponse déplace une partie de la résilience de livraison en amont, avant que l'équipe d'installation n'arrive sur le site. Étant donné que les promoteurs et opérateurs à grande échelle détiennent ces stocks, leur calendrier d'approvisionnement peut régir le moment où les entrepreneurs d'installation reçoivent les composants, effectuent les travaux d'aménagement et perçoivent les revenus contractuels associés.
Paysage Concurrentiel
Concentration du Marché
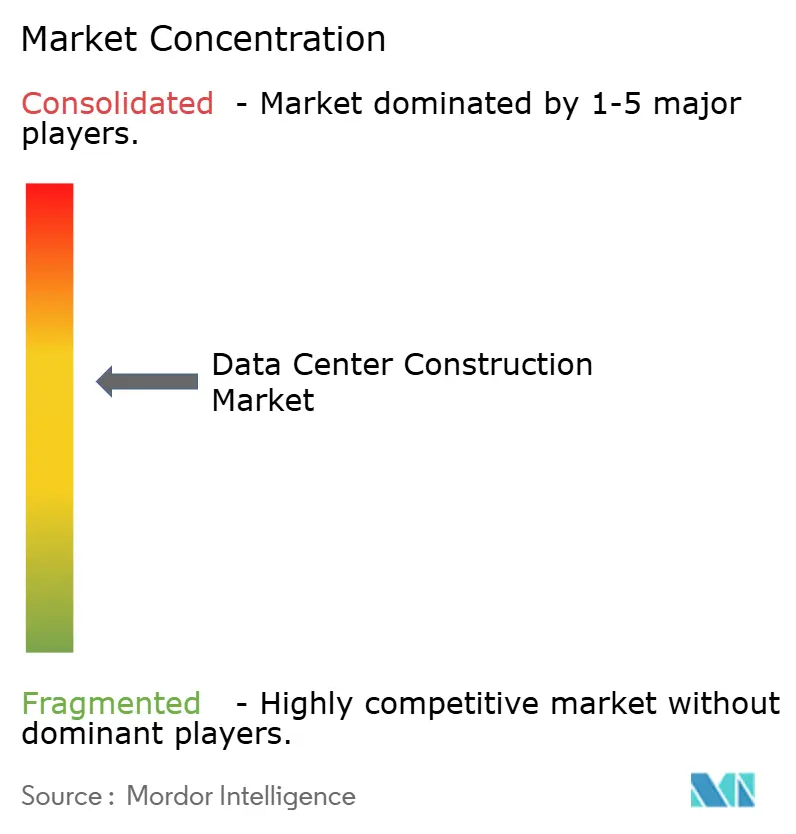
La concurrence combine des spécialistes en ingénierie et des entrepreneurs en construction, avec un leadership distribué entre des rôles de projet distincts et des relations commerciales plutôt que concentré dans un seul modèle de livraison. Les cinq principales entreprises sont AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. et Skanska AB. Turner a rapporté que les centres de données représentaient environ 37 % de son carnet de commandes à l'échelle de l'entreprise en 2025. Cette composition du carnet de commandes a fait des centres de données une part substantielle de la charge de travail future contractée de Turner en 2025, complétant les rôles distincts de conception et de gestion du domaine.
La concurrence axée sur l'ingénierie porte sur la quantité d'interfaces entre conception, approvisionnement et construction qu'un prestataire est mandaté pour coordonner. En décembre 2025, Nostrum Data Centers, une filiale de Nostrum Group, a sélectionné AECOM pour diriger la conception et la gestion de la construction de son installation de Badajoz en Espagne. En janvier 2026, Hut 8 a sélectionné Jacobs Solutions Inc. pour fournir des services d'ingénierie, d'approvisionnement et de gestion de la construction pour le centre de données River Bend en Louisiane.[3] Ces nominations placent plusieurs fonctions de projet connectées dans le périmètre d'un prestataire nommé. Le mandat d'approvisionnement de Jacobs distingue sa nomination du mandat de conception et de gestion de la construction d'AECOM, de sorte que les acheteurs peuvent choisir la quantité de coordination côté offre à confier à un seul prestataire.
Le positionnement concurrentiel couvre à la fois la coordination de l'ingénierie et les contrats de construction d'installations. Le 4 décembre 2025, Skanska AB a signé un contrat avec un client récurrent pour construire un centre de données aux États-Unis. Le contrat valait 263 millions USD. DPR Construction a inclus le centre de données El Segundo pour le client Digital Realty Trust Inc. dans son échantillon de projets attribués au premier semestre 2025. Ces attributions confient la responsabilité de la construction à Skanska et DPR, de sorte que la seule étendue de l'ingénierie ne démontrerait pas un périmètre de livraison équivalent pour un challenger.
Leaders du Secteur de la Construction de Centres de Données
-
AECOM
-
Turner Construction Co.
-
DPR Construction
-
Jacobs Solutions Inc.
-
Skanska AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction de Centres de Données Entreprises couvertes dans ce rapport
- AECOM
- Turner Construction Co.
- DPR Construction
- Jacobs Solutions Inc.
- Skanska AB
- Balfour Beatty plc
- Whiting-Turner Contracting Co.
- Hensel Phelps
- Fortis Construction Inc.
- Goodman Group
- PT Jaya Obayashi
- Hibiya Engineering Ltd.
- Fluor Corporation
- Keppel Data Centres Holding
- NTT Global Data Centers
- Equinix Inc.
- Digital Realty Trust Inc.
- QTS Realty Trust LLC
- China State Construction Engineering Corp.
- Larsen and Toubro Ltd.
- Bouygues Construction SA
- Vinci Energies
- Samsung C&T Corporation
- Collen Construction Ltd.
- Corgan
- Mortenson Construction
Opportunités Clés pour les Acteurs du Marché
La comparaison identifie des opportunités prospectives de construction et de conception intégrée associées à la politique de déploiement européenne et au pipeline d'allocation d'électricité du Canada. La loi proposée par la Commission européenne en 2026 sur le développement du cloud et de l'IA vise à au moins tripler la capacité des centres de données de l'UE en 5 à 7 ans et à simplifier les procédures d'autorisation et de déploiement. BC Hydro a reçu 15 candidatures demandant près de 800 MW dans son processus d'allocation 2026 pour l'IA et les centres de données. Les dépôts sont clôturés, les candidats retenus ont été notifiés et les candidatures restent en cours d'examen, avec d'autres notifications attendues après la transition gouvernementale consécutive à une prolongation liée aux élections.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Conception d'installation européenne prête à l'autorisation | L'expansion de capacité proposée place l'autorisation et le déploiement au centre des préoccupations | Promoteurs de centres de données dans l'UE | Regrouper la conception de site et la planification de construction intégrée pour les décisions au stade de l'autorisation | Complexité des autorisations et accès au foncier | Prestataires de conception et de gestion de la construction |
| Ingénierie greenfield intégrée aux ressources | La proposition de l'UE identifie l'accès à l'énergie et à l'eau comme des priorités de déploiement | Promoteurs de campus européens contraints en ressources | Coordonner les besoins en énergie et en eau de l'installation avant de s'engager sur les lots de génie civil | Disponibilité de l'énergie et de l'eau sur le site | Entrepreneurs en ingénierie mécanique et électrique |
| Planification de livraison conditionnelle pour les candidats canadiens | Les candidatures existantes en Colombie-Britannique progressent dans le processus d'examen d'allocation | Candidats à l'IA et aux centres de données en Colombie-Britannique | Proposer des services de conception intégrée par étapes liés aux jalons d'allocation | Le calendrier d'allocation dépend de l'examen des candidatures en cours | Cabinets de conception locaux et entrepreneurs en construction greenfield |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à réduire l'écart entre les besoins en ressources d'un site potentiel et un lot de construction pouvant être livré. Les services de conception intégrée peuvent y remédier avant que le promoteur ne s'engage sur le périmètre complet du bâtiment. En Colombie-Britannique, l'échelonnement de ces travaux autour des décisions d'allocation limiterait la quantité de préparation à la construction exposée à une demande d'électricité non résolue.
Développements industriels récents dans Marché de la Construction de Centres de Données
- Sep 2026 : Le Brésil a promulgué la loi 15.504, créant Redata pour les projets d'installation de centres de données éligibles avec des engagements statutaires et une éligibilité accordée par le Secrétariat fédéral des recettes sous réglementation.
- Sep 2026 : Singapour a provisoirement attribué 200 MW de capacité de centres de données dans le cadre de son deuxième Appel à Candidatures pour Centres de Données, avec plus de la moitié devant être alimentée par une production bas carbone basée à Singapour.
- Jun 2026 : Microsoft a rapporté l'achèvement de la construction de son installation Fairwater à Mount Pleasant, Wisconsin, après le démarrage des équipements en avril. L'installation fonctionnait avec un refroidissement liquide intégré dans sa conception d'IA dédiée.
Marché de la Construction de Centres de Données Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché de la construction de centres de données mesure les dépenses annuelles consacrées à la construction greenfield d'installations de centres de données dans le monde entier. Il couvre les coûts de projet pour les travaux de génie civil, les aménagements électriques et mécaniques, et les services intégrés à la livraison de ces installations.
Exclusions du périmètre : l'approvisionnement en équipements informatiques, les rénovations et mises à niveau cosmétiques des centres de données existants, la maintenance continue des installations, et les actifs de production d'énergie et de réseau de distribution vendus séparément sont exclus.
Aperçu de la Segmentation
- Par type de niveau
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de centre de données
- Centre de données en colocation
- Hyperscalers/Fournisseurs de services cloud (FSC)
- Centre de données d'entreprise et de périphérie
- Par infrastructure
- Infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Services - Conception et conseil, intégration, support et maintenance
- Infrastructure électrique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigeria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les définitions de valeur des travaux de construction en place du Bureau du recensement des États-Unis aident à distinguer les travaux de construction installés des équipements approvisionnés séparément, tandis que sa série américaine fournit un signal de dépenses nationales. Les perspectives mondiales 2026 sur les centres de données de JLL fournissent des indicateurs mondiaux de coût par mégawatt et de pipeline de capacité, et la mise à jour 2025 de la consommation d'énergie aux États-Unis du Lawrence Berkeley National Laboratory informe les scénarios de demande et de croissance de la charge. L'enquête mondiale 2026 sur les centres de données de l'Uptime Institute offre des preuves opérateurs sur les pressions de coûts, la disponibilité de l'énergie, les contraintes d'approvisionnement et les tendances des installations, à titre d'exemples de sources publiques pertinentes.
Les dépôts de sociétés cotées, les documents destinés aux investisseurs, les annonces de projets, les dossiers de planification et les rapports commerciaux réputés fournissent des vérifications supplémentaires sur le calendrier des projets, la capacité, le périmètre des contrats et les plans de capital divulgués. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des enquêtes couvriraient les promoteurs et opérateurs de centres de données, les entrepreneurs généraux, les entrepreneurs électriques et mécaniques, les consultants en ingénierie et les prestataires de services de projet dans les régions APAC, EMEA et Amériques. Les questions testeraient les preuves secondaires sur le calendrier des projets greenfield, les valeurs des lots de construction, le coût par mégawatt, les parts de catégorie et les contraintes de livraison régionales. Lorsque les preuves publiques sont rares, le suivi des analystes clarifierait les définitions et le calendrier, puis triangulerait la réponse par rapport aux dossiers de projet, aux divulgations des entreprises et aux indicateurs de marché indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 27 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 35 % |
Dimensionnement du Marché et Prévisions
Le modèle descendant estime les dépenses annuelles mondiales de construction d'installations greenfield, puis vérifie le total par rapport à des agrégations sélectives au niveau des projets. Les indicateurs principaux comprennent la capacité de centres de données en construction et entrant en service, le coût de construction par mégawatt, le calendrier annoncé des projets et les conditions régionales d'énergie et d'autorisation. Ensemble, ils indiquent la quantité et le calendrier des travaux susceptibles d'être réalisés. Les preuves de projet et les dépenses divulguées soutiennent les parts par niveau, taille et type d'installation, lot d'infrastructure et géographie, chaque projet étant comptabilisé une seule fois et les services intégrés attribués au lot qui les livre.
L'analyse de scénarios porte les hypothèses de pipeline de capacité et de coût par mégawatt à travers les prévisions, avec des calendriers de construction élevés, centraux et contraints reflétant les retards, les limites de raccordement et la disponibilité des équipements. Des vérifications ascendantes sélectives multiplient la capacité dans le périmètre échantillonnée par les coûts de construction sourcés et comparent les divulgations des fournisseurs ou entrepreneurs avec les totaux descendants. Les coûts de projet non appariés sont exclus plutôt que complétés par une valeur de lot supposée. Les répondants primaires seraient invités à tester la direction et le calendrier de ces hypothèses au niveau des variables, tandis que les entrées conflictuelles ou manquantes seraient réexaminées par rapport aux preuves indépendantes de projet et de coût avant ajustement.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les pipelines de projets, les indicateurs de coûts de construction, les divulgations des entreprises et les données de capacité régionale, puis examinent les anomalies telles que les changements brusques de coût par mégawatt, de calendrier de projet ou de parts de segment. Un second examen vérifie les dates des sources, les limites du marché, l'arithmétique, les projets en double et si chaque estimation régionale et de segment se réconcilie avec le total mondial. Les analystes cherchent des clarifications lorsque les preuves sont contradictoires ou qu'une entrée matérielle change. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements matériels de projet, de coût, d'énergie ou de politique, et soumis à un nouvel examen des sources et des calculs avant la livraison.
Taille du Marché de la Construction de Centres de Données selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de la construction de centres de données mesure les dépenses annuelles consacrées à la construction greenfield d'installations de centres de données dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs principaux comprennent la capacité de centres de données en construction et entrant en service, le coût de construction par mégawatt, le calendrier annoncé des projets et les conditions régionales d'énergie et d'autorisation.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 322,9 milliards USD (2027) | |
| Société mondiale de recherche de marché A | 288,34 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 10,7 % à la valeur 2027 de ce rapport de 322,9 milliards USD, 2 ans plus tard. La source rapporte une base 2025, deux ans avant l'année de mesure 2027 de ce rapport. |
| Éditeur mondial de recherche de marché B | 144 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 55,4 % à la valeur 2027 de ce rapport de 322,9 milliards USD, 2 ans plus tard. Son année de base est 2025, deux ans avant la mesure des dépenses 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent les pipelines de projets, les indicateurs de coûts de construction, les divulgations des entreprises et les données de capacité régionale, puis examinent les anomalies telles que les changements brusques de coût par mégawatt, de calendrier de projet ou de parts de segment.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la construction de centres de données et ses perspectives de croissance ?
Le marché est projeté à 322,9 milliards USD en 2027 et 460,2 milliards USD d'ici 2032, avec un CAGR de 7,34 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de nouvelles installations de centres de données ?
Les charges de travail cloud et analytiques soutiennent la demande de nouvelles installations. Microsoft a rapporté une croissance de 43 % en glissement annuel des revenus d'Azure et des autres services cloud au quatrième trimestre de l'exercice 2026.
Quel type d'installation domine les dépenses de construction de centres de données ?
Les centres de données en colocation ont dominé avec 54,42 % des dépenses de construction en 2026. Les hyperscalers et les fournisseurs de services cloud devraient connaître la croissance la plus rapide avec un CAGR de 8,9 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans la construction de centres de données ?
Les principaux acteurs comprennent AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. et Skanska AB.
Qu'est-ce qui contraint les perspectives de nouvelles constructions de centres de données ?
La hausse des coûts fonciers et de construction contraint le développement. Les coûts de construction moyens par MW aux États-Unis et au Canada ont augmenté de 21 % entre le guide du quatrième trimestre 2024 de Cushman & Wakefield et son édition 2026.
Quelles régions dominent et connaissent la croissance la plus rapide dans la construction de centres de données ?
L'Amérique du Nord détenait 39,99 % des dépenses de construction en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 9,45 % de 2027 à 2032.
Plus de rapports sur les centres de données
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Refroidissement dans toutes les régions, réparti par technologie de refroidissement, composants de refroidissement et type d'installation.
- Marché des data centers hyperscale en Amérique du Nord Sites hyperscale en Amérique du Nord, répartis par type d'installation, composant et tier.
- Marché indien des centres de données optimisés pour l'intelligence artificielle (IA) Demande en installations IA à travers l'Inde, couvrant le type d'installation, le composant et le niveau (tier).
- Marché des data centers hyperscale Sites hyperscale dans le monde, répartis par composant et tier.
- Marché singapourien des centres de données d'intelligence artificielle (IA) Installations IA à Singapour, réparties par type d'installation, composant et tier.
- Marché du refroidissement des data centers en Inde Le refroidissement en Inde, réparti par type d'installation, tier et technologie de refroidissement.