
Tamanho e Participação do Mercado de Data Center Hiperscala da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 55.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 256.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 35.85 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center Hiperscala da América do Norte por Mordor Intelligence
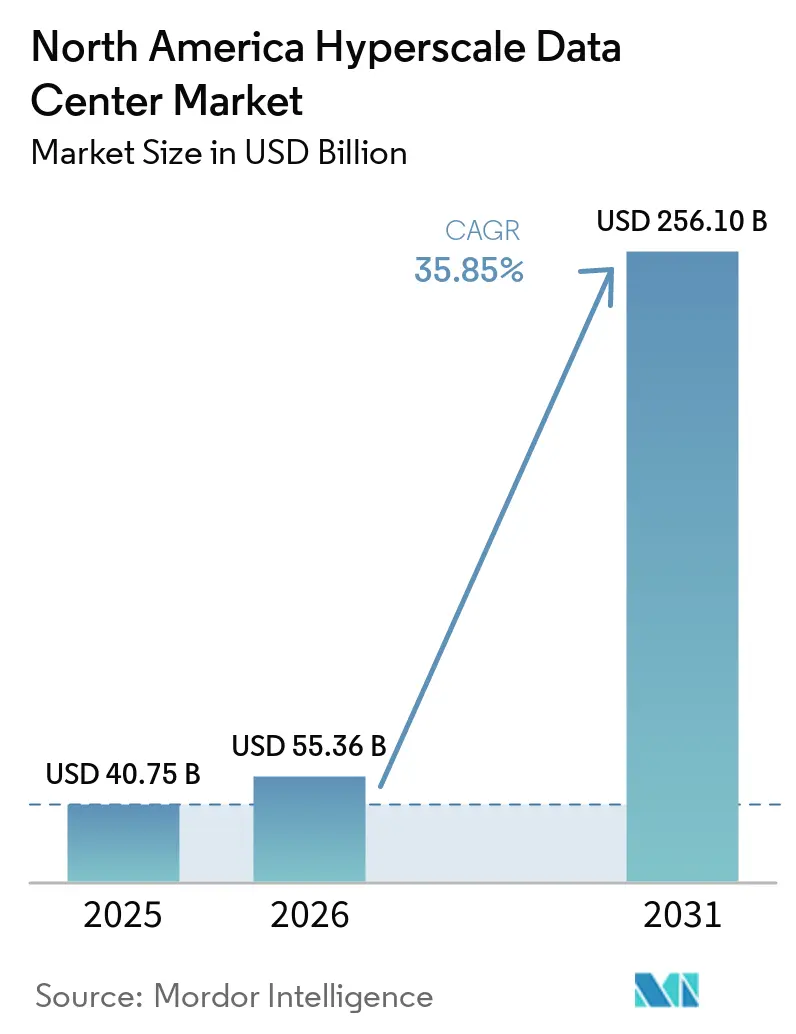
O tamanho do Mercado de Data Centers Hiperescala da América do Norte deve crescer de 40,75 bilhões de USD em 2025 para 55,36 bilhões de USD em 2026 e tem previsão de atingir 256,10 bilhões de USD até 2031 a um CAGR de 35,85% no período 2026-2031. Em termos de volume de produção, o mercado foi avaliado em 59,25 mil megawatts em 2025 e deve crescer de 81,65 mil megawatts em 2026 para 525,34 mil megawatts até 2031, a um CAGR de 45,10% durante o período de previsão (2026-2031).
A expansão reflete uma rápida transição para cargas de trabalho centradas em IA que elevam as densidades de rack muito além dos limites legados, estimulam investimentos pesados em sistemas térmicos baseados em líquido e aumentam o custo da infraestrutura de distribuição de energia. As prioridades de gastos também mudaram: os equipamentos de rede absorvem 32,0% dos desembolsos porque links de alta largura de banda são essenciais para o treinamento distribuído de modelos, enquanto os sistemas mecânicos para resfriamento líquido e por imersão representam agora o item de custo de crescimento mais rápido. A pressão competitiva é moderada; os hiperescaladores continuam a construir internamente 65,0% da nova capacidade, mas os especialistas em colocação defendem sua participação lançando suítes prontas para IA em corredores com incentivos fiscais.
Principais Destaques do Relatório
- Por tipo de data center, as construções próprias de hiperescaladores detinham 65,0% da participação do mercado de data centers hiperescala da América do Norte em 2025.
- Por componente, a infraestrutura de rede liderou com uma participação de 32,0% no tamanho do mercado de data centers hiperescala da América do Norte em 2025.
- Por padrão de nível, as implantações de Nível IV têm previsão de expansão a um CAGR de 11,7% até 2031.
- Por setor de usuário final, os serviços de nuvem de IA/ML dentro do grupo de nuvem e TI estão crescendo a um CAGR de 13,90%.
- Por tamanho de data center, os data centers mega (>60 MW) estão crescendo a um CAGR de 14,50%.
- Por país, o México tem projeção de superar os demais com um CAGR de 17,20% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Tabela de Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão da densidade de energia dos racks de IA/ML | +8.20% | Estados Unidos, Canadá | Curto prazo (≤2 anos) |
| Zonas de nuvem soberana do setor público | +4.10% | Regiões federais dos Estados Unidos | Médio prazo (2-4 anos) |
| Convergência de borda e núcleo 5G | +3.80% | Metrópoles secundárias da América do Norte | Médio prazo (2-4 anos) |
| Clusters de inferência de IA Generativa | +6.50% | Principais metrópoles dos EUA, Canadá | Curto prazo (≤2 anos) |
| Acordos de compra de energia verde com respaldo de reatores modulares pequenos | +2.90% | Províncias selecionadas dos EUA e do Canadá | Longo prazo (≥4 anos) |
| Corredores de aceleração com incentivos fiscais | +3.70% | Texas, Geórgia, Ohio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão da Densidade de Energia dos Racks de IA/ML
As densidades de rack agora atingem 300 kW para arrays de treinamento de IA, exigindo resfriamento direto ao chip ou resfriamento por imersão que pode representar até 60% do custo de capital da instalação [1]. Os métodos líquidos reduzem o PUE abaixo de 1,1 e exigem novos barramentos de alta amperagem, configurando um nível premium onde as salas otimizadas para IA comandam taxas de locação mais elevadas. A construção mexicana da Microsoft inclui circuitos de resfriamento líquido instalados em fábrica para hospedar aceleradores de próxima geração. As demandas de energia densa também reformulam as topologias elétricas, impondo um uso mais amplo de alimentações redundantes para evitar interrupções no treinamento.
Zonas de Nuvem Soberana do Setor Público
Os projetos JWCC e FedRAMP High exigem corredores com isolamento físico de rede, blindagem eletromagnética e controles biométricos que elevam o custo de construção entre 30-50% em relação aos projetos comerciais [2]. Agências estaduais e municipais espelham essas regras de residência de dados, criando clusters isolados regionalmente. Longos ciclos de aquisição fornecem receita estável após a adjudicação, mas os licitantes devem investir antecipadamente em terrenos seguros, estruturas reforçadas e equipes especializadas.
Clusters de Inferência de IA Generativa Exigindo Resfriamento Líquido em Escala de Campus
As cargas de inferência contínua favorecem plantas centralizadas de resfriamento que abastecem vários edifícios, reduzindo o custo de resfriamento por MW entre 25-35% em comparação com serpentinas de ar distribuídas. A seleção de locais agora pondera a disponibilidade de água e temperaturas amenas para eficiência térmica. O campus Prometheus da Meta mostra como os circuitos de líquido agregados permitem um espaçamento mais compacto de servidores dentro das pegadas atuais, embora a abordagem intensifique a demanda por talentos especializados na manutenção de sistemas de fluidos.
Acordos de Compra de Energia Verde com Respaldo de Reatores Modulares Pequenos Reduzindo o PUE ao Longo da Vida Útil
Os reatores modulares pequenos prometem eletricidade livre de carbono 24 horas por dia, 7 dias por semana, e índices de PUE abaixo de 1,05 via captura de calor residual. O design modular se alinha com os planos de expansão em fases, mas o horizonte de licenciamento de 5 a 7 anos exige comprometimento antecipado de capital. O envolvimento da Amazon sinaliza o apetite dos hiperscaladores por resiliência habilitada por energia nuclear.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de uso de água no resfriamento evaporativo | –2.8% | Califórnia, Oregon, Washington | Curto prazo (≤2 anos) |
| Gargalos de fornecimento de GPU e componentes ópticos | –4.2% | Em toda a América do Norte | Curto prazo (≤2 anos) |
| Taxas de calor e carbono | –1.9% | Metrópoles de Nova York e Califórnia | Médio prazo (2-4 anos) |
| Regras de limitação da rede elétrica local | –3.1% | Principais metrópoles dos EUA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Uso de Água no Resfriamento Evaporativo
Medidas de emergência contra secas na Califórnia restringem as torres evaporativas que consomem entre 1,5 e 2,0 galões por kWh, obrigando os operadores a adotar sistemas de líquido de circuito fechado que custam entre 40 e 60% a mais para instalar [3]. Oregon e Washington seguem o mesmo caminho, afetando quase um terço da capacidade da Costa Oeste. Embora os gastos de capital aumentem, as tarifas contínuas de água diminuem e o risco de conformidade cai, apoiando a economia de longo prazo.
Gargalos de Fornecimento de GPU e Componentes Ópticos
O encapsulamento CoWoS e a escassez de HBM prolongam os ciclos de entrega de GPUs para IA para 12 a 18 meses, enquanto os componentes ópticos 400G/800G agora registram prazos de entrega de 40 semanas. Os hiperscaladores fecham acordos de fornecimento plurianuais que aumentam os custos de estoque e podem forçar projetos de corredores subótimos, reduzindo a eficiência operacional em até 25%. Os atrasos também se estendem a conjuntos de equipamentos de distribuição e bombas, estendendo os cronogramas de construção em até um ano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center:
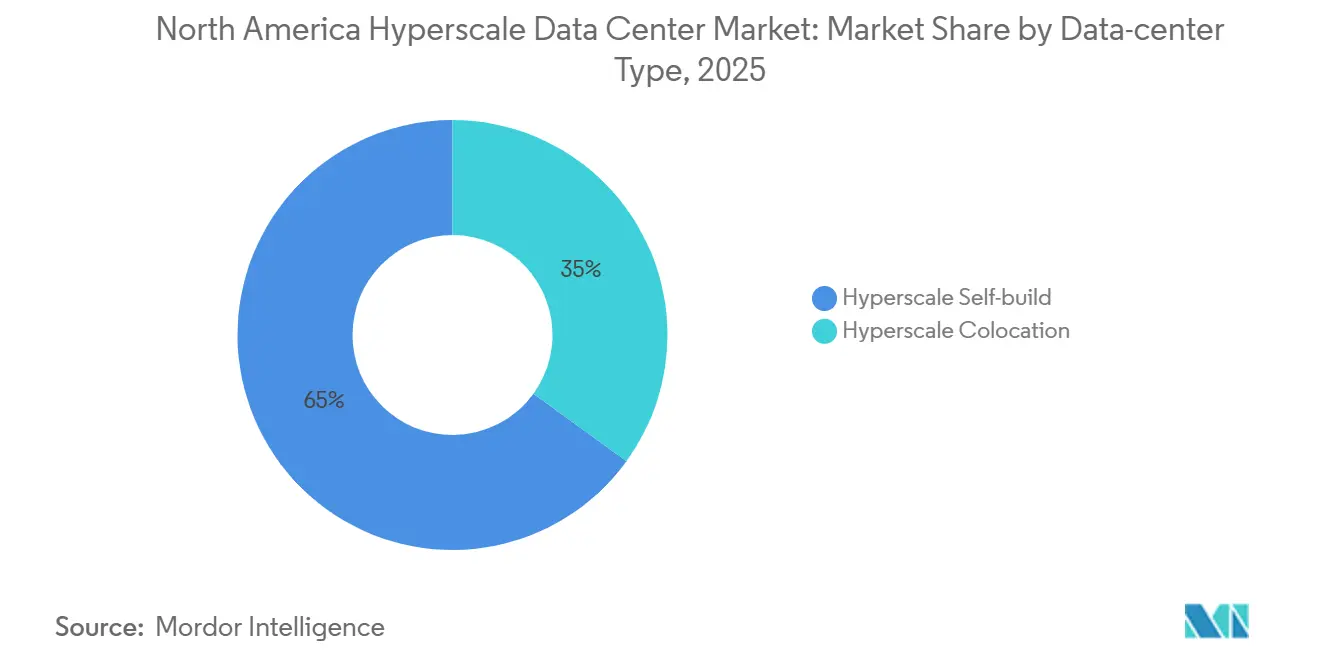
Dominância da Autoconstrução Se AceleraOs projetos de construção própria capturaram 65,0% da participação do mercado de data centers hiperescala da América do Norte em 2025 e estão crescendo a um CAGR de 12,8%, à medida que os líderes de nuvem adaptam as salas para a densidade de IA. A fatia de colocação, em 35,0%, busca relevância por meio de módulos prontos para IA, mas enfrenta margens em contração à medida que os hiperescaladores preferem o controle direto. O campus de Querétaro do Google ilustra a personalização de construão própria com resfriamento e silício proprietários para inferência. As empresas de colocação respondem oferecendo suítes equipadas com resfriamento líquido, mas precisam captar capital para acompanhar.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Componente:
Infraestrutura de Rede Lidera o InvestimentoOs equipamentos de rede representaram 32,0% dos gastos de 2025 no mercado de data centers hiperescala da América do Norte, refletindo as demandas de largura de banda dos clusters de treinamento distribuído. O resfriamento líquido e por imersão, o componente de crescimento mais rápido a um CAGR de 15,4%, acompanha a densidade de IA. As atualizações de 400G da Crown Castle tipificam a demanda por roteamento de alto desempenho. Os sistemas elétricos tendem a barramentos classificados para racks de 50 kW, enquanto os orçamentos de construção geral se expandem para acomodar resfriadores, bombas e pisos reforçados.
Por Padrão de Nível:
Adoção do Nível IV Se AceleraO Nível III permanece dominante com uma participação de 60,0%. No entanto, o Nível IV está se expandindo 11,7% ao ano porque o treinamento contínuo de IA não pode tolerar tempo de inatividade. As instituições financeiras adotam o Nível IV para proteger os mecanismos de negociação algorítmica de interrupções. A redundância adicional — circuitos de resfriamento líquido duplos e alimentações de concessionária duplas — eleva o custo de construção, mas suporta SLAs com preços mais elevados.
Por Setor de Usuário Final:
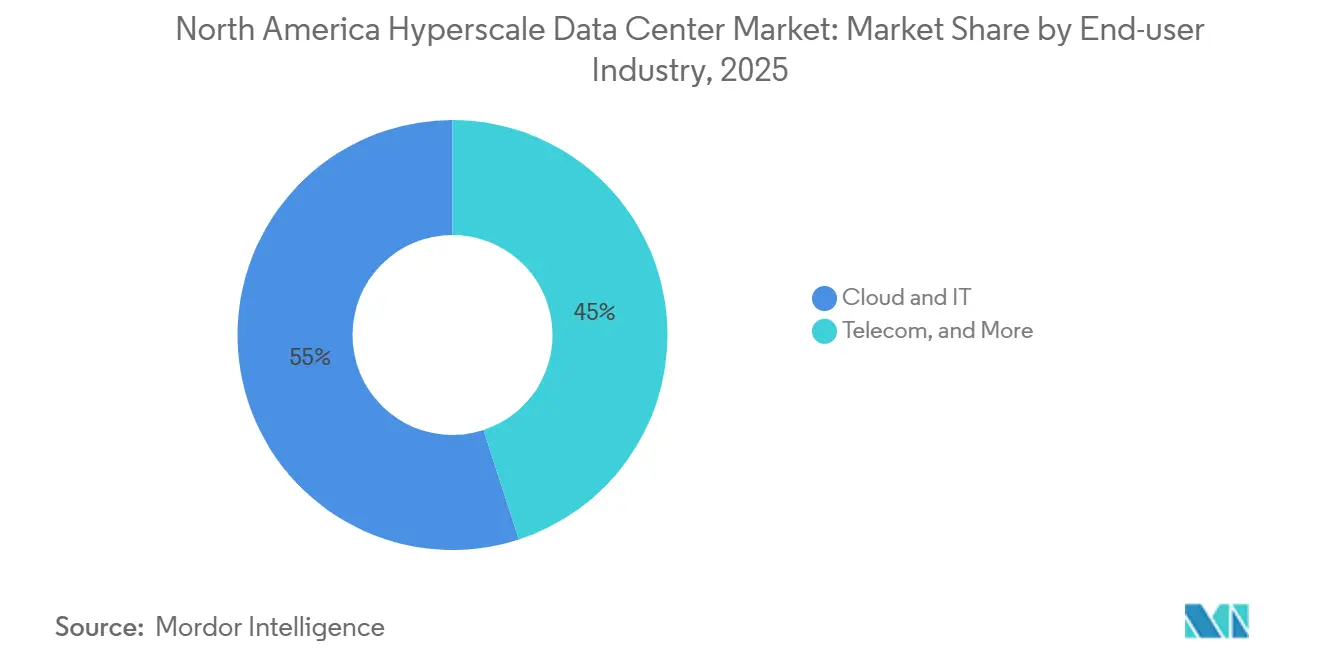
Serviços de Nuvem de IA/ML Impulsionam o CrescimentoNuvem e TI respondem por 55,0% da demanda, com os serviços de nuvem de IA/ML avançando a um CAGR de 13,90%. Os governos buscam instâncias soberanas, os bancos migram modelos de risco, os fabricantes conectam a Internet Industrial das Coisas e as telecomunicações preparam a borda 5G. Os lançamentos de borda de baixa latência da Verizon mostram por que as operadoras conectam os nós de núcleo e borda hiperscala.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho de Data Center:
Instalações em Mega Escala Se AceleramOs grandes corredores de até 25 MW ainda representam 42,0% das implantações. Os mega campi acima de 60 MW são a fatia de crescimento mais rápido, com CAGR de 14,50%, explorando o resfriamento e a energia compartilhados para reduzir o custo por MW. O complexo Prometheus da Meta exemplifica a ambição de múltiplos gigawatts e a crescente sofisticação do resfriamento líquido.
Análise Geográfica
Mercado de Data Centers Hiperescala dos Estados Unidos
Os Estados Unidos detêm 90,0% da participação do mercado de data centers hiperescala da América do Norte, apoiados por metrópoles maduras como o Norte da Virgínia, Dallas–Fort Worth e o Vale do Silício. As restrições de eletricidade nos grandes centros deslocam as novas construções incrementais para corredores com incentivos fiscais no Texas, na Geórgia e em Ohio, ilustrado pela proposta tarifária da AEP para clusters de nuvem em Ohio.
Mercado de Data Centers Hiperescala do Canadá
O Canadá oferece energia renovável, climas frios e vantagens de soberania de dados que reduzem o PUE e atraem cópias de segurança de cargas de trabalho dos Estados Unidos, embora os custos mais elevados de terrenos e mão de obra moderem a escala de capacidade.
Mercado de Data Centers Hiperescala do México
O México é o destaque, expandindo-se 17,20% ao ano. Google, Microsoft e Amazon anunciaram construções bilionárias, aproveitando a proximidade com os consumidores dos Estados Unidos e os custos de construção mais baixos.
Cenário Competitivo
Concentração do Mercado
Provedores de Serviços de Nuvem liderando a maior parte da demanda hiperscala na América do Norte
A estrutura do mercado é altamente concentrada: AWS, Microsoft Azure e Google Cloud juntos detêm mais de 60% da participação de infraestrutura, validando um modelo orientado à escala no qual o poder de compra e o desenvolvimento de silício proprietário estabelecem altas barreiras de entrada. A integração vertical assegura as cadeias de fornecimento, desde a energia até o chip de servidor, e as interconexões de fotônica personalizada reduzem a latência em clusters de IA com múltiplos racks. Operadores de colocação especializados como STACK Infrastructure, Digital Realty e QTS ocupam o próximo nível, com foco em campi sob medida e estruturas de contratos padronizadas que atraem locatários de Software como Serviço em rápido crescimento.
As cargas de trabalho de IA estão reclassificando as preferências dos fornecedores. Os operadores que oferecem manifolds prontos para líquido, trocadores de calor de porta traseira e barramentos de 400 V CC ganham vantagem nas novas licitações. A CoreWeave, uma hospedeira focada em IA, ilustra como a capacidade de nicho - GPUs sob demanda - pode atrair injeções de capital e contratos com empresas da Fortune 500, mesmo em um setor consolidado. Os construtores de colocação se diferenciam ainda mais por meio de construção modular rápida que comprime a entrega da estrutura para menos de nove meses, protegendo os clientes das interrupções causadas pelos prazos de entrega de transformadores.
Líderes do Setor de Data Center Hiperscala da América do Norte
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center Hiperescala da América do Norte Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- International Business Machines Corp.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
- Arista Networks Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise (HPE)
- Cisco Systems Inc.
- Lenovo Group Ltd.
Desenvolvimentos industriais recentes em Mercado de Data Center Hiperescala da América do Norte
- Janeiro de 2025: A Microsoft anunciou uma construção de USD 80 bilhões nos Estados Unidos com foco em data centers otimizados para IA.
- Março de 2025: A ODATA energizou 200 MW em seu campus DC QR03 em Querétaro, México, como parte de um investimento de USD 3,3 bilhões.
- Maio de 2025: A STACK Infrastructure garantiu USD 6 bilhões em financiamento verde cobrindo novos campi na Virgínia, Oregon e Ontário.
- Março de 2025: A Stream Data Centers iniciou as obras de um campus de 200 MW em San Antonio, adicionando impulso à estratégia de energia diversificada do Texas.
- Abril de 2025: A Compass Datacenters começou a converter a antiga sede da Sears em Illinois em um parque hiperscala de USD 10 bilhões; a conclusão da estrutura da fase um acelerará a capacidade na área de Chicago.
- Maio de 2025: A ODATA lançou uma instalação hiperscala de 300 MW no México, a maior do país até o momento.
- Fevereiro de 2025: A Digital Realty anunciou um Fundo de Data Center Hiperscala dos EUA de USD 10 bilhões focado em corredores de IA.
Mercado de Data Center Hiperescala da América do Norte Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala da América do Norte como todas as instalações de construção própria ou colocação nos Estados Unidos, Canadá e México projetadas para cargas de trabalho que regularmente excedem 4 MW por locatário e abrigam milhares de servidores suportados por infraestruturas dedicadas de energia, resfriamento e redes de alta velocidade.
Exclusão de Escopo: microsites de borda abaixo de 4 MW e salas de servidores corporativos tradicionais não são contabilizados nesta análise.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperscala
- Colocação Hiperscala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Painéis Elétricos
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Instalação e Comissionamento
- Engenharia de Projeto
- Sistemas de Incêndio, Segurança e Proteção
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho de Data Center
- Grande (menor ou igual a 25 MW)
- Massivo (maior que 25 MW e menor ou igual a 60 MW)
- Mega (maior que 60 MW)
- Por Geografia
- Estados Unidos
- Canadá
- México
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram engenheiros de projeto hiperescala, líderes de vendas de colocação e planejadores de concessionárias de energia em todo o Cinturão Solar dos EUA, em Ontário e em Querétaro. Essas conversas testaram premissas de densidade de servidores, mudanças nos prazos de entrega para alimentadores de 34,5 kV e taxas de adoção de resfriamento líquido, permitindo-nos ajustar as faixas de vacância e de preço médio de venda sugeridas pelo trabalho de gabinete.
Pesquisa de Gabinete
Começamos com registros de concessionárias de energia, dados de carga da Comissão Federal de Regulação de Energia, séries de preços de eletricidade da Administração de Informações de Energia dos EUA e estatísticas de importação alfandegária de servidores e equipamentos de comutação. Grupos do setor como o Uptime Institute e o Conselho da Indústria de Tecnologia da Informação forneceram benchmarks de taxa de falhas e PUE, enquanto organismos regionais como o Conselho de Tecnologia do Norte da Virgínia ofereceram insights sobre o desenvolvimento em nível de hub. Divulgações financeiras, Formulários 10-K, registros de licitações de projetos e arquivos de notícias no Dow Jones Factiva completaram o conjunto de fontes secundárias. De acordo com o acesso pago da Mordor Intelligence ao D&B Hoovers e ao Marklines, as divisões de receita de fornecedores e as tendências de remessa ajudaram a ancorar as curvas de custo de capital. As fontes listadas aqui ilustram a amplitude dos insumos; muitos conjuntos de dados adicionais informaram verificações e esclarecimentos intermediários.
Dimensionamento de Mercado e Previsão
Utilizamos um modelo de cima para baixo que reconstrói os pools de demanda a partir da carga de TI instalada, das filas de conexão de concessionárias e dos pipelines de campus anunciados, posteriormente verificados de forma cruzada com instantâneos seletivos de baixo para cima, como contagens de rack amostradas multiplicadas por faturas de hardware médias. Variáveis-chave como consumo médio de energia por rack, novos MW adicionados por bilhão de USD de capex, preços regionais de PPA, mandatos de soberania de dados e taxas de adesão de GPU impulsionam a conversão de valor. Uma regressão multivariada vincula esses indicadores à receita anual, enquanto o suavizamento ARIMA lida com a volatilidade de curto prazo. As lacunas de dados nos consolidados de fornecedores são preenchidas usando médias ponderadas de projetos próximos confirmados durante as chamadas primárias.
Ciclo de Validação de Dados e Atualização
Os resultados passam por revisões em três camadas: varreduras automatizadas de variância, auditorias de analistas pares e aprovação de um analista sênior. Atualizamos a cada doze meses e acionamos revisões intermediárias após eventos materiais, como aumentos de tarifas de concessionárias ou mudanças em subsídios federais. Antes do lançamento, um analista reexecuta os insumos do trimestre mais recente para manter os dados atualizados.
Âncora de Credibilidade: Por que a Linha de Base de Data Centers Hiperescala da América do Norte da Mordor Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes limites de instalações, pontos de reconhecimento de receita e cadências de atualização.
Os principais fatores de divergência incluem: alguns publicadores incorporam serviços de nuvem corporativa ao valor de mercado, outros aplicam CAGRs conservadores de 12-15% que ignoram os choques de densidade de rack de IA, e muitos convertem MW em dólares com fatores estáticos de $/MW que ficam defasados em relação à inflação do preço médio de venda em tempo real. O modelo da Mordor atualiza os coeficientes de densidade, precificação e custo de construção anualmente, e nosso escopo isola apenas as instalações qualificadas como hiperescala.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 40,75 bilhões de USD (2025) | Mordor Intelligence | - |
| 9,53 bilhões de USD (2024) | Consultoria Regional A | Utiliza corte de 50 MW, exclui receita de construção própria de colocação, atualiza a cada dois anos |
| 138 bilhões de USD (2025) | Publicação Especializada do Setor B | Agrupa colocação por atacado e grandes sites corporativos; aplica CAGR fixo de 22% sem recalibração de densidade |
Esses contrastes mostram que os filtros de escopo disciplinados e as variáveis ajustadas anualmente da Mordor fornecem uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até sinais claros de energia, precificação e capacidade.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de data center hiperscala da América do Norte até 2031?
Espera-se que o mercado atinja 256,10 bilhões de USD até 2031.
Qual segmento está crescendo mais rapidamente na categoria de usuário final?
Os serviços de nuvem de IA/ML estão avançando a um CAGR de 13,90%.
Por que os sistemas de resfriamento líquido estão ganhando tração?
As cargas de trabalho de IA elevam a densidade de energia dos racks para até 300 kW, e o resfriamento líquido é mais eficiente no tratamento desse calor, mantendo o PUE próximo a 1,1.
Qual país oferece a maior taxa de crescimento na região?
O México lidera com um CAGR previsto de 17,20% devido aos incentivos de nearshoring e ao investimento de hiperscaladores.
Quão significativos são os custos de infraestrutura de rede?
Os equipamentos de rede respondem por 32,0% dos gastos com componentes porque os tecidos de alta largura de banda são vitais para o processamento distribuído de IA.
Qual nível de confiabilidade está se tornando comum para corredores críticos de IA?
As instalações de Nível IV estão expandindo 11,7% ao ano à medida que as empresas exigem zero tempo de inatividade para treinamento e inferência contínuos de IA.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Norte Instalações de IA na América do Norte, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers dos Estados Unidos Construção nos EUA, dividida por nível (tier), tamanho da instalação e tipo de instalação.
- Mercado de Construção de Data Center da América do Sul Demanda de construção na América do Sul, abrangendo infraestrutura, tier e setor de usuário final.