
Taille et part du marché de l'énergie solaire au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
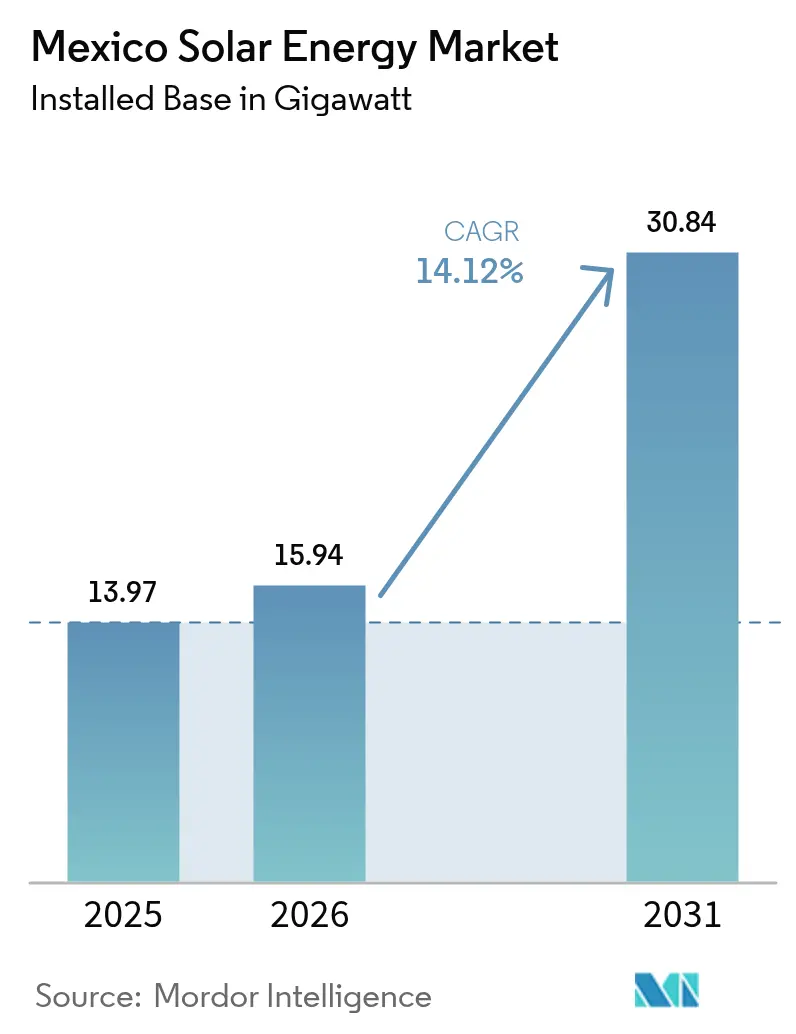
| Taille du marché de l'année de base (2025) | 13.97 gigawatt |
| Volume du Marché (2026) | 15.94 gigawatt |
| Volume du Marché (2031) | 30.84 gigawatt |
| Taux de croissance (2026 - 2031) | 14.12 % |
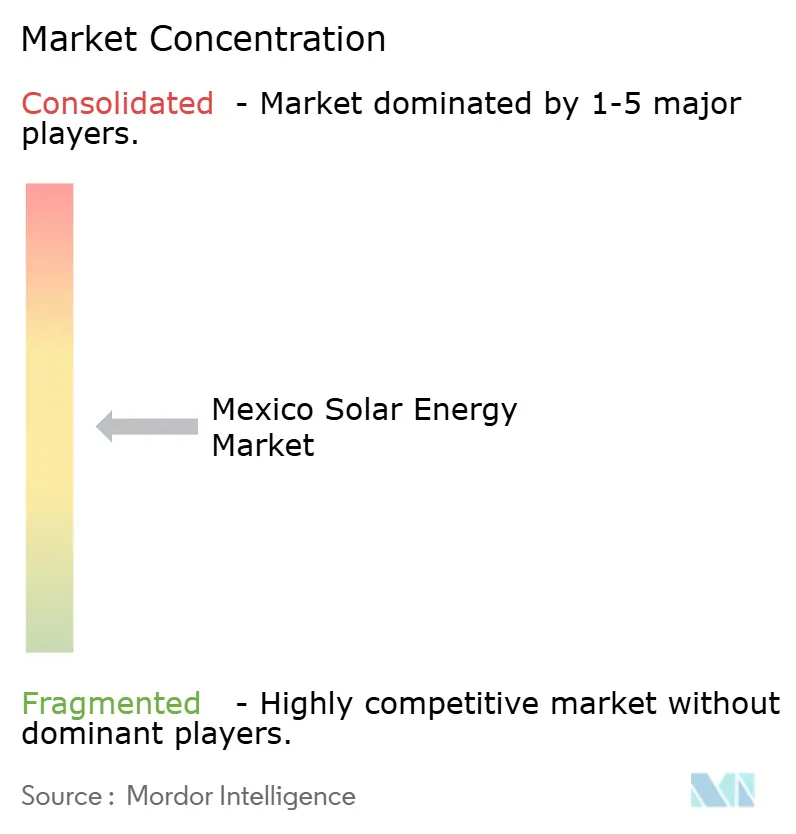
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie solaire au Mexique par Mordor Intelligence
La taille du marché de l'énergie solaire au Mexique devrait passer de 13,97 gigawatts en 2025 à 15,94 gigawatts en 2026 et atteindre 30,84 gigawatts d'ici 2031 à un TCAC de 14,12 % sur la période 2026-2031.
Le déploiement croissant s'ancre dans l'objectif de la présidente Claudia Sheinbaum d'atteindre 45 % d'énergie propre d'ici 2030, dans un ensoleillement abondant couvrant plus de 85 % du territoire national, et dans un cadre réglementaire qui maintient des voies d'accès au secteur privé même si la Comisión Federal de Electricidad (CFE) préserve un quota de production de 54 %. Les centrales à grande échelle pour les services publics dominent les ajouts de capacité, bien que la production distribuée résidentielle et commerciale s'accélère à mesure que les prix des équipements baissent et que le financement vert prend de l'ampleur. Les pressions liées à la délocalisation de proximité des fabricants américains génèrent une nouvelle demande d'accords d'achat d'électricité (PPA) d'entreprise, tandis que la clause de durabilité de l'Accord États-Unis-Mexique-Canada (AEUMC) renforce le lien entre le commerce et l'approvisionnement en énergies renouvelables. Les améliorations prévues du réseau de transport, les incitations à la fabrication de batteries dans le cadre du Plan Sonora d'une valeur de 7 milliards USD, et le plan d'investissement de 23,4 milliards USD de la CFE soutiennent davantage la croissance, même si les changements de politique et les goulots d'étranglement liés aux autorisations introduisent une incertitude à court terme.
Principaux points à retenir du rapport
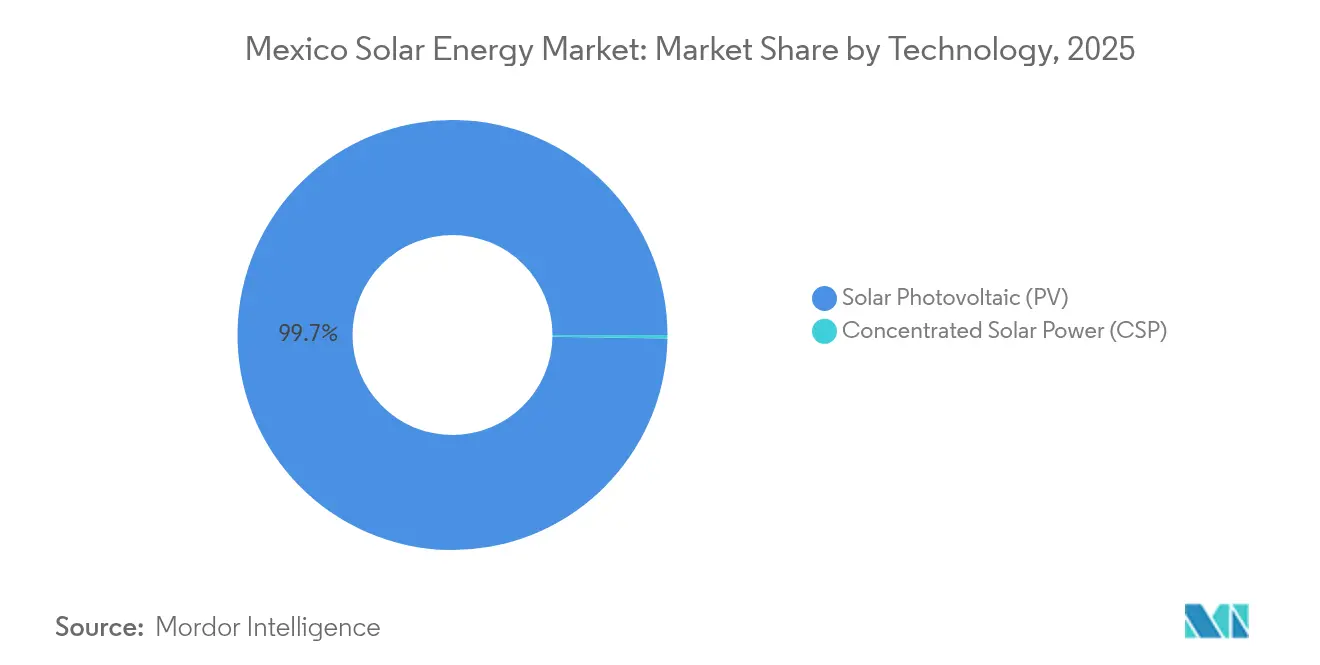
- En 2025, les systèmes photovoltaïques détenaient 99,74 % de la part du marché de l'énergie solaire mexicain, tandis que les systèmes thermiques solaires destinés à la chaleur industrielle devraient progresser à un TCAC de 36,83 % jusqu'en 2031.
- Par type de réseau, les systèmes connectés au réseau représentaient 94,85 % de la taille du marché de l'énergie solaire au Mexique en 2025, tandis que les solutions hors réseau devraient progresser à un TCAC de 20,65 % jusqu'en 2031.
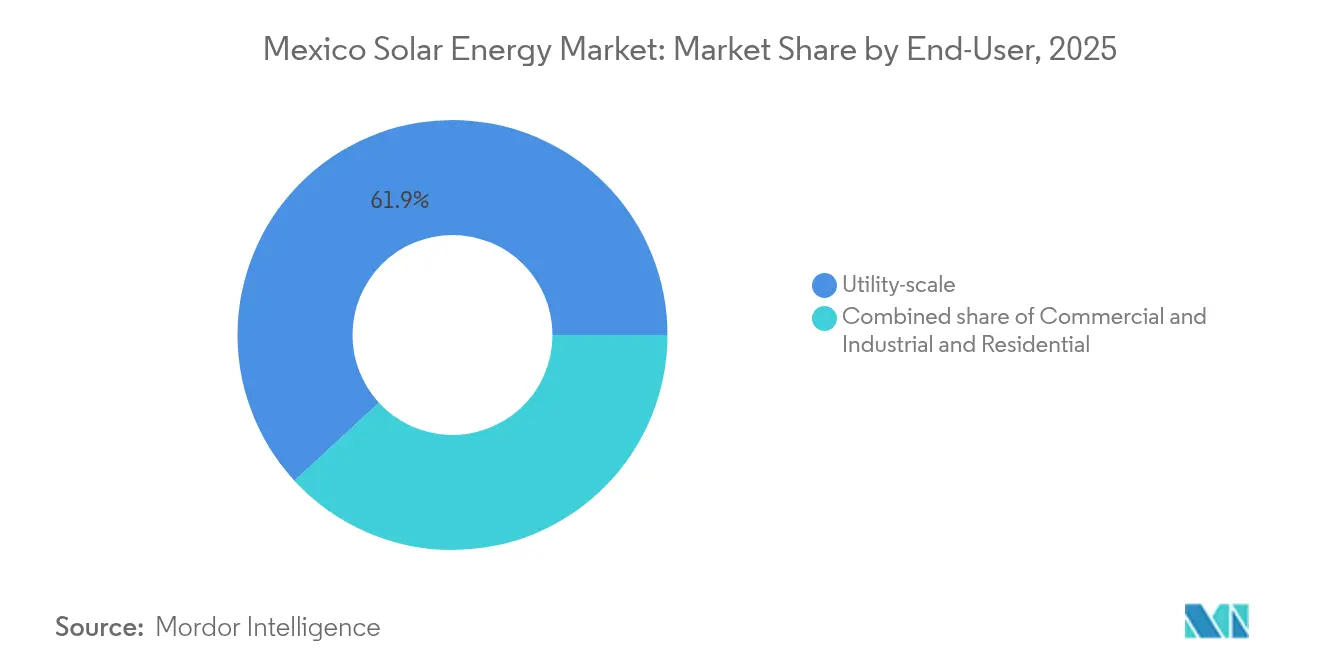
- Par utilisateur final, le segment à grande échelle pour les services publics représentait 61,85 % de la taille du marché de l'énergie solaire mexicain en 2025, tandis que le secteur résidentiel devrait croître à un TCAC de 18,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'énergie solaire au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Ensoleillement solaire abondant sur 85 % du territoire | 3.20% | Régions Nord et Centre | Long terme (≥ 4 ans) |
| Objectifs gouvernementaux en matière d'énergie propre à 45 % d'ici 2030 | 4.10% | National avec un focus sur les États de Sonora et Coahuila | Moyen terme (2 à 4 ans) |
| Baisse du coût d'investissement photovoltaïque et nouveaux financements pour les toitures solaires | 2.80% | Zones urbaines et périurbaines | Court terme (≤ 2 ans) |
| Demande liée à la délocalisation de proximité pour des chaînes d'approvisionnement à faible émission de carbone | 3.50% | États frontaliers et corridors manufacturiers | Moyen terme (2 à 4 ans) |
| Modernisation des réseaux intelligents et du stockage d'énergie | 1.90% | Zones métropolitaines et industrielles | Long terme (≥ 4 ans) |
| Dynamique des PPA d'entreprise dans le cadre des clauses de l'AEUMC | 2.70% | Pôles orientés vers l'exportation | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'ensoleillement solaire abondant confère un avantage géographique
Le Mexique atteint des niveaux d'irradiation supérieurs à 2 000 kWh/m²/an dans ses déserts du nord et dépasse encore 1 600 kWh/m²/an dans le sud, ce qui génère des facteurs de capacité de 25 à 30 % surpassant les référentiels européens.[1] Un rayonnement saisonnier régulier permet aux développeurs de diversifier leurs portefeuilles, lissant la production et réduisant le risque de projet. Des études estiment le potentiel technique à près de 24 918 GW, soit plusieurs fois les installations actuelles, positionnant le marché de l'énergie solaire mexicain comme une future puissance régionale.[2]
Les objectifs gouvernementaux en matière d'énergie propre redéfinissent le paysage de l'investissement
La Stratégie nationale pour le secteur électrique 2024-2030 alloue 12,3 milliards USD à la nouvelle production, portant les limites des projets de production distribuée à 0,7 MW et simplifiant les exigences en matière de permis à 20 MW. La CFE a émis 1,5 milliard USD d'obligations durables en 2024 pour financer des actifs, dont le projet Puerto Peñasco de 1 000 MW. Les modèles de développement mixtes public-privé équilibrent désormais la supervision étatique et les capitaux privés, soutenant le marché de l'énergie solaire au Mexique malgré la domination de la CFE.
La baisse des coûts photovoltaïques favorise l'essor de la production distribuée
Les prix d'adjudication aux enchères sont passés de 50 USD/MWh à 20 USD/MWh, surpassant la hausse des tarifs de détail qui ont atteint 151,60 USD/MWh en 2023.[3] Plus de 450 000 contrats de comptage net, principalement résidentiels, totalisent déjà près de 4 GW. Les prêts immobiliers verts et le Fondo de Servicio Universal Eléctrico élargissent l'accès, tandis que l'allègement des règles de la Comisión Reguladora de Energía réduit les coûts indirects. Les analystes anticipent 600 000 toitures solaires d'ici 2026, ce qui redéfinira les profils de consommation sur le marché de l'énergie solaire au Mexique.
La délocalisation de proximité amplifie la demande industrielle en énergie solaire
Les fabricants américains qui délocalisent leurs installations dans le cadre de stratégies de délocalisation de proximité exigent des énergies renouvelables. L'engagement de Microsoft d'investir 1,1 milliard USD dans un centre de données à Querétaro illustre l'attrait de l'énergie propre qui accélère les PPA d'entreprise. Les États frontaliers du Nuevo León et du Chihuahua ont vu des fabricants acquérir des centrales dédiées pour sécuriser leur approvisionnement solaire, intégrant ainsi la demande directement dans les trajectoires de croissance industrielle.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Incertitude politique et retards d'autorisation liés aux réformes du secteur énergétique | -2.3% | National, affectant particulièrement les développeurs privés et les investisseurs étrangers | Court terme (≤ 2 ans) |
| Domination de la CFE limitant l'accès au réseau privé | -1.9% | National, concentré dans les régions dépendantes du transport et les projets à grande échelle pour les services publics | Moyen terme (2 à 4 ans) |
| Conflits liés à l'utilisation des terres et à l'acceptabilité sociale dans les zones désertiques à grande échelle pour les services publics | -1.4% | Zones désertiques de la région Nord, notamment à Sonora et Chihuahua | Moyen terme (2 à 4 ans) |
| Risque de congestion du réseau et d'écrêtement dans les régions à forte pénétration de production distribuée | -1.2% | Région Nord et zones métropolitaines à forte pénétration solaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'incertitude politique génère une hésitation des investisseurs
Le transfert des compétences de la CRE et de la CNH vers une nouvelle Commission nationale de l'énergie a entraîné une baisse de 75 % des investissements dans les énergies propres, tombant à 302 millions USD en 2023. La législation secondaire prévue pour septembre 2025 prolonge le déficit de clarté, amplifiant la perception du risque par les financiers et ralentissant les pipelines de projets.[4]
La domination de la CFE sur le marché contraint l'accès au réseau
La part légale de 54 % de la production réservée à la CFE confère à l'entreprise publique un contrôle clé sur la planification du réseau de transport. Les développeurs signalent des écrêtements à Sonora, car la production excédentaire en milieu de journée ne peut pas atteindre les centres de demande éloignés, et la priorité de décharge favorise souvent les actifs gaziers de la CFE au détriment de l'énergie solaire moins coûteuse. Ces conditions freinent l'appétit du secteur privé, en particulier pour les grands parcs solaires qui dépendent de l'évacuation vers le réseau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : la domination du photovoltaïque face à la renaissance de l'énergie solaire à concentration
Les systèmes photovoltaïques représentaient 99,74 % de la part du marché de l'énergie solaire au Mexique en 2025, ce qui reflète des avantages de coût bien établis et une chaîne d'approvisionnement mature allant des toitures résidentielles aux parcs de plusieurs gigawatts. L'énergie solaire à concentration (CSP), cependant, devrait se développer à un TCAC de 36,83 % jusqu'en 2031, les décideurs politiques recherchant une capacité renouvelable pilotable combinant le stockage thermique à l'irradiance directe normale de classe mondiale du Mexique dans des États désertiques tels que Sonora et Chihuahua.
Le mix technologique évolue d'une pure optimisation des coûts vers la réalisation d'objectifs de stabilité du réseau et de sécurité énergétique. Le plan hybride géothermique-solaire de la CFE à Cerro Prieto et le projet de vapeur Puerto Libertad illustrent le soutien institutionnel aux technologies thermiques au-delà du photovoltaïque. Le leadership du Mexique dans les installations solaires thermiques industrielles sous-tend une prévision de 7,25 millions de m² de capteurs hybrides d'ici 2030, une expansion qui pourrait réduire les émissions du secteur de l'alimentation et des boissons de 51,7 %. En conséquence, la taille du marché de l'énergie solaire au Mexique attribuée à l'énergie solaire à concentration et aux solutions thermiques avancées devrait se développer régulièrement, même si le photovoltaïque reste la pierre angulaire de la capacité.

Par type de réseau : suprématie du réseau connecté face à l'innovation hors réseau
Les projets connectés au réseau représentaient 94,85 % de la taille du marché de l'énergie solaire au Mexique en 2025, soutenus par les règles de comptage net et la portée du Système électrique national. Les systèmes hors réseau et hybrides, bien que moins importants en termes absolus, croissent à un TCAC de 20,65 % jusqu'en 2031, les mines éloignées, les exploitations agricoles et les communautés insulaires adoptant des installations soutenues par stockage qui contournent les goulots d'étranglement du réseau de transport.
Des prix de batteries inférieurs à 100 USD/kWh et de nouvelles règles de marché permettant au stockage de percevoir des paiements de capacité font désormais pencher l'économie des projets vers l'indépendance énergétique. Le cluster de batteries du Plan Sonora d'une valeur de 7 milliards USD raccourcira les chaînes d'approvisionnement pour les intégrateurs nationaux, permettant aux solutions hors réseau de fournir une fiabilité 24h/24 et 7j/7 qui rivalise avec le service connecté au réseau lors des écrêtements en période de pointe. Des projets agrivoltaïques pilotes au Yucatán et au Chiapas confirment que l'énergie solaire autonome peut alimenter l'irrigation tout en protégeant les cultures, un modèle à double bénéfice qui devrait accroître la part hors réseau du marché de l'énergie solaire au Mexique d'ici la fin de la décennie.
Par utilisateur final : le leadership à grande échelle pour les services publics défié par la montée en puissance du résidentiel
Les centrales à grande échelle pour les services publics détenaient 61,85 % de la part du marché de l'énergie solaire au Mexique en 2025, ancrées par des projets tels que le parc Villanueva de 1 089 MW et le projet Puerto Peñasco de 1 000 MW de la CFE. Les installations solaires résidentielles, cependant, progressent à un TCAC de 18,21 % jusqu'en 2031, l'économie des ménages s'améliorant ; les tarifs de détail moyens ont atteint 151,60 USD/MWh en 2023, tandis que les prix des modules sont tombés à des niveaux historiquement bas.
Plus de 450 000 contrats d'interconnexion - dont 75 % sont résidentiels - totalisent déjà près de 4 GW, soulignant l'appétit des consommateurs pour l'autoproduction. Les prêts immobiliers verts et le Fondo de Servicio Universal Eléctrico étendent le financement aux ménages à revenus plus faibles, renforçant l'inclusion sans sacrifier les normes techniques. Des entreprises telles que Grupo Bachoco illustrent l'attrait des portefeuilles distribués, ayant installé 26 MW dans 19 États pour se couvrir contre le risque tarifaire et accélérer leur conformité aux critères environnementaux, sociaux et de gouvernance (ESG). À l'avenir, les configurations solaires hybrides combinant stockage deviennent la norme tant à l'échelle résidentielle qu'à grande échelle pour les services publics, positionnant la pilotabilité - et non plus seulement le coût - comme le facteur différenciateur décisif sur le marché de l'énergie solaire au Mexique.
Analyse géographique
La région Nord domine la capacité actuelle du marché de l'énergie solaire mexicain en raison de son ensoleillement supérieur, de sa demande industrielle et de ses itinéraires plus courts vers les acheteurs américains. Le Plan Sonora de Sonora intègre l'extraction du lithium et la production de cellules de batteries, favorisant une chaîne de valeur localisée qui informe les modèles de financement de projets et la demande de main-d'œuvre. Cependant, la congestion sur les lignes 400 kV existantes limite les exportations photovoltaïques de milieu de journée, suscitant des appels à des liaisons HVDC vers les centres de charge centraux.
Le Mexique central, qui englobe Mexico et l'État de Mexico, équilibre une forte demande et un potentiel de toitures solaires. Des tarifs de détail élevés et un immobilier urbain dense encouragent l'installation de ombrières solaires et de couvertures d'entrepôts commerciaux. Les cadres d'obligations vertes municipaux soutiennent l'adoption d'installations distribuées dans les écoles et les hôpitaux, établissant un modèle reproductible pour d'autres zones métropolitaines du marché de l'énergie solaire au Mexique.
Le Sud et la Péninsule affichent le rythme d'installation le plus rapide, car le tourisme et l'industrie manufacturière côtière amplifient la croissance de la charge. Les microréseaux alimentés par des systèmes solaires-stockage hybrides réduisent la dépendance au diesel et renforcent la résilience face aux pannes causées par les tempêtes tropicales, notamment à Quintana Roo. Les projets agrivoltaïques pilotes au Yucatán démontrent les avantages de la co-implantation, où l'ombrage améliore les rendements agricoles et diversifie les revenus des agriculteurs, soulignant le potentiel d'inclusion du marché de l'énergie solaire mexicain.
Paysage réglementaire
Le cadre réglementaire solaire du Mexique évolue vers un modèle plus centralisé et piloté par l'État, tout en conservant des voies définies pour la participation privée. La supervision est passée de l'ancienne Comisión Reguladora de Energía (CRE) à la Comisión Nacional de Energía (CNE), qui opère en tant qu'organe technique et opérationnel au sein du Secrétariat à l'Énergie (SENER), et la planification politique de la nouvelle production est devenue contraignante. Dans cette structure, la Comisión Federal de Electricidad (CFE) conserve une part de production statutaire de 54 %, ce qui façonne l'accès à l'interconnexion et les résultats de répartition pour le solaire à grande échelle.
Au cours de la période 2025-2026, SENER et CNE ont déployé de nouveaux instruments administratifs affectant l'éligibilité des projets et les délais. SENER a mis en place la Ventanilla Unica de Autoconsumo (VUA) en tant que plateforme numérique pour centraliser l'octroi de permis pour l'autoconsommation, et le seuil de production exemptée (distribuée) est passé de 0,5 MW à 0,7 MW, soutenant des projets « behind-the-meter » plus importants. Le 11 mai 2026, le gouvernement a émis un deuxième appel à attention prioritaire pour les demandes de permis de production et d'interconnexion, et les signaux de politique de fiabilité ont durci les exigences techniques, y compris l'intégration formelle du stockage dans le cadre juridique et contractuel pour les schémas raccordés au réseau et d'autoconsommation.
Paysage concurrentiel
Les développeurs internationaux continuent de dominer le segment à grande échelle pour les services publics. Enel Green Power exploite 2,98 GW sur 19 sites mexicains, combinant solaire, éolien et hydraulique pour la couverture de portefeuille. Iberdrola, Acciona, Engie et Sonnedix suivent avec des pipelines de plusieurs gigawatts. Canadian Solar, Jinko, Trina et LONGi fournissent des modules, tandis que la technologie à couche mince de First Solar trouve une demande de niche dans les opérations désertiques à haute température.
La localisation de la chaîne d'approvisionnement prend de l'élan. Une usine de cellules et de modules d'une valeur de 198 millions USD à Durango améliore les ratios de contenu régional, permettant aux développeurs de gérer les droits de douane à l'importation introduits par les États-Unis en 2025. Le complexe de recyclage de Rafiqui ajoute des références en économie circulaire, et les fabricants d'onduleurs chinois étendent leur assemblage au Mexique pour contourner les droits de douane.
La différenciation stratégique est de plus en plus centrée sur l'intégration du stockage, l'optimisation des centrales hybrides et l'innovation financière, plutôt que sur le prix au watt affiché. Les acteurs capables de regrouper les logiciels, la gestion des actifs et l'accès aux marchés financiers surpasseront les prestataires EPC purs. Une consolidation du marché est attendue à mesure que les installateurs de plus petite taille font face à des pressions sur leur bilan, faisant pencher le marché de l'énergie solaire au Mexique vers des entreprises de moyenne et grande capitalisation, compétentes en matière de navigation dans les politiques et de gestion des risques.
Leaders du secteur de l'énergie solaire au Mexique
-
Enel Green Power México
-
Iberdrola México
-
Engie México
-
Canadian Solar
-
Acciona Energía
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une grande partie des espaces blancs à court terme se concentre sur des projets solaires qui s'inscrivent dans le cadre de planification contraignant du gouvernement et répondent aux contraintes de fiabilité et de congestion grâce au stockage. En mai 2026, SENER a lancé un appel d'offres stratégique pour l'électricité renouvelable et le stockage d'énergie incluant un objectif de stockage autonome de 935 MW, ce qui offre une voie directe vers l'hybridation et les services réseau au-delà du solaire pur. Le deuxième appel à attention prioritaire du 11 mai 2026 intègre également le stockage plus explicitement dans l'octroi de permis, favorisant les opportunités pour les EPC, les intégrateurs et les développeurs qui associent le photovoltaïque à des configurations de batteries conformes.
Une deuxième opportunité réside dans le pipeline structuré de projets à grande échelle permis et de schémas de développement mixte qui apportent des capitaux privés à une expansion centrée sur l'État. En décembre 2025, SENER a approuvé 20 projets renouvelables totalisant 3 320 MW (dont 15 photovoltaïques solaires), et en juin 2026, la CFE a attribué 37 projets à 31 développeurs privés dans le cadre du premier appel pour les schémas de développement mixte, élargissant le marché accessible aux développeurs capables de satisfaire aux exigences techniques et administratives actualisées. La production distribuée continue de se développer via la plateforme VUA et le plafond de production exemptée de 0,7 MW, soutenant les portefeuilles commerciaux, industriels et résidentiels qui couvrent les tarifs de détail élevés et allègent les contraintes locales sur les alimentateurs lorsqu'ils sont associés au stockage et aux onduleurs intelligents.
Développements récents du secteur
- Juin 2026 : la CFE a attribué 37 projets à 31 développeurs du secteur privé dans le cadre du premier appel pour les schémas de développement mixte. Les résultats ont rendu opérationnelle la structure de participation à six modèles dans le cadre de la conception de marché centrée sur l'État, créant une voie contractuelle plus claire pour la capacité privée d'EPC et de financement, parallèlement à une planification pilotée par la CFE.
- Décembre 2025 : SENER a approuvé 20 projets d'énergie renouvelable totalisant 3 320 MW, dont 15 projets photovoltaïques solaires, dans le cadre d'un nouveau schéma de planification contraignant. Ces approbations montrent que l'octroi de permis pour le solaire à grande échelle se fait désormais via des appels gouvernementaux périodiques, et les développeurs orientent de plus en plus leurs projets autour de la conformité, de la préparation à l'interconnexion et de la fiabilité assurée par le stockage.
- Février 2024 : ENGIE Mexico a inauguré le parc solaire Akin de 100 MW à Puerto Libertad, Sonora, soutenu par un investissement de 112 millions USD. Le projet a renforcé le rôle de Sonora comme pôle solaire à grande échelle et a consolidé l'accent mis sur l'exécution dans les sites nordiques à forte irradiation, où l'intégration au réseau et la gestion de l'écrêtement sont des contraintes clés.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché de l'énergie solaire au Mexique est défini comme la base de capacité de production d'énergie solaire au niveau national et les ajouts qui alimentent le réseau électrique, mesurés en gigawatts et alignés sur la manière dont les projets sont développés, raccordés et exploités.
Exclusions du périmètre : ce dimensionnement exclut l'énergie solaire hors réseau utilisée principalement pour de petits besoins autonomes, ainsi que les prix de détail de l'électricité en aval et la production d'énergies renouvelables non solaires.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire à concentration (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À grande échelle pour les services publics
- Commercial et industriel
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (string, central, micro)
- Systèmes de montage et de suivi
- Équilibre du système et composants électriques
- Stockage d'énergie et intégration hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer le jeu de données de départ sur la capacité solaire au Mexique et pour établir des hypothèses pouvant être examinées et vérifiées ultérieurement. Nous nous sommes appuyés sur des statistiques énergétiques publiques et des documents de politique, tels que des sources provenant de la SENER et de la CRE, ainsi que sur des publications relatives à la planification du réseau et du système émanant de la CENACE et d'autres organismes officiels.
Afin de maintenir la cohérence de la série de capacités d'une année à l'autre, des bases de données mondiales sur les énergies renouvelables ont également été consultées, notamment les publications de l'IRENA et de l'AIE, et des signaux commerciaux et d'équipements ont été vérifiés à l'aide de sources telles que UN Comtrade, le cas échéant. Les rapports annuels des entreprises, les présentations aux investisseurs, les annonces de projets et la presse réputée ont été utilisés pour confirmer les calendriers de mise en service et l'orientation du pipeline, puis un abonnement payant à des données financières d'entreprises et à une veille d'actualités a été utilisé pour réconcilier les situations d'actionnariat et de statut de projet peu claires. Les sources mentionnées ici sont données à titre illustratif et ne sont pas exhaustives ; de nombreuses autres références publiques ont également été utilisées pour la collecte de données, les contrôles de validation et la clarification des recherches.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement en cours de construction et de raccordement, ainsi que sur le test de robustesse des principales données d'entrée qui alimentent les prévisions de capacité. Nous avons échangé avec un panel de développeurs, d'entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et de prestataires de services, d'experts en réseau et en politique, ainsi que de grands acheteurs, puis nous avons utilisé les contributions des répondants pour trianguler les délais de mise en service, les goulets d'étranglement liés aux permis et les rythmes de construction probables dans les principaux centres de demande au Mexique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs de plus petite taille : 16 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante de la capacité solaire au Mexique en suivant la base installée, les ajouts annuels et les jalons de raccordement au réseau, qui sont ensuite réconciliés avec le calendrier de reporting officiel et les délais de projets connus. Une fois cette structure en place, des vérifications ascendantes sélectives sont utilisées pour maintenir des totaux réalistes, notamment en échantillonnant les projets annoncés par taille, en utilisant des blocs MW typiques et en appliquant des calendriers de construction plausibles lorsque seul un statut partiel est disponible.
Quelques données d'entrée font l'essentiel du travail dans le modèle, notamment la capacité installée historique (GW), les ajouts annuels de capacité, les délais de mise en service attendus, la part des systèmes à grande échelle par rapport aux systèmes distribués, et le rythme des approbations d'interconnexion. Le marché étant mesuré en GW, nous surveillons également les signaux de disponibilité des équipements et les délais de construction comme contraintes pratiques. Pour les prévisions, une analyse de scénarios est utilisée pour refléter différents résultats en matière d'obtention de permis et de préparation du réseau, puis la trajectoire finale est alignée sur ce que les experts du secteur considèrent comme réalisable dans les conditions actuelles.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin de détecter les valeurs aberrantes rapidement et de permettre la traçabilité des hypothèses jusqu'à une source documentée ou une note d'entretien. Nous comparons les ajouts de capacité modélisés avec des signaux indépendants tels que les dates de mise en service annoncées, les files d'attente de raccordement et les changements de politique, puis nous examinons tout écart important avant la validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les rythmes de construction ou les calendriers de mise en service à court terme. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente basée sur les dernières publications publiques et les recontacts nécessaires.
Estimation du marché de l'énergie solaire au Mexique par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'énergie solaire au Mexique ne concordent souvent pas, car certaines sources mesurent la capacité en gigawatts, tandis que d'autres publient des revenus en USD, et la frontière entre le solaire seul et les énergies renouvelables au sens large n'est pas toujours tracée de la même manière. Les différences proviennent également de la façon dont les projets en pipeline sont traités, et du fait que les estimations s'appuient sur des objectifs annoncés ou uniquement sur des preuves de mise en service.
Le tableau montre une nette distinction entre une approche basée sur la capacité et des approches basées sur la valeur ; dans le modèle de Mordor Intelligence, le marché est dimensionné en capacité solaire installée en GW (13,97 GW en 2025) plutôt qu'en le convertissant en USD à l'aide d'hypothèses de coûts d'investissement et de trajectoires de prix. Certains chiffres publiés combinent également le solaire avec d'autres technologies renouvelables ou comptabilisent plus agressivement les activités hybrides et hors réseau, ce qui peut faire varier le total même lorsque le rythme réel de construction est inchangé.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,97 GW (2025) | |
| Cabinet de conseil régional A | 7,90 milliards USD (2024) | Utilise une valorisation en termes de revenus, qui dépend des prix de système supposés et du mix, et peut également regrouper des activités solaires adjacentes telles que le thermique, les hybrides ou les services qui ne sont pas traités comme de la capacité installée. |
| Éditeur de données sectorielles B | 7,40 milliards USD (2024) | Couvre le marché des énergies renouvelables au sens large et publie une valeur en USD ; le solaire est donc probablement mélangé avec l'éolien et l'hydraulique, et le calendrier de conversion des devises ainsi que les hypothèses de prix peuvent modifier sensiblement le total indiqué. |
Pour les trois chiffres, le principal facteur d'écart est ce qui est mesuré, à savoir soit la capacité en GW, soit les revenus en USD, suivi des technologies incluses dans le périmètre. En maintenant le modèle ancré sur des signaux de capacité observables et en les recoupant avec le calendrier des projets et les contributions des experts, l'estimation finale reste plus facile à reproduire et à vérifier dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'énergie solaire au Mexique ?
La base installée s'élève à 15,94 GW en 2026 et devrait atteindre 30,84 GW d'ici 2031.
À quel rythme le marché de l'énergie solaire au Mexique croît-il ?
La capacité augmente à un taux annuel composé de 14,12 % jusqu'en 2031.
Quel segment se développe le plus rapidement ?
La production distribuée résidentielle est en tête avec un TCAC de 18,21 % grâce à la baisse des prix des modules et aux programmes de financement vert.
Comment les nouvelles lois mexicaines sur l'énergie affecteront-elles les investisseurs ?
Les lois renforcent le rôle de la CFE mais maintiennent ouverte la participation privée selon six modèles, de sorte que les projets finançables s'appuieront sur des droits d'interconnexion clairs et des PPA à long terme.
Quel rôle le stockage jouera-t-il dans la croissance future ?
Les systèmes solaires hybrides combinant batteries devraient croître à un TCAC de 21,55 % à mesure que les prix des batteries baissent et que de nouvelles règles de marché permettent l'empilement des revenus.