
Taille et parts du marché de l'énergie solaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 2.92 Térawatt |
| Volume du Marché (2031) | 7.25 Térawatt |
| Taux de croissance (2026 - 2031) | 19.91 % |
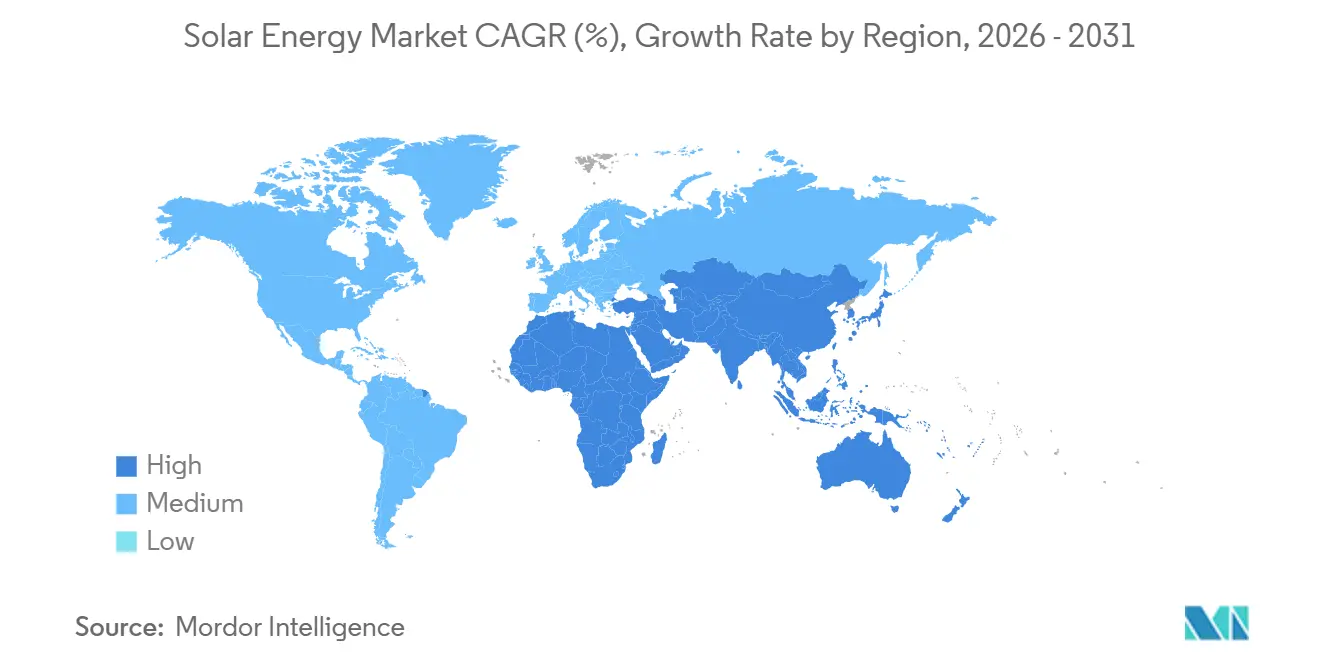
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie solaire par Mordor Intelligence
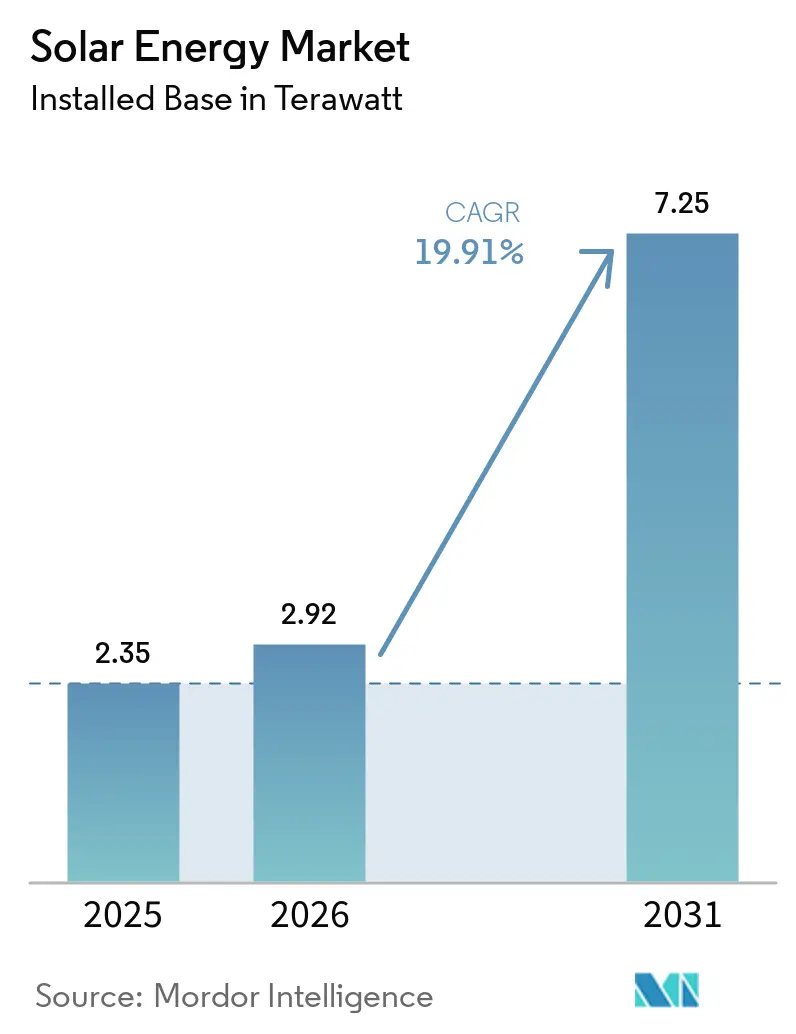
La taille du marché de l'énergie solaire en termes de base installée devrait passer de 2,35 térawatts en 2025 à 2,92 térawatts en 2026 et atteindre 7,25 térawatts d'ici 2031, avec un CAGR de 19,91 % sur la période 2026-2031.
Cette expansion de la taille du marché de l'énergie solaire est ancrée dans des projets photovoltaïques à l'échelle des services publics qui égalent ou surpassent désormais les prix de gros de l'électricité dans la plupart des régions ensoleillées, tandis que les crédits d'impôt américains prévus par la loi sur la réduction de l'inflation (IRA) ont suscité 110 milliards USD d'engagements de fabrication nationale. Les accords d'achat d'électricité (PPA) d'entreprises conclus par des opérateurs de centres de données, le pipeline croissant de projets hybrides photovoltaïques-batteries, et le soutien politique accéléré dans les pays à superficie limitée renforcent tous un cercle vertueux de baisse des coûts et d'expansion de la demande. L'Asie-Pacifique reste le centre de gravité, mais le Moyen-Orient et l'Afrique émergent comme les territoires à la croissance la plus rapide, les projets solaires étant associés à des programmes d'exportation d'hydrogène vert. Les modules en silicium cristallin dominent encore, mais des avancées progressives telles que les cellules à contact passivé par oxyde tunnel (TOPCon) et les conceptions bifaciales continuent d'améliorer le rendement de conversion. Les projets connectés au réseau conservent la part du lion des déploiements, bien que les systèmes hors réseau pour l'électrification rurale gagnent en dynamisme à mesure que le financement à la consommation se répand via les plateformes de monnaie mobile.
Principaux enseignements du rapport
- Par technologie, le photovoltaïque (PV) détenait 99,7 % des parts du marché de l'énergie solaire en 2025, et devrait afficher la croissance la plus élevée avec un CAGR de 19,92 % jusqu'en 2031.
- Par type de réseau, les systèmes connectés au réseau ont capturé 89,3 % des parts du marché de l'énergie solaire en 2025 ; les installations hors réseau devraient se développer à un CAGR de 22,2 % jusqu'en 2031.
- Par utilisateur final, les centrales à l'échelle des services publics ont dominé avec 52,9 % de la capacité en 2025, tandis que les installations photovoltaïques résidentielles en toiture devraient progresser à un CAGR de 21,5 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 64,5 % de la capacité mondiale en 2025 ; la région Moyen-Orient et Afrique est positionnée pour la croissance la plus rapide avec un CAGR de 22,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Parité des coûts du photovoltaïque à l'échelle des services publics accélérant les achats en Asie | 3.5% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Essor de la fabrication nationale aux États-Unis porté par l'IRA | 2.8% | Amérique du Nord, impact secondaire sur les chaînes d'approvisionnement européennes | Long terme (≥ 4 ans) |
| Demande de PPA d'entreprises liée à l'IA et aux centres de données en Europe et en Amérique du Nord | 2.2% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Projets hybrides photovoltaïques-batteries débloquant de nouveaux modèles d'empilement de revenus | 2.0% | Mondial, avec concentration aux États-Unis, en Australie et en Allemagne | Moyen terme (2-4 ans) |
| Installations flottantes et agrivoltaïques ouvrant des marchés à superficie limitée | 1.5% | Japon, Pays-Bas, France, Corée du Sud | Long terme (≥ 4 ans) |
| Méga-projets solaires liés à l'hydrogène vert au Moyen-Orient | 1.8% | Moyen-Orient et Afrique du Nord, projets pilotes en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Parité des coûts du photovoltaïque à l'échelle des services publics accélérant les achats en Asie
Les enchères de référence en Inde et en Chine ont été conclues en dessous de 0,03 USD par kilowattheure en 2024, sous-cotant les tarifs charbonniers traditionnels jusqu'à 30 %. Des ajouts annuels records de 330 GW en Chine et de 18 GW en Inde en 2024 témoignent de cette dynamique portée par l'économie. Les opérateurs de réseaux provinciaux ont réagi en accélérant le déploiement de corridors de transmission à très haute tension reliant les pôles de ressources de l'ouest aux centres de charge de l'est. Les planificateurs d'Asie du Sud-Est ont annulé 12 GW de projets charbonniers au cours de 2024-2025 après que les coûts nivelés du solaire sont tombés en dessous des prix réglementés de l'énergie solaire thermique, réorientant davantage les capitaux vers les hybrides photovoltaïque-batterie.
Essor de la fabrication nationale aux États-Unis porté par l'IRA
Les crédits de production de la section 45X de l'IRA accordent 0,04 USD par watt pour les cellules et 0,07 USD par watt pour les modules finis, faisant pencher la courbe des coûts en faveur de la fabrication locale. Fin 2024, la capacité de modules aux États-Unis a quadruplé pour atteindre 42 GW répartis sur 110 projets, et Qcells a obtenu une garantie de prêt fédérale de 1,45 milliard USD pour développer la première ligne entièrement intégrée polysilicium-module en Amérique depuis plus d'une décennie. First Solar a agrandi son complexe de l'Ohio à 6 GW et a posé la première pierre d'une usine de 3,5 GW en Alabama qui exploite des modules au tellurure de cadmium exempts des goulets d'étranglement du polysilicium. Bien que la production nationale de polysilicium n'ait couvert qu'un quart de la demande de modules en 2024, les dépenses en capital engagées avant l'expiration du crédit en 2032 devraient réduire cet écart.
Demande de PPA d'entreprises liée à l'IA et aux centres de données en Europe et en Amérique du Nord
Les opérateurs hyperscale ont conclu plus de 25 GW de PPA solaires en 2024, les charges de travail liées à l'intelligence artificielle ayant fait augmenter la consommation électrique des centres de données de 40 %. L'accord-cadre de 10,5 GW de Microsoft avec Brookfield Asset Management et le programme de construction-transfert de 2 GW de Google au Nevada et au Texas illustrent un pivot du marché vers des engagements multi-gigawatts et pluriannuels qui réduisent l'exposition marchande. Les développeurs structurent désormais des projets hybrides solaires-batteries offrant une fourniture assortie 24h/24 et 7j/7 pour satisfaire des objectifs granulaires de neutralité carbone, éclipsant l'intérêt pour la capacité photovoltaïque purement marchande.[1]
Projets hybrides photovoltaïques-batteries débloquant de nouveaux modèles d'empilement de revenus
Les centrales hybrides ont atteint 49 GW de photovoltaïque associés à 11,1 GWh de batteries sur 469 sites fin 2024. Les systèmes co-implantés captent des marges d'arbitrage énergétique et des redevances de régulation de fréquence tout en réduisant l'écrêtement de 85 % dans les réseaux à forte pénétration, selon des mesures de terrain en laboratoire.[2] Aux États-Unis, 72 % des installations de stockage stationnaire en 2024 étaient associées au solaire, reflétant la structure de double crédit d'impôt qui récompense les actifs intégrés. La Grande Batterie Victorienne de 300 MW en Australie et les attributions de l'appel d'offres Innovation de 2,5 GW en Allemagne confirment que ce modèle de revenus empilés est transposable et finançable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance excessive de la chaîne d'approvisionnement au polysilicium et aux tranches chinois | -1.2% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Congestion du réseau et écrêtement dans les provinces à forte pénétration | -1.5% | Chine (Xinjiang, Gansu), Espagne (Andalousie), États-Unis (CAISO, ERCOT) | Moyen terme (2-4 ans) |
| Environnement de taux d'intérêt élevés impactant l'économie du solaire résidentiel | -1.8% | États-Unis, Europe (Allemagne, Pays-Bas) | Court terme (≤ 2 ans) |
| Pénurie de métaux de terres rares pour les couches minces à haute efficacité | -0.8% | Mondial, concentré dans les chaînes d'approvisionnement CdTe et CIGS | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance excessive de la chaîne d'approvisionnement au polysilicium et aux tranches chinois
La Chine représente 80 à 90 % de la production de polysilicium et 95 % de la production de tranches, le Xinjiang fournissant 45 % de la capacité mondiale. La loi sur la prévention du travail forcé des Ouïghours a retenu plus de 3 800 cargaisons solaires dans les ports américains jusqu'en 2024, créant des délais de livraison de 8 à 12 semaines.[3] Des enquêtes tarifaires européennes ont suivi en 2024, ajoutant davantage d'incertitude. Les prix au comptant du polysilicium se sont effondrés de 35 USD par kg en 2022 à 6 à 8 USD par kg en 2024 avec l'arrivée de nouvelles capacités chinoises, écrasant les marges de nombreux fabricants de modules de premier rang. Les efforts de diversification occidentaux, notamment la ligne de polysilicium de QCells en Géorgie et le redémarrage de REC Silicon dans l'État de Washington, ne couvriront encore que moins de 15 % de la demande hors Chine d'ici 2027.
Congestion du réseau et écrêtement dans les provinces à forte pénétration
L'écrêtement national en Chine est resté proche de 3 % en 2024, mais le Xinjiang et le Gansu ont dépassé 8 % en raison du retard du développement des réseaux de transport par rapport à la production. L'Espagne a écrêté 1 200 GWh d'énergies renouvelables en 2024 après que les permis d'interconnexion en Andalousie et en Estrémadure ont bloqué plus de 5 GW de projets.[4] Aux États-Unis, la Californie a écrêté 2,4 millions de MWh de solaire en 2024, et les délais d'attente dans la file d'attente au Texas ont dépassé quatre ans, poussant les développeurs vers la co-implantation de batteries pour protéger les rendements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
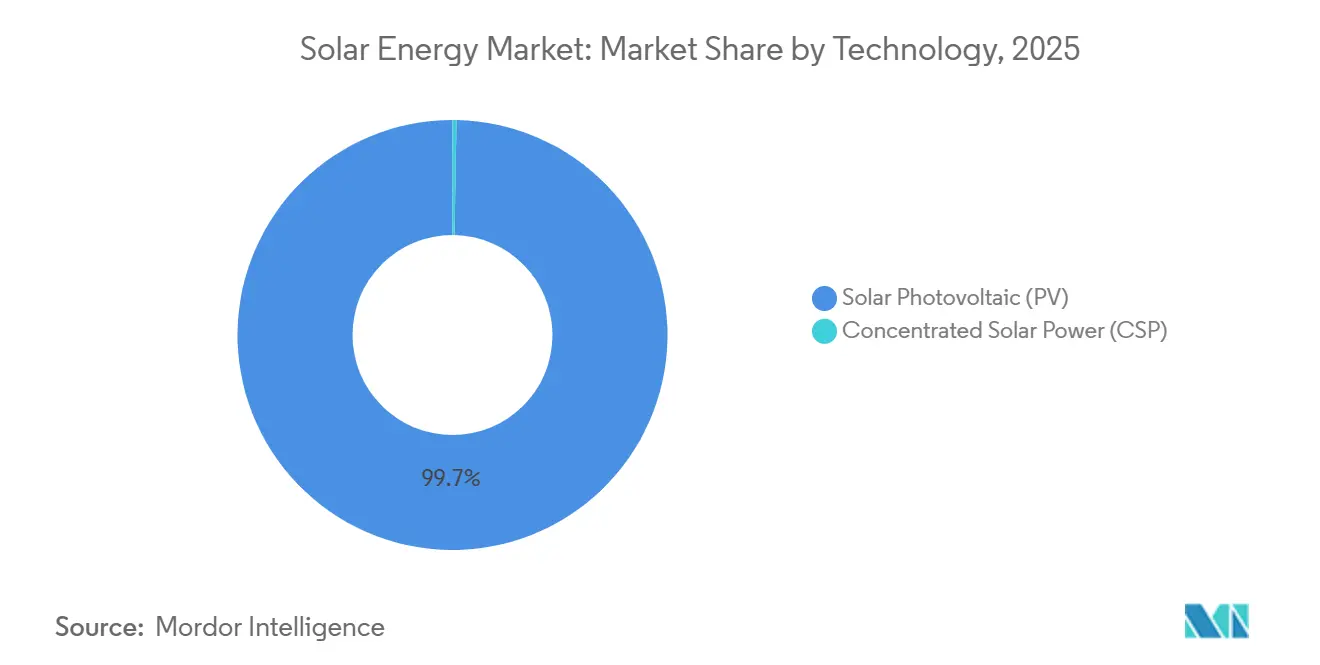
la domination du photovoltaïque stimule l'innovationLe photovoltaïque solaire représentait 99,7 % de la part de marché de l'Énergie Solaire en 2025. La baisse du coût actualisé de l'énergie, en recul de 4,6 % en 2024, place le PV devant les centrales à gaz de pointe et l'éolien terrestre dans de nombreuses régions. Le segment devrait croître à un CAGR de 19,92 % jusqu'en 2031, porté par des gains d'efficacité tels que les cellules tandem pérovskite-silicium atteignant 31,6 % de performance en laboratoire. Les architectures multijonctions pourraient porter les taux de conversion au-delà de 40 %, ouvrant des niches sur les toitures à espace contraint et dans l'intégration aux véhicules. L'Énergie Solaire à Concentration a conservé une empreinte marginale, car les systèmes hybrides solaire-plus-batterie atteignent désormais la moitié de son coût actualisé de l'énergie dans les régions à fort ensoleillement.
La trajectoire des coûts du silicium continue d'éroder l'espace adressable pour les projets de tours thermiques et de centrales à miroirs paraboliques, bien que l'Énergie Solaire à Concentration serve encore des niches de chaleur industrielle. L'industrie de l'Énergie Solaire continue de concentrer ses efforts de R&D sur l'amincissement des tranches, les contacts sans métallisation et les architectures à contact arrière, afin de rapprocher les rendements de 25 % sur les gammes de produits grand public.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de réseau :
progression du hors réseau dans les régions émergentesLes actifs connectés au réseau représentaient 89,3 % de la capacité en 2025, mais les systèmes hors réseau devraient se développer à un CAGR de 22,2 % jusqu'en 2031, les gouvernements ciblant un accès universel. Le Kenya seul a déployé 2,5 millions de kits à paiement à la consommation d'ici 2024, et le Nigeria a ajouté plus de 300 MW de mini-réseaux solaires contournant les coûteuses extensions de transport. Les institutions de financement du développement ont accordé 1,2 milliard USD à des programmes de mini-réseaux dans 15 pays en 2024, le stockage par batteries étant désormais standard pour une fourniture 24 heures sur 24. La hausse des tarifs d'électricité dans certaines parties de l'Asie du Sud oriente davantage les nouvelles capacités vers le solaire à l'échelle communautaire plutôt que vers le diesel.
Par utilisateur final :
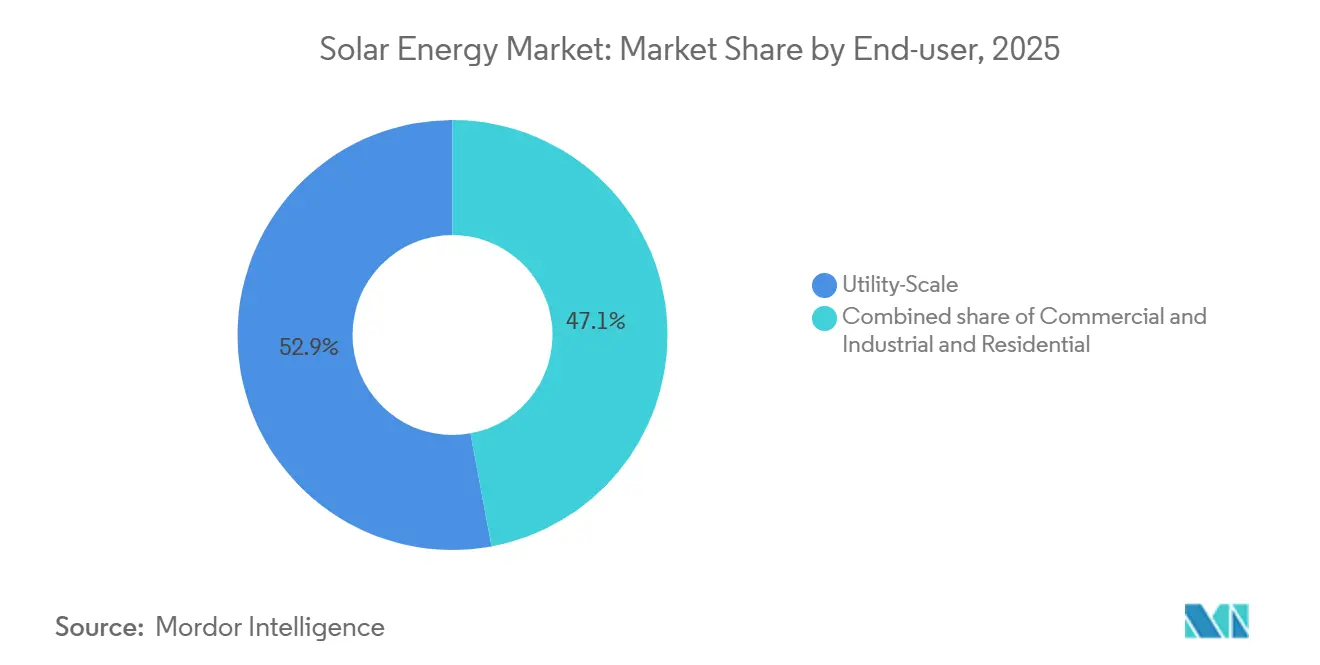
la croissance résidentielle dépend de la certitude des politiquesLes projets à l'échelle des services publics détenaient 52,9 % du marché 2025 grâce à des achats pilotés par appels d'offres à des coûts inférieurs à 0,03 USD par kWh. Les installations résidentielles, bien que malmenées par les taux élevés en 2024, devraient tout de même atteindre un CAGR de 21,5 % jusqu'en 2031 à mesure que le financement s'assouplit et que les règles d'autoconsommation arrivent à maturité dans les marchés émergents. Les toitures commerciales et industrielles ont fait preuve de résilience, progressant de 17 % en 2024, les acheteurs d'entreprises ayant monétisé à la fois les économies d'énergie et les flux de revenus issus des certificats d'énergie renouvelable.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'énergie solaire en Asie-Pacifique
L'Asie-Pacifique a conservé 64,5 % de la capacité installée en 2025. Le parc cumulé de la Chine a dépassé 800 GW après l'ajout de 330 GW en 2024, les provinces du Shandong, du Henan et du Jiangsu enregistrant les totaux provinciaux les plus élevés. L'Inde a atteint 90 GW, catalysée par des incitations à la fabrication nationale qui ont soutenu 40 GW de nouveaux engagements d'usines. Le Japon, la Corée du Sud et l'Australie ont collectivement ajouté 35 GW supplémentaires, les modèles flottants, agrivoltaïques et hybrides compensant la rareté des terres et les goulets d'étranglement du réseau.
Marché de l'énergie solaire au Moyen-Orient et en Afrique
Le marché de l'énergie solaire au Moyen-Orient et en Afrique devrait enregistrer un CAGR de 22,7 % jusqu'en 2031. Le projet NEOM de 4 GW en Arabie saoudite, le projet Al Dhafra de 2 GW aux Émirats arabes unis et le pipeline du canal de Suez de 3,6 GW en Égypte ancrent cette progression, complétés par une montée en puissance des kits hors réseau en Afrique qui ont dépassé 5 millions de foyers en 2024.
Marché de l'énergie solaire en Amérique du Nord
L'Amérique du Nord a installé 35 GW en 2024, dominée par 32 GW aux États-Unis, où les incitations de l'IRA et les normes de portefeuille d'énergies renouvelables des États ont convergé. Le Texas a été en tête avec 8,5 GW, tandis que la Californie a suivi avec 6,2 GW malgré une curtailment croissante. L'ajout de 2,8 GW du Canada s'est appuyé sur le marché marchand de l'Alberta. Les progrès du Mexique ont stagné à 1,2 GW dans un contexte d'incertitude réglementaire.
Marché de l'énergie solaire en Europe
L'Europe a ajouté 62 GW en 2024. L'Allemagne a été en tête avec environ 15 GW, l'Espagne a suivi avec près de 9 GW mais s'est heurtée à des retards d'interconnexion, et la Pologne a installé 6 GW grâce aux petits prosommateurs. La loi européenne sur l'industrie zéro émission nette a fixé un objectif de 30 GW de fabrication localisée d'ici 2030 ; cependant, seuls 8 GW de projets avaient démarré les travaux à la fin de l'année 2024.
Paysage réglementaire
Le déploiement de l'énergie solaire continue d'être façonné par des cadres d'incitation et des règles commerciales et de permis en évolution rapide, la conception des politiques évoluant de plus en plus d'un simple développement vers l'intégration au réseau et la fiabilité du système. Aux États-Unis, l'Inflation Reduction Act, en particulier les crédits de fabrication de la Section 45X, a été un pilier clé pour les décisions d'investissement dans la fabrication photovoltaïque nationale, tandis que les mesures d'application douanière au titre de l'Uyghur Forced Labor Prevention Act ont affecté le dédouanement des importations pour certaines parties de la chaîne d'approvisionnement photovoltaïque jusqu'en 2024, renforçant les exigences de conformité et de traçabilité pour les développeurs et les EPC.
En Europe, les réformes des permis et de l'implantation sont de plus en plus liées à la directive sur les énergies renouvelables III, y compris le déploiement des « zones propices » aux renouvelables destinées à simplifier les approbations pour les projets éligibles. Les outils de suivi des politiques internationales tels que l'IEA Global Energy Policies Hub et la base de données des politiques et mesures IEA/IRENA indiquent une augmentation des mesures commerciales liées à l'énergie propre en 2025, ce qui ajoute une pression sur la gestion des risques d'approvisionnement pour l'approvisionnement en modules. L'accent des politiques se déplace également vers des configurations solaires couplées au stockage pour répondre à l'écrêtement et aux prix négatifs dans les réseaux à forte pénétration.
Paysage concurrentiel
Les dix premiers fournisseurs de modules ont fourni environ 65 % des expéditions de 2024, reflétant un marché de l'énergie solaire modérément concentré. LONGi, JinkoSolar et Trina Solar ont chacun expédié plus de 40 GW mais ont dû faire face à des marges brutes à un chiffre après que la surabondance de polysilicium a fait chuter les prix en dessous de 0,11 USD par watt. Les producteurs verticalement intégrés continuent de soutenir leurs résultats en remontant davantage vers la production de tranches et de lingots.
La ligne au tellurure de cadmium de First Solar détenait environ 5 % de la part mondiale tout en dominant la niche des couches minces. Les crédits de production de l'IRA et l'indépendance vis-à-vis des importations de polysilicium ont permis à l'entreprise de porter sa capacité américaine vers 9,5 GW d'ici 2026. Dans le domaine des équipements de balance de système, Huawei et Sungrow contrôlaient près d'un tiers du volume mondial des onduleurs, tandis que Nextracker menait les trackers avec des expéditions dépassant 10 GW et un carnet de commandes solide jusqu'en 2027.
Les mouvements stratégiques durant 2025-2026 ont inclus le complexe verticalement intégré de Qcells en Géorgie, les mises à niveau rapides de capacité TOPCon de JinkoSolar, et l'expansion par Nextracker de ses accords d'approvisionnement en acier américain qui ont raccourci les cycles de livraison pour les trackers desservant les projets nationaux. Des perturbateurs émergents tels que les tandems pérovskite d'Oxford PV et les panneaux à contact arrière à haute efficacité de Maxeon courtisent les segments de toitures premium et à superficie limitée, mais doivent valider la fiabilité à long terme sur le terrain avant une adoption de masse.
Leaders du secteur de l'énergie solaire
-
LONGi Green Energy Technology
-
JinkoSolar Holding
-
Trina Solar
-
Canadian Solar
-
First Solar
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Énergie Solaire
- Canadian Solar Inc.
- JinkoSolar Holding Co. Ltd
- Trina Solar Co. Ltd
- LONGi Green Energy Technology Co. Ltd
- First Solar Inc.
- JA Solar Technology Co. Ltd
- SunPower Corporation
- REC Solar Holdings AS
- Hanwha Q Cells Co. Ltd
- Risen Energy Co. Ltd
- Seraphim Solar System Co. Ltd
- Tata Power Solar Systems Ltd
- Sunrun Inc.
- Enphase Energy Inc.
- SMA Solar Technology AG
- Array Technologies Inc.
- Nextracker Inc.
- Siemens Energy (CSP)
- Abengoa SA
- BrightSource Energy Inc.
- ACCIONA Energia
- ENGIE SA
- ACWA Power
Opportunités de marché et perspectives d'avenir
L'hybridation et la flexibilité émergent comme un espace blanc principal pour les propriétaires de capacité et les développeurs à mesure que les contraintes d'écrêtement et d'interconnexion s'intensifient dans les régions solaires plus matures. Le solaire à grande échelle couplé au stockage passe de déploiements pilotes à des engagements multi-gigawatts, illustré par Masdar qui a atteint la clôture financière en juillet 2026 sur un projet solaire hybride de 5,2 GW aux Émirats arabes unis associé à 19 GWh de stockage par batterie. Les grands contrats d'achat d'électricité des entreprises spécifient également de plus en plus une fourniture renouvelable fermée ou façonnée plutôt qu'une production photovoltaïque autonome, et l'approvisionnement des entreprises reste un bassin de demande majeur pour les constructions à grande échelle, les PPA pilotés par les centres de données dépassant déjà 25 GW de PPA solaires exécutés en 2024 dans le contexte du rapport.
La différenciation de la chaîne d'approvisionnement et de la technologie offre également des opportunités à court terme, les acheteurs et développeurs recherchant des modules à plus haute efficacité et des sources diversifiées. Les fabricants accélèrent les architectures de type N (y compris les feuilles de route TOPCon et à contact arrière) pour rester compétitifs alors que les prix de vente moyens des modules se compressent, tandis que des politiques industrielles telles que l'IRA aux États-Unis et les objectifs de fabrication localisée dans l'UE (Net-Zero Industry Act) influencent les décisions d'investissement en amont et en milieu de chaîne. Dans les segments hors réseau et des marchés émergents, le financement par paiement à l'usage et les programmes de mini-réseaux continuent d'élargir la demande, soutenus par les jalons de déploiement de kits et les engagements de financement du développement mentionnés dans le contexte du rapport.
Recent Industry Developments in Marché de l'Énergie Solaire
- Juillet 2026 : Masdar a atteint la clôture financière d'un projet solaire hybride couplé au stockage de 5,2 GW aux Émirats arabes unis, comprenant 19 GWh de capacité BESS. La transaction met en évidence la manière dont le stockage multi-heures est contracté parallèlement au photovoltaïque pour fournir une offre renouvelable plus ferme et réduire l'exposition à l'écrêtement sur les marchés à forte construction.
- Mai 2025 : Meta a signé deux PPA avec AES pour 650 MW de solaire afin de soutenir des centres de données au Texas et au Kansas. Cet accord souligne comment les acheteurs hyperscale garantissent des pipelines à grande échelle grâce à des contrats d'achat de longue durée, orientant le développement de projets vers des emplacements disposant d'un accès au réseau de transport et d'une interconnexion évolutive.
- Juillet 2024 : LONGi et JinkoSolar ont annoncé un règlement des litiges mondiaux en matière de brevets. L'accord réduit le risque contentieux pour deux fournisseurs majeurs de modules et peut simplifier les décisions d'approvisionnement pour les développeurs et les EPC qui privilégient la continuité de l'approvisionnement dans plusieurs juridictions.
Marché de l'Énergie Solaire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'énergie solaire est mesuré en tant que capacité installée cumulée des centrales solaires en exploitation dans le monde, exprimée en gigawatts et en térawatts, et couvrant les projets photovoltaïques (PV) et à concentration solaire (CSP).
Exclusions du périmètre : Nous excluons les chauffe-eau solaires thermiques et les équipements de fabrication solaire, car ils ne constituent pas des actifs de production d'électricité.
Aperçu de la segmentation
- Par technologie
- Photovoltaïque solaire (PV)
- Énergie solaire concentrée (CSP)
- Par type de réseau
- Connecté au réseau
- Hors réseau
- Par utilisateur final
- À l'échelle des services publics
- Commercial et industriel (C&I)
- Résidentiel
- Par composant (analyse qualitative)
- Modules/panneaux solaires
- Onduleurs (de chaîne, centraux, micro)
- Systèmes de montage et de suivi
- Balance de système et équipements électriques
- Stockage d'énergie et intégration hybride
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Notre travail documentaire commence par l'établissement d'une base propre de capacité installée par pays et par année, puis par son alignement avec la technologie (PV ou CSP) et le statut de raccordement au réseau. Nous nous appuyons sur des sources publiques et officielles telles que les publications de l'IEA PVPS, les statistiques de capacité renouvelable de l'IRENA, l'Agence internationale de l'énergie, les ministères nationaux de l'énergie ou les régulateurs de l'électricité, ainsi que les mises à jour des opérateurs de réseau ou des interconnexions de services publics lorsqu'elles sont disponibles.
Pour ancrer le modèle dans la réalité, nous examinons également les tableaux de bord des douanes et du commerce pour les composants solaires dans les principaux marchés importateurs, les documents de politique sur les objectifs en matière d'énergies renouvelables et les mécanismes d'enchères, ainsi que les communiqués de presse réputés confirmant les dates de mise en service et les extensions de centrales. Pour les vérifications de cohérence au niveau des entreprises, nous utilisons les rapports annuels, les présentations aux investisseurs et les divulgations de projets, et lorsque les archives publiques sont limitées, nous utilisons sélectivement des abonnements payants pour les données financières des entreprises et les bases de données de brevets. Les sources de recherche documentaire répertoriées ici sont données à titre illustratif uniquement, et des références publiques supplémentaires ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Les appels primaires et les enquêtes sont utilisés pour confirmer la manière dont la capacité passe de l'annonce à la mise en service, et pour mettre à l'épreuve nos hypothèses sur les retraits, le repowering et le calendrier de raccordement au réseau. Nous nous entretenons avec un ensemble de développeurs de projets, de participants EPC et O&M, de services publics et de spécialistes des réseaux, ainsi que d'experts sectoriels en Asie-Pacifique, en EMEA et dans les Amériques, afin que les signaux de capacité au niveau national ne soient pas surajustés à une seule région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 35 % |
| Acteurs de plus petite taille : 21 % | Responsables : 49 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'un flux de comptabilisation de la capacité descendant dans lequel les statistiques nationales sur les énergies renouvelables, les ajouts raccordés au réseau et les registres de mise en service des projets sont utilisés pour reconstituer la capacité installée cumulée année par année, puis agrégés aux totaux régionaux et mondiaux. Pour maintenir la réalité des résultats, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que des pipelines de projets à l'échelle des services publics échantillonnés, des calendriers de mise en service annoncés par les développeurs, et un contrôle de vraisemblance sur les ajouts impliqués par l'activité d'importation et les commentaires sur les expéditions de modules (utilisés uniquement comme vérification directionnelle).
Les principaux intrants qui influencent le parcours annuel comprennent la capacité nouvellement mise en service (GW), les hypothèses de déclassement et de repowering, la répartition entre les ajouts PV et CSP, le décalage temporel entre l'achèvement mécanique et la synchronisation au réseau, ainsi que les cycles d'installation pilotés par les politiques tels que les calendriers d'enchères et les modifications de la mesure nette. Lorsqu'un pays dispose de mises à jour publiques limitées, nous comblons les lacunes en utilisant des ratios de marchés homologues pour les délais de construction et les schémas de saisonnalité historiques, puis nous ajustons après les retours d'experts afin que le taux d'exécution implicite ne change pas sans déclencheur clair.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un ajustement de tendance sur les ajouts. En pratique, les principaux moteurs sont les objectifs en matière d'énergies renouvelables, la disponibilité de l'expansion du réseau, les pipelines d'enchères et les trajectoires de coûts attendues, que les répondants confirment comme réalistes. Le résultat est un parcours de prévision facile à reproduire, car chaque étape est liée aux ajouts de capacité et aux hypothèses de calendrier qui peuvent être révisées lorsque de nouveaux projets sont mis en service.
Cycle de validation des données et de mise à jour
Avant de finaliser, nous effectuons des vérifications croisées entre les totaux de capacité modélisés et les signaux indépendants du côté de la demande, notamment les totaux de capacité renouvelable par pays, les ajouts annuels de PV publiés et les suiveurs de mise en service publics pour les grands projets. Les valeurs aberrantes sont examinées à l'aide de règles de variance simples, et lorsque l'écart est significatif, les analystes réexaminent les hypothèses par pays et reprennent contact avec un sous-ensemble d'experts pour confirmer si des retards, des règles de limitation ou des changements de politique en sont la principale cause.
Chaque rapport fait l'objet de révisions internes en plusieurs étapes au cours desquelles les calculs, la cohérence des unités (GW par rapport au TW) et les agrégations régionales sont vérifiés avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements importants, tels que des changements de politique majeurs, des vagues importantes de mises en service ou des ralentissements visibles des interconnexions. Juste avant la livraison, un analyste effectue une dernière vérification afin que le client reçoive la vue la plus actuelle disponible à ce moment-là.
Estimation du marché de l'énergie solaire par Mordor Intelligence comparée à d'autres estimations publiées
Les différents chiffres publiés sur le marché solaire ne concordent souvent pas, car le terme marché peut désigner le parc installé, les ajouts annuels ou le chiffre d'affaires, et chaque choix modifie ce qui est comptabilisé et quelle année paraît plus importante. Nous observons également des différences lorsque les études mélangent le PV avec d'autres catégories liées au solaire, ou lorsqu'elles utilisent des calendriers différents pour les coupures de devises et d'années civiles.
Les signaux de capacité PV installée mondiale provenant de l'IEA PVPS (tels que 2,26 TW en 2024) sont utilisés comme vérification externe de vraisemblance qui maintient l'estimation de 2,35 TW (2025) de Mordor Intelligence ancrée à la capacité en exploitation plutôt qu'à la valeur des expéditions ou des investissements. Les autres écarts proviennent généralement de l'inclusion ou non du CSP, du comptage ou non des systèmes hors réseau non certifiés, et du fait qu'une source indique la capacité en courant continu par rapport à un équivalent en courant alternatif, ce qui peut faire varier les totaux même lorsque les projets sous-jacents sont identiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,35 T USD (2025) | |
| Agence sectorielle A | 2,26 T USD (2024) | Ce chiffre est rapporté pour le PV uniquement et pour une année antérieure, et il est souvent présenté en termes de courant continu sans aligner explicitement l'inclusion du CSP ou la limite de la centrale en exploitation utilisée pour la capacité cumulée. |
| Revue spécialisée en énergie B | 2,20 T USD (2024) | L'estimation reflète généralement une déclaration arrondie de la capacité PV de fin 2024, et peut refléter un seuil narratif plutôt qu'un agrégat par pays avec un traitement explicite du calendrier de mise en service et de la certification hors réseau. |
L'écart s'explique principalement par l'alignement des années et les choix de périmètre, notamment le comptage PV uniquement, la présentation en courant continu par rapport au courant alternatif, et la rigueur avec laquelle le statut opérationnel est appliqué. En ancrant le modèle aux ajouts de capacité pilotés par la mise en service, puis en le vérifiant par rapport aux marqueurs de capacité mondiale indépendants, nous pouvons proposer un total pratique que les acheteurs peuvent retracer et mettre à jour avec de nouvelles publications publiques.
Questions clés auxquelles le rapport répond
Quelle était la capacité installée mondiale de l'énergie solaire en 2026 ?
Le marché de l'énergie solaire a atteint 2,92 térawatts de capacité installée en 2026.
À quelle vitesse le solaire à l'échelle des services publics devrait-il croître par rapport aux systèmes résidentiels en toiture ?
Les centrales à l'échelle des services publics dominent les ajouts, mais les toitures résidentielles sont prévues pour un CAGR robuste de 21,5 % jusqu'en 2031 une fois que les coûts de financement s'assoupliront.
Quelle région ajoute le plus rapidement de la capacité après 2026 ?
Le Moyen-Orient et l'Afrique mènent avec un CAGR projeté de 22,7 % alors que les méga-projets associent le solaire à la production d'hydrogène vert.
Comment la loi sur la réduction de l'inflation affecte-t-elle la fabrication solaire américaine ?
Les crédits de la section 45X allant jusqu'à 0,07 USD par watt ont stimulé 42 GW d'annonces de nouvelles capacités de modules aux États-Unis et ont relancé les lignes nationales de polysilicium.
Pourquoi les projets hybrides solaires-batteries gagnent-ils en popularité ?
Les batteries co-implantées permettent l'arbitrage énergétique, les paiements de capacité et la réduction de l'écrêtement, améliorant les rendements des projets par rapport aux actifs photovoltaïques autonomes.