
Taille et part du marché du stockage d'énergie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 0.54 Térawatt |
| Volume du Marché (2031) | 1.52 Térawatt |
| Taux de croissance (2026 - 2031) | 23.05 % |
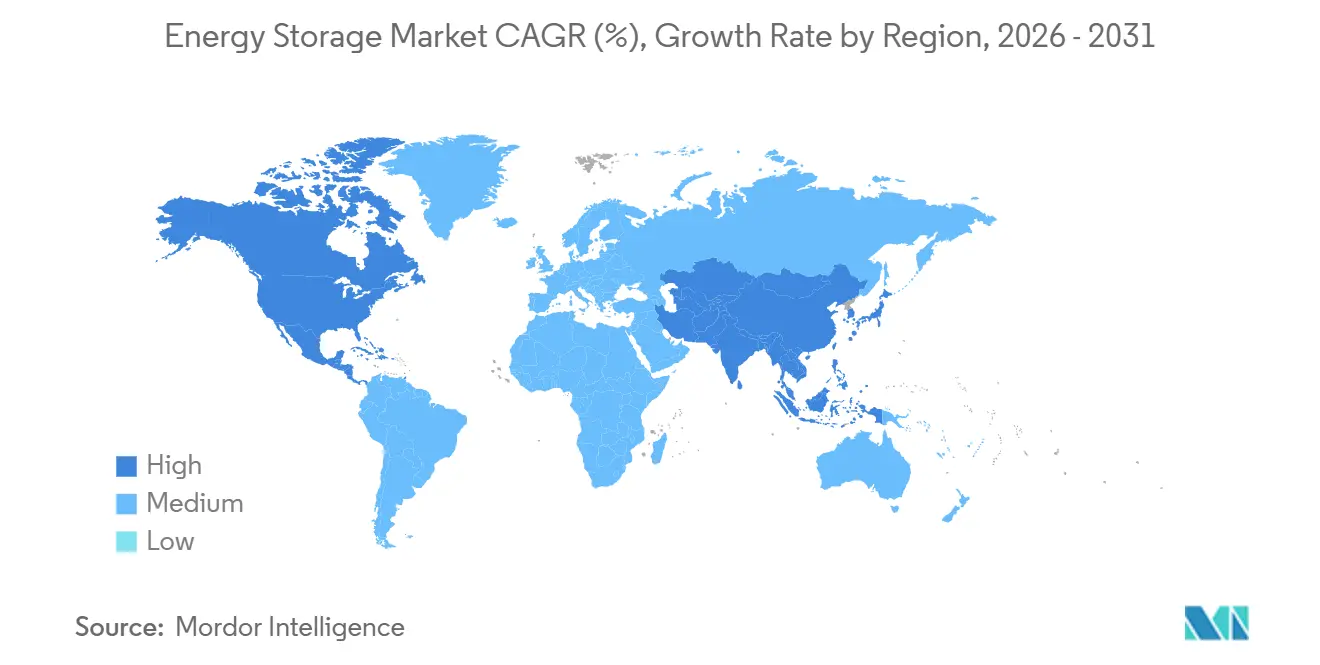
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
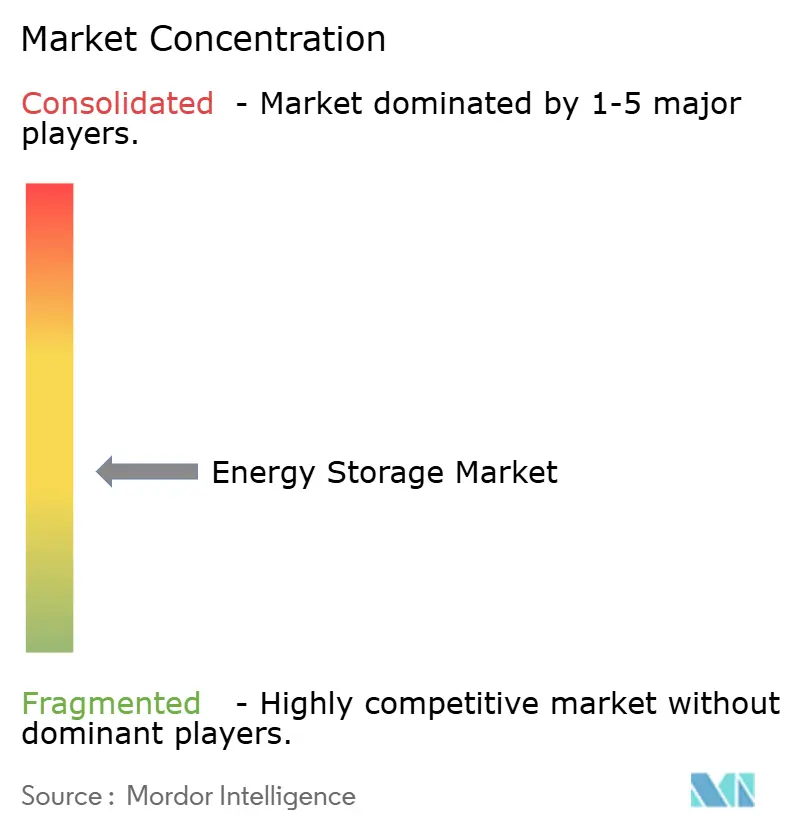
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage d'énergie par Mordor Intelligence
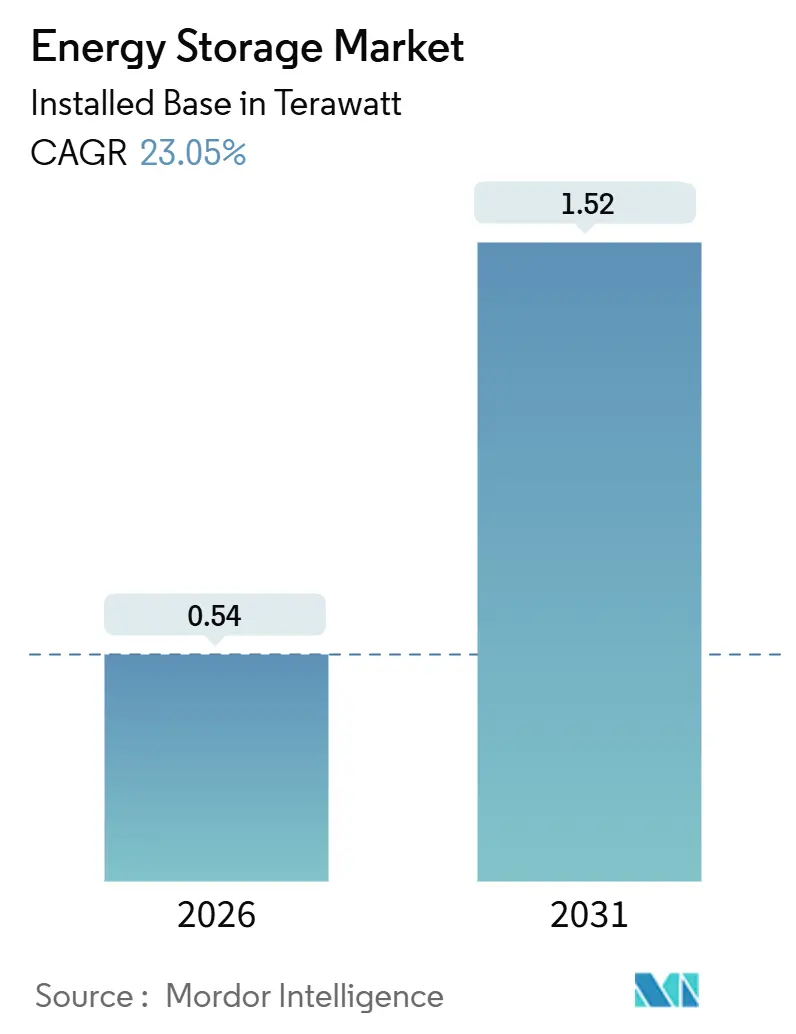
La taille du marché du stockage d'énergie en termes de base installée devrait passer de 0,54 térawatt en 2026 à 1,52 térawatt d'ici 2031, à un TCAC de 23,05 % au cours de la période de prévision (2026-2031).
Les avancées en matière de coûts des batteries lithium-fer-phosphate, les mandats de stockage longue durée en Chine et le crédit d'impôt à l'investissement autonome pour le stockage de la loi américaine sur la réduction de l'inflation (IRA) entraînent un pivot structurel, passant d'un usage exclusivement de secours vers l'arbitrage multi-heures et l'accumulation de revenus issus des services auxiliaires. Les services publics substituent les centrales à gaz naturel de pointe par des systèmes de six heures, les opérateurs de centres de données associent des volants d'inertie à des batteries pour garantir une qualité d'alimentation en dessous de la seconde, et les développeurs de corridors de recharge pour véhicules électriques intègrent du stockage pour éviter des mises à niveau coûteuses du réseau. La dynamique concurrentielle favorise les fabricants de cellules chinois intégrés verticalement, capables de proposer des prix clés en main inférieurs de 15 % à ceux de leurs concurrents occidentaux, bien que la croissance de la demande en Amérique du Nord soit la plus rapide au monde, les mandats au niveau des États s'ajoutant aux incitations fédérales.
Principaux enseignements du rapport
- Par technologie, les batteries détenaient 53,84 % de la part du marché du stockage d'énergie en 2025, tandis que le stockage à base d'hydrogène devrait afficher un TCAC de 38,50 % jusqu'en 2031.
- Par connectivité, les systèmes connectés au réseau représentaient 93,26 % de la taille du marché du stockage d'énergie en 2025, et les déploiements hors réseau devraient se développer à un TCAC de 31,35 % jusqu'en 2031.
- Par application, les projets de service public à l'échelle du réseau représentaient 70,63 % de la taille du marché du stockage d'énergie en 2025, tandis que l'infrastructure de recharge pour véhicules électriques devrait croître à un TCAC de 29,66 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 45,11 % de la capacité installée en 2025, et l'Amérique du Nord mène la croissance avec un TCAC de 33,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse rapide des coûts des batteries LFP stimulant l'adoption des systèmes BESS de plus de 6 heures | +4.2% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Programmes d'incitation à l'échelle du réseau (IRA, RED III de l'UE, mandat chinois longue durée) | +5.8% | Amérique du Nord, UE, Chine | Moyen terme (2 à 4 ans) |
| Objectifs obligatoires d'intégration des énergies renouvelables du CCG stimulant le stockage thermique et le stockage par air comprimé | +2.1% | Moyen-Orient | Long terme (≥ 4 ans) |
| Exigences de qualité d'alimentation des centres de données stimulant les volants d'inertie et les systèmes BESS | +3.4% | Amérique du Nord, pays nordiques | Court terme (≤ 2 ans) |
| Développement des corridors de recharge pour véhicules électriques nécessitant du stockage stationnaire | +3.7% | Gains précoces mondiaux aux États-Unis et en Allemagne | Moyen terme (2 à 4 ans) |
| Essor des accords d'achat d'énergie d'entreprise déclenchant le stockage derrière le compteur | +2.9% | UE, Australie, certains États américains | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Baisse rapide des coûts des batteries LFP stimulant l'adoption des systèmes BESS de plus de 6 heures
Les prix des cellules lithium-fer-phosphate de qualité stationnaire ont chuté à 70 USD par kWh fin 2025, contre 115 USD un an plus tôt, permettant aux installations de six et huit heures de surpasser les centrales à gaz de pointe là où les écarts entre heures de pointe et heures creuses dépassent 40 USD par MWh. Le lancement commercial par CATL de cellules sodium-ion en 2025 a exercé une pression supplémentaire sur les prix en offrant aux services publics une option moins coûteuse pour les régions à climat froid. Les services publics californiens ont attribué 3,2 GW de contrats de six heures en 2025 pour remplacer les turbines à gaz en fin de vie dans le cadre des objectifs du projet de loi sénatorial 100.[1] Le réseau ERCOT du Texas a vu 2,1 GW de stockage marchand atteindre la mise en service commerciale en 2025, visant à exploiter les pics de prix estivaux dépassant 200 USD par MWh. Les coûts de conformité liés à la certification de sécurité IEC 62619 ajoutent 5 à 8 USD par kWh, mais les marges restent robustes car la fenêtre de revenus s'est élargie de quatre à six heures.
Programmes d'incitation à l'échelle du réseau (IRA, RED III de l'UE, mandat chinois longue durée)
Le crédit d'impôt à l'investissement autonome pour le stockage de 30 % prévu par la loi américaine sur la réduction de l'inflation, en vigueur jusqu'en 2032, a débloqué 12 milliards USD de financements à l'échelle des services publics en 2025, portés par des projets au Texas, en Arizona et au Nevada.[2] La directive RED III de l'Europe, transposée en droit national à mi-2025, oblige les États membres à sécuriser des actifs de flexibilité du réseau pour atteindre une part de 42,5 % d'énergies renouvelables d'ici 2030 ; l'Allemagne seule a réservé 500 millions EUR (545 millions USD) pour un déploiement de 10 GW. La Chine a imposé 180 GW de stockage longue durée d'ici 2027 et disposait de 73,76 GW en ligne fin 2024, laissant un écart de 106 GW qui propulse les projets d'air comprimé, d'hydroélectricité par pompage-turbinage et d'hydrogène.
Objectifs obligatoires d'intégration des énergies renouvelables du CCG stimulant le stockage thermique et le stockage par air comprimé
Les Émirats arabes unis, l'Arabie saoudite et Oman ont collectivement programmé plus de 120 GW de capacités solaires et éoliennes à livrer d'ici 2030, obligeant les services publics à sécuriser du stockage dispatchable pour les rampes du soir. Masdar a attribué un contrat BESS de 19 GWh début 2025 pour stabiliser un complexe solaire de 5,2 GW, tandis que le Fonds d'investissement public d'Arabie saoudite s'est engagé à hauteur de 2,5 milliards USD pour une installation d'air comprimé de 1,5 GW dans un réservoir épuisé. Les appels d'offres omanais privilégient des réservoirs de sel fondu de 12 heures pour contourner la dégradation du lithium lors des pics estivaux à 50 °C. Les normes ISO 23551 et IEC 62862 façonnent les spécifications des installations.
Exigences de qualité d'alimentation des centres de données stimulant les volants d'inertie et les systèmes BESS
Les opérateurs hyperscale ont déployé 3 GW de stockage sur site en 2025 pour garantir la qualité d'alimentation des charges de travail d'intelligence artificielle ne tolérant pas plus de 10 ms d'affaissement de tension. La commande BESS multiétatique de 3 GW de Microsoft a remplacé les groupes électrogènes diesel tout en débloquant des flux de revenus issus des services auxiliaires. Google a complété 20 MW de volants d'inertie par 100 MW de batteries aux Pays-Bas et en Finlande pour une réponse en dessous de la seconde, prolongeant la durée de vie des batteries de 10 à 15 ans. Les codes de réseau nordiques exigent désormais que les centres de plus de 10 MW fournissent des réserves de confinement de fréquence, subventionnant de fait la capitalisation du stockage. Le déploiement d'Amazon de 1,2 milliard USD sur 50 centres consacre le stockage comme remplacement par défaut des secours diesel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des sites de réservoirs adaptés limitant les nouvelles installations hydroélectriques par pompage-turbinage | −1.8% | Europe, Japon, certaines régions des États-Unis | Long terme (≥ 4 ans) |
| Volatilité des électrolytes vanadium/zinc freinant la montée en puissance des batteries à flux | −1.3% | Mondial, aiguë en Europe et en Australie | Moyen terme (2 à 4 ans) |
| Codes incendie stricts (NFPA 855, IEC 62933) augmentant le coût d'investissement des systèmes BESS urbains | −2.1% | Amérique du Nord, UE, Asie développée | Court terme (≤ 2 ans) |
| Incertitude sur l'accumulation de revenus dans les marchés émergents | −1.6% | Asie du Sud-Est, Amérique latine, Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté des sites de réservoirs adaptés limitant les nouvelles installations hydroélectriques par pompage-turbinage
L'Europe et le Japon font face à des obstacles topographiques et environnementaux qui limitent les nouveaux projets d'hydroélectricité par pompage-turbinage, réduisant les ajouts à seulement 1,2 GW dans l'UE entre 2020 et 2025, tandis que les batteries ont ajouté 28 GW. Les protections des habitats Natura 2000, le zonage des risques sismiques et les cycles d'autorisation d'une décennie orientent les investisseurs vers des alternatives à air comprimé et à hydrogène. Aux États-Unis, la Commission fédérale de réglementation de l'énergie n'a reçu que 12 demandes de licence au cours de 2024-2025, contre 40 douze ans plus tôt.[3] Le dépassement de coût de 2 milliards AUD (1,3 milliard USD) du projet australien Snowy 2.0 en 2025 a mis en évidence les risques liés au creusement de tunnels.
Volatilité de l'approvisionnement en électrolytes vanadium/zinc freinant la montée en puissance des batteries à flux
Le pentoxyde de vanadium est passé de 8 USD par kg en 2024 à 11,2 USD à mi-2025 après que la Chine a imposé des quotas à l'exportation, faisant grimper les coûts d'investissement des batteries à flux redox au vanadium de 25 %.[4] La chimie zinc-brome fait face à sa propre tension car la production de brome est concentrée dans trois pays ; une panne en mer Morte a fait grimper les prix mondiaux de 30 % début 2025. Invinity a signalé que les coûts des électrolytes représentent désormais 40 % des dépenses du système, contre 28 % deux ans plus tôt. Par conséquent, les batteries à flux ne détenaient que 2,1 % de la capacité en 2025 et ne devraient pas dépasser 3 % d'ici 2031.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
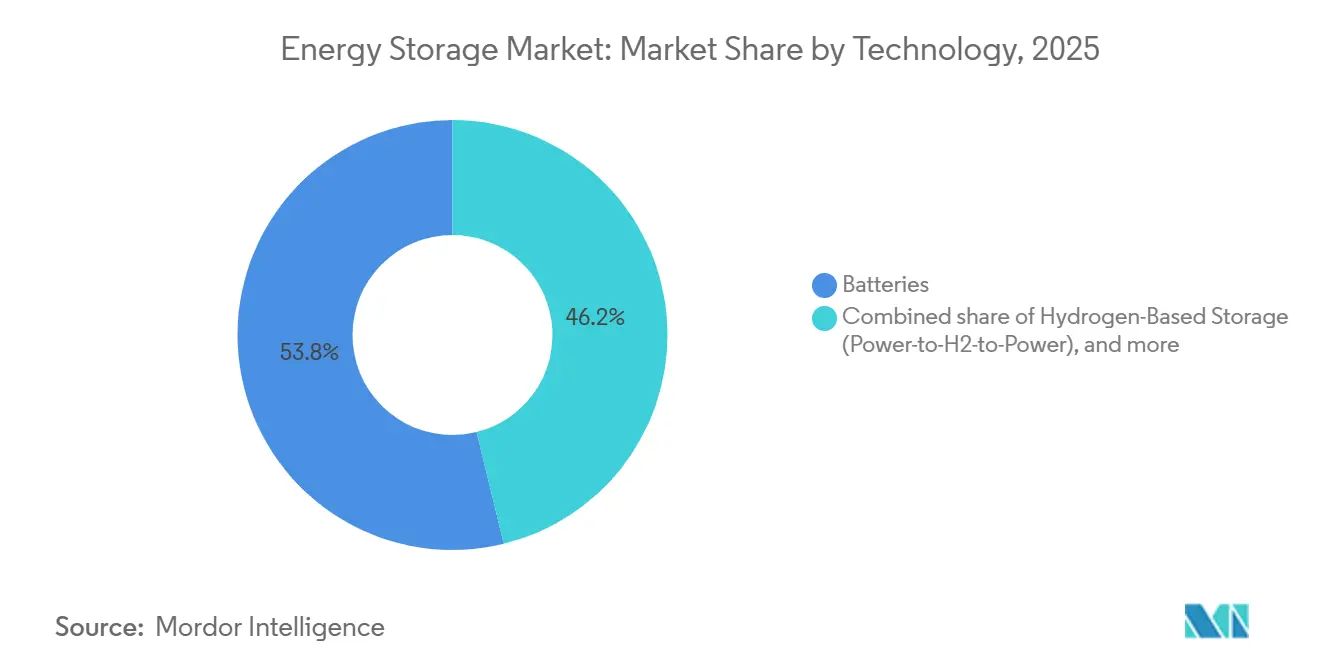
domination électrochimique face aux challengers longue duréeLes batteries représentaient 53,84 % de la taille du marché du stockage d'énergie en 2025, ancrées par les volumes LFP et sodium-ion en croissance, tandis que le stockage à hydrogène devrait se développer à un TCAC de 38,50 % jusqu'en 2031, les services publics recherchant des ressources d'équilibrage saisonnier de 100 heures. L'hydroélectricité par pompage-turbinage, les réservoirs de sel fondu thermiques, l'air comprimé, l'air liquide, les volants d'inertie et les systèmes gravitationnels détenaient collectivement une part de 46,16 %, positionnant les fournisseurs électrochimiques pour dominer les revenus à cycle court même si les technologies multi-jours comblent l'écart de coût.
Le lithium à état solide reste confiné aux lignes pilotes, le plomb-acide perd des parts dans les télécommunications et les secours résidentiels, et les batteries à flux stagnent en dessous de 3 % de pénétration du marché en raison de la volatilité des électrolytes. La caverne à hydrogène de Mitsubishi Power dans l'Utah et l'installation cryogénique de Highview Power illustrent la viabilité commerciale, mais une intensité capitalistique supérieure à 400 USD par kWh limite l'adoption grand public. Néanmoins, les courbes de coûts cumulées convergent à mesure que la montée en puissance progresse, suggérant que les challengers longue durée sécuriseront une plus grande part du marché du stockage d'énergie au-delà de 2031.

Par connectivité :
hégémonie connectée au réseau, accélération hors réseauLes actifs connectés au réseau représentaient 93,26 % de la capacité installée en 2025, reflétant l'accès aux marchés de gros et la monétisation multi-flux, mais les microréseaux et les systèmes isolés sont prêts pour un TCAC de 31,35 % qui dépasse le taux de 22,1 % des systèmes connectés au réseau. Le parc de 8,2 GW d'ERCOT au Texas génère 120 à 180 USD par kW-an via des services combinés, tandis que les services publics californiens ont verrouillé 6,8 GW de contrats pour remplacer les centrales de pointe en fin de vie.
Les mines isolées, les nations insulaires et les initiatives d'électrification rurale adoptent des installations solaires couplées au stockage de six heures pour éliminer le diesel. L'installation de 34 MW de Rio Tinto dans le Pilbara réduit les factures de carburant de 60 millions AUD par an, et le microréseau de 15 MW des Maldives atteindra 70 % de pénétration des énergies renouvelables d'ici 2028. Le report des investissements en transmission et l'évitement des pertes de 8 à 12 % confèrent aux systèmes hors réseau un attrait économique croissant, signalant une décentralisation progressive du marché du stockage d'énergie.
Par application :
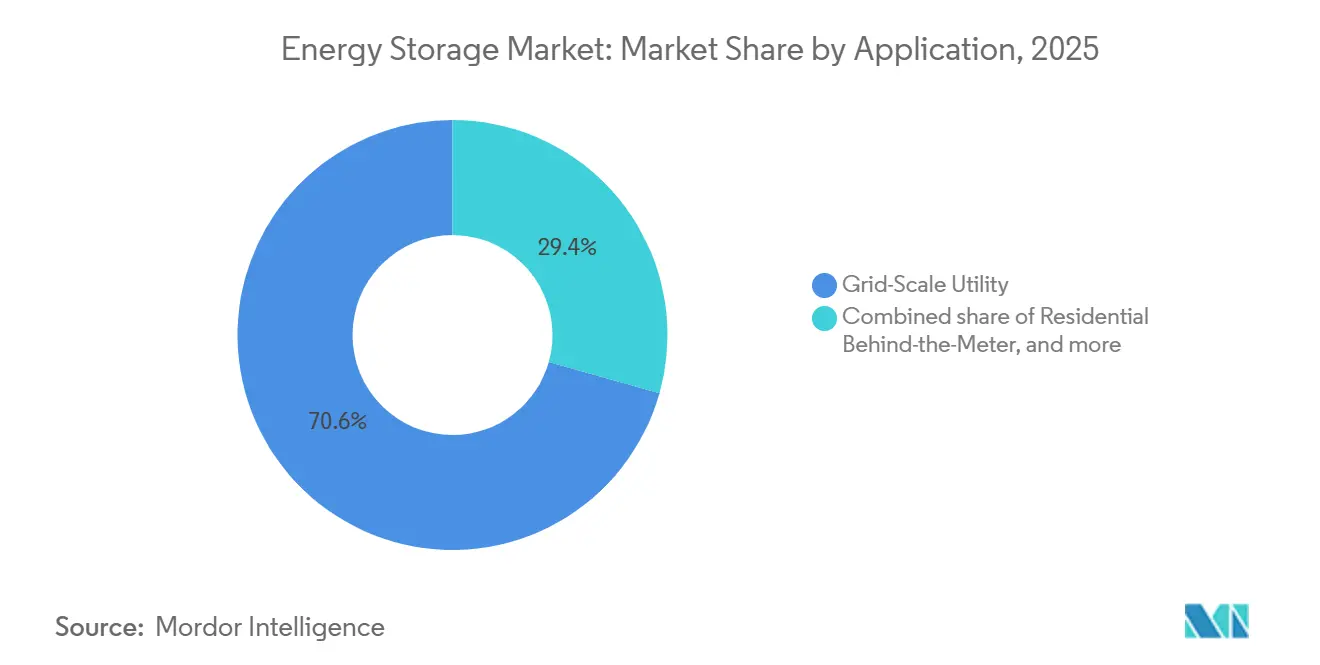
l'échelle des services publics comme ancre, la recharge pour véhicules électriques en plein essorLes projets à grande échelle en amont du compteur ont contrôlé 70,63 % de la taille du marché du stockage d'énergie en 2025, soutenus par les mandats d'intégration des énergies renouvelables et les remboursements du marché de capacité ; pourtant, l'infrastructure de recharge pour véhicules électriques est le segment à la croissance la plus rapide, affichant un CAGR de 29,66 % jusqu'en 2031. Le site de Moss Landing en Californie a atteint 3 GW/12 GWh en 2025 et démontre des gains de lissage des prix de 10 à 15 % aux heures de pointe.
Le stockage d'énergie résidentiel, les installations commerciales et industrielles, les centres de données et les microréseaux isolés ont complété le reste du mix, portés par les régions où les tarifs de détail dépassent les tarifs de rachat. Tesla, LG Chem et Sonnen dominent le segment résidentiel ; Fluence et Wärtsilä remportent les contrats de réseau sensibles au temps ; et les sous-stations ferroviaires en Inde déploient du stockage pour recycler le freinage par récupération. La diversification des cas d'usage se poursuit à mesure que le marché du stockage d'énergie évolue d'une solution à application unique vers une colonne vertébrale multi-services pour les systèmes d'énergie propre.
Analyse géographique
Marché du Stockage d'Énergie en Asie-Pacifique
L'Asie-Pacifique détenait 45,11 % de la capacité mondiale en 2025 grâce à la base installée de 73,76 GW de la Chine, mais la croissance se modère à mesure que l'accent politique migre de la capacité pure vers l'efficacité d'utilisation. Les 4,2 GW d'ajouts de l'Inde en 2025 sont issus d'appels d'offres qui ont regroupé huit GW de solaire avec deux GW de stockage de quatre heures, tandis que le Japon et la Corée du Sud se sont concentrés sur des niches de régulation de fréquence dans des marchés contraints par le foncier.
Marché du Stockage d'Énergie en Amérique du Nord
L'Amérique du Nord est le leader en termes de dynamisme, avec une prévision d'avancement à un CAGR de 33,47 % jusqu'en 2031, grâce à la convergence de l'Inflation Reduction Act et des mandats des États. Les États-Unis ont ajouté 9,4 GW en 2025, le Texas et la Californie représentant près de 75 % de ce total, suivis par les provinces canadiennes de l'Alberta et de l'Ontario. L'appel d'offres mexicain de 1,2 GW pour le solaire couplé au stockage reste en cours d'examen réglementaire, signalant un potentiel latent dès que la clarté politique s'améliorera.
Marché du Stockage d'Énergie en EMEA et en Amérique du Sud
L'Europe a installé 5,1 GW en 2025, stimulée par le programme de subventions fédérales allemand de 500 millions EUR et les contrats de 15 ans du marché de capacité britannique. L'Espagne et la France ont intégré le stockage dans les appels d'offres pour les énergies renouvelables, et les pays nordiques ont intégré des systèmes de stockage d'énergie par batterie dans des clusters de centres de données en expansion pour monétiser les services de maintien de fréquence. Le Moyen-Orient et l'Afrique ont contribué 1,6 GW, les Émirats arabes unis et l'Arabie saoudite menant des déploiements qui privilégient les technologies thermiques et à air comprimé adaptées aux climats désertiques. Les 1,3 GW de l'Amérique du Sud, principalement au Brésil et au Chili, montrent que les cadres d'appels d'offres conditionnés à une capacité ferme deviennent le principal accélérateur de la région.
Paysage réglementaire
Aux États-Unis, le soutien politique repose sur le crédit d'impôt à l'investissement (ITC) autonome pour le stockage prévu par l'Inflation Reduction Act, ainsi que sur des règles d'autorisation étatiques évolutives qui ajoutent des exigences de projet en plus des programmes fédéraux. La Californie continue d'affiner sa planification de conformité, avec des règles exigeant une consultation de l'autorité de lutte contre l'incendie pour les applications de stockage d'énergie soumises après le 1er janvier 2026, et une inspection post-installation avant la mise en service. Le bureau du pompier en chef de l'État est également chargé d'examiner les dispositions pour la prochaine mise à jour du Building Standards Code après le 1er juillet 2026, y compris d'éventuelles restrictions liées aux installations extérieures en milieu urbain.
Paysage concurrentiel
Les 10 premiers fournisseurs contrôlaient environ 55 % des ajouts de capacité en 2025, donnant un secteur modérément concentré où aucun acteur unique ne dépasse 12 % de part. CATL tire parti de son intégration verticale et de ses systèmes LFP clés en main à 70 USD par kWh pour surpasser les concurrents occidentaux en termes de prix, tandis que le carnet de commandes Megapack de 40 GWh de Tesla souffre de délais de livraison de 18 mois qui ouvrent de l'espace pour Fluence, Wärtsilä et Sungrow. LG Energy Solution et Samsung SDI réorientent leurs dépenses de recherche et développement vers des prototypes à état solide ciblant les niches à forte marge des centres de données et du secteur commercial et industriel.
Le potentiel de disruption se concentre sur les entrants longue durée tels que la chimie fer-air de Form Energy et les systèmes gravitationnels d'Energy Vault. Les logiciels propriétaires de gestion de batteries de Tesla, BYD, Fluence et Wärtsilä augmentent la durée de vie des cycles et l'accumulation de revenus jusqu'à 50 %, forgeant une couche de services qui approfondit la fidélisation des clients. La conformité aux tests de propagation d'incendie IEC 62933 et UL 9540A transforme la rapidité de certification en facteur de différenciation concurrentielle, tandis que la coentreprise de Siemens Energy avec AES souligne une course stratégique pour regrouper matériel, optimisation pilotée par l'intelligence artificielle et contrats de maintenance à long terme.
Leaders du secteur du stockage d'énergie
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
BYD Co. Ltd.
-
Fluence Energy Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Stockage d'Énergie Entreprises couvertes dans ce rapport
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Tesla Inc.
- BYD Co. Ltd.
- Fluence Energy Inc.
- Wartsila Energy
- Siemens Gamesa Renewable Energy
- GS Yuasa Corporation
- NGK Insulators Ltd.
- Samsung SDI Co. Ltd.
- General Electric (Vernova)
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation
- Mitsubishi Power Americas |
- AES Corporation
- Voith Hydro GmbH
- ANDRITZ AG
- Hydrostor Inc.
- Highview Powe
- Amber Kinetics Inc
Opportunités de marché et perspectives d'avenir
Les réformes des marchés publics et des autorisations convergent vers un stockage prêt à construire à grande échelle. L'Europe s'oriente vers des engagements de déploiement explicites, soutenus par l'accord tripartite de juin 2026 entre les institutions de l'UE visant à porter le déploiement annuel de stockage vers 45 GW entre 2026 et 2028, ainsi que par les orientations RED III qui soutiennent des zones d'infrastructures dédiées afin de favoriser une implantation et une interconnexion plus rapides.
Aux États-Unis, les opportunités couvrent les BESS clés en main, l'EPC et les logiciels d'optimisation ainsi que les énergies renouvelables, avec des déploiements à grande échelle et une activité continue du pipeline sur les projets à l'échelle du réseau. Les développeurs et les compagnies d'électricité continuent de rechercher des solutions groupées en structurant leurs achats de stockage autour des délais d'interconnexion et de l'empilement de valeur multi-services.
Développements industriels récents dans Marché du Stockage d'Énergie
- Juillet 2026 : LG Energy Solution a lancé la production de batteries LFP pour le stockage d'énergie à l'usine Ultium Cells du Tennessee, élargissant l'approvisionnement nord-américain pour les applications de stockage stationnaire. L'entreprise a invoqué des stratégies de localisation liées à la croissance de la demande aux États-Unis, ce qui réduit également les délais pour les intégrateurs et développeurs s'approvisionnant en cellules LFP pour les systèmes de réseau et derrière le compteur.
- Juin 2026 : Tesla a signé un accord pluriannuel avec NatPower pour fournir plus de 25 GWh de systèmes Megapack en Italie et au Royaume-Uni. La portée multi-pays reflète des cadres d'approvisionnement et d'exécution à l'échelle du portefeuille, accentuant la pression sur les intégrateurs capables de regrouper matériel, mise en service et optimisation pour les déploiements à l'échelle des services publics.
- Mai 2025 : TotalEnergies a lancé six projets de stockage par batteries en Allemagne totalisant 100 MW/200 MWh, son plus important déploiement continental à ce jour. Cette expansion accroît l'empreinte de TotalEnergies à l'échelle des services publics sur un marché façonné par les exigences de flexibilité de l'UE et les programmes nationaux, renforçant le rôle des compagnies énergétiques établies comme propriétaires et exploitants à long terme d'actifs BESS.
Marché du Stockage d'Énergie Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les systèmes de stockage d'énergie qui absorbent de l'énergie et la restituent ultérieurement, afin que la puissance puisse être équilibrée, décalée ou sauvegardée en cas de besoin. Il inclut les systèmes stationnaires et connectés au réseau ainsi que les projets autonomes, mesurés au moment de la mise en service.
Exclusions du périmètre : les batteries de traction utilisées à l'intérieur des véhicules électriques sont exclues.
Aperçu de la Segmentation
- Par technologie
- Batteries (lithium-ion, lithium à état solide, sodium-ion, plomb-acide, sodium-soufre, et batteries à flux (vanadium, zinc-brome))
- Hydroélectricité par pompage-turbinage
- Stockage thermique d'énergie (chaleur sensible (sel fondu, eau), chaleur latente (matériaux à changement de phase), thermochimique)
- Stockage d'énergie par air comprimé
- Stockage par air liquide/cryogénique
- Stockage d'énergie par volant d'inertie
- Stockage à base gravitationnelle
- Stockage à base d'hydrogène (conversion électricité-H2-électricité)
- Autres technologies émergentes (fer-air, zinc-air)
- Par connectivité
- Connecté au réseau
- Hors réseau
- Par application
- Service public à l'échelle du réseau (en amont du compteur)
- Résidentiel derrière le compteur
- Commercial et industriel derrière le compteur
- Centres de données et installations critiques
- Microréseaux isolés et hors réseau
- Autres (transport et électrification ferroviaire, infrastructure de recharge pour véhicules électriques, report des investissements en transport et distribution)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la collecte de données publiques qui ancrent le contexte réel de déploiement et d'exploitation du stockage. Nous utilisons des sources telles que l'Agence Internationale de l'Énergie, l'Administration américaine d'information sur l'énergie et l'Agence Internationale pour les Énergies Renouvelables, ainsi que les publications des gestionnaires de réseau et des régulateurs qui suivent les mix de production, les besoins en fiabilité et les tendances d'intégration des systèmes.
Cela est complété par des divulgations de projets et d'entreprises, notamment des rapports annuels, des présentations aux investisseurs et des communiqués de presse officiels indiquant la capacité mise en service et les grands contrats attribués. Le cas échéant, nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions afin de recouper les mouvements de la chaîne d'approvisionnement et l'activité technologique. Cette liste de sources documentaires est fournie à titre illustratif uniquement, car nous avons examiné de nombreuses autres sources publiques et payantes pour collecter des données, confirmer des hypothèses et clarifier des questions de recherche.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la validation de ce que les signaux documentaires ne peuvent pas expliquer entièrement, notamment la façon dont les projets sont définis, contractualisés et comptabilisés à la mise en service. Nous nous entretenons avec un ensemble de développeurs, de services publics, de participants EPC, d'intégrateurs et d'experts spécialisés en technologie à travers l'APAC, l'EMEA et les Amériques, afin de combler les lacunes en matière de calendrier de projet, de courbes de coûts et d'hypothèses sur la durée de stockage grâce à des contributions pratiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 14 % | APAC : 43 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Managers : 45 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'un modèle descendant dans lequel les données publiques de capacité et de mise en service sont reconstituées en une vue de la base installée, puis traduites en totaux de marché à l'aide du mix de systèmes typique et des schémas de réalisation de projets. Étant donné que les ensembles de données publics peuvent être en retard ou utiliser des découpages de reporting différents, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des pipelines de projets échantillonnés, des vérifications des prix des systèmes et un contrôle de cohérence du prix de vente moyen multiplié par la capacité mise en service dans les régions clés.
Les données qui alimentent le modèle comprennent les ajouts d'énergies renouvelables qui créent des besoins de décalage, les files d'attente d'interconnexion au réseau et les annonces d'attribution, les plages de durée de stockage typiques par cas d'usage, les tendances de coût des systèmes par kWh et les signaux de politique et de conception de marché qui affectent le calendrier de déploiement. Pour les prévisions, une analyse de scénarios est utilisée afin que le cas de base reflète ce que les praticiens attendent en matière de rythme d'obtention des permis, de disponibilité de l'offre et de vitesse à laquelle les projets de plus longue durée passent des pilotes aux commandes répétées. Lorsque les détails au niveau du projet sont manquants, les hypothèses sont complétées à l'aide de règles de substitution transparentes (par exemple, l'attribution de plages de durée par application et par région), puis ajustées après les retours d'experts.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en vérifiant si les résultats s'alignent avec des signaux indépendants, tels que les totaux de mise en service régionaux, les objectifs d'approvisionnement pilotés par les politiques et les mouvements de prix observés, puis en examinant les grandes variances pour des problèmes de calendrier ou de périmètre des données. Lorsqu'une valeur aberrante est trouvée, nous revérifions la série sous-jacente, réexaminons les hypothèses clés et recontactons les participants concernés si la variance semble structurelle plutôt qu'exceptionnelle.
Avant la validation finale, le modèle et le récit passent par plusieurs révisions analytiques afin que les données, les unités et les conversions restent cohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique majeurs, des chocs d'approvisionnement ou un changement de rythme dans la cadence de mise en service. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du Marché du Stockage d'Énergie par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le stockage d'énergie peuvent sembler très éloignées les unes des autres même lorsqu'elles sont toutes correctes dans leur orientation, car l'unité de mesure et ce qui est comptabilisé ne sont souvent pas identiques. Les différences proviennent généralement du fait que l'étude suit la capacité de la base installée par rapport aux revenus, de l'inclusion ou non de l'EPC et des logiciels, et de la façon dont les hypothèses de change et de prix sont reportées.
Un autre facteur pratique est le traitement du stockage hydroélectrique par pompage et d'autres technologies non-batteries, car certaines estimations s'orientent fortement vers les systèmes à batteries ou ne comptabilisent que les projets à grande échelle dépassant une taille minimale. Le moment de la comptabilisation est également important, car le comptage à l'expédition, à la signature du contrat ou à la mise en service peut modifier sensiblement le chiffre de l'année en cours, et les anciennes courbes de prix peuvent gonfler ou sous-estimer les totaux de revenus lorsque les coûts des systèmes évoluent rapidement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,54 billion USD (2026) | |
| Éditeur sectoriel A | 288,97 milliards USD (2025) | Présenté comme un marché de revenus et ancré à une année de base différente, avec un libellé de périmètre plus large mais moins explicite sur le calendrier de mise en service et les exclusions, ce qui peut faire varier les totaux lorsque les pipelines de projets sont volatils. |
| Éditeur sectoriel B | 267,40 milliards USD (2024) | Utilise une année de base antérieure et un cadrage par les revenus qui peut regrouper plusieurs applications et catégories technologiques, et ne sépare pas clairement la capacité de la base installée de la comptabilisation de la valeur à la mise en service. |
L'écart dans le tableau s'explique principalement par le choix de l'unité et le moment du cycle de vie du projet où la valeur est comptabilisée, et non pas seulement par les attentes de croissance. En maintenant le périmètre lié à la mise en service de la base installée et en excluant explicitement les batteries de traction pour véhicules électriques, la logique de dimensionnement reste cohérente entre les technologies et les régions, ce qui est la principale raison pour laquelle le chiffre principal diffère chez Mordor Intelligence.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial du stockage d'énergie en 2026 ?
La capacité installée a atteint 0,54 térawatt en 2026, et est en bonne voie pour atteindre 1,52 térawatt d'ici 2031 à un TCAC de 23,05 %.
Quelle technologie détient la plus grande part du marché du stockage d'énergie aujourd'hui ?
Les batteries sont en tête, détenant 53,84 % de la capacité en 2025, loin devant l'hydroélectricité par pompage-turbinage et les systèmes thermiques.
Qu'est-ce qui stimule le segment à la croissance la plus rapide dans le stockage d'énergie ?
Les projets de corridors de recharge pour véhicules électriques se développent à un TCAC de 29,66 % alors que les développeurs évitent des mises à niveau coûteuses du réseau et monétisent les réductions de charges de pointe.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Amérique du Nord devrait afficher un TCAC de 33,47 % grâce au crédit d'impôt de la loi sur la réduction de l'inflation et à l'accumulation des mandats des États.
Comment les réglementations en matière de sécurité affectent-elles les projets de batteries urbaines ?
La conformité aux normes NFPA 855 et IEC 62933 ajoute 50 à 80 USD par kWh, portant le coût d'investissement urbain total au-dessus de 550 USD par kWh et allongeant les périodes de retour sur investissement.