
Taille et part de marché des fûts industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.41 Milliards de dollars |
| Taille du Marché (2031) | 20.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
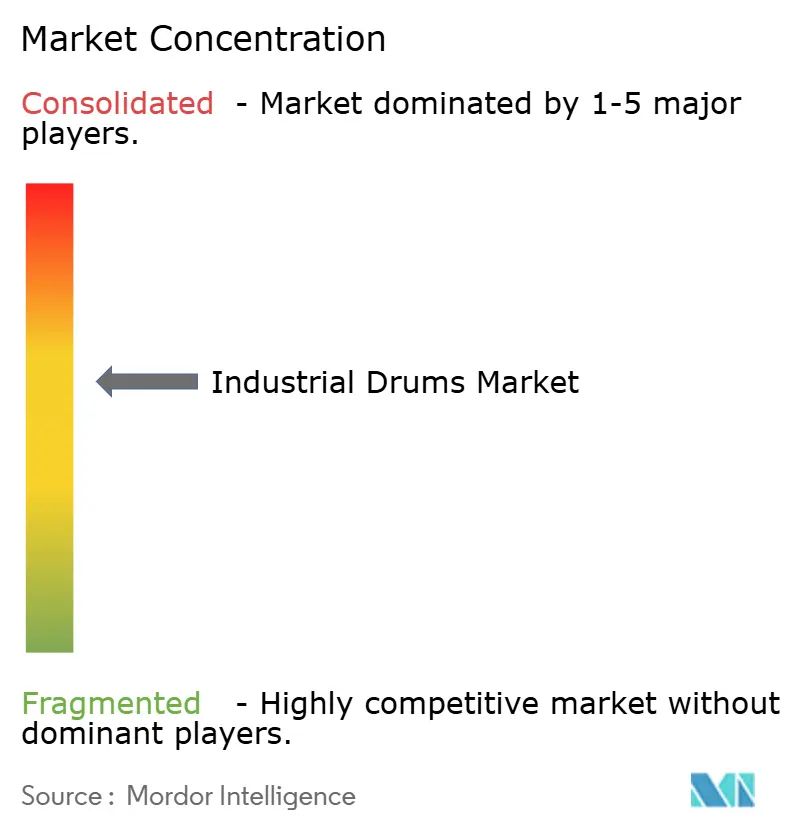
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fûts industriels par Mordor Intelligence
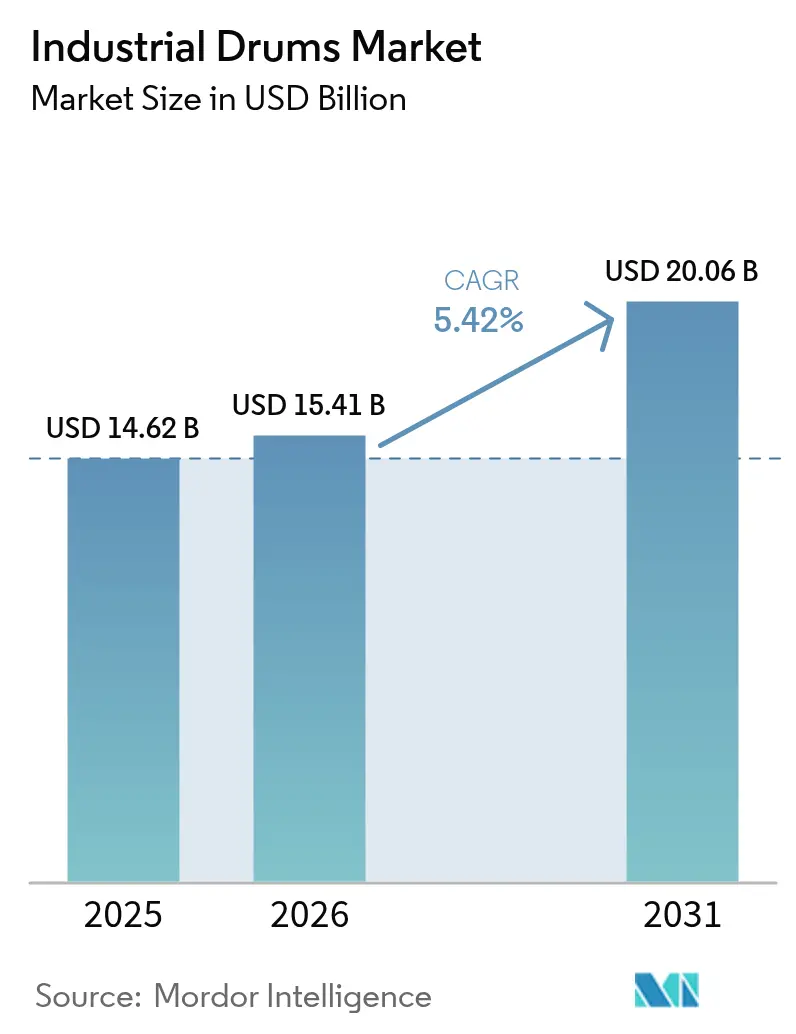
Le marché des fûts industriels devrait croître de 14,62 milliards USD en 2025 à 15,41 milliards USD en 2026 et devrait atteindre 20,06 milliards USD d'ici 2031 à un TCAC de 5,42 % sur la période 2026-2031. La production chimique soutenue, les investissements croissants dans la pétrochimie et l'élargissement des flux d'exportation de qualité alimentaire ancrent la demande. La dynamique réglementaire en faveur des emballages réutilisables, illustrée par le programme de retour d'emballages équipés de puces RFID de Cummins, renforce le virage vers l'abandon des sacs en vrac à usage unique. Les fûts composites gagnent des parts de marché à mesure que les expéditeurs soucieux du poids optent pour des solutions résistantes à la corrosion, tandis que l'adoption de la technologie RFID se répand dans les flottes de matières dangereuses pour améliorer la traçabilité. L'Asie-Pacifique stimule les volumes grâce aux nouvelles unités de craquage en Chine et à l'objectif de croissance chimique annuelle de 12 % de l'Inde d'ici 2030, tandis que l'Amérique du Nord et l'Europe privilégient les formats haut de gamme axés sur la conformité réglementaire. La consolidation, telle que la fusion de Berry Global avec Amcor en 2025, confère des avantages d'échelle qui marginalisent les concurrents de taille plus modeste. [1]Berry Global, "Communiqué de presse sur la finalisation de la fusion avec Amcor," berryglobal.com
Principaux enseignements du rapport
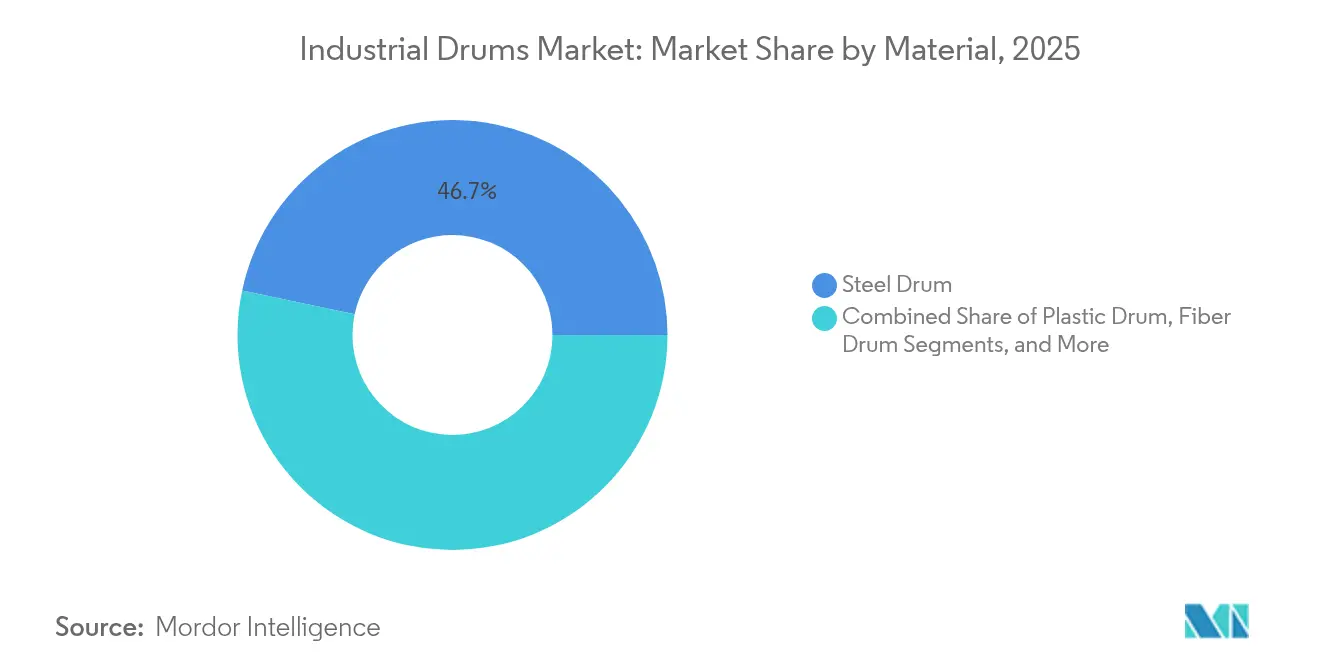
- Par matériau, l'acier représentait 46,68 % de la part de marché des fûts industriels en 2025, tandis que les fûts composites affichaient le TCAC le plus rapide à 7,21 % jusqu'en 2031.
- Par capacité, la plage de 60 à 100 gallons détenait 35,21 % de la taille du marché des fûts industriels en 2025, tandis que les formats supérieurs à 100 gallons affichent le TCAC le plus rapide à 6,08 % jusqu'en 2031.
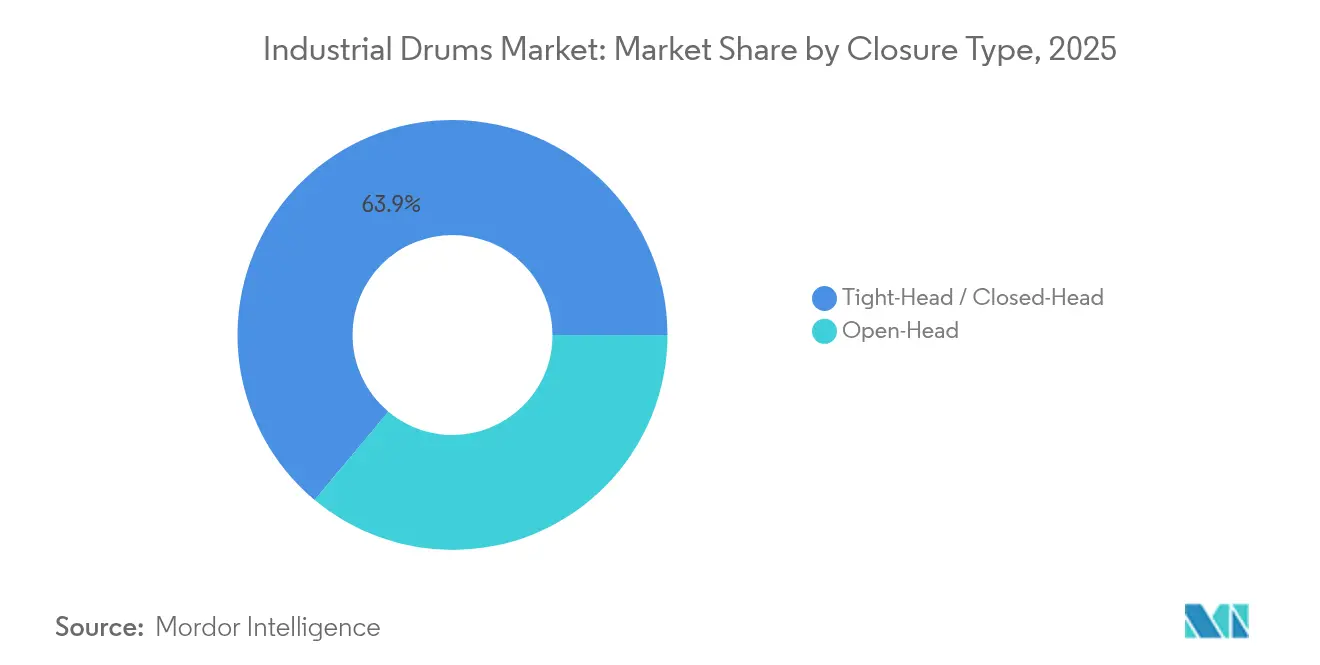
- Par type de fermeture, les conceptions à tête fixe ont dominé avec une part de revenus de 63,92 % en 2025, et les conceptions à tête ouverte affichent le TCAC le plus rapide à 6,47 % jusqu'en 2031.
- Par utilisateur final, les produits chimiques et les engrais ont conservé une part de 32,11 % de la taille du marché des fûts industriels en 2025, tandis que les produits pharmaceutiques ont enregistré le TCAC le plus rapide à 6,85 % jusqu'en 2031.
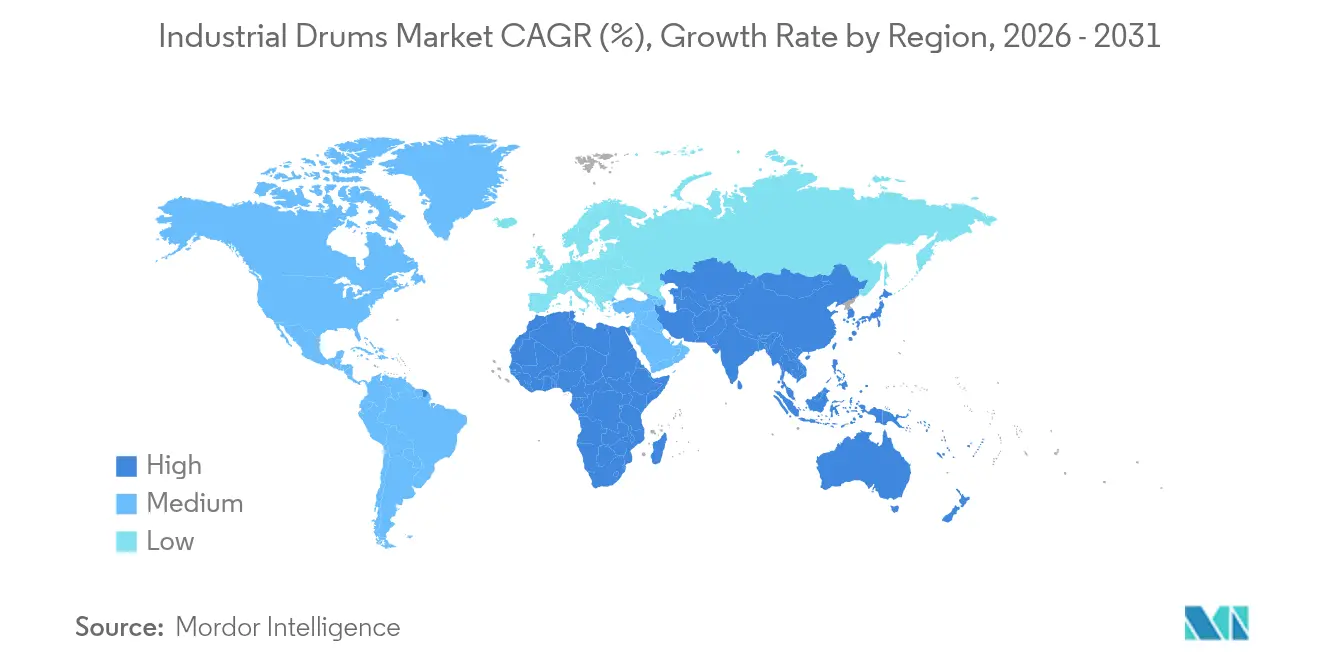
- Par géographie, l'Asie-Pacifique a capté 39,55 % de la part de marché des fûts industriels en 2025 et devrait progresser à un TCAC de 7,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production chimique et pétrochimique | +1.2% | Mondial avec leadership de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion de la logistique d'exportation de qualité alimentaire | +0.8% | Amérique du Nord et Europe s'étendant à l'Asie | Long terme (≥ 4 ans) |
| Renforcement des besoins en résilience des chaînes d'approvisionnement | +0.9% | Mondial avec accent sur l'Amérique du Nord | Court terme (≤ 2 ans) |
| Élimination réglementaire des sacs en vrac à usage unique | +0.7% | Europe au cœur, répercussions en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Crédit-bail et reconditionnement dans le cadre de l'économie circulaire | +0.5% | Europe et Amérique du Nord, projets pilotes en Asie | Long terme (≥ 4 ans) |
| Suivi des fûts par RFID pour la conformité aux matières dangereuses | +0.4% | Mondial, dirigé par l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production chimique et pétrochimique
Les importantes constructions de produits chimiques de spécialité en Chine, les expansions d'unités de craquage au Moyen-Orient et les fusions entre grands groupes japonais augmentent collectivement les besoins en débit de fûts. L'American Chemistry Council (Conseil américain de la chimie) constate une résilience soutenue de la production chimique américaine malgré les goulets d'étranglement logistiques, tandis que l'Inde vise une croissance composée de 12 %, ce qui maintient la demande de fûts fermement sur une trajectoire ascendante. Les complexes intégrés plus grands traitent des lots de plus grande taille, poussant les expéditeurs vers des formats de plus de 100 gallons et des revêtements composites résistant aux produits intermédiaires agressifs. SysKem Chemie expédie l'acide caprylique de classe 8 exclusivement dans des fûts revêtus répondant aux codes d'essai des Nations Unies, illustrant la tendance vers des spécifications plus élevées.
Expansion de la logistique d'exportation de qualité alimentaire
La diversification des sources d'approvisionnement en ingrédients a allongé les chaînes d'approvisionnement pour les édulcorants, les protéines végétales et les concentrés de fruits. CDF Corporation a lancé des revêtements conformes aux normes de l'USDA en février 2025, témoignant de la réponse des fournisseurs aux seuils de contamination plus stricts. La documentation harmonisée dans le cadre du Codex Alimentarius permet une certification multi-régionale, favorisant les économies d'échelle pour les fabricants produisant des fûts de qualité alimentaire en grandes quantités. Les exportateurs biologiques haut de gamme ont commencé à payer des différentiels de prix pour des fûts intégrant des scellés inviolables et des données de traçabilité par code QR, renforçant les revendications de provenance sur les marchés de destination.
Renforcement des besoins en résilience des chaînes d'approvisionnement
Après le cycle de congestion de 2024, les acheteurs insistent désormais sur des stocks de fûts locaux et un double approvisionnement. Le déploiement de la technologie RFID par Cummins a réduit les achats de remplacement de 18 % au cours de sa première année, signalant une évolution plus large vers la considération des fûts comme des actifs en capital plutôt que des consommables jetables. Des fournisseurs d'étiquettes tels que HID Global fournissent des étiquettes UHF chimiquement durables qui alimentent une géolocalisation en temps réel vers les tableaux de bord ERP. [2]HID Global, "Solutions de suivi de conteneurs," hidglobal.com La sécurisation de contrats d'acier pluriannuels est devenue une tactique défensive, compte tenu de la projection de 900 USD par tonne de MEPS International pour avril 2025 et de l'incertitude tarifaire décrite dans les perspectives métaux de Ryerson.
Élimination réglementaire des sacs en vrac à usage unique
Le règlement européen sur les emballages et les déchets d'emballages, en cours d'adoption, impose des taux minimaux de réutilisation, ce qui amène certains exportateurs d'agrochimiques à remplacer les grands conteneurs souples en polyéthylène tissé par des fûts à tête fixe reconditionnés. Le code DOT américain 1A1 pour les unités en acier à tête non amovible demeure la référence mondiale pour les liquides dangereux. [3]Pipeline and Hazardous Materials Safety Administration (Administration de la sécurité des pipelines et des matières dangereuses), "§ 178.502 Codes d'identification pour les emballages," ecfr.gov North Coast Container effectue des tests annuels de chute et hydrostatiques que la plupart des start-ups trouvent économiquement prohibitifs, consolidant davantage les positions des acteurs établis. Les premiers adoptants en Californie alignent les fûts sur la Proposition 65 et les restrictions PFAS, signalant une intégration plus profonde des régimes de conformité chimique et d'emballage.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.8% | Mondial avec impact prononcé en Amérique du Nord | Court terme (≤ 2 ans) |
| Coût de conformité environnementale pour l'élimination | -0.5% | Europe et Amérique du Nord, en expansion vers l'Asie | Moyen terme (2 à 4 ans) |
| Cannibalisation par les GRV et les flexitanks | -0.6% | Mondial, centré sur les segments de liquides en vrac | Moyen terme (2 à 4 ans) |
| Micro-mélange sur site réduisant la demande de fûts | -0.4% | Clusters en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les fluctuations de l'acier et de la résine compriment les marges, les fabricants de fûts peinant à synchroniser les contrats avec les listes de prix clients. Les prévisions de Ryerson pour 2025 signalent des droits antidumping potentiels sur les bobines laminées à chaud asiatiques, ajoutant une couche supplémentaire d'imprévisibilité. Balmer Lawrie teste des fûts à paroi de 0,5 mm permettant d'entasser 80 unités par EVP, soit quatre de plus que les jauges traditionnelles, afin de compenser la hausse des coûts des bobines ; avec un chiffre d'affaires 2024 de 23,39 milliards INR (280,8 millions USD), les économies réalisées sont significatives.
Cannibalisation par les GRV et les flexitanks
Les flexitanks à usage unique, au prix de 170 USD avec une capacité de 24 000 L, réduisent le coût de fret par litre jusqu'à 35 %, incitant les expéditeurs d'huiles alimentaires à opérer un changement. Parallèlement, les producteurs de grands récipients pour vrac (GRV) composites intègrent des bases de palettes et des puces de suivi, réduisant la main-d'œuvre en entrepôt. Néanmoins, les fûts conservent des positions fortes dans les classes corrosives et inflammables réglementées par l'ONU, où des revêtements multicouches ou des cerceaux renforcés sont obligatoires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
la dominance de l'acier s'adapte à l'essor des compositesL'acier a capté la part du lion à 46,68 %, car les acteurs du raffinage et de l'agrochimie privilégient sa résistance mécanique et ses boucles de reconditionnement simples. Parallèlement, les fûts composites progressent à un rythme de 7,21 %, les acheteurs pesant les économies de fret par rapport aux primes initiales. De récents audits dans les ports indiens révèlent que l'acier léger représentait 37 % des expéditions de produits chimiques dangereux sortants, soulignant les réductions de coûts permises par des jauges plus minces. Le marché des fûts industriels bénéficie d'incitations mondiales à la ferraille qui font de l'acier faiblement allié un actif en circuit fermé, tandis que la résine PEHD vierge suit de plus près les prix du propylène.
Les variantes en plastique et en fibres répondent à des contraintes de compatibilité ou de poids de soluté de niche. Bien que les unités en fibres ne disposent pas des certifications ONU pour les liquides, elles intègrent désormais des revêtements résistants à l'humidité qui prolongent la durée de conservation des poudres alimentaires sèches. Les modèles composites combinent des barrières en polymère avec des nervures en acier, ciblant les formulateurs d'ingrédients adhésifs sensibles à l'humidité. Leur essor illustre la manière dont le marché des fûts industriels évolue par hybridation plutôt que par un simple remplacement binaire de matériaux.


Par capacité :
la préférence pour les gammes intermédiaires se déplace vers les UGS à grand volumeLes fûts de 60 à 100 gallons s'alignent sur la garde au sol des chariots élévateurs et demeurent le produit phare à 35,21 % de part de marché. Cependant, les complexes chimiques entièrement automatisés préfèrent les fûts de 110 gallons qui nécessitent moins de levages par tonne traitée. D'ici 2031, les formats supérieurs à 100 gallons affichent le taux d'expansion le plus rapide à 6,08 %. La ligne de 3 millions USD de Camco Chemical permet des têtes de remplissage doubles pour les UGS de 30 et 110 gallons, soulignant la préférence des acheteurs pour la flexibilité multi-volumes. La taille du marché des fûts industriels pour les capacités supérieures à 100 gallons devrait atteindre 4,55 milliards USD d'ici 2031, reflétant l'adoption croissante de cellules de manutention robotisées sans palettes.
Les fûts de plus petite taille servent les arômes de spécialité, les principes actifs pharmaceutiques et les réactifs de laboratoire, où la ségrégation des lots prime sur l'économie d'échelle. Pourtant, leur part s'érode à mesure que les unités de micro-mélange de réservoir à remplissage réduisent les inventaires intermédiaires sur site. Dans l'ensemble, le choix de capacité reflète un compromis entre la sécurité ergonomique, l'utilisation du fret et les plafonds réglementaires sur la masse admissible par colis sur les voies aériennes.
Par type de fermeture :
sécurité de la tête fixe versus flexibilité de la tête ouverteLes fûts à tête fixe, ou à tête fermée, ont généré près des deux tiers des ventes de 2025, car leurs dessus soudés empêchent la fuite des matières inflammables en transit. Ils dominent les liaisons d'alimentation des citernes ISO et les retours de boucles de raffinerie. Les fûts à tête ouverte, en progression de 6,47 %, répondent aux pâtes visqueuses et aux mélanges secs nécessitant un remplissage à pleine ouverture. Les auditeurs pharmaceutiques exigent des couvercles amovibles pour valider la propreté des écouvilles entre les lots, intensifiant la demande dans la fabrication sous contrat de médicaments.
Le marché des fûts industriels voit émerger des conceptions hybrides à anneau de serrage visant à allier l'inviolabilité à l'accès amovible, mais l'homologation réglementaire sous le code DOT 1A2 implique encore des mois de tests d'empilage, de chute et hydrostatiques, un obstacle que peu de nouveaux entrants parviennent à surmonter.
Par utilisateur final :
leadership de la chimie renforcé par la dynamique pharmaceutiqueLes produits chimiques et les engrais représentent 32,11 % en raison d'importants volumes de produits de base. Les fabricants de spécialités ajoutent des revêtements antistatiques pour se conformer aux zones IEC 60079, illustrant la profondeur de la personnalisation. La croissance pharmaceutique à 6,85 % découle des lettres de validation du nettoyage de la FDA qui poussent les prestataires de remplissage sous contrat vers des fûts certifiés ONU, facilement assainis. Le secteur des fûts industriels y capture des marges premium, car la documentation et l'analyse des extractibles érigent des barrières à l'entrée face aux substituts moins chers.
Les expéditeurs de produits alimentaires et de boissons exigent des résines conformes aux normes de la FDA et un codage de lot traçable, tandis que les fabricants de peintures et de revêtements spécifient des revêtements phénoliques résistants aux solvants. Les conditionneurs de lubrifiants continuent de s'appuyer sur l'acier à tête ouverte pour la graisse et le plastique à tête fixe pour les fluides DEF, soulignant la manière dont le marché des fûts industriels se segmente par compatibilité chimique et profil de viscosité plutôt que par de simples étiquettes d'utilisation finale.
Analyse géographique
Marché des fûts industriels en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 39,55 % des revenus en 2025, portée par les projets de craquage chinois et la feuille de route chimique de l'Inde. Balmer Lawrie a tiré parti de ses huit usines pour décrocher des contrats nationaux auprès d'exportateurs d'agrochimiques et a enregistré un chiffre d'affaires de 23,39 milliards INR (280,8 millions USD). Les gouvernements régionaux offrent des remises foncières pour les clusters d'emballage adjacents aux corridors de raffinage, ce qui raccourcit les délais de livraison et réduit les dommages par chocs.
Marché des fûts industriels dans les Amériques et en EMEA
L'Amérique du Nord bénéficie de matières premières issues du schiste et maintient une surveillance rigoureuse de la DOT qui stimule la demande de fûts en acier à hautes spécifications. Le système de contenants consignés de Cummins illustre la manière dont les équipementiers américains internalisent l'emballage au service de gains en économie circulaire. L'Europe met l'accent sur la conformité à l'économie circulaire dans le cadre du Règlement sur les emballages et les déchets d'emballages, et a vu les parcs de location pilotes tripler depuis 2023, principalement pour les ingrédients alimentaires et de soins personnels. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des marchés plus modestes mais à forte croissance. Les exportateurs brésiliens de biodiesel se tournent vers des fûts composites pour atténuer l'oxydation de l'huile de soja, tandis que les hubs pétrochimiques du Golfe approvisionnent des variantes en acier à forte épaisseur pour résister aux températures ambiantes extrêmes. L'arbitrage de fret interrégional stimule également les réseaux de reconditionnement de fûts en retour de charge, renforçant les liaisons mondiales au sein du marché des fûts industriels.

Paysage réglementaire
Les fûts industriels utilisés dans les expéditions réglementées sont encadrés par les Recommandations des Nations Unies relatives au transport des marchandises dangereuses (Règlement type), la 23e édition révisée servant de référence pour la conception, les essais de performance et le marquage des fûts dans le commerce international. Aux États-Unis, la Pipeline and Hazardous Materials Safety Administration (PHMSA) du Department of Transportation fait respecter les exigences d'emballage via les Hazardous Materials Regulations, y compris les dispositions du 49 CFR Part 178 relatives à la construction et aux essais des fûts.
La PHMSA a poursuivi ses travaux d'harmonisation avec des mises à jour réglementaires publiées en 2024, suivies d'une nouvelle règle finale d'harmonisation publiée le 10 février 2026. Ces mises à jour alignent des éléments des exigences américaines sur des normes internationales actualisées, affectant les autorisations d'emballage et des détails de conformité tels que le marquage et les attentes en matière d'essais de performance. Pour les fabricants et utilisateurs de fûts réglementés, l'impact opérationnel est lié au maintien de conceptions certifiées ONU à jour, à la conservation des registres d'essais validés, et à l'application d'un marquage conforme sur les couloirs d'expédition transfrontaliers et de matières dangereuses.
Analyse de la chaîne de valeur
La chaîne de valeur des fûts industriels débute par des intrants amont tels que l'acier plat laminé, les revêtements (époxy/phénolique), ainsi que les résines et doublures polymères, puis se poursuit par la fabrication des fûts (formage, soudage, sertissage, doublage, cuisson) et les essais de performance et la certification ONU/DOT. En aval, les fûts transitent par les distributeurs et les réseaux d'emballage industriel jusqu'aux utilisateurs finaux dans les secteurs de la chimie, du pétrole, de l'alimentaire et de la pharmacie, avec l'appui de prestataires logistiques et de réseaux de dépôts qui assurent la collecte, l'inspection, le tri et le repositionnement pour les programmes multi-trajets.
Les services de reconditionnement et de gestion du cycle de vie créent une boucle de valeur ajoutée distincte, couvrant la collecte, le nettoyage, le redoublage, les essais d'étanchéité et la recertification pour remettre les fûts en service. Cette couche est soutenue par des organismes professionnels et des programmes axés sur la réutilisation (dont la Reusable Industrial Packaging Association et l'Industrial Packaging Alliance of North America). Alors que la pression réglementaire favorable à la réutilisation et les programmes de circularité des entreprises s'intensifient, les fournisseurs de fûts exploitent ou s'associent à des pôles de nettoyage régionaux, des capacités de traçabilité et un accès au recyclage pour sécuriser des approvisionnements conformes en unités reconditionnées et en flux de résine post-consommation.
Paysage concurrentiel
La concurrence est modérée, avec des bastions régionaux. Les cinq premiers producteurs contrôlent environ 42 % des ventes mondiales, conférant au marché un indice de concentration de 6. Balmer Lawrie domine la demande indienne grâce à des offres de bout en bout, du laminage de l'acier au revêtement époxy en interne. Mauser et Greif s'appuient sur leurs empreintes mondiales pour servir les multinationales sous des modèles de facturation unique. L'intégration d'Amcor par Berry Global en avril 2025 libère 650 millions USD d'économies synergiques, impactant directement la tarification des appels d'offres.
La technologie est le nouveau terrain de compétition. HID Global s'associe à des fabricants de fûts pour intégrer des étiquettes NFC lors du soudage des cerceaux, une évolution qui différencie les coques en acier de base par le biais de services de données. Les entreprises de taille intermédiaire investissent dans des bords soudés par robotique pour réduire les coûts de main-d'œuvre, tandis que les start-ups explorent des résines biosourcées pour répondre aux restrictions émergentes sur les PFAS et les COV. Des fournisseurs de flexitanks tels que Shandong Blue Whale brouillent les frontières des catégories en courtisant le trafic d'huiles alimentaires en vrac anciennement géré par des flottes de fûts.
Les modèles de service arrivent à maturité parallèlement au matériel. Les reconditionnneurs regroupent le nettoyage, le rerevêtement et la déchiquetage en fin de vie pour satisfaire aux audits ISO 14001. Le crédit-bail par abonnement, qui représente désormais 9 % de la circulation des fûts en acier en Amérique du Nord, offre des charges d'exploitation prévisibles par rapport aux dépenses d'investissement, séduisant les directeurs financiers en quête de bilans allégés en actifs. Ces évolutions soulignent comment le marché des fûts industriels continue de s'étendre au-delà de la simple fabrication de conteneurs vers des écosystèmes de gestion du cycle de vie.
Leaders du secteur des fûts industriels
Greif, Inc.
Mauser Packaging Solutions Holding Company
SCHUTZ GmbH & Co. KGaA
Time Technoplast Ltd.
Balmer Lawrie & Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fûts industriels
- Greif, Inc.
- Mauser Packaging Solutions Holding Company
- SCHUTZ GmbH & Co. KGaA
- Time Technoplast Ltd.
- Balmer Lawrie & Co. Ltd.
- Sicagen India Ltd.
- TPL Plastech Ltd.
- Peninsula Drums (Pty) Ltd.
- Eagle Manufacturing Company (Justrite Safety Group)
- U.S. Coexcell Inc.
- Industrial Container Services, Inc.
- Hoover Ferguson Group, Inc.
- Berry Global Group, Inc.
- Brambles Ltd.
- Myers Industries, Inc.
- Orlando Drum & Container Corp.
- Rahway Steel Drum Co., Inc.
- Re-Gen Drums Ltd.
- Palm Containers (Pty) Ltd.
- Schutz DSL (Asia) Pte Ltd.

Opportunités de marché et perspectives d'avenir
Les services circulaires et les infrastructures de réutilisation conformes émergent comme un espace blanc clair permettant aux fournisseurs de capter de la valeur au-delà de la fabrication de fûts. Mauser Packaging Solutions a étendu sa capacité de reconditionnement d'IBC à Houston (avec une capacité d'automatisation et de contrôle qualité mentionnée à 800 000 conteneurs par an), et a également ouvert une installation de reconditionnement et de recyclage sur site chez BASF à Tarragone, en Espagne (juin 2025). L'implantation du site BASF témoigne de la demande des clients pour une collecte, un nettoyage et un recyclage intégrés à proximité de la production chimique. Pour les fabricants de fûts et les prestataires de services, cela favorise le renforcement des réseaux de dépôts, la standardisation des protocoles qualité et l'ajout de la traçabilité numérique pour soutenir les programmes de réutilisation, les audits et les clients chimiques multi-sites.
La transition des matériaux et l'innovation axée sur les spécifications offrent une autre zone d'opportunité, liée à la décarbonation et à l'optimisation des performances tout en conservant la certification ONU. Greif a introduit les fûts en acier EcoBalance à faibles émissions de carbone et a fourni des fûts en acier bas carbone à Oleon pour un projet pilote à Ertvelde (avril 2026). Greif a également lancé un fût en acier léger et haute résistance pour les peintures et revêtements, avec une réduction de poids citée de 12 % tout en maintenant la certification ONU (mars 2026). Ces initiatives produits soutiennent la premiumisation dans les couloirs réglementés et fortement exportateurs où les expéditeurs paient pour une conformité validée, un poids réduit par expédition et des réductions d'empreinte documentées, et elles renforcent l'argument de la demande pour des formats composites, doublés et traçables dans les applications liées aux corrosifs, aux solvants et à la pharma.
Recent Industry Developments in Marché des fûts industriels
- Février 2026 : la PHMSA a publié une règle finale d'harmonisation des matières dangereuses visant à aligner des éléments des Hazardous Materials Regulations américaines sur les normes internationales actualisées mentionnées dans le Règlement type de l'ONU. Ce changement met à jour les autorisations d'emballage et les détails de conformité que les fabricants de fûts et les expéditeurs doivent refléter dans les spécifications, le marquage et la documentation d'essai pour les expéditions réglementées. Il accroît la valeur des fournisseurs disposant de conceptions certifiées ONU à jour et d'un solide support de conformité pour les clients de matières dangereuses.
- Juin 2025 : Mauser Packaging Solutions a ouvert une nouvelle installation de reconditionnement et de recyclage sur site chez BASF à Tarragone, en Espagne. La localisation des capacités de récupération, de nettoyage et de recyclage au sein d'un site chimique majeur réduit les délais de traitement et favorise une utilisation en boucle fermée des emballages industriels. L'installation étend l'empreinte du programme Recover Syst-M de Mauser et accentue la pression concurrentielle sur les recondicionneurs régionaux et les fournisseurs de fûts dépourvus de services circulaires intégrés.
- Février 2024 : la PHMSA a publié une mise à jour réglementaire des matières dangereuses dans le cadre de la maintenance et de l'alignement continus des exigences américaines en matière de matières dangereuses. De telles mises à jour fédérales renforcent la nécessité d'une gestion continue de la conformité pour tous les types de conception de fûts, y compris les attentes en matière de construction et d'essais de performance au titre des cadres du 49 CFR. Cette mise à jour soutient la demande pour un emballage et une documentation à spécification plus élevée dans la logistique chimique et industrielle réglementée.


Marché des fûts industriels Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des fûts industriels, pour ce dimensionnement, couvre les fûts rigides utilisés pour stocker, manipuler et transporter des liquides et solides industriels, généralement dans les chaînes d'approvisionnement de la chimie, des produits pétroliers et de la fabrication associée.
Exclusions du champ d'application : ce dimensionnement exclut les conteneurs intermédiaires pour vrac, les flexitanks, et la plupart des revenus de services de reconditionnement de fûts tiers, sauf s'ils sont intégrés dans le cadre d'une transaction de vente de fûts.
Aperçu de la segmentation
- Par matériau
- Fût en acier
- Fût en plastique
- Fût en fibres
- Fût composite/hybride
- Par capacité
- Jusqu'à 30 gallons
- 30 – 60 gallons
- 60 – 100 gallons
- Plus de 100 gallons
- Par type de fermeture
- Tête fixe / Tête fermée
- Tête ouverte
- Par secteur d'utilisation finale
- Produits chimiques et engrais
- Pétrole et lubrifiants
- Alimentation et boissons
- Produits pharmaceutiques
- Peintures, revêtements et adhésifs
- Bâtiment et construction
- Autres secteurs d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et ancrer le modèle avec des points de référence cohérents et reproductibles. Nous nous sommes principalement appuyés sur des sources publiques telles que les statistiques commerciales UN Comtrade, USITC DataWeb, le US Census Bureau, et les publications de la Commission européenne sur l'emballage et les déchets. Ces sources permettent d'illustrer l'évolution des volumes commerciaux, l'orientation réglementaire et l'activité sur les marchés finaux clés.
Parallèlement, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs et les communiqués de presse afin de comprendre les ajouts de capacité, les changements d'implantation et le mix produit, suivis de vérifications croisées à l'aide d'abonnements d'actualités et de données financières et d'une base de données au niveau des expéditions d'import-export si nécessaire. Ces sources nous ont également aidés à maintenir l'orientation des prix et les signaux de demande alignés sur les pratiques des acheteurs dans la chimie, les lubrifiants et le transport alimentaire. Les sources documentaires citées ici sont uniquement illustratives, et nous avons également utilisé d'autres documents et jeux de données publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des facteurs déterminant la demande de fûts par usage final, des éléments qui font typiquement basculer le mix entre acier et plastique, et de la manière dont les prix évoluent avec les coûts des intrants et les tensions d'approvisionnement. Nous avons échangé avec des fabricants de fûts, des distributeurs, de grands acheteurs industriels, et des spécialistes de la logistique et de l'emballage à travers l'APAC, l'EMEA et les Amériques. Les contributions des répondants ont permis de combler les lacunes laissées par les jeux de données publics et d'éprouver les hypothèses clés utilisées dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 15 % | APAC : 41 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 32 % |
| Petits acteurs : 20 % | Managers : 43 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où les bassins de demande d'emballage ont été reconstitués à partir de la production des usages finaux et des signaux commerciaux, puis convertis en besoins de fûts à l'aide d'hypothèses de pénétration et d'intensité d'emballage. Pour garantir un total réaliste, nous avons également mené des approximations ascendantes sélectives à l'aide d'échantillons de revenus de fournisseurs, de retours des canaux sur les volumes unitaires, et de fourchettes de prix de vente moyens par matériau et capacité. Ces résultats ont été utilisés pour ajuster le chiffre global lorsque des écarts étaient détectés.
Les principaux intrants utilisés dans le modèle comprenaient les tendances de production chimique et d'engrais, les mouvements des lubrifiants et produits pétroliers, les exigences d'expédition de marchandises dangereuses favorisant les fûts certifiés, la répartition entre usage à ouverture étroite et à ouverture large, et les différences de prix moyens entre fûts en acier et en plastique par tranche de capacité courante. Lorsque les données étaient limitées pour un pays ou un usage final de niche, nous avons comblé l'écart à l'aide de référentiels régionaux d'intensité d'emballage, puis vérifié le prix unitaire implicite par rapport aux orientations des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée, car le marché est sensible à l'activité industrielle, aux cycles de prix de la résine et de l'acier, et aux tendances de réutilisation et de reconditionnement induites par la réglementation. Les trajectoires de croissance n'ont été finalisées qu'après examen des hypothèses avec les répondants primaires, afin que les perspectives restent pragmatiques plutôt qu'excessivement agressives.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin de signaler rapidement les écarts majeurs. Les totaux ont été comparés à des signaux indépendants tels que l'orientation de la production industrielle régionale, les mouvements commerciaux pour les marchandises conditionnées concernées, et les expansions de capacité annoncées, puis les anomalies ont été examinées et corrigées avant la validation interne finale.
Lorsqu'une hypothèse évoluait de manière significative, comme un changement marqué des prix de l'acier ou de la résine ou une mise à jour réglementaire affectant la réutilisation, l'équipe a repris contact avec les sources pour confirmer la direction et l'ampleur du changement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et un examen final avant livraison est effectué afin que les clients reçoivent la vision la plus actuelle disponible au moment de la publication.
Taille du marché des fûts industriels de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les fûts industriels peuvent varier considérablement, même lorsqu'elles semblent couvrir la même famille de produits. Les principales raisons sont généralement ce qui est comptabilisé comme un fût, les années retenues comme point de dimensionnement actuel, et la manière dont les prix sont moyennés selon les matériaux et les tranches de capacité.
L'écart le plus important provient souvent des choix de périmètre et de la logique de tarification. Certaines estimations intègrent des formats d'emballage en vrac adjacents ou fusionnent la valeur des services de reconditionnement dans les revenus produits. Des divergences apparaissent également lorsqu'un éditeur ancre la demande sur des indicateurs de production industrielle tandis qu'un autre s'appuie davantage sur les commentaires d'entreprises et des hypothèses de croissance générales, et lorsque le calendrier de conversion des devises n'est pas traité de manière cohérente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,62 milliards USD (2025) | |
| Cabinet de conseil mondial A | 16,40 milliards USD (2025) | Reflète souvent un périmètre d'emballage plus large et un PVM mixte plus élevé, où la valeur du reconditionnement et de la réutilisation axée sur la durabilité peut être implicitement intégrée à la ligne de revenus des fûts, ce qui gonfle le total de l'année de référence. |
| Plateforme sectorielle B | 17,11 milliards USD (2025) | Peut être influencée par des récits de capacité et de tarification côté fournisseurs avec une séparation moins explicite par capacité et type de fermeture, ce qui peut surestimer le prix moyen des fûts dans les régions où le mix de fûts en acier certifiés est plus élevé. |
Le tableau montre que l'écart s'explique principalement par ce qui est inclus et par la manière dont le prix moyen par fût est constitué, plutôt que par un désaccord sur le fait que le marché des fûts croît à mesure que le transport industriel se développe. L'écart principal provient des règles de comptabilisation pour l'emballage en vrac adjacent et la valeur de réutilisation, où Mordor Intelligence traite les fûts industriels comme des revenus produits liés à des formats de fûts, des matériaux et des tranches de capacité définis, les effets du reconditionnement étant utilisés comme des modificateurs de demande plutôt qu'ajoutés en tant que couche de revenus distincte.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des fûts industriels ?
La taille du marché des fûts industriels a atteint 15,41 milliards USD en 2026 et devrait progresser jusqu'à 20,06 milliards USD d'ici 2031 à un TCAC de 5,42 %.
Quelle région génère la demande la plus élevée en fûts ?
L'Asie-Pacifique est en tête avec 39,55 % du chiffre d'affaires en raison des importantes additions de capacités chimiques et de l'expansion des hubs d'exportation.
Quel type de matériau domine les ventes mondiales de fûts ?
L'acier reste dominant avec une part de 46,68 % en raison de sa résistance, de sa recyclabilité et de sa familiarité réglementaire.
Pourquoi les fûts composites gagnent-ils en popularité ?
Les fûts composites et hybrides offrent un poids plus léger et une résistance à la corrosion, se traduisant par des économies de fret et une durée de service plus longue.
Comment les réglementations affectent-elles la conception des fûts ?
Les réglementations européennes et américaines favorisent les emballages réutilisables et imposent des tests de certification ONU, orientant les acheteurs vers des formats en acier et composites durables avec suivi et traçabilité.
Les flexitanks menacent-ils la demande de fûts ?
Les flexitanks et les GRV gagnent du terrain sur certains segments de liquides en vrac, mais les fûts conservent un avantage pour les matières dangereuses et les modèles de reconditionnement en circuit fermé.
Dernière mise à jour de la page le:



