
Taille et part du marché des étiquettes imprimées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
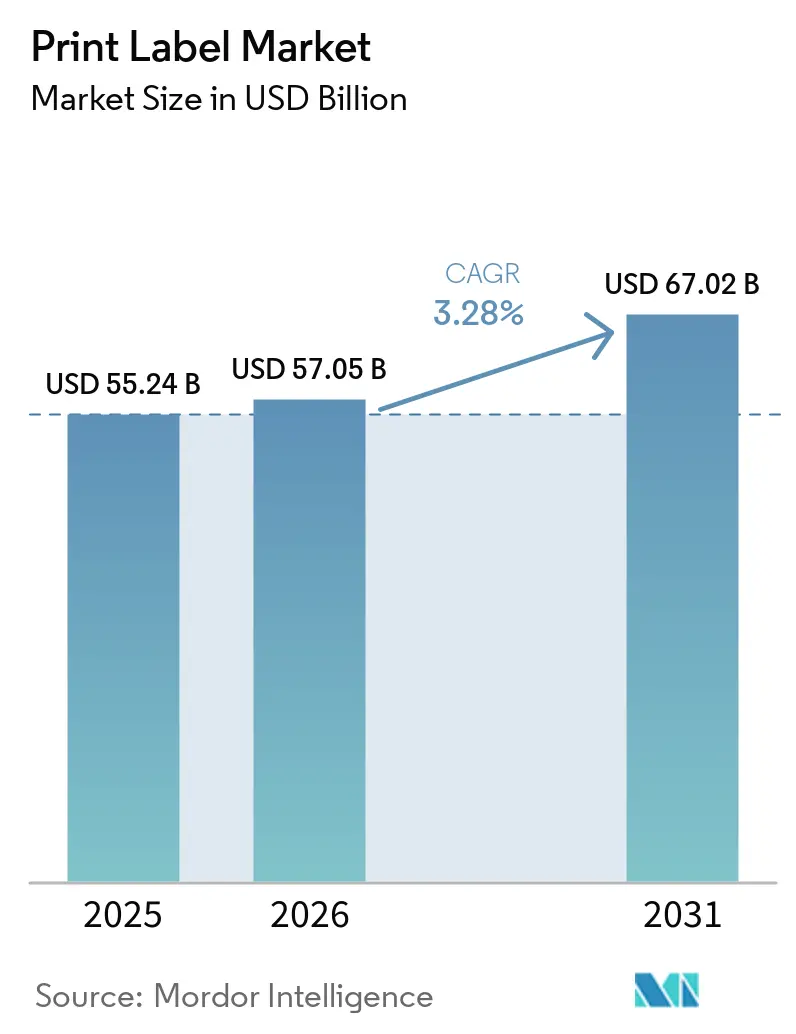
| Taille du Marché (2026) | 57.05 Milliards de dollars |
| Taille du Marché (2031) | 67.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des étiquettes imprimées par Mordor Intelligence
La taille du marché des étiquettes imprimées en 2026 est estimée à 57,05 milliards USD, en croissance par rapport à la valeur de 2025 de 55,24 milliards USD, avec des projections pour 2031 affichant 67,02 milliards USD, progressant à un TCAC de 3,28 % sur la période 2026-2031. L'expansion régulière reflète la transition du secteur de procédés purement analogiques vers des cadres de production à orientation numérique et axés sur la durabilité, qui réduisent les quantités minimales de commande, compriment les délais de livraison et limitent les déchets de matières. La flexographie contrôle toujours la plus grande part de la capacité installée, mais les systèmes à jet d'encre se développent rapidement à mesure que les convertisseurs cherchent à répondre à la prolifération des UGS et aux besoins en étiquetage pour le commerce électronique. La préférence des propriétaires de marques pour les formats sans doublure et les identifiants intelligents, ainsi que la sérialisation pharmaceutique obligatoire et la traçabilité alimentaire, redéfinissent les priorités d'investissement des convertisseurs. La pression sur les coûts liée à la volatilité des substrats et des adhésifs persiste, mais la résilience des marges dépend des flux de production hybrides numérique-flexo, de l'intégration de la chaîne d'approvisionnement et des matériaux conformes à l'économie circulaire.
Principaux enseignements du rapport
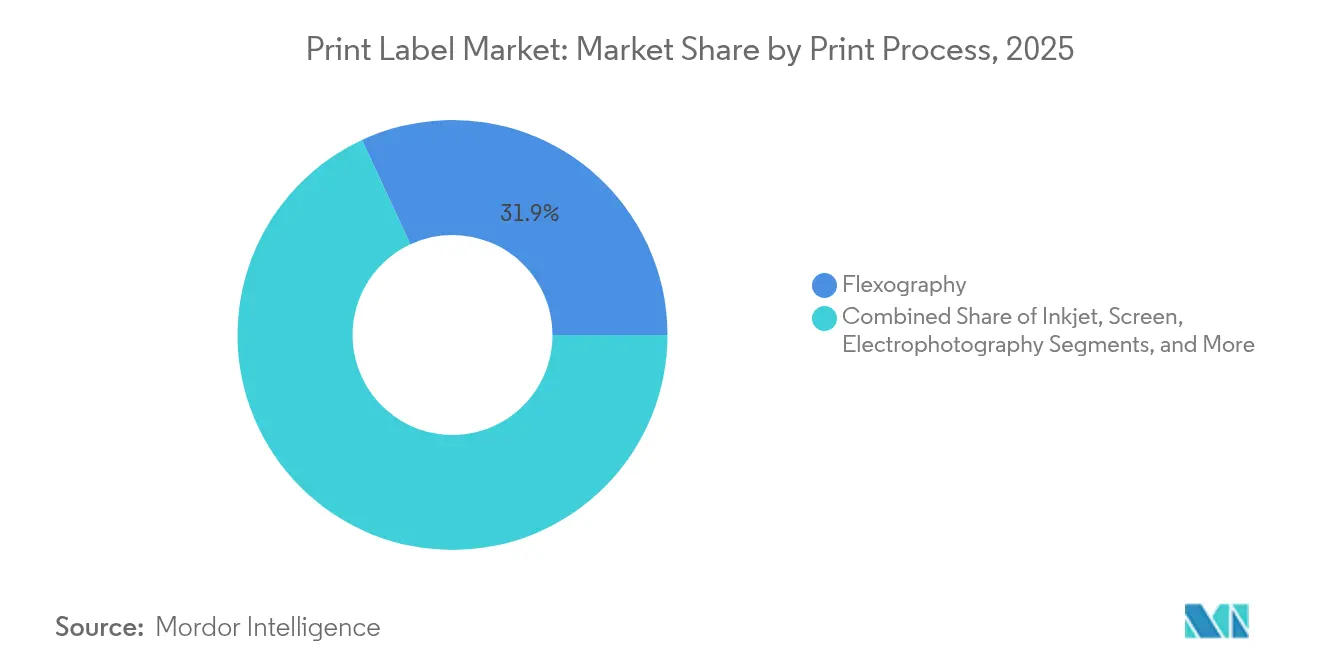
- Par procédé d'impression, la flexographie a capturé 31,92 % de la part du marché des étiquettes imprimées en 2025.
- Par format d'étiquette, la taille du marché des étiquettes imprimées pour les étiquettes sans doublure devrait croître à un TCAC de 5,56 % entre 2026 et 2031.
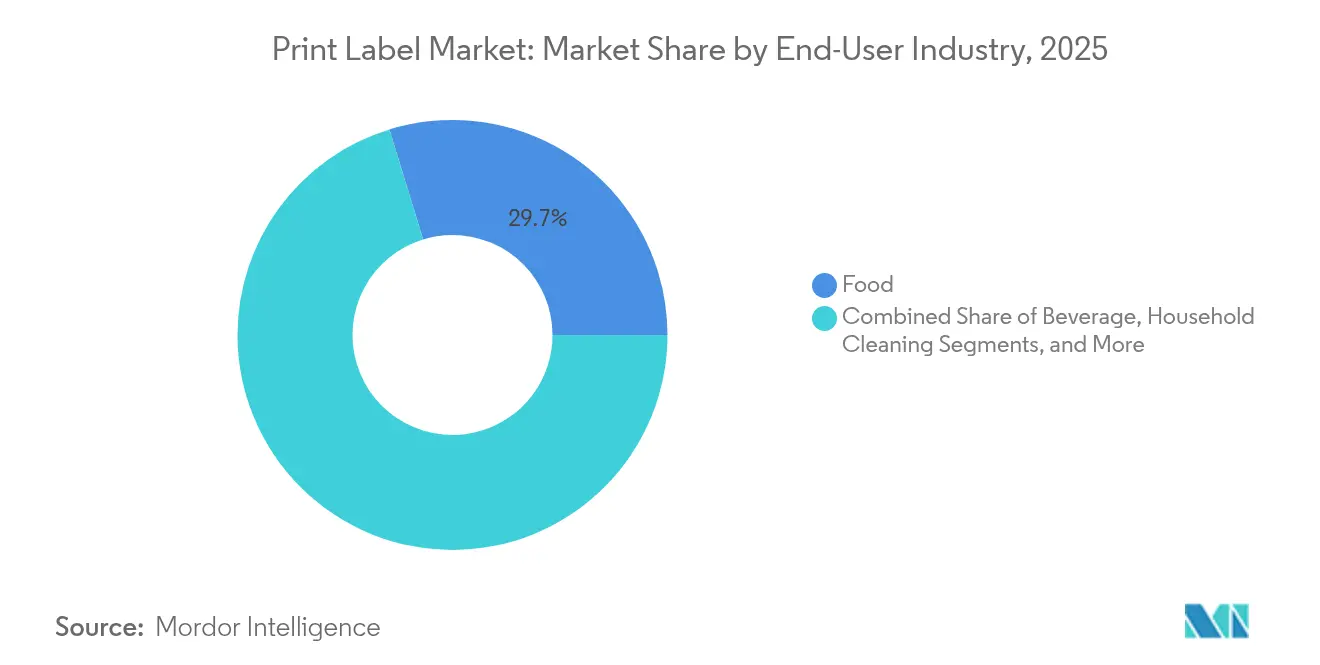
- Par secteur d'utilisation finale, l'alimentation a capturé 29,74 % de la part du marché des étiquettes imprimées en 2025.
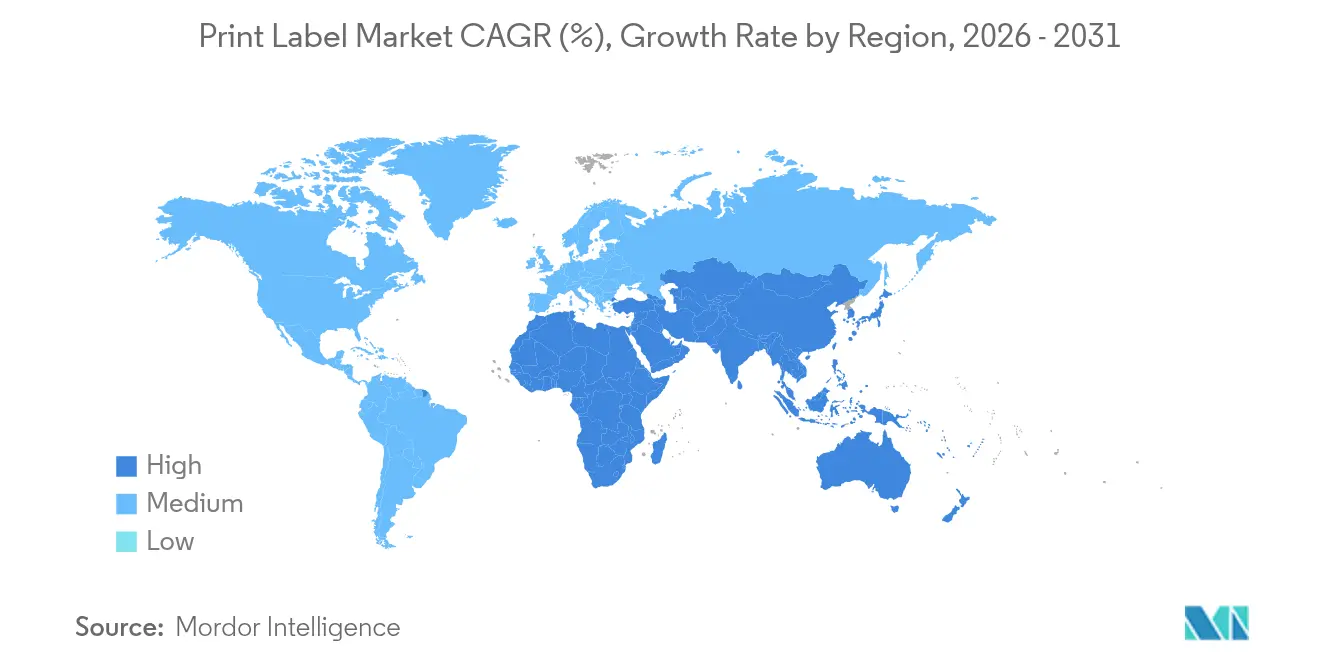
- Par géographie, la taille du marché des étiquettes imprimées pour l'Asie-Pacifique devrait croître à un TCAC de 4,63 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption accélérée des presses numériques (jet d'encre) haute vitesse pour les travaux d'étiquettes en petites séries à forte prolifération d'UGS | +0.8% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Transition des propriétaires de marques vers les étiquettes autoadhésives sans doublure pour réduire les déchets et les coûts logistiques | +0.6% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique stimulant la demande d'étiquettes d'expédition et de retour à données variables | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur des étiquettes intelligentes/codes-barres permettant une traçabilité de bout en bout (FMD de l'UE, DSCSA des États-Unis) | +0.5% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des boissons artisanales et des aliments gastronomiques nécessitant des étiquettes haut de gamme riches en embellissements | +0.3% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Émergence de revêtements d'étiquettes antimicrobiens pour la sécurité alimentaire dans la logistique de la chaîne du froid | +0.2% | Mondial, avec un accent réglementaire en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée des presses numériques haute vitesse pour la production en petites séries
Les plateformes à jet d'encre numérique permettent des tirages rentables dès 500 exemplaires, contre un seuil historique de 10 000 unités pour la flexographie, ouvrant ainsi de nouvelles stratégies d'UGS pour les marques de grande consommation. Les investissements en capital, tels que la modernisation à 25 millions USD de l'établissement de Géorgie de R.R. Donnelley, illustrent l'envergure des engagements pris par les convertisseurs pour gagner en débit et en flexibilité des données variables. Les lignes hybrides intégrant des tours à jet d'encre et flexo rationalisent les changements de travaux, mais créent des lacunes en compétences opérateurs que des groupements professionnels comme l'Association technique flexographique comblent grâce aux programmes FIRST 5.0. À mesure que la productivité du numérique haute vitesse rejoint l'économie de l'analogique, le marché des étiquettes imprimées migrera vers des cellules de production à technologies mixtes qui compriment les délais et les stocks.
Transition des propriétaires de marques vers les étiquettes sans doublure pour la réduction des déchets
L'élimination des doublures de protection réduit les déchets d'étiquettes jusqu'à 30 % et augmente la densité des rouleaux, générant des économies logistiques qui résonnent avec les tableaux de bord de durabilité.[1]Avery Dennison, "Présentation du profil de l'entreprise 2025," averydennison.com Les leaders du marché font état d'une croissance à deux chiffres des revenus liés aux étiquettes sans doublure, notamment dans la distribution alimentaire, où les redevances de Responsabilité Élargie du Producteur stimulent l'adoption. Les obstacles à la transition comprennent des applicateurs spécialisés et des formulations d'adhésifs devant fonctionner malgré les variations d'humidité, mais les fournisseurs accroissent leurs capacités. UPM Raflatac a enregistré une croissance de 13 % d'un trimestre à l'autre au premier trimestre 2025, en partie grâce à la demande européenne d'étiquettes sans doublure. La compétitivité des convertisseurs repose sur la maîtrise de nouvelles techniques de couchage et de refendage qui divergent des processus conventionnels autoadhésifs.
L'essor du commerce électronique stimule la demande d'impression à données variables
Les règles d'automatisation du Service postal des États-Unis, entrées en vigueur en février 2025, obligent les expéditeurs à utiliser des étiquettes lisibles par machine, accélérant les volumes de données variables pour le suivi et les retours. La consolidation logicielle — la fusion de Seagull avec Mojix — prend en charge plus de 100 milliards d'étiquettes par an, signalant l'ampleur de l'infrastructure derrière l'exécution omnicanale. Le Règlement uniforme sur le commerce électronique du NIST standardise les éléments de données des étiquettes, poussant les convertisseurs à intégrer des capacités de sérialisation en temps réel. À mesure que le trafic de colis augmente, les modules d'impression numérique intégrés aux lignes de finition permettent aux convertisseurs de personnaliser le contenu régionalement sans mise en route supplémentaire, renforçant le marché des étiquettes imprimées face aux alternatives d'impression directe sur emballage.
Les exigences réglementaires de traçabilité accélèrent l'adoption des étiquettes intelligentes
Le DSCSA américain et la FMD européenne imposent la sérialisation au niveau de l'article, stimulant la demande de codes 2D et d'identifiants RFID sur chaque conditionnement pharmaceutique. Les étiquettes intelligentes capturent les événements EPCIS pour authentifier les produits et lutter contre la contrefaçon, créant des cycles de remplacement technologique pluriannuels. Avery Dennison vise une croissance organique de 15 % dans les étiquettes RFID à mesure que les détaillants étendent les cas d'usage au-delà de l'habillement vers l'alimentation et la logistique. Les incrustations à haute mémoire et les plateformes cloud convergent, positionnant les convertisseurs maîtrisant l'intégration électronique pour sécuriser des marges premium sur le marché des étiquettes imprimées.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du papier, des films et des adhésifs comprimant les marges des convertisseurs | -0.4% | Mondial, plus sévère en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Manque de compétences dans l'exploitation des presses hybrides numérique-flexo chez les convertisseurs PME | -0.3% | Mondial, particulièrement aigu dans le secteur des PME d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence croissante des propriétaires de marques pour l'impression numérique directe sur emballage (sans étiquette) | -0.2% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Difficultés de recyclage des étiquettes rétractables multicouches et dans le moule dans les marchés à économie circulaire | -0.2% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pesant sur les marges des convertisseurs
Les indices de la pâte à papier, du PET et des adhésifs acryliques ont fluctué de deux chiffres depuis 2024, exposant les convertisseurs car les matières premières représentent jusqu'à 75 % du coût des ventes. Si les acteurs mondiaux recourent à la couverture de risques et aux économies d'échelle, Avery Dennison a signalé une baisse de 0,1 % de ses ventes tout en préservant son BAII grâce à des contrôles des coûts ; les convertisseurs PME peinent à répercuter les suppléments sur les propriétaires de marques dans le cadre de contrats annuels. Des consolidateurs comme Sonoco injectent 30 millions USD dans des expansions de capacité d'adhésifs pour sécuriser l'approvisionnement et atténuer les variations des intrants.[2]Sonoco Products Company, "Communiqué de presse sur l'investissement en capital," sonoco.com Tant que les marchés des substrats ne se stabiliseront pas, la compression des marges tempérera l'appétit d'investissement des petites entreprises sur le marché des étiquettes imprimées.
Lacunes en compétences techniques dans les opérations hybrides numérique-flexo
L'analyse de l'OCDE confirme que les PME accusent un retard dans la montée en compétences numériques, ce qui freine l'adoption de lignes de presses intégrées exigeant une gestion des couleurs basée sur les profils ICC et une expertise en RIP pour données variables. FIRST 5.0 souligne la communication transversale entre les équipes de conception et d'impression, mais de nombreux convertisseurs manquent de formateurs certifiés. Les 67,7 millions USD de dépenses en R&D de Brady Corporation mettent en évidence l'intensité des talents associée aux solutions d'étiquetage de nouvelle génération. Sans apprentissages structurés, les taux de déchets et les retouches peuvent éroder les modestes gains promis par les presses numériques, freinant l'efficacité globale du marché des étiquettes imprimées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé d'impression :
le jet d'encre numérique perturbe la flexographie traditionnelleLe TCAC de 5,3 % de la technologie à jet d'encre souligne son rôle dans la transformation du marché des étiquettes imprimées. La flexographie produit toujours la majorité des UGS en grandes séries grâce à des écosystèmes de fabrication de clichés arrivés à maturité, mais la polyvalence de substrat du jet d'encre et ses changements en un clic permettent aux convertisseurs de sécuriser des micro-tirages à haute marge pour des campagnes promotionnelles. La taille du marché des étiquettes imprimées associée aux presses à jet d'encre devrait croître régulièrement à mesure que les coûts des équipements baissent et que l'opacité des encres blanches rivalise avec la qualité de la sérigraphie. Chez les convertisseurs, les architectures hybrides qui ajoutent des barres à jet d'encre sur des lignes flexo dominent les feuilles de route d'investissement, permettant les données variables sans abandonner les flux de découpe à l'emporte-pièce analogiques éprouvés.
La plateforme TrojanLabel d'AstroNova, lancée à Drupa 2024, illustre la catégorie des presses à laize moyenne destinées aux convertisseurs de boissons artisanales et de cosmétiques recherchant un repérage proche de l'offset avec une mise en route minimale. La niche de l'héliogravure dans les très longues séries reste assurée pour les grandes copistes de boissons, mais l'empreinte de la lithographie offset se rétrécit à mesure que le jet d'encre UV offre une couverture Pantone comparable. La technologie sérigraphique subsiste dans les produits durables électroniques où l'épaisseur du film est critique, mais sa part dans le marché des étiquettes imprimées continuera de s'éroder.


Par format d'étiquette :
la domination des étiquettes autoadhésives mise au défi par l'innovation sans doublureLes constructions autoadhésives représentent 43,62 % du volume 2025, bénéficiant de lignes de distribution établies et de constructions multicouches intégrant des incrustations RFID ou NFC. La part du marché des étiquettes imprimées pour les étiquettes sans doublure, bien que faible aujourd'hui, s'accélère à mesure que les propriétaires de marques quantifient les économies de mise en décharge et de logistique. Les étiquettes encollées conservent leurs bastions dans les boissons en Europe grâce à l'infrastructure héritée de mise en bouteilles en verre, mais la modernisation des usines vers des solutions autoadhésives ou à manchon rétractable gagne du terrain parmi les nouvelles installations de mise en boîte.
Les étiquettes autoadhésives intelligentes du portefeuille d'Avery Dennison affichent une croissance de 20 %, témoignant de l'appétit pour les étiquettes RFID à double fréquence qui allient visibilité de la chaîne d'approvisionnement et engagement consommateur. Les manchons rétractables font face à un examen réglementaire en matière de recyclage car les structures PET-G multicouches entravent les boucles bouteille-à-bouteille ; des innovations telles que les encres pour manchons en cPET lavable de Siegwerk visent à atténuer ces préoccupations.
Par secteur d'utilisation finale :
le leadership du secteur alimentaire face au défi du commerce électroniqueLes obligations réglementaires d'étiquetage des fabricants de produits alimentaires maintiennent ce segment en tête des classements de revenus, tandis que les étiquettes d'expédition pour le commerce électronique représentent la tranche à la croissance la plus rapide du marché des étiquettes imprimées. Les opérateurs de colis exigent désormais des codes scannables résistants à l'abrasion et à la condensation, ce qui stimule la demande de supports thermiques vierges avec revêtement de surface et d'encres durables. Les étiquettes pour boissons nécessitent une résistance aux éraflures et des finitions haut de gamme — les vins effervescents, les boissons prêtes à consommer et les seltzers alcoolisés exploitent tous des embellissements tactiles, ce qui entraîne une hausse des prix unitaires. Le secteur pharmaceutique s'appuie sur des dispositifs de sécurité robustes, notamment des découpes inviolables, des encres à changement de couleur et des codes 2D sérialisés conformes à la DSCSA, ajoutant complexité et potentiel de marge.
Les cosmétiques s'appuient sur des étiquettes de petit format résistantes aux huiles et offrant une haute saturation chromatique pour la narration de marque ; ce segment bénéficie de micro-tirages numériques alignés sur les collaborations avec les influenceurs. Les technologies d'impression numérique sont de plus en plus utilisées dans les étiquettes industrielles, permettant une production flexible pour les références régionales, les promotions saisonnières et les tirages plus courts. Les étiquettes industrielles et automobiles nécessitent des adhésifs homologués UL et des films haute température, garantissant la traçabilité tout au long des cycles de vie prolongés des produits. La logistique et le commerce électronique continueront de dépasser la croissance du PIB à mesure que les consommateurs s'habituent aux normes de livraison le jour même, consolidant l'impression de données variables comme moteur de l'expansion du marché des étiquettes imprimées.
Analyse géographique
Marché des étiquettes imprimées en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des étiquettes imprimées en 2025 avec une part de 35,86 % et devrait afficher le CAGR le plus élevé de 4,63 % d'ici 2031. La vaste base manufacturière de la Chine et l'expansion de l'emballage en Inde, évaluée à 204,81 milliards USD pour 2025, soutiennent la dynamique régionale. Les convertisseurs locaux investissent dans des presses numériques à bande intermédiaire pour gérer la prolifération des marques de consommation, tandis que les mandats gouvernementaux de recyclage au Japon et en Corée du Sud encouragent l'adoption de supports d'impression recyclables et d'encres lavables. Les nations d'Asie du Sud-Est se tournent vers des plateformes de traitement des commandes e-commerce, stimulant la demande d'étiquettes d'expédition thermiques et de tags de retour basés sur les QR codes.
Marché des étiquettes imprimées en Amérique du Nord
L'Amérique du Nord reste un indicateur technologique de référence, avec une adoption rapide des étiquettes RFID connectées au cloud, portée par les mandats des grandes enseignes de distribution. Les pressions sur les marges liées à la déflation des résines ont pesé sur les revenus en 2024, mais les convertisseurs ont compensé ces difficultés grâce à l'automatisation et aux applications à haute valeur ajoutée. L'échéance de sérialisation pharmaceutique de novembre 2024 a stimulé les mises à niveau matérielles dans les usines américaines, renforçant la pénétration des étiquettes intelligentes au sein du marché des étiquettes imprimées.
Marché des étiquettes imprimées en Europe
L'Europe combine une demande mature avec des règles strictes en matière d'économie circulaire. Les redevances de Responsabilité Élargie du Producteur en France et en Allemagne favorisent les constructions sans doublure et en matériau unique. La réglementation britannique sur les exigences essentielles guide la réduction d'épaisseur et la recyclabilité, stimulant la R&D dans les adhésifs sans solvant. Les convertisseurs d'Europe de l'Est attirent la fabrication sous contrat pour les marques paneuropéennes cherchant une efficacité des coûts sans sacrifier la conformité réglementaire.
Marché des étiquettes imprimées en Amérique latine et en Afrique et Moyen-Orient
L'Amérique latine, le Moyen-Orient et l'Afrique représentent des contributions plus modestes mais en progression. Le Brésil et le Mexique développent leurs capacités pour les manchons thermorétractables pour boissons, tandis que les membres du Conseil de Coopération du Golfe se diversifient dans les aliments emballés, important le savoir-faire technique avec les équipements d'investissement. Les marchés africains font face à des barrières commerciales et à des contraintes d'infrastructure, mais la croissance du commerce mobile signale un potentiel à long terme pour les solutions d'étiquettes à données variables.

Paysage réglementaire
Les exigences réglementaires applicables aux étiquettes imprimées sont façonnées par l'expansion des mandats de traçabilité et par les politiques relatives aux déchets d'emballage, qui précisent de plus en plus à la fois les données portées sur les étiquettes pour le suivi et la traçabilité, et la manière dont les emballages doivent être identifiés pour la collecte et le recyclage. Dans le secteur pharmaceutique, les exigences de sérialisation au niveau de l'unité, telles que la DSCSA aux États-Unis et la FMD dans l'UE, continuent de stimuler l'adoption de codes 2D et d'identifiants intelligents sur les étiquettes, poussant les transformateurs vers des flux de travail capables de gérer des données variables et vers des contrôles qualité plus stricts.
En Europe, le règlement (UE) 2025/40 (règlement sur les emballages et les déchets d'emballages, PPWR) est entré en vigueur le 11 février 2025 et s'applique à compter du 12 août 2026, ajoutant de nouvelles obligations de conformité qui se répercutent sur la conception et la production des étiquettes. Le PPWR établit un système d'étiquetage harmonisé basé sur la composition des matériaux à l'aide de pictogrammes, avec une mise en œuvre liée au 12 août 2028 ou à 24 mois à compter de l'adoption des actes d'exécution (la date la plus tardive étant retenue), tandis que l'identification héritée en vertu de la décision 97/129/CE de la Commission reste valable jusqu'au 12 août 2028. Le PPWR introduit également des exigences d'évaluation de la conformité et de documentation pour les emballages mis sur le marché de l'UE, augmentant l'importance des déclarations des fournisseurs, de la conservation de la documentation technique et des approches harmonisées de l'information sur l'emballage pour les propriétaires de marques multinationales.
Analyse de la chaîne de valeur
La chaîne de valeur des étiquettes imprimées commence par les matières premières (supports papier et film, liners de protection, adhésifs sensibles à la pression et à colle humide, encres et revêtements), puis passe par le prépresse et les consommables (plaques, rouleaux anilox, logiciels RIP/workflow numériques), la transformation et l'impression des étiquettes (flexographie, héliogravure, offset, sérigraphie, électrophotographie et jet d'encre), et la finition (découpe à la forme, refendage, embellissement, inspection) avant la livraison aux propriétaires de marques et aux co-conditionneurs.
La chaîne est de plus en plus axée sur les données, les transformateurs intégrant la sérialisation, les inlays RFID/NFC et la génération de codes-barres/QR pour répondre aux exigences réglementaires de traçabilité et aux exigences de scannage du commerce de détail et de la logistique. L'économie des transformateurs est très sensible à la disponibilité des intrants et aux mouvements de prix, car les substrats et les adhésifs dominent le coût des ventes, faisant de l'échelle d'approvisionnement et du double sourcing des facteurs de différenciation clés. En aval, la distribution se répartit entre l'approvisionnement direct des grands comptes des biens de consommation et de la pharma et l'exécution pilotée par les canaux pour les étiquettes de logistique et de commerce électronique, où la précision des données et les niveaux de service favorisent une intégration plus étroite avec les systèmes informatiques et les opérations d'entrepôt des clients.
Paysage concurrentiel
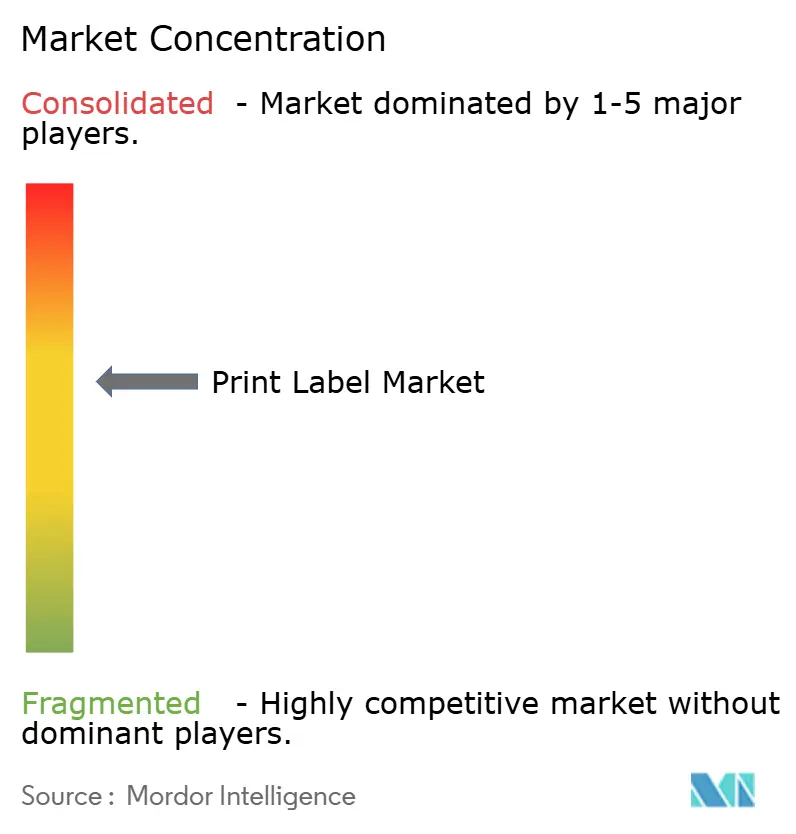
Le marché des étiquettes imprimées présente une consolidation modérée : les cinq premiers fournisseurs contrôlent environ 50 % des revenus mondiaux, leur conférant un levier d'achats et une échelle de R&D. CCL Industries a réalisé neuf acquisitions depuis janvier 2023, portant ses ventes 2024 à 7,245 milliards USD et renforçant ses capacités en automatisation et RFID. L'expansion européenne d'Avery Dennison pour 60 millions EUR (64 millions USD) ajoute des coucheuses adhésives Industrie 4.0 qui augmentent le débit et réduisent les déchets, illustrant comment les acteurs établis protègent leurs marges grâce aux investissements technologiques.
Multi-Color Corporation s'appuie sur un réseau mondial d'usines d'héliogravure pour servir les clients haut de gamme dans les boissons et les soins personnels, tandis que des challengers émergents ciblent les niches numériques en priorité. L'activité de fusions-acquisitions devrait se poursuivre à mesure que les convertisseurs recherchent des implantations géographiques complémentaires et des savoir-faire en revêtements spéciaux. Les dépôts de brevets pour des assemblages d'étiquettes de boissons à vues multiples et des revêtements antimicrobiens signalent des pipelines d'innovation continus. L'avantage concurrentiel repose de plus en plus sur l'intégration de logiciels, de l'automatisation et des références en matière de durabilité pour satisfaire les parties prenantes des marques et des réglementations.
Leaders du secteur des étiquettes imprimées
CCL Industries Inc.
Avery Dennison Corporation
Multi-Color Corporation
Fuji Seal International, Inc.
Huhtamaki Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des étiquettes imprimées
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Fuji Seal International, Inc.
- Mondi plc
- Huhtamaki Oyj
- 3M Company
- Brady Corporation
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Taghleef Industries LLC
- Ravenwood Packaging Ltd.
- SATO Holdings Corporation
- Taylor Corporation
- Weber Packaging Solutions, Inc.
- Resource Label Group, LLC
- Advanced Labelworx, Inc.
- Alliance Prints USA, Inc.
- Clarion Safety Systems, LLC

Opportunités de marché et perspectives d'avenir
L'identification des emballages motivée par la conformité crée des espaces d'opportunité pour les transformateurs et les fournisseurs de matériaux capables de traduire les nouvelles règles en architectures d'étiquettes évolutives et prêtes pour la production. Le règlement (UE) 2025/40 (PPWR), applicable à compter du 12 août 2026, introduit un étiquetage d'emballage harmonisé basé sur des pictogrammes de composition des matériaux ainsi que des obligations plus larges de conformité et de documentation. Cela accroît la demande pour une gestion standardisée du contenu des étiquettes sur plusieurs marchés et pour un contrôle plus rapide des visuels et des versions sur l'ensemble des références, en particulier lorsque les propriétaires de marques ont besoin d'une information cohérente sur l'emballage.
Les évolutions de matériaux et de procédés liées à la réduction des déchets ouvrent également des poches de capacité et de développement de produits à court terme, en particulier les constructions sans liner et mono-matériau qui réduisent les charges d'élimination et les coûts logistiques. Les investissements des transformateurs annoncés pour 2026, tels que l'investissement de Saica Flex dans une machine de couchage automatique sur son site de Deeside pour soutenir la production d'étiquettes sans liner, et l'ajout par Royal Geostick d'une presse flexo BOBST MASTER M5 à 12 couleurs pour des étiquettes multicouches à débit plus élevé, indiquent une concentration des dépenses sur le savoir-faire en revêtement et adhésifs, l'inspection axée sur la vitesse, et des constructions plus complexes portant davantage de contenu réglementaire et de traçabilité par unité. La demande évolue vers des capacités qui fusionnent l'impression avec l'identification, y compris la RFID/NFC et la sérialisation pour l'alimentaire, la logistique et la pharmacie, élargissant le périmètre exploitable pour les transformateurs capables de prendre en charge une impression conforme et une capture de données fiable au sein d'un flux de production unique.
Recent Industry Developments in Marché des étiquettes imprimées
- Mars 2026 : BASF et Avery Dennison ont annoncé une collaboration pour commercialiser de l'acrylate de butyle RE et de l'acrylate de 2-éthylhexyle RE produits sur le site de BASF à Freeport, au Texas, en utilisant de l'électricité renouvelable. Cette collaboration soutient des matières premières adhésives à empreinte réduite pour les constructions d'étiquettes sensibles à la pression, alignant les choix de matériaux des transformateurs sur les tableaux de bord de durabilité et de conformité des clients.
- Juin 2025 : la modernisation du site de Géorgie chez RR Donnelley élargit la capacité de production de petites séries et de données variables, avec l'installation de presses HP Indigo 120K et PageWide Advantage 2200 et le déploiement de robots autonomes. La capacité supplémentaire soutient les flux de travail liés à la prolifération des références et à l'étiquetage pour le commerce électronique.
- Décembre 2024 : Multi-Color Corporation a acquis Eximpro, un fabricant mexicain d'étiquettes shrink sleeve. Cette opération élargit l'empreinte de MCC dans le shrink sleeve en Amérique du Nord, améliore la proximité avec les clients régionaux des boissons et des biens de consommation, et ajoute une capacité de transformation spécialisée.


Marché des étiquettes imprimées Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des étiquettes imprimées couvre les étiquettes imprimées appliquées sur les produits et les emballages à des fins d'identification, de conformité, de traçabilité et d'image de marque. La valeur du marché reflète les revenus des convertisseurs et des imprimeurs liés à la production de ces étiquettes selon les principaux procédés d'impression et formats d'étiquettes.
Exclusions du périmètre : sont exclus les structures d'emballage pour lesquelles l'étiquetage ne constitue pas une étiquette imprimée distincte, ainsi que les marges de distribution au détail en aval et les marges de redistribution.
Aperçu de la segmentation
- Par procédé d'impression
- Lithographie offset
- Héliogravure
- Flexographie
- Sérigraphie
- Typographie
- Électrophotographie
- Jet d'encre
- Par format d'étiquette
- Étiquettes encollées
- Étiquettes autoadhésives
- Étiquettes sans doublure
- Étiquettes de suivi multipartites
- Étiquettes dans le moule
- Manchons rétractables et extensibles
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Santé et produits pharmaceutiques
- Cosmétiques et soins personnels
- Nettoyage ménager
- Industrie et automobile
- Logistique et commerce électronique
- Électronique et électroménager
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et le contexte opérationnel des étiquettes imprimées avant la finalisation de tout modèle. Nous avons consulté des sources publiques telles qu'UN Comtrade pour les signaux commerciaux liés aux supports d'étiquettes et aux intrants connexes, les statistiques commerciales de l'USITC et de l'UE pour le contexte tarifaire et les mouvements transfrontaliers, ainsi que les orientations officielles de la FDA américaine et de la Commission européenne sur les exigences d'étiquetage des denrées alimentaires et des produits de santé, qui définissent le contenu minimal des étiquettes.
Afin d'ancrer les hypothèses dans la réalité, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les sites web des associations pour recueillir des informations sur les capacités, le langage de répercussion des prix et les évolutions technologiques (par exemple, impression numérique versus impression conventionnelle). Un abonnement payant à une base de données de données financières et de renseignements sur les entreprises ainsi qu'une base de données de brevets payante ont également été utilisés pour recouper les répartitions de revenus, les empreintes de fusions-acquisitions et le rythme des dépôts de brevets en matière de technologie d'impression. Les sources documentaires mentionnées ici sont données à titre illustratif, et d'autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes ont été utilisés pour valider les économies de conversion et la manière dont la demande d'étiquettes suit la production des utilisateurs finaux, notamment lorsque les informations publiques sont limitées. Nous avons échangé avec des parties prenantes dans les domaines de la conversion d'étiquettes, de la fourniture de matériaux, des équipements d'impression, des propriétaires de marques et des achats d'emballages, puis avons aligné les retours d'information entre l'APAC, l'EMEA et les Amériques afin de vérifier la cohérence des mix régionaux et des comportements tarifaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 29 % |
| Acteurs de plus petite taille : 15 % | Managers : 57 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante qui reconstitue la demande d'étiquettes à partir de la production des utilisateurs finaux et de l'activité d'emballage, puis convertit cette demande en valeur à l'aide des fourchettes de prix observées. En pratique, nous avons lié la consommation d'étiquettes à des indicateurs tels que la production de produits alimentaires et de boissons emballés, les volumes d'emballages pharmaceutiques (y compris les modifications du contenu des étiquettes liées à la sérialisation), l'intensité de l'étiquetage dans le commerce de détail et la logistique liée à la croissance des expéditions du commerce électronique, ainsi que le glissement de mix entre les formats d'étiquettes tels que les étiquettes autoadhésives, les étiquettes humides, les étiquettes sans doublure et les manchons.
Une fois le total mondial établi, des approximations ascendantes sélectives ont été utilisées pour confirmer l'ordre de grandeur et ajuster les valeurs aberrantes, notamment des agrégations de revenus de convertisseurs échantillonnés par région, des vérifications du taux d'utilisation des capacités et des tests simples de prix de vente moyen multiplié par le volume pour les types d'étiquettes courants. Lorsque les informations publiées ne permettaient pas d'isoler clairement les étiquettes imprimées, les lacunes ont été comblées à l'aide de proxys de mix d'applications et de fourchettes vérifiées issues des entretiens, puis la répartition a été retestée par rapport aux signaux de demande régionaux.
Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir faire varier la croissance autour des variables qui influencent ce marché, telles que la production de biens de grande consommation emballés, les modifications réglementaires du contenu des étiquettes, le calendrier de répercussion des coûts des substrats et le rythme d'adoption de l'impression numérique pour les tirages courts. Le scénario final a été sélectionné après recoupement avec le consensus d'experts des répondants primaires sur ce qui est réalisable au cours des cinq prochaines années.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications répétées à chaque couche de modélisation afin que les sauts inhabituels soient détectés tôt plutôt qu'expliqués après coup. Nous comparons les totaux de marché dérivés avec des signaux indépendants tels que les annonces de capacité d'impression, la direction de la demande d'emballages régionaux et les dépenses implicites en étiquettes par unité dans les principaux secteurs d'utilisation finale, puis nous examinons et corrigeons les écarts.
Avant la validation finale, le modèle fait l'objet d'une révision interne en plusieurs étapes au cours de laquelle les hypothèses, les unités et les conversions de devises sont revérifiées, suivie de déclencheurs de recontact lorsqu'une donnée clé dépasse la plage attendue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie l'offre, la demande ou les prix. Juste avant la livraison, une dernière vérification est effectuée afin que les chiffres et le récit reflètent les informations les plus récentes disponibles.
Comparaison de la taille du marché mondial des étiquettes imprimées de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les étiquettes imprimées diffèrent souvent parce que chaque éditeur trace la frontière différemment sur ce qui compte comme étiquette, ce qui est traité comme des services d'impression et la manière dont les prix sont normalisés entre les régions. Les écarts apparaissent également lorsqu'une estimation est construite à partir de la demande d'emballages des utilisateurs finaux, tandis qu'une autre est construite à partir des revenus des imprimeurs ou d'un prisme plus étroit centré sur l'emballage.
Certaines estimations incluent des services d'impression d'étiquettes au-delà des étiquettes imprimées sur les produits, et d'autres réduisent le périmètre aux étiquettes d'emballage imprimées tout en utilisant des hypothèses de prix constants. Cette approche peut comprimer la croissance de la valeur lorsque l'inflation est élevée. L'écart principal provient de la question de savoir si les revenus d'impression hors étiquettes et les identifiants imprimés adjacents sont comptabilisés ; Mordor Intelligence ne comptabilise que les étiquettes imprimées selon des formats d'étiquettes et des procédés d'impression définis et n'augmente pas le total en ajoutant des catégories de services d'impression plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 57,05 milliards USD (2026) | |
| Revue professionnelle A | 44,80 milliards USD (2024) | Utilise un périmètre d'étiquettes d'emballage imprimées et communique la valeur à prix constants, ce qui peut exclure une partie de la demande d'étiquettes hors emballage et atténuer également la tendance de valeur mesurée par rapport aux modèles à prix courants. |
| Cabinet de conseil mondial B | 51,64 milliards USD (2025) | Cadre le marché comme le chiffre d'affaires de l'impression d'étiquettes, ce qui peut intégrer des définitions plus larges des services d'impression et des règles d'inclusion différentes selon les applications, le rendant moins comparable à un total de marché basé sur la production d'étiquettes. |
Globalement, l'écart s'explique principalement par le périmètre (étiquettes d'emballage versus étiquettes imprimées au sens large) et par le traitement des prix (prix constants versus valeurs courantes), suivi de la manière dont les revenus d'impression sont rattachés à la production d'étiquettes. En maintenant les données liées à des indicateurs de demande clairs et en les vérifiant avec des signaux de fournisseurs et de capacités, l'estimation reste traçable et plus facile à reproduire lorsque les hypothèses doivent être mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des étiquettes imprimées en 2031 ?
Le marché des étiquettes imprimées devrait atteindre 67,02 milliards USD en 2031 à un TCAC de 3,28 %.
Quel procédé d'impression connaît la croissance la plus rapide dans les applications d'étiquetage ?
L'impression à jet d'encre mène la croissance avec un TCAC de 5,3 % jusqu'en 2031, les convertisseurs poursuivant des travaux en petites séries et à données variables.
Pourquoi les étiquettes sans doublure gagnent-elles en popularité ?
Elles éliminent les doublures de protection, réduisant jusqu'à 30 % des déchets d'étiquettes et améliorant la densité des rouleaux pour des économies logistiques.
Comment les réglementations influencent-elles l'adoption des étiquettes intelligentes ?
Le DSCSA américain et la FMD européenne exigent la sérialisation au niveau de l'article, stimulant la demande d'étiquettes à code 2D et RFID dans les secteurs pharmaceutique et alimentaire.
Quelle région détient la plus grande part de la demande d'étiquettes ?
L'Asie-Pacifique détient 35,86 % de la demande mondiale et reste la géographie à la croissance la plus rapide jusqu'en 2031.
Quelles entreprises dominent le paysage concurrentiel ?
CCL Industries, Avery Dennison et Multi-Color Corporation représentent ensemble plus de 30 % des revenus mondiaux des étiquettes.
Dernière mise à jour de la page le:


