
Análisis del Mercado de Vehículos Eléctricos en África por Mordor Intelligence
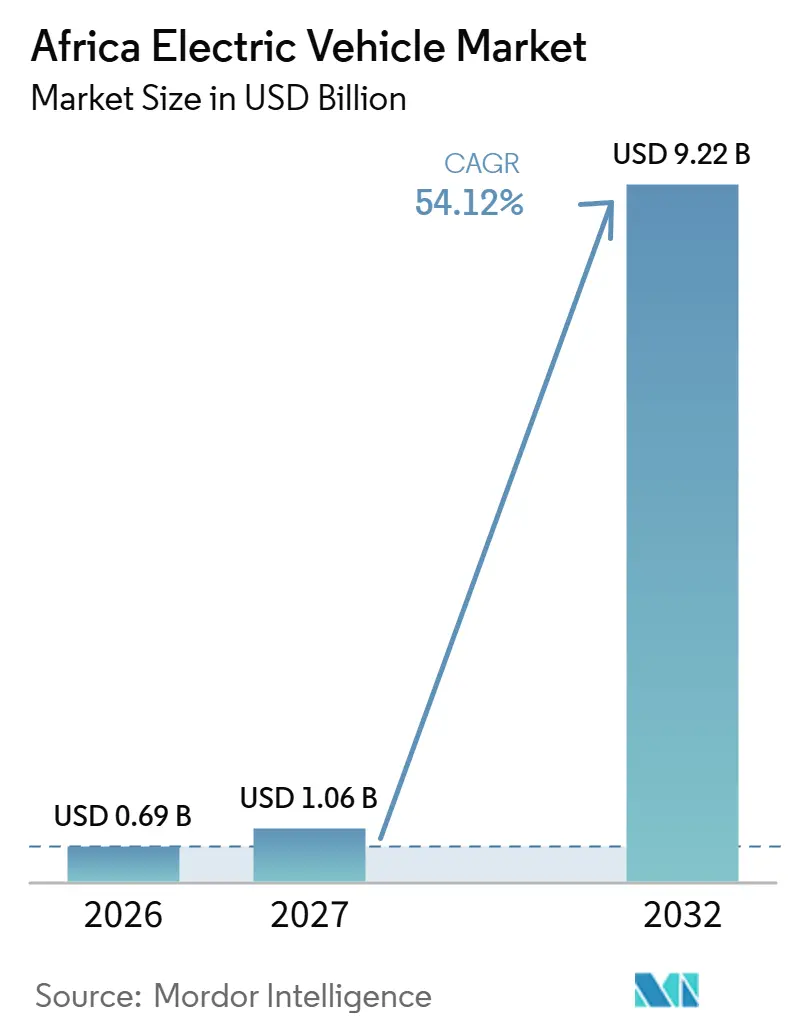
Se espera que el tamaño del mercado de vehículos eléctricos en África crezca de 0,69 mil millones de USD en 2026 a 1,06 mil millones de USD en 2027 y se prevé que alcance los 9,22 mil millones de USD para 2032 con un CAGR del 54,12% durante 2027-2032.
La reducción de los precios de los paquetes de baterías y el alivio de los impuestos de importación pueden ampliar la asequibilidad cuando los proveedores trasladan los ahorros de costos a los precios de los vehículos. Las flotas de motocicletas urbanas en Etiopía concentran la demanda en torno a las operaciones de entrega con clientes identificables y territorios de servicio definidos. La financiación vinculada a proveedores ofrece otra vía desde las necesidades de transporte hasta las posibles compras de vehículos. Sin embargo, los requisitos de capital para la carga y la energía poco confiable pueden limitar los territorios operativos en los que pueden utilizarse los vehículos adquiridos. Estas fuerzas favorecen las flotas urbanas concentradas con demanda identificable sobre la expansión que depende del acceso disperso a la carga.
Conclusiones Clave del Informe
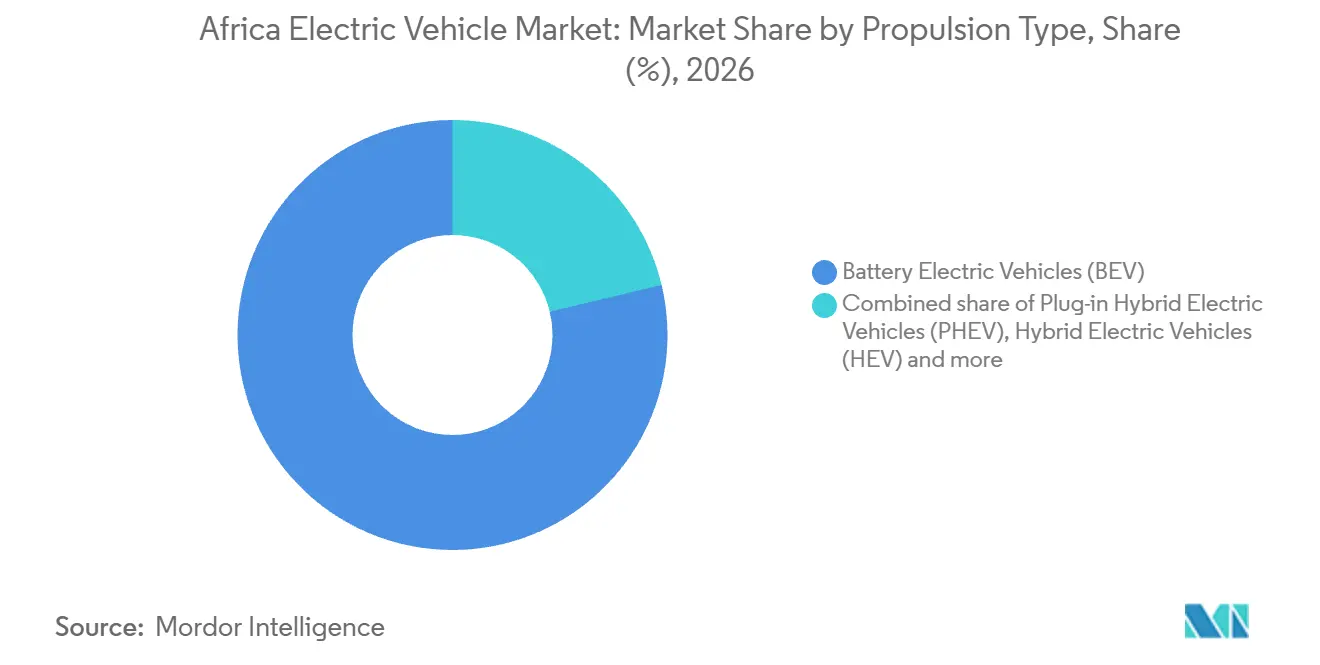
- Por tipo de propulsión, los vehículos eléctricos de batería lideraron con una participación del 78,74% en el mercado de vehículos eléctricos en África en 2026, mientras que se prevé que los vehículos eléctricos de pila de combustible crezcan más rápido con un CAGR del 56,62% durante 2027-2032.
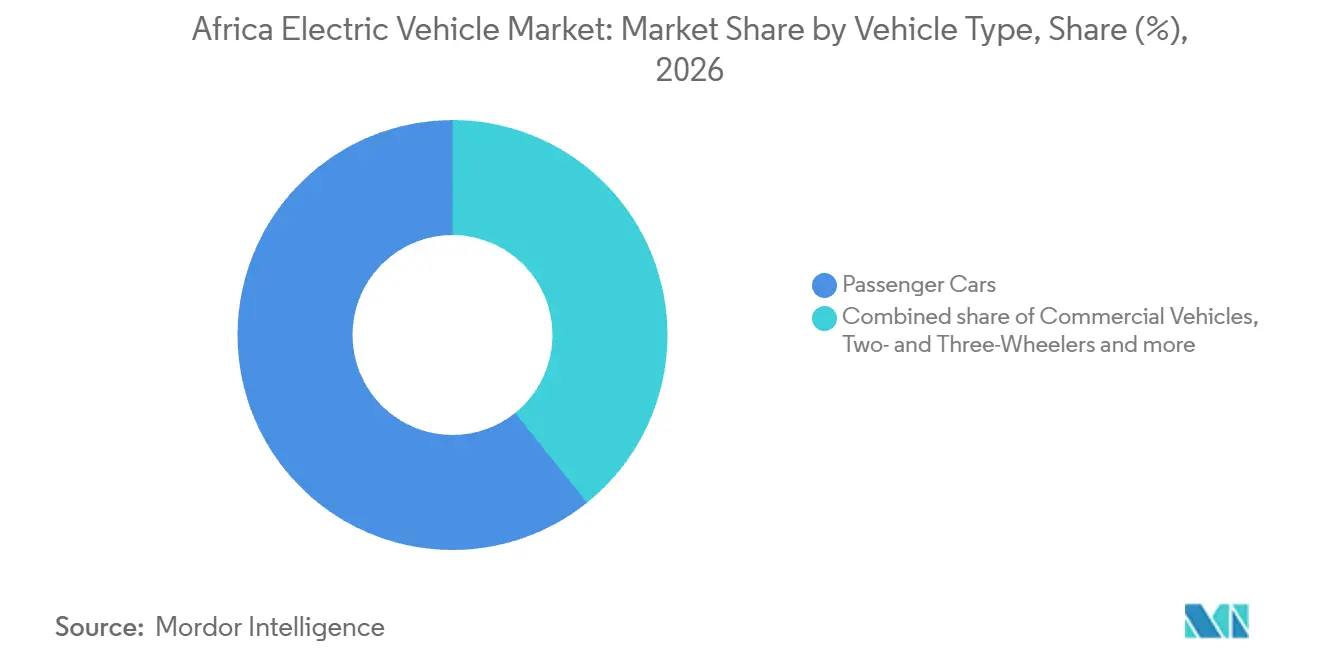
- Los automóviles de pasajeros lideraron el desglose por tipo de vehículo con una participación del 60,76% del tamaño del mercado de vehículos eléctricos en África en 2026, y se prevé que los vehículos de dos y tres ruedas crezcan más rápido con un CAGR del 58,15% durante 2027-2032.
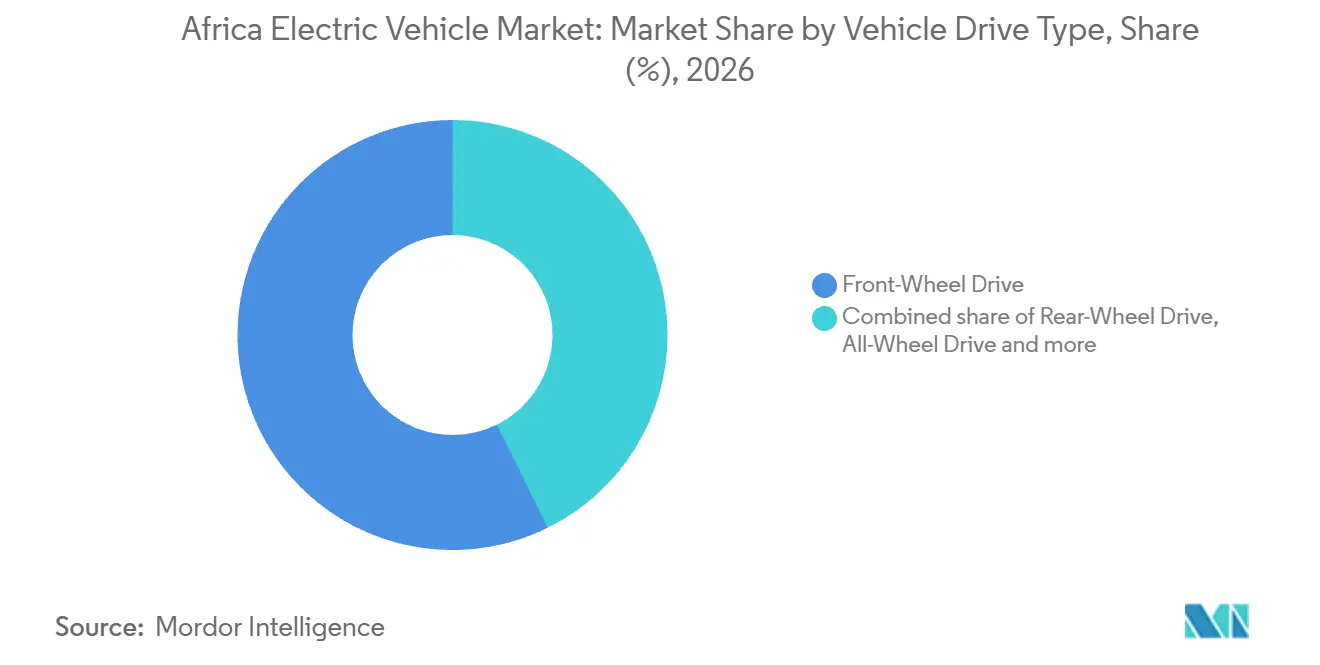
- Entre los tipos de tracción del vehículo, la tracción delantera mantuvo la mayor participación con el 57,32% en 2026, con la tracción en las cuatro ruedas prevista para crecer más rápido con un CAGR del 56,15% durante 2027-2032.
- Dentro de la química de batería, el níquel-manganeso-cobalto lideró con el 50,65% del valor de ventas de vehículos en 2026, mientras que se prevé que las baterías de estado sólido crezcan más rápido con un CAGR del 56,05% durante 2027-2032.
- Por método de carga, los vehículos que admiten carga lenta de CA por debajo de 22 kW lideraron con el 67,63% del valor de ventas de vehículos en 2026, y se prevé que los que admiten carga rápida de CC por encima de 50 kW crezcan más rápido con un CAGR del 55,65% durante 2027-2032.
- Geográficamente, Ghana mantuvo la mayor participación con el 29,07% en 2026, mientras que se prevé que Etiopía crezca más rápido con un CAGR del 57,15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de TCAC | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Incentivos Gubernamentales y las Importaciones con Arancel Cero Impulsan la Asequibilidad de los Vehículos Eléctricos. | +20% | Ruanda, África Oriental | Corto plazo (≤ 2 años) |
| La Caída en Picado de los Precios de los Paquetes de Baterías Desbloquea Modelos para el Mercado Masivo | +21% | Sudáfrica, Marruecos, Egipto y Kenia | Corto plazo (≤ 2 años) |
| El Impulso Panafricano a la Cadena de Valor Mineral Fomenta la Inversión Local en Vehículos Eléctricos y Baterías | +8% | Marruecos, República Democrática del Congo y Zambia | Largo plazo (≥ 4 años) |
| El Salto Tecnológico hacia Motocicletas Eléctricas y Tuk-Tuks para la Logística de Última Milla | +14% | Etiopía y Benín | Corto plazo (≤ 2 años) |
| Los Modelos de Intercambio de Baterías y Pago por Uso Mitigan la Barrera del Costo Inicial | +7% | Ruanda y Kenia | Mediano plazo (2-4 años) |
| El Microleasing Fintech de los Fabricantes de Equipos Originales Amplía el Acceso para los Conductores del Sector Informal | +6% | Kenia, África Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Incentivos Gubernamentales y las Importaciones con Arancel Cero Impulsan la Asequibilidad de los Vehículos Eléctricos.
En julio de 2024, el Departamento de Comercio de los Estados Unidos describió las exenciones de Etiopía del IVA, el impuesto adicional y los impuestos especiales sobre las importaciones de vehículos eléctricos, con un arancel aduanero del 5% aplicable a los vehículos parcialmente ensamblados. La eliminación de estas capas impositivas crea margen para precios de vehículos más bajos cuando los importadores trasladan los ahorros. Los cambios de Ruanda del 1 de julio de 2025 mantuvieron una exención del 25% en el arancel de importación para los híbridos, al tiempo que introdujeron un IVA del 18%, un impuesto de retención del 5% y un impuesto especial basado en la antigüedad. Esos impuestos sobre los híbridos eran más bajos que los aplicados a los vehículos de combustión, lo que califica el endurecimiento con una ventaja de asequibilidad retenida. Los importadores pueden dirigir esa ventaja hacia las ofertas de híbridos elegibles y los perfiles de antigüedad cuyos precios finales lleguen a compradores adicionales.
La Caída Vertiginosa de los Precios de los Paquetes de Baterías Abre Modelos para el Mercado Masivo
La reducción de los precios de los paquetes de baterías ofrece a los fabricantes de vehículos más margen para abordar los costos de entrada sin depender únicamente de los subsidios al consumidor. La Agencia Internacional de Energía informó de una caída del 8% en los precios medios mundiales de los paquetes de baterías por kWh en 2025 en comparación con 2024, abarcando aplicaciones de vehículos eléctricos y almacenamiento estacionario en todas las químicas.[1] Para los proveedores de vehículos africanos, la elección comercial es cómo asignar la reducción del costo de los componentes entre precios de transacción más bajos y una especificación de vehículo superior. Trasladar el ahorro al precio amplía el conjunto de presupuestos de compradores al que puede llegar un modelo, mientras que gastarlo en especificaciones sirve principalmente a los compradores que ya califican. Una división entre variantes de precio de entrada y mejor equipadas podría permitir que una mejora en el costo de los componentes sirva a diferentes presupuestos de clientes.
El Impulso Panafricano de la Cadena de Valor de Minerales Alimenta la Inversión Local en Vehículos Eléctricos/Baterías
El procesamiento local de minerales puede apoyar la asequibilidad de los vehículos solo cuando se conecta con componentes de batería utilizables y fabricación aguas abajo. COBCO anunció que sus primeras líneas de producción de precursores de cátodo NMC entraron en servicio en Jorf Lasfar, Marruecos, en junio de 2025, sirviendo a los mercados de vehículos eléctricos y almacenamiento estacionario principalmente en Europa y América del Norte. Esto crea una base de fabricación entre la extracción de minerales y las baterías terminadas, dando a los proveedores de componentes una base industrial más clara en torno a la cual desarrollar capacidades. Para los ensambladores de vehículos, la oportunidad comercial radica en calificar esa producción intermedia para una cadena de suministro de baterías completa, en lugar de tratar la disponibilidad de minerales como suficiente. Las ventas de materiales pueden capturar valor en la etapa de procesamiento incluso antes de que estas inversiones se traduzcan en compras adicionales de vehículos.
El Salto Tecnológico hacia Motocicletas Eléctricas y Tuk-Tuks para la Logística de Última Milla
La electrificación de última milla puede agregar la demanda de vehículos en torno a operaciones de entrega con un comprador de flota identificado y un territorio de servicio definido. En junio de 2026, el servicio postal de Etiopía EthioPost recibió 100 motocicletas eléctricas Dodai TS-1 para su red de distribución urbana de última milla en Addis Abeba. En septiembre de 2026, Dodai también describió la flota eléctrica de Go SuperApp como la que sirve a operaciones de logística hiperlocal y comercio rápido en toda la capital. Para los proveedores de vehículos, estos diferentes modelos operativos crean una razón para organizar el despliegue y el soporte en torno a un cliente de flota en lugar de cada conductor por separado. Dado que Dodai suministró la flota postal y apoya la operación de comercio rápido en Addis Abeba, una red de intercambio de baterías y servicio puede dar soporte a dos clientes de flota diferentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Gasto de Capital para la Carga y las Mejoras de la Red Eléctrica | -9% | Kenia, África Oriental | Mediano plazo (2-4 años) |
| Baja Fiabilidad de la Red Eléctrica y Escasa Electrificación Fuera de las Áreas Metropolitanas | -8% | Etiopía fuera de Addis Abeba | Largo plazo (≥ 4 años) |
| La Avalancha de Importaciones Baratas de Vehículos de Combustión Interna Usados Socava la Demanda de Nuevos Vehículos Eléctricos | -3% | Kenia, Nigeria, Ghana, Tanzania y Uganda | Mediano plazo (2-4 años) |
| El Incipiente Mercado de Segunda Mano de Vehículos Eléctricos Perjudica la Confianza en el Valor Residual | -2% | Kenia, África Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para la Carga y las Mejoras de la Red Eléctrica
La inversión en carga puede limitar la adopción de vehículos incluso cuando el propio vehículo se vuelve más asequible, porque los operadores deben financiar la infraestructura de apoyo. Un estudio de infraestructura de carga de Kenia de 2026 identificó el alto gasto de capital inicial como una barrera para los operadores privados de puntos de carga. También advirtió que la distribución poco clara de los costos de mejora de la red entre las empresas de servicios públicos y los desarrolladores privados podría crear cuellos de botella que frenen la instalación de nuevas estaciones. Estos son problemas de financiación distintos, siendo el primero el que afecta al caso de inversión de un sitio y el segundo el que deja sin resolver la responsabilidad de las obras de habilitación. Para los compradores de flotas que dependen de esos sitios, la responsabilidad no resuelta de la mejora de la red puede añadir un costo de infraestructura a la adquisición del vehículo o retrasar el inicio del servicio remunerado.
Baja Fiabilidad de la Red Eléctrica y Escasa Electrificación Fuera de las Áreas Metropolitanas
Un vehículo eléctrico se vuelve más difícil de desplegar comercialmente cuando la carga confiable se detiene en el límite de su territorio operativo. Informes de mayo de 2026 describieron apagones en Etiopía y retrasos en la conexión de carga de alta capacidad que ralentizaron la construcción de infraestructura, con energía poco confiable fuera de Addis Abeba que restringe la movilidad eléctrica a áreas seleccionadas. Para los operadores que consideran rutas más amplias, esa combinación hace que la cobertura de servicio utilizable sea más importante que el alcance nominal de conducción de un vehículo. También debilita el argumento para añadir vehículos antes de que sus ubicaciones de carga puedan soportar una operación confiable. El 4 de abril de 2026, Ethio Telecom inauguró su primera estación de carga ultrarrápida fuera de Addis Abeba en Adama, capaz de cargar hasta 12 vehículos simultáneamente. La expansión más allá de los corredores con soporte conlleva, no obstante, exposición a retrasos en la carga e interrupciones en la utilización de los vehículos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Propulsión:
El Liderazgo de los Vehículos Eléctricos de Batería y la Logística de Abastecimiento de Pila de Combustible Siguen Caminos DiferentesLos vehículos eléctricos de batería (BEV) representaron una participación del 78,74% del tamaño del mercado de vehículos eléctricos en África en 2026. En Sudáfrica, las ventas de BEV, incluidos los vehículos comerciales pesados, cayeron a 1.088 en 2025 desde 1.257 en 2024. El retroceso sudafricano muestra por qué una posición regional líder debe distinguirse del impulso anual de ventas unitarias en un país individual.
Los vehículos eléctricos de pila de combustible (FCEV) son el segmento de propulsión de más rápido crecimiento, con un CAGR previsto del 56,62% durante 2027-2032. Para una posible flota de autobuses de base de depósito en Sudáfrica, el crecimiento implicaría añadir vehículos propulsados por hidrógeno en torno a una ubicación de repostaje compartida. Un acuerdo de repostaje capaz de dar servicio a múltiples autobuses podría acomodar pedidos de vehículos posteriores sin un acuerdo de suministro de combustible separado para cada comprador. Este modelo de compra concentrada ofrece una vía desde una pequeña base de aplicaciones hasta pedidos repetidos, siempre que la disponibilidad de hidrógeno se amplíe con el tamaño de la flota.


Nota: La participación de todos los segmentos individuales está disponible al adquirir el informe
Por Tipo de Vehículo:
Los Modelos de Pasajeros y las Flotas de Motocicletas Crean Diferentes Canales de VentaLos automóviles de pasajeros representaron una participación del 60,76% en el mercado de vehículos eléctricos en África en 2026, convirtiéndolos en el mayor segmento por tipo de vehículo. Los compradores sudafricanos adquirieron 66 vehículos eléctricos BYD Atto 3 de enero a julio de 2026, según datos de naamsa reportados por Recharged. La lectura a nivel de modelo ofrece a los proveedores un producto concreto y un grupo de clientes nacionales en torno al cual evaluar una oferta de automóviles de pasajeros. Un nuevo participante puede secuenciar su gama país por país, dirigiendo el soporte hacia los modelos con compras demostradas antes de ampliar la cobertura a productos adicionales.
Los vehículos de dos y tres ruedas son el segmento de tipo de vehículo de más rápido crecimiento, con un CAGR previsto del 58,15% durante 2027-2032. Para septiembre de 2026, Spiro había desplegado más de 28.000 motocicletas eléctricas en Ruanda desde que comenzó sus operaciones allí en abril de 2023. Una flota desplegada acumulada crea una responsabilidad comercial diferente a la del siguiente lote de vehículos nuevos, porque las motocicletas existentes necesitan soporte mientras que los despliegues adicionales generan más transacciones de vehículos. La capacidad de posventa debe escalar con la flota ya desplegada, mientras que los nuevos pedidos de vehículos dependen de despliegues adicionales de operadores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tracción del Vehículo:
La Demanda de Modelos Ancla las Elecciones de Configuración de TracciónLa tracción delantera mantuvo el 57,32% del valor de ventas de vehículos en 2026, convirtiéndola en el mayor segmento por tipo de tracción. En su primer mes reportando ventas a naamsa, BYD registró 239 ventas del Dolphin Surf sudafricano en marzo de 2026, para un modelo que utiliza tracción delantera. Un vehículo completo con ventas demostradas le da a esta configuración una vía comercial a través de la elección de modelo del cliente, conectando un atributo de ingeniería con una transacción de vehículo real. Dado que el Dolphin Surf de tracción delantera suministró 239 de las 389 ventas nacionales de vehículos eléctricos de batería de ese mes, el volumen de BEV de Sudáfrica en marzo de 2026 descansó en gran medida sobre un único modelo.
La tracción en las cuatro ruedas (AWD) es el segmento de tipo de tracción de más rápido crecimiento, con un CAGR previsto del 56,15% durante 2027-2032. En mayo de 2026, iCAUR Sudáfrica lanzó su SUV 03T totalmente eléctrico en derivados de tracción trasera y AWD, con disponibilidad en concesionarios declarada a partir del 28 de mayo. La adopción del derivado AWD dependería de los compradores que valoren su tracción adicional lo suficiente como para seleccionarlo sobre la configuración alternativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Química de Batería:
La Asignación de Exportaciones y la Comercialización Configuran la OfertaEl níquel-manganeso-cobalto (NMC) fue el mayor segmento de química de batería, representando el 50,65% del valor de ventas de vehículos regionales en 2026. En junio de 2025, COBCO describió una capacidad objetivo anual de 120.000 toneladas métricas para precursores de NMC en su complejo marroquí, con materiales destinados principalmente a los mercados de vehículos eléctricos y energía estacionaria en Europa y América del Norte. Esa orientación exportadora hace que la ubicación del procesamiento sea distinta del destino de su producción, por lo que los fabricantes de vehículos africanos no pueden equiparar la capacidad regional con el suministro asignado localmente. Los fabricantes de vehículos que buscan suministro regional de NMC necesitan acuerdos comerciales que conecten la producción de precursores con los proveedores de baterías que sirven a sus propios modelos.
Las baterías de estado sólido son el segmento de química de más rápido crecimiento, con un CAGR previsto del 56,05% durante 2027-2032. En octubre de 2025, Toyota y Sumitomo Metal Mining firmaron un acuerdo de desarrollo conjunto para materiales de cátodo de producción en masa destinados a baterías BEV de estado sólido completo. La expansión comercial depende de convertir esa vía de desarrollo de materiales en suministros adecuados para un programa de vehículos. El fosfato de hierro y litio (LFP) tiene una base de aplicación diferente, con una evaluación del ecosistema de baterías de Kenia de 2025 que describe su popularidad entre los ensambladores de motocicletas eléctricas kenianos y su uso en la mayoría de los autobuses eléctricos kenianos debido a su asequibilidad y seguridad comparativa. Los fabricantes pueden separar las elecciones de química de flota a corto plazo del desarrollo futuro de plataformas de estado sólido, dando a estas inversiones diferentes horizontes de comercialización.
Por Método de Carga:
El Uso del Vehículo Determina el Valor de la CargaLos vehículos que admiten carga lenta de CA por debajo de 22 kW representaron el 67,63% del valor de ventas de vehículos en 2026, convirtiéndolo en el mayor segmento por método de carga. Un propietario de automóvil de pasajeros con estacionamiento nocturno ofrece un entorno concreto para esta capacidad. La carga durante ese intervalo de estacionamiento desplaza la prueba de compra hacia la energía repuesta antes de la salida matutina. La venta descansa en si la recarga nocturna cubre el día siguiente de conducción del propietario, dando a este método un caso de uso específico sin requerir una parada de carga rápida.
Los vehículos que admiten carga rápida de CC (por encima de 50 kW) forman el segmento de método de carga de más rápido crecimiento, con un CAGR previsto del 55,65% durante 2027-2032. El 24 de julio de 2026, GridCars anunció un programa de red sudafricano por fases con cargadores de CC de doble conector de 120 kW planificados para sitios existentes seleccionados y adicionales. La sustitución de equipos y las incorporaciones de nuevos sitios abordan diferentes necesidades comerciales, vinculando una capacidad de carga más rápida tanto con ubicaciones establecidas como con una cobertura de ruta más amplia a medida que se implementa el programa. Para los viajes interurbanos más largos, los enlaces planificados entre centros económicos pueden extender la utilidad de la capacidad de carga rápida más allá de una parada urbana individual.
Análisis Geográfico
Mercado de Vehículos Eléctricos en Ghana
Ghana representó el 29,07% del tamaño del mercado de vehículos eléctricos en África en 2026, convirtiéndola en el mayor mercado nacional. Para octubre de 2025, su Autoridad de Licencias de Conductores y Vehículos había registrado más de 1.200 vehículos eléctricos, en comparación con menos de 200 en 2022.[2] Charge Express opera una estación de carga rápida de CC disponible las 24 horas del día, los 7 días de la semana, con 4 salidas y una potencia de carga de hasta 160 kW en AnC Mall en East Legon, Acra. Los más de 1.200 registros de Ghana y el cargador de East Legon con una potencia de hasta 160 kW ofrecen a los distribuidores de Acra una base instalada nacional y un punto de carga local para citar a los compradores privados.
Mercado de Vehículos Eléctricos en Etiopía
Etiopía es el mercado nacional de más rápido crecimiento, con un CAGR previsto del 57,15% durante 2027-2032. Addis Abeba puso en funcionamiento 100 autobuses eléctricos en el transporte público el 1 de abril de 2025, estableciendo un canal de compra de flotas municipales. Una estación de carga rápida construida por la Empresa Eléctrica Etíope con la Corporación de Desarrollo de Parques Industriales fue inaugurada en la Zona Económica Especial de Kilinto el 17 de junio de 2026. La contratación pública concentra la demanda de vehículos dentro de un comprador institucional, mientras que la instalación de la zona industrial añade una ubicación separada para apoyar el uso de vehículos. El mecanismo de crecimiento combina pedidos de flotas públicas con infraestructura del sector energético, creando oportunidades de despliegue concentradas en torno al transporte urbano y las ubicaciones industriales.
El Servicio de Autobuses Golden Arrow de Sudáfrica recibió los primeros 20 autobuses eléctricos en el marco de un acuerdo de 120 autobuses en abril de 2025, mientras que los compradores marroquíes de 2025 incluyeron flotas empresariales, alquileres, taxis premium y residentes adinerados de Casablanca y Rabat. El canal corporativo de Nigeria incluyó la entrega de SAGLEV en febrero de 2026 de una furgoneta eléctrica de 18 pasajeros ensamblada localmente y fabricada por Dongfeng al Banco Stanbic IBTC para el transporte del personal en Lagos. El Ministerio de Transporte de Egipto recibió 20 autobuses eléctricos en octubre de 2026 para su integración en la red de Autobús de Tránsito Rápido de la Carretera de Circunvalación del Gran Cairo, con la colaboración del fabricante de autobuses MCV en la entrega. En Kenia, y en Ruanda dentro del Resto de África, Ampersand abrió su red de intercambio en diciembre de 2025 al primer socio Wylex Mobility, que suministra motocicletas mientras Ampersand proporciona baterías y acceso a estaciones. Estos canales requieren diferentes vías de entrada para flotas institucionales, compradores privados y fabricantes de motocicletas.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de vehículos eléctricos que sirven a operadores de transporte público y gestionan la carga asociada. La Ley 1151 de Ghana, vigente desde el 1 de enero de 2026, exime de IVA a los vehículos eléctricos importados para el transporte público, siendo el Comisionado General responsable de gestionar la recaudación del IVA de importación. La Directiva No. 1034/2024 del Sistema de Carga de Vehículos Eléctricos (EVCS) de Etiopía exige licencias separadas y específicas por sitio para los servicios de carga pública y cautiva, con clases de hasta 100 kW y por encima de 100 kW.
Tabla Regulatoria
| Factor de decisión | Ghana | Etiopía |
|---|---|---|
| Autoridad principal | Autoridad de Ingresos de Ghana | Autoridad de Petróleo y Energía |
| Instrumentos clave o dirección | Ley del IVA, 2025 (Ley 1151), vigente desde enero de 2026; normas de carga e intercambio de baterías bajo aprobación parlamentaria en octubre de 2026 | Directiva EVCS registrada No. 1034/2024; licencias de carga específicas por sitio y actividad |
| Efecto comercial | Exención de IVA para vehículos eléctricos de transporte público importados; propuestas de obligaciones de recogida y reciclaje de baterías para operadores del sector de la carga | Autorización por sitio; precios de carga pública basados en el mercado; categoría de tarifa de red general a menos que se apruebe una nueva categoría |
| Atractivo actual de la política | Alto | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Alta de Ghana refleja la exención de IVA de importación de transporte público específica, que apoya el lado de adquisición de vehículos de la oferta del proveedor. Su dirección de Endurecimiento sigue el proceso parlamentario de octubre de 2026 para las normas propuestas de carga e intercambio de baterías que añadirían obligaciones de recogida y reciclaje de baterías para los operadores del sector de la carga. La calificación Media de Etiopía equilibra la autorización requerida por sitio con la capacidad de fijar precios de carga pública en base al mercado. Su dirección de Sin cambios descansa en el marco de licencias registrado y la línea de base de tarifa de red definida, que ofrecen a los proyectos de carga vinculados a flotas una estructura de autorización y precios establecida.
Etapas de la Cadena de Valor
La captura de valor compara el procesamiento de materiales de batería, el ensamblaje e integración de vehículos y la entrega, y el soporte posventa. Ampersand Energy opera en Ruanda y Kenia y ensambla sus motocicletas eléctricas y baterías en el sitio, conectando varias actividades dentro de un mismo negocio. Dicha integración puede concentrar la responsabilidad del vehículo y sus sistemas de soporte, reduciendo el número de relaciones separadas con proveedores que un operador debe coordinar.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Procesamiento de materiales de batería | Productores de materiales de batería como COBCO, que suministran aplicaciones de vehículos eléctricos y almacenamiento estacionario | Ventas de materiales precursores | Calificación de materiales intermedios para la producción de baterías aguas abajo | Coordinar las especificaciones de materiales con la calificación aguas abajo |
| Ensamblaje y entrega de vehículos | Ensambladores de vehículos integrados como Ampersand Energy y Roam; ensambladores locales y proveedores de entrega como SAGLEV | Ventas de vehículos terminados | Normas fragmentadas y carga limitada para aplicaciones kenianas más allá de los vehículos eléctricos de dos ruedas | Alinear la calificación del vehículo y la entrega de flotas con la provisión de carga utilizable |
| Soporte posventa | Proveedores de posventa como Roam | Honorarios de mantenimiento y servicio | Brechas de habilidades que afectan la adopción keniana más allá de los vehículos eléctricos de dos ruedas | Desarrollar capacidades de técnicos junto con la flota instalada |
| Fuente: Mordor Intelligence | ||||
El estudio de infraestructura de carga de Kenia de 2026 identificó normas fragmentadas y brechas de habilidades entre las restricciones a la adopción más allá de los vehículos eléctricos de dos ruedas. Eso hace que la profundidad del ensamblaje sea una medida incompleta de la captura de valor local, porque el soporte sostenido requiere capacidades que se extienden más allá de la entrega inicial. La localización futura puede, por tanto, crear ingresos por servicios junto con las ventas de vehículos cuando los proveedores conectan las habilidades de producción con la capacidad de mantener los vehículos en uso.
Panorama Competitivo
Concentración del Mercado
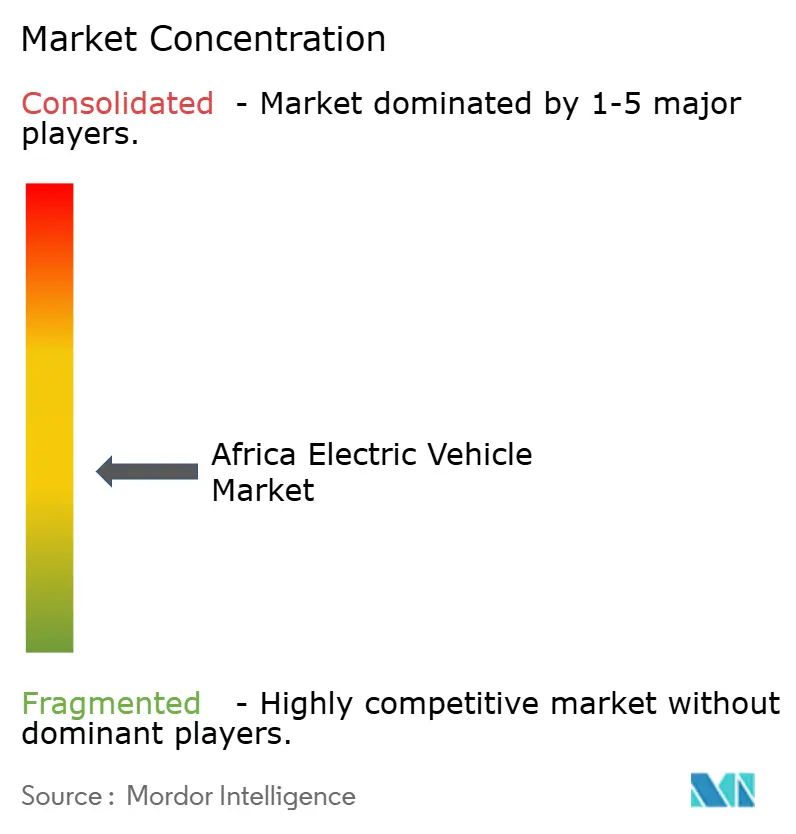
El campo competitivo mixto combina grupos internacionales de vehículos como Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. y Hyundai Motor Co. (incl. Kia) con empresas africanas especializadas en flotas y servicios energéticos. Volkswagen AG entregó 983.120 vehículos totalmente eléctricos en todo el mundo en 2025, incluidos vehículos comerciales pesados y empresas conjuntas chinas contabilizadas por el método de participación. Eskom firmó un memorando de cooperación con BYD Auto Sudáfrica el 16 de septiembre de 2025, señalando la intención de colaboración futura y apoyando el lanzamiento del Dolphin Surf. El memorando de Eskom vincula el lanzamiento del Dolphin Surf de BYD con una relación con una empresa de servicios públicos sudafricana, una intención que le da a su lanzamiento local un socio más allá del propio vehículo.
La contratación institucional ofrece una vía competitiva diferente a la expansión de modelos de pasajeros, porque un requisito de flota definido le da a los proveedores un cliente específico y una obligación de entrega. En julio de 2025, Geyushi Automotive anunció que había ganado una licitación para suministrar 100 autobuses eléctricos a la Autoridad de Transporte Público de El Cairo en Egipto.[3] Un adjudicación de este tipo convierte la capacidad del vehículo en un programa de suministro identificado, permitiendo al ganador organizar la ejecución en torno a una cantidad de flota declarada y un comprador institucional. Ganar y cumplir un programa similar requiere una vía creíble desde el compromiso de licitación hasta la entrega del vehículo, situando la ejecución del contrato en el centro de la propuesta competitiva de un especialista.
La financiación de plataformas integradas de vehículos y energía puede intensificar la competencia a través del alcance de la red y las capacidades necesarias para ampliar el suministro industrial. En junio de 2026, Spiro obtuvo 215 millones de USD en financiación de capital para apoyar la expansión de la red de intercambio de baterías en África y fortalecer su huella industrial y de ensamblaje. Las normas de la Autoridad Reguladora de Servicios Públicos de Ruanda vigentes desde el 29 de junio de 2026 exigen que los productores, importadores y vendedores de motocicletas eléctricas garanticen la compatibilidad con los sistemas de intercambio de baterías aprobados. Las entidades cubiertas existentes, incluidos los operadores de intercambio de baterías, tienen 2 años a partir de esa fecha para establecer capacidad de investigación y desarrollo, procedimientos operativos y cumplimiento de interoperabilidad. La transición de cumplimiento convierte la ingeniería de compatibilidad en un requisito competitivo junto con la captación de capital de expansión.
Líderes del Sector de Vehículos Eléctricos en África
-
Nissan Motor Co. Ltd.
-
Volkswagen AG
-
Tesla Inc.
-
BYD Co. Ltd.
-
Hyundai Motor Co. (incl. Kia)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos Eléctricos en África Empresas cubiertas en este informe
- Tesla Inc.
- BYD Co. Ltd.
- Nissan Motor Co. Ltd.
- Volkswagen AG
- Hyundai Motor Co. (incl. Kia)
- BMW AG
- Toyota Motor Corporation
- Mercedes-Benz Group AG
- Volvo Car AB
- Renault Group
- Rivian Automotive Inc.
- Ampersand Rwanda
- Roam (Kenya)
- Phoenix Mobility (Egypt)
- Kantanka Automobile (Ghana)
- Jet Motor Company (Nigeria)
- Oryx Motors (Morocco)
Lea el análisis de las empresas de vehículos eléctricos en áfrica
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la inversión en producción con las compras de furgonetas financiadas para operadores de transporte e instituciones. Desde el 1 de marzo de 2026 hasta el 1 de marzo de 2036, la deducción de Sudáfrica proporciona una deducción del 150% en el primer año sobre edificios, plantas y maquinaria de producción de vehículos eléctricos e hidrógeno que califiquen. El 26 de agosto de 2026, NCBA Group y BasiGo acordaron financiar 1.000 furgonetas eléctricas para posibles clientes kenianos, incluidos operadores de transporte, escuelas, hospitales y otras empresas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Inversión en producción de vehículos eléctricos que califique en Sudáfrica | Deducción por inversión en producción vigente desde marzo de 2026 | Productores que invierten en instalaciones de producción de vehículos eléctricos elegibles | Planificar la inversión industrial en torno a la demanda de vehículos identificable | Compromiso de capital necesario antes de ventas sostenidas de vehículos | Productores de vehículos que califiquen y proveedores de equipos de producción |
| Furgonetas eléctricas financiadas para operadores de servicios de pasajeros en Kenia | Canal de financiación específico para vehículos acordado | Operadores de transporte establecidos | Alinear el despliegue de furgonetas financiadas con la capacidad de reembolso del operador | Mantener la capacidad de reembolso durante la transición de la flota | BasiGo y NCBA como socios de vehículos y financiación, respectivamente |
| Furgonetas eléctricas para el transporte institucional en Kenia | Escuelas y hospitales incluidos en el canal de financiación | Escuelas, hospitales y otros compradores institucionales | Estructurar paquetes de financiación en torno a los requisitos de transporte de la institución | Comprometer fondos operativos para el reembolso a largo plazo del vehículo | Compradores institucionales de vehículos, BasiGo y NCBA |
| Fuente: Mordor Intelligence | |||||
La apertura a más corto plazo es el canal de financiación de furgonetas en Kenia de NCBA y BasiGo, que aborda el costo de entrada del comprador en lugar de requerir una nueva inversión en producción. Sus posibles clientes incluyen operadores de servicios de pasajeros e instituciones como escuelas y hospitales, permitiendo que un canal sirva a diferentes requisitos de transporte. La conversión en compras de vehículos depende de la idoneidad del reembolso para cada comprador, mientras que la deducción de producción de Sudáfrica fortalece la economía de la oferta cuando la demanda justifica el compromiso de capital.
Desarrollos recientes de la industria en Mercado de Vehículos Eléctricos en África
- Oct 2026: GWM Sudáfrica presentó la camioneta híbrida enchufable P300 2.0T Hi4-T, el primer derivado electrificado en su gama de camionetas P300.
- Jun 2026: EthioPost recibió 100 motocicletas eléctricas Dodai TS-1 para su red de distribución urbana de última milla en Addis Abeba, Etiopía.
- Jun 2026: Spiro anunció 215 millones de USD en financiación de capital para apoyar la expansión de su red de intercambio de baterías en África y fortalecer su huella industrial y de ensamblaje.
Mercado de Vehículos Eléctricos en África Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de vehículos eléctricos en África mide el valor anual de ventas de vehículos de carretera con trenes de potencia eléctricos en África. Las ventas de vehículos en toda la región se valoran como transacciones de vehículos terminados.
Exclusiones del alcance: Los servicios de red de carga, la venta minorista de electricidad, las mejoras de la red eléctrica, las baterías vendidas por separado, los componentes de propulsión, las piezas, el mantenimiento y la reparación de vehículos, y los vehículos de carretera exclusivamente de combustión interna están excluidos.
Descripción General de la Segmentación
- Por Tipo de Propulsión
- Vehículos Eléctricos de Batería (VEB)
- Vehículos Eléctricos Híbridos Enchufables (VEHP)
- Vehículos Eléctricos Híbridos (VEH)
- Vehículos Eléctricos de Celda de Combustible (VECC)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Vehículos de Dos y Tres Ruedas
- Autobuses y Autocares
- Por Tipo de Tracción del Vehículo
- Tracción Delantera
- Tracción Trasera
- Tracción en las Cuatro Ruedas
- Por Química de Batería
- Litio-Hierro-Fosfato (LFP)
- Níquel-Manganeso-Cobalto (NMC)
- Iones de Sodio
- Estado Sólido
- Otras Químicas Emergentes (Li-S, Li-Aire)
- Por Método de Carga
- CA Lenta (Por Debajo de 22 kW)
- CC Rápida (Por Encima de 50 kW)
- Por País
- Sudáfrica
- Marruecos
- Nigeria
- Egipto
- Etiopía
- Ghana
- Kenia
- Resto de África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el informe de 2025 de la Alianza Africana de Movilidad Eléctrica y su Pulso del primer semestre de 2026, proporcionan indicadores regionales de vehículos, flotas, políticas e implementación, mientras que el análisis de movilidad eléctrica del Banco Mundial ayuda a evaluar las tendencias de ventas africanas y las condiciones de demanda. El mapa de ruta modelo de la Comisión Económica de las Naciones Unidas para África proporciona un marco de políticas, y las autoridades de transporte nacionales, los registros de vehículos y las agencias de aduanas pueden aclarar los patrones de ventas, registros e importaciones.
Los informes anuales de las empresas, los expedientes regulatorios, los materiales para inversores, los comunicados de asociaciones y la prensa empresarial y comercial de reputación pueden complementar estas fuentes con lanzamientos de modelos, precios, pedidos de flotas y planes de ensamblaje. Los analistas pueden verificar las ventas reportadas con los registros y los patrones de importación cuando estén disponibles, y utilizar múltiples informes independientes para aclarar definiciones y fechas. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir fabricantes e importadores de vehículos, concesionarios, operadores de flotas y transporte público, proveedores de carga, financiadores y funcionarios de transporte relevantes en toda África. Su aportación ayuda a verificar la evidencia secundaria sobre disponibilidad de vehículos, precios de transacción, compras de flotas, mezcla de propulsión y tipo de vehículo, y efectos de las políticas a nivel nacional. Cuando una serie está incompleta, los analistas comparan las respuestas con los registros, las importaciones, las divulgaciones de las empresas y otros indicadores independientes, registran las diferencias no resueltas y buscan aclaración de los encuestados relevantes antes de utilizar un supuesto en la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una visión de arriba hacia abajo del valor anual de ventas de vehículos terminados en toda África, y luego utiliza verificaciones selectivas por país y canal para probar el agregado. Los indicadores principales incluyen nuevos registros e importaciones de vehículos, precios de transacción observados por vehículo y tren de potencia, pedidos de flotas y transporte público, y cambios en las políticas o el acceso a la carga que afectan las compras. En conjunto, informan el valor total y las participaciones de valor relativas por propulsión, tipo de vehículo, tipo de tracción, química de batería, capacidad de carga y país. Los analistas pueden prever la serie de valores históricos con regresión multivariante donde los indicadores de ventas, precios y adopción son suficientemente consistentes, y utilizar el análisis de escenarios para los mercados donde los cambios de política, suministro o carga hacen que una sola tendencia sea poco confiable. Las verificaciones selectivas, como los resúmenes de proveedores y los precios de vehículos muestreados multiplicados por los volúmenes de ventas observados, prueban el resultado de arriba hacia abajo, mientras que las participaciones de segmento se construyen a partir de registros, mezcla de importaciones, disponibilidad de modelos y evidencia de flotas y se reconcilian con el total. Las brechas en los registros de países o canales se estiman a partir de mercados africanos comparables e indicadores divulgados, y luego se verifican con los encuestados primarios y las fuentes independientes antes de su inclusión. Los expertos pueden cuestionar la dirección y la plausibilidad local de las previsiones a nivel de variables sin sustituir la opinión por la evidencia medida.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las estimaciones de ventas de vehículos con los registros, los datos de aduanas, las divulgaciones de las empresas, los pedidos de flotas y la evidencia de precios, y luego investigan las brechas materiales entre señales independientes. Las anomalías y variaciones se verifican en busca de cambios en las definiciones, los períodos de presentación de informes, la moneda o la cobertura del país, se resuelven con los registros de origen y se revisan en múltiples etapas de análisis antes de la aprobación. Los encuestados son contactados nuevamente cuando un conflicto material, una definición poco clara o un supuesto modificado podría alterar el resultado. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando un evento material de política, suministro o mercado cambia la evidencia, y se somete a una nueva revisión previa a la entrega para verificar las fechas de las fuentes, los cálculos y la coherencia.
Tamaño del Mercado de Vehículos Eléctricos en África de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de vehículos eléctricos en África mide el valor anual de ventas de vehículos de carretera con trenes de potencia eléctricos en África.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas pueden prever la serie de valores históricos con regresión multivariante donde los indicadores de ventas, precios y adopción son suficientemente consistentes, y utilizar el análisis de escenarios para los mercados donde los cambios de política, suministro o carga hacen que una sola tendencia sea poco confiable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,06 mil millones de USD (2027) | |
| Consultora Global A | 460 millones de USD (2025) | Con su base de 2025, esta estimación está un 56,6% por debajo del valor de este informe para 2027 de 1,06 mil millones de USD, 2 años después. Su cobertura declarada son los vehículos de pasajeros y comerciales, dejando los vehículos de dos y tres ruedas fuera de los segmentos de tipo de vehículo reportados. |
| Editorial de Investigación Especializada B | 108,5 millones de USD (2025) | Con su base de 2025, esta estimación está un 89,8% por debajo del valor de este informe para 2027 de 1,06 mil millones de USD, 2 años después. Su estimación cubre únicamente motocicletas y ciclomotores eléctricos y excluye los triciclos eléctricos, por lo que captura una parte reducida del conjunto de ventas de vehículos de la región. |
Los analistas de Mordor Intelligence triangulan las estimaciones de ventas de vehículos con los registros, los datos de aduanas, las divulgaciones de las empresas, los pedidos de flotas y la evidencia de precios, y luego investigan las brechas materiales entre señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de vehículos eléctricos en África?
Se espera que el mercado alcance los 1,06 mil millones de USD en 2027 y los 9,22 mil millones de USD para 2032, con un CAGR del 54,12% durante 2027-2032.
¿Qué está impulsando la adopción de vehículos eléctricos en África?
La reducción de los precios mundiales de los paquetes de baterías, el alivio de los impuestos de importación para los vehículos elegibles y la demanda de flotas apoyan la adopción. EthioPost recibió 100 motocicletas eléctricas Dodai TS-1 para entregas urbanas de última milla en Addis Abeba, Etiopía, en junio de 2026.
¿Qué tipo de vehículo lidera el valor de ventas de vehículos eléctricos en África?
Los automóviles de pasajeros mantuvieron el 60,76% del valor de ventas de vehículos regionales en 2026.
¿Qué empresas son los principales participantes en la industria de vehículos eléctricos de África?
Los principales participantes incluyen Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. y Hyundai Motor Co. (incl. Kia).
¿Qué podría ralentizar el despliegue de vehículos eléctricos en África?
Los costos de inversión en carga y la energía poco confiable pueden limitar el despliegue. El estudio de infraestructura de carga de Kenia de 2026 identificó el alto gasto de capital inicial para los operadores privados de puntos de carga.
¿Qué país lidera el valor de ventas de vehículos eléctricos en África y cuál tiene la previsión de crecimiento más rápido?
Ghana lideró con el 29,07% del valor de ventas de vehículos regionales en 2026. Se prevé que Etiopía crezca más rápido con un CAGR del 57,15% durante 2027-2032.