
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
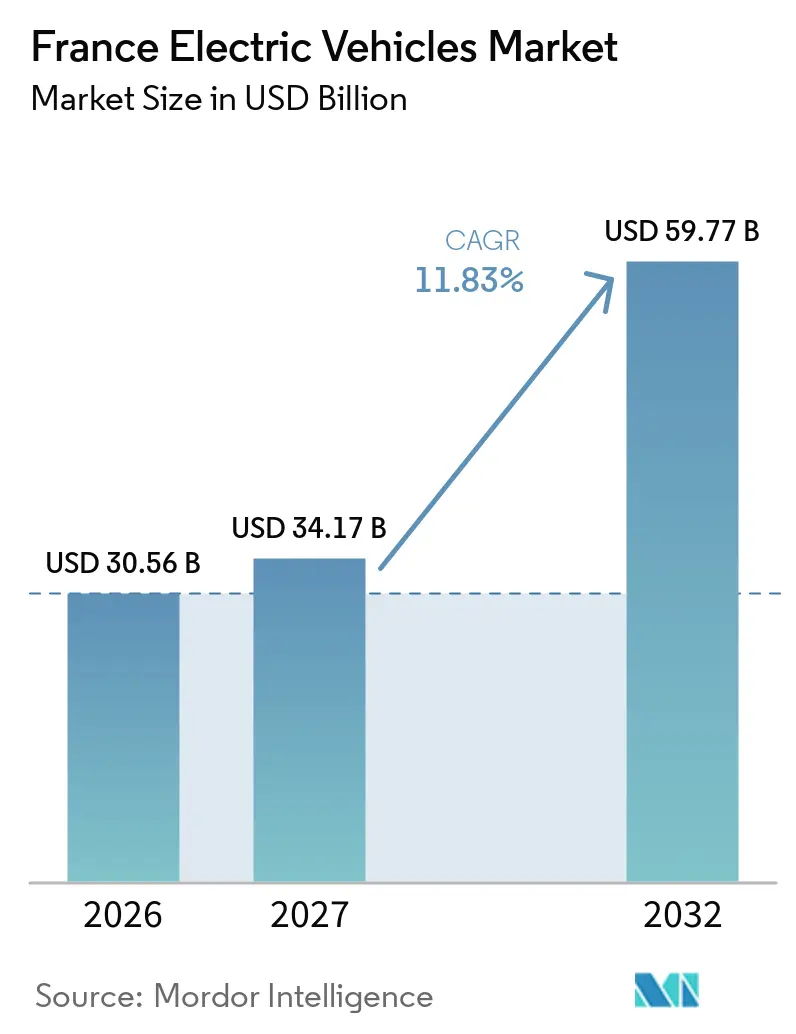
| Tamaño del mercado en el año base (2026) | 30.56 Mil millones de dólares |
| Tamaño del Mercado (2027) | 34.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 59.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.83 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Eléctricos de Francia por Mordor Intelligence
El tamaño del Mercado de Vehículos Eléctricos en Francia se valora en 30,56 mil millones de USD en 2026 y se espera que crezca desde 34,17 mil millones de USD en 2027 hasta 59,77 mil millones de USD en 2032, a una CAGR del 11,83% durante el período de pronóstico (2027-2032). Los incentivos como el bono ecológico, un complemento para las celdas de batería de origen europeo y las bandas reducidas del impuesto de circulación están reduciendo las brechas en el precio de compra e impulsando la demanda. La instalación de cargadores rápidos, la producción de celdas de batería a gran escala y los mandatos de flotas corporativas han creado economías de escala, reduciendo el costo total de propiedad. Los paquetes de baterías con precios actualmente por debajo de cierto umbral están acelerando el cambio hacia la paridad con los automóviles tradicionales. Además, las gigafábricas domésticas en Hauts-de-France y Nouvelle-Aquitaine proporcionan a los fabricantes de equipos originales (OEM) un amortiguador frente a los choques de suministro. Las asociaciones entre fabricantes de automóviles, empresas de servicios públicos y plataformas de movilidad no solo están acelerando la electrificación de las flotas compartidas, sino que también están abriendo nuevas fuentes de ingresos, incluidos los servicios de vehículo a red.
Conclusiones Clave del Informe
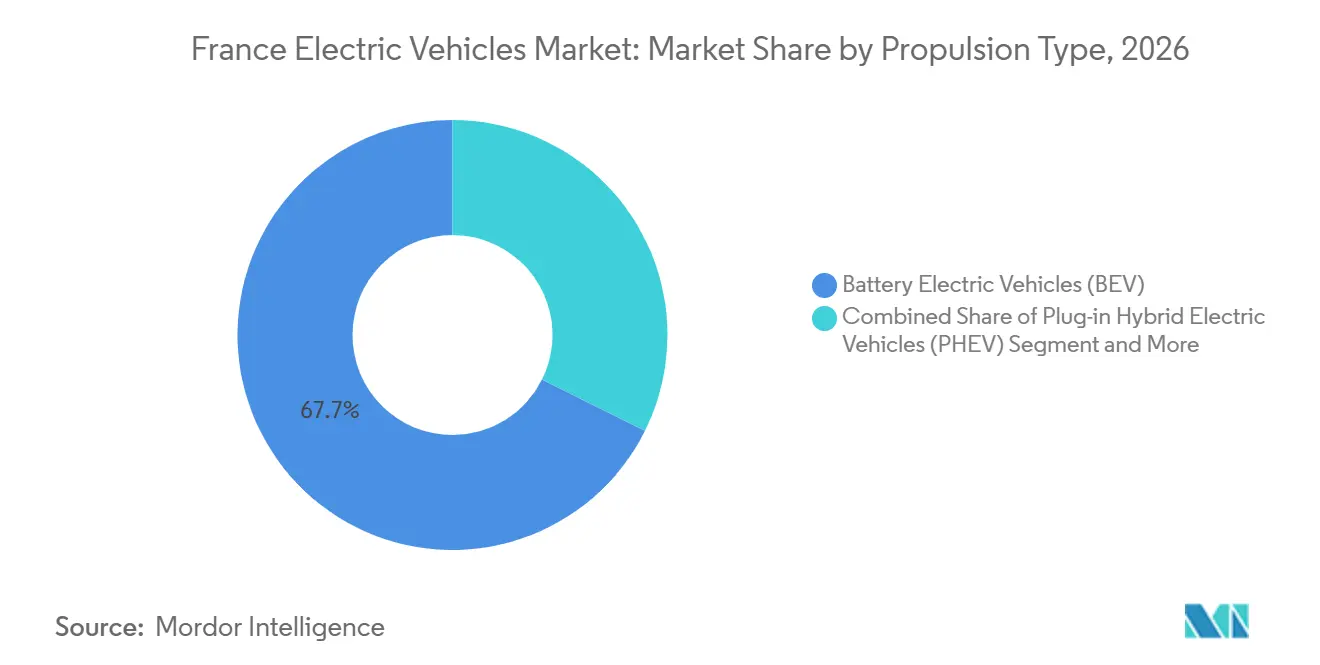
- Por tipo de propulsión, los vehículos eléctricos de batería representan el 67,65% de la participación del mercado de vehículos eléctricos francés en 2026; se prevé que los vehículos eléctricos de pila de combustible crezcan a una CAGR del 12,37% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 95,26% del mercado de vehículos eléctricos francés en 2026, mientras que se espera que los camiones pesados registren la CAGR proyectada más alta del 12,03% de 2027 a 2032.
- Por tipo de carga, las unidades de corriente alterna con una capacidad de 22 kW o superior mantuvieron una participación del 73,92% en 2026; se espera que los cargadores de corriente continua ultrarrápidos con una capacidad superior a 150 kW se expandan a una CAGR del 12,62% hasta 2032.
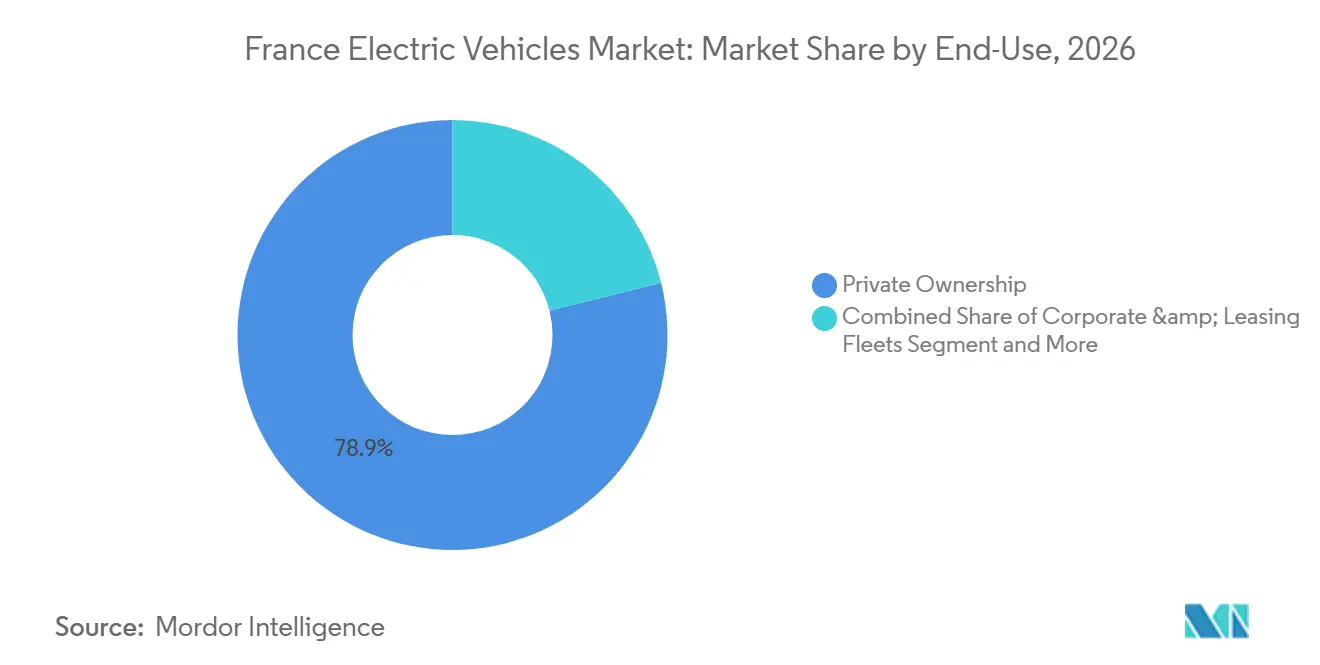
- Por uso final, la propiedad privada representó el 78,88% del volumen de 2026, mientras que se proyecta que la movilidad compartida crezca a una CAGR del 13,56% hasta 2032.
- Por capacidad de batería, los paquetes de 50–75 kWh controlaron una participación del 49,04% en 2026; se espera que los paquetes superiores a 75 kWh registren una CAGR del 13,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Vehículos Eléctricos de Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Sólidos de Compra e Impuestos | +2.8% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur, Hauts-de-France | Corto plazo (≤ 2 años) |
| Despliegue de Cargadores Rápidos | +2.3% | Nouvelle-Aquitaine, Occitanie, Grand Est, Pays de la Loire, Bretagne | Mediano plazo (2-4 años) |
| Costo de Baterías de Iones de Litio | +2.0% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Mediano plazo (2-4 años) |
| Electrificación de Flotas Corporativas | +1.5% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Corto plazo (≤ 2 años) |
| Reventa de Baterías de Segunda Vida | +0.9% | Centre-Val de Loire, Hauts-de-France, Nouvelle-Aquitaine | Largo plazo (≥ 4 años) |
| Flujos de Ingresos de Vehículo a Red | +0.7% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Sólidos de Compra e Impuestos
En 2025, los reembolsos gubernamentales para los automóviles eléctricos de batería que cumplían los requisitos redujeron efectivamente los costos iniciales e impulsaron las matriculaciones. Una iniciativa de arrendamiento social, con un precio de EUR 100 (USD 117,87) al mes, permitió a 50.000 hogares de bajos ingresos acceder a vehículos eléctricos, especialmente en zonas urbanas. La producción localizada de celdas en las plantas de Stellantis ACC y Verkor no solo satisface el requisito de origen del incentivo, sino que también fortalece las cadenas de suministro. Aunque los importes del bono disminuirán después de 2026, se espera que la caída de los precios de las baterías contrarreste los subsidios decrecientes. Este marco de política no solo impulsa las ventas inmediatas, sino que también orienta el mercado hacia una competitividad de costos sostenible a largo plazo.
Despliegue Nacional de Cargadores Rápidos
Las subvenciones público-privadas sustentan la carga en corredores y lugares de trabajo, con 2.00.926 puntos a agosto de 2026. Los centros de corriente continua ultrarrápida de Mobilize y otras redes triplican la velocidad de carga para los paquetes de 75 kWh, mejorando la comodidad para los viajes de larga distancia. Las disparidades regionales persisten, aunque los 25.000 puntos ultrarrápidos planificados para 2030 reducirán las brechas a lo largo de las autopistas del Atlántico y el Mediterráneo. Los pilotos de carga inalámbrica dinámica en carretera en la A10 cerca de París validan soluciones para camiones pesados a velocidad de autopista. La expansión sostenida evita que las colas de carga limiten el crecimiento de las flotas en zonas de alta penetración.
Compresión de la Curva de Costos de Baterías de Iones de Litio
Los precios de los paquetes cayeron significativamente en 2025, superando el umbral de USD 115/kWh y acercando la paridad del costo total para los automóviles de mercado masivo hacia 2027. Los fabricantes de automóviles se orientan hacia las químicas de litio-hierro-fosfato que intercambian densidad energética por asequibilidad en modelos como el Scenic E-Tech. Las gigafábricas domésticas, que escalan de 13 GWh a 40 GWh, mitigan los riesgos cambiarios y de flete. Las iniciativas de la cadena de suministro, incluida una refinería de níquel-cobalto programada para 2028, tienen como objetivo localizar el valor aguas arriba y amortiguar la volatilidad de las materias primas. El resultado es una erosión constante de las primas en el precio de venta frente a los vehículos de combustión interna.
Mandatos de Electrificación de Flotas Corporativas
La ley de orientación de la movilidad obliga a las flotas con más de 100 vehículos a alcanzar una participación del 40% de vehículos de bajas emisiones para 2027 y del 70% para 2030[1]. El cumplimiento impulsa la adquisición masiva de furgonetas y camiones, estimulando el volumen de los OEM y estabilizando los valores residuales. La adopción de camiones pesados se está acelerando en zonas de bajas emisiones como París, Lyon y Marsella, donde las restricciones al diésel se están endureciendo. La carga dedicada en estaciones de camiones y las autonomías de batería de 400 kilómetros permiten la logística regional sin interrupciones de ruta. Las flotas que no cumplen se enfrentan a multas y riesgos reputacionales, lo que refuerza la tendencia hacia la conversión.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Precio de Venta de Vehículos Eléctricos frente a Vehículos de Combustión Interna | -1.8% | Hauts-de-France, Nouvelle-Aquitaine, Bretagne, Normandie | Corto plazo (≤ 2 años) |
| Cobertura de Carga Rural Desigual | -1.2% | Bretagne, Normandie, Centre-Val de Loire, Bourgogne-Franche-Comté | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro | -0.8% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Largo plazo (≥ 4 años) |
| Brecha de Capacidad en Concesionarios | -0.5% | Occitanie, Grand Est, Pays de la Loire | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Precio de Venta Inicial de Vehículos Eléctricos frente a Vehículos de Combustión Interna
Los automóviles eléctricos de batería promedio se vendieron al por menor con una prima de precio significativa sobre los equivalentes de combustión interna. Los incentivos solo cierran parte de la brecha para los hogares en regiones donde el ingreso mediano está más de un 10% por debajo de la media nacional. Los modelos de gama de entrada con precios inferiores a EUR 25.000 (USD 29.467) capturan una participación limitada, dejando a la mayoría de los compradores en bandas de precios más altas. Los recortes de precios de los fabricantes de automóviles señalan presión competitiva, aunque amenazan los márgenes. Hasta que los precios de las baterías caigan cerca de USD 100/kWh, los consumidores sensibles al precio, especialmente en los departamentos rurales, pospondrán las compras.
Cobertura de Carga Rural Desigual
La densidad de carga a nivel departamental varía ampliamente, con varias zonas de baja población que albergan menos de 150 cargadores. Los programas de subvenciones para autopistas y lugares de trabajo favorecen los corredores urbanos, dejando las carreteras secundarias desatendidas. La ansiedad por la autonomía disuade a los hogares rurales que dependen de la infraestructura pública en lugar del aparcamiento en casa. Los altos costos de capital de las unidades de CC ultrarrápidas limitan la inversión privada en zonas escasamente pobladas. A menos que los presupuestos municipales o los modelos cooperativos cierren la brecha, la adopción regional se quedará rezagada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión: El Hidrógeno Gana Terreno a Medida que los Vehículos Eléctricos de Batería se Estabilizan
Los vehículos eléctricos de batería comandaron una participación del 67,65% en 2026, respaldados por densas redes de carga en las áreas metropolitanas. Los vehículos eléctricos de pila de combustible escalan a una CAGR del 12,37%, respaldados por EUR 9 mil millones en financiación de hidrógeno y un objetivo de 1.000 estaciones de repostaje para 2030. La producción doméstica de modelos de furgonetas de pila de combustible en Hordain ofrece una autonomía de 400 kilómetros con cinco minutos de repostaje, lo que la hace adecuada para los operadores logísticos. Los híbridos enchufables disminuyen a medida que los compradores migran a formatos de batería pura una vez que la ansiedad por la infraestructura se disipa.
La adopción de pilas de combustible se centra en flotas de uso intensivo y de servicio pesado donde la preservación de la carga útil supera los costos del hidrógeno. Los modelos de pasajeros de pila de combustible siguen siendo escasos, aunque la capacidad de los proveedores para pilas y tanques ha madurado. Los objetivos gubernamentales de estaciones implican una inversión de EUR 3-5 millones (USD 3,54-5,89 millones) por sitio, desafiante pero alcanzable si los proyectos de electrolizadores se alinean con la generación renovable excedente. El hidrógeno, por lo tanto, complementa en lugar de desplazar al segmento de baterías dominante en el mercado de vehículos eléctricos francés.



Por Tipo de Vehículo: Los Camiones Pesados Superan el Auge de los Pasajeros
Los automóviles de pasajeros representaron el 95,26% del mercado en 2026, impulsados por una amplia variedad de modelos, la caída de los precios de las baterías y la familiaridad de los consumidores con la carga doméstica. Los camiones pesados, partiendo de una base baja de 2.000 unidades, registran una CAGR del 12,03% a medida que las empresas de transporte de mercancías navegan por las zonas de bajas emisiones en París, Lyon y Marsella, lo que desencadena la eliminación obligatoria del diésel. Los cargadores de alta capacidad situados cada 60–80 kilómetros a lo largo de los corredores A7 y A10 reducen los tiempos de espera a 45 minutos, haciendo que los recorridos eléctricos de arrastre de 400 kilómetros sean comercialmente viables. Los subsidios municipales para vehículos eléctricos de recogida de residuos, construcción y reparto amplían aún más el mercado potencial. Como resultado, la electrificación del transporte de mercancías está reduciendo la brecha histórica de volumen entre la demanda comercial y la de pasajeros en el mercado de vehículos eléctricos francés.
Los vehículos comerciales ligeros, incluidos el Renault Kangoo E-Tech y el Citroën ë-Berlingo, atraen a los artesanos que pueden cargar las furgonetas durante la noche en los depósitos de Hauts-de-France y Nouvelle-Aquitaine. Los autobuses urbanos e interurbanos, impulsados por las plataformas Aptis de Alstom y E-Way de Iveco, alcanzaron una participación del 0,8% a medida que los municipios aplicaron objetivos de transporte público de cero emisiones. La rápida adopción de camiones está atrayendo modelos de arrendamiento de baterías que trasladan el gasto de capital fuera de los balances de los transportistas y garantizan la recuperación del valor al final de la vida útil. Scania ha demostrado con éxito una de las primeras implementaciones de vehículo a red (V2G) del mundo para vehículos comerciales pesados utilizando el Sistema de Carga de Megavatios (MCS). Este logro marca un paso importante hacia la integración del transporte eléctrico de servicio pesado en el sistema energético más amplio[2].
Por Tipo de Carga: La Infraestructura Ultrarrápida Emerge como Líder de Crecimiento
La carga de corriente alterna por encima de 22 kW representó el 73,92% del mercado en 2026 porque su costo promedio de hardware se adapta a los presupuestos residenciales, de lugar de trabajo y de acera. Los puntos de corriente continua ultrarrápida por encima de 150 kW ofrecen una CAGR del 12,62%, lo que permite que los paquetes de 75 kWh alcancen aproximadamente el 80% del estado de carga en menos de 20 minutos y respalda modelos de negocio de alta rotación como el transporte por aplicación. Los grupos de autopistas a lo largo del corredor París-Lyon-Marsella reducen los tiempos de viaje interurbano y apoyan el uso de camiones eléctricos. La red en expansión también ancla los flujos turísticos hacia Provenza-Alpes-Costa Azul y Nouvelle-Aquitaine, donde los picos estacionales antes sobrecargaban los cargadores públicos más lentos. En consecuencia, la diversidad en la infraestructura de carga amplía el alcance demográfico del mercado al tiempo que mantiene un crecimiento equilibrado.
Los pilotos de carga inalámbrica dinámica en carretera en la A10 confirman la viabilidad técnica de la carga continua a velocidades de autopista, aunque la intensidad de capital retrasa el despliegue a gran escala. La corriente alterna sigue siendo la opción predeterminada para los ciclos residenciales y de lugar de trabajo diarios, beneficiándose de tarifas más bajas y un tiempo de permanencia amplio. Al mismo tiempo, la corriente continua ultrarrápida sirve a los segmentos de viaje con restricciones de tiempo que exigen cambios rápidos. Las nuevas estructuras tarifarias que recompensan la carga fuera de las horas pico animan a los usuarios a dividir la ingesta de energía entre recargas nocturnas lentas y recargas rápidas diurnas. El despliegue sostenido de ambas tecnologías sustentará una cobertura nacional sin interrupciones para el mercado de vehículos eléctricos francés.
Por Uso Final: La Movilidad Compartida Escala más Rápido
La propiedad privada mantuvo una participación del 78,88% en 2026, impulsada por la fuerte demanda de los hogares en Île-de-France y Auvernia-Ródano-Alpes, donde la densidad de carga pública es significativamente alta. Las flotas de arrendamiento corporativo se enfrentan a cuotas que ascienden al 70% de participación de bajas emisiones para 2030, lo que impulsa pedidos masivos de furgonetas y vehículos de uso compartido. Las flotas gubernamentales y municipales representaron el 4,5% del mercado, impulsadas por mandatos de aire limpio que cubren taxis, camiones de basura y vehículos de servicio público. Se proyecta que la movilidad compartida crezca más rápido a medida que los operadores basados en aplicaciones amplíen las flotas eléctricas para reducir los costos operativos y calificar para los beneficios de acceso a la ciudad. Esta combinación demuestra el cambio del mercado desde los hogares de primeros adoptantes hacia grupos de clientes más diversificados y de uso intensivo.
Se proyecta que la movilidad compartida crezca a una CAGR del 13,56% hasta 2032. Los esquemas de uso compartido de automóviles aprovechan las licencias de estacionamiento residencial con descuento y las exenciones del cargo por congestión, lo que permite a las flotas escalar de manera rentable en los distritos de alta densidad. Las aplicaciones de alquiler entre particulares añaden vehículos eléctricos de propiedad privada inactivos al grupo de oferta, aumentando las tasas de utilización y absorbiendo la capacidad residual. Los compromisos de las flotas gubernamentales garantizan un sólido mercado secundario para los vehículos eléctricos de tres a cinco años de antigüedad, apoyando los valores residuales y reduciendo los precios de arrendamiento para los propietarios posteriores. En conjunto, estos factores aceleran la transición hacia modelos de movilidad basados en servicios dentro del panorama de participación del mercado de vehículos eléctricos en Francia.

Por Capacidad de Batería: Los Paquetes de Mayor Tamaño Ganan Participación
Los paquetes de baterías de 50–75 kWh mantuvieron una participación del 49,04% en 2026, equilibrando una autonomía de 350-450 kilómetros con precios cercanos a EUR 35.000 (USD 41.254) para los compradores del mercado masivo. Los modelos por debajo de EUR 30.000 (USD 35.360) como el próximo Renault 5 aprovechan las celdas de litio-hierro-fosfato para posicionarse dentro de este punto óptimo. Los paquetes superiores a 75 kWh registran una CAGR del 13,61% a medida que los SUV premium y los sedanes ejecutivos demandan autonomías de 550 kilómetros y capacidad de carga rápida de 250 kW. Las ciudades con infraestructura ultrarrápida densa, especialmente París y Marsella, exhiben una mayor adopción de estos vehículos de mayor capacidad. El panorama escalonado de baterías, por lo tanto, se alinea estrechamente con los gradientes de ingresos regionales y la madurez de la red de carga.
Para 2027, las innovaciones continuas en la química de las celdas están destinadas a reducir el costo de los paquetes de kWh de gama media por debajo de EUR 100 (USD 117,87) por kWh, consolidando su papel central en el mercado de vehículos eléctricos francés. Los OEM están explorando formatos de alto contenido de manganeso y electrolito semisólido, con miras a ganancias sustanciales de densidad energética sin cobalto. En Île-de-France, los compradores premium están optando por paquetes de kWh más grandes, ideales para desplazamientos de larga distancia y viajes a segundas residencias en Provenza o Bretaña. Mientras tanto, los microautomóviles urbanos equipados con paquetes de kWh más pequeños atienden a los usuarios urbanos de bajos ingresos que priorizan el precio de venta sobre la autonomía. Estos microautomóviles ganan tracción adicional gracias al programa de arrendamiento social mensual de EUR 100 (USD 117,87). Esta dinámica ha dado lugar a una estructura de capacidad de tres niveles que se adapta hábilmente a los variados patrones de movilidad de Francia.
Análisis Geográfico
Se proyecta que Île-de-France represente la mayoría de las matriculaciones de vehículos eléctricos, respaldada por ingresos muy por encima de la mediana nacional y una extensa red de carga pública. Los mandatos de zona de cero emisiones de París y la concentración de sedes corporativas en la región crean un ciclo virtuoso de demanda privada y de flotas. Una alta densidad de cargadores ultrarrápidos respalda una fuerte utilización por parte de los operadores de transporte por aplicación, mientras que los pilotos de vehículo a red capitalizan los diferenciales de tarifas regionales. Auvernia-Ródano-Alpes se beneficia de los clústeres de fabricación de trenes de potencia eléctricos en Lyon y la adopción temprana por parte de las flotas logísticas locales. Las redes de carreteras de gran altitud en los Alpes subrayan la importancia de la retención de autonomía en condiciones de frío, impulsando la instalación generalizada de cargadores de alta capacidad a lo largo de las principales autopistas.
Las ciudades provinciales, como Grenoble, fomentan la carga de corriente alterna en la acera a través de tarifas de estacionamiento con descuento y mayor acceso residencial. La participación de Provenza-Alpes-Costa Azul está respaldada por el tráfico turístico y las redes ricas en energía solar que se alinean con la economía de la carga diurna. Los corredores de autopistas costeras cuentan con densos centros de carga ultrarrápida, facilitando los viajes de larga distancia a la vecina España e Italia. La electrificación de las flotas municipales en Marsella y Niza apoya la demanda del sector público, mientras que la alta generación solar crea volatilidad de precios intradía, maximizando los ingresos de vehículo a red.
Se proyecta que Hauts-de-France, Nouvelle-Aquitaine y Occitanie representen colectivamente una participación sustancial del volumen, respaldadas por los corredores de autopistas financiados por ADVENIR, pero limitadas por las brechas en la infraestructura de carga rural. Se espera que Bretaña y Normandía mantengan una participación combinada comparativamente limitada, lo que refleja el limitado despliegue de cargadores en los cantones escasamente poblados. Los programas de financiación pública específicos y las cooperativas de energía comunitaria tienen como objetivo reducir estas disparidades regionales y apoyar un crecimiento nacional consistente en el mercado de vehículos eléctricos francés.
Panorama Competitivo
Concentración del Mercado
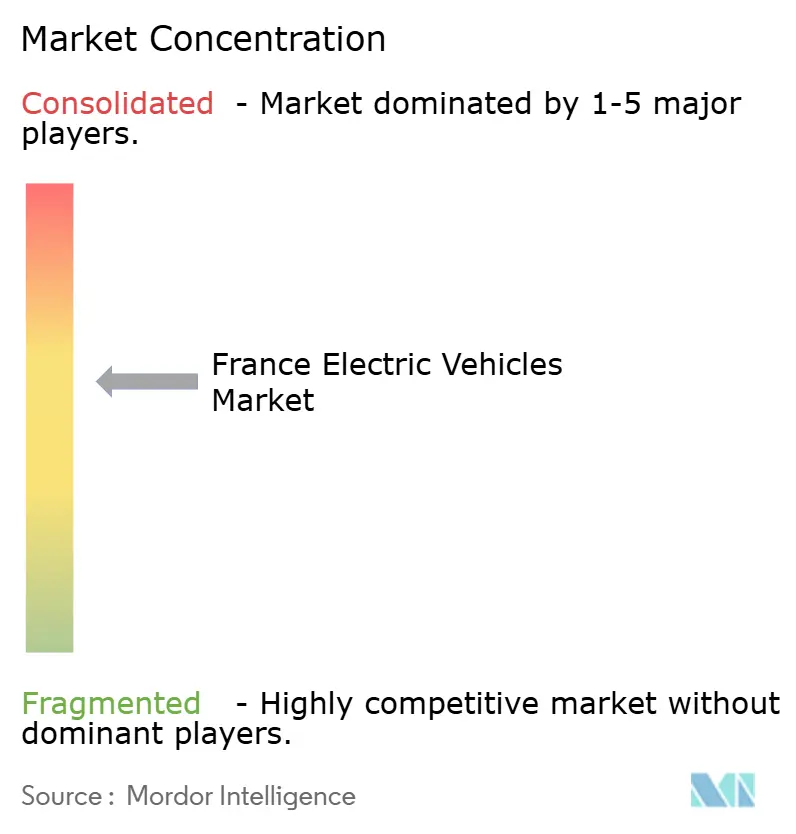
El mercado de vehículos eléctricos francés está moderadamente concentrado; sin embargo, el oligopolio está siendo cada vez más desafiado por participantes chinos como BYD y MG Motor (SAIC), para los cuales Francia es un importante mercado de destino. Los líderes nacionales mantienen posiciones sólidas pero se enfrentan a una competencia de importación cada vez más intensa. Se espera que Renault Group registre fuertes ventas domésticas de vehículos eléctricos, respaldadas por las líneas de modelos Renault 5 y Megane E-Tech. Se espera que Stellantis venda un volumen sustancial de modelos electrificados en sus marcas Peugeot, Citroën y DS, y ha realizado una inversión significativa en Leapmotor International para acelerar el desarrollo de plataformas de bajo costo.
Tesla mantiene una fuerte equidad de marca, pero ha visto disminuir sus márgenes debido a los recortes de precios para defender su participación de mercado. Volkswagen e Hyundai se quedan por detrás de los titulares nacionales debido a su limitada producción específica para Francia, lo que crea oportunidades para los competidores. Las marcas chinas, incluidas BYD y MG Motor, están evaluando ubicaciones de ensamblaje doméstico y aprovechando modelos competitivos en costos para erosionar la prima de precio creada por los aranceles de importación.
Las oportunidades de espacio en blanco se concentran en el segmento de vehículos asequibles, donde pocos modelos de alto volumen compiten, y en los vehículos de pasajeros de pila de combustible, donde no hay modelos convencionales disponibles. La diferenciación tecnológica se centra cada vez más en la carga bidireccional. Mobilize de Renault ofrece servicios certificados de vehículo a red, una característica ausente en la línea francesa de Tesla. El cumplimiento de la norma ISO relevante en los próximos años nivelará el campo de juego técnico y favorecerá a los OEM que aceleren la integración en sus gamas de modelos.
Líderes de la Industria de Vehículos Eléctricos de Francia
-
Volkswagen AG
-
Renault S.A.
-
Tesla Inc.
-
Hyundai Motor Group
-
Stellantis N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Alcance y Metodología
La cadena de valor de vehículos eléctricos de Francia abarca el diseño y ensamblaje de vehículos, las celdas y paquetes de baterías, el hardware y los servicios de carga, y la reutilización y el reciclaje al final de la vida útil. La localización en las etapas upstream y midstream se está reforzando mediante el corredor de baterías del norte de Francia, anclado en la giga fábrica de ACC en Douvrin y la industrialización de celdas de batería de Verkor en Dunkerque, junto con la actividad de AESC en el ecosistema más amplio. Esto ayuda a los fabricantes de equipos originales (OEM) y a los proveedores de nivel 1 a gestionar los riesgos de suministro conforme la producción escala.
El procesamiento de materiales también se está acercando a los clústeres de vehículos y celdas a través del proyecto Neomat (Orano y XTC New Energy) en Dunkerque, centrado en materiales activos de cátodo (CAM) y precursores (PCAM). La coordinación del sector y el desarrollo de capacidades cuentan con el apoyo de organismos como PFA, CCFA, FIEV, CSIAM y Avere-France, mientras que la preparación de la fuerza laboral se aborda mediante iniciativas como el Battery Training Center en Douvrin y la ReKnow University del Grupo Renault, para reducir las brechas de habilidades en posventa y alta tensión.
Líderes de la Industria de Vehículos Eléctricos en Francia
El mercado de vehículos eléctricos de Francia exhibe una concentración moderada, aunque este oligopolio enfrenta erosión por parte de los participantes chinos BYD y MG Motor (SAIC), que clasifican a Francia como su tercer destino más grande. Los líderes nacionales mantienen posiciones sólidas pero enfrentan una rivalidad de importaciones más intensa. Renault Group vendió 277.297 unidades eléctricas en el mercado nacional en 2024 gracias a las líneas Renault 5 y Megane E-Tech. Stellantis colocó 452.900 modelos electrificados entre Peugeot, Citroën y DS, e invirtió EUR 1,5 mil millones (~USD 1,7 mil millones) en Leapmotor International para acelerar el desarrollo de plataformas de bajo costo.
Tesla mantiene el valor de marca pero recorta márgenes mediante reducciones de precios para defender su participación. Volkswagen e Hyundai se quedan por detrás de los titulares nacionales debido a la producción limitada específica para Francia, abriendo espacio para los competidores. Las marcas chinas BYD y MG Motor evalúan sitios de ensamblaje nacionales, aprovechando modelos competitivos en costos para erosionar la prima definida por los aranceles de importación.
Las oportunidades de espacio en blanco se concentran por debajo de EUR 25.000 (USD 29.467), donde solo dos modelos de alto volumen compiten, y en los automóviles de pasajeros de pila de combustible, donde no existen entradas convencionales. La diferenciación tecnológica ahora se centra en la carga bidireccional; Mobilize de Renault ofrece servicios certificados de vehículo a red, una característica ausente en la línea francesa de Tesla. El cumplimiento de la norma ISO 15118-20 a partir de 2027 nivelará el campo técnico y recompensará a los fabricantes de equipos originales que aceleren la integración en todas las gamas de modelos.
Oportunidades de mercado y perspectivas futuras
Los grupos de demanda impulsados por la asequibilidad siguen siendo un espacio en blanco clave a medida que Francia refina las herramientas de apoyo al consumidor y las normas de elegibilidad. Un ancla concreta es la renovación del programa de leasing social, vigente a partir del 16 de julio de 2026, para hogares por debajo de un umbral de renta fiscal de referencia por unidad definido (16.880 EUR). El programa recompensa a los fabricantes de equipos originales y arrendadores que puedan combinar pagos mensuales competitivos con configuraciones conformes, y refuerza la importancia del abastecimiento nacional y europeo para asegurar los volúmenes subsidiados.
La agrupación industrial en Hauts-de-France respalda oportunidades en el suministro localizado de baterías, materiales y producción de vehículos, particularmente donde las ampliaciones de capacidad acortan las líneas de suministro y mejoran la lista de materiales conforme al origen. Las señales de mercado incluyen el aumento de producción de ACC en Douvrin con una capacidad inicial de 13 GWh y un objetivo declarado de 40 GWh para 2030, la apertura de la fábrica de celdas de 16 GWh de Verkor en Dunkerque (diciembre de 2025) para abastecer al Grupo Renault, y la planta de CAM de Neomat en Dunkerque, cuya operación está prevista para 2028.
Desarrollos recientes del sector
- Julio de 2026: el Grupo Volkswagen lanza el ID Polo Trend en Francia a un precio de partida de alrededor de 24.995 €, con el respaldo de la ayuda Coup de Pouce financiada por EDF y un impulso relacionado del ecosistema. La expansión de vehículos eléctricos urbanos competitivos en precio refuerza la dinámica de demanda en el mercado francés. La iniciativa intensifica la competencia con Renault en vehículos eléctricos de mercado masivo y alinea la producción local con el ecosistema de carga.
- Julio de 2026: hito de producción de Renault S.A.: un millón de vehículos eléctricos fabricados en Francia desde 2010. El hito refleja la capacidad de vehículos eléctricos nacional y avanza en la paridad de marca. Refuerza el liderazgo de Renault en la producción de vehículos eléctricos en Francia y respalda las inversiones en la cadena de suministro nacional y la alineación política.
- Junio de 2026: inversión de Stellantis N.V. de más de 1.000 millones de € en Francia para producir tres nuevos modelos de Peugeot en la planta de Mulhouse, a partir de 2029. La inversión señala una gran expansión de capacidad para modelos electrificados y convencionales en Francia. Fortalece la presencia de Stellantis en Francia y la diversificación de su cartera hacia nuevas plataformas de vehículos eléctricos/crossover.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de vehículos eléctricos en Francia se define como el valor de ventas de los nuevos vehículos de carretera vendidos en Francia que utilizan un tren de potencia eléctrico, contabilizados a nivel de vehículo en términos de USD.
Exclusiones del alcance: Las transacciones de vehículos usados y el valor de los equipos de carga y los servicios de instalación están excluidos de este dimensionamiento del mercado.
Descripción General de la Segmentación
- Por Tipo de Propulsión
- Vehículos Eléctricos de Batería (BEV)
- Vehículos Eléctricos Híbridos Enchufables (PHEV)
- Vehículos Eléctricos de Pila de Combustible (FCEV)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Hatchback
- Sedán
- SUV (Vehículo Utilitario Deportivo)
- MUV (Vehículo Multiusos)
- Vehículos Comerciales
- Vehículos Comerciales Ligeros (LCV)
- Camiones Pesados
- Autobuses Urbanos e Interurbanos
- Automóviles de Pasajeros
- Por Tipo de Carga
- CA (mayor o igual a) 22 kW (Normal)
- CC 22-150 kW (Rápido)
- CC Menos de 150 kW (Ultrarrápido)
- Por Uso Final
- Propiedad Privada
- Flotas Corporativas y de Arrendamiento
- Flotas Gubernamentales y Municipales
- Movilidad Compartida (Uso Compartido de Automóviles/Transporte por Aplicación)
- Por Capacidad de Batería
- Menos de 50 kWh
- 50-75 kWh
- Superior a 75 kWh
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una visión clara de las señales de oferta y demanda de vehículos eléctricos en Francia, lo que posteriormente nos ayuda a evitar el doble conteo y los pasos de precios poco realistas. Normalmente hacemos referencia a las matriculaciones oficiales y a los indicadores de existencias, y luego los alineamos con el calendario de las políticas, ya que los incentivos y las normas de elegibilidad pueden cambiar rápidamente la combinación.
Para las fuentes públicas, nos basamos en elementos como las estadísticas nacionales y de la UE sobre matriculaciones y flotas de vehículos, los comunicados de los ministerios de transporte y energía de Francia, los paneles del Observatorio Europeo de Combustibles Alternativos y los organismos comerciales que realizan el seguimiento de los puntos de carga y el parque electrificado. También utilizamos los informes de las empresas, las presentaciones a inversores y la prensa de reputación para comprender los lanzamientos de modelos, los movimientos de precios y los planes de capacidad, y luego los verificamos con suscripciones de pago centradas en las finanzas de las empresas, los registros de patentes y los datos de importación y exportación a nivel de envío cuando son relevantes para las comprobaciones de coherencia. Las fuentes mencionadas aquí son meramente ilustrativas, y se revisan muchas otras referencias para recopilar datos, validar cifras y aclarar supuestos.
Entrevistas Primarias y Encuestas
Los insumos primarios provienen de entrevistas estructuradas con expertos y encuestas en todo el ecosistema de vehículos eléctricos en Francia, incluidos los canales de venta de vehículos, los operadores de flotas y los proveedores de servicios de apoyo, de modo que las brechas dejadas por los datos públicos puedan cerrarse con verificaciones prácticas. Utilizamos estas discusiones para confirmar los impulsores de la adopción, los descuentos típicos, los cambios en la combinación de modelos y el calendario de los cambios en los incentivos, y luego revisamos los valores atípicos cuando los encuestados describen dinámicas diferentes según el tipo de cliente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 17% | Gerentes: 44% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo donde los volúmenes de matriculación en Francia se reconstruyen por categoría de tren de potencia eléctrico y luego se traducen en valor utilizando los precios de venta promedio (ASP) observados que reflejan los incentivos y los descuentos reales del mercado. Para mantener los totales fundamentados, el resultado se verifica con aproximaciones selectivas de abajo hacia arriba, como los ASP muestreados multiplicados por los volúmenes de unidades para las principales clases de vehículos y las verificaciones de los canales sobre los ciclos trimestrales de venta y compra de flotas.
El modelo utiliza insumos prácticos que tienden a mover este mercado, como las matriculaciones anuales de vehículos eléctricos de batería, la combinación de automóviles de pasajeros frente a vehículos comerciales ligeros, los importes y umbrales de los incentivos elegibles, el tamaño promedio de la batería y su impacto en el precio del vehículo, y el ritmo de despliegue de la carga pública que respalda la confianza en la utilización. Para el pronóstico, se utiliza el análisis de escenarios para poder reflejar caminos alternativos para el diseño de incentivos, las tasas de interés y la disponibilidad de suministro, y luego esos escenarios se filtran a través de lo que los expertos esperan que sea realista en Francia durante el período de pronóstico. Cuando falta un dato para un nicho pequeño, se rellena mediante rangos de referencia de países pares y luego se ajusta utilizando los comentarios de las entrevistas, antes de finalizar los totales.
Validación de Datos y Ciclo de Actualización
La validación se realiza en múltiples pasadas, donde el valor de mercado modelado se compara con señales independientes como las tendencias de matriculación, los movimientos de la escala de precios y el calendario de las políticas, de modo que los saltos inusuales puedan explicarse y corregirse. Si una varianza no puede explicarse por cambios en la combinación o en el ASP, volvemos a verificar la alineación de las fuentes y, cuando es necesario, volvemos a contactar a los expertos para confirmar qué cambió en el mercado.
Antes de la aprobación final, el modelo y los supuestos pasan por pasos de revisión analítica que buscan la coherencia en la conversión de divisas, la continuidad año a año y las relaciones lógicas entre volúmenes y precios. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como el rediseño de incentivos o importantes restricciones de suministro. Justo antes de la entrega, se completa una pasada final para que los clientes reciban la vista actualizada más reciente.
Comparación del Dimensionamiento del Mercado de Vehículos Eléctricos en Francia de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores de mercado publicados para los vehículos eléctricos en Francia pueden parecer muy dispares, incluso cuando todos hablan del mismo país, porque los elementos contabilizados y la lógica de precios no siempre son los mismos. Las diferencias suelen aparecer cuando un estudio mezcla vehículos con grupos de ingresos adyacentes, o cuando se utilizan precios de lista aunque los precios de transacción reales se muevan con los incentivos y los descuentos.
La principal brecha proviene de si el hardware de carga y la instalación, o incluso los vehículos eléctricos de dos ruedas, se añaden al mismo grupo de valor, y esa elección de alcance puede elevar el total rápidamente. Otro factor es cómo se manejan los precios, porque el uso de precios de catálogo sin normalizar para el bono ecológico y los descuentos típicos de los concesionarios tiende a sobreestimar el valor, y Mordor Intelligence aborda esto modelando los ASP de los vehículos netos de los efectos de los incentivos antes de extenderlos por las matriculaciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 34,17 mil millones de USD (2026) | |
| Consultora Global A | 40,03 mil millones de USD (2024) | Utiliza un grupo de valor más amplio que puede incluir equipos de carga y otra movilidad electrificada, y se basa más en los precios de lista que en la lógica de ASP neto vinculada a los incentivos. |
| Libro de Datos de la Industria B | 14,20 mil millones de USD (2023) | Contabiliza un conjunto más reducido de vehículos, a menudo limitado a los automóviles de pasajeros, y puede reportar definiciones de ingresos en etapas más tempranas que no coinciden con el valor de la transacción de vehículos en el mercado final. |
La comparación muestra que la mayor parte de la diferencia se explica por lo que se incluye en el grupo de valor y cómo se construyen los ASP a partir de las condiciones de compra reales. Al mantener el alcance a nivel de la venta del vehículo y al aplicar verificaciones repetibles contra las matriculaciones y el calendario de los incentivos, el número final es rastreable a pasos claros que pueden revisarse y actualizarse.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tenía el mercado de vehículos eléctricos en Francia en 2026?
En 2026, el mercado de vehículos eléctricos francés está valorado en 34,17 mil millones de USD.
¿Qué tipo de vehículo se espera que registre el crecimiento más rápido en Francia?
Se espera que los camiones pesados crezcan a una CAGR del 12,03% a medida que los operadores de transporte de mercancías responden a las normas de zonas de bajas emisiones.
¿Qué participación tienen los automóviles eléctricos de batería en 2026?
Los vehículos eléctricos de batería representaron el 67,65% de las matriculaciones en 2026, muy por delante de los híbridos enchufables y los modelos de pila de combustible.
¿Cuántos cargadores públicos tiene Francia?
La red contaba con 2.00.926 puntos a agosto de 2026, con unidades ultrarrápidas por encima de 150 kW expandiéndose rápidamente a lo largo de las principales autopistas.