
Tamaño y Participación del Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
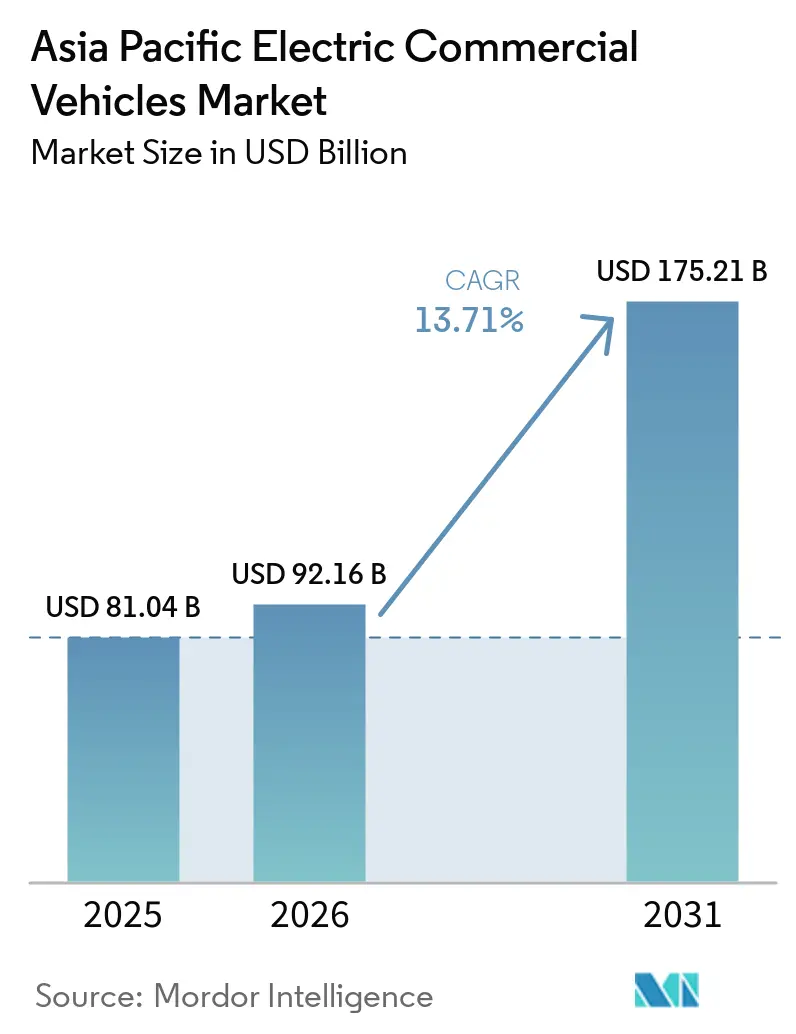
| Tamaño del mercado en el año base (2025) | 81.04 Mil millones de dólares |
| Tamaño del Mercado (2026) | 92.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 175.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.71 % |
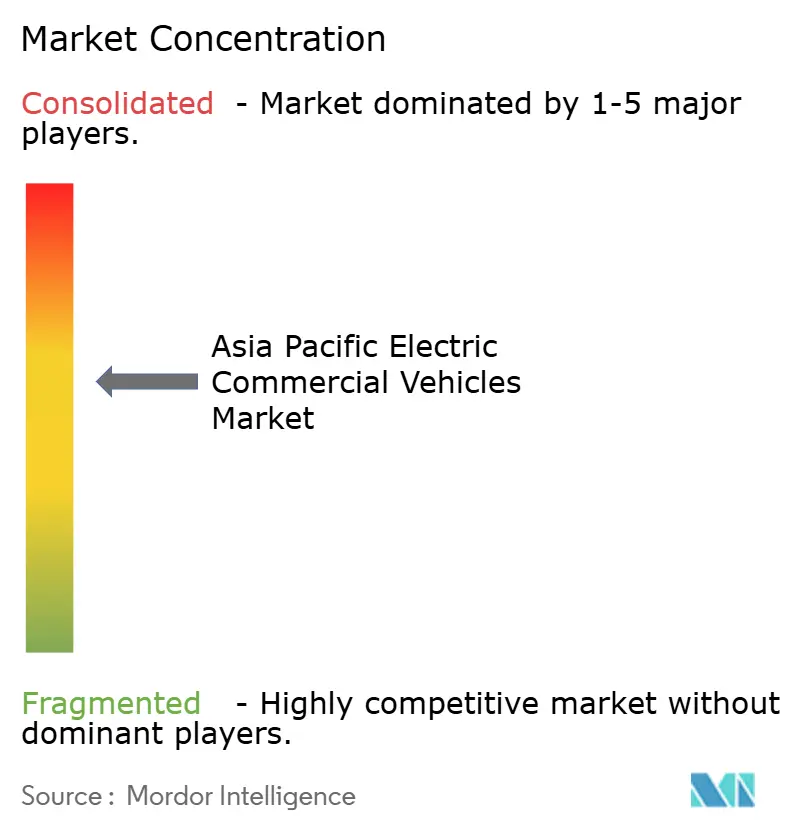
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico por Mordor Intelligence
El tamaño del Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico fue valorado en 81,04 mil millones de USD en 2025, con expectativas de alcanzar los 92,16 mil millones de USD en 2026, y se proyecta que crecerá hasta los 175,21 mil millones de USD en 2031, con una CAGR del 13,71% de 2026 a 2031. Las compras de flotas se aceleraron después de que China extendiera su política de doble crédito a las furgonetas comerciales ligeras y Japón financiara cargadores de depósito a escala de megavatios, haciendo que la adopción de vehículos eléctricos de batería fuera financieramente viable para los operadores logísticos. Los esquemas de arrendamiento de baterías redujeron los costos iniciales hasta en un 40%, ampliando el acceso para los pequeños transportistas en Indonesia y Tailandia. Simultáneamente, los mandatos de cero emisiones para licitaciones de autobuses públicos en China, India y Corea del Sur crearon canales de demanda predecibles que redujeron el riesgo de la expansión de capacidad de los fabricantes de equipos originales. La electrificación de camiones de servicio pesado ganó impulso a medida que las ciudades portuarias de la ASEAN impusieron límites más estrictos de SOX y NOX, mientras que el aumento de los pedidos de comercio electrónico comprimió los plazos de entrega y favoreció los vehículos que se recargan durante las pausas de carga.
Conclusiones Clave del Informe
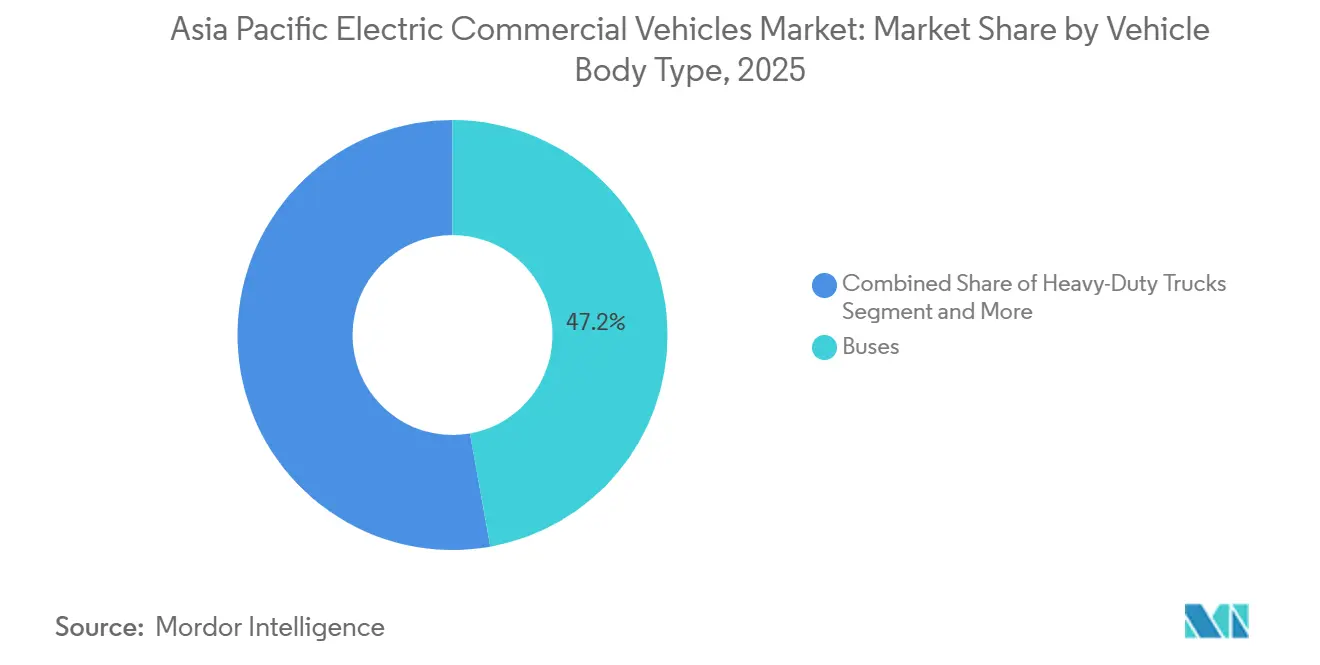
- Por tipo de carrocería, los autobuses lideraron con el 47,18% de la participación del mercado de vehículos comerciales eléctricos de Asia Pacífico en 2025, mientras que los camiones de servicio pesado están proyectados para registrar la CAGR más rápida del 14,73% hasta 2031.
- Por propulsión, los modelos eléctricos de batería capturaron el 78,36% de la participación en 2025, mientras que los vehículos eléctricos de pila de combustible están en camino de lograr la CAGR más alta del 14,81% durante el período de perspectiva.
- Por química de batería, las baterías LFP mantuvieron el 53,16% de la participación en 2025, pero se proyecta que las emergentes químicas LMFP e iones de sodio se expandirán a una CAGR del 15,86%.
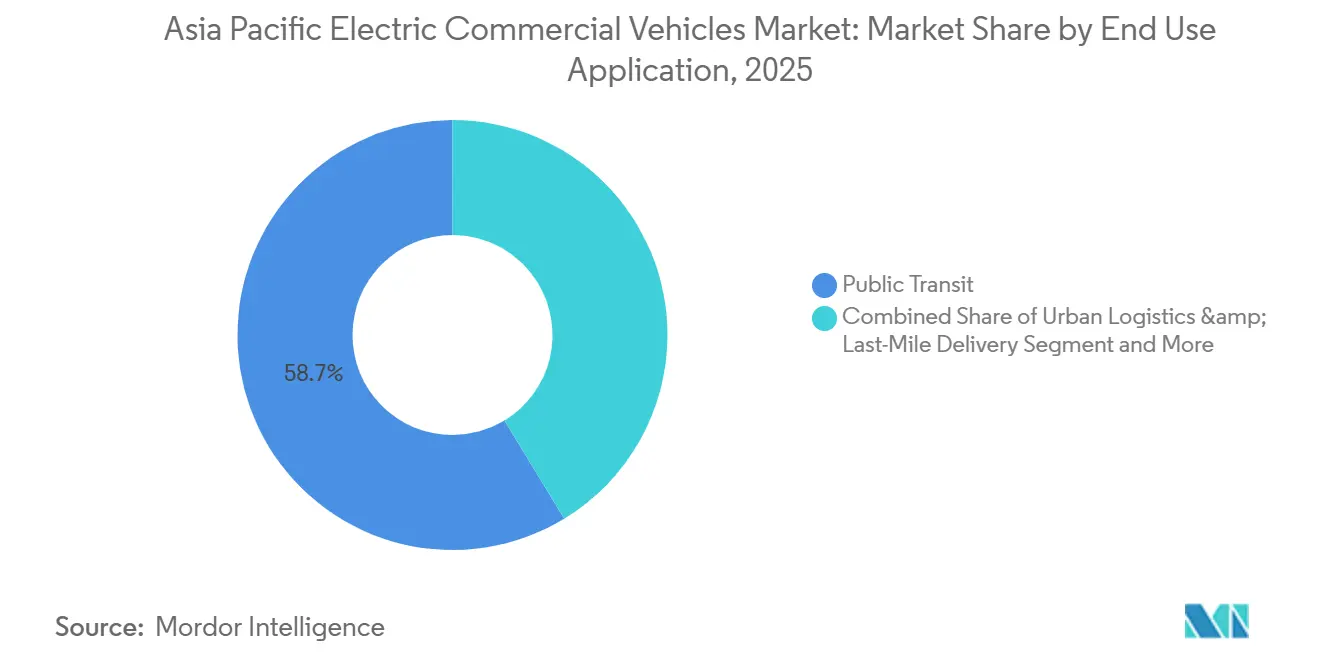
- Por aplicación de uso final, el transporte público representó el 58,71% de la participación en 2025, y se prevé que la logística urbana avance a una CAGR del 15,83%.
- Por banda de potencia de carga, los sistemas de 51-150 kW representaron el 45,63% de las instalaciones en 2025, mientras que las unidades con una potencia de 351 kW y superior están proyectadas para crecer a una CAGR del 15,75%.
- Por geografía, China mantuvo el 38,71% de la participación en 2025, mientras que se anticipa que India registrará la CAGR más rápida del 15,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Entregas de Comercio Electrónico Intraurbano | +3.1% | China, India, Indonesia, Tailandia, Vietnam | Corto plazo (≤ 2 años) |
| Mandatos de Compra Gubernamentales | +2.8% | China, India, Corea del Sur, Singapur | Mediano plazo (2-4 años) |
| Extensión de la Política de Doble Crédito de China | +2.4% | China, con efecto secundario en los exportadores de la ASEAN | Corto plazo (≤ 2 años) |
| Modelos de Arrendamiento de Baterías | +2.2% | China, India, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Despliegue de Carga en Depósitos a Escala de Megavatios | +1.9% | China, Japón, Corea del Sur, Singapur | Mediano plazo (2-4 años) |
| Límites de SOX/NOX en Ciudades Portuarias de la ASEAN | +1.3% | Singapur, Malasia, Tailandia, Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Entregas de Comercio Electrónico Intraurbano
La penetración del comercio minorista en línea urbano está aumentando en China e India, elevando la densidad diaria de paquetes más allá de la eficiencia de carga de las furgonetas diésel. JD Logistics ha desplegado furgonetas eléctricas en las megaciudades chinas, citando una ventaja en costos operativos sobre las alternativas diésel. La unidad Cainiao de Alibaba ha pedido furgonetas eléctricas para la entrega por fases en los próximos años. En India, Delhivery y Ecom Express han adoptado pequeñas furgonetas eléctricas para evitar multas por restricciones de tráfico y lograr el punto de equilibrio en un período relativamente corto. El mejor tiempo de actividad de los vehículos y los horarios de carga que se alinean con las operaciones de depósito están reforzando el crecimiento en el mercado de vehículos comerciales eléctricos de Asia Pacífico.
Mandatos de Compra Gubernamentales para Autobuses de Cero Emisiones
Las agencias de transporte municipal en China, India y Corea del Sur finalizaron contratos que exigen que todos los autobuses recién encargados sean completamente eléctricos. Shenzhen completó la transición de su flota de autobuses, mientras que Pekín asignó financiamiento para reemplazar autobuses en los próximos años. En India, el gobierno presupuestó financiamiento bajo FAME-III, lo que impulsó pedidos a nivel estatal de autobuses eléctricos. Corea del Sur estableció una cuota de vehículos eléctricos para los nuevos autobuses metropolitanos, respaldada por incentivos gubernamentales. Singapur también emitió una licitación para autobuses eléctricos que se entregarán bajo una concesión a largo plazo. Estos mandatos apoyan volúmenes de producción consistentes, reducen los costos de las baterías a través de contratos de adquisición a gran escala y fortalecen la estabilidad de la cadena de suministro en el mercado de vehículos comerciales eléctricos de Asia Pacífico.
Extensión de la Política de Doble Crédito de China a los Vehículos Comerciales Ligeros
El gobierno añadió las furgonetas ligeras al esquema de créditos de Vehículos de Nueva Energía, exigiendo a los fabricantes de equipos originales compensar la producción de vehículos diésel con créditos que tenían un costo elevado. SAIC y Dongfeng lanzaron ocho modelos de vehículos comerciales ligeros eléctricos cada uno para atender a operadores de comercio electrónico como JD Logistics. BYD recibió 12,47 mil millones de CNY (1,8 mil millones de USD) en subsidios gubernamentales relacionados con sus operaciones diarias en 2025, combinándolos con paquetes de financiamiento de flotas que redujeron el costo total de propiedad y estimularon aún más el mercado de vehículos comerciales eléctricos de Asia Pacífico [1].
Modelos de Arrendamiento de Baterías que Reducen el Costo Inicial
CATL y BYD fueron pioneros en los contratos de batería como servicio, reduciendo sustancialmente los precios de lista de los vehículos comerciales eléctricos. Los operadores de flotas pagan en cambio una tarifa por kilómetro por el uso de la batería, transfiriendo el riesgo de depreciación a los proveedores de arrendamiento. Tata Motors adoptó un modelo similar para su Ace EV, reduciendo el precio de entrada y asegurando un número significativo de suscripciones en ciudades indias. Pertamina y Gotion también anunciaron una empresa conjunta dirigida a autobuses y camiones en Indonesia. Estas innovaciones de financiamiento reducen la presión sobre el balance y amplían el acceso al mercado de vehículos comerciales eléctricos de Asia Pacífico para los operadores con restricciones de liquidez.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas Inadecuadas de Financiamiento del Valor Residual | -1.8% | India, Indonesia, Tailandia, Filipinas | Mediano plazo (2-4 años) |
| Retrasos en la Actualización de la Red Eléctrica en Torno a los Centros de Carga Urbana | -1.4% | Indonesia, Filipinas, Vietnam, India | Mediano plazo (2-4 años) |
| Altas Penalizaciones por Carga por Eje en Camiones Eléctricos | -1.2% | India | Corto plazo (≤ 2 años) |
| Falta de Logística de Suministro de Hidrógeno | -0.9% | ASEAN, India, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas Inadecuadas de Financiamiento del Valor Residual
Los bancos de las principales economías de la ASEAN aún valoran los camiones eléctricos utilizando curvas de depreciación conservadoras a cinco años, elevando los pagos mensuales entre un 18 y un 25% por encima de los préstamos para vehículos diésel. Las directrices preliminares de India emitidas a finales de 2025 siguen siendo aplicadas de manera desigual por los bancos estatales, mientras que Indonesia y Tailandia carecen de protocolos verificados de salud de las baterías. El mayor costo del capital erosiona los ya escasos márgenes de EBITDA de las empresas logísticas, ralentizando las decisiones de reemplazo de vehículos y moderando el crecimiento a corto plazo en el mercado de vehículos comerciales eléctricos de Asia Pacífico.
Retrasos en la Actualización de la Red Eléctrica en Torno a los Centros de Carga Urbana
Las empresas de servicios públicos en Yakarta, Manila y Ciudad Ho Chi Minh reportan retrasos prolongados en las aprobaciones de conexiones de depósitos de alta capacidad. En Yakarta, una parte significativa de las solicitudes presentadas recientemente está a la espera de ampliaciones de capacidad de subestaciones, lo que obliga a los operadores de flotas a arrendar cargadores móviles diésel a una prima sustancial por kWh. Aplazamientos similares en varias ciudades indias de segundo nivel retrasan la puesta en marcha de cargadores ya financiados bajo el programa nacional de incentivos FAME, creando una trampa de huevo y gallina que limita el crecimiento del mercado de vehículos comerciales eléctricos de Asia Pacífico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Carrocería:
Los Autobuses Mantienen la Escala, los Camiones de Servicio Pesado se AceleranLos autobuses generaron el 47,18% del tamaño del mercado de vehículos comerciales eléctricos de Asia Pacífico en 2025 después de que las licitaciones municipales aseguraran compras de cero emisiones durante 2023-2024. Se prevé que los camiones de servicio pesado se expandan a una CAGR del 14,73% hasta 2031, ya que las autoridades portuarias de Singapur, Busan y Shanghái exigen el transporte de baja emisión. BYD envió múltiples autobuses eléctricos a toda la región en 2025, mientras que SAIC y Dongfeng lanzaron cada uno múltiples modelos de camiones medianos dirigidos a transportistas de comercio electrónico.
Los cargadores ultrarrápidos con una potencia de 351-500 kW, que ahora se están desplegando a lo largo de los corredores de carga de China y Japón, permiten a los vehículos pesados recargarse dentro de los mandatos de descanso del conductor, impulsando la utilización más allá del 75%. Las furgonetas ligeras siguen siendo vitales para la entrega de última milla; el Ace EV de Tata Motors con arrendamiento de batería atrajo 1.200 suscripciones a mediados de 2025 en India. Colectivamente, estas tendencias aumentan la participación del mercado de vehículos comerciales eléctricos de Asia Pacífico de las plataformas de servicio pesado durante el horizonte de pronóstico sin erosionar la ventaja de escala del segmento de autobuses.

Por Categoría de Propulsión:
Los BEV Dominan Mientras los FCEV Ganan TerrenoLas configuraciones eléctricas de batería representaron el 78,36% del tamaño del mercado de vehículos comerciales eléctricos de Asia Pacífico en 2025, reflejando claras ventajas en el costo total de propiedad en rutas urbanas. Los camiones y autobuses de pila de combustible están proyectados para una CAGR del 14,81%. Corea del Sur y Japón han establecido infraestructura de reabastecimiento de hidrógeno. El año pasado, Hyundai suministró FCEV Xcient a transportistas coreanos, que lograron un alto tiempo de actividad en el corredor Seúl-Busan.
Los híbridos enchufables salvan las brechas de infraestructura en Indonesia y Filipinas, aunque se espera que su participación se contraiga a medida que lleguen las actualizaciones de la red eléctrica. El dominio continuo de China en las cadenas de suministro de baterías y los incentivos FAME-III de India anclarán el liderazgo de los BEV en el mercado de vehículos comerciales eléctricos de Asia Pacífico, mientras que los FCEV abordan operaciones sensibles al peso o de mayor distancia donde la masa de la batería limita la carga útil.
Por Química de Batería:
LFP Lidera, LMFP e Iones de Sodio EscalanLas celdas LFP ocuparon el 53,16% de la participación en 2025, favorecidas por su larga vida útil de ciclo y su perfil térmico estable. Se proyecta que los diseños emergentes de LMFP e iones de sodio capturen una mayor porción de la participación del mercado de vehículos comerciales eléctricos de Asia Pacífico para 2031 tras registrar una CAGR del 15,86% gracias a la mejora de la densidad energética y el ahorro de costos. Las baterías LMFP de segunda generación de CATL alcanzaron 210 Wh/kg y un costo de materiales un 18% menor, debutando en los autobuses de BYD.
Estas químicas son adecuadas para las rutas tropicales de la ASEAN donde las temperaturas ambientales estresan las baterías ricas en níquel. La Batería Blade de BYD, una variante LFP, ya suministró el 28% de la demanda regional en 2025 a 85 USD/kWh. Las variantes de iones de sodio apuntarán inicialmente a furgonetas de corto alcance, pero podrían desplazar al LFP en climas donde el rendimiento en climas fríos importa, reforzando la diversificación dentro del mercado de vehículos comerciales eléctricos de Asia Pacífico.
Por Aplicación de Uso Final:
El Transporte Público Domina, la Logística Crece con FuerzaEl transporte público absorbió el 58,71% de la demanda de 2025 después de que se materializaran contratos de autobuses plurianuales, asegurando una absorción confiable para los fabricantes de equipos originales y los fabricantes de baterías. La logística urbana registrará una CAGR del 15,83% a medida que la penetración del comercio electrónico aumenta en las principales metrópolis chinas y en las ciudades de primer nivel de India. JD Logistics opera numerosas furgonetas eléctricas, y el Grupo GoTo de Indonesia prueba 500 unidades en las zonas de bajas emisiones de Yakarta.
Las flotas terrestres de aeropuertos y puertos marítimos también adoptan el transporte eléctrico y los tractores de equipaje para cumplir con los objetivos de emisiones locales. El flete interurbano sigue limitado por la escasez de cargadores más allá de los corredores de 300 km, pero los centros de megavatios anunciados deberían aliviar ese límite después de 2027, ampliando los segmentos direccionables del mercado de vehículos comerciales eléctricos de Asia Pacífico.
Por Banda de Potencia de Carga:
El Rango Medio Domina, la Carga Ultrarrápida Gana TerrenoLos cargadores con una potencia de 51-150 kW satisficieron el 45,63% de la demanda de flotas en 2025, alineándose con las rutinas nocturnas de depósito para autobuses y furgonetas ligeras. Los sistemas que suministran 351 kW o más avanzarán a una CAGR del 15,75% a medida que los operadores de camiones pesados buscan tiempos de rotación inferiores a 45 minutos. Solo China instaló 1,2 GW de capacidad de depósito en 2025, mientras que Japón financió centros de múltiples megavatios cerca de Tokio y Osaka.
Las unidades de menor potencia de <50 kW persisten en la India rural y en la ASEAN donde las baterías más pequeñas son suficientes. A medida que proliferan las arquitecturas de vehículos estandarizadas de 800 V, la potencia media de sesión aumentará, reforzando un cambio tecnológico que sostiene el impulso en el tamaño del mercado de vehículos comerciales eléctricos de Asia Pacífico hasta 2031.
Análisis Geográfico
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico en China
China continúa dominando el mercado de vehículos comerciales eléctricos de Asia Pacífico, con aproximadamente el 87% de la cuota de mercado regional en 2024. La posición de liderazgo del país se ve reforzada por sus sólidas capacidades de fabricación, su extensa red de cadena de suministro y su avanzado ecosistema de tecnología de baterías. El firme compromiso del gobierno con el transporte sostenible a través de un amplio apoyo político, que incluye subsidios de compra e iniciativas de desarrollo de infraestructura, ha creado un entorno propicio para el crecimiento del mercado. Los fabricantes chinos han demostrado una notable innovación en el desarrollo de diversas carteras de vehículos comerciales eléctricos, que van desde furgonetas eléctricas de reparto urbano hasta camiones eléctricos de gran tonelaje. El enfoque estratégico del país en la reducción de la contaminación urbana y el logro de los objetivos de neutralidad de carbono ha acelerado la adopción de vehículos comerciales eléctricos en diversos sectores. Además, la consolidada red de infraestructura de carga de China, junto con la reducción de los costos de las baterías y la mejora del rendimiento de los vehículos, ha mejorado significativamente la viabilidad comercial de los vehículos eléctricos para los operadores de flotas y las empresas de logística.
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico en Indonesia
Indonesia se está consolidando como el mercado de más rápido crecimiento de la región para los vehículos comerciales eléctricos, con una tasa de crecimiento proyectada de aproximadamente el 37% entre 2024 y 2029. La transformación del país está impulsada por su ambiciosa visión de convertirse en un importante centro de fabricación de vehículos eléctricos en el Sudeste Asiático. La posición única de Indonesia como líder mundial en reservas de níquel, un componente crítico para las baterías de vehículos eléctricos, ha atraído inversiones significativas en la cadena de suministro de vehículos eléctricos. El enfoque integral del gobierno incluye el desarrollo de una sólida red de infraestructura de carga, la implementación de políticas fiscales favorables y la promoción de las capacidades de fabricación local. La urbanización a gran escala del país y el creciente énfasis en soluciones de transporte sostenible han creado oportunidades sustanciales para la adopción de vehículos comerciales eléctricos. Además, las alianzas estratégicas de Indonesia con fabricantes internacionales y proveedores de tecnología han acelerado la transferencia de conocimientos y el avance tecnológico en el sector. La creciente conciencia sobre la sostenibilidad ambiental entre las empresas y las ventajas del costo total de propiedad de los vehículos eléctricos han catalizado aún más el crecimiento del mercado.
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico en Japón
El mercado de vehículos comerciales eléctricos de Japón ejemplifica el compromiso del país con la innovación tecnológica y la sostenibilidad ambiental. Las avanzadas capacidades de fabricación automotriz de la nación y su fuerte enfoque en la investigación y el desarrollo la han posicionado como pionera en tecnología de vehículos eléctricos. Los fabricantes japoneses han destacado especialmente en el desarrollo de trenes de potencia eficientes y sistemas avanzados de gestión de baterías para aplicaciones comerciales. El maduro sector logístico del país ha sido fundamental para impulsar la adopción de vehículos comerciales eléctricos, particularmente en el reparto urbano y los servicios municipales. El enfoque único de Japón hacia la electrificación, que incluye un equilibrio entre vehículos eléctricos de batería y tecnología de celdas de combustible, ha creado diversas oportunidades para la electrificación de vehículos comerciales. La integración de soluciones de carga inteligente y tecnologías de vehículo a red ha aumentado el atractivo de los vehículos comerciales eléctricos para los operadores de flotas. Además, el fuerte énfasis de Japón en la calidad y la fiabilidad ha establecido altos estándares para la fabricación de vehículos comerciales eléctricos en toda la región.
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico en India
El mercado de vehículos comerciales eléctricos de India está experimentando una notable transformación impulsada por el impulso del país hacia soluciones de movilidad sostenible. El vasto sector de vehículos comerciales de la nación presenta oportunidades significativas para la electrificación, particularmente en la logística urbana y el transporte público. El esquema de incentivos vinculados a la producción del gobierno ha atraído inversiones sustanciales en la fabricación de vehículos eléctricos, creando un ecosistema sólido para la electrificación de vehículos comerciales. Los fabricantes indios se han centrado en desarrollar vehículos comerciales eléctricos rentables adaptados a las condiciones y requisitos operativos locales. El creciente énfasis del país en reducir la dependencia del petróleo y mejorar la calidad del aire urbano ha acelerado la adopción de autobuses eléctricos y vehículos de reparto. La aparición de modelos de negocio innovadores, incluido el intercambio de baterías y el arrendamiento de vehículos, ha abordado las principales barreras de adopción. Además, las sólidas capacidades en tecnologías de la información de India han facilitado la integración de soluciones de telemática y gestión de flotas, mejorando la eficiencia operativa de los vehículos comerciales eléctricos.
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico en Otros Países
El mercado de vehículos comerciales eléctricos en otros países de Asia Pacífico, incluidos Corea del Sur, Malasia, Tailandia y Australia, muestra patrones de adopción y trayectorias de crecimiento diversos. Estos mercados se caracterizan por distintos niveles de desarrollo de infraestructura, apoyo gubernamental y preparación de la industria para la electrificación. La capacidad tecnológica y la sólida base de fabricación automotriz de Corea del Sur han permitido avances significativos en el desarrollo de vehículos comerciales eléctricos. Malasia y Tailandia se han posicionado como centros de fabricación emergentes, aprovechando sus consolidadas industrias automotrices para atraer inversiones en la producción de vehículos eléctricos. Las grandes distancias y las condiciones operativas únicas de Australia han dado lugar a aplicaciones especializadas de vehículos comerciales eléctricos, particularmente en la logística urbana y regional. Estos mercados se benefician del intercambio de conocimientos y la transferencia de tecnología dentro de la región, al tiempo que desarrollan enfoques diferenciados para abordar sus necesidades específicas de transporte y sus objetivos medioambientales. El progreso colectivo en estos países contribuye a la transición regional más amplia hacia soluciones de transporte comercial sostenible.
Panorama Competitivo
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico en China
En 2025, los cinco principales fabricantes de equipos originales mantuvieron una participación de mercado significativa, lo que indica un panorama moderadamente consolidado. Las marcas chinas aprovechan la producción interna de baterías y trenes de transmisión para superar a sus contrapartes japonesas y coreanas por un margen notable. La Batería Blade de BYD desempeña un papel crucial en la demanda regional de paquetes de baterías, mientras que el diseño LMFP de CATL amplía las opciones de química para las flotas conscientes de los costos.
Los fabricantes de camiones establecidos, incluidos Hino, Mitsubishi Fuso e Isuzu, enfrentan presión sobre los márgenes a medida que los clientes priorizan el costo total de propiedad sobre el legado de marca. Mientras tanto, los nuevos participantes como Switch Mobility y JBM Auto están estableciendo presencia en el segmento de autobuses urbanos ofreciendo modelos de arrendamiento de baterías que reducen significativamente los desembolsos iniciales de efectivo. El aumento en las solicitudes de patentes para sistemas de gestión térmica destaca el enfoque de la industria en mejorar la longevidad de las baterías en climas más cálidos.
En Vietnam, Malasia y Filipinas, los corredores de carga secundarios siguen desatendidos, creando oportunidades para que las soluciones híbridas y enchufables aborden las brechas de infraestructura. Las asociaciones, como la colaboración de Tata con Cummins para unidades de tracción y la alianza Hyundai-Kia para pilas de combustible, subrayan la carrera competitiva para liderar el emergente mercado de vehículos comerciales eléctricos en Asia Pacífico.
Líderes de la Industria de Vehículos Comerciales Eléctricos de Asia Pacífico
-
BYD Auto Co. Ltd.
-
Daihatsu Motor Co. Ltd.
-
Dongfeng Motor Corporation
-
Hyundai Motor Company
-
Mitsubishi Motors Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico Empresas cubiertas en este informe
- BYD Auto Co. Ltd.
- Dongfeng Motor Corporation
- Hino Motors Ltd.
- Hyundai Motor Company
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Zhengzhou Yutong Bus Co. Ltd.
- SAIC Motor Corp. Ltd.
- Foton Motor Group
- CATL (Contemporary Amperex Technology Co. Limited)
- Mitsubishi Fuso Truck & Bus Corp.
- JBM Auto Ltd.
- NFI Group
- Switch Mobility Ltd.
- Isuzu Motors Ltd.
- Higer Bus Company Ltd.
- Geely Commercial Vehicles
- King Long United Automotive
- Maxus (SAIC)
- Mahindra & Mahindra Ltd.
- Arrival Ltd.
Desarrollos recientes de la industria en Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico
- Junio de 2026: En el 30.º Salón del Automóvil del Gran Área de la Bahía, BYD Commercial Vehicles presentó su portafolio completo por primera vez y anunció que sus ventas acumuladas globales de vehículos comerciales habían superado las 203.000 unidades.
- Enero de 2026: CAM EV lanzó oficialmente el EV48, su furgoneta eléctrica de nueva generación basada en la plataforma e-Platform, en Malasia. Diseñada para aplicaciones logísticas, la furgoneta de carga ofrece una capacidad de carga de 6 m³ y una batería LFP CATL de 53,58 kWh, proporcionando una autonomía CLTC de 390 km. El EV48 aseguró pedidos de flota sustanciales antes de su debut oficial.
- Enero de 2026: Tata Motors presentó 17 camiones de 7 a 55 toneladas bajo la nueva plataforma modular I-MOEV y lanzó el minicamión Ace Pro EV y la camioneta Intra EV.
- Enero de 2026: Mitsubishi Fuso y Al Habtoor Motors presentaron el eCanter de próxima generación para flotas de Oriente Medio, subrayando la diversificación de exportaciones.
- Enero de 2026: Mitsubishi Fuso Truck and Bus Corporation y Foxconn anunciaron planes para establecer una empresa independiente de autobuses japonesa que comercializará modelos de cero emisiones a partir de finales de 2026.
Alcance del Informe del Mercado de Vehículos Comerciales Eléctricos de Asia Pacífico
El alcance del informe incluye Tipo de Carrocería (Autobuses, Camiones de Servicio Pesado y Más), Propulsión (BEV y Más), Química de Batería (LFP y Más), Uso Final (Logística Urbana y Más), Potencia de Carga (Menor o igual a 50 kW y Más) y Geografía.
Resumen de la segmentación
| Autobuses |
| Camiones Comerciales Pesados |
| Camionetas Comerciales Ligeras |
| Furgonetas Comerciales Ligeras |
| Camiones Comerciales de Tonelaje Medio |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Australia |
| China |
| India |
| Indonesia |
| Japón |
| Malasia |
| Corea del Sur |
| Tailandia |
| Resto de APAC |
| Tipo de Carrocería | Autobuses |
| Camiones Comerciales Pesados | |
| Camionetas Comerciales Ligeras | |
| Furgonetas Comerciales Ligeras | |
| Camiones Comerciales de Tonelaje Medio | |
| Categoría de Combustible | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| País | Australia |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Malasia | |
| Corea del Sur | |
| Tailandia | |
| Resto de APAC |
Definición de mercado
- Tipo de Vehículo - La categoría abarca vehículos comerciales ligeros, de tonelaje medio y pesados.
- Tipo de Carrocería - Esto incluye Camionetas Comerciales Ligeras, Furgonetas Comerciales Ligeras, Camiones Comerciales de Tonelaje Medio, Camiones Comerciales Pesados y Autobuses de Tonelaje Medio y Pesado.
- Categoría de Combustible - La categoría cubre exclusivamente los sistemas de propulsión eléctrica, incluidos varios tipos como HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (EV) | Un vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para su propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna y, por lo tanto, no generan contaminación. Tienen un bajo costo de operación y un ruido de motor reducido en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto vehículos totalmente eléctricos como híbridos enchufables. |
| EV Híbrido Enchufable | Un vehículo que puede ser propulsado por un motor de combustión interna o por un motor eléctrico. A diferencia de los EV híbridos normales, pueden cargarse externamente. |
| Motor de Combustión Interna | Un motor en el que la combustión de los combustibles se produce en un espacio confinado denominado cámara de combustión. Generalmente funciona con gasolina o diésel. |
| EV Híbrido | Un vehículo propulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan la energía almacenada en las baterías. Estas se recargan continuamente con la energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para el transporte de personas o mercancías. La categoría incluye los vehículos comerciales ligeros y los vehículos de tonelaje medio y pesado. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos con motor eléctrico o de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| Vehículos de Tonelaje Medio y Pesado | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye los vehículos que utilizan el diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye los vehículos que utilizan gasolina como combustible principal. Un automóvil de gasolina utiliza típicamente un motor de combustión interna de encendido por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con el aire, y la mezcla de aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye los vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye los vehículos que utilizan GNC como combustible principal. Son vehículos que funcionan como los vehículos de gasolina con motores de combustión interna de encendido por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son propulsados por una batería y también por un motor de combustión interna. La batería puede cargarse mediante frenado regenerativo usando el motor de combustión interna o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles vienen con tracción en las cuatro ruedas y generalmente tienen una gran distancia al suelo. Estos automóviles también pueden utilizarse como vehículos todoterreno. |
| MPV | Son vehículos multiusos (también llamados monovolúmenes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes de los consumidores, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, las variables y las evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




