
Tamaño y Participación del Mercado de Centros de Datos Hiperescala de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 51.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 245.09 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 36.82 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala de los Estados Unidos por Mordor Intelligence
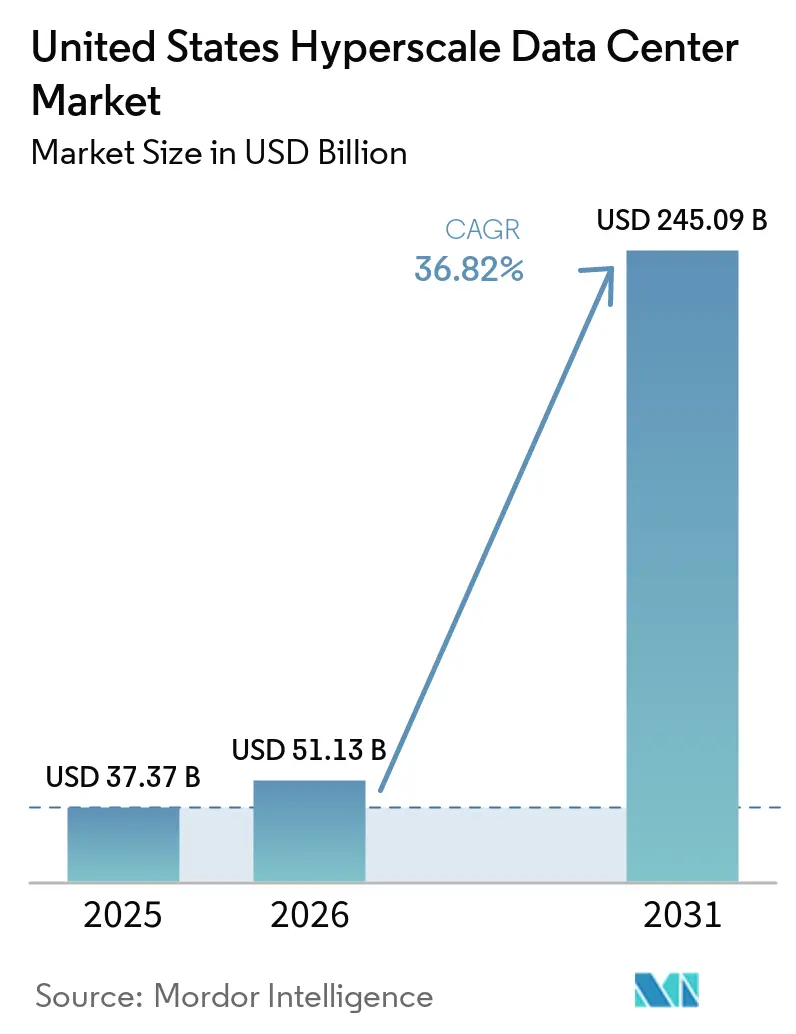
Se proyecta que el tamaño del Mercado de Centros de Datos Hiperescala de Estados Unidos sea de 37,37 mil millones de USD en 2025, 51,13 mil millones de USD en 2026, y alcance 245,09 mil millones de USD en 2031, creciendo a una CAGR del 36,82% de 2026 a 2031. La curva de ingresos escala más rápido que la carga de TI instalada, que se proyecta que se expanda de 33,59 mil MW en 2025 a 73,75 mil MW en 2031, una CAGR del 14,01% que subraya cómo las mayores densidades de potencia por bastidor, y no simplemente el espacio en planta, están impulsando la creación de valor. Los operadores están rediseñando las instalaciones en torno a bastidores refrigerados por líquido que superan los 50 kW, avanzando en soluciones de refrigeración directa al chip y actualizando los cuadros de distribución para soportar circuitos derivados de 32 amperios para clústeres de GPU. El impulso competitivo se intensifica a medida que los gigantes de construcción propia escalan proyectos de campus mientras los especialistas en colocación persiguen huellas listas para IA, lo que provoca un aumento en las alianzas estratégicas e inyecciones de capital que superan los 35 mil millones de USD desde finales de 2024. Los focos de crecimiento regional se desplazan hacia el oeste, hacia Arizona y Nevada, donde los incentivos fiscales, la energía renovable y los climas más secos favorecen las estrategias de refrigeración de próxima generación, incluso cuando el corredor I-95 de Virginia sigue siendo el núcleo global de tráfico. Las presiones regulatorias en torno al uso del agua, las divulgaciones de Alcance 3 y la reducción de la red eléctrica impulsan simultáneamente la innovación en refrigeración de circuito cerrado y acuerdos de compra de energía respaldados por energía nuclear.
Conclusiones Clave del Informe
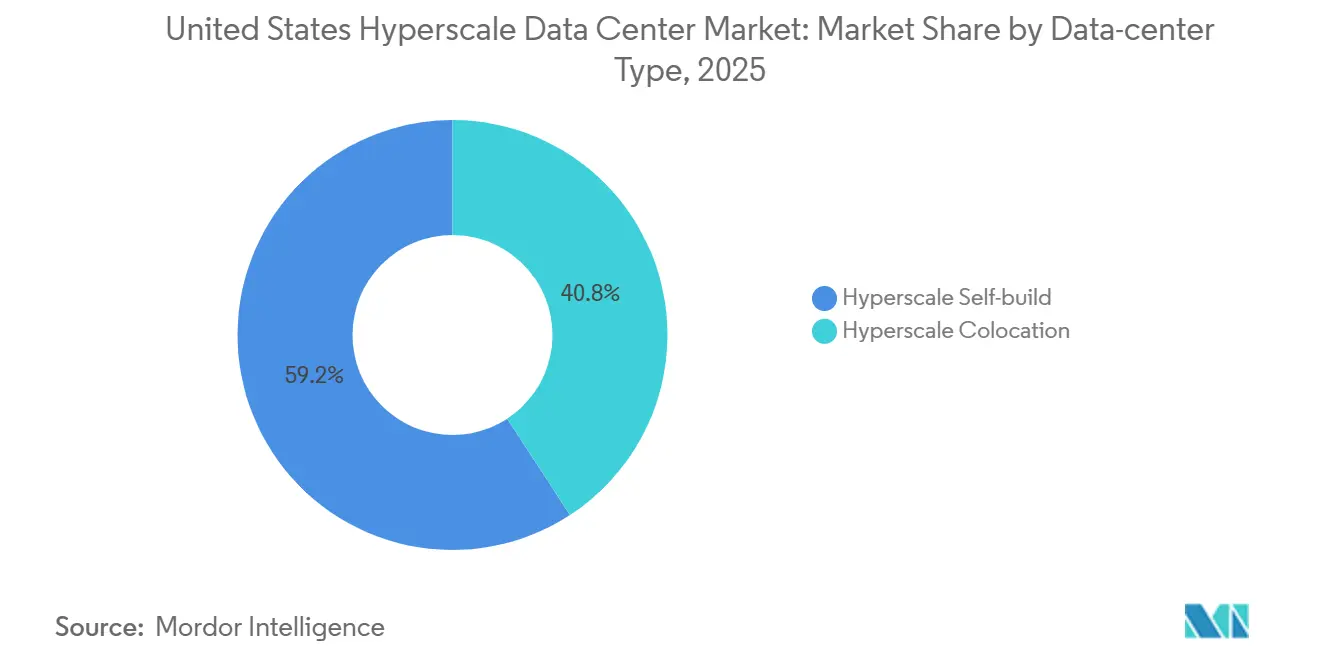
- Por tipo de centro de datos, las instalaciones de construcción propia capturaron el 59,20% de la participación del mercado de centros de datos hiperescala de Estados Unidos en 2025, mientras que la colocación hiperescala se proyecta que crezca a una CAGR del 12,8% hasta 2031.
- Por componente, la infraestructura de TI lideró con una participación de ingresos del 41,20% en 2025, mientras que las soluciones DCIM/BMS avanzan a una CAGR del 13,7% hasta 2031.
- Por estándar de nivel, los sitios de Nivel III mantuvieron una participación del 70,40% en 2025, mientras que los despliegues de Nivel IV registran un pronóstico de CAGR del 11,4% hasta 2031.
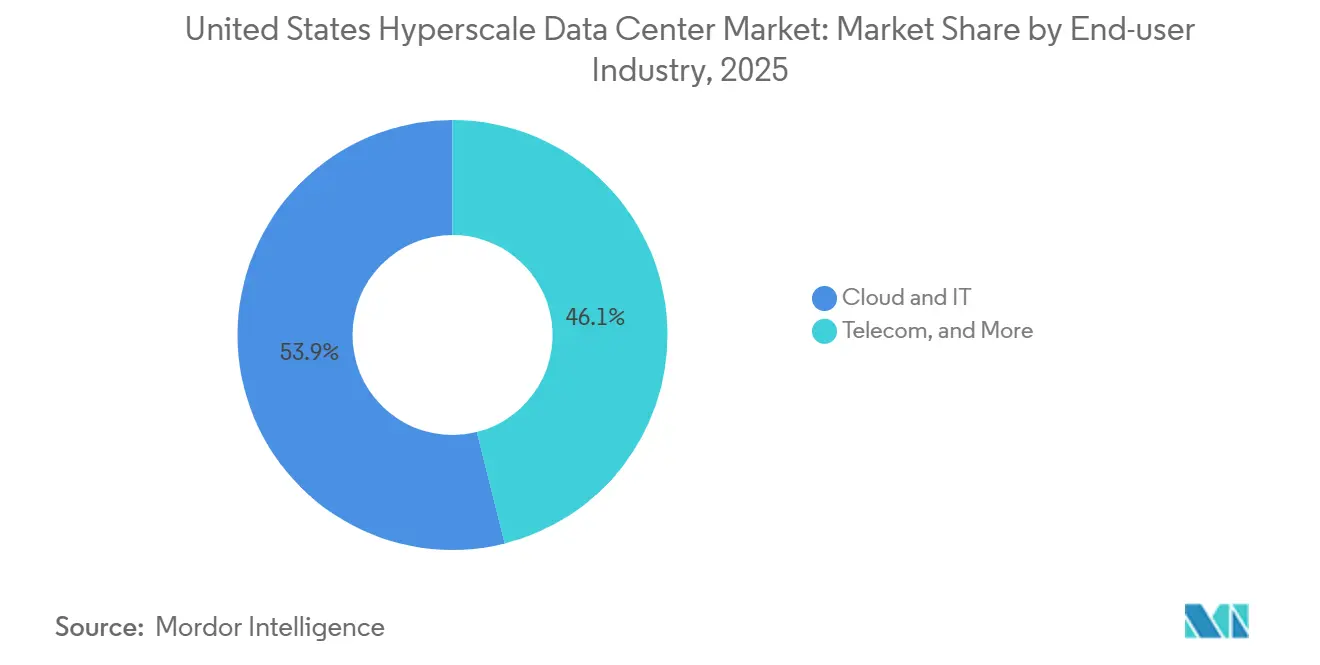
- Por industria de usuario final, la nube y TI representaron el 53,90% del valor de 2025, mientras que el segmento gubernamental está previsto que se expanda a una CAGR del 14,90% por mandatos de nube soberana.
- Por tamaño de centro de datos, los centros de datos masivos controlaron el 42,10% de los ingresos en 2025; los campus de megaescala (mayores de 60 MW) están en camino de alcanzar una CAGR del 15,20% hasta 2031.
- Por geografía, la región Sur de EE. UU. tuvo una participación del 34,60% en 2025, mientras que el Oeste de EE. UU. lidera el crecimiento futuro con una CAGR del 13,30% hasta 2031.
Tendencias e Información del Mercado de Centros de Datos Hiperescala de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Explosión de la densidad de potencia por bastidor de IA/ML | +8.50% | Clústeres primarios del oeste y sur de los EE. UU. | Corto plazo (≤ 2 años) |
| Zonas de nube soberana del sector público | +4.20% | Centros nacionales de Virginia y Texas | Mediano plazo (2-4 años) |
| Convergencia de núcleo perimetral 5G | +3.80% | A nivel nacional, Medio Oeste y Noreste | Mediano plazo (2-4 años) |
| Refrigeración de campus de inferencia de IA generativa | +7.10% | Oeste y sur de los EE. UU. | Corto plazo (≤ 2 años) |
| Acuerdos de compra de energía verde respaldados por reactores modulares pequeños | +2.90% | Proyectos piloto en múltiples estados | Largo plazo (≥ 4 años) |
| Corredores de vía rápida con incentivos fiscales | +3.70% | Texas, Georgia, Ohio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Explosión de la Densidad de Potencia por Bastidor de IA/ML Impulsa la Transformación de la Infraestructura
Las densidades de bastidor que superan los 50 kW han convertido la refrigeración por aire convencional en un pasivo, lo que impulsa la adopción masiva de circuitos de líquido y baños de inmersión. El bastidor de refrigeración por líquido de 1 MW de Google destaca un salto de 20 veces respecto a los diseños convencionales. Las salas de máquinas ahora integran intercambiadores de calor redundantes, suelos elevados reforzados y supresión de incendios dieléctrica para gestionar cargas térmicas concentradas. La distribución de energía está migrando hacia canalizaciones aéreas que admiten alimentaciones de 277-480 V a 50 amperios por derivación, apoyando el giro del mercado de centros de datos hiperescala de Estados Unidos hacia arquitecturas con prioridad en IA. La innovación en el lado de la oferta es visible en las unidades de distribución de refrigerante llave en mano de Supermicro empaquetadas con bandejas Nvidia H100, que reducen los ciclos de despliegue en cuatro semanas [1]Supermicro, "Supermicro entrega soluciones de refrigeración líquida para la supercomputadora xAI Colossus," supermicro.com. La telemetría en tiempo real alimenta algoritmos DCIM que ajustan dinámicamente las velocidades de las bombas y las curvas de los ventiladores de los bastidores, elevando el ahorro energético mientras se mantiene el aire de salida en un valor menor o igual a 35 °C.
Las Zonas de Nube Soberana del Sector Público Aceleran la Demanda de Infraestructura Segura
Los mandatos de defensa como el JWCC estipulan controles FedRAMP High e Impact Level 6, impulsando salas aisladas con blindaje electromagnético, personal de ciudadanos estadounidenses y acceso de triple factor biométrico [2]Citrix Systems, "Citrix Cloud Government Achieves FedRAMP High Authorization," citrix.com. Las zonas de disponibilidad gubernamentales dedicadas de Virginia y Texas están configurando un nicho especializado dentro del mercado de centros de datos hiperescala de los Estados Unidos que combina la economía de hiperescala con seguridad de grado clasificado. El crecimiento está respaldado por iniciativas estatales: la Agencia de Recursos Naturales de California ahora ejecuta un módulo de nube soberana para mantener registros geoespaciales y de incendios forestales en el país, un modelo que se está replicando en otras 14 agencias. La mayor carga de cumplimiento está generando demanda de herramientas DCIM capaces de verificación continua de configuración y microsegmentación de confianza cero, elevando la porción de software del CAPEX de nueva construcción hasta en un 7%.
La Convergencia de Núcleo Perimetral 5G Amplía las Oportunidades en Mercados Secundarios
Los propietarios de torres de telecomunicaciones como American Tower están co-ubicando cajas perimetrales prefabricadas de 500 kW en sitios macro para reducir la latencia por debajo de los 10 ms para la transmisión de realidad aumentada y las cargas de trabajo de vehículo a todo. Los hiperescaladores conectan estos nodos perimetrales a través de fibra oscura a clústeres de entrenamiento centrales, formando una malla integrada donde los datos en tránsito se minimizan. Las metrópolis del Medio Oeste como Columbus y St. Louis están emergiendo como objetivos de construcción, lo que refleja cómo el mercado de centros de datos hiperescala de los Estados Unidos se está difundiendo más allá de los bastiones costeros. El programa de edificios iluminados de Cogent Communications incorpora servicios de onda de 400G en puntos de presencia perimetrales, garantizando un rendimiento determinista para los picos de inferencia de IA. Los operadores reportan un aumento de ingresos del 12-14% en bastidores que ejecutan análisis en tiempo real en comparación con los bahías de procesamiento por lotes.
Los Clústeres de Inferencia de IA Generativa Demandan Refrigeración Líquida a Escala de Campus
La inferencia de IA generativa requiere clústeres de baja latencia y alto rendimiento que a menudo superan las 40.000 GPU por campus. El aumento de ingresos interanual del 420% de CoreWeave valida este factor de forma a medida que construye complejos de múltiples edificios con plantas de agua helada centralizadas y subestaciones dedicadas de 230 kV. Los refrigeradores líquidos co-ubicados reducen la energía en bastidor en un 30% frente al aire, permitiendo objetivos de PUE de 1,10 incluso durante los picos de verano. El mercado de centros de datos hiperescala de los Estados Unidos está siendo testigo de adquisiciones de terrenos récord de más de 200 acres para albergar tales campus, una escala que facilita los parques solares in situ y los generadores de pila de combustible. La distribución en bucle robusta permite el intercambio en caliente de las unidades de distribución de refrigerante sin tiempo de inactividad, satisfaciendo los requisitos de mantenibilidad de Nivel IV y reduciendo el riesgo de interrupción no planificada a menos de 0,4 horas por año.
Las Restricciones de Uso del Agua Limitan las Estrategias de Refrigeración
Las severas condiciones de sequía han llevado a los condados de Phoenix a Santa Clara a limitar el agua de reposición evaporativa a 4 litros por kWh de carga de TI, un umbral que la mayoría de los enfriadores convencionales supera[3]Departamento de Recursos Hídricos de Arizona, "Regulaciones de Gestión del Agua," azwater.gov. Los operadores ahora migran hacia sistemas adiabáticos de circuito cerrado e intercambiadores de calor de puerta trasera que reducen el consumo hasta en un 80%, aunque con un CAPEX entre un 15 y un 20% más elevado. Estas políticas afectan los márgenes a corto plazo, pero catalizan la innovación en unidades de recuperación de calor líquido a aire capaces de alimentar circuitos de calefacción urbana.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Restricciones de uso de agua en la refrigeración evaporativa | -2.80% | California y Arizona | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de GPU/óptica | -4.10% | Todas las regiones de EE. UU. | Corto plazo (≤ 2 años) |
| Gravámenes de calor y carbono | -1.90% | Nueva York y California | Mediano plazo (2-4 años) |
| Reglas locales de curtailment de la red eléctrica | -3.20% | Texas y California | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Cuellos de Botella en la Cadena de Suministro de GPU Frenan las Construcciones de IA
La escasez de Nvidia H100 y memoria HBM3 ha extendido los plazos de entrega a entre 12 y 18 meses, congelando 2,5 GW de capacidad planificada a nivel nacional. Los impactos secundarios se propagan a través de la óptica, ya que los módulos coherentes de 1,6 Tbps enfrentan escasez de sustratos, retrasando las actualizaciones de la red troncal. Las empresas se cubren pidiendo aceleradores AMD MI300, pero aún lidian con variaciones de compatibilidad de bloques de líquido. Los futuros del cobre alcanzaron 5,02 USD por libra a mediados de 2024, inflando las ofertas de canalizaciones en un 11% interanual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro de Datos: El Dominio de la Autoconstrucción Enfrenta la Aceleración de la Colocación
Los proyectos de construcción propia siguieron siendo la columna vertebral del mercado de centros de datos hiperescala de Estados Unidos, responsables del 59,20% de los ingresos en 2025, ya que los operadores priorizaron diseños a medida, tejidos ópticos propietarios y la propiedad de subestaciones privadas. Los hiperescaladores aprovecharon este control para desplegar transceptores ópticos 800G DR8 seis meses antes que sus pares de colocación, reduciendo la latencia de salto de red en 12 µs. Sin embargo, el costo de integrar refrigeración por líquido, suelos reforzados y cuadros de distribución con triple redundancia ahora eleva los costos de construcción totales por encima de 12,5 millones de USD por MW, lo que desencadena un aumento de CAGR del 12,8% en la colocación como alternativa de capital ligero.
Los operadores de colocación como Digital Realty preinstalan sistemas compartidos de distribución de refrigerante y ofrecen densidades de bastidor de hasta 85 kW, lo que permite a las empresas aprovechar la ola de IA sin desembolsos de capital de nueve cifras. Los acuerdos de nivel de servicio incorporan redundancia de circuito de refrigerante garantizada al 99,999% de disponibilidad, una característica que antes era exclusiva de las construcciones a medida. Este panorama híbrido fomenta modelos de empresa conjunta donde los operadores comparten el espacio de la estructura pero externalizan la gestión de las instalaciones a especialistas en colocación.


Por Componente: El Liderazgo de la Infraestructura de TI Desafiado por la Innovación en DCIM
El hardware de TI representó el 41,20% del gasto de 2025, ya que las bandejas Nvidia HGX, los procesadores AMD EPYC Genoa y las unidades NVMe dominaron los ciclos de adquisición. Sin embargo, el software DCIM/BMS, aunque representa una porción menor, escala a una CAGR del 13,7%, ya que las cargas de trabajo de IA demandan telemetría granular y remediación automatizada. Las plataformas contemporáneas ingieren 60.000 puntos de datos por bastidor cada 15 segundos, lo que permite ajustes predictivos que reducen el flujo de agua fría en un 9% sin excursiones térmicas.
Los sistemas eléctricos también están siendo rediseñados; las cadenas de sistemas de alimentación ininterrumpida de iones de litio ahora se suministran con algoritmos de estado de salud basados en IA que extienden los ciclos de vida en tres años. Las partidas de línea mecánica muestran la inflación más rápida, con economizadores de refrigerante y tanques de inmersión dieléctrica registrando aumentos de precios del 18% debido a la escasez de acero inoxidable. Se proyecta que el tamaño del mercado de centros de datos hiperescala de Estados Unidos para infraestructura mecánica alcance 54 mil millones de USD en 2031, reflejando tanto el volumen como la prima tecnológica.
Por Estándar de Nivel: El Dominio del Nivel III Enfrenta las Demandas de IA del Nivel IV
El Nivel III todavía domina con una participación del 70,40%, aprovechando la mantenibilidad concurrente para la mayoría de las aplicaciones en la nube. Sin embargo, los ciclos de entrenamiento de IA de misión crítica están empujando los presupuestos hacia el Nivel IV, que promete topologías tolerantes a fallos con refrigeración 2N, rutas de distribución aisladas y autonomía diésel de 96 horas. Los operadores calculan que una ejecución de entrenamiento fallida puede desperdiciar USD 30 millones en horas de GPU, lo que empequeñece el 15% de CAPEX incremental necesario para el Nivel IV.
Los diseñadores integran plantas de refrigerante duales con válvulas de interconexión que mantienen el flujo incluso durante los reemplazos de bombas, mientras que las mallas de fibra presentan canalizaciones de conductos físicamente diversas para satisfacer los estrictos objetivos de disponibilidad. El PUE sigue siendo competitivo porque los diseños modernos de Nivel IV integran variadores de velocidad y depósitos de almacenamiento térmico que desplazan la carga fuera de las horas pico, compensando la sobrecarga de redundancia.
Por Industria de Usuario Final: El Dominio de la Nube Encuentra la Aceleración Gubernamental
Los proveedores de nube y TI como AWS, Azure y Google Cloud representaron el 53,90% de la demanda de 2025, escalando las API de IA generativa que ahora contribuyen hasta el 12% de los ingresos totales de la nube. Se prevé que el tamaño del mercado de centros de datos hiperescala de Estados Unidos para aplicaciones gubernamentales escale a 27 mil millones de USD en 2031 con una CAGR del 14,90%, impulsado por mandatos de confianza cero y la repatriación de datos clasificados. Las empresas del sector de banca, servicios financieros y seguros (BFSI) persiguen análisis de fraude impulsados por IA, reservando módulos dedicados con fluctuación ultrabaja para operaciones de alta frecuencia.
Los fabricantes están pilotando gemelos digitales que replican en tiempo real los pisos de fábrica, lo que requiere clústeres de GPU colocados con sistemas de ejecución de manufactura (MES). Las empresas de telecomunicaciones, mientras tanto, integran colocación en el borde para alojar RAN virtual y gestión de segmentación de red, estrechando la sinergia entre los despliegues de 5G y los centros hiperescala principales. Esta adopción transversal entre industrias consolida el mercado de centros de datos hiperescala de Estados Unidos como una capa fundamental de la competitividad digital nacional.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Tamaño del Centro de Datos: Las Instalaciones Masivas Lideran la Expansión a Escala Mega
Los sitios de escala masiva mantuvieron una participación del 42,10% gracias a perfiles de riesgo adecuados y agilidad de fases incrementales. Aun así, la categoría de megaescala (mayor de 60 MW) avanza a una CAGR del 15,20%, impulsada por clústeres de GPU que superan los 100.000 aceleradores y que se benefician de tejidos de red a nivel de campus. Los megacampus optimizan el gasto de capital a través de corredores de servicios compartidos, subestaciones de 400 MVA en el sitio y plantas centrales de líquido que alimentan múltiples edificios mediante tuberías de acero concéntricas.
Entre los ejemplos se incluye el proyecto Lancaster de CoreWeave por 6 mil millones de USD, con un objetivo de 90 MW de carga de TI en tres salas y que devuelve glicol refrigerado a un bloque central de enfriadores de 62.000 toneladas. Estas construcciones negocian acuerdos de interconexión directa con los operadores de transmisión, evitando las tarifas minoristas y desbloqueando un ahorro energético del 15% frente a los sitios en el centro de la ciudad.
Análisis Geográfico
El Sur de EE. UU. representó el 34,60% de los ingresos en 2025, anclado por la densidad del norte de Virginia, donde el 70% del tráfico global de internet transita por las interconexiones de Ashburn. Dominion Energy planea 11 GW de generación adicional para 2031 para atender las cargas de los centros de datos, lo que demuestra la profundidad de la coordinación público-privada. Georgia extiende las exenciones fiscales hasta 2035, elevando las tasas internas de retorno de los proyectos en 2 puntos porcentuales. Texas aprovecha los mercados desregulados de ERCOT y su flota eólica de 15 GW para atraer a operadores que buscan acuerdos de compra de energía renovable a pesar de los límites de intermitencia de la red.
El Oeste de EE. UU. muestra el ascenso más rápido con una perspectiva de CAGR del 13,30%. Las noches más frescas del desierto de Arizona y los agresivos incentivos reducen las horas de funcionamiento de los enfriadores y aceleran los permisos, lo que provocó que los metros cuadrados de construcción se dispararan un 76% en 2024. California avanza en agendas de neutralidad de carbono a través de la SB-253, impulsando la adopción de microrredes solares con almacenamiento en sitio y sistemas de respaldo sin combustible para evitar las prohibiciones de diésel. Los nodos emergentes en Nevada y Utah ofrecen abundante terreno, acceso a la red troncal de 230 kV y mesetas resistentes a los terremotos, atractivas para los megacampus.
Los corredores del Noreste y el Medio Oeste registran una expansión constante vinculada a la digitalización del comercio financiero, la logística y la manufactura. El inventario de Chicago creció un 20,6% en 2024 en medio de una vacancia inferior al 2%, respaldado por la disponibilidad de parcelas contiguas y conexiones de 345 kV. La Ley Local 97 de Nueva York presiona a los operadores hacia ubicaciones en el norte del estado con energía respaldada por hidroeléctrica, mientras que Míchigan ofrece acuerdos de energía eólica en crestas con 100% de energías renovables. En general, la diversificación regional mitiga la exposición a una sola red eléctrica y distribuye los grupos de talento en todo el mercado de centros de datos hiperescala de Estados Unidos.
Panorama Competitivo
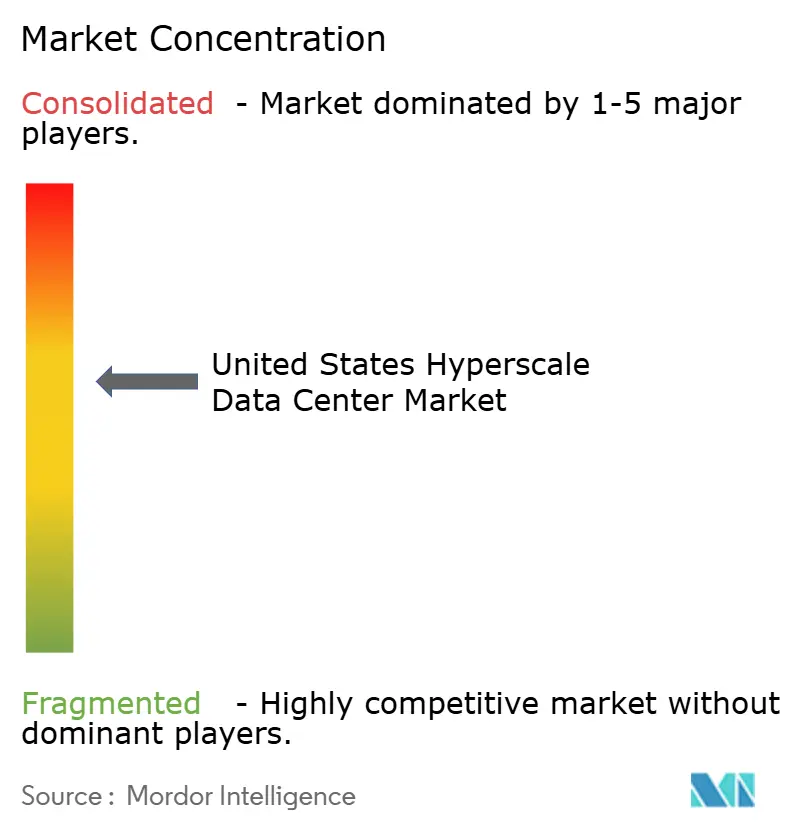
El mercado de centros de datos hiperescala de Estados Unidos está moderadamente concentrado, con los cinco principales operadores —AWS, Microsoft, Google, Meta y Apple— estimados en controlar una participación significativa de la carga de TI instalada a través de una combinación de construcción propia y arrendamientos estratégicos de colocación. Estos actores profundizan la integración vertical contratando directamente con los fabricantes de transformadores y cuadros de distribución, anticipándose así a los cuellos de botella en los plazos de entrega. Los principales operadores de colocación como Equinix, Digital Realty y CyrusOne responden con salas optimizadas para IA que cuentan con bastidores de 85 kW, baños de refrigerante dieléctrico y tejidos 800G, catalizando un ecosistema de proveedores de aditivos para refrigerantes y proveedores de materiales de interfaz térmica de grafito.
Las maniobras estratégicas se centran en el despliegue de capital: la ampliación de capital de 9,2 mil millones de USD de Vantage y la ronda de financiación de 12 mil millones de USD de Aligned a principios de 2025 ejemplifican el apetito inversor por activos listos para IA con visibilidad de rendimiento a 20 años. La actividad de fusiones y adquisiciones continúa a medida que los actores más pequeños con reservas de terrenos con derechos adquiridos pero sin capital de construcción se convierten en objetivos para los consolidadores respaldados por capital privado. Los operadores también refuerzan la resiliencia de la cadena de suministro reservando asignaciones de GPU plurianuales y codesarrollando líneas de empaquetado de memoria de alto ancho de banda (HBM) con fábricas de silicio.
La diferenciación tecnológica gira en torno a las soluciones térmicas y la automatización. Las tendencias de patentes muestran un aumento en los acopladores de fluido de placa a chip y las formulaciones de refrigerante dieléctrico. Los conjuntos de sistemas de gestión de edificios (BMS) impulsados por IA ahora ejecutan control de punto de ajuste en bucle cerrado, reduciendo el gasto energético entre un 6 y un 8% interanual. La sostenibilidad sigue siendo una señal competitiva; el campus de Pensilvania de AWS con energía nuclear y el sitio de Las Vegas de Switch con certificación LEED Platino encabezan la carrera hacia una eficiencia de uso de energía (PUE) inferior a 1,1. A medida que el escrutinio regulatorio se intensifica, los operadores incorporan paneles de control de carbono del ciclo de vida en los portales de los inquilinos, proporcionando una contabilidad detallada de las emisiones.
Líderes de la Industria de Centros de Datos Hiperescala de los Estados Unidos
Amazon Web Services, Inc. (AWS)
Microsoft Corporation
Google LLC
Meta Platforms Inc.
Digital Realty Trust Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2025: Microsoft Corporation anunció planes para invertir aproximadamente 80 mil millones de USD en centros de datos impulsados por IA para el año fiscal 2025. Más del 50% de esta financiación se destina a instalaciones dentro de Estados Unidos. Esta iniciativa representa el mayor gasto de capital anual de la empresa hasta la fecha, lo que subraya la extensa infraestructura necesaria para gestionar las operaciones de IA.
- Abril de 2025: Amazon Web Services (AWS) anunció planes para invertir aproximadamente 11 mil millones de USD en Georgia para desarrollar nuevas instalaciones de centros de datos. Esta iniciativa destaca el enfoque estratégico de la empresa en expandir su infraestructura en regiones que ofrecen recursos energéticos ventajosos y marcos regulatorios favorables. La inversión subraya el compromiso a largo plazo de AWS con el fortalecimiento de sus capacidades operativas globales.
- Febrero de 2025: Meta Platforms, Inc. anunció planes para invertir aproximadamente entre 60 y 65 mil millones de USD en el desarrollo de infraestructura avanzada de centros de datos. Esta iniciativa se centra en la creación de instalaciones diseñadas específicamente para soportar cargas de trabajo de inteligencia artificial, lo que refleja el compromiso de la empresa con la aceleración de sus avances en IA.
- Enero de 2025: OpenAI, Microsoft Corporation y sus colaboradores han presentado el Proyecto Stargate, una iniciativa innovadora para invertir 500 mil millones de USD en cuatro aos en el desarrollo de centros de datos de IA. Con 100 mil millones de USD asignados para 2025, este esfuerzo representa un compromiso sin precedentes para avanzar en infraestructura de IA especializada a gran escala.


Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de Estados Unidos como los ingresos generados por campus de nueva construcción o completamente renovados que entregan al menos 20 MW de carga de TI crítica bajo un único bloque de propiedad, ya sea construido por los propios proveedores de nube o entregado como colocación mayorista. Este alcance captura la preparación del sitio, los acabados de estructura con suministro eléctrico, la infraestructura eléctrica y mecánica, los bastidores y el software DCIM integrado.
Los micrositios de borde por debajo de 5 MW y los proyectos de modernización limitados a la actualización de servidores sin mejoras de energía o refrigeración se omiten para mantener el enfoque en los verdaderos campus hiperescala.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Autoconstrucción Hiperescala
- Colocación Hiperescala
- Por Componente
- Infraestructura de TI
- Infraestructura de Servidores
- Infraestructura de Almacenamiento
- Infraestructura de Red
- Infraestructura Eléctrica
- Unidad de Distribución de Energía
- Interruptores de Transferencia y Equipos de Maniobra
- Sistemas UPS
- Generadores
- Otra Infraestructura Eléctrica
- Infraestructura Mecánica
- Sistemas de Refrigeración
- Bastidores
- Otra Infraestructura Mecánica
- Construcción General
- Desarrollo del Núcleo y la Envolvente
- Instalación y Puesta en Marcha
- Ingeniería de Diseño
- Sistemas de Protección contra Incendios, Seguridad y Protección
- Soluciones DCIM / BMS
- Infraestructura de TI
- Por Estándar de Nivel
- Nivel III
- Nivel IV
- Por Industria de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios de Comunicación y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otros Usuarios Finales
- Por Tamaño del Centro de Datos
- Grande (Menor o igual a 25 MW)
- Masivo (Mayor de 25 MW y menor o igual a 60 MW)
- Mega (Mayor de 60 MW)
- Por Geografía
- Noreste de EE. UU.
- Medio Oeste de EE. UU.
- Sur de EE. UU.
- Oeste de EE. UU.
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a contratistas de diseño y construcción en el norte de Virginia, empresas de servicios públicos en Texas y Arizona, y responsables de adquisiciones en tres operadores hiperescala. Estas conversaciones validaron los rangos de gasto de capital asumidos, los plazos de entrega de la cadena de suministro y los calendarios de puesta en marcha realistas en las regiones de EE. UU.
Investigación Documental
Comenzamos con estadísticas de la industria de la Administración de Información Energética de EE. UU., los expedientes de la Comisión Federal Reguladora de Energía y los expedientes de tarifas de servicios públicos estatales, que mapean las adiciones a la red, las tarifas promedio en USD/kW y las normas de eficiencia de uso de energía (PUE). Los grupos comerciales públicos como la Coalición de Centros de Datos y el Proyecto de Computación Abierta ofrecieron información sobre la migración de la densidad de potencia de los bastidores y la adopción de la refrigeración por líquido. Los informes anuales 10-K de la Comisión de Bolsa y Valores (SEC) y las transcripciones trimestrales de los principales operadores proporcionaron el gasto de capital por MW y el ritmo de construcción, mientras que los análisis de patentes de Questel destacaron la innovación en válvulas de refrigeración por inmersión. Dow Jones Factiva y D&B Hoovers completaron el flujo de operaciones y las divulgaciones de reservas de terrenos. Las fuentes enumeradas son ilustrativas; muchos otros documentos públicos apoyaron la recopilación y aclaración de datos.
Dimensionamiento del Mercado y Pronóstico
Un modelo de reconstrucción de capacidad de arriba hacia abajo convierte la carga de TI instalada (MW) por región en ingresos utilizando el gasto de capital promedio ponderado por MW y curvas de reducción por fases, y los resultados se contrastan con una consolidación selectiva de abajo hacia arriba de los proyectos de campus anunciados y contratos de precio de venta promedio por volumen muestreados. Las variables clave incluyen la longitud de la cola de interconexión a la red, la densidad media de los bastidores, la penetración de la refrigeración por líquido, el costo del terreno por acre y las tendencias de precios de los acuerdos de compra de energía (PPA) de las empresas de servicios públicos. La regresión multivariante con análisis de escenarios (línea base, retraso en la cadena de suministro, aumento de la demanda) proyecta hasta 2031, mientras que las brechas en las divulgaciones de abajo hacia arriba se cubren utilizando las ratios de gasto de los operadores de expedientes anteriores.
Validación de Datos y Ciclo de Actualización
Los resultados pasan verificaciones de varianza frente a rastreadores de capacidad de terceros, revisión por pares interna y señales de anomalías antes de la aprobación final. Los informes se actualizan anualmente; los eventos materiales, como la aprobación de un campus de más de 500 MW, desencadenan actualizaciones intermedias, y una revisión final del analista garantiza que cada entrega refleje la perspectiva más actualizada.
Por Qué la Línea Base del Mercado de Centros de Datos Hiperescala de Estados Unidos de Mordor es de Confianza
Las estimaciones publicadas a menudo divergen porque las empresas eligen diferentes umbrales de tamaño de instalación, clasifican el gasto en modernización de manera inconsistente o actualizan los modelos en calendarios irregulares.
Los principales factores de brecha aquí incluyen que algunos editores agrupan los módulos de borde de menos de 5 MW con los totales hiperescala, otros incorporan el valor del terreno a precios de tasación en lugar de precios de transacción, y algunos aplican la densidad histórica de bastidores de 8-10 kW incluso cuando los operadores superan los 50 kW, inflando o subestimando los totales. La línea base de Mordor se ancla en proyectos claramente divulgados de ≥20 MW, utiliza precios de venta promedio contemporáneos de ofertas en curso y se actualiza anualmente, lo que proporciona una perspectiva equilibrada y reproducible.
Comparación de referencia
| Tamaño del mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 37,37 mil millones de USD (2025) | Mordor Intelligence | - |
| 188,61 mil millones de USD (2024) | Consultora Global A | Incluye gasto en borde micro y modernización, utiliza costos de terreno a valor contable |
| 17,5 mil millones de USD (2024) | Asociación de la Industria B | Contabiliza únicamente los ingresos por colocación, omite los proyectos hiperescala de construcción propia |
| 29,94 mil millones de USD (2023) | Consultora Regional C | Aplica una CAGR plana del 6% sin ajustes de densidad de bastidores impulsados por IA |
En resumen, la disciplinada selección del alcance, el modelado de doble vía y la frecuente cadencia de actualización proporcionan a los responsables de la toma de decisiones una línea base confiable que refleja mejor la economía de construcción sobre el terreno y las cargas de trabajo de IA en evolución que las estimaciones esporádicas y unidimensionales del mercado.


Preguntas Clave Respondidas en el Informe
¿Con qué rapidez está creciendo el mercado de centros de datos hiperescala de los Estados Unidos?
Se proyecta que el mercado se expanda de USD 37,37 mil millones en 2025 a USD 245,09 mil millones en 2031 a una CAGR del 36,82%, impulsado principalmente por la demanda de infraestructura de IA.
¿Qué región registrará el mayor crecimiento?
Se prevé que el Oeste de EE. UU. lidere con una CAGR del 13,30% hasta 2031 gracias a los incentivos de construcción centrados en IA de Arizona y la abundante disponibilidad de terreno.
¿Por qué están aumentando las densidades de potencia por bastidor?
Las cargas de trabajo de IA y aprendizaje automático requieren bastidores intensivos en GPU que superan los 50 kW, lo que impulsa la adopción de la refrigeración líquida y la distribución de energía de mayor voltaje.
¿Cuál es el principal desafío para la expansión de la capacidad?
La escasez de GPU y transceivers ópticos ha extendido los tiempos de entrega hasta 18 meses, retrasando 2,5 GW de capacidad planificada.
¿Cómo están abordando los operadores las regulaciones de sostenibilidad?
Las estrategias incluyen la refrigeración de circuito cerrado para reducir el uso de agua, los acuerdos de compra de energía nuclear o renovable para reducir la huella de carbono, y las herramientas DCIM avanzadas para la optimización de la eficiencia en tiempo real.
¿Qué nivel de instalación está ganando terreno para las cargas de trabajo de IA?
Las construcciones de Nivel IV están aumentando a una CAGR del 11,4% porque las arquitecturas tolerantes a fallos minimizan las costosas interrupciones durante los largos trabajos de entrenamiento de IA.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Construcción de Centros de Datos de Estados Unidos Demanda de construcción en todo EE. UU., que abarca nivel (tier), tamaño de instalación y tipo de instalación.



