
Análisis del Mercado de Construcción de Centros de Datos por Mordor Intelligence
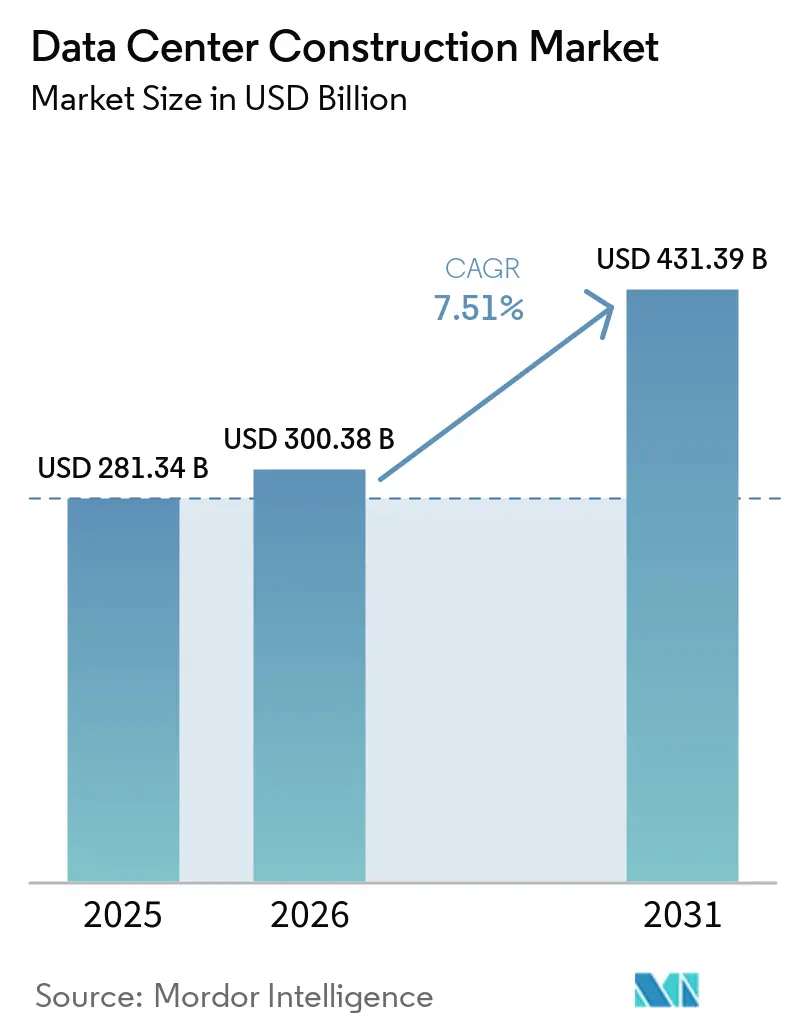
El tamaño del mercado de construcción de centros de datos se estima en 300,4 mil millones de USD en 2026 y se proyecta en 322,9 mil millones de USD en 2027, alcanzando 460,2 mil millones de USD para 2032, con un crecimiento a una CAGR del 7,34% de 2027 a 2032.
La demanda de nube y analítica respalda nuevas instalaciones, con la refrigeración líquida que vincula la densidad informática al diseño de edificios en los Estados Unidos. Los compromisos a escala de campus concentran requisitos sustanciales de entrega civil, eléctrica y mecánica en sitios individuales. El aumento de los costos de los terrenos y los requisitos energéticos vinculados a la conexión limitan la facilidad con que los desarrolladores pueden convertir esa demanda en nuevas instalaciones. Los desarrolladores que enfrentan mayores costos de terreno y condiciones de suministro renovable en las conexiones a la red probablemente favorecerán a los contratistas que coordinen los alcances de diseño, eléctrico y refrigeración. Esto desplaza la competencia hacia la entrega integrada que aborda tanto la exposición de capital como los requisitos energéticos de la instalación.
Conclusiones Clave del Informe
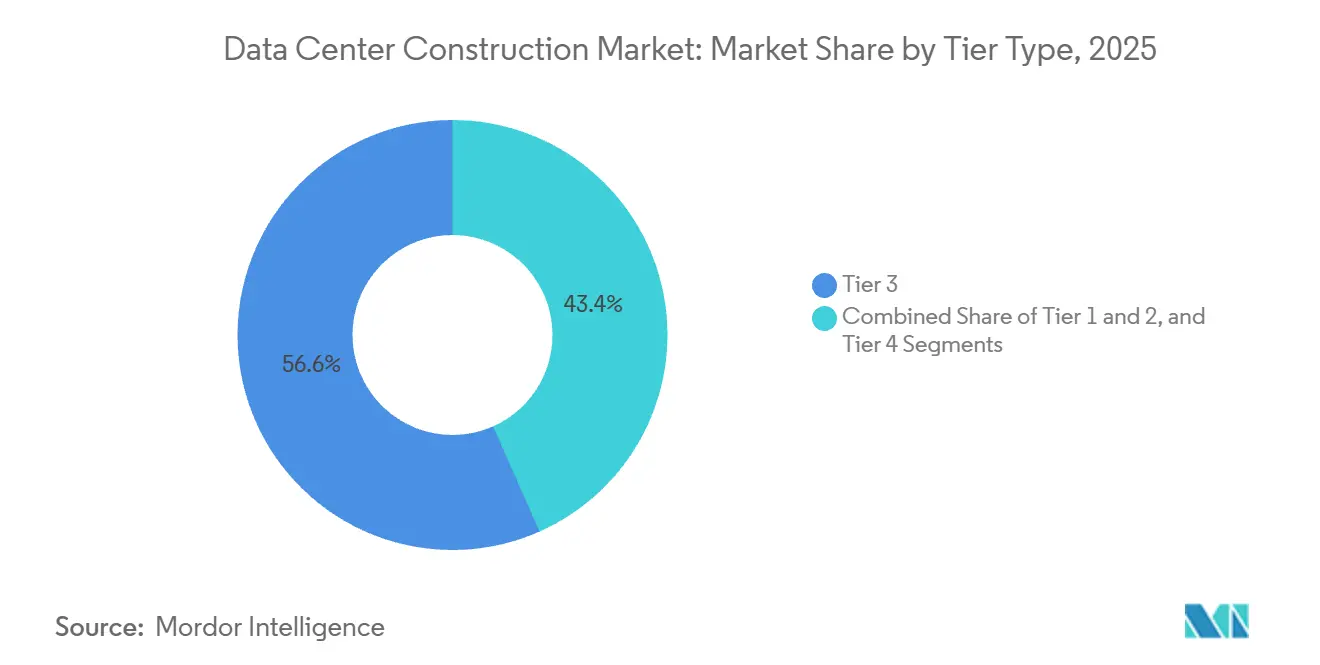
- Por tipo de nivel, el Nivel 3 tuvo una participación del 56,75% en el mercado de construcción de centros de datos en 2026, mientras que se prevé que el Nivel 4 sea el segmento de más rápido crecimiento con una CAGR del 7,96% de 2027 a 2032.
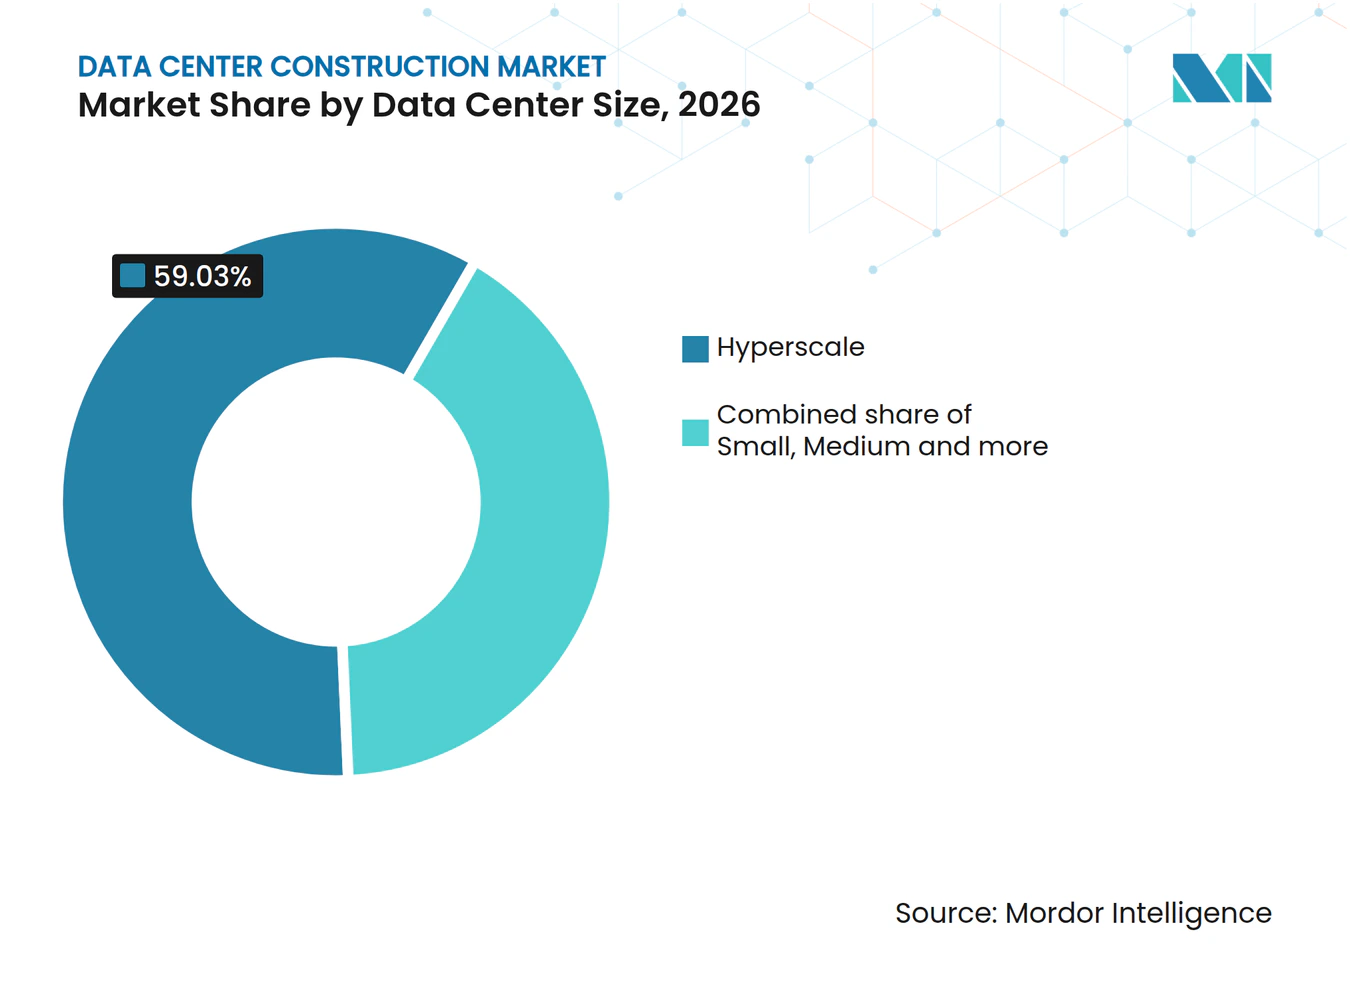
- En cuanto a los tamaños de los centros de datos, las instalaciones de hiperescala lideraron con una participación del 59,03% del tamaño del mercado de construcción de centros de datos en 2026 y se prevé que crezcan más rápido con una CAGR del 8,4% de 2027 a 2032.
- Por tipo de centro de datos, las instalaciones de colocación lideraron con el 54,42% del gasto en construcción en 2026, mientras que se proyecta que los hiperescaladores y los proveedores de servicios en la nube crezcan más rápido con una CAGR del 8,9% de 2027 a 2032.
- La infraestructura eléctrica lideró la categoría de infraestructura con el 39,8% del gasto en construcción en 2026, mientras que se prevé que la infraestructura mecánica crezca más rápido con una CAGR del 9,1% de 2027 a 2032.
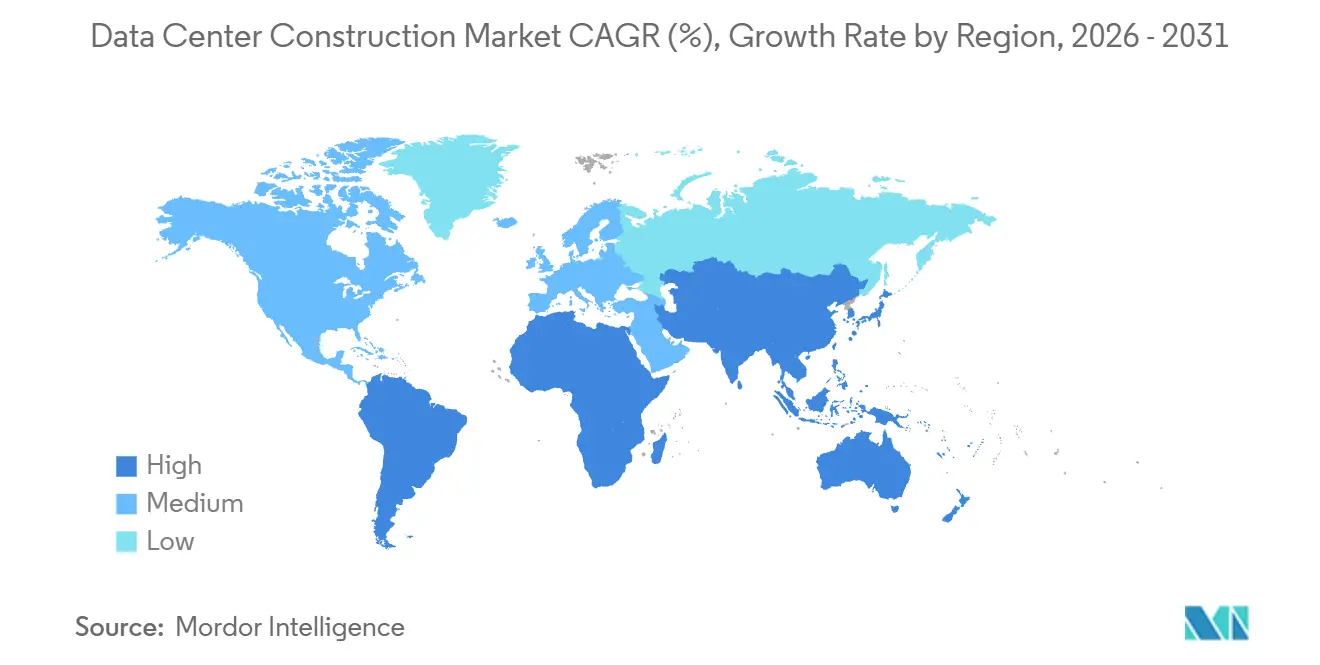
- Geográficamente, América del Norte lideró con el 39,99% del gasto en construcción en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 9,45% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
600+
informes de centros de datos por Mordor Intelligence
que abarca servidores, instalaciones de IA, refrigeración y más - a nivel global, regional o de país, hasta componentes individuales de centros de datos
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Construcción de Centros de Datos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Aplicaciones en la Nube, Cargas de Trabajo de IA y Big Data | +4% | Regiones de infraestructura en la nube de India | Corto plazo (≤ 2 años) |
| Adopción Acelerada de Instalaciones de Hiperescala | +3% | Sitios de construcción de hiperescala en los Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de Implementaciones de Computación en el Borde Cerca de Centros de Población | +1.1% | Estados Unidos y UE27 | Mediano plazo (2-4 años) |
| Mandatos de Energía Renovable que Configuran el Diseño de Instalaciones | +0.9% | Sitios de centros de datos en Singapur | Mediano plazo (2-4 años) |
| Exploración de Pequeños Reactores Modulares (SMR) en el Sitio para Evitar las Restricciones de la Red | +0.2% | Ubicaciones de centros de datos en los Países Bajos | Largo plazo (≥ 4 años) |
| Surgimiento de Campuses Especulativos de "Terreno Energizado" que Acortan los Plazos de Prearrendamiento | +0.6% | Sitios de campus energizados en los Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Aplicaciones en la Nube, Cargas de Trabajo de IA y Big Data
La demanda de nube con capacidad limitada otorga al crecimiento de los servicios de datos de pago una relevancia directa para la inversión en nuevas instalaciones. Microsoft informó que los ingresos de Azure y otros servicios en la nube crecieron un 43% interanual en el cuarto trimestre del ejercicio fiscal 2026. La demanda de los clientes de Azure superó la capacidad disponible en ese trimestre. Microsoft también informó más de 40.000 clientes de pago de Fabric, un aumento de más del 60% interanual en el cuarto trimestre del ejercicio fiscal 2026. Para el operador, la demanda no atendida de Azure y una base creciente de clientes de analítica se traducen en requisitos de mayor capacidad de instalaciones.
Adopción Acelerada de Instalaciones de Hiperescala
Los compromisos a escala de campus aumentan la demanda de construcción antes de que su capacidad informática eventual entre en servicio. El 11 de febrero de 2026, Meta anunció el inicio de obras de su centro de datos en Lebanon, Indiana, diseñado para entregar 1 GW una vez operativo. La inversión anunciada fue de más de 10 mil millones de USD y cubrió la infraestructura del centro de datos y la comunidad circundante. La instalación, el segundo sitio de Meta en Indiana, estaba destinada a respaldar tanto las cargas de trabajo de IA como sus productos principales. Para los contratistas, una capacidad de diseño de 1 GW en un solo sitio crea la oportunidad de coordinar un trabajo sustancial de sitio e instalaciones en torno a un único objetivo de capacidad. Un solo sitio de este tamaño reúne paquetes civiles, eléctricos y mecánicos, convirtiendo su secuenciación en una tarea central de construcción para los contratistas que Meta contrate.
Aumento de Implementaciones de Computación en el Borde Cerca de Centros de Población
Los despliegues metropolitanos de IA crean oportunidades de construcción que combinan ubicaciones de servicio local con ingeniería especializada de instalaciones. Edged inauguró un nuevo centro de datos en Aurora, Illinois, dentro del área metropolitana de Chicago, el 26 de febrero de 2025, con el campus diseñado para cargas de trabajo de IA de alta densidad.[1] La instalación incorporó sistemas avanzados de refrigeración sin agua y energía, lo que otorgó a sus requisitos de construcción un componente técnico sustancial. El Edge Observatory for the Digital Decade estimó 451 centros de datos de borde dentro del país desplegados en toda la UE27 a finales de 2025. El Observatorio define los centros de datos de borde dentro del país como instalaciones de gran escala y escalables regionalmente dentro de los 200 kilómetros de los usuarios, que ofrecen una latencia inferior a 20 ms con una capacidad de energía de 12 MW. Cuando la demanda supera el alcance de 200 kilómetros de una sola instalación, las instalaciones locales adicionales pueden generar trabajo de construcción que la expansión de un campus central no puede proporcionar.
Mandatos de Energía Renovable que Configuran el Diseño de Instalaciones
Las adjudicaciones de capacidad vinculadas a la energía crean demanda de construcción al conectar el permiso de expansión con el diseño del suministro bajo en carbono. Singapur informó el 10 de septiembre de 2026 que su segunda Convocatoria de Solicitudes para Centros de Datos había adjudicado provisionalmente 200 MW de capacidad.[2] Más de la mitad de esa capacidad utilizaría generación baja en carbono con base en Singapur, incluidas fotovoltaicas integradas o aplicadas en edificios y combustibles como el biometano, el amoníaco y el hidrógeno. Los beneficiarios deben informar el consumo de electricidad y acreditar su proporción baja en carbono como condición del apoyo a la capacidad. Para los diseñadores de instalaciones, la adjudicación vincula la integración solar y la medición de energía a una oportunidad de expansión definida. La apertura comercial va más allá de instalar equipos de generación porque el edificio y sus sistemas de medición deben respaldar los compromisos vinculados a la capacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de Costos de Bienes Raíces, Instalación y Mantenimiento | -1.2% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Límites más Estrictos de Consumo de Energía y Cumplimiento de Carbono | -0.7% | República de Irlanda | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada para Refrigeración Líquida Avanzada | -0.4% | Sitios de construcción en los Estados Unidos | Corto plazo (≤ 2 años) |
| Condiciones de "Pago o Pago" de las Empresas de Servicios Públicos y Requisitos de Garantía que Inmovilizan Capital y Disuaden a los Desarrolladores de Nivel Medio | -0.2% | Territorio de servicio de AEP Ohio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costos de Bienes Raíces, Instalación y Mantenimiento
Los mayores costos de terreno y entrega limitan la capacidad que los desarrolladores pueden construir con un compromiso de capital fijo. Cushman & Wakefield informó que los costos de construcción promedio por MW en los Estados Unidos y Canadá aumentaron un 21% entre su guía del cuarto trimestre de 2024 y su edición de 2026. El terreno energizado en los principales mercados de los Estados Unidos promedió 584.000 USD por MW en lo que va de 2026, un 51% por encima del año anterior y un 35% por encima de su promedio de 5 años. En conjunto, el mayor costo de construcción y el precio del terreno elevan el capital expuesto por unidad de capacidad planificada, reduciendo el margen para sobrecostos de construcción. Cushman & Wakefield también informó un aumento promedio del 10% interanual en los costos de construcción de centros de datos en Asia-Pacífico en 2025, extendiendo la presión sobre la capacidad por dólar más allá de América del Norte.
Límites más Estrictos de Consumo de Energía y Cumplimiento de Carbono
Las obligaciones energéticas vinculadas a la conexión pueden convertir el suministro renovable en una dependencia de desarrollo separada junto con la propia instalación. La Comisión de Regulación de Servicios Públicos de Irlanda estableció su política en diciembre de 2025 para nuevas solicitudes de conexión que cubran capacidad nueva o adicional. Los centros de datos con una capacidad máxima de importación de al menos 1 MVA deben satisfacer al menos el 80% de la demanda anual con electricidad renovable adicional generada en la República de Irlanda. El requisito incluye un período de transición de 6 años desde la energización del sitio de demanda. Esa transición permite tiempo para cumplir, pero la condición de generación adicional doméstica limita los acuerdos de suministro que pueden satisfacer la obligación. Para los desarrolladores afectados, obtener una conexión conlleva consecuentemente un compromiso de abastecimiento energético que va más allá de completar el edificio y aumenta los requisitos de coordinación del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Construcción de Centros de Datos
Por Tipo de Nivel:
La Entrega de Alta Densidad Otorga a la Certificación un Rol SeparadoEl Nivel 3 representó una participación del 56,75% del tamaño del mercado de construcción de centros de datos en 2026, convirtiéndolo en el segmento más grande por nivel. Delska lanzó su instalación EU North Riga LV DC1 de 10 MW en Riga, Letonia, el 15 de abril de 2026, para cargas de trabajo de IA y computación de alto rendimiento. La instalación operativa cumple con los estándares de Nivel III y está en proceso de certificación de Instalación de Nivel III. Admite densidades de bastidores de hasta 250 kW, vinculando la propuesta de nivel con los requisitos informáticos concentrados. Los clientes pueden implementar antes de que se complete la certificación de la instalación, separando el cumplimiento declarado de Nivel III de Delska a hasta 250 kW por bastidor de la certificación de la instalación operativa.
El Nivel 4 es el segmento de más rápido crecimiento por nivel, con una CAGR proyectada del 7,96% de 2027 a 2032. Antes del lanzamiento de KL1 en Petaling Jaya, Malasia, el 14 de mayo de 2026, NEXTDC informó que la instalación había obtenido la Certificación de Instalación Construida de Nivel IV del Uptime Institute. El 25 de febrero de 2025, irix anunció que su instalación Kuching 1 DC @Santubong había recibido la Certificación de Instalación Construida de Nivel IV del Uptime Institute, convirtiéndose en el primer centro de datos certificado de Nivel IV de Malasia. SASA Data Centres fue el socio responsable del diseño, la construcción y la transferencia. La responsabilidad de SASA hasta la transferencia convierte el reconocimiento de irix en una prueba de entrega completa del proyecto, que va más allá de la capacidad de un socio para producir un diseño de Nivel IV.



Por Tamaño del Centro de Datos:
La Computación de Hiperescala Eleva las Exigencias de Entrega FísicaLa hiperescala representó una participación del 59,03% en el mercado de construcción de centros de datos en 2026 y es el segmento más grande y de más rápido crecimiento por tamaño de instalación, con una CAGR proyectada del 8,4% de 2027 a 2032. En noviembre de 2025, AWS informó que el Proyecto Rainier estaba en línea con casi 500.000 chips Trainium2 en múltiples centros de datos de los Estados Unidos. Anthropic utilizó el clúster para entrenar y ejecutar Claude. JLL proyectó que los hiperescaladores podrían construir 41 GW de capacidad de centros de datos de propiedad propia entre 2026 y 2030, duplicando ese segmento a 70 GW. Dado que un clúster como Rainier abarca múltiples instalaciones, la construcción de hiperescala puede requerir que los contratistas coordinen varias entregas de grandes instalaciones en torno a una arquitectura informática compartida.
El requisito de entrega física es visible en la mano de obra comprometida en un proyecto de construcción de hiperescala separado. Al 25 de junio de 2026, Oracle informó casi 20 millones de horas-trabajador de construcción y hasta 9.000 trabajadores en el sitio hasta la fecha en su centro de datos en Abilene, Texas. JLL proyectó que los hiperescaladores asignarían 1 billón de USD al gasto en centros de datos entre 2024 y 2026. Acomodar a tantos trabajadores en un solo sitio convierte la programación de cuadrillas y la logística del sitio en una restricción de entrega por sí misma.

Por Tipo de Centro de Datos:
La Escala de Colocación se Encuentra con la Expansión Directa en la NubeLos centros de datos de colocación fueron el segmento más grande por tipo de instalación, representando el 54,42% del gasto en construcción en 2026. Equinix Inc. informó 3,5 mil millones de USD en ingresos globales por servicios de colocación en el primer semestre de 2026, en comparación con 3,13 mil millones de USD en el primer semestre de 2025. En junio de 2026, los vehículos de propósito especial de DataBank obtuvieron 650 millones de USD en financiamiento de proyectos incremental para la construcción de un cuarto centro de datos de 60 MW en Red Oak, Texas. Los ingresos de Equinix muestran la escala operativa de la colocación, pero el trabajo de construcción llega a los contratistas a través de capital a nivel de proyecto, como el financiamiento de DataBank para un edificio individual.
Los hiperescaladores y los proveedores de servicios en la nube son el segmento de más rápido crecimiento por tipo de instalación, con una CAGR proyectada del 8,9% de 2027 a 2032. Microsoft añadió 1 GW de capacidad en su cuarto trimestre del ejercicio fiscal 2026. El 28 de abril de 2026, Google inició obras en su centro de IA en Visakhapatnam, Andhra Pradesh, con AdaniConneX y Nxtra by Airtel como socios. El centro incluye campus de centros de datos e infraestructura más amplia, conectando el nuevo trabajo de instalaciones con el despliegue más amplio de IA del proveedor de nube. Las adiciones de capacidad muestran la expansión operativa, mientras que el inicio de obras del centro identifica una ruta específica hacia nueva construcción para los contratistas que entregan campus y su infraestructura de instalaciones asociada.
Por Infraestructura:
La Entrega Eléctrica Lidera Mientras la Refrigeración Impulsa el CrecimientoLa infraestructura eléctrica fue el segmento más grande, representando el 39,8% del gasto en construcción en 2026. La guía de 2026 de Cushman & Wakefield identificó la infraestructura de energía como la categoría de costo de desarrollo en campo abierto más grande en los Estados Unidos y Canadá, excluyendo chips y GPU. La guía también vinculó las contingencias a los largos plazos de entrega de materiales, la escasez de mano de obra y la incertidumbre regulatoria. Para los desarrolladores de instalaciones, el gasto sustancial relacionado con la energía convierte la entrega eléctrica en una parte importante del trabajo que debe organizarse antes de que se puedan atender las cargas informáticas.
La infraestructura mecánica es el segmento de más rápido crecimiento, con una CAGR proyectada del 9,1% de 2027 a 2032. Microsoft informó la finalización de la construcción en su instalación Fairwater en Mount Pleasant, Wisconsin, en junio de 2026, tras el inicio del equipo en abril. La instalación completada estaba operando con infraestructura de refrigeración líquida integrada directamente en su diseño de IA de propósito específico para admitir una mayor densidad de bastidores. Incorporar esa infraestructura en la instalación sitúa la arquitectura térmica dentro del alcance de construcción inicial y la conecta con la densidad informática. Entregar la refrigeración como parte integrada del edificio otorga a los contratistas mecánicos un rol de construcción cuyos requisitos se establecen junto con la configuración informática prevista de la instalación.
Análisis Geográfico
Mercado de Construcción de Centros de Datos en América del Norte
América del Norte representó una participación del 39,99% del tamaño del mercado de construcción de centros de datos en 2026. El informe de Mediados de 2026 de JLL identificó más de 66 GW de capacidad en construcción en toda la región, mostrando la escala del trabajo ya en entrega física. Los mercados frontera representaron el 77% de esa capacidad en construcción, con el oeste de Texas, Ohio, Luisiana, Indiana y las Carolinas entre las ubicaciones mencionadas. Ganar trabajo en ubicaciones frontera como el oeste de Texas y Ohio requiere que los contratistas extiendan el despliegue de cuadrillas y los acuerdos de suministro más allá de los centros establecidos.
Mercado de Construcción de Centros de Datos en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR proyectada del 9,45% de 2027 a 2032. Cushman & Wakefield informó 4.764 MW en construcción y 21.691 MW en planificación en toda la región en el primer semestre de 2026. La vacancia en colocación cayó del 10,9% en el segundo semestre de 2025 al 10,3% en el primer semestre de 2026 a pesar del sustancial nuevo suministro. En marzo de 2026, UOB Tailandia y 5 bancos socios proporcionaron financiamiento verde a largo plazo a DayOne Data Centers para la primera fase en campo abierto en Chonburi Tech Park en Amata City Chonburi. La absorción de capacidad y una fase de construcción local financiada juntas brindan a los contratistas contexto de demanda regional y un mecanismo de desarrollo concreto en Tailandia, vinculando la expansión tanto al uso del servicio como a la financiación del proyecto.
La expansión impulsada por la conectividad en América del Sur incluye a Perú, donde Cirion Technologies ahora ofrece capacidad LIM2 en Macropolis, Lurín, tras describir la instalación de 20 MW como próxima a su finalización en junio de 2025. La instalación fue diseñada para conectar a las empresas peruanas con hiperescaladores como Amazon y Google. En Europa, Verne marcó el inicio de la construcción de los primeros 70 MW de su campus en Mäntsälä, Finlandia, el 17 de junio de 2026, apuntando a hiperescaladores, neonubes y cargas de trabajo empresariales de IA y computación de alto rendimiento. En Oriente Medio y África, la Autoridad Saudí de Datos e Inteligencia Artificial colocó la primera piedra del centro de datos gubernamental Hexagon de 480 MW de Riad en enero de 2026. El salto de una instalación local de conectividad en la nube a un campus gubernamental mucho más grande cambia la escala de responsabilidad de construcción que un contratista debe ser capaz de asumir.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los desarrolladores que construyen nuevos centros de datos. La tarifa de servicios públicos de Ohio establece los términos contractuales relacionados con el servicio, mientras que el plan de acción de China y el régimen fiscal de Brasil afectan la ubicación de las instalaciones y la economía del proyecto. La comparación del Reino Unido cubre el marco de construcción de Inglaterra y su transición adoptada para nuevos edificios no domésticos. Estos instrumentos conectan los compromisos del proyecto con el rendimiento energético, el calendario de construcción y las condiciones vinculadas a los incentivos de política.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | China |
|---|---|---|---|---|
| Autoridad principal | Comisión de Servicios Públicos de Ohio; Ohio Power Company administra la tarifa | Secretaría de Ingresos Federales dentro del Ministerio de Hacienda | Ministerio de Vivienda, Comunidades y Gobierno Local para el marco de construcción de Inglaterra | Comisión Nacional de Desarrollo y Reforma y agencias implementadoras asociadas |
| Instrumentos o dirección clave | Programa DCT para la demanda máxima mensual en un solo sitio o capacidad de contrato agregada superior a 25.000 kW en el territorio de Ohio Power | La Ley 15.504 creó Redata en septiembre de 2026, con vigencia a partir de su publicación | Reglamento de Construcción de 2010 y Documento Aprobado L; enmiendas de 2026 adoptadas para el inicio en 2027 bajo reglas de transición de proyectos | Plan de acción de centros de datos de 2024 con objetivos de eficiencia hasta 2030 |
| Efecto comercial | Plazo mínimo de nueva carga del período de aumento de carga más 8 años; los clientes pueden solicitar a la PUCO un ajuste si la infraestructura no está lista en la fecha estimada de entrada en servicio | La elegibilidad para incentivos fiscales requiere compromisos estatutarios de energía, eficiencia hídrica e I+D y procedimientos regulatorios | Requisitos de eficiencia energética y calefacción baja en carbono adoptados para nuevos edificios no domésticos a partir de 2027, sujetos a transiciones de proyectos | Ubicación prioritaria en centros concentrados para nuevos centros grandes y extra grandes; revisiones de energía del proyecto |
| Atractivo actual de la política | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Mejorando | Endureciendo | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Los largos compromisos de nueva carga de Ohio limitan la flexibilidad, mientras que los procedimientos provisionales que se aplican hasta que su regulador ordene lo contrario establecen un marco contractual continuo. El incentivo fiscal de septiembre de 2026 de Brasil abre una ruta condicional hacia una mejor economía del proyecto, con procedimientos de elegibilidad y detalles de cumplimiento regidos por regulación. Bajo los estándares de eficiencia y calefacción baja en carbono de 2027 de Inglaterra, la protección de transición puede aplicarse a trabajos que no sean de mayor riesgo con avisos especificados o solicitudes de planos completos antes del 24 de marzo de 2027, y trabajos que comiencen antes del 24 de marzo de 2028. Las prioridades de ubicación en centros concentrados de China y las revisiones de energía configuran las decisiones de ubicación dentro de una trayectoria de política continua hacia sus objetivos de eficiencia de 2030.
Etapas de la Cadena de Valor
La cadena de valor compara los servicios de diseño integrados, la construcción general y el equipamiento mecánico y eléctrico en el orden en que se entregan las instalaciones. JLL informó que el 57% de los proyectos de centros de datos cubiertos en sus perspectivas experimentaron retrasos en la construcción de al menos 3 meses en 2025. Esa exposición en la entrega hace que la coordinación entre etapas sea comercialmente importante porque completar un paquete no hace que la instalación esté lista para el siguiente. Los proveedores de diseño y gestión pueden capturar honorarios resolviendo las transferencias entre etapas de construcción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño y planificación de la entrega | Proveedores de diseño y gestión de la construcción como AECOM; proveedores de EPCM como Jacobs Solutions Inc. | Honorarios de diseño y gestión de proyectos | Interfaces no resueltas entre ingeniería y adquisiciones | Asignar especificaciones de paquetes y responsabilidades de adquisición antes de realizar pedidos |
| Construcción del sitio y del edificio | Contratistas generales como DPR Construction y Collen Construction Ltd. | Ingresos por contratos de construcción civil y de edificios | Secuenciación del trabajo de construcción con acceso especializado | Transferencias de fase en torno a fechas de instalación especializada acordadas |
| Equipamiento mecánico y eléctrico | Contratistas mecánicos y eléctricos como Kirby Group Engineering y las empresas del grupo EMCOR | Ingresos por contratos de instalación e integración | Los plazos de entrega de equipos limitan la secuenciación de la instalación | Reservar componentes críticos según la secuencia de instalación |
| Fuente: Mordor Intelligence | ||||
JLL informó plazos de entrega promedio de equipos para centros de datos de 33 semanas en 2026, un 50% por encima de los niveles anteriores a 2020, atribuyendo el aumento a la rápida expansión del sector. Sus perspectivas de 2026 también informaron que los desarrolladores y operadores a escala mantenían entre 6 y 12 meses de inventario estratégico para componentes críticos. Esa respuesta traslada parte de la resiliencia de la entrega hacia arriba, antes de que el equipo de instalación llegue al sitio. Dado que los desarrolladores y operadores a escala mantienen ese inventario, su calendario de adquisiciones puede determinar cuándo los contratistas de instalación reciben los componentes, realizan el trabajo de equipamiento y obtienen los ingresos contractuales asociados.
Panorama Competitivo
Concentración del Mercado
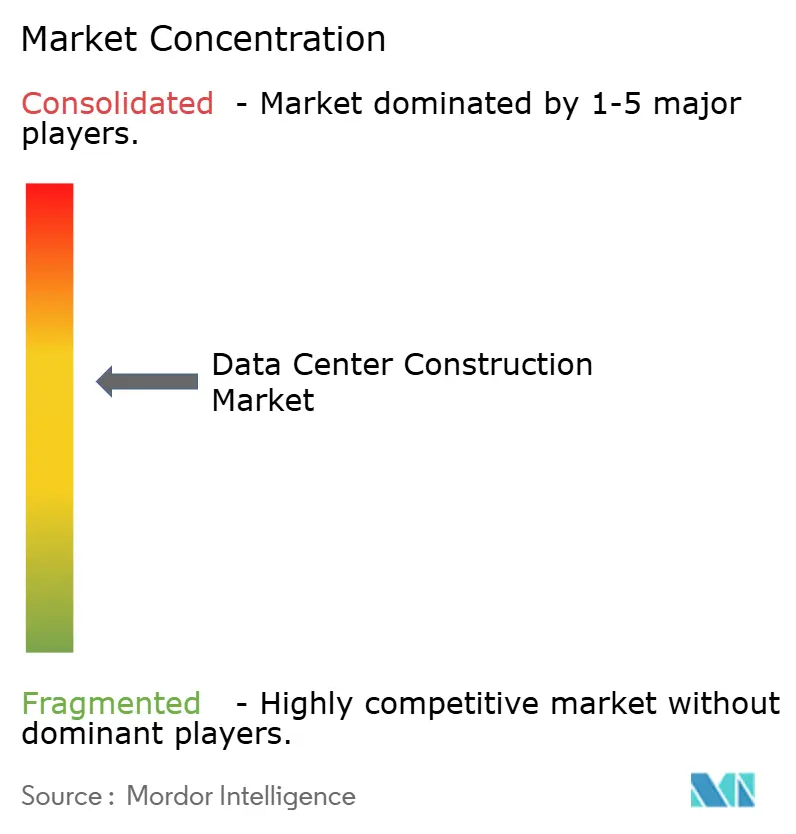
La competencia combina especialistas en ingeniería y contratistas de construcción, con el liderazgo distribuido entre roles de proyecto distintos y relaciones comerciales en lugar de concentrarse en un único modelo de entrega. Las cinco empresas líderes son AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. y Skanska AB. Turner informó que los centros de datos representaron aproximadamente el 37% de su cartera de proyectos a nivel de empresa en 2025. Esa composición de la cartera convirtió a los centros de datos en una parte sustancial de la carga de trabajo futura contratada de Turner en 2025, complementando los distintos roles de diseño y gestión del sector.
La competencia liderada por la ingeniería se centra en cuánto de la interfaz entre diseño, adquisiciones y construcción se encarga a un proveedor para coordinar. En diciembre de 2025, Nostrum Data Centers, una filial de Nostrum Group, seleccionó a AECOM para liderar el diseño y la gestión de la construcción de su instalación en Badajoz, España. En enero de 2026, Hut 8 seleccionó a Jacobs Solutions Inc. para proporcionar servicios de ingeniería, adquisiciones y gestión de la construcción para el centro de datos River Bend en Luisiana.[3] Estos nombramientos sitúan varias funciones de proyecto conectadas dentro del alcance de un proveedor designado. El mandato de adquisiciones de Jacobs distingue su nombramiento del mandato de diseño y gestión de la construcción de AECOM, por lo que los compradores pueden elegir cuánta coordinación del lado de la oferta delegar a un solo proveedor.
El posicionamiento competitivo abarca tanto la coordinación de ingeniería como los contratos para construir instalaciones. El 4 de diciembre de 2025, Skanska AB firmó un contrato con un cliente habitual para construir un centro de datos en los Estados Unidos. El contrato tenía un valor de 263 millones de USD. DPR Construction incluyó el Centro de Datos El Segundo para el cliente Digital Realty Trust Inc. en su muestra de proyectos adjudicados en el primer semestre de 2025. Estos contratos sitúan la responsabilidad de construcción en Skanska y DPR, por lo que la amplitud de ingeniería por sí sola no demostraría un alcance de entrega equivalente para un competidor.
Líderes de la Industria de Construcción de Centros de Datos
-
AECOM
-
Turner Construction Co.
-
DPR Construction
-
Jacobs Solutions Inc.
-
Skanska AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Centros de Datos Empresas cubiertas en este informe
- AECOM
- Turner Construction Co.
- DPR Construction
- Jacobs Solutions Inc.
- Skanska AB
- Balfour Beatty plc
- Whiting-Turner Contracting Co.
- Hensel Phelps
- Fortis Construction Inc.
- Goodman Group
- PT Jaya Obayashi
- Hibiya Engineering Ltd.
- Fluor Corporation
- Keppel Data Centres Holding
- NTT Global Data Centers
- Equinix Inc.
- Digital Realty Trust Inc.
- QTS Realty Trust LLC
- China State Construction Engineering Corp.
- Larsen and Toubro Ltd.
- Bouygues Construction SA
- Vinci Energies
- Samsung C&T Corporation
- Collen Construction Ltd.
- Corgan
- Mortenson Construction
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades prospectivas de construcción y diseño integrado asociadas con la política de despliegue europea y el proceso de asignación de electricidad de Canadá. La propuesta de Ley de Desarrollo de Nube e IA de la Comisión Europea de 2026 tiene como objetivo al menos triplicar la capacidad de centros de datos de la UE en 5 a 7 años y simplificar los permisos y el despliegue. BC Hydro recibió 15 solicitudes que pedían cerca de 800 MW en su proceso de asignación de IA y centros de datos de 2026. La recepción está cerrada, se ha notificado a los solicitantes que avanzan y las solicitudes siguen en revisión, con notificaciones adicionales esperadas tras la transición gubernamental posterior a una extensión relacionada con las elecciones.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Diseño de instalaciones europeas con permisos listos | La expansión de capacidad propuesta pone el foco en los permisos y el despliegue | Desarrolladores de centros de datos de la UE | Combinar el diseño del sitio y la planificación de construcción integrada para las decisiones en la etapa de permisos | Complejidad de los permisos y acceso a terrenos | Proveedores de diseño y gestión de la construcción |
| Ingeniería en campo abierto integrada con recursos | La propuesta de la UE identifica el acceso a energía y agua como prioridades de despliegue | Desarrolladores de campus de la UE con recursos limitados | Coordinar los requisitos de energía y agua de la instalación antes de comprometer los paquetes civiles | Disponibilidad de energía y agua en el sitio | Contratistas de ingeniería mecánica y eléctrica |
| Planificación de entrega condicional para solicitantes canadienses | Las solicitudes existentes de Columbia Británica están avanzando en la revisión de asignación | Solicitantes de IA y centros de datos en Columbia Británica | Ofrecer servicios de diseño integrado por etapas vinculados a los hitos de asignación | El calendario de asignación depende de la revisión de solicitudes en curso | Empresas de diseño locales y contratistas de construcción en campo abierto |
| Fuente: Mordor Intelligence | |||||
La apertura central es reducir la brecha entre los requisitos de recursos de un sitio prospectivo y un paquete de construcción que pueda entregarse. Los servicios de diseño integrado pueden abordar esto antes de que el desarrollador se comprometa con el alcance completo del edificio. En Columbia Británica, escalonar ese trabajo en torno a las decisiones de asignación limitaría la cantidad de preparación de construcción expuesta a una solicitud de electricidad no resuelta.
Desarrollos recientes de la industria en Mercado de Construcción de Centros de Datos
- Sep 2026: Brasil promulgó la Ley 15.504, creando Redata para proyectos de instalación de centros de datos que cumplan los requisitos, con compromisos estatutarios y elegibilidad otorgada por la Secretaría de Ingresos Federales mediante regulación.
- Sep 2026: Singapur adjudicó provisionalmente 200 MW de capacidad de centros de datos en su segunda Convocatoria de Solicitudes para Centros de Datos, con más de la mitad a ser alimentada por generación baja en carbono con base en Singapur.
- Jun 2026: Microsoft informó la finalización de la construcción en su instalación Fairwater en Mount Pleasant, Wisconsin, tras el inicio del equipo en abril. La instalación estaba operando con refrigeración líquida integrada en su diseño de IA de propósito específico.
Mercado de Construcción de Centros de Datos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de construcción de centros de datos mide el gasto anual en construcción en campo abierto de instalaciones de centros de datos en todo el mundo. Cubre los costos del proyecto para obras civiles, equipamientos eléctricos y mecánicos, y servicios integrados en la entrega de dichas instalaciones.
Exclusiones del alcance: la adquisición de equipos de TI, las renovaciones y mejoras cosméticas de centros de datos existentes, el mantenimiento continuo de instalaciones y los activos de generación de energía y red de servicios públicos vendidos por separado están excluidos.
Descripción General de la Segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Coubicación
- Hiperescaladores/Proveedores de Servicios en la Nube
- Centro de Datos Empresarial y Perimetral
- Por Infraestructura
- Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Bastidores y Gabinetes
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicios - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Infraestructura Eléctrica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las definiciones del valor de la construcción en proceso de la Oficina del Censo de los Estados Unidos ayudan a distinguir el trabajo de construcción instalado de los equipos adquiridos por separado, mientras que su serie de los Estados Unidos proporciona una señal de gasto doméstico. Las Perspectivas Globales de Centros de Datos 2026 de JLL suministran indicadores globales de costo por megavatio y de la cartera de capacidad, y la actualización de uso de energía de los Estados Unidos de 2025 del Laboratorio Nacional Lawrence Berkeley informa los escenarios de demanda y crecimiento de la carga. La Encuesta Global de Centros de Datos 2026 del Uptime Institute ofrece evidencia de los operadores sobre presiones de costos, disponibilidad de energía, restricciones de suministro y tendencias de instalaciones, como ejemplos de fuentes públicas relevantes.
Los registros públicos de empresas, materiales para inversores, anuncios de proyectos, registros de planificación e informes comerciales de reputación proporcionan verificaciones adicionales sobre el calendario de proyectos, la capacidad, el alcance del contrato y los planes de capital divulgados. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas cubrirían a desarrolladores y operadores de centros de datos, contratistas generales, contratistas eléctricos y mecánicos, consultores de ingeniería y proveedores de servicios de proyectos en APAC, EMEA y las Américas. Las preguntas pondrían a prueba la evidencia secundaria sobre el calendario de proyectos en campo abierto, los valores de los paquetes de construcción, el costo por megavatio, las participaciones por categoría y las restricciones de entrega regionales. Cuando la evidencia pública sea escasa, el seguimiento del analista aclararía las definiciones y el calendario, y luego triangularía la respuesta con los registros de proyectos, las divulgaciones de las empresas y los indicadores de mercado independientes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 27% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 35% |
Dimensionamiento del Mercado y Pronóstico
El modelo descendente estima el gasto anual mundial en construcción de instalaciones en campo abierto y luego verifica el total con agregaciones selectivas a nivel de proyecto. Los indicadores principales incluyen la capacidad de centros de datos en construcción y en servicio, el costo de construcción por megavatio, el calendario anunciado de proyectos y las condiciones regionales de energía y permisos. En conjunto, indican la cantidad y el calendario del trabajo que probablemente se realizará. La evidencia de proyectos y el gasto divulgado respaldan las participaciones por nivel, tamaño y tipo de instalación, paquete de infraestructura y geografía, con cada proyecto contado una vez y los servicios integrados asignados al paquete que los entrega.
El análisis de escenarios lleva los supuestos de la cartera de capacidad y el costo por megavatio a través del pronóstico, con calendarios de construcción altos, centrales y restringidos que reflejan retrasos, límites de conexión y disponibilidad de equipos. Las verificaciones selectivas ascendentes multiplican la capacidad dentro del alcance muestreada por los costos de construcción obtenidos y comparan las divulgaciones de proveedores o contratistas con los totales descendentes. Los costos de proyectos no coincidentes se excluyen en lugar de completarse con un valor de paquete supuesto. Se pediría a los encuestados primarios que pongan a prueba la dirección y el calendario de estos supuestos a nivel de variable, mientras que las entradas conflictivas o faltantes se revisarían con evidencia independiente de proyectos y costos antes de realizar ajustes.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon las carteras de proyectos, los indicadores de costos de construcción, las divulgaciones de las empresas y los datos de capacidad regional, y luego investigaron anomalías como cambios abruptos en el costo por megavatio, el calendario de proyectos o las participaciones de segmento. Una segunda revisión verifica las fechas de las fuentes, los límites del mercado, la aritmética, los proyectos duplicados y si cada estimación regional y de segmento se concilia con el total global. Los analistas buscan aclaración cuando la evidencia es contradictoria o cambia un insumo material. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de proyectos, costos, energía o política, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Construcción de Centros de Datos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de construcción de centros de datos mide el gasto anual en construcción en campo abierto de instalaciones de centros de datos en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los indicadores principales incluyen la capacidad de centros de datos en construcción y en servicio, el costo de construcción por megavatio, el calendario anunciado de proyectos y las condiciones regionales de energía y permisos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 322,9 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 288,34 mil millones de USD (2025) | En su base de 2025, esta estimación es un 10,7% inferior al valor de 2027 de este informe de 322,9 mil millones de USD, 2 años después. La fuente reporta una base de 2025, dos años antes del año de medición de 2027 de este informe. |
| Editorial Global de Investigación de Mercados B | 144 mil millones de USD (2025) | En su base de 2025, esta estimación es un 55,4% inferior al valor de 2027 de este informe de 322,9 mil millones de USD, 2 años después. Su año base es 2025, dos años antes de la medición de gasto de 2027 de este informe. |
Los analistas de Mordor Intelligence triangulan las carteras de proyectos, los indicadores de costos de construcción, las divulgaciones de las empresas y los datos de capacidad regional, y luego investigan anomalías como cambios abruptos en el costo por megavatio, el calendario de proyectos o las participaciones de segmento.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de construcción de centros de datos y sus perspectivas de crecimiento?
El mercado se proyecta en 322,9 mil millones de USD en 2027 y 460,2 mil millones de USD para 2032, con una CAGR del 7,34% de 2027 a 2032.
¿Qué impulsa la demanda de nuevas instalaciones de centros de datos?
Las cargas de trabajo de nube y analítica respaldan la demanda de nuevas instalaciones. Microsoft informó un crecimiento del 43% interanual en los ingresos de Azure y otros servicios en la nube en el cuarto trimestre del ejercicio fiscal 2026.
¿Qué tipo de instalación lidera el gasto en construcción de centros de datos?
Los centros de datos de colocación lideraron con el 54,42% del gasto en construcción en 2026. Se prevé que los hiperescaladores y los proveedores de servicios en la nube crezcan más rápido con una CAGR del 8,9% de 2027 a 2032.
¿Qué empresas compiten en la construcción de centros de datos?
Los principales participantes incluyen AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. y Skanska AB.
¿Qué limita las perspectivas de nueva construcción de centros de datos?
Los mayores costos de terreno y construcción limitan el desarrollo. Los costos de construcción promedio por MW en los Estados Unidos y Canadá aumentaron un 21% entre la guía del cuarto trimestre de 2024 de Cushman & Wakefield y su edición de 2026.
¿Qué regiones lideran y crecen más rápido en la construcción de centros de datos?
América del Norte tuvo el 39,99% del gasto en construcción en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 9,45% de 2027 a 2032.
Más informes sobre centros de datos
- Mercado de Servidores para Centros de Datos Servidores en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración en todas las regiones, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Centros de Datos Hiperescala de América del Norte Sitios hyperscale de Norteamérica, desglosados por tipo de instalación, componente y nivel (tier).
- Mercado de Centros de Datos Optimizados para Inteligencia Artificial (IA) de India Demanda de instalaciones de IA en India, que abarca tipo de instalación, componente y nivel (tier).
- Mercado de Centros de Datos Hyperscale Sitios hyperscale en todo el mundo, desglosados por componente y nivel (tier).
- Mercado de Centros de Datos de Inteligencia Artificial (IA) en Singapur Instalaciones de IA en Singapur, desglosadas por tipo de instalación, componente y nivel (tier).
- Mercado de Refrigeración de Centros de Datos de India El enfriamiento de India, desglosado por tipo de instalación, nivel (tier) y tecnología de enfriamiento.