
Tamaño y Participación del Mercado de Centros de Datos Hiperescala en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 20.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 24.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 59.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.65 % |
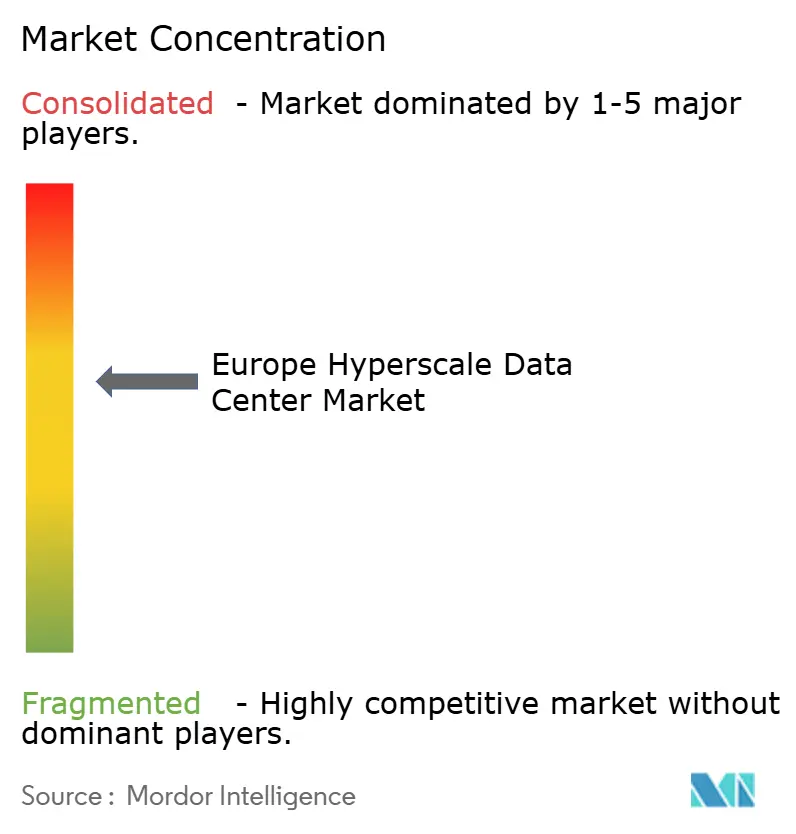
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala en Europa por Mordor Intelligence
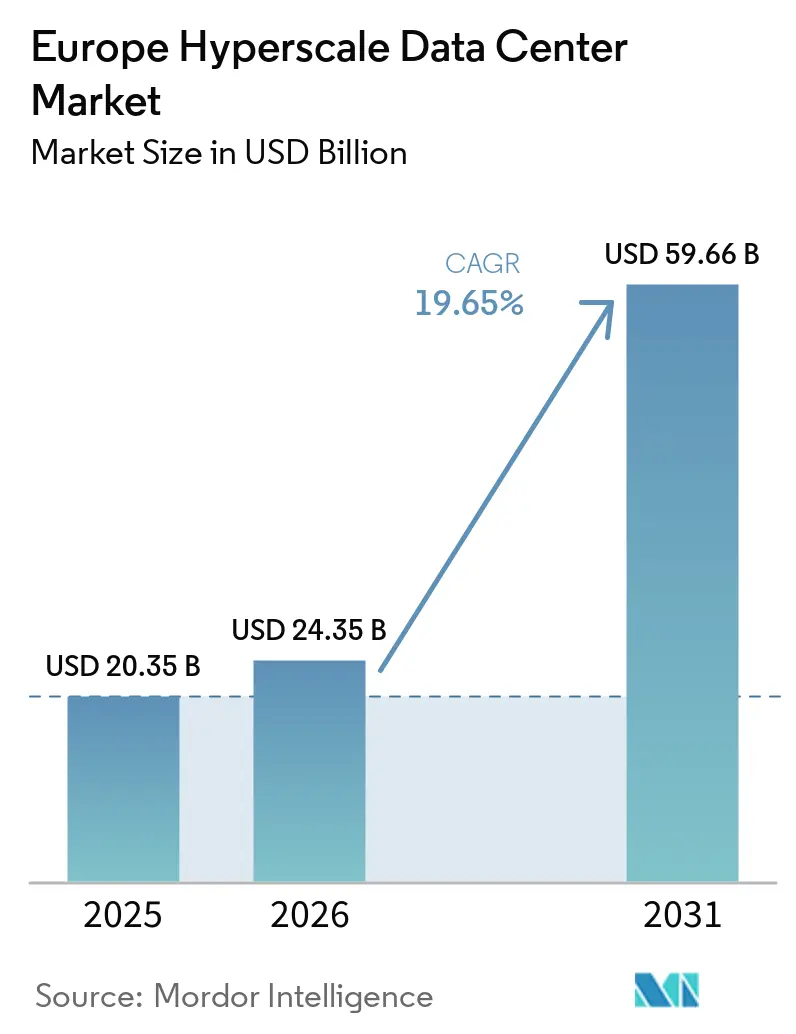
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala en Europa crezca de 20,35 mil millones de USD en 2025 a 24,35 mil millones de USD en 2026, y se prevé que alcance los 59,66 mil millones de USD en 2031 a una CAGR del 19,65% durante 2026-2031. En términos de volumen de producción, el mercado fue valorado en 11,08 mil megavatios en 2025 y se espera que crezca de 12,84 mil megavatios en 2026 a 112,32 mil megavatios en 2031, a una CAGR del 54,28% durante el período de pronóstico (2026-2031).
La inversión acelerada proviene de los operadores hiperescala que buscan garantías de soberanía digital europea, la creciente demanda de GPU y los continuos impulsos regulatorios para el procesamiento local de datos. La innovación en gestión térmica, en particular la refrigeración líquida, ha emergido como un factor decisivo en la asignación de capital. Al mismo tiempo, las fricciones en la cadena de suministro en torno a las GPU, el cobre y los módulos ópticos están alargando los plazos de construcción, lo que lleva a los operadores a asegurar inventarios estratégicos. La dinámica competitiva recompensa ahora a los proveedores con infraestructura preparada para la IA, energías renovables propias y credenciales de soberanía creíbles, mientras que las fusiones impulsadas por la escala subrayan la intensidad de capital del sector.
Conclusiones Clave del Informe
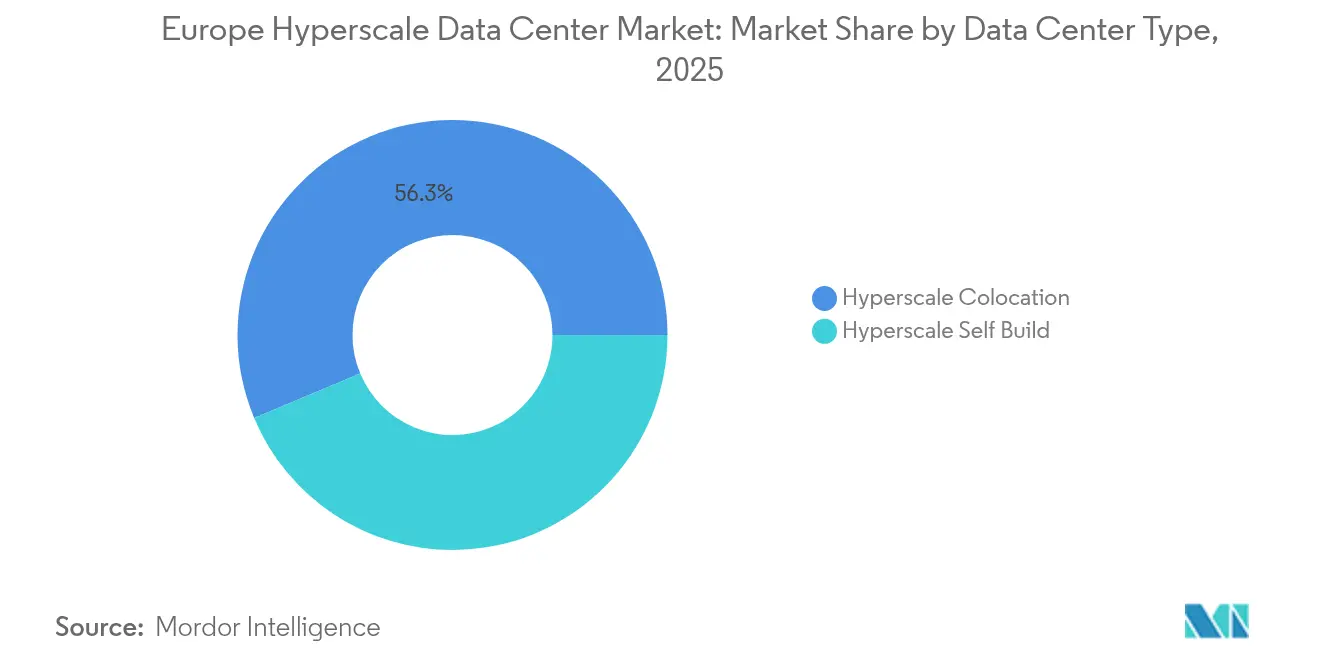
- Por tipo de centro de datos, la colocación lideró con una participación de ingresos del 56,30% en 2025; los despliegues de construcción propia avanzan a una CAGR del 20,9% hasta 2031.
- Por componente, la infraestructura de TI representó el 40,55% de la participación del mercado de centros de datos hiperescala en Europa en 2025, y los sistemas de refrigeración líquida se expanden a una CAGR del 24,1% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III representaron el 67,20% del tamaño del mercado de centros de datos hiperescala en Europa en 2025, mientras que los despliegues de Nivel IV crecen a una CAGR del 21,4% hasta 2031.
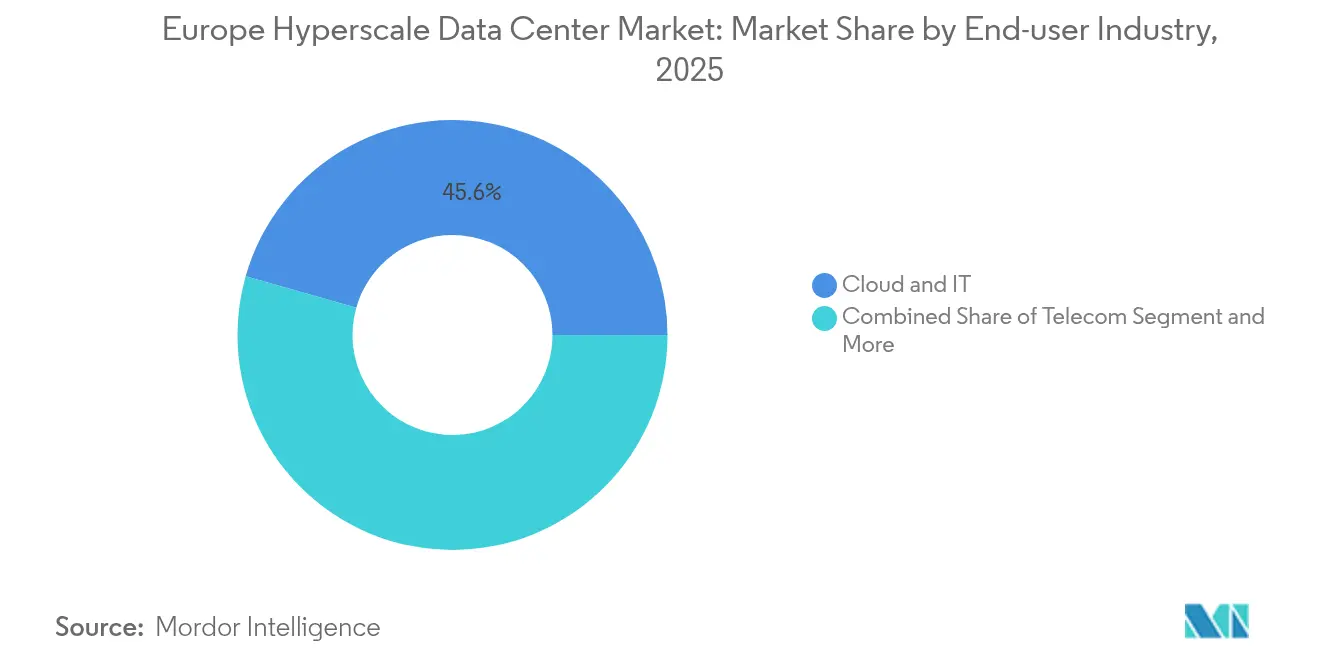
- Por industria de usuario final, los proveedores de nube y TI mantuvieron una participación del 45,60% en 2025; se prevé que los especialistas en IA Generativa registren una CAGR del 20,3% hasta 2031.
- Por tamaño de centro de datos, las instalaciones masivas capturaron el 51,35% de la participación del mercado de centros de datos hiperescala en Europa en 2025, y los megasitios crecen a una CAGR del 21,8% hasta 2031.
- Por geografía, Irlanda lideró con una participación de mercado del 18,75% en 2025, mientras que se proyecta que España registre la CAGR más rápida del 22,5% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Tabla de Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Clústeres de entrenamiento de inteligencia artificial y aprendizaje automático con alta densidad de GPU que impulsan bastidores de más de 50 kW | +4.20% | Irlanda, Alemania, Países Bajos | Corto plazo (≤ 2 años) |
| Implementaciones de nube soberana (GAIA-X, nubes nacionales) | +3.80% | A nivel de la UE; más fuerte en Alemania, Francia | Mediano plazo (2-4 años) |
| Pagos instantáneos y PSD2 impulsando construcciones de Nivel IV | +2.10% | Alemania, Países Bajos | Mediano plazo (2-4 años) |
| Consolidación de borde-núcleo 5G favoreciendo centros nórdicos | +1.90% | Estados nórdicos y bálticos | Largo plazo (≥ 4 años) |
| Inferencia de inteligencia artificial generativa que demanda campus de refrigeración líquida | +3.50% | Países Bajos, Alemania | Corto plazo (≤ 2 años) |
| Acuerdos de compra de energía basados en disponibilidad para renovables cautivas | +2.70% | Países Nórdicos, España, Portugal | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Clústeres de Entrenamiento de Inteligencia Artificial y Aprendizaje Automático con Alta Densidad de GPU que Impulsan Bastidores de más de 50 kW
Las densidades de potencia por bastidor han superado los 50 kW a medida que fabricantes europeos como BMW y Mercedes-Benz trasladan internamente el entrenamiento de modelos de inteligencia artificial, lo que obliga a los diseños de centros de datos a adoptar refrigeración líquida directa al chip [1]. La nube de inteligencia artificial industrial de NVIDIA con 10.000 GPU en Alemania establece nuevos estándares de referencia, mientras que el despliegue de más de 2.000 bastidores refrigerados por líquido por parte de Supermicro desde mediados de 2024 ilustra la urgencia de escalabilidad. Los puntos de alta densidad surgieron inicialmente en Irlanda, Alemania y los Países Bajos, donde convergen redes eléctricas con alta proporción de renovables y marcos fiscales favorables. La escasez sostenida de GPU obliga a los operadores a preadquirir inventario de aceleradores, lo que refuerza las reservas de capacidad anticipada y extiende los plazos de construcción. La refrigeración líquida desplaza el capital desde las unidades de manejo de aire hacia bombas, bastidores de unidades de distribución de refrigerante y intercambiadores de calor, elevando la lista de materiales de infraestructura mecánica del mercado de centros de datos hiperescala en Europa.
Implementaciones de Nube Soberana (GAIA-X, Nubes Nacionales)
GAIA-X ha institucionalizado los requisitos de soberanía de datos europeos, catalizando construcciones hiperscalables bajo control nacional. El programa 8ra de Deutsche Telekom para desplegar 10.000 nodos de nube perimetral antes de 2030 marca una realineación estructural hacia plataformas de anclaje nacional [2]. La región de nube soberana de AWS en Brandeburgo por EUR 7.800 millones refuerza la confianza de los inversores en que los operadores hiperscalables estadounidenses localizarán operaciones donde la regulación lo exija. La Ley de Servicios Digitales y la próxima Ley de Inteligencia Artificial incorporan reglas de auditabilidad y trazabilidad que favorecen a las instalaciones conformes con GAIA-X, traduciendo la presión regulatoria directamente en asignaciones de gasto de capital. A mediano plazo, las credenciales de soberanía diferenciarán a los proveedores tan fuertemente como el precio o la latencia, acelerando la adopción de capacidad hiperscalable en la región.
Inferencia de Inteligencia Artificial Generativa que Demanda Campus de Refrigeración Líquida
Las cargas de trabajo de inferencia priorizan la latencia determinista sobre la potencia pico esporádica, lo que exige estabilidad térmica durante todo el año. La refrigeración líquida directa de circuito cerrado ahora ofrece hasta un 30% de ahorro energético y admite más de 100 kW por bastidor, con el 20% de los sitios europeos ya ejecutando algún tipo de tecnología líquida. El campus DataOne de BSO cerca de París tiene como objetivo 400 MW para 2028, configurado exclusivamente para bastidores preparados para inmersión y operaciones de cero emisiones de carbono. Alemania y los Países Bajos endurecieron los estándares de consumo de agua, haciendo que los sistemas líquidos sean económicamente viables a pesar de los mayores costos iniciales. Las construcciones a escala de campus permiten circuitos compartidos de recuperación de calor, lo que permite a los operadores vender calor residual a redes de energía de distrito y compensar los costos operativos, reforzando la narrativa de sostenibilidad del mercado de centros de datos hiperescala en Europa.
Acuerdos de Compra de Energía Basados en Disponibilidad para Renovables Cautivas
Los operadores hiperscalables ahora contratan la producción renovable sobre una base de disponibilidad, adaptando los perfiles de carga de trabajo a la generación variable y reduciendo los costos de equilibrio de la red. La inversión de USD 3.200 millones de Microsoft en inteligencia artificial en Suecia opera exclusivamente con energía hidroeléctrica y eólica nórdica, ilustrando la viabilidad del modelo. El atractivo de España para los nuevos participantes hiperscalables se alinea con la abundante producción solar y los incentivos progresivos de estabilidad de la red. Los acuerdos de compra de energía plurianuales (10-15 años) reducen el riesgo del suministro energético y justifican las inversiones en almacenamiento de baterías en el sitio, anclan los proyectos del mercado de centros de datos hiperescala en Europa en regiones previamente ignoradas. Los contratos de aprovechamiento de calor residual mejoran aún más la economía al monetizar los subproductos térmicos inevitables.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Restricciones de uso de agua en la refrigeración evaporativa | -2.80% | Países Bajos, Alemania, Dinamarca | Corto plazo (≤ 2 años) |
| Cuellos de botella en el suministro de GPU y módulos ópticos | -3.20% | Global; agudo en los centros de crecimiento de la UE | Corto plazo (≤ 2 años) |
| Aumento de impuestos sobre el calor y gravámenes de carbono | -1.90% | Países Bajos, Alemania | Mediano plazo (2-4 años) |
| Límites de la red local en conexiones superiores a 30 MW | -2.40% | Áreas metropolitanas secundarias como Barcelona, Berlín | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Uso de Agua en la Refrigeración Evaporativa
Los reguladores neerlandeses y alemanes ahora restringen los nuevos sistemas evaporativos, citando riesgos de sequía. Ámsterdam limita las construcciones hiperscalables a municipios prezonificados, empujando a los operadores hacia arquitecturas líquidas de circuito cerrado [3]. Las reformas de sitios heredados pueden superar los USD 10 millones, reduciendo los márgenes de los operadores establecidos y haciendo que los nuevos campus de refrigeración líquida sean relativamente más atractivos. El cambio de política hace que la efectividad del uso del agua (WUE, por sus siglas en inglés) sea un indicador clave de rendimiento tan crítico como la eficiencia de uso de energía (PUE, por sus siglas en inglés), incorporando primas de sostenibilidad en las negociaciones de arrendamiento en todo el mercado de centros de datos hiperescala en Europa.
Cuellos de Botella en el Suministro de GPU y Módulos Ópticos
Los plazos de entrega para las GPU H100/H200 ahora superan los 12 meses, impulsados por la escasez de sustratos en Japón y Taiwán. Las restricciones en los módulos ópticos retrasan los despliegues de redes 400/800 GbE, extendiendo el tiempo hasta la generación de ingresos en los sitios de nueva construcción. Los operadores con acuerdos de asignación plurianuales, especialmente los tres principales operadores hiperscalables, aseguran envíos preferenciales, ampliando la brecha de capacidad con los proveedores emergentes. La escasez de suministro dificulta las estrategias de expansión rápida, moderando la perspectiva de crecimiento a corto plazo del mercado de centros de datos hiperescala en Europa incluso cuando la demanda se acelera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis Geográfico
Mercado de Centros de Datos Hiperescala en Irlanda
Irlanda lidera con una cuota de mercado del 18,75% en 2025, impulsada por la densidad de cables submarinos de Dublín y su base operativa en lengua inglesa. Las moratorias de restricción de red a partir de 2023 ralentizaron los nuevos permisos en torno a Dublín, redirigiendo el interés hiperescala hacia los condados occidentales y meridionales donde existe margen para las energías renovables. Las presiones de sostenibilidad han acelerado los proyectos piloto de recuperación de calor, y los resultados de las políticas aquí sirven como indicadores adelantados para otras metrópolis congestionadas similares.
Mercado de Centros de Datos Hiperescala en España
España se posiciona como la geografía de más rápido crecimiento con una CAGR del 12,5% hasta 2031, impulsada por 33 mil millones de EUR en inversiones hiperescala anunciadas. El clima seco de Aragón se compensa con abundante energía solar fotovoltaica bajo acuerdos de compra de energía basados en disponibilidad, lo que ancla el clúster de AWS de 15,7 mil millones de EUR. El vínculo estratégico de Barcelona con África y América Latina a través del cable submarino Medusa eleva su perfil de baja latencia, fomentando un ecosistema de interconexión regional que amplifica el desplazamiento hacia el sur del mercado de centros de datos hiperescala en Europa.
Mercado de Centros de Datos Hiperescala en los Países Nórdicos y Europa Occidental
Los países nórdicos exhiben una propuesta de valor cohesiva: redes eléctricas 100% renovables, refrigeración por aire libre y marcos normativos estables. El programa sueco de 3,2 mil millones de USD de Microsoft ejemplifica la localización de cargas de trabajo de IA en zonas neutras en carbono. La cartera de proyectos de Nivel IV de Dinamarca complementa el excedente hidroeléctrico de Noruega, mientras que los mandatos de reutilización del calor residual de Finlandia convierten las instalaciones en contribuyentes netos positivos para la calefacción urbana municipal. Alemania y los Países Bajos continúan como centros principales a pesar de los permisos más estrictos y los gravámenes sobre el calor, preservando su estatus gracias a sus ricas redes de interconexión y la proximidad empresarial dentro del mercado de centros de datos hiperescala en Europa.
Análisis de Segmentos
Por Tipo de Centro de Datos:
Dominio de la Coubicación, Auge de la Construcción PropiaLa colocación sigue representando el 56,30% de los ingresos de 2025, anclada por empresas multinacionales que buscan una expansión con bajo requerimiento de capital y una densidad de interconexión que sustenta las estrategias de nube híbrida. Se prevé que el tamaño del mercado de centros de datos hiperescala en Europa atribuible a la colocación crezca de manera constante, aunque su participación se contrae a medida que los operadores hiperescala internalizan capacidad.
Se prevé que los despliegues de construcción propia crezcan a una CAGR del 20,9% hasta 2031. Los operadores hiperescala que persiguen trenes de potencia no estándar, circuitos de refrigeración líquida y pilas de seguridad propietarias exigen una personalización que va más allá de los catálogos de servicios de colocación tradicionales. Los acuerdos de grandes campus en Irlanda y los países nórdicos ilustran dónde la capacidad de red, las energías renovables y los regímenes fiscales se alinean para la economía de la construcción propia. Proveedores como Digital Realty difuminan los límites al ofrecer modelos de estructura energizada adaptados a huellas densas en GPU, lo que refleja una evolución híbrida dentro del mercado de centros de datos hiperescala en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Componente:
La Infraestructura de TI Lidera, la Refrigeración Líquida se AceleraLa infraestructura de TI retuvo el 40,55% del gasto de 2025, reflejando una carrera armamentista por GPU, almacenamiento NVMe y conmutadores 400 GbE. La participación del mercado de centros de datos hiperescala en Europa correspondiente solo a las placas de servidor supera el 25% del gasto total en TI a medida que las cargas de trabajo de inteligencia artificial escalan.
Los sistemas de refrigeración líquida registran la CAGR más rápida del 24,1%. Los circuitos directos al chip, los intercambiadores de calor de puerta trasera y los tanques de inmersión dominan las solicitudes de propuesta de infraestructura mecánica. Los sistemas eléctricos siguen el crecimiento de densidad: barras de distribución con clasificación superior a 800 A, más de 3 bloques de sistemas de alimentación ininterrumpida (UPS) distribuidos y esquemas de interruptores de enlace que garantizan la preparación futura para la redundancia 2n+1. Las actualizaciones de construcción general enfatizan la carga de suelo sobre 2.000 kg/m² y las alturas libres que acomodan tuberías de refrigerante aéreas, ilustrando la evolución de la lista de materiales en el mercado de centros de datos hiperescala en Europa.
Por Estándar de Nivel:
Base del Nivel III, Impulso del Nivel IVLas instalaciones de Nivel III representaron el 67,20% de la capacidad instalada en 2025, ya que los operadores equilibraron el tiempo de actividad y los costos. Siguen siendo la columna vertebral para cargas de trabajo elásticas como la transmisión de contenido y el Software como Servicio.
El Nivel IV crece a una CAGR del 21,4%, impulsado por los pagos instantáneos de PSD2 y los acuerdos de nivel de servicio de inferencia de IA. Fráncfort, Londres y Ámsterdam concentran las construcciones de Nivel IV donde convergen las demandas financieras y de soberanía. Surgen diseños híbridos: un núcleo de Nivel IV para la compensación de pagos se sitúa junto a salas de Nivel III para pruebas analíticas retrospectivas, optimizando el gasto de capital mientras se mantiene el cumplimiento normativo dentro del mercado de centros de datos hiperescala en Europa.
Por Industria de Usuario Final:
Nube y TI Lideran, la Inteligencia Artificial Generativa AsciendeLos usuarios de nube y TI mantuvieron una participación del 45,60% en 2025, impulsados por los lanzamientos regionales de AWS, Microsoft Azure y Google Cloud. La expansión del tamaño del mercado de centros de datos hiperescala en Europa en este segmento persiste a medida que las normas de soberanía digital de la UE imponen el procesamiento dentro de la región.
Las empresas de IA Generativa registran una CAGR del 20,3%, lo que refleja el aumento en el número de parámetros y los ciclos de iteración de modelos. Las empresas emergentes de IA dedicadas y los fabricantes de equipos originales del sector automotriz buscan por igual clústeres de GPU no disponibles en nubes multiusuario. Los sectores de banca, servicios financieros y seguros, telecomunicaciones, manufactura y comercio electrónico mantienen expansiones interanuales predecibles vinculadas a la Industria 4.0 y los despliegues de 5G, lo que garantiza una demanda diversificada en todo el mercado de centros de datos hiperescala en Europa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Centro de Datos:
Los Sitios Masivos Dominan, los Campus Mega CrecenLas instalaciones masivas controlaron el 51,35% de la participación en 2025, equilibrando la viabilidad de la interconexión a la red y la implementación modular por fases. El tamaño del mercado de centros de datos hiperescala en Europa para esta clase sustenta la mayoría de las regiones de nube soberana.
Los megacampus de más de 60 MW exhiben una CAGR del 21,8%. El proyecto de 1,2 GW de Start Campus en Sines y la inversión de AWS en 3 regiones en Aragón destacan la ambición del sector. Las huellas más grandes desbloquean sinergias de calefacción urbana y activos renovables coubicados, reduciendo el costo nivelado de la electricidad. Las grandes instalaciones orientadas al borde (menores o iguales a 25 MW) siguen siendo relevantes para casos de uso sensibles a la latencia, completando una topología escalonada en todo el mercado de centros de datos hiperescala en Europa.
Panorama Competitivo
La consolidación define la fase actual, aunque la participación de mercado combinada de los cinco principales actores se mantiene por debajo del 55%, lo que indica un ámbito moderadamente concentrado. La adquisición de Interxion por parte de Digital Realty por EUR 8.400 millones catapultó a la empresa al segundo lugar, añadiendo el sitio clave de aterrizaje de cable submarino de Marsella a su cartera. Equinix mantiene el liderazgo en EMEA con un 22% de participación en coubicación minorista y se diferencia a través de la interconexión Fabric y la validación NVIDIA DGX-Ready.
Los movimientos estratégicos se inclinan hacia la capacidad específica para inteligencia artificial y el cumplimiento de la nube soberana. Vantage comprometió EUR 1.400 millones para nuevos campus en Fráncfort y Milán optimizados para refrigeración líquida y densidades de bastidor promedio de 75 kW. El plan de EUR 4.000 millones de Evroc para construir una red de 10 sitios hiperscalables nativa de GAIA-X tiene como objetivo interrumpir a los operadores establecidos ofreciendo arbitraje energético por ubicación, desplazando las cargas de trabajo hacia regiones con excedente de energía renovable.
Las asociaciones con proveedores de hardware se intensifican: Equinix y NVIDIA codesarrollan nodos DGX Cloud en las instalaciones, mientras que Digital Realty se alinea con Intel para integrar fotónica de silicio en sus propiedades en EMEA. Los operadores persiguen portafolios de energía renovable cautiva, ilustrado por la empresa conjunta de energía solar española de Interxion para 300 MW y las expansiones noruegas respaldadas por energía eólica de Green Mountain. En medio del creciente gasto de capital, las transacciones de venta con arrendamiento posterior y las conversiones en fondos de inversión inmobiliaria (REIT) suministran nuevas entradas de capital, remodelando continuamente la competencia dentro del mercado de centros de datos hiperescala en Europa.
Líderes de la Industria de Centros de Datos Hiperescala en Europa
-
Amazon Web Services
-
Microsoft Azure
-
Google Cloud
-
Meta Platforms
-
Apple
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Centros de Datos Hiperescala Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Digital Realty Trust Inc.
- Equinix Inc.
- Interxion (Digital Realty)
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- STACK Infrastructure
- Iron Mountain Data Centers
- Global Switch Holdings
- Colt Data Centre Services
- Telehouse (KDDI)
- Data4 Group
- OVHcloud
- Scaleway
- Green Data Center AG
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
Desarrollos recientes de la industria en Mercado Europeo de Centros de Datos Hiperescala
- Mayo de 2025: NTT DATA divulgó planes que superan USD 10.000 millones para construcciones en Europa, incluido un campus de 128 MW en Milán, para satisfacer la demanda impulsada por la inteligencia artificial.
- Abril de 2025: Apollo Funds adquirió el portafolio europeo de STACK Infrastructure y lanzó una plataforma hiperscalable independiente que abarca cinco países.
- Enero de 2025: Digital Realty y Blackstone formaron una empresa conjunta de USD 7.000 millones para instalaciones listas para inteligencia artificial en Europa continental.
- Enero de 2025: Microsoft anunció un gasto global de USD 80.000 millones en centros de datos de inteligencia artificial, priorizando la expansión europea.
- Agosto de 2024: Digital Realty adquirió un campus de 15 MW en Slough, Reino Unido, por USD 200 millones para reforzar la capacidad regional.
- Enero de 2025: Yondr entregó la primera fase de 20 MW de su campus de Bischofsheim en Alemania.
Mercado Europeo de Centros de Datos Hiperescala Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio contabiliza los ingresos generados dentro de las instalaciones europeas que albergan cargas de trabajo hiperescala, despliegues superiores a 10 MW construidos o arrendados por plataformas nativas en la nube y grandes empresas de redes sociales, así como los sistemas de energía, TI y mecánicos de soporte que operan. El marco captura construcciones propias y salas de colocación construidas a medida, pero excluye salas de servidores empresariales, de borde o de subescala.
Exclusión del alcance: Los centros de datos empresariales y de borde que operan por debajo de 10 MW quedan fuera de este dimensionamiento.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Construcción Propia Hiperscalable
- Coubicación Hiperscalable
- Por Componente
- Infraestructura de TI
- Infraestructura de Servidores
- Infraestructura de Almacenamiento
- Infraestructura de Red
- Infraestructura Eléctrica
- Unidad de Distribución de Energía
- Interruptores de Transferencia y Equipos de Conmutación
- Sistemas de Alimentación Ininterrumpida (UPS)
- Generadores
- Otra Infraestructura Eléctrica
- Infraestructura Mecánica
- Sistemas de Refrigeración
- Bastidores
- Otra Infraestructura Mecánica
- Construcción General
- Desarrollo de Núcleo y Envolvente
- Instalación y Puesta en Marcha
- Diseño e Ingeniería
- Detección de Incendios y Seguridad Física
- Soluciones de Gestión de Infraestructura de Centro de Datos (DCIM) / Sistema de Gestión de Edificios (BMS)
- Infraestructura de TI
- Por Estándar de Nivel
- Nivel III
- Nivel IV
- Por Industria de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- Servicios Bancarios, Financieros y de Seguros (BFSI)
- Manufactura
- Comercio Electrónico
- Otras Industrias
- Por Tamaño de Centro de Datos
- Grande (Menor o igual a 25 MW)
- Masivo (Mayor a 25 MW y menor o igual a 60 MW)
- Mega (Mayor a 60 MW)
- Por Geografía
- Reino Unido
- Alemania
- Irlanda
- Países Bajos
- Francia
- España
- Italia
- Región Nórdica
- Dinamarca
- Finlandia
- Noruega
- Suecia
- Rusia
- Resto de Europa
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor Intelligence entrevistaron a desarrolladores europeos de colocación, operadores de red eléctrica, ingenieros de fabricantes de equipos originales de refrigeración y gerentes de adquisiciones hiperescala en los centros FLAP-D y los países nórdicos. Estas conversaciones validaron las rampas de utilización, las densidades promedio de bastidores y las colas de contratos de nube soberana que las fuentes secundarias solo insinúan.
Investigación Documental
Comenzamos con conjuntos de datos de dominio público de Eurostat, estadísticas de red de ENTSO-E, registros nacionales de la propiedad y organismos sectoriales como la Asociación Europea de Centros de Datos, y luego incorporamos códigos aduaneros para servidores (847141) y conmutadores (851762) para detectar tendencias de entrada de hardware. Los informes anuales 10-K de las empresas, los expedientes de permisos de planificación y los rastreadores de operaciones alojados en D&B Hoovers y Dow Jones Factiva enriquecieron los cronogramas de gastos de capital. Los artículos académicos sobre PUE de refrigeración líquida de IEEE Xplore y las familias de patentes en Questel ayudaron a anclar los cambios tecnológicos. Esta lista es ilustrativa; muchas fuentes adicionales abiertas y de pago informaron nuestra fase documental.
Dimensionamiento del Mercado y Previsión
Primero construimos un modelo descendente. La carga anual de TI hiperescala (MW) se reconstruyó a partir de las divulgaciones de conexión a la red y los índices de ocupación, multiplicados por los precios de servicio combinados promedio por kW para derivar los ingresos de 2025. Algunas verificaciones ascendentes, acumulaciones de proveedores de envíos de equipos de distribución eléctrica y costos de llave en mano muestreados en EUR/MW, moderaron los totales. Las variables clave rastreadas incluyen la participación de bastidores de alta densidad de GPU, la penetración de acuerdos de compra de energía renovable, el costo promedio del suelo por MW, los incentivos de reutilización de calor de la UE y los retrasos en el tiempo de puesta en servicio. Una regresión multivariante con estos factores sustenta la previsión 2026-2031, con márgenes de escenario para cuellos de botella en la capacidad de la red. Las brechas de datos en mercados más pequeños se cubrieron utilizando análogos de precio y utilización de vecinos más cercanos validados durante las entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por una revisión de tres capas: verificaciones de varianza entre modelo y métricas, auditorías de pares senior y recontacto con los encuestados anteriores si las desviaciones superan el 5%. Actualizamos las cifras anualmente, emitiendo actualizaciones provisionales cuando se producen eventos materiales, grandes lanzamientos de campus o cambios de política.
Ancla de Credibilidad: Por Qué Nuestra Línea de Base del Mercado Europeo de Centros de Datos Hiperescala Merece Confianza
Las estimaciones publicadas divergen porque las empresas eligen diferentes bases de ingresos, clases de activos y cortes temporales.
Los principales factores de divergencia incluyen: algunos editores consideran la inversión total en construcción en lugar de los ingresos recurrentes por servicios, algunos excluyen las salas de colocación que albergan inquilinos hiperescala, mientras que otros limitan el alcance únicamente a las ventas de hardware. Mordor Intelligence fija el alcance desde el principio, alinea las divisas a USD constantes de 2024, actualiza anualmente y vincula cada supuesto a evidencia verificable de MW y EUR/kW.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 20,35 mil millones de USD (2025) | Mordor Intelligence | - |
| 31,39 mil millones de USD (2023) | Consultora Global A | Mide los desembolsos de gastos de capital, no los ingresos anuales por servicios |
| 6,94 mil millones de USD (2024) | Grupo de Investigación Industrial B | Contabiliza únicamente las ventas de componentes de hardware, omitiendo las tarifas operativas |
| 30,78 mil millones de USD (2023) | Consultora Regional C | Agrega capacidad de colocación mayorista por debajo de 10 MW al total hiperescala |
La comparación muestra cómo las elecciones de alcance y métricas hacen variar las cifras. El enfoque disciplinado de Mordor Intelligence en los ingresos netos, verificado con evidencia de MW, ofrece a los responsables de la toma de decisiones la línea de base más equilibrada y transparente. (Valor actual del mercado y previsión: 20,35 mil millones de USD en 2025, con un aumento hasta 59,66 mil millones de USD para 2031).
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de centros de datos hiperescala en Europa para 2031?
Se prevé que alcance USD 59.660 millones, avanzando a una CAGR del 19,65%.
¿Qué país europeo es el destino de centros de datos hiperescala de más rápido crecimiento?
España lidera con una CAGR proyectada del 22,5% hasta 2031, impulsada por 33 mil millones de EUR en inversiones anunciadas.
¿Por qué la refrigeración líquida es fundamental para los futuros sitios hiperscalables europeos?
Las cargas de trabajo de inteligencia artificial con alta densidad de GPU elevan las densidades de bastidor más allá de los 50 kW; la refrigeración líquida reduce el uso de energía hasta un 30% y cumple con las restricciones de uso de agua.
¿Cómo están dando forma las regulaciones de nube soberana al despliegue de capacidad?
Las normas de la UE imponen la residencia de datos y el control operativo, impulsando construcciones localizadas como la región de Brandeburgo de AWS por EUR 7.800 millones.
¿Qué participación del mercado tienen las instalaciones de Nivel IV y por qué están creciendo?
Los sitios de Nivel IV representan actualmente el 32,80% de la nueva capacidad en cartera y se expanden a una CAGR del 21,4% a medida que los pagos instantáneos y las cargas de trabajo de IA exigen un tiempo de actividad del 99,995%.
¿Qué segmento de componentes crece más rápido en los centros de datos hiperscalables europeos?
Los sistemas de refrigeración líquida, proyectados a una CAGR del 24,1%, superan a todos los demás componentes debido a las densidades de potencia extremas por bastidor.
- Mercado de Centros de Datos Hyperscale de China
- Mercado de Centros de Datos Hiperescala del Reino Unido
- Mercado de Centros de Datos Hyperscale en India
- Mercado de Centros de Datos Hyperscale de Asia-Pacífico
- Mercado de Centros de Datos Hyperscale de Canadá
- Mercado de Centros de Datos Hiperescala de Japón
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Demanda mundial de refrigeración, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado Europeo de Centros de Datos de Inteligencia Artificial (IA) Demanda de instalaciones de IA en Europa, que abarca tipo de instalación, componente y nivel.
- Mercado de Almacenamiento en Centros de Datos de Canadá Almacenamiento de Canadá, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de España Instalaciones de IA en España, divididas por tipo de instalación, componente y nivel.