
Tamaño y Cuota del Mercado de Centros de Datos de Phoenix
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.26 Mil megavatios |
| Volumen del Mercado (2026) | 1.85 Mil megavatios |
| Volumen del Mercado (2031) | 3.75 Mil megavatios |
| Tasa de crecimiento (2026 - 2031) | 15.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos de Phoenix por Mordor Intelligence
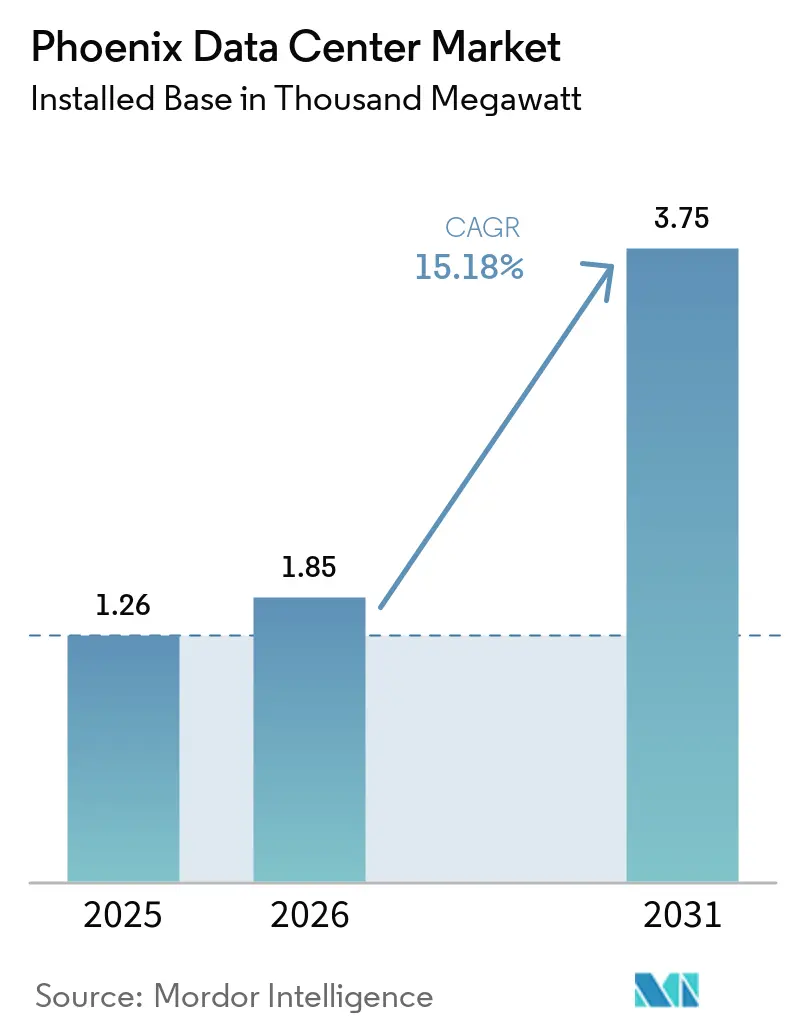
El tamaño del Mercado de Centros de Datos de Phoenix en términos de base instalada se espera que crezca de 1,26 mil megavatios en 2025 a 1,85 mil megavatios en 2026 y se prevé que alcance los 3,75 mil megavatios en 2031 a una CAGR del 15,18% durante 2026-2031.
El crecimiento surge de la convergencia de cargas de trabajo de inteligencia artificial (IA) a hiperescala, una base de semiconductores en rápida expansión y energía renovable competitiva en costos. Los clústeres de IA de alta densidad de potencia, las microrredes en sitio y una exención del impuesto sobre las ventas de equipos de TI por diez años fomentan la rápida puesta en marcha de instalaciones. Los operadores también se benefician de precios promedio de electricidad que se sitúan un 20% por debajo de las tarifas de California y un clima de bajo riesgo que evita terremotos y huracanes. Como resultado, el mercado de centros de datos de Phoenix continúa atrayendo despliegues emblemáticos de Microsoft, Google, Amazon y Meta, al tiempo que atrae reubicaciones empresariales desde los saturados centros costeros.
Conclusiones Clave del Informe
- Por tamaño de centro de datos, las instalaciones grandes representaron el 42,19% de la cuota del mercado de centros de datos de Phoenix en 2025 y se están expandiendo a una CAGR del 15,86% hasta 2031.
- Por nivel, la infraestructura de Nivel 4 está previsto que crezca al 16,74%—la tasa más rápida—mientras que el Nivel 3 retuvo el 76,22% de la cuota del tamaño del mercado de centros de datos de Phoenix en 2025.
- Por tipo de centro de datos, la colocación mantuvo una cuota del 46,91% en 2025, aunque los proveedores de servicios en la nube avanzan a una CAGR del 17,82% durante 2026-2031.
- Por usuario final, Nube e IT representan la mayor cuota de usuario final en Phoenix, con más del 50% de la cuota de mercado en 2025. Mientras que BFSI es el segmento vertical de mayor crecimiento, con una CAGR estimada del 16,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda a hiperescala impulsada por IA | 6.2% | Global, concentrado en el área metropolitana de Phoenix | Corto plazo (≤ 2 años) |
| Precios de energía competitivos y acuerdos de compra de energía renovable | 4.1% | En todo Arizona, con desbordamiento hacia el Suroeste | Mediano plazo (2-4 años) |
| Exención del impuesto sobre las ventas de equipos de TI por diez años | 2.3% | En todo Arizona | Largo plazo (≥ 4 años) |
| Desbordamiento de cómputo perimetral de las fábricas de semiconductores | 1.8% | Área metropolitana de Phoenix, corredor de Chandler | Mediano plazo (2-4 años) |
| Migración desde sitios sísmicos y con restricciones de agua en California | 1.1% | Corredor de California a Arizona | Corto plazo (≤ 2 años) |
| Despliegue de microrredes en sitio para energización rápida | 0.7% | Área metropolitana de Phoenix, zonas con restricciones de la red eléctrica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda a hiperescala impulsada por IA
Los clústeres de entrenamiento de IA requieren hasta 1.000 MW por campus—diez veces los despliegues tradicionales—lo que impulsa rápidas adquisiciones de terrenos y energía en el área metropolitana de Phoenix. La finca de Microsoft en Goodyear está diseñada para enfriamiento evaporativo de alto consumo de agua, mientras que la inversión de USD 25 mil millones de Blackstone cubre más de 60 campos de fútbol de superficie de planta.[1] La producción local de semiconductores de TSMC a partir de 2025 acorta las cadenas de suministro de GPU, reforzando un ciclo en el que los chips alimentan las cargas de trabajo de IA locales y estimulan aún más adiciones de capacidad.
Precios de energía competitivos y acuerdos de compra de energía renovable
La tarifa promedio de electricidad en Arizona es un 20% inferior a la de California y continúa bajando gracias a innovadores acuerdos de compra de energía (PPA) que eluden los cuellos de botella de las empresas de servicios públicos.[2] Salt River Project (SRP) apoya el campus de Google en Mesa con una granja solar más almacenamiento de 260 MW, mientras que el Parque Solar Brittlebush de 200 MW de Meta suministra energía verde dedicada. La Asociación Estadounidense de Energía Limpia valora las inversiones en energía limpia completadas y comprometidas en todo el estado en USD 13 mil millones.
Exención del impuesto sobre las ventas de equipos de TI por diez años
Arizona amplió su Programa de Centros de Datos Informáticos en 2024 para otorgar exenciones del impuesto sobre las ventas por 10 años en compras superiores a USD 50 millones, ahorrando a los operadores de hiperescala millones a lo largo de la vida útil de cada campus.[3] El incentivo se aplica tanto a los clientes de colocación como a las construcciones operadas por sus propietarios, ampliando su alcance en todo el mercado de centros de datos de Phoenix.
Desbordamiento de cómputo perimetral de las fábricas de semiconductores
El proyecto de tres fábricas de TSMC, valorado en USD 165 mil millones, está generando más de 62.000 empleos y necesidades de cómputo perimetral a gran escala para análisis en tiempo real y detección de defectos. El histórico campus de Intel en Chandler y los diseños ganadores de AMD densifican aún más la cadena de suministro local de chips, asegurando una demanda constante de centros de datos durante al menos la próxima década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cuellos de botella en la cola de energía de las empresas de servicios públicos | -2.8% | Área metropolitana de Phoenix, zonas de servicio de APS y SRP | Corto plazo (≤ 2 años) |
| Escrutinio del consumo de agua en clima desértico | -1.9% | En todo Arizona, zonas de supervisión municipal | Mediano plazo (2-4 años) |
| Resistencia municipal por la rezonificación de islas de calor | -1.3% | Límites de la ciudad de Phoenix, municipios suburbanos | Largo plazo (≥ 4 años) |
| Retrasos en la cadena de suministro de transformadores para enfriamiento líquido | -0.9% | Global, agudo en mercados de alto crecimiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de botella en la cola de energía de las empresas de servicios públicos
APS ya está evaluando solicitudes de interconexión que superan los 13 GW frente a una red existente que atendió apenas 7 GW en 2024, extendiendo los ciclos de aprobación hasta tres años. Para eludir la cola, Aligned Data Centers adoptó una microrred diésel de 63 MW capaz de operar en modo isla de red, mientras que Vantage se asoció con VoltaGrid para asegurar 1 GW de capacidad de generación en sitio.
Escrutinio del consumo de agua en un clima desértico
El campus de Microsoft en Goodyear generó titulares por las extracciones proyectadas de decenas de millones de galones anuales. Aproximadamente el 66% de todos los proyectos de centros de datos en curso en los Estados Unidos desde 2022 se encuentran en zonas de estrés hídrico "alto" o "extremadamente alto". Las estrategias de respuesta incluyen el sitio de Edged Energy en Mesa, que elimina el enfriamiento evaporativo y afirma ahorros anuales de 94 millones de galones en edgedenergy.com, y el compromiso de Microsoft de lograr centros de datos sin consumo de agua para 2026.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Centro de Datos:
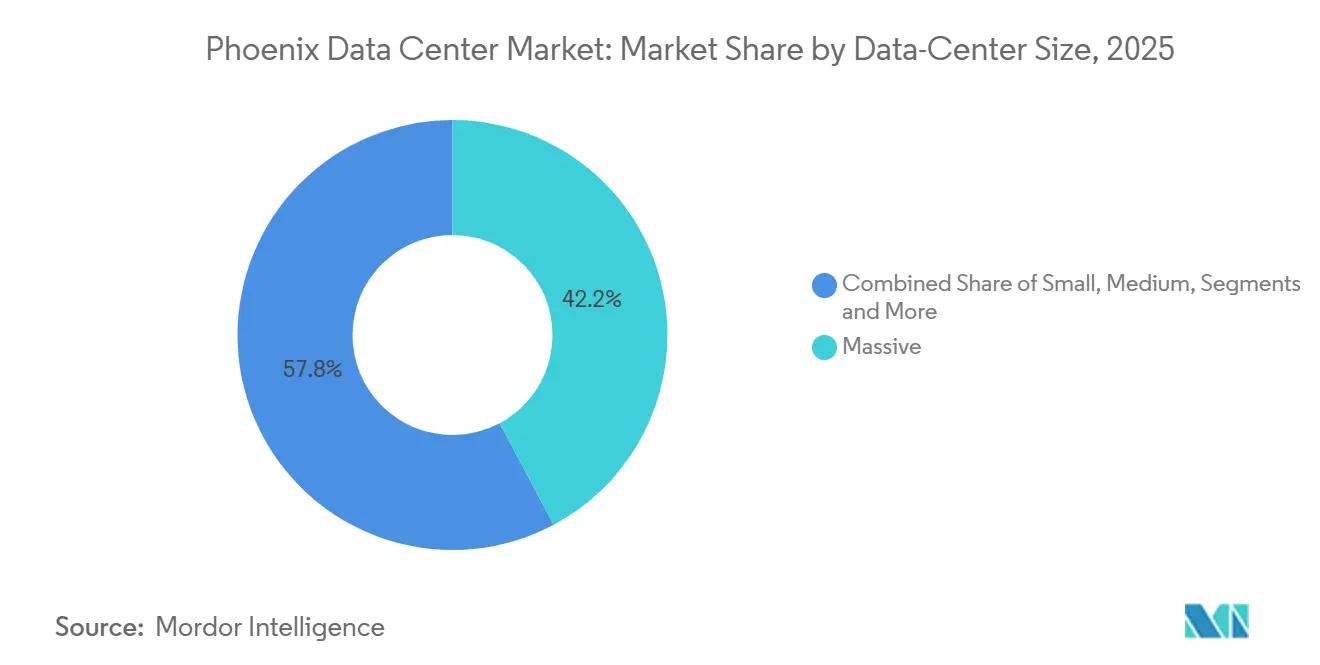
Las Instalaciones Grandes Impulsan la Transformación de la IALos grandes campus representaron el 42,19% de la cuota del mercado de centros de datos de Phoenix en 2025 y registraron la mayor trayectoria de crecimiento con una CAGR del 15,86% hasta 2031. El tamaño del mercado de centros de datos de Phoenix para construcciones de gran escala está, por tanto, previsto que supere ampliamente los 2,2 GW a finales de la década. Los operadores despliegan enormes superficies para ofrecer suministro eléctrico contiguo y circuitos eficientes de refrigeración líquida adecuados para racks de IA que consumen 40 kW o más por gabinete. QTS está avanzando en un campus de 750 MW sobre 400 acres en el West Valley, mientras que Tract está planificando a nivel maestro una propiedad de 14.000 millones de USD y 1.000 acres que comprende 30 edificios.
La demanda de segundo nivel persiste para salas de menos de 50 MW que atienden a empresas regionales, aunque las hojas de ruta de hiperescala dominan las expansiones. Los mega campus suelen añadir subestaciones dedicadas, instalaciones solares y microrredes de gas, como se observa en el programa de 1 GW de Vantage-VoltaGrid. Las salas de escala edge más cercanas a las fábricas de TSMC complementan la huella más amplia al alojar análisis de baja latencia y control de robótica.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nivel:
Las Instalaciones de Nivel 4 se Aceleran para Cargas de Trabajo de IAEl Nivel 3 se mantuvo como el caballo de batalla con una participación del 76,22% del tamaño del mercado de centros de datos de Phoenix en 2025, pero el Nivel 4 está en camino de alcanzar una CAGR del 16,74% hasta 2031 en digitalrealty.com. Las garantías de tiempo de actividad saltan del 99,982% (Nivel 3) al 99,995% (Nivel 4), una diferencia que se vuelve fundamental cuando los clústeres de entrenamiento de IA pueden costar millones si se interrumpen a mitad de ciclo. La hoja de ruta de Digital Realty incluye múltiples salas preparadas para Nivel 4 en Mesa, mientras que Aligned integra el enfriamiento Delta³ para alcanzar tanto los estándares de resiliencia del Nivel 4 como los de eficiencia energética.
Las instalaciones heredadas están invirtiendo en redundancias eléctricas y nuevos enfriadores para reclasificar las salas del Nivel 3 al Nivel 4, atrayendo tarifas premium de los inquilinos CSP. Mientras tanto, las construcciones de Nivel 1 y Nivel 2 persisten para cargas de trabajo de laboratorio y entornos de prueba y desarrollo donde el tiempo de inactividad es menos crítico.
Por Tipo de Centro de Datos:
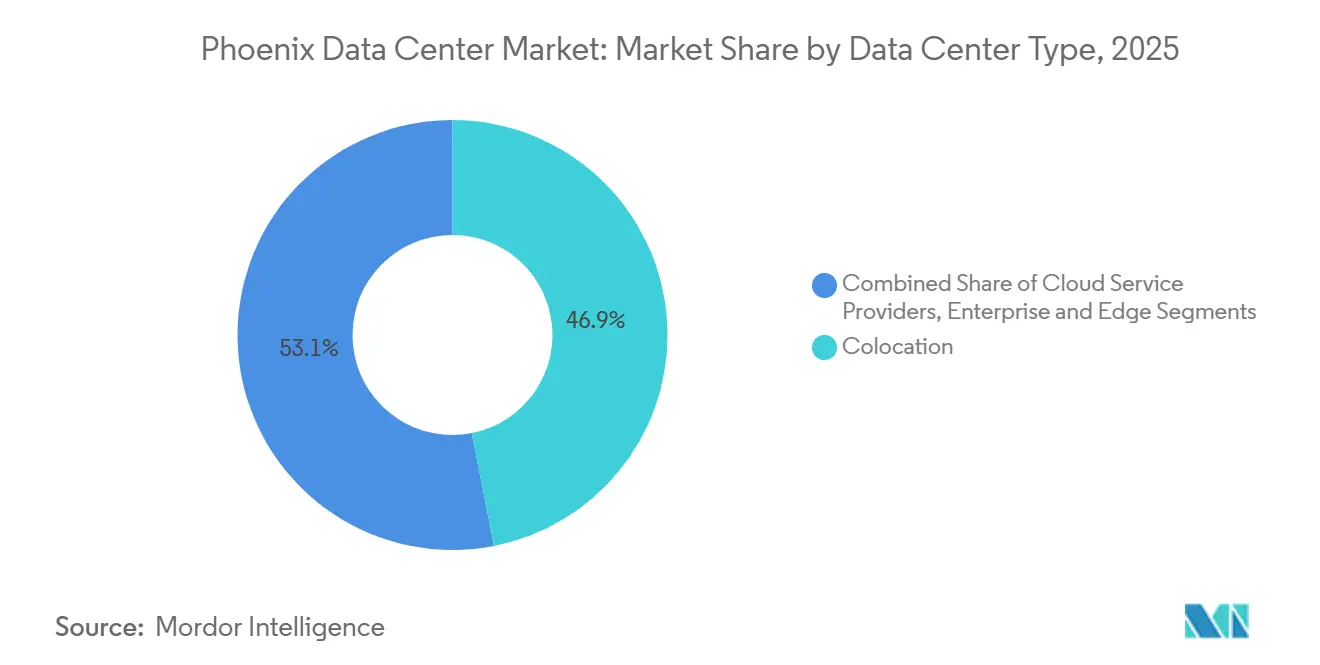
Los Proveedores de Servicios en la Nube Lideran el CrecimientoLa colocación mantuvo el 46,91% de la cuota del tamaño del mercado de centros de datos de Phoenix en 2025, pero los CSP exhiben la expansión más rápida con una CAGR del 17,82%. Microsoft aseguró casi 300 acres en El Mirage, Google presentó solicitud para duplicar la superficie de su campus en Mesa, y Amazon continúa explorando terrenos a lo largo de la Interestatal 10. Los hiperescaladores prefieren Phoenix por sus zonas de disponibilidad múltiple que respaldan las regiones de California sin cruzar múltiples zonas horarias.
La colocación minorista sigue siendo vital para las empresas que migran hardware heredado, las agencias gubernamentales que centralizan cargas de trabajo y las empresas fintech que requieren instalaciones auditadas. Sin embargo, la colocación mayorista está migrando hacia el modelo de "hiperescala como servicio", en el que los proveedores construyen salas completas según las especificaciones de un único inquilino. Los despliegues edge y modulares han comenzado a atender a fábricas de semiconductores y nodos IoT del sector público, garantizando la localidad y soberanía de los datos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Nube e IT representan la mayor cuota de usuario final en Phoenix, con más del 50% de la actividad de arrendamiento en 2025. BFSI es el segmento vertical de mayor crecimiento, con una CAGR estimada del 16,02% hasta 2031. La densa presencia de servicios administrativos del sector financiero en Phoenix respalda este crecimiento, con JPMorgan Chase, Wells Fargo y Charles Schwab como anclajes clave. Estas instituciones requieren instalaciones de colocación conformes con los niveles III/IV que proporcionen latencia inferior al milisegundo para sistemas de negociación y gestión de riesgos.
Análisis Geográfico
Phoenix ocupa el segundo lugar como el mayor clúster de centros de datos en los Estados Unidos, respaldado por un bajo riesgo sísmico, un clima seco y una red troncal de más de 40 operadores de telecomunicaciones. El mercado de centros de datos de Phoenix se beneficia de 5.500 MW de capacidad de energía limpia instalada, con otros 8.700 MW en cola, un margen amplio para campus de más de 400 MW mientras se cumplen los compromisos de energía renovable.
La expansión ya no se limita al condado de Maricopa. El Proyecto Blue de Tucson, valorado en 1.200 millones de USD, añadirá entre 8 y 10 naves sobre 290 acres, complementando a Phoenix al tiempo que aprovecha una reserva de mano de obra diferente. Al otro lado de la frontera estatal, la construcción de Google en Henderson, Nevada, ilustra una estrategia multistatal en el suroeste mediante la cual los operadores arbitran recursos solares y capacidad de transmisión datacenterknowledge.com.
La red eléctrica sobrecargada de California y las restricciones hídricas ya han desencadenado una ola migratoria; solo Santa Clara alberga más de 50 instalaciones que consumen el 60% de la energía de la ciudad, una tendencia que empuja a los operadores hacia el entorno de permisos más favorable de Arizona. Las interconexiones de fibra óptica y energía eléctrica a lo largo del suroeste desértico vinculan Phoenix, Las Vegas y el sur de California en un corredor resiliente del «cinturón solar» para el crecimiento de la nube.
Panorama regulatorio
Los proyectos de centros de datos de Phoenix operan bajo una combinación de programas de incentivos estatales, controles de zonificación municipales y supervisión de servicios públicos. A nivel municipal, Phoenix adoptó la Ordenanza G-7396 (Z-TA-2-25-Y) el 2 de julio de 2025, creando un requisito de Permiso Especial para centros de datos en múltiples distritos de zonificación y añadiendo estándares de rendimiento y ruido, lo que hace que la planificación temprana de titulación sea más determinante para campus multiedificio.
Por el lado estatal, el marco del Programa de Centros de Datos Informáticos de Arizona (que incluye el alivio del Impuesto sobre Privilegio de Transacción vinculado a inversiones calificadas) sigue siendo una palanca central de localización, mientras que las propuestas legislativas de 2026 añaden incertidumbre en torno al proceso y la elegibilidad de incentivos para clientes de alta carga, incluido un proyecto de ley que busca poner fin a nuevas certificaciones después del 31 de diciembre de 2026. La gobernanza del uso del agua también se está endureciendo mediante ordenanzas de usuarios de agua de gran volumen en municipios del área metropolitana, impulsando a los operadores hacia Planes de Uso del Agua documentados y enfoques de refrigeración que reduzcan o eviten el agua potable. El escrutinio de la asignación de costos de servicios públicos bajo la Comisión Corporativa de Arizona (ACC) también continúa, particularmente para los impactos en la red vinculados a interconexiones de gran carga.
Análisis de la cadena de valor
La cadena de valor de los centros de datos de Phoenix comienza con la adquisición de terrenos y las titulaciones en los municipios del área de Phoenix, seguida de la adquisición de energía y la planificación de interconexión. Para clientes de alta carga, esto está cada vez más influido por el diseño de tarifas de servicios públicos regulado por la ACC y los debates sobre asignación de costos. Los desarrolladores y operadores luego pasan al diseño e ingeniería, incluyendo arquitectura eléctrica de alta densidad y disposiciones compatibles con refrigeración líquida, adquieren equipos eléctricos de plazo largo como subestaciones, transformadores y equipos de conmutación, y contratan a contratistas generales para construcciones por fases. La puesta en marcha, la incorporación de conectividad de operadores y fibra, y las operaciones continuas de las instalaciones completan la cadena.
Aguas abajo, la capacidad se monetiza a través de la colocación mayorista y minorista y el arrendamiento hyperscale. La estrategia energética (PPA renovables, almacenamiento y generación in situ) y la estrategia hídrica (refrigeración sin agua o de bajo consumo de agua) se han convertido en parte de los requisitos estándar de entrega en lugar de complementos opcionales. Los participantes clave incluyen hyperscalers, operadores de colocación y campus, servicios públicos y desarrolladores de energía limpia, autoridades municipales de agua y planificación, y proveedores especializados de tecnología para refrigeración y energía, con ordenanzas locales de uso del agua y el cumplimiento de incentivos fiscales estatales influyendo en cómo se diseñan, refrigeran y ponen en marcha las instalaciones.
Panorama Competitivo
Concentración del Mercado
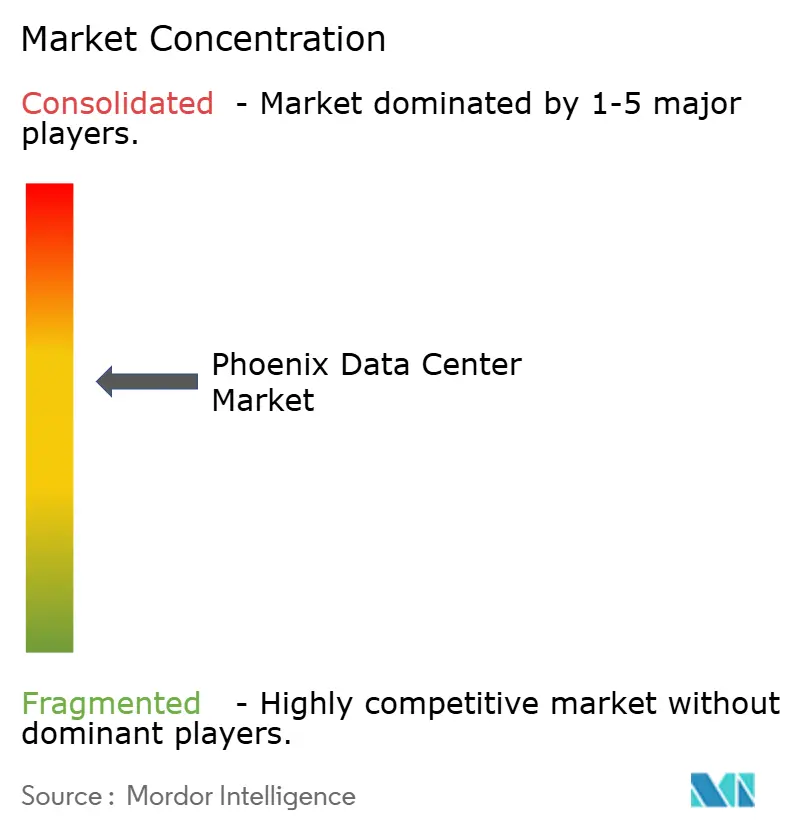
El mercado de centros de datos de Phoenix cuenta con un núcleo de operadores establecidos—Digital Realty, Vantage, CyrusOne, QTS, Iron Mountain—complementado por nuevos participantes ágiles que aprovechan el enfriamiento líquido y la construcción modular. Digital Realty registró firmas trimestrales récord en el cuarto trimestre de 2024, traduciendo su escala mundial en impulso regional. Vantage aseguró USD 9.200 millones en nuevo capital y se asoció con VoltaGrid para garantizar 1 GW de energía en sitio despachable, un diferenciador ante los cuellos de botella de la red eléctrica.
Iron Mountain reportó un crecimiento del 20% interanual en ingresos de centros de datos en el primer trimestre de 2025, prueba de que las marcas de almacenamiento establecidas pueden vender eficazmente infraestructura adyacente a la nube. Disruptores como Edged Energy apuntan a diseños preparados para IA y sin consumo de agua, mientras que la fusión de Evoque y Cyxtera en Centersquare agrega 320 MW en 50 ubicaciones, añadiendo alcance nacional a las nuevas construcciones en Phoenix.
La diferenciación competitiva ahora depende de tres palancas: acuerdos de compra de energía ricos en renovables que reducen el costo total de propiedad, sistemas innovadores de enfriamiento líquido que reducen la huella de terreno y agua, y arquitecturas de microrred que eluden las colas de interconexión de varios años. Persiste espacio en blanco en los centros perimetrales de semiconductores, las zonas de nube gubernamental y los clústeres de inferencia de IA donde la proximidad de baja latencia a los usuarios finales es importante.
Líderes del Sector de Centros de Datos de Phoenix
-
Digital Realty Trust, Inc.
-
CyrusOne
-
Vantage Data Centers
-
Aligned Data Centers
-
EdgeCore Digital Infrastructure
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos de Phoenix Empresas cubiertas en este informe
- EdgeCore Digital Infrastructure
- STACK INFRASTRUCTURE
- Aligned Data Centers
- VPS House Technology Group LLC (�VPS House�)
- Iron Mountain Information Management, LLC
- QTS Realty Trust, LLC
- Krypt
- EvoSwitch B.V. (Iron Mountain Information Management, LLC)
- Stream Data Centers
- Vantage Data Centers Management Company, LLC
- DigitalBridge Group, Inc.
- EDC VENTURE LLC (Edged)
- 5C AI Group Inc.
- Digital Realty Trust Inc.
- Lumen Technologies
- CyrusOne LLC
- HonorHealth
- phoenixNAP LLC
- Zayo Group Holdings, Inc.
- Expedient (Continental Broadband, LLC)
- Flexential Corp.
- Enzu Inc.
Lea el análisis de las empresas de mercado de centros de datos de phoenix
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo en Phoenix es la capacidad lista para titulación y definida por energía fuera de los focos de interconexión más congestionados. En estas áreas, los operadores pueden avanzar los sitios a través de aprobaciones municipales mientras alinean estrategias de energía que reduzcan la exposición a colas de servicios públicos de varios años. El mercado ya muestra este patrón mediante actividad de campus suburbanos e inicios de nueva construcción, incluyendo a Aligned Data Centers avanzando con planes en el área de Phoenix e iniciando obras en PHX-13 en Glendale como parte de un campus más grande, junto con grandes campus planificados que avanzan en submercados del West Valley.
Un segundo grupo de oportunidades se centra en el diseño con restricciones de agua y los servicios de cumplimiento. Varios municipios del área de Phoenix han implementado ordenanzas de usuarios de agua de gran volumen que pueden requerir Planes de Uso del Agua o limitar el agua potable para refrigeración. Esa dirección regulatoria favorece a los proveedores que pueden ofrecer densidad lista para IA con huellas hídricas reducidas, incluyendo refrigeración sin agua o basada en refrigerantes y optimización del rechazo de calor. También abre espacio para socios que puedan empaquetar PPA renovables, almacenamiento y generación in situ en soluciones energéticas bancables que se ajusten al entorno cambiante de asignación de costos de servicios públicos de Arizona. El respaldo de capital privado para infraestructura orientada a IA se ha vuelto más visible en la región mediante grandes transacciones a nivel de plataforma que involucran a operadores activos en Phoenix, apoyando el desarrollo continuo a escala de campus y la demanda continua de cadenas de suministro de construcción y eléctricas escalables.
Desarrollos recientes de la industria en Mercado de Centros de Datos de Phoenix
- Julio de 2026: Prime Data Centers inició obras en tres de cinco edificios de su campus PHX01 de 240 MW en Avondale, con cada edificio proporcionando 48 MW de capacidad de TI. El campus PHX01 avanza la implementación hyperscale en Avondale. Amplía la capacidad y refuerza a Arizona como un centro listo para IA
- Julio de 2026: Aligned Data Centers inició obras en la instalación PHX-13 en Glendale, parte de un campus planificado de 100 acres. PHX-13 apoya el crecimiento continuo de centros de datos listos para IA en Glendale. Fortalece la presencia en Glendale y mejora las opciones de suministro regional para implementaciones hyperscale
- Mayo de 2026: La Comisión de Planificación y Zonificación de CyrusOne Mesa recomendó la aprobación del campus de centro de datos de 1,4 millones de pies cuadrados de CyrusOne en Elliot y Ellsworth Roads en Mesa. Hito regulatorio que habilita una expansión a gran escala en Mesa dentro del área metropolitana de Phoenix. La autorización regulatoria habilita capacidad significativa de origen suburbano y diversifica la huella del área de Phoenix
Mercado de Centros de Datos de Phoenix Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca la oferta y la demanda de centros de datos ubicados en el área metropolitana de Phoenix, medida por la capacidad de carga de TI comisionada y planificada (MW/GW) y la actividad de construcción relacionada que habilita dicha capacidad.
Exclusiones del alcance: Los armarios perimetrales de venta minorista dentro de oficinas, las salas de servidores en las instalaciones que no son centros de datos de propósito específico, y las centrales exclusivamente de telecomunicaciones no se contabilizan.
Descripción General de la Segmentación
- Por Tamaño de Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Proveedores de Servicios en la Nube (CSP)
- Empresarial, Modular y Perimetral
- Colocación
- No Utilizado
- Utilizado
- Tipo de Colocación
- Minorista
- Mayorista
- Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otro Usuario Final
- Tipo de Colocación
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre las adiciones de capacidad, las entregas y el pipeline a corto plazo de Phoenix, para luego contrastarla con el contexto de energía y permisos. Para ello, generalmente consultamos paneles de mercado públicos y publicaciones como los perfiles de mercado de CBRE, los recursos de planificación y permisos de la Ciudad de Phoenix, la Administración de Información Energética de los Estados Unidos para señales de precios de electricidad y combinación de generación, y las series de construcción y negocios de la Oficina del Censo de los Estados Unidos.
Para reducir las brechas, la visión documental se conecta luego con las señales de expansión de los operadores que se encuentran en los informes de las empresas, las presentaciones para inversores, las actualizaciones de interconexión de servicios públicos y la prensa empresarial local de renombre. También utilizamos suscripciones de pago seleccionadas para obtener información financiera e inteligencia empresarial, verificaciones a nivel de envíos de importación y exportación para equipos eléctricos de gran tamaño cuando corresponde, y bases de datos de patentes para identificar la dirección de avance en materia de refrigeración y densidad de potencia. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchos otros documentos públicos para recopilar, validar y aclarar los datos.
Entrevistas Primarias y Encuestas
Entrevistamos a desarrolladores, operadores, empresas de servicios públicos, corredores, contratistas y usuarios empresariales de centros de datos dentro de los Estados Unidos, con aportes específicos de Phoenix utilizados para evaluar la oferta, el arrendamiento, el acceso a la energía, los precios y los plazos de los proyectos. La retroalimentación de los expertos ayuda a validar la evidencia secundaria, a llenar las brechas en la capacidad no reportada y a triangular la visión final del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye utilizando una reconstrucción de arriba hacia abajo del conjunto de demanda de Phoenix a través de adiciones de capacidad de centros de datos, señales de absorción y el ciclo de construcción restringido por la energía local, y luego los totales se verifican con aproximaciones selectivas de abajo hacia arriba. En la práctica, utilizamos los MW entregados, los MW anunciados y en construcción, las tendencias de vacancia y absorción, y las rampas de utilización esperadas para traducir el pipeline activo en resultados de capacidad anuales.
Los indicadores clave de Phoenix que rastreamos incluyen el ritmo de adiciones de MW comisionados, la disponibilidad de energía y los plazos de interconexión, el comportamiento típico de prearrendamiento para grandes bloques, y los cambios en la densidad de potencia por rack que afectan la velocidad con la que se absorben los MW. Los insumos también cubren los plazos de construcción para equipos eléctricos, los plazos de terrenos y permisos en toda el área metropolitana, y las señales de adquisición de servicios públicos o energía renovable que establecen restricciones en los calendarios de entrega factibles. Las previsiones se produjeron utilizando análisis de escenarios en torno a la entrega de energía y los plazos de construcción, y la trayectoria final se eligió en función del consenso de los expertos obtenido en las entrevistas.
Cuando las visiones de abajo hacia arriba son incompletas, las brechas se gestionan tomando una muestra de un conjunto de campus activos y normalizando a los MW por sitio observados y la cadencia de entrega, para luego escalar eso al pipeline más amplio y verificar nuevamente con los movimientos de inventario de todo el mercado.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante verificaciones de consistencia a través de múltiples indicadores, incluidos el crecimiento del inventario, la absorción, el movimiento de vacancia y el pipeline de construcción visible. Cualquier varianza que parezca demasiado grande se revisa nuevamente, y supuestos como la rampa de utilización, los plazos de entrega y las restricciones de energía se reconsideran antes de la aprobación final.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como anuncios importantes de campus, cambios en la cola de servicios públicos o cambios repentinos en los permisos. Antes de la entrega final, un analista realiza una revisión actualizada de las publicaciones públicas recientes y las notas clave de las entrevistas para que los clientes reciban la visión más actualizada.
Dimensionamiento del Mercado de Centros de Datos de Phoenix de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para Phoenix suelen diferir porque el mercado puede contabilizarse en diferentes unidades, con diferentes reglas de temporalidad y con diferentes límites en torno a lo que califica como capacidad utilizable. Algunas fuentes se centran en el inventario comisionado en un momento determinado, otras enfatizan el pipeline planificado, y algunas convierten los MW en dólares utilizando supuestos que no se hacen visibles.
Las señales de inventario y absorción, como que Phoenix alcanzara 602,8 MW de inventario total en 2024 y el incremento en la capacidad entregada, son las verificaciones que anclan la estimación de Mordor Intelligence a una trayectoria de capacidad rastreable, en lugar de depender de un único número titular del pipeline. Las diferencias también provienen de la rapidez con que se supone que la utilización aumenta, si los MW en construcción se tratan como completamente en el mercado, y qué temporalidad de divisas se utiliza cuando los valores se convierten a partir de modelos basados en capacidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,25 billones de USD (2025) | |
| Publicación Especializada del Sector A | 0,30 billones de USD (2020) | Utiliza la potencia comisionada en un punto histórico en el tiempo (295 MW a finales de 2020) y no normaliza hacia adelante utilizando el calendario de entrega, la rampa de utilización o el pipeline de construcción plurianual. |
| Fuente Inmobiliaria del Sector B | 0,60 billones de USD (2024) | Refleja los MW de inventario (602,8 MW en 2024) como una instantánea de la oferta y no los extiende a una trayectoria de mercado prevista completa que tenga en cuenta los calendarios de entrega en construcción y la rampa hasta la estabilización. |
La dispersión en la tabla se explica principalmente por la temporalidad y la etapa de capacidad que se está contabilizando, no por un desacuerdo sobre que Phoenix se está expandiendo rápidamente. Al vincular la previsión a los movimientos de MW observables y luego validar los supuestos clave a través de entrevistas, las cifras finales son más fáciles de seguir y reproducir cuando se publican nuevos datos de capacidad y arrendamiento.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de centros de datos de Phoenix?
El mercado alberga 1,85 GW de capacidad desplegada a partir de 2026, en segundo lugar solo después de Northern Virginia.
¿A qué velocidad se espera que crezca el mercado de centros de datos de Phoenix?
Se prevé que la capacidad alcance los 3,75 GW para 2031, lo que se traduce en una CAGR del 15,18% durante el período de pronóstico 2026-2031.
¿Por qué los operadores de hiperescala eligen Phoenix sobre California?
Arizona ofrece precios de electricidad un 20% más bajos que California, exenciones fiscales sobre las ventas por diez años y un perfil de menor riesgo ante desastres naturales.
¿Qué segmento se está expandiendo más rápidamente dentro del mercado de centros de datos de Phoenix?
Las instalaciones de Nivel 4 registran la mayor tasa de crecimiento con un 16,74% hasta 2031, ya que las cargas de trabajo de IA exigen el máximo tiempo de actividad.
¿Cómo están abordando los operadores el uso del agua en un entorno desértico?
Los proveedores están adoptando enfriamiento sin agua o basado en refrigerante, microrredes en sitio para la eficiencia energética y compromisos corporativos hacia operaciones sin consumo de agua para 2026.
¿Qué papel desempeña el sector de semiconductores en el auge de los centros de datos de Phoenix?
El complejo de fábricas de TSMC valorado en USD 165 mil millones y las mejoras de Intel generan demanda de cómputo perimetral que alimenta directamente las nuevas construcciones de centros de datos en toda el área metropolitana.
- Mercado de Centros de Datos
- Mercado de Centros de Datos del Norte de Virginia
- Mercado de Centros de Datos de Arabia Saudita
- Mercado de Centros de Datos de Filipinas
- Mercado de Centros de Datos de Malasia
- Mercado de Centros de Datos de Tailandia
- Mercado de Centros de Datos de Dinamarca
- Mercado de Centros de Datos de Finlandia
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía en el mercado global, abarcando componente, nivel (tier) y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale Demanda global de sitios hyperscale, dividida por componente y nivel.
- Mercado de Centros de Datos Hiperescala de América del Norte Los sitios hiperescala de América del Norte, divididos por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Hyperscale de Estados Unidos Demanda de sitios hyperscale en EE. UU., que abarca tipo de instalación, componente y nivel.
- Mercado de Energía para Centros de Datos de Tailandia Demanda de sistemas de energía en Tailandia, desglosada por componente, tipo de instalación y tamaño de instalación.