
Tamaño y participación del mercado de centros de datos de inteligencia artificial (IA)
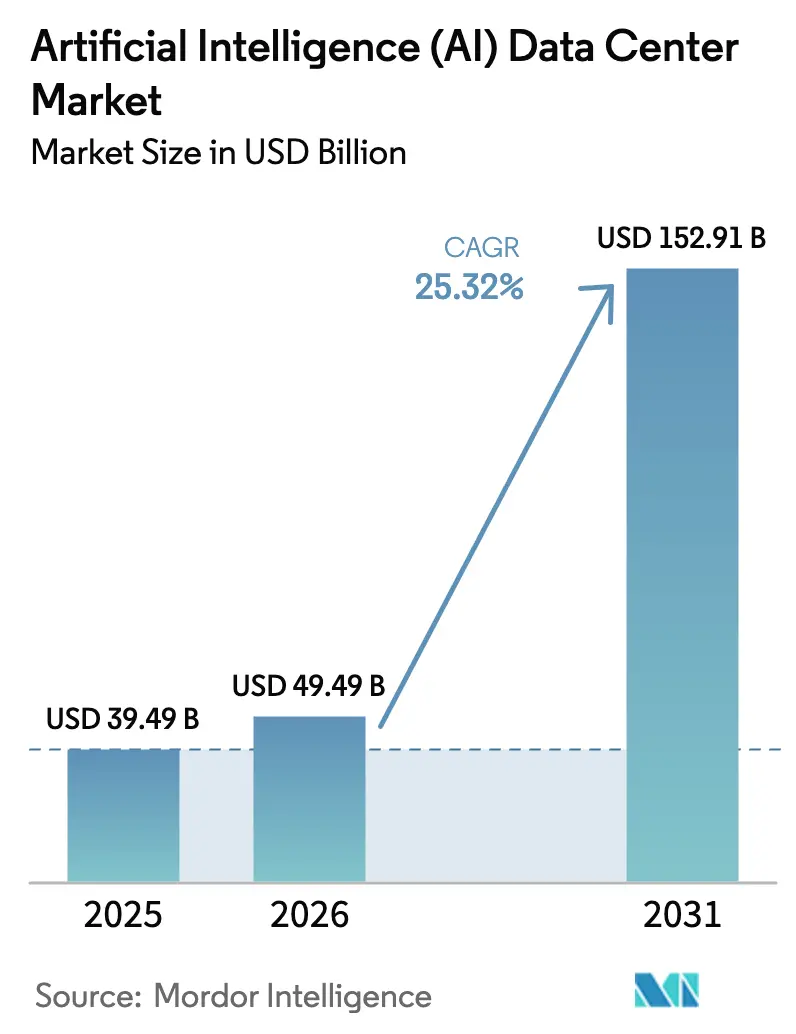
Análisis del mercado de centros de datos de inteligencia artificial (IA) por Mordor Intelligence
Se espera que el tamaño del mercado de centros de datos de inteligencia artificial (IA) crezca de 49,49 mil millones de USD en 2026 a 62,02 mil millones de USD en 2027 y se prevé que alcance los 194,9 mil millones de USD para 2032 a un CAGR del 25,74% durante 2027-2032.
El crecimiento de los requisitos de cómputo para entrenamiento y las cargas de trabajo en la nube contratadas respaldan la demanda de infraestructura de aceleradores, mientras que las restricciones de la red eléctrica en Irlanda limitan los lugares donde esa demanda se convierte en capacidad desplegable. Las instalaciones de IA con refrigeración líquida también conectan la demanda de equipos con los servicios de integración de sistemas y puesta en marcha. El régimen fiscal REDATA de Brasil, promulgado en septiembre de 2026 para apoyar las inversiones calificadas en centros de datos, convierte los incentivos condicionales en otra fuerza que moldea la adquisición de equipos. Dado que el acceso a la red eléctrica y la calificación para los incentivos se resuelven sitio por sitio, la demanda de aceleradores se convierte en pedidos de equipos de manera desigual entre ubicaciones, en lugar de seguir el ritmo de las cargas de trabajo de entrenamiento.
Conclusiones clave del informe
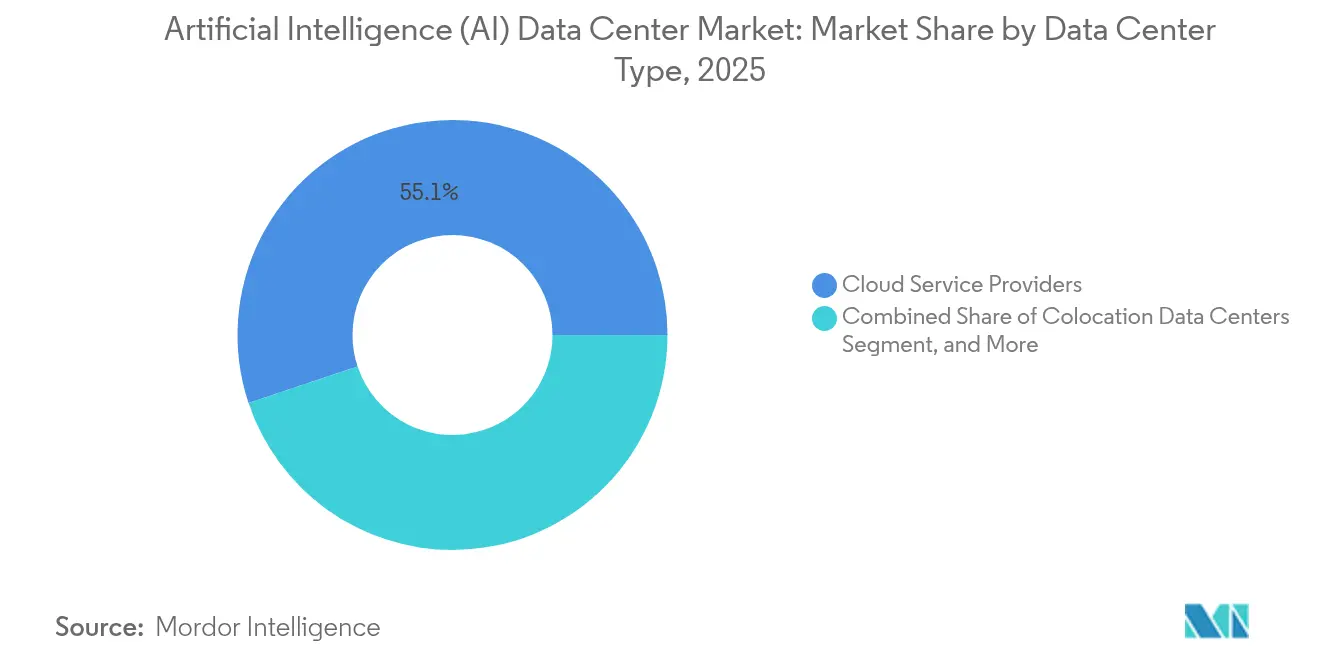
- Por tipo de centro de datos, los proveedores de servicios en la nube lideraron con una participación del 54,88% en 2026, mientras que se prevé que los centros de datos de colocación sean el segmento de más rápido crecimiento con un CAGR del 27,65% durante 2027-2032.
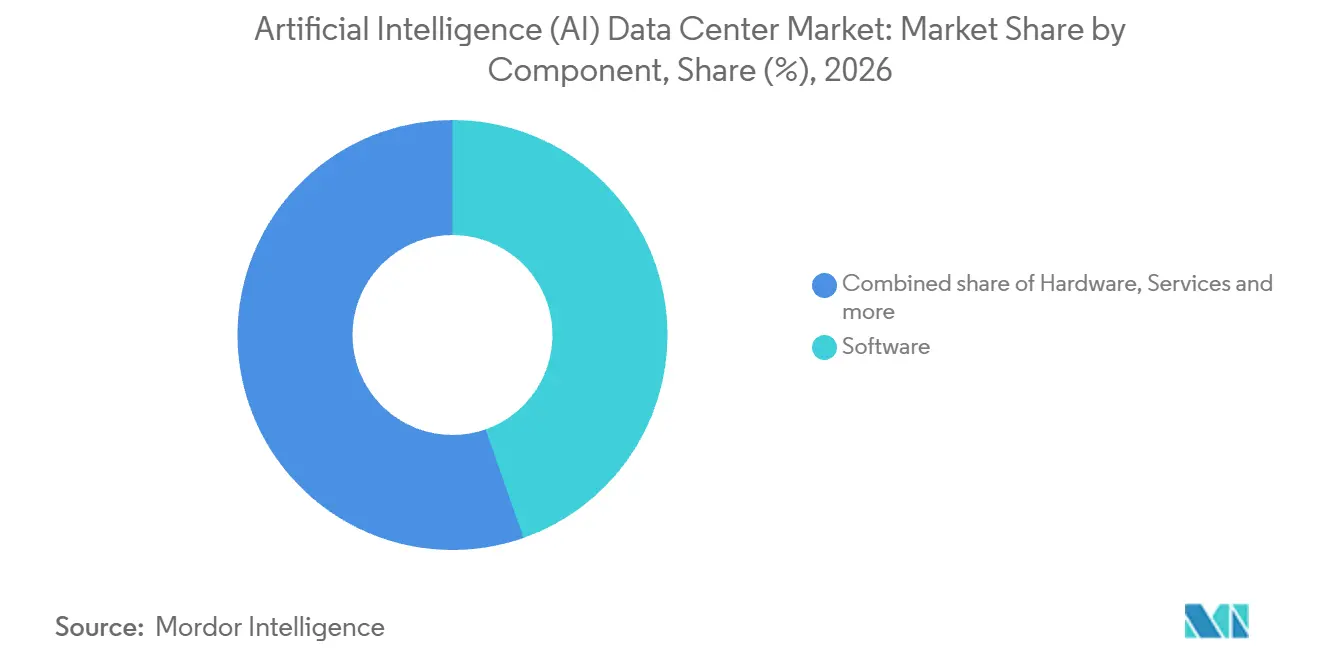
- El software lideró el gasto en componentes con una participación del 44,64% en el mercado de centros de datos de inteligencia artificial (IA) en 2026, y el hardware es el segmento de más rápido crecimiento con un CAGR previsto del 27,3% durante 2027-2032.
- La clasificación por estándar de nivel estuvo liderada por el Nivel IV con una participación del 60,5% en 2026, mientras que se prevé que el Nivel III sea el segmento de más rápido crecimiento con un CAGR del 27,5% durante 2027-2032.
- Entre las industrias de usuarios finales, TI y ITES representaron una participación del 33,05% del tamaño del mercado de centros de datos de inteligencia artificial (IA) en 2026, con internet y medios digitales con el pronóstico de mayor crecimiento a un CAGR del 26,7% durante 2027-2032.
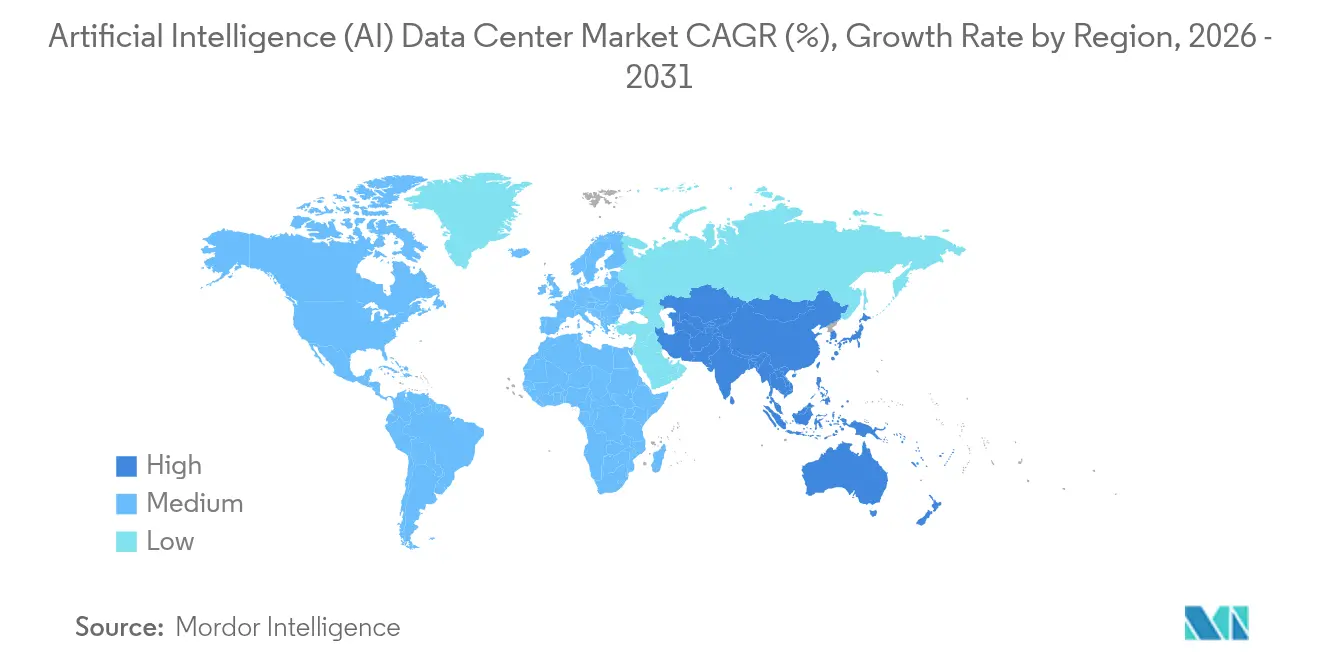
- América del Norte lideró el gasto geográfico con una participación del 37,34% en 2026, y se prevé que Asia-Pacífico sea la región de más rápido crecimiento con un CAGR del 26,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología de impacto |
|---|---|---|---|
| Crecimiento explosivo en los requisitos de cómputo para el entrenamiento de modelos de IA | +13% | Estados Unidos y China | Largo plazo (≥ 4 años) |
| Creciente adopción de servicios en la nube de hiperescala que integran aceleradores de IA | +10% | Ubicaciones de centros de datos en Estados Unidos | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para centros de datos ecológicos y energéticamente eficientes | +3% | Japón y Malasia | Mediano plazo (2-4 años) |
| Surgimiento de la refrigeración líquida específica para IA que moldea el diseño de instalaciones | +4% | Reino Unido y Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Previsión de IA en el borde de la red a nivel de subestación que permite mayor densidad de energía en centros de datos | +1% | Sitios de subestaciones en Australia | Largo plazo (≥ 4 años) |
| Monetización del calor residual de los clústeres de IA en sistemas de energía de distrito | +0.5% | Ubicaciones de calefacción de distrito en Finlandia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento explosivo en los requisitos de cómputo para el entrenamiento de modelos de IA
La demanda de infraestructura impulsada por el entrenamiento se extiende a los sistemas eléctricos y térmicos necesarios para soportar los aceleradores. A lo largo de los años de publicación 2003-2025, el cómputo de entrenamiento estimado para modelos de IA notables aumentó en varios órdenes de magnitud, según el Índice de IA 2026 de Stanford.[1] Los modelos de la industria alcanzaron los valores más altos de cómputo de entrenamiento dentro de esa población. Los chips líderes ofrecen aproximadamente 10 veces más cómputo por vatio que los disponibles hace una década. Entre los modelos de frontera con estimaciones de potencia disponibles en su serie 2011-2025, Stanford encontró que el escalado de modelos superó las ganancias en eficiencia del hardware, aumentando los requisitos de potencia de entrenamiento en varios órdenes de magnitud. Los programas de entrenamiento más grandes, por lo tanto, se suman a la capacidad eléctrica y de refrigeración que los operadores deben aprovisionar, ampliando la oportunidad para los proveedores junto con los aceleradores.
Creciente adopción de servicios en la nube de hiperescala que integran aceleradores de IA
El 3 de noviembre de 2025, OpenAI firmó un acuerdo de 7 años por 38 mil millones de USD con Amazon Web Services Inc. para recursos de cómputo de IA. El acuerdo cubrió cientos de miles de GPU de NVIDIA alojadas en centros de datos de Estados Unidos, con cargas de trabajo que incluyen inferencia de ChatGPT y entrenamiento de nuevos modelos. El anuncio esperaba que toda la capacidad objetivo estuviera en línea para finales de 2026, con opción de expansión hasta 2027 y más allá. Dado que el plazo de 7 años se extiende mucho más allá del objetivo de finales de 2026 para poner en línea la capacidad objetivo, el uso comprometido de OpenAI supera la construcción inicial. AWS, por lo tanto, tiene un cliente contratado contra el cual aprovisionar capacidad de GPU, vinculando el suministro de aceleradores a un compromiso de servicio en la nube de varios años.
Incentivos gubernamentales para centros de datos ecológicos y energéticamente eficientes
Los incentivos condicionales pueden fortalecer el caso comercial para equipos de centros de datos eficientes al vincular el apoyo financiero a su desempeño ambiental. El Ministerio de Medio Ambiente de Japón abrió una segunda ronda de subvenciones del ejercicio fiscal 2026 para el uso de energías renovables en centros de datos y operaciones de cero emisiones el 17 de septiembre de 2026.[2] Su ventana de solicitud cerró el 16 de octubre de 2026. El esquema de incentivos fiscales DESAC de Malasia, administrado por la Autoridad de Desarrollo de Inversiones de Malasia, ofrece incentivos fiscales para la eficiencia energética e hídrica de los centros de datos y las energías renovables. Las solicitudes malayas se evalúan en función de los vínculos con la economía local y el cumplimiento de la sostenibilidad, lo que convierte la calificación en un requisito adicional para los proyectos que buscan ese apoyo. Para los proveedores que atienden a centros de datos calificados, incluidas las instalaciones de IA, la elegibilidad hace que la eficiencia documentada de los equipos sea parte del caso de financiamiento, con la ventana de solicitud DESAC de Malasia vigente hasta el 31 de diciembre de 2027.
Surgimiento de la refrigeración líquida específica para IA que moldea el diseño de instalaciones
La refrigeración líquida puede convertir una expansión de IA en una renovación estructural, extendiendo la oportunidad para los proveedores más allá del propio equipo de refrigeración. Para finales de 2025, un entorno de IA y computación de alto rendimiento para el Imperial College London había sido entregado completamente operativo en el centro de datos de Woking de Digital Realty Trust Inc. en el Reino Unido. El proyecto incluyó refuerzo estructural del suelo, instalación de refrigeración líquida directa, integración de sistemas y puesta en marcha. Lenovo suministró la tecnología de refrigeración, mientras que Imperial fue el usuario de cómputo y Digital Realty alojó el despliegue. Para los operadores que adaptan instalaciones existentes, esta combinación convierte el sitio físico en parte de los requisitos de entrega de la instalación de IA. Este proyecto, más rápido de lo esperado, pasó de la firma del contrato en julio de 2025 a la entrega operativa a finales de año, demostrando una renovación con refuerzo del suelo entregada en aproximadamente 6 meses.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos de electricidad en aumento y congestión de la red eléctrica | -3% | Áreas de conexión de centros de datos en Irlanda | Mediano plazo (2-4 años) |
| Restricciones en la cadena de suministro para GPU de alta gama y electrónica de potencia | -1.5% | Ubicaciones de centros de datos en China | Corto plazo (≤ 2 años) |
| Restricciones de uso de agua en regiones propensas a la sequía que afectan las opciones de refrigeración | -1% | Marana, Arizona, Estados Unidos | Corto plazo (≤ 2 años) |
| Resistencia de la comunidad local a la huella de terreno y ruido en despliegues de borde | -0.5% | Gray, Maine, Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos de electricidad en aumento y congestión de la red eléctrica
La congestión de la red eléctrica y los precios más altos de la electricidad pueden restringir tanto la ubicación de las instalaciones de IA como la economía operativa. En mayo de 2026, EirGrid señaló que el margen de capacidad disponible del sistema eléctrico en Irlanda se había agotado en gran medida.[3] Describió el Gran Dublín como completamente restringido y esperaba que el área y sus alrededores enfrentaran restricciones para grandes desarrollos de centros de datos. La Autoridad de Energía Sostenible de Irlanda (SEAI) informó que los precios efectivos de la electricidad para las empresas irlandesas que consumen más de 150.000 MWh anuales aumentaron un 19% interanual en enero-junio de 2025. Para un gran consumidor de electricidad, asegurar una conexión viable y financiar el consumo de electricidad son condiciones separadas para poner en funcionamiento los equipos de cómputo. La adquisición de capacidad de IA puede, por lo tanto, enfrentar tanto retrasos en el acceso al sitio como umbrales de costos operativos más altos, incluso cuando el equipo de cómputo está disponible.
Restricciones en la cadena de suministro para GPU de alta gama y electrónica de potencia
La adquisición de equipos de IA depende tanto de la disponibilidad física como del permiso para suministrar al país previsto. En agosto de 2026, NVIDIA informó restricciones de suministro que afectaban a sus sistemas de centros de datos Blackwell y Vera Rubin. Por separado, a partir del 26 de julio de 2026, NVIDIA señaló que las condiciones de aprobación de los gobiernos de Estados Unidos y China le habían cerrado efectivamente el mercado de cómputo para centros de datos en China. Para los compradores, estas barreras pueden impedir que los diseños de cómputo se conviertan en instalaciones utilizables en sus ubicaciones previstas. NVIDIA aumentó los compromisos de suministro y capacidad para productos actuales y futuros de 119 mil millones de USD en el trimestre anterior a 279 mil millones de USD al 26 de julio de 2026. Los compradores, en consecuencia, enfrentan límites no resueltos de disponibilidad de sistemas y acceso por país que pueden retrasar la conversión de planes de equipos en capacidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Centro de Datos:
Modelos de Entrega a Escala en la Nube y ColocaciónLos proveedores de servicios en la nube representaron una participación del 54,88% del tamaño del mercado de centros de datos de inteligencia artificial (IA) en 2026. Microsoft añadió otro 1 GW de capacidad a su plataforma de IA e infraestructura en su cuarto trimestre del ejercicio fiscal 2026, finalizado el 30 de junio de 2026. Un gigavatio añadido en un trimestre puede agrupar una demanda sustancial de servidores, redes y refrigeración bajo las especificaciones de infraestructura de un único operador. Los proveedores que ganen esas especificaciones pueden, por lo tanto, atender un gran bloque de pedidos regidos por el mismo calendario de despliegue.
Los centros de datos de colocación son el segmento de más rápido crecimiento, con un CAGR previsto del 27,65% durante 2027-2032. El 30 de septiembre de 2026, Digital Realty Trust Inc. anunció la selección por parte de Blackfuel del BCN1 en Barcelona para un despliegue de inferencia de IA de varios megavatios. El despliegue iba a utilizar infraestructura de IA Factory de Dell Technologies con refrigeración líquida y GPU de AMD, con Blackfuel como operador de plataforma previsto y Digital Realty proporcionando la instalación e interconexión. La operación de plataforma prevista de Blackfuel y el papel de alojamiento de Digital Realty dividen las responsabilidades de entrega, haciendo que la compatibilidad entre el sistema de IA, la refrigeración líquida y la interconexión del anfitrión sea central para poner en servicio el despliegue.

Por Componente:
Valor del Software y Monetización del HardwareEl software representó una participación del 44,64% en el mercado de centros de datos de inteligencia artificial (IA) en 2026. En el cuarto trimestre del ejercicio fiscal 2026, la plataforma de aplicaciones y agentes Foundry de Microsoft tenía 100.000 clientes, y los ingresos más que se duplicaron interanualmente. El software para crear aplicaciones y agentes conecta el uso de la infraestructura con una amplia base de equipos de desarrollo, cada uno de los cuales requiere un entorno utilizable para sus cargas de trabajo. La combinación de escala de clientes y el aumento de los ingresos de la plataforma respalda un papel comercial para el software a lo largo del desarrollo de aplicaciones, más allá del despliegue inicial de equipos de la instalación.
El componente de hardware es el segmento de más rápido crecimiento, con un CAGR previsto del 27,3% para el período completo 2027-2032. Dell Technologies reconoció 16,4 mil millones de USD en ingresos por Servidores Optimizados para IA en el trimestre finalizado el 31 de julio de 2026, que fue su segundo trimestre del ejercicio fiscal 2027. La empresa informó que estos ingresos reconocidos aumentaron un 100% respecto al mismo trimestre del año anterior. Esa duplicación en un proveedor en un año supera el ritmo previsto para el componente en su conjunto, mostrando un aumento de ventas reciente más pronunciado que los promedios del pronóstico de hardware para varios años.
Por Estándar de Nivel:
Inferencia Urbana y Expansión CertificadaEl Nivel IV fue el segmento más grande, representando el 60,5% del gasto en 2026. La instalación E1 de DCI Indonesia en el centro de Yakarta tiene 19 MW de capacidad de instalación, certificación Uptime Nivel IV y preparación para cargas de trabajo de inferencia de IA. El centro de datos gubernamental Hexagon de la Autoridad Saudí de Datos e Inteligencia Artificial en Riad estaba en construcción en abril de 2026. Fue diseñado según especificaciones de Nivel IV, con 480 MW de capacidad total de instalación planificada al completarse. La instalación lista para inferencia de 19 MW y el proyecto gubernamental planificado de 480 MW sitúan los requisitos del Nivel IV en diferentes entornos de despliegue, por lo que un nivel compartido no implica un paquete de equipos estándar.
El Nivel III es el segmento de más rápido crecimiento, con un CAGR previsto del 27,5% durante 2027-2032. En febrero de 2026, el Uptime Institute otorgó la Certificación de Nivel III de Documentos de Diseño al proyecto QAJ01 de Khazna Data Centers en Ajman, Emiratos Árabes Unidos, un centro de datos optimizado para IA de 100 MW planificado. El diseño especificó 20 salas de 5 MW de capacidad de TI cada una, y el reconocimiento cubrió los documentos de diseño. El diseño de Nivel III divide su carga de IA planificada en salas repetibles de 5 MW, lo que permite organizar el trabajo de equipos e integración en torno a unidades del tamaño de una sala.
Por Industria de Usuario Final:
Entrega de Servicios y Capacidad de Productos DigitalesEl segmento de TI y ITES fue el más grande, representando el 33,05% del gasto en centros de datos de IA en 2026. Microsoft, que opera infraestructura de nube e IA para sus clientes, informó haber añadido 88 centros de datos durante el ejercicio fiscal 2026. En el ejercicio fiscal 2026, HCLTech escaló su plataforma AI Force.Ops para la entrega de servicios en infraestructura, aplicaciones y procesos de negocio. Para un proveedor de servicios de TI, extender la IA a través de estas funciones convierte la coordinación entre el software de aplicaciones y sus recursos de cómputo de soporte en parte del sistema de entrega de servicios.
El segmento de internet y medios digitales es el de más rápido crecimiento, con un CAGR previsto del 26,7% durante 2027-2032. Meta inició la construcción de un centro de datos optimizado para IA de 1 GW en el Condado de Sturgeon, Alberta, Canadá, el 8 de julio de 2026, para apoyar sus innovaciones de IA y productos principales. El inicio de obras conecta un programa de capacidad futura con la base de productos de un operador de medios digitales, vinculando los requisitos de infraestructura con sus necesidades de cómputo internas. Dado que la instalación planificada apoya tanto las innovaciones de IA como los productos principales, los proveedores deben acomodar un encargo combinado de servicio de productos al diseñar sistemas para este comprador.
Análisis geográfico
Mercado de Centros de Datos de Inteligencia Artificial (IA) en América del Norte
América del Norte representó una participación del 37,34% del tamaño del mercado de centros de datos de inteligencia artificial (IA) en 2026. JLL informó 25 GW de absorción de centros de datos en América del Norte en enero-junio de 2026, el doble del nivel del año anterior y 5 veces el nivel correspondiente de 2024, impulsado por hiperescaladores, neonubes y empresas de IA. Amazon anunció planes en noviembre de 2025 para invertir un estimado de 15 mil millones de USD en campus en el norte de Indiana que apoyan la IA y la computación en la nube, con 2,4 GW de capacidad planificada de centros de datos. La absorción regional y las adiciones de campus planificadas sitúan las grandes instalaciones en el centro de la demanda de aceleradores, redes, energía y refrigeración en Estados Unidos.
Mercado de Centros de Datos de Inteligencia Artificial (IA) en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de más rápido crecimiento, con un CAGR del 26,6% durante 2027-2032. Google inició la construcción de su centro de IA en Visakhapatnam, India, el 28 de abril de 2026, comenzando la construcción de un proyecto planificado a escala de gigavatio que comprende 3 campus de centros de datos. AdaniConneX y Nxtra by Airtel lideran la construcción de los edificios y la infraestructura de conexión. Esa división de responsabilidades convierte la transición de la construcción del campus a los sistemas de IA instalados en una interfaz relevante para los proveedores de equipos e integración.
En América del Sur, el clúster de GPU BUZZ AI Cloud de HIVE Digital Technologies comenzó a operar en Asunción, Paraguay, en marzo de 2026 en la instalación de Nivel III del mayor proveedor de telecomunicaciones de Paraguay para investigación no comercial de la Universidad de Columbia que informa la hoja de ruta de capacidad comercial de HIVE. En Europa, Beyond.pl informó el 11 de septiembre de 2026 que estaba expandiendo su AI Factory en Poznan, Polonia, y aumentando la capacidad de cómputo de GPU disponible para los clientes. HUMAIN estaba entregando cómputo de IA en producción en Arabia Saudita el 31 de agosto de 2026, utilizando GPU AMD Instinct MI355X, CPU AMD EPYC y redes Cisco Silicon One para clientes en el Reino y más allá. En Sudáfrica, Altron informó una AI Factory operativa con 5 clientes de lanzamiento el 27 de octubre de 2025. Las plataformas orientadas al cliente en Polonia, Arabia Saudita y Sudáfrica concentran la demanda de equipos en torno a los proveedores de infraestructura, mientras que la instalación de investigación de Paraguay separa al anfitrión de telecomunicaciones del usuario de la carga de trabajo.
Marco Regulatorio y Perspectivas
La comparación revisa jurisdicciones seleccionadas desde la perspectiva de los proveedores de equipos de IA y los proveedores de integración que venden a operadores de centros de datos en cada país. En Estados Unidos, el Secretario de Defensa establece estándares para los nuevos centros de datos del Departamento de Defensa, con exenciones que requieren fundamentos de seguridad nacional y notificación con indicación de razones al Comité de Servicios Armados de la Cámara de Representantes. La Autoridad de Desarrollo de Medios de Comunicación e Infocomunicaciones de Singapur administra subvenciones para equipos calificados, mientras que el Ministerio de Desarrollo Digital e Información describió un Proyecto de Ley de Infraestructura Digital introducido el 9 de septiembre de 2026. La autoridad de Ingresos Federales de Brasil otorga la elegibilidad REDATA sujeta a solicitud y compromisos estatutarios.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Singapur | Brasil |
|---|---|---|---|
| Autoridad principal | Secretario de Defensa para los nuevos centros de datos del Departamento de Defensa | Autoridad de Desarrollo de Medios de Comunicación e Infocomunicaciones para la subvención de equipos | Secretaría Especial de Ingresos Federales de Brasil, Ministerio de Hacienda |
| Instrumentos o dirección clave | 10 U.S.C. § 2921(b), que cubre los nuevos centros de datos del Departamento de Defensa | Subvención de Eficiencia Energética; Proyecto de Ley de Infraestructura Digital introducido | Marco de elegibilidad REDATA y reglamentos de implementación |
| Efecto comercial | Especificaciones de energía, uso del agua y resiliencia para las instalaciones cubiertas, sujetas a una exención de seguridad condicional | Asistencia condicional para equipos de TI preaprobados utilizados en centros de datos comerciales de Singapur | La aprobación de elegibilidad requiere solicitud y compromisos estatutarios acumulativos |
| Atractivo actual de la política | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||
Estados Unidos recibe una calificación media sin cambios porque los estándares solo vinculan a los nuevos centros de datos del Departamento de Defensa, lo que limita el grupo de compradores al tiempo que proporciona a los proveedores un marco estatutario de eficiencia y resiliencia. La calificación media de Singapur equilibra las subvenciones condicionales para equipos frente al Proyecto de Ley de Infraestructura Digital, introducido en el Parlamento antes del 9 de septiembre de 2026, cuya línea de base obligatoria propuesta endurecería el enfoque anterior voluntario de la Hoja de Ruta de Centros de Datos Verdes. La calificación media de Brasil refleja compromisos de elegibilidad acumulativos, incluido al menos el 10% de capacidad de procesamiento y almacenamiento doméstico y al menos el 2% del valor del producto beneficiado para I+D especificada. Su perspectiva sin cambios se basa en el intercambio fijo de la Ley 15.504 de alivio fiscal por compromisos, con reglamentos de implementación que definen los parámetros de sostenibilidad, eficiencia energética y contenido local dentro de esa estructura.
Etapas de la Cadena de Valor
La comparación sigue los sistemas de IA desde el ensamblaje de servidores hasta la integración de clústeres y la entrega operativa, mostrando cómo las ventas de equipos pueden derivar en tarifas de servicios especializados. Foxconn está trabajando con NVIDIA para fabricar sistemas avanzados de servidores de IA en Houston, Texas, y añadir capacidad de producción allí. El servicio de despliegue de infraestructura de IA de Dell cubre diseño, integración en bastidor, construcción de clústeres y pruebas de aceptación, con transferencia de conocimiento o soporte continuo según las necesidades del cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Ensamblaje de sistemas de servidores de IA | Socios de sistemas de IA como Foxconn, ASUS y Supermicro | Ventas de equipos | Alineación de diseños de aceleradores, servidores y bastidores | Validar la configuración ensamblada antes del despliegue |
| Integración y aceptación de clústeres | Proveedores de despliegue como Dell Technologies y World Wide Technology (despliegue de marzo de 2025) | Tarifas de integración, despliegue y pruebas | Preparación no resuelta en bastidores, redes y construcción de clústeres | Secuenciar la evaluación de preparación, la integración en bastidor y las pruebas de aceptación |
| Entrega operativa y soporte continuo | Proveedores de soporte operativo de IA como Dell Technologies y Accenture | Tarifas de soporte y servicios de operaciones | Responsabilidad poco clara durante la transición a la operación | Asignar responsabilidades de soporte y transferir conocimiento operativo |
| Fuente: Mordor Intelligence | ||||
En la integración y aceptación de clústeres, el entregable comercial es una configuración probada que el cliente puede poner en operación. Dell ofrece transferencia de conocimiento o soporte operativo continuo según los objetivos del cliente, mientras que Accenture ayuda a las organizaciones a diseñar, desplegar y operar entornos de IA seguros. Dado que el servicio de Dell va desde la integración en bastidor y la construcción del clúster hasta las pruebas de aceptación antes del soporte opcional, el proveedor que integra la configuración también está posicionado para capturar el trabajo de soporte posterior.
Panorama Competitivo
La competencia se centra en un pequeño grupo de grandes empresas tecnológicas con diferentes posiciones en infraestructura de nube, sistemas acelerados y cómputo operado por la empresa. Amazon Web Services Inc., Microsoft Corporation y Alphabet Inc. (Google Cloud) participan a través de infraestructura de nube y centros de datos. NVIDIA Corporation suministra plataformas de aceleradores, mientras que Meta Platforms Inc. opera infraestructura que apoya sus propias tecnologías y servicios. En agosto de 2025, Meta informó que su centro de datos en Kansas City, Misuri, estaba operativo y sirviendo tráfico. La instalación de Meta en Kansas City ilustra el modelo cautivo de operar infraestructura para sus propios productos, mientras que AWS, Microsoft y Alphabet proporcionan infraestructura en la nube a clientes externos y NVIDIA suministra plataformas de aceleradores.
El centro de datos de IA Atlanta Fairwater de Microsoft comenzó a operar en octubre de 2025 como el segundo sitio de su familia Fairwater. Microsoft diseñó los sitios Fairwater para conectarse a través de una red de IA dedicada de modo que las instalaciones en diferentes estados puedan trabajar juntas en el entrenamiento de IA. El diseño de Microsoft coloca la coordinación de entrenamiento entre sitios dentro de la oferta de cómputo del operador, haciendo que la relación entre instalaciones sea parte de su propuesta competitiva. Un competidor que busque un trabajo de entrenamiento comparable en múltiples sitios necesitaría abordar ese requisito de coordinación además de suministrar sistemas de cómputo individuales.
El posicionamiento competitivo se extiende más allá de la escala de cómputo a los países y grupos de clientes para los que se construye la capacidad. En mayo de 2025, NVIDIA y Foxconn anunciaron un proyecto de fábrica de IA en Taiwán con 10.000 GPU NVIDIA Blackwell para investigadores y empresas. La subsidiaria de Foxconn, Big Innovation Company, iba a proporcionar la infraestructura de IA como Socio de Nube de NVIDIA. En noviembre de 2025, Amazon anunció hasta 50 mil millones de USD para infraestructura de IA y supercomputación del gobierno de Estados Unidos de AWS, con casi 1,3 GW de capacidad planificada en sus Regiones Top Secret, Secret y GovCloud (US). Los proveedores que persigan estos proyectos, por lo tanto, enfrentan diferentes rutas hacia los clientes, a través de la asociación de infraestructura local de Foxconn o las regiones gubernamentales dedicadas de AWS.
Líderes de la Industria de Centros de Datos de Inteligencia Artificial (IA)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Alphabet Inc. (Google Cloud)
-
NVIDIA Corporation
-
Meta Platforms Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
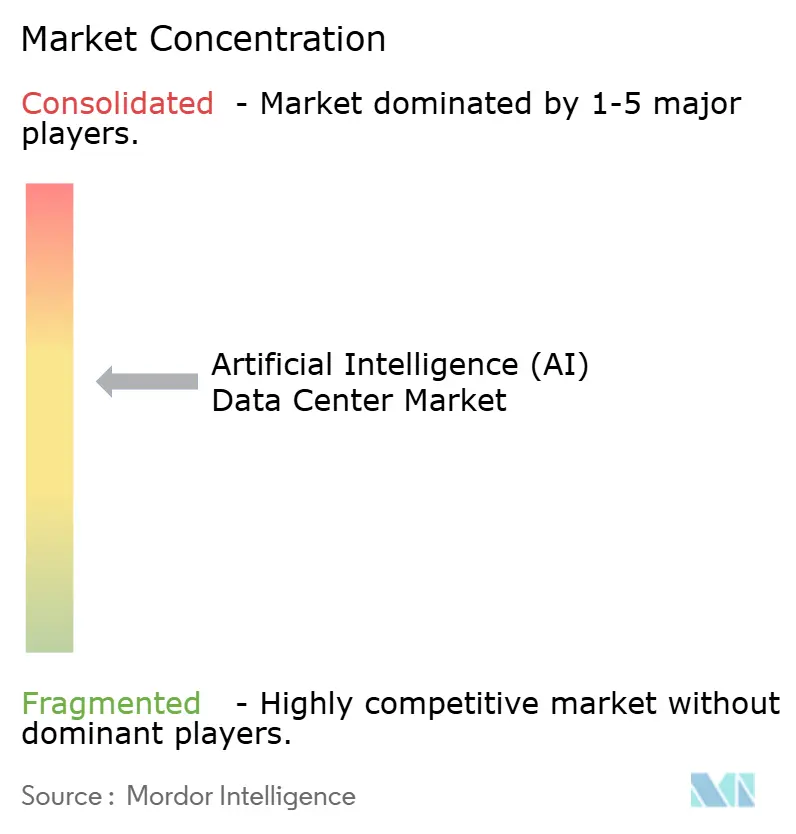
Mercado de Centros de Datos de Inteligencia Artificial (IA) Empresas cubiertas en este informe
- Amazon Web Services Inc.
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- NVIDIA Corporation
- Meta Platforms Inc.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited (Alibaba Cloud)
- Tencent Holdings Limited (Tencent Cloud)
- Equinix Inc.
- Digital Realty Trust Inc.
- CyrusOne LLC
- Switch Inc.
- GDS Holdings Limited
- NTT Global Data Centers
- Huawei Technologies Co. Ltd.
- Baidu Inc. (Baidu AI Cloud)
- KDDI Corporation (Telehouse)
- OVH Groupe SA
- Iron Mountain Incorporated
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa las oportunidades para los proveedores de equipos de IA y despliegue creadas por el apoyo condicional a la inversión y la adquisición prospectiva de infraestructura. Brasil promulgó REDATA el 15 de septiembre de 2026, proporcionando incentivos fiscales para equipos de TIC elegibles utilizados en la instalación, modernización y expansión de centros de datos. Para un operador que modernice la infraestructura existente, esto crea una oportunidad para combinar sistemas elegibles con el diseño ambiental necesario para calificar. También se aplican condiciones de eficiencia hídrica y sostenibilidad, con algunos parámetros de desempeño a establecer por reglamento.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Modernización de equipos de IA en Brasil | Los incentivos REDATA cubren equipos elegibles para modernización y expansión | Operadores que renuevan equipos de centros de datos de IA | Combinar sistemas acelerados con evaluación de elegibilidad de equipos | Contribuciones a la investigación y compromisos de capacidad doméstica | Proveedores de sistemas de IA e integradores de despliegue |
| Capacidad de IA eficiente en agua en Brasil | REDATA vincula el apoyo a la eficiencia hídrica y la sostenibilidad | Desarrolladores de instalaciones de IA calificadas | Integrar el diseño de refrigeración con el desempeño ambiental documentado | Cumplir los criterios ambientales a medida que se definen los parámetros regulatorios | Proveedores de equipos de refrigeración y proveedores de integración de instalaciones |
| Equipos e integración para las AI Gigafactories europeas | EuroHPC JU abrió la adquisición de consorcios el 30 de julio de 2026, con propuestas con vencimiento el 3 de diciembre de 2026 | Consorcios prospectivos de AI Gigafactory | Unirse a equipos de licitación que suministren sistemas de IA, software y soporte de despliegue | Selección del consorcio ganador antes de que se materialice el trabajo de equipos asociado | Proveedores de sistemas de aceleradores e integradores de infraestructura de IA |
| Fuente: Mordor Intelligence | |||||
La oportunidad central es una oferta coordinada de equipos e integración que aborde las condiciones de calificación de una instalación antes de que se seleccione el hardware. Las obligaciones de capacidad doméstica y ambientales de Brasil conectan la decisión de equipos con cómo operaría la instalación completada. La selección de consorcios de EuroHPC aplica la misma secuencia de calificación primero, con propuestas con vencimiento el 3 de diciembre de 2026, antes de que pueda materializarse el trabajo de equipos asociado.
Desarrollos recientes de la industria en Mercado de Centros de Datos de Inteligencia Artificial (IA)
- Sep 2026: Blackfuel seleccionó el centro de datos BCN1 de Digital Realty Trust Inc. en Barcelona para un despliegue de inferencia de IA de varios megavatios utilizando infraestructura de IA Factory de Dell Technologies con refrigeración líquida y GPU de AMD.
- Sep 2026: Cipher Digital modificó el contrato de arrendamiento de Fluidstack para su centro de datos Barber Lake en Texas de 10 a 20 años y reveló un compromiso de seguimiento vinculante y separado de 10 años con un laboratorio de IA no identificado.
- Sep 2026: Brasil promulgó la Ley 15.504 que establece el régimen fiscal especial REDATA para servicios de centros de datos, con incentivos para equipos de TIC elegibles vinculados a compromisos de investigación, capacidad doméstica, eficiencia hídrica y sostenibilidad.
Mercado de Centros de Datos de Inteligencia Artificial (IA) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de centros de datos de inteligencia artificial (IA) cubre el gasto global anual en hardware, software y servicios que apoyan las cargas de trabajo de IA en instalaciones de centros de datos. Las ventas se clasifican por tipo de instalación, componente, estándar de nivel, industria de usuario final y geografía.
Exclusiones del alcance: Se excluyen el suministro de electricidad y otros servicios públicos, terrenos, edificios y construcción de instalaciones, productos y servicios de centros de datos de uso general, y los servicios de computación en la nube y aplicaciones de IA posteriores.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Proveedores de servicios en la nube
- Centros de datos de colocación
- Empresa / En las instalaciones propias / Borde
- Por componente
- Hardware
- Infraestructura de energía
- Infraestructura de enfriamiento
- Equipos de TI
- Bastidores y otro hardware
- Software
- Tecnología
- Aprendizaje automático
- Aprendizaje profundo
- Procesamiento del lenguaje natural
- Visión por computadora
- Servicios
- Servicios gestionados
- Servicios profesionales
- Hardware
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- TI e ITES
- Internet y Medios Digitales
- Operadores de telecomunicaciones
- Banca, servicios financieros y seguros (BFSI)
- Atención médica y ciencias de la vida
- Manufactura e IoT industrial
- Gobierno y Defensa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Singapur
- Malasia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes públicas como el Índice de IA de Stanford HAI para tendencias en cómputo de entrenamiento e infraestructura de cómputo, la publicación de uso de energía de centros de datos de 2024 del Departamento de Energía de Estados Unidos para el contexto de la demanda de electricidad, su orientación del Programa Federal de Gestión de Energía sobre el diseño de centros de datos para consideraciones de equipos y refrigeración, y la discusión del Departamento de Energía sobre recursos de energía limpia para la demanda de electricidad de los centros de datos. Estas fuentes ayudan a evaluar la dirección y las restricciones de la inversión en capacidad de IA, manteniendo la evidencia de uso de energía y diseño de instalaciones separada de los ingresos del mercado.
Los informes anuales de las empresas, los materiales para inversores, los anuncios relevantes de productos y proyectos, y la prensa empresarial y comercial de reputación pueden complementar las fuentes técnicas públicas al aclarar compras, planes de capacidad, combinación de componentes y calendario de despliegue. Estas fuentes se contrastan con las definiciones del mercado y los períodos informados, y las fuentes nombradas no son exhaustivas, ya que otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se basa en operadores de nube y colocación, propietarios de instalaciones empresariales y de borde, proveedores de hardware y software, integradores de despliegue y organizaciones de usuarios finales, con encuestados que abarcan roles ejecutivos, funcionales y operativos. Las entrevistas verifican la evidencia secundaria sobre ventas calificadas, tipo de instalación, uso de componentes, nivel, industria del cliente, asignación regional y calendario de compras, mientras que las encuestas comparan la frecuencia y dirección de los planes de inversión reportados entre esos grupos. Cuando la evidencia entra en conflicto o deja una brecha, los analistas buscan aclaración de encuestados relevantes adicionales y triangulan sus explicaciones con presentaciones, divulgaciones de proyectos e indicadores de infraestructura independientes antes de incorporar un supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Jugadores menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente de los ingresos globales de los proveedores provenientes de hardware, software y servicios calificados, luego verifica los totales seleccionados con los agregados de proveedores y las ventas de equipos o servicios muestreadas multiplicadas por los volúmenes de despliegue estimados. Realiza un seguimiento de la adquisición de aceleradores y servidores, la inversión en sistemas de energía y refrigeración, las adiciones de capacidad en la nube y colocación, la adopción de software y la actividad reportada de implementación y servicios gestionados, porque estos indicadores conectan el crecimiento de las cargas de trabajo con las categorías de ventas cubiertas. Las participaciones de segmento se construyen a partir de combinaciones de ingresos reportados, divulgaciones de inversión en instalaciones, ofertas de proveedores y evidencia de despliegue de clientes, luego se verifican en tipo de instalación, componente, nivel, industria de usuario final y región para que las vistas de categoría se reconcilien con el total global.
Para 2027-2032, el análisis de escenarios traduce esos indicadores en rutas alternativas para la construcción de capacidad, la intensidad de equipos, la adopción de software y la vinculación de servicios, con el acceso a la red eléctrica, las restricciones de suministro y la eficiencia que moldean el ritmo del despliegue. El valor se pronostica en ingresos en USD, con cambios observados en precios de productos y combinación de sistemas considerados al separar el mayor gasto causado por más instalaciones de los cambios en configuración o precio. Los analistas pueden reconciliar entradas conflictivas o faltantes con rangos documentados y supuestos explícitos, luego verificar los pronósticos a nivel de variable con operadores, proveedores e integradores para comprobar si el calendario de construcción implícito y el patrón de compras son plausibles.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan los ingresos del mercado reportados con presentaciones de empresas, divulgaciones de proveedores, anuncios de capacidad de operadores, indicadores públicos de energía e infraestructura y evidencia de encuestados. Investigan el crecimiento inusual, los movimientos de participación de segmento, las unidades inconsistentes y las diferencias materiales entre estimaciones independientes, rastrean cada variación hasta su fuente y período, y documentan cualquier ajuste resultante antes de que un segundo analista revise la evidencia, los cálculos y el límite. Se activa el recontacto cuando una fuente no puede aclarar una definición material o un desajuste de período, cuando una nueva divulgación entra en conflicto con una respuesta anterior, o cuando un retraso importante en un proyecto, un cambio de política o una interrupción del suministro altera una entrada modelada. Los datos se actualizan anualmente, se ponen al día entre ciclos para eventos materiales y se revisan en una pasada previa a la entrega.
Tamaño del Mercado de Centros de Datos de Inteligencia Artificial (IA) de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de centros de datos de inteligencia artificial (IA) cubre el gasto global anual en hardware, software y servicios que apoyan las cargas de trabajo de IA en instalaciones de centros de datos. Los analistas pueden reconciliar entradas conflictivas o faltantes con rangos documentados y supuestos explícitos, luego verificar los pronósticos a nivel de variable con operadores, proveedores e integradores para comprobar si el calendario de construcción implícito y el patrón de compras son plausibles.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, entradas de demanda específicas del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulan los ingresos del mercado reportados con presentaciones de empresas, divulgaciones de proveedores, anuncios de capacidad de operadores, indicadores públicos de energía e infraestructura y evidencia de encuestados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 62,02 mil millones de USD (2027) | |
| Consultora Global A | 17,33 mil millones de USD (2025) | En su base de 2025, esta estimación está un 72,1% por debajo del valor de este informe para 2027 de 62,02 mil millones de USD, 2 años después. Su valor global se mide en 2025, 2 años antes del año de medición actual del informe. |
| Consultora Global B | 21,74 mil millones de USD (2025) | En su base de 2025, esta estimación está un 64,9% por debajo del valor de este informe para 2027 de 62,02 mil millones de USD, 2 años después. Su valor global se mide en 2025, 2 años antes del año de medición actual del informe. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulan los ingresos del mercado reportados con presentaciones de empresas, divulgaciones de proveedores, anuncios de capacidad de operadores, indicadores públicos de energía e infraestructura y evidencia de encuestados.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de centros de datos de inteligencia artificial (IA)?
Se espera que el tamaño crezca de 62,02 mil millones de USD en 2027 a 194,9 mil millones de USD para 2032, a un CAGR del 25,74% durante 2027-2032.
¿Qué está impulsando la inversión en centros de datos de IA?
Los requisitos de cómputo para entrenamiento y las cargas de trabajo en la nube contratadas respaldan la demanda. El acuerdo de 7 años por 38 mil millones de USD de OpenAI con Amazon Web Services Inc., firmado el 3 de noviembre de 2025, vincula cientos de miles de GPU de NVIDIA al uso contratado en la nube.
¿Qué tipo de centro de datos de IA lidera el gasto en infraestructura?
Los proveedores de servicios en la nube lideraron con una participación del 54,88% en 2026. Se prevé que los centros de datos de colocación sean el segmento de más rápido crecimiento, con un CAGR del 27,65% durante 2027-2032.
¿Qué empresas moldean la competencia en la infraestructura de centros de datos de IA?
Amazon Web Services Inc., Microsoft Corporation, Alphabet Inc. (Google Cloud), NVIDIA Corporation y Meta Platforms Inc. son los participantes líderes.
¿Qué restricciones afectan el despliegue de centros de datos de IA?
Las restricciones de la red eléctrica irlandesa y la disponibilidad de sistemas pueden limitar el despliegue. Los precios de la electricidad para las empresas irlandesas que consumen más de 150.000 MWh anuales aumentaron un 19% interanual en enero-junio de 2025, añadiendo una presión de costos para los grandes consumidores.
¿Qué regiones lideran la demanda y el crecimiento de los centros de datos de IA?
América del Norte lideró con una participación del 37,34% en 2026. Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con un CAGR del 26,6% durante 2027-2032.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Refrigeración de Centros de Datos Demanda mundial de refrigeración, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de GPU para Centros de Datos de IA Aceleradores de IA en el mercado global, cubriendo modo de implementación, tipo de GPU e interconexión.
- Mercado de Racks para Centros de Datos de Suecia Racks en Suecia, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Construcción de Centros de Datos de Estados Unidos La construcción en EE. UU., dividida por nivel, tamaño de instalación y tipo de instalación.