
Tamaño y participación del mercado de centros de datos hiperescala del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
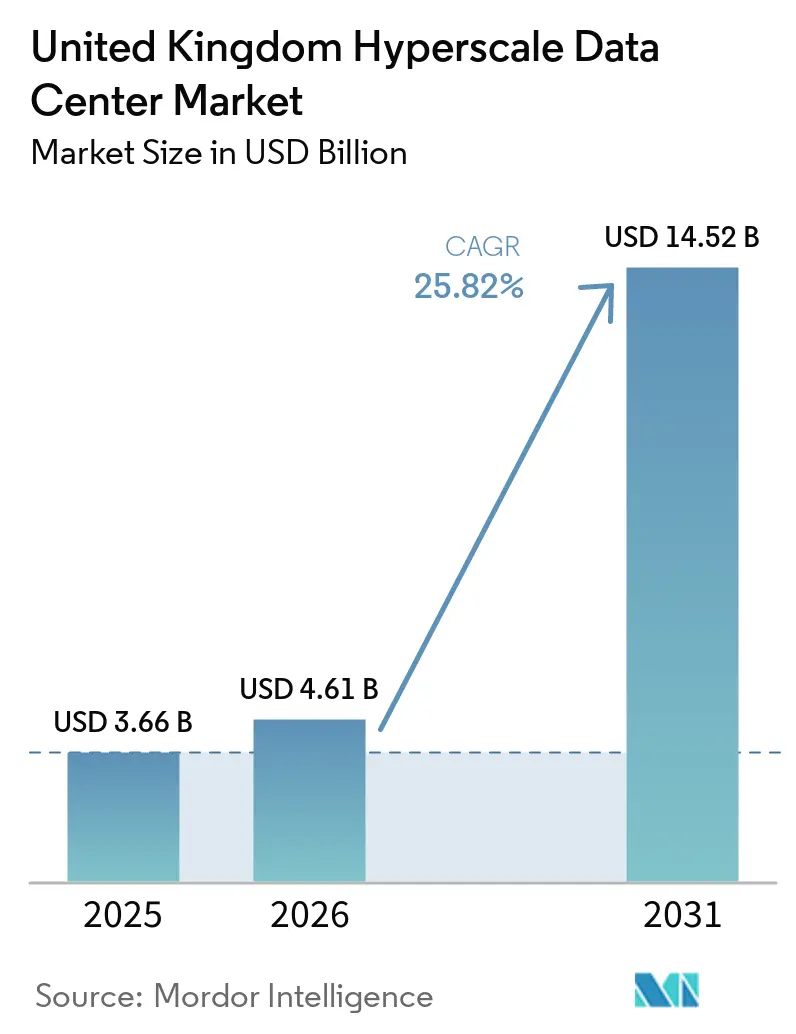
| Tamaño del Mercado (2026) | 4.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 25.82 % |
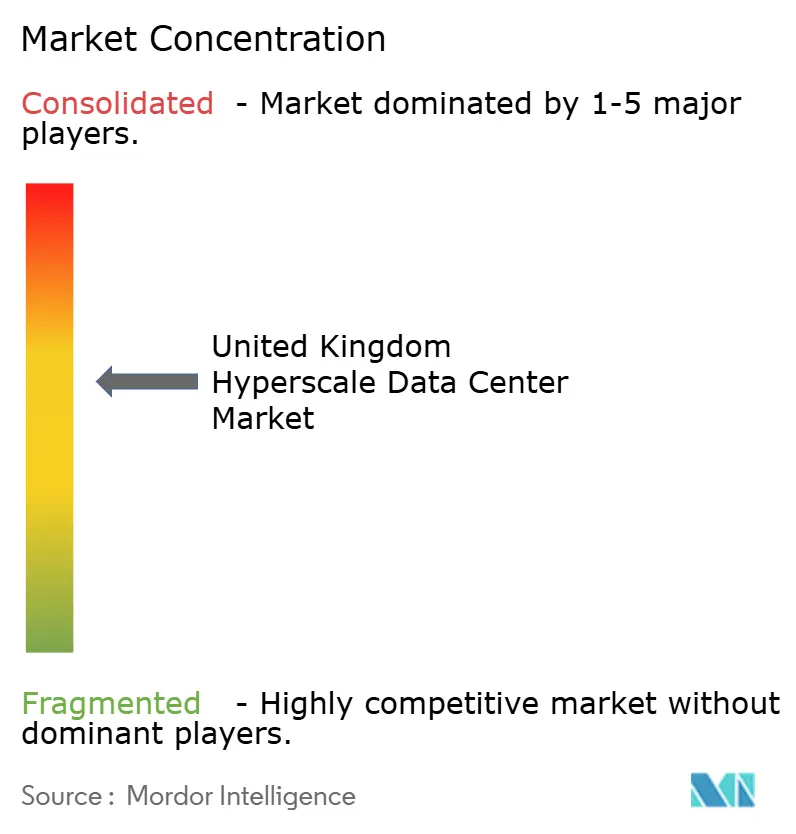
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala del Reino Unido por Mordor Intelligence
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala del Reino Unido crezca de 3,66 mil millones de USD en 2025 a 4,61 mil millones de USD en 2026 y se prevé que alcance los 14,52 mil millones de USD para 2031 a un CAGR del 25,82% durante 2026-2031. En términos de volumen de producción, el mercado fue valorado en 3,49 mil megavatios en 2025 y se espera que crezca de 4,03 mil megavatios en 2026 a 8,38 mil megavatios para 2031, a un CAGR del 15,77% durante el período de pronóstico (2026-2031).
La demanda de zonas de nube de grado soberano, racks optimizados para IA y suministros de energía seguros está acelerando el crecimiento del valor más rápido que la capacidad, convirtiendo el mercado de centros de datos hiperescala del Reino Unido en el escenario de infraestructura digital más dinámico de Europa. Los cambios en la densidad de potencia de 5-10 kW a 80-100 kW por rack, la adopción de refrigeración líquida a gran escala y el estatus de Infraestructura Nacional Crítica (CNI) del gobierno están redefiniendo los criterios de inversión. Las barreras competitivas ahora dependen de las asignaciones de energía aseguradas en la red, el emparejamiento de energía renovable y nuclear, y los campus a escala que soportan clústeres de IA de más de 200 MW, que en conjunto sustentan oportunidades de ingresos extraordinarias para los operadores establecidos con ventajas energéticas.
Conclusiones clave del informe
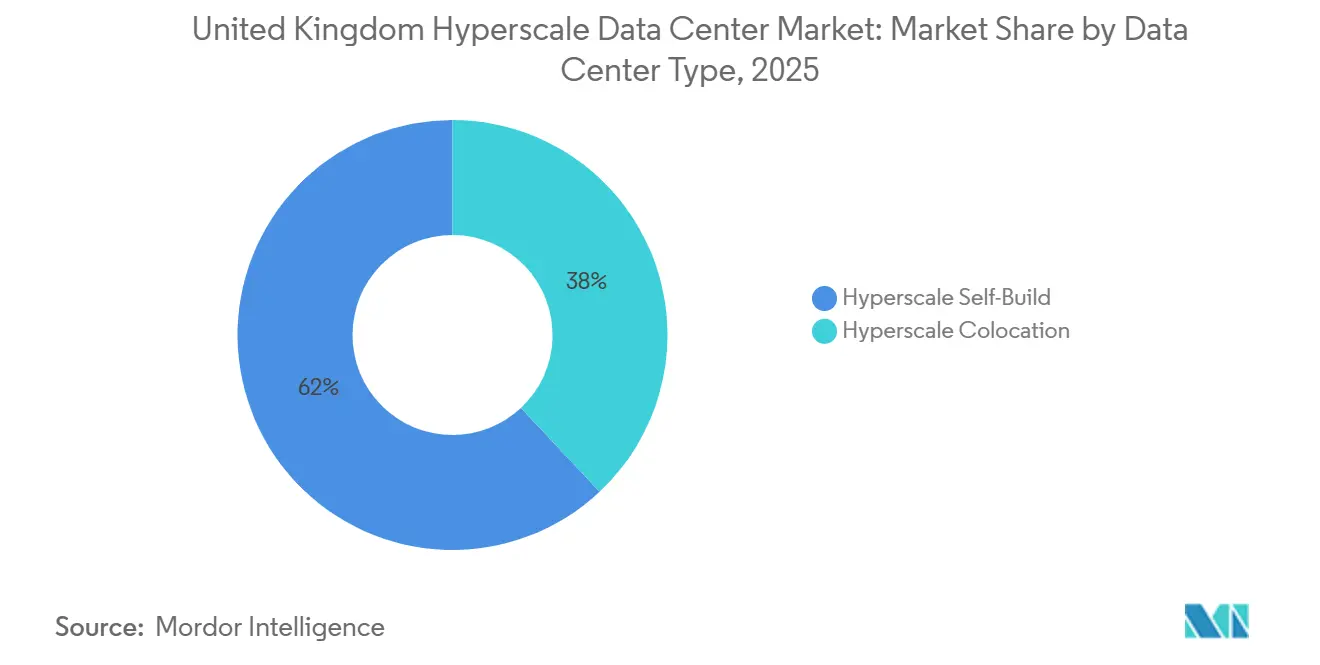
- Por tipo de centro de datos, las instalaciones de construcción propia representaron el 62% de la cuota del mercado de centros de datos hiperescala del Reino Unido en 2025, mientras que la colocación hiperescala registró el CAGR más rápido del 27,4% hasta 2031.
- Por componente, la infraestructura de TI lideró con una cuota del 41% del mercado de centros de datos hiperescala del Reino Unido en 2025; se proyecta que los sistemas de refrigeración se expandan a un CAGR del 27,5% hasta 2031.
- Por estándar de nivel, el Nivel III mantuvo una cuota de mercado del 71% en 2025, mientras que la infraestructura de Nivel IV avanza a un CAGR del 26,72% hasta 2031.
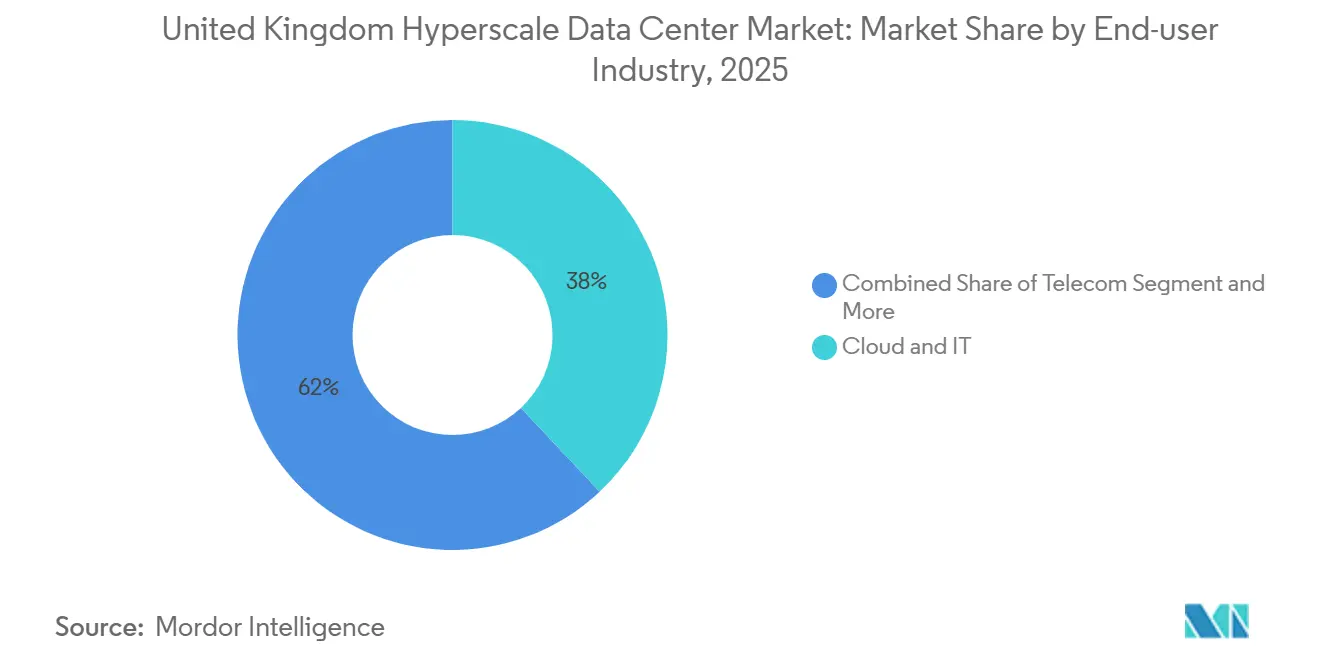
- Por industria de usuario final, la nube y las TI retuvieron una cuota del 38% en 2025, y están creciendo a un CAGR del 27,8% entre 2026 y 2031.
- Por tamaño de centro de datos, las instalaciones masivas capturaron una cuota del 46% del mercado de centros de datos hiperescala del Reino Unido en 2025; las instalaciones mega están aumentando a un CAGR del 29,5% hasta 2031.
- Por geografía, Inglaterra, Sureste retuvo una cuota del 54,00% en 2025, y Escocia está creciendo a un CAGR del 26,10% entre 2026 y 2031.
Tendencias e información del mercado de centros de datos hiperescala del Reino Unido
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Explosión de la densidad de potencia en bastidores de IA/ML | +7.20% | Instalaciones principales del Sudeste de Inglaterra y Escocia | Corto plazo (≤ 2 años) |
| Clústeres de inferencia de IA generativa que demandan enfriamiento líquido a escala de campus | +5.80% | Campuses hiperescala nacionales | Mediano plazo (2-4 años) |
| Acuerdos de compra de energía verde respaldados por reactores modulares pequeños que reducen el PUE de por vida | +4.10% | Escocia, norte de Inglaterra | Largo plazo (≥ 4 años) |
| Convergencia de borde y núcleo 5G que impulsa construcciones en mercados secundarios | +3.70% | Midlands de Inglaterra, Gales | Mediano plazo (2-4 años) |
| Zonas de nube soberana del sector público | +3.30% | Campuses seguros del Sudeste de Inglaterra | Corto plazo (≤ 2 años) |
| Repatriación de cargas de trabajo fintech sensibles a la latencia | +2.90% | Londres, Edimburgo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Explosión de la densidad de potencia en bastidores de IA/ML
El salto de bastidores de 5-10 kW a 80-100 kW está forzando renovaciones integrales en los sitios heredados, creando una oportunidad de actualización de USD 2.300 millones. Los bastidores de IA de alta densidad requieren enfriamiento líquido, estructuras eléctricas rediseñadas y soluciones de UPS compactas diseñadas para cargas intermitentes [1].Las instalaciones en el Sudeste están acelerando proyectos de enfriamiento de emergencia para retener contratos de GPU, mientras que Escocia está atrayendo nuevas construcciones donde existen márgenes de potencia y enfriamiento. Las cadenas de suministro están girando de proveedores de enfriamiento por aire hacia especialistas en enfriamiento por inmersión, perturbando a los proveedores tradicionales de infraestructura mecánica. Los operadores que no puedan financiar actualizaciones de densidad corren el riesgo de obsolescencia de activos.
Los clústeres de inferencia de IA generativa demandan soluciones de enfriamiento líquido a escala de campus
Los clústeres de IA generativa en un solo campus generan cargas sostenidas de más de 100 MW y logran una PUE tan baja como 1,02 con refrigeración por inmersión. Los operadores que ensamblan campus de IA de 200 MW capturan una cuota de gasto desproporcionada porque las restricciones de latencia impiden la dispersión de cargas de trabajo. El despliegue de Stellium en Newcastle con tanques de inmersión compatibles con Open Compute ejemplifica un giro nacional hacia la refrigeración líquida. Los diseños de refrigeración propietarios están en aumento a medida que los hiperescaladores internalizan la ingeniería térmica, presionando a los proveedores mecánicos externos. El efecto de agrupamiento intensifica las negociaciones de energía de red, consolidando las ventajas del pionero para los sitios con conexiones de 400 kV preaprobadas.
Los acuerdos de compra de energía verde respaldados por reactores modulares pequeños permiten la optimización del PUE de por vida
La integración de reactores modulares pequeños (SMR) promete una carga base libre de carbono las 24 horas del día, los 7 días de la semana y una reducción del PUE de por vida de hasta el 20%. La política de energía limpia destina los centros de datos como inquilinos ancla para los SMR, liberando 500 GW de capacidad de red. La red rica en energía eólica de Escocia se combina bien con los SMR para carteras híbridas de carga base más energía renovable, permitiendo un PUE inferior a 1,1. Los contratos de arrendamiento de terrenos de dos décadas cerca de las zonas designadas de SMR indican cómo la seguridad energética está eclipsando la proximidad metropolitana como principal criterio de selección de sitios. Los primeros adoptantes de SMR bloquearán costos de energía predecibles durante 60 años, construyendo fosos de costos formidables.
La convergencia de borde y núcleo 5G impulsa el desarrollo de mercados secundarios
El 5G independiente que alcanza velocidades de descarga de 1,85 Gbps valida el procesamiento en el borde con menos de 10 ms, impulsando construcciones distribuidas en los Midlands y Gales. Los menores costos de terreno y las parcelas industriales rehabilitadas apoyan nodos de borde compactos vinculados a núcleos hiperescala. La conversión de Vantage en Bridgend ilustra cómo las zonas desindustrializadas pueden albergar campuses de 10 edificios que abordan los requisitos de latencia de manufactura y medios. La convergencia de borde y núcleo diversifica la capacidad nacional más allá de Londres, mitigando los cuellos de botella regionales de la red eléctrica y creando nuevos clústeres de empleo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Reglas de reducción de la red local que limitan consumos superiores a 30 MW | -4.60% | Sudeste de Inglaterra | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de GPU y fotónica de silicio | -3.20% | Nacional | Mediano plazo (2-4 años) |
| Límites de abstracción de agua y prohibiciones de uso de agua | -2.80% | Zonas con estrés hídrico en el Sudeste | Largo plazo (≥ 4 años) |
| Gravámenes sobre calor y carbono | -1.90% | Gran Londres | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las reglas de reducción de la red local crean cuellos de botella de capacidad
Las reformas que priorizan las conexiones "listas y necesarias" han relegado los centros de datos de más de 60 MW al final de la cola, retrasando hasta el 40% de la capacidad en cartera. Los contratos interrumpibles introducen riesgo operativo, obligando a los operadores a suscribir generación en el sitio o sistemas de almacenamiento de energía en baterías. La escasez infla las primas de terreno para las parcelas con derecho a energía y favorece a los titulares que aseguraron capacidad de 400 kV anticipadamente. Los enfoques independientes de la red, como los SMR y las plantas de hidrógeno verde para picos de demanda, están ganando relevancia a medida que la reducción persiste [2]
Los cuellos de botella en la cadena de suministro de GPU y fotónica de silicio restringen la infraestructura de IA
Las colas de asignación para las GPU NVIDIA H100 se extienden hasta 2026, y la escasez de sustratos TRX5090 ralentiza los despliegues de estructura de conmutación. Los grandes hiperescaladores están firmando prepagos plurianuales, dejando de lado a los participantes más pequeños. Los plazos de entrega extendidos obligan a los operadores a escalonar las instalaciones, reduciendo la utilización de capacidad a corto plazo. Las incertidumbres en el suministro de chips podrían reducir las CAGR de despliegue en un 3,2%, aunque las expansiones de fundiciones de fotónica de silicio en Europa podrían aliviar la presión a partir de 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: Dominio de autoconstrucción con aceleración de la colocación
Las instalaciones de construcción propia mantuvieron el 62% de la cuota del mercado de centros de datos hiperescala del Reino Unido en 2025, ya que los operadores hiperescala diseñaron distribuciones propietarias para el tiempo de actividad del entrenamiento de IA. Estos campus a medida integran canalizaciones de bus personalizadas, refrigeración directa al chip y suites de seguridad reforzadas mejoradas. Se proyecta que el tamaño del mercado de centros de datos hiperescala del Reino Unido para activos de construcción propia mantenga el ritmo de los requisitos de IA soberana hasta 2031, aunque la expansión dependerá de las conexiones a la red.
La colocación hiperescala, con un CAGR del 27,4%, atrae a las empresas que buscan clústeres de IA sin desembolso de capital. Los inquilinos de servicios financieros utilizan la colocación para satisfacer los mandatos regulatorios de alojamiento, mientras que los proveedores de nube descargan los nodos de recuperación ante desastres. La consolidación, ejemplificada por las adquisiciones de Digital Realty en Londres, está creando operadores de múltiples campus capaces de ofrecer salas de IA de 20 MW bajo demanda.
Por componente: La infraestructura de TI lidera, el enfriamiento líquido se dispara
La infraestructura de TI se mantuvo como el componente más grande, representando una cuota del 41% del tamaño del mercado de centros de datos hiperescala del Reino Unido en 2025. Los servidores optimizados para GPU y las estructuras NVMe dominan los nuevos despliegues de racks a medida que las cargas de trabajo de IA toman precedencia.
La refrigeración líquida es el segmento emergente, con una previsión de crecimiento del 27,5% de CAGR a medida que aumentan las densidades de rack. Los proveedores están enviando tanques de inmersión preintegrados con detección de fugas, y los fabricantes de equipos originales están agrupando GPU listas para refrigerante. La infraestructura eléctrica está evolucionando hacia marcos de SAI de iones de litio modulares que escalan más allá de 5 MW por bloque, mientras que la infraestructura mecánica avanza hacia unidades de distribución de refrigerante con circuitos de 800 kW.
Por estándar de nivel: La prevalencia del Nivel III da paso al Nivel IV premium
El Nivel III representó una cuota del 71% en 2025 debido a su rentabilidad para las cargas empresariales rutinarias. Los operadores pueden realizar mantenimiento sin tiempo de inactividad, lo que soporta la mayoría de las cargas de trabajo de SaaS y web.
El Nivel IV se está expandiendo a un CAGR del 26,72% porque el entrenamiento de modelos de IA no puede tolerar interrupciones que reinicien trabajos de varias semanas. La cuota del mercado de centros de datos hiperescala del Reino Unido para las salas de Nivel IV se está expandiendo dentro de las zonas de nube soberana y financieras. Las primas de inversión de capital del 40-60% se mitigan mediante las penalizaciones por tiempo de inactividad evitadas.
Por industria de usuario final: El liderazgo de nube y TI es desafiado por el auge de IA/cómputo de alto rendimiento
La nube y las TI capturaron una cuota de mercado del 38% en 2025, con AWS, Azure y Google Cloud expandiendo el cómputo general. Los operadores de telecomunicaciones mantienen una cuota estable impulsada por los nodos de borde 5G.
La nube y las TI ostentan la cuota de mercado de más rápido crecimiento del 27,8% en el mercado de centros de datos hiperescala del Reino Unido debido al aumento de la adopción de la nube y la transformación digital. Las empresas están migrando rápidamente hacia infraestructura basada en la nube para mejorar la escalabilidad y la eficiencia. Los proveedores hiperescala están ampliando la capacidad de los centros de datos para satisfacer esta demanda. Este crecimiento también está impulsado por las cargas de trabajo de IA y las estrategias de nube híbrida.

Por tamaño de centro de datos: Las instalaciones masivas dominan mientras las mega escala se acelera
Las instalaciones masivas (mayores de 25 MW e iguales o inferiores a 60 MW) mantuvieron una cuota del 46% en 2025 porque equilibran la economía con el pragmatismo de la cola de conexión a la red. Siguen siendo el ancla para la mayoría de los campus de múltiples inquilinos.
Las instalaciones mega (mayores de 60 MW) están creciendo a un CAGR del 29,5%. El proyecto de 750 MW de Blackstone en Northumberland ejemplifica este impulso. Asegurar alimentaciones de 400 kV y subestaciones de 200 MVA en el sitio se está convirtiendo en estándar para los nuevos proyectos mega, redefiniendo la contratación de proveedores hacia transformadores a escala de servicios públicos y equipos de conmutación de alta capacidad.
Análisis geográfico
El Sureste de Inglaterra retuvo una participación líder del mercado, respaldada por el corredor financiero de baja latencia de Londres y los aterrizajes de cables submarinos. Sin embargo, las restricciones de la red y las limitaciones en el uso del agua limitan las adiciones de capacidad adicionales, lo que obliga a los operadores a adoptar sistemas de circuito cerrado y economizadores de lado de aire, lo que aumenta los costos operativos.
Escocia registra el crecimiento más rápido, respaldada por redes ricas en energía eólica, un clima frío y procesos de planificación simplificados. Los acuerdos de compra de energía vinculados a fuentes renovables y los programas piloto de reactores modulares pequeños atraen a los hiperescaladores que buscan energía libre de carbono. Los desarrollos comprometidos significativos subrayan la confianza de los inversores.
Las Midlands y el Norte están emergiendo como zonas de desbordamiento, respaldadas por polígonos industriales rehabilitados y mejores bucles de fibra oscura. Proyectos como el campus de Manchester de Kao Data soportan cargas de trabajo de borde para la manufactura. Gales aprovecha las conversiones industriales, como la de Bridgend, para albergar campus a gran escala, diversificando la capacidad nacional.
Panorama competitivo
La competencia se está intensificando pero sigue siendo moderadamente consolidada. Las barreras de capital y acceso a la red eléctrica otorgan ventajas de escala a los titulares, aunque los nuevos participantes con innovaciones energéticas están erosionando los fosos competitivos. Los hiperescaladores se están integrando verticalmente, diseñando colectores de enfriamiento líquido personalizados y planos de subestaciones en el sitio. Los gigantes de la colocación responden adquiriendo sitios con derecho a energía y ofreciendo suites preparadas para IA.
La estrategia energética se ha convertido en el principal diferenciador. Los operadores que aseguran SMR o acuerdos de compra de energía eólica a largo plazo anuncian un PUE inferior a 1,2 y neutralidad de carbono las 24 horas del día, los 7 días de la semana, influyendo en la adquisición de los hiperescaladores. La diferenciación tecnológica se centra en el enfriamiento por inmersión y las estructuras de fotónica de silicio de alta velocidad. Los proyectos de recuperación de calor residual, como las asociaciones de calefacción de piscinas, crean narrativas de valor social.
La entrada al mercado es más difícil en el Sudeste debido a la saturación de la cola de reducción. Las apuestas en mercados secundarios en los Midlands y Escocia atraen financiación de capital privado, pero deben competir en velocidad de construcción y cumplimiento de nube soberana. Las fusiones y adquisiciones estratégicas, ejemplificadas por la adquisición de Yondr por parte de DigitalBridge, están redefiniendo el mapa de propiedad a medida que los fondos buscan rendimientos a largo plazo similares a los de los servicios públicos.
Líderes de la industria de centros de datos hiperescala del Reino Unido
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Meta Platforms, Inc.
-
Oracle Corp.
-
Alphabet Inc. (Google Cloud)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Junio de 2026: Ark Data Centres anunció una expansión de Longcross Park por 1,08 mil millones de USD, que incluye una nueva instalación de 36 MW para soportar infraestructura de nube de IA.
- Abril de 2026: BT y Nscale anunciaron planes para hasta 14 MW de capacidad de IA soberana en tres sitios del Reino Unido, soportando cargas de trabajo de IA seguras con infraestructura de NVIDIA.
- Febrero de 2026: Ada Infrastructure inició la construcción de su campus de 210 MW en Docklands, que comprende tres instalaciones de 70 MW diseñadas para cargas de trabajo de nube, IA y alta densidad.
- Abril de 2025: Yondr puso en servicio la primera fase de su segundo centro de datos en Slough, añadiendo 10 MW de capacidad activa dentro de su campus de Londres planificado de 100 MW.
- Enero de 2025: Nscale anunció una inversión de 2,5 mil millones de USD en el Reino Unido, que incluye un centro de datos de IA de 50 MW en Loughton, escalable a 90 MW, fortaleciendo la infraestructura hiperescala de IA.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala del Reino Unido como toda instalación construida específicamente o completamente convertida dentro del país que entrega al menos 5 MW de carga de TI contigua a un único inquilino de nube o plataforma digital y ofrece conectividad de alta densidad de operadores, respaldo de energía N+1 y refrigeración de alta eficiencia adecuada para clústeres de IA. Según Mordor Intelligence, tanto los campus de construcción propia como las salas mayoristas arrendadas por operadores hiperescala se incluyen dentro de este marco.
Exclusión del alcance: los micrositios de borde, las salas de servidores empresariales y las suites de coubicación de múltiples inquilinos por debajo del umbral de 5 MW quedan fuera del análisis.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Colocación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y equipos de conmutación
- Sistemas de UPS
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de núcleo y envolvente
- Instalación y puesta en marcha
- Ingeniería de diseño
- Sistemas de protección contra incendios, seguridad y protección
- Soluciones de gestión de infraestructura de centros de datos (DCIM) / Sistemas de gestión de edificios (BMS)
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- Servicios bancarios, financieros y de seguros (BFSI)
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño de centro de datos
- Grande (igual o inferior a 25 MW)
- Masivo (mayor de 25 MW e igual o inferior a 60 MW)
- Mega (mayor de 60 MW)
- Por geografía
- Inglaterra - Sudeste
- Inglaterra - Midlands
- Inglaterra - Norte
- Escocia
- Gales
- Irlanda del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a contratistas de diseño y construcción, responsables de adquisición de energía en operadores hiperescala y operadores de fibra de larga distancia en Londres, Mánchester y Escocia. Las conversaciones aclararon el costo de construcción por MW, las trayectorias de densidad de bastidores, las primas de energía renovable y los plazos de puesta en marcha, llenando los vacíos dejados por las fuentes publicadas.
Investigación Documental
Primero mapeamos la capacidad nacional utilizando expedientes de planificación pública del Departamento para la Nivelación, las colas de conexión de National Grid ESO, los registros de importación de servidores de HMRC y las escrituras del Registro de la Propiedad en torno a Slough y Dagenham. El contexto adicional provino de documentos de posición de techUK, registros de interrupciones del Uptime Institute, ventas de electricidad de Ofgem y estudios revisados por pares sobre eficiencia de refrigeración líquida. Los informes anuales 10-K de las empresas, los informes de sostenibilidad y los comunicados de prensa de proyectos fueron examinados en Dow Jones Factiva, mientras que D&B Hoovers proporcionó desglose de ingresos para valorar la construcción frente al equipamiento de TI. Estas referencias ilustran la combinación; muchos otros conjuntos de datos abiertos también informaron la verificación documental.
Dimensionamiento del Mercado y Pronóstico
En nuestro modelo, una construcción descendente convierte los megavatios autorizados en valor de mercado a través de los ratios actuales de inversión de capital en £/MW y equipamiento de TI, y luego verifica los totales con una muestra ascendente de seis grandes campus. Palancas clave: la densidad de bastidores de IA, la penetración de cargas de trabajo en la nube, la prima de energía renovable, el costo promedio de construcción y la adopción de refrigeración líquida alimentan una regresión multivariante que proyecta la demanda hasta 2031. Los vacíos a nivel de sitio se cubren con consolidaciones de proveedores y aportaciones de expertos antes de finalizar las cifras.
Validación de Datos y Ciclo de Actualización
Los resultados pasan verificaciones de varianza frente a las ventas de Ofgem, las tendencias de importación de servidores y las variaciones de tipo de cambio, seguidas de una revisión analítica de múltiples pasos. Los informes se actualizan una vez al año, con actualizaciones intermedias cuando ocurren eventos materiales, como la adjudicación de un nuevo campus de 200 MW; una nueva revisión analítica precede a cada entrega al cliente.
Por Qué la Línea de Base del Mercado de Centros de Datos Hiperescala del Reino Unido de Mordor Resiste el Escrutinio
Las estimaciones publicadas suelen diferir porque las empresas establecen umbrales de instalaciones, cestas de costos y años de corte para el reconocimiento del gasto variados.
Los competidores a veces agrupan salas de coubicación y modernizaciones empresariales, congelan los tipos de cambio o asumen costos uniformes en £/MW, mientras que nosotros actualizamos la moneda, la inflación, las primas de equipamiento de grado IA y contamos únicamente las construcciones de inquilino único de ≥5 MW que han asegurado financiamiento.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de diferencia |
|---|---|---|
| 3,66 mil millones de USD (2025) | Mordor Intelligence | |
| 5,75 mil millones de USD (2023) | Consultora Regional A | Incluye sitios por debajo de 5 MW y se basa en un año base de 2023 |
| 9,50 mil millones de USD (2024) | Publicación Especializada del Sector B | Mezcla la inversión de capital en hardware de IA con los desembolsos de construcción |
| 10,69 mil millones de USD (2024) | Consultora Global C | Rastrea el gasto total en centros de datos, incluidas las instalaciones de coubicación y empresariales |
Dado que nuestro alcance es más preciso, nuestras variables son transparentes y nuestra cadencia de actualización es anual, Mordor ofrece una línea de base equilibrada y reproducible en la que los responsables de la toma de decisiones pueden confiar con plena confianza.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de centros de datos hiperescala del Reino Unido en 2031?
Se prevé que el sector alcance USD 14.520 millones para 2031.
¿Qué tipo de centro de datos se está expandiendo más rápido?
La colocación hiperescala está creciendo a un CAGR del 27,4% a medida que las empresas buscan capacidad lista para IA sin obstáculos de capital.
¿Por qué está ganando terreno el enfriamiento líquido?
Las densidades de bastidores superiores a 80 kW para cargas de trabajo de IA superan los límites del enfriamiento por aire, haciendo que las soluciones de inmersión y directo al chip sean el camino más eficiente hacia un PUE inferior a 1,2.
¿Qué región muestra el crecimiento de capacidad más rápido?
Escocia lidera con un CAGR del 26,10% gracias a la abundante energía renovable y los permisos simplificados.
¿Cómo están influyendo las restricciones de conexión a la red en la estrategia de selección de sitios?
Los límites de reducción en el Sudeste están empujando a los operadores hacia Escocia, Gales y los Midlands, e impulsando el interés en la energía privada respaldada por SMR.
¿Qué papel desempeñan los SMR en las futuras construcciones?
Los reactores modulares pequeños prometen una carga base libre de carbono las 24 horas del día, los 7 días de la semana, reduciendo potencialmente el PUE de por vida hasta en un 20% y protegiendo a los operadores de la volatilidad de los precios de la red eléctrica.
- Mercado de Centros de Datos Hyperscale de Europa
- Mercado de Centros de Datos Hyperscale de Canadá
- Mercado de Centros de Datos Hyperscale en España
- Mercado de Centros de Datos Hyperscale en Italia
- Mercado de Centros de Datos Hiperescala de Japón
- Mercado de Centros de Datos Hiperescala de América del Norte
- Mercado de Centros de Datos Hyperscale de Hong Kong
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Construcción de Centros de Datos de Europa Construcción en Europa, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos en Reino Unido Demanda de construcción en el Reino Unido, cubriendo nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos de España Sistemas de energía de España, divididos por componente, tipo de instalación y tamaño de instalación.