
Marktgröße und Marktanteil im Bereich Sprachbiometrie
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.06 Milliarden US-Dollar |
| Marktgröße (2031) | 6.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.41 % |
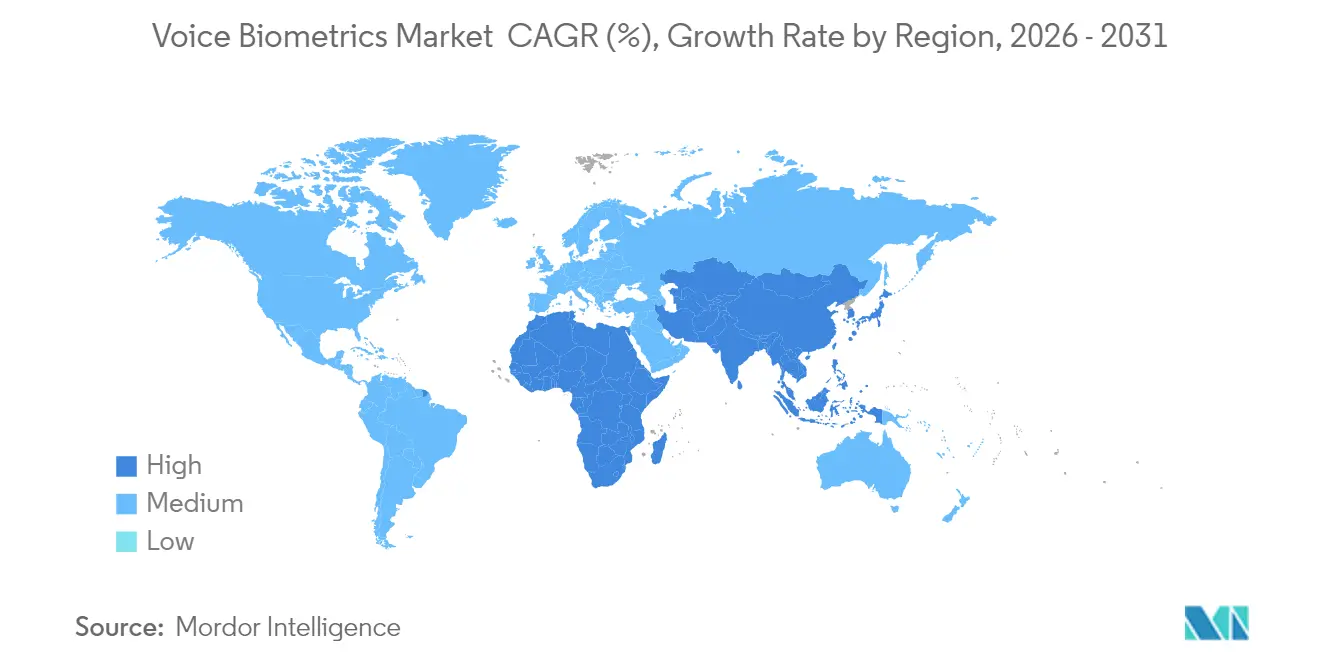
| Schnellstwachsender Markt | Asien |
| Größter Markt | Nordamerika |
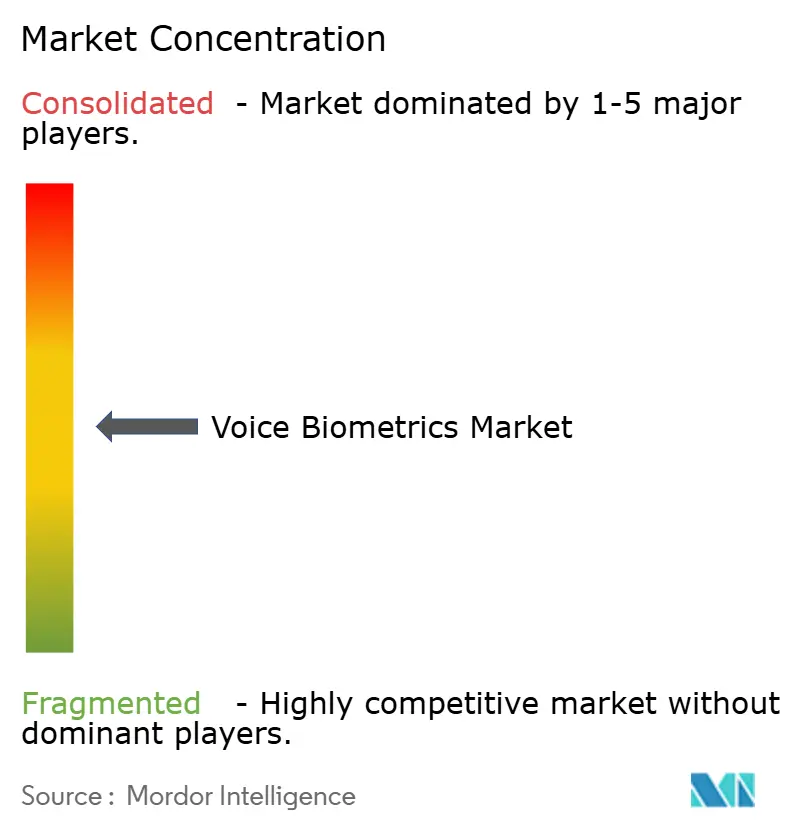
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sprachbiometrie von Mordor Intelligence
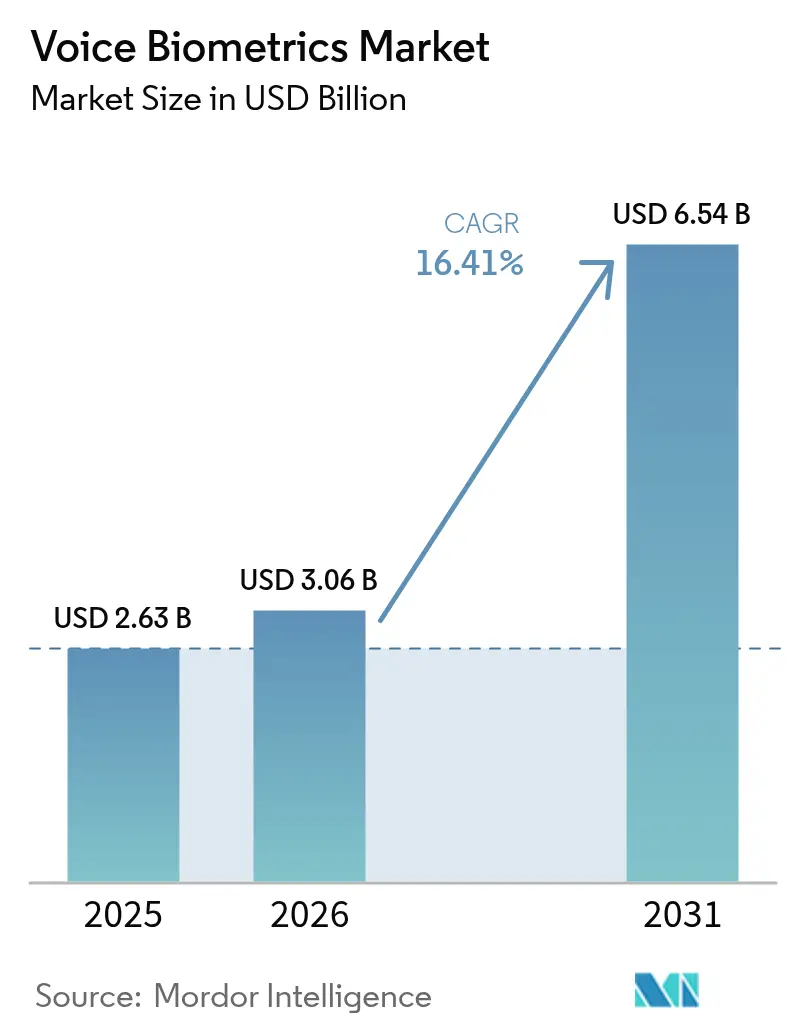
Die Marktgröße für Sprachbiometrie wird voraussichtlich von 2,63 Milliarden USD im Jahr 2025 auf 3,06 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 16,41 % über den Zeitraum 2026–2031 einen Wert von 6,54 Milliarden USD erreichen. Die Nachfrage steigt, weil Cyberkriminelle nun künstliche Intelligenz, Social Engineering und synthetische Sprache als Waffe einsetzen und Passwörter dadurch unzuverlässig machen. Finanzinstitute, Telekommunikationsanbieter und Behörden reagieren darauf, indem sie wissensbasierte Fragen durch Echtzeit-Sprachverifizierung ersetzen. Eine breitere 5G-Abdeckung, Edge-KI-Chips in Smartphones und niedrigere Cloud-Inferenzkosten stützen die Akzeptanz ebenfalls. Regulierungsbehörden klassifizieren Stimmabdrücke als sensible personenbezogene Daten, sodass Organisationen Datenschutz-by-Design-Praktiken mit Anti-Spoofing-Analysen kombinieren müssen. Eine Anbieterkonsolidierung ist im Gange, da Plattformanbieter Biometrie in Zero-Trust-Toolkits integrieren, während Spezialanbieter Deepfake-Erkennungsmodule und mehrsprachige Modelle für ressourcenarme Dialekte liefern.
Wichtigste Erkenntnisse des Berichts
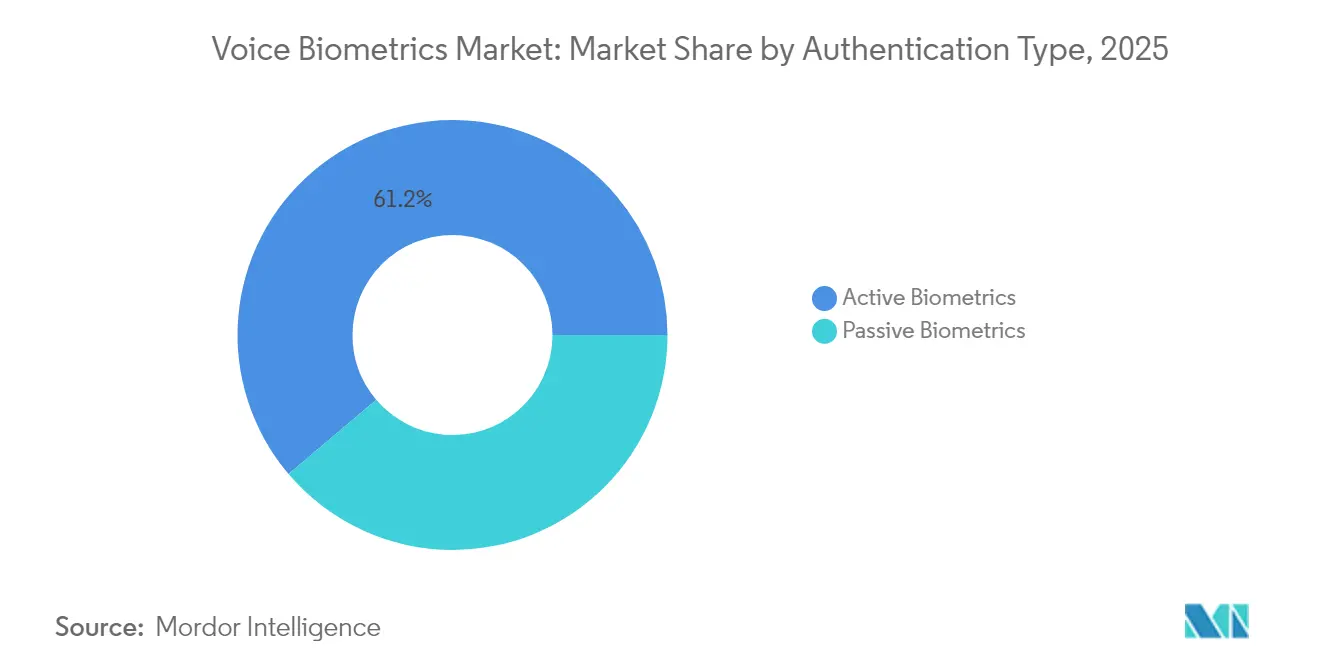
- Nach Authentifizierungstyp hielten aktive Lösungen im Jahr 2025 einen Marktanteil von 61,20 % im Bereich Sprachbiometrie; passive Lösungen sollen bis 2031 mit einer CAGR von 18,36 % wachsen.
- Nach Komponente erzielte Software im Jahr 2025 einen Umsatzanteil von 69,10 %, während Dienstleistungen bis 2031 mit einer CAGR von 18,02 % wachsen sollen.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 67,10 % der Marktgröße für Sprachbiometrie auf die Cloud, und es wird prognostiziert, dass dieser Anteil zwischen 2026 und 2031 mit einer CAGR von 17,74 % steigen wird.
- Nach Unternehmensgröße führten große Organisationen im Jahr 2025 mit einem Anteil von 57,20 %; kleine und mittlere Unternehmen sollen bis 2031 eine CAGR von 18,89 % verzeichnen.
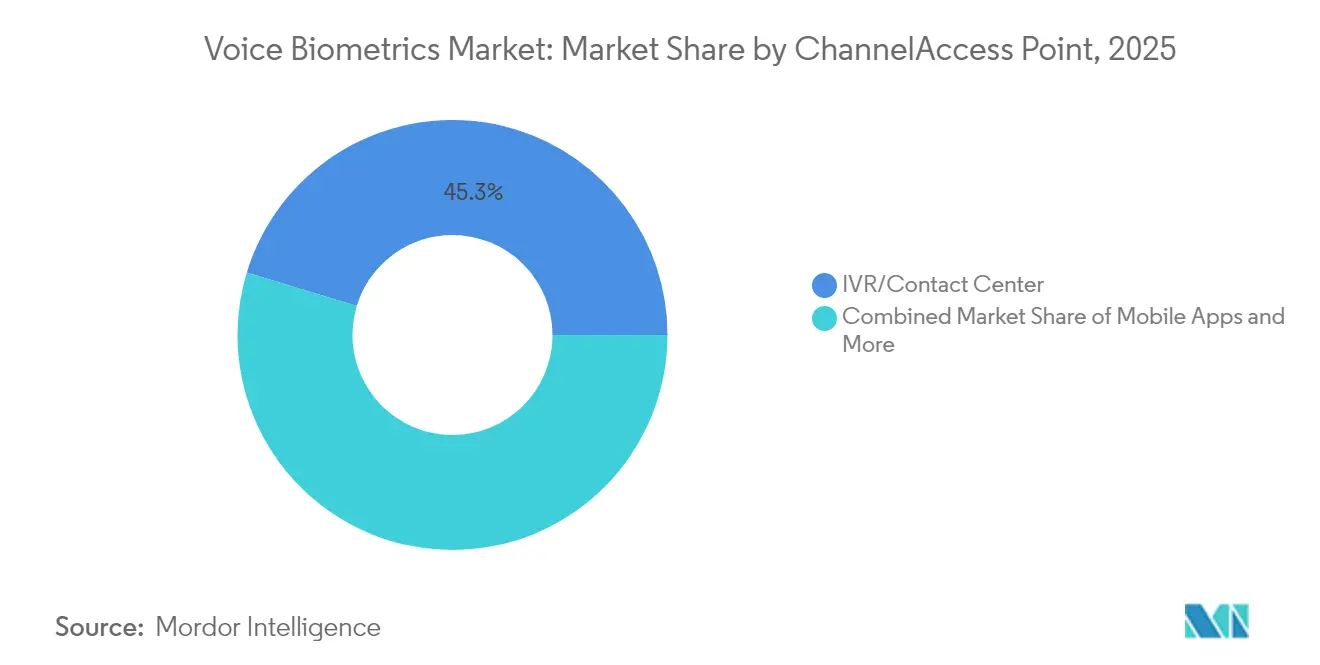
- Nach Kanal führten IVR und Kontaktzentren im Jahr 2025 mit einem Anteil von 45,30 % an der Marktgröße für Sprachbiometrie, während mobile Apps bis 2031 eine CAGR von 19,62 % erzielen sollen.
- Nach Endverbrauchsbranche dominierte BFSI im Jahr 2025 mit einem Marktanteil von 31,40 % im Bereich Sprachbiometrie, und das Gesundheitswesen soll bis 2031 mit einer CAGR von 19,05 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Sprachbiometrie
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übergang zur passwortlosen Authentifizierung im Mobile Banking | +3.2% | Nordamerika, Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für eine starke Kundenauthentifizierung | +2.8% | EU, Indien, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Deepfake-bedingte Aufrüstung von Kontaktzentren | +4.1% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Durch Fintech geführtes Zahlungswachstum im aufstrebenden Asien | +2.5% | Indien, China, ASEAN-5 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Übergang zur passwortlosen Authentifizierung im Mobile Banking
Banken und E-Wallet-Anbieter ersetzen statische Passwörter durch Stimmabdrücke, um Abbrüche beim Einloggen zu reduzieren und Kontoübernahmebetrug zu stoppen. 81 % der Leiter von Kontaktzentren setzen bereits Sprachverifizierung ein oder planen dies, und führende Institute wie die Bank of Ireland investierten 36 Millionen USD, um Sprachprüfungen in interaktive Sprachantwortsysteme zu integrieren.[1]Biometric Update, "Bank of Ireland to introduce voice biometrics to authentication for phone interactions", biometricupdate.com Die Methode eignet sich für kleine Bildschirme, auf denen das Tippen langsam und fehleranfällig ist, während die kontinuierliche Authentifizierung während eines Anrufs die Bearbeitungszeit verkürzt und Einmalcodes überflüssig macht.
Regulatorischer Druck für eine starke Kundenauthentifizierung
Vorschriften wie PSD2, die Richtlinien der Reserve Bank of India und US-amerikanische Echtzeit-Zahlungsschienen verpflichten Finanzunternehmen, die Benutzeridentität mit mindestens zwei unabhängigen Faktoren nachzuweisen. Sprachbiometrie fügt eine inhärente Schicht hinzu, die die Compliance ohne zusätzliche Hardware für Kunden erfüllt. Der EU-Rechtsakt über künstliche Intelligenz stuft die Sprachverifizierung als Hochrisikokategorie ein und verpflichtet Anbieter, Model-Governance, Bias-Tests und Incident-Response zu dokumentieren, was die Beschaffung zertifizierter Plattformen beschleunigt.[2]Europäisches Parlament, "Verordnung (EU) 2024/1689 des Europäischen Parlaments und des Rates vom 13. Juni 2024 zur Festlegung harmonisierter Vorschriften für künstliche Intelligenz", eur-lex.europa.eu
Deepfake-bedingte Aufrüstung von Kontaktzentren
Synthetische Sprache imitiert nun leitende Führungskräfte mit nahezu perfekter Prosodie und ermöglicht groß angelegten Betrug. Ein Betrug in Höhe von 25 Millionen USD im Jahr 2024 deckte Lücken bei der Anrufervalidierung auf und veranlasste Unternehmen, die bestehende Sprechererkennung durch Echtzeit-Deepfake-Bewertung und Sprach-Liveness-Prüfungen zu ergänzen.[3]Reality Defender, "Kontaktzentrumssicherheit - Reality Defender", realitydefender.com Spezialisierte Engines vergleichen spektrale Hinweise und emotionale Varianz, um geklontes Audio zu kennzeichnen, und Managed-Service-Outsourcer integrieren diese APIs, um Kundenleitungen mit geringerer Reibung wieder zu öffnen.
Durch Fintech geführtes Zahlungswachstum im aufstrebenden Asien
Super-Apps und Zahlungsbanken skalieren in Indien und Südostasien und gewinnen erstmalige digitale Nutzer, die möglicherweise keine hochwertigen Ausweisdokumente besitzen. Die Sprachverifizierung, die unabhängig von der Lesefähigkeit und kompatibel mit lokalen Dialekten ist, vereinfacht die KYC-Prüfung und unterstützt ein inklusives Onboarding. Staatliche Anreizprogramme für Open Banking und Echtzeitzahlungen ermutigen Anbieter zusätzlich, Sprachauthentifizierung in mobile Abläufe zu integrieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzerrung in mehrsprachigen und dialektreichen Modellen | −1.8% | Indien, EU, Afrika | Mittelfristig (2–4 Jahre) |
| Datenspeicherungsvorschriften, die die Cloud-Bereitstellung einschränken | −2.2% | EU, Naher Osten, Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzerrung in mehrsprachigen und dialektreichen Modellen
Akademische Benchmarks zeigen höhere Wortfehlerraten für unterrepräsentierte Akzente, Geschlechter und Altersgruppen, was Debatten über Fairness auslöst. Ungleichheiten untergraben das Vertrauen, verlangsamen öffentliche Einführungen und können gegen Gleichstellungsrichtlinien verstoßen. Anbieter erweitern nun Trainingskorpora, führen regelmäßige Bias-Audits durch und veröffentlichen transparente Modellkarten, um Regulierungsbehörden und zivilgesellschaftliche Beobachter zu beruhigen.
Datenspeicherungsvorschriften, die die Cloud-Bereitstellung einschränken
Die DSGVO und ähnliche Gesetze klassifizieren Stimmabdrücke als sensible Daten und zwingen Anbieter, Datensätze innerhalb bestimmter Rechtsgebiete zu verarbeiten und zu speichern. Cloud-Hyperscaler reagieren darauf, indem sie souveräne Zonen eröffnen und vom Kunden verwaltete Verschlüsselungsschlüssel anbieten, doch Unternehmen entscheiden sich manchmal für On-Premise-Knoten, was die Investitionsausgaben erhöht und die Beschaffungszyklen verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Authentifizierungstyp: Die passive Akzeptanz beschleunigt die reibungslose Sicherheit
Die passive Verifizierung analysierte im Jahr 2025 weniger als 40 % des Marktes für Sprachbiometrie, soll jedoch schneller als die Gesamtrate wachsen und eine CAGR von 18,36 % erreichen. Ihr Reiz liegt in der Authentifizierung von Anrufern während natürlicher Gespräche, der Eliminierung vorgeschriebener Phrasen und der Reduzierung der durchschnittlichen Bearbeitungszeit um bis zu 45 Sekunden. Die Credit Union of Colorado bestätigte Zeiteinsparungen nach der Ablösung von Tastenfeldfragen. Aktive Methoden behalten eine Führungsposition von 61,20 %, da vorgeschriebene Phrasen robuste Prüfpfade liefern, die für hochwertige Überweisungen und behördliche Freigaben entscheidend sind. Hybride Stacks entstehen, die aktive Fallbacks nur dann auslösen, wenn Risikobewertungen die Toleranz überschreiten.
Passive Lösungen profitieren von Fortschritten bei der Echtzeit-Signalverarbeitung und der Sprecher-Diarisierung auf Edge-Geräten. Die kontinuierliche Überwachung während einer Sitzung hilft auch dabei, Kontoteilung und Nötigung zu erkennen. Aktive Engines innovieren unterdessen mit kürzeren Passphrasen und promptloser Verifizierung auf unterstützten Mobilgeräten. Beide Zweige zusammen stärken den Markt für Sprachbiometrie, da Unternehmen Sicherheit und Benutzerfreundlichkeit kombinieren.


Nach Komponente: Dienstleistungserlöse wachsen mit steigender Integrationskomplexität
Software lieferte im Jahr 2025 dank zentraler Sprachmerkmalsextraktionsbibliotheken und Modellverwaltungskonsolen noch immer 69,10 % der Ausgaben. Dennoch sollen professionelle und verwaltete Dienstleistungen mit einer CAGR von 18,02 % wachsen, was den Bedarf widerspiegelt, Engines für Dutzende von Sprachen zu optimieren, mit Legacy-IVR-Plattformen zu verbinden und Red-Team-Tests gegen Deepfake-Angriffe durchzuführen. Telekommunikations-Business-Process-Outsourcer arbeiten mit Nischenalgorithmusanbietern zusammen, um schlüsselfertige Pakete anzubieten, die Hosting, Optimierung und kontinuierliche Betrugsprüfung bündeln.
Berater führen Kunden auch durch sich entwickelnde Datenschutzgesetze, erstellen Datenschutz-Folgenabschätzungen und gestalten Einwilligungsabläufe. Managed-Service-Verträge umfassen schnelle Reaktionsteams für Sicherheitsvorfälle und vierteljährliche Bias-Berichte. Mit zunehmender Reife dieser Engagements gewinnt ergebnisbasierte Preisgestaltung, die an die Reduzierung von Betrugsverlusten geknüpft ist, an Bedeutung und verankert Dienstleistungserlöse tiefer im Markt für Sprachbiometrie.
Nach Bereitstellungsmodell: Cloud behält den Skalierungsvorteil
Cloud-Knoten verarbeiten heute 67,10 % des Datenverkehrs und werden ihre Dominanz mit einer CAGR von 17,74 % aufrechterhalten, unterstützt durch elastisches Computing für Deep-Learning-Inferenz und nutzungsbasierte Wirtschaftlichkeit für saisonale Kontaktzentrum-Spitzen. Kontinuierliche Modellaktualisierungen erkennen neuartige Spoofing-Vektoren früher als Appliance-Aktualisierungszyklen. Dennoch setzen kritische Sektoren hybride Topologien ein, die risikoarme Transaktionen über regionale Clouds leiten, während Registrierungsvorlagen On-Premise hinter Hardware-Sicherheitsmodulen gespeichert werden.
EU-Datensouveränitätsrichtlinien und Finanzregulatoren im Nahen Osten drängen Anbieter dazu, lokales Hosting zu zertifizieren und Zero-Knowledge-Architekturen anzubieten. Behörden entscheiden sich gelegentlich für vollständig isolierte Installationen, wie das biometrische Zugangspilotprojekt des US-amerikanischen Ministeriums für Veteranenangelegenheiten zeigt, bei dem sensible Registrierungsdaten die Bundesbehörden nie verlassen. Diese gemischten Ansätze diversifizieren den Markt für Sprachbiometrie weiter.
Nach Unternehmensgröße: KMU schließen die Fähigkeitslücke
Große Organisationen hielten im Jahr 2025 einen Anteil von 57,20 %, da sie maßgeschneiderte Integrationen und umfangreiche Benutzerakzeptanztests finanzieren konnten. Die Akzeptanz bei KMU beschleunigt sich jedoch mit einer CAGR von 18,89 %, da Anbieter Abonnementpakete mit nutzungsbasierter Preisgestaltung und Low-Code-APIs einführen. Sprachbiometrie als Dienstleistung reduziert die Beschaffungsreibung, und vorkonfigurierte Risikorichtlinien eignen sich für Regionalbanken, medizinische Kliniken und E-Commerce-Händler.
Am oberen Ende integrieren multinationale Konzerne Sprechererkennung in Zero-Trust-Zugangs-Gateways, wodurch Passwort-Reset-Tickets und das Risiko von Insider-Bedrohungen reduziert werden. Dreißig Prozent der Unternehmen, die Passwörter durch multimodale Biometrie ersetzt haben, berichten von messbaren Rückgängen bei Credential-Stuffing-Vorfällen. Diese Dynamik in beiden Segmenten stärkt die nachhaltige Expansion des Marktes für Sprachbiometrie.
Nach Kanal/Zugangspunkt: Mobile Apps überholen das veraltete IVR
Interaktive Sprachantwortsysteme und von Agenten bearbeitete Anrufe machen noch immer 45,30 % der Bereitstellungen aus, da Betrüger auf das Telefonbanking abzielen. Mobile Anwendungen steigen jedoch mit einer CAGR von 19,62 % auf der Grundlage des digital-first-Konsumentenverhaltens. Amazon Pay India erprobt Sprach-Checkout-Abläufe, die in regionalen Sprachen und lauten Umgebungen funktionieren. Entwickler integrieren Sprachverifizierung in mobile SDKs zusammen mit Gerätebindungs- und verhaltensbiometrischen Signalen, um mehrschichtige Abwehrmechanismen zu schaffen.
Smart-Home-Assistenten stellen einen explorativen Bereich dar. Studien zeigen, dass Hintergrundsprache falsche Akzeptanzen auslösen kann, was die Forschung zu Richtmikrofonen und kontextbewussten Modellen vorantreibt. Kioske in Krankenhäusern und Behörden nutzen Sprechererkennung, um den Check-in zu optimieren und gleichzeitig Barrierefreiheitsstandards zu erfüllen. Diese vielfältigen Zugangspunkte vergrößern die Angriffsfläche, erweitern aber auch den gesamten adressierbaren Umsatz im Markt für Sprachbiometrie.
Nach Endverbrauchsbranche: Nachfrage im Gesundheitswesen nimmt Fahrt auf
BFSI bleibt die führende Branche mit 31,40 % Umsatz, da Verluste durch Kontoübernahmen die Kapitalquoten direkt gefährden. Regulierungsbehörden fördern biometrische Kontrollen, und viele Banken vermarkten Stimmabdrücke als kundenfreundlich. Das Gesundheitswesen soll jedoch mit einer CAGR von 19,05 % wachsen, angetrieben durch Telemedizin, E-Rezept-Zugang und Single-Sign-on für Kliniker bei elektronischen Patientenakten. Der MATCH IT Act priorisiert die korrekte Patientenidentifikation und macht reibungslose Sprachprüfungen bei virtuellen Konsultationen attraktiv.
Behörden, Strafverfolgungsbehörden und das Grenzmanagement setzen Sprachbiometrie für die Überwachung von Inhaftierten und Fernbewährungsmeldungen ein. Einzelhändler erkunden sprachaktivierte Zahlungen, um den Checkout zu beschleunigen und Angebote zu personalisieren. Jede Branche trägt einzigartige Anforderungen bei, doch zusammen verbreitern sie die Anwendungsfalldiversität und stützen ein robustes Wachstum im gesamten Markt für Sprachbiometrie.
Geografische Analyse
Nordamerika hält den größten Anteil am Markt für Sprachbiometrie aufgrund der frühen Akzeptanz durch Banken, Kartennetzwerke und Gesundheitsdienstleister. Bundesvorschriften klassifizieren Stimmabdrücke als sensible Identifikatoren, sodass Anbieter FedRAMP-autorisierte Clouds und Verschlüsselung einsetzen, um Behördenprüfungen zu bestehen. Die Modernisierung von Kontaktzentren, die aus unternehmenseigenen Cyber-Resilienz-Budgets finanziert wird, steigert die Nachfrage weiter. Risikokapital unterstützt zudem Startups im Bereich Sprachsicherheit und hält Innovationen lokal.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region. Indiens einheitliche Zahlungsschnittstelle und die rasche Verbreitung von Smartphones schaffen fruchtbaren Boden für eine inklusive, sprachunabhängige Authentifizierung. China skaliert Sprechererkennung in Super-App-Ökosystemen, während ASEAN-Telekommunikationsanbieter Sprach-Liveness integrieren, um SIM-Swap-Betrug einzudämmen. Regionale Datenlokalisierungsgesetze fördern Joint Ventures, die Modelle innerhalb nationaler Grenzen hosten, und stimulieren die inländische Kapazität.
Europa kombiniert fortschrittliche Infrastruktur mit dem weltweit strengsten Datenschutzrahmen. Der Rechtsakt über künstliche Intelligenz stuft Sprechererkennung als Hochrisiko ein, sodass Unternehmen zertifizierte Toolkits mit erklärbarer Inferenz und detaillierten Prüfprotokollen beschaffen. Investitionsankündigungen wie das Programm der Bank of Ireland in Höhe von 34 Millionen EUR (36 Millionen USD) zeigen, dass Budgets dort fließen, wo Compliance und Kundenkomfort zusammentreffen.
Lateinamerika und Afrika liegen beim absoluten Ausgabenvolumen zurück, bieten aber erhebliches Aufwärtspotenzial. Telekommunikationsanbieter in Brasilien und Südafrika setzen sprachfähige IVR-Systeme ein, um die Arbeitslast der Agenten zu reduzieren und Prepaid-Abonnenten zu verifizieren. Unabhängige Turmausbauten haben die 4G-Abdeckung verbessert und Cloud-Inferenz ermöglicht. Die Vielfalt lokaler Akzente und ressourcenarme Sprachen sind Herausforderungen, die Anbieter durch Transfer-Learning und regionale Datensätze angehen und damit die Reichweite des Marktes für Sprachbiometrie erweitern.

Regulatorisches Umfeld
Sprachbiometrie-Implementierungen liegen an der Schnittstelle zwischen biometrischem Datenschutzrecht, sektorspezifischen Authentifizierungsvorschriften und KI-Governance. In der Europäischen Union legt das Gesetz über künstliche Intelligenz (Verordnung (EU) 2024/1689, verabschiedet im Juni 2024) Pflichten für bestimmte biometrische Anwendungsfälle fest und verlangt von Anbietern den Nachweis dokumentierter Modell-Governance, Bias-Tests und Vorfallsbehandlung. Es hält außerdem typische Verifizierungsszenarien, etwa die Authentifizierung zum Zugang zu einem Dienst, klar getrennt von umfassenderen Konzepten der biometrischen Identifikation.
Gleichzeitig behandeln große Datenschutzregelwerke wie die DSGVO Stimmabdrücke als sensible personenbezogene Daten, was die Anforderungen an Einwilligung, Zweckbindung und Kontrollen für grenzüberschreitende Verarbeitung erhöht. Außerhalb der EU wird die Compliance durch einen Flickenteppich biometrischer Datenschutzgesetze und standardbasierter Beschaffung geprägt. US-Bundesstaatsgesetze wie das illinoische BIPA, das texanische CUBI und das biometrische Gesetz von Washington verlangen ausdrückliche Einwilligung, Aufbewahrungsfristen und Disziplin im Umgang mit Stimmabdrücken. Auf der technischen Prüfseite hat sich ISO/IEC 30107-3:2023 zu einer zentralen Referenz für Tests und Berichterstattung zur Erkennung von Präsentationsangriffen entwickelt und verstärkt Liveness- und Anti-Spoofing-Anforderungen bei regulierten Beschaffungen im BFSI-Sektor und im öffentlichen Sektor. Die britische Regierung hat außerdem ethische Fragen im Zusammenhang mit dem Einsatz biometrischer Spracherkennung im öffentlichen Sektor hervorgehoben und auf eine strengere Prüfung von Aufsicht, Genauigkeit und Verhältnismäßigkeit bei Implementierungen für Regierung und Strafverfolgung hingewiesen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Sprachbiometrie beginnt mit der Audioerfassung über IVR/Contact-Center, mobile Apps und Unternehmenskommunikation. Sie verläuft dann über die Vorverarbeitung (Rauschunterdrückung und Diarisierung), Merkmalsextraktion und Modellinferenz (Sprecherverifizierung und Liveness-Prüfung) und schließlich Richtlinienentscheidung und Protokollierung für Prüfpfade. Kernanbieter von Algorithmen und Plattformanbieter liefern SDKs und Cloud-APIs, während Contact-Center- und Kommunikationsplattformen (CCaaS/UCaaS, IVR und SIP-Infrastruktur) die Integrationsebene prägen, die Latenz, Kontinuität des Anrufablaufs und die Fähigkeit zur passiven Authentifizierung während natürlicher Gespräche beeinflusst. Standards und Sicherheitsbewertungspraktiken, einschließlich Tests zur Erkennung von Präsentationsangriffen gemäß ISO/IEC 30107-3, fungieren zunehmend als Gate-Kriterien bei der Anbieterauswahl.
Im nachgelagerten Bereich konfigurieren Systemintegratoren und Managed-Service-Provider mehrsprachige Modelle, verbinden Engines mit CRM, Fallmanagement und Betrugsorchestrierung und führen kontinuierliches Tuning gegen neue Deepfake- und Replay-Taktiken durch. Partnerschaften spiegeln die modulare Lieferkette wider, einschließlich Integrationen, die Sprachbiometrie in Kundenbindungs-Stacks einbetten (etwa Kooperationen mit der Verint-Plattform) und Telefonie-Workflows auf Protokollebene mittels SBC-gesteuertem Media Forking, sodass Audio analysiert werden kann, ohne den Anruf zu unterbrechen. Datenresidenz- und Kontrollen für sensible Daten beeinflussen die Bereitstellungstopologie und treiben manche Unternehmen zu Hybridansätzen, bei denen Enrollment-Vorlagen und Schlüssel im jeweiligen Rechtsraum oder vor Ort verbleiben, während elastische Inferenz und Modellaktualisierungen in regionalen Cloud-Zonen laufen.
Wettbewerbslandschaft
Die Branchenstruktur ist mäßig konzentriert. Microsofts Übernahme von Nuance im Jahr 2022 integrierte Stimmabdrücke in das Azure-Vertrauensportfolio und verschaffte der Plattformwirtschaft eine starke Stellung. Spezialisierte Anbieter wie Pindrop, Veridas und Reality Defender differenzieren sich durch spoofresistente Spektralanalyse, mehrsprachige Engines und Streaming-Deepfake-Erkennung. Diese Unternehmen zielen auf compliance-getriebene Sektoren ab, die zertifizierte Genauigkeit statt allgemeiner Sprachdienste suchen.
Strategische Schritte betonen Ökosystempartnerschaften. HGS hat sich mit ValidSoft zusammengetan, um verwaltete Kontaktzentrumssicherheit anzubieten und Produkt-, Liefer- und Ergebnismetriken aufeinander abzustimmen. Auraya hat seine EVA-Engine mit Deepfake-Heuristiken aufgerüstet, was kontinuierliche Innovation zum Schutz installierter Basen signalisiert. Y Combinator finanziert Frühphasen-Unternehmen, die Sprach-KI in entwicklerfreundliche APIs verpacken und die Verbreitung in Long-Tail-Anwendungen beschleunigen.
Weißer Fleck verbleibt bei vertikalisierten Lösungen für das Gesundheitswesen, die öffentliche Sicherheit und den Einzelhandel. Anbieter, die vollständige Stacks liefern können – Registrierung, Speicherung, Analyse und Datenschutzkontrollen – sind gut positioniert, um Marktanteile zu gewinnen, da Kunden Einzellösungen konsolidieren. Patentanmeldungen zu Liveness-Kreuzprüfungen und Sprachinhaltskorrelation deuten auf anhaltende Defensivinvestitionen hin, die geistiges Eigentum rund um Kernalgorithmen konsolidieren und Markteintrittsbarrieren im Markt für Sprachbiometrie stärken.
Marktführer im Bereich Sprachbiometrie
Nuance Communications Inc.
NICE Ltd
Verint Systems Inc.
Pindrop Security Inc.
LexisNexis Risk Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Marktlücke besteht im Übergang von eigenständigen Sprachbiometrie-Implementierungen zu eingebetteten Kontrollen innerhalb umfassenderer Ökosysteme für Kundenbindung, Kommunikation und KI-Agenten. Unternehmen wünschen sich zunehmend einen einzigen Workflow, der Anruferauthentifizierung, Deepfake-Bewertung und Betrugsentscheidung abdeckt. Der Integrationsbedarf zeigt sich an Maßnahmen auf Plattformebene wie der Integration von Pindrop in NICE CXone, die Echtzeit-Betrugs- und Deepfake-Abwehr innerhalb des Contact-Center-Stacks liefert, sowie der Partnerschaft von Illuma mit Eltropy, um Sprachsicherheit in Konversations-Workflows von Finanzinstituten einzubringen. Diese Integrationen erweitern die Adressierbarkeit über die klassischen IVR-Programme der Banken hinaus auf Omnichannel-Kundenreisen, einschließlich mobiler Apps und Agent-Assist, und steigern zugleich die Nachfrage nach Implementierungsdienstleistungen zur Verwaltung von Sprachabdeckung, Tuning und Governance-Artefakten.
Auch die Modernisierung im öffentlichen Sektor und der Verteidigung schafft Raum für multimodale Identitätsprogramme, die Sprache als einsetzbare Modalität hinzufügen, statt sie nur als Contact-Center-Kontrolle zu betrachten. Im Juni 2026 leitete das Office of Special Investigations der US Air Force eine Marktforschung für leichte mobile biometrische Erfassungskits ein, die Sprachverarbeitung umfassen, und die US Army begann mit der Einführung ihrer Next-Generation Battlefield Biometrics Collection Capability, die Sprache neben Iris-, Gesichts- und Fingerabdruckmodalitäten einschließt. Auf der ermöglichenden Seite unterstützen Arbeiten zur Sicherheitsbewertung und Interoperabilität wie ISO/IEC 19792:2025 (Grundsätze der biometrischen Sicherheitsbewertung) und aufkommende Protokollinitiativen wie der Entwurf des IETF Verifiable Voice Protocol Beschaffungsanforderungen, die vertrauenswürdige Identitätsbindung, Auditierbarkeit und Anti-Spoofing-Resilienz über Telefonie- und Mobilumgebungen hinweg betonen.
Aktuelle Branchenentwicklungen
- Juni 2026: Illuma ging eine Partnerschaft mit Eltropy ein, um IllumaSHIELD-Sprachsicherheit in die Konversations-Workflows von Eltropy einzubetten, die von Finanzinstituten genutzt werden. Dieser Schritt bringt sprachbasierte Authentifizierung und Betrugsabwehr näher an die alltäglichen digitalen Interaktionskanäle heran, statt Sprachbiometrie als eigenständige Kontrolle zu behandeln. Er stärkt zudem den Vertrieb von Illuma über eine Workflow-Plattform, die bereits in Messaging- und Contact-Center-Prozesse integriert ist.
- Mai 2026: ValidSoft brachte eine erweiterte Voice Identity Platform (VIP) auf den Markt, die Echtzeit-Erkennung synthetischer Stimmen und Funktionen zur Bindung von Absichten auf Transaktionsebene hinzufügt. Durch die Kombination von Sprachidentität mit Anti-Deepfake-Abwehr auf Transaktionsebene unterstützt die Veröffentlichung Anwendungsfälle mit höherer Absicherung, bei denen Betrüger generative Audiotechnik nutzen, um die Standardverifizierung zu umgehen. Das Update erhöht den Wettbewerbsdruck auf Anbieter, die nur Sprecherabgleich ohne kontinuierliche Liveness- und Inhaltsrisikobewertung anbieten.
- Februar 2026: Pindrop gab die Integration seiner Funktionen Passport, Protect und Pulse in NICE CXone bekannt und erweiterte damit die Echtzeit-Betrugs- und Deepfake-Abwehr innerhalb einer führenden Contact-Center-Plattform. Die native Verfügbarkeit innerhalb von CXone verringert die Implementierungsreibung für Unternehmen, die auf CCaaS-Suiten standardisieren und Sprachsicherheit in Agenten- und IVR-Betrieb einbetten möchten. Die Kombination spiegelt zudem die zunehmende Konvergenz zwischen Customer-Experience-Plattformen und spezialisierten Anbietern von Sprachbiometrie wider.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erträge aus Sprachbiometrie-Lösungen, die eine Person anhand ihres Stimmabdrucks über Telefon- und digitale Kanäle verifizieren oder identifizieren, einschließlich Software, SDKs und zugehöriger Dienstleistungen, die in laufenden Implementierungen genutzt werden.
Umfangsausschlüsse: Ausgeschlossen sind reine Sprache-zu-Text-Werkzeuge, Sprachassistenten ohne Identitätsverifizierung sowie Hardware-Audioerfassungsgeräte ohne Softwarefunktion.
Übersicht der Segmentierung
- Nach Authentifizierungstyp
- Aktive Biometrie
- Passive Biometrie
- Nach Komponente
- Software/SDK
- Dienstleistungen (Integration, Beratung, Managed Services)
- Nach Bereitstellungsmodell
- Cloud
- On-Premise
- Nach Unternehmensgröße
- Kleine und Mittlere Unternehmen
- Großunternehmen
- Nach Kanal/Zugangspunkt
- IVR/Kontaktzentrum
- Mobile Apps
- Web und Kiosk
- Smart Devices/IoT
- Nach Anwendung
- Betrugserkennung und -prävention
- Kundenauthentifizierung und Identifizierung und Verifizierung
- Zahlungs- und Transaktionssicherheit
- Personalmanagement/Logischer Zugang
- Nach Endverbrauchsbranche
- Banken, Finanzdienstleistungen und Versicherungen
- Regierung und Strafverfolgung
- Telekommunikation und IT
- Gesundheitswesen
- Einzelhandel, E-Commerce und Konsumgüter
- Transport und Logistik
- Sonstige (Bildung, Gastgewerbe)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN-5
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- GCC
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, den Nachfragekontext zu rahmen, realistische Adoptionsgrenzen zu setzen und regionales Wachstum plausibel zu prüfen. Wir stützten uns auf öffentliche Quellen wie nationale Berichte zu Cyberkriminalität und Betrug, Veröffentlichungen von Finanzaufsichtsbehörden und Zentralbanken zu digitaler Identität und Authentifizierung, Aktualisierungen von Telekommunikationsregulierungsbehörden zu SIM-Swap- und Kontoübernahmerisiken sowie Leitlinien von Normungsgremien zu biometrischer Leistung und Erkennung von Präsentationsangriffen. Wir haben zudem Datensätze und Fachartikel von Organisationen wie NIST sowie von Fachzeitschriften mit Peer-Review geprüft, die Genauigkeit der Sprechererkennung, Spoofing-Trends und Testprotokolle behandeln.
Um diesen Kontext in ein Marktmodell zu übertragen, ergänzten wir ihn durch Unternehmensberichte, Transkripte von Ergebniskonferenzen und Investorenpräsentationen sowie glaubwürdige Presseberichterstattung über große Authentifizierungsprogramme. Wo hilfreich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie Nachrichten- und Finanzquellen genutzt, um den Produktfokus zu validieren und die Reife der Lösungen zu verfolgen. Diese Liste der Schreibtischrecherche ist nur beispielhaft, und wir haben weitere öffentliche Quellen geprüft, um Datenpunkte zu erheben, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was tatsächlich für Sprachauthentifizierung beschafft wird, wie Lösungen preislich gestaltet sind (Lizenz, Nutzung oder Managed Service) und wie schnell sich Implementierungen über Contact-Center und digitale Kanäle hinweg ausweiten. Wir sprachen mit Lösungsanbietern, Systemintegratoren und Unternehmenskunden in den Regionen APAC, EMEA und Amerika. Die Rückmeldungen der Befragten halfen uns, Adoptionsannahmen zu schärfen und Lücken zu schließen, die aus öffentlichen Informationen allein nicht klar waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 19 % | APAC: 43 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Anbieter: 21 % | Manager: 46 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem digitale Kundeninteraktionsvolumina und regulierte Identitätsprüfungen genutzt werden, um den adressierbaren Pool für Sprachauthentifizierung bei den wichtigsten Endnutzern zu rekonstruieren. Diese Nachfragepools werden dann anhand der im Markt beobachteten Preismuster in Ausgaben übersetzt, mit Anpassungen für Cloud- versus On-Premise-Bereitstellung und aktive versus passive Anwendungsfälle.
Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-Up-Näherungen abgeglichen, etwa stichprobenartigen Offenlegungen von Anbieterumsätzen, Kanalprüfungen zu typischen Vertragsgrößen und einigen Volumen-mal-ASP-Prüfungen für Contact-Center- und IVR-Implementierungen. Zu den im Modell verwendeten Eingaben zählen Trends bei Contact-Center-Plätzen und Anrufvolumen, Indikatoren für Betrugsverluste und Kontoübernahmen, Verschiebungen im Bereitstellungsmix hin zur Cloud, die Verbreitung passiver Registrierung sowie die Übernahme von Anti-Spoofing-Funktionen im Zusammenhang mit dem Risiko von Präsentationsangriffen. Wenn Daten für kleinere Märkte fehlten, verwendeten wir Proxy-Indikatoren wie die Durchdringung von digitalem Unternehmensbanking und die Nutzung digitaler Telekommunikationsdienste durch Teilnehmer und passten das Ergebnis anschließend durch Experteneinschätzungen an.
Datenvalidierung und Aktualisierungszyklus
Jedes wichtige Ergebnis wird gegen unabhängige Signale geprüft, einschließlich Anbieterkommentaren zur Pipeline, öffentlichen Programmankündigungen und den implizierten Ausgaben pro Implementierung für gängige Kanäle. Wenn eine Region oder ein Endnutzertotal außerhalb des erwarteten Bereichs erscheint, überprüfen wir die zugrunde liegenden Treiber erneut, und es werden Rückfragen an relevante Befragte gestellt, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, die auf Einheitenkonsistenz, zeitliche Abstimmung der Währungen und ungewöhnliche Sprünge zwischen den Jahren achten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren regulatorischen Änderungen, großen Vertragsabschlüssen oder starken Verschiebungen bei Betrugsmustern. Unmittelbar vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Sprachbiometrie mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Sprachbiometrie können weit voneinander abweichen, da die Produktabgrenzung nicht immer gleich gehandhabt wird und verschiedene Quellen ihre Preis- und Adoptionsannahmen unterschiedlich zeitlich ansetzen. In der Praxis können kleine Entscheidungen, etwa ob nur Identitätsverifizierungs-Anwendungsfälle gezählt werden oder breitere Sprach-KI-Funktionen mit einbezogen werden, das Gesamtergebnis erheblich verändern.
Die größten Treiber für Abweichungen sind, ob Sprachanalytik und generische Spracherkennung eingeschlossen werden, wie Cloud-Managed-Services im Vergleich zu unbefristeten Lizenzen bewertet werden und wie schnell angenommen wird, dass sich Anti-Spoofing-Upgrades über Contact-Center verbreiten. Auch der Zeitpunkt der Währungsumrechnung und die Aktualisierungsfrequenz der Anbieter-Umsatzzuordnung spielen eine Rolle, insbesondere wenn schnell wachsende Regionen den Mix rasch verändern. Deshalb bleibt der nachstehende Vergleichswert an Authentifizierungsimplementierungen sowie wiederkehrende Software- und Serviceerlöse gebunden – eine von Mordor Intelligence angewandte Abgrenzung des Umfangs.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,06 Mrd. USD (2026) | |
| Branchenverlag A | 3,61 Mrd. USD (2026) | Diese Schätzung scheint eine breitere Lösungskategorie und schnellere Skalierungsannahmen zu verwenden, wodurch angrenzende Sprach-KI und breitere Unternehmensidentitätsausgaben einbezogen werden können, die nicht immer auf sprachbasierte Verifizierung beschränkt sind. |
| Branchenverlag B | 2,40 Mrd. USD (2024) | Diese Zahl ist an ein früheres Basisjahr und einen langsameren Wachstumspfad gebunden und kann eine konservativere Adoption für passive Sprachbiometrie und Managed Services widerspiegeln, was die in den modellierten Jahren erfassten Erträge verringert. |
Betrachtet man die drei Werte, lässt sich der Großteil der Abweichung durch die Breite des Umfangs und das für den Basisfall verwendete Jahr erklären und nicht durch ein einzelnes rechnerisches Problem. Wenn die erfassten Erträge auf Sprachauthentifizierungssoftware und -dienstleistungen beschränkt und anschließend mit Prüfungen bei Käufern und Anbietern validiert werden, lässt sich die Marktgröße leichter auf reale Implementierungstreiber und wiederholbare Annahmen zurückführen.


Im Bericht beantwortete Schlüsselfragen
Was treibt die rasche Expansion des Marktes für Sprachbiometrie an?
Das rasche Wachstum resultiert aus der Eskalation von Deepfake-Betrug, Passwortmüdigkeit und neuen Vorschriften, die eine Multi-Faktor-Authentifizierung vorschreiben, was Unternehmen dazu veranlasst, Stimmabdrücke für sichere und dennoch benutzerfreundliche Identitätsprüfungen einzusetzen.
Wie groß ist der Markt für Sprachbiometrie heute und wohin entwickelt er sich?
Die Marktgröße für Sprachbiometrie beträgt im Jahr 2026 3,06 Milliarden USD und soll bis 2031 6,54 Milliarden USD erreichen, was einer CAGR von 16,41 % entspricht.
Welche Region soll beim Einsatz von Sprachauthentifizierung am schnellsten wachsen?
Der asiatisch-pazifische Raum zeigt die höchste Wachstumsdynamik, da Fintech-Apps, digitale Identitätsprogramme und Initiativen für ein inklusives Bankwesen die Nachfrage in Indien, China und den ASEAN-Volkswirtschaften beschleunigen.
Warum gewinnen passive Sprachbiometrielösungen gegenüber aktiven Methoden an Dynamik?
Passive Engines verifizieren Sprecher während natürlicher Gespräche, verkürzen die Anrufbearbeitungszeit und verbessern die Benutzererfahrung, während Fortschritte bei der Echtzeit-Spektralanalyse historische Genauigkeitslücken schließen.
Wie beeinflussen Datenspeicherungsgesetze die Bereitstellungsentscheidungen?
Strenge Souveränitätsanforderungen drängen einige Organisationen zu hybriden oder On-Premise-Setups, obwohl die Cloud für Skalierbarkeit dominant bleibt; Anbieter bieten nun regionales Hosting und vom Kunden kontrollierte Schlüssel zur Einhaltung der Vorschriften an.
Welche Branchen jenseits des Bankwesens zeigen ein starkes Akzeptanzpotenzial für Sprachauthentifizierung?
Das Gesundheitswesen bewegt sich schnell, um Telemedizin und elektronische Patientenakten zu sichern, während Einzelhandel und öffentliche Dienste sprachfähige Zahlungen bzw. sichere Bürgerverifizierung erkunden.
Seite zuletzt aktualisiert am:



