
Marktgröße und Marktanteil für mobile Biometrie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 53.77 Milliarden US-Dollar |
| Marktgröße (2031) | 145.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 21.95 % |
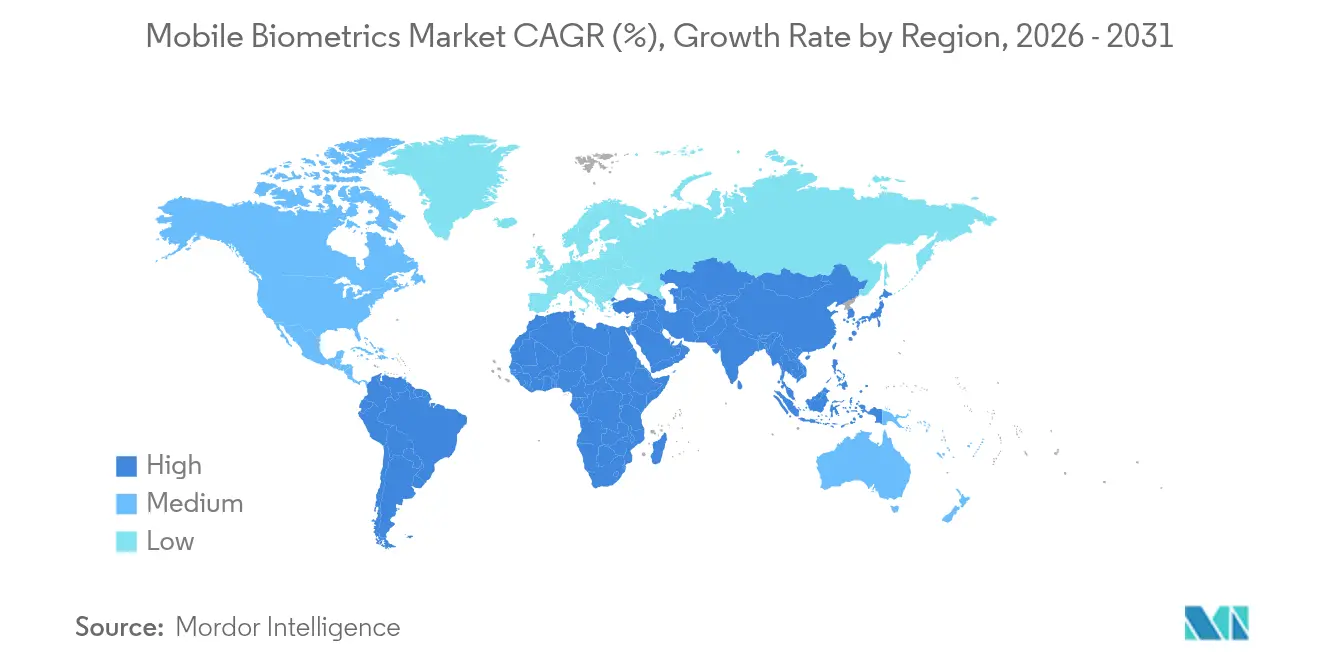
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
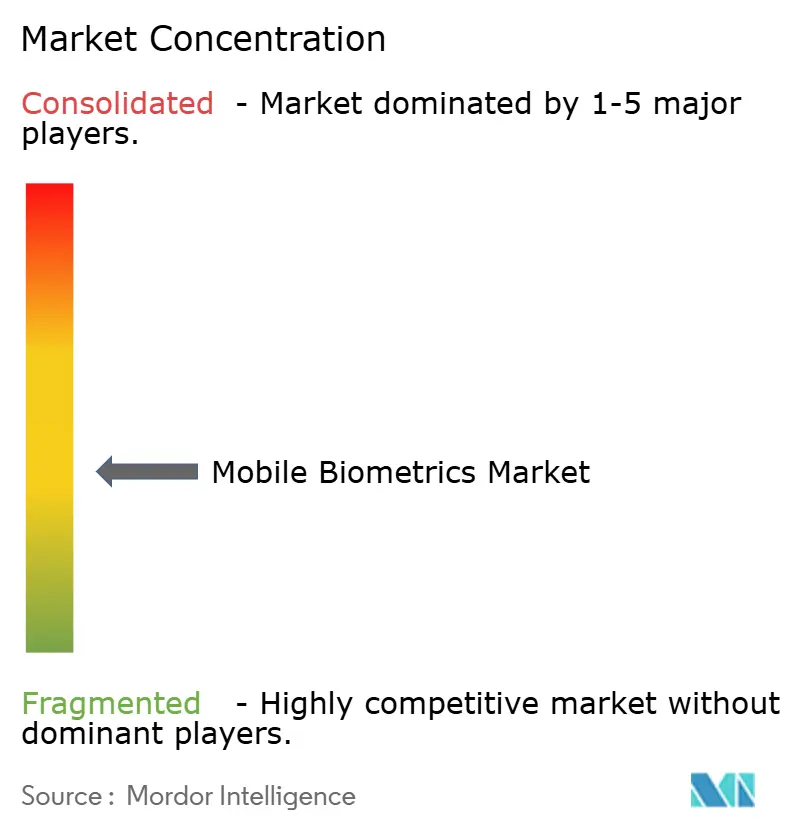
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für mobile Biometrie von Mordor Intelligence
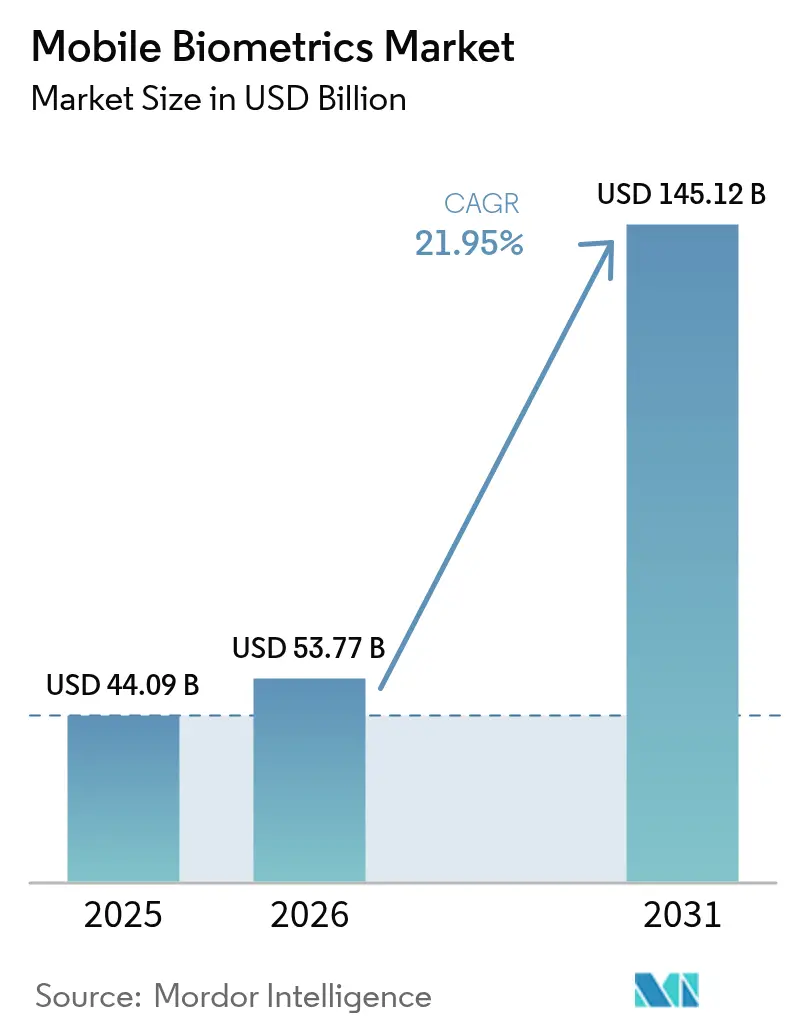
Die Marktgröße für mobile Biometrie wurde im Jahr 2025 auf 44,09 Milliarden USD geschätzt und soll von 53,77 Milliarden USD im Jahr 2026 auf 145,12 Milliarden USD bis 2031 wachsen, bei einer CAGR von 21,95 % während des Prognosezeitraums (2026–2031). Der Schwung ergibt sich aus der Konvergenz von 5G-Konnektivität, KI-Verarbeitung auf dem Gerät und strengeren Mandaten für digitale Identitäten in aufstrebenden Volkswirtschaften. Die kontinuierliche Verhaltensüberwachung gewinnt gegenüber statischen Prüfungen an Bedeutung, da Präsentationsangriffe auf Einstiegs-Android-Telefone zunehmen. Komponentenentwicklungen weichen Dienstleistungen, die sich weiterentwickeln, da Unternehmen auf cloudbasierte biometrische Plattformen migrieren. Fingerabdrucksensoren veranschaulichen einen reifenden Kern und eine Innovationsgrenze bei neuen Modalitäten. Die Geräteanforderungen werden von Smartphones dominiert, aber intelligente Wearables geben das Tempo vor und signalisieren einen Schwenk hin zu einer dauerhaften, stets aktiven Authentifizierungsumgebung.
Wichtigste Erkenntnisse des Berichts
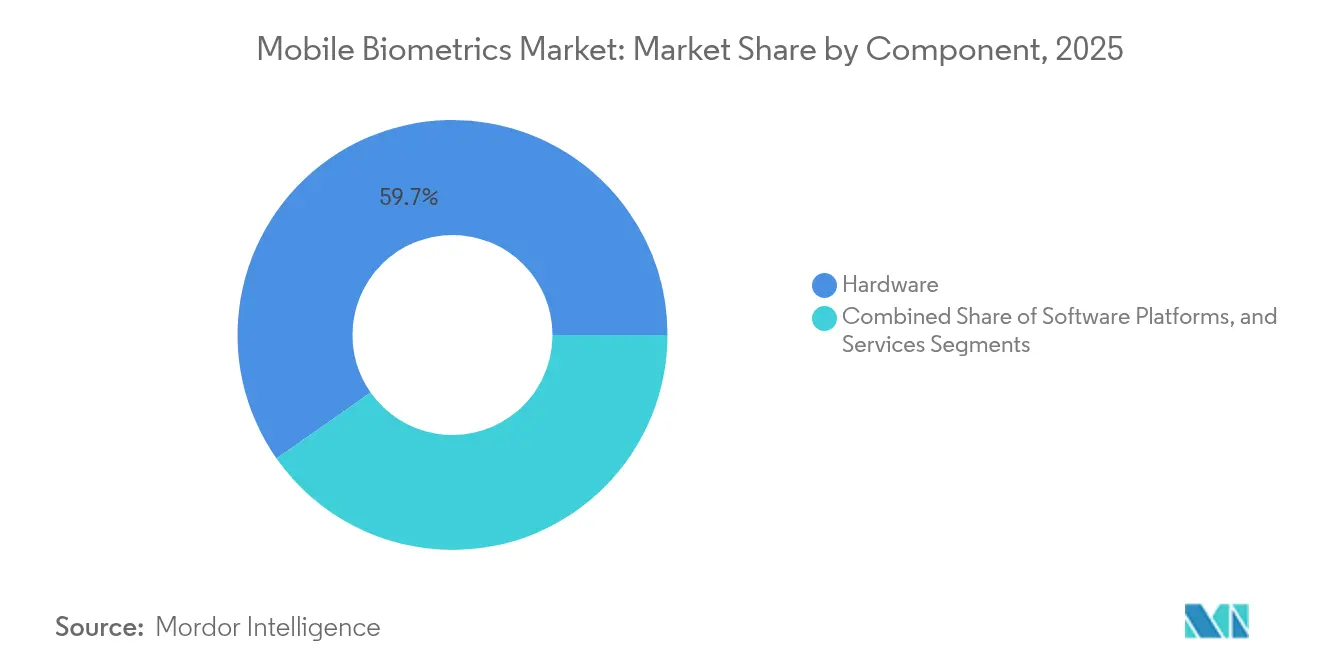
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 59,74 % auf Hardware im Markt für mobile Biometrie; Dienstleistungen sollen bis 2031 mit einer CAGR von 22,8 % wachsen.
- Nach Authentifizierungsmodus hielten Einzelfaktor-Methoden im Jahr 2025 einen Umsatzanteil von 70,85 %, während Mehrfaktor-Ansätze bis 2031 eine CAGR von 23,9 % erzielen sollen.
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 38,25 % der Marktgröße für mobile Biometrie auf die Fingerabdruckerkennung; die Spracherkennung soll bis 2031 mit einer CAGR von 23,5 % wachsen.
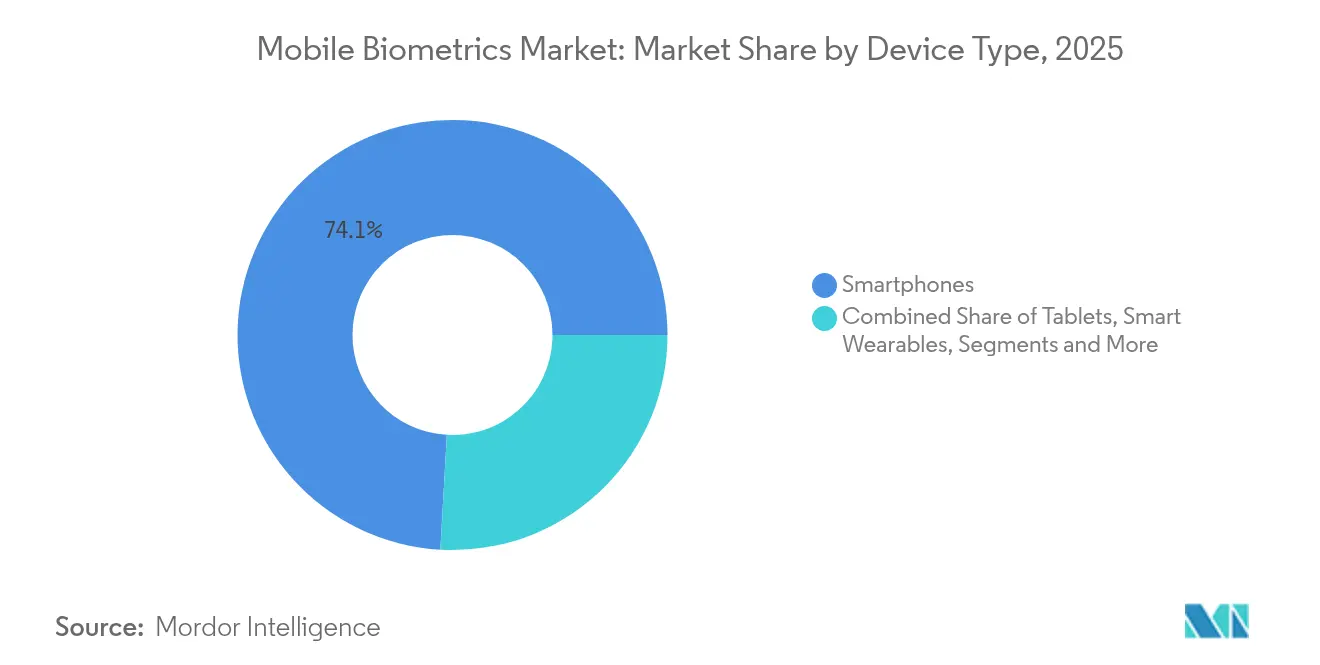
- Nach Gerätetyp generierten Smartphones im Jahr 2025 einen Umsatzanteil von 74,10 %, doch intelligente Wearables sollen über den Prognosehorizont mit einer CAGR von 25,6 % wachsen.
- Nach Branchenvertikale führte BFSI im Jahr 2025 mit einem Umsatzanteil von 28,85 %; das Gesundheitswesen soll bis 2031 mit einer CAGR von 22,9 % wachsen.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 44,35 %; der Nahe Osten liegt auf Kurs für eine CAGR von 23,6 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der bimodalen Authentifizierung im Unified Payments Interface (UPI)-Ökosystem Indiens | +3.8% | Indien, mit Ausstrahlungseffekten auf Südostasien | Mittelfristig (2–4 Jahre) |
| 5G-gestützte KI auf dem Gerät verbessert die Spoofing-Erkennung in chinesischen OEM-Smartphones | +4.2% | Global, angeführt von China und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| e-KYC-Mandate für mobiles Banking in Nigeria, Brasilien und Indonesien | +2.9% | Schwellenmärkte in Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Einsatz mobiler biometrischer Wählerregistrierungskits in Subsahara-Afrika | +1.7% | Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Regulierung der Europäischen Digitalen Identitätsbrieftasche beschleunigt die Nutzung biometrischer Reisepässe auf Mobiltelefonen | +3.1% | Europäische Union | Mittelfristig (2–4 Jahre) |
| OEM-Umstieg auf Ultraschallsensoren unter dem Display im Premiumsegment | +4.6% | Global, konzentriert auf Premium-Smartphone-Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der bimodalen Authentifizierung im UPI-Ökosystem Indiens
Indiens Unified Payments Interface ermöglicht Fingerabdruck- oder Gesichtserkennung anstelle von PINs, was Betrug reduziert und Mikrotransaktionen beschleunigt. Das Modell beeinflusst bereits Wallet-Anbieter in ganz Südostasien und könnte die Akzeptanz mobiler Biometrie unter nicht bankmäßig versorgten Verbrauchern steigern. Banken profitieren von reduzierten Rückbuchungskosten, doch Datenschutzbehörden prüfen weiterhin die mit Aadhaar verknüpften Speicherpraktiken.
5G-gestützte KI auf dem Gerät verbessert die Spoofing-Erkennung in chinesischen OEM-Smartphones
Chinesische Handyhersteller haben KI-Modelle integriert, die Deep-Fake-Versuche lokal erkennen – eine zeitgemäße Reaktion auf einen Anstieg biometrischer Betrugsfälle um 40 % im Jahr 2024. Das Hardware-Software-Paket erhöht die Messlatte für globale Wettbewerber und unterstützt die Premiumpositionierung bei gleichzeitiger Schonung der Akkulaufzeit.
e-KYC-Mandate für mobiles Banking in Nigeria und Brasilien
Neue Vorschriften verpflichten Banken, biometrische Scans beim Onboarding zu integrieren, was die Kontoeröffnungszeit verkürzt und betrügerische Anträge erheblich reduziert. Für Anbieter bedeuten Compliance-Fristen beschleunigten Dienstleistungsumsatz, insbesondere bei cloudbasierten Verifizierungsplattformen.
Regulierung der Europäischen Digitalen Identitätsbrieftasche beschleunigt biometrische Reisepässe auf Mobiltelefonen
Zehn EU-Mitglieder haben Pilotprojekte gestartet, die es Bürgern ermöglichen, nationale Ausweise und Reisedokumente in mobilen Brieftaschen zu speichern, die durch Biometrie gesichert sind.[1]Pressecorner der Europäischen Kommission, "Kommission schlägt digitale Reisepässe und Personalausweise für einfacheres Reisen vor," commission.europa.eu Harmonisierte Standards treiben die grenzüberschreitende Nachfrage nach multimodalen SDKs und schaffen einen einheitlichen adressierbaren Markt für Anbieter.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Präsentationsangriffsraten auf kostengünstigen Android-Geräten | -2.8% | Global, konzentriert in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Restriktive Datensouveränitätsgesetze, die cloudbasierte Sprachbiometrie in der EU einschränken | -1.9% | Europäische Union, mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des Akkuverbrauchs bei kontinuierlicher Verhaltensauthentifizierung | -1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Fehlen universeller Leistungsbenchmarks für mobile Biometrie | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Präsentationsangriffsraten auf kostengünstigen Android-Geräten
Günstige Telefone verfügen oft über unzureichende Lebenderkennung, sodass Deep-Fake-Audio oder Masken Sensoren in sechs Versuchen in 99 % der Fälle umgehen können. Die Lücke untergräbt das Nutzervertrauen und zwingt Banken in Afrika, physische Ausweiskontrollen hinzuzufügen, was die Skalierung in preissensiblen Segmenten hemmt.
Restriktive Datensouveränitätsgesetze, die cloudbasierte Sprachbiometrie in der EU einschränken
Der Europäische Datenschutzbeauftragte warnt vor Zweckentfremdungsrisiken, wenn biometrische Stimmabdrücke in Clouds von Drittländern gespeichert werden.[2]Europäischer Datenschutzbeauftragter, "Biometrische kontinuierliche Authentifizierung," edps.europa.euAnbieter müssen lokale Rechenzentren finanzieren oder auf die Verarbeitung auf dem Gerät umsteigen, was die Gesamtbetriebskosten erhöht und Einführungen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen beschleunigen die Cloud-MigrationDie Marktgröße für mobile Biometrie im Bereich Hardware betrug im Jahr 2025 26,35 Milliarden USD, was einem Umsatzanteil von 59,74 % entspricht. Sensorhersteller investierten in Ultraschallmodule unter dem Display, um Margen zu verteidigen, während die Kommoditisierung voranschreitet. KI-optimierte Chips reduzieren die Latenz und gewährleisten die Nutzbarkeit bei schlechten Lichtverhältnissen und nassen Fingern. Dienstleistungen sind zwar kleiner, wachsen aber mit einer CAGR von 22,8 % auf der Grundlage von Identität-als-Dienstleistung-Abonnements, die von Banken und Krankenhäusern erworben werden. Anbieter bündeln Orchestrierungs-Dashboards, Betrugsrisikoanalysen und Compliance-Berichte und verlagern Investitionsausgaben in Betriebsausgaben.
Die Nachfrage nach verwalteten Dienstleistungen ist im Gesundheitswesen am ausgeprägtesten, wo Krankenhäuser die biometrische Patientenregistrierung auslagern, um den Betrieb von Rechenzentren zu vermeiden. Führende IaaS-Anbieter vermarkten biometrische APIs gemeinsam und erweitern so ihre Reichweite. Softwareplattformen, die Fingerabdruck-, Sprach- und Verhaltenssignale vereinen, halten strategische Positionen als Integratoren der Wahl für Multi-Cloud-Bereitstellungen. Insgesamt verstärken diese Kräfte ein Dienstleistungs-Schwungrad, das stärkere wiederkehrende Jahresumsätze im gesamten Markt für mobile Biometrie antreibt.


Nach Authentifizierungsmodus:
Mehrfaktor gewinnt trotz Dominanz des EinzelfaktorsEinzelfaktor-Techniken generierten im Jahr 2025 31,23 Milliarden USD und unterstreichen die Nutzerpräferenz für Ein-Touch-Entsperrverfahren, die nativ in iOS und Android eingebettet sind. Regulierungsbehörden und Versicherer drängen Banken jedoch nun dazu, den verbleibenden Betrug zu reduzieren, was neue Budgetposten für Mehrfaktor-Bereitstellungen lenkt, die Biometrie mit gerätebasierten kryptografischen Schlüsseln kombinieren.
Die Passkey-Integration von Android 15 erweist sich als entscheidend; durch das Zwischenspeichern von FIDO-Anmeldedaten im Hardware-Enklave ermöglicht Google, dass Gesicht oder Fingerabdruck für Nutzer unsichtbar als zweiter Faktor fungieren. Unternehmen erhalten tiefgreifende Verteidigung, ohne mobile Checkout-Abläufe aufzugeben. Es ist zu erwarten, dass Risikoausschüsse auf Vorstandsebene solche mehrschichtigen Kontrollen priorisieren, da Phishing-Kits generative KI einsetzen.
Nach Technologie/Modalität:
Spracherkennung stört die Führungsposition der FingerabdruckerkennungObwohl Fingerabdruckscanner im Jahr 2025 einen Umsatzanteil von 38,25 % ausmachten, stehen sie unter Margendruck, da sich Unter-Display-Module auf Mittelklasse-Telefone ausbreiten. Umgekehrt profitiert die Spracherkennung von der Verbreitung intelligenter Lautsprecher und der Modernisierung von Callcentern. Der Marktanteil für mobile Biometrie bei Fingerabdrucksensoren bleibt erheblich, doch die CAGR von 23,5 % des Sprachsegments deutet auf eine veränderte Topografie bis 2031 hin.
Finanzinstitute wie die Bank of Ireland haben 34 Millionen EUR (37 Millionen USD) für den Einsatz von Stimmabdrücken eingeplant, mit dem Ziel einer 50-prozentigen Reduzierung der Gesprächszeit und geringerem ATO-Betrug. Multispektrale Venen- oder Irissysteme bleiben eine Nische, sind aber im Verteidigungs- und Grenzschutzbereich lukrativ, während Verhaltensbiometrie die kontinuierliche Authentifizierung im Hintergrundmodus sichert und Bedenken hinsichtlich des Akkuverbrauchs mindert.
Nach Gerätetyp:
Intelligente Wearables fordern die Dominanz von Smartphones herausSmartphones erzielten im Jahr 2025 einen Anteil von 74,10 %, doch ihr Anteil sinkt im Laufe der Zeit, da Wearables mit einer CAGR von 25,6 % bis 2031 die höchste Wachstumsrate aufweisen, da biometrische Entsperrung für Zahlungen, Ticketing und Unternehmens-SSO zum Mainstream wird. Pioniere bei intelligenten Ringen bündeln Photoplethysmografie und kapazitive Sensoren und ermöglichen passives Gangbild-Matching mit vernachlässigbarem Stromverbrauch.
Edge-KI-Firmware verarbeitet die Lebenderkennung nun lokal auf Fitness-Armbändern und erfüllt Datenschutzvorschriften durch Minimierung des Rohdatenabflusses. Robuste Handgeräte mit FIPS-zertifizierten Lesegeräten gedeihen in der Strafverfolgung und in Lagerumgebungen und erhalten ein profitables, wenn auch kleineres Teilsegment.
Nach Branchenvertikale:
Dynamik im Gesundheitswesen fordert die Führungsposition von BFSI herausBFSI repräsentierte im Jahr 2025 12,72 Milliarden USD. Die Einhaltung von PSD2, CCPA und ähnlichen Rahmenwerken positioniert Banken als beständige Ausgeber für biometrische Risikomaschinen. Die Gesundheitsbranche verzeichnet jedoch eine CAGR von 22,9 %, unterstützt durch kontaktlose Patientenanmeldepiloten und Mandate für elektronische Rezepte in Apotheken. Die Einführung der Handflächenscanning-Lösung von NYU Langone signalisiert eine breite Akzeptanz und soll Fehler bei doppelten Datensätzen um 20 % reduzieren.
Die staatliche Nachfrage ist zyklisch, aber erheblich, gestützt durch Budgets für Wählerausweise und Grenzkontrollen. Einzelhändler experimentieren mit biometrischen POS-Systemen, um die PIN-Eingabe zu eliminieren, während Telekommunikationsanbieter die Teilnehmeridentitätsprüfung einbetten, um SIM-Swap-Betrug entgegenzuwirken. Der Markt für mobile Biometrie sieht daher branchenübergreifende Synergien, da Cloud-Anbieter branchenspezifische Compliance-Vorlagen bündeln.
Geografische Analyse
Markt für mobile Biometrie im asiatisch-pazifischen Raum und im Nahen Osten
Der asiatisch-pazifische Raum erzielte im Jahr 2025 einen Umsatz von 19,55 Milliarden USD, was 44,35 % des weltweiten Umsatzes entspricht. Rasante Smartphone-Durchdringung, eine Vielzahl von fintech-Apps sowie staatlich geförderte digitale Ausweisprogramme sichern die führende Marktposition der Region. Die Übernahme von Ultraschall-Unterdisplay-Sensoren durch chinesische OEMs hat sich durch die gesamten Lieferketten fortgepflanzt, die Stücklistenkosten gesenkt und eine Massenadoption eingeleitet. Indien entwickelt die Aadhaar-verknüpfte Infrastruktur kontinuierlich weiter, wobei bimodale UPI-Transaktionen die Händlerakzeptanz über die Ballungszentren hinaus ausweiten. Der Nahe Osten erzielte im Jahr 2025 einen Umsatz von 3,06 Milliarden USD und ist mit einer CAGR von 23,6 % das am schnellsten wachsende Segment. Die Ablösung physischer Emirates-Ausweise durch mobile Zugangsdaten in den VAE ist ein Beispiel für eine Top-down-Politikmaßnahme, die die landesweite Interoperabilität beschleunigt. Kuwaits Vision 2035 verknüpft die biometrische Erfassung mit dem Zugang zu E-Government-Diensten und steigert die Nachfrage nach multimodalen Systemen. Der Infrastrukturboom in Dubai, einschließlich Verkehrs-Megaprojekten, verpflichtet Auftragnehmer zur Einführung biometrischer Zugangskontrollen und erhöht damit die regionalen Ausgaben weiter.
Markt für mobile Biometrie in Nordamerika, Europa und Afrika
Nordamerika verzeichnet ein stetiges, aber langsameres Wachstum, da Unternehmen ihre IAM-Systeme modernisieren und das Privatkundengeschäft der Banken auf passwortfreie Anmeldung umstellt. Die Pilotprojekte von JPMorgan Chase für biometrische Kassensysteme deuten auf einen bevorstehenden Wendepunkt im kartenlosen Einzelhandelsverkehr hin. Europa bleibt strukturell attraktiv, muss jedoch strenge DSGVO- und KI-Gesetz-Anforderungen bewältigen. Die digitale Identitätsbrieftasche der EU harmonisiert die Standards in 10 Ländern und beschleunigt die Zertifizierungsprozesse der Anbieter. Subsahara-Afrika treibt zwar in absoluten Dollarbeträgen ein kleineres Volumen, generiert jedoch Nachfrage nach mobilen Wählerregistrierungssystemen und unterstreicht damit die latente Nachfrage nach tragbarer Erfassungshardware.

Regulatorisches Umfeld
Der Einsatz mobiler Biometrie wird zunehmend durch Identitäts-, KI- und Datenschutzvorschriften geprägt, die sich in konkrete technische und dokumentarische Anforderungen übersetzen. In der Europäischen Union stuft das EU-KI-Gesetz (Verordnung (EU) 2024/1689) bestimmte Anwendungen der biometrischen Identifikation als hochriskant ein, was die Anforderungen an Konformitätsbewertung und technische Dokumentation erhöht, wobei die wichtigsten Hochrisikopflichten ab dem 2. August 2026 gelten sollen. Daneben übernimmt die EU-Durchführungsverordnung 2025/1566 die ETSI TS 119 461 V2.1.1 (2025-02) für die Identitätsprüfung, was Anbieter und Integratoren zu harmonisierten Onboarding- und Verifizierungspraktiken über die Mitgliedstaaten hinweg drängt.
Außerhalb der EU verschärfen regulatorische Eckpfeiler die Erwartungen an Interoperabilität und Leistung. In den Vereinigten Staaten wurde ANSI/NIST-ITL 1-2025 am 15. Januar 2026 genehmigt, was die technischen Spezifikationen für den biometrischen Datenaustausch (insbesondere Fingerabdruck und Gesicht) aktualisiert und die staatliche mobile Erfassung und Verifizierung beeinflusst. Australiens Digital ID Act 2024, unterstützt durch die Digital ID Accreditation Data Standards, erhöht ebenfalls die Anforderungen an biometrischen Abgleich und Erkennung von Präsentationsangriffen, was die Compliance-Last für mobile biometrische Stacks erhöht, die Sensoren, Lebenderkennung und Identitätsprüfung kombinieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der mobilen Biometrie umfasst Sensor- und Secure-Element-Komponenten (Fingerabdruck, Kamera/IR-Tiefe und Mikrofon-Arrays), On-Device-Verarbeitung (SoCs/KI-Beschleuniger und Secure Enclaves), Algorithmus- und SDK-Anbieter (Abgleich und Lebenderkennung/PAD) sowie Plattform- und Orchestrierungsebenen (Identitätsprüfung und Risikoanalytik). Nachgelagerte Kanäle umfassen OEMs, Wallet-/Zahlungsanbieter, Systemintegratoren sowie Regierungs- und Unternehmenskunden. Branchenprogramme wie das FIDO Alliance Biometric Component Certification Program beeinflussen, wie biometrische Komponenten spezifiziert und validiert werden, und knüpfen die Lieferantenauswahl an Leistungskennzahlen und Zertifizierungsbereitschaft statt allein an Stücklistenkosten.
Die vorgelagerte Versorgung bleibt sensibel gegenüber Halbleiter- und Modulintegrationskapazitäten, wobei die Fertigung von Sensorchips von spezialisierten Foundry-Kapazitäten abhängt und die Montage in asiatischen Elektronikclustern konzentriert ist. Praktische Engpässe umfassen eingeschränkte 8-Zoll-Fertigungskapazitäten für bestimmte Sensortypen, begrenzten Zugang zu spezialisierter Kalibrierungsausrüstung sowie lange, ressourcenintensive Zertifizierungszyklen für sicherheitskritische Anwendungsfälle. Die strategische Positionierung in der Kette verschiebt sich auch durch Konsolidierung und Portfoliomaßnahmen, darunter eine vorgeschlagene Fusion unter Gleichen zwischen Precise Biometrics und Fingerprint Cards (angekündigt März 2026) sowie frühere Maßnahmen von Fingerprint Cards, die eine Abkehr von Teilen seines mobilfokussierten Geschäfts durch Patent- und Vermögenslizenzierungsvereinbarungen mit Egis Technology signalisierten (Juni 2024).
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Traditionelle Fingerabdrucksensor-Platzhirsche konkurrieren mit Sprachbiometrie-Spezialisten und KI-nativen Startups für Verhaltensanalysen. Strategische Stoßrichtungen konzentrieren sich auf Plattform-Orchestrierung – den Besitz des gesamten Stacks vom Sensor-Silizium bis zu Cloud-ID-Verifizierungs-APIs.
Apple baut weiterhin Schutzwälle durch Patente auf Unter-Display-Optik auf und stärkt die vertikale Integration sowie die Zukunftssicherheit des iPhone-Premiumsegments. Das SECORA Pay Bio-Kartenmodul von Infineon veranschaulicht die horizontale Expansion in den Zahlungsverkehr zur Erschließung des angrenzenden adressierbaren Gesamtmarkts. Cloud-native Herausforderer verfolgen Land-and-Expand-Strategien und bieten SDKs an, die Modalitätsspezifika abstrahieren, und verkaufen dann Analysen als Upsell. Fusionen und Übernahmen (Entrust–Onfido, LexisNexis–IDVerse) signalisieren eine Konsolidierung mit dem Ziel, Trainingsdatenreservoirs anzuhäufen und die Präferenz der Banken für einen einzigen Ansprechpartner zu erfüllen.
Startups differenzieren sich durch datenschutzschonendes föderiertes Lernen und Edge-Inferenz, die Datensouveränitätsprobleme reduzieren. Tier-1-Integratoren bündeln biometrisches IAM mit Zero-Trust-Netzwerkangeboten und sprechen damit CISOs an, die eine einheitliche Richtlinienautomatisierung suchen. Preisdynamiken tendieren zu Abonnement-Betriebsausgaben, was die anfängliche Einstiegshürde für mittelständische Anwender senkt.
Marktführer im Bereich mobile Biometrie
Qualcomm Technologies Inc.
IDEMIA (Safran Identity & Security)
NEC Corporation
Thales Group (Gemalto)
Fingerprint Cards AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Biometrie
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Qualcomm Technologies Inc.
- IDEMIA (Safran Identity and Security)
- NEC Corporation
- Thales Group (Gemalto)
- Fingerprint Cards AB
- Goodix Technology Co. Ltd.
- Synaptics Incorporated
- Precise Biometrics AB
- Nuance Communications Inc.
- Aware Inc.
- Daon Inc.
- M2SYS Technology
- Veridium Ltd.
- FaceTec Inc.
- Mobbeel Solutions SLL
- VoiceVault Inc.
- ValidSoft Ltd.
- Tech5 SA
- HYPR Corp.
- Suprema Inc.
- ID RandD Inc.
- ImageWare Systems Inc.

Marktchancen und Zukunftsaussichten
Standardisierung und compliancegetriebene Interoperabilität schaffen Freiräume für Anbieter, die biometrische Leistungsdeskriptoren, Testnachweise und Integrationswerkzeuge über Geräte und Branchen hinweg bündeln können. Aktualisierungen der FIDO Alliance an ihren Anforderungen an Metadatenerklärungen (Januar 2026) verschärfen, wie Authentifikatoren Genauigkeits- und präsentationsangriffsbezogene Deskriptoren offenlegen, und unterstützen konsistentere Beschaffungs- und Integrationsentscheidungen für Banken, Unternehmen und Gerätehersteller, die eine plattformübergreifende Authentifizierung ohne maßgeschneiderte Validierung für jeden Einsatz anstreben.
Feld- und Regierungsanwendungsfälle treiben die Nachfrage weiterhin in Richtung robuster, modularer und multimodaler mobiler Erfassung und Verifizierung, bei denen Lösungsvollständigkeit und Zertifizierungsstatus ebenso wichtig sein können wie der Stückpreis. Jüngste Produkt- und Plattformaktivitäten weisen in diese Richtung, darunter die Vorstellung mobiler biometrischer Lösungen durch Integrated Biometrics und SIC Biometrics, die auf einem FBI-zertifizierten Fingerabdruckscanner basieren (Juni 2026), sowie die Einführung einer ICAO-konformen Plattform zur Erfassung von Gesichtsporträts durch BioRugged, die auf europäische Systemintegratoren abzielt (Juni 2026). Gleichzeitig verstärken Datenschutz- und KI-Governance-Anforderungen Architekturen, die die Bewegung roher biometrischer Daten minimieren, und unterstützen Designs, die Abgleichs- und Lebenderkennungsentscheidungen auf dem Gerät belassen und nur Scores, Templates oder signierte Assertionen für nachgelagerte Identitätsworkflows exportieren.
Recent Industry Developments in Markt für mobile Biometrie
- Juli 2026: Precise Biometrics und Fingerprint Cards AB erhielten die Genehmigung der schwedischen Aufsichtsbehörde für ihre Fusion, wobei die Konsolidierung für Ende Juli 2026 angestrebt wird. Der Zusammenschluss verbindet Sensor-Know-how mit Software- und Identitätsangeboten und stärkt die Verhandlungsposition gegenüber OEMs und Systemintegratoren, die weniger Anbieter für multimodale Stacks bevorzugen.
- Mai 2026: Leidos und IDEMIA Public Security kündigten Arbeiten an, um die biometriegestützte Modernisierung von Kontrollpunkten an US-Flughäfen voranzutreiben, einschließlich biometrischer eGates und CAT-2-Systeme zur Ausweisauthentifizierung. Der Schritt verbindet Hardware, Software und operative Einsatzfähigkeiten zur Identitätsprüfung in einer Umgebung mit hohem Durchsatz, die zusätzliche Nachfrage nach mobilen Erfassungs- und Verifizierungswerkzeugen erzeugen kann.
- Juni 2024: Fingerprint Cards AB ging eine exklusive Partnerschaft mit Egis Technology ein, um mobilbezogene Patente und Vermögenswerte zu lizenzieren, was eine Umstrukturierung der Verwaltung von mobilem Fingerabdruck-IP und dessen Vermarktung widerspiegelt. Der Deal veränderte die Lieferantenoptionen für OEMs und verlagerte Teile der Wertschöpfungskette vom Komponentenverkauf hin zu lizenzgetriebener Monetarisierung.


Markt für mobile Biometrie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze im Zusammenhang mit biometrischer Authentifizierung, die auf mobilen Endgeräten durchgeführt wird, einschließlich eingebetteter Sensoren und der Softwareschicht, die Fingerabdruck-, Gesichts-, Stimm-, Iris- und Verhaltensprüfungen auf Geräten und mobilen Apps ermöglicht.
Umfangsausschlüsse: Ausschließlich desktopbasierte und feste Zugangskontroll-Biometrie, die nicht über ein mobiles Gerät genutzt wird, sind von dieser Marktgrößenermittlung ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Softwareplattformen
- Dienstleistungen
- Nach Authentifizierungsmodus
- Einzelfaktor-Authentifizierung
- Mehrfaktor-Authentifizierung
- Nach Technologie / Modalität
- Fingerabdruckerkennung
- Gesichtserkennung
- Spracherkennung
- Iriserkennung
- Venen- und Gefäßmustererkennung
- Verhaltensbiometrie (Gang, Tastenanschlag)
- Andere Modalitäten
- Nach Gerätetyp
- Smartphones
- Tablets
- Intelligente Wearables
- IoT / Edge-Geräte
- Robuste Handgeräte und Scanner
- Nach Branchenvertikale
- BFSI
- Regierung und öffentlicher Sektor
- Gesundheitswesen
- Einzelhandel und E-Commerce
- IT und Telekommunikation
- Verteidigung und Sicherheit
- Bildung
- Andere Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenermittlung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Kartierung dessen, was im Bereich mobile Biometrie verkauft wird, und richtet die Nachfrage anschließend an einem wertbasierten Marktmodell in USD aus. Für Geräte- und Konnektivitätsindikatoren nutzen wir öffentliche Quellen wie die International Telecommunication Union, und für Makro- und Einkommenssignale beziehen wir uns auf die Weltbank. Für biometrische Testansätze und Terminologie, die anbieterübergreifend auftauchen, verwenden wir das US National Institute of Standards and Technology. Wir prüfen auch Leitlinien und Statistiken von Regulierungsbehörden und Normungsorganisationen wie der European Union Agency for Cybersecurity sowie ISO/IEC-Veröffentlichungen, die beschreiben, wie mobile Identität und Authentifizierung umgesetzt werden.
Um Adoptions- und Preislogik zu verankern, lesen wir Geschäftsberichte von Unternehmen, 10-K-ähnliche Einreichungen, Investorenpräsentationen, Produktdokumentationen sowie glaubwürdige Presseberichterstattung zu Sensorlieferungen, Hardware im Stil von Secure Enclaves und Einführungen mobiler Authentifizierung in Sektoren wie BFSI und Regierung. Bei Bedarf werden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und Patentdatenbanken sowie für eine Sicht auf Import- und Exportmengen auf Lieferebene genutzt, um Hardwareflüsse in wichtige Regionen plausibilitätszuprüfen. Die hier aufgeführten Desk-Quellen sind beispielhaft, und zusätzliche öffentliche Dokumente wurden verwendet, um den Datensatz aufzubauen, Annahmen zu validieren und das endgültige Modell zu verfeinern.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das aus öffentlichen Informationen Erarbeitete auf die Probe zu stellen, insbesondere hinsichtlich Attach-Raten, Preisentwicklung und der Aufteilung zwischen On-Device- und servicegeführten Einsätzen. Wir sprechen mit einer Mischung aus Teilnehmern des Geräte-Ökosystems, Software- und Plattformspezialisten sowie Unternehmenskäufern in APAC, EMEA und Amerika, sodass Lücken aus Desk-Inputs geschlossen und anschließend zu einer konsistenten Gesamtsicht zusammengeführt werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 13% | APAC: 43% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 35% | EMEA: 35% |
| Kleinere Akteure: 20% | Manager: 52% | Amerika: 22% |
Marktgrößenermittlung und Prognose
Die Größenermittlung erfolgt anhand eines Top-down-Nachfragepools, der aus Lieferungen von Smartphones und Smart Wearables, der Durchdringung biometriefähiger Geräte und dem Anteil der Geräte, die jede Modalität nutzen, rekonstruiert wird. Die Gesamtsummen werden mittels gemischter Preisgestaltung für Hardware, Softwareplattformen und Dienstleistungen in Werte umgerechnet. Um die Ergebnisse fundiert zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, etwa gemessenen ASP-Werten mal Volumen für wichtige Komponenten, Kanal-Feedback zu Lizenz- und Servicegebühren sowie einer begrenzten Lieferanten-Zusammenfassung, sofern öffentliche Finanzangaben dies zulassen.
Im Modell bestimmen einige praktische Inputs den Großteil des Ergebnisses, darunter das Wachstum der aktiven Smartphone-Basis, die MFA-Einführung in regulierten digitalen Abläufen, der Wandel von Einzelfaktor- zu Mehrfaktorauthentifizierung, Erneuerungszyklen für Geräte und Sensoren sowie die Verschiebung des Mix hin zu Gesichts- und Verhaltensanwendungsfällen für reibungslose Anmeldung. Prognosen basieren auf Szenarioanalysen, bei denen Basisannahmen zu Gerätewachstum, Verschärfung der Sicherheitsrichtlinien und Preistrends mit Experten überprüft und auf Chancen und Risiken hin stressgetestet werden. Wo die Bottom-up-Abdeckung gering ist, verwenden wir konservative Bandbreiten und normalisieren die endgültigen Werte anschließend auf beobachtbare Geräte- und Abonnementsignale zurück, damit die Endzahl nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Prüfungen validiert, die den implizierten Umsatz pro Gerät mit bekannten Preisspannen vergleichen und anschließend regionale Gesamtsummen mit unabhängigen Indikatoren wie Smartphone-Liefertrends, Wachstum der Nutzung von digitalem Banking und öffentlicher Cybersicherheitsprogrammaktivität abgleichen. Ausreißer werden markiert und erneut geprüft, und Folgegespräche werden ausgelöst, wenn primäres Feedback im Widerspruch zu Desk-Annahmen steht oder wenn sich eine Variable stark verändert.
Vor der Freigabe wird das Modell von einem zweiten Analysten auf rechnerische Konsistenz, Einheitenbehandlung und logische Übereinstimmung mit dem definierten Umfang überprüft. Eine abschließende Prüfung wird nahe am Veröffentlichungstermin durchgeführt, damit aktuelle Änderungen berücksichtigt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Änderungen, etwa bedeutenden regulatorischen Maßnahmen, großen Verschiebungen im Gerätezyklus oder sprunghaften Veränderungen der Authentifizierungseinsatzmuster.
Vergleich der Marktschätzung für mobile Biometrie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mobile Biometrie können stark voneinander abweichen, selbst wenn das Thema übereinstimmend klingt, da einbezogene Komponenten, Gerätegrenzen und Jahresannahmen quellenübergreifend nicht einheitlich sind. Unterschiede ergeben sich auch daraus, wie Analysten Preisänderungen für Sensoren und Software behandeln und wie häufig zugrunde liegende Adoptionsraten aktualisiert werden.
Feste, nicht mobile biometrische Zugangskontrollsysteme liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was einer der Gründe ist, warum der Wert für 2025 niedriger ausfallen kann als Zahlen, die angrenzende Unternehmensbiometrie in dieselbe Summe einbeziehen. Andere Abweichungen ergeben sich in der Regel daraus, wie Mehrfaktorauthentifizierung gezählt wird, ob Dienstleistungen als wiederkehrender Plattformumsatz oder als einmalige Integration behandelt werden, und ob Währungsumrechnung und Inflationsbehandlung regionsübergreifend konsistent bleiben.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,09 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 54,63 Mrd. USD (2025) | Erweitert die Definition häufig um einen breiteren Satz nicht handsetbezogener biometrischer Umsätze und wendet möglicherweise eine höhere Serviceumsatzintensität pro Gerät an, was die Gesamtsumme für 2025 anhebt. |
| Globaler Forschungsverlag B | 51,17 Mrd. USD (2025) | Häufige Unterschiede ergeben sich daraus, dass ein größerer Anteil von Unternehmenseinsätzen als mobile Biometrie gezählt wird und aggressivere Annahmen zur MFA-Adoptionsrate in regulierten digitalen Anwendungsfällen verwendet werden. |
Der Vergleich zeigt, dass sich der Großteil der Abweichung dadurch erklärt, was als wirklich mobil gezählt wird und wie wiederkehrende Software und Dienstleistungen der Gerätebasis zugeordnet werden. Indem die Inputs an Geräteliefer- und Installationsbasissignale gebunden werden und anschließend mit interviewgestützten Adoptions- und Preisprüfungen abgeglichen werden, bleibt das Modell leicht überprüfbar und Jahr für Jahr wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für mobile Biometrie?
Der Markt für mobile Biometrie ist im Jahr 2026 53,77 Milliarden USD wert und soll bis 2031 bei einer CAGR von 21,95 % 145,12 Milliarden USD erreichen.
Welche Region hält den größten Anteil am Umsatz mit mobiler Biometrie?
Asien-Pazifik führt mit einem Umsatzanteil von 44,35 % im Jahr 2025, angetrieben durch Indiens UPI-Ökosystem und die Innovation chinesischer Smartphone-OEMs.
Welches Segment wächst am schnellsten im Markt für mobile Biometrie?
Intelligente Wearables expandieren mit einer CAGR von 25,6 %, da kontinuierliche, allgegenwärtige Authentifizierung an Bedeutung gewinnt.
Warum übertreffen Dienstleistungen das Hardware-Wachstum?
Unternehmen wechseln zu Identität-als-Dienstleistung-Modellen, die Cloud-Orchestrierung und Compliance-Berichte bündeln, was das Dienstleistungssegment mit einer CAGR von 22,8 % antreibt.
Wie beeinflussen Vorschriften die Akzeptanz?
Mandate wie e-KYC in Schwellenmärkten und die EU-Digitale Identitätsbrieftasche zwingen Finanzinstitute und Regierungen zur Einführung multimodaler biometrischer Lösungen.
Was treibt den Aufstieg der Sprachbiometrie an?
Fortschritte bei der KI-Sprachmodellierung und groß angelegte Callcenter-Bereitstellungen beschleunigen die Spracherkennung mit einer CAGR von 23,5 % und fordern die langjährige Dominanz der Fingerabdruckerkennung heraus.
Seite zuletzt aktualisiert am:



