
Biometrie-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
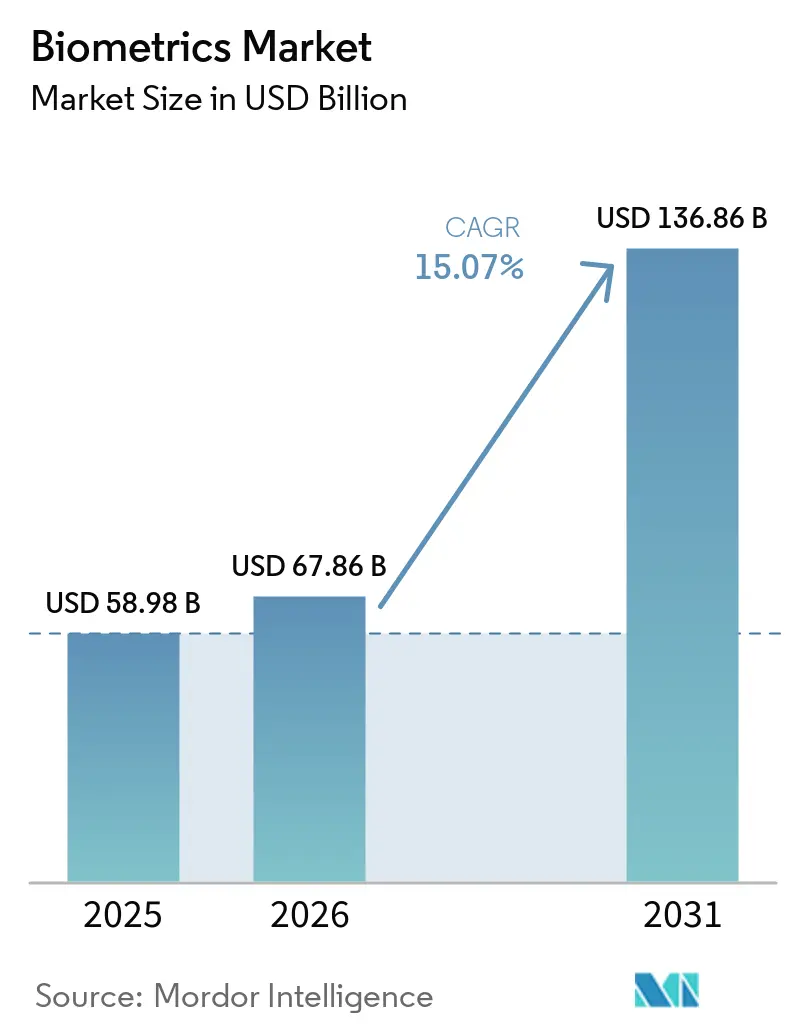
| Marktgröße (2026) | 67.86 Milliarden US-Dollar |
| Marktgröße (2031) | 136.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.07 % |
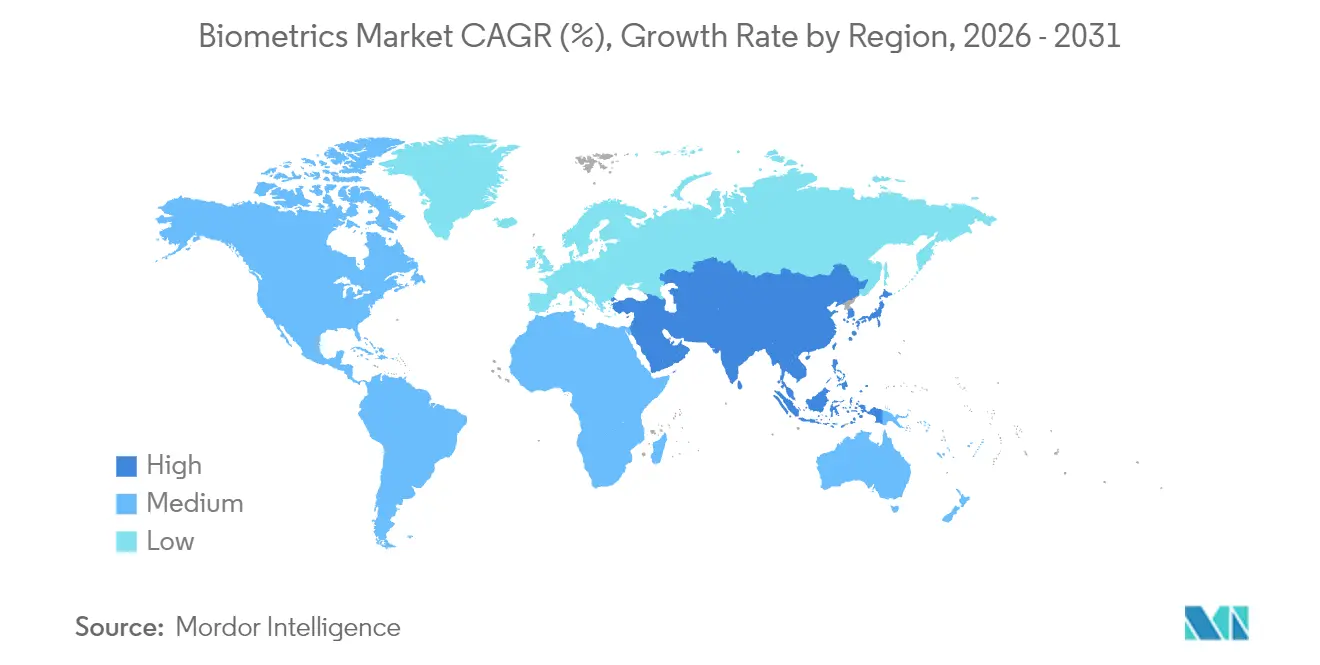
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
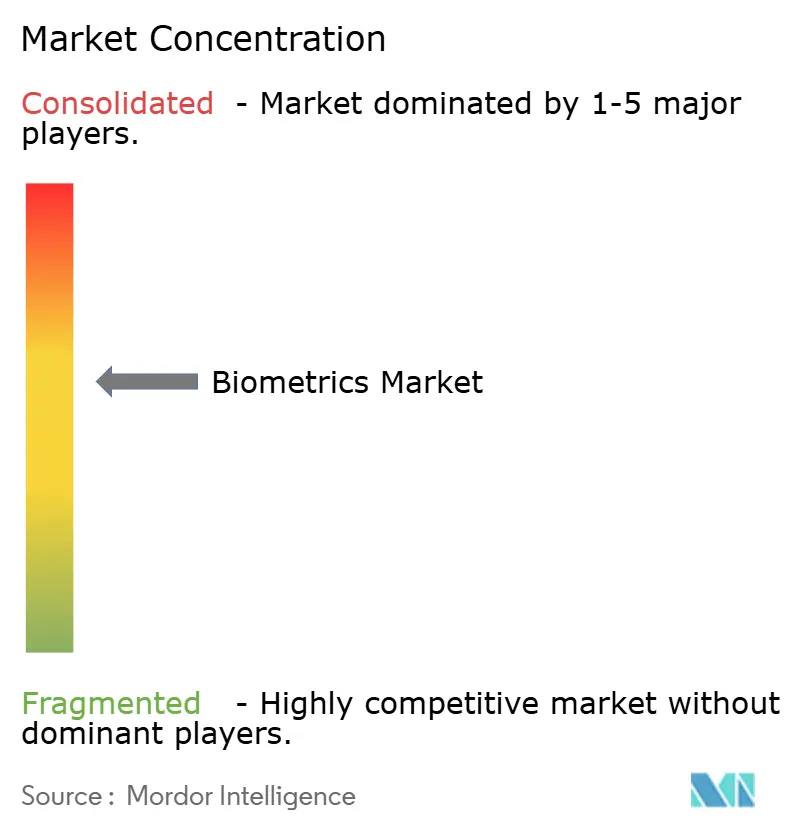
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biometrie-Marktanalyse von Mordor Intelligence
Die Biometrie-Marktgröße wird voraussichtlich von USD 58,98 Milliarden im Jahr 2025 auf USD 67,86 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 15,07 % über den Zeitraum 2026–2031 USD 136,86 Milliarden erreichen. Die Expansion wird durch staatliche Programme für digitale Ausweise, die zunehmende Tokenisierung von Zahlungen und die rasante Modernisierung von Flughäfen gestützt, die gemeinsam den Bedarf an reibungsloser Identitätsprüfung erhöhen. Hardware dominiert nach wie vor die aktuellen Implementierungen, doch Cloud-fähige Software-Engines skalieren am schnellsten, da Unternehmen von Einzellösungen zu Plattformmodellen wechseln. Neue Datenschutzvorschriften in China und der Europäischen Union verschärfen die Compliance-Anforderungen und fördern gleichzeitig multimodale Architekturen, die Genauigkeit mit Einwilligungsmanagement in Einklang bringen. In Nordamerika treibt die REAL-ID-Durchsetzung ab Mai 2025 eine dringende Welle von Bundes- und Staatsbeschaffungen für Flughafen- und Führerscheinstellen-Einführungen voran. Die Integration von Biometrie in Super-Apps, Wallets und Bank-eKYC-Frameworks im asiatisch-pazifischen Raum positioniert die Region als langfristigen Nachfragebeschleuniger.
Wichtigste Erkenntnisse des Berichts
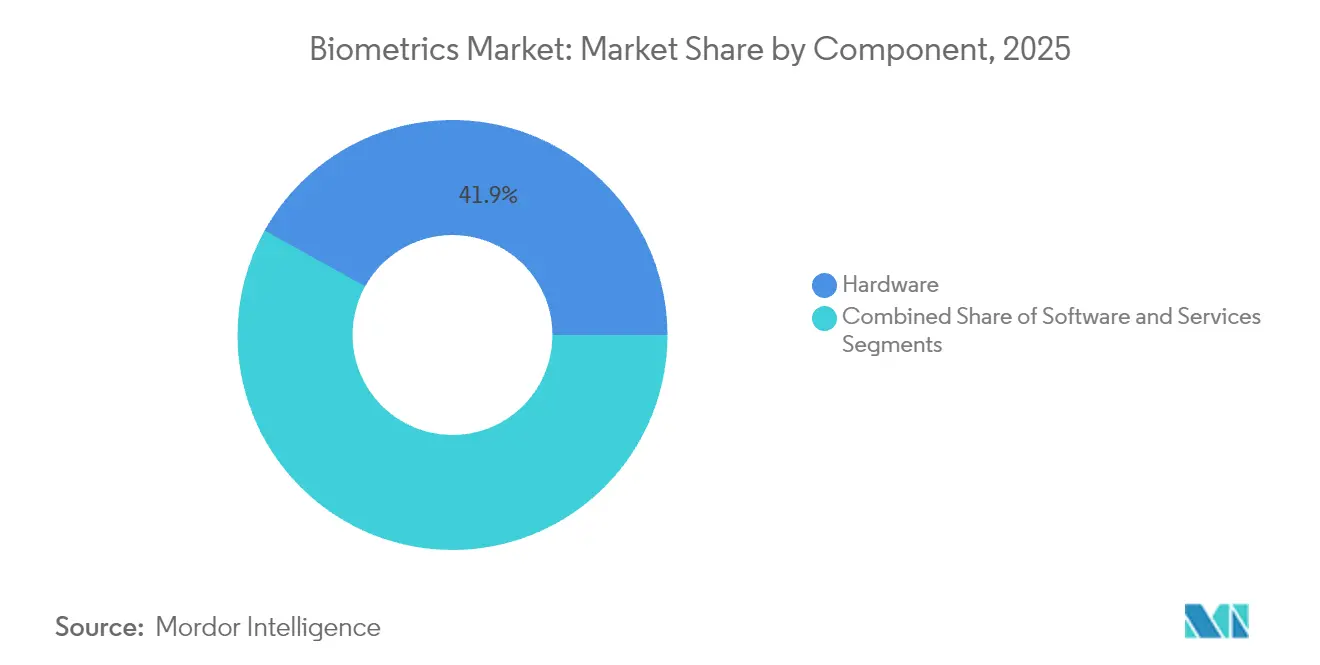
- Nach Komponente führte Hardware mit einem Umsatzanteil von 41,92 % im Jahr 2025, während Software bis 2031 voraussichtlich mit einer CAGR von 16,35 % wachsen wird.
- Nach biometrischer Modalität erfasste die Fingerabdrucktechnologie im Jahr 2025 einen Anteil von 36,55 % am Biometrics-Markt; die Iriserkennung wird bis 2031 voraussichtlich mit einer CAGR von 19,68 % wachsen.
- Nach Authentifizierungstyp hielten Einzelfaktor-Methoden im Jahr 2025 einen Anteil von 63,40 %, während Mehrfaktor-Ansätze mit einer CAGR von 16,75 % voranschreiten.
- Nach Kontakttyp machten kontaktbasierte Systeme im Jahr 2025 35,95 % des Biometrics-Marktvolumens aus, und kontaktlose Lösungen werden voraussichtlich mit einer CAGR von 16,72 % wachsen.
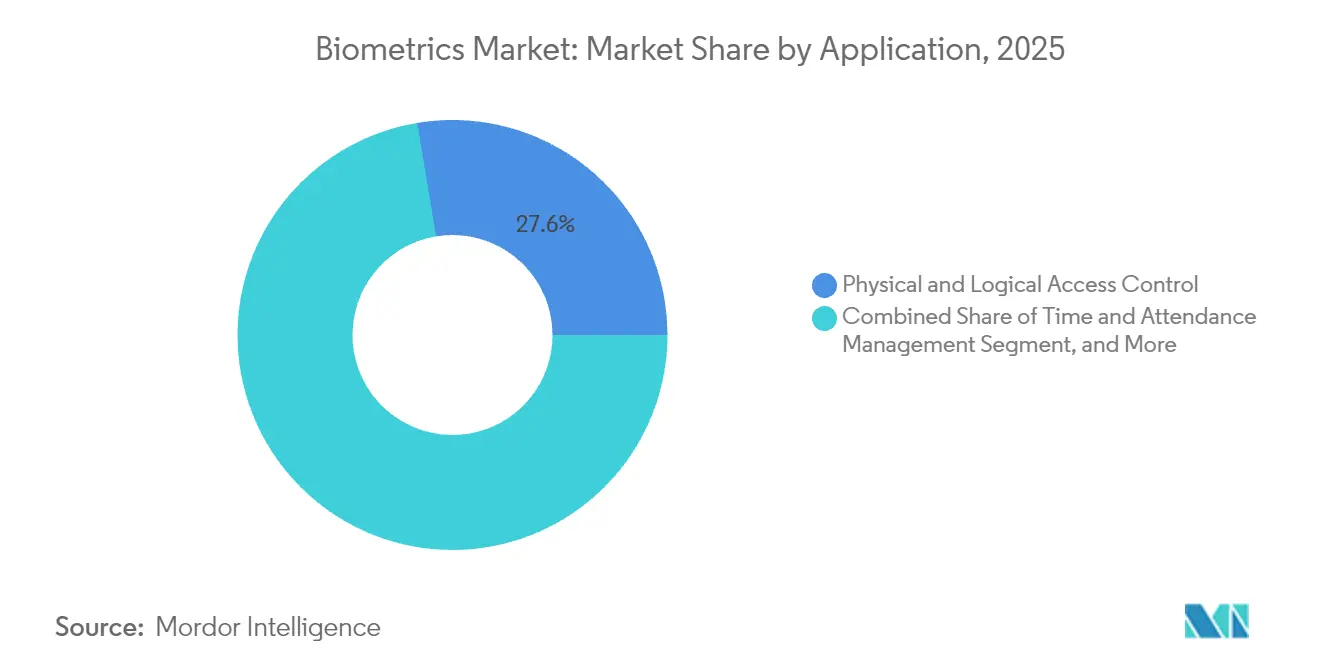
- Nach Anwendung dominierte die physische und logische Zugangskontrolle im Jahr 2025 mit 27,62 % des Biometrics-Marktvolumens; Zahlungs- und Transaktionsauthentifizierung steigt bis 2031 mit einer CAGR von 17,95 %.
- Nach Endverbrauchsbranche hielt der Regierungs- und Strafverfolgungssektor im Jahr 2025 einen Anteil von 38,10 % am Biometrics-Marktvolumen, wobei das Gesundheitswesen mit einer CAGR von 16,20 % am schnellsten wächst.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 30,35 %, während Asien-Pazifik eine CAGR von 18,10 % anstrebt, da digitale Geldbörsen weltweit 4,8 Milliarden Nutzer überschreiten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte nationale eID-Programme in ganz Asien | +3.20% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| EMVCo- und ISO-Standards als Katalysator für Fingerabdruck-Zahlungskarten in Nordamerika und Europa | +2.80% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| US-amerikanischer TSA-Biometrie-Fahrplan treibt Anstieg der Bundesbeschaffungen voran | +2.10% | Nordamerika, mit frühen Gewinnen an großen Flughäfen | Mittelfristig (2–4 Jahre) |
| Chinas Politik "Intelligenter Flughafen 2025" beschleunigt Gesichts- und Sprachbiometrie | +1.90% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf globale Luftfahrt-Drehkreuze | Kurzfristig (≤ 2 Jahre) |
| Biometrische KYC-Mandate der Golfkooperationsrat- und afrikanischen Zentralbanken | +1.70% | Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Digitale Transformation im Gesundheitswesen treibt Patientenidentifikationssysteme voran | +1.40% | Global, mit Schwerpunkt in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte nationale eID-Programme in ganz Asien
Asiatische Behörden orchestrieren groß angelegte digitale Identitätstransformationen. Südkoreas smartphone-basierte Einwohnermeldeausweiskarte und Vietnams Entscheidung, biometrische Ausweise bis Juli 2025 auf ausländische Staatsangehörige auszuweiten, haben Maßstäbe für inklusive Ökosysteme gesetzt. Indonesiens INA-Digital-Plattform im Wert von USD 200 Millionen und die Registrierung von 89,5 Millionen Bürgern auf den Philippinen erschließen Finanzdienstleistungen für bisher unbankierte Erwachsene. Sri Lankas multimodales Programm, das Fingerabdrücke, Gesicht und Netzhautscans kombiniert, zielt auf einen Abschluss im Jahr 2026 ab und veranschaulicht, wie Schwellenländer veraltete Infrastrukturen überspringen.
EMVCo- und ISO-Standards als Katalysator für Fingerabdruck-Zahlungskarten
Harmonisierte EMVCo- und ISO-Regeln haben biometrische Karten von Pilotprojekten zur kommerziellen Ausgabe geführt. Infineons SECORA Pay Bio-Silizium und die globalen Tests von Thales senken Falschakzeptanzraten und ermöglichen höhere Transaktionsobergrenzen [1]. Mastercards Identity Check und die Unterstützung von Passkeys versprechen reibungslose Authentifizierung und helfen Emittenten, Betrug und Rückbuchungen zu reduzieren. Anbieter prognostizieren Lieferungen von 113,3 Millionen biometrischen Karten bis 2028, da Banken PIN-freie kontaktlose Erlebnisse priorisieren.
US-amerikanischer TSA-Biometrie-Fahrplan treibt Anstieg der Bundesbeschaffungen voran
Die TSA investiert USD 250,8 Millionen, um die Erfassung von Gesicht und Fingerabdruck auf Hunderte von Flughafenspuren bis Ende 2025 auszuweiten. Die Migration zum KI-gestützten Homeland Advanced Recognition Technology-System wird täglich Millionen von Passagieren verarbeiten und durch Kooperationsforschungs- und Entwicklungsvereinbarungen Innovationen bei mobilen Ausweisen vorantreiben. Lücken bei der REAL-ID-Konformität steigern zusätzlich die Nachfrage nach schneller, standardbasierter Identitätsprüfung an Führerscheinstellen und Sicherheitskontrollpunkten.
Chinas Politik "Intelligenter Flughafen 2025" beschleunigt Gesichts- und Sprachbiometrie
Die Flughäfen Peking und Guangzhou demonstrieren Einzel-ID-Reisen, die Gesichts-, Sprach- und Verhaltensanalysen kombinieren und die neuen Anforderungen zur Einreichung personenbezogener Daten erfüllen, die ab Juni 2025 in Kraft treten. Eine Pipeline von Investitionen in intelligente Flughäfen im Wert von USD 12 Milliarden leitet Mittel in multimodale Kioske, die jährlich 100 Millionen Passagiere abwickeln. Das gesetzliche Verbot der Gesichtserkennung als alleinigen Faktor drängt Fluggesellschaften zu mehrschichtigen Architekturen, die mit globalen Datenschutznormen übereinstimmen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| DSGVO- und BIPA-Rechtsstreitigkeitsrisiken hemmen die Einführung von Gesichtserkennung | -2.40% | Global, mit Schwerpunkt in der EU und Illinois | Kurzfristig (≤ 2 Jahre) |
| Algorithmische Verzerrung gegenüber dunkelhäutigen Bevölkerungsgruppen löst Beschaffungsmoratorien aus | -1.80% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| CMOS-Bildsensor-Engpässe schränken die Versorgung mit Fingerabdruckmodulen ein | -0.90% | Global, mit Schwerpunkt in asiatischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenunterbrechungen und Kostensteigerungen bei Komponenten | -0.70% | Global, mit akuten Auswirkungen in halbleiterabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
DSGVO- und BIPA-Rechtsstreitigkeitsrisiken hemmen Einführungen
Mehr als USD 200 Millionen an BIPA-Vergleichen in den Jahren 2024–2025, darunter Clearview AIs Zahlung von USD 51,75 Millionen, signalisieren erhebliche Haftungsrisiken für Unternehmen, die Gesichtserkennung ohne ausdrückliche Einwilligung einsetzen. Die strengen Datensparsamkeits- und lokalen Verarbeitungsregeln der DSGVO fügen EUR 50.000–200.000 (USD 56.500–226.000) Compliance-Kosten pro europäischer Installation hinzu und verkleinern die adressierbare Basis für kleine Projekte. Die Durchsetzungsmaßnahmen der FTC gegen Rite Aid setzen einen US-amerikanischen Präzedenzfall für Audits zu algorithmischen Verzerrungen und zwingen Anbieter, Architekturen nach dem Prinzip des Datenschutzes durch Technikgestaltung neu zu gestalten.
Algorithmische Verzerrung löst Beschaffungsmoratorien aus
GAO-Erkenntnisse über rassistische Disparitäten bei der Genauigkeit der Gesichtserkennung haben einige Kommunen dazu veranlasst, neue Beschaffungen auszusetzen, bis Anbieter demografische Fairness nachweisen. Das Ministerium für Innere Sicherheit und das Justizministerium gewichten nun Bewertungen zur Minderung von Verzerrungen in Ausschreibungsbewertungen, was die Verkaufszyklen verlängert. IDEMIAs Spitzenplatzierung bei den Fairness-Metriken des Ministeriums für Innere Sicherheit unterstreicht, wie intensive Forschungs- und Entwicklungsarbeit an repräsentativen Trainingsdaten zu einer wettbewerblichen Voraussetzung wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software treibt Innovation voranSoftware-Engines wuchsen von einer unterstützenden Rolle zur Komponente mit dem höchsten Wachstum bei einer CAGR von 16,35 %, obwohl Hardware den Umsatzanteil von 41,92 % behielt. Unternehmen schätzen Cloud-Orchestrierung, KI-basierte Lebenderkennung und dezentralisierte Identitäts-Wallets, die sich kontinuierlich an sich entwickelnden Betrug anpassen. Entrusts Übernahme von Onfido entspricht dieser Entwicklung und fügt Gegenmaßnahmen gegen Deepfakes hinzu, die die Verhinderung gefälschter Ausweise um das Fünffache verbesserten.
Das Hardware-Segment bleibt unverzichtbar, wo spezialisierte Sensoren kryptografische Vorlagen an sichere Elemente liefern. Infineons automobiltaugliche Fingerabdruck-ICs veranschaulichen, wie produktionsreife Komponenten den Biometrie-Markt in die Bereiche Mobilität und Zugang erweitern. Dienstleistungen verzeichnen, obwohl am kleinsten, eine konsistente Nachfrage, da Integratoren multimodale Implementierungen für regulierte Branchen anpassen.


Nach biometrischer Modalität:
Iriserkennung tritt hervorDie Iriserkennung verzeichnet eine CAGR von 19,68 %, unterstützt durch Flüssiglinsenoptik, die die Materialkosten senkt und die Formfaktoren verkleinert. Fingerabdruck bleibt mit 36,55 % des Biometrics-Marktanteils im Jahr 2025 fest verankert, dank Smartphones, Zahlungskarten und Zeiterfassungssystemen. Gesichtserkennung dringt stetig in Flughäfen und Stadien vor, während Sprachanalyse in der Call-Center-Authentifizierung Fuß fasst.
Verhaltensbiometrie, insbesondere Gang- und Tastenanschlagdynamik, fügt passive Schichten hinzu, die die Sicherheit erhöhen, ohne Benutzerreibung zu erzeugen, und erweitert so die Möglichkeiten in der Verbraucherbiometrie. Ausgereifte Fingerabdruck- und Gesichtserkennungslösungen werden zunehmend mit Iris-, Handvenen- oder Sprachmodulen in multimodalen Kits kombiniert, was die Einnahmen diversifiziert und das Einzelmodalitätsrisiko verringert.
Nach Kontakttyp:
Kontaktlose TransformationKontaktlose Modalitäten skalieren mit einer CAGR von 16,72 %, da Hygiene und Komfort die veraltete Denkweise übertreffen. Die Biometrie-Marktgröße für kontaktbasierte Systeme verliert trotz eines Anteils von 35,95 % im Jahr 2025 an Dynamik gegenüber berührungslosen Fingerabdruck-, Gesichts- und Iriskiosken, die im Gesundheitswesen und im Einzelhandel eingeführt werden. ZKTeco identifiziert die Präferenz für Kontaktlosigkeit als langfristigen säkularen Wandel.
Unsichtbare Sensorik, demonstriert durch Continentals Fahrzeuginterne Kamera-Laser-Kombination, verwandelt Biometrie über den Zugang hinaus in die Gesundheitsüberwachung. KI-Verbesserungen reduzieren Falschabweisungen und bringen die berührungslose Genauigkeit näher an kontaktbasierte Benchmarks heran, was hochsichere Sektoren befriedigt.
Nach Authentifizierungstyp:
Mehrfaktor-DynamikEinzelfaktor-Ansätze machen aufgrund der einfachen Implementierung immer noch 63,40 % der installierten Basis von 2025 aus. Doch Unternehmen sehen sich Deepfake-Eskalationen gegenüber, die eigenständige Biometrie dem Spoofing aussetzen. Mehrfaktor-Implementierungen, die mit einer CAGR von 16,75 % voranschreiten, schichten Gerätesignale, Verhaltensanalysen und FIDO-Passkeys, um die Sicherheit zu stärken.
Metas Patente, die Stimmgebung mit Hautvibrationseingaben kombinieren, veranschaulichen, wie Verbraucherplattformen innovieren, um reibungslose und dennoch widerstandsfähige Anmeldeabläufe zu liefern. Kontinuierliche Risikobewertung ermöglicht adaptive Eskalationen nur dann, wenn Anomalien auftreten, was den Benutzeraufwand minimal hält.
Nach Anwendung:
Zahlungsauthentifizierung beschleunigt sichDie physische und logische Zugangskontrolle behält mit 27,62 % den größten Anteil an der Biometrie-Marktgröße, gestützt durch Nachrüstungen in gewerblichen Immobilien. Die Zahlungsauthentifizierung expandiert jedoch mit einer CAGR von 17,95 %, unterstützt durch Mastercards Plan, 16-stellige Nummern bis 2030 durch biometrische Token zu ersetzen. Banken profitieren von geringerem Betrug und höheren Genehmigungsraten, da PINs aus kontaktlosen Zahlungsabläufen verschwinden.
eKYC-Onboarding-Tools reduzieren die Kontoeröffnungszeit von Tagen auf Minuten und treiben die Akzeptanz bei Challenger-Banken und Fintechs voran. Automobilhersteller testen fahrzeuginterne Zahlungen, die mit Fahrerprofilen verknüpft sind, und fügen zahlungsfokussierten Anbietern inkrementelles Volumen hinzu.
Nach Endverbrauchsbranche:
Transformation im GesundheitswesenRegierung und Strafverfolgung trieben 38,10 % des Umsatzes von 2025 an, indem sie Upgrades für Reisepässe, Grenzen und Polizeiarbeit finanzierten. Das Gesundheitswesen, das mit einer CAGR von 16,20 % wächst, veranschaulicht das Potenzial der nächsten Welle. NYU Langones Einsatz von Handvenenscanning bietet eine Erkennungsgenauigkeit von 99,9999 % und reduziert doppelte Krankenakten und Betrug.
Die Integration elektronischer Gesundheitsakten und Audits zur Medikamentenausgabe treiben die Nachfrage nach Iris- und Gesichtsbiometrie an. Versicherungsträger folgen, indem sie die Schadensbearbeitung mit verifizierten Patientenidentitäten verknüpfen und Lecks im gesamten Versorgungskontinuum eindämmen.
Geografische Analyse
Biometrics-Markt Nordamerika
Nordamerika erwirtschaftete 2025 einen Anteil von 30,35 % am globalen Umsatz, gestützt durch Bundesbudgets und eine weitverbreitete Akzeptanz im Privatsektor. Die beschleunigten Spurerweiterungen der TSA und der Haushaltsposten des DHS in Höhe von 250,8 Millionen USD für das Identitätsmanagement schaffen eine mehrjährige Nachfragebasis für Anbieter. Kanada und Mexiko modernisieren elektronische Grenzübergänge an Landgrenzen, um den Handel zu erleichtern, und stärken damit die kontinentale Reichweite.
Biometrics-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet mit einer prognostizierten CAGR von 18,10 % bis 2031 die steilste Wachstumskurve. Die landesweite Einführung mobiler Ausweise in Südkorea, Chinas kodifizierte Regeln zur Gesichtserkennung und Indiens mit Aadhaar verknüpfte Zahlungsdienste fördern einen einheitlichen Biometrics-Markt, der größer ist als jedes nationale Einzelprogramm. Die 4,8 Milliarden Nutzer digitaler Geldbörsen in der Region machen die biometrische KYC-Prüfung bei Banken und Telekommunikationsunternehmen von einer optionalen zu einer obligatorischen Anforderung.
Biometrics-Markt Europa
Das Wachstum in Europa bleibt unter strenger DSGVO-Aufsicht stabil. Das EU-Einreise-/Ausreisesystem führt Grenzbiometrie in den Schengen-Staaten ein, während das neue Vertrauensrahmenwerk des Vereinigten Königreichs Innovationen bei privaten Berechtigungsnachweisen fördert. Nordische Pilotprojekte belegen, dass die geräteinterne Verarbeitung die Anforderungen der Datenschutzbehörden erfüllen kann, ohne Geschwindigkeitseinbußen hinzunehmen, und prägen damit die Beschaffungskriterien auf dem gesamten Kontinent.

Regulatorisches Umfeld
Biometrie-Implementierungen werden zunehmend durch das Zusammenspiel von Datenschutz-, KI- und Interoperabilitätsanforderungen geprägt. In der Europäischen Union stuft das Gesetz über künstliche Intelligenz, Verordnung (EU) 2024/1689, die biometrische Identifikation gemäß Anhang III als KI-Anwendungsfall mit hohem Risiko ein. Diese Einstufung erhöht die Compliance-Anforderungen hinsichtlich Risikomanagement, technischer Dokumentation und Konformitätsbewertung für Systeme, die in sensiblen Kontexten eingesetzt werden. In den Vereinigten Staaten hält der USCIS-Vorschlag zur Erhebung und Nutzung von biometrischen Daten (Federal Register, November 2025) die Steuerung biometrischer Daten für Einwanderungs- und Identitätsprozesse im Fokus.
Auf der Ebene technischer Standards aktualisieren Behörden zudem Austauschformate, um die organisationsübergreifende Nutzung zu unterstützen und dabei neuere Erfassungsmethoden zu berücksichtigen. NIST veröffentlichte am 25. März 2026 die Aktualisierung ANSI/NIST-ITL 1-2025 als NIST SP 500-290e4 und erweiterte damit die Datenformatgrundlage für den Austausch von Fingerabdruck-, Gesichts- und anderen biometrischen Daten, einschließlich der kontaktlosen Erfassung von Papillarlinien. Für die grenzüberschreitende Zusammenarbeit der Strafverfolgungsbehörden verabschiedete die EU die Verordnung (EU) 2026/1064, die technische Regeln für die automatisierte Suche und den Austausch biometrischer Daten (DNA, Gesichtsbilder, daktyloskopische Daten) über den Prüm-Router festlegt, was die Anforderungen an Anbieter hinsichtlich sicherer Interoperabilität und standardisierter Datenverarbeitung erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Biometrie beginnt mit vorgelagerten Komponenten, darunter kapazitive, optische und Ultraschallsensoren, Kameras und Beleuchtung, sichere Elemente und ICs sowie Rechenleistung für Inferenz auf dem Gerät oder am Edge. Von dort verläuft der Fluss weiter zur OEM-Modulmontage und Gerätefertigung, dann zu biometrischen Engines (Abgleich, Lebenderkennung und Orchestrierung), zur Systemintegration und schließlich zur Kanalauslieferung an Regierungsbehörden, BFSI, Reise, Gesundheitswesen und Unternehmenszugangskontrolle.
Standards und Zertifizierungen fungieren eher als Torwächter denn als einfache Checklisten. Hochsichere Produkte erfordern oft ausgedehnte Qualifizierungszyklen (häufig mit 12 bis 24 Monaten angegeben, etwa für FBI-bezogene oder identitätsnachweisbezogene Anforderungen), was die Zeit bis zur Umsatzgenerierung beeinflusst und die Rolle spezialisierter Prüflabore und Compliance-Partner erhöht. Die nachgelagerte Wertschöpfung konzentriert sich auf Plattformintegration und Lebenszyklusbetrieb, einschließlich Enrollment-Workflows, Template-Management, Einwilligungs- und Audit-Tools sowie laufender Modellabstimmung zur Vorurteilsminderung und Abwehr von Präsentationsangriffen. Die Angebotskonzentration bleibt eine strukturelle Einschränkung auf der physischen Ebene, da die Fertigung von Spezialwafern und Sensoren in Zentren wie Taiwan, Südkorea und Deutschland gebündelt ist, was die Anfälligkeit für Zuteilungsschocks erhöht und Anbieter dazu veranlasst, qualifizierte Alternativlisten für Komponenten zu pflegen. Die Leistungsempfindlichkeit bei Substitutionen stellt ein wiederkehrendes operatives Risiko dar, da Änderungen an Kamera- oder Sensorbauteilen während der Produktion die Lebenderkennungs- und Abgleichsergebnisse beeinträchtigen können, was Integratoren und Softwareanbieter dazu veranlasst, Äquivalenztoleranzen und Validierungsprozesse über alle Einsätze hinweg zu verschärfen.
Wettbewerbslandschaft
Der Biometrie-Markt weist eine moderate Konsolidierung auf, da etablierte Unternehmen Nischenfähigkeiten erwerben, um steigenden regulatorischen und technischen Anforderungen gerecht zu werden. Entrust schloss seinen Onfido-Deal ab, um KI-gestützte Fälschungserkennung zu integrieren und Unternehmen anzusprechen, die mit Deepfake-Angriffen konfrontiert sind. IN Groupes geplanter Kauf von IDEMIA Smart Identity für über EUR 1 Milliarde (USD 1,13 Milliarden) würde ein Kraftpaket mit einem Umsatz von über EUR 1 Milliarde und diversifizierter geografischer Reichweite schaffen[3].
Strategische Allianzen verfolgen die Einhaltung von Standards: Infineon und Fingerprint Cards haben gemeinsam SECORA Pay Bio entwickelt und die Visa- und Mastercard-Schwellenwerte für die kommerzielle Markteinführung erfüllt. Patentanalysen zeigen, dass Microsoft, Oracle und Bank of America Patente für Blockchain- und biometrische Verifizierung anmelden, was unterstreicht, wie Großtechnologie und Finanzinstitute bei dezentralisierter Identität konvergieren.
Aufkommende Disruptoren konzentrieren sich auf vertikale Nischen. Winks Fusion mit Phoenix Managed Networks adressiert den Omnichannel-Einzelhandel, während BioCenturion auf Iris- und Verhaltensfusion für die Verteidigung abzielt. Automobil, Gesundheitswesen und Zahlungstoken bleiben untererschlossene Weißräume, in denen differenzierte Benutzererfahrung und Compliance-Kompetenz in Margenexpansion umgewandelt werden.
Marktführer im Bereich Biometrie
-
Fujitsu Limited
-
NEC Corporation
-
HID Global Corporation
-
IDEMIA France SAS
-
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biometrie-Markt
- Thales Group
- NEC Corporation
- IDEMIA France SAS
- Fujitsu Limited
- HID Global Corporation
- Assa Abloy AB
- Aware Inc.
- Suprema Inc.
- Synaptics Incorporated
- Bio-Key International Inc.
- Zwipe AS
- Fingerprint Cards AB
- M2SYS Technology
- Infineon Technologies AG
- Entrust Corporation
- ImageWare Systems Inc.
- Phonexia s.r.o.
- BioID AG
- Crossmatch Technologies Inc.
- Hitachi Ltd.

Marktchancen und Zukunftsaussichten
Grenzkontrolle und staatliche Identitätsinfrastruktur erzeugen weiterhin große, mehrjährige Beschaffungsstrecken für Plattformen zur biometrischen Erfassung, zum Abgleich und zur Orchestrierung. Die Vereinigten Staaten trieben diesen Weg durch Maßnahmen von DHS und CBP im Zusammenhang mit dem Biometric Entry/Exit-Programm voran, einschließlich einer endgültigen Regel, die ab Dezember 2025 in Kraft tritt und die Anforderungen zur biometrischen Erfassung an Einreisehäfen formalisiert. Diese Entscheidung erhöht die Nachfrage nach interoperablen Erfassungsgeräten, Lebenderkennungsprüfungen und Workflow-Integration an Flughäfen und Landgrenzen. Die Modernisierung der Standards unterstützt auch Upgrades von der veralteten Kontakterfassung zu neueren Modalitäten: NIST SP 500-290e4 (ANSI/NIST-ITL 1-2025), veröffentlicht im Mai 2026, kodifiziert aktualisierte Austauschformate, die die kontaktlose Erfassung von Papillarlinien unterstützen und Behörden sowie Anbietern helfen, sich auf einheitliche Datenformate zu einigen.
Ein zweiter Chancenbereich liegt an der Schnittstelle von Datenschutz-Compliance und multimodalen Architekturen, insbesondere in Regionen, die Kontrollen bei der biometrischen Identifikation verschärfen. Das EU-KI-Gesetz (Verordnung (EU) 2024/1689) stuft die biometrische Identifikation als KI-Kategorie mit hohem Risiko ein, was die Bereitschaft der Unternehmen erhöht, gebündelte Compliance-Funktionen wie Risikomanagement-Dokumentation, Prüfpfade und Bereitstellungsleitplanken neben der Kernabgleichsleistung zu erwerben. Dieses Umfeld begünstigt Anbieter, die End-to-End-Plattformen liefern können, die Hardware-Erfassung, Software-Engines und Dienstleistungen für Konformitätsprozesse abdecken, während sie gleichzeitig branchenspezifische Integrationen in den Bereichen Zahlungsverkehr, Zugangskontrolle, Patientenidentität im Gesundheitswesen und Reise-Ökosysteme unterstützen, die bereits zu berührungslosen Erlebnissen übergehen.
Recent Industry Developments in Biometrie-Markt
- Februar 2026: Fujitsu führte einen Passkey-Authentifizierungsdienst nach dem FIDO2-Standard ein, der von SMBC Nikko Securities genutzt wird, um Online-Handelskonten mit biometrischer Authentifizierung zu sichern. Die Implementierung unterstützt den Wandel von Passwörtern hin zu phishing-resistenten Anmeldeabläufen und erweitert die Nachfrage nach Biometrie in hochriskanten digitalen Kanälen, in denen Kontoübernahmen erhebliche finanzielle Auswirkungen haben.
- Dezember 2025: NEC arbeitete mit emaratech zusammen, um sechs biometrische Smart Gates für das Airport Operations Centre von flydubai mit NeoFace Express X5-Gesichtserfassungsgeräten einzuführen. Der Rollout erweitert die kontaktlose Passagierabfertigung und operative Zugangs-Workflows und stärkt die Nachfrage nach integrierter biometrischer Erfassung, Abgleich und Spurmanagement-Software im Zuge der Flughafenmodernisierung.
- November 2024: NEC kündigte die Entwicklung einer kompakten multimodalen Gesichts- und Iris-Authentifizierungstechnologie an, die für die kommerzielle Einführung bis Ende 2026 vorgesehen ist. Die Designausrichtung verdeutlicht den Fokus der Anbieter auf kleinere Formfaktoren und multimodale Fusion, um Genauigkeit, Komfort und Richtlinienkonformität dort zu verbessern, wo die Nutzung einer einzelnen Modalität in sensiblen Umgebungen eingeschränkt ist.


Biometrie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Biometrics-Markt Einnahmen aus Technologien und Implementierungen, die zur Identifizierung oder Authentifizierung von Personen anhand biologischer oder verhaltensbezogener Merkmale eingesetzt werden, sowohl im öffentlichen als auch im privaten Bereich. Er schließt die zugehörigen Hardware-, Software- und Lösungsschichten ein, die für diese Implementierungen verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine IT-Dienstleistungen aus, die nicht spezifisch für die biometrische Aktivierung sind, sowie Projekte, die ausschließlich Identitätsberatung ohne biometrische Erfassung oder Abgleich umfassen.
Segmentierungsübersicht
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach biometrischer Modalität
- Physiologische Biometrie
- Fingerabdruck AFIS
- Fingerabdruck Nicht-AFIS (Automatisiertes Fingerabdruck-Identifikationssystem)
- Gesichtserkennung
- Iriserkennung
- Sonstige (Handvene, Handgeometrie)
- Verhaltensbiometrie
- Spracherkennung
- Unterschriftenverifizierung
- Sonstige (Ganganalyse, Tastenanschlagdynamik)
- Physiologische Biometrie
- Nach Kontakttyp
- Kontaktbasiert
- Kontaktlos
- Hybrid
- Nach Authentifizierungstyp
- Einzelfaktor
- Mehrfaktor
- Nach Anwendung
- Physische und logische Zugangskontrolle
- Zeit- und Anwesenheitsverwaltung
- Zahlungs- und Transaktionsauthentifizierung
- Elektronischer Reisepass und Grenzkontrolle
- Patientenidentifikation und Sicherheit elektronischer Gesundheitsakten
- Kunden-Onboarding (eKYC)
- Öffentliche Überwachung und Sicherheit
- Automobil- und intelligente Fahrzeugschnittstellen
- Nach Endverbrauchsbranche
- Regierung und Strafverfolgung
- BFSI
- Gesundheitswesen
- Unterhaltungselektronik
- Handel und Einzelhandel
- Reise und Einwanderung
- Militär und Verteidigung
- Automobil
- Bildung
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- ASEAN
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung, wo Biometrie eingesetzt wird und wie Vorschriften die Implementierungen prägen, um diese Muster anschließend in Umsatzpools zu übersetzen. Öffentliche Quellen wurden genutzt, um Nachfragesignale und deren zeitliche Einordnung zu verankern, darunter Veröffentlichungen der US-Regierung und ihrer Behörden zu Identitätsprogrammen und Reise-Compliance, Materialien der Europäischen Kommission und offizielle EU-Datenschutzleitlinien, Indikatoren der UN und der Weltbank zu digitaler Identifizierung und Inklusion sowie Patentdatenbanken, die die Anmeldeintensität nach Modalität zeigen.
Nachdem das anfängliche Nachfragebild verankert war, wurde das Modell mithilfe von Unternehmensberichten, Investorenpräsentationen, Produktliteratur und seriöser Presseberichterstattung verfeinert, da diese Quellen die Preisentwicklung und Verschiebungen im Lösungsmix verdeutlichen. Wir stützten uns außerdem auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um die Prüfung zu beschleunigen und Angaben zu überprüfen. Die hier genannten Quellen sind illustrativ; zusätzliche öffentliche Referenzen wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews konzentrierten sich darauf, zu bestätigen, was gekauft und implementiert wird, sowie wie die Ausgaben auf Modalitäten und Lösungsschichten aufgeteilt sind, bevor die endgültigen Annahmen festgelegt wurden. Wir sprachen mit Technologieanbietern, Systemintegratoren, Vertriebspartnern und großen Endnutzern in der Region Asien-Pazifik, EMEA und Amerika, was uns half, das Adoptionsniveau, die durchschnittliche Auftragsgröße und die Ersatzzyklen in operativen Umgebungen zu überprüfen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 16 % | Asien-Pazifik: 53 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 33 % | EMEA: 29 % |
| Kleinere Akteure: 21 % | Manager: 51 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem digitale Identitätseinführungen, Modernisierungen im Reise- und Grenzbereich, Geräte- und Endpunktdurchdringung sowie Anforderungen an die Sicherheits-Compliance in einen adressierbaren Nachfragepool nach Region umgewandelt werden. Sobald diese Nachfragepools gebildet sind, werden realistische Adoptionskurven und Ausgabengewichtungen angewendet, sodass große einmalige Programme nicht als gleichmäßige wiederkehrende Nachfrage behandelt werden.
Um die Gesamtwerte zu verankern, werden selektive Bottom-up-Näherungen zur Bestätigung herangezogen, darunter Stichproben von durchschnittlichen Verkaufspreisen multipliziert mit erwarteten Stückzahlen für wichtige Modalitäten, Kanalprüfungen zu Auftragsgrößen sowie die Aufteilung der Anbietereinnahmen zwischen Hardware und Software, sofern Offenlegungen dies erlauben. In Bereichen, in denen Offenlegungen gering sind, werden Bandbreiten aus Interviews verwendet und dann mithilfe öffentlicher Programmskalierungsmarker sowie Import- oder Produktionssignalen, wo relevant, eingegrenzt.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die durch einen Trendkonsens der primären Befragten gestützt wird, da Budgets sich durch Regulierung und große staatliche Ausschreibungen schnell verschieben können. Zu den Eingaben, die die Kurve typischerweise beeinflussen, gehören der Rhythmus nationaler Personalausweis- und E-Gate-Projekte, die Einführung von Smartphone- und Unternehmensauthentifizierung, der Zeitpunkt der Durchsetzung von Datenschutzvorschriften, der Anteil multimodaler Implementierungen sowie die Migration von Softwareplattformen, die den Mix der wiederkehrenden Einnahmen verändert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen, bei denen Modellausgaben mit unabhängigen Signalen verglichen werden, und anschließend werden Abweichungen untersucht, bis sie erklärbar sind. Wir führen Anomalieprüfungen auf Länder- und Regionalebene durch, testen das Timing der Währungsumrechnung und überprüfen Annahmen, die starke Stufenänderungen erzeugen, wie Programmstartdaten und Ersatzzyklen.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analysten-Reviews, bei denen Logik, Eingaben und Arithmetik separat geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen oder ungewöhnlich große Vertragsabschlüsse. Kurz vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der von Mordor Intelligence ermittelten Größe des Biometrics-Markts mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Biometrie können inkonsistent wirken, selbst wenn das Thema identisch klingt, da die Abgrenzungen und Zählregeln nicht immer dieselben sind. Unterschiede entstehen in der Regel durch das, was in den Umfang einbezogen wird, wie wiederkehrende Softwareeinnahmen behandelt werden und ob einmalige Programme des öffentlichen Sektors geglättet oder als starke Sprünge gezählt werden.
Durch die Verfolgung von Programmstartdaten, dem Aktualisierungsrhythmus regulierungsgetriebener Nachfrage und der Gegenprüfung von Verschiebungen im Modalitätenmix hält Mordor Intelligence den Gesamtwert für 2025 an Implementierungen gebunden, die biometrische Erfassung oder Abgleich beinhalten, anstatt an breitere Identitätsausgaben. Einige Schätzungen wenden auch aggressive Wachstumskurven aus einem einzigen Treiber an, während andere den Markt komprimieren, indem sie Plattformsoftware ausschließen oder ältere Wechselkurszeitpunkte verwenden, die die aktuellen Jahreswerte unterschätzen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 58,98 Milliarden USD (2025) | |
| Branchenpublikation A | 52,17 Milliarden USD (2025) | Verwendet einen engeren Umsatzerfassungsansatz im Jahr 2025, was auftreten kann, wenn Plattformsoftware und mehrjährige staatliche Einführungen nach unten gemittelt werden und wenn die Abdeckung langfristige CAGR gegenüber dem kurzfristigen Implementierungszeitplan betont. |
| Globale Unternehmensberatung B | 60,32 Milliarden USD (2025) | Zeigt ein etwas höheres Niveau für 2025 und einen deutlich steileren langfristigen Pfad, was auftreten kann, wenn angrenzende Identitäts- und Sicherheitsausgaben einbezogen werden und wenn Szenarioannahmen eine schnellere Einführung mit begrenzten Gegenprüfungen gegenüber dem Programmausführungstempo begünstigen. |
Über die drei Schätzungen hinweg wird die Streuung hauptsächlich durch Umfangsgrenzen und die angenommene Beschleunigung der Einführung nach 2025 erklärt. Unser Ansatz bleibt auf klare Implementierungsauslöser, realistische Ausgabengewichtungen und wiederholbare Prüfungen zurückführbar, was die Zahl in Planungsdiskussionen leichter vertretbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biometrie-Markt derzeit?
Der Biometrie-Markt beläuft sich im Jahr 2026 auf USD 67,86 Milliarden und wird voraussichtlich bis 2031 auf USD 136,86 Milliarden mehr als verdoppelt.
Welches Komponentensegment wächst am schnellsten?
Software führt das Wachstum mit einer CAGR von 16,35 % an, da Unternehmen KI-gestützte Lebenderkennung und Cloud-Orchestrierung integrieren.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Staatliche Programme für digitale Ausweise, mobile Geldbörsen und Mandate zur finanziellen Inklusion treiben eine CAGR von 18,10 % in der gesamten Region an.
Wie wirken sich regulatorische Risiken auf Implementierungen aus?
DSGVO- und BIPA-Compliance-Kosten sowie Rechtsstreitigkeitsrisiken können geplante Einführungen um bis zu 2,4 Prozentpunkte der CAGR reduzieren, insbesondere in Europa und Illinois.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

