
Marktgröße und -anteil für Textilfarbstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
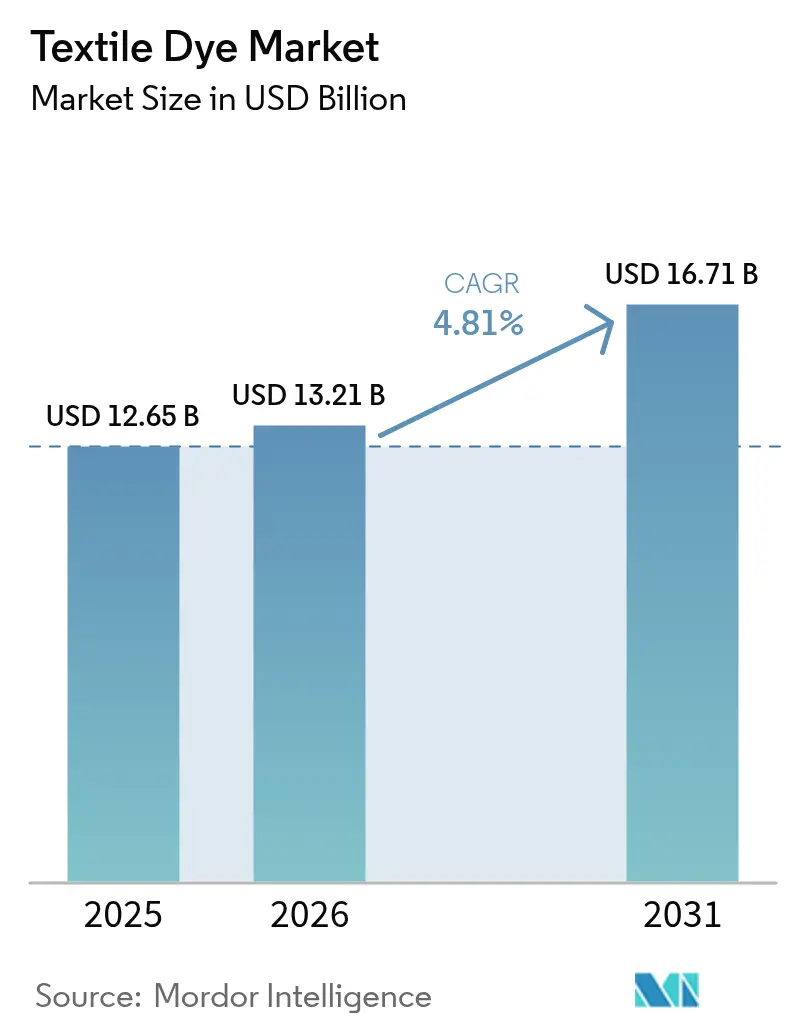
| Marktgröße (2026) | 13.21 Milliarden US-Dollar |
| Marktgröße (2031) | 16.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.81 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Textilfarbstoffe von Mordor Intelligence
Die Marktgröße für Textilfarbstoffe wird auf 12,65 Milliarden USD im Jahr 2025 und 13,21 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 16,71 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 4,81 % von 2026 bis 2031 entspricht. Die robuste Nachfrage nach polyesterreichen Fast-Fashion-Kleidungsstücken, strengere Nachhaltigkeitsvorschriften in Nordamerika und der Europäischen Union sowie die rasche Einführung des digitalen Textildrucks stützen gemeinsam einen überdurchschnittlichen Wachstumspfad für den Markt für Textilfarbstoffe. Dispersionschemikalien festigen ihre Position, da das Färben von Polyester weniger Prozesswasser und kürzere Zyklen erfordert als Baumwolle, während Marken zunehmend Synthetika wählen, um Wasserreduzierungsziele gemäß der kalifornischen AB-405-Gesetzgebung zu erfüllen. Asien-Pazifik bleibt das Epizentrum der Kapazitätserweiterungen, da Vietnam und Indien ausländische Direktinvestitionen für Färbe- und Veredelungsanlagen anziehen und damit die schrittweise Verlagerung der Produktion vom chinesischen Festland ausgleichen. Technische Textilapplikationen – von antimikrobiellen medizinischen Geweben bis hin zu flammhemmenden Automobilinnenräumen – erweitern die adressierbare Chance über Bekleidung hinaus und stützen die langfristige Stabilität trotz der zyklischen Schwankungen der Mode. Die anhaltende Volatilität bei Anilin- und Benzol-Rohstoffen erfordert jedoch eine Rückwärtsintegration oder langfristige Lieferverträge, um die Margen im Markt für Textilfarbstoffe zu verteidigen.
Wichtigste Erkenntnisse des Berichts
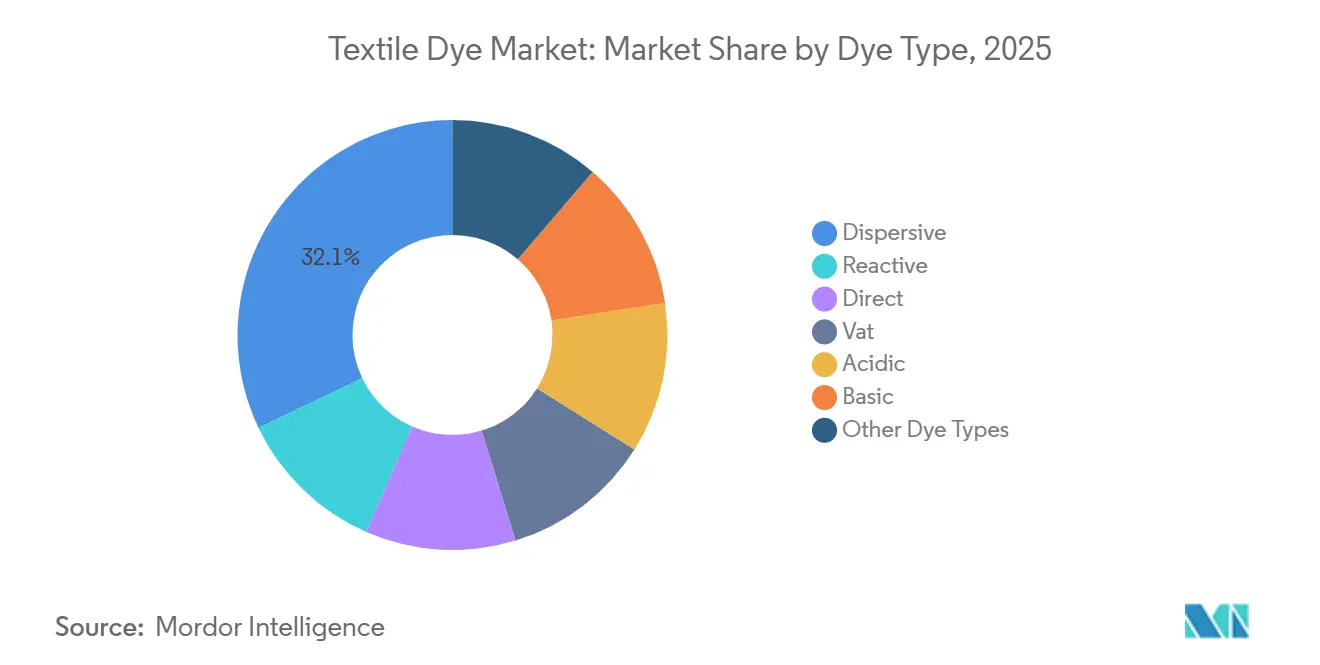
- Nach Farbstofftyp führten Dispersionsqualitäten mit einem Umsatzanteil von 32,11 % im Jahr 2025 und expandieren bis 2031 mit einer CAGR von 5,61 %.
- Nach Fasertyp entfielen auf Polyester im Jahr 2025 50,14 % des Marktanteils für Textilfarbstoffe, und der Bereich expandiert bis 2031 mit einer CAGR von 5,37 %.
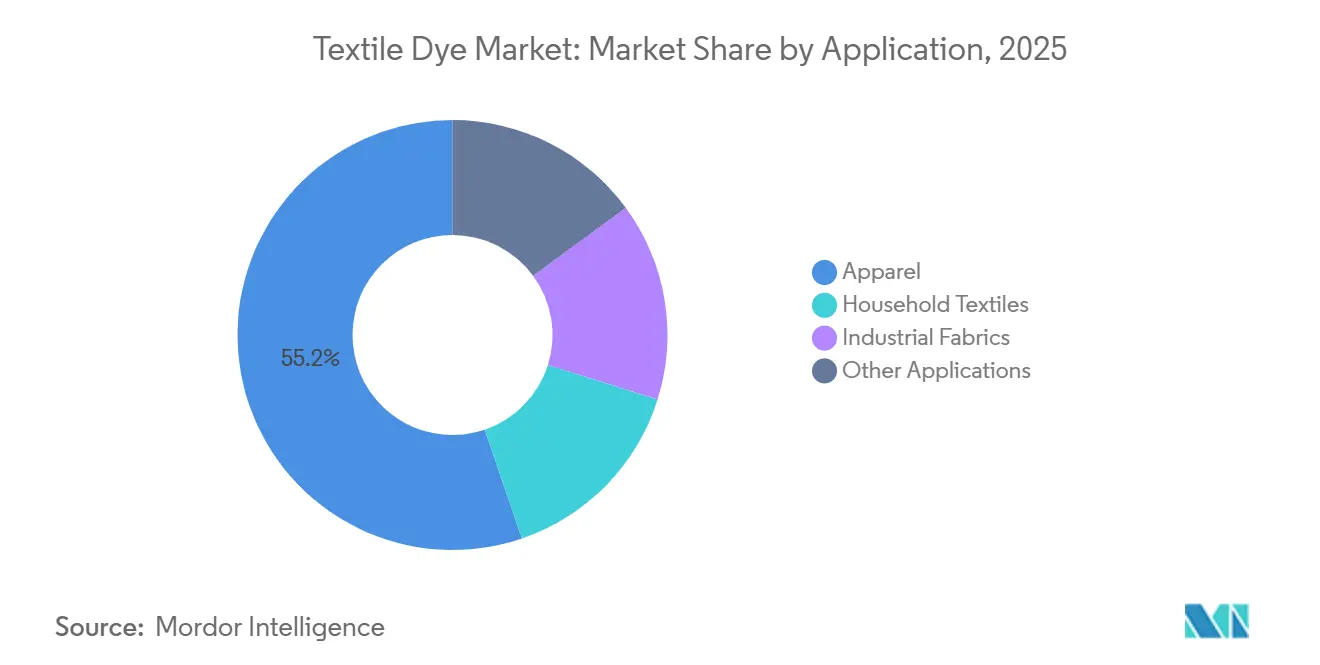
- Nach Anwendung entfiel auf Bekleidung im Jahr 2025 ein Anteil von 55,23 % an der Marktgröße für Textilfarbstoffe, und es wird ein Wachstum mit einer CAGR von 5,20 % bis 2031 prognostiziert.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 49,85 % und wird voraussichtlich bis 2031 die schnellste CAGR von 5,75 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasant steigende Fast-Fashion-Produktion in Schwellenländern | +1.2% | Asien-Pazifik-Kern (Bangladesch, Vietnam, Indien), Ausstrahlungseffekte auf Nordafrika | Mittelfristig (2–4 Jahre) |
| Expansion des bedarfsgesteuerten digitalen Textildrucks | +0.9% | Global, mit früher Einführung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Bereich technischer und Schutzgewebe | +0.7% | Nordamerika, EU, industrielle Zentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsmandate von Einzelhandelsmarken (biobasierte Farbstoffe) | +0.6% | Nordamerika und EU, selektive Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Durch E-Commerce bedingter Anstieg von Bekleidungsbestellungen in kleinen Stückzahlen | +0.8% | Global, konzentriert in städtischen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasant steigende Fast-Fashion-Produktion in Schwellenländern
Bangladesch exportierte im Jahr 2025 Konfektionskleidung im Wert von 47,4 Milliarden USD, ein Anstieg von 12 % gegenüber 2024, wobei Polyester-Mischgewebe 68 % dieser Lieferungen ausmachten[1]Welthandelsorganisation, "Welthandel mit Bekleidung 2025," wto.org. Vietnam zog im Jahr 2025 ausländische Direktinvestitionen in Höhe von 3,2 Milliarden USD in den Textilsektor an, hauptsächlich in Färbe- und Veredelungsanlagen, die Near-Shoring-Strategien westlicher Einzelhändler bedienen. Indiens Produktionsgebundenes Anreizprogramm verpflichtete sich bis 2029 zu 1,44 Milliarden USD zur Modernisierung der Kapazitäten für technische Textilien und förderte die Installation von Abwasserbehandlungsanlagen, die den Protokollen zur Nullemission gefährlicher Chemikalien (ZDHC) entsprechen. Das Färben von Polyester verbraucht 30–40 Liter Wasser pro Kilogramm Stoff im Vergleich zu 80–100 Litern für Baumwolle, was die Energiekosten um nahezu 20 % senkt und das langfristige Wachstum des Marktes für Textilfarbstoffe stärkt. Kürzere Vorlaufzeiten – von 45 Tagen auf 21 Tage – sind heute Standard für globale Fast-Fashion-Ketten, was die Schnellzyklusvorteile von Dispersionschemikalien unverzichtbar macht.
Expansion des bedarfsgesteuerten digitalen Textildrucks
Die globale Kapazität für den digitalen Textildruck stieg im Jahr 2025 um 28 %, begünstigt durch 1.847 Lieferungen von Industriedruckern von Kornit Digital, ein Plus von 28 % gegenüber dem Vorjahr[2]Kornit Digital, "Investorenpräsentation GJ 2025," kornit.com. Der bedarfsgesteuerte Druck reduziert den Lagerbestandsabfall um 35–40 %, da Marken Mikrokollektionen testen können, ohne sich auf Mindestmengen von 5.000 Einheiten festzulegen. Reaktivfarbstoffe bleiben in Tintenstrahlformulierungen für Baumwolle dominant, da ihre kovalente Bindung eine Waschechtheit nach ISO 105-C06 Grad 4 ohne zusätzliche Verarbeitung liefert. Pigmentbasierte Lösungen gewinnen bei Polyester an Bedeutung, stoßen jedoch noch auf Farbgamut-Einschränkungen, die ihre Durchdringung in Modekollektionen mit lebhaften Farbtönen begrenzen. Da die Druckertröpfchengröße auf 10 Pikolitern schrumpft, müssen Farbstofflieferanten Produkte hinsichtlich Viskositätskontrolle, Trocknungsgeschwindigkeit und Düsenverstopfungsschutz neu formulieren.
Wachstum im Bereich technischer und Schutzgewebe
Schutzgewebe erwirtschafteten im Jahr 2024 einen Umsatz von 13,5 Milliarden USD und sollen bis 2029 aufgrund der steigenden Nachfrage im Gesundheitswesen und in der Automobilindustrie mit 7,25 % wachsen. Küpenfarbstoffe nehmen 62 % der flammhemmenden Anwendungen ein, da ihre unlösliche Pigmentstruktur industriellem Waschen bei 90 °C ohne Farbverlust standhält. Automobilerstausrüster schrieben im Jahr 2025 für 89 % der Innenraumgewebe die Einhaltung des OEKO-TEX Standard 100 vor und drängten Färbereien dazu, krebserregende Azoverbindungen zu eliminieren. Saure Farbstoffe halten einen Anteil bei Nylonfiltrations- und Geotextilien, wo eine Lichtechtheit nach ISO 105-B02 Grad 7 für eine Außenexposition von 10 bis 15 Jahren obligatorisch ist. Hohe Qualifizierungskosten und lange Testzyklen halten die Margen in diesem Teil des Marktes für Textilfarbstoffe widerstandsfähig.
Nachhaltigkeitsmandate von Einzelhandelsmarken (biobasierte Farbstoffe)
Kaliforniens AB-405-Regelung zur erweiterten Herstellerverantwortung verpflichtet Bekleidungsmarken ab Januar 2026 zur recyclinggerechten Gestaltung und rückt die Farbstoffchemie als Determinante der Faserwiederverwendung in den Vordergrund. Die Ökodesign-Verordnung der Europäischen Union wird bis 2027 digitale Produktpässe vorschreiben und die Rückverfolgbarkeitsanforderungen weiter verschärfen. BASF führte 2025 seine biobasierte Indigo-Küpe-40-%-Qualität ein und zielt damit auf Denimmühlen ab, die Levi's und VF Corporation beliefern. Archromas EarthColors-Linie, die aus Abfällen der Lebensmittelindustrie gewonnen wird, wurde von 14 Marken übernommen, weist jedoch einen Kostenaufschlag von 15–20 % auf, der die Massenmarktdurchdringung dämpft. Enzymatische Prozesse erzielen derzeit eine Ausbeute von rund 80 % gegenüber 92–95 % bei petrochemischen Verfahren, was die Kostenhürde für eine Skalierung unterstreicht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung globaler Abwassereinleitungsnormen | -0.9% | Asien-Pazifik (China, Indien, Bangladesch), EU | Mittelfristig (2–4 Jahre) |
| Volatilität bei petrochemisch gewonnenen Farbstoffzwischenprodukten | -0.7% | Global, akut in Regionen ohne petrochemische Integration | Kurzfristig (≤ 2 Jahre) |
| Wettbewerbsbedrohung durch naturfarbige Baumwolle | -0.3% | Biologisch zertifizierte Segmente in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung globaler Abwassereinleitungsnormen
Chinas Abwasserrevision vom Januar 2025 senkte den zulässigen chemischen Sauerstoffbedarf auf 50 mg/L und zwang 127 Färbereien im Jangtse-Flussdelta, den Betrieb bis zur Durchführung von Modernisierungen einzustellen. Die ZDHC-Liste der in der Herstellung eingeschränkten Stoffe wurde 2024 um 18 Azofarbstoffe erweitert, was Audits in 11 Ländern auslöste. Die Installation geschlossener Wasserkreislaufsysteme kostet 2,8–5,1 Millionen USD pro Anlage, eine Belastung, die im Jahr 2025 rund ein Viertel der kleineren Betriebe eliminierte und die regionale Konsolidierung vorantrieb. Das Umweltministerium Bangladeschs erließ im Jahr 2025 89 Schließungsbescheide, was 15–18 % der von westlichen Marken genutzten Polyester-Mischkapazität störte. Strengere Normen betreffen Reaktiv- und Direktfarbstoffe mit höherem biochemischem Sauerstoffbedarf überproportional und lenken den Verbrauch in Richtung Dispersionsformulierungen, die mit dem Polyesterwachstum übereinstimmen.
Volatilität bei petrochemisch gewonnenen Farbstoffzwischenprodukten
Die Anilinpreise schwankten im Jahr 2025 zwischen 1.420 und 1.890 USD pro Tonne aufgrund von Rohölschwankungen und chinesischen Anlagenstilllegungen. Benzol erreichte im zweiten Quartal 2025 während Raffineriewartungsarbeiten in Südkorea und Indien 920 USD pro Tonne. Die Margenverengung erreichte 180–240 Basispunkte für Produzenten ohne Rückwärtsintegration, während Zhejiang Longsheng durch eigene Anilinproduktion die Rentabilität schützte. Drei indische Farbstoffprojekte verschoben die Inbetriebnahme auf 2027 infolge von Rohstoffunsicherheiten, schrumpfender Spotmarktliquidität und verstärkter Volatilität. Kleinere Unternehmen, die sich nicht gegen vierteljährliche Preisschwankungen von 25–30 % absichern können, sind existenziellen Risiken ausgesetzt, was die Branchenkonsolidierung beschleunigt und die Verhandlungsmacht vertikal integrierter Lieferanten im Markt für Textilfarbstoffe stärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Farbstofftyp:
Dispersionschemikalien bauen ihre Führungsposition ausDispersionsfarbstoffe sicherten sich 32,11 % des Umsatzes im Jahr 2025, während die prognostizierte CAGR des Segments von 5,61 % bis 2031 den Gesamtmarkt für Textilfarbstoffe übertrifft. Der Anteil von Polyester am globalen Faserverbrauch stützt diese Entwicklung, da Dispersionsformulierungen effektiv ohne Hilfsreduzierungsmittel binden und die Prozesszeit um bis zu 25 % verkürzen. Reaktivfarbstoffe werden mit einem Wachstum von unter 4 % zurückbleiben, da die ökologische Überprüfung von Baumwolle zunimmt. Direktfarbstoffe, die für die wirtschaftliche Färbung von cellulosischen Haushaltstextilien geschätzt werden, tragen 12–14 % bei, sind jedoch in Regionen mit verschärften Abwasservorschriften von Substitution bedroht.
Huntsmans superkritisch CO₂-kompatibles Dispersionssortiment, das 2025 in sieben ostasiatischen Mühlen kommerzialisiert wurde, eliminiert Wasser vollständig und entspricht damit dem regulatorischen Druck und stärkt die Premiumpreisgestaltung. Küpenfarbstoffe behalten durch langlebige Outdoor- und Arbeitskleidungsanwendungen einen lukrativen Anteil, während saure Farbstoffe in Nylon und Wolle einen Platz behalten. Basische Farbstoffe und Nischenchemikalien runden den Rest ab, wobei das Wachstum durch den rückläufigen Acrylgarnverbrauch begrenzt wird. Insgesamt werden diese Verschiebungen den Marktanteil von Dispersionsfarbstoffen im Markt für Textilfarbstoffe bis 2031 auf einem Aufwärtskurs halten.


Nach Fasertyp:
Polyesterdominanz verändert EinkaufsmusterPolyester absorbierte im Jahr 2025 50,14 % der Farbstoffmengen und soll bis 2031 mit 5,37 % wachsen, da die Nachfrage nach Athleisure jährlich um 9,2 % steigt und die Einführung von recyceltem PET zunimmt. Der Anteil von Baumwolle wird allmählich sinken, da das Färben von 1 Kilogramm Baumwolle mehr als doppelt so viel Wasser verbraucht wie Polyester – eine Diskrepanz, die von politischen Entscheidungsträgern im von Dürre betroffenen Kalifornien hervorgehoben wird. Nylon behauptet seinen Anteil, da Anwendungen in Leistungssportbekleidung und Strumpfwaren in den aufstrebenden asiatischen Märkten wachsen und aufgrund spezialisierter Anforderungen an saure Farbstoffe Premiummargen liefern.
Wolle bleibt eine Nische für Luxus- und technische Outdoor-Fasern und hält die Nachfrage nach sauren Farbstoffen aufrecht, bei denen Farbechtheit Vorrang vor Kosten hat. Der Rückgang von Acryl spiegelt den Aufstieg von Polyesterfleece in Winterkleidung wider und begrenzt das Wachstum für basische Farbstoffe. Viskose und umweltfreundliche Bastfasern, obwohl für ihre biologische Abbaubarkeit gelobt, machen zusammen einen sehr geringen Anteil am Farbstoffverbrauch aus, da Produktionsfußabdrücke und technische Färbehürden die Einführung mäßigen. Die dem Polyester zugewiesene Marktgröße für Textilfarbstoffe wird sich daher ausweiten und Investitionen in Dispersions- und recyceltem Polyester orientierte Reaktivchemikalien stärken.
Nach Anwendung:
Die Mikrotrenduhr der Bekleidung tickt weiterBekleidung trug 2025 55,23 % des Marktwerts bei und soll bis 2031 eine CAGR von 5,20 % verzeichnen, da Direktverbrauchermarken jährlich 15–20 Mikrokollektionen einführen. Marken wie Zara stellten 2025 12.000 neue Designs vor, ein Sprung von 50 % gegenüber 2020, was die Farbpalettenexpansion und höhere Farbstoffausgaben pro Kleidungsstück antreibt. Haushaltswaren werden durch Einkommenszuwächse in Schwellenländern gestützt; Indiens Haushaltswaren-Exporte wuchsen im Jahr 2025 um 14 % im Jahresvergleich auf 4,7 Milliarden USD. Technische Gewebe behalten ihren Wert, wo Qualifizierungszyklen von bis zu drei Jahren langfristige Lieferverträge verankern und die Einnahmen stabilisieren.
Andere Verwendungen – Leder, Papier und Holz – stehen unter dem Druck synthetischer Substitute in Schuhwerk und Automobilinnenräumen. Die Feuchtigkeitsmanagementanforderungen von Athleisure treiben Dispersionsformulierungen mit hydrophoben Anpassungen voran, die Schweißbluten widerstehen, während das Wachstum bescheidener Mode in muslimisch geprägten Volkswirtschaften die Nachfrage nach hochkonzentrierten dunklen Farbtönen steigert. Diese gleichzeitigen Trends erhalten eine vielfältige Chemiemischung aufrecht und sichern eine breite Basis für den Markt für Textilfarbstoffe bis 2031.
Geografische Analyse
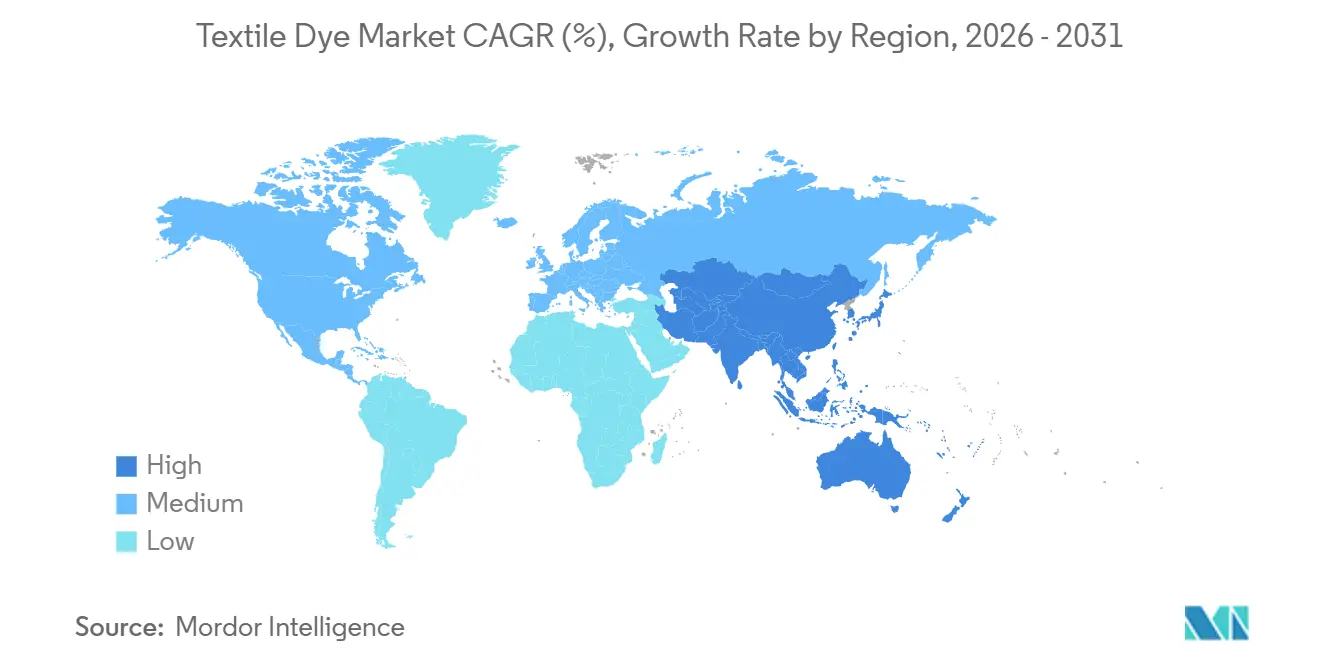
APAC-Textilfarbenmarkt
Asien-Pazifik dominierte 2025 mit einem Anteil von 49,85 % am globalen Wert und ist auf Kurs für eine CAGR von 5,75 % bis 2031. Bangladesch verzeichnete ein Wachstum der Bekleidungsexporte von 12 % auf 47,4 Milliarden USD, Vietnams FDI-Zuflüsse von 3,2 Milliarden USD im Jahr 2025 zielten auf Färbeanlagen ab, und Indiens Anreizbudget von 1,44 Milliarden USD beschleunigte die Einführung von Abwasserbehandlungsverfahren. China bleibt das größte Einzelland, verlor jedoch 2025 180 Basispunkte Marktanteil, da Marken ihre Lieferketten zur geopolitischen Absicherung diversifizieren. Japan und Südkorea erfüllen mit ihrer strikten OEKO-TEX-Übernahme die Nachfrage nach Spezialfarbstoffen in Automobil- und Elektroniktextilien. Indonesien und Thailand profitieren von Lohnkostenvorteilen, sind jedoch stark von importierten Zwischenprodukten abhängig, was sie einem Rohstoffpreisrisiko aussetzt.
Nordamerika-Textilfarbenmarkt
Der Marktanteil Nordamerikas wird durch das Near-Shoring nach Mexiko gestützt, dessen Textil-FDI im Jahr 2025 insgesamt 890 Millionen USD betrug. Kaliforniens AB 405 rückt die Recyclingfähigkeit am Ende des Produktlebenszyklus in den Vordergrund und fördert Investitionen in biobasierte und leicht entfärbbare Farbstoffe, die für Faser-zu-Faser-Recyclingströme geeignet sind. Kanadas Outdoor-Sektor für kalte Klimazonen setzt weiterhin auf Küpen- und Säurefarbstoffe mit extremer Farbechtheit, während die Vereinigten Staaten für mehr als 75 % ihres Farbstoffbedarfs auf Importe angewiesen bleiben.
EMEA- und Südamerika-Textilfarbenmarkt
Europa wird durch das REACH-Verbot von 34 Azofarbstoffen aus dem Jahr 2024 und die bis 2027 ausstehenden Ökodesign-Pässe eingeschränkt. Deutschland, Italien und Frankreich machen mehr als die Hälfte der regionalen Nachfrage aus und nutzen ihre Premiumpositionierung, um nachhaltigkeitsbedingte Kostensteigerungen weiterzugeben. Das Vereinigte Königreich kämpft mit Importzöllen von 4,5 % nach dem Brexit, und der durch Sanktionen beeinträchtigte russische Sektor leidet unter Engpässen bei Spezialzwischenprodukten. Südamerika, angeführt von Brasilien, wird durch eine inländische Bekleidungsbasis von 214 Millionen Verbrauchern angetrieben, während der Nahe Osten und Afrika durch Ägyptens Exportmeilenstein von 3,1 Milliarden USD und die Investitionen Saudi-Arabiens im Rahmen der Vision 2030 verankert sind.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Textilfarbstoffe beginnt vorgelagert mit petrochemischen Rohstoffen (insbesondere Benzol und Anilin) und anderen Farbstoffzwischenprodukten, geht dann über in die Synthese von Farbstoffen und Pigmenten, die Formulierung (flüssig, pulverförmig und zunehmend Dispersionen in Tintenstrahlqualität) sowie die Verpackung. In der mittleren Stufe werden Farbstoffe von Textilfabriken und Färbereien während der Nassveredelungsschritte wie Vorbereitung, Färben, Drucken, Waschen und Ausrüstung über verschiedene Fasern (Polyester, Baumwolle, Nylon und Mischungen) verwendet. Nachgelagert durchlaufen fertige Stoffe und Bekleidung Marken, Einzelhändler und Logistiknetzwerke, wobei unabhängige Prüf- und Zertifizierungsorganisationen und -programme (zum Beispiel ZDHC-konforme Chemikalienprüfungen und Audits) die Listen zugelassener Chemikalien und Kaufentscheidungen beeinflussen.
Betriebliche Einschränkungen und Wertschöpfung hängen zunehmend von Compliance und Prozesstechnologie an den Nassveredelungsstufen ab. In der Europäischen Union verstärken die BVT-Schlussfolgerungen für Textilien gemäß dem Durchführungsbeschluss (EU) 2022/2508 der Kommission (für relevante Behandlungskapazitäten) den Investitionsbedarf in Abwasserbehandlung und Ressourceneffizienz. In den Vereinigten Staaten regeln die Abwasserrichtlinien nach 40 CFR Part 410 die Schadstoffeinleitungen aus Textilfabriken. Dieses Umfeld begünstigt integrierte Lösungsanbieter, die Farbstoffe mit Hilfsmitteln, Anwendungs-Know-how und Datenunterstützung kombinieren; Unternehmen wie Archroma und DyStar positionieren ihre Portfolios rund um Leistung und Compliance, während Textilbetriebe angesichts höherer Abwasser- und Auditkosten zu kürzeren Prozesszyklen, wassersparenden Verfahren und engerer Zusammenarbeit mit Lieferanten übergehen, um Nachbearbeitung, Farbtonabweichungen und Risiken im Chemikalienbestand zu reduzieren.
Wettbewerbslandschaft
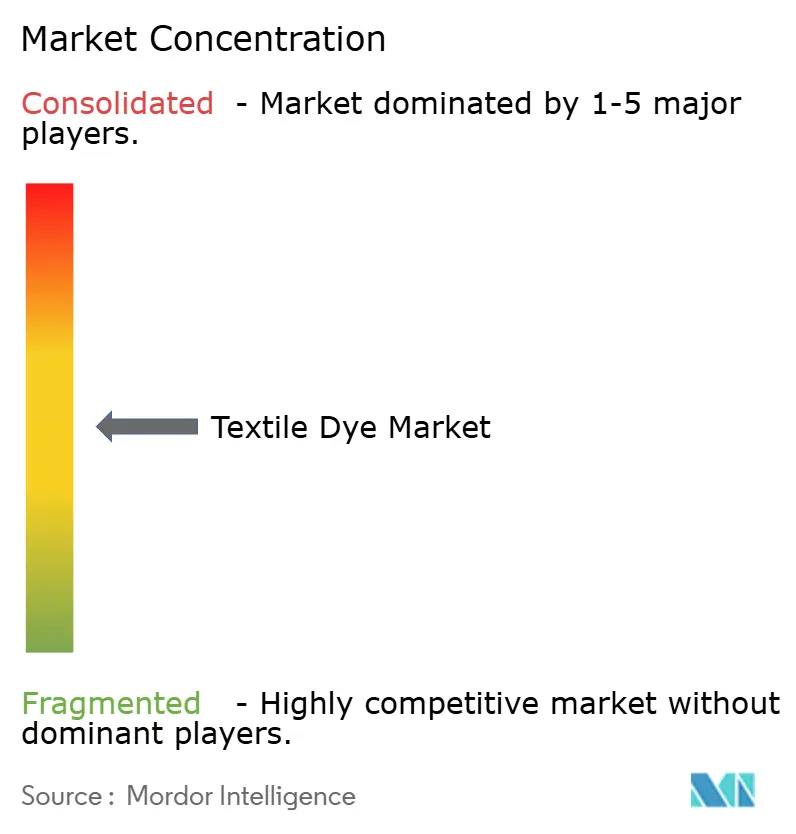
Der Markt für Textilfarbstoffe weist eine moderate Fragmentierung auf. Regionale Spezialisten wie Kiri Industries, Atul Ltd und Colourtex sichern sich durch tiefe Rückwärtsintegration in Zwischenprodukte einen Anteil von 18–22 %, der gegen Anilin- und Benzolschwankungen puffert. Chancen in unerschlossenen Bereichen drehen sich um Farbstoffe, die die Farbausbeute auf recyceltem Polyester aufrechterhalten, wo ein aktueller Verlust von 12–15 % die Einführung hemmt, sowie um Digitaldruckformulierungen, die hohe Waschechtheit ohne energieintensives Nachbacken erzielen.
Marktführer im Bereich Textilfarbstoffe
Archroma
Huntsman International LLC
BASF
Kiri Industries Ltd
Zhejiang Longsheng Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Textilfarbenmarkt
- AkikDye
- Archroma
- Atul Ltd
- BASF
- Clariant
- Colourtex Industries Private Limited
- Huntsman International LLC
- Jiangsu World Chemical Co., Ltd
- KeyColour
- Kiri Industries Ltd
- Zhejiang Longsheng Group
- Mahickra Chemicals Limited
- NICCA CHEMICAL CO.,LTD.
- Sun Chemical
- TAIYO HOLDINGS CO., LTD.
- Vipul Organics Ltd

Marktchancen und Zukunftsaussichten
Zirkularität und Chemikalientransparenz schaffen kurzfristig Freiräume für Anbieter von Farbstoffen und Hilfsmitteln, die ihre Chemie dokumentieren, den Ressourceneinsatz senken und die Leistung bei recycelten Rohstoffen verbessern können. Politik- und Compliance-Programme, die bereits im Marktkontext genannt wurden, darunter Kalifornien AB 405 (wirksam ab Januar 2026 für Recyclingfähigkeits-Design) und der EU-Vorstoß in Richtung digitaler Produktpässe bis 2027, erhöhen den Wert nachvollziehbarer Farbstoffsysteme und schadstoffarmer Formulierungen, die das Fiber-to-Fiber-Recycling unterstützen und die Anforderungen der Marken an eingeschränkte Substanzen erfüllen. Belege für die Kommerzialisierung zeigen sich in Maßnahmen aus 2026, die Chemie mit zirkulären Textilien verknüpfen, darunter die Einführung einer Denim-Kollektion durch Archroma und ORTA Anadolu, gefärbt mit FiberColors aus Vorverbraucher-Wollabfällen, was darauf hindeutet, dass Textilbetriebe und Marken bereit sind, alternative Rohstoffpfade beim Färben zu testen.
Prozessintensivierung und die Ermöglichung von Digitaldruck bleiben praktische Chancenbereiche, da sie auf den größten steuerbaren Kosten- und Compliance-Hebel in der Kette abzielen, die Nassveredelung. Im Juli 2026 brachte RUDOLF Chemicals RUCOGEN PVN auf den Markt, um die Nachwäsche beim Reaktivfärben zu verbessern und dabei den Energie- und Wasserverbrauch zu senken, im Einklang mit den zunehmenden Abwasser- und Kostenzwängen für Färbereien. Daneben verstärkt die BASF-Aktivität rund um recyceltes Polyamid (loopamid) mit Lindex im Jahr 2026 die Verschiebung hin zu recycelten Fasern, was die Nachfrage nach Farbstoffsystemen erhöht, die Farbausbeute und Farbechtheit auf recycelten Substraten erhalten, im Einklang mit dem bereits in der Wettbewerbslandschaft identifizierten Freiraum für recyceltes Polyester und andere recycelte Synthetikfasern.
Recent Industry Developments in Textilfarbenmarkt
- Juli 2026: RUDOLF Chemicals brachte RUCOGEN PVN auf den Markt, das die Nachwäsche beim Reaktivfärben verbessern soll und dabei den Energie- und Wasserverbrauch senkt. Die Einführung zielt auf einen der ressourcenintensivsten Schritte in der Zellulosefärbung ab und hilft Färbereien, auf strengere Abwasserkontrollen und Kostendruck im Betrieb zu reagieren. Sie stärkt auch die Differenzierung der Anbieter bei Prozesschemikalien, die konstante Farbqualität mit geringerem Wasch- und Versorgungsaufwand unterstützen.
- Mai 2026: BASF ging eine Partnerschaft mit Lindex ein, um recyceltes Polyamid (loopamid) im Rahmen der Materialbeschaffungsziele von Lindex für 2026 in den Dessous-Bereich einzuführen. Die breitere Einführung recycelter Synthetikfasern erhöht die technischen Anforderungen an Farbstoffsysteme, um waschechte, gleichmäßige Farbtöne auf recycelten Garnen und Stoffen zu liefern. Dies unterstützt die Nachfrage nach Farbstoff- und Hilfsmittelportfolios, die für recycelte Rohstoffe und nachvollziehbare chemische Inputs konzipiert sind.
- April 2024: Archroma investierte 750.000 USD in den Ausbau seines Standorts in South Carolina, wodurch Arbeitsplätze geschaffen und die regionale Kapazität erhöht wurden. Der Schritt unterstützt einen engeren Service und eine bessere Versorgung nordamerikanischer Kunden, die Compliance-Anforderungen und kürzere Produktionszyklen bewältigen. Er stärkt zudem die lokale Reaktionsfähigkeit für spezielle Farbstoff- und Chemikalienlösungen im Einklang mit den Nachhaltigkeits- und Qualitätsanforderungen der Marken.


Textilfarbenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Farbstoffen, die zur Färbung von Textilien während der Verarbeitung von Fasern, Garnen, Stoffen und Bekleidung verwendet werden, erfasst auf Herstellerverkaufsebene und ausgedrückt in USD über die wichtigsten Produktions- und Verbraucherländer.
Umfangsausschlüsse: Ausgeschlossen sind Textilpigmente und Druckfarben, die hauptsächlich für den Pigmentdruck und nicht zum Färben verkauft werden.
Übersicht der Segmentierung
- Nach Farbstofftyp
- Reaktiv
- Dispersion
- Direkt
- Küpe
- Sauer
- Basisch
- Andere Farbstofftypen
- Nach Fasertyp
- Baumwolle
- Polyester
- Nylon
- Wolle
- Acryl
- Viskose
- Andere Fasertypen
- Nach Anwendung
- Bekleidung
- Haushaltswaren
- Technische Gewebe
- Andere Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir begannen damit, den Nachfragepool anhand öffentlicher Textil- und Chemiedaten zu kartieren, damit das Modell an tatsächliche Produktionsaktivitäten und Handelsströme gebunden ist. Nützliche Referenzen umfassten Quellen wie UN Comtrade für den Handel mit Farbstoffen und Zwischenprodukten, Makrodatenreihen von Weltbank und IWF für Wechselkurs- und Inflationskontext, nationale statistische Ämter für Textilproduktionsindizes und Umweltbehörden für Richtungen zu Abwasser- und Chemikalien-Compliance.
Daneben haben wir Geschäftsberichte, Investorenpräsentationen und Presseberichterstattung von Unternehmen ausgewertet, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und regionale Nachfrageverschiebungen zu verstehen. Auch Patentdatenbanken wurden herangezogen, um zu verfolgen, wo neue Farbstoffchemien und schadstoffarme Formulierungen angemeldet werden, was half, die Innovationsnarrative gegen das tatsächlich in der Entwicklung Befindliche zu prüfen. Diese Sekundärquellen sind nur beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Um Lücken in öffentlichen Daten zu schließen, sprachen wir mit Farbstoffherstellern, Vertriebshändlern, Textilverarbeitern und nachgelagerten Käufern, die Farbstoffverbrauchsmuster nach Stoffart und Ausrüstungsverfahren verfolgen. Beiträge aus Beschaffungs- und Anlagenrollen wurden verwendet, um Preisbewegungen, Substitution zwischen Farbstoffklassen und die praktische Auswirkung strengerer Einleitungsnormen in wichtigen Textilzentren zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 22 % | APAC: 52 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 22 % | EMEA: 30 % |
| Kleinere Akteure: 22 % | Manager: 56 % | Amerika: 18 % |
Marktdimensionierung und Prognose
Die Kerndimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem Textilproduktions- und Handelsindikatoren in Farbstoffnachfrage umgerechnet und dann anhand beobachteter regionaler Verkaufspreisspannen bewertet wurden. Zur Glaubwürdigkeit wurden die Gesamtwerte durch selektive Bottom-up-Näherungen überprüft, wie zum Beispiel stichprobenartige Aufteilungen der Lieferantenumsätze nach Geografie und Kanalprüfungen zu typischen Preisen pro Kilogramm für gängige Farbstoffklassen.
Einige Inputs hatten das größte Gewicht: Trends bei Stoff- und Bekleidungsproduktion in asiatisch geführten Ländern, Verschiebungen im Fasermix (insbesondere Polyester versus Baumwolle), Intensität der Nutzung von Reaktiv- und Dispersionsfarbstoffen nach Verfahrensroute, durchschnittliche Farbbadkonzentrationsnormen der Verarbeiter und die Weitergabe von Rohstoffkosten an Verkaufspreise. Wo direkte Volumensichtbarkeit fehlte, verwendeten wir konservative Spannen und verengten diese dann mithilfe interviewgestützter Benchmarks für Auslastung und Kaufhäufigkeit.
Für die Prognose wurde eine Szenarioanalyse rund um drei Hebel verwendet, die die Befragten mit Zuversicht erklären konnten: Textilexportnachfrage, regulatorisch bedingte Formulierungsverschiebungen und erwarteter Preisverlauf im Zusammenhang mit vorgelagerten Chemikalienkosten. Die endgültige Prognose wurde dann abgestimmt, um sicherzustellen, dass regionale Wachstumspfade mit Kapazitätserweiterungen und einer realistischen Übernahmegeschwindigkeit für Farbstoffsysteme mit höherer Compliance übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Prüfungen wurden an mehreren Schritten durchgeführt, damit das Modell nicht von realen Marktsignalen abweicht. Wir verglichen die implizite Farbstoffnachfrage mit unabhängigen Indikatoren wie Textilexportwerten, Kommentaren zur Auslastung von Verarbeitern und der Richtung des Handels mit Farbstoffzwischenprodukten und untersuchten dann größere Abweichungen vor der endgültigen Freigabe.
Eine zweite Analystenprüfung wurde verwendet, um Annahmen, Einheiten und Währungsumrechnungen erneut zu überprüfen, gefolgt von der erneuten Kontaktaufnahme mit ausgewählten Befragten, wenn eine Zahl mit der Anlagenaktivität oder den Preisbändern inkonsistent erschien. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn größere Ereignisse die Inputs wesentlich verändern, wie starke Rohstoffpreisschwankungen oder neue Durchsetzung von Einleitungsvorschriften. Vor der Auslieferung wird ein abschließender frischer Durchlauf durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Die Marktgröße für Textilfarbstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Textilfarbstoffe stimmen oft nicht überein, da die erfassten Produkte, die Preisbasis und der Zeitbezug zwischen den Quellen unterschiedlich sind. Unterschiede zeigen sich auch, wenn manche Studien sich auf begrenzte öffentliche Handelsdaten stützen oder eine einheitliche globale Preiskurve anwenden, obwohl die Farbstoffpreise je nach Region und Compliance-Niveau variieren.
Textilpigmente und Druckfarben erklären einen Teil der Abweichung, da dieser angrenzende Bereich außerhalb des Geltungsbereichs von Mordor Intelligence liegt, was den Gesamtwert verändert, wenn andere Schätzungen den Wert von Färben und Drucken vermischen. Weitere Lücken entstehen dadurch, wie rohstoffbedingte Preisänderungen fortgeschrieben werden, ob Prognosen eine schnelle Einführung schadstoffarmer Farbstoffe annehmen, und wie der Zeitpunkt der Währungsumrechnung für die stark asiatisch geprägte Nachfrage gehandhabt wird.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,65 Mrd. USD (2025) | |
| Branchenverlag A | 11,90 Mrd. USD (2025) | Diese Schätzung erscheint konservativer bei der Gewichtung der Nachfrage in Asien und wendet möglicherweise eine engere Auswahl an Farbstoffklassen und Anwendungen an, was die Nutzung im Zusammenhang mit polyesterbasierten Färbeprogrammen unterschätzen kann. |
| Globaler Verlag B | 13,13 Mrd. USD (2025) | Diese Zahl kann höher ausfallen, wenn ein stärkerer Preisverlauf und schnellere nachhaltigkeitsgetriebene Aufwertungen in allen Regionen angenommen werden, selbst wenn die Wachstumssignale bei Volumen aus Textilproduktion und -export moderat bleiben. |
Insgesamt lässt sich die Abweichung am besten durch die Ausrichtung des Geltungsbereichs und die Art und Weise erklären, wie Preise Jahr für Jahr durch das Modell fortgeschrieben werden, nicht durch eine einzelne Nachfrageannahme. Indem wir die Inputs an beobachtbarer Textilaktivität ausrichten und sie dann mit Interviewprüfungen verengen, halten wir das Ergebnis nachvollziehbar an klaren Variablen, die bei sich ändernden Bedingungen erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für Textilfarbstoffe bis 2031 sein?
Es wird prognostiziert, dass er im Jahr 2031 einen Wert von 16,71 Milliarden USD erreichen wird, mit einer CAGR von 4,81 % ab 2026.
Welcher Farbstofftyp wächst am schnellsten?
Dispersionsfarbstoffe sollen bis 2031 mit einer CAGR von 5,61 % wachsen, gestützt durch den steigenden Polyesteranteil in der Bekleidung.
Warum ist Asien-Pazifik beim Farbstoffverbrauch so dominant?
Die Region beherbergt nahezu die Hälfte des globalen Werts, da Bangladesch, Vietnam, Indien und China die weltweite Bekleidungsproduktion verankern und kontinuierliche Kapazitätserweiterungen anziehen.
Was treibt das Interesse an biobasierten Textilfarbstoffen an?
Kaliforniens AB 405 und die bevorstehenden digitalen Produktpässe der EU veranlassen Marken, auf biobasierte Chemikalien umzusteigen, die das Recycling vereinfachen und Rückverfolgbarkeitsziele erfüllen.
Wie wirken sich Rohstoffpreisschwankungen auf Farbstoffproduzenten aus?
Schwankungen bei Anilin und Benzol verringerten die Margen im Jahr 2025 um bis zu 240 Basispunkte und drängten nicht integrierte Produzenten zu langfristigen Verträgen oder Rückwärtsintegration.
Seite zuletzt aktualisiert am:



