
UAE-Heimtextilmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.17 Milliarden US-Dollar |
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 1.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.82 % |
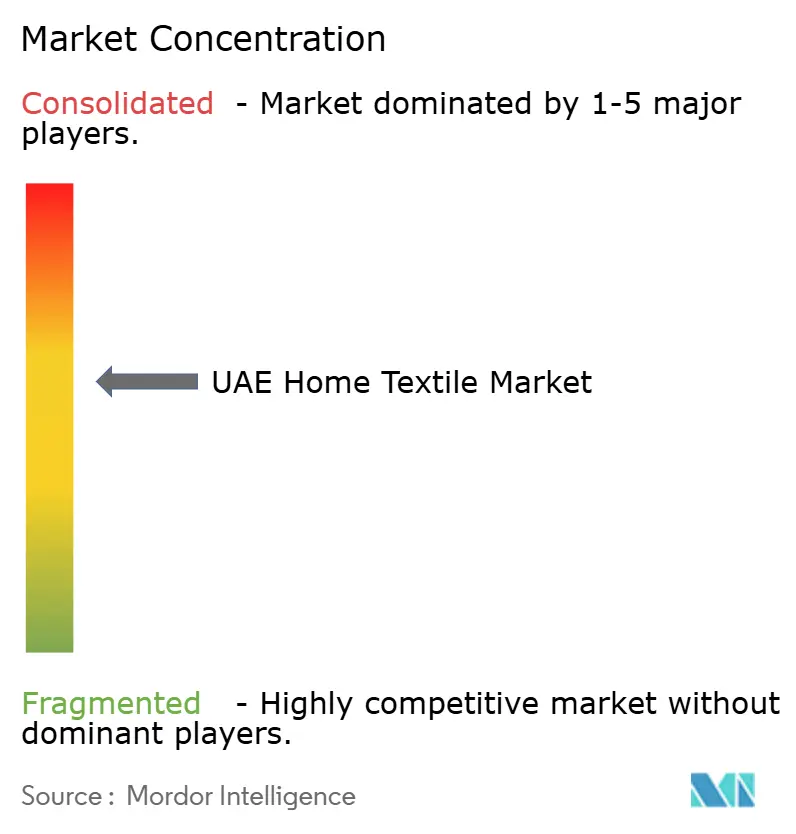
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE-Heimtextilmarkt Analyse von Mordor Intelligence
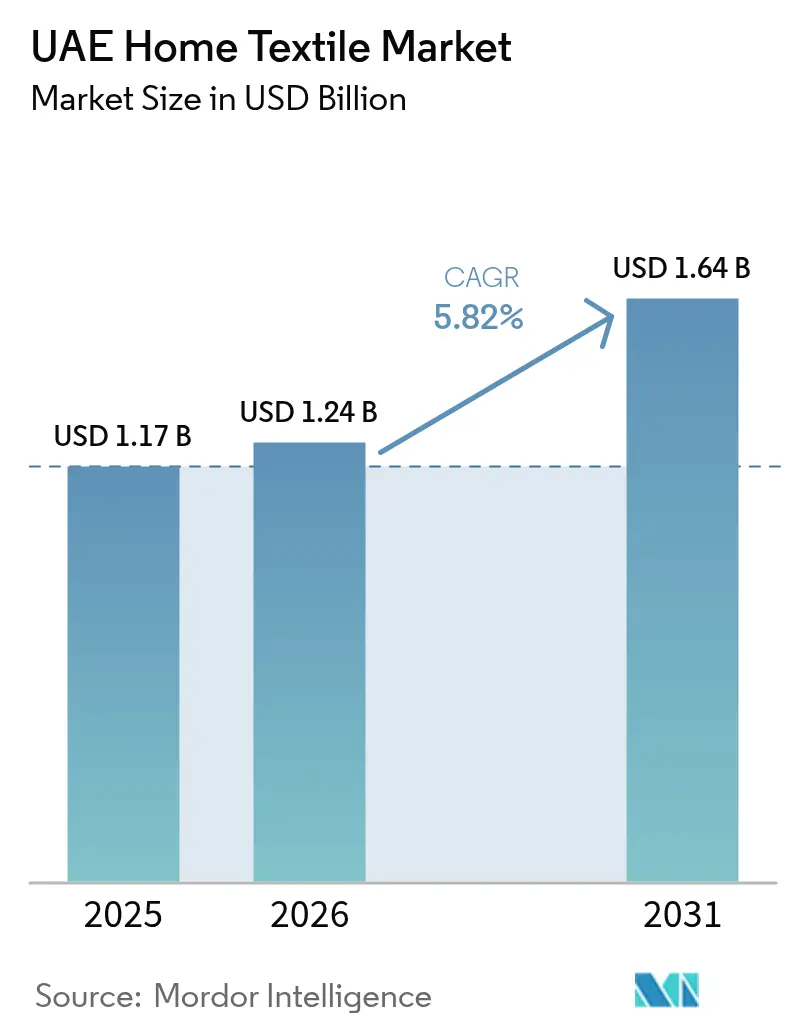
Die Größe des UAE-Heimtextilmarktes wird voraussichtlich von USD 1,17 Milliarden im Jahr 2025 auf USD 1,24 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,82 % über den Zeitraum 2026–2031 USD 1,64 Milliarden erreichen. Die Nachfrage wird durch das Zusammenspiel einer anhaltenden Haushaltsbildung durch Expatriates, einer starken Pipeline von Hoteleröffnungen im Zusammenhang mit der Tourismusvision 2030 und einer steigenden Verbraucherpräferenz für zertifiziert-nachhaltige Premiumstoffe gestützt. Der UAE-Heimtextilmarkt ist vor konjunkturellen Schocks geschützt, da Hotelbetriebsstandards häufige Wäscherotationen erfordern, während Einzelhändler das experienzielle Merchandising intensivieren, um dem E-Commerce-Wettbewerb entgegenzuwirken. Die digitale Transformation, die durch Same-Day-Delivery und Buy-Now-Pay-Later (BNPL)-Optionen hervorgehoben wird, wandelt das Stöbern in Warenkörbe mit höherem Wert um und steigert die durchschnittlichen Bestellwerte bei den wichtigsten Handelsketten um 25–50 %. Allerdings zwingen importabhängige Rohstoffkosten und eine neue Zolltarifgranularität die Einzelhändler dazu, agile Beschaffungsstrategien und eine präzise Bestandsplanung zu verfolgen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung entfiel Bettwäsche im Jahr 2025 auf 44,02 % der Größe des UAE-Heimtextilmarktes, während Polstermöbel bis 2031 mit einem CAGR von 8,74 % zulegen.
- Nach Material hielt Baumwolle im Jahr 2025 einen Anteil von 55,92 % am UAE-Heimtextilmarkt; Bambus und andere Naturfasern wachsen im gleichen Zeitraum mit einem CAGR von 10,24 %.
- Nach Endverbraucher entfielen Privathaushalte im Jahr 2025 auf 69,88 % der Nachfrage im UAE-Heimtextilmarkt, während das Gewerbesegment bis 2031 mit einem CAGR von 7,95 % zulegt.
- Nach Vertriebskanal hielten stationäre Geschäfte im Jahr 2025 einen Anteil von 80,74 %, während der Online-Umsatz bis 2031 mit einem CAGR von 13,21 % steigt, da die BNPL-Nutzung zunimmt.
- Nach Geografie erfasste Dubai im Jahr 2025 47,72 % des Marktanteils im UAE-Heimtextilmarkt, während die Nördlichen Emirate bis 2031 mit einem CAGR von 10,35 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
UAE-Heimtextilmarkt Trends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Expatriate-Bevölkerung treibt die Haushaltsbildung voran | +1.2% | Dubai, Abu Dhabi, Schardscha | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum von E-Commerce- Einrichtungsplattformen | +0.9% | Städtische Zentren in den gesamten VAE | Kurzfristig (≤ 2 Jahre) |
| Staatliche Wohnungsbauprogramme für Emiratsbürger | +0.8% | Abu Dhabi, Nördliche Emirate | Langfristig (≥ 4 Jahre) |
| Hotelboom vor der Tourismusvision 2030 | +1.4% | Dubai, Abu Dhabi, Küstenemirarate | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitswende hin zu Bio-/Bambus-Textilien | +0.6% | Dubai, Abu Dhabi, Premium-Segmente | Langfristig (≥ 4 Jahre) |
| Übernahme von intelligenten/funktionalen Heimtextilien | +0.4% | Dubai, Abu Dhabi, Luxus-Hotellerie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Expatriate-Bevölkerung treibt die Haushaltsbildung voran
Die Expatriate-Bevölkerung der VAE – etwa 85 % der insgesamt 9,8 Millionen Menschen – zeigt keine Anzeichen einer Schrumpfung, da die Reformen des Goldenen Visums und virtuelle Arbeitsgenehmigungen einen langfristigen Aufenthalt attraktiver machen [1]US-Handelsministerium, „Vereinigte Arabische Emirate – Marktüberblick,” export.gov. Jede neue Visumgenehmigung bedeutet eine vollständige Wohnungsausstattung mit Bettwäsche, Badetextilien, Vorhängen und Dekorationsartikeln, wodurch eine vorhersehbare Basisnachfrage in den UAE-Heimtextilmarkt eingespeist wird. Unternehmensversetzungen in den Bereichen Finanzen, Technologie und professionelle Dienstleistungen führen hochbezahlte Fachkräfte nach Dubai und Abu Dhabi, und diese Mitarbeiter investieren typischerweise in Baumwolllaken mit einer Fadenzahl von 400 oder mehr statt in einfache Mischungen. Familienzusammenführungen multiplizieren die Zahl der Haushaltseinheiten weiter, insbesondere in Vorortgemeinschaften rund um Dubai Hills und Yas Island. Kurzzeitvermietungsbetreiber, die durch Dubais flexible Lizenzierung ermöglicht werden, tauschen Wäsche alle paar Monate aus, um die Hygienestandards der Hotellerie zu erfüllen, was den Stoffumsatz steigert. Insgesamt fügt der Bevölkerungszuzug eine strukturelle Wachstumsschicht hinzu, die den UAE-Heimtextilmarkt gegen globale Abschwächungen abpuffert.
Rasantes Wachstum von E-Commerce-Einrichtungsplattformen
Die Online-Durchdringung mag noch hinter Elektronik oder Mode zurückbleiben, aber der Heimtextil-E-Tail wächst mit einem CAGR von 13,88 % – mehr als doppelt so schnell wie die Offline-Expansion. Schnelle und kostenlose Same-Day-Delivery beseitigt die taktile Vertrauenslücke, die einst mit dem Kauf von Bettbezügen verbunden war, während BNPL-Tools wie Tabby und Tamara Einkaufsbeträge über AED 1.000 (USD 272) ohne Zinsbelastung glätten. E-Händler setzen Augmented-Reality-Raumsimulationen ein, damit Käufer farbgenaue Bettdecken auf ihre vorhandene Einrichtung übertragen können, was die Retourenquote bei IKEA UAE auf niedrige einstellige Prozentzahlen senkt [2]IKEA UAE, „Click & Collect,” ikea.com. Digitale Kanäle eignen sich gut für das Erzählen von Geschichten rund um Nachhaltigkeitsmerkmale, ein entscheidender Differenzierungsfaktor bei Bambus- und Bio-Baumwoll-Sortimenten. Aufstrebende Direct-to-Consumer-Marken nutzen Social Commerce auf Instagram und TikTok und erreichen nahezu in Echtzeit Rückkopplungsschleifen, die Mikrokollektionen leiten. Das Ergebnis ist ein Schwungrad, bei dem sowohl Einzelhändler als auch aufstrebende Labels ihr Marketing auf Digital ausrichten und die Reichweite des UAE-Heimtextilmarktes weit über das traditionelle Mall-Besucheraufkommen hinaus ausweiten.
Staatliche Wohnungsbauprogramme für Emiratsbürger
Wohnungsbauprogramme auf Bundes- und Emiratsebene – wie die Dhiyafati-Initiative Abu Dhabis – fügen institutionelle Einkaufsvolumina für standardisierte Bett- und Bade-Kits hinzu. Das durch Kabinettsbeschluss 16-2023 eingeführte Gütesiegel „Made in the Emirates” (In den Emiraten hergestellt) verpflichtet öffentliche Stellen, lokal hergestellte Textilien zu bevorzugen, was garantierte Abnahmemengen für Betriebe in Adschman und Ras al-Chaima erschließt. Diese Staatsaufträge beinhalten häufig mehrjährige Wartungsverträge, die Austauschzyklen festlegen und so planbare Einnahmequellen innerhalb des UAE-Heimtextilmarktes verankern. Die Lieferanten profitieren von Zahlungssicherheit und niedrigeren Marketingkosten im Vergleich zum Einzelhandelsbetrieb. Darüber hinaus halten sich öffentliche Projekte häufig an Nachhaltigkeitsschwellenwerte des Ministeriums für Industrie und fortgeschrittene Technologie, was OEKO-TEX-zertifizierte oder recycelte Polyestereinsätze fördert. Langfristig kultivieren Wohnungsbauprogramme auch eine Kultur des Wohneigentums unter den Emiratsbürgern und fördern diskretionäre Upgrades von einfacher Baumwolle zu Luxusleinen, wenn das verfügbare Einkommen steigt.
Hotelboom vor der Tourismusvision 2030
Die Tourismusvision 2030 zielt auf 40 Millionen Hotelgäste ab – eine nahezu Verdreifachung gegenüber den 14,3 Millionen im Jahr 2022 – und zwingt Hotelentwickler, die Zimmerschlüssellieferung zu beschleunigen. Neubauten wie der Ciel Tower (1.004 Zimmer) und Wynn Al Marjan (1.542 Zimmer) spezifizieren Handtuchsets mit 300–400 g/m² und Bettwäsche mit 600 Fäden pro cm², um internationalen Kettennormen zu entsprechen. Hotelbetreiber lagern typischerweise vier Wäschegarnituren pro Bett, um eine konstante Rotation zu gewährleisten, und vervierfachen damit die anfänglichen Bestellmengen im Verhältnis zur Zimmeranzahl. Luxusbrandierte Residenzen übernehmen Hotelspezifikationen, um Service-Apartment-Mieter zufriedenzustellen, und verbinden dabei Wohn- und Hotelbeschaffungsmuster. Lieferanten, die antimikrobielle Behandlungen oder Waschbeständigkeit bei recycelten Wasserzyklen nachweisen können, erhalten den Status eines bevorzugten Lieferanten – ein unschätzbarer Wettbewerbsvorteil im UAE-Heimtextilmarkt. Der kontinuierliche Zustrom von Geschäfts- und Freizeitreisenden übt somit einen anhaltenden Sog auf hochfrequentierte gewerbliche Textilien aus.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Einzelhandelspreise inmitten von MwSt. & Lebenshaltungskosten-druck | -0.8% | VAE-weites mittleres Marktsegment | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenrisiken durch importabhängige Rohstoffe | -0.6% | VAE-weit | Mittelfristig (2–4 Jahre) |
| Zersplitterter traditioneller Einzelhandel außerhalb der Tier-1-Städte | -0.4% | Nördliche Emirate, Vororte Schardschas | Mittelfristig (2–4 Jahre) |
| Lokalinhaltsregeln erhöhen Compliance-Kosten | -0.3% | VAE-weite Importeure | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Einzelhandelspreise inmitten von MwSt. & Lebenshaltungskostendruck
Die effektive MwSt.-Weitergabe kombiniert mit erhöhten Betriebskosten engt die diskretionären Budgets mittlerer Einkommensschichten ein – das Segment, das Wäsche-Erneuerungen am ehesten aufschiebt. Obwohl für 2025 ein Anstieg der Netto-Ausgabenbereitschaft um 13 % prognostiziert wird, haben 38 % der Verbraucher bereits Luxusausgaben eingeschränkt, was Einzelhändler dazu veranlasst, Preisstaffelungsstrategien neu zu gestalten. Die Einführung eines 12-stelligen integrierten Zolltarifs erweitert die HS-Codes von 7.800 auf mehr als 13.400 Positionen, was den Verwaltungsaufwand in den Häfen erhöht [3]PricewaterhouseCoopers, „VAE Zoll- und internationaler Handelsupdate,” pwc.com. Einzelhändler kompensieren dies durch Reduzierung der SKU-Tiefe oder Neuverhandlung von Zahlungskonditionen, was die Auswahlbreite potenziell einschränkt. Mittelklasse-Eigenmarken-Programme helfen, die Beschaffungsinflation auszugleichen, haben aber Schwierigkeiten, Nachhaltigkeits- oder Smart-Textil-Merkmale effektiv zu vermarkten. Während wohlhabende Verbraucher daher widerstandsfähig bleiben, riskiert das Wachstum im UAE-Heimtextilmarkt eine Verlangsamung, wenn sich die Preiselastizität im mittleren Segment intensiviert.
Lieferkettenrisiken durch importabhängige Rohstoffe
Die VAE importieren praktisch alle Rohbaumwolle und synthetisches Garn und machen die Lieferkette damit anfällig für geopolitische Erschütterungen wie US-Zollerhöhungen auf chinesische Waren oder Schifffahrtsstörungen im Roten Meer [4]Fibre2Fashion, „US-Zollhöhung: Implikationen,” fibre2fashion.com. Wetterbedingter Ernteausfall – von Dürre in Texas bis zu Überschwemmungen in Pakistan – verursacht Schwankungen bei den globalen Baumwollpreisen; ein Anstieg von 20 % im Jahr 2024 zwang einige VAE-Großhändler, die Kosten zu absorbieren, anstatt sie an die Einzelhändler weiterzugeben. Die Versorgung mit ägyptischer extra-langstapeliger Baumwolle hat sich aufgrund von Devisenbeschränkungen verknappt, was Hoteleinkäufer dazu treibt, auf alternative Mischungen auszuweichen, die möglicherweise nicht den Markenspezifikationen entsprechen. Kleinen und mittleren Einzelhändlern ohne Absicherungsmechanismen drohen Überbestände oder Lieferengpässe, was die Servicequalität beeinträchtigt. Bestandspuffer erhöhen den Betriebskapitalbedarf, und verlängerte Vorlaufzeiten erschweren die Einführung neuer Kollektionen. In ihrer Gesamtheit belasten diese Reibungsverluste die Marge und Agilität im UAE-Heimtextilmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Dominanz der Bettwäsche treibt die Hotellerie-Expansion voran
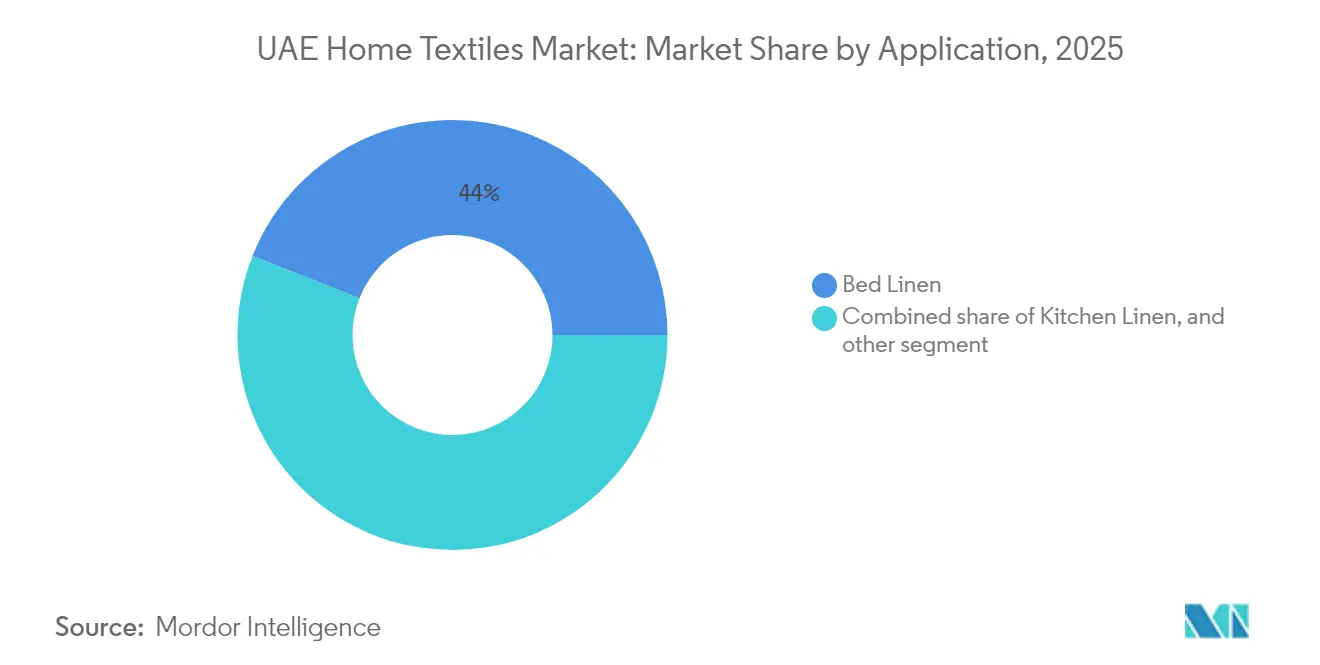
Bettwäsche erzielte 44,02 % des Umsatzes im Jahr 2025, was etwa USD 0,52 Milliarden der Größe des UAE-Heimtextilmarktes entspricht, und spiegelt sowohl Wohnraum-Upgrades als auch Hotelbedarfe mit hoher Umschlagsfrequenz wider. Luxusimmobilien lagern vier Garnituren pro Bett und tauschen diese nach 150 Waschzyklen aus, was eine wiederkehrende Nachfrageschleife schafft, die Konjunkturschwankungen abpuffert. Die Erhöhung der Fadenzahl bleibt ein Positionierungsinstrument: Fünf-Sterne-Hotels schreiben Sateen-Bettwäsche mit 600 Fäden vor, um das Gästeerlebnis zu differenzieren, während markenbezogene Residenzen dasselbe Modell anwenden, um Premium-Mieten zu erzielen. Privatkäufer, die durch Hotelaufenthalte beeinflusst werden, replizieren zunehmend hochwertige, OEKO-TEX-zertifizierte Bettbezüge zu Hause und verstärken so die Aspirationsrückkopplung. Infolgedessen sichern sich Lieferanten, die gewerbliche Langlebigkeit bei gleichzeitig weichem Griff beherrschen, sowohl institutionelle als auch Privatkunden und stärken das Gewicht der Bettwäsche im UAE-Heimtextilmarkt.
Der CAGR von 8,74 % bei Polstermöbeln resultiert aus einer Pipeline von Wohnungsbauprojekten mit über 70.000 Einheiten, darunter Palm Jebel Ali und Azizi Venice, die jeweils auf Innenausstattungspakete angewiesen sind, die Sofastoffe, Kissen und Gardinen umfassen. Architekten spezifizieren leistungsstarke Chenille- und Samtmischungen mit Fleckenresistenz-Behandlung, was den Meteragebedarf pro Einheit erhöht. Badetextilien verzeichnen ein stabiles mittleres einstelliges Wachstum, da Spas und Wellnesszentren expandieren; neue Einrichtungen benötigen doppellagige 800-g/m²-Handtücher, die Chloreinwirkung standhalten. Die Küchentextilverkäufe steigen mit der Kochwelle nach der Pandemie und kommen Herstellern von teflonbeschichteten Schürzen und hitzebeständigen Handschuhen zugute. Teppiche entwickeln sich in Richtung Akzentläufer-Verkäufe, da Hartbodenbeläge in Neubauten dominieren, doch Berber- und monochromatische Muster finden sich noch immer in Premium-Villen. Insgesamt bringt die Anwendungsdiversifizierung Widerstandsfähigkeit in den UAE-Heimtextilmarkt und verringert die Abhängigkeit von Bettwäsche.


Nach Material: Führungsrolle von Baumwolle durch nachhaltige Alternativen herausgefordert
Baumwolle repräsentiert 55,92 % des Umsatzes 2025 – etwa USD 0,65 Milliarden innerhalb der Größe des UAE-Heimtextilmarktes – dank ihrer Komforteigenschaften und etablierten Lieferketten. Ägyptische Langstapelsorten dominieren die Luxuskategorie, während indische kompaktgesponnene Baumwolle im Preisgünstigsegment für Bettwäsche beliebt ist. Die OEKO-TEX STANDARD 100-Zertifizierung sichert Hotelverträge, da Ketten Gästebeschwerden über chemische Rückstände befürchten. Hochgewichtige Baumwolle erfüllt auch die Spa-Haltbarkeitsanforderungen, bei denen Bleichzyklen mindere Fasern degradieren würden. Trotz Logistikkosten behauptet die Vertrautheit mit Baumwolle deren Stellung im UAE-Heimtextilmarkt.
Bambusviskose und Flachsleinen skalieren mit einem CAGR von 10,24 % und ziehen umweltbewusste Käufer an, die auf natürlich antibakterielle, atmungsaktive Optionen für das Wüstenklima setzen. Einzelhändler heben Wassernutzungsreduzierungen von bis zu 50 % beim Bambusanbau im Vergleich zu konventioneller Baumwolle hervor und stärken so ihre Marketingnarrative. Die strukturierte Ästhetik von Leinen passt zu Innenarchitekturtrends, die neutrale Paletten und handwerkliche Oberflächen bevorzugen. Synthetikfasern sind, obwohl sie unter Greenwashing-Kritik stehen, für den Flammschutz bei Hotelvorhängen unverzichtbar. Recycelte Polyestermischungen tauchen in Kissenfüllungen und Matratzenschonern auf und erfüllen die Nachhaltigkeitszusagen von Hotelketten, ohne auf Fleckenbeständigkeit zu verzichten. Materialvielfalt sichert somit die Lieferkettenresilienz im UAE-Heimtextilmarkt und erweitert die Verbraucherauswahl.
Nach Endverbraucher: Gewerbliche Beschleunigung übertrifft das Wachstum im Privatbereich
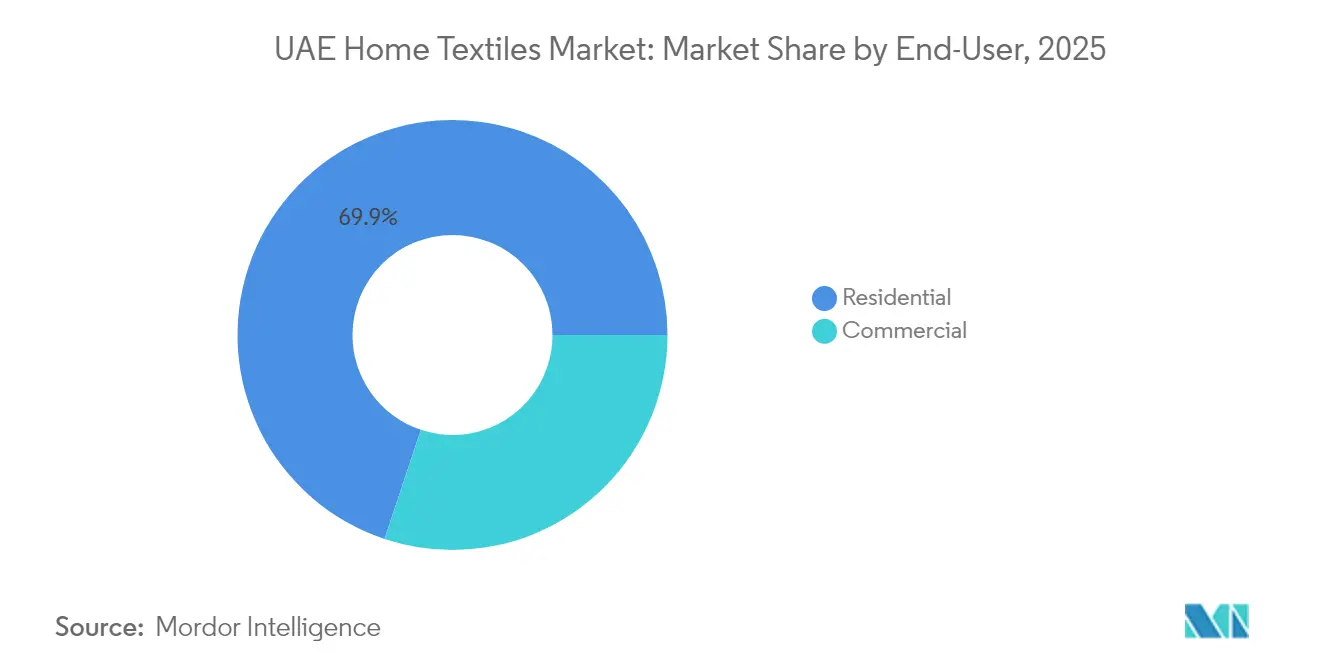
Privatkäufer trugen 69,88 % des Umsatzes 2025 bei, gestützt durch einen Zustrom langfristiger Expatriates, die für 10-Jahres-Visa berechtigt sind und eher bereit sind, in hochwertige Laken statt in provisorische Mietlösungen zu investieren. Villenbesitzer in Dubai Hills und Al Raha Beach bevorzugen hotelgradiges Leinen, um das Fünf-Sterne-Erlebnis nachzuahmen, und 77 % der Bewohner priorisieren Wellness-Merkmale wie hypoallergene Kissen. Kurzzeitvermietungsbetreiber, einschließlich Airbnb-Super-Hosts, tauschen Wäsche vierteljährlich aus, um Bewertungen zu schützen, und verleihen der Privatkategorie eine institutionelle Dimension. Einzelhändler sprechen dieses Segment mit Mengenrabatten und praktischen Bundle-Paketen an und stellen sicher, dass der UAE-Heimtextilmarkt weiterhin Stärke aus dem Privatkanal schöpft.
Die gewerbliche Nachfrage, obwohl auf einer kleineren Basis, expandiert schneller mit einem CAGR von 7,95 %, angetrieben durch das Zimmerkapazitätswachstum und staatliche Wohnungsausschreibungen. Hotels binden Lieferanten häufig in Dreijahres-Rahmenvereinbarungen ein, die Volumen garantieren, aber strenge Qualitätsprüfungen erfordern. Gesundheitseinrichtungen spezifizieren antimikrobielle Stoffe, die einer Autoklav-Sterilisierung standhalten, während Bildungseinrichtungen mit Schlafsälen nach wertmäßig optimierten, aber dennoch robusten Optionen suchen. Unternehmensbüros investieren in Akustikvorhänge und ergonomische Sitzkissen als Teil von Hybrid-Arbeitsplatz-Neugestaltungen. Die Agilität der Lieferanten – das Anbieten gemischter Paletten aus Handtüchern, Laken und Vorhängen – gewinnt Aufträge, die sich über mehrere gewerbliche Teilsektoren erstrecken. Das Ergebnis ist ein diversifiziertes Vertragsverkaufsökosystem, das dem UAE-Heimtextilmarkt zusätzliche Tiefe verleiht.
Nach Vertriebskanal: Digitale Transformation beschleunigt den Omnichannel-Wandel
Stationäre Verkaufsstätten machen noch immer 80,74 % des Umsatzes 2025 aus, dank der taktilen Notwendigkeit beim Auswählen von Stoffen und der mallzentrierten Freizeitkultur. Große Einkaufszentren wie das Dubai Mall und das neu eröffnete Nad Al Sheba Mall fungieren als Lifestyle-Destinationen, in denen Besucher kuratierte Zimmer-Vignetten erkunden und Stoffmuster sammeln. Einzelhändler integrieren RFID-Kennzeichnung in Showrooms, sodass Kunden Artikel scannen und nahtlos in digitale Warenkörbe für die Lieferung nach Hause übertragen können. Diese Läden fungieren gleichzeitig als Mikrofüllzentren und gewährleisten eine schnellere Zustellung auf der letzten Meile in nahegelegene Stadtteile. So bleibt der stationäre Handel relevant, indem er auf experientiellen Einzelhandel statt auf reines Regalbestücken setzt.
Online-Kanäle, die mit einem CAGR von 13,21 % expandieren, florieren durch die Lösung von Schmerzpunkten: Same-Day-Delivery beseitigt Wartezeiten, Live-Chat-Berater mildern Größenverwirrung, und BNPL erhöht die Warenkorb-Konversion bei Premium-Bundles. Marktplätze segmentieren Suchfilter nach Stoff-Zertifizierungen – OEKO-TEX, GOTS – und vereinfachen so ethische Einkaufsreisen. Pure-Play-Anbieter wie HomeBox Digital führen AR-Visualisierungen ein, um die Teppichplatzierung im großen Maßstab vorab zu betrachten und Retouren zu reduzieren. Quick-Commerce-Einheiten wie Carrefour Now liefern dringend benötigte Ersatzwäsche innerhalb einer Stunde, ein Segen für Serviced Apartments mit kurzfristigen Check-ins. Gemeinsam erweitert die Omnichannel-Fluidität das adressierbare Publikum des UAE-Heimtextilmarktes und egalisiert den Zugang für Verbraucher in Sekundärstädten.
Geografische Analyse
Dubai hält 47,72 % der Verkäufe im UAE-Heimtextilmarkt im Jahr 2025, angetrieben durch 1.198 Hotels, die AED 38 Milliarden (USD 10,35 Milliarden) Jahresumsatz erwirtschaften und als hochfrequente Textilabnehmer agieren. Das umfangreiche Mall-Ökosystem des Emirats, von der Mall of the Emirates bis zur Dubai Hills Mall, fördert die Markenentdeckung für internationale Labels, während eine fortschrittliche Logistikinfrastruktur Same-Day-Delivery in alle Stadtteile ermöglicht. Dubais Einwohner berichten auch von der höchsten Zahlungsbereitschaft für Nachhaltigkeitsnachweise, was in Premium-Regalflächen für Bambus- und Bio-Baumwoll-SKUs resultiert. Allerdings erodieren steigende Mieten und regulatorische Compliance-Kosten schrittweise die Händlermargen und fördern die Diversifizierung in Produktionszentren der Nördlichen Emirate.
Abu Dhabi ist das zweitgrößte geografische Gebiet und profitiert von stabiler staatlicher Beschäftigung, Mega-Kulturprojekten und einer reifenden Tourismusstrategie, die auf den Museen der Saadiyat-Insel basiert. Staatliche Wohnungsbauprogramme schaffen vorhersehbare institutionelle Aufträge, die „Made in the Emirates”-Textilien bevorzugen, während Luxusresorts wie Jumeirah Saadiyat und das bevorstehende Saadiyat Grove hochwertige Wäsche verlangen, die Umweltspezifikationen entspricht. Das Emirat dient auch als Sprungbrett für die Westregionsversorgung nach Ruwais und Al Dhafra und erweitert den Vertriebsfußabdruck im UAE-Heimtextilmarkt.
Die Nördlichen Emirate – Adschman, Ras al-Chaima, Fudschaira und Umm al-Qaiwain – verzeichnen das schnellste CAGR von 10,35 % und nutzen niedrigere Industrieflächenmieten und Freizonenförderungen, um Spinn-, Web- und Veredelungsbetriebe anzuziehen. Adschmans Fertigung trägt 35 % zum BIP des Emirats bei und bietet vertikal integrierte Mühlen, die Vorlaufzeiten für Einzelhändler verkürzen. Ras al-Chaimas Seehäfen rationalisieren den Export nach Saudi-Arabien und wandeln lokale Betriebe in regionale Hubs um. Obwohl der Einzelhandelsumsatz pro Kopf hinter Dubai zurückbleibt, erweitern die wachsende Bevölkerung und verbesserte Verkehrsanbindungen über die Etihad Rail den Marktzugang. Schardscha überbrückt die Lücke, indem es eine fertigungsintensive Nordzone mit dem einzelhandelsreichen Uferpromenade Al Majaz verbindet, was es zu einem zunehmend ausgewogenen Beitrag zum geografischen Mosaik des UAE-Heimtextilmarktes macht.
Regulatorisches Umfeld
Textilien, die in den VAE verkauft werden, unterliegen bundesweiten technischen Vorschriften und Konformitätsbewertungsanforderungen, wobei das Ministry of Industry and Advanced Technology (MoIAT) als zentrale Behörde für regulierte Produkte durch Konformitätszertifizierung und zugehörige Kennzeichen (zum Beispiel ECAS, sofern anwendbar) fungiert. Die Kabinettsresolution Nr. 54 von 2019 formalisierte das UAE Scheme for the Control of Textile Products und verschärfte die Anforderungen an Kennzeichnung, Zusammensetzungsangaben und Sicherheit, was sich wiederum auf Sortimente wie Bett- und Badwäsche, Vorhänge und Polstertextilien auswirkt.
Auf der Handelsseite fallen die meisten importierten Textilien in der Regel unter den einheitlichen GCC-Zolltarifrahmen (üblicherweise 5% Zoll auf den CIF-Wert), was den Compliance- und Dokumentationsaufwand zusätzlich zur erweiterten Granularität der Zolltarifklassifizierung, auf die im Marktkontext verwiesen wird, erhöht. In Dubai erhöht das Gesetz Nr. (3) von 2026 zur Qualität und Sicherheit von Gebäuden die Anforderungen an Dokumentation und Sicherheit bei Bauarbeiten, was indirekt die Prüfung zertifizierter Innenausstattungsmaterialien verschärft, die bei Ausbau- und Renovierungszyklen zum Einsatz kommen und die Nachfrage nach konformen Heim- und Hospitality-Textilien befeuern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Heimtextilien in den VAE ist am vorgelagerten Ende importgetrieben, wobei Rohstoffe und ein großer Anteil der Fertigprodukte über etablierte Handelskorridore eintreffen und über Hafenabwicklung, Zollabfertigung und Distributorenlagerung verarbeitet werden, bevor sie Einzelhändler, Hospitality-Beschaffung und Projektkanäle erreichen. Regierungshandelsdaten unterstreichen diese Abhängigkeit: Die kumulierten Importe von Textilien und Textilwaren erreichten bis September 2025 einen Wert von 31.403,38 Millionen AED, was die Bedeutung von Frachtzuverlässigkeit, korrekter Zolltarifklassifizierung und Working-Capital-Disziplin für Importeure unterstreicht.
Nachgelagert verschiebt sich die Kette hin zu einer Mischung aus traditionellem Einzelhandel und Omnichannel-Abwicklung, wobei großflächige Geschäfte als Erlebniszentren und Micro-Fulfillment-Knoten für schnelle Lieferung fungieren, während B2B-Vertragsverkäufe auf Hotels, Wohnungsbauprogramme und andere institutionelle Käufer abzielen. Die politisch geförderte industrielle Vertiefung schafft zudem lokale Wertschöpfungsknoten, unterstützt durch Make it in the Emirates, das In-Country Value (ICV)-Programm und Finanzierungen der Emirates Development Bank (einschließlich Unterstützung für Industrie-Capex und Projektfinanzierungsstrukturen). Dies fördert mehr lokales Zuschneiden, Nähen, Veredeln und Anpassen für Hospitality- und Wohnprojekte, insbesondere in kostengünstigeren Fertigungszonen in den Nordemiraten, was die Lieferzeiten für maßgefertigte Vorhänge, Polsterware und Großprogramme für Bett- und Badwäsche verkürzen kann.
Wettbewerbslandschaft
Die Fragmentierung ist moderat: Die fünf größten organisierten Anbieter sichern den Großteil des Umsatzes und lassen bedeutenden Spielraum für Nischenanbieter. IKEA verankert das Wert-Premium-Spektrum mit markentypischen skandinavischen Designs und Rückkaufprogrammen der Kreislaufwirtschaft. Home Centre, unterstützt durch die Landmark Group, plant eine Investition von USD 1 Milliarde, die bis 2028 400 Filialen hinzufügen und die E-Commerce-Kapazität ausbauen wird. Danube Home bringt Eigenmarken-Sortimente ein, die mittlere Preispunkte ansprechen und dennoch OEKO-TEX-Etiketten tragen, um Sicherheit zu signalisieren.
Die internationale Konsolidierung nimmt an Fahrt auf, wie die USD 360 Millionen Beteiligung von TJX Companies an dem Off-Price-Spezialisten Brands for Less zeigt, der globale Beschaffungsstärke in schnell umlaufende Discountkanäle einbringt. Technologie ist das neue Schlachtfeld: Augmented-Reality-Konfiguratoren, KI-gestützte Nachfrageprognosen und BNPL-Integration differenzieren Großhändler, während Direct-to-Consumer-Aufsteiger – wie Indo Count Globals neu aufgelegte Marke Wamsutta – vertikale Integration nutzen, um Design-to-Shelf-Zyklen zu verkürzen.
Nachhaltigkeit bleibt ein unverhandelbares Qualifikationsmerkmal für Luxushotels, das Lieferanten dazu treibt, in Rückverfolgbarkeits-Apps und schadstoffarme Färbeprozesse zu investieren. Betriebe in den Nördlichen Emiraten erlangen einen Wettbewerbsvorteil, da lokale Produktion den Transportausstoß reduziert und LEED-Punkteakkumulation für Hotelentwickler unterstützt. Da Importzölle und Lokalisierungsregeln strenger werden, werden Multi-Regionen-Beschaffungsstrategien und interne Compliance-Teams zu Kernkompetenzen. Der Wettbewerb dreht sich daher um Omnichannel-Raffinesse, Authentizität von Umweltnachweisen und Compliance-Agilität und prägt die sich entwickelnde Struktur des UAE-Heimtextilmarktes.
Führende Unternehmen der UAE-Heimtextilindustrie
Home Centre (Landmark Group)
IKEA
Danube Home
Pan Emirates Home Furnishings
JYSK
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Lokalisierung und zertifiziert-nachhaltige Produktlinien stellen eine klare Marktlücke dar, da öffentliche Beschaffungspräferenzen und ICV-gesteuerte Beschaffung zunehmend die inländische Wertschöpfung belohnen. Hotel- und Premium-Wohnungskäufer erhöhen zudem die Erwartungen an Kennzeichnungstransparenz und anerkannte Zertifizierungen, wobei die OEKO-TEX-Positionierung im gewerblichen Einkaufsverhalten bereits sichtbar ist. Diese Kombination schafft Raum für lokal produzierte Bio-Baumwoll- und Bambus-basierte Bett- und Badwäsche-Sortimente, die institutionelle Compliance-Erwartungen erfüllen, Nachbestellungszyklen verkürzen und die Anfälligkeit für die im Marktkontext hervorgehobenen Schocks bei Import-Lieferzeiten verringern.
Eine zweite Chance liegt an der Schnittstelle von regionalem Hub-Aufbau und schnellerer Umsetzung von Design bis Regal für Heimtextilien. Im Mai 2026 gründete Arvind Limited Arvind Atelier (FZC) in der Sharjah Airport International Free Zone (SAIF Zone), um Beschaffung, Fertigungsintegration, Logistik und regionalen Marktzugang über die MENA-Region hinweg zu koordinieren, was aktive Investitionen in VAE-basierte Koordination für Textillieferketten signalisiert. Mit VAE-Rahmenwerken zur industriellen Modernisierung wie Operation 300bn und dem Engagement der Emirates Development Bank zur Finanzierung von Industrievorhaben bietet der Markt zudem Raum für technische und funktionale Heimtextilien (kühlende, antimikrobielle und leistungsorientierte Ausrüstungen), die auf die Rotationsbedürfnisse der Hospitality-Branche und häufige Ersatzzyklen abgestimmt sind, sofern Lieferanten Konformitätsbereitschaft und stabile Servicelevel nachweisen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Landmark Group kündigte Pläne an, über 12 Milliarden AED zu investieren und 115 neue Geschäfte in seinem Einzelhandels- und Hospitality-Netzwerk zu eröffnen. Das Engagement unterstützt die anhaltende Expansion von Formaten, die das Volumen im Bereich Heimtextilien antreiben, einschließlich der Kategorien Bett und Bad, und stärkt gleichzeitig die Lager- und Omnichannel-Fähigkeiten, die die Geschwindigkeit der Nachbestellung und die Sortimentsbreite beeinflussen.
- Juni 2026: IKEA UAE stellte eine erweiterte, 6.100 qm große New Market Hall in Dubai Festival City vor, die ein interaktiveres, geführtes Einkaufserlebnis mit digitalen Tools bietet. Das Upgrade stärkt das erlebnisorientierte Einzelhandelskonzept für Einrichtungsgegenstände und Textilien und unterstützt zudem eine schnellere Produktentdeckung und Warenkorbbildung für alltägliche Heimprodukte.
- November 2024: Landmark Group stellte einen Kapitalplan über 1 Milliarde USD vor, um innerhalb von drei Jahren 400 Geschäfte im GCC, in Indien und Südostasien zu eröffnen, mit ausdrücklichem Schwerpunkt auf den Formaten Home Centre und Lifestyle in den VAE sowie Omnichannel-Technologie und lokaler Lagerhaltung. Das Programm erhöht die Vertriebskapazität und den Spielraum für die SKU-Erweiterung bei Bett- und Badwäsche und verstärkt die Wettbewerbsintensität für organisierte Einzelhändler.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Heimtextilien in den VAE textilbasierte Produkte, die hauptsächlich in Wohnräumen und ähnlichen Lebensräumen verwendet werden, wie Bett-, Bad-, Küchen- und polsterbezogene Textilartikel, die über Einzelhandels- und Online-Kanäle in den VAE verkauft werden.
Ausgeschlossener Umfang: Wir schließen Bekleidungstextilien, Industrie- und Technische Textilien sowie den Verkauf von Rohfasern und Garnen aus, die nicht als Heimtextilprodukte verkauft werden.
Übersicht der Segmentierung
- Nach Anwendung
- Bettwäsche
- Badetextilien
- Küchentextilien
- Polstermöbel
- Sonstige (Teppiche und Akzentteppiche)
- Nach Material
- Baumwolle
- Leinen
- Synthetikfasern
- Sonstige Materialien (Wolle, Hanf, Seide, Jute, Bambus usw.)
- Nach Endverbraucher
- Privathaushalte
- Gewerbe
- Nach Vertriebskanal
- Offline
- Online
- Nach Geografie
- Dubai
- Abu Dhabi
- Schardscha
- Nördliche Emirate (Adschman, Ras al-Chaima, Fudschaira, Umm al-Qaiwain)
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenzen festzulegen, Nachfragetreiber zu verstehen und saubere Ausgangsannahmen für den VAE-Kontext zu erstellen, bevor wir mit Branchenteilnehmern sprachen. Wir stützten uns auf öffentliche, nicht kostenpflichtige Quellen wie Veröffentlichungen des UAE Federal Competitiveness and Statistics Centre, Aktualisierungen von UAE Customs und Hafenhandelsdaten, UN-Comtrade-Handelsströme, makroökonomische Indikatoren der Weltbank sowie Handelsstatistiken des International Trade Centre, um die Importabhängigkeit und das allgemeine Konsumpotenzial einzuordnen.
Wir überprüften außerdem Mitteilungen von Einzelhändlern und Distributoren, Geschäftsberichte von Unternehmen, soweit verfügbar, Websites von Verbänden mit Bezug zu Textilien und Einzelhandel sowie seriöse regionale Wirtschaftspresse, um Preisdruck, Einzelhandelsexpansion und Kanalverschiebungen zu verfolgen. Zusätzlich wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz selektiv genutzt, um den Umsatzmix und die Expansionszeitpläne relevanter Akteure im Bereich heimbezogener Textilien zu überprüfen. Die oben genannten Schreibtischquellen sind nur beispielhaft, und viele weitere öffentliche Dokumente wurden zur Datenerhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was tatsächlich in den VAE verkauft wird und wie sich die Nachfrage zwischen Einzelhandel und projektbezogenen Käufen aufteilt. Wir sprachen mit Herstellern, Importeuren, Distributoren, Fachhändlern und großen Käufern aus der Hospitality- und Wohnungsbaubeschaffung, was half, die Kategorienzuordnung, typische Preisspannen und Kanalmargen zu bestätigen.
Da die VAE ein Handelsknotenpunkt sind, umfassten die Gespräche auch Beschaffungsmuster, Import-Lieferzeiten und die Auswirkungen von Aktionszyklen auf den modernen Einzelhandel und den Online-Verkauf. Die Erkenntnisse aus diesen Gesprächen wurden anschließend genutzt, um Annahmen zu verfeinern, die in öffentlichen Daten nur teilweise ersichtlich waren, darunter der Kategoriemix, Kanalanteile und realistische Preisentwicklungen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 19% |
| Mid-Tier: 41% | Funktions-/Abteilungsleiter: 34% |
| Kleinere Marktteilnehmer: 22% | Manager: 47% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mithilfe einer Kombination aus Top-Down- und Bottom-Up-Ansätzen erstellt, wobei die Nachfrage in den VAE anhand von Konsumsignalen rekonstruiert und anschließend durch selektive Hochrechnungen von Angebots- und Kanalteilnehmern validiert wurde. Zentrale Eingaben umfassten Bevölkerungs- und Haushaltsbildungstrends, Fertigstellungen von Wohnimmobilien und Renovierungsaktivitäten, Zuwächse an Hotelzimmern, Importintensität für fertige Heimtextilartikel sowie die beobachtete Kanalverschiebung hin zu Online- und modernem Einzelhandel.
Nachdem der Nachfragepool eingerahmt war, bestätigten wir die Gesamtwerte durch Bottom-Up-Näherungen, hauptsächlich durch stichprobenbasierte Preis-mal-Volumen-Prüfungen für gängige Artikel (zum Beispiel Bettwäsche und Handtücher), Diskussionen zum Abverkauf auf Kanalebene sowie Hochrechnungen von Lieferanten und Distributoren, bei denen die Befragten richtungsweisende Spannen mitteilen konnten. Wo die Bottom-Up-Sichtbarkeit bei kleineren Kategorien uneinheitlich war, wurden Lücken durch in Interviews validierte Kategoriemix-Verhältnisse geschlossen, gefolgt von Sensitivitätsprüfungen zu Preispunkten und Ersatzzyklen.
Für die Prognose verwendeten wir eine Szenarioanalyse, gestützt auf Erwartungen auf Variablenebene aus den Primärgesprächen, die wir anschließend in jährliche Ergebnisse übersetzten. Das Wachstum wurde durch Veränderungen der Haushaltsbasis, der Tourismus- und Hospitality-Aktivität, der Einzelhandelsfläche und Aktionsintensität sowie der erwarteten Preisentwicklung für Baumwoll- und Synthetikmischungen modelliert, wobei diese als separate Treiber behandelt und nicht in eine einzige Annahme zusammengefasst wurden.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch schrittweise Abgleiche über unabhängige Signale hinweg und überarbeiten die Annahmen, wenn eine Zahl nicht mit Handels-, Bau- oder Einzelhandelsindikatoren übereinstimmt. Abweichungsprüfungen werden auf Kategorie- und Kanalebene durchgeführt, und ungewöhnliche Sprünge lösen eine zweite Überprüfung und, falls erforderlich, eine erneute Kontaktaufnahme mit den Befragten aus, um zu bestätigen, ob die Veränderung real ist oder ein Artefakt einer Eingabe darstellt.
Vor der Freigabe überprüft ein weiterer Analyst die Modelllogik, die Einheiten und die Verknüpfung zwischen Annahmen und Ergebnissen, damit Fehler nicht unbemerkt durchgehen. Berichte werden jährlich aktualisiert, mit zusätzlichen Zwischenaktualisierungen bei wesentlichen Ereignissen, wie zum Beispiel einem größeren Preisschock, regulatorischen Änderungen oder einer umfangreichen Einzelhandelsexpansion. Unmittelbar vor der Lieferung führt ein Analyst eine erneute Prüfung durch, um sicherzustellen, dass die aktuellsten verfügbaren Signale in der endgültigen Ansicht berücksichtigt sind.
Vergleich der Marktgröße für Heimtextilien in den VAE von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Heimtextilien in den VAE können unterschiedlich ausfallen, selbst wenn das Thema ähnlich erscheint, da sich die Produktabgrenzung und das als Bezugspunkt verwendete Jahr von Herausgeber zu Herausgeber oft unterscheiden. Unterschiede ergeben sich auch daraus, wie Preise behandelt werden (Listenpreis versus tatsächlich realisierter Preis nach Aktionen) und ob nicht-residenzielle Nachfrage wie Hospitality vollständig berücksichtigt wird.
Importmuster für fertige Heimtextilartikel und Prüfungen des Kanalabverkaufs sind die Belege, die die Schätzung von Mordor Intelligence in Höhe von 1,17 Milliarden USD (2025) an die Nachfrage nach Bett-, Bad-, Küchenwäsche, Polstertextilien und Bodenbelagstextilien innerhalb der VAE binden, statt sie auf breitere Heimdekorationsartikel wie Möbel und Hartbodenbeläge auszuweiten.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,17 Milliarden USD (2025) | |
| Branchenverlag A | 0,51 Milliarden USD (2026) | Diese Schätzung ist an einem späteren Jahr verankert und basiert wahrscheinlich auf einem enger gefassten Warenkorb, der Teile des offline erzielten Einzelhandelsumsatzes und der ersatzgetriebenen Nachfrage außer Acht lassen kann, die für Heimtextilien in den VAE weiterhin relevant sind. |
| Kategoriebericht B | 1,28 Milliarden USD (2025) | Diese Zahl bezieht sich nur auf Bett- und Badwäsche und ist daher nicht direkt vergleichbar mit einem Gesamtwert, der auch Küchenwäsche, Polstertextilien und Bodenbelagstextilien einschließt, was den Gesamtwert je nach Einschlussregeln verändern kann. |
Die Spannbreite der veröffentlichten Werte erklärt sich hauptsächlich durch die Kategorieabdeckung und die Verankerung des Basisjahres, gefolgt von der Preisbehandlung und der Kanalabdeckung. Unser Ansatz hält den Gesamtwert nachvollziehbar an klaren Nachfrageindikatoren und überprüfbaren Annahmen, was die Aktualisierung erleichtert, wenn sich Handelsströme, Einzelhandelsaktivität oder Hospitality-Nachfrage ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UAE-Heimtextilmarkt im Jahr 2026?
Die Größe des UAE-Heimtextilmarktes beträgt USD 1,24 Milliarden im Jahr 2026 und soll bis 2031 mit einem CAGR von 5,82 % wachsen.
Welche Produktkategorie verkauft sich am häufigsten?
Bettwäsche bleibt die größte Kategorie und macht 44,02 % des Umsatzes 2025 aus, dank Hotell- und Wohnbedarf.
Welche Materialien bevorzugen Verbraucher aus Nachhaltigkeitsgründen?
Bambus und Leinen gewinnen an Dynamik und wachsen mit einem CAGR von 10,24 %, da 60 % der Käufer umweltfreundliche Optionen schätzen.
Welche Region verzeichnet die höchste Wachstumsrate?
Die Nördlichen Emirate verzeichnen einen CAGR von 10,35 % und profitieren von Fertigungsanreizen und niedrigeren Gemeinkosten.
Wie schnell expandieren Online-Kanäle?
Der E-Commerce-Umsatz steigt mit einem CAGR von 13,21 %, angetrieben durch BNPL-Übernahme und Same-Day-Delivery.
Welche Wettbewerbsschritte prägen den Sektor?
Landmarks USD-1-Milliarden-Filialeröffnung, TJXs Beteiligung an Brands for Less und Wamsuttas Direct-to-Consumer-Launch veranschaulichen strategische Expansion und Konsolidierung.
Seite zuletzt aktualisiert am:



