
Geotextilmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.74 Milliarden US-Dollar |
| Marktgröße (2031) | 7.77 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
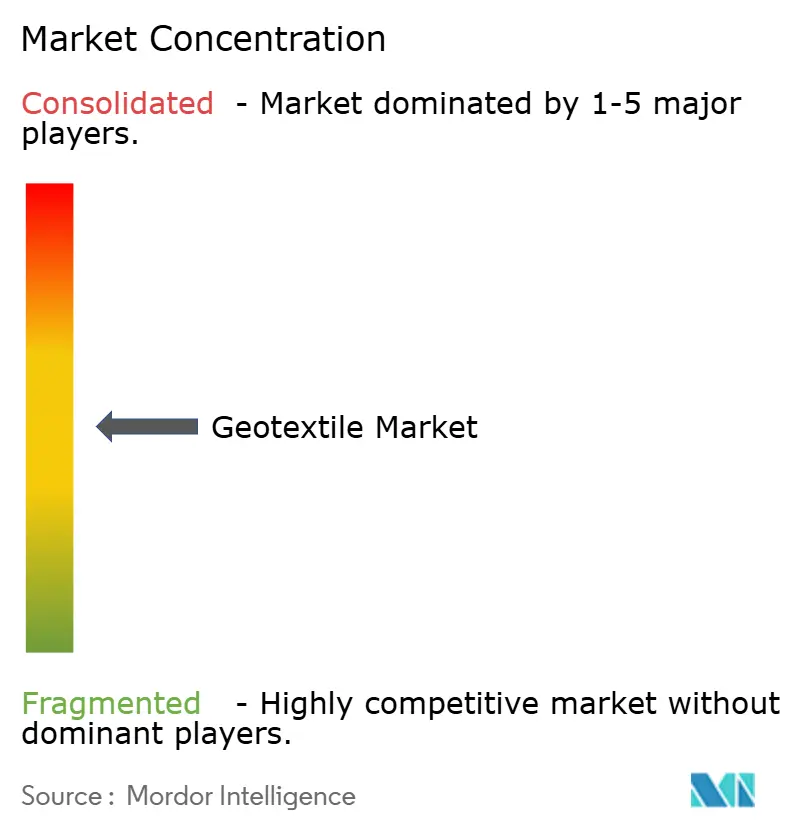
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Geotextilmarkt Analyse von Mordor Intelligence
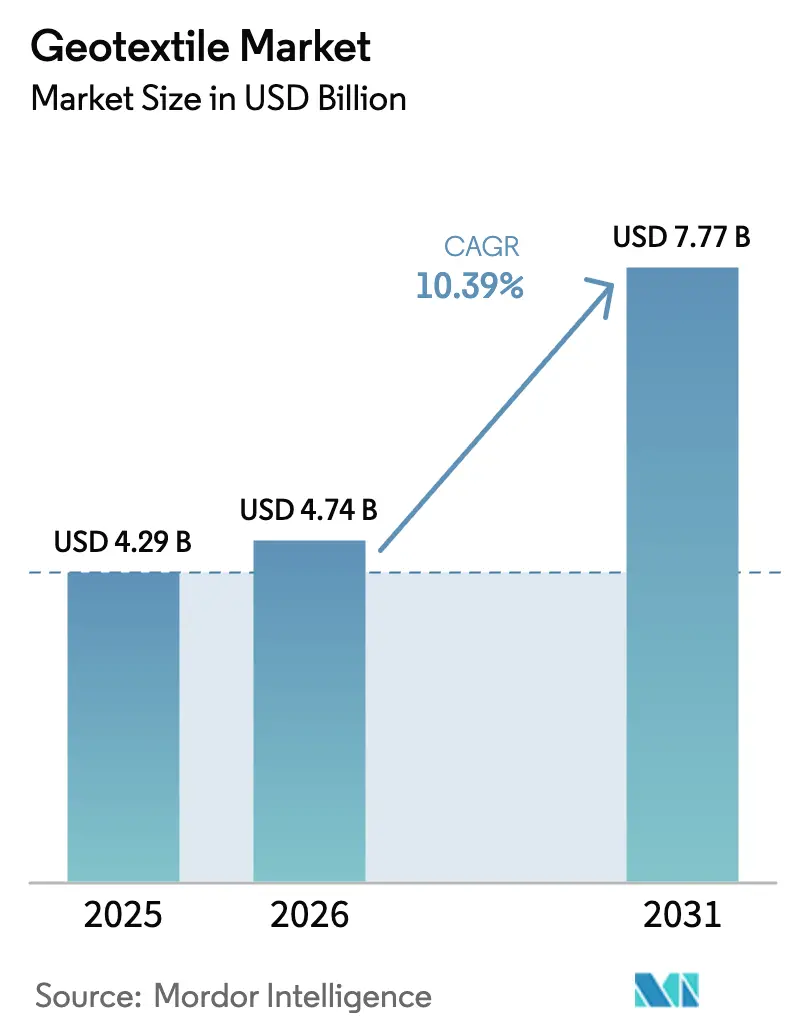
Die Größe des Geotextilmarkts wird voraussichtlich von 4,29 Milliarden USD im Jahr 2025 auf 4,74 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 10,39 % über den Zeitraum 2026–2031 einen Wert von 7,77 Milliarden USD erreichen. Das Wachstum stützt sich auf Autobahn- und Deponievorschriften, die technisch entwickelte Trenn- und Entwässerungsgewebe begünstigen, während wettbewerbsfähige Preise für Polypropylen weiterhin Nachhaltigkeitspräferenzen überwiegen. Beschaffungsnormen betonen nun nachgewiesene Leistungsfähigkeit, was Lieferanten dazu veranlasst, Konstruktionssoftware, biobasierte Polymere und digitale Überwachung in ihre Angebote zu integrieren, um langfristige Verträge zu sichern. Die steigende Nachfrage aus dem US-amerikanischen Infrastrukturinvestitions- und Beschäftigungsgesetz, Chinas Nationalem Autobahnnetzplan und der EU-Deponierichtlinie untermauert eine stetige Pipeline von Straßen-, Bergbau- und Abfallwirtschaftsprojekten. Volatile Rohstoffpreise und eine zunehmende Verknappung von rPET belasten die Margen, doch die Verlagerung hin zu wertschöpfenden Beratungsdienstleistungen stützt die Preisresilienz. Regionale Verarbeiter bleiben relevant bei Tailings-Damm-Dichtungen und landwirtschaftlicher Entwässerung, wo Just-in-time-Lieferung die Markenstärke überwiegt, was den Gesamtmarkt moderat fragmentiert hält.
Wichtigste Erkenntnisse des Berichts
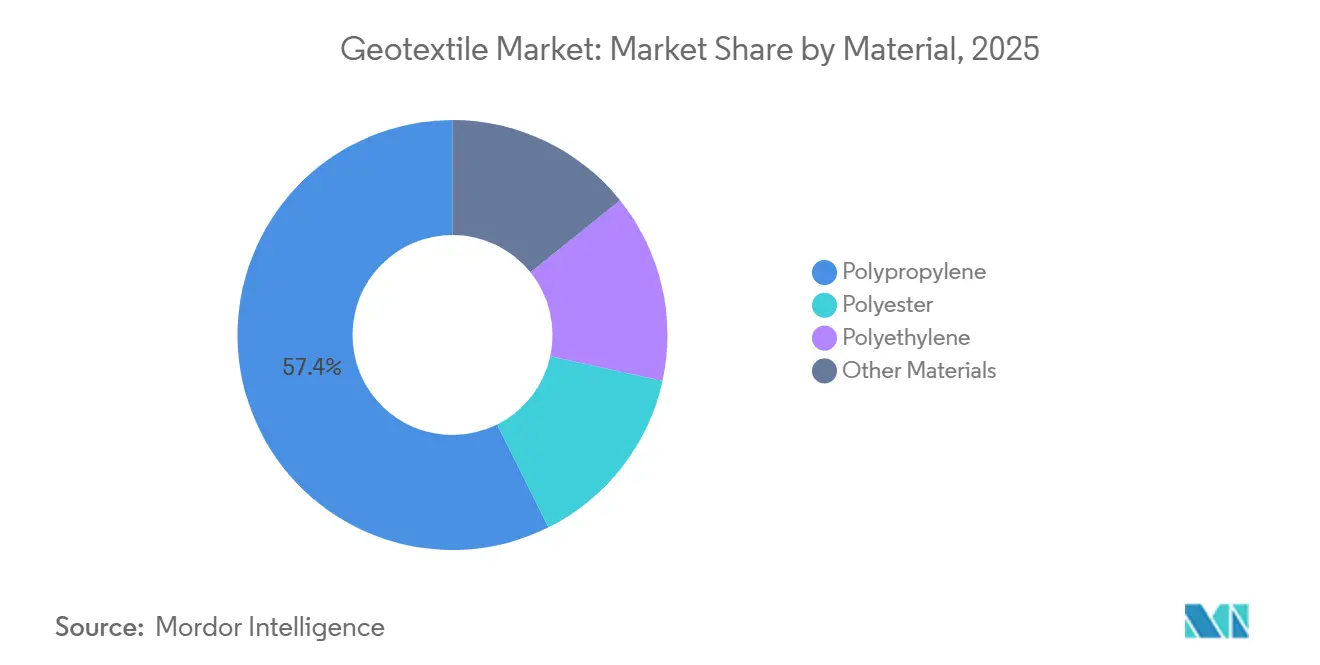
- Nach Material hielt Polypropylen im Jahr 2025 einen Geotextilmarktanteil von 57,38 % und wird voraussichtlich bis 2031 mit einer CAGR von 11,33 % wachsen.
- Nach Gewebetyp erzielte Gewebtes im Jahr 2025 einen Umsatzanteil von 45,26 %; Vliesstoffe verzeichnen bis 2031 eine CAGR von 11,54 %.
- Nach Funktion dominierte Trennung im Jahr 2025 mit 30,12 % der Geotextilmarktgröße und entwickelt sich bis 2031 mit einer CAGR von 12,24 % weiter.
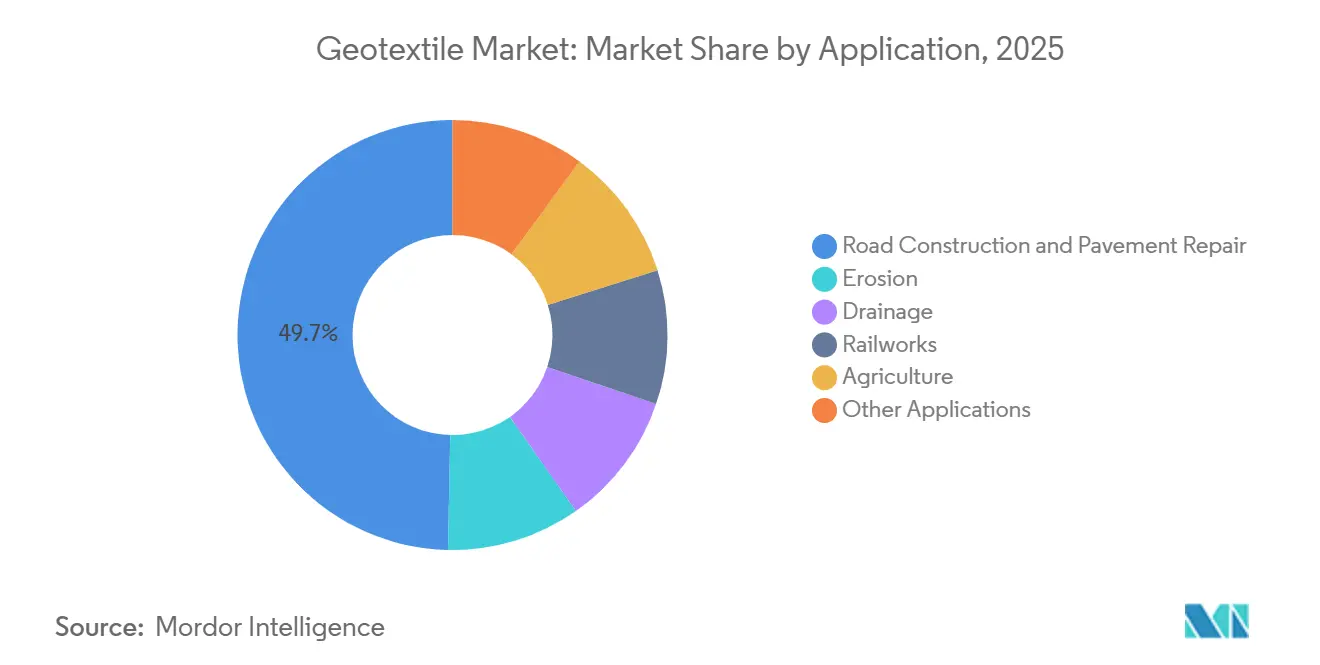
- Nach Anwendung führte Straßenbau und Fahrbahnreparatur im Jahr 2025 mit 49,67 % des Umsatzes, und das Segment wird voraussichtlich die schnellste CAGR von 12,57 % bis 2031 verzeichnen.
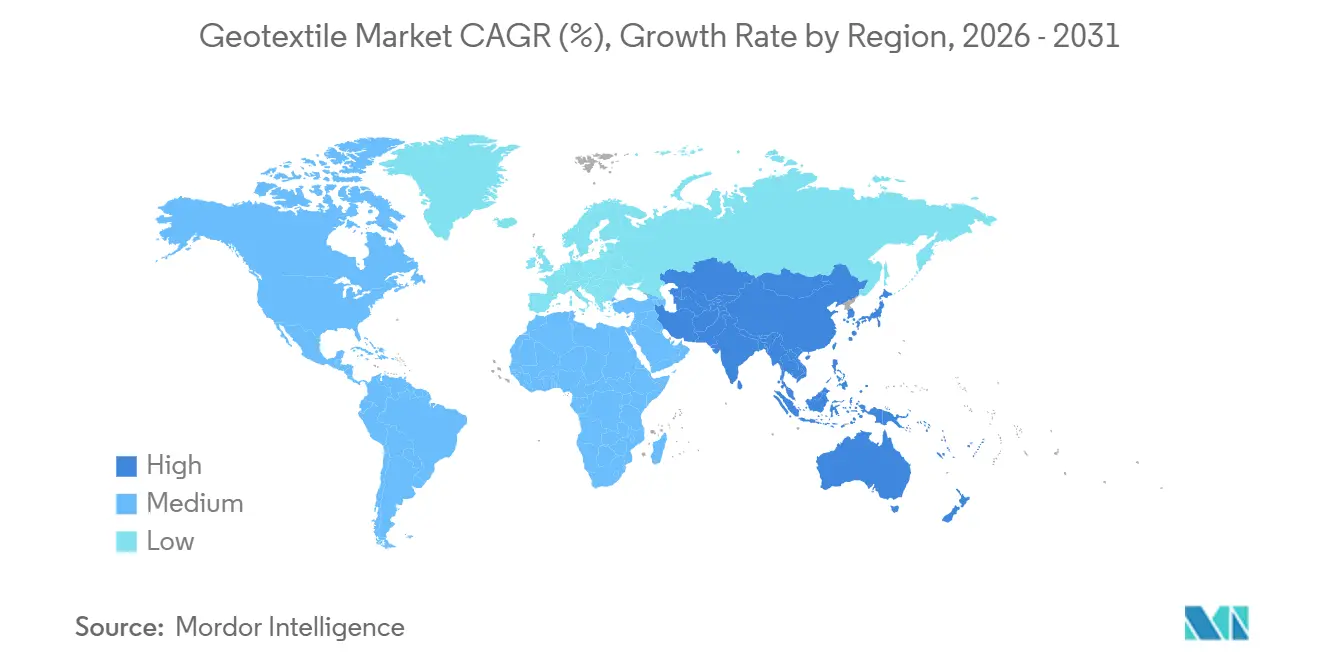
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit 39,58 % des Umsatzes und wird voraussichtlich die schnellste CAGR von 11,89 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Geotextilienmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Akzeptanz in Straßen- und Autobahninfrastrukturprojekten | +3.2% | Global, mit Schwerpunkt in Asien-Pazifik (China, Indien, ASEAN) und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Filtration und Entwässerung in Wasserwirtschaftsanlagen | +2.1% | Global, mit frühen Gewinnen in Europa, Nordamerika und wasserknappen Regionen im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Strengere globale Deponie- und Abwasservorschriften | +1.8% | Europa (EU-Deponierichtlinie), Nordamerika (EPA Subtitle D), aufkommende Durchsetzung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Investitionen in die Risikoreduzierung von Bergbau-Tailings-Dämmen | +1.5% | Global, mit Schwerpunkt auf Chile, Peru, Australien, Kanada, Südafrika | Mittelfristig (2–4 Jahre) |
| Obligatorische Abdeckschichten gemäß EU-Deponierichtlinie | +1.4% | Europa (EU-27), mit Ausstrahlungseffekten auf das Vereinigte Königreich und Kandidatenländer | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz in Straßen- und Autobahninfrastrukturprojekten
Der US-Bundeshaushalt für das Haushaltsjahr 2026 sieht 111,3 Milliarden USD für Autobahnen vor, darunter 7,2 Milliarden USD für den Brückenersatz, was einen mehrjährigen Bedarf an Trenn- und Verstärkungsgeweben sichert. Indien vergab im Jahr 2025 8.500 Kilometer Nationalstraßen und integrierte Geotextilschichten zur Eindämmung von Setzungen in Monsunregionen. China genehmigte Anfang 2026 4.200 Kilometer Schnellstraßen und schreibt nun Geosynthetika zur Bodenverstärkung für Weichtonkorridore in Jiangsu und Zhejiang vor. In ganz ASEAN werden Verbindungskorridore mit Vliesfilterschichten unter Schotterbetten ausgestattet, um die Migration von Feinteilen zu verhindern. Verträge haben sich von Niedrigstpreisangeboten zu leistungsbasierten Vereinbarungen verschoben, die Garantien und Fernüberwachung bündeln und Lieferanten mit integrierten Konstruktionsplattformen bevorzugen.
Steigende Nachfrage nach Filtration und Entwässerung in Wasserwirtschaftsanlagen
EU-Versorgungsunternehmen investierten im Jahr 2025 18 Milliarden EUR in die Aufrüstung der Regenwasserwirtschaft und verankerten geotextilumhüllte Perforationsrohre in deutschen und niederländischen Entwässerungsnormen, um die Nutzungsdauer auf 50 Jahre zu verlängern. Die US-amerikanische Umweltschutzbehörde EPA zahlte im Jahr 2025 6,8 Milliarden USD aus dem Clean Water State Revolving Fund aus, wobei viele Anlagen Geotextilfilterschichten in konstruierten Feuchtgebieten einsetzen, um Grenzwerte für Schwebstoffe einzuhalten. Indiens Jal-Jeevan-Mission skaliert mit Geotextilien ausgekleidete Infiltrationsgalerien in ariden Bundesstaaten, während die Modernisierung des australischen Murray-Darling-Beckens unterirdische Drainagen finanziert, die in nadelgestanzten Geweben eingehüllt sind, um den Salzgehalt zu reduzieren. Diese Programme positionieren Geotextilien als technische Systeme, die messbare Betriebskosteneinsparungen liefern, anstatt als generische Textilinputs.
Strengere globale Deponie- und Abwasservorschriften
Die Änderung der EU-Deponierichtlinie von 2024 schreibt mehrschichtige Abdeckungen mit Entwässerungsgeotextilien vor und erhöht die Nachfrage allein für Nachrüstungen auf 40–50 Millionen m²[1]Europäische Kommission, "Änderung der EU-Deponierichtlinie 2024," ec.europa.eu . Kaliforniens Title 27-Überarbeitung schreibt nun eine Mindeststichfestigkeit von 2.200 N vor, eine Erhöhung um 15 %, die kalandriertes Polypropylen begünstigt. China aktualisierte seinen Deponiestandard im Jahr 2025, um Trennschichten in Sickerwassersystemen durchzusetzen, was jährlich bis zu 10 Millionen m² zusätzlich erfordert. Die Einhaltung der Vorschriften veranlasst Hersteller, in Thermofixierungsanlagen zu investieren, während Recycling- und Prüfdokumentation zu Beschaffungsvoraussetzungen auf beiden Seiten des Atlantiks werden.
Beschleunigte Investitionen in die Risikoreduzierung von Bergbau-Tailings-Dämmen
Die GISTM-Einführung bei 80 Bergbauunternehmen schreibt bis 2028 unabhängige Dammprüfungen vor und beschleunigt Nachrüstungen, bei denen Entwässerungsdecken zur Entlastung des Porendrucks eingebaut werden[2]Internationaler Rat für Bergbau und Metalle, "GISTM-Umsetzungsbericht 2025," icmm.com . Vale reservierte im Jahr 2025 1,8 Milliarden USD für die Stilllegung brasilianischer Dämme, bei der geotextilumhüllte Drainagen zur Beschleunigung der Konsolidierung vorgeschrieben sind. BHPs Escondida verpflichtet sich 2026 zu 450 Millionen USD für die Tailings-Erweiterung unter Verwendung verstärkter Schüttlagen, die auf gewebten Geweben mit einer Zugfestigkeit von 100 kN/m basieren. Südafrikas Entwurfsregeln spiegeln dies wider und prognostizieren einen inkrementellen Bedarf von 4 Millionen m². Große Bergbauunternehmen schließen mehrjährige Einkaufsrahmenverträge ab, während kleinere Unternehmen Spotmengen kaufen, was ein zweigeteiltes Preisumfeld fördert.
Hemmnisauswirkungsanalyse des Geotextilienmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohölgebundene Volatilität bei Polypropylen- und Polyesterpreisen | -1.6% | Global, mit akuten Auswirkungen in importabhängigen Regionen (ASEAN, Naher Osten, Afrika) | Kurzfristig (≤ 2 Jahre) |
| rPET-Umleitung zur Getränkeverpackung verschärft PET-Versorgungsengpass | -0.9% | Europa (EU-Kunststoffstrategie), Nordamerika (Kalifornien SB 54), aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Konstruktions- und Ingenieurstalenten in Schwellenmärkten | -0.7% | Asien-Pazifik (außer Japan, Südkorea), Lateinamerika, Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölgebundene Volatilität bei Polypropylen- und Polyesterpreisen
Polypropylen wird in Asien im ersten Quartal 2026 auf 1.150 USD/Tonne prognostiziert, 18 % über dem vierten Quartal 2025, nachdem OPEC+-Kürzungen das Naphtha-Angebot verknappten. Europäische Polyester-Stapelfasern erreichten 1.420 EUR/Tonne (1.530 USD) aufgrund von Raffinerieausfällen und hohen Gaspreisen. Hersteller fixieren Kundenpreise für 12–18 Monate, beschaffen Harz jedoch monatlich, was die Margen schmälert, wenn Preissprünge 15 % überschreiten. Kleinere Verarbeiter ohne Absicherungsinstrumente geraten unter Liquiditätsdruck, was zu Projektverzögerungen oder herabgestuften Gewebespezifikationen führt.
rPET-Umleitung zur Getränkeverpackung verschärft PET-Versorgungsengpass
Die EU-Kunststoffstrategie schreibt bis 2030 einen Recyclinganteil von 30 % in PET-Flaschen vor und leitet damit rund 1,2 Millionen Tonnen rPET aus industriellen Verwendungszwecken um. Kaliforniens SB 54 erzwingt bis 2027 einen rPET-Anteil von 25 %, was die nordamerikanischen Spotpreise auf 1.680 USD/Tonne treibt, einen Aufschlag von 35 % gegenüber Jungfern-PET. Geotextilhersteller absorbieren entweder die Kosten oder kehren zu Jungfern-Polyester zurück, was Nachhaltigkeitsansprüche untergräbt und Polypropylen als günstigeren Ersatz aufwertet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Geotextilienmarkts
Nach Material:
Polypropylen dominiert weiterhin aufgrund von Kosten und chemischer BeständigkeitPolypropylen hielt im Jahr 2025 57,38 % des Umsatzes und wächst bis 2031 mit einer CAGR von 11,33 %, da Verkehrsbehörden der Beständigkeit gegenüber alkalischen Böden Vorrang vor Recyclinginhalt einräumen. Polyester ist durch rPET-Knappheit eingeschränkt und bleibt für hochzugfeste Anwendungen wie die Verstärkung von Tailings-Dämmen unverzichtbar. Polyethylen besetzt eine Nische bei UV-intensiven Deponieabdeckungen, wo seine Anpassungsfähigkeit den Aufpreis rechtfertigt. Naturfasern wie Kokos und Jute werden für kurzfristige Erosionsschutzmaßnahmen in Südasien und Ostafrika eingesetzt. Pilotprojekte für biobasiertes Polypropylen zielen bis 2028 auf einen erneuerbaren Rohstoffanteil von 30 % ab, müssen jedoch zunächst eine Kostenlücke von 25 % schließen, bevor sie skaliert werden können.
Die Hydrophobie von Polypropylen verhindert feuchtigkeitsbedingte Unterbodenschwächung und verlängert die Fahrbahnlebensdauer auf chinesischen und indischen Autobahnen um bis zu 20 Jahre. Die Bruchdehnung von Polyester über 50 % behält seine Relevanz bei Dammschüttungen, die extreme Dehnungsaufnahme erfordern. Die UV-Stabilität von Polyethylen sichert seinen Einsatz in exponierten Küstenbefestigungen, wo die Nutzungsdauer 50 Jahre überschreitet. Naturfasern erfüllen Anforderungen an biologisch abbaubare Materialien an sanften Hängen, sind jedoch durch Zugfestigkeitsgrenzen unter 20 kN/m eingeschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Gewebetyp:
Vliesstoffakzeptanz spiegelt Konformitätsbedarf widerGewebtes dominierte im Jahr 2025 mit 45,26 % des Umsatzes für die Hochlast-Verstärkung unbefestigter Straßen und Eisenbahnbetten, die eine Greifzugfestigkeit von mehr als 1.400 N erfordern. Vliesstoffe sind die am schnellsten wachsenden mit einer CAGR von 11,54 % bis 2031 und erfüllen Deponie- und Entwässerungsspezifikationen, die eine Durchlässigkeit von mehr als 1×10⁻³ m/s erfordern. Gewirkte Geotextilien werden bei spezialisierten Uferbefestigungen eingesetzt, wo dreidimensionale Verflechtung die Bodenrückhaltung verbessert. Hybridlinien, die gewebte Garnraster mit Vliesfiltervliesen kombinieren, entstehen, um duale Anforderungen an Schotter und Weichböden zu erfüllen.
EU-Deponieabdeckungen schreiben effektiv Vlies-Entwässerungsschichten vor und schaffen eine stabile Nachfrage bis 2030. Bergbauunternehmen im asiatisch-pazifischen Raum rüsten auf gewebte Gewebe mit einer Bewertung von ≥100 kN/m für Tailings-Dämme auf, eine Festigkeit, die für Standard-Nadelstanzvliese unerreichbar ist. Indiens Fahrbahnleitfaden von 2025 öffnet jedoch leicht befahrene Straßen für Spinnvlies-Vliesstoffe und löst einen Kostensenkungstrend für ländliche Korridore aus.
Nach Funktion:
Trennung führt, da Behörden auf Fahrbahnlebensdauer achtenTrennung übertraf im Jahr 2025 30,12 % des Umsatzes und wächst mit einer CAGR von 12,24 % bis 2031, da Behörden feststellen, dass sie Deckschichten um bis zu zwei Jahrzehnte verlängert. Entwässerung wächst aufgrund robuster Ausgaben der Wasserversorgungsunternehmen, während Filtration aufgrund von Feuchtgebiets- und Bewässerungsprojekten wächst. Verstärkung treibt die Nachfrage an, da Bergbau, Transportstraßen und Dämme auf hochzugfeste gewebte Gewebe angewiesen sind. Schutzschichten nehmen den Rest ein und polstern Geomembranen in Deponien und Reservoirs.
Der Leitfaden der Bundesstraßenverwaltung von 2025 hat Trenngewebe auf 45 % der Bundesautobahn-Kilometer mit Weichböden zum Standard gemacht. Wasserversorgungsunternehmen rüsten Regenwasserkanäle mit geotextilumhüllten Rohren nach, um TSS-Einleitungsgrenzwerte zu erreichen, was die Entwässerungsnachfrage steigert. Die Verstärkungsnachfrage konzentriert sich auf chilenische Kupfer- und australische Eisenerzminen, wo Schwerlasttransport Zugfestigkeitsspezifikationen von mehr als 100 kN/m erfordert.
Nach Anwendung:
Straßenbau durch Konjunkturprogramme verankertStraßenbau und Fahrbahnreparatur trugen im Jahr 2025 49,67 % des Umsatzes bei und wachsen mit einer überzeugenden CAGR von 12,57 % auf Basis des US-amerikanischen Konjunkturprogramms von 350 Milliarden USD und der Autobahnbooms im asiatisch-pazifischen Raum. Erosion expandiert, da Küstenstaaten Ufer gegen extreme Wetterereignisse sichern. Landwirtschaftliche Untergrundanlagen in Australien und Indien treiben die Entwässerung an. Eisenbahnarbeiten wachsen aufgrund von Chinas Hochgeschwindigkeitsnetz und Indiens Dedicated Freight Corridor. Bergbau, Küsteneinschluss und andere Anwendungen von Tailings-Dammversagen sind mit der Einhaltung des Global Industry Standard on Tailings Management (GISTM) verknüpft.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Geotextilienmarkt
Asien-Pazifik erwirtschaftete 39,58 % des Umsatzes im Jahr 2025 und übertrifft die Konkurrenz mit einem CAGR von 11,89 %, angetrieben durch Chinas Autobahnausbau und Indiens Bharatmala-Projekte, die Polypropylen-Trennschichten standardisieren. Südostasien investierte 2025 18 Milliarden USD in grenzüberschreitende Autobahnen und schrieb Vliesfiltrationsstoffe vor, um die Migration von Feinpartikeln zu minimieren. Japan und Südkorea, mit begrenztem Neuland, setzen auf Sanierung und Küstenschutzbauwerke, bei denen hochfeste gewebte Polyestergewebe bevorzugt werden.
Nordamerika-Geotextilienmarkt
Nordamerika wird durch den Infrastructure Investment and Jobs Act und Kanadas Zuweisung von 33,5 Milliarden CAD gestützt. Die Haushaltspläne für das Geschäftsjahr 2026 sehen 111,3 Milliarden USD für US-amerikanische Autobahnen vor, was die langfristige Nachfrage trotz Verzögerungen durch Arbeitskräftemangel und Genehmigungsverfahren aufrechthält, die einige Beschaffungsvorgänge in das Jahr 2027 verschieben. Mexiko bündelt die Geotextilienversorgung in schlüsselfertige EPC-Aufträge, um die Zeitpläne für Bundeskorridore zu verkürzen.
EMEA- und Südamerika-Geotextilienmarkt
Europäische Vorschriften erfordern bis 2030 zusätzliche 40–50 Millionen m² Drainageschichten. Das deutsche Umweltbundesamt (UBA) erhöht die Durchlässigkeitsschwellenwerte, was die Nachfrage in Richtung Nadelvliesbahnen lenkt, während das Vereinigte Königreich Schutzschichten vorschreibt, um Wurzel- und Nagetierperforationen zu verhindern. Südamerika wird von Brasiliens PAC-Straßen- und Küstenhafenprogramm im Wert von 45 Milliarden BRL angeführt. Der Nahe Osten und Afrika werden durch Saudi-Arabiens NEOM-Autobahnnetz und die Stabilisierung von Wüstenstraßen in den Vereinigten Arabischen Emiraten vorangetrieben.

Regulatorisches Umfeld
Die Nachfrage nach Geotextilien wird durch bautechnische Leistungsnormen und Beschaffungsregeln geprägt, die Prüfmethoden, mechanische Mindesteigenschaften und nachvollziehbare Konformitätsdokumentation festlegen. In den Vereinigten Staaten verweisen Behörden und Naturschutzprogramme üblicherweise auf AASHTO M 288 zur Klassifizierung von Geotextilien sowie auf USDA-NRCS-Anforderungen, die ASTM-Methoden zitieren, wie beispielsweise ASTM D6461 für temporäre Silt-Fence-Anwendungen. Dies unterstützt eine breitere Beschaffungspräferenz für eine Qualifizierung anhand geprüfter Indexeigenschaften statt reiner Markenzulassungen.
Handels- und Local-Content-Vorgaben beeinflussen zunehmend die Beschaffung von polymerbasierten Geokunststoffen bei öffentlich finanzierten Vorhaben. Im Rahmen des US-Programms Build America, Buy America (BABA) hat die FHWA angedeutet, dass die meisten polymerbasierten Geokunststoffe als Baumaterialien behandelt werden, was ab dem 1. Oktober 2026 Anforderungen an die Endmontage sowie einen Inlandsanteil von 55% für Federal-Aid-Projekte auslöst. Zölle nach US-HTS-Kapitel 56 sowie zusätzliche Abgaben auf einige Textilvorprodukte chinesischen Ursprungs beeinflussen zudem die Anlandekosten, während China seine nationalen Normen aktualisiert hat, beispielsweise GB/T 17642-2025 für geokunststoffbezogene Anwendungen, was für Anbieter, die länderübergreifende EPC- und Infrastrukturprogramme unterstützen, eine weitere Compliance-Ebene hinzufügt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Geotextilien beginnt bei vorgelagerten Petrochemie- und Polymerherstellern, die Polypropylen (PP), Polyester (PET, einschließlich rPET-Strömen) und Polyethylen liefern, gefolgt von Additivlieferanten und Faserherstellern. Verarbeiter wandeln Kunstharz in Filamente, Stapelfasern oder Bänder um und stellen anschließend Geotextilien durch Extrusion, Spinnen, Weben oder Wirken, Vernadeln und Kalandrieren her, bevor Veredelung, Schneiden und Verpackung erfolgen. Qualitätskontrolle und Zertifizierung sind zentrale Aktivitäten im mittleren Bereich der Kette, unterstützt durch standardisierte Prüfregime, einschließlich Zug- und hydraulischer Eigenschaften nach ISO-Methoden wie ISO 10319 und ISO 11058, sowie ASTM-Methoden, um DOT-, Deponie-, Bergbau- und Wasserinfrastruktur-Spezifikationen zu erfüllen.
Im nachgelagerten Teil der Kette werden Produkte direkt an EPC-Unternehmen und Bauunternehmer verkauft, über regionale Verarbeiter und Installateure vertrieben und über projektbasierte Ausschreibungen und mehrjährige Rahmenverträge geliefert. Die Kosten für Polymer-Chips bleiben ein wesentlicher wirtschaftlicher Treiber, was die im Marktüberblick hervorgehobene Auswirkung der an den Rohölpreis gekoppelten Volatilität von PP und PET verstärkt. Auch Nachhaltigkeits- und Dokumentationsanforderungen gewinnen an der Kundenschnittstelle zunehmend Bedeutung, wobei Instrumente wie Umweltproduktdeklarationen (EPDs) bei Ausschreibungen eingesetzt werden, um Anfragen zu grauer Kohlenstoffbilanz und Rückverfolgbarkeit zu unterstützen, was Hersteller dazu drängt, Prüfkapazitäten, digitale Dokumentation und technische Servicefähigkeiten auszubauen.
Wettbewerbslandschaft
Die führenden Lieferanten – Freudenberg, Solmax, HUESKER, Naue und Fibertex – hielten im Jahr 2025 44 % des Umsatzes und lassen reichlich Spielraum für regionale Akteure. Freudenbergs biobasiertes Polypropylen-Pilotprojekt von 2025 zielt bis 2028 auf einen erneuerbaren Rohstoffanteil von 30 % ab. Solmax erwarb im Februar 2026 ein indisches Werk mit 120.000 m², das eine jährliche Gewebekapazität von 15 Millionen m² für Bharatmala-Ausschreibungen hinzufügt. HUESKER erhielt einen Deponie-Nachrüstungsvertrag im Wert von 28 Millionen EUR, der 45 deutsche Standorte bis 2027 abdeckt.
Die digitale Differenzierung nimmt zu, da Solmax und Naue Cloud-Konstruktionswerkzeuge einsetzen, die Überspezifikationen um bis zu 15 % reduzieren und Lieferanten frühzeitig in die Projektplanung einbinden. Die Patentaktivität konzentriert sich auf multifunktionale nadelgestanzte Vliese, die gleichzeitig Entwässerung und Filtration bieten. Chinesische Verarbeiter unterbieten EU-Hersteller um 20 % auf FOB-Basis und drängen etablierte Anbieter in hochzertifizierte Nischen wie Bergbaudichtungen und Gefahrstoffeinschluss. Der Gesamtwettbewerb ist moderat; Wechselkosten sind in Laborzulassungen und Auftragnehmervertrautheit verankert, was stabile EBITDA-Margen im mittleren einstelligen Bereich für führende Anbieter sichert.
Führende Unternehmen der Geotextilbranche
HUESKER International
Naue GmbH & Co. KG
Fibertex Nonwovens A/S
Solmax
Freudenberg Performance Materials
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Geotextilienmarkt
- ACE Geosynthetics
- AFITEXINOV
- AGRU America Inc.
- Amcor plc
- Asahi Kasei Advance Corporation
- Carthage Mills
- CMC
- Fibertex Nonwovens A/S
- Freudenberg Performance Materials
- HUESKER International
- Industrial Fabrics, Inc.
- KayTech
- Mattex Geosynthetics
- Naue GmbH & Co. KG
- Officine Maccaferri Spa
- Owens Corning
- Solmax
- Thrace Group

Marktchancen und Zukunftsaussichten
Kapazitätslokalisierung und regionale Fertigungsstandorte stellen einen Chancenbereich dar, da Infrastruktur- und Umweltprogramme die Nachfrage nach kurzen Lieferzeiten, stabilen Spezifikationen und ausschreibungsreifer Dokumentation erhöhen. Im Januar 2026 eröffnete Exeed Geotextile eine 175.000 sq. ft. große Anlage in der Sharjah Airport International Free Zone (SAIF Zone) und verwies dabei auf Jahreskapazitäten für Vliesstoff-Geotextilien und Polypropylenfasern, was eine schnellere Versorgung von Infrastruktur- und Entwässerungsprojekten im Nahen Osten unterstützt. Ähnliche Lokalisierungsthemen zeigten sich im März 2026, als Alujain Corporation und Beaulieu International Group ein Gemeinschaftsunternehmen gründeten, um die Geotextil-Produktion in Yanbu, Saudi-Arabien, auszubauen, was die Nähe zu großen Straßen- und Industriekorridor-Bauprojekten verbessert und die Abhängigkeit von Fernimporten verringert.
Nachhaltigkeitsgetriebene Produktdifferenzierung geht zudem über recycelte Inhaltsstoffe hinaus zu biologisch abbaubaren und biobasierten Lösungen für Erosionsschutz, Sanierung und temporäre Bauwerke, die eine kontrollierte Nutzungsdauer erfordern. Naue hob im Rahmen von Mitteilungen im Jahr 2026 biologisch abbaubare Erosionsschutzlösungen wie das Secumat Green 3D-Netz hervor, und im Jahr 2026 veröffentlichte akademische Arbeiten haben biologisch abbaubare funktionalisierte Vliesstoffe für Sanierungsanwendungen demonstriert, was einen Weg für Anbieter aufzeigt, die auf Projekte abzielen, bei denen Fragen des Lebensendes und der Mikroplastikbelastung berücksichtigt werden. Gleichzeitig schaffen Beschaffungsregeln, die Dokumentations- und Inlandsanteil-Anforderungen verschärfen, einschließlich der US-BABA-Anforderungen ab dem 1. Oktober 2026, Freiraum für Anbieter, die Zertifizierung, Designunterstützung und rückverfolgbare Beschaffung in schlüsselfertige Angebote für Autobahnen, Deponien und Wassermanagement-Anlagen einbinden können.
Jüngste Branchenentwicklungen im Geotextilienmarkt
- Juli 2026: HUESKER Group kündigte Basetrac Plate an, eine Lösung zur Lastverteilung für temporären Verkehrszugang, hergestellt mit einem Kern aus 100% recyceltem Kunststoff. Die Markteinführung stärkt die Positionierung im Bereich Kreislaufwirtschaft in der Baulogistik und bei temporären Zugangsarbeiten und erweitert das Angebot des Unternehmens rund um Trennungs- und Lastmanagement-Anwendungsfälle im Zusammenhang mit Infrastrukturprojekten.
- April 2025: HUESKER Group übernahm Sineco International, einen italienischen Spezialisten für Entwässerungstechnik, und erweiterte damit sein Entwässerungs- und Erosionsschutzportfolio. Die Übernahme fügt ergänzendes Know-how und Produktbreite hinzu, die den Wert pro Projekt in den Bereichen Wassermanagement, Verkehr und Umweltanwendungen erhöhen können, in denen die Entwässerungsleistung spezifiziert und überprüft wird.
- Dezember 2024: Solmax konsolidierte seine europäische Produktion von Vliesstoff-Geotextilien in einer neuen Anlage nahe Paris und skizzierte einen Plan, seine Werke in Linz (Österreich) und Bezons (Frankreich) innerhalb von zwei Jahren zu schließen. Die Konsolidierung konzentriert Fertigungs- und Qualitätssysteme für eine schnellere Auftragserfüllung bei Deponie- und Infrastrukturprojekten und unterstützt Kosten- und Serviceverbesserungen in einer Region, die von strengen Eindämmungs- und Abdeckungsanforderungen geprägt ist.


Geotextilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Geotextilmarkt Umsätze aus durchlässigen Textilbahnen, die mit Boden, Gestein oder Abfall verwendet werden, um in Bau- und Umweltprojekten zu trennen, zu filtern, zu entwässern, zu verstärken oder zu schützen. Er umfasst synthetische und natürliche Materialformate, die für Bauzwecke und verwandte Endanwendungen verkauft werden.
Ausschlüsse aus dem Anwendungsbereich: Diese Marktgrößenbestimmung schließt nicht-textile Geokunststoffe wie Geomembranen, Geogitter, Geofoams und Geokomposite aus.
Übersicht der Segmentierung
- Nach Material
- Polypropylen
- Polyester
- Polyethylen
- Sonstige Materialien
- Nach Gewebetyp
- Gewebt
- Vliesstoff
- Gewirkt
- Nach Funktion
- Trennung
- Entwässerung
- Filtration
- Verstärkung
- Schutz
- Nach Anwendung
- Straßenbau und Fahrbahnreparatur
- Erosion
- Entwässerung
- Eisenbahnarbeiten
- Landwirtschaft
- Sonstige Anwendungen (Bergbaubetrieb, Küsten- und Wasserwegschutz usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Malaysia
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischforschung
Die Schreibtischforschung beginnt mit der Kartierung, wo Geotextilien verbraucht werden, und übersetzt diese Nachfrage anschließend in realistische Preis- und Angebotsverfügbarkeiten. Wir nutzen öffentliche Infrastruktur- und Bauindikatoren aus Quellen wie den Baudaten des US Census Bureau, den Bauproduktionsreihen von Eurostat und nationalen Statistikbehörden in wichtigen Verbraucherländern.
Um uns nicht auf ein einzelnes Signal zu verlassen, prüfen wir zudem Handels- und Materialkontext anhand von Quellen wie UN Comtrade für Handelsströme auf HS-Ebene und dem USGS für einen breiteren Kontext industrieller Materialien, wo dies hilfreich ist. Technische Hinweise und Nutzungsdaten stammen aus peer-reviewten bautechnischen Fachzeitschriften, unterstützt durch Normen- und Leitliniendokumente von Organisationen wie ASTM International. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden geprüft, um Kapazitätsentwicklungen und Nachfragethemen zu bestätigen, und kostenpflichtige Abonnementquellen für Unternehmensfinanzdaten sowie Patentdatenbanken werden selektiv genutzt, um die Abdeckung privat gehaltener Verarbeiter und Produktinnovationen zu verbessern. Die hier aufgeführten Quellen sind beispielhaft, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Annahmen zum Anwendungsmix, typischen Preisbändern nach Gewebetyp und dem Tempo zu testen, mit dem Vliesstoffformate ältere Lösungen in Entwässerung und Straßenbau ersetzen. Wir sprachen mit Herstellern, Vertriebshändlern, Bauunternehmern und Ingenieurberatern in APAC, EMEA und Amerika und überprüften Ausreißer erneut mit Folgegesprächen, wenn Antworten nicht mit den Hinweisen aus der Schreibtischforschung übereinstimmten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 44% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 40% | EMEA: 36% |
| Kleinere Marktteilnehmer: 18% | Manager: 46% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem Top-down-Ansatz, bei dem Bauaktivitäts- und bautechnische Nachfragesignale in einen adressierbaren Gewebebedarf umgewandelt werden, der anschließend anhand realistischer Preisspannen in einen Wert übersetzt wird. Um das Modell fundiert zu halten, verwenden wir Inputs wie Straßen- und Schienenprojektintensität, die Akzeptanz von Entwässerung und Erosionsschutz in öffentlichen Bauvorhaben, den Ausbau von Deponien und Eindämmungsanlagen sowie die regionale Aufteilung zwischen Gewebe- und Vliesstoffnutzung, da dieser Mix beeinflusst, wie sich der Wertpool bildet.
Nachdem der Nachfragepool ermittelt wurde, überprüfen wir die Ergebnisse anhand selektiver Bottom-up-Näherungen, einschließlich stichprobenhafter Umsatzangaben von Herstellern und Verarbeitern, Kanalprüfungen zu typischen Verkaufspreisen und Volumenhinweisen aus Handels- und Importmustern in wichtigen Verbraucherregionen. Wo die Bottom-up-Abdeckung dünn ist, werden Lücken durch konservative Durchdringungsspannen geschlossen, die an den von lokalen Experten beschriebenen Projektmix gebunden sind, und anschließend so neu ausgeglichen, dass regionale Gesamtsummen mit makroökonomischen Bauindikatoren konsistent bleiben.
Die Prognose nutzt Szenarioanalysen, unterstützt durch kurze Regressionsprüfungen, wobei zentrale Treiber Infrastrukturausgabenzyklen, Urbanisierungsdruck und Rohstoffpreisbewegungen bei Polymeren umfassen, die die Preisbildung von Geotextilien beeinflussen. Annahmen zur Preisentwicklung und Akzeptanz werden mit Interview-Inputs überprüft, und Sensitivitätsbänder werden sichtbar gehalten, damit die endgültige Prognose reproduziert und stresstestet werden kann.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, da ein aus einer einzigen Quelle stammender Marktwert abweichen kann, wenn ein Indikator ausschlägt. Wir vergleichen die endgültigen Gesamtsummen mit unabhängigen Signalen wie Trends der Bauproduktion, der Konsistenz der Handelsbewegungen und der impliziten Gewebeintensität pro Projekt, um festzustellen, ob eine Region überbewertet erscheint.
Wird eine Abweichung festgestellt, überprüfen wir die Treiber, kontrollieren die Eingabereihen erneut und veranlassen eine kurze erneute Kontaktaufnahme mit dem relevantesten Befragtentyp, um zu bestätigen, was sich im Feld geändert hat. Vor der endgültigen Freigabe durchläuft das Modell eine zweite Analystenprüfung mit Schwerpunkt auf Einheitenlogik, Zeitpunkt der Währungsumrechnung und Kontinuität von Jahr zu Jahr. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Geotextilmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Geotextilien können erheblich variieren, selbst wenn der Themenname in verschiedenen Quellen identisch erscheint. Unterschiede ergeben sich meist daraus, was als Geotextil gegenüber verwandten Geokunststoffen gezählt wird, welche Basisjahre gewählt werden und wie Preisänderungen behandelt werden, wenn sich die Rohstoffkosten bewegen.
Die Tabelle zeigt eine breite Spanne für 2025, und im Modell von Mordor Intelligence beschränkt sich die Zahl von 4,29 Mrd. USD ausschließlich auf durchlässige Textilprodukte, wodurch Geomembranen und andere nicht-textile Geokunststoffe außerhalb des Umsatzgesamtwerts bleiben, selbst wenn sie auf derselben Baustelle verwendet werden. Einige Herausgeber scheinen zudem ein breiteres Bündel zu verwenden, das angrenzende Produkte einschließt, oder sie wenden einen einzigen globalen Durchschnittsverkaufspreis an, der regionale Mixverschiebungen zwischen Gewebe- und Vliesstoffformaten nicht widerspiegelt, was die Schlagzahl anheben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,29 Mrd. USD (2025) | |
| Branchenverleger A | 8,35 Mrd. USD (2025) | Verwendet einen breiteren Anwendungsbereich, der Geotextilien mit angrenzenden Geokunststoffprodukten vermischen kann, und wendet einen Preisverlauf an, der weniger an den regionalen Mix zwischen Gewebe- und Vliesstoffformaten gebunden ist. |
| Forschungsgruppe B | 8,41 Mrd. USD (2025) | Scheint ein breiteres Endanwendungsbündel und eine abweichende Basisjahr-Ausrichtung zu umfassen, was den Wert für 2025 aufblähen kann, wenn Materialkategorien und Anwendungsgrenzen nicht streng auf Textilien beschränkt bleiben. |
Betrachtet man die drei Werte, ist die Kontrolle des Anwendungsbereichs der größte Treiber, gefolgt davon, wie Preis und Mix von Jahr zu Jahr fortgeschrieben werden. Der Ansatz bleibt nachvollziehbar, da jeder wesentliche Schritt an Nachfragesignale aus Bau- und Tiefbauaktivitäten gebunden ist und anschließend mit praktischen Preisspannen abgeglichen wird, die von Marktteilnehmern geteilt wurden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Geotextilmarkt voraussichtlich bis 2031 wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 10,39 % wachsen und bis 2031 einen Wert von 7,77 Milliarden USD erreichen.
Welches Material hat den größten Anteil an der aktuellen Nachfrage?
Polypropylen hält im Jahr 2025 57,38 % des Umsatzes aufgrund von Kosteneffizienz und chemischer Beständigkeit.
Was treibt die Akzeptanz von Vliesgeotextilien an?
Deponie- und Entwässerungsvorschriften, die hohe Durchlässigkeit und Anpassungsfähigkeit erfordern, treiben die Vliesstoffakzeptanz mit einer CAGR von 11,54 % voran.
Welche Region bietet die stärksten Wachstumsaussichten?
Asien-Pazifik führt mit einer CAGR von 11,89 % bis 2031, da China und Indien umfangreiche Autobahnprogramme finanzieren.
Seite zuletzt aktualisiert am:



