
Größe und Marktanteil des Marktes für keramische Textilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
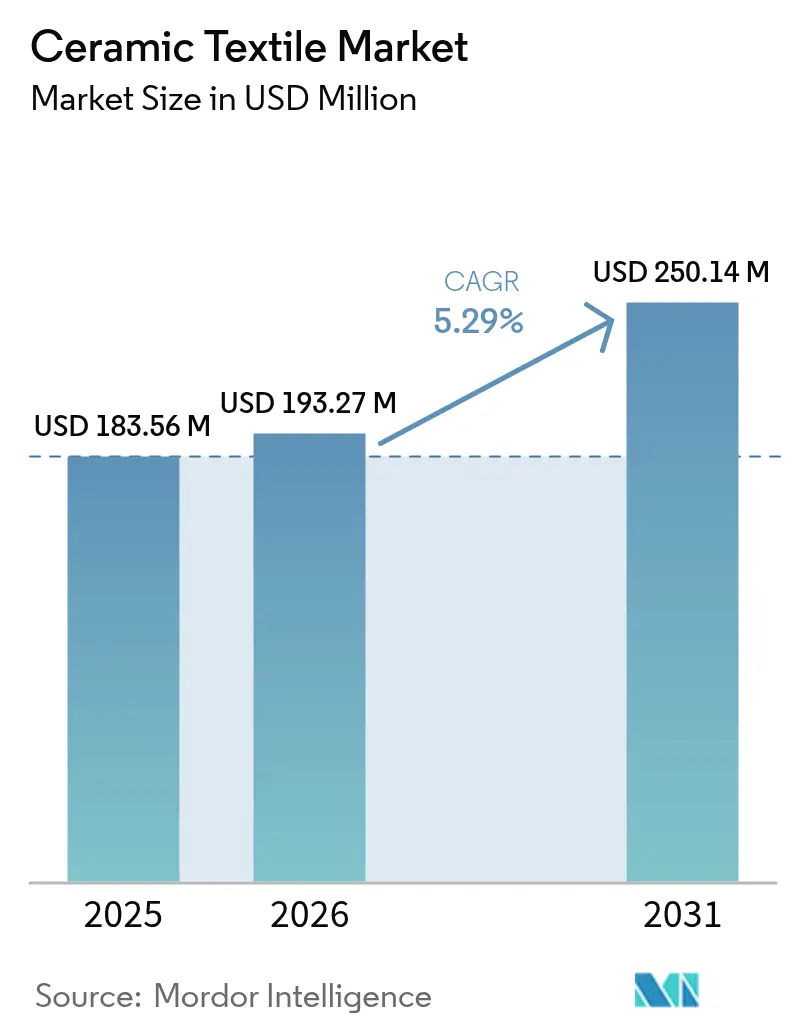
| Marktgröße (2026) | 193.27 Millionen US-Dollar |
| Marktgröße (2031) | 250.14 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.29 % |
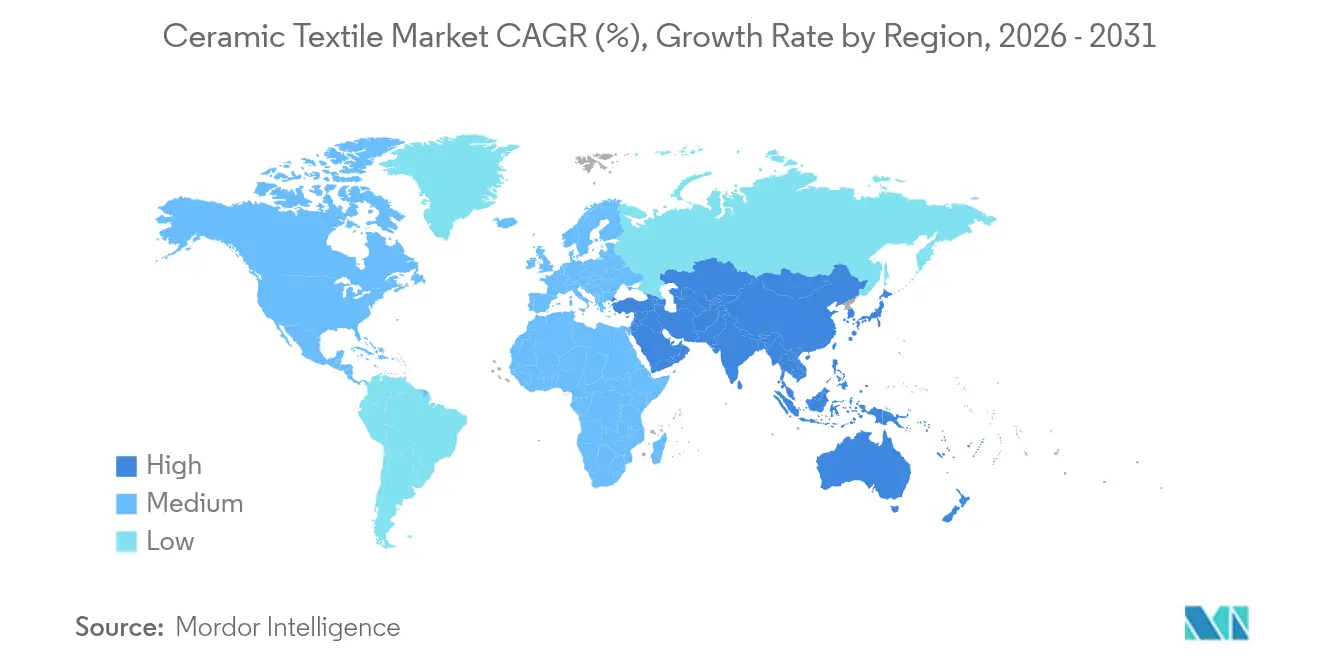
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
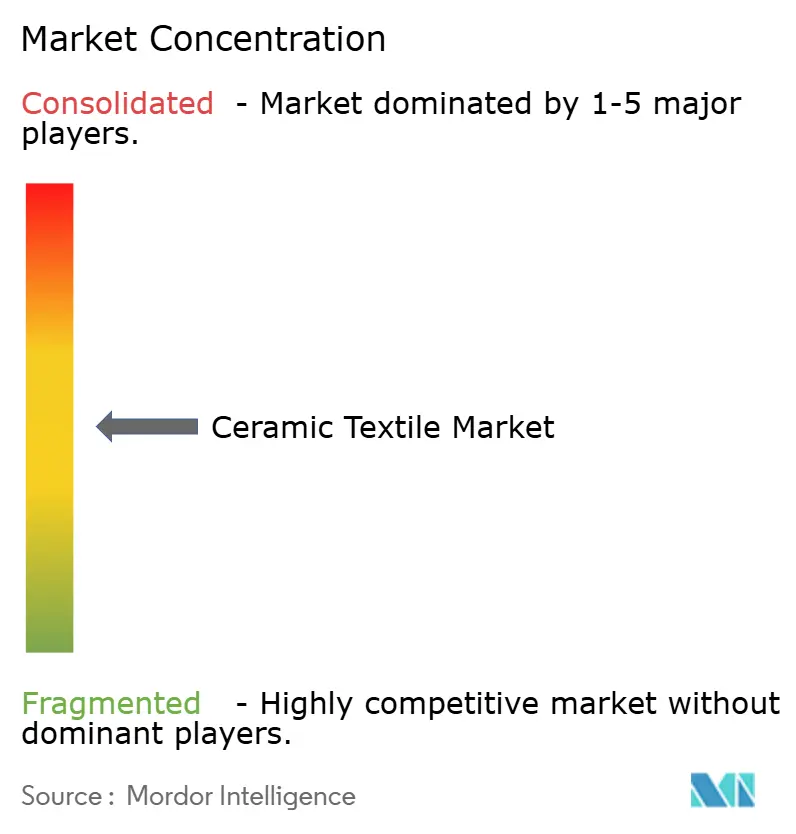
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für keramische Textilien von Mordor Intelligence
Die Größe des Marktes für keramische Textilien wird im Jahr 2026 auf USD 193,27 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 183,56 Millionen, mit Projektionen für 2031 von USD 250,14 Millionen, wachsend mit einer CAGR von 5,29 % im Zeitraum 2026–2031. Kontinuierliche Gewinne resultieren aus dem wachsenden Bedarf an Hochtemperaturisolierung in Stahl-, Petrochemie- und Batterieproduktionsumgebungen, in denen herkömmliche Materialien versagen. Günstige Energieeffizienzvorschriften, Fortschritte in der Faserchemie biopersistenter Fasern und die steigende Produktion von Elektrofahrzeugen erweitern zusätzlich die Marktchancen für keramische Textilien. Der Wettbewerbsdruck nimmt zu, da führende Hersteller ihre Kapazitäten ausbauen, während die regulatorische Kontrolle im Bereich Arbeitssicherheit den Übergang zu niedrig biopersistenten Qualitäten beschleunigt. Zusammen signalisieren diese Faktoren einen reifenden Markt für keramische Textilien, der sich von einer Nischenanwendung hin zur breiten industriellen Mainstream-Akzeptanz entwickelt.
Wesentliche Erkenntnisse des Berichts
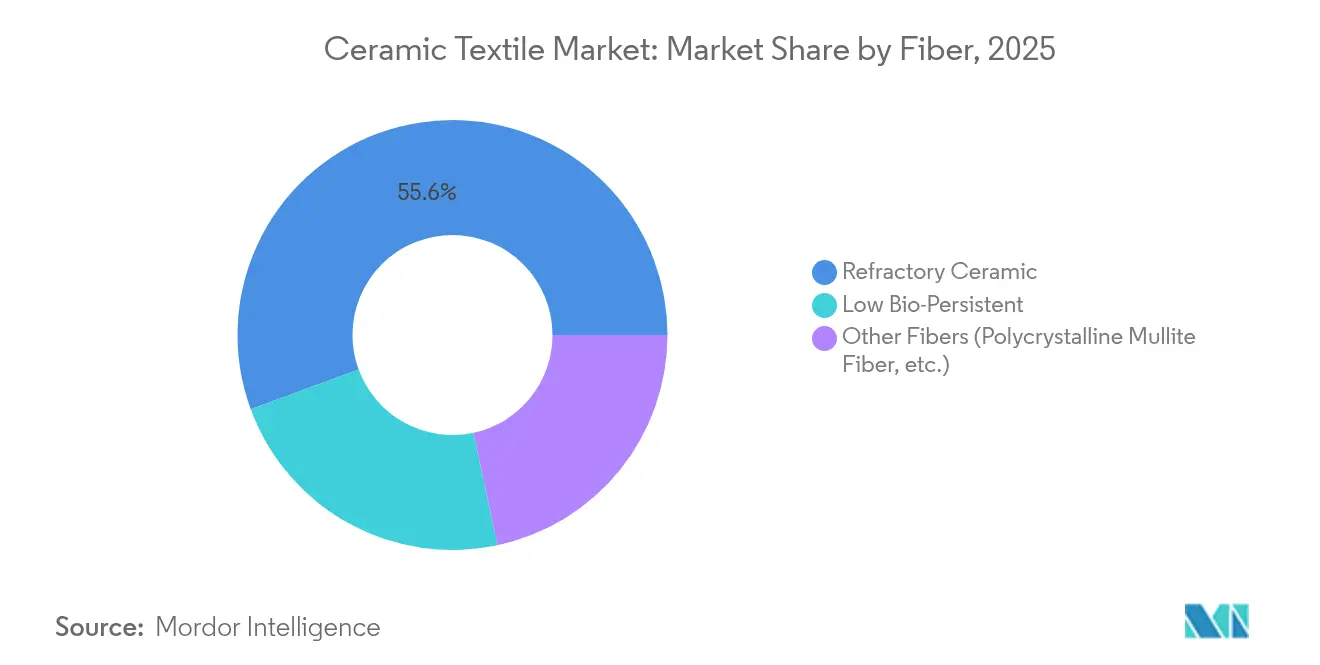
- Nach Faser führte feuerfeste Keramikfaser mit einem Marktanteil von 55,62 % im Markt für keramische Textilien im Jahr 2025; niedrig biopersistente Faser wird voraussichtlich bis 2031 mit einer CAGR von 6,25 % wachsen.
- Nach Typ trug Gewebe im Jahr 2025 mit 37,55 % zur Größe des Marktes für keramische Textilien bei, während Schläuche und Flechtschläuche voraussichtlich bis 2031 mit einer CAGR von 6,73 % wachsen werden.
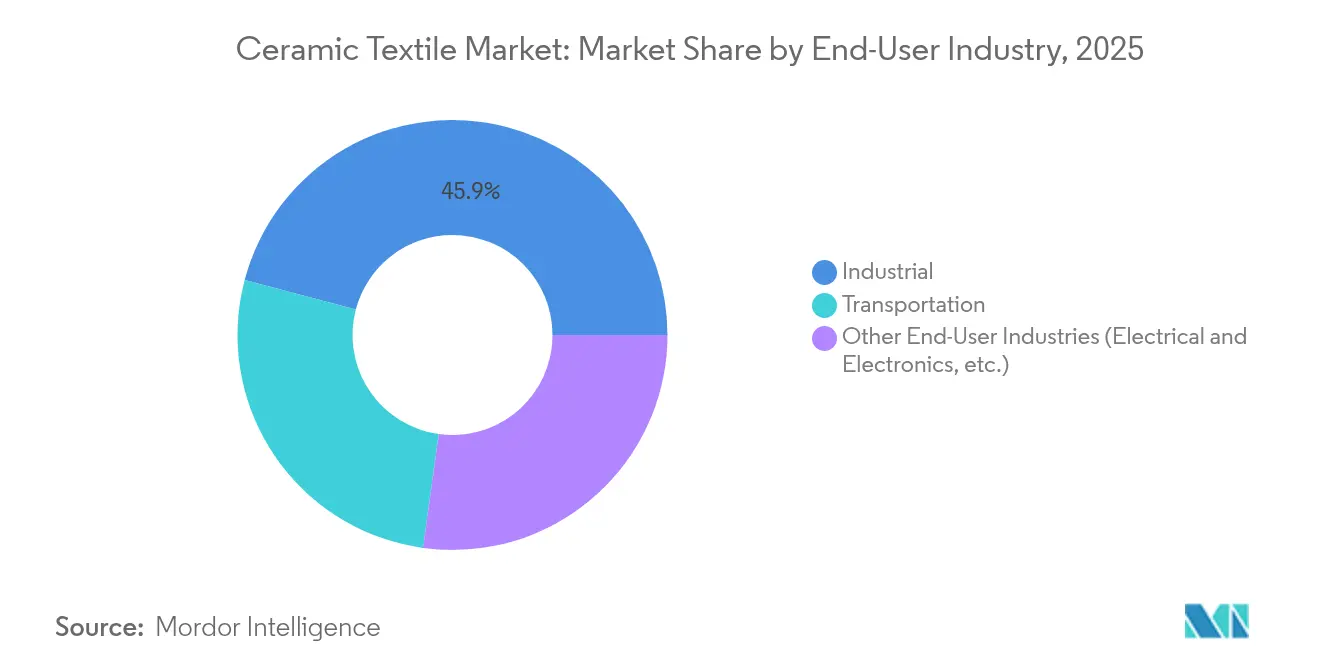
- Nach Endverbrauchsbranche entfiel auf die industrielle Verarbeitung im Jahr 2025 ein Anteil von 45,88 % an der Größe des Marktes für keramische Textilien, während Elektro und Elektronik mit einer CAGR von 7,11 % bis 2031 der am schnellsten wachsende Bereich ist.
- Nach Geografie dominierte Asien-Pazifik mit einem Marktanteil von 41,84 % im Markt für keramische Textilien im Jahr 2025 und soll bis 2031 mit einer CAGR von 6,04 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Hochtemperaturisolierung in der Industrie | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften in der Prozessindustrie | +0.8% | Nordamerika und EU, Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Überlegenes Gewichts-Leistungs-Verhältnis | +1.1% | Global, insbesondere Luft- und Raumfahrt sowie Automobilsektoren | Kurzfristig (≤ 2 Jahre) |
| Einsatz im Wärmemanagement von Batterie-Gigafabriken | +0.9% | Schwerpunkt Asien-Pazifik, Ausbreitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an brandbeständige Materialien für die urbane Luftmobilität | +0.6% | Nordamerika und EU, frühe Adoptionsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Hochtemperaturisolierung in der Industrie
Kontinuierlich betriebene Stahl-, Glas- und Petrochemieöfen erreichen mittlerweile Betriebstemperaturen von über 1.200 °C, was zu strukturellen Verlusten und Energieverlusten führt, die herkömmliche Mineralwolle nicht bewältigen kann. Keramische Textilien reduzieren den Wärmeverlust im Vergleich zu herkömmlichen feuerfesten Ziegeln um bis zu 30 %, was messbare Kraftstoffeinsparungen ermöglicht und gleichzeitig die Wartungsintervalle verlängert. Höhere Durchsatzziele in asiatischen Werken verstärken diesen Drang, sodass der Markt für keramische Textilien zu einem entscheidenden Enabler für Ofenmodernisierungen weltweit wird.
Energieeffizienzvorschriften in der Prozessindustrie
Überarbeitete Regeln zur Offenlegung von Treibhausgasen verpflichten Industriestandorte zur Dokumentation von Verbesserungen der Wärmeeffizienz, wodurch keramische Gewebe zu einem einfachen Weg zur Einhaltung regulatorischer Vorschriften werden, ohne dass umfangreiche Prozessumstrukturierungen erforderlich sind[1]US-Umweltschutzbehörde, „Treibhausgas-Berichterstattungspflicht: Erweiterung um die Keramikherstellung”, epa.gov. Nordamerikanische Raffinerien und europäische Keramiklinien verlassen sich bereits auf keramische Isoliermodule, um innerhalb der Berichtsschwellenwerte zu bleiben, und ähnliche Gesetzgebungen entstehen in China und Indien. Diese Trends stärken die langfristige Nachfrage und verleihen dem Markt für keramische Textilien einen politischen Rückenwind.
Überlegenes Gewichts-Leistungs-Verhältnis
Triebwerksgondeln für die Luft- und Raumfahrt, Batterieschutzschilde für Kraftfahrzeuge und Abgassysteme der nächsten Generation profitieren alle von der Keramikfaserfestigkeit von über 2.000 MPa bei gleichzeitig geringerem Gewicht als metallische Alternativen. Gewichtseinsparungen führen zu einer besseren Kraftstoffeffizienz oder einer verlängerten Reichweite von Elektrofahrzeugen, sodass Konstruktionsingenieure zunehmend keramisches Gewebe, Band und Seil für Wärmeschutzschilde vorgeben. Dies stärkt die Marktpositionierung keramischer Textilien im Hinblick auf Leistung statt Kosten.
Einsatz im Wärmemanagement von Batterie-Gigafabriken
Der schnelle Bau von Gigafabriken in China, Japan und den Vereinigten Staaten steigert die Nachfrage nach Isolierungen, die Tausende von Wärmezyklen ohne Mikrorisse tolerieren. Panasonic Energy und andere Zellhersteller integrieren keramische Decken in Ofenwände und Packungsanordnungen, um enge Sicherheitsgrenzen einzuhalten[2]Panasonic Energy Co., Ltd., „Panasonic erweitert die nordamerikanische Lithium-Ionen-Batterieproduktion”, panasonic.com . Mit dem weltweiten Anstieg der Produktion von Elektrofahrzeugen stellen Batteriefabriken eine der zuverlässigsten Mengenpipelines für den Markt für keramische Textilien dar.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Karzinogene Einstufung von feuerfester Keramikfaser | -0.7% | Global, mit strengerer Durchsetzung in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten gegenüber herkömmlichen Isolierungen | -0.4% | Global, insbesondere preissensible Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Versorgungsengpass bei hochreinem Aluminosilikat-Ausgangsmaterial | -0.3% | Global, mit Schwerpunkt in spezialisierten Bergbauregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Karzinogene Einstufung von feuerfester Keramikfaser
Grenzwerte für die berufliche Exposition von 0,2 Fasern/cm³ erhöhen die Überwachungs-, Persönliche-Schutzausrüstungs- und Entsorgungskosten in allen Anlagen, die herkömmliche feuerfeste Qualitäten verarbeiten[3]Behörde für Arbeitssicherheit und Gesundheitsschutz, „Zulässige Expositionsgrenzwerte für feuerfeste Keramikfasern”, osha.gov. Europa schreibt bereits Substitutionsbewertungen vor und beschleunigt damit den Schwenk zu niedrig biopersistenten Fasern. Dieser sicherheitsgetriebene Wechsel dämpft die kurzfristige Nachfrage, stimuliert jedoch auch Innovationen, die letztlich den Markt für keramische Textilien erweitern.
Hohe Produktionskosten gegenüber herkömmlichen Isolierungen
Das Sol-Gel-Faserziehen und Sintern erfordern eine präzise Temperatursteuerung und hochreine Ausgangsstoffe, was zu Preisen führen kann, die dreimal so hoch sind wie jene von Glaswolle. Wenn die thermischen Risiken unter 800 °C liegen, greifen Abnehmer häufig auf günstigere Materialien zurück. Hersteller investieren daher in Skaleneffizienzen und automatisierte Webstühle, um die Kostenlücke zu verringern und die zukünftige Wettbewerbsfähigkeit des Marktes für keramische Textilien zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Faser:
Biopersistente Alternativen gewinnen an DynamikFeuerfeste Keramikfaser hielt im Jahr 2025 mit einem Wert von rund USD 102,08 Millionen einen Anteil von 55,62 % am Markt für keramische Textilien, doch ihre Wachstumsrate bleibt hinter den aufstrebenden niedrig biopersistenten Qualitäten zurück, die eine CAGR von 6,25 % verzeichnen. Regulierungsbehörden und Werksleiter bevorzugen Fasern, die sich innerhalb von 30 Tagen in Körperflüssigkeiten auflösen, was die Einhaltung von Expositionsgrenzen erleichtert. Die dem Markt für keramische Textilien zurechenbare Größe für biopersistente Produkte könnte bis 2031 USD 67,4 Millionen erreichen, was bestätigt, dass Gesundheitsfragen kein Nischenproblem mehr sind.
Aluminosilikatfasern mit geringer Toxizität, polykristalliner Mullit und entwickelte Erdalkalisilikat-Varianten entsprechen den feuerfesten Materialien mittlerweile hinsichtlich der Temperaturwechselbeständigkeit. Pilotlinien in Japan und Deutschland laufen bereits vollständig auf biopersistentem Ausgangsmaterial, während chinesische Hersteller ihre Produktion für den Export ausweiten. Strategische Forschungs- und Entwicklungspartnerschaften mit Universitäten beschleunigen Eigenschaftsverbesserungen und sorgen dafür, dass der Markt für keramische Textilien technologisch dynamisch bleibt, auch wenn sich sicherere Chemien durchsetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb verfügbar


Nach Typ:
Spezialisierte Formen treiben Innovationen voranGewebe machte im Jahr 2025 mit rund USD 68,89 Millionen 37,55 % des Marktes für keramische Textilien aus. Die Nachfrage hierbei bleibt stabil, da Gewebe vielseitig, einfach zu schneiden und gut in Ofenauskleidungen integrierbar ist. Das Wachstum verlagert sich jedoch zu Schläuchen, Flechtschläuchen, Bändern und Seilen, die zusammen mit einer CAGR von 6,73 % wachsen und ihren Anteil am Markt für keramische Textilien jährlich steigern.
Automobilkabelstränge verwenden Flechtschläuche zur Eindämmung von Batteriebränden, während Turbinenhersteller dickwandige Schläuche zum Schutz von Heißgasleitungen vorgeben. Diese maßgeschneiderten Geometrien eröffnen Raum für Hybridprodukte, die Keramikgarne mit Edelstahlverstärkung kombinieren und die Handhabung verbessern, ohne die Temperaturgrenzen zu beeinträchtigen. Fortschrittliche Webstühle, präzise Flechtwinkel und Nanopartikel-Beschichtungen schaffen geistige Eigentumsbarrieren, die die Margen im Markt für keramische Textilien schützen.
Nach Endverbrauchsbranche:
Elektronikanwendungen beschleunigen sichDie industrielle Verarbeitung repräsentiert im Jahr 2025 immer noch 45,88 % der Größe des Marktes für keramische Textilien, angetrieben durch Durchlauföfen, Reformer und Glasvorherden. Das Segment profitiert von vorhersehbaren Ausgaben, da jede ungeplante Abschaltung die Materialkosten schnell übersteigt. Elektro- und Elektroniklinien verzeichnen jedoch eine CAGR von 7,11 %, bedingt durch dichtere Halbleiterfabriken, Laserbearbeitungskammern und die wachsende Nachfrage nach Chip-Verpackungsöfen.
Da die Bauelementgeometrien kleiner werden, werden Prozessfenster enger, sodass selbst geringfügige thermische Schwankungen die Ausbeute ruinieren können. Keramische Bänder mit geringer thermischer Masse stabilisieren Temperaturrampen, und gewebte Dichtungen widerstehen dem Plasmaangriff beim Wafer-Ätzen. Dieses neue Volumen verringert die Abhängigkeit vom zyklischen Stahlausstoß und puffert den Markt für keramische Textilien ab, wenn sich Schwerindustrien verlangsamen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb verfügbar
Geografische Analyse
APAC-Keramiktextilmarkt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 41,84 % am Keramiktextilmarkt und ist auf dem Weg zu einem regionalen CAGR von 6,04 %. China führt Ofenrenovierungsprojekte an, Japan konzentriert sich auf Patente zur Faserchemie und Südkorea treibt den Verbrauch in der Elektronikindustrie voran. Der Zugang zu Aluminosilikatminen in Shandong und Guangxi stabilisiert die lokalen Lieferketten zusätzlich und verschafft asiatischen Herstellern einen Frachtsvorteil gegenüber benachbarten Raffinerien und Batteriefabriken.
Nordamerikanischer Keramiktextilmarkt
Nordamerika bleibt in der Luft- und Raumfahrt stark und ist der schnellste Anwender von Prototypen für die urbane Luftmobilität. Bundesweite Energieeffizienz-Kreditprogramme belohnen Anlagenmodernisierungen, sodass US-amerikanische Raffinerien alte Ziegelauskleidungen trotz höherer Anfangskosten durch faltbare Keramikmodule ersetzen. Kanadische Nickel-Kobalt-Projekte, die für EV-Lieferketten unverzichtbar sind, setzen in Drehrohröfen ebenfalls Keramikdecken ein und verbreitern damit die Basis des Keramiktextilmarkts in der Region.
Europäischer Keramiktextilmarkt
Europa verbindet hohe Arbeitskosten mit erstklassiger Materialforschung. Deutschlands Verbundwerkstoffcluster verfeinern Keramikmatrixprozesse, Frankreich nutzt seinen Fußabdruck in der Zivilluftfahrt, und skandinavische Stahlhersteller rüsten Hochofen-Abstichlöcher mit Keramikseildichtungen nach, um die CO₂-Intensität zu senken. Strengere Arbeitsschutzrichtlinien beschleunigen die Migration zu biopersistenten Fasern, sodass die europäische Nachfrage zu Premiumqualitäten tendiert, die den regionalen Durchschnittsverkaufspreis anheben. Zusammen machen diese Faktoren den Ausblick auf den Keramiktextilmarkt in allen drei großen Wirtschaftsblöcken widerstandsfähig.

Regulatorisches Umfeld
Vorschriften zum Arbeitsschutz und zur Chemikalienklassifizierung prägen die Produktauswahl bei Keramiktextilien maßgeblich, insbesondere bei feuerfesten Keramikfasern (RCF). In der Europäischen Union wird RCF gemäß der CLP-Verordnung (EG) Nr. 1272/2008 als Karzinogen der Kategorie 1B eingestuft, und nachgeschaltete Anwender müssen die Kommunikationspflichten im Rahmen von REACH erfüllen (einschließlich der Meldungen nach Artikel 33 für Erzeugnisse, die mehr als 0,1 Gew.-% eines gelisteten Stoffs enthalten). Die Kontrolle der arbeitsplatzbedingten Exposition bleibt ein zentraler Compliance-Anker, wobei der verbindliche EU-Grenzwert für die berufliche Exposition gegenüber RCF im Rahmen der Karzinogene- und Mutagene-Richtlinie seit Januar 2020 in Kraft ist und Substitutionsbewertungen sowie strengere Handhabungspraktiken bei Industrieanwendern verstärkt.
In den Vereinigten Staaten wird die Compliance stärker durch die Kommunikation von Gefahren am Arbeitsplatz und bundesstaatliche Expositionsgrenzwerte bestimmt als durch einen einzigen bundesweiten, RCF-spezifischen OSHA-PEL. OSHA-Anforderungen wie der Hazard Communication Standard (29 CFR 1910.1200) und umfassendere Staubexpositionsstandards bilden die Grundlage für Kennzeichnung, SDB-Dokumentation und Arbeitsplatzkontrollen, während Kalifornien einen spezifischen Expositionsgrenzwert für RCF von 0,2 f/cc (8-Stunden-TWA) vorschreibt. Diese unterschiedlichen Regelungen begünstigen die Marktverschiebung hin zu niedrig biopersistenten Qualitäten und in einigen Fällen zu Faserkonstruktionen, die außerhalb gängiger Definitionen atembarer Fasern positioniert sind (zum Beispiel Keramikfasern mit größerem Durchmesser, die in bestimmten technischen Textilsystemen verwendet werden).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Keramiktextilien beginnt mit hochreinen Ausgangsstoffen wie Aluminiumoxid (Al2O3) und Siliziumdioxid (SiO2), ergänzt durch optionale Verstärkungen wie Legierungsdraht oder alkalifreies Glasfaser zur Verbesserung von Garnfestigkeit und Abrasionsbeständigkeit. Zu den zentralen Herstellungsschritten zählen typischerweise das Dosieren und Schmelzen in Hochtemperaturöfen, die Faserherstellung (Spinnen oder Blasen), die Vliesbildung und Verfestigung (einschließlich Vernadelung für Decken) sowie die textile Umwandlung durch Spinnen, Weben, Stricken oder Flechten zu Geweben, Bändern, Seilen und Schlauchformaten. Nachbehandlungsschritte wie Wärmebehandlung helfen, Verarbeitungshilfsmittel zu entfernen und die Leistung für den Hochtemperatureinsatz zu stabilisieren.
Der nachgelagerte Vertrieb teilt sich häufig in die Direktversorgung großer OEMs und industrieller Endanwender (industrielle Verarbeitung, Transport- und Elektronikanwendungen) sowie spezialisierte Distributoren, die den Bedarf an Wartung, Reparatur und Instandsetzung bedienen. Die Kette ist empfindlich gegenüber der Energieintensität der Schmelzprozesse und der Verfügbarkeit konsistenter, hochreiner Aluminosilikat-Rohstoffe, während die Dokumentation der Produktkonformität (SDB, Kennzeichnung und Rückverfolgbarkeit) zu einem praktischen Zugangsfaktor für den grenzüberschreitenden Verkauf geworden ist. Auf der Nachfrageseite differenzieren Individualisierung (Geometrie, Verstärkung, Beschichtungen) und anwendungstechnische Dienstleistungen die Anbieter zunehmend, da Anwender Öfen, Brennanlagen und andere Hochtemperaturprozessanlagen nachrüsten, um thermische Effizienz und Sicherheitsleistung zu verbessern.
Wettbewerbslandschaft
Der Markt für keramische Textilien ist mäßig fragmentiert, mit globalen Akteuren, die neben regionalen Herstellern konkurrieren. Unternehmen wie 3M nutzen ihr Werkstoffwissenschafts-Know-how und ihre Vertriebsnetzwerke, um Premiumpositionen zu halten, während Unternehmen wie IBIDEN und Luyang Energy-saving Materials sich auf Nischenanwendungen oder regionale Märkte konzentrieren. Größere Akteure erhöhen ihre Investitionen in Produktionskapazität und Forschung und Entwicklung, um neue Anwendungen wie das Wärmemanagement von Batterien und urbane Luftmobilität zu erschließen. Vertikale Integration und anwendungsspezifische Produktentwicklung sind Schlüsselstrategien, wie am Beispiel von Morgan Advanced Materials zu sehen ist, das auf hochwertige Sektoren wie Halbleiter und saubere Energie abzielt. Aufkommende Möglichkeiten im Bereich des Wärmeschutzes für eVTOL-Flugzeuge und Batteriesysteme der nächsten Generation begünstigen Unternehmen mit fortschrittlichen technischen Fähigkeiten. Der Markt legt Wert auf fortschrittliche Faserchemie, automatisierte Fertigung und maßgeschneiderte Produktentwicklung, um anspruchsvolle Endverbraucherwünsche zu erfüllen.
Branchenführer im Markt für keramische Textilien
3M
Mineral Seal Corporation
Alkegen
IBIDEN
Isolite Insulating Products Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Keramiktextilmarkt
- 3M
- 3 Tex Fabrics
- Alkegen
- CeraMaterials
- Double Egret Thermal Insulation Co., Ltd.
- EAS
- FibreCast Inc.
- Great Lakes Textiles
- IBIDEN
- Isolite Insulating Products Co., Ltd.
- JA Harrison & Company Limited
- Luyang Energy-saving Materials Co., Ltd.
- Mineral Seal Corporation
- NUTEC Incorporated
- Rath-Group

Marktchancen und Zukunftsaussichten
Eine Chance besteht in der Beschleunigung der Substitution herkömmlicher RCF-Textilien durch Portfolios mit niedriger Biopersistenz, da das Expositionsmanagement in allen Regionen strenger wird und Kunden sicherere Materialien in ihren Beschaffungsspezifikationen standardisieren. Dies schafft Freiräume für Anbieter, die Thermoschockbeständigkeit und Zyklendauerhaftigkeit erfüllen und dabei die Compliance-Abläufe (Kennzeichnung, SDB-Konsistenz und Materialrückverfolgbarkeit) für Industriekunden mit mehreren Standorten vereinfachen können. Dies unterstützt auch die Premiumisierung in Europa und anderen Märkten, in denen Substitutionsbewertungen und Arbeitsschutzanforderungen explizite Kaufkriterien darstellen.
Über reine Isolieranwendungen hinaus erweitert die Produktinnovation den adressierbaren Markt um hybride und strukturelle Anwendungen, bei denen Keramik neben anderen Leistungsmerkmalen Wärme- und Korrosionsbeständigkeit beiträgt. So berichteten Denvelops und La Paloma Ceramica beispielsweise im Mai 2026 über die erste reale Installation eines Hybrid Ceramic TexTILES-Fassadensystems in Sevilla, was die Anwendung keramiktextilbasierter Strukturen über traditionelle Ofen- und Prozessindustrieauskleidungen hinaus demonstriert. Parallel dazu nahm Alkegen im Juni 2025 die vollständige kommerzielle Produktion von faserverstärkter Aerogel-Dämmung für den Schutz von EV-Batterien vor thermischem Durchgehen auf, was die Nachfrage nach keramikbasierten Wärmeschutzlösungen im Zusammenhang mit Elektrifizierungslieferketten und sicherheitsgetriebenen Designänderungen weiter verstärkt.
Recent Industry Developments in Keramiktextilmarkt
- Juni 2026: Alkegen stellte eine erdbebensichere Keramikfilterkerze für Hochtemperatur-Industriefiltrationsanwendungen vor, die für den Betrieb bis zu 1.000 Grad Celsius ausgelegt ist und während eines schweren Erdbebenereignisses in Japan validiert wurde. Das Produkt erweitert keramikbasierte Portfolios über die Dämmung hinaus auf sicherheitskritische Filtrationshardware und verbreitert damit die Endanwendungspräsenz unter Nutzung ähnlicher Hochtemperaturmaterial-Fähigkeiten.
- Juni 2025: Alkegen nahm die vollständige kommerzielle Produktion seiner faserverstärkten Aerogel-Dämmung (AlkeGel) auf, die auf den Schutz von EV-Batterien vor thermischem Durchgehen ausgerichtet ist. Die Skalierung dieser Produktion unterstützt eine höhere Liefermenge für die Batteriefertigung und Pack-Sicherheitsanwendungen, bei denen Wärmeschutz- und Flammschutzanforderungen zunehmend in Plattformen integriert werden.
- November 2024: NUTEC Group erweiterte seinen Hauptsitz in Huntersville, North Carolina, durch eine Verdopplung der Fläche, um die Produktionskapazität für Keramikfasermodule und -decken zu erhöhen. Die zusätzliche Fläche unterstützt kürzere Lieferzeiten und höheren Durchsatz für die Nachfrage nach industrieller Wartung und Nachrüstung, die empfindlich auf Ausfallzeitfenster und Wartungspläne reagiert.


Keramiktextilmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Keramiktextilien Hochtemperaturtextilprodukte aus Keramikfasern, die zur thermischen Isolierung, zum Brandschutz und zur Wärmeabschirmung in industriellen Umgebungen eingesetzt werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen herkömmliche Glasfaser- und Mineralwolldämmung aus, die nicht als Keramiktextilprodukte hergestellt und verkauft wird.
Übersicht der Segmentierung
- Nach Faser
- Feuerfeste Keramik
- Niedrig biopersistent
- Weitere Fasern (Polykristalline Mullit-Faser usw.)
- Nach Typ
- Gewebe
- Band
- Seil
- Garn
- Weitere Typen (Schlauch / Flechtschlauch usw.)
- Nach Endverbrauchsbranche
- Industrie
- Transport
- Weitere Endverbrauchsbranchen (Elektro und Elektronik usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Material- und Endanwendungskontext, da Keramiktextilien eng mit Hochtemperaturprozessen und Sicherheitsnormen verbunden sind. Wir überprüfen öffentliche Quellen wie die USGS für mineral- und aluminiumoxidbezogene Referenzreihen, die US International Trade Commission und UN Comtrade für Handelscodes, die als Proxy für Keramikfaser- und Textilströme dienen, sowie das US Bureau of Labor Statistics für Erzeugerpreis- und Inflationssignale, die zur Wertnormalisierung verwendet werden.
Um die Endmarktnachfrage realistisch zu halten, prüfen wir zudem Quellen wie die World Steel Association für Stahlproduktionstrends, die International Energy Agency für Energie- und Industrietätigkeitsindikatoren sowie Referenzen des National Institute of Standards and Technology für den Leistungskontext von Hochtemperaturmaterialien. Dies wird durch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebsites und vertrauenswürdige Presseberichterstattung über Kapazitätserweiterungen und Aktivitäten auf Werksebene ergänzt. Sofern verfügbar, nutzen wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken, um die Produktpositionierung zu überprüfen und neue Anmeldungen im Bereich Hochtemperaturdämmung zu verfolgen. Die obige Liste ist nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um zu überprüfen, was wir in öffentlichen Daten festgestellt hatten, insbesondere hinsichtlich typischer Preisspannen, Nachfrageverschiebungen nach Endanwendung und der Frage, wo Keramiktextilien durch andere Dämmlösungen ersetzt werden. Wir sprachen mit Herstellern, Distributoren und industriellen Käufern in wichtigen Regionen, damit Annahmen zu Adoption, Ersatzzyklen und Anwendungsintensität bestätigt und vor der Finalisierung der Gesamtzahlen korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 47% |
| Mid-Tier: 52% | Funktions-/Abteilungsleiter: 36% | EMEA: 34% |
| Kleinere Akteure: 15% | Manager: 50% | Amerika: 19% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt anhand eines Top-Down-Ansatzes, der den adressierbaren Nachfragepool aus der industriellen Wärmenutzungsintensität, der Produktionstätigkeit in wichtigen Endanwendungen und dem typischen Anteil der Dämmausgaben, der auf Keramiktextilien entfällt, rekonstruiert. Sobald der Nachfragepool feststeht, wird er anhand beobachteter Fertigungsstandorte und Handelssignale nach wichtigen Anwendungsbereichen und Regionen aufgeteilt und anschließend mithilfe von aus Kanalgesprächen gewonnenen gemischten Preispunkten in Werte umgerechnet.
Um die Gesamtwerte fundiert zu halten, werden selektive Bottom-up-Prüfungen anhand einer kurzen Liste der Umsatzexposition von Lieferanten, stichprobenweise erhobener Preise pro Kilogramm oder Meter für gängige Formen und ungefährem Verbrauch pro Anwendung (z. B. Ofentürdichtungen, Dehnungsfugen und Wärmeummantelungen) durchgeführt, um Lücken in der öffentlichen Berichterstattung auszugleichen. Zu den verwendeten Variablen zählen industrielle Produktionstrends bei Stahl und Nichteisenmetallen, Betriebsaktivität von Raffinerien und der Petrochemie, Wärmedämmvorschriften und Sicherheitsnachrüstungen, die Verschiebung im Mix zwischen Faserqualitäten sowie Preisbewegungen im Zusammenhang mit Energie- und Aluminiumoxideinsatzstoffen. Für die Prognose wird eine Szenarioanalyse verwendet, da Endmarktzyklen und Schwankungen der Energiekosten die Ersatzraten schnell verändern können; die Szenarien werden anschließend mit Experteneinschätzungen zu Werkserweiterungen und Wartungsausgaben abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Import- und Exportbewegungen, veröffentlichten Produktionsindikatoren für Hochtemperaturindustrien und den impliziten Ausgaben pro Anlage für die Dämmwartung abgeglichen. Zeigt eine Region oder Endanwendung einen unrealistischen Sprung, werden die Annahmen erneut geprüft, und es werden Nachfassgespräche geführt, um zu klären, ob sich Preise, Mix oder Nachfrage verändert haben.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungen, Einheitenumrechnungen und der zeitliche Bezug von Währungen erneut überprüft werden, gefolgt von Konsistenzprüfungen über mehrere Jahre hinweg, damit das Wachstum keine bekannten Kapazitäts- oder Branchenzyklusgrenzen verletzt. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Kapazitätserweiterungen, starke Preisänderungen bei Einsatzstoffen oder regulatorische Verschiebungen. Unmittelbar vor der Lieferung wird eine erneute Überprüfung durchgeführt, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für Keramiktextilien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Keramiktextilien können weit voneinander abweichen, selbst wenn sie dieselbe allgemeine Produktfamilie beschreiben. Die Unterschiede ergeben sich in der Regel daraus, was als Keramiktextil gezählt wird, wie die Preisgestaltung in USD umgerechnet wird und ob sich der Zeitrahmen auf ein zurückliegendes Jahr oder ein zukünftiges Basisjahr bezieht.
Handelsbewegungsprüfungen und Produktionsindikatoren für Endanwendungen dienen als Nachweis, um die Schätzung an den tatsächlichen Verbrauch zu koppeln, und deshalb weist Mordor Intelligence 193,27 Mio. USD (2026) aus, nachdem angrenzende Dämmkategorien herausgefiltert und anwendungsspezifische Adoptionsraten angewendet wurden, die in Interviews erneut überprüft wurden.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 193,27 Mio. USD (2026) | |
| Fachzeitschrift A | 179,10 Mio. USD (2024) | Verwendet ein früheres Basisjahr und berichtet häufig über einen breiteren Produktkorb unter Keramiktextilien, mit begrenzter Transparenz hinsichtlich des Preisnormalisierungsansatzes, der für die USD-Umrechnung verwendet wurde. |
| Branchenblog B | 294,00 Mio. USD (2030) | Verankert den Wert in einem späteren Prognosejahr und kann einen höheren Wachstumsfall widerspiegeln, da Annahmen zu Adoption und Ersatz nicht klar auf Werksaktivität und Wartungszyklen zurückgeführt werden. |
Die Tabelle zeigt, dass die Wahl des Jahres und die Kategoriegrenzen den größten Teil der Streuung erklären, und dass Wachstumsannahmen diese im Laufe der Zeit verstärken. Durch die Verknüpfung der Wertbildung mit beobachtbaren industriellen Aktivitätssignalen und interviewgeprüfter Preislogik bleibt die endgültige Zahl nachvollziehbar an Eingaben gebunden, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für keramische Textilien?
Der Markt für keramische Textilien wird im Jahr 2026 auf USD 193,27 Millionen bewertet und soll bis 2031 USD 250,14 Millionen erreichen, was einer CAGR von 5,29 % entspricht.
Welche Region hält den größten Anteil und expandiert am schnellsten?
Asien-Pazifik beansprucht im Jahr 2025 41,84 % des globalen Umsatzes und wächst mit einer CAGR von 6,04 %, der schnellsten unter allen Regionen.
Wie helfen keramische Textilien dabei, die industrielle Energieeffizienz zu verbessern?
Keramikfaserauskleidungen können den Ofenwärmeverlust um bis zu 30 % reduzieren und ermöglichen es Anlagen, Energieeffizienzvorgaben ohne wesentliche Prozessumgestaltung zu erfüllen.
Welche wesentlichen Hemmnisse begrenzen die weitere Verbreitung keramischer Textilien?
Die karzinogene Einstufung einiger Fasern, erhöhte Produktionskosten gegenüber Mineralwolle und gelegentliche Engpässe bei Ausgangsstoffen dämpfen die Marktexpansion.
Seite zuletzt aktualisiert am:



