
Raumfahrzeugmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
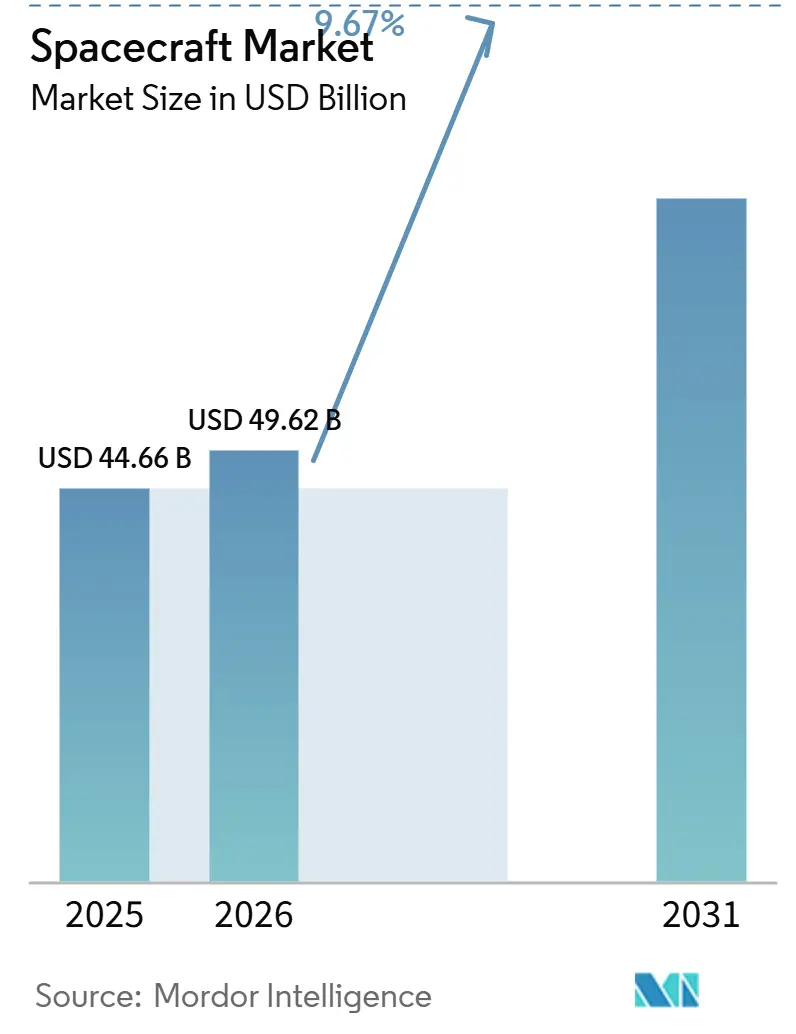
| Marktgröße (2026) | 49.62 Milliarden US-Dollar |
| Marktgröße (2031) | 78.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.67 % |
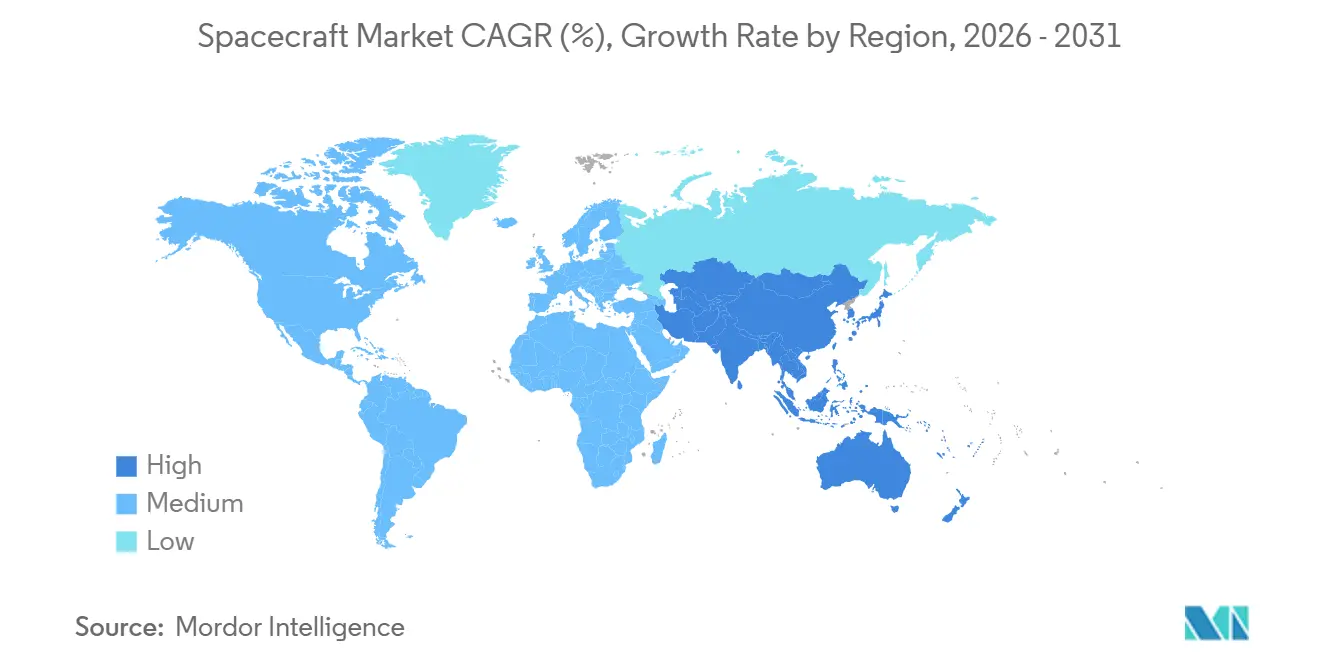
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
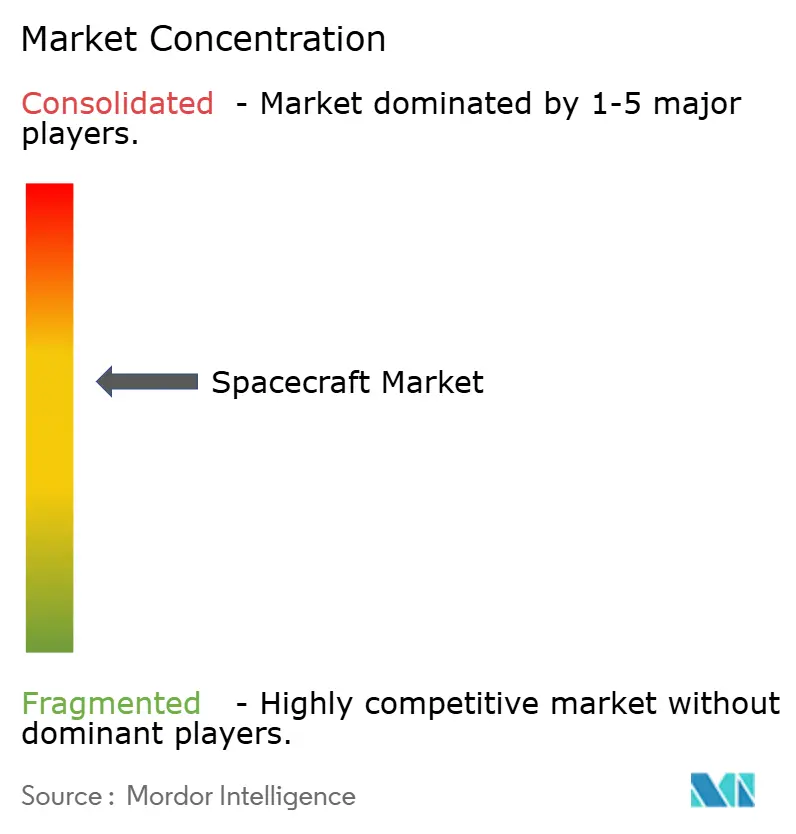
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Raumfahrzeugmarkt-Analyse von Mordor Intelligence
Die Größe des Raumfahrzeugmarkts wird voraussichtlich von 44,66 Milliarden USD im Jahr 2025 auf 49,62 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 9,67 % über den Zeitraum 2026–2031 einen Wert von 78,73 Milliarden USD erreichen. Das Wachstum spiegelt einen entscheidenden Wandel von vollständig staatlich finanzierten Missionen hin zu hybriden Beschaffungsmodellen wider, die Verteidigungs-, Zivil- und kommerzielle Nachfrage miteinander verbinden. Nationen verbreiten Kleinsatelliten, um belastbare Aufklärungsnetzwerke aufzubauen, private Betreiber stellen Breitband-Megakonstellationen in automobiltypischen Produktionsraten auf, und Mondlogistikprogramme eröffnen wiederkehrende Frachtmöglichkeiten. Verschärfte Deorbit-Vorschriften, Durchbrüche in der additiven Fertigung und die zunehmende Abhängigkeit von handelsüblicher (COTS) Elektronik verkürzen Entwicklungszyklen und Kostenkurven weiter. Gleichzeitig dämpfen Überlastungen an Startplätzen und Kosten für die Eindämmung von Weltraumschrott die Expansion, beeinträchtigen jedoch nicht die langfristige Entwicklung des Raumfahrzeugmarkts.
Wesentliche Erkenntnisse des Berichts
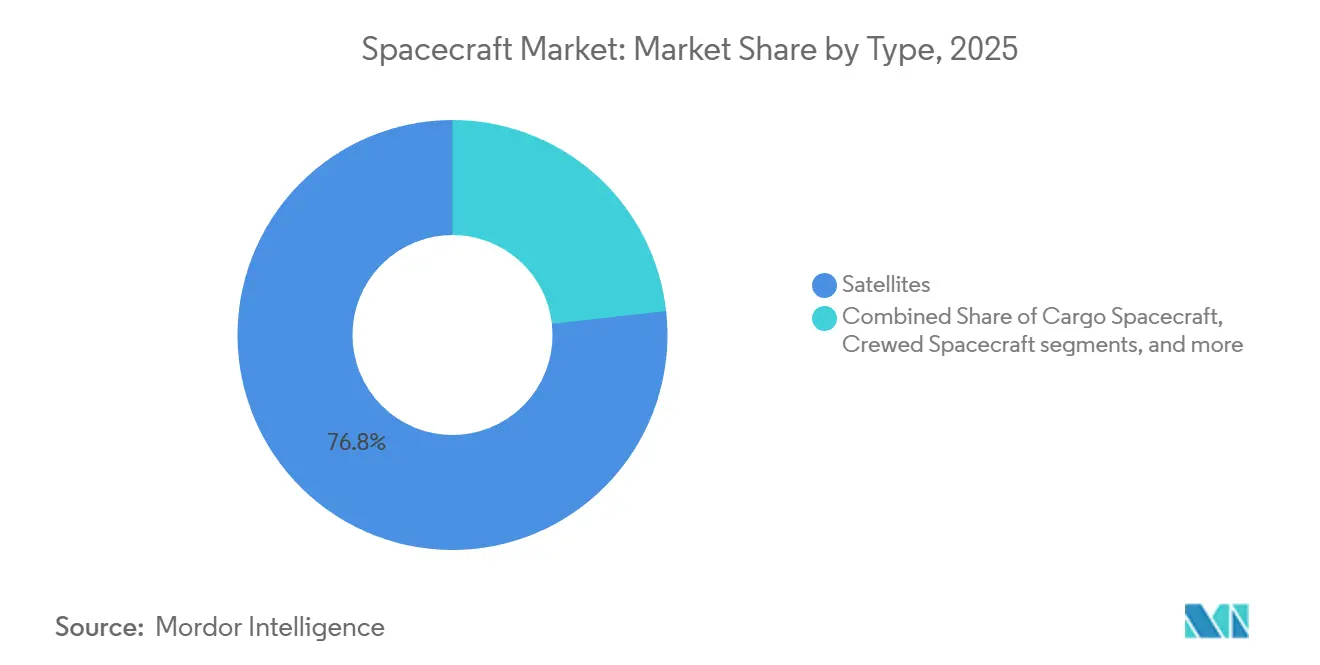
- Nach Typ entfielen 76,78 % des Umsatzes 2025 auf Satelliten. Im Gegensatz dazu wird für Frachtfahrzeuge eine CAGR von 10,12 % bis 2031 prognostiziert, da der Commercial Lunar Payload Services der NASA und private Raumstationsversorgungspläne hochgefahren werden.
- Nach Anwendung hielt Kommunikation einen Anteil von 42,24 % an der Größe des Raumfahrzeugmarkts im Jahr 2025, während Technologiedemonstrationsmissionen voraussichtlich mit einer CAGR von 10,32 % bis 2031 wachsen werden, angetrieben durch Pilotprojekte zur Wartung im Orbit und zur Trümmerbeseitigung.
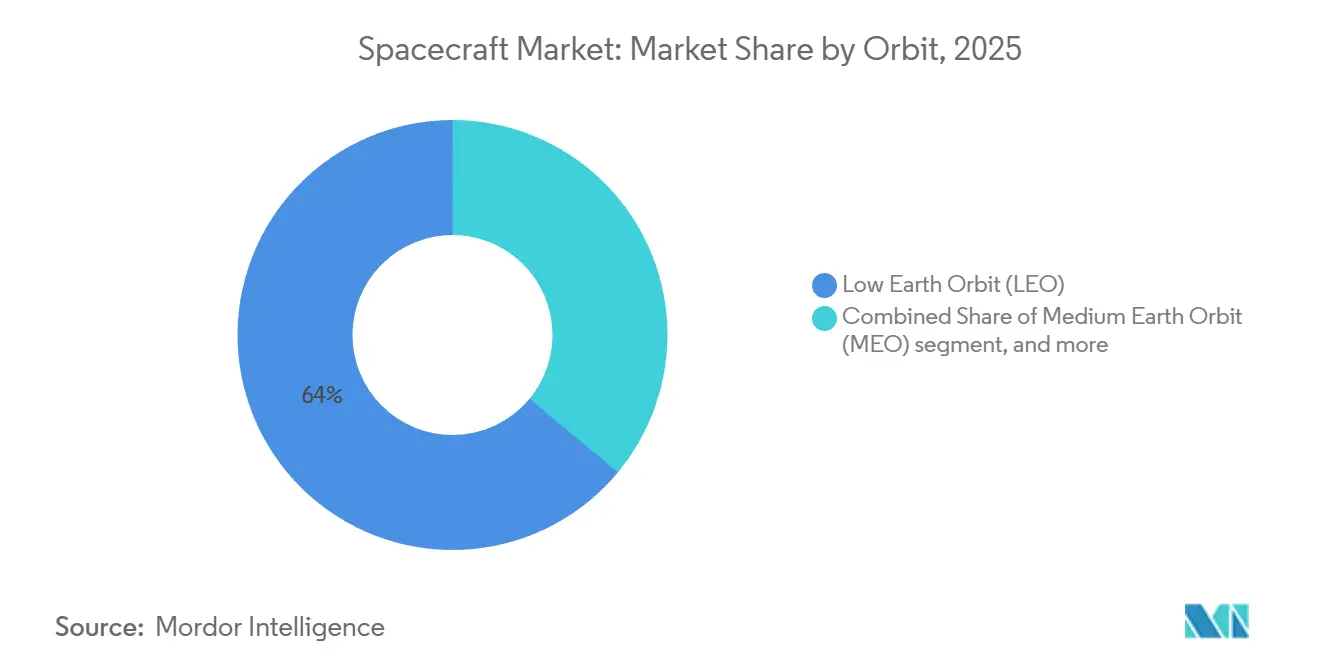
- Nach Orbit entfielen 63,97 % der Einsätze 2025 auf den niedrigen Erdorbit (LEO), aber die Kategorie „Sonstige” (jenseits von GEO, zislunarer, hochelliptischer und interplanetarer Umlaufbahn) wird voraussichtlich mit einer CAGR von 10,75 % bis 2031 wachsen, unterstützt durch Artemis-Gateway-Module und Mars-Probenrückkehrsonden.
- Nach Subsystem befehligten Nutzlasten 31,54 % des Wertes 2025. Dennoch wird für den Antrieb eine CAGR von 10,44 % prognostiziert, da elektrische Systeme sowohl für die LEO-Anhebung als auch für die vorgeschriebene Fünfjahres-Deorbit-Konformität zum Standard werden.
- Nach Geografie führte Nordamerika mit 47,89 % des Umsatzes 2025, gestützt durch Orion-Kapselaufträge im Wert von 2,7 Milliarden USD und Space Launch System-Booster im Wert von 3,19 Milliarden USD, während für den asiatisch-pazifischen Raum eine CAGR von 11,25 % bis 2031 auf der Grundlage chinesischer, indischer und japanischer Tiefraumprogramme prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Die Übernahme kommerziell erhältlicher Elektronikbauteile beschleunigt die Entwicklung von Raumfahrzeugen | +1.8% | Global, früh in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Das Wachstum von Breitband-Satelliten-Konstellationen steigert die Nachfrage nach Raumfahrzeugherstellung | +2.4% | Global, konzentriert in Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Staatliche Mond- und Marsforschungsprogramme treiben die Beschaffung fortschrittlicher Raumfahrzeuge voran | +1.6% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥4 Jahre) |
| Steigende Verteidigungs-ISR-Anforderungen erweitern den Einsatz kleiner Satelliten | +1.5% | Nordamerika, Europa, Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| In-Orbit-Wartungs- und Lebensverländerungskonzepte schaffen neue Nachfrage nach Raumfahrzeugen | +1.2% | Global, früh in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Additive Fertigung ermöglicht skalierbare und kosteneffiziente Raumfahrzeugproduktion | +1.4% | Nordamerika, Europa, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Übernahme kommerziell erhältlicher Elektronikbauteile beschleunigt die Raumfahrzeugentwicklung
COTS-Komponenten verkürzen Designzyklen und senken Stückkosten, indem sie langfristig beschaffbare, strahlungsgehärtete Teile durch hochvolumige Automobil- oder Verbraucherchips ersetzen, die durch softwarebasierte Fehlerkorrektur und Redundanz abgesichert werden. Die Richtlinien der Aerospace Corporation aus dem Jahr 2024 bestätigen, dass COTS-Prozessoren nun Führungscomputer in Kleinsatelliten antreiben, die bis zu fünf Jahre lang unterhalb von 600 km fliegen.[1]The Aerospace Corporation, "COTS Guidance," Aerospace.org Die ESA schloss sich dem Trend an, indem sie kommerzielle Mikrocontroller für nicht-kritische Subsysteme freigab, sodass Hauptauftragnehmer bei Infineon und Texas Instruments beziehen können, anstatt 18 Monate auf raumfahrtqualifizierte Äquivalente zu warten. Die Transportschicht Tranche 1 der US Space Development Agency schreibt COTS-lastige Designs vor, um 90-Tage-Auffüllungsziele zu erreichen. Die überarbeitete Beschaffungspolitik des US-Verteidigungsministeriums von 2025 fördert zudem die Einführung von COTS für Missionen mit überschaubarem Risiko. Zusammen beschleunigen diese Maßnahmen die Beschaffung, führen jedoch zu einer Abhängigkeit der Lieferkette von kommerziellen Fertigungsanlagen.
Das Wachstum von Breitband-Satelliten-Konstellationen steigert die Nachfrage nach Raumfahrzeugherstellung
Megakonstellationen erfordern Fließbandproduktion. SpaceX' Werk in Redmond baut täglich sechs Starlink-Raumfahrzeuge, hält die Stückkosten unter 1 Mio. USD und setzt neue Preiserwartungen. Der europäische IRIS²-Vertrag weist 10,6 Mrd. EUR (12,39 Mrd. USD) für 290 Satelliten zu, was Investitionen in automatisiertes Testen rechtfertigt und die ersten Starts auf 2028 verschiebt. Amazons Projekt Kuiper erhielt die Genehmigung für 3.236 Satelliten und buchte bis 2029 83 Starts, was eine Produktionssteigerung in den Jahren 2025–2026 auslöst. OneWeb, mehrheitlich im Besitz von Eutelsat, plant eine zweite Generation mit höherer Kapazität, die seine Lieferkette wiedereröffnen wird. Diese Flut von Aufträgen verankert Massenfertigung als Standard im gesamten Raumfahrzeugmarkt.
Staatliche Mond- und Marsforschungsprogramme treiben die Beschaffung fortschrittlicher Raumfahrzeuge voran
Tiefraummissionen erfordern erstklassige Plattformen. Im Jahr 2025 bestellte die NASA drei Orion-Kapseln und verlängerte die Produktion bis in die frühen 2030er Jahre. Commercial Lunar Payload Services hat bereits 800 Mio. USD über vierzehn Aufgabenaufträge vergeben und garantiert zwei bis drei Nutzlastflüge pro Jahr bis 2028. Japans Martian Moons eXploration-Sonde wird bei ihrer Mission 2026–2029 Ionenantrieb und autonomes Rendezvous demonstrieren. Indiens Chandrayaan-4-Probenrückkehrmission, genehmigt mit über 100 Mio. USD, diversifiziert die Nachfrage weiter. Diese Programme sichern hochwertige Nachfrage weit über 2030 hinaus.
Steigende Verteidigungs-ISR-Anforderungen erweitern den Einsatz kleiner Satelliten
Militärbehörden wechseln von aufwendigen Satelliten mit einzelnem Ausfallpunkt zu proliferierten Konstellationen. Das US National Reconnaissance Office vergab 2024 Verträge für kostengünstige elektrooptische und SAR-Ressourcen, die jeweils weniger als 50 Millionen USD wert sind, mit Startraten von mehr als 10 pro Jahr. Das Vereinigte Königreich stellte 968 Millionen GBP (1,30 Milliarden USD) für die Oberon- und ISTARI-Konstellationen bereit, um bis 2027 eine souveräne Aufklärungskapazität zu sichern. Unterdessen demonstrierte das Blackjack-Programm der DARPA autonome Aufgabenverteilung über sechs Raumfahrzeuge hinweg und diente als Vorlage für das Tranche-2-Netzwerk der Space Development Agency. Kleinsatellitenproduktionslinien skalieren daher nicht nur für Telekommunikation, sondern auch für Verteidigungsüberwachung, was die Expansion des Raumfahrzeugmarkts verstärkt.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe bei Startanlagen und Überlastung der Startlisten verzögern Einsätze | -0.9% | Global, akut in Nordamerika | Kurzfristig (≤2 Jahre) |
| Zunehmender Weltraumschrott und Kollisionsrisiken erschweren die Missionsplanung | -0.7% | Global, konzentriert im LEO | Mittelfristig (2–4 Jahre) |
| Exportkontrollvorschriften schränken die internationale Zusammenarbeit bei Raumfahrzeugen ein | -0.5% | Global, USA-EU und USA-Asien betreffend | Langfristig (≥4 Jahre) |
| Engpässe bei strahlungsgehärteten Bauteilen schränken die Raumfahrzeugproduktion ein | -0.6% | Global, hoch in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei Startanlagen und Überlastung der Startlisten verzögern Einsätze
Cape Canaveral und das Kennedy Space Center beherbergten im Jahr 2024 mehr als 50 Starts, was die Sicherheitsbesatzung des Testgeländes belastete und bei Anomalien zu Verzögerungen von mehreren Wochen führte.[2]U.S. Space Force, „18th Space Defense Squadron”, Spaceforce.mil Vandenberg schloss Aufrüstungen für 50 Flüge pro Jahr ab, doch SpaceX hat allein über 40 Slots beantragt. Blue Origins New-Glenn-Debüt verschob sich auf 2025, teilweise aufgrund von Konflikten bei der Startvorbereitung. Eine solche Sättigung wirkt sich auf Raumfahrzeughersteller aus, verlängert Lieferzeiten und erhöht Kostenpuffer.
Zunehmender Weltraumschrott und Kollisionsrisiken erschweren die Missionsplanung
Das 18th Space Defense Squadron verfolgt 47.000 Objekte, die größer als 10 cm sind, was einem Anstieg von 15 % seit 2022 entspricht. Starlink allein führte in den ersten sechs Monaten des Jahres 2024 50.000 Ausweichmanöver durch, was Treibstoff verbrauchte und die Entwurfslebensdauer verkürzte. FCC-Deorbit-Mandate zwingen Betreiber, Treibstoff zu reservieren, was die Nutzlastmasse reduziert. ESAs Zero-Debris-Charta wird bis 2030 kontrollierte Wiedereintritt fordern. Die Versicherungsprämien sind um 20–30 % gestiegen, was die Betriebskosten erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Satelliten dominieren, Frachtfahrzeuge beschleunigenSatelliten generierten 76,78 % des Umsatzes 2025 für den Raumfahrzeugmarkt und bestätigen damit ihre zentrale Bedeutung für Kommunikations-, Navigations- und Erdbeobachtungsmissionen. Im Gegensatz dazu wird für Frachtfahrzeuge eine CAGR von 10,12 % prognostiziert, was sie zum am schnellsten wachsenden Segment des Raumfahrzeugmarkts macht. Der Commercial Lunar Payload Services der NASA hat bereits 800 Millionen USD zugeteilt, sichert zwei bis drei zislunare Frachtflüge pro Jahr und festigt die Nachfrage nach unbemannten Logistikfahrzeugen. Sierra Spaces Dream Chaser mit einer Kapazität von 5.500 kg und Landebahnlandung ist für ein ISS-Debüt Ende 2024 vorgesehen und differenziert sich durch sanfte Wiedereintrittsprofile.[3]Sierra Space, "Dream Chaser," Sierraspace.com
Das Frachtswachstum ergänzt geplante kommerzielle Raumstationen, bei denen Axiom-Module und Orbital-Reef-Konzepte eine routinemäßige Versorgung benötigen. Bemannte Raumfahrzeuge bleiben eine Nische, sind aber lukrativ; SpaceX's Dragon-Kapseln dominieren die aktuellen Rotationen, während Boeings Starliner die abschließende Zertifizierung für Betriebsflüge im Jahr 2026 erhält. Tiefraum-Sonden liefern zwar ein geringes Volumen, aber einen hohen Auftragswert und treiben Subsystem-Innovationen voran, wie optische Tiefraum-Links und autonome Navigation. Insgesamt erhält die wachsende Mischung eine breite Produktionsbasis aufrecht und stützt den Raumfahrzeugmarkt.


Nach Anwendung:
Kommunikation führt, Technologiedemonstration steigt stark anKommunikation behielt einen Anteil von 42,24 % an der Größe des Raumfahrzeugmarkts für 2025 und spiegelt die unaufhörliche Nachfrage nach Breitbandkapazität und sicheren Verteidigungsverbindungen wider. Technologiedemonstrationsmissionen werden jedoch voraussichtlich mit einer CAGR von 10,32 % bis 2031 wachsen, da Betreiber Konzepte zur Lebensverlängerung, Trümmerbeseitigung und Montage im Orbit validieren. Erfolge bei der Wartung im Orbit, wie MEV-Andockmanöver und bevorstehende Astroscale-Operationen, signalisieren einen kommerziellen Wendepunkt.
Das Wachstum des Erdbeobachtungssegments wird durch Konstellationen mit synthetischer Aperturradar-Auflösung im Submeterbereich angetrieben, die Verteidigungs- und Agrartechnikanalysen erfüllen. Navigationsmissionen halten einen stetigen Rhythmus mit GPS-III- und Galileo-Ergänzungen aufrecht und stellen sicher, dass Sammelaufträge alle zwei bis drei Jahre erfüllt werden. Wissenschaftsmissionen, wie der Europa Clipper mit einem Wert von über 5 Milliarden USD, fungieren als Technologiepfadfinder und erhalten das institutionelle Wissen bei Hauptauftragnehmern.
Nach Umlaufbahn:
Niedrige Erdumlaufbahn dominiert, Zislunare Bahnen entstehenDer niedrige Erdorbit (LEO) sicherte sich 63,97 % der Raumfahrzeugeinsätze 2025, hauptsächlich aufgrund der Verbreitung von Starlink, OneWeb und Verteidigungsarchitekturen. Starlinks mehr als 7.500 Betriebssatelliten erstrecken sich über Schalen von 340–614 km, minimieren die Latenz und entsprechen den FCC-Fünfjahres-Entsorgungsregeln. Der mittlere Erdorbit (MEO) dient als Navigationsrückgrat für Systeme wie GPS III und BeiDou. Der geostationäre Orbit (GEO) bleibt das Reich der Wetter- und Hochdurchsatz-Telekommunikation, verlässt sich jedoch zunehmend auf elektrischen Antrieb für die Orbitanhebung. Die Kategorie „Sonstige”, einschließlich zislunarer und interplanetarer Bahnen, wird voraussichtlich mit einer CAGR von 10,75 % bis 2031 wachsen, da Artemis-Gateway-Module und Probenrückkehrsonden in die Serienproduktion eintreten.
Der zislunare Verkehr bringt neue Herausforderungen bei der Strahlungsabschirmung, Navigationsautonomie und Langzeit-Energieversorgungssystemen mit sich und fördert Investitionen in fortschrittliche Subsysteme. Hochelliptische und interplanetare Orbits erfordern ebenfalls Antriebe mit höherem spezifischen Impuls. Mit der Reifung dieser Missionen fördern sie die Spezialisierung von Zulieferern und erweitern den Raumfahrzeugmarktanteil für Nischenhardware.
Nach Subsystem:
Nutzlasten erzielen Premiumpreise, Antrieb wächst am schnellstenNutzlasten machten 31,54 % des Wertes 2025 aus, angetrieben durch die Premiumpreise von SAR- und optischen Intersatelliten-Linkpaketen. Der Antrieb wird voraussichtlich das Wachstum mit einer CAGR von 10,44 % anführen, wobei Aerojet Rocketdynes XR-100-Hall-Triebwerk einen spezifischen Impuls von 4.000 Sekunden und 40 % Treibstoffeinsparungen für GEO-Transfers bietet. Buseks BIT-7-Ionentriebwerk unterstützt mehrere Kleinsatelliten-Plattformen und beweist präzise Orbitkontrolle mit geringer Masse.
Energie-, Kommunikations-, Thermalkontroll- und Führungssubsysteme entwickeln sich alle in Richtung modularer, softwaredefinierter Architekturen. Spectrolabs 32 % effiziente Dreifachübergangs-Solarzellen erhöhen die verfügbare Leistungsdichte, während NASAs Laser Communications Relay 1,2 Gbps Downlink-Geschwindigkeiten von der ISS erreichte, was das Potenzial für die Einführung optischer Hauptleitungen aufzeigt. Diese Subsystem-Evolution stärkt die Wettbewerbsdifferenzierung im gesamten Raumfahrzeugmarkt.
Geografische Analyse
Nordamerikanischer Raumfahrzeugmarkt
Nordamerika trug 47,89 % zum Umsatz des Jahres 2025 bei, gestützt durch Orion-Kapselaufträge und SpaceX's 148 Starts im Jahr 2024, die die Kapazitäten in Cape Canaveral und Vandenberg auslasten. Die Kleinsat-Vergaben des National Reconnaissance Office unter 50 Millionen USD verankern proliferierte Architekturen zusätzlich. Telesat Lightspeed-Konstellation zielt auf einen Servicestart im Jahr 2026 ab und festigt den regionalen Breitbandwettbewerb.[4]Telesat, "Lightspeed-Konstellation," Telesat.com
Asiatisch-pazifischer Raumfahrzeugmarkt
Asien-Pazifik wird voraussichtlich das höchste Wachstum mit einem CAGR von 11,25 % bis 2031 verzeichnen. China führte 2024 67 Orbitalstarts durch und präsentierte dabei wiederverwendbare Trägerraketen wie Landspace's Zhuque-3 und erweiterte den kommerziellen Nutzlastanteil. Indiens NewSpace India Limited (NSIL) buchte zwölf Kleinsat-Starts und entwickelt einen wiederverwendbaren Startdemonstrator, um die Kosten pro Kilogramm zu halbieren. Japans Sonde zur Erkundung der Marsmond bleibt für 2026 auf Kurs und unterstreicht den Ehrgeiz im Bereich der Tiefraumerkundung; Südkoreas Nuri-Rakete und Taiwans erster Triton-Wettersatellit signalisieren eine breitere regionale Beteiligung.
EMEA-Raumfahrzeugmarkt
Europa stärkt seine strategische Autonomie mit dem souveränen Breitbandprogramm IRIS² und der Asteroiden-Abwehrmission Hera. OHB SE baut seine Nische im 500-kg-Segment weiter aus, während das Vereinigte Königreich in die Oberon- und ISTARI-ISR-Konstellationen investiert. Sanktionen beschränken Russland auf 19 Starts im Jahr 2024, doch die inländischen GEO- und Progress-Logistikflüge bleiben stabil. Der Nahe Osten und Afrika gewinnen durch die MBZ-SAT-Initiative der Vereinigten Arabischen Emirate und die Initiativen der Saudi Vision 2030 an Dynamik, was eine wachsende Nachfrage nach hochauflösender Bildgebung und sicheren Verbindungen signalisiert.

Regulatorisches Umfeld
Raumfahrzeugprogramme unterliegen einem sich verschärfenden Regelwerk aus Sicherheits-, Nachhaltigkeits- und Marktzugangsvorschriften, das die Plattformgestaltung und Beschaffung zunehmend prägt. In den Vereinigten Staaten veröffentlichte das Office of Space Commerce im März 2026 einen vorgeschlagenen Space-Commerce-Zertifizierungsprozess, um behördenübergreifende Prüfungen für kommerzielle Raumfahrtmissionen zu konsolidieren, was Bemühungen widerspiegelt, neben bestehenden Lizenzierungsregelungen einen klareren Genehmigungsweg zu schaffen.
Kosten- und Compliance-Belastungen verändern sich auch durch Finanzierungs- und Handelsmaßnahmen. Im April 2026 veröffentlichte die FAA eine Mitteilung zur Einführung von Nutzungsgebühren für die Lizenzierung kommerzieller Raumfahrtstarts und -wiedereintritte, die durch den One Big Beautiful Bill Act (Pub. L. 119-21, unterzeichnet am 4. Juli 2025) vorgeschrieben sind, was die Verwaltungskosten bei steigender Starttaktung erhöht. In Europa schlug die Europäische Kommission im Juni 2025 ein EU-Weltraumgesetz vor, um Raumfahrtvorschriften zu harmonisieren und Anforderungen an Kollisionsvermeidung und Cybersicherheit einzubeziehen, ergänzt durch einen Ratsvorschlag von 2026, der die Aufsicht über Betreiber der Union und aus Drittstaaten, die Dienstleistungen in die EU erbringen, verstärkt. Multilaterale Soft-Law-Leitlinien entwickeln sich weiter durch im März 2026 aktualisierte Instrumente des UN-Büros für Weltraumangelegenheiten (UNOOSA), die die Erwartungen an Trümmerminderung und verantwortungsvollen Betrieb bekräftigen, die sich auf die Planung der Entsorgung von Raumfahrzeugen und den Betrieb im Orbit auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Raumfahrzeuge reicht von der Missionsdefinition und Beschaffung (zivile Behörden, Verteidigungsorganisationen und kommerzielle Betreiber) über Architektur und Design, Komponentenversorgung (Elektronik, Antrieb, Energie, Strukturen, Optik und Kommunikation), Subsystemintegration, Endmontage, Umweltprüfung bis hin zur Lieferung zur Startplatzbearbeitung. Führende Integratoren wie Airbus, Thales Alenia Space, Lockheed Martin und Northrop Grumman koordinieren mehrstufige Zulieferernetzwerke, während die Fertigung im Konstellationsmaßstab die Abhängigkeit von standardisierten Satellitenbussen, automatisierten Tests und kommerziellen Standardelektronikkomponenten (COTS) erhöht. Aktivitäten auf Seiten der Raumfahrtzentren, einschließlich Nutzlastintegration und Raumfahrzeugbearbeitung, werden ebenfalls zu einer sichtbareren Durchsatzbeschränkung, da sich die Belegungsdichte an großen Startanlagen verengt.
Das Lieferrisiko konzentriert sich auf eine begrenzte Anzahl spezialisierter Teile und hochgesicherter Fertigungsschritte. Berichte zur industriellen Basis aus dem Jahr 2026 hoben Engpässe bei Komponenten wie optischen Intersatellitenverbindungen, strahlungstoleranter Elektronik, Steckverbindern, Ventilen und integrierten Schaltkreisen hervor, die Vorlaufzeiten verlängern und Designsubstitutionen erzwingen können. Gleichzeitig verbreitert sich die Zulieferbasis durch branchenübergreifende Partnerschaften und langfristige Materialvereinbarungen: Syensqo unterzeichnete im April 2026 eine langfristige Lieferabsprache mit Avio für Weltraummaterialien für Vega-C- und LEO-Missionen, und Spire Global gab im Mai 2026 eine Zusammenarbeit mit Schaeffler bekannt, um die Satellitenproduktion in Deutschland auszubauen, was zeigt, wie Hauptauftragnehmer und mittelständische Hersteller ihre Beschaffung und industrielle Kapazität diversifizieren, um eine höhere Produktionsrate zu unterstützen.
Wettbewerbslandschaft
Hauptauftragnehmer zeigen eine moderate Konsolidierung, wobei Space Exploration Technologies Corp., Lockheed Martin Corporation, Airbus SE und China Aerospace Science and Technology Corporation Antrieb, Avionik und Endmontagelinien vertikal integrieren. NASAs doppelte Vergaben an Starship und Blue Origin für Mondlander demonstrieren die Absicht, mindestens zwei Anbieter in jeder kritischen Kategorie zu halten. SpaceX's Modell von der Wiege bis zum Orbit erfasst Margen in den Bereichen Start, Satellit und Bodenstation und verschärft den Preiswettbewerb.
Mittelständische Marktteilnehmer wie Rocket Lab, Relativity Space und Sierra Space differenzieren sich durch additive Fertigung, schnelle Mikrostarts und beflügelte Wiedereintritts-Frachtkapazitäten. Elektrische Antriebsspezialisten (Aerojet Rocketdyne, Busek), Innovatoren für optische Links und Anbieter ausfahrbarer Solaranlagen fragmentieren die Subsystemebene und fördern Nischenexzellenz. Patentanmeldungen in den Bereichen autonomes Rendezvous, Mesh-Netzwerke und ausfahrbare Strukturen stiegen von 2022 bis 2025 um 30 %, was auf anhaltende Innovation hindeutet.
Wachstum in weißen Flecken dreht sich um Wartung im Orbit, Trümmerbeseitigung und zislunaren Transport. Astroscales ELSA-M zielt auf FCC-vorgeschriebene Entsorgungslasten ab; Orbit Fabs Hydrazin-Depots verlängern die Lebensdauer von GEO-Satelliten; und Intuitive Machines bietet Mondfrachtflüge an. Diese aufkommenden Vertikalen sollten die Beteiligung ausweiten und den Konzentrationsgrad des Raumfahrzeugmarkts schrittweise senken.
Führende Unternehmen der Raumfahrzeugbranche
-
The Boeing Company
-
Lockheed Martin Corporation
-
China Aerospace Science and Technology Corporation
-
Space Exploration Technologies Corp.
-
Airbus SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Raumfahrzeugmarkt
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Thales Group
- Blue Origin Enterprises, L.P.
- Sierra Space Corporation
- Rocket Lab Limited
- Israel Aerospace Industries Ltd.
- OHB SE
- Mitsubishi Electric Corporation
- Axiom Space, Inc.
- Surrey Satellite Technology Ltd.
- Indian Space Research Organisation
- China Aerospace Science and Technology Corporation
- Planet Labs PBC

Marktchancen und Zukunftsaussichten
Ein Weißraum entsteht im Bereich des industriellen Durchsatzes von Raumfahrzeugen, sowohl bei der Fabrikleistung als auch bei der Raumhafen-Bearbeitungskapazität. Von der NASA unterstützte Infrastrukturinitiativen liefern konkrete Signale für die kurzfristige Nachfrage nach gemeinsam genutzter Bearbeitung und Logistik: Im April 2026 unterzeichnete All Points Logistics eine Exklusivvereinbarung mit der NASA zur Anmietung von 64 Acres im Kennedy Space Center für einen Mehrnutzer-Komplex für Raumfahrzeugbearbeitung und Logistik, einschließlich eines 275.000 Quadratfuß großen Spacecraft Processing Center und eines 266.000 Quadratfuß großen Spaceport Logistics Center. Dieser Mehrmieteransatz erweitert die Integrations- und Testkapazitäten für Satellitenbetreiber, Mondmissionen und reaktionsfähige Verteidigungsnutzlasten und senkt zugleich die Eintrittsbarriere für Akteure, die keine eigenen Anlagen rechtfertigen können.
Die Erweiterung der Fertigungskapazitäten und souveräne Konstellationsinitiativen schaffen ebenfalls Chancen bei modularen Bussen, Avionik und hochfrequenten Tests. Firefly Aerospace erweiterte seinen Campus in Cedar Park, Texas, im Mai 2026 um 144.000 Quadratfuß für Montage, Tests und Avionikfertigung von Raumfahrzeugen, um Produktionslinien für mehrere Mondlander-Fahrzeuge und Orbitaltransferfahrzeuge zu unterstützen, was den Trend zu vertikal integrierter, programmübergreifender Fertigung verstärkt. Im asiatisch-pazifischen Raum kündigte Hanwha Aerospace im Juli 2026 einen Investitionsplan über 55 Billionen Won an, der die Entwicklung von Trägerraketen und Testinfrastruktur umfasst, während Hanwha Systems Pläne für eine SAR-Konstellation mit 64 Satelliten im sehr niedrigen Erdorbit sowie ein Weltraum-KI-Rechenzentrum skizzierte, was die Nachfrage nach Nutzlastintegration der ISR-Klasse, Energie- und Wärmelösungen für Umgebungen mit hohem Luftwiderstand in niedriger Höhe sowie sicheren Datenverarbeitungsarchitekturen unterstreicht. Neben diesen Kapazitätsschritten betonen politische Fahrpläne von Organisationen wie der Aerospace Industries Association sowie von der NASA identifizierte Lücken bei zivilen Weltraumfähigkeiten weiterhin die Bedeutung widerstandsfähiger Kommunikation, ISR und langzeittauglicher, explorationsfördernder Subsysteme, was die anhaltende Beschaffung sowohl von Konstellationssatelliten als auch von höherwertigen Explorations-Raumfahrzeugen unterstützt.
Recent Industry Developments in Raumfahrzeugmarkt
- Juni 2026: Boeing erhielt einen Auftrag der U.S. Space Force zur Konstruktion, Entwicklung, Herstellung und Erprobung zweier Satelliten der nächsten Generation des Mobile User Objective System (MUOS) auf Basis der 702MP-Raumfahrzeugplattform. Der Auftrag unterstützt die Modernisierung militärischer Satellitenkommunikation und sichert Produktion und Subsystembeschaffung für ein Missionsprofil, das auf gesicherte Kommunikation setzt.
- April 2025: SpaceX erhielt von der U.S. Space Force einen Festpreisauftrag mit unbestimmter Liefermenge über 5,9 Milliarden US-Dollar im Rahmen von National Security Space Launch (NSSL) Phase 3 Lane 2, der bis April 2033 läuft. Die Struktur verknüpft den Zugang zum Weltraum für die nationale Sicherheit mit einer mehrjährigen Bestelldisziplin und beeinflusst Integrationszeitpläne für Raumfahrzeuge, Anforderungen an die Missionssicherung und die Standardisierung der Schnittstelle zwischen Trägerrakete und Raumfahrzeug.
- Juni 2024: SpaceX erhielt einen Auftrag mit unbestimmter Liefermenge für Startdienste im Rahmen von NSSL Phase 3 Lane 1 (FA8811-24-D-B003) mit einem Bestellzeitraum bis Juni 2029. Der Auftrag formalisierte einen fünfjährigen Weg für kleinere Missionen der nationalen Sicherheit und prägt, wie Raumfahrzeughersteller Produktionsplätze, Testabläufe und Lieferzeitpunkte für häufigere, diversifizierte Startgelegenheiten planen.


Raumfahrzeugmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Raumfahrzeugmarkt als der Wert definiert, der durch die Entwicklung und Herstellung vollständiger Raumfahrzeugplattformen sowie ihrer wichtigsten bordeigenen Systeme entsteht, die jenseits der Erdatmosphäre für kommerzielle, zivile und Verteidigungsmissionen betrieben werden.
Ausschlüsse aus dem Umfang: Wir schließen Startdienstleistungen, Bodenstationen, Erlöse aus Satellitenkonnektivitätsdiensten sowie nachgelagerte Daten- oder Analysedienstleistungen aus, die außerhalb der Raumfahrzeugherstellung liegen.
Segmentierungsübersicht
-
Nach Typ
- Satelliten
- Frachtfahrzeuge
- Bemannte Raumfahrzeuge
- Tiefenraum-Sonden
-
Nach Anwendung
- Kommunikation
- Erdbeobachtung
- Navigation und Kartierung
- Wissenschaft und Erkundung
- Technologiedemonstration
-
Nach Umlaufbahn
- Niedrige Erdumlaufbahn (LEO)
- Mittlere Erdumlaufbahn (MEO)
- Geostationäre Umlaufbahn (GEO)
- Sonstige
-
Nach Subsystem
- Antriebssysteme
- Stromsysteme
- Kommunikationssysteme
- Thermalkontrollsysteme
- Leit- und Navigationssysteme
- Nutzlasten
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
-
Südamerika
- Brasilien
- Übriges Südamerika
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
-
Afrika
- Südafrika
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Marktstruktur aufzubauen und Nachfragesignale zu verankern, die anhand öffentlicher Quellen überprüft werden können. Wir stützten uns auf Budgetdokumente und Beschaffungsveröffentlichungen von Raumfahrtbehörden, Weltraumobjektregister der Vereinten Nationen, ITU-Satellitennetzwerkanmeldungen sowie staatliche Verteidigungsplanungsdokumente, soweit verfügbar. Begutachtete Luft- und Raumfahrtfachzeitschriften sowie Konferenzbeiträge wurden ebenfalls gesichtet, um den Technologiereifegrad und wahrscheinliche Einführungszeiträume für wichtige Subsysteme zu verstehen.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte ausgewertet, um Programmankündigungen, Lieferzeiträume und Auftragsbestände auf übergeordneter Ebene zu erfassen. Die Auswertung von Patentdatenbanken half uns, Bereiche mit steigender Aktivität bei Antrieb, Energieversorgung und nutzlastbezogenen Designs zu identifizieren, was anschließend die Annahmen zu Leistungsfähigkeit und Kostenentwicklung beeinflusste. Wir nutzten außerdem kostenpflichtige Abonnements, die auf Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Luft- und Raumfahrtdatenbanken mit Daten auf Flugzeug- und Triebwerksebene beschränkt waren, die für Raumfahrtplattformen adaptiert werden können. Die oben aufgeführten Sekundärquellen sind lediglich illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was als Raumfahrzeugverkauf gegenüber angrenzenden Erlösen gezählt wurde, und anschließend zu bestätigen, wie sich Stückzahlen und Preise nach Orbitklasse und Missionstyp entwickeln. Wir sprachen mit einer Mischung aus Programmleitern, Beschaffungs- und Lieferkettenverantwortlichen, Subsystemspezialisten und kommerziellen Teams auf Integratorseite in Nord- und Südamerika, EMEA und APAC, sodass regionale Produktionsrealitäten und das Tempo der Nachfrageentwicklung konsistent überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 15 % | APAC: 48 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 38 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 47 % | Amerika: 19 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem öffentlich sichtbare Raumfahrzeugprogramme und Konstellationspläne in einen Nachfragepool nach Orbit- und Missionskategorie überführt werden, der anschließend anhand von Ersatzzyklen und erwarteten Einsatzkadenzem erweitert wird. Sobald diese Struktur steht, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, bei denen stichprobenartige Plattform-Durchschnittsverkaufspreise mit den erwarteten Stücklieferungen multipliziert und anschließend mit angebotsseitigen Signalen und Kanalfeedback abgeglichen werden.
Zu den wichtigsten Modelleingaben zählen die Anzahl finanzierter Missionen, Einsatzpläne für Konstellationen, die durchschnittliche Massenklassenmischung von Raumfahrzeugen nach Orbit, Verschiebungen im Subsystemgehalt (Antrieb, Energieversorgung, Thermik und Nutzlastintensität) sowie inflationsbedingte Inputkostendrücke, die die Plattformpreise typischerweise im Zeitverlauf beeinflussen. Wo Programme nicht vollständig transparent sind, werden Lücken mithilfe von Proxy-Indikatoren wie Haushaltsposten, Zeitpunkt der Auftragsvergabe und historischen Liefermustern für ähnliche Missionen geschlossen, die anschließend in Folgegesprächen überprüft werden.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, da sich Produktionsraten schnell ändern können, wenn sich Budgets, Startverfügbarkeit und Fristen zur Einhaltung von Deorbit-Vorschriften gleichzeitig verschieben. Annahmen zu Stücklieferungen und der Entwicklung der Durchschnittsverkaufspreise werden am Expertenkonsens ausgerichtet, und wir führen neben einem Basisszenario ein Aufwärts- und ein Abwärtsszenario, damit Kunden erkennen können, was die Bandbreite treibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfschritte, damit die Endzahl an beobachtbaren Marktsignalen verankert bleibt. Wir vergleichen Modelloutputs mit unabhängigen Kennzahlen wie Raumfahrzeugregistrierungen, sichtbarer Startmanifestaktivität und öffentlich gemeldeten Beschaffungsausgaben und untersuchen dann große Abweichungen, indem wir die zugrunde liegenden Annahmen erneut prüfen.
Vor der Freigabe wird die Arbeit schrittweise überprüft: Ein Analyst prüft die Modellmathematik und ein anderer prüft, ob die Umfangsregeln konsistent über Regionen und Missionstypen hinweg angewendet wurden. Wenn ein wichtiges Programm sich verzögert, ein Budget überarbeitet wird oder sich die Preise stark verändern, werden Interviews erneut aufgegriffen, um zu bestätigen, was sich geändert hat und ob dies die Größenbestimmung beeinflusst. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Raumfahrzeugmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Raumfahrzeugmarktwerte können weit auseinanderliegen, da der Begriff Raumfahrzeug nicht immer einheitlich verwendet wird und einige Quellen Herstellungserlöse mit Start-, Betriebs- oder Satellitenkonnektivitätsdiensten vermischen. Unterschiede treten auch auf, wenn eine Studie einen kurzfristigen Beschaffungszyklus betont und eine andere einen längeren Aufbau von Konstellationen und Erkundungsmissionen annimmt.
Bei unseren Prüfungen waren die größten Treiber der Abweichungen, ob Satelliten nur als Hardwareplattformen gezählt werden oder ob nachgelagerte Dienstleistungserlöse einbezogen werden, wie Tiefraum- und bemannte Programme im gleichen Gesamtwert behandelt werden und welches Jahr für die Währungsumrechnung und Inflationsanpassungen verwendet wird. Die Bandbreite wird auch durch den Aktualisierungsrhythmus beeinflusst, da eine einzige Verzögerung bei einem Flaggschiff-Konstellationsprogramm den Gesamtwert des laufenden Jahres erheblich verschieben kann – weshalb das Tempo finanzierter Missionen und der Zeitpunkt der Auftragsvergabe bei Mordor Intelligence kurz vor der Veröffentlichung erneut überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 49,62 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 7,15 Milliarden USD (2026) | Diese Schätzung scheint einen engeren Erlösrahmen zu verwenden, der ausschließlich Verkäufe ab Werk widerspiegeln kann, und unterschätzt möglicherweise größere Plattformprogramme oder den gebündelten Wert bordeigener Subsysteme, was den Gesamtwert niedrig hält. |
| Branchenforschungsgruppe B | 7,29 Milliarden USD (2025) | Diese Zahl verwendet ein anderes Basisjahr und wendet typischerweise eine vereinfachtere Behandlung der Orbit- und Missionsmischung an, was den Aufschlag aus großen Konstellationsbeschaffungszyklen und dem Timing von Erkundungsprogrammen reduzieren kann. |
Die Tabelle zeigt, dass Unterschiede in Umfang und Zeitpunkt den größten Teil der Abweichung erklären und nicht ein einzelner Berechnungsschritt. Wenn die Zählregel an finanzierte Missionen, erwartete Stücklieferungen und eine konsistente Logik der Durchschnittsverkaufspreise nach Orbit und Missionstyp geknüpft ist, wird der Marktgesamtwert leichter nachvollziehbar und für die Planung im Zeitverlauf reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Raumfahrzeugmarkt im Jahr 2026?
Die Größe des Raumfahrzeugmarktes erreichte im Jahr 2026 49,62 Mrd. USD und soll bis 2031 auf 78,73 Mrd. USD ansteigen.
Welche CAGR wird für den Raumfahrzeugabsatz bis 2031 prognostiziert?
Es wird erwartet, dass der Raumfahrzeugmarkt im Zeitraum 2026–2031 mit einer CAGR von 9,67 % wachsen wird.
Welcher Raumfahrzeugtyp zeigt das schnellste Wachstum?
Frachtfahrzeuge führen mit einer prognostizierten CAGR von 10,12 %, da Mond- und kommerzielle Raumstationslogistikmissionen zunehmen.
Welche Region wächst am schnellsten bei der Raumfahrzeugnachfrage?
Asien-Pazifik ist am schnellsten und wächst bis 2031 mit einer CAGR von 11,25 % auf der Grundlage chinesischer, indischer und japanischer Programme.
Was ist die größte Herausforderung für neue Raumfahrzeugprogramme?
Überlastung der Startanlagen und zunehmende Weltraumschrottrisiken verursachen Terminverzögerungen und höhere Versicherungskosten, die das Marktwachstum beeinflussen.
Welches Subsystem wird voraussichtlich am stärksten wachsen?
Antrieb führt das Subsystemwachstum mit einer CAGR von 10,44 % an, angetrieben durch Effizienz bei der Umlaufbahnanhebung und Deorbit-Mandate.
Seite zuletzt aktualisiert am:



