
Marktgröße und Marktanteil für Weltraumroboter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.93 Milliarden US-Dollar |
| Marktgröße (2031) | 8.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.17 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
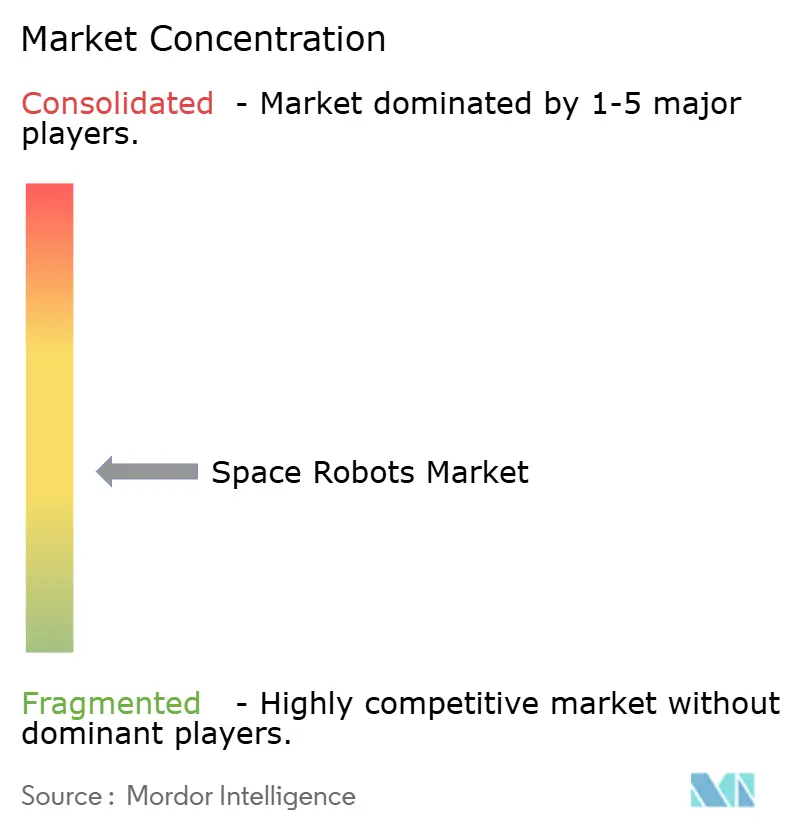
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Weltraumroboter von Mordor Intelligence
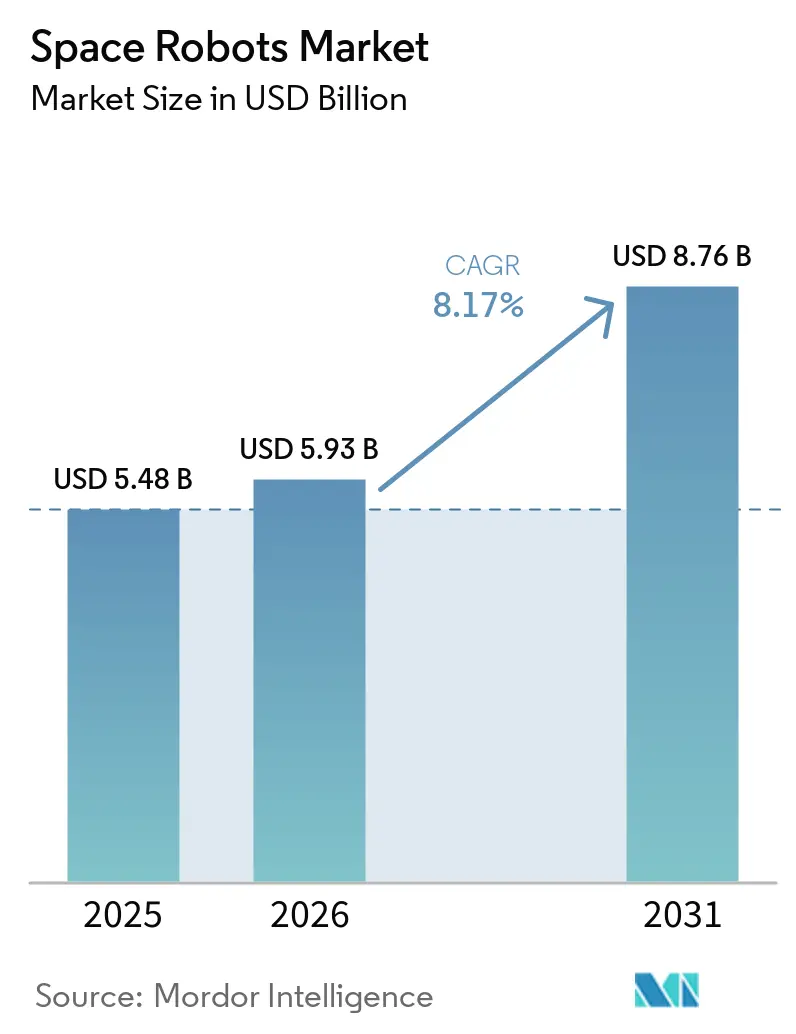
Die Marktgröße für Weltraumroboter wird voraussichtlich von 5,48 Milliarden USD im Jahr 2025 auf 5,93 Milliarden USD im Jahr 2026 wachsen und bis 2031 8,76 Milliarden USD bei einem CAGR von 8,17 % über den Zeitraum 2026–2031 erreichen. Die steigende Nachfrage nach autonomer Wartung alternder Satelliten, wachsende staatliche Erkundungsprogramme und sinkende Startkosten stärkten gemeinsam das kurzfristige Umsatzwachstum. Große öffentliche Verträge, wie der Auftrag der Kanadischen Weltraumbehörde in Höhe von 999,8 Millionen USD für Canadarm3, bestätigten anhaltende Kapitalzuflüsse von nationalen Weltraumagenturen.[1] Kommerzielle Initiativen im Bereich aktive Trümmerbeseitigung, Fertigung im Orbit und lunare Logistik erweiterten das adressierbare Marktpotenzial. Gleichzeitig verbesserten gelockerte US-amerikanische Exportkontrollregeln die internationale Zusammenarbeit und verringerten regulatorische Hindernisse. Der Markteintritt blieb kostspielig, jedoch reduzierten wiederverwendbare Trägerraketen die Missionsbudgets und ermöglichten es kleineren Betreibern, spezialisierte Roboterplattformen einzusetzen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkt führten Roboterarme und Manipulatorsysteme mit einem Umsatzanteil von 41,72 % im Jahr 2025; Fahrzeuge für die Wartung im Orbit werden voraussichtlich bis 2031 mit einem CAGR von 9,33 % wachsen.
- Nach Missionstyp hielten Nah-Weltraum-Operationen im Jahr 2025 einen Marktanteil von 65,12 % am Markt für Weltraumroboter, während Tief-Weltraum-Missionen einen CAGR von 9,86 % bis 2031 verzeichnen dürften.
- Nach Anwendung entfiel auf die Satellitenwartung im Jahr 2025 ein Anteil von 48,35 % an der Marktgröße für Weltraumroboter; die aktive Trümmerbeseitigung entwickelt sich mit einem CAGR von 11,92 %.
- Nach Endnutzer hielten staatliche Stellen im Jahr 2025 einen Anteil von 69,05 % am Markt für Weltraumroboter, während kommerzielle Betreiber den schnellsten CAGR von 10,22 % verzeichneten.
- Nach Komponente repräsentierte Hardware im Jahr 2025 71,88 % der Marktgröße für Weltraumroboter, während Software mit einem CAGR von 11,08 % zunimmt.
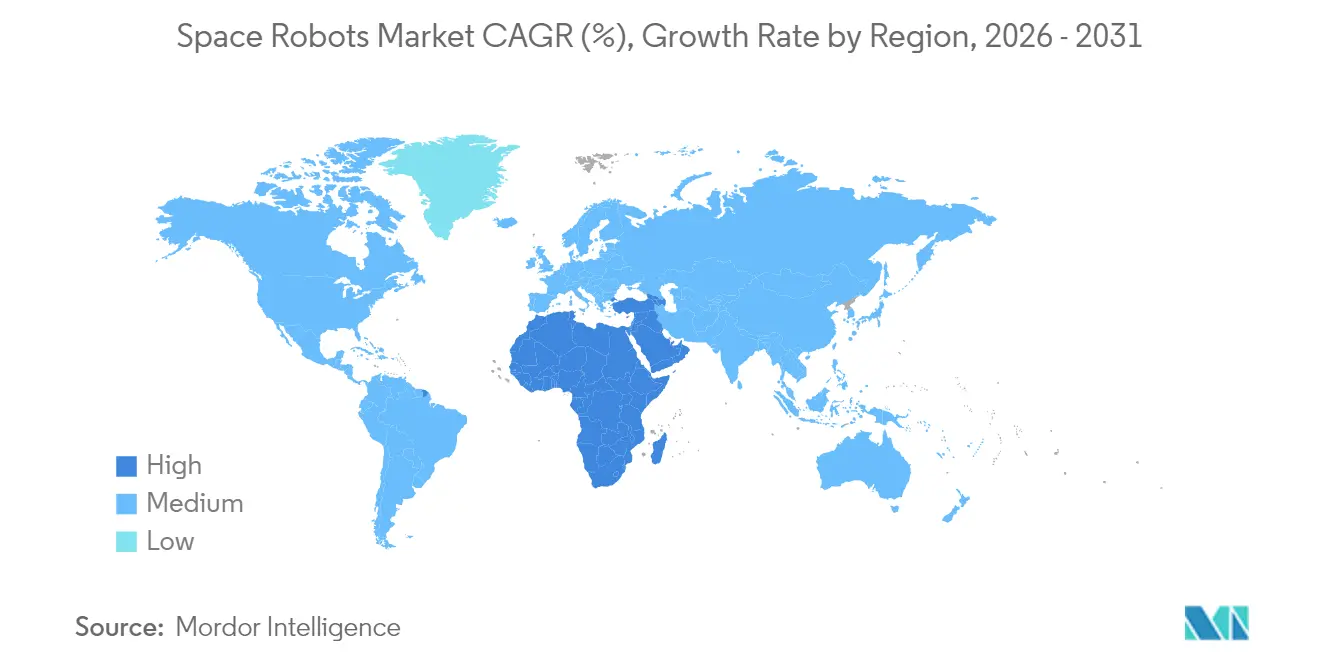
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 55,97 %, während die Region Naher Osten und Afrika mit einem CAGR von 11,78 % expandiert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach Satellitenwartung im Orbit | +2.1% | Global, konzentriert auf GEO-Gürtel-Betreiber | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Mond- und Mars-Erkundungsprogramme | +1.8% | Nordamerika, Europa, Asien-Pazifik als Kernregionen | Langfristig (≥ 4 Jahre) |
| Sinkende Startkosten durch wiederverwendbare Trägerraketen | +1.5% | Global, mit frühen Vorteilen in den USA und China | Kurzfristig (≤ 2 Jahre) |
| Ausbau kommerzieller lunarer Logistikkorridore | +1.2% | Nordamerika und EU, Ausstrahlung auf APAC | Langfristig (≥ 4 Jahre) |
| Wachstum im Bereich der Fertigung im Weltraum und des 3D-Drucks | +0.9% | Global, frühe Einführung im Betrieb der Internationalen Raumstation | Mittelfristig (2–4 Jahre) |
| Verteidigungsbedingte Nachfrage nach autonomen ISR-Rendezvous | +0.8% | Auf nationale Sicherheit ausgerichtete Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Satellitenwartung im Orbit
Hohe Ersatzkosten für geostationäre Satelliten, die häufig 400 Millionen USD übersteigen, machten Lebensverlängerungsmissionen wirtschaftlich attraktiv. Die Vereinbarung von Intelsat mit Starfish Space im Jahr 2024 setzte einen kommerziellen Präzedenzfall für die robotische Wartung, wobei die erste Mission für 2026 geplant ist. Northrop Grumman machte Fortschritte auf den Start eines mit einem Roboterarm ausgestatteten Mission Extension Pod im Jahr 2026, was das Vertrauen in kurzfristige Einnahmen bestätigte. Parallel dazu signalisierte die Europäische Weltraumagentur, die ihr geostationäres Wartungsfahrzeug auf ein Debüt im Jahr 2028 vorbereitete, eine behördenweite Unterstützung.[2] Zusammengenommen unterstrichen diese Meilensteine die wiederkehrende Nachfrage nach Betankungs-, Umsiedlungs- und Inspektionsdienstleistungen und förderten planbare Cashflows für Anbieter von Orbital-Robotik.
Staatlich finanzierte Mond- und Mars-Erkundungsprogramme
NASAs Artemis-Rahmenwerk hat weiterhin mehrjährige Mittel für Robotersysteme bereitgestellt, was durch das CADRE-Rover-Netzwerk belegt wird, das im März 2025 integrierte Tests bestanden hat. Das ESA-Mondlandeprogramm Argonaut mit einem Zieldatum 2031 führte eine Ladekapazität von 1.500 kg ein und unterstützt damit die großflächige Oberflächenlogistik. China beschleunigte seinen Zeitplan für eine robotergestützte Mondforschungsstation bis 2035 und verschärfte damit den Technologiewettbewerb. Diese parallelen Programme stimulierten die Nachfrage im Markt für Weltraumroboter nach robusten Manipulatoren, autonomer Navigationssoftware und modularen Mobilitätsplattformen, die auf die rauen Mond- und Marsumgebungen zugeschnitten sind.
Sinkende Startkosten durch wiederverwendbare Trägerraketen
SpaceX's Falcon 9 senkte die Startpreise auf 2.700 USD pro kg in den niedrigen Erdorbit, ein Bruchteil der historischen Preise für Einwegraketen. Diese Preisverschiebung ermöglichte häufigere Missionen und rechtfertigte kleinere, spezialisierte Roboternutzlasten. Chinesische Startanbieter, darunter LandSpace, kündigten kommerziell wiederverwendbare Fahrzeuge für 2025 an und erhöhten damit den Wettbewerbsdruck. Die günstigere Kostenstruktur für den Zugang zum Orbit förderte Risikokapitalinvestitionen in Wartungssysteme der CubeSat-Klasse, verkürzte Amortisationszeiträume und beschleunigte schnellere Produktzyklen im Markt für Weltraumroboter.
Ausbau kommerzieller lunarer Logistikkorridore
Risikokapital floss in private Mondressourcenunternehmen, wie etwa die Finanzierungsrunde von Starpath Robotics in Höhe von 12 Millionen USD zur Entwicklung von Bergbausystemen. NASAs Commercial Lunar Payload Services-Verträge, die an mehrere Unternehmen vergeben wurden, institutionalisierten die routinemäßige Frachtlieferung zum Mond. Partnerschaften wie die Initiative von Astroport und Orbit Fab zur Betankung im Weltraum verdeutlichten das Engagement des Privatsektors für eine zis-lunare Wirtschaft. Mit diesen Logistikplänen stieg die Nachfrage nach robotergestützten Frachtumschlag-, Ausgrabungs- und Wartungsplattformen im Markt für Weltraumroboter entsprechend an.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Qualifizierungskosten | -1.4% | Global, insbesondere kleinere Marktteilnehmer betreffend | Langfristig (≥ 4 Jahre) |
| Komplexitäten der Exportkontrolle (ITAR/EAR) | -0.8% | US-zentriert, internationale Partnerschaften betreffend | Mittelfristig (2–4 Jahre) |
| Rechtliche Haftung bei Missionen zur aktiven Trümmerbeseitigung | -0.6% | Global, regulatorische Unsicherheit | Langfristig (≥ 4 Jahre) |
| Fehlende offene Schnittstellenstandards für Wartungsanschlüsse | -0.5% | Global, Industriestandardisierung erforderlich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Qualifizierungskosten
Raumfahrtzertifizierte Komponenten erforderten umfangreiche Strahlungstests, fehlertolerantes Design und Nischenfertigung, was die nicht wiederkehrenden Entwicklungskosten in die Höhe trieb. Kleinere Marktteilnehmer standen vor Kapitalhürden von mehr als 50 Millionen USD vor dem ersten Umsatz, was neuen Wettbewerb einschränkte.[3] Staatliche Kostenteilungszuschüsse linderten einige Belastungen, doch lange Designzyklen hemmten weiterhin die kurzfristige Marktbeschleunigung.
Komplexitäten der Exportkontrolle
Trotz jüngster US-amerikanischer Reformen verlangten die International Traffic in Arms Regulations weiterhin detaillierte Genehmigungen für Hardware im Bereich Weltraumrobotik. Multinationale Projekte erlebten häufig monatelange Genehmigungsverfahren, die Integrationsplanungen verzögerten. Partner außerhalb der Vereinigten Staaten suchten nach ITAR-freien Subsystemen, was Lieferketten fragmentierte und Redundanzen bei Qualifikationstests im Markt für Weltraumroboter erhöhte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
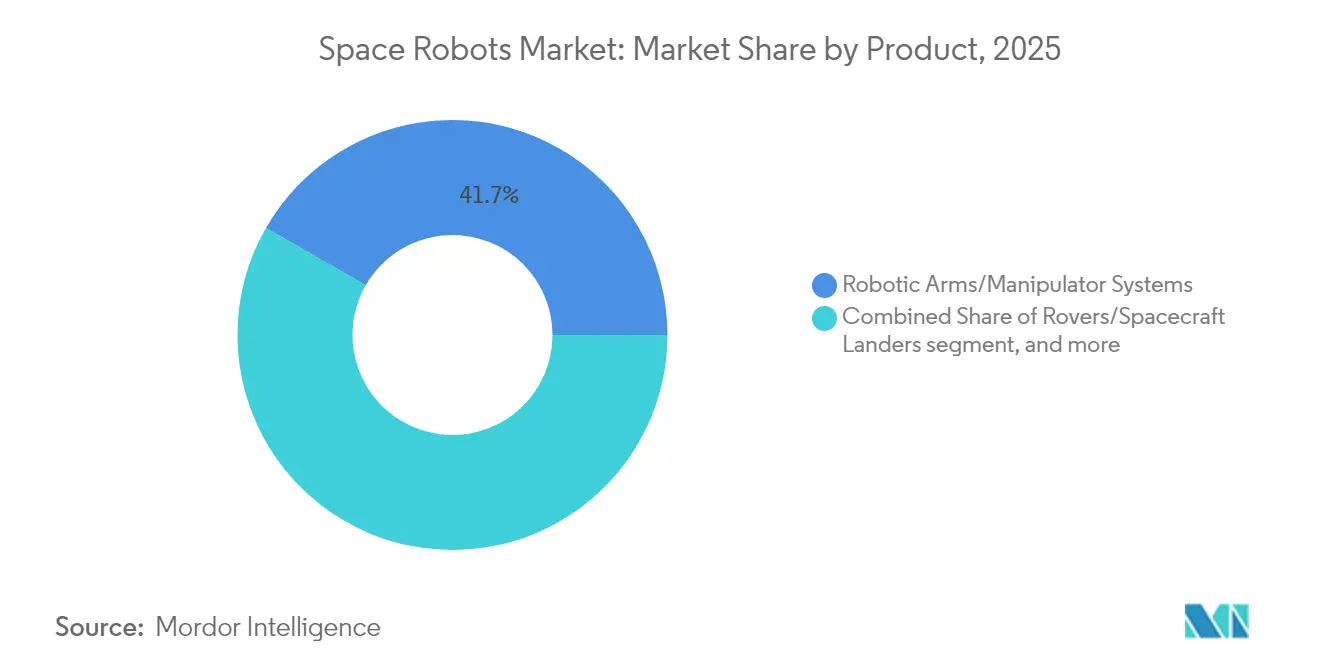
Manipulatorsysteme behalten die UmsatzführerschaftRoboterarme dominierten den Umsatz im Jahr 2025 und generierten 41,72 % des Gesamtumsatzes aus kritischen Stationswartungs- und Satellitenerfassungsanlagen. Die Marktgröße für Weltraumroboter im Bereich Manipulatorsysteme wird bis 2031 auf der Grundlage des Canadarm3-Programms stetig wachsen. Komplexe Gelenke, Mehrfachsensor-Endeffektor-Systeme und strahlungsgehärtete Elektronik unterstützten Premiumpreise. Das Wachstum resultierte auch aus planetarischen Rovern, die leichte Armvarianten zur Probennahme von Regolith und zum Einsatz von Instrumenten nutzen.
Fahrzeuge für die Wartung im Orbit verzeichneten die schnellste CAGR-Prognose von 9,33 %, was das Interesse der Betreiber an modularen Raumfahrzeugen widerspiegelt, die Roboterarme und Betankungsbehälter beherbergen. Dienstleister sicherten sich Ankerkunden durch mehrjährige leistungsbasierte Verträge, was das Vertrauen in nutzungsbasierte Geschäftsmodelle signalisierte. Greif- und Andockmechanismen gewannen an Bedeutung, da Agenturen auf Standardschnittstellen konvergierten, während aufkommende Konzepte wie chirurgische Roboter an Bord der Internationalen Raumstation Nischen-F&E-Budgets erschlossen.

Nach Missionstyp:
Nah-Weltraum-Dominanz mit Dynamik im Tiefen WeltraumNah-Weltraum-Aktivitäten innerhalb der Schwerkraftsphäre der Erde erreichten im Jahr 2025 einen Marktanteil von 65,12 %, dank hoher Satellitendichte und sofortiger Umsatzmöglichkeiten. Robuste Nachfrage nach Inspektion, Umsiedlung und Stationswartung hielt Flottenoperatoren auf zuverlässige Roboteranlagen fokussiert. Da Regierungen die orbitale Sicherheit priorisieren, wird der Marktanteil für Weltraumroboter für Nah-Weltraum-Plattformen bis zur Mitte des Jahrzehnts erhöht bleiben.
Tief-Weltraum-Missionen verzeichneten eine kleinere Basis, aber eine führende CAGR-Prognose von 9,86 %. Investitionen in autonome Navigation, strahlungstolerante Aktoren und adaptive KI ermöglichten es Raumfahrzeugen, mit längeren Kommunikationsverzögerungen zu operieren. NASAs Mars Ascent Vehicle-Programm förderte Algorithmen des verstärkenden Lernens für außerirdische Aufstiegsguidance. ESAs ExoMars-Rosalind-Franklin-Rover für 2028 und Chinas Rückführungsinitiativen für Proben definierten eine anhaltende Nachfrage nach hochentwickelten Robotikerkundern.
Nach Anwendung:
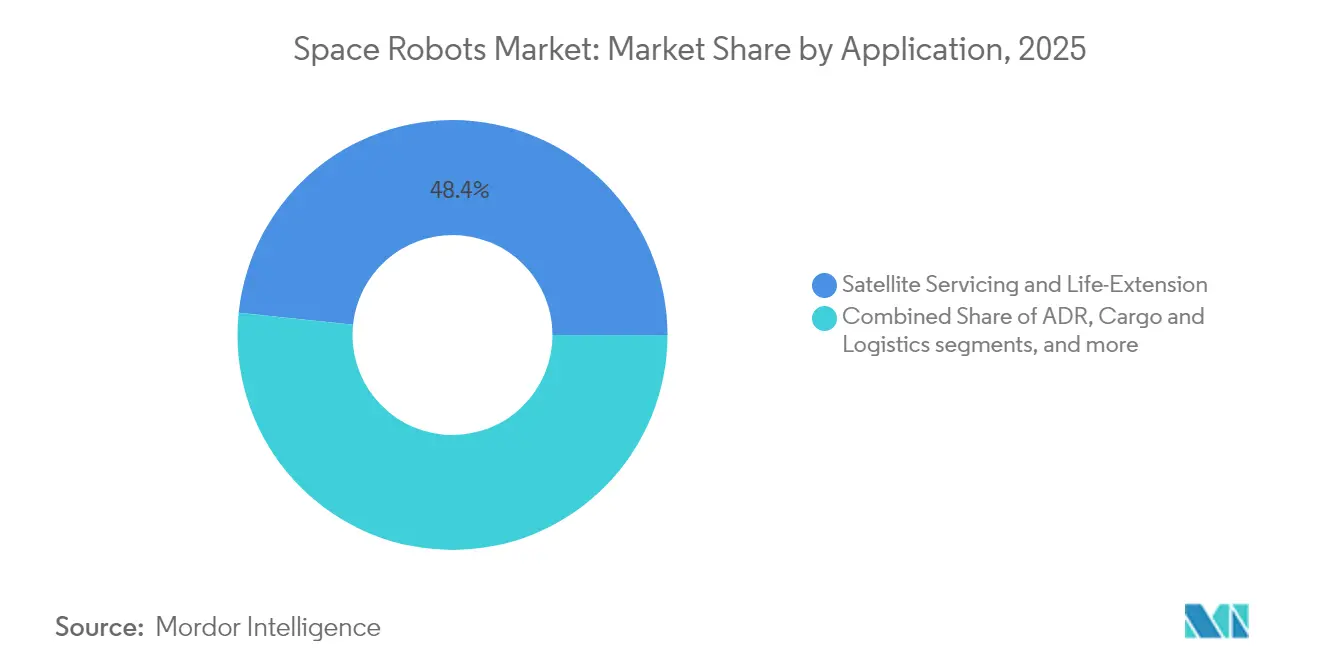
Wartung führt, während Trümmerbeseitigung ansteigtDie Satellitenwartung hielt im Jahr 2025 einen Anteil von 48,35 % am Umsatz, da Flottenoperatoren die Lebensverlängerung als günstiger als den Ersatz betrachteten. Die Marktgröße für Weltraumroboter im Bereich Wartungslösungen wird durch dedizierte Lebensverlängerungsverträge stetige Gewinne erzielen. Die aktive Trümmerbeseitigung, obwohl noch im Entstehen, erreichte die schnellste CAGR-Prognose von 11,92 % nach der ADRAS-J-Vorbeiflugdemonstration von Astroscale im Juli 2024. Behörden und Versicherer erwägen zunehmend regulatorische Maßnahmen, die bald Trümmerminderungsdienste vorschreiben könnten.
Die Montage im Orbit wuchs zusammen mit Nachweisen für die Fertigung im Weltraum, wie dem Metall-3D-Drucker der ESA auf der Internationalen Raumstation. Anwendungen in den Bereichen Erkundung und wissenschaftliche Forschung behielten stabile Budgets durch geplante Planetarenmissionen. Fracht- und Logistikrobotik verzeichnete wachsendes Risikokapitalinteresse, da kommerzielle Mondoperationen konkrete Formen annahmen.
Nach Endnutzer:
Öffentlicher Sektor weiterhin dominant, kommerzieller Sektor gewinnt an DynamikStaatliche Stellen hielten im Jahr 2025 einen Marktanteil von 69,05 %, was die historische Dominanz der Budgets für die Weltraumforschung widerspiegelt. Weltraumagenturen finanzierten flagschiffartige lunare Infrastruktur, während Verteidigungsorganisationen Inspektions- und Überwachungsroboter beschafften. Die Marktgröße für Weltraumroboter für staatliche Programme wird stetig wachsen, jedoch wird der absolute Anteil leicht sinken, da kommerzielle Einheiten skalieren.
Kommerzielle Betreiber verzeichneten einen CAGR von 10,22 %, unterstützt durch geostationäre Satelliteneigentümer, die Serviceverträge annehmen, und durch NewSpace-Startups, die Mikrosatelliten einsetzen. Forschungsinstitute arbeiteten mit Agenturen zusammen, um neuartige Mobilitätskonzepte zu testen, während risikokapitalfinanzierte Startups wie GITAI 129 Millionen USD aufnahmen, um kostengünstige Arme zu kommerzialisieren. Die Marktstimmung zeigte eine wachsende Bereitschaft für Risikoteilungsmodelle, was die private Technologievalidierung beschleunigte.
Nach Komponente:
Hardware dominiert Ausgaben, Software treibt InnovationHardware umfasste im Jahr 2025 71,88 % des Umsatzes und spiegelte materialintensive Struktur-, Aktor- und Sensorsysteme wider. Der Marktanteil für Weltraumroboter im Hardware-Bereich blieb hoch, da qualifizierte Komponenten Prämienmargen erfordern. Verbundstoffausleger, strahlungsgehärtete Prozessoren und redundante elektromechanische Gelenke dominierten die Beschaffungsbudgets.
Software erzielte geringere Umsätze, lieferte jedoch den höchsten CAGR von 11,08 %. KI-basierte Autonomie-Stacks ermöglichten es Raumfahrzeugen, Eventualitäten ohne Bodenintervention zu bewerten. Die Landesequenz von Indiens Chandrayaan-3, gesteuert durch bordeigene Algorithmen des maschinellen Lernens auf Basis von Bildverarbeitung, unterstrich die wachsende missionskritische Rolle der Software. Sensorfusions-Frameworks kombinierten Lidar-, optische und Trägheitsdaten, während sichere Middleware zeitkritische Befehle über bandbreitenbeschränkte Verbindungen verwaltete.
Geografieanalyse
Markt für Weltraumroboter in Nordamerika
Nordamerika behauptete im Jahr 2025 einen Marktanteil von 55,97 %, gestützt durch die Auftragsvergabepipeline der NASA im Rahmen des Artemis-Programms und ein lebendiges kommerzielles Startökosystem. Im Juni 2025 sicherte sich SpaceX einen Vertrag im Wert von 843 Millionen USD für den Bau eines ISS-Deorbit-Fahrzeugs. Die kanadische Expertise im Bereich robotischer Manipulatoren, verankert im Canadarm-Erbe von MDA Space Ltd., stärkte die regionale Führungsposition zusätzlich.
Markt für Weltraumroboter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete ein starkes zweistelliges Wachstum, da China sechsbeinige Asteroiden-Abbau-Roboter finanzierte, um die Abhängigkeit von terrestrischen Seltenen Erden zu verringern. Japans JAXA beauftragte GITAI USA Inc. im April 2025 mit einer Konzeptstudie für einen Mondroboterarm. Indien bereitete seine nächste Generation autonomer Mondfahrzeuge vor, während australische Start-ups die robotische Regolith-Verarbeitung erkundeten und damit gemeinsam die regionale Lieferantenbasis erweiterten.
Markt für Weltraumroboter im Nahen Osten und Afrika
Die Region Naher Osten und Afrika erzielte die schnellste CAGR-Prognose von 11,78 %. Die Vereinigten Arabischen Emirate entwickelten souveräne KI-gestützte Raumfahrzeuge durch staatlich geförderte Programme, darunter Verträge für sichere Kommunikation im Wert von 5,1 Milliarden USD. Die Afrikanische Weltraumagentur, die im Mai 2025 in Kairo eingeweiht wurde, koordinierte kontinentale Forschungs- und Entwicklungsziele für die Satellitenproduktion und das Management von Weltraumschrott.
Markt für Weltraumroboter in Europa
Europa verzeichnete eine stabile Expansion, unterstützt durch die PERASPERA-Initiative der ESA, die EU-Mittel für modulare Wartungsfahrzeuge und dexteröse Manipulatoren bündelte. Die regulatorische Klarheit im Rahmen des EU-Weltraumrechtsvorschlags stärkte das Anlegervertrauen in grenzüberschreitende Robotikprojekte. Kooperative Missionen wie Hera, die auf Asteroiden-Ablenkungsübungen mit Robotersonden abzielen, unterstrichen den Schwerpunkt der Region auf planetarer Verteidigung.
Markt für Weltraumroboter in Südamerika
Südamerika stellte eine Chance in einem frühen Entwicklungsstadium dar. Brasilien nahm Gespräche mit der ESA über die Einrichtung autonomer Roboter-Testumgebungen am Startgelände Alcântara wieder auf, doch Finanzierungsengpässe schränkten die kurzfristigen Lieferungen ein. Aufkommende öffentlich-private Konsortien signalisierten die Absicht zur Teilnahme, sobald die Startpreise sinken.
Regulatorisches Umfeld
Weltraumrobotik-Einsätze berühren Regeln zur Weltraumsicherheit, Missionsgenehmigungen und nationale Lizenzierungen für Kommunikation und Start. In den Vereinigten Staaten veröffentlichte das Office of Space Commerce (OSC) im März 2026 einen aktualisierten Vorschlag zur Missionsgenehmigung, einschließlich eines freiwilligen Space-Commerce-Zertifizierungskonzepts, das auf neuartige Aktivitäten wie Satellitenwartung, Fertigung im Weltraum und Mondoperationen abzielt. Dieser Schritt zu einem einheitlicheren, interinstitutionellen Ansatz interagiert mit etablierten Lizenzierungsschnittstellen (insbesondere der FCC für Frequenzspektrum und der FAA für Start und Wiedereintritt) und prägt, wie Wartungs- und Inspektionsrobotik genehmigt wird und wie Compliance-Nachweise zusammengestellt werden.
In Europa und multilateral werden die Nachhaltigkeitsanforderungen rund um Trümmer und End-of-Life-Ergebnisse verschärft, was sich wiederum auf robotische Designentscheidungen auswirkt. Die ESA hat ihre Space Debris Mitigation Policy and Requirements im Februar 2026 aktualisiert (ESSB-ST-U-007, Issue 1, Rev. 1) und die Erwartungen an End-of-Life-Wartung oder -Entfernung für Objekte in geschützten Regionen verstärkt. Auf EU-Ebene enthält das vorgeschlagene EU-Weltraumgesetz (COM/2025/335) Bestimmungen wie Artikel 101, die fordern, dass Raumfahrzeuge mit dedizierten Schnittstellen für Wartung im Weltraum ausgestattet werden, was den Trend zu einem wartungsgerechten Design und stärker standardisierten physischen Schnittstellen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Weltraumroboter beginnt mit spezialisierten Materialien und raumtauglichen Komponenten, einschließlich strahlungsresistenter Elektronik, Sensoren und Bildverarbeitungssystemen, Aktuatoren, Mechanismen und Energieteilsystemen. Sie durchläuft dann die Integration von Teilsystemen, die Manipulatoren, Endeffektoren, Dock- und Greifvorrichtungen sowie Autonomiesoftware umfasst, gefolgt von der Integration in den Raumfahrzeugbus und der Qualifizierung auf Systemebene. Hauptauftragnehmer und etablierte Luft- und Raumfahrthersteller übernehmen in der Regel die abschließende Integration und Verifizierung, während spezialisierte Zulieferer bewegliche Gelenke, Robotik-Softwareframeworks und Greifmechanismen liefern. Nachgelagert ermöglichen Startanbieter und Betreiber im Orbit den Einsatz, und Missionsbetrieb, Bodenkontrollsoftware sowie Workflows für Wartung im Orbit (Inspektion, Rendezvous- und Näherungsoperationen, Erfassung und Nachtanken oder Umsetzen sowie Montageaufgaben) vervollständigen die Wertschöpfung.
Jüngste Entwicklungen verdeutlichen sowohl Ökosystem-Partnerschaften als auch Engpassrisiken. Im September 2024 einigten sich Momentus und Lodestar Space auf die Integration eines modularen Roboterarms auf einem Vigoride Orbital Service Vehicle, was zeigt, wie Transportplattformen im Weltraum mit Anbietern von Robotik-Nutzlasten kombiniert werden. Auf der Erkundungs- und Stationsseite trat MDA Space im Mai 2024 dem Joint Venture Starlab Space bei, um externe Robotik und robotische Missionsbetriebe beizutragen, was den Zusammenhang zwischen kommerziellen Stationen und der Nachfrage nach Robotik widerspiegelt. Gleichzeitig bleiben Einschränkungen der industriellen Basis und die Zulieferkonzentration für kritische Teilsysteme ein begrenzender Faktor, wie der Abschluss der Übernahme von Mynaric durch Rocket Lab im April 2026 zeigt, wodurch sich der Kreis unabhängiger Anbieter für raumtaugliche optische Terminals verringert, die in modernen Raumfahrzeugarchitekturen verwendet werden.
Wettbewerbslandschaft
Das Wettbewerbsfeld vereinte etablierte Luft- und Raumfahrtunternehmen und risikokapitalfinanzierte Spezialisten. Northrop Grumman, MDA Space und Lockheed Martin nutzten jahrzehntelange Flugerfahrung und langjähriges Kundenvertrauen, um flagschiffartige Verträge wie NASAs OSAM-2-Architektur zu gewinnen. Ihre vertikal integrierten Produktionslinien unterstützten hochzuverlässige Teilsysteme.
Mittelgroße Innovatoren zielten auf Nischendienstleistungen ab. Astroscale ist auf die Trümmererfassung spezialisiert und sicherte sich im Juni 2025 eine kritische Designüberprüfung für die OneWeb-Säuberung. Starfish Space unterzeichnete mit Intelsat einen Vertrag für eine Lebensverlängerungsmission im Jahr 2026 und validierte damit nutzungsbasierte Ökonomien. GITAI eröffnete eine US-amerikanische Verteidigungstochtergesellschaft, um Zugang zu klassifizierten Möglichkeiten zu erhalten, was den strategischen Wert lokaler Präsenz unterstreicht.
Die technologische Differenzierung konzentrierte sich auf Autonomie. Apptronik arbeitete mit Google DeepMind zusammen, um großsprachige Modell-Reasoningfähigkeiten in humanoide Roboter einzubetten und den Aufwand für Teleoperatoren zu reduzieren. Standardisierte Andockschnittstellen wurden zu einer Marktlücke, da inkonsistente Anschlüsse die Zusammenarbeit mehrerer Anbieter behinderten. Startups, die offene Standards förderten, suchten Early-Mover-Vorteile bei der Interoperabilität von Wartungsdienstleistungen.
Die Investitionsdynamik begünstigte Doppelverwendungsfähigkeiten, die sowohl zivile als auch Verteidigungskunden anzogen. DARPAs Programm zur robotischen Wartung geosynchroner Satelliten blieb ein Maßstab für fortgeschrittene Inspektions- und Manipulationstechnologien. Private-Equity-Fonds beobachteten bevorstehende regulatorische Entscheidungen, die eine Einhaltung der Trümmerbeseitigungspflicht erfordern könnten, was möglicherweise wiederkehrende Einnahmen ähnlich der obligatorischen Flugzeugwartung erschließen würde.
Marktführer in der Weltraumroboterbranche
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
Maxar Technologies Holdings Inc.
-
Astroscale Holdings Inc.
-
MDA Space Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Weltraumroboter Unternehmen in diesem Bericht
- Northrop Grumman Corporation
- Maxar Technologies Holdings Inc.
- Lockheed Martin Corporation
- MDA Space Ltd.
- Astroscale Holdings Inc.
- Blue Origin Enterprises, L.P.
- Redwire Corporation
- ASTROBOTIC TECHNOLOGY, INC.
- GITAI USA Inc.
- Starfish Space Inc.
- D-Orbit S.p.A
- ClearSpace SA
- Metecs, LLC.
- Motiv Space Systems, Inc.
- Space Applications Services NV/SA
- Oceaneering International, Inc.
- iSpace, Inc.
Marktchancen und Zukunftsaussichten
Kurzfristig entsteht Freiraum für praktische, wiederholbare Robotikfähigkeiten, die die Kosten und Risiken von Wartung, Montage und Fertigung im Orbit senken. Regulatorische und behördliche Signale treiben ein wartungsgerechtes Design voran, was den Wert standardisierter Erfassungspunkte, Greifvorrichtungen und modularer Schnittstellen erhöht, die es Servicedienstleistern mehrerer Anbieter ermöglichen, über Satellitenflotten hinweg zu arbeiten. Da die Kosten für den Austausch von Satelliten oft mit über 400 Millionen USD für GEO-Assets angegeben werden, unterstützen kommerzielle Missionen zur Lebensdauerverlängerung und Inspektion einen Business Case für robotische Rendezvous-, Docking- und Manipulationssysteme, während der politische Druck im Zusammenhang mit Trümmern die Aufmerksamkeit auf Entfernungs- und End-of-Life-Lösungen erhöht, die auf zuverlässige Erfassungs- und Eindämmungsrobotik angewiesen sind.
Fertigung im Weltraum und Montage im Orbit schaffen ebenfalls eine Chance, da staatliche Programme Kerntechnologien entrisikieren, auch nach prominenten Programm-Rücksetzungen. Die NASA stellte OSAM-1 im März 2024 aufgrund von Kosten-, Zeitplan- und technischen Herausforderungen ein, doch angrenzende Bemühungen reifen weiterhin bei den ermöglichenden Bausteinen. Anfang 2025 brachte die DARPA ihr NOM4D-Programm in Phase 3, um Orbitaldemonstrationen durchzuführen, und Forschungsteams haben Demonstrationen im Weltraum und auf der ISS im Zusammenhang mit autonomer robotischer Konstruktion und Präzisionsformung durchgeführt. Beispiele sind eine autonome Robotik-Konstruktionsdemonstration von Caltech an Bord eines Momentus-Vigoride-Fahrzeugs im Februar 2026 und eine Verbundwerkstoff-Formungsdemonstration der University of Illinois Urbana-Champaign im ISS-Bishop-Airlock-Modul im April 2026 über eine kommerzielle NASA-Nachschubmission. Zusammengenommen konzentrieren diese Aktivitäten die Nachfrage auf robotische Manipulation, Messtechnik, digital-twin-gestützte Qualitätskontrolle und Kollisionsvermeidungs-Autonomie für frei fliegende und modulare Konfigurationen, was eine Produkt-Roadmap rund um Schnittstellen, Autonomiesoftware und flugerprobte Manipulationshardware verstärkt.
Neueste Industrielle Entwicklungen in Markt für Weltraumroboter
- Mai 2026: Northrop Grumman berichtete, dass sich sein Mission Robotic Vehicle (MRV) in der Endprüfung in seiner Einrichtung in Dulles, Virginia befindet, mit einer für Sommer 2026 geplanten SpaceX-Startkampagne zur Bereitstellung von GEO-Nachtank- und Lebensdauerverlängerungsdiensten. Das Update spiegelt einen Wandel von Prototyp-Wartungskonzepten zu einem operativen Plattformmodell wider, das einen Servicer-Bus mit robotischen Fähigkeiten für wiederkehrende Anwendungsfälle von Satellitenbetreibern koppelt.
- Juni 2025: Northrop Grumman integrierte die MRV-Robotik-Nutzlast, einschließlich zwei vom U.S. Naval Research Laboratory (NRL) entwickelten Roboterarmen, in den Raumfahrzeugbus. Der Abschluss der Nutzlastintegration verringert nachgelagerte Test- und Integrationsrisiken und hilft, wichtige Schnittstellen zwischen beweglichen Manipulatoren, Führungs-, Navigations- und Steuerungssystemen sowie Näherungsbetriebs-Software festzulegen.
- Oktober 2024: Lockheed Martin schloss die Übernahme von Terran Orbital ab, um Fertigungs-, Automatisierungs- und Robotikfähigkeiten für modulare Raumfahrzeugplattformen zu stärken. Der Deal erweitert die interne Kapazität zur Herstellung von Raumfahrzeugen, die robotische Nutzlasten tragen können, und unterstützt schnellere Iterationszyklen für Missionen, die von Erdorbit- bis hin zu zislunarer Aktivität reichen.
Markt für Weltraumroboter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Weltraumrobotern, die zur Durchführung von Aufgaben im Orbit oder auf Planetenoberflächen eingesetzt werden, wobei Robotersysteme menschliche Aktivitäten unter rauen Weltraumbedingungen ersetzen oder unterstützen.
Ausschlüsse aus dem Geltungsbereich: Nicht berücksichtigt werden reine Bodentestanlagen, Laborprototypen, die nicht flugtauglich sind, sowie Robotik-Bausätze für Verbraucher und Bildungszwecke.
Segmentierungsübersicht
- Nach Produkt
- Rover/Raumsonden-Lander
- Roboterarme/Manipulatorsysteme
- Weltraumsonden
- Greif- und Andocksysteme
- Fahrzeuge für die Wartung im Orbit
- Weitere Produkte
- Nach Missionstyp
- Tiefer Weltraum
- Naher Weltraum
- Nach Anwendung
- Satellitenwartung und Lebensverlängerung
- Aktive Trümmerbeseitigung
- Montage und Fertigung im Orbit
- Erkundung und wissenschaftliche Forschung
- Fracht und Logistik
- Nach Endnutzer
- Kommerziell
- Kommerzielle Satellitenbetreiber
- Forschungsinstitute
- NewSpace-Startups
- Staatlich
- Weltraumagenturen
- Verteidigung und Geheimdienst
- Kommerziell
- Nach Komponente
- Hardware
- Manipulatoren
- Struktur- und Mobilitätsplattform
- Sensor- und Bildverarbeitungssysteme
- Energieversorgungssysteme
- Kommunikationssystem
- Software
- Autonomie- und Navigationssoftware
- Sensorfusion und Datenverarbeitung
- Kommunikations- und Datenverwaltungssoftware
- Weitere
- Hardware
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Rest Südamerikas
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des Asien-Pazifik-Raums
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Israel
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfragepools und der Missionspipeline und verknüpft diese dann mit dem, was als Weltraumroboter bepreist und geliefert werden kann. Wir beziehen uns auf öffentliche Quellen wie NASA-Missions- und Beschaffungsseiten, ESA-Programmveröffentlichungen und Haushaltsunterlagen nationaler Raumfahrtbehörden, um zu verstehen, wo Programme finanziert werden und was vertraglich vereinbart wird.
Um das Modell nicht allein auf Pressemeldungen aufzubauen, prüfen wir auch Satelliten- und Startaktivitätsreihen aus Quellen wie dem FAA Office of Commercial Space Transportation, UN- und ITU-Satellitenregistern, soweit zutreffend, sowie Zoll- oder Handelsstatistiken, in denen raumfahrttaugliche Komponenten auf konsistente Weise auftauchen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Luft- und Raumfahrtpresse werden verwendet, um zu validieren, was geliefert wurde, was verzögert wurde und wie Umsätze über Programme hinweg erfasst werden. Parallel dazu nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken und einen globalen Vertrags- und Ausschreibungs-Feed, damit das Modell an beobachtbaren Dealflows und Technologiereifegrad verankert werden kann. Die hier aufgeführten Quellen sind beispielhaft, und während der Datenerhebung und -klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche und Umfragen werden eingesetzt, um zu testen, was Sekundärquellen nicht gut bestätigen können, beispielsweise wie der Robotikanteil über die Stückliste des Raumfahrzeugs verteilt ist und welcher Anteil als Robotik gegenüber angrenzender Avionik oder Nutzlasthardware gezählt wird. Wir haben mit einer Mischung aus Herstellern, Subsystemlieferanten, Integratoren, Missionsbetreibern und Programmverantwortlichen in den wichtigsten Raumfahrtwirtschaften gesprochen, damit Annahmen zu Preisgestaltung, Lieferplänen und Adoptionsraten vor der Finalisierung der Gesamtzahlen angepasst werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 48 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 40 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 45 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Ausgaben für Raumfahrtprogramme, Missionszahlen und Wartungsaktivitäten in einen Robotik-Nachfragepool übersetzt und dann nach dem gefiltert werden, was unter diesem Geltungsbereich als Weltraumroboter gilt. Wir untermauern die Gesamtzahlen mit selektiven Bottom-up-Näherungen, wie etwa Stichproben von Programmaufträgen, typischen Stückpreisen nach Roboterklasse und Kanalprüfungen bei gelieferten Subsystemen, was hilft, die endgültige Zahl zu präzisieren, ohne eine vollständige Transparenz vorauszusetzen.
Zu den wichtigsten Eingaben im Modell gehören der jährliche Rhythmus von Starts und Missionen im Orbit, die Mischung der Missionstypen, die Manipulation oder Mobilität erfordern, die Rate der Satellitenwartungs- und Inspektionsaktivitäten, die typische Roboternutzlastmasse und -komplexität sowie beobachtete Preisveränderungen, wenn Autonomie und strahlungsgehärtete Komponenten reifen. Wenn ein Programm nicht vollständig offengelegt ist, wird die Lücke durch konservative Näherungswerte auf Basis vergleichbarer Missionen und bestätigter Komponenteninhaltsranges geschlossen und dann während der Interviews erneut überprüft.
Für die Prognose wird eine Szenarioanalyse angewendet, da Zeitpläne empfindlich auf Missionsverschiebungen, politische Änderungen und Beschaffungszyklen reagieren. Diese Verschiebungen können Umsätze zwischen Jahren verschieben, ohne die langfristige Nachfrage zu verändern. Annahmen werden mit Experten überprüft, damit die Szenariogewichtungen eine realistische Übernahme von Wartungsfahrzeugen im Orbit, Rover-Einsätzen und Roboterarmerweiterungen widerspiegeln.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie gemeldeter Missionspläne, Beschaffungsankündigungen und der allgemeinen Richtung der Raumfahrtbudgets überprüft, damit die Ergebnisse mit dem übereinstimmen, was tatsächlich finanziert wird und fliegt. Wenn ein Wert außerhalb des Musters erscheint, wird er auf seine Treiber zurückverfolgt und die Annahmen werden durch Nachfolgekontakte oder zusätzliche öffentliche Bestätigung erneut geprüft.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Berechnungen, Stückökonomie und Jahresausrichtung verifiziert werden und größere Abweichungen dokumentiert werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa große Vertragsabschlüsse, Missionsabbrüche oder politische Änderungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die den neuesten öffentlichen und interviewbasierten Eingaben entspricht.
Vergleich der Marktgröße für Weltraumroboter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Weltraumroboter können variieren, selbst wenn sie ähnliche Bezeichnungen verwenden, da Unternehmen die Grenze zwischen Flughardware, Software, Dienstleistungen und Bodeninfrastruktur oft unterschiedlich ziehen. Unterschiede entstehen auch dadurch, welches Jahr als Ankerjahr behandelt wird, wie Missionsverzögerungen gehandhabt werden und ob die Preisgestaltung mit aktuellen Vertrags- und Komponentenkostensignalen aktualisiert wird.
Die Vergleichstabelle zeigt eine Spanne, die hauptsächlich mit Geltungsbereich und Zeitpunkt zusammenhängt. Im Modell von Mordor Intelligence werden nur Umsätze gezählt, die mit raumfahrttauglichen Robotersystemen verbunden sind, die im Orbit oder auf Himmelskörpern eingesetzt werden, was reine Bodentestplattformen und Verbraucherbausätze ausschließt, die Gesamtzahlen in breiteren Definitionen aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,93 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 5,04 Milliarden USD (2024) | Verwendet eine Basis von 2024 und eine andere Jahreszuordnung von Missionlieferungen, was Umsätze früher verschieben kann, und gruppiert die Fertigung im Orbit mit Robotik auf eine Weise, die den roboterspezifischen Wert in gemischten Nutzlastbudgets möglicherweise überschätzt. |
| Fachzeitschrift B | 4,94 Milliarden USD (2024) | Stützt sich auf eine breitere Komponentensystematik und ältere Programmzeitpläne, sodass einige Robotik-Subsysteme mit allgemeiner Raumfahrzeugausrüstung vermischt werden, und Währungszeitpunkt sowie langsamere Preisaktualisierungen können den Wert für spätere Jahre niedriger halten. |
Zusammengenommen legt der Vergleich nahe, dass die größten Treiber das für die Hauptzahl verwendete Jahr und die Einschlussregeln dafür sind, was als Robotik gegenüber angrenzender Raumfahrzeugausrüstung gilt. Indem der Nachfragepool an die Missionsaktivität gebunden und dann mit Stichprobenaufträgen und Expertenfeedback gegengeprüft wird, bleibt die Schätzung auf klare Eingaben und wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Weltraumroboter im Jahr 2026?
Der Markt erreichte im Jahr 2026 einen Wert von 5,93 Milliarden USD.
Welchen Return on Investment kann ein Satellitenbetreiber von Wartungsverträgen im Orbit erwarten?
Lebensverlängerungsdienstleistungen verschieben üblicherweise Ersatzkosten von 400 Millionen USD um fünf bis sieben Jahre, was zu Amortisationszeiträumen von unter zwei Jahren für Eigentümer von GEO-Flotten führt, die 50–100 Millionen USD pro Wartermission aufwenden.
Welche Robotertechnologien werden bis 2028 voraussichtlich den Technologiereifegrad 9 erreichen?
Autonome Manipulatorarme, die für das lunare Gateway qualifiziert sind, und standardisierte Greifvorrichtungen für geostationäre Wartungsfahrzeuge befinden sich im Jahr 2025 bereits auf TRL 7–8 und sind für eine Flugvalidierung bei kommerziellen Missionen vor 2028 vorgesehen.
Welche Region expandiert am schnellsten?
Für den Nahen Osten und Afrika wird ein Wachstum von 11,78 % CAGR prognostiziert, bedingt durch jüngste nationale Raumfahrtprogramme.
Welche Qualifikationen werden in der Belegschaft in den nächsten fünf Jahren am stärksten nachgefragt sein?
Software-Ingenieure für Autonomie im tiefen Weltraum, Designer strahlungsgehärteter Avionik und Spezialisten für Orbitaldynamik sind weiterhin knapp, wobei die prognostizierte Nachfrage das aktuelle Talentangebot bis 2030 um mindestens 20 % übersteigen wird.
Wie sollten Raumfahrtversicherer Risikomodelle für Missionen anpassen, die auf autonome Wartungsfahrzeuge angewiesen sind?
Versicherungsmathematische Teams gewähren zunehmend einen Prämienrabatt von 5–10 %, wenn Betreiber flugerprobte Andockschnittstellen und redundanzreiche Roboterarme einsetzen, erhöhen jedoch den Aufschlag, wenn Trümmerbeseitigungsaufgaben unkontrolliert taumelnde Objekte beinhalten.