
Marktgröße und -anteil für robotische Softwareplattformen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.58 Milliarden US-Dollar |
| Marktgröße (2031) | 23.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 24.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
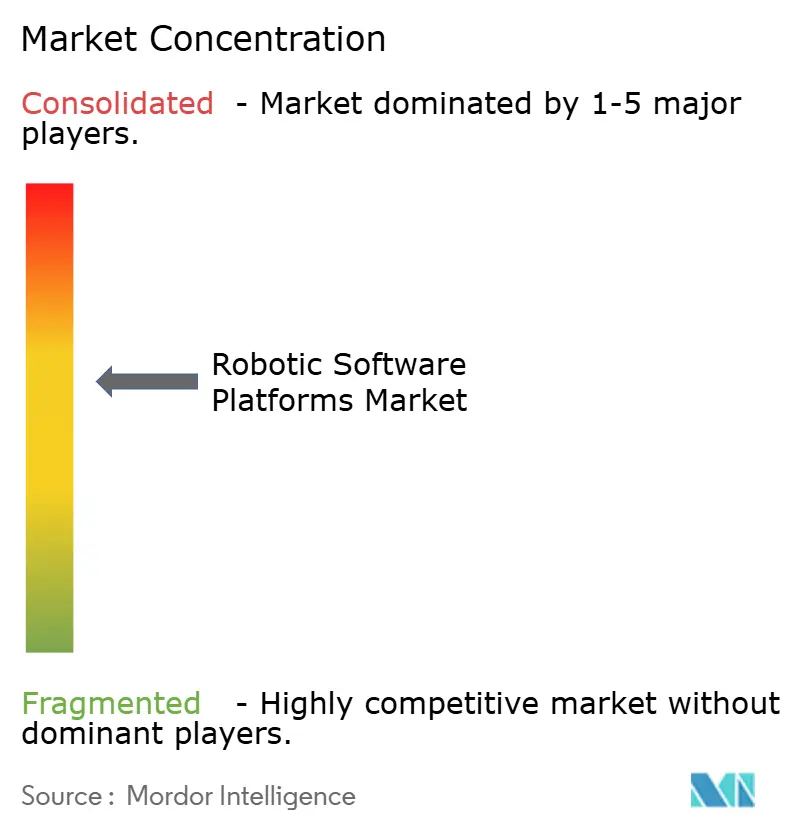
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für robotische Softwareplattformen von Mordor Intelligence
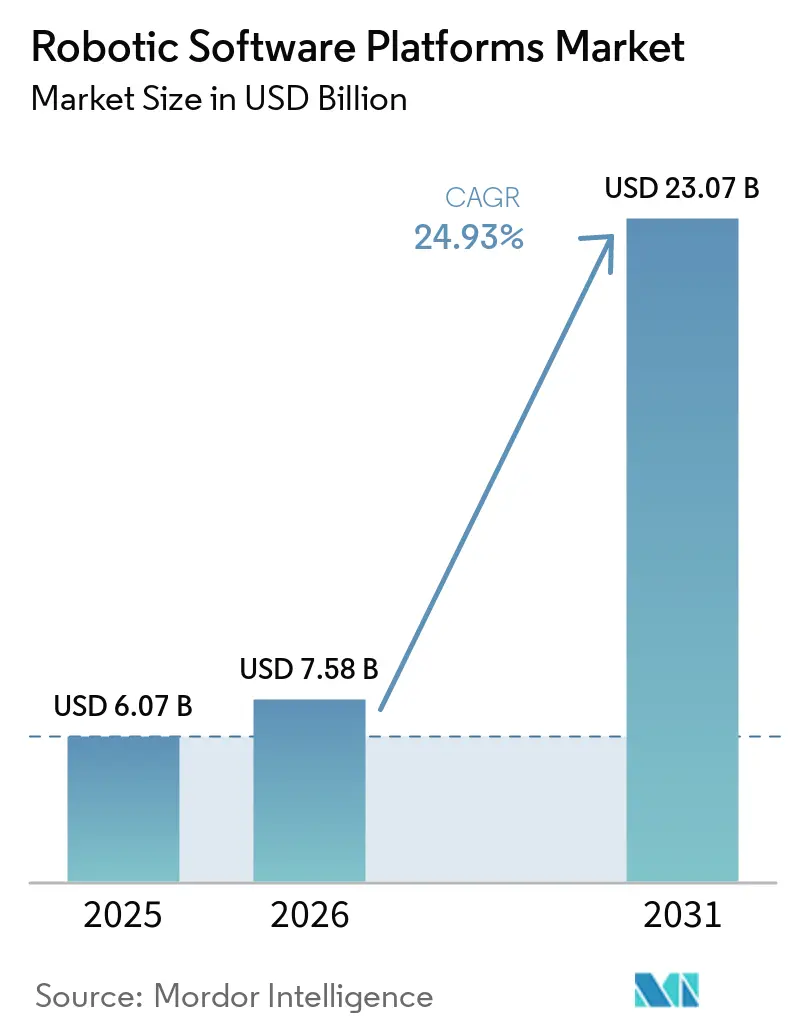
Der Markt für robotische Softwareplattformen wurde im Jahr 2025 auf 6,07 Milliarden USD geschätzt und wird voraussichtlich von 7,58 Milliarden USD im Jahr 2026 auf 23,07 Milliarden USD bis 2031 wachsen, bei einer CAGR von 24,93 % während des Prognosezeitraums (2026–2031).
Die stark wachsende Nachfrage ist darauf zurückzuführen, dass Unternehmen ihren Fokus von Hardware auf intelligenten Code verlagern, der adaptive Automatisierung ermöglicht, während generative KI die Roboter-Bereitstellungszyklen von Monaten auf Wochen verkürzt. Industrielle Edge-KI ermöglicht Entscheidungsfindung im Submillisekunden-Bereich auf dem Fabrikboden und unterstützt latenzempfindliche Aufgaben ohne permanente Cloud-Konnektivität. Regierungen beschleunigen die Akzeptanz zusätzlich: Der US-amerikanische Advanced Manufacturing Investment Credit bietet eine Entlastung von 25 % für Software, die die Produktion modernisiert. Dennoch behindern veraltete Industrieprotokolle und steigende Lizenzgebühren für Vision-KI die nahtlose Integration, insbesondere in Brownfield-Standorten, an denen jahrzehntealte Ausrüstung unverzichtbar bleibt. [1]Internal Revenue Service, "Inflation Reduction Act – Advanced Manufacturing Investment Credit," irs.gov
Wichtigste Erkenntnisse des Berichts
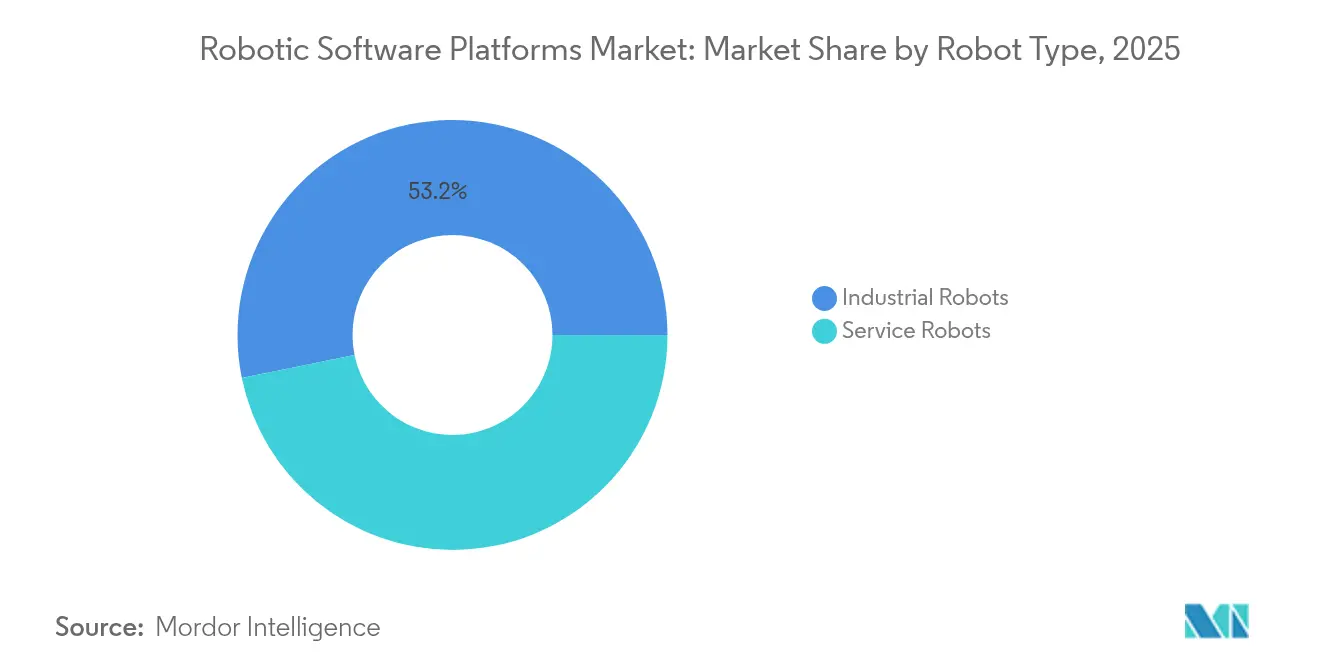
- Nach Robotertyp entfielen im Jahr 2025 53,20 % des Marktanteils für robotische Softwareplattformen auf Industrieroboter, während Serviceroboter bis 2031 mit einer CAGR von 30,10 % expandieren.
- Nach Softwaretyp hielten Simulations- und Digitaler-Zwilling-Tools im Jahr 2025 einen Umsatzanteil von 26,50 % am Markt für robotische Softwareplattformen; Plattformen für vorausschauende Wartung führen das Wachstum mit einer CAGR von 31,60 % bis 2031 an.
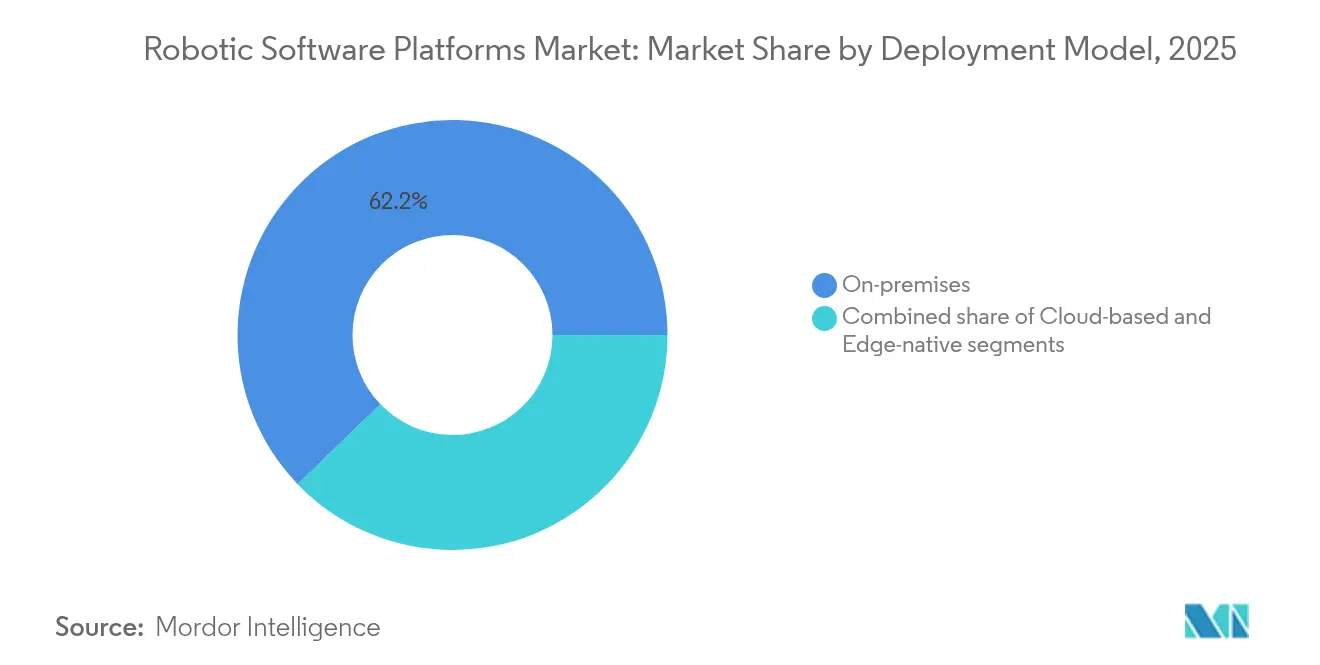
- Nach Bereitstellungsmodell entfielen On-Premises-Installationen im Jahr 2025 auf einen Anteil von 62,20 % am Markt für robotische Softwareplattformen, während Cloud-Bereitstellungen mit der höchsten CAGR von 34,10 % bis 2031 verzeichnet wurden.
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 23,60 % am Markt für robotische Softwareplattformen auf die Automobilindustrie, während für Gesundheitsanwendungen bis 2031 ein Anstieg mit einer CAGR von 28,80 % prognostiziert wird.
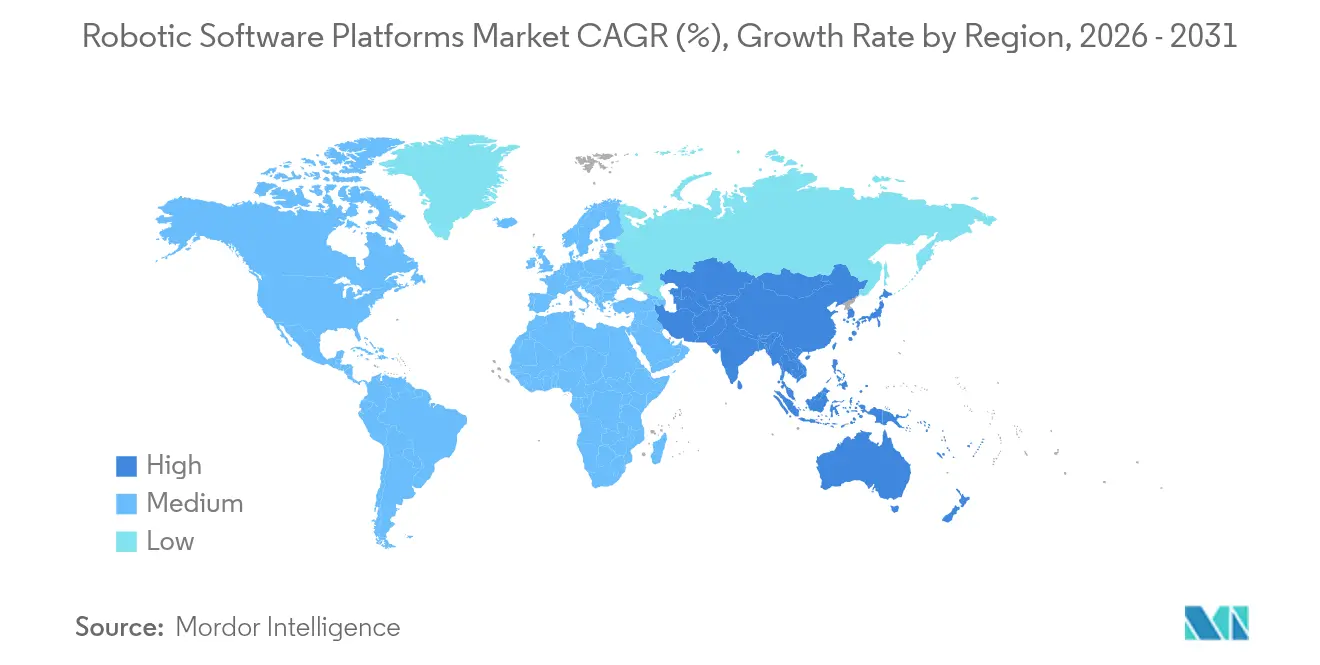
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 40,70 % und wird voraussichtlich bis 2031 mit einer CAGR von 30,60 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Roboter-Softwareplattformen*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Low-Code-Roboterprogrammierwerkzeuge | +4.20% | Global, mit früher Akzeptanz in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Industrielle Edge-KI zur Ermöglichung von Autonomie auf dem Gerät | +6.80% | Schwerpunkt asiatisch-pazifischer Raum, Ausbreitung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Globale Harmonisierung von Sicherheitszertifizierungen für kollaborative Roboter | +3.10% | Global, angeführt durch den EU-Regulierungsrahmen | Mittelfristig (2–4 Jahre) |
| Akzeptanz von Roboter-als-Dienst unter kleinen und mittleren Unternehmen | +5.40% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Staatliche Steuergutschriften für Smart-Factory-Software | +2.90% | National, mit Konzentration in den USA, Deutschland und China | Kurzfristig (≤ 2 Jahre) |
| Cyber-physische Sicherheitsvorschriften für Roboter kritischer Infrastrukturen | +3.70% | Global, mit strengen Anforderungen in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Low-Code-Roboterprogrammierwerkzeuge
Drag-and-Drop- und natürlichsprachliche Schnittstellen reduzieren die Roboterprogrammierzeit um bis zu 80 %, wie der Start von ABB AppStudio im Jahr 2025 verdeutlicht. Die Demokratisierung adressiert die für 2030 prognostizierten 2,1 Millionen Fachkräftelücken im Fertigungsbereich. Mittelständische Hersteller profitieren von höherer Erschwinglichkeit, da weniger Spezialisten benötigt werden. Schnellere Konfigurierung verkürzt die Amortisationszeiträume und ermöglicht Robotern, Aufgaben mit hoher Variantenvielfalt und geringen Stückzahlen zu übernehmen, die bisher wirtschaftlich nicht gerechtfertigt waren. Anbieter, die wiederverwendbare Code-Bausteine einbetten, reduzieren den Inbetriebnahmeaufwand weiter. Folglich wird die Low-Code-Fähigkeit zu einem unverzichtbaren Merkmal, wenn Käufer Angebote im Markt für robotische Softwareplattformen in die engere Wahl nehmen. [2]ABB Group, "ABB AppStudio Launch 2025," global.abb
Industrielle Edge-KI zur Ermöglichung von Autonomie auf dem Gerät
Die Verlagerung der Inferenz von der Cloud auf den Roboter verbessert Latenz, Datenschutz und Zuverlässigkeit in sicherheitskritischen Umgebungen wie Schweißzellen, die Reaktionsfenster von unter 10 ms erfordern. Die Akzeptanz von NVIDIAs Isaac-Plattform durch Siemens und BYD Electronics spiegelt den Mainstream-Einsatz von Edge-GPUs für Wahrnehmung und Pfadplanung wider. Geringere Bandbreitenkosten kommen Anlagen in Regionen mit instabiler Konnektivität zugute. Edge-KI unterstützt zudem redundanten ausfallsicheren Betrieb bei Netzwerkausfällen, was den Versicherungsanforderungen für kontinuierliche Produktion entspricht. Mit der Reifung von 5G-Netzwerken erhalten Edge-Knoten deterministische drahtlose Verbindungen, was die Anwendungsfälle für adaptive mobile Roboter im Markt für robotische Softwareplattformen weiter ausweitet.
Globale Harmonisierung von Sicherheitszertifizierungen für kollaborative Roboter
Die Konvergenz von ISO 3691-4 und ANSI/RIA R15.08 ermöglicht es Anbietern, einmalig zu entwickeln und weltweit zu verkaufen, was den Zertifizierungsaufwand senkt. UL Solutions berichtet von wachsender Nachfrage nach funktionalen Sicherheitsbewertungen, die auf SIL-3-Leistung abzielen. Einheitliche Standards überzeugen Käufer auch davon, dass kollaborative Roboter neben Mitarbeitern ohne Schutzgitter arbeiten können, was Einsätze in der Lebensmittel-, Kosmetik- und Elektronikmontage vorantreibt. Die Harmonisierung beschleunigt die Softwareinnovation bei der dynamischen Geschwindigkeits- und Abstandsüberwachung. Verbesserte Sicherheit steigert die Akzeptanz bei Arbeitnehmern – ein weicher Faktor, der in vielen Betrieben nach wie vor über Projektgenehmigungen entscheidet.
Akzeptanz von Roboter-als-Dienst unter kleinen und mittleren Unternehmen
Abonnementmodelle beseitigen Kapitalbudgethürden und ermöglichen es kleinen und mittleren Unternehmen, pro Betriebsstunde zu zahlen, anstatt Hardware direkt zu erwerben. Der Markt für Roboter-als-Dienst wird bis 2026 voraussichtlich 34 Milliarden USD erreichen. Brain Corp berichtet, dass seine Flotte 250 Milliarden Quadratfuß zurückgelegt hat, was die Skalierung im Rahmen nutzungsbasierter Abrechnung belegt. Anbieter übernehmen Wartung und Software-Aktualisierungen und entlasten Kunden von technischer Komplexität. Der Zugang zu fortschrittlichen Fähigkeiten schafft gleiche Ausgangsbedingungen für kleine Werkstätten und multinationale Konzerne und erweitert die adressierbare Basis des Marktes für robotische Softwareplattformen.
Hemmnisauswirkungsanalyse des Marktes für Roboter-Softwareplattformen*
| Markthemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Veraltete Industrieprotokolle verlangsamen die Dateninteroperabilität | -3.80% | Global, mit akuten Herausforderungen an Brownfield-Standorten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Mangel an ROS2-qualifizierten Ingenieuren | -4.60% | Global, mit besonderem Fachkräftemangel im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Lizenzkosten für Vision-KI-IP-Kerne | -2.90% | Global, mit stärkerem Einfluss auf kleine und mittlere Unternehmen und Marktteilnehmer in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Ausstehende Haftungsexposition durch den EU-KI-Act für autonome Systeme | -3.20% | EU-Schwerpunkt, mit Ausstrahlungseffekten auf globale Robotikhersteller | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Veraltete Industrieprotokolle verlangsamen die Dateninteroperabilität
Modbus, Profibus und proprietäre Feldbusse sind in jahrzehntealten Anlagen tief verankert und behindern die Plug-and-Play-Konnektivität mit OPC UA und anderen modernen Frameworks. Die Integration erfordert häufig Protokoll-Gateways, die Latenz, Kosten und Wartungsaufwand erhöhen. Anlagen, die mehrere Anbieter-Ökosysteme verwalten, haben Schwierigkeiten, die Versionsparität über alle Steuerungen hinweg aufrechtzuerhalten. Time-Sensitive Networking verspricht Abhilfe, doch seine Reife und die Kosten halten viele Unternehmen noch in der Pilotphase. Folglich sind Brownfield-Standorte mit verlängerten Projektlaufzeiten und höheren Integrationsrisiken konfrontiert, was die Akzeptanz im Markt für robotische Softwareplattformen insgesamt verlangsamt.
Mangel an ROS2-qualifizierten Ingenieuren
ROS2 bietet Echtzeitleistung und verbesserte Sicherheit, doch der Talentpool bleibt begrenzt. Universitäten begannen erst 2024, ihre Lehrpläne zu aktualisieren, was eine Verzögerung schafft, die Personalverantwortliche heute zu spüren bekommen. Gehälter für erfahrene ROS2-Entwickler übersteigen 180.000 USD und treiben die Projektbudgets in die Höhe. Plattformabstraktionen wie die VxWorks-Integration von Wind River mildern einen Teil der Komplexität, können jedoch fundiertes ROS2-Fachwissen nicht vollständig ersetzen. Der Mangel ist im asiatisch-pazifischen Raum am ausgeprägtesten, wo die rasche Roboterbereitstellung die lokale Personalentwicklung übersteigt und den Markt für robotische Softwareplattformen einschränkt. [3]RoboticsTomorrow, "ROS2-Fachkräftemangel," roboticstomorrow.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Roboter-Softwareplattformen
Nach Robotertyp:
Serviceroboter übertreffen IndustriesystemeIndustrieroboter behielten im Jahr 2025 einen Anteil von 53,20 % am Markt für robotische Softwareplattformen, da Automobil- und Elektronikerwerke Tausende von Gelenkarmrobotern mit deterministischem Code betreiben. Serviceroboter verzeichnen jedoch bis 2031 eine CAGR von 30,10 % und liegen damit weit vor ihren traditionellen Gegenstücken. Krankenhäuser erweitern ihre chirurgischen Assistenzflotten, während Einzelhändler Bestandsscaneinheiten einsetzen, um Fehlbestands-Verluste zu reduzieren. Forscher der Johns Hopkins University trainierten chirurgische Roboter, Aufgaben durch das Anschauen von Videos zu erlernen, was zeigt, wie KI die Softwaredifferenzierung vertieft. Unterdessen erprobt BMW humanoidale Roboter für die innerbetriebliche Logistik, was die Konvergenz zwischen Dienst- und Industrieparadigmen demonstriert.
Die Dynamik bei Servicerobotern unterstreicht den Wert adaptiver Wahrnehmung und Algorithmen für menschliche Interaktion gegenüber starren Bewegungspfaden. Käufer im Gesundheitswesen priorisieren Systemintelligenz gegenüber Nutzlastkapazität und verlagern Budgets hin zu Plattformen, die kontinuierlich über Cloud-Pipelines aktualisiert werden. Industrielle Käufer reagieren, indem sie ähnliche Funktionen wie selbstoptimierende Schweißpfade anfordern. Der Markt für robotische Softwareplattformen verlagert sich damit hin zu einheitlichen Plattformen, die sowohl hochvolumige Fertigungs- als auch niedrigvolumige Dienstumgebungen unterstützen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Softwaretyp:
Vorausschauende Wartung beschleunigt sichSimulations- und Digitaler-Zwilling-Pakete hielten im Jahr 2025 einen Anteil von 26,50 % am Markt für robotische Softwareplattformen, da sie Zelllayouts vor dem Hardware-Kauf risikoarm machen. Suiten für vorausschauende Wartung erzielen jedoch bis 2031 eine CAGR von 31,60 %, da die Vermeidung von Ausfallzeiten einen quantifizierbaren Nutzen darstellt. Die Integration von Vibrations-, Temperatur- und Stromsensoren in KI-Modelle ermöglicht es Betreibern, Roboter vor einem Ausfall zu warten, was die mittlere Reparaturzeit im Durchschnitt um 15 % verlängert.
Anbieter bündeln nun KI-gestützte Digitale Zwillinge, die synthetische Daten generieren, um die Genauigkeit der Fehlererkennung zu verbessern. Die Verknüpfung von Wartungserkenntnissen mit der Ersatzteillogistik optimiert die Lagerbestände und liefert funktionsübergreifende Einsparungen. Steigende Lizenzgebühren für proprietäres Vision-IP engen die Margen ein und veranlassen Softwarehäuser, Open-Source- oder eigenentwickelte Modelle zu entwickeln. Edge-native Inferenz verlagert den Wert weiter von zentralisierten Analysen hin zur Diagnose auf dem Gerät. Diese Dynamiken stärken die vorausschauende Wartung als das am schnellsten wachsende Segment des Marktes für robotische Softwareplattformen.
Nach Bereitstellungsmodell:
Cloud gewinnt gegenüber der Dominanz von On-PremisesOn-Premises-Lösungen machten 2025 einen Anteil von 62,20 % am Markt für robotische Softwareplattformen aus, angetrieben durch Anforderungen an deterministische Steuerung. Cloud-Deployments wachsen jedoch bis 2031 mit einer CAGR von 34,10 %, da Unternehmen eine kontinuierliche Funktionsbereitstellung und flottenseitige Optimierung anstreben und die Einführung von Cloud-Robotik in vernetzten Flotten beschleunigen. Anbieter bieten nun hybride Stacks an, bei denen sicherheitskritische Regelkreise lokal ausgeführt werden, während Analysen auf elastische Cloud-Rechenkapazitäten ausgelagert werden.
CISA-Richtlinien klassifizieren Robotersteuerungen als OT-Assets und lenken Betreiber kritischer Infrastrukturen zu Edge-nativen Modellen für Sicherheit und geringe Latenz. Mittelständische Hersteller hingegen setzen auf reine Cloud-Angebote, um Investitionsausgaben für Server und redundante Stromversorgung zu vermeiden. Das Nettoergebnis ist ein breiter werdendes Spektrum an Deployment-Optionen, das Kunden an die Prozesskritikalität anpassen, wodurch hybride Frameworks als Mainstream-Architektur im Markt für robotische Softwareplattformen gefestigt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen führt das Wachstum anDie Automobilindustrie hielt im Jahr 2025 23,60 % des Marktanteils für robotische Softwareplattformen, dank langjähriger Anwendungen wie Schweißen, Lackieren und Endmontage. Das Gesundheitswesen, obwohl kleiner, verzeichnet bis 2031 eine CAGR von 28,80 %, beflügelt durch alternde Bevölkerungen und steigende Nachfrage nach minimal-invasiver Chirurgie. Chirurgen verlassen sich auf KI-Unterstützung bei der Nahtplatzierung und Gewebeklassifizierung, was Anbieter dazu bringt, Vision- und haptische Rückmeldungsmodule zu integrieren.
Telechirugie über 5G erweitert den Spezialisten-Zugang in ländlichen Regionen, während Krankenhäuser robotische Stationsassistenten für die Versorgungslieferung einsetzen. Logistikbetreiber setzen autonome mobile Roboter ein, um Spitzen im E-Commerce zu bewältigen, was branchenübergreifende Übertragungen widerspiegelt. Landwirtschaft und Lebensmittelverarbeitung sehen das Potenzial in wasserbeständigen Robotern zur Bekämpfung von Arbeitskräftemangel. Diese vielfältigen Anwendungsfälle verdeutlichen, wie vertikale Spezialisierungen die Einkaufskriterien prägen, wobei alle eine Abhängigkeit von skalierbarer, sicherer und aktualisierbarer Software teilen, was das Wachstum im Markt für robotische Softwareplattformen stärkt.
Geografische Analyse
APAC-Markt für Roboter-Softwareplattformen
APAC erwirtschaftete 2025 40,70 % des weltweiten Umsatzes und soll bis 2031 mit einer CAGR von 30,60 % wachsen, was die dortige Fertigungskonzentration unterstreicht. Chinas Investitionszusage von 138 Milliarden USD in Robotik katalysiert lokale Lieferanten-Ökosysteme, während Japan und Südkorea in Serviceroboter für die Altenpflege investieren. Lokale Regierungen subventionieren die Automatisierung für kleine Exporteure und verbreitern den Marktfußabdruck für Roboter-Softwareplattformen in Städten der zweiten Reihe.
Nordamerikanischer Markt für Roboter-Softwareplattformen
Nordamerika profitiert von großzügigen Steuergutschriften und einer robusten Risikokapitalfinanzierung für KI-native Startups. Die frühe Einführung von Edge-Architekturen unterstützt Einsätze in der Automobil- und Luft- und Raumfahrtindustrie sowie in Fulfillment-Centern. Die regulatorische Klarheit hinsichtlich der Sicherheit kollaborativer Roboter gibt Integratoren einen stabilen Rahmen für die Skalierung von Lösungen. Kanadas Lagerhäuser setzen Flottenmanagement-Software ein, die die Batterieauslastung und die Gangnavigation optimiert – ein Beleg für den grenzüberschreitenden Wissenstransfer.
EMEA- und LATAM-Markt für Roboter-Softwareplattformen
Europa setzt den KI-Act durch und klassifiziert Industrieroboter als Hochrisikosysteme, die die Datenprovenienz und Erklärbarkeit dokumentieren müssen. Die Einhaltung der Vorschriften erhöht den Arbeitsaufwand, steigert jedoch das Vertrauen, das lokale Anbieter beim Export in strengere Rechtsgebiete nutzen. Mittel- und osteuropäische Werke modernisieren sich, um dem Arbeitskräftemangel entgegenzuwirken, während skandinavische Krankenhäuser Rehabilitationsroboter einsetzen. Schwellenmärkte in Lateinamerika, dem Nahen Osten und Afrika übernehmen RaaS-Modelle, die Kapitalbeschränkungen umgehen, und diversifizieren so langsam die regionalen Nachfrageströme für den Markt für Roboter-Softwareplattformen.

Regulatorisches Umfeld
Internationale Sicherheits- und Compliance-Anforderungen für Robotersysteme prägen zunehmend die Designentscheidungen von Softwareplattformen, insbesondere da KI-gestützte Autonomie über den deterministischen industriellen Einsatz hinausgeht. ISO 10218-1:2025 und ISO 10218-2:2025 (veröffentlicht im Februar 2025) aktualisierten die Sicherheitsanforderungen für Industrieroboter, Anwendungen und Roboterzellen und setzen funktionale Sicherheitserwartungen, die in Simulations-, Validierungs- und Sicherheitslogik-Tools innerhalb von Robotik-Softwareplattformen einfließen.
Länder- und regionale Normungsbemühungen übersetzen diese Anforderungen weiter in Beschaffungs-Checklisten. CSA Z434-2026 übernimmt die ISO 10218-Normen von 2025 für den kanadischen Markt, während ISO/TC 299 die globale Robotik-Normung im Bereich Sicherheit und autonomiebezogener Themen weiter vorantreibt. In Europa umfasst der Rolling Plan der Europäischen Kommission zur IKT-Normung Robotik und autonome Systeme und stärkt damit einen strukturierten Weg zu Interoperabilität und sicherheitsgerechten Software-Stacks sowohl in industriellen als auch in Service-Einsätzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette konzentriert sich auf eine Software-Steuerungsebene, die Wahrnehmung und KI-Inferenz, Simulation und digitale Zwillinge, Orchestrierung bzw. Flottenmanagement sowie Sicherheitsvalidierung umfasst und auf Robotersteuerungen und Edge-Computing aufsetzt. Plattformanbieter und Ökosystempartner setzen zunehmend auf gemeinsame Simulations- und Szenenbeschreibungs-Grundlagen, um den Sim-to-Real-Kreislauf zu verkürzen, wobei NVIDIA Isaac Sim und Omniverse häufig als digitale Zwillingsebene für Anwendungsentwicklung, virtuelle Inbetriebnahme und Validierung positioniert werden.
Nachgelagert setzen Integratoren und Endnutzer Bereitstellungen mithilfe von Edge- und OT-Konnektivitätselementen um, die veraltete Anlagenumgebungen mit moderner Analytik verbinden. Die Koordination mehrerer Roboter und Anlagenabläufe passt sich auch zunehmend an offene Referenzrahmenwerke wie Open-RMF an, während Interoperabilitätsmuster in den Referenzarchitekturen von 2026 häufig leichtgewichtige Edge-Orchestrierung (zum Beispiel K3s) mit Telemetrie- und Industrieintegrationsebenen (zum Beispiel MQTT 5 und OPC UA) kombinieren. Die Differenzierung verschiebt sich daher hin zu wiederverwendbaren Softwarekomponenten, zertifizierten Sicherheits-Toolchains und Integrations-Middleware, die Brownfield-Reibungsverluste reduziert.
Wettbewerbslandschaft
Der Markt für robotische Softwareplattformen ist mäßig fragmentiert, wobei kein Anbieter den gesamten Stack von der Wahrnehmung bis zur Unternehmensorchestrierung abdeckt. ABB, KUKA und FANUC bieten enge Hardware-Integration, beschleunigen jedoch ihre Software-Roadmaps durch Akquisitionen von KI-Startups. ABBs Plan aus dem Jahr 2025, seine Robotiksparte an die Börse zu bringen, spiegelt den strategischen Wert eigenständiger Softwareerlöse wider.
NVIDIA und Samsung investierten 35 Millionen USD in Skild AI, was das Engagement der Chiphersteller für den Aufbau von Entwickler-Ökosystemen auf Basis von GPU-Hardware signalisiert. KUKA verbessert sein Sunrise.OS mit adaptiven Pfadmodulen, die aus Cloud-Training gelernt wurden, während FANUCs ROBOGUIDE v10 VR-basierte Offline-Programmierung zur Verkürzung der Inbetriebnahme hinzufügt. Universal Robots konzentriert sich auf Plug-and-Produce-APIs, die auf kleine und mittlere Unternehmen ausgerichtet sind, die eine schnelle Bereitstellung benötigen.
Startups, die sich auf natürlichsprachliche Codierung, autonomes Lernen und Edge-native Wahrnehmung spezialisieren, sichern sich Finanzierung, indem sie einen schnelleren ROI versprechen. Systemintegratoren monetarisieren Middleware, die ROS2 mit veralteten SPS-Netzwerken verbindet. Große Integratoren streben die Plattformkonsolidierung an, um die Beschaffung für globale Hersteller zu vereinfachen. Insgesamt konvergieren die Anbieterstrategien auf die Verkürzung der Zeit bis zur Wertschöpfung und die Vereinfachung von Aktualisierungen – Themen, die die Wettbewerbsdynamik im Markt für robotische Softwareplattformen bis 2030 prägen werden.
Marktführer im Bereich robotische Softwareplattformen
ABB Ltd.
Fanuc Corporation
NVIDIA Corporation
International Business Machines Corporation (IBM)
Brain Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Marktbericht für Roboter-Softwareplattformen erfasste Unternehmen
- ABB Ltd.
- AIBrain Inc.
- Brain Corp.
- CloudMinds Technology Inc.
- Cyberbotics Ltd.
- Energid Technologies Corp.
- Fanuc Corp.
- Furhat Robotics AB
- International Business Machines Corp.
- iRobot Corp.
- KUKA AG
- NVIDIA Corp.
- Neurala Inc.
- Realtime Robotics Inc.
- ADLINK Technology Inc.
- Robotic Systems Integration LLC
Lesen Sie die Analyse der robotische Softwareplattformen-Unternehmen

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der virtuellen Inbetriebnahme und physisch genauen digitalen Zwillingen, die Bereitstellungszyklen verkürzen und Integrationsrisiken in Brownfield-Umgebungen reduzieren, in denen Altprotokolle weiterhin dominieren. Im Jahr 2026 betonten ABB und FANUC eine engere Integration von NVIDIA Omniverse-Bibliotheken und Isaac-Simulationsframeworks in ihre Software-Stacks, was darauf hinweist, dass Simulation, Validierung und die Genauigkeit digitaler Zwillinge zu zentralen Kaufkriterien werden, statt nur ergänzende Tools zu sein. Diese Verschiebung schafft Freiraum für Plattformen, die Sicherheitsvalidierung auf Zellenebene, PLC- und OT-Konnektivität sowie wiederholbare Vorlagen für digitale Zwillinge für die Fertigung mit hoher Variantenvielfalt und standortübergreifende Rollouts bündeln.
Edge-native Autonomie ist ebenfalls ein kurzfristiger Monetarisierungsweg, da Inferenz zunehmend auf Robotersteuerungen für latenzsensitive Aufgaben verlagert wird, was die Nachfrage nach standardisierter Bereitstellung, Überwachung und Update-Pipelines über gemischte Flotten hinweg erhöht. NVIDIA Jetson-Module, die für controllerseitige Inferenz positioniert sind, gepaart mit Orchestrierung auf Plattformebene, erhöhen die Anforderungen an sicheres Lebenszyklusmanagement, einschließlich Modellversionierung, Audit-Trails und Rollback, neben Performance-Tools. Gleichzeitig treiben aktualisierte Sicherheitsnormen, einschließlich ISO 10218-1:2025 und ISO 10218-2:2025 sowie CSA Z434-2026 in Kanada, Anbieter und Nutzer zu Softwareplattformen, die Compliance-Dokumentation, Validierungs-Workflows und die Erstellung von Nachweisen zur funktionalen Sicherheit in den Entwicklungs- und Inbetriebnahmeprozess einbetten.
Jüngste Branchenentwicklungen im Markt für Roboter-Softwareplattformen
- Juli 2026: NVIDIA gab eine Koalition mit führenden japanischen Robotik- und Fertigungsunternehmen bekannt, darunter FANUC, um mit seinen Plattformen Cosmos, Isaac und Metropolis offene, grundlegende physische KI-Modelle zu entwickeln. Die Initiative erweitert ein gemeinsames Entwickler- und Modell-Ökosystem rund um Robotersimulation, Wahrnehmung und Bereitstellungswerkzeuge. Sie erhöht zudem die Durchdringung von NVIDIA-ausgerichteten Software-Stacks in industriellen Roboterprogrammen.
- April 2026: Tennant Company und Brain Corp vereinbarten, eine Exklusivitätsvereinbarung für die nächste Generation der robotergestützten Bodenpflege im Rahmen einer mehrjährigen Zusammenarbeit zu verlängern. Die Unternehmen verpflichteten sich zudem zu einer größeren Pipeline neuer Roboterprodukte innerhalb eines definierten Entwicklungszeitraums und koppeln damit Hardware-Roadmaps enger an die Fähigkeiten von BrainOS. Dies stärkt vertikalisierte Softwareplattform-Strategien, bei denen Flottenbetrieb und Updates über eingesetzte Roboter hinweg standardisiert werden.
- März 2026: ABB kündigte RobotStudio HyperReality an und fügte NVIDIA Omniverse-Bibliotheken hinzu, um eine virtuelle Inbetriebnahme mit höherer Genauigkeit zu unterstützen, mit geplanter Verfügbarkeit in der zweiten Hälfte des Jahres 2026. Die Veröffentlichung verbessert die Genauigkeit und Visualisierung digitaler Zwillinge innerhalb des Programmier- und Simulationsworkflows von ABB. Dies erhöht den Wettbewerbsdruck auf Plattformanbieter, Sim-to-Real-Validierungsfunktionen zu integrieren, die Inbetriebnahmezeit und Nacharbeit reduzieren.


Markt für robotische Softwareplattformen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Softwareplattformen, die zur Entwicklung, Integration, Simulation, Orchestrierung und zum Betrieb von Robotern verwendet werden, einschließlich Core-Runtime, Entwicklungstools und plattformseitiger Dienste, die an kommerzielle Nutzer branchenübergreifend verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Roboterhardwareumsätze und allgemeine Unternehmenssoftware aus, die nicht roboterspezifisch ist, auch wenn sie in Automatisierungsprojekten eingesetzt wird.
Segmentierungsübersicht
- Nach Robotertyp
- Industrieroboter
- Serviceroboter
- Nach Softwaretyp
- Kommunikationsmanagement
- Datenverwaltung und Analytik
- Vorausschauende Wartung
- Erkennung / Bildverarbeitung
- Simulation und Digitaler Zwilling
- Nach Bereitstellungsmodell
- On-Premises
- Cloud-basiert
- Edge-nativ
- Nach Endnutzerbranche
- Automobilindustrie
- Transport und Logistik
- Gesundheitswesen
- Einzel- und E-Commerce
- Fertigung (Diskret und Prozess)
- Regierung und Verteidigung
- IKT und Rechenzentren
- Weitere Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, eine übersichtliche Liste von Plattformanwendungsfällen zu erstellen und realistische Eingabebereiche zu entwickeln, bevor Gespräche mit Branchenteilnehmern geführt wurden. Wir stützten uns auf öffentliche Quellen wie die International Federation of Robotics (IFR) für den Kontext von Roboterinstallationen, Veröffentlichungen des National Institute of Standards and Technology (NIST) für Software- und Sicherheitsreferenzen sowie ISO- oder IEC-Normenseiten für Robotik- und funktionale Sicherheitsterminologie.
Um Aktivitätssignale in einen messbaren Nachfragepool zu übersetzen, haben wir auch Quellen wie Daten des US Bureau of Labor Statistics zu automatisierungsbedingten Verschiebungen in der Belegschaft, Patentdatenbanken zur Einreichungsintensität von Robotersoftware sowie begutachtete Robotikfachzeitschriften zu Einführungsmustern von Simulations-, Middleware- und Autonomie-Stacks ausgewertet. Unternehmensberichte, Mitschriften von Earnings Calls, Investorenpräsentationen und seriöse Technologiepresse wurden anschließend zur Validierung von Produktumfang und Preislogik herangezogen, während kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten zur Gegenprüfung von Umsatzmix und Partnerschaftsankündigungen dienten. Diese Desk-Research-Liste ist illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, wofür Käufer auf der Plattformebene tatsächlich zahlen, wie die Lizenzierung strukturiert ist (Abonnement, Support, nutzungsbasiert) und wie sich Deployments zwischen Industrierobotern und mobilen oder Servicerobotern unterscheiden. Wir sprachen mit einem ausgewogenen Mix aus Plattformentwicklern, Robotikintegratoren und Endnutzern in APAC, EMEA und Amerika und nutzten anschließend Folgekontakte, um Lücken zu schließen, wo der Desk Research dünn war, insbesondere in Bezug auf Attach-Raten und Verlängerungsverhalten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | CXOs: 12 % | APAC: 38 % |
| Mittleres Segment: 56 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 49 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der Roboterlieferungen und Signale zur installierten Basis mithilfe von Plattform-Attach-Raten, typischen Software-Seats pro Deployment und durchschnittlichen jährlichen Software- und Supportgebühren in Plattformausgaben umgerechnet und anschließend nach Deployment-Mix angepasst werden. Die Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von Anbieterumsatzaufteilungen, Kanal- und Integratorangeboten sowie Volumen-nach-Durchschnittspreis-Näherungen für gängige Plattformbündel, die dann zur Korrektur offensichtlicher Untererfassungen oder Doppelzählungen verwendet werden.
Zu den wichtigsten Eingaben im Modell gehören Installationen von Industrierobotern und das Wachstum von AMR-Deployments, der Anteil von Projekten, die Simulations- und Digital-Twin-Workflows nutzen, das Migrationstempo von Legacy-Stacks zu ROS 2 und ähnlichen modularen Runtimes, die Präferenz für Cloud- gegenüber On-Premises-Deployment sowie Verlängerungs- und Support-Take-Raten, die den wiederkehrenden Umsatz beeinflussen. Wo eine direkte Umsatzzuordnung unklar ist, werden Lücken mithilfe konservativer Proxy-Bereiche behandelt, die mit Interviews validiert werden, gefolgt von Sensitivitätsprüfungen zu Attach-Raten und Preisbändern.
Für die Prognose wird eine Szenarioanalyse verwendet, da Plattformumsätze empfindlich auf Unternehmens-Investitionszyklen und die Geschwindigkeit der Automatisierungseinführung reagieren und diese Treiber sich je nach Region und Endanwendung unterschiedlich entwickeln können. Annahmen für Variablen wie Roboter-Deployments, Softwarepreisentwicklung und Dienstleistungsmix werden auf den in der Primärforschung gesammelten Expertenkonsens gestützt und anschließend mit Abwärts- und Aufwärtsszenarien einem Stresstest unterzogen, bevor die Basisansicht finalisiert wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, beginnend mit internen Konsistenzprüfungen über gelieferte Roboter, geschätzte Plattform-Attach und implizierte Softwareausgaben pro Roboter, die dann mit unabhängigen Signalen wie unternehmensseitig gemeldeten Trends beim Softwareumsatzanteil und Ankündigungen großer Verträge verglichen werden. Ausreißer werden frühzeitig markiert, und die dahinterliegenden Annahmen werden von einem zweiten Analysten vor der Freigabe überprüft. Die abschließende Prüfung kontrolliert, ob CAGR und Jahres-über-Jahres-Schritte den tatsächlichen Einführungsbeschränkungen entsprechen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen, Verschiebungen im Preismodell oder großflächige Branchenabschwächungen. Vor der Auslieferung führen wir einen erneuten Durchlauf der wichtigsten Eingaben durch, damit Kunden eine aktualisierte Sicht erhalten, die die neuesten verfügbaren öffentlichen Informationen und Primärfeedbacks widerspiegelt.
Schätzung des Marktes für robotische Softwareplattformen von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für robotische Softwareplattformen können weit auseinanderliegen, da Unternehmen nicht immer dieselbe Softwareschicht berücksichtigen und häufig unterschiedliche Annahmen für Attach-Raten, Verlängerungen und die Definition von Plattformumsatz anwenden. Auch Währungszeitpunkt, Basisjahrwahl und die Frage, ob Dienstleistungen als Kernplattformumsatz behandelt werden, verschieben die Endwerte häufig.
Die Hauptlücke ergibt sich daraus, ob breitere Robotersoftware und angrenzende Automatisierungstools in den Plattformgesamtwert einbezogen werden, wobei Mordor Intelligence ausschließlich plattformseitige Umsätze zählt, die mit der RoboterEntwicklung, Runtime, Orchestrierung und dem zugehörigen Support verbunden sind, und generische Automatisierungssoftware außerhalb des Umfangs hält, auch wenn sie in Robotikprojekten eingesetzt wird. Unterschiede zeigen sich auch, wenn einige Schätzungen eine aggressive Plattformdurchdringung über alle Robotertypen hinweg annehmen, während andere auf einem engeren Nachfragepool aufbauen, der aus Installationen, Deployment-Mix und käufervalidierten Verlängerungsmustern besteht, was dazu neigt, das Ausgangsjahr und die Steigung zu moderieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,07 Milliarden USD (2025) | |
| Globaler Herausgeber A | 11,50 Milliarden USD (2024) | Verwendet eine breitere Plattformdefinition, die offenbar umfangreichere Robotersoftware und angrenzende Automatisierungstools einschließt, und Basisjahr sowie Währungszeitpunkt unterscheiden sich, was die direkte Vergleichbarkeit mit einer plattformseitigen Betrachtung für 2025 verzerrt. |
| Branchenblog B | 7,92 Milliarden USD (2024) | Erfasst einen breiteren Robotersoftware-Bereich, anstatt ausschließlich plattformseitige Umsätze zu isolieren, und stützt sich auf übergeordnete Wachstumsannahmen mit begrenzter Transparenz hinsichtlich Attach-Raten, Verlängerungsverhalten und Deployment-Mix über Robotertypen hinweg. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus dem, was in den Softwareumfang einbezogen wird und wie die Ausgaben pro Deployment im Zeitverlauf aufgebaut werden. Wenn der Nachfragepool auf Roboter-Deployments, Plattform-Attach und wiederkehrende Support-Ökonomie zurückgeführt wird, ist der resultierende Gesamtwert von Jahr zu Jahr leichter zu prüfen und zu reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert hat der Markt für robotische Softwareplattformen heute und wie schnell wächst er?
Der Markt steht im Jahr 2026 bei 7,58 Milliarden USD und wird bis 2031 voraussichtlich 23,07 Milliarden USD erreichen, was einer robusten CAGR von 24,93 % entspricht.
Welche Region bietet das stärkste Wachstumspotenzial für robotische Software?
Der asiatisch-pazifische Raum vereint 40,70 % des Umsatzes im Jahr 2025 auf sich und wird bis 2031 voraussichtlich mit einer CAGR von 30,60 % wachsen, getrieben durch umfangreiche Investitionen in China, Japan und Südkorea.
Welche Roboterkategorie verzeichnet das schnellste Wachstum bei der Softwarenachfrage?
Serviceroboter verzeichnen mit 30,10 % bis 2031 die höchste CAGR, beflügelt durch Anwendungen im Gesundheitswesen, im Einzelhandel und im Gastgewerbe, obwohl Industrieroboter nach wie vor die größte installierte Basis aufweisen.
Welches Softwaresegment wird die anderen übertreffen?
Plattformen für vorausschauende Wartung führen das Wachstum mit einer CAGR von 31,60 % an, da Hersteller Ausfallzeitersparungen gegenüber Simulationsvorteilen in der Entwurfsphase priorisieren.
Wie verschieben sich die Bereitstellungsmodelle?
Cloud-basierte Bereitstellungen wachsen mit einer CAGR von 34,10 %, da Unternehmen schnelle Aktualisierungen und Flottenanalytik anstreben, während hybride Edge-Architekturen die sicherheitskritische Steuerung vor Ort für Latenz und Sicherheit übernehmen.
Auf welche Wettbewerbsdynamiken sollten Führungskräfte achten?
Das Feld ist mäßig fragmentiert; etablierte Anbieter wie ABB, KUKA und FANUC akquirieren zunehmend KI-native Startups, während Chiphersteller wie NVIDIA Softwarespezialisten unterstützen, um Ökosystemeinfluss zu gewinnen.
Seite zuletzt aktualisiert am:



