
KI in Biowissenschaften Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.51 Milliarden US-Dollar |
| Marktgröße (2031) | 13.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.78 % |
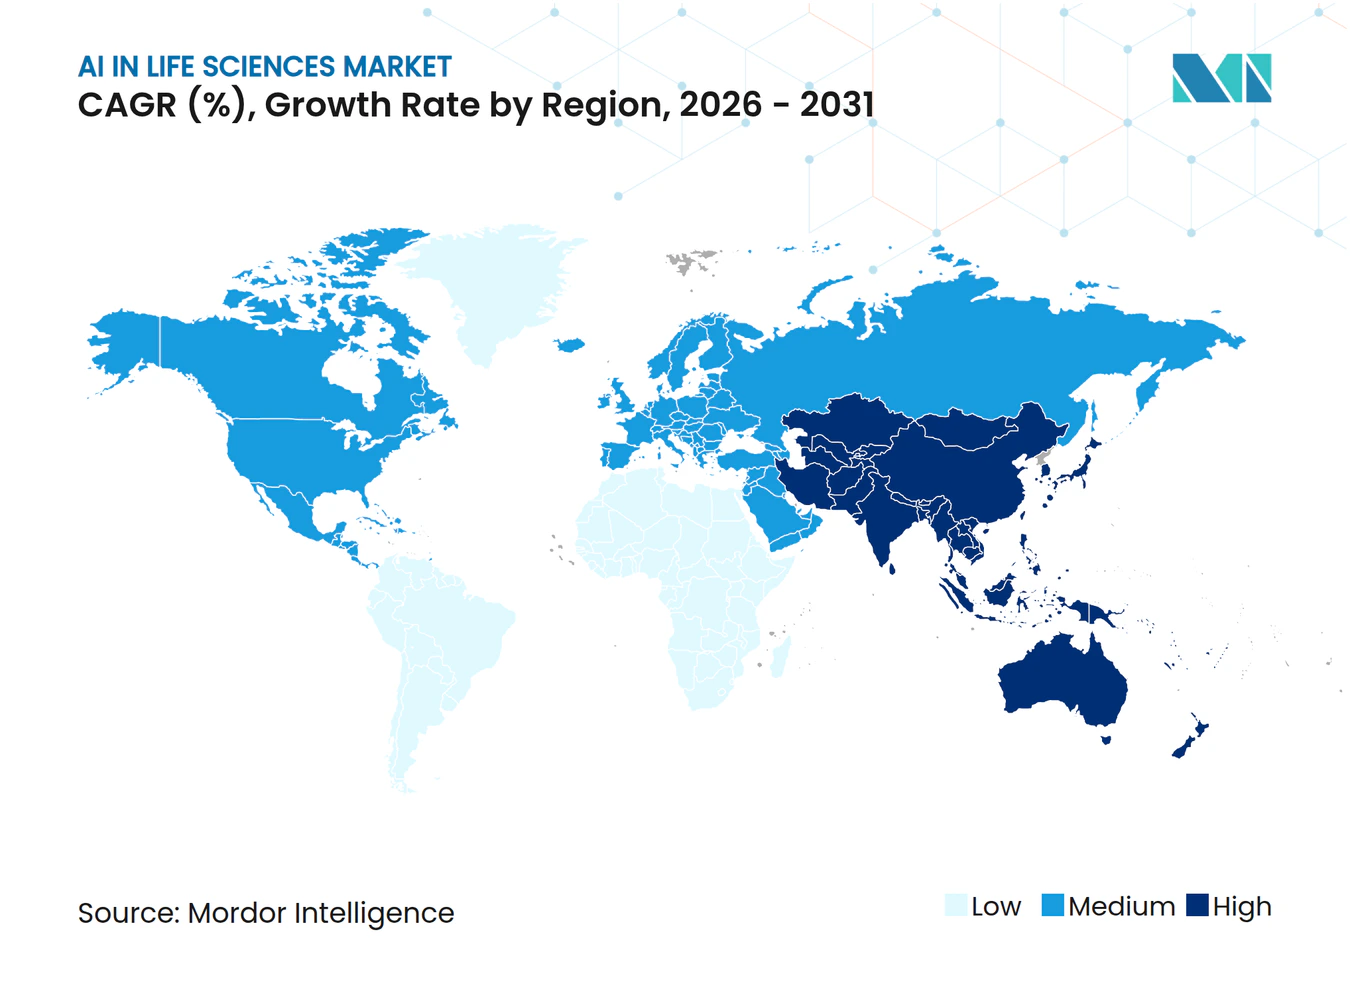
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KI in Biowissenschaften Marktanalyse von Mordor Intelligence
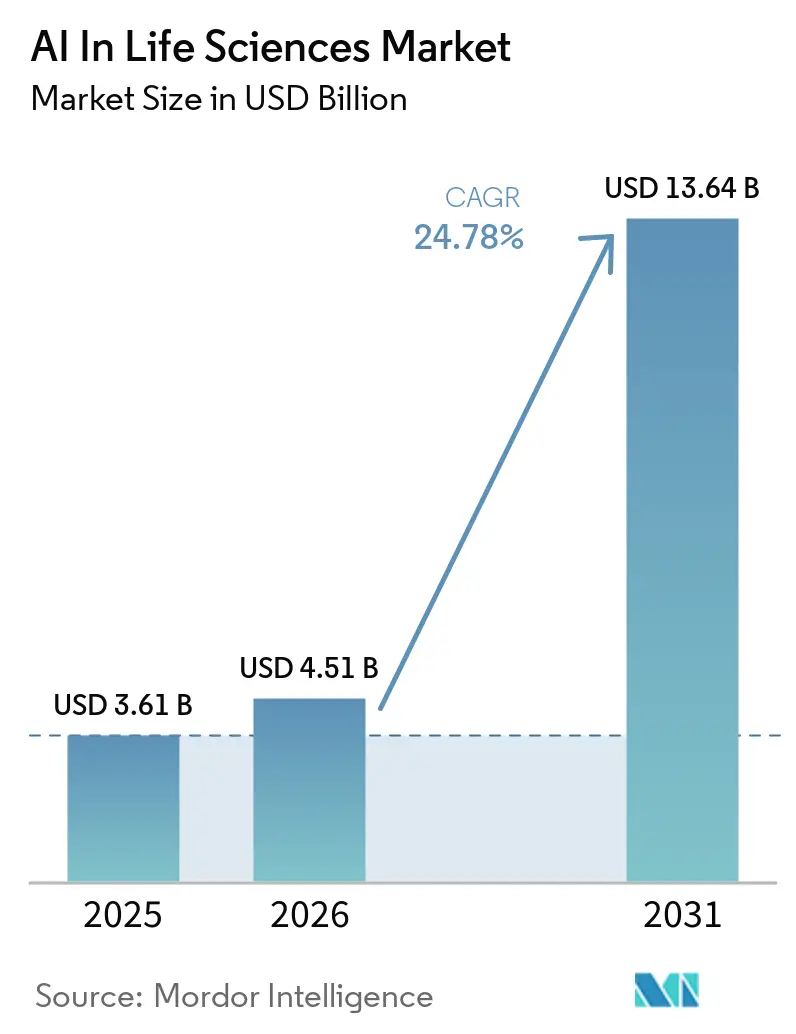
Die Größe des KI im Life-Sciences-Markts wird voraussichtlich von 3,61 Milliarden USD im Jahr 2025 auf 4,51 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 13,64 Milliarden USD erreichen, was einer CAGR von 24,78 % über den Zeitraum 2026–2031 entspricht.
Die Akzeptanz beschleunigt sich, weil Regulierungsbehörden KI-abgeleitete Biomarker mittlerweile als legitime Nachweise anerkennen und weil föderierte Datennetzwerke einst isolierte klinische Datensätze für das Modelltraining zugänglich machen. Ein Rückgang der Rechenkosten pro Molekül um 70 %, der durch Allianzen zwischen Hyperscalern und der Pharmaindustrie erzielt wurde, erweitert den Zugang zu groß angelegten Simulationen, während die Risikokapitalzuflüsse in generative Protein-Design-Plattformen seit 2024 auf das Dreifache gestiegen sind. Gleichzeitig erfüllen nur 6 % der Biopharma-Daten die FAIR-Standards, was eine parallele Chance für Datenqualitätslösungen aufzeigt. Regional gesehen behält Nordamerika Skalenvorteile bei Talenten und Infrastruktur, doch asiatische Regierungsprogramme schlagen sich in den schnellsten Wachstumsaussichten nieder.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot führte Software mit einem Marktanteil von 54,60 % im KI im Life-Sciences-Markt im Jahr 2025, während Dienstleistungen bis 2031 eine CAGR von 28,15 % verzeichnen sollen.
- Nach Bereitstellungsmodell entfielen 50,55 % der Umsatzbasis 2025 auf Cloud-Plattformen; On-Premise-Lösungen sind für eine CAGR von 26,3 % über 2026–2031 ausgelegt.
- Nach Analysetyp hielten prädiktive Systeme die Führungsposition im Jahr 2025, doch generative Modelle sind mit einer CAGR von 28,1 % bis 2031 für den stärksten Aufschwung vorgesehen.
- Nach Anwendung erzielte die Wirkstoffforschung im Jahr 2025 einen Umsatzanteil von 25,60 %, während die Optimierung klinischer Studien im Prognosezeitraum mit einer CAGR von 27,3 % wächst.
- Nach Endnutzer kontrollierten Pharma- und Biotechnologieunternehmen 45,40 % der Nachfrage im Jahr 2025; Auftragsforschungsorganisationen stellen mit einer CAGR von 27,2 % bis 2031 den schnellsten Wachstumspfad dar.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 48,60 %; Asien ist mit der höchsten regionalen CAGR von 28,3 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| FDA RTOR-gestützte KI-Biomarker-Zulassungen | 5.20% | Nordamerika; Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Föderiertes Modelltraining im Rahmen des Europäischen Gesundheitsdatenraums | 4.80% | Europa; globale multinationale Unternehmen | Langfristig (≥ 4 Jahre) |
| Bio-KI-Pilotprogramme Chinas | 3.70% | Asien, hauptsächlich China | Mittelfristig (2–4 Jahre) |
| Hyperscaler-Partnerschaften zur Senkung der Rechenkosten | 4.10% | Global; Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalanstieg im Bereich generatives Proteindesign | 3.30% | Nordamerika und Europa; aufstrebendes Asien | Mittelfristig (2–4 Jahre) |
| Mandate für dezentralisierte Studien | 2.90% | Frühe globale Anwender | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
FDA RTOR-gestützte KI-Biomarker-Zulassungen
Das Real-Time Oncology Review-Programm der US-amerikanischen FDA hat die Prüfzyklen für KI-gestützte Biomarker um bis zu 40 % verkürzt und ermöglicht es Onkologieprogrammen, den Markt weit früher zu erreichen als auf herkömmlichen Wegen. Erfolgreiche Präzedenzfälle in der Onkologie wurden 2024 auf neurodegenerative und seltene Erkrankungen ausgeweitet, was das Vertrauen der Regulierungsbehörden in KI-generierte Endpunkte signalisiert. Jede neue Zulassung schafft einen Folgenutzen, da der validierte Biomarker in verschiedenen Pipelines wiederverwendet werden kann, was die Gesamtproduktivität des Portfolios beschleunigt. Da die FDA den globalen Maßstab setzt, prüfen andere Behörden bereits ähnliche beschleunigte Verfahren, was die Chance effektiv globalisiert.[1]
Europäischer Gesundheitsdatenraum erschließt föderiertes KI-Modelltraining
Mit Wirkung vom Januar 2025 gewährt der Europäische Gesundheitsdatenraum (EHDS) Entwicklern in den Biowissenschaften API-basierten Zugang zu harmonisierten klinischen, genomischen und bildgebenden Datensätzen aus 27 Mitgliedstaaten. Entscheidend ist, dass föderierte Lernregeln das Modelltraining ohne physische Datenübertragung ermöglichen, die Privatsphäre wahren und gleichzeitig eine historische Fragmentierungsbarriere beseitigen. Prognosen deuten auf Effizienzgewinne von EUR 11 Milliarden über zehn Jahre durch reduzierte Doppelarbeit und schnellere Evidenzgenerierung hin. Frühe Anwender gestalten ihre Pipelines so um, dass Algorithmen vor Ort lernen und zentral aktualisiert werden können – ein Ansatz, der Europas strengen Datenschutzstandpunkt in einen Wettbewerbsvorteil für konforme Anbieter verwandelt.[2]
Chinas 17. Fünfjahresplan für Bio-KI fördert über 200 Pilotprogramme
Chinas jüngster nationaler Plan sieht die Konvergenz von KI und Biotechnologie als strategischen Pfeiler vor. Mehr als 200 Pilotprojekte erstrecken sich auf Genomik, digitale Pathologie und automatisierte Chemie, unterstützt durch Zuschüsse und bevorzugte Beschaffung. Der Wettbewerb zwischen den Provinzen um Fördermittel erzeugt dichte regionale Cluster, die lokale Fertigung mit akademischer Forschung verbinden und die Abhängigkeit von importierten Software-Stacks verringern. Der politische Rahmenplan zielt auf einen inkrementellen Anstieg der heimischen Gesundheitstechnologiewirtschaft um USD 25 Milliarden und positioniert chinesische Anbieter für den Export schlüsselfertiger KI-Lösungen, sobald die regulatorische Gleichwertigkeit mit globalen Normen nachgewiesen ist.[3]
Hyperscaler-Partnerschaften senken Rechenkosten pro Molekül um 70 %
Gemeinsame Ingenieursinitiativen zwischen Hyperscalern und Arzneimittelentwicklern optimieren Hardware-Konfigurationen für molekulare Simulationen und senken die Rechenkosten pro Molekül seit 2024 um rund 70 %. Ein herausragendes Beispiel ist die Zusammenarbeit von NVIDIA mit Recursion Pharmaceuticals, bei der maßgeschneiderte GPU-Cluster mit graphbasierten Wirkstoffforschungsalgorithmen kombiniert werden. Die Kosteneffizienz bedeutet, dass Bibliotheken mit Milliarden synthetisch zugänglicher Verbindungen in Tagen statt Monaten gescreent werden können, was die Trefferquoten verbessert und die Zeitpläne in der frühen Phase verkürzt. Unternehmen, die bevorzugten Zugang zu solcher Infrastruktur sichern, gewinnen überproportional viele Deals, da kleinere Wettbewerber mit überhöhten Spotpreisen für knappe GPUs zu kämpfen haben.[4]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| EU-KI-Gesetz verlängert CE-Kennzeichnungsfristen | −3.1% | Europa; Unternehmen, die auf dem EU-Markt tätig sind | Mittelfristig (2–4 Jahre) |
| Geringe Anzahl FAIR-konformer Daten in der Biopharmazie | −2.8% | Global, insbesondere in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| GPU-Knappheit erhöht Inferenzkosten | −2.4% | Global; akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Unklarheit beim geistigen Eigentum für KI-generierte Moleküle | −1.9% | Asien (Japan und Südkorea) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-KI-Gesetz verzögert CE-Kennzeichnungsfristen für klinische KI-Systeme
Das EU-KI-Gesetz, das seit August 2024 in Kraft ist und die meisten klinischen Algorithmen als „hochriskant” einstuft, legt zusätzliche Konformitätsbewertungsprüfungen auf den CE-Kennzeichnungsprozess. Kleinere Innovatoren, oft risikokapitalfinanziert, sind am stärksten betroffen, da ihnen interne Regulierungsteams fehlen, was zu geschätzten Markteinführungsverzögerungen von 6–12 Monaten für Bildgebungs- und Entscheidungsunterstützungstools führt. Obwohl große Hersteller die Kosten absorbieren können, reduziert der Engpass vorübergehend den Zustrom europäischer KI-Geräte, was wiederum die nachgelagerte Datengenerierung verlangsamt, die für die Algorithmusverfeinerung benötigt wird.
Nur 6 % der Biopharma-Daten sind FAIR-konform
Branchenumfragen zeigen, dass nur 6 % der aktuellen Forschungs- und Entwicklungsdaten die FAIR-Prinzipien erfüllen, was die Fähigkeit von Modellen des maschinellen Lernens einschränkt, über Kohorten hinweg zu verallgemeinern. Schlechte Metadaten, isolierte Speicherung und inkonsistente Ontologien erhöhen den Datenaufbereitungsaufwand, der dem Modelltraining vorausgeht. Organisationen, die frühzeitig in Wissensgraphen und Datenverwaltungsbüros investiert haben, weisen eine deutlich höhere Modellgenauigkeit auf, was den wirtschaftlichen Nutzen von Qualitätsverbesserungen unterstreicht. Anbieter, die automatisierte Kuratierungspipelines und Ontologieabgleich anbieten, werden davon profitieren, da Pharmabudgets sich in Richtung grundlegender Datenressourcen verschieben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
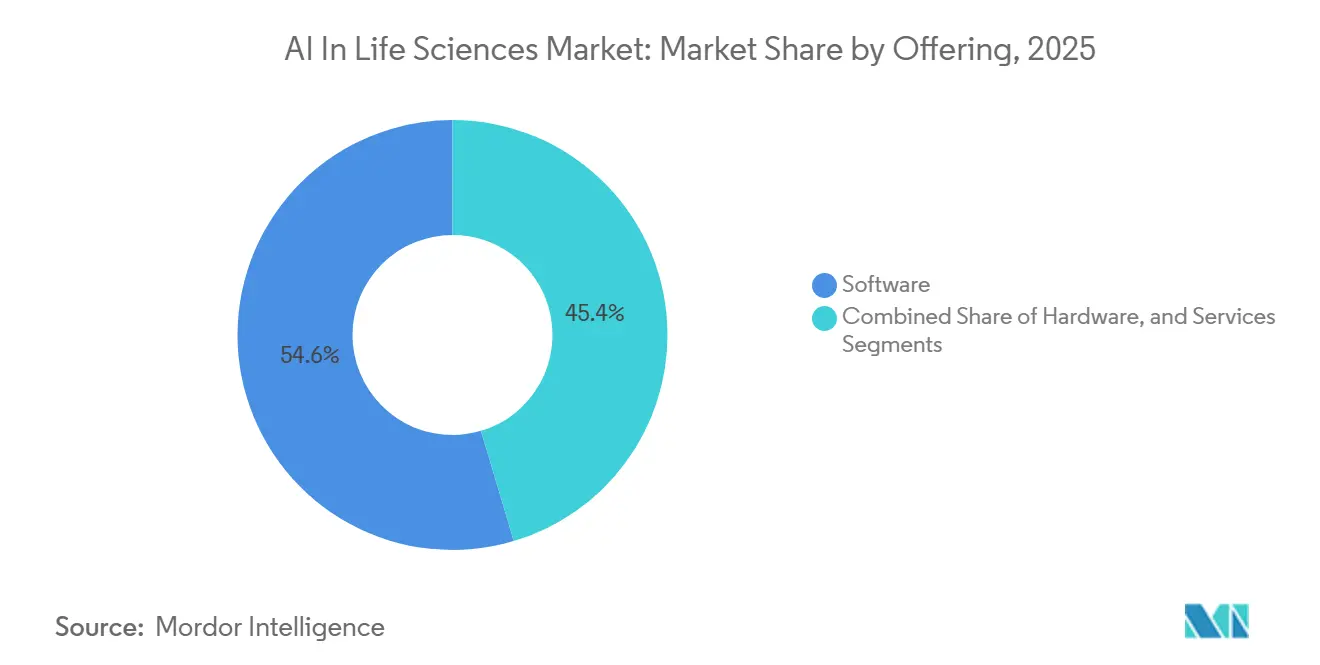
Software dominiert, Dienstleistungen beschleunigen sichDie Softwarekomponente generierte 54,60 % der Umsatzbasis 2025 und etablierte Code-Bibliotheken sowie Algorithmus-Suiten als primären Werttreiber innerhalb des KI im Life-Sciences-Markts. Führende Plattformen analysieren Omics-Daten, schlagen Kandidatenmoleküle vor und prognostizieren die Machbarkeit der Studienrekrutierung, wobei sie direkt in pharmazeutische Pipelines eingebettet werden. Anbieter differenzieren sich zunehmend durch Erklärbarkeitsmodule, die die Modellherkunft für Prüfer dokumentieren. Dienstleistungen, obwohl sie einen kleineren Anteil ausmachen, expandieren mit einer CAGR von 28,15 % über 2026–2031, da Kunden Integrationsspezialisten suchen, die KI-Ergebnisse mit regulierten Arbeitsabläufen in Einklang bringen können. Managed-Service-Verträge, die Software-Lizenzen mit Validierungsprotokollen und der Überwachung der Nachmarktleistung bündeln, gewinnen an Bedeutung, da sie den Compliance-Aufwand von Sponsoren auf Anbieter verlagern.
Hardware ist zwar bescheiden im Umsatzanteil, aber strategisch wichtig. Spezialisierte Beschleunigerkarten, die für stochastische Differentialgleichungslöser und Hochdurchsatz-Docking entwickelt wurden, adressieren aktuelle GPU-Versorgungsengpässe. Unternehmen setzen auf gemischte Infrastrukturstrategien – On-Premise-Cluster für sensible Daten und Burst-to-Cloud-Kapazität für große Screening-Aufgaben –, um sich gegen Versorgungsvolatilität abzusichern und Datensouveränitätsregeln durchzusetzen. Die Marktgröße des KI im Life-Sciences-Markts, die auf Hardware-Segmente entfällt, wird voraussichtlich im mittleren Zehnerbereich wachsen, da neue Halbleiteranbieter domänenspezifische Architekturen auf den Markt bringen.



Nach Bereitstellungsmodell:
Cloud-Plattformen ermöglichen ZusammenarbeitCloud-Bereitstellungen erfassten 2025 50,55 % der Ausgaben, was die Anerkennung des Sektors widerspiegelt, dass elastisches Computing und verteilte Zusammenarbeit anfängliche Sicherheitsbedenken überwiegen. Hyperscaler bieten nun gesundheitsdatenkonforme Umgebungen mit vorkonfigurierten Prüfprotokollen an, was die Validierungszyklen für 21 CFR Part 11 und DSGVO verkürzt. Multi-Tenant-Sandboxing ermöglicht es akademischen Konsortien und Biotechnologieunternehmen, de-identifizierte Kohorten zu teilen und so externe Innovationen zu beschleunigen. Hybride Architekturen werden jedoch zum Standard. Organisationen behalten ultra-sensible Genomarchive vor Ort, führen aber föderierte Analyse-Workloads in der Cloud aus, was die Auslastungsraten verbessert, ohne die Datensouveränität zu opfern.
On-Premise-Lösungen, gestärkt durch Souveräne-Cloud-Regulierungen und latenzempfindliche Anwendungsfälle, sollen im Zeitraum eine CAGR von 26,3 % liefern. Persistente Datensilos bleiben eine Barriere: 81 % der befragten Unternehmen nennen Schwierigkeiten bei der Abstimmung von EHR-, Bildgebungs- und Omics-Daten in einer einzigen Umgebung. Folglich verpacken Plattformanbieter integrierte Extrahierungs-, Transformations- und Ladehilfsprogramme sowie Ontologie-Mapper. Diese Dynamik unterstützt dienstleistungsgeführte Umsatzströme, die Abonnementgebühren aus Software-Lizenzen ergänzen und langfristige Verlängerungsraten innerhalb des KI im Life-Sciences-Markts verankern.
Nach Analysetyp:
Generative KI gestaltet die Forschung neuPrädiktive Analysen behielten 2025 die Spitzenposition, gestützt durch statistische und maschinelle Lernmodelle, die Toxizität, Patientenreaktionen und Studienrekrutierungsdynamiken prognostizieren. Solche Fähigkeiten werden damit in Verbindung gebracht, die Erfolgswahrscheinlichkeit in Phase II um bis zu 15 Prozentpunkte zu erhöhen. Deskriptive und präskriptive Ebenen unterstützen weiterhin die Datenvisualisierung und operative Entscheidungen, insbesondere innerhalb von Qualitätskontrollschleifen in der Fertigung.
Das generative Segment skaliert jedoch am schnellsten, wobei einige Anbieter eine CAGR von 28,1 % bis 2031 verzeichnen. Tiefe Diffusionsmodelle und Transformer-Architekturen können lebensfähige Kleinmolekül-Bibliotheken vorschlagen, die durch mehrzielorientierte Fitnessfunktionen geleitet werden. In Verbindung mit automatisierten Syntheserobotern verkürzen sich Entdeckungszyklen von Quartalen auf Wochen, wodurch der Engpass von der Ideengenerierung zur biologischen Validierung verlagert wird. Die Marktgröße des KI im Life-Sciences-Markts, die durch generative Anwendungsfälle fließt, soll einen wachsenden Anteil der gesamten Softwareausgaben ausmachen.
Nach Anwendung:
Optimierung klinischer Studien gewinnt an DynamikAnwendungen zur Wirkstoffforschung machten 2025 25,60 % des Umsatzpools aus, angetrieben durch KI-gestützte Zielidentifikation in Multi-Omics-Datensätzen. Die Integration von Graph-Neuronalen Netzen mit cheminformatischen Regeln hat die Erkundung „nicht angreifbarer” Ziele erweitert. Der Marktanteil des KI im Life-Sciences-Markts für die Optimierung klinischer Studien ist bereit zu steigen, da das Segment im Zeitraum 2026–2031 mit einer CAGR von 27,3 % wächst.
Algorithmen, die reale Daten auswerten, um Einschlusskriterien zu verfeinern, senken die Screen-Fail-Raten, während fernüberwachende Wearables kontinuierliche Biomarker liefern, die die Erkennung von Sicherheitssignalen verbessern. Pharmazeutische Sponsoren berichten von potenziellen Kosteneinsparungen von 70 %, wenn adaptive Studiendesigns Protokolländerungen weiter reduzieren. Bildgebungsbasierte Diagnostik, Bioprozessoptimierung und personalisierte medizinische Entscheidungsunterstützung bleiben bedeutende Nischen, von denen jede profitiert, da Basismodelle zunehmend multimodal werden.
Nach Endnutzer:
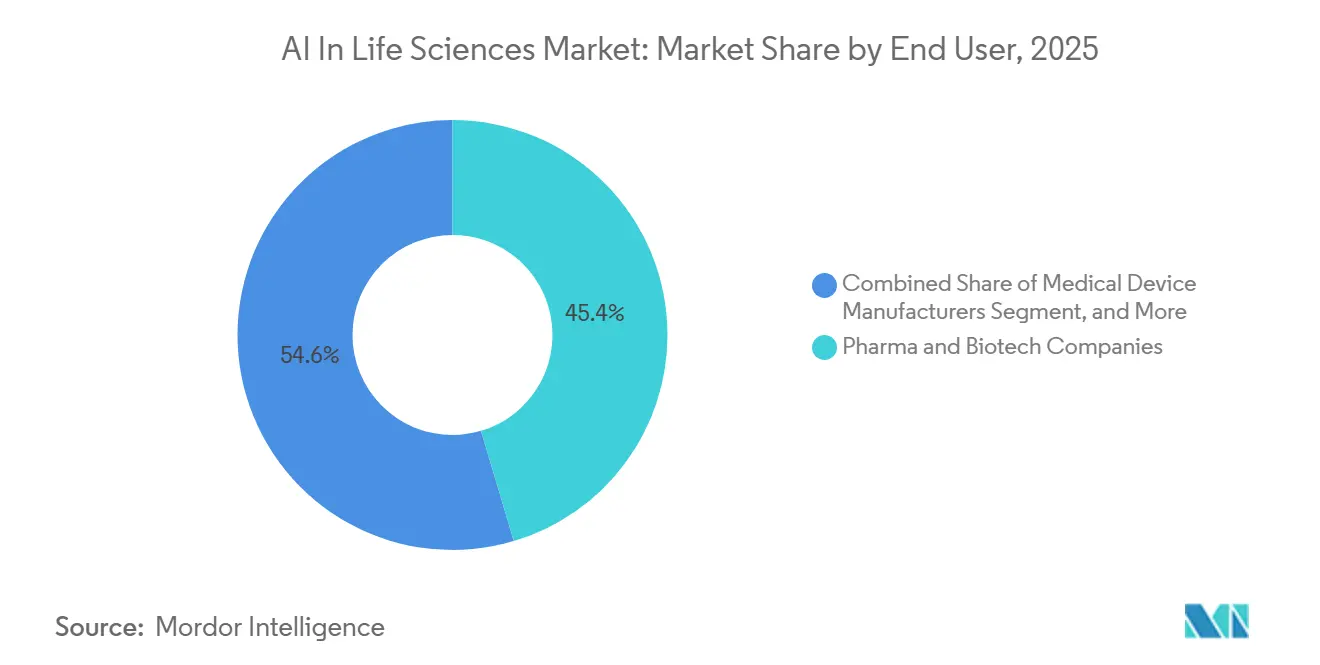
Pharma führt, Auftragsforschungsorganisationen beschleunigen sichPharmazeutische und biotechnologische Unternehmen repräsentierten 2025 45,40 % der Ausgaben, da sie KI in F&E, regulatorische, Fertigungs- und kommerzielle Abläufe integrierten. Doppelstrategien sind üblich: interne Kompetenzzentren für proprietäre Datensätze kombiniert mit externer Lizenzierung für Frontier-Algorithmen.
Auftragsforschungsorganisationen bilden die am schnellsten wachsende Kundengruppe mit einer CAGR von 27,2 % bis 2031, da Sponsoren analyseintensive Aufgaben an Partner auslagern, die bereits über Multi-Sponsor-Datenschätze verfügen. Die Marktgröße des KI im Life-Sciences-Markts, die an Verträge mit Auftragsforschungsorganisationen gebunden ist, soll wachsen, da Regulierungsbehörden die Datenstandardisierung fördern, die studienübergreifende Erkenntnisse vervielfacht. Medizingerätehersteller, akademische Institute und Kostenträger bilden den Rest der Nachfrage und treiben gemeinsam die Interoperabilität des Ökosystems voran.

Geografische Analyse
KI im Life-Sciences-Markt in Amerika, EMEA und APAC
Nordamerika dominierte 2025 mit einem Anteil von 48,60 % am globalen Umsatz, gestützt durch eine starke Risikokapitalbasis, günstige Erstattungscodes für digitale Diagnostik und frühzeitiges Engagement mit den Regulierungsbehörden. Die Marktgröße für KI im Life-Sciences-Bereich allein in den USA wird durch das RTOR-Programm der FDA gestärkt, das KI-gestützte Biomarker validiert, die über mehrere Entwicklungsprogramme hinweg wiederverwendet werden können. Bundesstaatenübergreifende Gesundheitsinformationsverbünde ermöglichen reichhaltigere Trainingsdatensätze, obwohl bundesstaatliche Datenschutzvorschriften die Datenportabilität nach wie vor erschweren. Die Einführung von Cloud-Diensten übertrifft andere Regionen, da HIPAA-konforme Blueprints Compliance-Prüfungen verkürzen und es mittelgroßen Biotechnologieunternehmen ermöglichen, hyperscale Rechenkapazitäten zu nutzen, ohne eigene Rechenzentren aufzubauen. Europa bleibt die zweitgrößte Region und ist bereit, an Fahrt aufzunehmen, sobald die föderalen Netzwerke des EHDS skalieren. Branchenkonsortien, die akademische medizinische Zentren mit pharmazeutischen Sponsoren verbinden, erproben datenschutzwahrende grenzüberschreitende Trainingsverfahren, was voraussichtlich den Marktanteil europäischer Anbieter im Bereich KI im Life-Sciences-Markt erhöhen wird, da diese ihre Vertrautheit mit dem heimischen Regulierungsumfeld nutzen. Als Gegengewicht zu diesem Schwung führt die Hochrisikoeinstufung im Rahmen des KI-Gesetzes zu zusätzlichen Dokumentationsschichten, die Produktzyklen verlängern können. Unternehmen reagieren darauf, indem sie regulatorische Prüfpunkte in agile Sprints integrieren – eine Praxis, die zwar frühe Iterationen verlängert, jedoch die Kosten für Nachbesserungen in späten Phasen reduziert. Asien weist mit einer CAGR von 21,3 % zwischen 2026 und 2031 die höchste Wachstumsdynamik auf. China nutzt koordinierte Industriepolitik zur Finanzierung von KI-gestützten Megaprojekten zur Wirkstoffentdeckung; regionale Biotechnologieparks bieten Steuervergünstigungen und Zugang zu Supercomputern auf nationaler Ebene. Japan und Südkorea sind auf Robotik und Automatisierung spezialisiert, doch anhaltende Unklarheiten beim geistigen Eigentum für KI-generierte Moleküle schaffen eine Risikoprämie bei der Lizenzierung. Indiens Auftragsforschungsökosystem nutzt umfangreiche englischsprachige Krankenakten und positioniert das Land als Outsourcing-Zentrum für das Training und die Validierung von Algorithmen. Unterschiedliche nationale Vorschriften erfordern eine länderspezifische Markteinführungsstrategie, doch die Gesamtchance ist überzeugend, da lokalisierte Cloud-Regionen und Initiativen zur souveränen KI neue Datensätze erschließen, die globalen Akteuren bisher nicht zugänglich waren. Südamerika sowie der Nahe Osten und Afrika sind heute noch kleinere Märkte, stellen jedoch wichtige Frontier-Segmente dar. Brasiliens nationale Genomikprogramme und das Genomprojekt Saudi-Arabiens generieren bevölkerungsspezifische Datensätze, die KI-Entwickler anziehen, die Vielfalt in ihren Trainingsdaten suchen. Regierungen stellen Innovationsfördermittel bereit, um multinationale Partnerschaften anzuziehen – ein Trend, der den kombinierten Marktanteil dieser Regionen im nächsten Jahrzehnt steigern könnte, wenn Infrastruktur und Qualifikationen reifen.
Regulatorisches Umfeld
Die Regulierung von KI im Bereich Life Sciences bewegt sich in Richtung Lebenszyklus-Governance und kombiniert Vorschriften für Medizinprodukte mit horizontalen KI-Anforderungen. In den Vereinigten Staaten hat die FDA Ansätze zur Verwaltung iterativer Modelländerungen durch Predetermined Change Control Plans (PCCPs) formalisiert, einschließlich einer im Dezember 2024 veröffentlichten finalen Leitlinie für KI-gestützte Gerätesoftwarefunktionen. Dies unterstützt Modifikationen nach der Markteinführung, sofern die Änderungen innerhalb eines genehmigten Plans bleiben. Im April 2026 veröffentlichte die FDA außerdem im Federal Register eine Anfrage zur Informationseinholung, um ein Pilotprojekt zur KI-gestützten Optimierung früher klinischer Studienphasen zu gestalten, wodurch die Anwendung strukturierter Risikomanagementpraktiken im Einklang mit dem NIST AI Risk Management Framework in regulierten Entwicklungsabläufen weiter gestärkt wird.
In Europa ist das EU-KI-Gesetz seit August 2024 in Kraft und gilt parallel zu MDR/IVDR für viele klinische und diagnostische KI-Systeme, die als hochriskant eingestuft werden, wodurch die Anforderungen an Dokumentation, Konformitätsbewertung und Marktüberwachung nach der Markteinführung steigen. Ein konkreter Umsetzungsmeilenstein ist die Frist der Europäischen Kommission im Februar 2026 (Artikel 72 Absatz 3) zur Verabschiedung von Durchführungsrechtsakten, die eine Vorlage für Pläne zur Marktüberwachung nach der Markteinführung von hochriskanten KI-Systemen festlegen. In China veröffentlichte die Nationale Arzneimittelverwaltung (NMPA) im Mai 2026 Umsetzungshinweise zu „Künstliche Intelligenz + Arzneimittelregulierung", um eine tiefere Integration von KI in die Arzneimittelregulierung zu fördern und die Modernisierung zu beschleunigen, was auf einen stärkeren regulatorischen Zug hin zu konformen KI-Tools über den gesamten Produktlebenszyklus hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst (1) Datenerzeugung und -verwaltung (elektronische Patientenakten, Bildgebung, Omics, Real-World-Daten), (2) Datenengineering und Governance (Harmonisierung, Ontologien, datenschutzwahrender Zugriff), (3) Modellentwicklung und -validierung (prädiktive und generative KI, Erklärbarkeit, Audit-Trails), (4) Rechenleistung und Bereitstellung (Cloud, Hybrid, On-Premise) sowie (5) nachgelagerte Umsetzung in Forschung, klinischer Entwicklung und Fertigungsbetrieb. Ein zentrales Nadelöhr liegt vorgelagert: Nur ein kleiner Anteil der Biopharma-F&E-Daten ist in der aktuellen Praxis FAIR-konform, was die Kosten und die Durchlaufzeit der Datenaufbereitung erhöht und die studienübergreifende Generalisierung einschränkt. Dies stärkt die Rolle von Datenplattformen, Wissensgraphen und Servicepartnern, die Governance und Rückverfolgbarkeit operationalisieren können.
Partnerschaften verknüpfen zunehmend KI-gestützte Entdeckung mit Prozessentwicklung und Resilienz der Lieferkette, wodurch sich die Kette von der isolierten Beschaffung von Software zu integrierten Programmen mit Pharmaunternehmen, Techbio-Firmen und CDMOs verschiebt. Beispiele sind die im Dezember 2024 eingegangene Multi-Target-Kooperation von Gilead Sciences und Terray Therapeutics, die generative KI mit Hochdurchsatz-Experimenten kombiniert, sowie die Partnerschaft von Veranova mit Phorum.AI im Mai 2024 zum Einsatz generativer KI für die Optimierung von Chemie und Fertigung. Im Bereich der Fertigungsresilienz sicherte sich Ginkgo Bioworks im April 2025 einen ARPA-H-Vertrag über 29 Millionen USD mit mehreren Partnern zur Entwicklung dezentraler API-Fertigungsansätze (zellfreie Expression). Im Juli 2025 hoben Phlow Corp. und Antheia eine laufende Partnerschaft zur Stärkung der inländischen Produktion durch Biosynthese und kontinuierliche Flusschemie hervor, was die wachsende Verbindung zwischen KI-gestützten F&E-Entscheidungen und skalierbaren, konformen Fertigungswegen unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
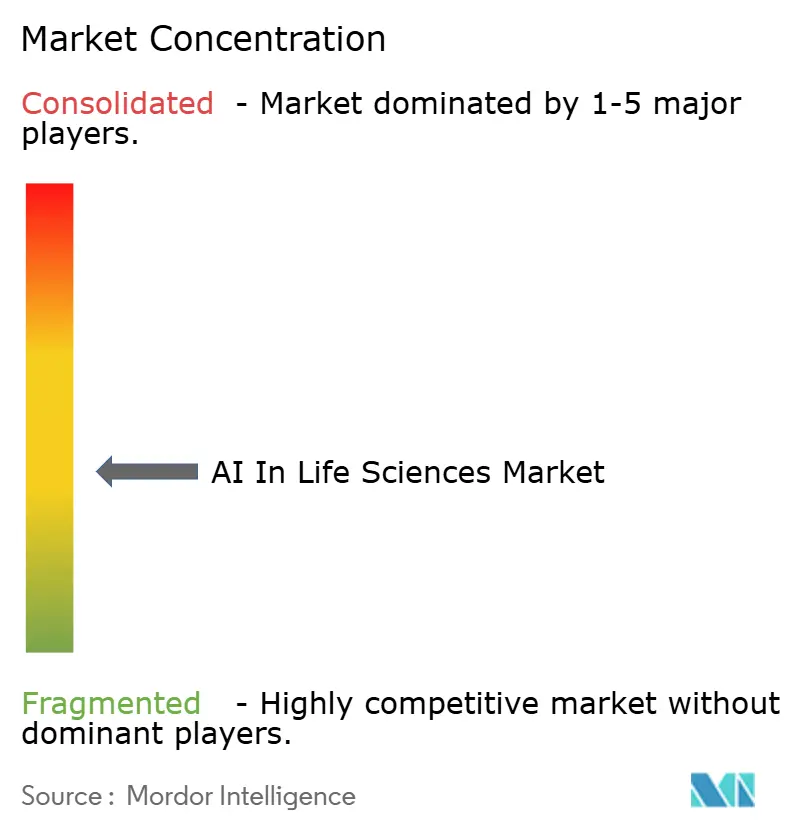
Der Markt ist mäßig konsolidiert. IBM, IQVIA und Oracle liefern Full-Stack-Plattformen, die Datenharmonisierung, Modelltraining, Validierung und Post-Market-Überwachung integrieren. Anstatt alle Innovationen intern zu verfolgen, gründen sie Joint Ventures und akquirieren Nischenanbieter, wodurch Netzwerkeffekte durch gebündelte Angebote entstehen. Die fünf größten Unternehmen kontrollieren gemeinsam etwa 45 % des globalen Umsatzes, was Raum für spezialisierte Herausforderer lässt.
Fokussierte Differenzierung ist das Merkmal aufstrebender Wettbewerber. Atomwise und Insilico Medicine setzen geschlossene Systeme ein, die generative Chemie mit automatisierter Nasslab-Verifizierung koppeln und frühe Zeitpläne von Jahren auf Monate komprimieren. Owkin ist Pionier im Bereich föderiertes Lernen und ermöglicht es, Krankenhausdaten On-Premise zu belassen, während Modellparameter übertragen werden – eine kritische Anforderung unter Europas DSGVO und ähnlichen Regelwerken. Cloud-Guthaben von Hyperscalern, Eigenkapitalbeteiligungen und Co-Marketing-Vereinbarungen sind nun zentral für die Marktpositionierung, da sie Startups subventioniertes Computing bieten, das in schnelle Proof-of-Concept-Ergebnisse umgewandelt werden kann.
Strategische Allianzen dominieren auch den Marktzugang. Pharmazeutische Sponsoren unterzeichnen Multi-Target-, Mehrjahresverträge, die Vorauszahlungen mit meilensteingebundenen Zahlungen kombinieren und Anreize über Forschung und Entwicklung hinweg ausrichten. Jüngste Mega-Deals bestätigen, dass KI-Partner, die validierte Leads liefern, eine Wirtschaftlichkeit vergleichbar mit traditionellen Biotechnologie-Lizenzvereinbarungen erzielen können. Die Wettbewerbsintensität verlagert sich daher von rein algorithmischer Leistung hin zu proprietären Trainingsdatensätzen, Computerzugang und regulatorischer Kompetenz.
Marktführer im Bereich KI in Biowissenschaften
-
IBM Corporation
-
NuMedii Inc.
-
Atomwise Inc.
-
AiCure LLC
-
Nuance Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im Life-Sciences-Markt Unternehmen in diesem Bericht
- IBM Corporation
- IQVIA
- Oracle Corporation
- Atomwise Inc.
- Insilico Medicine Inc.
- NuMedii Inc.
- AiCure LLC
- Nuance Communications Inc.
- Insitro
- SOPHiA GENETICS SA
- Enlitic Inc.
- Valo Health
- Generate Biomedicines
- Recursion Pharmaceuticals
- Exscientia plc
- Owkin
- BenevolentAI
- Deep Genomics
- CluePoints
Lesen Sie die Analyse der KI im Life-Sciences-Bereich-Unternehmen
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance ist compliance-fertige KI, die Reibungsverluste in der regulierten Entwicklung reduziert, insbesondere Tools, die Governance, menschliche Aufsicht und Marktüberwachung nach der Einführung für Modelle operationalisieren, die in F&E-Entscheidungen und klinischen Abläufen eingesetzt werden. Im Januar 2026 trieben Regulierungsbehörden Konvergenzsignale durch veröffentlichte Leitprinzipien für gute KI-Praxis in der Arzneimittelentwicklung voran. Dies stärkt die Nachfrage nach Anbieterfähigkeiten wie Datenherkunft, Modelländerungskontrolle, Validierungspakete und Überwachungspläne, die den Erwartungen der FDA und der EU zugeordnet werden können. Es unterstützt zudem serviceorientiertes Wachstum rund um Validierung, Dokumentationsautomatisierung und verwaltete Leistungsüberwachung, insbesondere für Organisationen mit hybriden Architekturen und föderiertem Lernen, bei denen die Prüfbarkeit mehrere Datenhalter umfassen muss.
Ein zweiter Freiraum sind Rechenleistung im industriellen Maßstab und Co-Innovationsmodelle, die Hyperscale-Beschleunigung in domänenspezifische Arbeitsabläufe übersetzen und die Eintrittsbarriere für groß angelegtes virtuelles Screening und die Entwicklung multimodaler Foundation-Modelle senken. Im Januar 2026 gaben NVIDIA und Eli Lilly ein fünfjähriges KI-Co-Innovationslabor über 1 Milliarde USD unter Verwendung von BioNeMo und verwandten Fähigkeiten bekannt, und im April 2026 kündigten Novo Nordisk und OpenAI eine strategische Partnerschaft an, um KI über Forschung, Fertigung und kommerzielle Abläufe hinweg zu integrieren, wodurch das adressierbare Ausgabenvolumen über reine Forschungspilotprojekte hinaus erweitert wird. Datenzugriffs- und Föderationsprogramme schaffen ebenfalls eine eigenständige Chance für Anbieter, die datenschutzwahrende Analysen grenzüberschreitend einsetzen können. Der im Januar 2025 in Kraft tretende europäische Raum für Gesundheitsdaten ermöglicht API-basierten Zugriff und föderiertes Training über EU-Mitgliedstaaten hinweg, was die Nachfrage nach interoperablen Plattformen und Governance-Schichten steigert, die über heterogene klinische, genomische und bildgebende Quellen hinweg funktionieren können.
Neueste Industrielle Entwicklungen in KI im Life-Sciences-Markt
- Juni 2026: IBM und Google Cloud gaben eine strategische Partnerschaft zur Skalierung von Unternehmens-KI bekannt, einschließlich branchenfokussierter KI-Agenten und Bereitstellungsfähigkeiten für regulierte Sektoren wie Life Sciences. Die Integration von IBM Consulting Advantage mit Google Cloud Gemini Enterprise zielt auf wiederholbare Arbeitsabläufe und eine schnellere Bereitstellung von kontrollierter KI in der Arzneimittelentwicklung und im Gesundheitsbetrieb ab.
- Mai 2026: Cleveland Clinic, RIKEN und IBM berichteten über die Modellierung eines Proteins mit 12.635 Atomen mithilfe von Quantencomputern, was als die bisher größte bekannte Proteinsimulation auf Quantenhardware hervorgehoben wurde. Dies treibt die praktische Schnittstelle zwischen Quanten-klassischem Computing und Molekülsimulation voran, eine Fähigkeit, die die KI-gestützte Entdeckung durch verbesserte Genauigkeit der Struktur- und Interaktionsmodellierung ergänzen kann.
- Mai 2025: Incyte und Genesis Therapeutics gingen eine Zusammenarbeit mit einer Vorauszahlung von 30 Millionen USD und einer Meilenstein-Struktur pro Target ein, um die GEMS-Plattform für die Entdeckung kleiner Moleküle einzusetzen. Der Deal bekräftigt das Marktmuster von Multi-Target-, plattformbasierten Partnerschaften, bei denen KI-Partner Erträge erzielen, die mit traditionellem Discovery-Outsourcing vergleichbar sind, während Sponsoren den Zugang zu differenzierten Modellpipelines erweitern.
KI im Life-Sciences-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus KI-Software, Hardware und damit verbundenen Dienstleistungen, die in Life-Sciences-Arbeitsabläufen eingesetzt werden. Er schließt die Nutzung in den Bereichen Wirkstoffforschung, klinische Studien, Diagnostik, Biotechnologie und Patientenüberwachung ein, aufgeschlüsselt nach wichtigen Regionen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt allgemeine IT-Infrastrukturausgaben und KI-Anwendungsfälle außerhalb der Life Sciences aus, die nicht mit einem definierten Life-Sciences-Anwendungsergebnis verbunden sind.
Segmentierungsübersicht
- Nach Angebot
- Software
- Dienstleistungen
- Hardware
- Nach Bereitstellungsmodell
- Cloud / On-Demand
- On-Premise
- Nach Analysetyp
- Deskriptiv
- Prädiktiv
- Präskriptiv
- Generative KI
- Nach Anwendung
- Wirkstoffforschung
- Medizinische Diagnostik und Bildgebung
- Optimierung klinischer Studien
- Biotechnologie und Bioprozessierung
- Präzisions- und personalisierte Medizin
- Patientenüberwachung und Real-World-Evidenz
- Nach Endnutzer
- Pharmazeutische und biotechnologische Unternehmen
- Auftragsforschungsorganisationen
- Medizingerätehersteller
- Akademische und Forschungsinstitute
- Gesundheitsdienstleister und Kostenträger
- Nach Technologie
- Maschinelles Lernen
- Verarbeitung natürlicher Sprache
- Computer Vision
- Deep Learning und neuronale Netze
- Generative KI-Modelle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research kartieren wir den Nachfragepool anhand öffentlicher Indikatoren, die Life-Sciences-Aktivitäten und die digitale Akzeptanz zeigen. Die Quellen umfassen Veröffentlichungen der US-amerikanischen FDA und der EMA, der Weltgesundheitsorganisation, ClinicalTrials.gov und OECD-Gesundheitsstatistiken. Zusammen helfen diese dabei, Maßzahlen wie Studienvolumina, therapeutische Schwerpunkte und regulatorische Signale zu verankern.
Wir überprüfen auch Unternehmensberichte, Investorenpräsentationen und Pressemitteilungen, um KI-Produkteinführungen, Partnerschaften und Umsatzkommentare zu verfolgen, und verknüpfen diese Aussagen dann mit spezifischen Life-Sciences-Anwendungsfällen. Bei Bedarf nutzen unsere Analysten kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Import- und Export-Sendungsdatenbank, um Hardware-Flüsse und F&E-Intensität abzuleiten. Diese Liste ist nicht erschöpfend, und zusätzliche öffentliche Quellen wurden verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu bestätigen, was Käufer tatsächlich kaufen, wie Bereitstellungen bepreist werden und wo die Akzeptanz je nach Endnutzertyp und Region variiert. Wir sprachen mit Käufern aus Pharma und Biotechnologie, Stakeholdern von Auftragsforschungsorganisationen, Teilnehmern aus der Gesundheitsversorgung und Experten auf der Lösungsseite und nutzten diese Eingaben, um Lücken zu schließen, die durch öffentliche Berichterstattung entstanden sind. Da Umsatzrealisierung und Bündelung bei Verträgen in diesem Bereich variieren, wurden Folgegespräche geführt, wenn frühe Annahmen nicht mit beobachteten Einführungsmustern übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 16 % | APAC: 44 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 26 % | EMEA: 31 % |
| Kleinere Akteure: 17 % | Manager: 58 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Life-Sciences-Aktivitätsindikatoren in einen adressierbaren Ausgabenpool für KI-Tools und -Dienstleistungen umgewandelt und dann auf wichtige Anwendungsbereiche verteilt werden. Die relevanten Eingaben umfassen Studienstartzahlen und -komplexität, F&E-Pipeline-Intensität, Cloud-Akzeptanz in regulierten Umgebungen, die Mischung aus deskriptiver und prädiktiver Analytik, die sich in Richtung generativer KI bewegt, sowie typische Vertragsstrukturen für Software-Abonnements, nutzungsbasierte Gebühren und Dienstleistungen.
Um das Modell geerdet zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Anbieterumsatzoffenlegungen, Kanalprüfungen zu durchschnittlichen jährlichen Vertragswerten und Volumen-nach-Durchschnittspreis-Schätzungen für KI-gestützte Plattformen, wenn Einheitssignale verfügbar sind. Wenn Bottom-up-Belege unvollständig sind, verwenden wir Akzeptanzbereiche nach Endnutzertyp und wenden dann eine konservative Normalisierung an, damit kleine Ausreißer die Gesamtsumme nicht übertreiben.
Die Prognose verwendet eine Szenarioanalyse, die durch Experteneingaben zu Budgetzyklen, regulatorischer Akzeptanz von KI-abgeleiteten Nachweisen und dem Tempo der Einführung föderierter Datennetzwerke unterstützt wird. Die Annahmen werden dann durch Sensitivitätsprüfungen zu Preisentwicklung und Nutzungstrends einem Stresstest unterzogen, bevor die endgültige Zeitreihe festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter die regionale Life-Sciences-F&E-Ausrichtung, gemeldete KI-Programmeinführungen sowie beobachtete Finanzierungs- und Partnerschaftsaktivitäten, damit die Gesamtwerte an die tatsächliche Akzeptanz gebunden bleiben. Wenn ein Segment im Verhältnis zu diesen Signalen zu schnell oder zu langsam wächst, werden die zugrunde liegenden Treiber erneut überprüft und die Annahmen korrigiert.
Vor der Freigabe durchläuft die Arbeit mehrere Analytikerprüfungen, die sich auf Varianzprüfungen, Währungskonsistenz und Jahresüber-Jahr-Bewegungen nach Region und Endnutzer konzentrieren. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn ein wesentliches Ereignis Preisgestaltung, Regulierung oder Akzeptanzverhalten verändert. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Life-Sciences-Künstliche-Intelligenz von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für KI im Life-Sciences-Bereich können weit auseinanderliegen, selbst wenn der Themenname gleich erscheint, weil jeder Herausgeber die Ausgaben unterschiedlich definiert und unterschiedliche Eingaben für Akzeptanz und Preisgestaltung verwendet. Die häufigsten Gründe sind Unterschiede darin, was als KI-Umsatz gezählt wird, wie Dienstleistungen behandelt werden, wie mehrjährige Verträge annualisiert werden und wie häufig Annahmen aktualisiert werden.
Einige veröffentlichte Gesamtwerte schließen breitere Gesundheits-KI-Umsätze ein oder umfassen angrenzende Unternehmens-Software-Ausgaben, die nicht mit einem Life-Sciences-Arbeitsablauf verbunden sind. Im Modell von Mordor Intelligence wird Umsatz nur dann gezählt, wenn er definierten Life-Sciences-Anwendungen zugeordnet werden kann (wie Wirkstoffforschung, klinische Studien, Diagnostik oder Patientenüberwachung), und allgemeine IT- sowie nicht anwendungsfallbezogene KI-Tools werden ausgeschlossen, damit der Nachfragepool spezifisch bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lcken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,61 Milliarden USD (2025) | |
| Branchenherausgeber A | 3,50 Milliarden USD (2025) | Verwendet eine ähnliche Anwendungsliste, aber die Behandlung von Dienstleistungen und die Art und Weise, wie mehrjährige Plattformverträge annualisiert werden, ist weniger explizit, was den ausgewiesenen Umsatz im laufenden Jahr komprimieren kann. |
| Globaler Herausgeber B | 2,73 Milliarden USD (2025) | Konservativere Akzeptanzannahmen für regulierte Bereitstellungen und langsamere Preisentwicklung, was die kurzfristigen Gesamtwerte reduziert, selbst wenn der langfristige Wachstumspfad stark ist. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Umfangsdisziplin und die Art und Weise erklärt wird, wie Akzeptanz und Vertragswert in Jahresumsatz umgewandelt werden. Indem die Eingaben an beobachtbare Life-Sciences-Aktivitäten gebunden und dann mit interviewbasierter Preislogik gegengeprüft werden, bleibt die endgültige Zahl nachvollziehbar und für Planungszwecke reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des KI in Biowissenschaften Markts?
Der Markt ist im Jahr 2026 USD 4,51 Milliarden wert und wird voraussichtlich bis 2031 auf USD 13,64 Milliarden bei einer CAGR von 24,78 % expandieren.
Welche Region erzielt heute den höchsten Umsatz?
Nordamerika führt mit einem Anteil von 48,60 % dank starker Risikokapitalfinanzierung, regulatorischer Anreize wie FDA RTOR und reifer Cloud-Infrastruktur.
Was treibt die schnelle Einführung von KI in klinischen Studien voran?
Algorithmen, die Einschlusskriterien verfeinern, Fernüberwachung ermöglichen und die Machbarkeit der Rekrutierung prognostizieren, treiben das Segment der Optimierung klinischer Studien auf eine CAGR von 27,3 % bis 2031.
Wie wird der Europäische Gesundheitsdatenraum die KI-Akzeptanz beeinflussen?
Der EHDS ermöglicht föderiertes Lernen in 27 Mitgliedstaaten, reduziert Datensilos bei gleichzeitiger Wahrung der Privatsphäre und soll über zehn Jahre Effizienzgewinne von EUR 11 Milliarden erzielen.
Warum sind Rechenpartnerschaften mit Hyperscalern wichtig?
Kooperationen mit Anbietern wie NVIDIA haben die Rechenkosten pro Molekül um rund 70 % gesenkt und ermöglichen es Wirkstoffforschern, weitaus größere virtuelle Bibliotheken innerhalb praktischer Budgets zu screenen.
Welche Herausforderungen könnten das Marktwachstum verlangsamen?
Wesentliche Gegenwindfaktoren umfassen verlängerte CE-Kennzeichnungsfristen unter dem EU-KI-Gesetz, begrenzte FAIR-konforme Datensätze und anhaltende Engpässe bei High-End-GPUs, die die Inferenzkosten in die Höhe treiben.