
Marktgröße und Marktanteil im Bereich Enterprise Mobility Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 40.21 Milliarden US-Dollar |
| Marktgröße (2031) | 94.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Enterprise Mobility Management von Mordor Intelligence
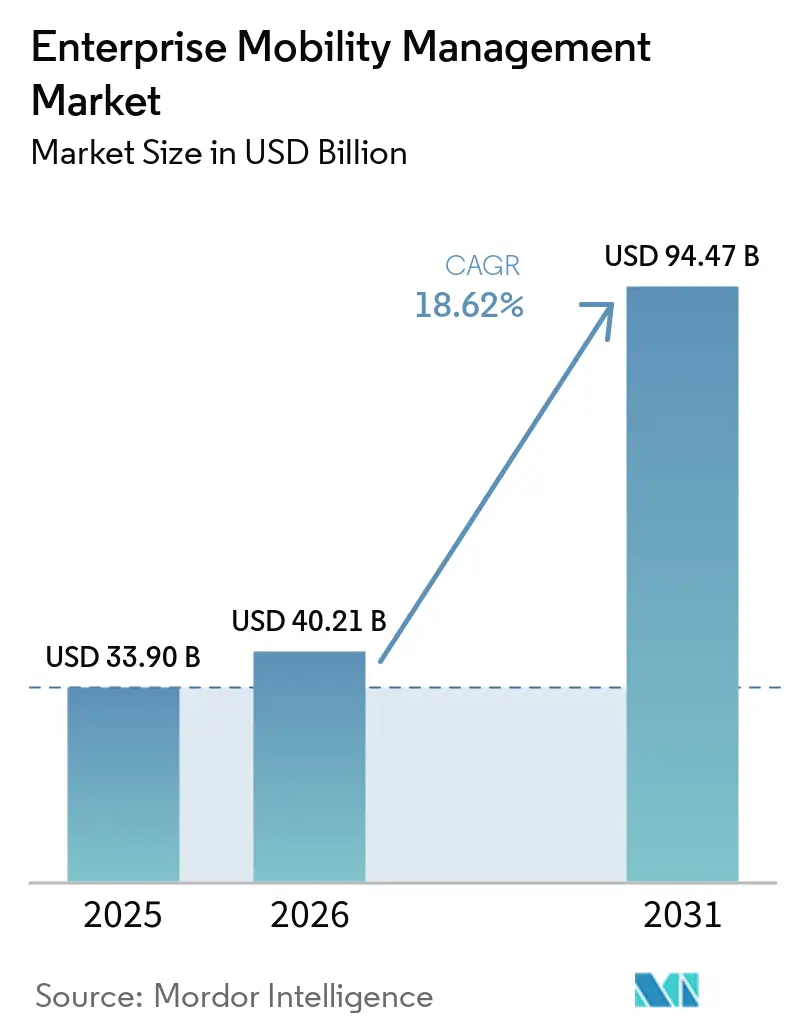
Die Marktgröße für Enterprise Mobility Management wurde im Jahr 2025 auf USD 33,90 Milliarden geschätzt und soll von USD 40,21 Milliarden im Jahr 2026 auf USD 94,47 Milliarden bis 2031 wachsen, bei einer CAGR von 18,62 % während des Prognosezeitraums (2026–2031). Die verstärkte Einführung von Zero-Trust-Sicherheit, die rasche Cloud-Migration und die Einbettung künstlicher Intelligenz in die Richtlinienorchestrierung beschleunigen die Nachfrage nach einheitlichen Mobilitätsplattformen. Unternehmen betrachten die Endpunktkontrolle heute als Priorität für die Geschäftskontinuität und nicht als IT-Zusatz, was Rekordinvestitionen in die Verwaltung von Geräten, Anwendungen und Inhalten katalysiert. Nordamerikanische Unternehmen treiben Premium-Ausgaben voran, da Regulierungsbehörden die Meldepflichten bei Datenschutzverletzungen verschärfen, während Unternehmen im asiatisch-pazifischen Raum die Bereitstellungen im Zuge von Mobile-First-Programmen zur digitalen Transformation am schnellsten skalieren. Anbieter differenzieren sich durch Edge-Architekturen mit niedriger Latenz, die Verifizierungsprozesse lokal halten, die Benutzerreibung reduzieren und die Reaktionszeiten bei Vorfällen verkürzen.
Wichtigste Erkenntnisse des Berichts
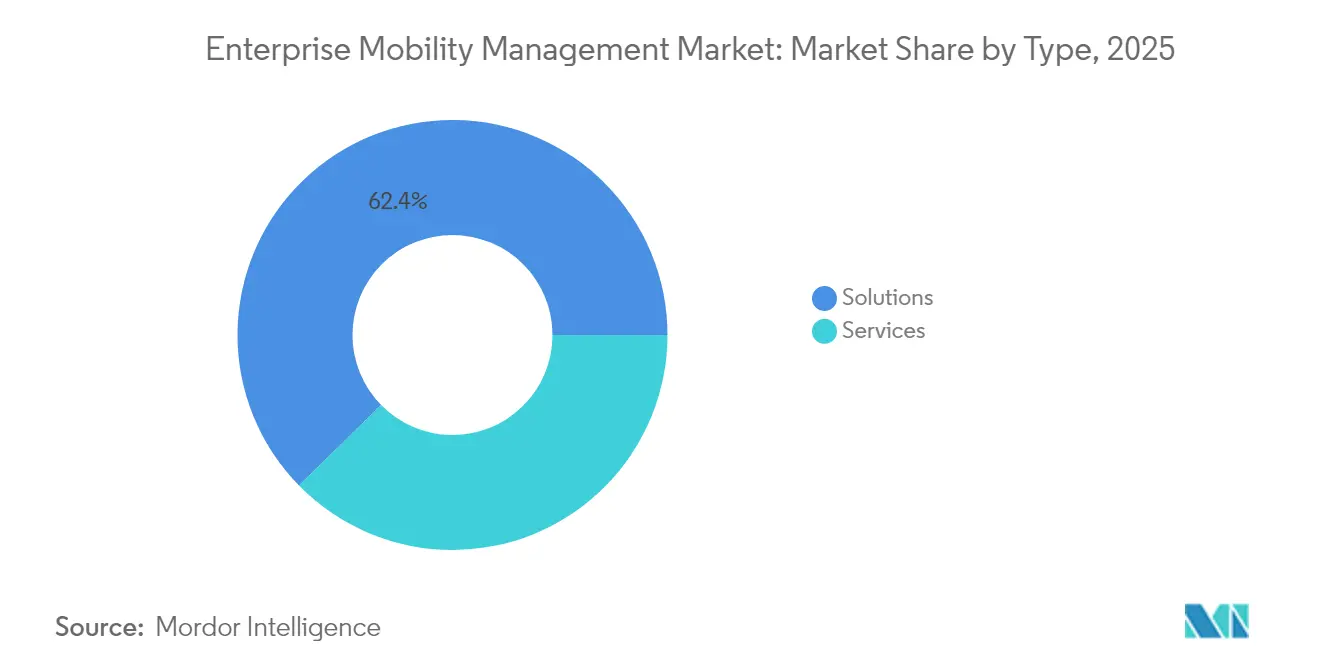
- Nach Typ entfielen im Jahr 2025 62,35 % des Marktanteils für Enterprise Mobility Management auf Lösungen; das Teilsegment Sicherheitsmanagement verzeichnet bis 2031 eine CAGR von 20,41 %.
- Nach Bereitstellungsmodus hielten Cloud-Plattformen im Jahr 2025 einen Anteil von 58,10 % an der Marktgröße für Enterprise Mobility Management und expandieren bis 2031 mit einer CAGR von 18,93 %.
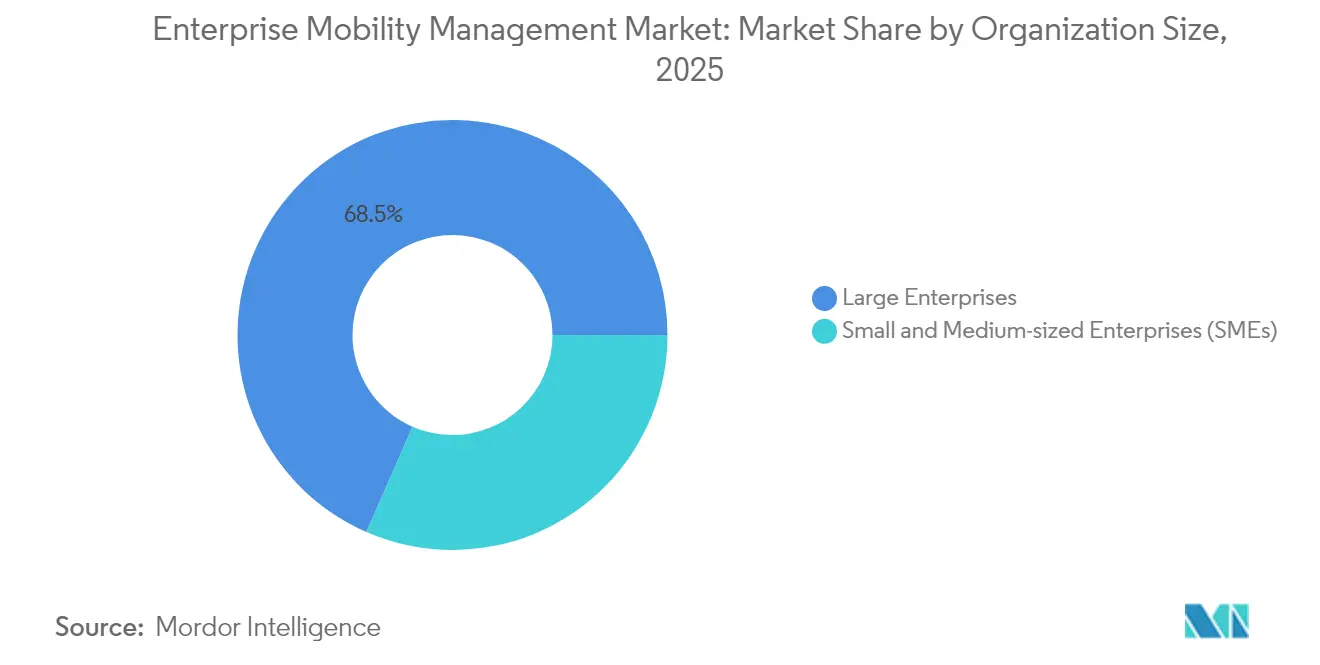
- Nach Unternehmensgröße trugen Großunternehmen im Jahr 2025 einen Umsatzanteil von 68,45 % bei, während KMU aufgrund niedrigerer Vorabkosten mit einer CAGR von 20,97 % wachsen.
- Nach Endnutzerbranche führte IT und Telekommunikation im Jahr 2025 mit einem Umsatzanteil von 27,20 %, während das Gesundheitswesen mit einer CAGR von 19,78 % bis 2031 die schnellste Wachstumsrate verzeichnet, da HIPAA MFA und Verschlüsselung vorschreibt.
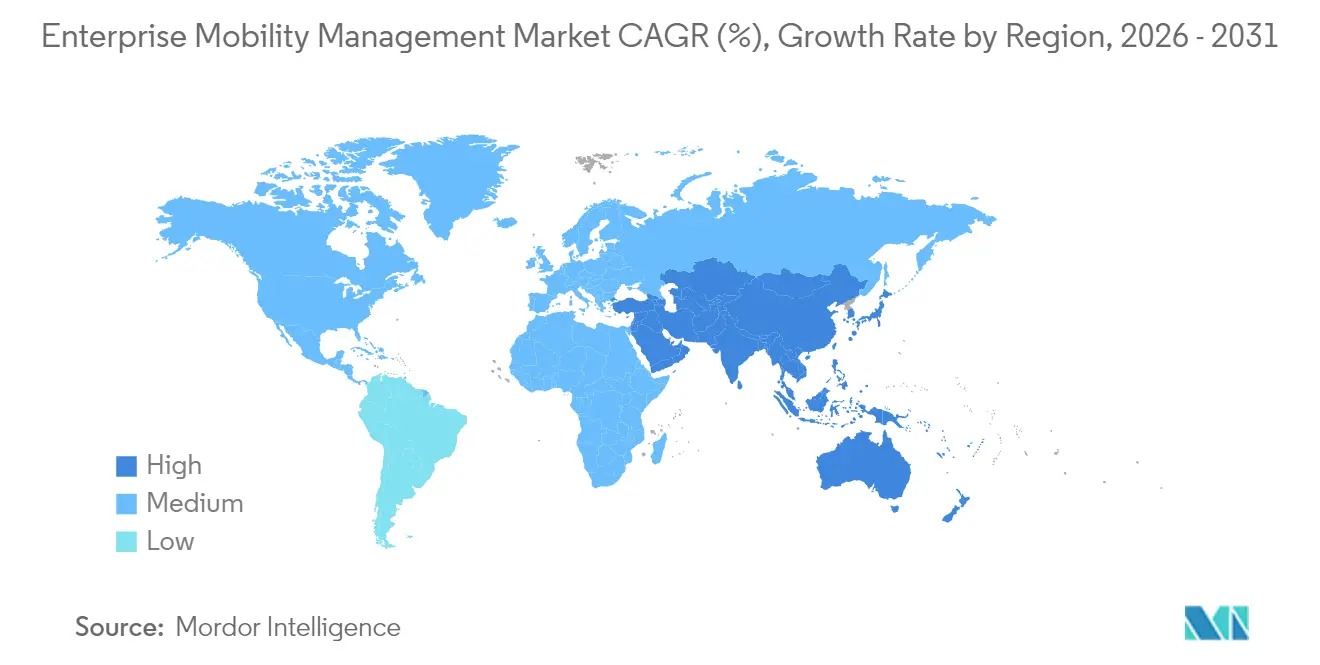
- Nach Geografie entfielen auf Nordamerika 32,30 % des Umsatzes im Jahr 2025, doch der asiatisch-pazifische Raum soll mit einer CAGR von 21,74 % die höchste Rate aufgrund der starken Verbreitung mobiler Geräte verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung mobiler Unternehmensgeräte und -anwendungen | +3.2% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende BYOD- und Remote-Arbeitskultur | +2.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende mobile Cybersicherheitsbedrohungen | +4.1% | Globale BFSI- und Gesundheitswesen-Schwerpunkte | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Zero-Trust-Frameworks für Enterprise Mobility Management | +2.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Integration KI-gestützter Analysen in Enterprise-Mobility-Management-Lösungen | +3.5% | Globale Technologie- und Einzelhandelssektoren | Mittelfristig (2–4 Jahre) |
| Wachsende regulatorische Compliance-Anforderungen (DSGVO, HIPAA) | +2.9% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung mobiler Unternehmensgeräte und -anwendungen
Einzelhändler, Versorgungsunternehmen und Behörden des öffentlichen Sektors verwalten heute Geräteflotten, die in ihrer Größenordnung mit Telekommunikationsbetreibern vergleichbar sind. Seven-Eleven Japan verwaltet zentral 300.000 Tablets in 21.000 Filialen und demonstriert damit, wie Cloud-Orchestrierung eine einheitliche Richtliniendurchsetzung auf nationaler Ebene ermöglicht. Microsofts neues Richtlinienset für Apple Vision Pro in Microsoft Intune zeigt eine wachsende Endpunktvielfalt, die EMM-Konsolen absichern müssen, ohne die Benutzererfahrung zu beeinträchtigen.[1]„Neuigkeiten in Microsoft Intune: Mai 2025,” techcommunity.microsoft.com In Geräte-Agenten eingebettete Predictive Analytics erkennen Anomalien bei Akkuzustand und Update-Compliance, bevor diese zu Ausfallzeiten führen. Corporate-Owned-Personally-Enabled-Modelle (COPE) ersetzen restriktive Sperrungen, steigern die Mitarbeiterzufriedenheit und wahren gleichzeitig die Datenkontrolle.
Zunehmende BYOD- und Remote-Arbeitskultur
Zweiundneunzig Prozent der globalen Unternehmen erlauben mittlerweile eine Form des Fernzugriffs, gegenüber 76 % im Jahr 2023, was Sicherheitsteams dazu zwingt, Unternehmensdaten durch verschlüsselte Container von persönlichen Inhalten zu isolieren. Enterprise Mobility im Gesundheitswesen muss die HIPAA-Konformität mit der Benutzerfreundlichkeit für Kliniker in Einklang bringen, was die Nutzung virtueller Arbeitsbereichstools vorantreibt, die Anwendungen streamen, ohne ePHI auf nicht verwalteten Mobiltelefonen zu speichern. Die US-amerikanische Federal Mobility Group, bestehend aus 45 Behörden, kodifiziert gemeinsame BYOD-Bewertungschecklisten, um die Beschaffung zu rationalisieren und FedRAMP-Genehmigungen zu beschleunigen. Schichtbasierte Zugriffssteuerung und schnelle Unternehmenslöschfunktionen sind mittlerweile grundlegende Anforderungen.
Zunehmende mobile Cybersicherheitsbedrohungen
BlackBerry verzeichnete im dritten Quartal 2024 600.000 Angriffe auf Endpunkte kritischer Infrastrukturen, wobei 45 % auf Finanzinstitute abzielten. Lieferkettenangriffe stiegen stark an, da Angreifer Drittanbieter-SDKs ausnutzten; 75 % der untersuchten Software-Pipelines erlitten im vergangenen Jahr mindestens einen Sicherheitsverstoß. IoT-Erweiterungen verschärfen das Risiko: 96 % der Betreiber von Stromnetzen setzen Sensoren ein, denen eine zentrale Patch-Durchsetzung fehlt. Als Reaktion darauf veröffentlichte die Cybersecurity and Infrastructure Security Agency eine Enterprise-Mobility-Checkliste, die phishing-resistente Authentifizierung priorisiert und SMS-basierte MFA aus den empfohlenen Verfahren entfernt.[2]„Mobile Device Cybersecurity Checklist,” cisa.gov
Entstehung von Zero-Trust-Frameworks für Enterprise Mobility Management
NIST-Richtlinien positionieren die kontinuierliche Überprüfung sowohl der Identität als auch der Gerätesicherheitslage als grundlegend für moderne Mobilitätsstacks.[3]„Projektübersicht – Implementierung einer Zero-Trust-Architektur,” Nationales Institut für Standards und Technologie, pages.nist.gov Deutschland hat BlackBerry UEM für Apple iNDIGO zertifiziert und zeigt damit, wie Bundesbehörden Zero Trust bis hin zu klassifizierten mobilen Arbeitsabläufen operationalisieren. KI-gestützte Richtlinien-Engines korrelieren Risikosignale – Standortabweichungen, ungewöhnliche App-Starts oder Edge-Latenz-Spitzen – und erhöhen automatisch die Authentifizierungsstufen. Sicheres Edge-Computing hält die Validierung lokal und minimiert Roundtrip-Verzögerungen für Außendienstingenieure, die AR-Overlays in Kontexten mit niedriger Latenz verwenden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Upgradekosten | -2.1% | KMU in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Komplexität der Integration von Altsystemen | -1.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Fachkräften für die Bereitstellung fortschrittlicher Enterprise-Mobility-Management-Lösungen | -1.9% | Asiatisch-pazifischer Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken und regulatorische Hürden | -2.4% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Upgradekosten
Die Gesamtbetriebskosten bleiben für Unternehmen, die neu im Bereich Enterprise Mobility sind, undurchsichtig. Umfragen unter 150 Unternehmens-Telefonmanagern zeigen, dass 31,3 % die „Kostentransparenz” als größtes Hindernis bei der Plattformauswahl nennen. Versteckte Ausgaben für Compliance-Audits, Zertifikatserneuerungen und die Entsorgung von Geräten am Ende ihrer Lebensdauer übersteigen häufig die Abonnementgebühr des ersten Jahres. Anbieter reagieren mit der Entbündelung von Funktionen; Microsoft bepreist Enterprise Application Management nun mit USD 2 pro Nutzer und Monat, damit kleinere Unternehmen erweitertes Patching hinzufügen können, ohne ein vollständiges SKU-Upgrade vornehmen zu müssen. Die Cloud-Bereitstellung senkt die Investitionskosten, wandelt Budgets jedoch in wiederkehrende Betriebskosten um, was Unternehmen mit schwankenden Mitarbeiterzahlen vor Herausforderungen stellt.
Komplexität der Integration von Altsystemen
Jahrzehnte alte HR-, ERP- und SCADA-Systeme verfügen häufig nicht über REST-APIs, was eine einheitliche Konsolenverwaltung erschwert. Sechsundvierzig Prozent der Unternehmen berichten von eingeschränkter Endpunkttransparenz, wenn herkömmliche Asset-Datenbanken nicht mit Enterprise-Mobility-Management-Datensätzen synchronisiert werden. Der EU Cyber Resilience Act gibt Unternehmen bis 2027 Zeit, vernetzte Geräte zu härten, was Modernisierungs-Roadmaps beschleunigt oder Entscheidungen zur Risikoakzeptanz erzwingt. Spezialisierte Integratoren und API-Broker verlängern die Bereitstellungszeitpläne und verursachen Budgetüberschreitungen, die Späteinsteiger abschrecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Lösungen dominieren durch SicherheitsinnovationLösungen machten 62,35 % des Umsatzes im Jahr 2025 aus und bestätigen damit ihre Rolle als Kontrollzentrum über Geräte-, Anwendungs- und Inhaltsebenen. Das Sicherheitsmanagement stach mit einer CAGR von 20,41 % hervor und spiegelt die unaufhörliche Bedrohungsentwicklung wider. Das Gerätemanagement bleibt der Einstiegspunkt für neue Kunden, bündelt jedoch zunehmend KI-gestützte Fehlerbehebung. Anwendungscontainer isolieren nun Unternehmensdaten auf privaten Telefonen und erfüllen damit Datenschutzgesetze in Europa und Kalifornien. Content- und E-Mail-Management entwickelt sich von der einfachen Verschlüsselung hin zu richtliniengesteuertem Wasserzeichen, das unbefugtes Teilen verhindert. Das Telekommunikationsausgabenmanagement bleibt eine Nische, gewinnt jedoch bei Logistikunternehmen an Bedeutung, die eine Kostenkontrolle auf SIM-Ebene anstreben.
Dienstleistungslinien ergänzen Produktportfolios. Teams für professionelle Dienstleistungen reduzieren Risiken bei der Einführung durch Bereitschaftsbewertungen und schrittweise Umstellungspläne. Managed Services bieten eine Rund-um-die-Uhr-Telemetrieüberwachung, die für unterbesetzte IT-Gruppen im Gesundheitswesen und im Einzelhandel entscheidend ist. Das Advanced Analytics-Modul von Microsoft bündelt Anomalieerkennungs-APIs, die Partner über Beratungsaufträge monetarisieren. Mit der Reifung der KI werden Domänenspezialisten, die Modelle auf vertikalen Daten feinabstimmen können, Margengewinne erzielen und Incumbents einen Vorteil gegenüber generischen MSPs verschaffen.


Nach Bereitstellungsmodus:
Cloud-Transformation beschleunigt sichCloud-Optionen machten 58,10 % der Ausgaben im Jahr 2025 aus und verzeichneten die schnellste CAGR von 18,93 %. Der Markt für Enterprise Mobility Management tendiert daher zu skalierbaren SaaS-Konsolen, die Compliance-Bibliotheken automatisch aktualisieren. Eine nationale Einzelhandelskette führte einen Proof of Concept über 5.000 Endpunkte durch und erreichte in vier Wochen den vollständigen Produktionsbetrieb – ein Zeitrahmen, der auf herkömmlichen On-Premise-Systemen undenkbar wäre. Hybrid-Cloud bleibt die Brücke für Banken, die Datensicherheitsgarantien benötigen; sensible Token verbleiben vor Ort, während die Richtlinienlogik in der regional abgesicherten Cloud des Anbieters ausgeführt wird. On-Premise bleibt in Verteidigungsbereitstellungen bestehen, wo Air-Gapped-Server klassifizierte Datenanforderungen erfüllen.
Kostenelastizität erklärt die Attraktivität der Cloud. Verbrauchsbasierte Modelle ermöglichen es KMU, Geräteanschaffungskurven ohne große Lizenzblöcke zu spiegeln. Staatliche Rahmenverträge wie der Best-in-Class-Mobility-Vertrag der U.S. GSA lenken die Beschaffung in Richtung Cloud- und 5G-fähiger Dienste. Die EU-Verordnung zur digitalen Identitätsbrieftasche verpflichtet die Mitgliedstaaten, innerhalb von 24 Monaten Cloud-native Berechtigungsnachweisspeicher einzurichten. Anbieter, die vorab für lokale Pseudonymisierungsstandards zertifiziert sind, werden Konkurrenten übertreffen, die noch auf Einzelmandantenangebote angewiesen sind.
Nach Unternehmensgröße:
KMU-Wachstum verändert traditionelle MusterGroßunternehmen hielten im Jahr 2025 einen Umsatzanteil von 68,45 %, doch die schnellste CAGR von 20,97 % wird nun von KMU verzeichnet. Cloud-Onboarding, vereinfachte Preisgestaltung pro Nutzer und vorkonfigurierte Compliance-Vorlagen eliminieren die mehrmonatigen Beratungsaufträge, die kleinere Käufer früher abschreckten. Einheitliche Endpunktplattformen konsolidieren die Verwaltung von Mobilität, PCs und IoT und ersparen KMU die Kosten paralleler Toolchains. Der Marktanteil von KMU im Markt für Enterprise Mobility Management soll bis 2031 auf 34,20 % steigen, da regionale Distributoren Enterprise Mobility Management mit Mobilfunk-Datentarifen bündeln.
Großunternehmen prägen weiterhin die Roadmap-Prioritäten; Bechtles Rahmenvertrag zur Lieferung von 300.000 Apple-Geräten im Wert von EUR 770 Millionen (USD 869 Millionen) an deutsche Behörden veranschaulicht, wie Großaufträge die Anbieter-Zertifizierungspipelines beeinflussen. Dennoch wählten kleinere Schulen im Rahmen von Japans GIGA-Programm mobiconnect, weil seine Benutzeroberfläche die Richtlinienkomplexität verbirgt, was beweist, dass Benutzerfreundlichkeit im mittleren Marktsegment die Funktionstiefe überwiegen kann. Anbieter unterteilen Portale – erweiterte Analysen für Fortune-100-Unternehmen, einfache Assistenten für Kunden mit 100 Arbeitsplätzen – um den Geldbeutelanteil über alle Unternehmensgrößen hinweg zu maximieren.
Nach Endnutzerbranche:
Gesundheitswesen führt die digitale Transformation anIT und Telekommunikation trugen 27,20 % des Umsatzes im Jahr 2025 bei, dank früher 5G-Einführungen und großer Remote-Belegschaften. Das Gesundheitswesen beschleunigt sich jedoch mit einer CAGR von 19,78 %, da neue HIPAA-Regeln MFA und Verschlüsselung für klinische Anwendungen vorschreiben. Banken und Versicherungsunternehmen investieren weiterhin stark, um Erwartungen an null Ausfallzeiten zu erfüllen und Basel-III-Tests zur operativen Resilienz zu bestehen.
Hersteller setzen robuste Tablets ein, die mit IoT-Sensoren verbunden sind, und nutzen Edge-Computing, um Anomalieerkennungsmodelle auf Fabrikböden auszuführen. Regierungsbehörden konsolidieren veraltete Funkgeräte, Smartphones und Wearables unter einer Konsole für die Katastrophenschutzbereitschaft, wobei die U.S. Defense Information Systems Agency Android-13-STIGs veröffentlicht, die die Beschaffungsausrichtung vorantreiben. Einzelhändler, die die Abholung am Straßenrand optimieren, integrieren Enterprise-Mobility-Management-APIs mit Personalplanungs-Engines und verkürzen so die Auftragsübergabezeiten in Spitzenzeiten. Logistikbetreiber kennzeichnen Paletten mit eSIM-fähigen Trackern, die über dasselbe Portal wie die Handhelds der Fahrer verwaltet werden, und liefern so eine lückenlose Rückverfolgbarkeit der Lieferkette.
Geografische Analyse
Enterprise Mobility Management Markt Nordamerika
Nordamerika erwirtschaftete 32,30 % des Umsatzes im Jahr 2025, da behördliche Vorschriften zur Eindämmung von Sicherheitsverletzungen im öffentlichen Sektor die Ausgaben für Gerätestatusüberprüfungen und kontinuierliche Authentifizierung beschleunigten. Die Mobile-Checkliste der Cybersecurity and Infrastructure Security Agency bildet nun die Grundlage für Beschaffungsvorlagen in 15 Bundesbehörden. Änderungen des kanadischen Datenschutzgesetzes verpflichten Dienstanbieter, identifizierbare Daten im Inland zu speichern, was die Nachfrage nach inländischen SaaS-Regionen steigert. Mexikos Automobilkorridor setzt kantenfähige Tablets in Fabrikhallen ein und veranlasst Industrieintegratoren, zweisprachige Benutzeroberflächen und lokale Telekommunikations-eSIM-Profile zu zertifizieren.
Enterprise Mobility Management Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit 21,74 % die höchste jährliche Wachstumsrate (CAGR), angetrieben durch die allgegenwärtige Verbreitung von Smartphones und nationale Digitalisierungsagenden. Japans Pilotprojekte im Convenience-Store- und Bildungsbereich veranschaulichen hypergroße Implementierungen und unterstreichen die Effizienzgewinne durch zentralisiertes Patching. Indiens Gesetz zum Schutz digitaler personenbezogener Daten sieht Meldefristen für Datenschutzverletzungen von bis zu 72 Stunden vor und zwingt kleine und mittlere Unternehmen zur Einführung von Richtlinien-Engines mit prüfungsfähigen Protokollen. China dominiert das Gerätevolumen, schränkt jedoch den Zugang zu ausländischen Cloud-Diensten ein, sodass multinationale Unternehmen hybride Architekturen betreiben, um Cybersicherheitsprüfungen zu bestehen. Australiens Protective Security Direction 001-2025 listet explizit verbindliche Verschlüsselungsalgorithmen für Enterprise-Mobility-Endpunkte auf und schafft damit eine standardisierte Ausschreibungssprache.
Enterprise Mobility Management Markt Europa
Europa verschärft die Produktsicherheitsaufsicht durch den Cyber Resilience Act, der bis 2027 CE-Kennzeichnungskonformität und Prozesse zur Reaktion auf Sicherheitsvorfälle vorschreibt. Die BSI-Zulassung für BlackBerry UEM ebnet den Weg für klassifizierte Apple-Implementierungen und belegt die nationale Präferenz für zertifizierte Lösungen. Das Vereinigte Königreich verfeinert seine Post-Brexit-Datentransferregeln, bleibt jedoch mit den EU-Angemessenheitsregelungen interoperabel und unterstützt so die grenzüberschreitende SaaS-Nutzung. Südeuropäische Staaten priorisieren digitale Identitäts-Wallets, die auf kryptografischen Enterprise-Mobility-Management-Modulen basieren, wodurch Wartezeiten bei Bürgerdiensten verkürzt und eine inklusivere Verwaltung gefördert wird.

Regulatorisches Umfeld
Bereitstellungen von Enterprise-Mobility-Management orientieren sich zunehmend an präskriptiven Vorgaben zur mobilen Sicherheit sowie an strengeren Anforderungen an Datenportabilität und -souveränität. Im Mai 2026 aktualisierte das Canadian Centre for Cyber Security seine Leitlinie ITSM.80.001 zur Absicherung von Unternehmensmobilität und bekräftigte damit grundlegende Erwartungen an Geräte-Hardening, Authentifizierung und Risikomanagement, die in Beschaffungsprozesse von Unternehmen und Runbooks von MSPs einfließen. In den Vereinigten Staaten bilden die NIST-Leitlinien zum Management der Sicherheit mobiler Geräte sowie NIST SP 1800-22 für BYOD weiterhin die Grundlage der Richtlinienentwicklung, während DISA-STIG-konforme Konfigurationen und zugelassene Erweiterungen wie das Samsung Knox Service Plugin (KSP) die Durchsetzungsmuster für Android auf Regierungsniveau prägen.
In Europa überschneiden sich Interoperabilitäts- und Datenzugriffsvorgaben zunehmend mit den Funktionen von EMM-Konsolen. Im Mai 2026 veröffentlichte die Europäische Kommission ein Factsheet zur Interoperabilität und Datenportabilität im Rahmen des Digital Markets Act (DMA), das die Pflichten für Smartphone-Betriebssystem-Gatekeeper umreißt und die Bedeutung offener APIs und exportierbarer Telemetriedaten für Unternehmenskontrollen erhöht. Separat legt der EU Data Act (Verordnung (EU) 2023/2854) eine Frist zum 12. September 2026 im Zusammenhang mit den „Data by Design“-Anforderungen für vernetzte Geräte fest, was Gerätehersteller, Betriebssystemanbieter und EMM-Anbieter dazu zwingt, konformen Datenzugriff, Datenminimierung und Auditierbarkeit über verwaltete Geräteflotten hinweg operativ umzusetzen.
Wertschöpfungskettenanalyse
Die EMM-Wertschöpfungskette beginnt bei Endgeräte- und Betriebssystem- bzw. Plattformanbietern (Apple, Android-Enterprise-Ökosystem, Hersteller robuster Geräte) und geht dann über zu Anbietern von Mobilitäts- und UEM-Software (MDM/MAM/UEM-Konsolen, Policy-Engines, Analytik). Von dort erstreckt sich der Stack auf Identitäts- und Sicherheitsschichten (IdP, PKI, Conditional Access, SIEM/ITSM-Integrationen). Vertrieb und Implementierung laufen häufig über Cloud-Marktplätze, Vertriebspartner und Integratoren, die Lizenzierung, Registrierung, Konfiguration und Compliance-Validierung bündeln, während Managed-Service-Provider die 24x7-Überwachung, Incident Response und Lifecycle-Operationen wie Patching und App-Governance übernehmen.
Jüngste Plattformänderungen zeigen, wie vorgelagerte Betriebssystem- und Produktivitätssuite-Ökosysteme zunehmend die nachgelagerten Feature-Roadmaps und die Auslieferung steuern. Microsofts Intune Service Release 2606 vom Juni 2026 brachte die allgemeine Verfügbarkeit von automatischen Updates für Enterprise Application Management (EAM) unter Windows, erweiterte die automatische Aktualisierung verwalteter macOS-PKG-Apps und führte EAM-Unterstützung in GCC High- und DoD-Umgebungen ein, wodurch compliancegetriebene Anforderungen als Designfaktor entlang der gesamten Kette gestärkt wurden. Auch Bundling verändert die Markteinführungsstrategien: Microsoft leitete die automatische Bereitstellung der Intune Suite in Microsoft-365-E5-Abonnements ein, mit Abschluss bis zum 1. August 2026. Diese Verschiebung lenkt die Wertschöpfung stärker zu Suite-Plattformen und drängt Spezialisten zu differenzierten Integrationen, vertikaler Compliance und betreuungsintensiveren Services.
Wettbewerbslandschaft
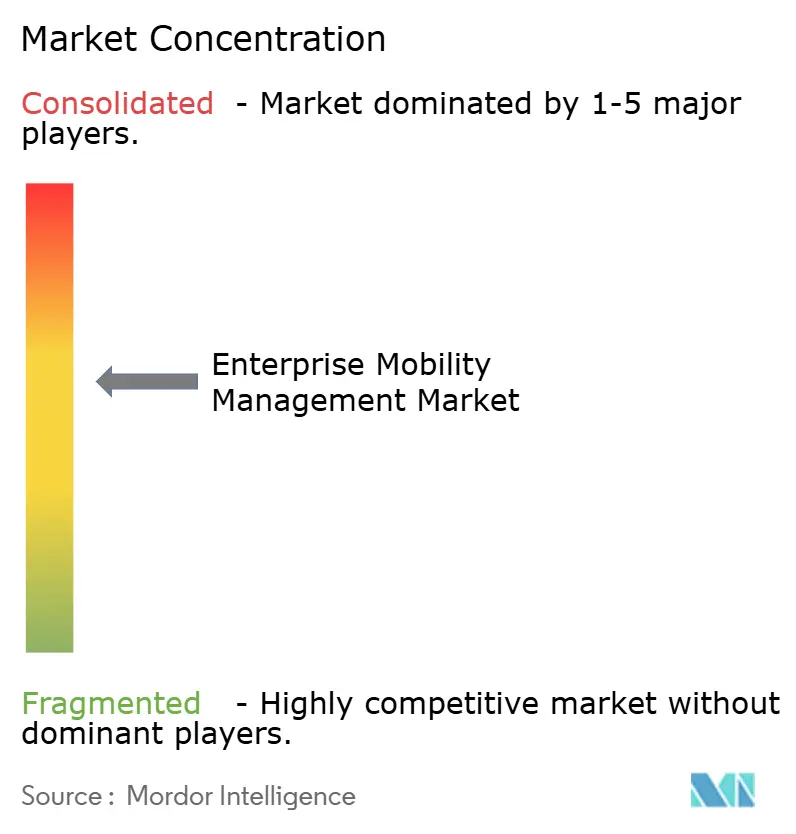
Der Markt für Enterprise Mobility Management beherbergt eine moderat fragmentierte Gruppe von etablierten Anbietern und Spezialisten. Microsoft nutzt die Azure-Skalierung und KI-Analysen, um präventive Kontrollen einzubetten, die riskante Anwendungen vor der Ausführung automatisch unter Quarantäne stellen. VMware fokussiert sich nach der Veräußerung seiner End-User-Computing-Assets neu und verlagert Forschung und Entwicklung in Richtung Workspace-Orchestrierung für räumliches Computing. BlackBerry differenziert sich durch Zertifizierungen auf Regierungsniveau und ermöglicht so eine Premiumpreisgestaltung bei Ausschreibungen für Verteidigung und kritische Infrastrukturen. Jamfs geplante Android-Unterstützung zeigt eine Plattformkonvergenz, da Kunden eine einheitliche Übersicht über gemischte Gerätebestände fordern.
Die Integration von Edge-Computing wird zu einem neuen Wettbewerbsfeld; Qualcomms On-Premise-KI-Appliance bietet Inferenz auf Standortebene und senkt Cloud-Egress-Gebühren für Vision-Modelle zur Überwachung der Arbeitssicherheit. MSP-Ökosystem-Partnerschaften intensivieren sich, da Anbieter die Expansion im mittleren Marktsegment anstreben; TeamViewers Übernahme von 1E stärkt sein Modul für digitale Mitarbeitererfahrung und bewegt das Unternehmen über die Fernunterstützung hinaus in Richtung proaktiver Endpunktgesundheit. Staatliche Zertifizierungen wirken als hohe Markteintrittsbarrieren, und Anbieter, die frühe Genehmigungen sichern, schließen mehrjährige Rahmenverträge ab, wie Bechtles Apple-Vertrag mit dem deutschen Innenministerium belegt.
Der Preiswettbewerb bleibt diszipliniert, da Käufer die Risikominderung über den niedrigsten Preis stellen. Dennoch entstehen Freemium-Stufen für Unternehmen mit weniger als 50 Geräten, um Marktanteile zu gewinnen. Strategische Allianzen zwischen Telekommunikationsbetreibern und Enterprise-Mobility-Management-Anbietern bündeln Konnektivität mit Sicherheit und schaffen so beständigere Verträge und niedrigere Kundenakquisitionskosten. Offene Standard-APIs werden zunehmend zur Grundvoraussetzung und ermöglichen die Integration mit SIEM-, ITSM- und Geschäfts-Workflow-Tools zur Unterstützung kontinuierlicher Compliance-Narrative bei Vorstandsprüfungen.
Marktführer im Bereich Enterprise Mobility Management
Citrix Systems, Inc.
Microsoft Corporation
BlackBerry Limited
IBM (MaaS360)
VMware (AirWatch)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Enterprise Mobility Management Markt
- VMware, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- BlackBerry Limited
- Citrix Systems, Inc.
- Ivanti, Inc.
- SOTI Inc.
- Sophos Group plc
- Broadcom Inc.
- ManageEngine (Zoho Corporation Pvt. Ltd.)
- Jamf Holding Corp.
- Cisco Systems, Inc.
- Samsung Electronics Co., Ltd.
- Snow Software AB
- 42Gears Mobility Systems Pvt. Ltd.
- Scalefusion (ProMobi Technologies Pvt. Ltd.)
- Hexnode (Mitsogo Inc.)
- Baramundi Software AG
- Matrix42 AG
- Quest Software Inc.
- Absolute Software Corporation
Lesen Sie die Analyse der Enterprise Mobility Management-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum besteht darin, Zero-Trust-Mobilität als kontinuierliche Signalquelle für die Orchestrierung von Identität und Sicherheit operativ umzusetzen, insbesondere dort, wo Regulierungsbehörden und Prüfer nachweisbare Kontrollen und nachvollziehbare Aktionen verlangen. Die CISA-Leitlinien zu mobilen Geräten, die SMS-basierte MFA zurückstufen und phishingresistente Authentifizierung betonen, unterstützen zusammen mit den NIST-Leitlinien zur Sicherheit mobiler Geräte die Nachfrage nach EMM-Funktionen, die den Gerätestatus kontinuierlich bestätigen, Zertifikate verwalten und auditfähige Protokolle über BYOD- und COPE-Modelle hinweg erzeugen. Regierungen und regulierte Unternehmen schaffen zudem einen Spielraum für Anbieter, die souveräne und segmentierte Abläufe über Mandanten und geografische Regionen hinweg liefern können, wie die BlackBerry-UEM-Updates vom Juni 2026 zeigen, die auf souveräne Endpunktkontrolle, erweiterte Multi-Tenant-Unterstützung und kryptografische Modernisierung ausgerichtet sind.
Eine weitere Chance liegt in der Reduzierung des administrativen Aufwands und der Verbesserung der Flottenkonsistenz durch autonome Lifecycle-Steuerungen, insbesondere bei App-Updates, Schwachstellenbehebung und Richtlinienzuweisung im großen Maßstab. Microsoft-Intune-Updates vom Juni 2026 (einschließlich automatischer EAM-Updates und neuer Unterstützung für Endpoint Privilege Management bei gemeinsam genutzten Geräten) sowie verbindliche Tooling-Baselines für das Intune-MAM-SDK und Wrapping-Tools (Januar 2026) deuten auf eine Verschiebung hin zu standardisierten, anbieterseitig durchgesetzten Management-Pipelines statt individueller, manueller Prozesse hin. Großflächige Bereitstellungen wie die zentrale Verwaltung von 300.000 Tablets in 21.000 Filialen durch Seven-Eleven Japan verdeutlichen die Nachfrage nach betreuungsarmer Governance, während KMU durch vereinfachte Onboarding-Prozesse und modulare Preismodelle, die Compliance ohne mehrere Quartale dauernde Integrationsprojekte gewährleisten, zusätzlichen Weißraum schaffen.
Recent Industry Developments in Enterprise Mobility Management Markt
- Juni 2026: BlackBerry kündigte erweiterte Funktionen für BlackBerry Unified Endpoint Management (UEM) an, einschließlich On-Premises-macOS-Management, Post-Quantum-Kryptografie-Upgrades und erweiterter Multi-Tenant-Unterstützung im Einklang mit Anforderungen an souveräne Endpunktkontrolle. Das Update stärkt BlackBerrys Positionierung in Regierungs- und regulierten Branchen, die Datenresidenz, kryptografische Sicherheit und Mandantentrennung priorisieren, und erhöht die Wettbewerbslatte für zertifizierte, hochgesicherte UEM-Stacks.
- April 2026: IBM führte MaaS360 Smart Device Groups ein, um eine nahezu in Echtzeit erfolgende Geräteklassifizierung und automatische Richtlinienzuweisung über verwaltete Geräteflotten hinweg zu ermöglichen. Die Funktion unterstützt eine schnellere Richtlinienkonvergenz in großen, gemischten Umgebungen und reduziert manuellen Segmentierungsaufwand, was angesichts neuer Endpunkttypen und strengerer Compliance-Zeitpläne zunehmend wichtig wird.
- März 2026: IBM veröffentlichte den MaaS360 Kiosk Designer zur visuellen Konfiguration und Validierung von Android-Kiosk-Erlebnissen. Dies vereinfacht den Rollout für Frontline- und Shared-Device-Anwendungsfälle im Einzelhandel, in der Logistik und in Workflows des öffentlichen Sektors, wo standardisierte, gesperrte Modi und wiederholbare Konfigurationen entscheidend sind, um Support-Kosten zu senken und Missbrauch zu begrenzen.


Enterprise Mobility Management Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Enterprise Mobility Management Plattformen und zugehörige Dienstleistungen, die Organisationen dabei helfen, Mitarbeiter- und Unternehmensgeräte, Anwendungen und Datenzugriffe in mobilen und Endpunktumgebungen zu sichern, zu verwalten und zu überwachen. Er umfasst Richtlinien, Verwaltungstools und laufenden Support, der über Cloud-, On-Premise- oder hybride Setups bereitgestellt wird.
Ausschlüsse aus dem Umfang: Wir schließen einmalige Beschaffungsdienstleistungen für mobile Geräte und eigenständige Plattformen zur Abwehr mobiler Bedrohungen aus, die außerhalb eines EMM-Programms verkauft und genutzt werden.
Segmentierungsübersicht
- Nach Typ
- Lösungen
- Gerätemanagement
- Anwendungsmanagement
- Sicherheitsmanagement
- Content- und E-Mail-Management
- Telekommunikationsausgabenmanagement
- Dienste
- Professionelle Dienste
- Managed Services
- Lösungen
- Nach Bereitstellungsmodus
- On-Premise
- Cloud-basiert
- Hybrid
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen und Biowissenschaften
- IT und Telekommunikation
- Fertigung und Industrie
- Einzelhandel und E-Commerce
- Regierung und öffentlicher Sektor
- Transport und Logistik
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen und die ersten Nachfragesignale für die Einführung von Enterprise Mobility Management zu ermitteln. Wir haben öffentliche Quellen wie NIST-Veröffentlichungen zu Geräte- und Datensicherheit, US-amerikanische FCC-Ressourcen zur Nutzung von Enterprise Mobility, ISO-Normreferenzen sowie statistische Veröffentlichungen von Organisationen wie der OECD und der Weltbank ausgewertet, die Digitalisierungs- und Arbeitskräftetrends verfolgen.
Um diese Signale mit den Marktausgaben zu verknüpfen, stützten wir uns auch auf Unternehmensberichte und Investorenpräsentationen, um Umsatzmixsignale über Software und Dienstleistungen hinweg zu verstehen. Anschließend haben wir diese mit Websites von Branchenverbänden und seriöser Presseberichterstattung zu Geräteverwaltungs- und Fernarbeitssicherheitspraktiken abgeglichen. Patentdatenbanken wurden für Richtungsüberprüfungen zu Innovationsthemen im Zusammenhang mit Endpunktverwaltung und Richtliniendurchsetzung herangezogen, und wir nutzten ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten, um Zeitpläne zu validieren und gemeldete Geschäftsentwicklungen gegenzuprüfen. Die oben aufgeführten Quellen sind beispielhaft; zusätzliche öffentliche und kostenpflichtige Referenzen wurden verwendet, um die endgültigen Annahmen zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Einführung, der Preisentwicklung und der Art und Weise, wie Käufer EMM in realen Implementierungen über Lösungen und Dienstleistungen hinweg bündeln. Wir sprachen mit einer Mischung aus IT- und Sicherheitsentscheidungsträgern in Unternehmen, Implementierungspartnern und Managed Service Providern in den wichtigsten Regionen, damit die Annahmen anhand von Verlängerungsverhalten, Implementierungsentscheidungen und Richtlinienumfang (BYOD gegenüber unternehmenseigenen Geräten) getestet werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 17 % | APAC: 45 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 37 % | EMEA: 34 % |
| Kleinere Akteure: 18 % | Manager: 46 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den adressierbaren Ausgabenpool anhand von Signalen zur Einführung digitaler Arbeitsplätze in Unternehmen, dem Bedarf an Geräte- und Endpunktrichtlinien sowie Sicherheits- und Compliance-Anforderungen rekonstruiert, die typischerweise EMM-Einführungen auslösen. Sobald dieser Nachfragepool nach Bereitstellungsmodus und Unternehmensgröße strukturiert ist, überprüfen wir die Gesamtwerte mit selektiven Bottom-up-Prüfungen, wie z. B. Stichproben von Anbieterpreisbereichen, Partnerkanal-Prüfungen und einer einfachen Annäherung aus Durchschnittspreis multipliziert mit verwalteten Geräten oder verwalteten Nutzern, wo konsistente Daten verfügbar waren.
Zu den wichtigsten im Modell verwendeten Eingaben gehören das Tempo der Expansion von Remote- und hybriden Belegschaften, der Mix aus BYOD- und unternehmenseigenen Richtlinien sowie die Präferenz für cloudbasierte Bereitstellung. Wir modellieren auch, wie EMM-Suiten MDM, MAM, MCM und Identitätskontrollen bündeln, und berücksichtigen die Dienstleistungsanbindungsrate für Implementierung und laufenden Support. Wo Datenlücken bei Bottom-up-Prüfungen auftraten (zum Beispiel wenn Dienstleistungserlöse mit umfassenderen IT-Verträgen gebündelt sind), wurden die Schätzungen mithilfe von interviewgestützten Allokationsfaktoren auf den EMM-spezifischen Umfang normalisiert und anschließend anhand regionaler Einführungsmuster erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, da Budgets und Sicherheitsprioritäten sich durch regulatorische Aktualisierungen und makroökonomische Bedingungen verschieben können. Annahmen zu Einführung und Preisgestaltung wurden anhand von Konsensbereichen der primären Befragten aktualisiert und dann konsistent über Regionen und Käufertypen hinweg angewendet, um die Prognoseschritte leicht nachvollziehbar und wiederholbar zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültigen Zahlen nicht von einem einzigen Datenstrom abhängen. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie Verschiebungen bei Bereitstellungspräferenzen, Trends bei der Dienstleistungsanbindung und Änderungen der Käuferrichtlinien und führen dann Varianzprüfungen über Regionen und Unternehmensgrößen hinweg durch, um zu bestätigen, ob ein Segment außerhalb der Norm liegt.
Wenn eine große Abweichung beobachtet wird, werden die Annahmen überprüft und gezielte Rückkontakte aufgenommen, um zu bestätigen, ob die Änderung real ist oder durch Timing, Währung oder Umfangsinterpretation bedingt wird. Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um Rechenfehler und inkonsistente Grenzen zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Einführung oder Preisgestaltung verändern könnten, gefolgt von einer abschließenden Prüfung vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Enterprise Mobility Management Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Enterprise Mobility Management können variieren, da der zugrunde liegende Umfang nicht immer einheitlich behandelt wird und Jahresauswahl sowie Währungszeitpunkt den angegebenen Wert ebenfalls verschieben können. Unterschiede treten in der Regel auf, wenn es darum geht, ob Dienstleistungen vollständig einbezogen sind, wie die Endpunktabdeckung behandelt wird und wie schnell Annahmen zur Cloud-Migration angewendet werden.
Durch die Verfolgung des Bereitstellungsmixes, der Dienstleistungsanbindungsraten und der Umfangsgrenzen der Suiten hält Mordor Intelligence den EMM-Gesamtwert an das gebunden, was Käufer tatsächlich über Lösungen und laufenden Support hinweg beschaffen. Dies reduziert eine Doppelzählung durch angrenzende Sicherheitstools, die außerhalb von EMM-Programmen liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,90 Milliarden USD (2025) | |
| Global Consultancy A | 19,05 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine engere Komponentenstruktur, die Softwarekategorien betont, wobei das Dienstleistungswachstum separat behandelt wird, was den kombinierten Gesamtwert aus Lösungen und Dienstleistungen in einem bestimmten Jahr unterschätzen kann. |
| Industry Research Publisher B | 75,37 Milliarden USD (2023) | Gibt die Zahl als prognostizierten Anstieg auf Basis eines Basisjahres 2023 an und kann eine breitere Abdeckung von mobiler Sicherheit und regionalem Fokus in die EMM-Definition einbeziehen, was die Gesamtwerte aufblähen kann, wenn angrenzende Sicherheitsausgaben innerhalb von EMM gezählt werden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, wie jeder Herausgeber die Grenze zwischen EMM-Suiten und benachbarten mobilen Sicherheitstools zieht und ob Dienstleistungen vollständig in dieselbe Marktzahl eingebunden sind. Wenn der Umfang konsistent gehalten und die Annahmen anhand von Bereitstellungsverhalten und Kaufmustern überprüft werden, lässt sich die endgültige Schätzung leichter auf klare Treiber zurückführen und auf wiederholbare Weise aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Enterprise Mobility Management bis 2031 erreichen?
Es wird erwartet, dass er USD 94,47 Milliarden erreicht, was eine CAGR von 18,62 % während des Prognosezeitraums (2026–2031) widerspiegelt.
Welcher Bereitstellungsmodus wächst am schnellsten?
Cloud-basierte Plattformen weisen bis 2031 die stärkste CAGR von 18,93 % auf, da Unternehmen von Investitionsausgaben zu skalierbaren SaaS-Modellen wechseln.
Warum beschleunigt sich die Einführung im Gesundheitswesen?
Neue HIPAA-Regeln, die MFA und Verschlüsselung vorschreiben, veranlassen Krankenhäuser, schnell konforme Mobilitätslösungen einzuführen.
Wie wird Zero Trust die Mobilitätsstrategien beeinflussen?
Die kontinuierliche Überprüfung von Benutzer- und Gerätezustand wird zum Standard werden und die Abhängigkeit von traditionellen VPN-Perimetern verringern.
Welche Regionen bieten das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum führt mit einer CAGR von 21,74 % dank Mobile-First-Strategien und der Ausweitung der 5G-Abdeckung.
Sind KMU bedeutende Käufer von Enterprise Mobility Management?
Ja; Cloud-Abonnementmodelle und vereinfachte Konsolen treiben eine CAGR von 20,97 % bei kleinen und mittelständischen Unternehmen an.
Seite zuletzt aktualisiert am:



