
Indonesischer Immobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 66.44 Milliarden US-Dollar |
| Marktgröße (2026) | 70.37 Milliarden US-Dollar |
| Marktgröße (2031) | 93.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.91 % |
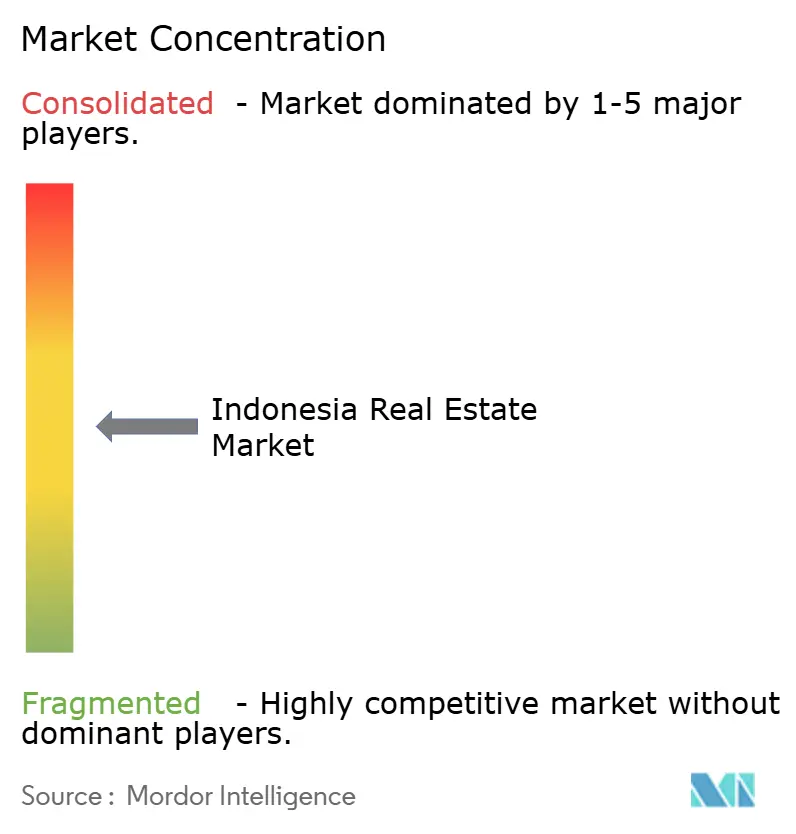
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indonesischen Immobilienmarkts durch Mordor Intelligence
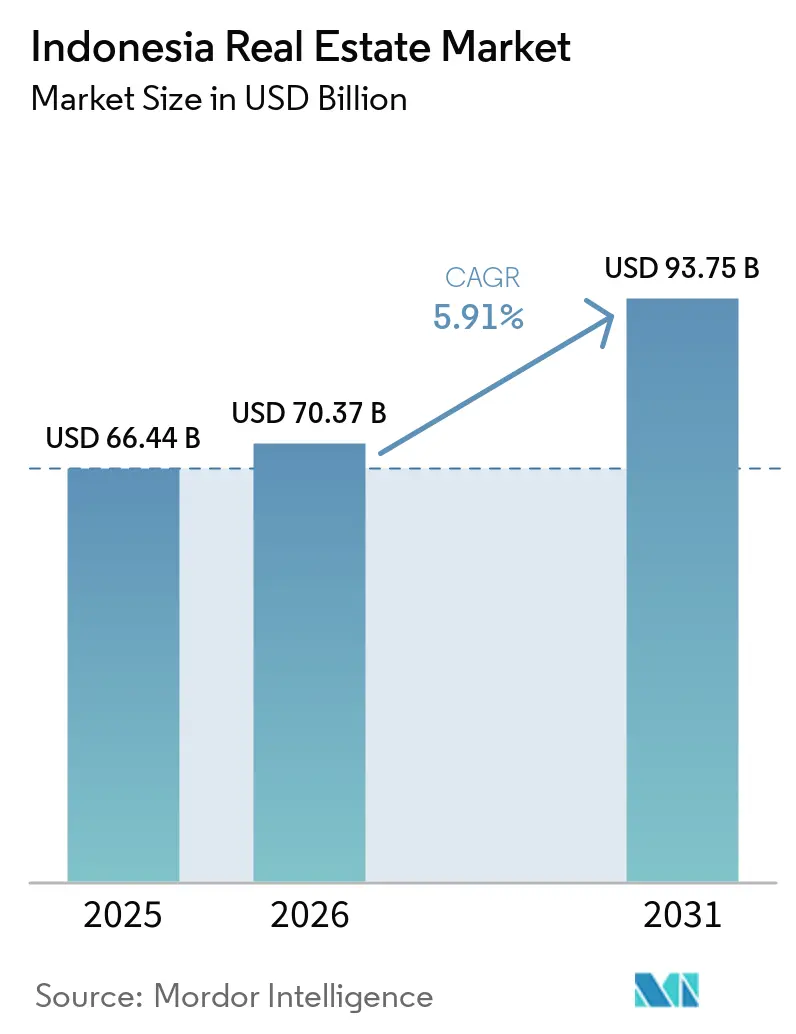
Die Größe des indonesischen Immobilienmarkts wird voraussichtlich von 66,44 Milliarden USD im Jahr 2025 und 70,37 Milliarden USD im Jahr 2026 auf 93,75 Milliarden USD bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 5,91 % verzeichnen.
Starke demografische Dynamik, rasche Urbanisierung und eine staatlich geförderte Infrastrukturoffensive vergrößern die Wohn-, Logistik- und Mischnutzungsflächen des Landes. Investoren verlagern Kapital von Jakarta in Städte zweiter Ordnung in West- und Ostjava, um von niedrigeren Grundstückskosten und Hafenanbindungen zu profitieren. Hersteller, die im Rahmen von „China + 1"-Strategien umsiedeln, stützen die Nachfrage nach Langzeitpachtverträgen für moderne Lagerhäuser, während Haushalte trotz Zinsschwankungen weiterhin den Wohnimmobilienmarkt dominieren. Projektentwickler integrieren derweil Einrichtungen mit wiederkehrenden Einnahmen – Co-Working-Hubs, Rechenzentrumsgebäude und flexible Wohneinheiten – in geplante Großsiedlungen, um sich gegen zyklische Verkaufsschwankungen abzusichern.
Wichtigste Erkenntnisse des Berichts
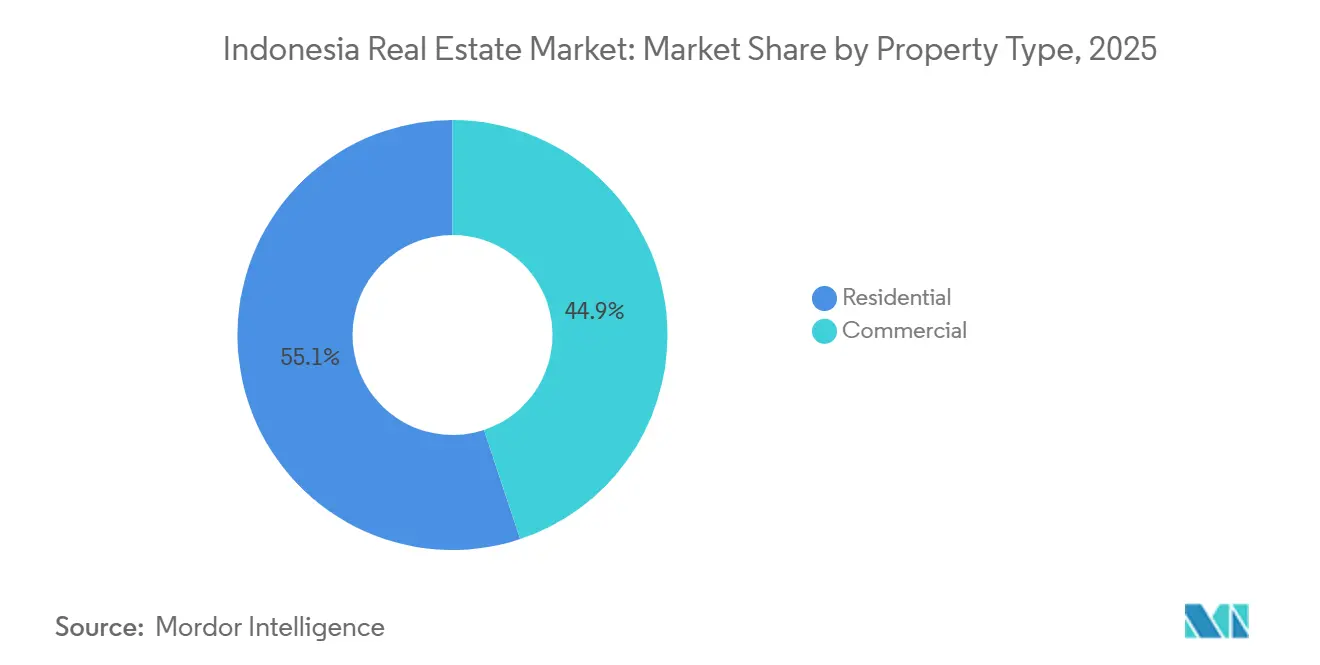
- Nach Immobilientyp führten Wohnimmobilien den indonesischen Immobilienmarkt mit einem Marktanteil von 55,1 % im Jahr 2025 an; Logistikimmobilien werden bis 2031 voraussichtlich mit einer CAGR von 6,49 % wachsen.
- Nach Geschäftsmodell hielt der Verkaufskanal im Jahr 2025 einen Anteil von 72,2 % am indonesischen Immobilienmarkt, während die Vermietung bis 2031 voraussichtlich mit einer CAGR von 6,84 % wachsen wird.
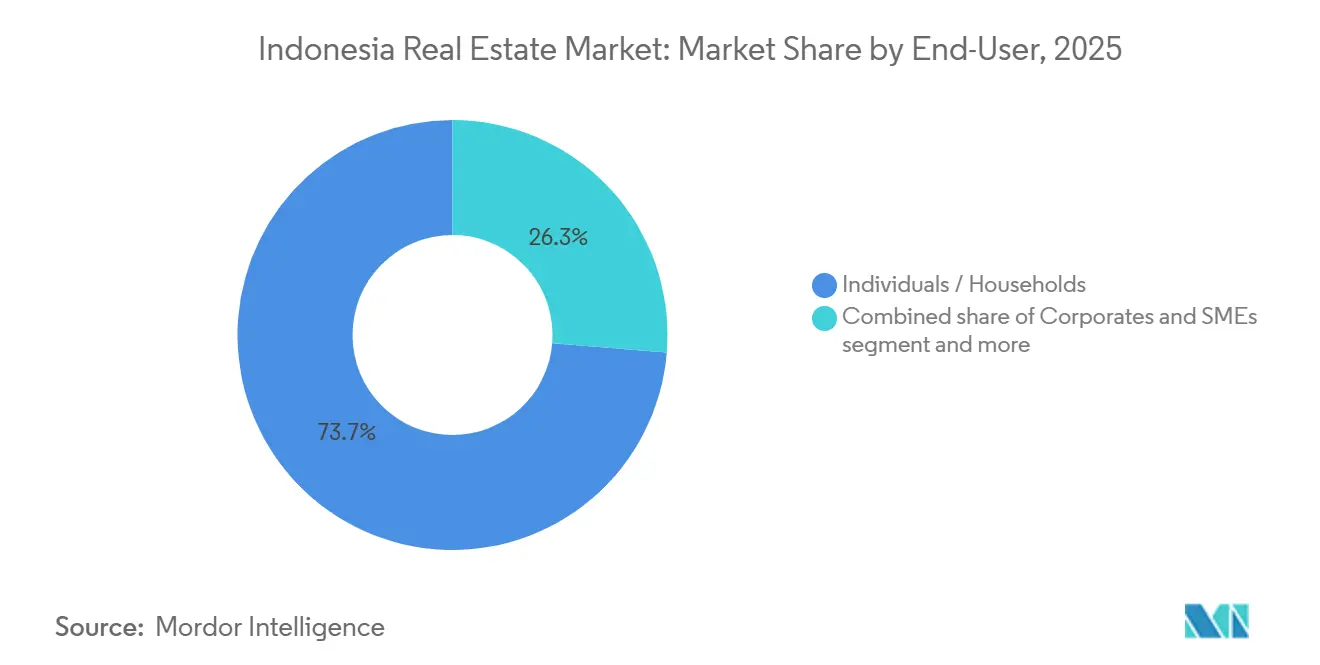
- Nach Endnutzer entfielen im Jahr 2025 73,7 % des indonesischen Immobilienmarktanteils auf Privatpersonen und Haushalte, während das Segment der Unternehmen und KMU bis 2031 voraussichtlich mit einer CAGR von 6,71 % wachsen wird.
- Nach Region erzielte DKI Jakarta im Jahr 2025 einen Umsatzanteil von 39,4 %, Ostjava wird jedoch bis 2031 voraussichtlich mit einer CAGR von 7,11 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Immobilienmarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Demografie, Urbanisierung und wachsende Mittelschicht | +1.8% | Wichtige Provinzen Javas sowie aufstrebende Städte in Sumatra & Sulawesi | Langfristig (≥ 4 Jahre) |
| Infrastrukturoffensive und IKN Nusantara | +1.5% | Kernbereich Ostkalimantan, Ausstrahlungseffekte auf Korridore in Westjava | Mittelfristig (2-4 Jahre) |
| „China + 1"-Auslandsdirektinvestitionen und Produktionswachstum | +1.4% | West- & Ostjava, Zentraljava | Kurzfristig (≤ 2 Jahre) |
| Tourismuserholung und MICE-Aktivitäten | +0.9% | Bali, Yogyakarta, Lombok, Jakarta | Mittelfristig (2-4 Jahre) |
| REITs und Proptech-Einführung | +0.8% | Landesweit mit frühem Zugkraft in Jakarta, Surabaya, Bandung | Langfristig (≥ 4 Jahre) |
| Expansion von E-Commerce und Einzelhandelsnetzwerken steigert die Nachfrage nach Lager- und Einzelhandelsflächen | +0.5% | Industriekorridor Java, wichtige Hafenstädte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Demografie, Urbanisierung und wachsende Mittelschicht fördern die Nachfrage nach Wohnraum, Einzelhandel und Dienstleistungen
Indonesiens städtische Bevölkerung überschritt 2024 die Marke von 59 % der Gesamtbevölkerung und wächst jährlich um fast 3 Millionen neue Stadtbewohner[1]. Die Haushaltsgrößen schrumpfen, sodass der absolute Bedarf an separaten Wohneinheiten steigt, selbst wenn das Bevölkerungswachstum nachlässt. Projektentwickler haben reagiert, indem sie Zwei-Zimmer-Wohnungen unter 67.000 USD anbieten, die für Mehrwertsteuerbefreiungen qualifizieren, was die primären Wohnimmobilienverkäufe stabilisiert, wie die Daten der Bank Indonesia für das dritte Quartal 2025 zeigen. Auch die Konsumgewohnheiten verlagern sich hin zu erlebnisorientierten Einzelhandelsformaten – Food Halls und Co-Working-Cafés –, was Bauträger dazu veranlasst, kommerzielle Sockelgeschosse in Wohntürme zu integrieren. Diese Nutzungsmischung ermöglicht es Vermietern, Gemeinschaftsflächen durch Mieteinnahmen zu monetarisieren und sich so gegen langsamere Verkaufszyklen bei Eigentumswohnungen abzusichern. Infolgedessen absorbieren innerstädtische Projekte, die Wohnen, Arbeiten und Freizeitangebote verbinden, Kapital vor Einzelnutzungsvorhaben und stützen das breitere Wachstum des indonesischen Immobilienmarkts.
Infrastrukturoffensive und IKN Nusantara erschließen Entwicklungskorridore und Mischnutzungspipelines
Das staatliche Budget von 15,3 Milliarden USD für IKN signalisiert mehr als eine neue Hauptstadt; es katalysiert Landkäufe entlang der Achse Balikpapan–Samarinda und des Hochgeschwindigkeitsbahnkorridors Jakarta–Bandung. Der Immobilienmarkt in Indonesien umfasst private Projektentwickler, die benachbarte Gemeinden gegenüber dem eingeschränkten IKN-Kerngebiet bevorzugen, wo sie mit Regierungsbehörden bei vorverkauften Beamtenwohnungen kooperieren. Die Bahnverbindung verkürzt die Reisezeit zwischen Jakarta und Bandung auf 40 Minuten, treibt die Grundstückswerte in der Nähe des Bahnhofs Tegalluar um bis zu 20 % in die Höhe und lässt transit-orientierte Stadtquartiere entstehen. Dennoch bleiben die Zeitpläne empfindlich gegenüber Haushaltszuweisungen, was Unternehmen dazu veranlasst, sich abzusichern, indem sie auch Grundstücke im Cikarang-Karawang-Gürtel in Westjava erwerben. Projekte, die sich an beiden Korridoren ausrichten können, diversifizieren das geografische Risiko und erschließen gleichzeitig die synchronisierte Nachfrage nach Wohnimmobilien, Einzelhandel und Logistikzentren.
„China + 1"-Auslandsdirektinvestitionen und Produktionswachstum treiben Industrieparks, Lagerhaltung und Arbeiterwohnungen voran
Chinesische Investitionen überstiegen 2024 die Marke von 8,1 Milliarden USD, wobei mehr als die Hälfte mit Einrichtungen verbunden war, die Leichtmontage und Lagerhaltung bündeln. ESR Indonesia und das von Mitsubishi und INA unterstützte Gemeinschaftsunternehmen übergaben Anfang 2025 216.864 m² Fläche, wobei 90 % an Lieferanten von Elektrofahrzeugbatterien auf 10- bis 15-jährige Laufzeiten vorvermietet wurden. Solche Vereinbarungen sichern Renditen von 7–7,5 % und komprimieren Kapitalisierungsraten, was institutionelle Käufer anzieht. Der 6-Milliarden-USD-Komplex von LG Energy Solution in Karawang löste eine Nachfrage nach 12.000 Arbeiterwohneinheiten aus und zwang lokale Projektentwickler, modulare Wohnheime zu erproben. Langzeitpachtverträge mit Erweiterungsklauseln binden zusammenhängende Grundstücke, sodass spekulativ errichtete Maßanfertigungslagerhäuser jetzt sogar vor der Abschluss der Zonenplanung auf den Markt kommen. Die Nettovermietung drückte den Leerstand in Groß-Jakarta bis Mitte 2025 auf 5,9 %, was Logistik als die liquideste Anlageklasse des Marktes bestätigt.
Tourismuserholung und MICE-Aktivitäten unterstützen Hotel-, Resort- und Lifestyle-Mischnutzungsprojekte
Die internationalen Ankünfte erholten sich 2024 auf 11,5 Millionen, doch Balis Moratorium für neue Hotels in gesättigten Bezirken Ende 2024 hat Kapital nach Lombok, Raja Ampat und Labuan Bajo umgeleitet. Projektentwickler schnüren daher Resortpakete mit Markenresidenzen und Wellnesszentren und monetarisieren den Bestand über Stockwerkeigentum statt ausschließlich über Übernachtungen. Das neue PIK-2-Kongresszentrum in Jakarta hat 18 internationale Veranstaltungen für 2025–2026 vorgebucht, was die Nachfrage nach Serviced Apartments in einem Einzugsgebiet von 3 km ankurbelt. Dennoch haben Sparmaßnahmen bei öffentlichen Reisebudgets die Hotelauslastung in einigen Provinzen vorübergehend auf 20 % gedrückt. Erfolgreiche Akteure im indonesischen Immobilienmarkt betrachten das Gastgewerbe heute als Ausstattungsmerkmal innerhalb integrierter Stadtquartiere, um Einkommensströme über volatile Tourismuszyklen hinweg zu glätten.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität bei Grundstücks-/Eigentumstiteln und politische Variabilität | −1.2% | Äußere Inseln, Küstenzonen und landesweite Genehmigungsverfahren | Langfristig (≥ 4 Jahre) |
| Hohe Finanzierungskosten und Baupreisinflation | −0.9% | Landesweit, am stärksten bei mittelständischen Bauträgern in Sekundärstädten | Kurzfristig (≤ 2 Jahre) |
| Segmentspezifisches Überangebot und ungleichmäßige Erholung | −0.7% | Büros in Jakarta, Resorts in Bali, Einzelhandelskorridore in Surabaya | Mittelfristig (2-4 Jahre) |
| Hohe Bau- und Finanzierungskosten belasten die Margen der Projektentwickler und die Endnutzerpreise | −0.3% | Landesweit, mit akuten Auswirkungen in abgelegenen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität bei Grundstücks-/Eigentumstiteln, Verzögerungen bei Zonen-/Genehmigungsverfahren und regionale politische Variabilität verlangsamen die Umsetzung
Die nationale Grundstücksregistrierungsinitiative zertifizierte bis 2025 76 % von 126 Millionen Parzellen, doch ungelöste Gewohnheitsrechtsansprüche in Kalimantan, Sulawesi und Papua verzögern Projekte um 12–18 Monate und erhöhen die Erwerbskosten um bis zu 30 %[2]. Ein Weltbankdarlehen in Höhe von 653 Millionen USD zielt bis 2028 auf zusätzliche 4,8 Millionen Hektar ab, doch die Kapazität auf Bezirksebene bleibt der Engpass. Verordnung Nr. 5/2025 dezentralisiert die Titelausstellung und ermöglicht es Java-Bezirken, Genehmigungen in 60 Tagen zu erteilen, während einige Kalimantan-Ämter 180 Tage benötigen. Überschneidungen bei der Küstenzonenplanung zwischen Forst-, Fischerei- und Tourismusbehörden haben Lombok-Resortprojekte verzögert und zwingen Projektentwickler, erhebliche rechtliche Rückstellungen einzuplanen. Infolgedessen wechseln viele Unternehmen zu Brownfield-Gemeinschaftsunternehmen mit staatlichen Betrieben, die über zertifiziertes Land verfügen, und tauschen höhere Kosten gegen Umsetzungssicherheit.
Hohe Finanzierungskosten und Baupreisinflation schränken die Machbarkeit von Neubauprojekten ein
Die Bank Indonesia senkte ihren Leitzins Ende 2024 auf 5,75 %, doch die Bankkredite an Projektentwickler liegen nach Risikoaufschlägen immer noch bei 9–11 %. Stahl ist nach wie vor 35 % teurer als vor der Pandemie, und die Zementpreisinflation erhöht die Hartkosten um etwa 8 %. Facharbeiter wandern zu Megaprojekten wie IKN ab, was die Löhne jährlich um 8–10 % steigen lässt. Da 78 % der Bauträger im dritten Quartal 2025 auf interne oder bankfremde Finanzierung angewiesen sind, sind die Vorverkaufsquoten auf über 60 % vor Baubeginn gestiegen, was die Kapitalumwandlungszyklen verlängert[3]. Modularer Bau reduziert den Arbeitseinsatz vor Ort um 30 % und verkürzt die Bauzeit um 20 %, doch die Einführungsrate liegt unter 10 %, da hohe Werkzeugkosten und flache Lieferketten bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Gewerbesegment beschleunigt sich trotz Dominanz der Wohnimmobilien
Wohnimmobilien machten 2025 55,1 % der Größe des indonesischen Immobilienmarkts aus, gestützt durch ein strukturelles Wohnungsdefizit und staatliche Subventionen für Erstkäufer. Dennoch liegt die prognostizierte CAGR des Segments von 5,2 % hinter dem Gesamtmarkt für indonesische Immobilien zurück, da Preisobergrenzen und Hypothekenzinsschwankungen die Margen belasten. Logistikgebäude, obwohl auf einer kleineren Basis, eilen mit einer CAGR von 6,49 % voran, da Lieferketten für Elektrofahrzeugbatterien großformatige Lagerhäuser in der Nähe von Cikarang und Karawang vorvermieten. Der institutionelle Appetit auf anleiheähnliche Cashflows hat die Renditen auf 7–7,5 % gedrückt und den Aufschlag gegenüber Staatsanleihen verringert.
Projektentwickler integrieren jetzt Mini-Logistikzentren – Paketschließfächer und Kühlräume – in neue Wohngroßsiedlungen und monetarisieren Erdgeschossflächen, die früher für Parkplätze reserviert waren. Unterdessen bleiben die Büros im Zentralen Geschäftsviertel Jakartas unter einer Leerstandsquote von 34 % gedämpft und wachsen bis 2031 nur um 4,8 %. Einzelhandelsimmobilien liegen dazwischen, mit einer Wachstumstrajektorie von 5 %, die von erlebnisorientierten Aufwertungen abhängt. Rechenzentrumsgebäude und Industrieparks, unter „Sonstige" zusammengefasst, weisen dank des IKN-Ausbaus und Datensouveränitätsregeln, die das inländische Hosting begünstigen, eine Wachstumsaussicht von 5,7 % auf. ESR Indonesias Übernahme von drei LOGOS-Vermögenswerten für 148 Millionen USD im Jahr 2024 zeigt, dass erstklassiges Kapital stabilisierte Logistikcluster anstrebt.


Nach Geschäftsmodell: Vermietungsantrieb gewinnt an Zugkraft inmitten von Bilanzdisziplin
Das Verkaufsmodell umfasste 2025 immer noch 72,2 % des indonesischen Immobilienmarkts und spiegelt eine tief verwurzelte Wohneigentumskultur wider, die durch Mehrwertsteuerbefreiungen gestärkt wird. Mieteinnahmeströme werden jedoch mit einer CAGR von 6,84 % prognostiziert – der schnellsten unter den Geschäftsmodellen –, da Unternehmen Flexibilität gegenüber hohen Investitionsausgaben bevorzugen. Triple-Net-Industriepachtverträge erstrecken sich jetzt auf 15 Jahre und bieten Inflationsschutz sowie die Anziehungskraft für Pensionsfondsmittel.
Mietwohntürme in Jakarta und Surabaya bedienen Millennials, die 15-jährige Hypotheken ablehnen, während Pakuwon Jatis digitale Plattform die Mietergewinnung um 30 % erleichterte und den Hebel der Technologie bewies. Projektentwickler strukturieren zunehmend hybride Projekte – sie verkaufen Stockwerkeigentumswohnungen im Voraus, behalten aber Einzelhandelspodeste und Serviced Units –, um sofortige Liquidität mit stetigen Mietrenditen zu verbinden. Der Verkaufsweg wächst immer noch jährlich um 5,5 %, sieht sich aber einer Margenverengung durch gedeckelte Preisspannen gegenüber.
Nach Endnutzer: Unternehmens- und KMU-Segment beschleunigt sich durch Vorvermietungsnachfrage
Privatpersonen und Haushalte stellten 2025 73,7 % der Nachfrage in der indonesischen Immobilienbranche, doch ihre CAGR von 5,4 % liegt hinter dem Markt zurück. Unternehmen und KMU, obwohl ein kleinerer Anteil, sind für eine CAGR von 6,71 % positioniert, da Hersteller Fabriken und Büroflächen vor Umzugsterminen in großem Umfang anmieten.
Die durchschnittliche Logistikpachtgröße halbierte sich von 5.000 m² im Jahr 2022 auf 2.500 m² im Jahr 2025, was das Streben der KMU nach Agilität verdeutlicht. LG Energy Solution verhandelte Hauptpachtverträge für Tausende von Arbeiterwohneinheiten und verschaffte Projektentwicklern frühzeitig Cashflow und Abnahmegewissheit. Staatliche Stellen unter „Sonstige" werden mit 5,8 % weiter expandieren, da die IKN-Verlagerung voranschreitet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
DKI Jakarta beherrscht 2025 39,4 % des indonesischen Immobilienmarktanteils, doch seine CAGR von 5,3 % bis 2031 zeigt, dass die Stadt eher reift als expandiert. Eine Büroleerstandsquote von 34 % und chronische Verkehrsüberlastung belasten das neue Angebot, auch wenn erstklassige Zentralgeschäftsviertelstürme eine Auslastung von 80 % aufrechterhalten und Co-Living-Umwandlungen ungehebelte Renditen von 8–10 % erzielen. Die Bank Indonesia berichtete, dass die primären Eigenheimverkäufe im dritten Quartal 2025 nach Mehrwertsteuersubventionen, die die Erschwinglichkeit stabilisierten, nur um 1,29 % im Jahresvergleich zurückgingen. Logistik bleibt Jakartas Lichtblick: Eine Nettovermietung von über 100.000 m² pro Quartal drückte den Lagerleerstand auf 5,9 % und komprimierte die Renditen auf 7–7,5 %. Infolgedessen betrachten Investoren Jakarta heute eher als Cashflow-Zentrum denn als Hochwaschstumswette.
Westjava ist 2025 ein wichtiger Beitragender zum indonesischen Immobilienmarkt und expandiert bis 2031 mit einer CAGR von 6,2 %, gestützt durch die Hochgeschwindigkeitsbahn Jakarta-Bandung und „China + 1"-Produktionszuflüsse. ESR Indonesias 216.864 m² große Parks in Cikarang und Karawang waren zu 90 % an Lieferanten von Elektrofahrzeugkomponenten auf 10- bis 15-jährige Laufzeiten vorvermietet, was zeigt, wie Langzeitpachtverträge anleiheähnliche Cashflows untermauern. Grundstücke in einem 5-km-Radius um den Bahnhof Tegalluar in Bandung stiegen nach dem Bahnstart um 20 %, während Reihenhäuser unter 67.000 USD in Bekasi und Tangerang die Pendlernachfrage trotz 60–90-minütiger Fahrtzeiten absorbieren. Ostjava ist 2025 ein weiterer Schlüsselmarkt und führt das Wachstum mit einer CAGR von 7,11 % bis 2031 an, dank Hafenzugang, niedrigerer Grundstückskosten und einer Grundstückstitelzertifizierung von 82 %, die Due-Diligence-Zyklen verkürzt. Surabaya's durchschnittlicher Kaufpreis von 160.685 USD und Mietrenditen von 6,47 % ziehen weiterhin Investoren an, die von Jakartas Kapitalisierungsraten unter 5 % verdrängt wurden.
Das übrige Indonesien wird bis 2031 voraussichtlich mit einer CAGR von 6 % wachsen, angetrieben durch IKN Nusantara und Tourismushochburgen. Das Budget für die neue Hauptstadt in Kalimantan hat Grundstücke rund um Balikpapan und Samarinda erschlossen, wo Sinar Mas Land einen Vertrag über 1.500 Beamtenwohneinheiten gesichert hat. Balis Hotelbaugenehmigungsstopp lenkte Kapital nach Lombok und Labuan Bajo um, doch nur 60 % der Küstengrundstücke in Kalimantan und 50 % in Papua sind zertifiziert, was Projektzeitpläne um 18–24 Monate verlängert. Projektentwickler mit geduldigen Kapital und starken lokalen Partnern können immer noch zweistellige Renditen erzielen, müssen aber höhere rechtliche und infrastrukturelle Rückstellungen einplanen, um die Komplexität bei Eigentumstiteln und politische Variabilität zu bewältigen.
Regulatorisches Umfeld
Die Immobilienaktivität in Indonesien wird durch zentrale Wohnungsbau- und öffentliche Baurichtlinien geprägt, ergänzt durch Landverwaltungsreformen unter Führung des Ministeriums für Agrarangelegenheiten und Raumplanung/der Nationalen Landbehörde (ATR/BPN). Im April 2026 erließ das Ministerium für Wohnungswesen und Siedlungen (Kementerian Perumahan dan Kawasan Permukiman, PKP) die Verordnung Permen PKP 2/2026, die die Permen PKP 9/2025 zur Finanzierungsförderung für einkommensschwache Bevölkerungsgruppen ändert, einschließlich eines Zuschusses für Bearbeitungskosten (Subsidi Biaya Proses) für einkommensschwachen vertikalen Wohnungsbau (sarusun umum). Im selben Monat änderte die Permen PKP 4/2026 die Durchführungsbestimmungen für Wohnbauförderung und die Bereitstellung von Sonderwohnungen, wodurch die Verwaltungsanforderungen verschärft und die Programmabwicklung stärker auf zentralisierte digitale Systeme ausgerichtet wurde.
Auf Seiten der Infrastrukturbereitstellung stellte das Ministerium für öffentliche Arbeiten (Kementerian Pekerjaan Umum, PU) im April 2026 die Permen PU 1/2026 vor. Die Aktualisierung änderte die Verfahren für KPBU (Zusammenarbeit zwischen Regierung und Wirtschaft/ÖPP) im Bereich der Infrastruktur für öffentliche Arbeiten und ersetzte den bisherigen Rahmen der Permen PUPR 2/2021. Parallel dazu baut die ATR/BPN ihre elektronischen Landdienste aus, einschließlich elektronischer Zertifikate und elektronischer Übertragungen, mit dem erklärten Ziel vollständig digitaler Landdienste bis 2028. Für Bauträger, die in mehreren Provinzen mit unterschiedlicher lokaler Genehmigungskapazität tätig sind, ist diese Modernisierung direkt mit Ausführungsrisiken und Zeitplänen für die Due Diligence verknüpft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der indonesischen Immobilienbranche beginnt mit der Landbeschaffung und Due Diligence (Registrierung bei ATR/BPN, Zertifizierung und lokale Raumordnungs-/Bebauungsgenehmigungen) und geht dann zur Projektfinanzierung über (Bankkredite, Vorverkäufe bei verkaufsgetriebenem Wohnungsbau und langfristige Mietverträge bei ertragserzeugenden Objekten). Es folgen Entwicklung und Bau, an denen Bauträger, EPC-Unternehmer und Subunternehmer beteiligt sind, bevor Projekte über Vertriebs- und Vermietungskanäle (Makler, interne Vertriebsteams und zunehmend digitale Vermietungsplattformen) vermarktet werden. Staatliche Programme beeinflussen sowohl Nachfrage als auch Angebot, wobei Förderungen und Anreize für einkommensschwachen Wohnungsbau die Absorption stimulieren, während Infrastrukturprojekte wie Straßen und Brücken neue Entwicklungskorridore schaffen, die Auftragnehmerkapazitäten und Arbeitskräfte konzentrieren.
Vorleistungen und Ausführung hängen zudem von der Verfügbarkeit von Baumaterialien und -geräten ab, wobei öffentliche Projekte die Standardisierung und die inländische Beschaffung über nationale Datenbanken für Materialien und Geräte in staatlichen Bauvorhaben, einschließlich IKN-bezogener Projekte, vorantreiben. Der Midstream-Bereich wird zunehmend durch institutionelle Partnerschaften in der Logistik- und Industrieimmobilienbranche geprägt, wie die Vereinbarung zur gemeinsamen Entwicklung zwischen ESR und MC Urban Development Indonesia (MCUDI) vom Juli 2026 für zwei institutionelle Logistik- und Industrieanlagen in Karawang und Cikarang mit einem Gesamtvermögenswert von über 80 Millionen USD zeigt. Dies verdeutlicht, wie Vorvermietung und Spezifikationen auf institutionellem Niveau die Kreditvergabeentscheidungen für neues Angebot beeinflussen. Nachgelagert werden anschlussorientierte Entwicklungsmodelle in städtischen Korridoren immer sichtbarer, einschließlich transitorientierter Wohn- und Mischnutzungsprojekte wie der Ivora-Grande-Markteinführung von Summarecon Agung im Juli 2026 in Summarecon Bandung, die an die Hochgeschwindigkeitsbahnstation von Whoosh angebunden ist und eine schnellere Absorption durch zugangsorientierte Standortwahl unterstützt.
Wettbewerbslandschaft
Der Wettbewerb auf dem indonesischen Immobilienmarkt ist moderat, wobei die Top-10-Projektentwickler etwa 35–40 % des nationalen Umsatzes auf sich vereinen. Konglomerate wie Sinar Mas Land, Ciputra und Lippo integrieren Grundstückserwerb, Bau und Finanzierung, um Skalenvorteile zu erhalten. Spezialisten – ESR für Logistik, Perumnas für erschwinglichen Wohnraum – nutzen Gemeinschaftsunternehmenskapital, um Nischenmärkte zu erschließen. Der strategische Wettbewerb dreht sich um die Sicherung von zertifiziertem Land in Wachstumskorridoren, die Nutzung digitaler Plattformen zur Senkung von Vermietungskosten und die Beibehaltung ertragsbringender Vermögenswerte für künftige REIT-Abspaltungen.
Jüngste hochkarätige Schritte veranschaulichen diese Themen. ESR Indonesia vermietete fast seine gesamte Pipeline für 2025 vor Fertigstellung vor, indem es Mieter-Datenanalysen nutzte, während Agung Podomoros 16-Milliarden-USD-Großsiedlung PIK 2 Wohnraum mit einem Kongresszentrum und einem potenziellen Formel-1-Kurs verbindet. Sinar Mas Land und K2 Data Centres planen einen 58,8-MW-Campus in Kota Deltamas, was eine Hinwendung zur digitalen Infrastruktur signalisiert. Unterdessen veranschaulicht PT Bumi Serpong Damai's The Zora BSD City den Schwenk von preisgedeckelten erschwinglichen Einheiten hin zu lifestyle-reichen Eigentumswohnungen im mittleren Marktsegment.
Der Wettbewerb ist am intensivsten im Niedrigeinkommens-Wohnungsbau, wo staatliche Preisobergrenzen einstellige Margen hinterlassen und Volumenstrategien sowie strikte Kostenkontrolle erfordern. In der Logistik bestimmt der Zugang zu investmentgradigen Mietern die Finanzierungskonditionen; Langzeitpachtverträge erschließen günstigere Schulden und reibungslosere REIT-Exits und benachteiligen grundstücksreiche, aber mieterarme Eigentümer. Spezialisten für adaptive Nachnutzung entstehen, um überschüssige Büroflächen in Co-Living-Suiten umzuwandeln und Renditeaufschläge von 500 bis 700 Basispunkten im Zentrum Jakartas auszunutzen. Technologie fungiert somit als entscheidender Differenzierungsfaktor und belohnt datengesteuerte Standortauswahl und digitales Mieter-Onboarding gegenüber traditioneller Beziehungsvermittlung.
Führende Unternehmen der indonesischen Immobilienbranche
-
PT Intiland Development Tbk
-
Tokyu Land Indonesia
-
Agung Podomoro Land
-
Ciputra Group
-
Sinar Mas Land
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Politisch gestützte Erschwinglichkeitshebel und Programmfinanzierungen schaffen einen klaren Freiraum für Bauträger und Finanzierer, die sich auf die Nachfrage nach Massenmarkt- und Erstwohnungen konzentrieren. Im Jahr 2026 erhöhte die Regierung die Obergrenze des Wohnungskreditprogramms von 36 Billionen Rp auf 50 Billionen Rp. Das Finanzministerium legte zudem einen Rahmen für Mehrwertsteueranreize fest, einschließlich einer vollständig vom Staat getragenen Mehrwertsteuer für berechtigte Wohnungstransaktionen bis zu 2 Milliarden Rp (bei Häusern mit einem Preis bis 5 Milliarden Rp) für das gesamte Haushaltsjahr 2026. Zusammen unterstützen diese Maßnahmen Chancen für standardisierte, schnell umsetzbare Produktformate, einschließlich des durch Permen PKP 2/2026 geförderten vertikalen einkommensschwachen Wohnungsbaus, während zugleich die Bereitschaft der Lieferkette betont wird, um dem Druck auf die Baukosten zu begegnen.
Eine zweite Chance liegt in standortgeführten, infrastrukturnahen Formaten, bei denen die Umsetzung öffentlicher Bauprojekte den Zugang verbessert und investierbare Mikromärkte über das Kernstadtgebiet Jakarta hinaus erweitert. Anschlussprojekte wie das angekündigte Ziel von 5.000 Brücken bis Ende 2026 und das Inpres-Regionalstraßenprogramm mit 1.151 km Straßen unterstützen die Landentwicklung in sekundären Knotenpunkten, die zuvor unter Zugangsbeschränkungen litten. Die Digitalisierung von Genehmigungs- und Landverwaltungsverfahren schafft zudem einen Ansatzpunkt für proptech-gestützte Transaktions- und Projektüberwachungsabläufe. Da die ATR/BPN bis 2028 auf vollständig digitale Landdienste hinarbeitet und die PKP-Verordnungen 2026 die digitale Abwicklung von Wohnungsbauförderung formalisieren, haben Bauträger und Lösungsanbieter einen klareren Weg zur Skalierung compliancefähiger digitaler Dokumentation, Verifizierung und Projektberichterstattung.
Aktuelle Branchenentwicklungen
- Juli 2026: ESR und MC Urban Development Indonesia (MCUDI) gaben eine Vereinbarung zur gemeinsamen Entwicklung von zwei institutionellen Logistik- und Industrieanlagen in Karawang und Cikarang, West-Java, mit einem Gesamtvermögenswert von über 80 Millionen USD bekannt. Dieser Schritt erweitert das moderne Lagerhausangebot im zentralen Fertigungskorridor und untermauert den Marktwandel hin zu vorvermieteten Logistikformaten institutioneller Qualität, die von institutionellem Kapital gestützt werden.
- Juni 2026: Die indonesische Regierung erhöhte die Obergrenze des Wohnungskreditprogramms 2026 von 36 Billionen Rp auf 50 Billionen Rp. Der höhere Programmrahmen stärkt den Finanzierungskanal für Massenmarkt-Wohnraum und unterstützt Bauträger und Kreditgeber, die sich auf Erstwohnungs- und erschwinglichkeitsbezogene Segmente konzentrieren.
- Februar 2025: ESR Indonesia und Mitsubishi-INA übergaben drei Logistikparks in West-Java mit einer Gesamtfläche von 216.864 m² und einer Vorvermietungsquote von rund 90 %. Die hohe Vorabverpflichtung bei Fertigstellung unterstrich die mieterorientierte Kreditvergabe und trug dazu bei, die Leerstandsquote im Industriegürtel von Groß-Jakarta zu verringern, was zusätzliche Build-to-Suit- und Langzeitmietprojekte unterstützt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als der jährliche Bruttowert definiert, der in Indonesien aus fertiggestellten Immobilien generiert wird, die entweder verkauft oder formal vermietet werden, umgerechnet in USD auf Basis durchschnittlicher jährlicher Wechselkurse.
Ausschlüsse aus dem Umfang: Reine Grundstückstransaktionen ohne aufstehende Bebauung sowie informelle Mietvereinbarungen, die nicht über formale Vermietung erfasst werden, sind aus der Marktgrößenberechnung ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Wohnimmobilien
- Apartments & Eigentumswohnungen
- Villen & Einfamilienhäuser
- Gewerbeimmobilien
- Büro
- Einzelhandel
- Logistik
- Sonstige (Industrie, Hotellerie usw.)
- Wohnimmobilien
- Nach Endnutzer
- Privatpersonen / Haushalte
- Unternehmen & KMU
- Sonstige
- Nach Region
- DKI Jakarta
- Westjava (Jawa Barat)
- Ostjava (Jawa Timur)
- Übriges Indonesien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die sachliche Grundlage für das Modell zu legen und sicherzustellen, dass die Annahmen an indonesienspezifischen Signalen verankert bleiben. Wir haben öffentliche Quellen herangezogen, darunter Statistics Indonesia (BPS) für bau- und wohnungsbezogene Datenreihen, Bank Indonesia für Makroindikatoren und Kreditbedingungen, das Ministerium für öffentliche Arbeiten und Wohnungsbau für die Ausrichtung von Wohnungsbauprogrammen sowie die Finanzdienstleistungsaufsichtsbehörde (OJK) für Hypotheken- und Bankoffenlegungen.
Wir haben außerdem Offenlegungen börsennotierter Projektentwickler, Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung ausgewertet, um Projektfertigstellungen, Belegungstrends und Preiskommentare in den wichtigsten Städten zu verstehen. Wo es hilfreich war, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Importund Export-Daten auf Sendungsebene für ausgewählte Baumaterialien genutzt, um die Bautätigkeit zu plausibilisieren. Diese Sekundärforschungsquellen sind lediglich illustrativ, und während der Datenerhebung und Validierung wurden viele weitere öffentliche Materialien verwendet.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um zu validieren, wie Transaktionen und Mietverträge in der Praxis erfasst werden, und um Lücken zu schließen, die öffentliche Datensätze nicht gut erklären. Wir haben mit einer Mischung aus Projektentwicklern, Maklern, Immobilienverwaltern, Kreditgebern und institutionellen Käufern gesprochen; die Gespräche umfassten Nachfragebedingungen auf den wichtigsten Inseln mit einem praxisorientierten Fokus auf Jakarta und andere städtische Gebiete mit hoher Aktivität.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Vorstandsebene (CXOs): 12 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 16 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den jährlichen Marktwert aus der indonesischen Immobilienaktivität rekonstruiert, wobei der Nachfragepool an das fertiggestellte Immobilienangebot und den durch Verkäufe oder formale Vermietungen realisierten Wert geknüpft ist. Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen gegengeprüft – etwa anhand des Stichprobenpreises pro Quadratmeter multipliziert mit der gehandelten Fläche für wichtige Städte sowie Kanalprüfungen zu Absorption und typischen Mietbedingungen –, was zur Korrektur von Über- oder Unterschätzungen beitrug.
Zu den im Modell verwendeten Eingaben gehörten Indikatoren wie Wohn- und Gewerbeimmobilienpreisentwicklungen in den wichtigsten Ballungsräumen, Baufertigstellungen und -genehmigungen als Näherungswert für den gelieferten Bestand, die Richtung der Hypothekenzinsen und das Wachstum der Wohnungsbaukredite, Belegungs- und Leerstandssignale für ertragsbringende Vermögenswerte sowie die durchschnittliche jährliche Umrechnung von Rupiah in USD, um die Werte von Jahr zu Jahr vergleichbar zu halten. Wenn die Datenlage für einen Teilmarkt dünn war, wurde eine Lücke durch in Interviews vereinbarte Spannen geschlossen und dann mithilfe beobachtbarer Makro- und Bausignale eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse rund um Zinssätze, Kreditverfügbarkeit und Fertigstellungspipelines angewendet, und anschließend wurde ein regressionsbasierter Ansatz genutzt, um den Marktwert mit der städtischen Nachfrage und den Finanzierungsbedingungen in Beziehung zu setzen. Die Annahmen wurden mit Primärbefragten abgestimmt, sodass die Steigung der Erholung oder Verlangsamung dem entsprach, was in aktiven Transaktionen beobachtet wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale validiert, darunter die Richtung der Immobilienpreise, Trends bei der gelieferten Angebotsseite, Hypothekenwachstum und Buchungskommentare der Projektentwickler, und anschließend auf Jahressprünge geprüft, die nicht zur Realwirtschaft passten. Wenn eine Abweichung hoch erschien, wurden die Eingaben erneut geprüft, der Währungszeitpunkt überarbeitet und in einigen Fällen Experten erneut kontaktiert, um zu bestätigen, ob ein einmaliges Ereignis oder eine Berichtsänderung vorlag.
Vor der Freigabe wird ein mehrstufiger interner Prüfprozess durchgeführt, bei dem Annahmen, Berechnungen und Jahreszuordnungen unabhängig geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Angebot oder Nachfrage verschieben können. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgröße des indonesischen Immobilienmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für indonesische Immobilien stimmen nicht immer überein, da verschiedene Studien unterschiedliche Dinge erfassen und die Währungsumrechnung sowie die Fertigstellungserfassung auf ihre eigene Weise vornehmen. Einige Schätzungen entsprechen eher einer gesamtwirtschaftlichen Sektorbetrachtung, während andere eher einem Vermögenswertpool ähneln, was die Zahlen weit auseinanderklaffen lässt.
Die Vergleichstabelle zeigt eine große Spanne, hauptsächlich weil einige Quellen Grundstückswerte, zukünftige Pipeline-Werte oder breitere Immobilienaktivitäten jenseits fertiggestellter Objekte einbeziehen und möglicherweise nicht erläutern, ob die Zahlen auf Verkäufen, Vermietungen oder dem Bruttowertschöpfungsbeitrag des Sektors basieren. Im Modell von Mordor Intelligence ist der Wert an fertiggestellte Wohn-, Gewerbe-, Einzelhandels-, Gastgewerbe- und leichte Industrieimmobilien geknüpft, die verkauft oder formal vermietet werden, und reine Grundstücksspekulation wird ausgeschlossen, was die Reihe auf realisierte Transaktionen ausrichtet.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 66,44 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 169,90 Mrd. USD (2025) | Die Schätzung scheint einen breiteren Wertpool zu verwenden, der Grundstücke, eigentumsbezogene Wertmaßstäbe und weitere Immobiliengeschäftsaktivitäten umfassen kann; die Umfangsangaben isolieren fertiggestellte, verkaufte oder formal vermietete Immobilien nicht klar. |
| Fachverlag B | 33,81 Mrd. USD (2023) | Diese Zahl entspricht eher einem Maß für den wirtschaftlichen Beitrag (Bruttowertschöpfung des Sektors), was nicht dasselbe ist wie der Transaktions- und Mietwert, und schließt typischerweise Teile des Immobilienwerts aus, der in Verkaufs- und formalen Vermietungsgesamtwerten erfasst wird. |
Über alle drei Zahlen hinweg ist die wichtigste Erkenntnis, dass Umfang und das, was als Wert gezählt wird, den Großteil der Differenz ausmachen – nicht einfache Rechenfehler. Indem die Einschlüsse auf fertiggestellte Immobilienverkäufe und formale Vermietungen beschränkt werden und eine konsistente jährliche Währungsumrechnung sowie interviewgestützte Prüfungen angewendet werden, bleibt unser Ergebnis auf klare Eingaben zurückführbar, die überprüft und im Zeitverlauf wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indonesischen Immobilienmarkts?
Die Größe des indonesischen Immobilienmarkts beträgt 70,37 Milliarden USD im Jahr 2026 und soll bis 2031 93,75 Milliarden USD erreichen.
Welcher Immobilientyp wächst in Indonesien am schnellsten?
Logistikimmobilien sind die am schnellsten wachsende Kategorie und werden bis 2031 voraussichtlich mit einer CAGR von 6,49 % expandieren, da Hersteller und E-Commerce-Unternehmen moderne Lagerhäuser vorvermieten.
Warum zieht Ostjava Immobilieninvestoren an?
Ostjava kombiniert niedrigere Grundstückspreise, Hafenzugang und Steueranreize und weist mit 7,11 % die höchste regionale CAGR sowie Mietrenditen von rund 6,5 % auf, die Jakarta übertreffen.
Wie wirken sich die Zinssätze auf indonesische Projektentwickler aus?
Kreditzinsen von nahezu 9–11 % und Baukosteninflation zwingen Projektentwickler dazu, sich auf Vorverkäufe, Modularbau und Langzeitvermietungen zu stützen, um die Margen zu schützen.
Welche Rolle spielen REITs bei der indonesischen Immobilienfinanzierung?
REITs bieten Projektentwicklern einen kostengünstigeren Kapitalausstieg, und jüngste Regulierungen sowie die Proptech-Integration haben Bruchteilseigentum für Privatanleger geöffnet und den Finanzierungspool erweitert.
Wie beeinflusst die „China + 1"-Strategie den indonesischen Immobilienmarkt?
Chinesische Hersteller, die ihre Produktion nach Indonesien verlagern, unterzeichnen 10- bis 15-jährige Pachtverträge für Fabriken und Arbeiterwohnungen, was das Lagerangebot verknappt und die Renditen auf 7–7,5 % anhebt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
