
Indonesien Wohnimmobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 47.99 Milliarden US-Dollar |
| Marktgröße (2031) | 58.70 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.12 % |
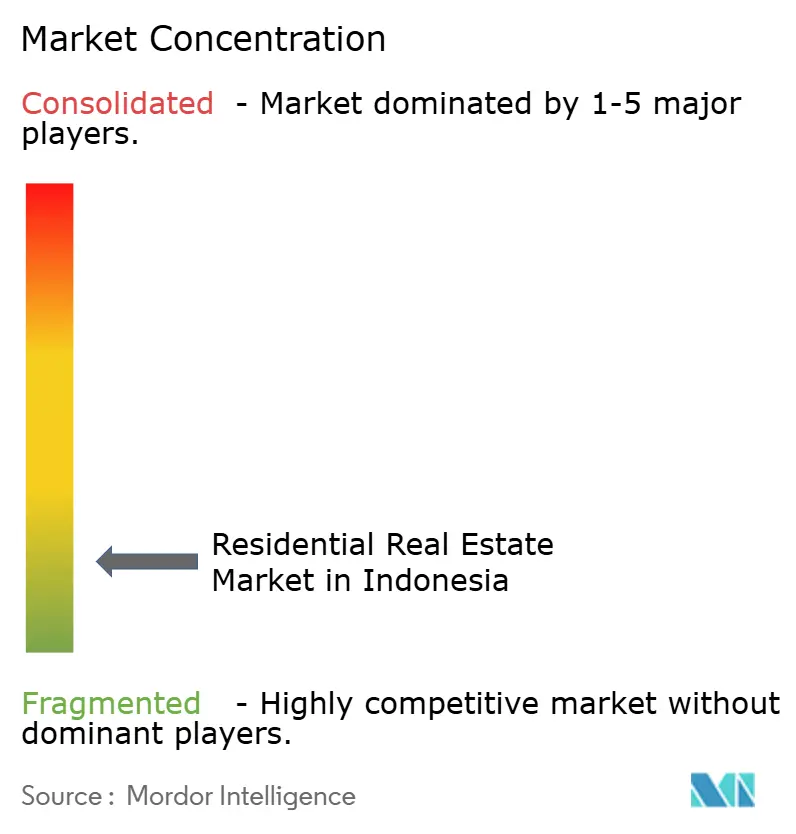
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Indonesien Wohnimmobilienmarkt Analyse von Mordor Intelligence
Die Größe des indonesischen Wohnimmobilienmarkts erreichte im Jahr 2026 47,99 Milliarden USD und wird voraussichtlich bis 2031 auf 58,7 Milliarden USD anwachsen, was einer CAGR von 4,12 % über den Zeitraum entspricht. Die Nachfrage wird durch staatlich getragene Mehrwertsteuerentlastungen bei förderfähigen Transaktionen, großangelegte subventionierte Hypotheken für einkommensschwache Käufer und eine stetige Endnutzerabsorption durch Bankfinanzierungen gestützt. Strukturelle Einschränkungen dämpfen weiterhin die Konversion in den oberen Segmenten, darunter die Knappheit städtischer Grundstücke, höhere Entwicklungskosten und die im Vergleich zu Schwellenländern geringe Durchdringung von Hypothekarkrediten. Vertikale Bauformen gewinnen rund um Verkehrsknotenpunkte an Bedeutung, da die Städte dichter werden, während Vorstadtsiedlungen die Nachfrage nach Einfamilienhäusern dort aufrechterhalten, wo Grundstücke zu vertretbaren Preisen verfügbar sind. Digitale Hypothekenplattformen und automatisiertes Underwriting verkürzen die Genehmigungszeiten, was Erstkäufern zugute kommt, aber den allgemeinen Erschwinglichkeitsdruck noch nicht ausgleicht.
Wichtigste Erkenntnisse des Berichts
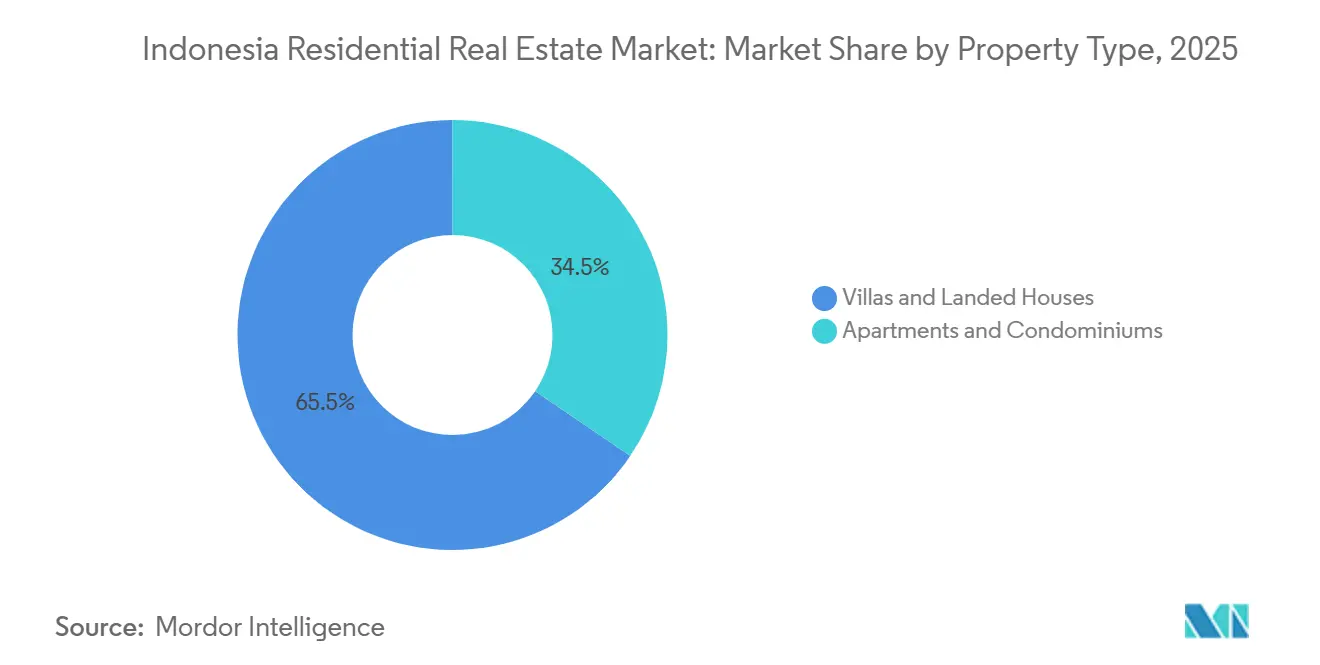
- Nach Immobilientyp führten Villen und Einfamilienhäuser im Jahr 2025 mit einem Umsatzanteil von 65,5 %, während Apartments bis 2031 voraussichtlich mit einer CAGR von 4,31 % wachsen werden.
- Nach Preisklasse entfiel auf das mittlere Marktsegment im Jahr 2025 ein Anteil von 47 % der Umsätze, während das erschwingliche Segment mit einer CAGR von 4,26 % bis 2031 zulegt.
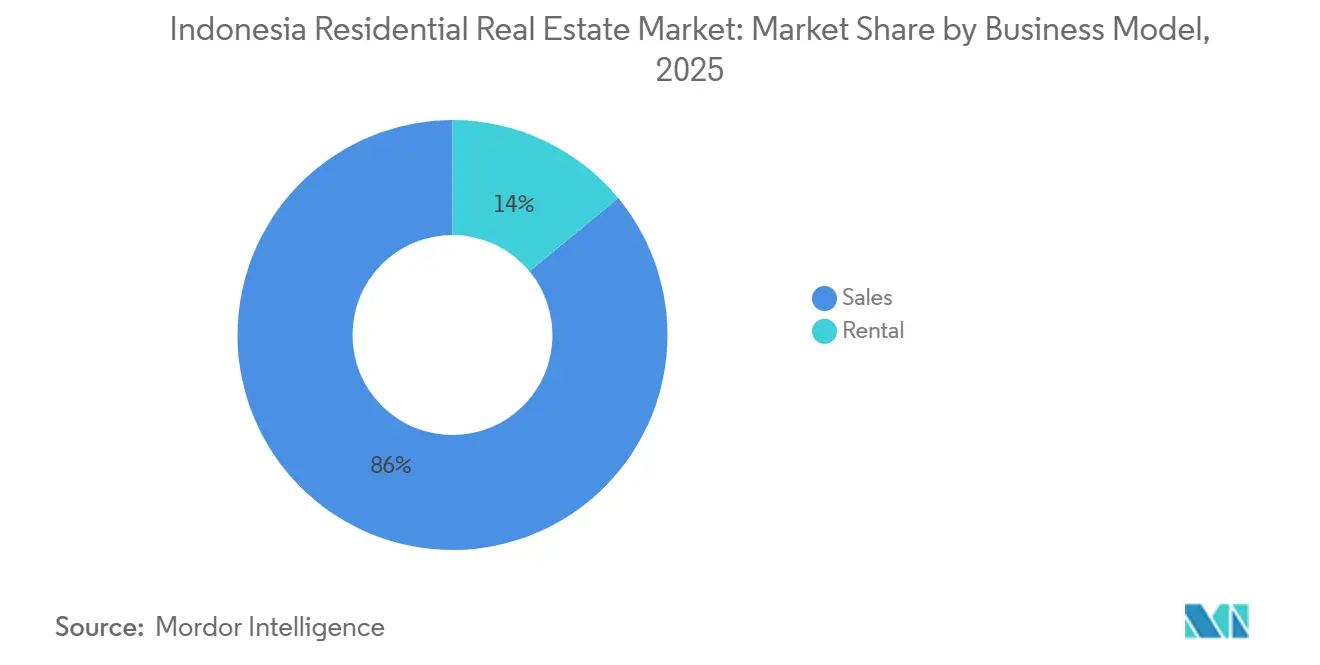
- Nach Geschäftsmodell entfielen im Jahr 2025 86 % der Transaktionen auf Verkäufe, während das Vermietungssegment mit einer CAGR von 4,40 % bis 2031 am schnellsten wächst.
- Nach Verkaufsart hielten Sekundär- oder Wiederverkaufseinheiten im Jahr 2025 einen Anteil von 63 %, während Primärtransaktionen für Neubauten mit einer CAGR von 4,35 % bis 2031 wachsen.
- Nach Geografie behielt Java im Jahr 2025 einen Anteil von 39 %, während Kalimantan mit einer CAGR von 4,43 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Wohnimmobilienmarkts
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Subventionierte KPR-Programme stützen das erschwingliche Nachfragevolumen | +1.2% | National, stärkste Ausstrahlungseffekte in West-Java, Zentral-Java, Süd-Sulawesi | Mittelfristig (2-4 Jahre) |
| Dominanz der Hypothekenfinanzierung stützt die Endnutzerabsorption | +0.9% | National | Mittelfristig (2-4 Jahre) |
| Verlängerte Mehrwertsteueranreize katalysieren Fertigbestandsnachfrage und Nachfrage im mittleren Marktsegment | +0.8% | National, mit frühen Gewinnen in Groß-Jakarta, Surabaya, Bandung | Kurzfristig (≤ 2 Jahre) |
| Der Umfang des Programms Sejuta Rumah unterstützt den Versorgungsimpuls und den Abbau von Rückständen | +0.7% | National, höchste Konzentration in West-Java, Zentral- Java, Ost-Java | Langfristig (≥ 4 Jahre) |
| Die PPP-Pipeline für Wohnungsbau in IKN Nusantara erschließt die Nachfrage in Kalimantan | +0.5% | APAC-Kern: Ost-Kalimantan, Ausstrahlungseffekte auf Balikpapan, Samarinda | Langfristig (≥ 4 Jahre) |
| Digitale KPR-Ökosysteme verbessern Genehmigungs- und Abschlussquoten | +0.3% | National, frühe Anwender in den städtischen Gebieten Jakarta, Surabaya | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionierte KPR-Programme sichern erschwingliche Volumina trotz Zuteilungslücken
Subventionierte KPR-Programme sichern erschwingliche Volumina trotz Zuteilungslücken. Das FLPP-Programm verteilte im Jahr 2025 mit 278.868 subventionierten Hypotheken im Wert von IDR 34,64 Billionen einen Rekordwert, obwohl damit nur 79,68 % des Ziels von 350.000 Einheiten erreicht wurden, was Ausführungsengpässe in Kanälen und Genehmigungen verdeutlicht. Die Verteilung erstreckte sich auf 33 Provinzen, mit Schwerpunkten in West-Java, Zentral-Java und Süd-Sulawesi, da Urbanisierungskorridore sowohl Angebot als auch Nachfrage antrieben. Kreditnehmer profitieren von festen Zinssätzen von 5 % und langen Laufzeiten, die die monatlichen Verpflichtungen für Erstkäufer und einkommensschwache Haushalte stabilisieren. Die Weltbank empfiehlt eine bessere Ausrichtung an der tatsächlichen Marktstruktur durch Unterstützung von Selbstbauaktivitäten und eine breitere Einbeziehung informeller Arbeitnehmer, die in den aktuellen Quoten unterrepräsentiert sind. Bankpartner haben die Quotenerfüllung für 2026 zugesagt, was ein Mindestmaß an erschwinglichen Volumina sichert, während Prozessverbesserungen voranschreiten.[1]https://www.worldbank.org/ext/en/home
Dominanz der Hypothekenfinanzierung stützt die Endnutzerabsorption
Hypotheken machen den Großteil der indonesischen Wohnungskäufe aus, wodurch Bankkreditbedingungen und Kapitalmarktfinanzierungen für die Abschlussquoten zentral sind. Der Leitzins wurde bis Ende 2024 auf 5,75 % gesenkt, doch die Weitergabe der Zinssenkungen blieb aufgrund der Bankfinanzierungskosten langsamer, was das Tempo der Zinssenkungen bei Privathypotheken dämpfte. Die Regulierungsbehörden verlängerten makroprudenzielle Anreize, die Beleihungsquoten von bis zu 100 % für Immobilienkredite bis Dezember 2026 ermöglichen, was den Einstieg von Erstkäufern unterstützt und die Lagerbereinigung fördert. Banken kalibrieren weiterhin ihre Risikobereitschaft, und ein beträchtlicher Bestand an nicht ausgezahlten Krediten signalisiert vorsichtiges Underwriting neben einer vorhandenen, aber selektiven Nachfrage. Der Nettoeffekt ist eine stetige Absorption für gut bepreiste Einheiten in etablierten Korridoren, wobei Finanzierungsmerkmale häufig die Verkaufsgeschwindigkeit auf Projektebene bestimmen.[2]https://itb.ac.id/
Verlängerte Mehrwertsteueranreize treiben Fertigbestandsverkäufe und Dynamik im mittleren Marktsegment an
Indonesien hat die staatlich getragene Mehrwertsteuerentlastung bis Dezember 2027 verlängert, mit einer 100%igen Befreiung auf den ersten IDR-2-Milliarden-Anteil für Häuser mit einem Preis von bis zu IDR 5 Milliarden – eine Struktur, die bezugsfertige Einheiten begünstigt und den Cashflow für Entwickler mit fertiggestelltem Bestand unterstützt. Das Politikdesign lenkt die Vorteile auf Käufer im mittleren Marktsegment und fördert die sofortige Inanspruchnahme von lieferbarem Bestand anstelle spekulativer Vorverkäufe. Die Behörden haben ein Zuteilungsfenster auf Einheitenebene angekündigt, das den Transaktionsschwung aufrechterhalten und gleichzeitig die Fiskalkosten begrenzen soll. Der Multiplikatoreffekt der Mehrwertsteuerentlastung unterstützt verwandte Branchen, darunter Zement, Stahl, Armaturen und Möbel, was den wirtschaftlichen Nutzen jedes Wohnungskaufs verbreitert. Entwickler, die in großen Siedlungen aktiv sind, haben öffentlich einen Zusammenhang zwischen Vorverkaufsdynamik und Mehrwertsteuerentlastung hergestellt, was deren kurzfristige Rolle bei der Umwandlung von Anfragepipelines in abgeschlossene Transaktionen unterstreicht.
Das Programm Sejuta Rumah treibt den Versorgungsimpuls und den Abbau von Rückständen voran
Das Programm Sejuta Rumah hielt das Liefertempo bis 2024 aufrecht, wobei bis Ende Juli mehr als 600.000 Einheiten gemeldet wurden, von denen die Mehrheit einkommensschwachen Gemeinschaften über verschiedene Finanzierungskanäle und Entwicklerbeteiligungen zugute kam. Das tripartite Design des Programms bringt Regierung, Banken und Entwickler zusammen, was Infrastrukturunterstützung, Hypothekenliquidität und Baukapazität aufeinander abstimmt. Diese Struktur hilft, das qualitative Wohnungsdefizit zu reduzieren und gleichzeitig die Aktivität des Privatsektors im erschwinglichen Segment zu verankern. Die fortgesetzte Umsetzung unterstützt die regionale Streuung des Angebots, insbesondere dort, wo die städtische Nachfrage den formellen Bestand überholt hat. Bankpartner haben die Koordination bei Quoten und Dokumentation betont, um Verzögerungen zu begrenzen und Jahresziele erreichbar zu halten.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Knappheit städtischer Grundstücke, hohe Grundstückskosten sowie Genehmigungs- und Infrastrukturreibungen erhöhen die Entwicklungskosten | -0.9% | National, akut in Groß-Jakarta, Surabaya, Bali | Mittelfristig (2-4 Jahre) |
| Anhaltende Erschwinglichkeits- und Rückstandsbeschränkungen begrenzen die Konversion im mittleren und oberen Segment | -0.7% | National, akut in DKI Jakarta, Ost-Java | Langfristig (≥ 4 Jahre) |
| Zuteilungsdefizite bei subventionierten KPR gegenüber der Nachfrage begrenzen den erschwinglichen Durchsatz | -0.5% | National, höchster Druck in West-Java, Zentral-Java, Banten | Mittelfristig (2-4 Jahre) |
| Nachfrageempfindlichkeit gegenüber Zinssätzen mit periodischer Verkaufsmäßigung in kleineren Einheitensegmenten | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit städtischer Grundstücke und Genehmigungsreibungen treiben Kostensteigerungen an
Große städtische Zentren sind mit begrenzter Grundstücksverfügbarkeit und fragmentiertem Eigentum konfrontiert, was die Standorterschließung verzögert und die Projektkosten erhöht. Der Übergang zum neuen Baugenehmigungsregime hat eine lokale Anpassung erfordert, und eine uneinheitliche Umsetzung hat zu unterschiedlichen Genehmigungszeiten in verschiedenen Zuständigkeitsbereichen geführt. Infrastrukturdefizite bei Wasser, Strom und Straßen erhöhen den außerbetrieblichen Investitionsbedarf für Projekte in Wachstumskorridoren, was die Margen insbesondere bei erschwinglichen Einheiten komprimiert. Der nationale Infrastrukturplan für 2025 bis 2029 weist eine große Finanzierungslücke auf, die das Tempo der Erschließungsarbeiten, von denen der Wohnungsbau abhängt, verlangsamen kann. Diese Faktoren veranlassen mehr Entwickler, periphere Standorte zu bevorzugen, die dann höhere Investitionen in die Konnektivität erfordern, um das Käuferinteresse aufrechtzuerhalten.
Erschwinglichkeitsbeschränkungen und Wohnungsrückstand begrenzen die Konversion im oberen Marktsegment
Der nationale Wohnungsrückstand beläuft sich auf 12,7 Millionen Einheiten und wird hauptsächlich durch Qualitätsdefizite angetrieben, wobei die Mehrheit der Haushalte Verbesserungen benötigt und nicht vollständig neue Bauten. Die Hypothekendurchdringung bleibt im Vergleich zu Schwellenländern gering, was den Pool kreditwürdiger Käufer einschränkt, die mittlere bis obere Bestände absorbieren können. Strenge Programmzulassungsregeln schließen auch Familien aus, die nicht den Einkommensdokumentationsnormen entsprechen, was das adressierbare Segment für subventionierte Hypotheken einengt. Akademische Studien weisen auf höheren Stress bei Mietern in Großstädten hin, da Mietvolatilität und schwacher Schutz die finanzielle Stabilität einschränken. Verpflichtungen zum ausgewogenen Wohnungsbau zielen darauf ab, die Inklusion zu erhöhen, aber uneinheitliche Durchsetzung und Substitutionsmechanismen können die Anzahl der in integrierten Projekten gebauten erschwinglichen Einheiten reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Vertikale Nachfrage hebt Apartmentwachstum über die Dominanz von Einfamilienhäusern
Villen und Einfamilienhäuser hielten 65,5 % der Basis von 2025 und gaben diesem Format den größten Marktanteil am indonesischen Wohnimmobilienmarkt, da Entwickler weiterhin Vorstadtsiedlungen mit umfangreichen Grundstücksreserven ausbauen. Apartments sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,31 % bis 2031, da städtische Dichte und verkehrsgeleitete Entwicklungsmuster sowohl Angebot als auch Käuferpräferenzen in Richtung vertikales Wohnen in der Nähe von MRT-, LRT- und Pendlerbahnlinien lenken. Verkehrsorientierte Korridore verzeichneten im Vergleich zu Beständen außerhalb der Korridore eine stärkere Absorption und einen engeren Lagerumschlag, was eine höhere Verkaufsgeschwindigkeit für gut gelegene Projekte unterstützt. Die Verkaufsleistung in ausgewählten Apartment-Teilmärkten an Schienenkorridoren bleibt aufgrund des Zugangs zu Beschäftigungszentren und täglichen Mobilitätsvorteilen widerstandsfähig. Die staatliche Planung für mehr vertikale Einheiten zielt darauf ab, die Basis erschwinglicher Apartments zu verbreitern, was das städtische Wohnungsangebot besser an Grundstücksbeschränkungen anpassen kann.
Das Einfamilienhausformat bleibt ein Grundpfeiler der indonesischen Wohneigentumskultur und profitiert von großen integrierten Siedlungen, die Schulen, Einzelhandel und Arbeitsplätze neben Wohnraum bieten. Entwickler mit langfristigen Grundstücksreserven im äußeren Ring von Groß-Jakarta starten weiterhin Phasen, die aufsteigende Haushalte und generationenübergreifende Käufer ansprechen. Die Größe des indonesischen Wohnimmobilienmarkts für Apartmentformate ist bereit, mit einer CAGR von 4,31 % zu wachsen, da Endnutzer Grundstücksgröße gegen Zugang, Sicherheit und Annehmlichkeiten vor Ort eintauschen, insbesondere in städtischen Kernen. Preisfindung und Absorption bleiben in den Teilmärkten uneinheitlich, aber Projekte neben Bahnhöfen und in gemischt genutzten Bezirken haben eine klarere Nachfragesichtbarkeit. Im Laufe der Zeit wird sich der Formatmix wahrscheinlich weiter ausgleichen, da vertikale Gemeinschaften reifen und Verkehrserweiterungen den letzten Kilometer zu Arbeitsplätzen und Dienstleistungen verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Preisklasse: Erschwinglichkeitswachstum fordert die Führungsposition des mittleren Marktsegments heraus
Das mittlere Marktsegment, definiert durch Häuser mit einem Preis zwischen IDR 1 Milliarde und IDR 5 Milliarden, erfasste 47 % des Umsatzes von 2025 und positionierte sich als größtes Segment des indonesischen Wohnimmobilienmarkts. Das erschwingliche Segment mit Preisen unter IDR 1 Milliarde ist das am schnellsten wachsende mit einer CAGR von 4,26 % bis 2031, da subventionierte FLPP-Quoten und ergänzende Kreditprogramme die Nachfrage von Erstkäufern unterstützen. Die Kreditinitiativen der Regierung, einschließlich subventionierter Hypothekenzinsen und Auftragnehmerfinanzierung durch designierte Programme, helfen, die Gesamterwerbskosten für förderfähige Haushalte zu senken. Entwickler haben Markteinführungen in Richtung des IDR-1-bis-5-Milliarden-Bereichs verlagert, um sich an Fiskalanreizen und dem breitesten Käuferpool auszurichten, was die Absorption im mittleren Marktsegment stabil hält. Unternehmensoffenlegungen zeigen Vorverkäufe, die auf mittlere Marktsegmente ausgerichtet sind, da Entwickler Bauinflation und Lieferkettenkosten verwalten, um die Erschwinglichkeit aufrechtzuerhalten.
Der Schwung im erschwinglichen Wohnungsbau wird durch Zuteilungsdefizite und Dokumentationsanforderungen gedämpft, die informelle Arbeitnehmer ausschließen, obwohl politische Diskussionen über eine Ausweitung des Zugangs fortgesetzt werden. Die Größe des indonesischen Wohnimmobilienmarkts in den unteren Preisklassen wird durch langfristige Festzinssätze und niedrige Anzahlungen für förderfähige Kreditnehmer gestützt, was die monatlichen Kosten stabilisiert und das Kreditrisiko reduziert. Die Konversion im mittleren Marktsegment hängt von Mehrwertsteuerentlastungen und Hypothekenangeboten ab, während Luxussegmente selektiver und empfindlicher gegenüber steuerlicher Behandlung und makroökonomischer Volatilität bleiben. Entwickler haben Kapital von hochpreisigen Projekten auf erschwinglichere und mittlere Einkommensbestände in Sekundärstädten mit verbesserter Konnektivität umgeleitet. Die indonesische Wohnimmobilienbranche wird weiterhin ein Zwei-Geschwindigkeits-Muster aufweisen, bei dem subventioniertes Angebot mit Quoten voranschreitet, während das mittlere Marktsegment in Korridoren mit starken Verkehrs- und Beschäftigungsankern performt.
Nach Geschäftsmodell: Vermietungen steigen, da Eigentumseinschränkungen zunehmen
Verkaufstransaktionen machten 86 % der Aktivitäten von 2025 aus und behielten den größten Anteil am indonesischen Wohnimmobilienmarkt, da kulturelle Präferenzen und subventionierte Hypotheken das Wohneigentum unterstützen. Vermietungen sind das am schnellsten wachsende Segment mit einer CAGR von 4,40 %, da Änderungen der Visapolitik, flexible Wohnbedürfnisse und Erschwinglichkeitsbeschränkungen das Leasing fördern, insbesondere in städtischen Kernen und tourismusgebundenen Zonen. Die in Jakarta erfasste Belegung von Serviced Apartments zeigt eine stabile Nachfragebasis, da Mieter Flexibilität und Nähe zu Arbeit und Annehmlichkeiten schätzen. Bruttorenditen in ausgewählten touristischen Teilmärkten bleiben attraktiv, was das Investoreninteresse an leasinggetriebenen Formaten neben Kurzzeitbetrieben aufrechterhält. Entwickler mit integrierten Portfolios erzielen wiederkehrende Mieteinnahmen aus Einzelhandels- und Gastgewerbeimmobilien, die Wohnverkaufszyklen ergänzen.
Der indonesische Wohnimmobilienmarkt profitiert von einem sich verbessernden digitalen Hypothekenökosystem, aber die Hypothekendurchdringung bleibt im Vergleich zu Schwellenländern gering, was in Schlüsselstädten eine größere Mietkohorte aufrechterhält. Zweckgebundene Mietwohnungen sind noch unterentwickelt, was Raum für institutionelle Mietprodukte bietet, da sich Vorschriften weiterentwickeln und die Nachfrage vertieft. Der Fokus der Kreditgeber auf Kreditqualität und stabile Cashflows begünstigt Eigennutzerverkäufe, bei denen das Underwriting unkompliziert ist und politische Absicherungen bestehen. Da Verkehrsnetze expandieren und die städtische Erneuerung voranschreitet, werden professionell verwaltete Mietgemeinschaften wahrscheinlich in der Nähe von Beschäftigungsknoten an Bedeutung gewinnen. Die indonesische Wohnimmobilienbranche wird weiterhin die Eigentumsnachfrage mit wachsenden Leasingpräferenzen in Korridoren ausbalancieren, wo Preis-Einkommens-Lücken weit bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verkaufsart: Primärverkäufe beschleunigen sich gegenüber der Dominanz des Wiederverkaufs
Sekundäre oder Wiederverkaufswohnungen hielten einen Anteil von 63 % am Transaktionsvolumen von 2025 und machten damit die größte Verkaufsart im indonesischen Wohnimmobilienmarkt aus. Primäre Neubauverkäufe sind das am schnellsten wachsende Segment mit einer CAGR von 4,35 %, da Mehrwertsteuerentlastungen für förderfähige neue Bestände gelten und Entwickler Vorverkaufspläne einsetzen, um Barauslagen zu erleichtern. Das Politikdesign lenkt Vorteile auf Immobilien mit formeller Identitätsdokumentation, was Entwicklern hilft, fertige Bestände und im Bau befindliche Einheiten zu konvertieren. Infolgedessen kanalisieren Vorverkaufskampagnen in integrierten Siedlungen Anreize in höhere Abnahme und Bareinzug während der Bauphase. Käufer wägen die Sicherheit abgeschlossener Eigentumstitel im Wiederverkaufsmarkt gegen Anreize und Zahlungsflexibilität im Primärmarkt ab.
Die Liquidität im Wiederverkaufsmarkt kann aufgrund von Preisintransparenz uneinheitlich sein, während Primärmarkteinführungen klarere Preispunkte setzen, die durch Marketing- und Finanzierungspartnerschaften gestützt werden. Die Größe des indonesischen Wohnimmobilienmarkts für Primärverkäufe profitiert von subventionierten Hypothekenquoten und Bankpartnerschaften, die Dokumentation und Genehmigungen im großen Maßstab aufeinander abstimmen. Akademische Forschung zeigt einen großen Anteil an Bartransaktionen in Indonesien, was Halteperioden und Wiederverkaufsverhalten prägt. Das Gleichgewicht zwischen Primär- und Sekundärmarkt wird weiterhin Anreizrahmen, Bankunterwriting und den Zeitpunkt der Infrastruktur widerspiegeln, die neue Siedlungen erschließt. Über den Prognosezeitraum hinaus werden Entwickler voraussichtlich weiterhin den Lagerumschlag und das Cashflow-Management mit einem Markteinführungstempo priorisieren, das politische Fenster verfolgt.
Geografische Analyse
Java behielt im Jahr 2025 einen Anteil von 39 % und hatte damit den größten Marktanteil am indonesischen Wohnimmobilienmarkt aufgrund des Ausmaßes von Groß-Jakarta und der Stärke der Fertigungs- und Dienstleistungskorridore. Grundstücksknappheit und höhere Preise in zentralen städtischen Gebieten drängen weiterhin mehr Käufer in Satellitenstädte und Städte zweiter Ordnung mit verbesserten Verkehrsverbindungen, einschließlich Hochgeschwindigkeitsbahn und Mautstraßenverbesserungen. Entwickler haben ihren Fokus auf Vorstadtknoten mit Schulen und Einzelhandelsankern verstärkt, um den Verkaufsschwung bei Familien und aufsteigenden Käufern aufrechtzuerhalten. Mittlere Marktsegmentformate dominieren, und Vorverkäufe sind tendenziell am stärksten dort, wo Verkehrskonnektivität die Pendelzeiten reduziert und die soziale Infrastruktur ausgereift ist. Politische Entscheidungsträger stärken weiterhin Verkehrsinvestitionen, die Pendlergürtel enger mit Beschäftigungszentren verbinden.
Außerhalb Javas bieten die größeren Städte Sumatras Erschwinglichkeitsvorteile neben steigenden Einzelhandels- und Gastgewerbeinvestitionen, die gemischt genutzte Einzugsgebiete schaffen. Entwickler mit diversifizierten Präsenzen berichten von stetigem Einheitenumsatz in Märkten, wo Preispunkte mit lokalen Einkommen übereinstimmen und Hypothekengenehmigungen vorhersehbar sind. In Kalimantan katalysiert das IKN-Nusantara-Programm Wohnungsinvestitionen mit einer PPP-Pipeline, die sich auf Beamtenwohnungen und unterstützende Dienstleistungen konzentriert. Frühe Phasen zielen auf Kernregierungsfunktionen und Hauptkorridore ab, die dann die Wohnungsnachfrage in benachbarten Städten antreiben, die Ausstrahlungseffekte absorbieren. Anfragedaten in Ost-Kalimantan-Teilmärkten spiegeln ein erneuertes Interesse an Einstiegswohnungen wider, da Umsiedlungspläne voranschreiten.
Östliche Korridore, einschließlich Teile von Sulawesi, profitieren von subventionierten Hypothekenzuteilungen und Binnenmigration, die wachsende Industrie- und Logistikzentren begünstigt. Die Markttiefe variiert je nach Provinz, aber formelles Angebot und Hypothekenauszahlungen haben im Einklang mit Bevölkerungswachstum und Jobschaffung zugenommen. Entwickler setzen in ausgewählten Städten Gemeinschaftsoperationen ein, um Zugang zu Grundstücken zu erhalten und Infrastruktur zu beschleunigen, was die Kapitalintensität im Vergleich zum direkten Kauf reduziert. Finanzierungs- und Politikkonsistenz sind entscheidend, da jährliche Quoten und Genehmigungsdurchsatz regionale Verkaufszyklen prägen. Über den Prognosehorizont hinaus bleibt Javas Größe entscheidend, während Kalimantans Wachstumsrate aufgrund des Aufbaus der neuen Hauptstadt und damit verbundener Investitionen führend ist.
Regulatorisches Umfeld
Die Regulierung des indonesischen Wohnimmobilienmarkts wird im aktuellen Zyklus durch fiskalische Nachfragemaßnahmen und die administrative Digitalisierung von Genehmigungsverfahren geprägt. Auf der Nachfrageseite hat das Finanzministerium den staatlich getragenen Mehrwertsteueranreiz (PPN DTP) durch PMK Nr. 90/2025 umgesetzt. Der Rahmen sieht einen 100%igen Mehrwertsteueranreiz auf den ersten Anteil von 2 Milliarden IDR für berechtigte Einfamilienhäuser und Wohnungseinheiten mit einem Preis von bis zu 5 Milliarden IDR vor und wird 2026 als Hebel zur Umwandlung von Primärverkäufen und verfügbarem Bestand genutzt.
Auf der Angebots- und Programmseite hat das Ministerium für Wohnungswesen und Siedlungsgebiete (Kementerian Perumahan dan Kawasan Permukiman) die Ministerialverordnung Nr. 1/2026 erlassen, um Einkommensgrenzen und Kriterien für einkommensschwache Haushalte (MBR) zu aktualisieren, sowie die Ministerialverordnung Nr. 2/2026 zur Änderung der Finanzierungsfazilitäten und des Unterstützungsrahmens für MBR-Wohnungen. Die Aktualisierungen umfassen Anpassungen zur Berücksichtigung der Förderung von vertikalem Wohnungsbau. Bei den Genehmigungsverfahren wandern Baugenehmigungen weiterhin auf die nationale SIMBG-Plattform (insbesondere SIMBG Version 3.2), mit Integration der räumlichen Eignungsdaten von KKPR und Anforderungen, die Green-Building-Standards (BGH) einbeziehen. Dies wirkt sich auf Zeitpläne, Compliance-Dokumentation und die Bereitschaft der Entwickler in den Provinzen aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wohnimmobilien in Indonesien reicht von der Grundstücksbeschaffung und der räumlichen Konformität (einschließlich der Abstimmung mit KKPR) über Genehmigungsverfahren (PBG via SIMBG), Planung und Vertragsvergabe, Beschaffung von Baumaterialien (Zement, Stahl, Ausstattung), Bauausführung bis hin zu Verkauf oder Vermietung, unterstützt durch Hypothekenvergabe (KPR), Bewertung sowie Notariats- und Registrierungsdienste. Staatliche Programme und Bankenkanäle bilden eine parallele Vertriebs- und Finanzierungsachse für erschwinglichen Wohnraum, wobei Zulassungsregeln, Kontingentzuweisung und Dokumentationsabläufe bestimmen, wie schnell Einheiten von Buchungen zu Auszahlungen umgewandelt werden.
Zwei wiederkehrende Engpässe sind Kosten- und Prozessreibung. Institutionelle Analysen weisen auf hohe Logistikkosten im gesamten Archipel und Volatilität der Materialpreise hin, während sektorale Einschränkungen auch Lizenzierungs- und Bürokratieprobleme umfassen, die den Projektdurchsatz verlangsamen. Auf der Finanzierungsseite werden politische Instrumente wie subventionierte Kredite und Zinsunterstützung eingesetzt, um erschwingliche Projektpipelines am Laufen zu halten. Beispielsweise führte die Finanzministeriumsverordnung Nr. 65/2025 Zinssubventionen für Hauskäufer und Zinssubventionen für Entwickler im Zusammenhang mit dem nationalen Wohnungsbauprogramm ein, wodurch die Zusammenarbeit zwischen Entwicklern, Bauunternehmern und Banken zur Erreichung der Volumenziele gestärkt wird.
Wettbewerbslandschaft
Der Wettbewerb im indonesischen Wohnimmobilienmarkt ist moderat. Der Wettbewerb ist aktiv unter nationalen Siedlungsentwicklern und diversifizierten Gruppen, die Wohn-, Einzelhandels- und Gastgewerbeimmobilien in integrierten Bezirken kombinieren. Große Grundstücksreserven unterstützen mehrjährige Markteinführungspipelines, während wiederkehrende Einnahmen aus Einkaufszentren und Hotels den Cashflow durch Verkaufszyklen abfedern. Staatseigene Unternehmen sind als Abnehmer im subventionierten Wohnungsbau zurückgekehrt, was die Zuteilung von Quoten zwischen kommerziellen Entwicklern und dem öffentlichen Sektor neu ausbalanciert. Gemeinschaftsoperationen ermöglichen es mittelgroßen Akteuren, an größeren Siedlungen teilzunehmen, ohne vollständiges Grundstückseigentum zu besitzen, was das Feld wettbewerbsfähig und Projektpipelines breit hält. Der Marktanteil ist verteilt, wobei kein einzelner Entwickler alle Regionen und Preisklassen dominieren kann.
Strategische Schritte im Jahr 2025 konzentrierten sich auf Partnerschaften, Bilanzoptimierung und ESG-verknüpfte Finanzierungen zur Unterstützung von Grünen Gebäuden und energieeffizienten Betrieben. Entwickler bildeten Joint Ventures für neue Cluster in Pendlerkorridoren, die von Verkehrserweiterungen und Mautstraßenkonnektivität profitieren. Schuldenrestrukturierung und Kapitalmarktausgaben wurden genutzt, um Verbindlichkeiten zu rationalisieren und den Baufortschritt zu finanzieren, einschließlich ausgewählter Grüner Darlehen, die mit Nachhaltigkeits-Roadmaps übereinstimmen. Partnerschaften mit ausländischen Auftragnehmern brachten modulares Bau-Know-how und Projektmanagementsysteme in Reihenhäuser und Apartmentcluster. Diese Maßnahmen zielen darauf ab, Kosten zu senken, die Lieferzuverlässigkeit zu verbessern und Käuferpools durch Markeneffekte zu erweitern.
Digitale Hypothekenplattformen und Bankentscheidungsmaschinen beeinflussen weiterhin die Wettbewerbspositionierung, indem sie Ablehnungsquoten senken und Genehmigungen beschleunigen. Kreditgeber arbeiten mit Ökosystemplattformen zusammen, die Immobilienangebote aggregieren und KPR-Antragsflüsse integrieren, was die Lead-Konversion sowohl bei primären als auch bei sekundären Einheiten verbessert. Entwickler haben Verkaufseinführungskalender an politische Fenster für Mehrwertsteuerentlastungen und subventionierte Quoten geknüpft, was Markteinführungen in Perioden mit stärkeren Käuferanreizen konzentriert. Parallel dazu erhöhen integrierte Siedlungsbetreiber den Anteil wiederkehrender Einnahmen in ihrem Mix, was gegen zyklische Einbrüche bei Wohnverkäufen absichert. Diese Ansätze stärken ein segmentiertes, aber widerstandsfähiges Wettbewerbsumfeld in Indonesiens wichtigsten Wohnungskorridoren.
Führende Unternehmen der indonesischen Wohnimmobilienbranche
Agung Podomoro Land
Lippo Homes
Sinar Mas Land
Ciputra Group
Duta Anggada Realty
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine erkennbare Chance liegt in der Skalierung staatlich unterstützter Kredit- und Subventionskanäle, die die adressierbare Nachfrage im erschwinglichen und unteren Mittelmarktsegment erweitern. Im Juni 2026 kündigte die Regierung eine Erhöhung der Obergrenze des Wohnungskreditprogramms (KPP) auf 50 Billionen IDR von 36 Billionen IDR an und berichtete über Fortschritte bei der Auszahlung an mehr als 91.000 Begünstigte bis zum 20. Juni 2026. Dies unterstreicht die Rolle der Programmliquidität bei der Aufrechterhaltung des Transaktionsflusses, während die Erschwinglichkeit gewerblicher Hypotheken weiterhin angespannt bleibt. Die Struktur des Mehrwertsteueranreizes gemäß PMK Nr. 90/2025 (PPN DTP-Parameter für Häuser bis 5 Milliarden IDR und den ersten Anteil von 2 Milliarden IDR) fungiert weiterhin als Hebel für die Umwandlung von Primärtransaktionen, die in den zulässigen Preisrahmen fallen, und ermutigt Entwickler, die Produktgröße und den Zeitpunkt der Markteinführung auf die Förderfenster abzustimmen.
Eine zweite Chance ist mit der ausführungsfördernden Digitalisierung und Wegen zum vertikalen Wohnungsbau verbunden. Die Aktualisierungen der Regeln für die Unterstützung des Wohnungsbaus für einkommensschwache Haushalte im Jahr 2026 (einschließlich der Ministerialverordnung Nr. 2/2026) und der Vorstoß in Richtung digitaler Informationssysteme für das Management der Wohnungsbauunterstützung (einschließlich der durch die Ministerialverordnung Nr. 4/2026 eingeführten Anforderungen) begünstigen Entwickler und Akteure des Ökosystems, die Anspruchsprüfung, Dokumentation und Auszahlungsabläufe in Vertriebs- und Bauabläufe integrieren können. Umfragedaten der Bank Indonesia zeigen einen Rückgang der Primärverkäufe im ersten Quartal 2026 zusammen mit Einschränkungen, die auf Baumaterialkosten, Lizenzierungsprobleme und Kreditzinsen zurückzuführen sind. Dies schafft Raum für Produkte und Betriebsmodelle, die Genehmigungsreibung durch SIMBG-fähige Genehmigungsverfahren und standardisierte technische Konformität reduzieren, das Risiko der Eingangskosten durch Beschaffung und Designstandardisierung kontrollieren und Haushalte bedienen, die zwischen der FLPP-ähnlichen Anspruchsberechtigung und der vollständig kommerziellen Hypothekenfähigkeit liegen.
Aktuelle Branchenentwicklungen
- April 2026: Agung Podomoro Land meldete Umsätze und Erträge im ersten Quartal 2026 von 2,9 Billionen IDR, ein Anstieg von 232% im Jahresvergleich. Das Update betonte, wie die Monetarisierung von Vermögenswerten und die Bestandsumwandlung dazu beitragen, Projektpipelines zu finanzieren und die Kapazität für Markteinführungen inmitten von Erschwinglichkeits- und Zinssensitivität aufrechtzuerhalten.
- September 2025: Die IKN-Nusantara-Behörde erteilte sechs Wohnungsbaukonsortien Freigabeschreiben für Apartmenttürme und Einfamilienhäuser, mit angekündigten Investitionszusagen für die jeweilige Phase. Die Genehmigung förderte die formale Wohnimmobilienangebotspipeline im Zusammenhang mit dem Programm der neuen Hauptstadt und unterstützte die Beteiligung von Entwicklern und die Mobilisierung von Bauunternehmern in Ost-Kalimantan.
- Februar 2024: Das Programm Sejuta Rumah hielt das Umsetzungstempo aufrecht, wobei bis Ende Juli 2024 mehr als 600.000 Einheiten gemeldet wurden. Die anhaltende Skalierung der Ausführung verankerte den Durchsatz im erschwinglichen Segment durch koordinierte Rollen von Regierung, Banken und Entwicklern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht bezeichnet der Markt den Bruttowert, der durch den Verkauf oder die Vermietung von Wohnimmobilien in Indonesien generiert wird, wobei sowohl Neubauten als auch Wiederverkäufe erfasst werden. Der Umfang umfasst Apartments oder Eigentumswohnungen sowie Villen und Einfamilienhäuser.
Ausschlüsse des Umfangs: Wir schließen den Verkauf von unbebautem Land, rein gewerbliche Immobilien und Co-Living-Herbergen aus dem Marktwert aus.
Übersicht der Segmentierung
- Nach Immobilientyp
- Apartments & Eigentumswohnungen
- Villen & Einfamilienhäuser
- Nach Preisklasse
- Erschwinglich
- Mittleres Marktsegment
- Luxus
- Nach Verkaufsart
- Primär (Neubau)
- Sekundär (Wiederverkauf bestehender Häuser)
- Nach Region
- Java
- Sumatra
- Kalimantan
- Sulawesi
- Übriges Indonesien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research wurde genutzt, um den tatsächlichen Nachfragepool abzubilden und Leitlinien dafür festzulegen, was vernünftigerweise als Wert für Wohnimmobilien in Indonesien gezählt werden kann. Wir haben öffentliche Veröffentlichungen und Datenreihen überprüft, wie die Wohnungs- und Makroindikatoren von Statistics Indonesia (BPS), die Leitzinsen der Bank Indonesia und ausgewählte Immobilienstatistiken, Programmaktualisierungen des Ministeriums für öffentliche Arbeiten und Wohnungswesen, Offenlegungen von OJK zu Bankwesen und Hypotheken sowie lokale Steuer- und Regulierungsmitteilungen, die berechtigte Transaktionen betreffen.
Anschließend haben wir Unternehmensunterlagen, Investorenpräsentationen, seriöse Presse und Websites von Verbänden genutzt, um die Pipeline neuer Projekte, Preisbewegungen und die Aufteilung zwischen Primär- und Sekundärtransaktionen zu verstehen. Für Gegenprüfungen von Unternehmensumsatzspannen, Transaktionsaktivitäten und langfristigen Trendsignalen haben wir zudem begrenzte Auszüge aus kostenpflichtigen Abonnements verwendet, die sich auf Unternehmensfinanzen und Marktanalysen konzentrieren, zusammen mit Nachrichten und Finanzdaten. Zudem wurde eine Patentdatenbank herangezogen, um relevante Signale zu Bautechnologien zu erfassen, die den Produktmix beeinflussen könnten. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was tatsächlich transaktioniert und monetarisiert wird, sowie darauf, Annahmen aus der Desk Research einem Stresstest zu unterziehen. Wir sprachen mit einer Mischung aus Entwicklern, Führungskräften von Maklerfirmen und Agenturen, Immobilienverwaltern, Kreditgebern und lokalen Marktexperten und haben die Ansichten über die wichtigsten Wohnungsballungsgebiete in Java, Sumatra, Kalimantan, Sulawesi und dem übrigen Indonesien abgewogen. Wenn Lücken auftraten, überprüften wir das Modell erneut anhand des tatsächlichen Preisverhaltens vor Ort, typischer Verkaufszyklen und Mietrenditen, damit die endgültigen Zahlen nicht von einem einzigen Datenpunkt abhängig waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 14 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 17 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der den Wohnwertpool anhand indonesischer Wohnraumnachfrageindikatoren und Transaktionsaktivität rekonstruiert. Diese Volumina werden dann anhand beobachteter Preis- und Mietniveaus in Werte umgerechnet. Wir untermauern die Top-Down-Schätzung durch selektive Bottom-Up-Näherungen, wie beispielsweise stichprobenartige Preisspannen von Projekten multipliziert mit geschätzter Absorption, Kanalprüfungen des typischen Maklerdurchsatzes und Prüfungen des Mietbestands in Großstädten, bevor die Gesamtwerte angepasst werden, um realistisch zu bleiben.
Zu den wichtigsten Eingaben (illustrativ) gehörten die Preisrichtung für Wohnimmobilien nach Standort und Format, die Verfügbarkeit von Hypotheken und Zinstrends, das Tempo der Primärmarkteinführungen im Vergleich zu Sekundärverkäufen, Signale zur Haushaltsbildung und Urbanisierung sowie Erwartungen zur Mietrendite nach Wohnungstyp. Da einige Regionen und Preisspannen eine ungleichmäßige Offenlegung aufweisen, wurden fehlende Datenpunkte mittels konservativer Interpolation behandelt, die an vergleichbare Nachbarmärkte angelehnt ist, und anschließend während der Primärgespräche erneut getestet.
Für die Prognose verwendeten wir Szenarioanalysen, die durch Expertenkonsens zu Zinssätzen, wohnungspolitischer Unterstützung (einschließlich steuer-/mehrwertsteuerbezogener Anreize, soweit relevant) und dem Zeitplan der Angebotspipeline gestützt wurden. Die Prognosen wurden stabil gehalten, indem geprüft wurde, dass die implizierten Werte für Hausverkäufe und das implizierte Wachstum des Mietwerts nicht der allgemeinen Erschwinglichkeits- und Finanzierungsrealität vorauslaufen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass große Sprünge nicht ohne Erklärung akzeptiert wurden. Wir verglichen das Modell mit unabhängigen Signalen wie der Richtung des Hypothekenwachstums, Preisbewegungsmustern, Hinweisen auf Bau- und Übergabetätigkeit sowie der berichteten Segmentdynamik bei Verkauf und Vermietung, und untersuchten anschließend Abweichungen, die nicht übereinstimmten.
Vor der endgültigen Freigabe durchläuft die Arbeit eine schrittweise Analystenüberprüfung. Jede wesentliche Diskrepanz löst eine Nachfrage aus, um Annahmen zu klären und die betroffenen Teile des Modells erneut auszuführen. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren politischen Änderungen, Zinsverschiebungen oder Nachfrageschocks, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Die Marktgröße für Wohnimmobilien in Indonesien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Wohnimmobilien in Indonesien unterscheiden sich häufig, da der gezählte Umfang nicht konsistent ist und auch die Wahl des Basisjahres sowie die Preislogik variieren. Unterschiede zeigen sich schnell, wenn eine Schätzung Immobilien als einen kombinierten Pool behandelt, während eine andere ausschließlich den Wert von Wohnverkäufen und -vermietungen trennt.
Einige externe Zahlen beziehen Gewerbeimmobilien, Industriestandorte und sogar reine Grundstückstransaktionen ein, was die angegebene Marktgröße erhöhen kann, bevor ausschließlich auf Wohnimmobilien bezogene Filter angewendet werden. Im Modell von Mordor Intelligence werden nur Wohngebäude gezählt, wenn der Wert klar mit dem Verkauf oder der Vermietung von Wohnraum über definierte Wohnungstypen verbunden ist, wobei unbebautes Land und nicht-wohnwirtschaftliche Vermögenswerte ausgeschlossen bleiben.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 47,99 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 100,40 Mrd. USD (2025) | Verwendet einen umfassenden Immobilienumfang, der Büro-, Einzelhandels-, Hotel- und Industriekategorien einschließt, sodass der Wertpool strukturell größer ist als der Wert von reinen Wohnverkäufen und -vermietungen. |
| Branchenverlag B | 149,20 Mrd. USD (2024) | Bezieht nicht-wohnwirtschaftliche Segmente und Land als Teil von Immobilien ein, und seine Abdeckung nach Geschäftstyp vermischt Kauf, Verkauf, Vermietung und Investition in einer Gesamtsumme, was die Vergleichbarkeit gegenüber einer rein wohnwirtschaftlichen Definition verzerrt. |
Die Spanne erklärt sich hauptsächlich durch den Umfang und die Zählregeln, nicht durch kleine rechnerische Unterschiede. Indem der Markt an beobachtbare Wohntransaktionen und Mieteinnahmen gebunden bleibt und anschließend mit Finanzierungs- und Preissignalen abgeglichen wird, bleibt die Größenbestimmung auf nachvollziehbare Eingaben rückführbar, die bei Aktualisierungen wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe und der Wachstumsausblick des indonesischen Wohnimmobilienmarkts?
Die Größe des indonesischen Wohnimmobilienmarkts beträgt im Jahr 2026 47,99 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 4,12 % auf 58,7 Milliarden USD anwachsen.
Welche Segmente führen nach Anteil und Wachstum innerhalb des indonesischen Wohnungsmarkts?
Villen und Einfamilienhäuser führen nach Anteil mit 65,5 % im Jahr 2025, während Apartments das am schnellsten wachsende Format mit einer CAGR von 4,31 % bis 2031 sind.
Wie prägen politische Anreize die indonesische Wohnungsnachfrage im Jahr 2026?
Staatlich getragene Mehrwertsteuerentlastungen und subventionierte FLPP-Hypotheken unterstützen weiterhin die Abnahme im mittleren Marktsegment und im erschwinglichen Segment, mit zusätzlicher Unterstützung durch makroprudenzielle LTV-Maßnahmen bis 2026.
Welche Regionen sind für den indonesischen Wohnimmobilienmarkt im Jahr 2026 am wichtigsten?
Java hält den größten Anteil mit 39 % aufgrund des Ausmaßes von Groß-Jakarta, während Kalimantan mit einer CAGR von 4,43 % aufgrund von IKN-bezogenen Aktivitäten das schnellste Wachstum verzeichnet.
Was ist die wichtigste Einschränkung bei der Ausweitung des Wohneigentums in Indonesien?
Geringe Hypothekendurchdringung im Vergleich zu Schwellenländern und Knappheit städtischer Grundstücke begrenzen die Konversion, auch wenn digitale KPR-Plattformen die Genehmigungszeiten verkürzen und den Zugang für Erstkäufer verbessern.
Wie verschiebt sich das Gleichgewicht zwischen Primär- und Sekundärverkäufen in Indonesien?
Sekundärverkäufe dominieren weiterhin mit 63 % des Volumens, aber primäre Neubauten wachsen mit einer CAGR von 4,35 %, unterstützt durch Mehrwertsteuerentlastungen für förderfähige neue Bestände und Entwickler-Vorverkaufsprogramme.
Seite zuletzt aktualisiert am:


