
Analyse des indischen Wohnimmobilienmarkts von Mordor Intelligence
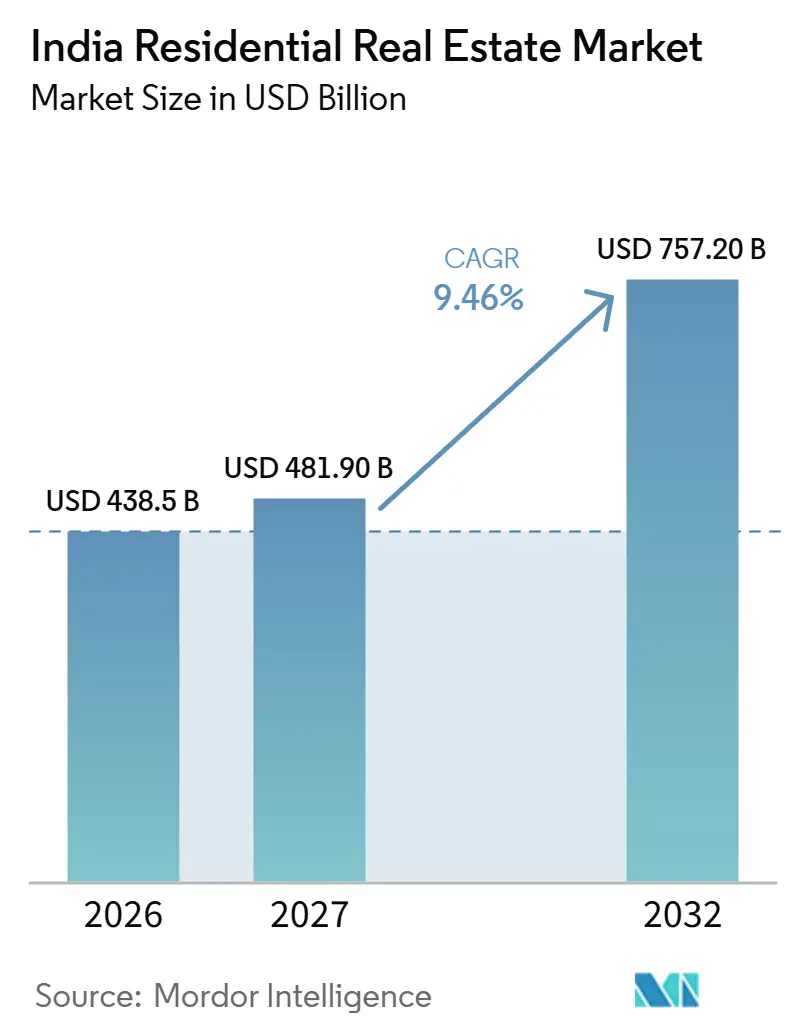
Die Größe des indischen Wohnimmobilienmarkts soll von 438,5 Milliarden USD im Jahr 2026 auf 481,9 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 757,2 Milliarden USD erreichen, was einem CAGR von 9,46 % über 2027–2032 entspricht.
In Indien veranschaulicht der frühere Rückgang der Hypothekenkosten, wie Entlastungen bei der Rückzahlung die Käuferbasis für Wohnungen verbreitern können, während neue Beschäftigungsstandorte die erreichbaren Wohneinzugsgebiete erweitern. Wohnungsbauförderung schafft einen zusätzlichen Kaufkanal, wobei die Umwandlung von Förderleistungen in Wohnungstransaktionen davon abhängt, ob förderfähiges Angebot die Käufer erreicht. Projektentwickler, die auf diese Chancen reagieren, müssen Verkaufsverpflichtungen mit Baufinanzierung und Übergabe verknüpfen, da Buchungen und Übergaben unterschiedliche kommerzielle Phasen darstellen. In Beschäftigungszentren wie Coimbatore können Projektentwickler, die Arbeitsplatzwachstum in zugängliches Wohnungsangebot umwandeln, Käufer jenseits der etablierten Metropoleinzugsgebiete erreichen.
Wichtigste Erkenntnisse des Berichts
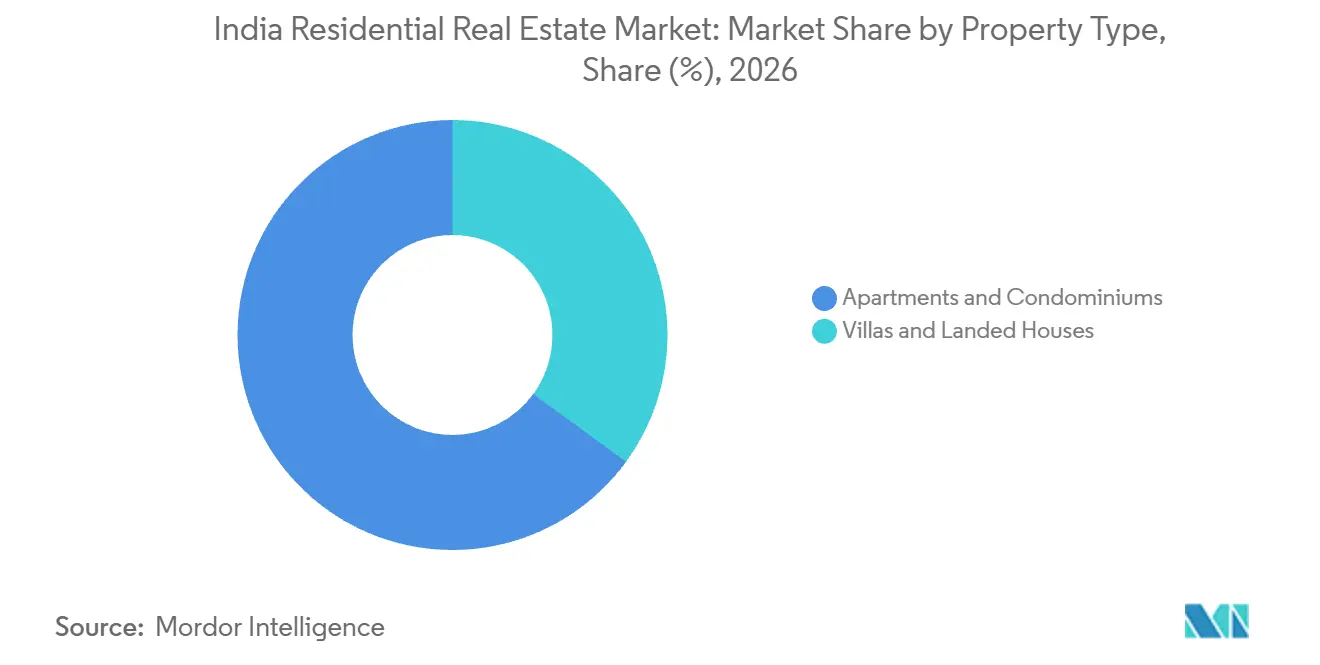
- Nach Immobilientyp führten Wohnungen und Eigentumswohnungen mit einem Marktanteil von 64,96 % am indischen Wohnimmobilienmarkt im Jahr 2026, während Villen und Einfamilienhäuser mit einem CAGR von 10,12 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
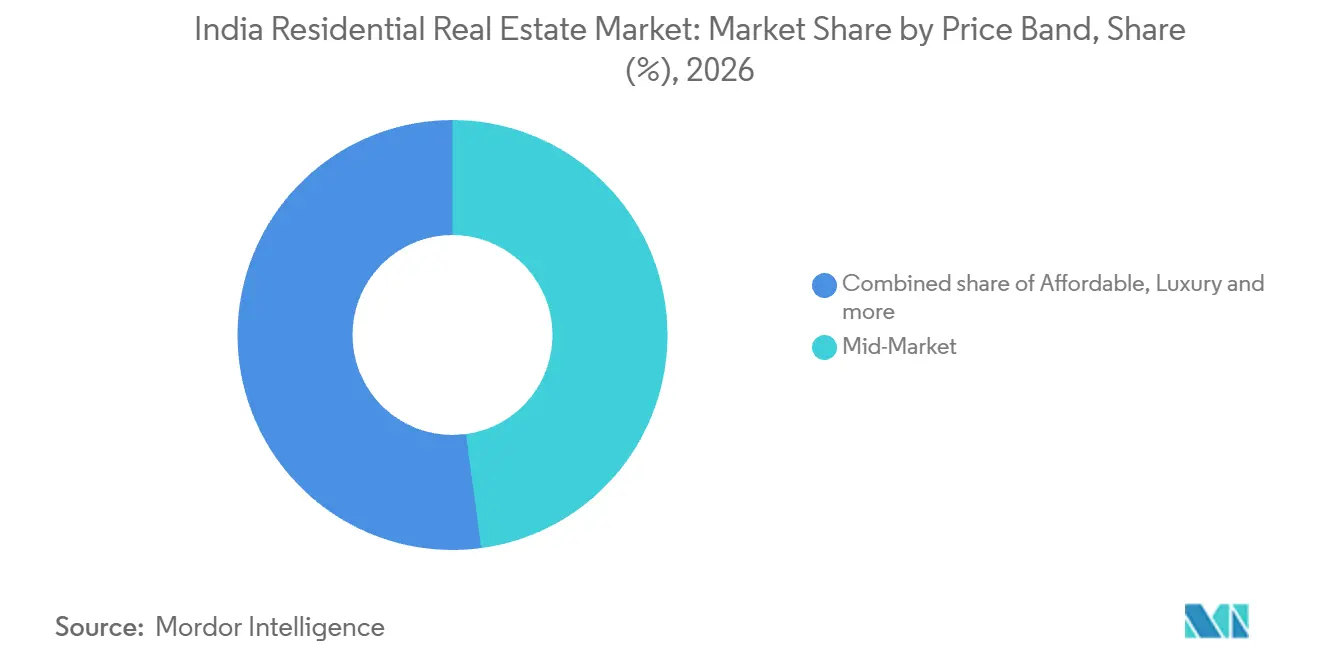
- Nach Preissegment hielt das mittlere Marktsegment im Jahr 2026 einen Anteil von 47,86 % am indischen Wohnimmobilienmarkt, und erschwinglicher Wohnraum soll mit einem CAGR von 10 % über 2027–2032 am schnellsten wachsen.
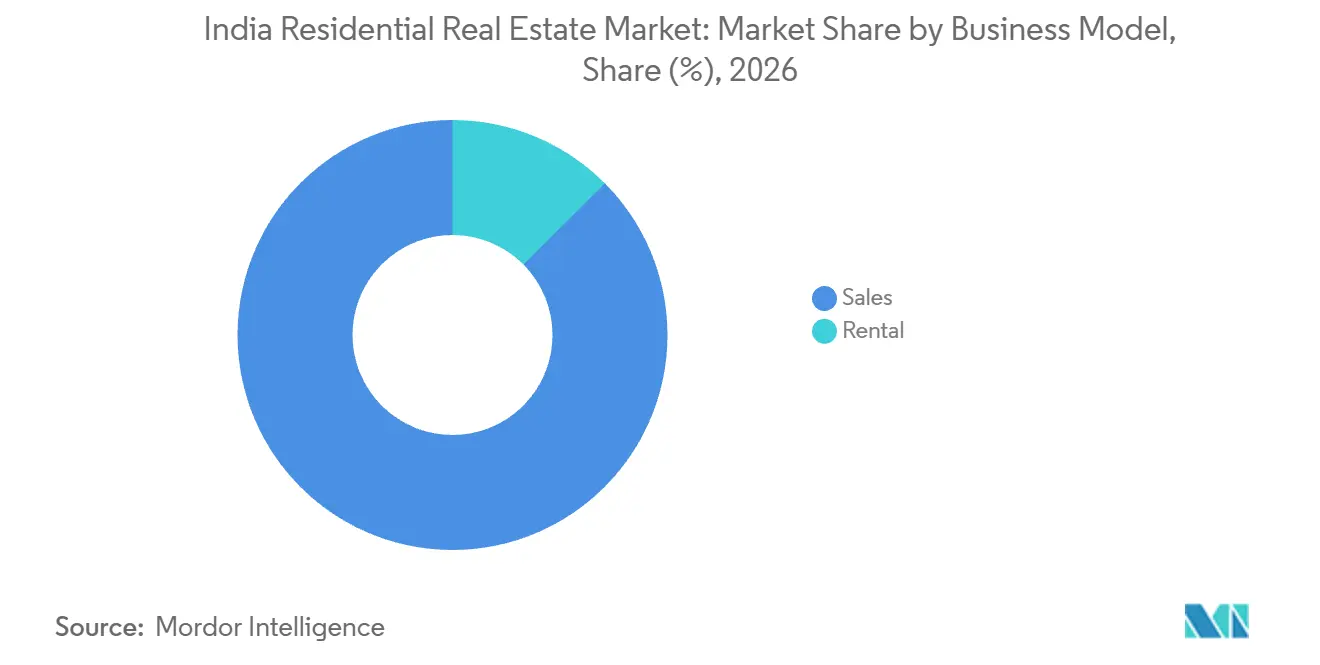
- Der Verkauf führte die Aufschlüsselung nach Geschäftsmodellen mit einem Anteil von 87,45 % am Marktwert im Jahr 2026 an, während die Vermietung mit einem CAGR von 10,3 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
- Bei den Verkaufskanälen entfielen auf Neubauten 63,43 % des Marktwerts im Jahr 2026, während der Wiederverkauf von Bestandsimmobilien mit einem CAGR von 10,2 % über 2027–2032 am schnellsten wachsen soll.
- Geografisch gesehen war Mumbai mit einem Anteil von 14,72 % am Marktwert im Jahr 2026 die größte Stadt, während Hyderabad mit einem CAGR von 10,35 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| RBI-Zinssenkungszyklus ab Q1-2025 belebt die Hypothekenbezahlbarkeit in Städten der ersten Reihe neu | +4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steuerabzüge für 'Green Home' im Unionshaushalt 2025 beschleunigen die Markteinführung nachhaltiger Wohneinheiten | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| IT- und GCC-Expansion in Städte der zweiten Reihe erschließt neue Wohnkorridore | +3.2% | Coimbatore und angrenzende Wohnkorridore | Mittelfristig (2–4 Jahre) |
| Fortschritte bei den Zielen 'Wohnen für alle' könnten aufgestaute erschwingliche Nachfrage freisetzen | +2.8% | Uttar Pradesh, Bihar, Telangana, Westbengalen, Gujarat | Mittelfristig (2–4 Jahre) |
| API-basierte Digitalisierung nationaler Grundbuchunterlagen könnte die Due-Diligence-Fristen für NRI verkürzen | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Bruchteilseigentum und REIT-ähnliche Plattformen lenken Kapital der Millennials in Premiumobjekte | +0.2% | Sarjapur Road und Hosur Road in Bengaluru | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
RBI-Zinssenkungszyklus ab Q1-2025 belebt die Hypothekenbezahlbarkeit in Städten der ersten Reihe neu
Niedrigere Hypothekenpreise können die Kreditkapazität eines Haushalts erhöhen, ohne dass eine entsprechende Anhebung der monatlichen Rückzahlungsgrenze erforderlich ist. Die Reserve Bank of India berichtete, dass der gewichtete Durchschnittszinssatz der planmäßigen Geschäftsbanken für neue Rupien-Wohnungsbaudarlehen von 8,7 % im Februar 2025 auf 7,61 % im Februar 2026 gesunken ist. Die State Bank of India senkte ihren Wohnungsbaudarlehenszinssatz nach der Leitzinssenkung der RBI um 25 Basispunkte auf 8,25 %, wirksam ab dem 15. Februar 2025. Für förderfähige Käufer erhöhte diese Lockerung den Betrag, den eine bestimmte Rückzahlungsgrenze finanzieren konnte, und stärkte damit ihre Fähigkeit, eine Immobilie zu erwerben.
Steuerabzüge für 'Green Home' im Unionshaushalt 2025 beschleunigen die Markteinführung nachhaltiger Wohneinheiten
Ein Green-Home-Abzug würde die Nachfrage nur dann stärken, wenn sein Wert für einen förderfähigen Käufer einen Teil der zusätzlichen Kosten der Immobilie ausgleicht. Für einen Haushalt, der eine qualifizierende Entlastung geltend machen kann, wäre der relevante Vergleich der Kaufpreis nach Steuerersparnissen gegenüber dem Preis einer alternativen Immobilie. Dieser Mechanismus könnte einem Projektentwickler Spielraum geben, mehr nachhaltige Einheiten anzubieten, ohne dass Käufer den gesamten Kostenunterschied allein tragen müssen. Der Nutzen würde von der Förderfähigkeit, der nutzbaren Steuerentlastung und einem Preis abhängen, der es dem Haushalt ermöglicht, den Kauf besser abzuschließen. Nachhaltige Markteinführungen würden daher auf die effektiven Transaktionskosten des Käufers reagieren und nicht allein auf das Vorhandensein einer grünen Kennzeichnung.
IT- und GCC-Expansion in Städte der zweiten Reihe erschließt neue Wohnkorridore
Die Wohnungsnachfrage rund um einen neuen technischen Arbeitsplatz hängt von seinem Pendeleinzugsgebiet ab, was kleineren Beschäftigungszentren einen spezifischen Weg zur Wohnungserweiterung eröffnet. Der EY-CII-Bericht vom September 2026 zählte 75 globale Kompetenzzentren (GCCs) in Coimbatore im Jahr 2026. Milacron eröffnete am 20. Juli 2026 sein erstes Coimbatore GCC in einer eigens errichteten Einrichtung für ein wachsendes Team von mehr als 60 Ingenieuren.[1] Solche Arbeitsplatzzugänge können die nahe gelegene Wohnungsnachfrage unterstützen, indem sie Haushalten einen beschäftigungsbasierten Grund geben, den Standort zu wählen. Projektentwickler können Wohnstandorte auf zugängliche Arbeitsplätze in Coimbatore abstimmen und ihr Wohnungsangebot auf ein definiertes Beschäftigungseinzugsgebiet konzentrieren.
Fortschritte bei den Zielen 'Wohnen für alle' könnten aufgestaute erschwingliche Nachfrage freisetzen
Wohnungsbauförderung kann für Haushalte, deren Mittel keine eigenständige Wohnungstransaktion abdecken, einen Kaufweg schaffen. Das Ministerium für Wohnungsbau und Stadtentwicklung (MoHUA) genehmigte am 16. Oktober 2026 mehr als 193.000 zusätzliche Häuser im Rahmen von Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0). Die kumulierten Genehmigungen im Rahmen des Programms erreichten nach dieser Runde 2,08 Millionen. Die Genehmigungen umfassten förderfähige städtische Haushalte mit wirtschaftlich schwächerem Status in 11 Bundesstaaten durch begünstigtengeführten Bau und erschwinglichen Wohnungsbau in Partnerschaft (AHP). Der AHP-Weg ermöglicht es Begünstigten, Häuser in öffentlichen oder privaten Wohnungsbauprojekten zu erwerben. Für Projektentwickler verknüpft der AHP-Weg die Förderung mit Wohnungskäufen, sodass das Verkaufspotenzial davon abhängt, ob der kaufgebundene Teil des Programms in Transaktionen umgewandelt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bestehender Kapitalertragszuschlag hemmt kurzfristige Upgrades | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Angebotsüberhang in peripheren Teilmärkten (Greater Noida West, Yelahanka) dämpft Preissteigerungen | -0.6% | Greater Noida West und Yelahanka | Mittelfristig (2–4 Jahre) |
| Abwanderung qualifizierter Bauarbeiter zu Infrastruktur-Großprojekten verzögert Fertigstellungen im Wohnungsbau | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| SEBI BRSR Core ESG-Compliance-Kosten belasten die Margen mittelgroßer Projektentwickler | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bestehender Kapitalertragszuschlag hemmt kurzfristige Upgrades
Ein Hauseigentümer, der einen frühzeitigen Wechsel in Betracht zieht, muss die Kosten der Ersatzimmobilie mit dem Verkaufserlös nach Steuern vergleichen, nicht mit der nominalen Wertsteigerung. Indien verwendet eine Haltedauer von 24 Monaten für Grundstücke und Gebäude, um als langfristige Kapitalanlagen zu gelten. Für Übertragungen im Rahmen des indischen Steuerregimes nach Juli 2024 werden Gewinne aus kurzfristigen Vermögenswerten außerhalb börsennotierter Wertpapiere zu normalen Steuersätzen besteuert, zuzüglich anwendbarem Zuschlag und Abgabe.[2] Für einen betroffenen Verkäufer kann diese Verbindlichkeit das für eine größere Immobilie verfügbare Eigenkapital verringern, selbst wenn die bestehende Immobilie an Wert gewinnt. Dies macht Upgrades nach einer kurzen Eigentumsdauer stärker von zusätzlichen Ersparnissen abhängig, da ein höherer Verkaufspreis nicht unbedingt ausreichend nutzbares Eigenkapital für den Umzug bereitstellt.
Angebotsüberhang in peripheren Teilmärkten (Greater Noida West, Yelahanka) dämpft Preissteigerungen
Wenn viele vergleichbare periphere Immobilien um denselben Käufer konkurrieren, kann zusätzliches Angebot die Fähigkeit eines Verkäufers schwächen, die Preise zu erhöhen. In Greater Noida West oder Yelahanka wäre die relevante Einschränkung die Tiefe der konkurrierenden Wohnungen innerhalb eines praktischen Pendeleinzugsgebiets. Ein Käufer, der eine ähnliche nahegelegene Immobilie substituieren kann, gibt dem Projektentwickler weniger Spielraum, den Angebotspreis zu erhöhen, ohne eine Transaktion zu verzögern. Der Effekt kann besonders kostspielig sein, wenn unverkaufte Wohnungen Entwicklungskapital binden, während andere Projektverpflichtungen fortbestehen. Für einen Projektentwickler, der einem solchen Überschuss ausgesetzt ist, besteht die verbleibende Einschränkung in der Wahl zwischen langsamerer Kapitalrückgewinnung und der Akzeptanz eines niedrigeren Preises zur Sicherung des Verkaufs.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Wohnungsvolumen und projektspezifische Villen-NachfrageWohnungen und Eigentumswohnungen machten im Jahr 2026 einen Anteil von 64,96 % am indischen Wohnimmobilienmarkt aus und bildeten damit das größte Segment. Embassy Developments berichtete, dass sein Wohnungsprojekt Embassy Greenshore in Nord-Bengaluru bis zum 5. Oktober 2026 ausverkauft war. Die erste Phase, die im Dezember 2025 gestartet wurde, umfasste 700 Einheiten innerhalb eines Projekts mit 878 Wohnungen in zwei Phasen. Der Übergang von einer großen Phasenfreigabe zum gemeldeten Ausverkauf demonstriert die projektspezifische Kapazität, ein erhebliches Wohnungsangebot aufzunehmen. Für Anbieter bietet eine gemeinschaftliche Entwicklung eine Plattform für wiederholte Transaktionen auf Einheitenebene, wobei das Freigabevolumen durch die Tiefe der projektspezifischen Käufernachfrage gestützt wird.
Villen und Einfamilienhäuser sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10,12 % über 2027–2032. Century Real Estates Ferie Villas im Century Wintersun an der Yelahanka-Doddaballapura Road in Nord-Bengaluru waren bis zum 1. April 2025 vollständig ausgebucht. Dieses Ergebnis auf Projektebene gibt einem Villenentwickler ein Nachfragesignal, das an ein bestimmtes Wohnangebot und einen bestimmten Standort geknüpft ist. Bei diesem Format dreht sich das Angebot um ein individuelles Einfamilienhaus, sodass die Expansion davon abhängt, dieses Produkt mit geeigneten Entwicklungsstandorten zu verbinden. Die Skalierung des Angebots erfordert daher eine Abfolge rentabler lokaler Projekte, wobei jeder Standort seine eigene Käuferreaktion benötigt, bevor der Anbieter das Format als wiederholbare Verkaufsquelle betrachten kann.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preissegment:
Tiefe des mittleren Marktsegments und Einschränkungen bei der Zuteilung erschwinglichen WohnraumsImmobilien im mittleren Marktsegment repräsentierten im Jahr 2026 einen Marktanteil von 47,86 % am indischen Wohnimmobilienmarkt und bildeten damit das größte Segment. Ajmera Realty & Infra India Ltd. berichtete von kumulierten Verkäufen von 257.699 Quadratfuß Teppichfläche von 260.288 Quadratfuß bei den Projekten Lugaano und Florenza in Bengaluru bis zum 30. Juni 2026. Der Projektentwickler ordnete diese Projekte seinem mittleren Marktportfolio zu und hielt 70 % Eigentümerschaft, während die gemeldete Fläche die gesamten Projekte abdeckte. Die vollständige Fertigstellung verleiht den verbleibenden Wohnungen ein anderes Angebot als eine Vorkaufsverpflichtung, da Käufer eine bestehende Entwicklung beurteilen können. Der nahezu vollständige Ausverkauf dieser fertiggestellten Projekte demonstriert die Tiefe von Ajmeras Käuferbasis im mittleren Marktsegment und lässt begrenzten Spielraum für weitere Verkäufe aus denselben Entwicklungen.
Erschwinglicher Wohnraum ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 10 % über 2027–2032. Die Maharashtra Housing and Area Development Authority's Pune Board schloss am 10. Februar 2026 eine Verkaufslotterie für 4.186 erschwingliche Wohneinheiten in Pune und anderen Distrikten Maharashtras ab, mit 215.965 förderfähigen Bewerbern. Ein solches begrenztes Zuteilungsverfahren kann das Interesse förderfähiger Käufer sichtbar machen, bevor Haushalte Immobilienkäufe abschließen. Die Käuferbeteiligung kann die verfügbaren Zuteilungen übersteigen, ohne einen unmittelbaren Anstieg der Wohnungstransaktionen zu erzeugen. Das Angebot an zuteilbaren Wohnungen sowie die Fähigkeit, eine Zuteilung in einen Kauf umzuwandeln, bestimmen daher das kommerzielle Tempo direkter als der Bewerberpool allein.


Nach Geschäftsmodell:
Verkaufsverpflichtungen und VermietungsbetriebDer Verkauf war das größte Segment nach Geschäftsmodell mit einem Anteil von 87,45 % am Marktwert im Jahr 2026. Godrej Properties berichtete von Verkaufsbuchungen für 17.513 Einheiten in Indien im Geschäftsjahr 2026, dem Jahr bis März 2026, wobei das Buchungsvolumen im Jahresvergleich um 5 % gestiegen ist. Jeder Verkauf betrifft den Kaufwert der Wohnung, was diesem Modell ein anderes Kapitalrückgewinnungsmuster verleiht als einem Strom von Wohnungsmieteinnahmen. Die Buchungen von Godrej Properties sind daher kommerziell nur relevant, wenn sie in abgeschlossene Wohnungstransaktionen umgewandelt werden, die Entwicklungskapital zurückführen.
Die Vermietung ist das am schnellsten wachsende Segment nach Geschäftsmodell mit einem prognostizierten CAGR von 10,3 % über 2027–2032. Bis zum 2. Februar 2026 berichtete MoHUA von 36.450 fertiggestellten Einheiten des Modells 2 für erschwingliche Mietwohnkomplexe von 83.298 genehmigten Einheiten im Rahmen eines Programms, das Wohnungen und Schlafsaalunterkünfte umfassen kann. Öffentliche und private Einrichtungen bauen, betreiben und unterhalten diese Einheiten für städtische arme Haushalte, Industriebeschäftigte und andere förderfähige Gruppen. Fertiggestelltes Angebot schafft eine Basis, von der aus Betreiber Mieter suchen können, während die Einnahmen von Mietverträgen abhängen, die im Laufe der Zeit Miete generieren. Betreiber müssen Belegung und Instandhaltung mit nachhaltigen Mieteinnahmen in Einklang bringen, sodass ihre Verantwortlichkeiten von der Fertigstellung von Wohnraum bis zur Verwaltung seiner fortlaufenden Wohnnutzung reichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verkaufskanal:
Koordiniertes Neuangebot und Vermittlung von BestandsimmobilienNeubauten waren das größte Segment nach Verkaufskanal mit einem Anteil von 63,43 % am Marktwert im Jahr 2026. Prestige Estates Projects berichtete von Verkäufen von 11.692 Einheiten in seinem Wohnsegment im Geschäftsjahr 2026. Ein Projektentwickler kann den Einheitenmix gestalten und Freigaben innerhalb eines Projekts sequenzieren, was ihm eine koordinierte Angebotsreaktion ermöglicht, die sich von separaten Transaktionen einzelner Hauseigentümer unterscheidet. Der Skalenvorteil liegt in der Kontrolle über die Zusammensetzung und das Timing des gesamten Wohnungsangebots eines Projekts, sodass Angebotsentscheidungen auf die beabsichtigte Käufergruppe und die Ausführungskapazität der Entwicklung abgestimmt werden können.
Der Wiederverkauf von Bestandsimmobilien ist das am schnellsten wachsende Segment nach Verkaufskanal mit einem prognostizierten CAGR von 10,2 % über 2027–2032. Die Analyse von Liases Foras der Daten des Inspector General of Registration zählte 124.379 Wiederverkaufsregistrierungen in Maharashtra-Märkten von Januar bis September 2026. Das Registrierungsvolumen demonstriert einen Transaktionskanal über Bestandsimmobilien, der Käufer bedienen kann, ohne auf Neubauten warten zu müssen. Das Angebot hängt von einzelnen Eigentümern ab, die sich zum Verkauf entscheiden, was Makler dazu zwingt, verfügbare Immobilien mit Käufern zu verbinden, die ihren spezifischen Standort und Zustand suchen. Die Einbeziehung dieser eigentümergehaltenen Wohnungen in Transaktionen gibt dem Wiederverkauf Raum zur Expansion durch den Umsatz des gebauten Wohnungsbestands.
Geografische Analyse
Mumbais Wohnimmobilienmarkt
Mumbai führte die Stadtmärkte mit einem Anteil von 14,72 % am indischen Wohnimmobilienmarkt im Jahr 2026 an. Am 25. Juli 2025 berichtete DLF Home Developers Ltd., eine hundertprozentige Tochtergesellschaft von DLF Ltd, vom vollständigen Ausverkauf der Phase 1 von The Westpark in Andheri West. Die Tochtergesellschaft kooperierte mit Trident Realty bei der 4-Turm-Phase, die 416 Wohneinheiten umfasste und in weniger als einer Woche ausverkauft war. Die Freigabe aller 4 Türme anstelle von 2 verwandelte die Käufernachfrage in ein größeres lokales Angebot.
Hyderabads Wohnimmobilienmarkt
Hyderabad ist die am schnellsten wachsende Stadt mit einem prognostizierten CAGR von 10,35 % über 2027–2032. Prestige Estates Projects verzeichnete im Zeitraum April bis September 2026 32 % seiner unternehmensweiten Wohnimmobilien-Vorverkäufe in Hyderabad. Knight Frank India berichtete, dass Projektentwickler von Januar bis September 2026 32.577 Wohneinheiten in Hyderabad auf den Markt brachten, ein Anstieg von 6 % gegenüber dem Vorjahr. Die Bewertung zählte auch 29.125 Wohnungsverkäufe in diesen Monaten, ein Anstieg von 2 % gegenüber Januar bis September 2025. Die größere Markteinführungspipeline kann Hyderabads Wohnungsangebot verbreitern, während das langsamere Verkaufswachstum die Umwandlung dieses Angebots in Käufe zur entscheidenden Einschränkung für die Expansion der Projektentwickler macht.
Zu den Beispielen privater Entwicklungen zählen Mitsui Fudosans Entscheidung vom Februar 2026, mit Mahindra Lifespace Developers im Whitefield-Metro-Korridor in Bengaluru zu kooperieren, sowie Godrej Properties' Portfolio von 16 Projekten in Pune zum 31. März 2026. Mahindra Lifespaces startete am 1. September 2026 Phase IV von Mahindra Lakewoods in Chennai, während Ambuja Neotia am 15. Juli 2026 die ersten Urvisha-Einheiten in Kolkata übergab. Öffentliche Kanäle hingegen schränken die Käuferförderfähigkeit ein, darunter das Karmayogi Awaas Yojana 2025-Programm der Delhi Development Authority nach dem Prinzip „Wer zuerst kommt, mahlt zuerst” in Narela im Großraum Delhi-NCR für aktive und pensionierte Mitarbeiter bestimmter Regierungs- und öffentlicher Einrichtungen. Erschwingliche PMAY-U AHP-Wohnungen für städtische arme Haushalte in Ahmedabad und Gandhinagar wurden am 31. März 2026 eingeweiht, und Coimbatore im übrigen Indien verzeichnete PMAY-U-Fertigstellungen bis zum 9. September 2025. Anbieter sehen sich folglich einem standortbasierten Verkauf in privaten Projekten und einem förderfähigkeitsbasierten Zugang über öffentliche Wohnungsbaukanäle gegenüber.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive von Bauträgern, die erfasste Wohnprojekte verkaufen. Indiens RERA-Rahmen schreibt eine Registrierung vor Werbung, Vermarktung, Buchung oder Verkauf vor, zusammen mit der Offenlegung von Projektdetails und Genehmigungen. Er schränkt auch 70 % der Einnahmen von Wohnungskäufern auf Grundstücks- und Baukosten ein, wodurch die Verwendung gesammelter Mittel Teil der Finanzierungsstruktur des Projekts wird. Maharashtras Bankdeklaration bei der Registrierung fügt dieser Projektkonten-Disziplin einen spezifischen Verwaltungsschritt hinzu.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Zuständige staatliche oder Unionsterritorium-Immobilienregulierungsbehörde | Maharashtra Real Estate Regulatory Authority (MahaRERA) |
| Wesentliche Instrumente oder Vorgaben | RERA-Registrierung, Offenlegung und Pflichten zum separaten Konto | Bankdeklaration gemäß Order 34/2022; vorgeschlagener Rahmen für Qualitätsprüfungen durch Dritte |
| Kommerzielle Auswirkung | Registrierung geht Vermarktung und Buchung voraus; 70 % der Einnahmen von Wohnungskäufern sind für Grundstück und Bau reserviert | Deklaration und Bankdaten bei der Registrierung; vorgeschlagene Prüfungen würden Projektqualitätsbewertungen hinzufügen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Für einen erfassten Bauträger balanciert die nationale Bewertung einen definierten Registrierungsweg gegen Beschränkungen bei der Verwendung von Käufermitteln. Am 30. Juli 2026 berichtete MoHUA von Konsultationen im vorangegangenen Jahr zur RERA-Umsetzung, Standardbetriebsverfahren und erforderlichen Änderungen, ohne einen entworfenen, verabschiedeten oder geplanten Änderungsantrag zu identifizieren. Maharashtras Bewertung spiegelt die Deklaration bei der Registrierung und die Kontodisziplin wider, die Bauträger dazu verpflichten, Projekteinnahmen mit zulässigen Verwendungszwecken abzugleichen. Die Kontopflichten gemäß Order 34/2022 bleiben die operative Grundlage für Maharashtra, und der Vorschlag für eine 3-stufige Inspektion für fortgeschrittene Bauphase, Vorabnahme und Mängelbeseitigungsverifizierung hat kein angekündigtes Einführungsdatum, sodass die kommerzielle Auswirkung für Bauträger unverändert bleibt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Projektentwicklung, Bauausführung und Wohnungsverkauf und zeigt, wo jeder Anbieter Einnahmen erzielt und Ausführungsrisiken übernimmt. In seinem Bericht für das Geschäftsjahr 2024–25 beschrieb Godrej Properties Entwicklungs- und Projektmanagementvereinbarungen mit Grundstückseigentümern, wobei das Projekteinkommen zum Transaktionspreis gemessen und periodengerecht erfasst wird. Larsen & Toubrос Auftrag vom Juli 2026 umfasste den Entwurf und den Bau von 26 Wohntürmen mit jeweils 120 Metern Höhe für eine Sanierung in Mumbai. Godrej Properties' Grundstückseigentümervereinbarungen generieren Entwicklungs- und Projektmanagementeinkommen, während Larsen & Toubrос Schlüsselfertigrolle Bauvertragserlöse einbringt, was unterschiedliche Wege zur Wertschöpfung veranschaulicht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Projektentwicklung und Entwicklungsmanagement | Projektentwickler und Projektmanager wie Godrej Properties | Entwicklungs- und Projektmanagementeinkommen zum Transaktionspreis gemessen | Abstimmung von Grundstückseigentümervereinbarungen mit den Projektverantwortlichkeiten | Entwicklungsrechte, Umfang und Zahlungsmeilensteine vor dem Einsatz von Ausführungsressourcen festlegen |
| Wohnungsbauausführung | Schlüsselfertige Bauunternehmen wie Larsen & Toubro | Bauvertragserlöse | Koordinierung von Entwurf, Rohbau, Ausbau und elektromechanischer Ausführung | L&T kündigte im Juli 2026 den geplanten Einsatz von Großwandplatten-Fertigbauweise an, um den Zeitplan dieses Projekts einzuhalten |
| Wohnungsverkauf | Wohnungsbauträger und Verkäufer wie DLF Ltd | Verkaufserlöse aus Wohneinheiten | Umwandlung von Entwicklungsausgaben in Wohnungstransaktionen | Verkaufsverpflichtungen und Bauausgaben phasenweise abstimmen, um das vor Transaktionsabschluss gebundene Kapital zu begrenzen |
| Quelle: Mordor Intelligence | ||||
L&Ts vorgeschlagener Fertigbauansatz würde einen Teil der Bauarbeiten in die Komponentenfertigung und Montage vor Ort verlagern, sodass die Koordination dieser Aktivitäten seine Terminreaktion vom Juli 2026 antreibt. Eine solche Methode könnte die Organisation der Bauarbeiten verändern, während die Einnahmen eines Wohnungsbauträgers weiterhin davon abhängen, Wohnungen in Verkaufserlöse umzuwandeln. Eine stärkere Integration zwischen Entwicklungsverpflichtungen und Baukapazität kann das Risiko verringern, dass Einnahmen in einer Phase von einem unkontrollierten Übergang zur nächsten abhängen.
Wettbewerbslandschaft
Marktkonzentration
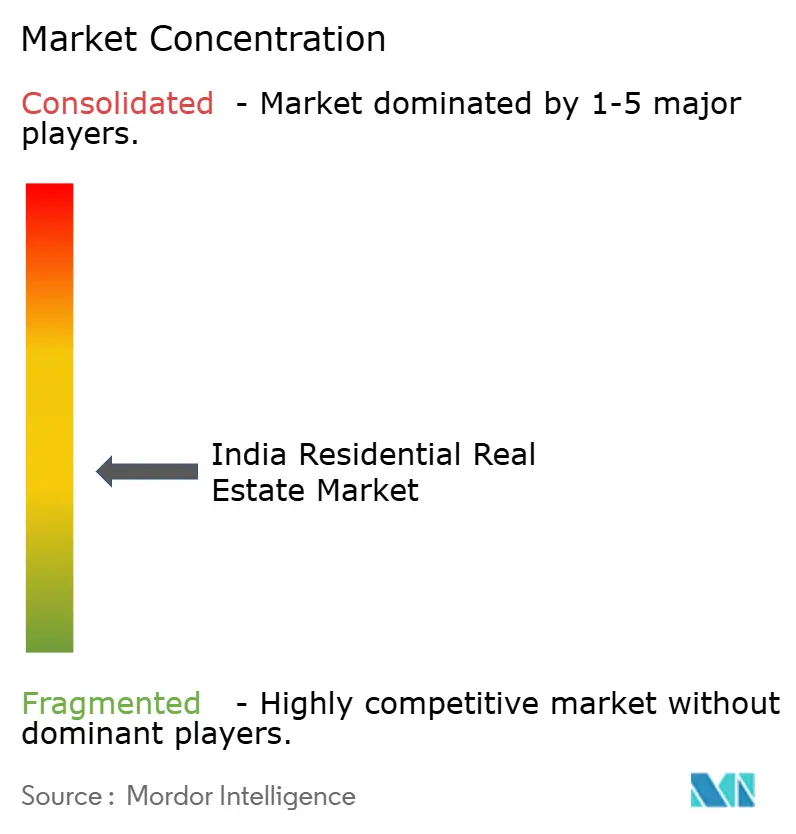
Der Wettbewerb kombiniert ein breites Feld von Projektentwicklern mit Markenunternehmen, die mehrere lokale Wohnungsmärkte gleichzeitig bedienen können. Zu den wichtigsten Teilnehmern zählen Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills und L&T Realty, wobei die Wettbewerbsstärke vom jeweiligen Projekt und Standort sowie von der Unternehmensgröße abhängt. Godrej Properties entwickelt Wohnprojekte in ganz Indien und beschreibt eine Entwicklungspräsenz in mehr als 15 Städten. Diese Breite kann das Engagement über lokale Nachfragebedingungen verteilen, aber jedes Projekt muss Käuferverpflichtungen separat erzielen, was Raum für Wettbewerber lässt, deren Wohnungsangebot besser zu einem bestimmten Stadtviertel passt.
Nachfrage in der Markteinführungsphase und Baufinanzierung schaffen unterschiedliche Wettbewerbsanforderungen für einen Wohnungsbauträger mit einem großen Projekt. DLF berichtete von Buchungen bei seinem Wohnprojekt Privana North in Gurugram innerhalb einer Woche nach dem Start des Projekts im Juni 2025. Diese Buchungen begründen Käuferverpflichtungen für das Projekt und geben dem Anbieter eine Grundlage für die Sequenzierung der Ausführung, während der für den Bau verfügbare Betrag von Einzahlungen und anderen Finanzierungen abhängt. Da Buchungen keine Einzahlungen sind, zeigen Startergebnisse die Käufernachfrage nach dem Projekt, aber nicht das für den Bau verfügbare Bargeld.
Abgeschlossene Übergaben bieten ein separates Maß für die Ausführung, das die Fähigkeit zur Gewinnung von Buchungen ergänzt. L&T Realty übergab im Geschäftsjahr 2026 1.000 Wohneinheiten bei Projekten in Navi Mumbai, Mumbai und Bengaluru. Diese Lieferbasis macht die Baukoordination und den Zeitpunkt der Besitzübergabe zu kommerziell relevanten Wettbewerbsdimensionen neben dem Design und dem Standort der Wohnung. Da die RERA-Registrierung der Werbung, Vermarktung, Buchung oder dem Verkauf vorausgehen muss, benötigen Herausforderer registrierte Projekte, um mit Käufern zu konkurrieren, was Projektentwickler begünstigt, die diese Anforderung bereits erfüllt haben. Die daraus resultierende Wettbewerbsrichtung begünstigt Projektentwickler, die Verkaufsverpflichtungen mit lieferbaren Wohnungen verbinden und die Lücke zwischen dem, was ein Käufer zu kaufen vereinbart, und dem, was der Anbieter übergeben kann, verringern.
Marktführer im indischen Wohnimmobilienmarkt
-
Godrej Properties
-
Prestige Estates Projects
-
DLF Ltd
-
Phoenix Mills
-
L&T Realty
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Wohnimmobilienmarkt Unternehmen in diesem Bericht
- DLF Ltd
- Godrej Properties
- Prestige Estates Projects
- Brigade Enterprises
- Sobha Ltd
- Oberoi Realty
- L&T Realty
- Phoenix Mills
- Mahindra Lifespace Developers
- Puravankara Ltd
- Kolte-Patil Developers
- Sunteck Realty
- Lodha Group (Lodha Developers)
- Embassy Developments
- NBCC (India)
- Omaxe Ltd
- Ansal Properties & Infrastructure
- Bharti Realty
- Total Environment
- Casagrand Builders
Lesen Sie die Analyse der indischer Wohnimmobilienmarkt-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Der Vergleich untersucht Wege zu erschwinglichem Wohneigentum und neuem Mietwohnungsangebot und unterscheidet Verkaufserlöse von langfristiger Mieteinnahmenrückgewinnung. PMAY-U 2.0 erlaubt privaten Projektentwicklern öffentlich-private Partnerschaftsprojekte auf eigenem lastenfreiem Grundstück, wobei gemischte Projekte mindestens 25 % Einheiten für wirtschaftlich schwächere Bevölkerungsgruppen (EWS) und mindestens 100 Wohnungen für Anreize erfordern.[3] Der Einheitenmix entscheidet daher, ob ein gemischtes Projekt für Anreize qualifiziert ist.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Dedizierte erschwingliche Eigentumsbauprojekte | Erschwinglicher Wohnungsbau in Partnerschaft (AHP)-Weg in den Verfahren des Programms 2026 | Förderfähige EWS-Wohnungskäufer | Ein exklusives EWS-Projekt auf eigenem lastenfreiem Grundstück vorschlagen, vorbehaltlich der Programmbedingungen und Genehmigungen | Geeignetes Grundstück sichern und Lieferkosten auf förderfähige Käufer abstimmen | Qualifizierende grundstückshaltende private Projektentwickler und EWS-Käufer |
| Gemischte Wohnbebauung | Qualifizierende gemischte Projekte können verbleibende Einheiten auf dem freien Markt unter den geltenden staatlichen Regeln verkaufen | EWS-Haushalte und Käufer auf dem freien Markt | Den qualifizierenden Einheitenmix vor der Einholung von Genehmigungen festlegen | Erforderliche erschwingliche Zuteilung mit Projekterlösen in Einklang bringen | Qualifizierende private Projektentwickler und beide Käufergruppen |
| Neuer erschwinglicher Mietwohnungsbau | MoHUA berichtete am 27. Juli 2026 von einem Interessenbekundungsverfahren für öffentliche und private Mietwohnungsvorschläge | Haushalte, die erschwingliche Wohnmietverträge suchen | Eine mietorientierte Angebotsstrategie im Rahmen des anwendbaren Programmwegs entwickeln | Entwicklungskapital durch wiederkehrende Mieteinnahmen zurückgewinnen | Förderfähige öffentliche und private Wohnungsbauträger |
| Quelle: Mordor Intelligence | |||||
Die klarste Öffnung ist ein grundstücksbereites erschwingliches Projekt, dessen Wohnungsmix die Programmbedingungen erfüllen kann, ohne für jede Einheit auf Anreize angewiesen zu sein. Die Entscheidung hängt davon ab, ob der zulässige Anteil auf dem freien Markt seinen Anteil an den Entwicklungskosten tragen kann, während qualifizierende Wohnungen erschwinglich bleiben. Ein mietorientiertes Projekt gewinnt Kapital durch wiederkehrende Miete zurück, sodass seine Finanzierung eine längere Betriebsphase unterstützen muss als ein Projekt, das Wohnungen verkauft.
Neueste Industrielle Entwicklungen in Indischer Wohnimmobilienmarkt
- Oktober 2026: Das Ministerium für Wohnungsbau und Stadtentwicklung genehmigte am 16. Oktober mehr als 193.000 zusätzliche Häuser im Rahmen von PMAY-U 2.0 und brachte die kumulierten Genehmigungen im Rahmen des Programms auf 2,08 Millionen.
- Oktober 2026: DLF teilte am 4. Oktober mit, dass alle 172 Wohneinheiten in The Aureva, seiner Luxus-Seniorenwohnanlage in Sektor 63, Gurugram, verkauft worden seien.
- September 2026: Mahindra Lifespaces startete am 1. September 2026 Phase IV der Premiumwohnungen in Mahindra Lakewoods in Chennai.
Indischer Wohnimmobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Wohnimmobilienmarkt misst den jährlichen Wert von Wohnungsverkäufen und -vermietungen in Indien. Er umfasst Wohnungstransaktionen in rechtlich als Wohngebiet ausgewiesenen Gebieten für den persönlichen Wohngebrauch.
Ausschlüsse aus dem Geltungsbereich: Informelle selbst errichtete Wohngebäude, Wohnimmobilien als Zweitwohnsitz außerhalb Indiens, Gewerbeimmobilien und reine Grundstücksverkäufe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Preisklasse
- Erschwinglich
- Mittleres Marktsegment
- Luxus
- Nach Geschäftsmodell
- Verkauf
- Vermietung
- Nach Verkaufsart
- Erstmarkt (Neubau)
- Zweitmarkt (Wiederverkauf bestehender Immobilien)
- Nach Geografie
- Bengaluru
- Mumbai
- Delhi-Hauptstadtregion
- Hyderabad
- Pune
- Chennai
- Ahmedabad
- Kolkata
- Übriges Indien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Zinssatzserie der Reserve Bank of India hilft bei der Bewertung der Hypothekenbezahlbarkeit, der National Housing Bank RESIDEX verfolgt Wohnimmobilienpreisbewegungen in indischen Städten, und die PMAY-U-Materialien des Ministeriums für Wohnungsbau und Stadtentwicklung dokumentieren erschwingliche Eigentums- und Mietwohnungskanäle. CREDAIs Veröffentlichungen zum indischen Wohnungsbau, wie sein Bericht 2025 mit Liases Foras, liefern Primärmarktverkäufe, Preissegment- und Stadtindikatoren, die dabei helfen, die Aktivitäten in einem breiteren Spektrum indischer Märkte einzuordnen.
Unternehmenseinreichungen, Investorenpräsentationen, regulatorische Offenlegungen und seriöse indische Wirtschaftspresse können zusätzliche Signale zu Markteinführungen, Buchungen, Fertigstellungen und Mietbetrieb für die Gegenprüfung mit öffentlichen Marktindikatoren liefern. Diese Beispiele sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit auf Indien ausgerichteten Wohnungsbauträgern, Maklern, Wohnungsfinanzierungsfachleuten, Vermietern und Immobilienberatern würden Transaktionszeitpunkte, lokale Preis- und Mietmuster sowie Unterschiede zwischen Buchungen, abgeschlossenen Verkäufen und Mietverträgen klären. Funktionsleiter und Manager könnten die Sekundärquellenannahmen für Immobilientyp, Preissegment, Verkauf versus Vermietung, Neubau versus Wiederverkauf und Stadtabdeckung testen, während leitende Befragte Veränderungen in Finanzierung, Angebot und Käuferaktivität erläutern könnten. Wo Antworten oder öffentliche Aufzeichnungen Lücken hinterlassen, würden Analysten unabhängige Indikatoren und repräsentative Stadtproben vergleichen und gezielte Nachfragen bei relevanten Befragten einholen.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Reihe: 30 % | Führungskräfte (CXOs): 15 % | |
| Zweite Reihe: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Analysten würden den nationalen Jahreswert von Wohnungsverkäufen und Wohnungsmieten aus einer Top-down-Perspektive der indischen Wohnungsaktivität schätzen und dann ausgewählte Städte und Immobilientypen mit Bottom-up-Prüfungen anhand von Stichproben abgeschlossener Transaktionen oder verifizierten Verkaufsvolumina multipliziert mit repräsentativen Preisen testen. Wohnungsverkaufs- und Fertigstellungsindikatoren, Wohnimmobilienpreisindizes, Hypothekenzinsen und Haushaltskaufbedingungen, neues Angebot sowie verfügbare Miet- und Belegungsnachweise würden das Modell informieren. Transaktionsvolumina und Preise bestimmen den Verkaufswert, während belegter Mietwohnungsbestand und Mietniveaus den Mietwert informieren. Nachweise zu Wohnungs- und Einfamilienhaustrransaktionen, erschwinglichen, mittleren Markt- und Luxuspreisen, Erst- und Wiederverkaufskanälen, Vermietungsaktivitäten und Stadtmärkten würden die Segmentanteile unterstützen, wobei jede Wohnungstransaktion einmalig ihren anwendbaren Klassifikationen zugeordnet wird. Sobald diese Indikatoren mit der indischen Wohnungsgrenze abgeglichen sind, kann eine multivariate Regression den Wert prognostizieren, während Szenarioanalysen alternative Pfade für Bezahlbarkeit, Wohnungsangebot und Mietformalisierung testen. Repräsentative Stadtproben und bestätigende öffentliche Reihen würden weniger häufig gemeldete Miet- und Standortmaße unterstützen, während relevante Experten Variablenannahmen und Prognoseplausiblität überprüfen würden, ohne nicht unterstützte Eingaben als beobachtete Tatsachen zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Offizielle Wohnungs-, Kredit-, Preis- und Programmdaten werden mit Projektentwickleroffenlegungen, Marktberichten, Presseberichterstattung und den gezielten Primärnachweisen trianguliert, wobei jedes Element daraufhin überprüft wird, ob es einen Wohnungsverkauf oder eine Wohnungsmiete in Indien darstellt. Analysten würden ungewöhnliche Veränderungen bei Preisen, Transaktionen, Segmentanteilen, Stadtgesamtwerten und Unterschieden zwischen unabhängigen Schätzungen untersuchen, Quellen- oder Einheitenabweichungen beheben und Nachfragen bei relevanten Befragten einholen, wenn Definitionen, Daten oder lokale Bedingungen unklar bleiben. Ein zweiter Analyst würde Quellenrückverfolgbarkeit, Berechnungen, Grenzbehandlung und Prognoselogik vor der Freigabe überprüfen. Der Datensatz würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen oder Marktereignissen überarbeitet und in einer neuen Vorablieferungsprüfung erneut geprüft.
Mordor Intelligence's Schätzung der Größe des indischen Wohnimmobilienmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Der indische Wohnimmobilienmarkt misst den jährlichen Wert von Wohnungsverkäufen und -vermietungen in Indien. Wohnungsverkaufs- und Fertigstellungsindikatoren, Wohnimmobilienpreisindizes, Hypothekenzinsen und Haushaltskaufbedingungen, neues Angebot sowie verfügbare Miet- und Belegungsnachweise würden das Modell informieren.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Gegenprüfungen in der gesamten Studie adressiert. Offizielle Wohnungs-, Kredit-, Preis- und Programmdaten werden mit Projektentwickleroffenlegungen, Marktberichten, Presseberichterstattung und den gezielten Primärnachweisen trianguliert, wobei jedes Element daraufhin überprüft wird, ob es einen Wohnungsverkauf oder eine Wohnungsmiete in Indien darstellt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 481,9 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 343,53 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 28,7 % unter dem Wert dieses Berichts für 2027 von 481,9 Mrd. USD, 2 Jahre später. Die gemeldete Umsatzschätzung verwendet ein früheres Messjahr und eine Darstellung von Verkaufs- und Miettransaktionen. |
| Regionales Beratungsunternehmen B | 399 Mrd. USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 17,2 % unter dem Wert dieses Berichts für 2027 von 481,9 Mrd. USD, 3 Jahre später. Die Schätzung verwendet ein früheres Basisjahr, während die Immobilientaxonomie auch Grundstücke oder Parzellen jenseits der Wohnungsgrenze einschließt. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Offizielle Wohnungs-, Kredit-, Preis- und Programmdaten werden mit Projektentwickleroffenlegungen, Marktberichten, Presseberichterstattung und den gezielten Primärnachweisen trianguliert, wobei jedes Element daraufhin überprüft wird, ob es einen Wohnungsverkauf oder eine Wohnungsmiete in Indien darstellt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Wohnimmobilienmarkt und wie ist der Wachstumsausblick?
Die Größe soll von 438,5 Milliarden USD im Jahr 2026 auf 481,9 Milliarden USD im Jahr 2027 und 757,2 Milliarden USD bis 2032 steigen, mit einem CAGR von 9,46 % über 2027–2032.
Was stützt die Wohnungsnachfrage in Indien?
Sinkende Hypothekenzinsen haben die Käuferbezahlbarkeit bis Anfang 2026 verbessert. Die RBI berichtete, dass der gewichtete Durchschnittszinssatz der planmäßigen Geschäftsbanken für neue Rupien-Wohnungsbaudarlehen von 8,7 % im Februar 2025 auf 7,61 % im Februar 2026 gesunken ist.
Welcher Immobilientyp führt die Wohnungstransaktionen in Indien an?
Wohnungen und Eigentumswohnungen waren der größte Immobilientyp mit 64,96 % des Marktwerts im Jahr 2026.
Wer sind die wichtigsten Wohnungsbauträger in Indien?
Zu den wichtigsten Teilnehmern zählen Godrej Properties, Prestige Estates Projects, DLF Ltd, Phoenix Mills und L&T Realty.
Was kann den Ausblick für Wohnungsupgrades in Indien einschränken?
Indien verwendet eine Haltedauer von 24 Monaten für Grundstücke und Gebäude, um als langfristige Kapitalanlagen zu gelten. Für betroffene Verkäufer können anwendbare Steuern, Zuschläge und Abgaben das für eine Ersatzimmobilie verfügbare Eigenkapital verringern.
Welche Städte führen den Wohnimmobiliensektor in Indien an?
Mumbai führte die Stadtmärkte mit 14,72 % des Marktwerts im Jahr 2026 an, und Hyderabad soll mit einem CAGR von 10,35 % über 2027–2032 am schnellsten wachsen.