
Singapur Immobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
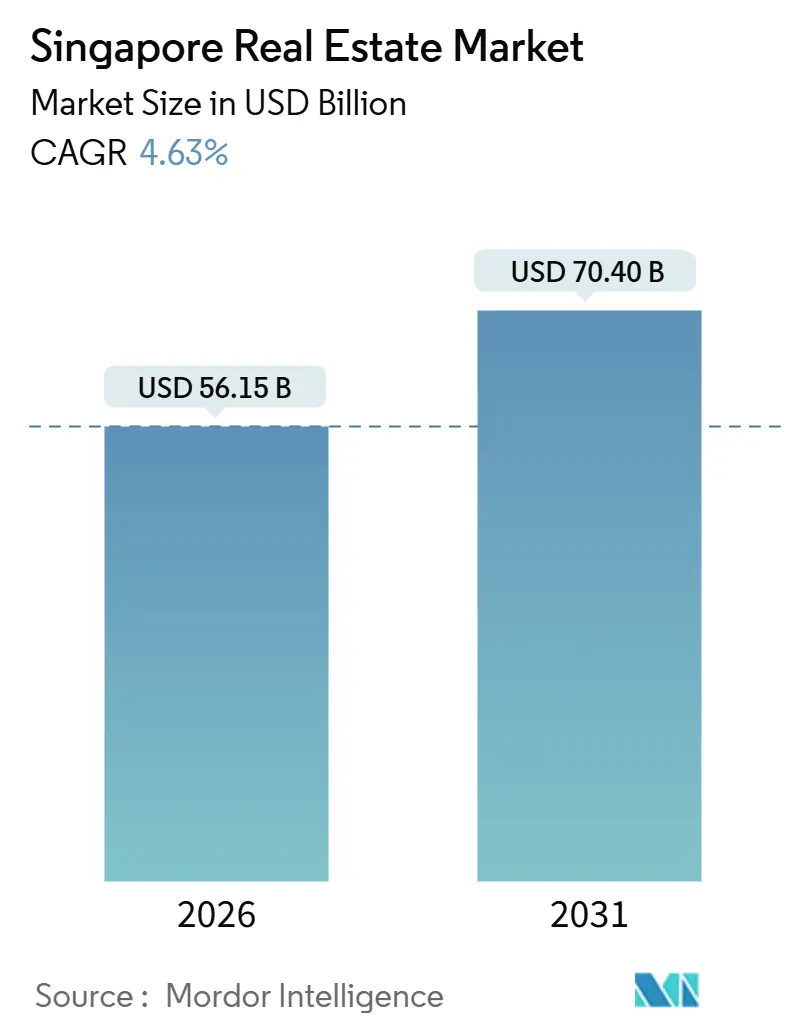
| Marktgröße (2026) | 56.15 Milliarden US-Dollar |
| Marktgröße (2031) | 70.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.63 % |
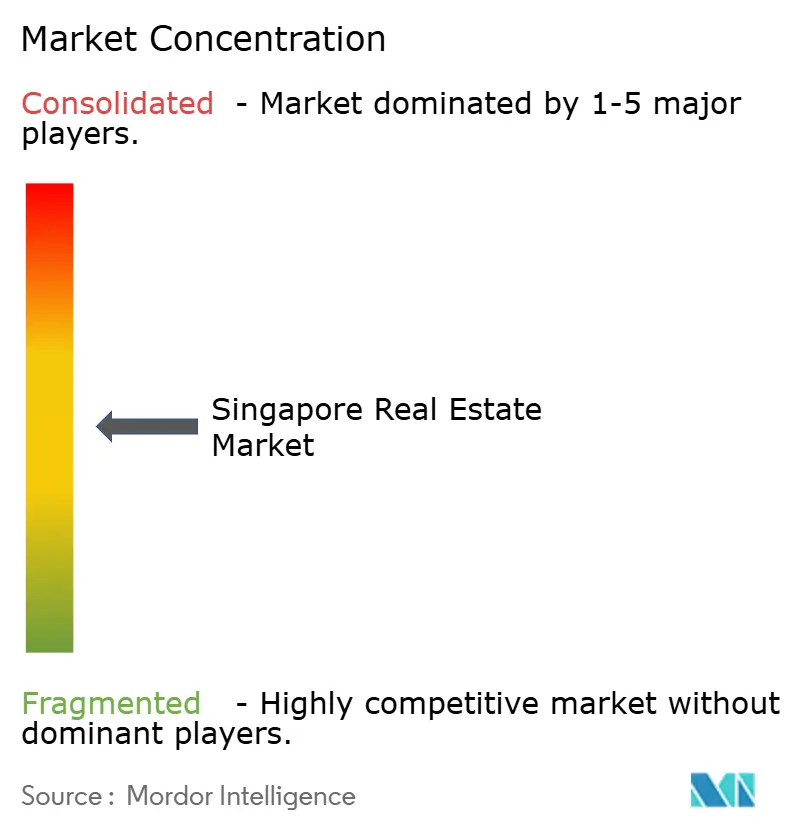
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur Immobilienmarkt Analyse von Mordor Intelligence
Der Singapur Immobilienmarkt hat eine Größe von 56,15 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 70,4 Milliarden USD erreichen, was einem CAGR von 4,63 % entspricht. Der Immobilienmarkt in Singapur profitiert weiterhin von der Nachfrage als sicherer Hafen, einem knappen Angebot in zentralen Bürovierteln und einem stetigen Strom von Haushaltskäufern, die durch formale Ersparnisse und klare politische Rahmenbedingungen unterstützt werden. Eine hohe Marktbeteiligung durch lizenzierte Makler, verbunden mit einer ausgewogenen Liquidität bei Wohn- und Gewerbeimmobilien, unterstützt eine ausgewogene Preisfindung. Von der Regierung geleitete städtische Sanierungsprogramme und Anreize für grünes Bauen bleiben wichtige Ankerpunkte für die langfristige Wertschöpfung im Singapur Immobilienmarkt. Gezielte Abkühlungsmaßnahmen und strenge Kreditrahmen halten spekulative Aktivitäten in Grenzen, was dazu beiträgt, Preistrends mit wirtschaftlichen Fundamentaldaten im Singapur Immobilienmarkt in Einklang zu bringen.[1]
Wichtigste Erkenntnisse des Berichts
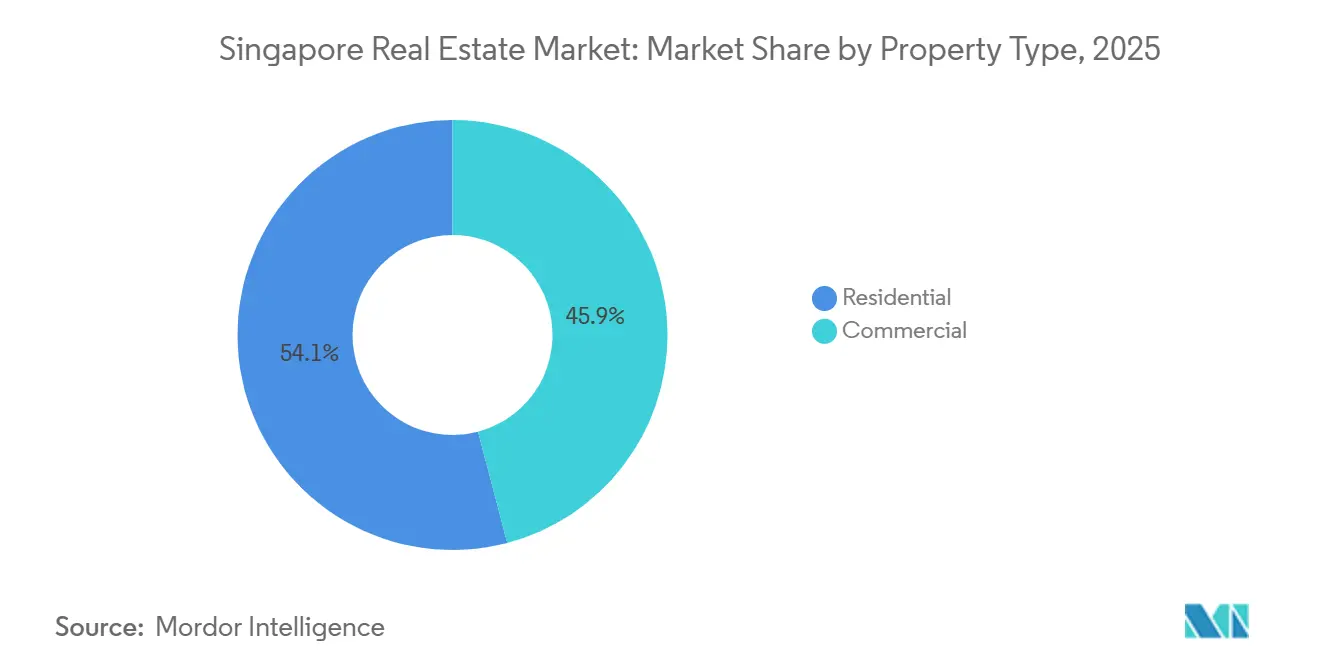
- Nach Immobilientyp führten Wohnimmobilien mit einem Umsatzanteil von 54,1 % im Jahr 2025, während Gewerbeimmobilien bis 2031 voraussichtlich mit einem CAGR von 5,44 % wachsen werden.
- Nach Geschäftsmodell hielt der Verkauf im Jahr 2025 einen Anteil von 63,2 %, während die Vermietung bis 2031 voraussichtlich mit einem CAGR von 5,30 % wachsen wird.
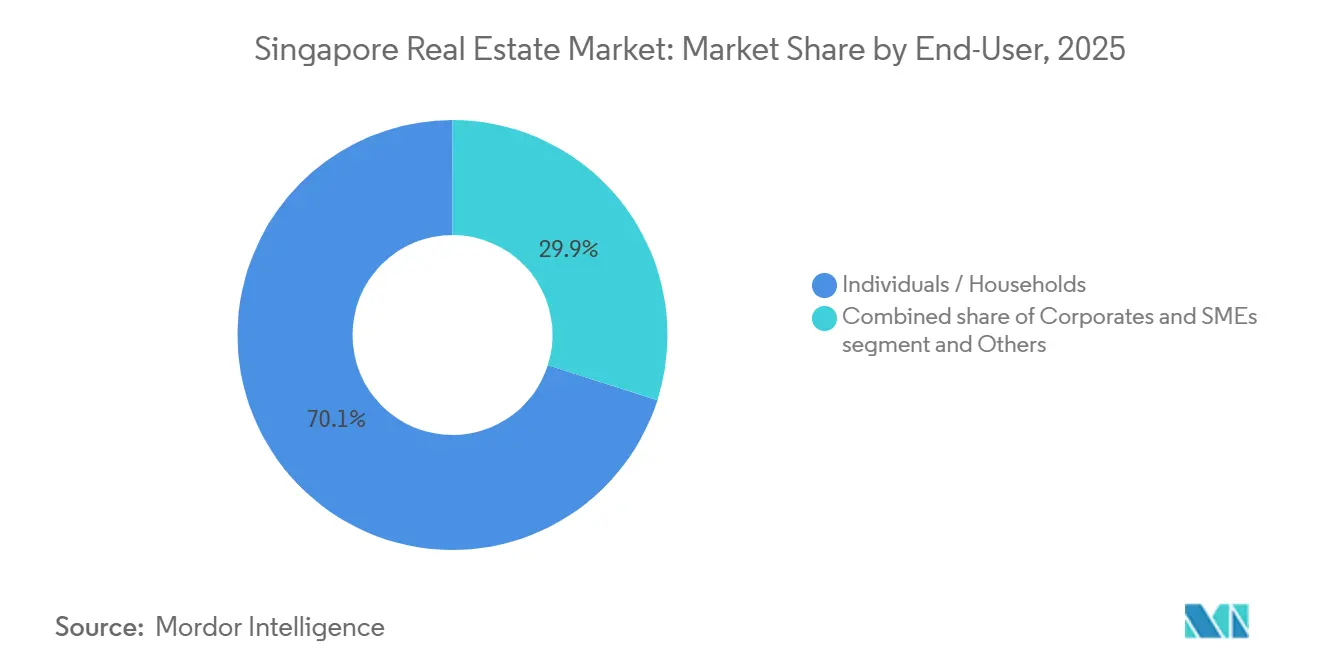
- Nach Endnutzer entfielen auf Privatpersonen und Haushalte 70,1 % des Umsatzes im Jahr 2025, während Unternehmen und KMU mit einem CAGR von 5,59 % das stärkste Wachstum verzeichnen dürften.
- Nach Geografie hielt die Kernzentralregion im Jahr 2025 einen Anteil von 43,1 %, während der Rest der Zentralregion bis 2031 mit einem CAGR von 5,99 % wachsen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich unterstützte Stadtplanung, die langfristige Entwicklung vorantreibt | +1.2% | National, mit frühen Gewinnen in den Vierteln des Großen Südlichen Wasserfront-Gebiets | Langfristig (≥ 4 Jahre) |
| Strategische Positionierung als regionaler Wirtschaftsstandort zur Unterstützung von Büro- und Mischnutzungswachstum | +0.9% | CCR CBD, Gewerbeparks im Changi Business Park und one-north | Mittelfristig (2–4 Jahre) |
| Starkes Interesse ausländischer Investoren, getrieben durch politische Stabilität und starke Rechtsrahmen | +0.8% | Global, konzentriert in CCR und RCR für Premiumimmobilien | Langfristig (≥ 4 Jahre) |
| Boomender E-Commerce und fortschrittliche Fertigung, die Logistik- und Industrienachfrage antreiben | +0.7% | Industriezonen im OCR wie Jurong, Tuas, Woodlands und wichtige Korridore in der Nähe des Tuas Mega Port | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Nachfrage im Luxus- und Hochpreissegment der Wohnimmobilien von globalen UHNWIs | +0.6% | CCR Bezirke 9–11, Sentosa Cove | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung intelligenter und nachhaltiger Bautechnologien | +0.5% | National, mit Pilotprojekten im Marina South und Punggol Digital District | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich unterstützte Stadtplanung treibt langfristige Entwicklung voran
Der Planungsrahmen der Stadtentwicklungsbehörde, einschließlich der Transformation des Großen Südlichen Wasserfront-Gebiets, erweitert das Angebot an Mischnutzungs- und Wohnoptionen über einen mehrere Jahrzehnte umfassenden Horizont im Singapur Immobilienmarkt. Die Verlagerung des Hafens und die Entwicklung neuer Stadtteile schaffen Wege zur Neuausrichtung der Dichte und zur Verbesserung der Lebensqualität, mit einer klaren Abfolge von Investitionen in Verkehr, Küstenschutz und Gemeinschaftsinfrastruktur. Die Pipeline rund um stadtrandnahe Standorte und etablierte Siedlungen verbindet neuen Wohnraum mit Verkehrsknotenpunkten und sozialen Einrichtungen, was die Preisstabilität durch breiteren Zugang unterstützt und den stadtübergreifenden Pendelverkehr reduziert. Staatliche Grundstücksverkäufe verankern weiterhin die Erwartungen der Investoren hinsichtlich Gebotsstrenge, Standortvorteilen und integrierten Designs im Singapur Immobilienmarkt. Im Laufe der Zeit schaffen diese Maßnahmen eine stabile Grundlage für die Nachfrage und reduzieren gleichzeitig die Konzentration veralteter Bestände in der gesamten Stadt.[2]
Strategische Positionierung als regionaler Wirtschaftsstandort zur Unterstützung von Büro-, Co-Working- und Mischnutzungswachstum
Singapurs Rolle als Standort für regionale Hauptniederlassungen stärkt weiterhin die Fundamentaldaten des CBD-Büromarkts durch stetige Vermietung, geringe Leerstandsquoten und eine Verlagerung hin zu Qualität. Die Leerstandsquote bei Core-CBD-Klasse-A-Immobilien sank im dritten Quartal 2025 auf 4,7 %, was die Nachfrageresilienz im Singapur Immobilienmarkt unterstreicht. Begrenzte kurzfristige Fertigstellungen in Premiumlagen, kombiniert mit anhaltender Einstellung im Bereich professioneller Dienstleistungen und Finanzen, begünstigen weiterhin neuere grünzertifizierte Immobilien. Flexible Büroflächenangebote ergänzen diesen Trend, indem sie schlüsselfertige Optionen für Nutzer bieten, die kurzfristige Verpflichtungen bevorzugen, während sie auf klarere Makrosignale im Singapur Immobilienmarkt warten. Das Central Business District Incentive Scheme und das Strategic Development Incentive Scheme, beide unter der Aufsicht der Stadtentwicklungsbehörde, fördern die adaptive Umnutzung älterer Gebäude zu Mischnutzungsformaten, was die langfristige Qualitätsverbesserung des Bestands unterstützt. Zusammen verstärken diese Dynamiken eine Prämie für zentral gelegene, effiziente und nachhaltige Projekte im Singapur Immobilienmarkt.[3]
Boomender E-Commerce und fortschrittliche Fertigung treiben die Nachfrage nach Logistik- und Industrieimmobilien an
Logistik- und hochwertige Industrieimmobilien profitieren von einer Kombination aus Hafenautomatisierung, Just-in-Time-Lagerstrategien und der Nachfrage von Technologie- und biomedizinischen Mietern. Der Tuas Mega Port verarbeitete im Jahr 2024 41,1 Millionen TEU und strebt bei vollständigem Ausbau 65 Millionen TEU an, was den Bedarf an mehrgeschossigen Rampenauffahrtanlagen in der Nähe von Seegateways im Singapur Immobilienmarkt stärkt. Das Industrieangebot wurde zu hohen Raten vorab vergeben, während die inselweite Leerstandsquote bis 2027 voraussichtlich weiter sinken wird, was eine strukturell gesunde Absorption widerspiegelt. Die Mieten für erstklassige Logistik- und Hightech-Fabrikflächen stiegen, da Nutzer Stromredundanz, Automatisierungsbereitschaft und grüne Zertifizierungen suchten. Politische Unterstützung, einschließlich Flächennutzungs- und Pachtvertragsverlängerungen, die an Kapitalinvestitionen geknüpft sind, reduziert das Risiko bei langfristigen Industrieprojekten im Singapur Immobilienmarkt. Aktive Portfoliobewegungen börsennotierter Trusts, wie selektive Akquisitionen in der Nähe von Tuas, veranschaulichen die Kapitalrotation hin zu diesem Thema.
Anhaltende Nachfrage im Luxus- und Hochpreissegment der Wohnimmobilien von globalen UHNWIs
Trotz höherer Stempelsteuern zielen gut kapitalisierte Käufer weiterhin auf erstklassige nicht freistehende Wohnimmobilien in zentralen Stadtteilen für Eigennutzungsbedürfnisse und Vermögensdiversifizierung im Singapur Immobilienmarkt ab. Markteinführungen gut gelegener Projekte in etablierten Bezirken verzeichneten im Jahr 2025 eine starke anfängliche Nachfrage, was auf eine resiliente Bereitschaft für Premiumimmobilien hindeutet. Die breitere Aufstiegspipeline wird durch die Lieferung von öffentlichem Wohnraum aufrechterhalten, die geordnete Übergänge in den privaten Markt im Laufe der Zeit unterstützt. Politische Klarheit und ein starker Rechtsrahmen verankern weiterhin die langfristige Nachfrage im Singapur Immobilienmarkt. Diese Dynamik konzentriert die Aktivität auf hochwertige Immobilien mit unmittelbaren Lebensqualitäts- und Ausstattungsvorteilen.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Abkühlungsmaßnahmen und Stempelsteuern dämpfen spekulative Wohnimmobilieninvestitionen | -1.1% | National, am stärksten im CCR-Luxussegment | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Grundstücksangebot und hohe Grundstückserwerbskosten schränken neue Entwicklungen ein | -0.9% | National, gravierend in CCR und erstklassigen RCR-Lagen | Langfristig (≥ 4 Jahre) |
| Geopolitische und wirtschaftliche Gegenwinds beeinflussen ausländische Kapitalflüsse und Mieternachfrage | -0.8% | Globaler Einfluss, konzentrierte Auswirkungen auf CBD-Büros und erstklassige Wohnimmobilien | Mittelfristig (2–4 Jahre) |
| Angebots-Nachfrage-Ungleichgewichte in bestimmten Anlageklassen | -0.6% | Vorstädtischer Einzelhandel im OCR, Bürolagen am Stadtrand außerhalb des CBD-Kerns | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Abkühlungsmaßnahmen und Stempelsteuern dämpfen spekulative Wohnimmobilieninvestitionen
Die zusätzliche Käuferstempelsteuer bleibt ein wichtiges Instrument zur Gestaltung der Zusammensetzung der Wohnimmobiliennachfrage, wobei seit April 2023 ein Satz von 60 % auf ausländische Käufer im Singapur Immobilienmarkt angewendet wird. Das Verkäuferstempelsteuer-Regime, das im Juli 2025 auf eine vierjährige Haltefrist ausgeweitet wurde, schafft weitere Anreize gegen kurzfristiges Weiterverkaufen und unterstützt eine stabilere Wiederverkaufsaktivität. Makroprudenzielle Maßnahmen wie die Obergrenze für die Gesamtschuldendienstquote tragen dazu bei, dass die Kreditaufnahme im Verhältnis zum Einkommensniveau umsichtig bleibt, was die finanzielle Stabilität der Haushalte sichert. Diese Rahmenbedingungen wahren die Marktintegrität und reduzieren gleichzeitig die Volatilität im Singapur Immobilienmarkt. Das Ergebnis ist eine klarere Betonung der Endnutzerbedürfnisse und des langfristigen Werts anstelle von spekulativem Schwung.
Begrenztes Grundstücksangebot und hohe Grundstückserwerbskosten schränken neue Entwicklungen ein
Die begrenzte Landfläche Singapurs und die Zonierungszuweisungen schaffen eine anhaltende Knappheit, die das Preisverhalten und das Bietverhalten prägt, insbesondere in zentralen Stadtbezirken des Singapur Immobilienmarkts. Staatliche Grundstücksverkäufe bleiben wettbewerbsintensiv, und die durchschnittlichen Grundstückspreise stiegen 2025, da Entwickler Lage, Anbindung an den öffentlichen Nahverkehr und Ausstattungstiefe in ihre Kalkulationen einpreisten. Industrielle Zonierung und Pachtrichtlinien lenken schwere Nutzungen in bestimmte Bezirke und reduzieren kurzfristig die Umwandlungsoptionen. Längerfristige Zeitpläne für Landgewinnung und Umsiedlung verzögern die volle Wirkung neuer Angebotsentlastungen für zentrale Wohn- und Mischnutzungsstandorte. In diesem Kontext konzentrieren sich Entwickler auf Produktdifferenzierung und Nachhaltigkeitsnachweise, um Margen innerhalb der Immobilienbranche in Singapur zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Gewerbeimmobilien führen das Wachstum trotz Dominanz der Wohnimmobilien anWohnimmobilien hatten 2025 einen Anteil von 54,1 % und unterstreichen damit ihre Rolle als größter Umsatzbeitrag im Singapur Immobilienmarkt. HDB-Wiederverkaufstransaktionen erreichten 2025 28.986, was auf eine stetige Endnutzerbewegung hinweist und im Laufe der Zeit Aufstiegspfade unterstützt. Gewerbeimmobilien sind das am schnellsten wachsende Teilsegment mit einem CAGR von 5,44 % bis 2031, unterstützt durch niedrigen Leerstand im CBD und eine anhaltende Verlagerung hin zu Qualität im Singapur Immobilienmarkt. Der Leerstand bei Core-CBD-Büroflächen der Klasse A sank im dritten Quartal 2025 auf 4,7 %, was die Preissetzungsmacht der Vermieter im oberen Segment stärkt. Industrie- und Logistikimmobilien profitieren von der Hafenautomatisierung und Vorverpflichtungen im fortgeschrittenen Fertigungsbereich, was eine nachhaltige Absorption und ausgewogenes Mietwachstum unterstützt.
Im Wohnbereich bleiben nicht freistehende Häuser das liquideste Format für Aufsteiger und Neueinsteiger, während freistehende Segmente strukturell angebotsbeschränkt sind. Im Gewerbebereich dominiert das Büro den Teilsegmentumsatz, gefolgt von Einzelhandel und Logistik, obwohl die Logistik den stärksten zyklischen Rückenwind hat, da sich der E-Commerce-Anteil auf höherem Niveau stabilisiert. Einzelhandelsportfolios in Vorstadteinzugsgebieten profitieren von nahezu vollständiger Auslastung und gesunden Mietreversionen, was auf robuste Haushaltsausgabenmuster zurückzuführen ist, die mit wesentlichen Dienstleistungen verbunden sind. Das Rechenzentrum-Engagement in Industrieportfolios nimmt weiter zu, wie Akquisitionen von hochwertigen Anlagen zeigen, die vollständig an Mieter aus dem Digital- und Finanzdienstleistungsbereich im Singapur Immobilienmarkt vermietet sind. Grüne Zertifizierung, Energieeffizienz und integrierte intelligente Systeme werden zunehmend zentral für die Differenzierung von Anlagen über alle Immobilientypen hinweg in der Singapur Immobilienbranche.
Nach Geschäftsmodell:
Vermietungssegment gewinnt Marktanteile inmitten der Reife des VerkaufszyklusDer Verkauf hielt im Jahr 2025 einen Anteil von 63,2 %, was die starke Aktivität bei Neumarkteinführungen und eine stabile Wiederverkaufsbasis im Singapur Immobilienmarkt widerspiegelt. Die Vermietung ist der am schnellsten wachsende Kanal mit einem CAGR von 5,30 % bis 2031, unterstützt durch flexible Büronachfrage, Expatriate-Vermietung in Premiumlagen und Mastermietverträge in der Logistik, die jährliche Eskalationen einbetten. Büroverlängerungen waren für viele Mieter der Weg des geringsten Widerstands, da Ausbaukosten und Umzugskapitalaufwendungen hoch bleiben, was dazu beiträgt, die Belegung in neueren Projekten aufrechtzuerhalten. Die Wohnraumvermietung in oberen Stadtteilen wird weiterhin durch Unternehmensbudgets für Wohnraum unterstützt, was die Leerstandsquote in Premiumprojekten niedrig hält. Die Industrievermietung wird durch längere gewichtete Mietlaufzeiten und klare Mietsteigerungen untermauert, was eine stabile Cashflow-Sichtbarkeit für Vermieter im Singapur Immobilienmarkt ermöglicht.
Primärverkäufe erfassen weiterhin starkes Aufsteigerinteresse in zugänglichen Preisbändern, während institutionelles Kapital sich auf stabilisierte einkommensproduzierende Immobilien für vorhersehbare Renditen konzentriert. Im Vermietungskanal helfen schlüsselfertige Bürosuiten und maßgeschneiderte Industrieanlagen den Nutzern, kurzfristige Unsicherheiten zu bewältigen und gleichzeitig Wachstumsoptionen zu erhalten. Die Vermietungsnachfrage innerhalb von hochwertigen Industrie- und Rechenzentrumsimmobilien ist resilient geblieben, was die Infrastrukturanforderungen von Mietern der digitalen Wirtschaft in der Singapur Immobilienbranche widerspiegelt. Regulatorische Rahmenbedingungen, einschließlich Verschuldungsgrenzen für REITs, unterstützen ein diszipliniertes Kapitalmanagement und erhalten die Bilanzflexibilität über Zyklen hinweg. Diese Merkmale stärken die Dauerhaftigkeit der Vermietungswachstumsaussichten im Vergleich zum reifenden Verkaufszyklus im Singapur Immobilienmarkt.
Nach Endnutzer:
Unternehmen und KMU treiben das schnellste Wachstum voranPrivatpersonen und Haushalte repräsentierten im Jahr 2025 70,1 % des Umsatzes, was die Zentralität von Eigennutzern und Mietern im Singapur Immobilienmarkt unterstreicht. Unternehmen und KMU sind die am schnellsten wachsende Gruppe mit einem CAGR von 5,59 % bis 2031, angeführt von der Nachfrage aus Technologie, Biowissenschaften und professionellen Dienstleistungen nach hochwertigen Büro- und Hightech-Industrieflächen. Öffentliche Wohnungsbauprogramme und gezielte Politiken erhalten einen geordneten Aufstiegspfad für Haushalte, was eine stabile Basis privater Nachfrage im Laufe der Zeit unterstützt. Die Unternehmensvermietung weitete sich im Jahr 2025 auf CBD- und stadtrandnahe Knotenpunkte aus, unterstützt durch geringe Leerstandsquoten und bessere Gebäudeleistungsstandards im Singapur Immobilienmarkt. Dieser Segmentmix treibt komplementäre Bedürfnisse nach Einzelhandelsplattformen, Logistikinfrastrukturen und integrierten Gemeinschaftseinrichtungen voran.
Privatpersonen und Haushalte priorisieren weiterhin Konnektivität, Nähe zu Schulen und Zugang zu Einrichtungen, was Markteinführungen in etablierten und zentral vernetzten Siedlungen begünstigt. Die Unternehmensnachfrage konzentriert sich auf erstklassige CBD-Türme und dezentralisierte Gewerbeparks, wo Talentzugang und Kosteneffizienz mit langfristigen Arbeitsplatzstrategien übereinstimmen. KMU bevorzugen oft Strata-Büro- oder flexible Flächenformate, um Kapitalaufwendungen zu reduzieren, während größere Unternehmen in weniger, aber bessere Gebäude mit modernen Spezifikationen im Singapur Immobilienmarkt konsolidieren. Green-Mark-Anreize und Bruttogrundflächen-Boni lenken Unternehmensnutzer zu leistungsstärkeren Immobilien und beschleunigen die Einführung nachhaltiger Gestaltung. Da sich diese Muster verstärken, unterstützt der Endnutzermix mehrjährige Investitionen in Mischnutzungsstadtteile und intelligente Gebäudefähigkeiten im Singapur Immobilienmarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Core Central Region hatte 2025 einen Umsatzanteil von 43,1 %, während die Rest of Central Region voraussichtlich das schnellste Wachstum mit einem CAGR von 5,99 % bis 2031 verzeichnen wird, wobei die Outside Central Region mit einem CAGR von 4,8 % wächst. In der Core Central Region hielten begrenztes neues Angebot an Büroflächen der Klasse A und eine günstige Mieternachfrage den Leerstand niedrig, was eine nachhaltige Mietperformance im oberen Segment des Singapur Immobilienmarkts unterstützte. Adaptive Wiederverwendungsrahmen im CBD fördern die Umwandlung älterer Gebäude in Mischnutzungsprojekte, die Büro-, Hotel- und Wohnnutzungen verbinden. Jüngste Premiumstarts im Bezirk 10 erzielten hohe Verkaufsquoten, was auf eine gesunde Aufnahmekapazität für gut gelegene Premiumprojekte im Singapur Immobilienmarkt hindeutet. Der Ausblick für die Core Central Region bleibt durch die Knappheit an bebaubarem Land und die anhaltende Unternehmenskonzentration im CBD verankert.
Die Rest of Central Region erzielte 36,7 % des Umsatzes 2025 und profitiert von einer aktiven Pipeline integrierter Entwicklungen in der Nähe von MRT-Knotenpunkten, die Live-Work-Play-Bedürfnisse aufeinander abstimmen und die Nachfrage von Aufsteigern im Singapur Immobilienmarkt unterstützen. Neue Projekte, die mit starken Verkehrsknoten verbunden sind, verzeichneten eine robuste anfängliche Nachfrage, was darauf hindeutet, dass Erreichbarkeit und Ausstattungstiefe dazu beitragen, Preisunterschiede zum Kernbereich zu verringern. Dezentralisierte Büroknoten in der Rest of Central Region ziehen weiterhin Mieter an, die Mieteinsparungen gegenüber CBD-Türmen suchen, ohne auf Konnektivität zu verzichten. Industrie- und hochwertige Anlagen in der Nähe von stadtrandnahen Clustern ergänzen dieses Bild, wobei Akquisitionen und Anlagenverbesserungen durch börsennotierte Trusts das langfristige Vertrauen in den Singapur Immobilienmarkt widerspiegeln. Da die Sanierung unter Anreizprogrammen beschleunigt wird, verbessert und diversifiziert sich die Anlagenqualität und erweitert das Set investierbarer Immobilien in dieser Region.
Die Outside Central Region trägt 20,2 % des Umsatzes 2025 bei und bleibt der Erschwinglichkeitsanker für Erstkäufer und Familien, die Platz priorisieren, unterstützt durch eine stetige Pipeline öffentlicher und privater Neubauprojekte. Die Dominanz der Industrie ist ein Merkmal dieser Region, wo Cluster in Jurong und Tuas zentral für Fertigung und Logistik im Singapur Immobilienmarkt bleiben. Die Durchsatz- und Automatisierungsziele des Tuas Mega Port untermauern die anhaltende Nachfrage nach nahegelegenen Logistikeinrichtungen und Mehrnutzerfabriken. Pachtrahmen, die Investitionen in Anlagen und Maschinen belohnen, verbessern die Investitionssichtbarkeit und fördern die Modernisierung bestehender Einrichtungen. Neue Grünes Bauen-Standards helfen neueren Vorstadtentwicklungen, niedrigere Betriebskosten zu erzielen und stabile Renditen zu unterstützen, die langfristige Eigentümer im Singapur Immobilienmarkt anziehen.
Regulatorisches Umfeld
Der Immobilienmarkt in Singapur unterliegt einem Rahmenwerk aus mehreren Behörden, das Landnutzung, Entwicklerlizenzierung, Verhalten von Immobilienmaklern und finanzielle Stabilität umfasst. Die URA verankert Planungs- und Entwicklungskontrollen (einschließlich Government Land Sales und Entwicklerlizenzbedingungen), die MAS legt makroprudenzielle Regeln für Immobilienfinanzierungen fest (einschließlich des Total Debt Servicing Ratio-Rahmens) sowie transaktionsbezogene politische Instrumente wie die Seller's Stamp Duty, während der Council for Estate Agencies (CEA) die Immobilienmakler reguliert und berufliche sowie verhaltensbezogene Anforderungen durchsetzt.
Die jüngste Verschärfung hat die Compliance-Tiefe sowohl bei Transaktionen als auch bei der Umsetzung von Entwicklungsprojekten erhöht. Das Parlament erließ den Anti-Money Laundering and Other Matters (Estate Agents and Developers) Act 2025 (April 2025). Die MAS verlängerte die Haltefrist für die Seller's Stamp Duty im Juli 2025 auf vier Jahre und erhöhte gleichzeitig die SSD-Sätze. Im Jahr 2026 führte die URA Rahmenwerke ein, die Entwickler von Landverkäufen ausschließen und Verkaufssperren von bis zu fünf Jahren verhängen können (wirksam ab 22. Mai 2026). Die URA veröffentlichte im Juli 2026 zudem überarbeitete Entwicklerrichtlinien zu AML/CP&TF, die die Erwartungen an Kundensorgfaltspflichten und Risikobewertung verstärken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Immobilienbranche Singapurs ist eng mit dem Ökosystem der Baubranche verknüpft, beginnend mit der gesetzlichen Planung und Landfreigabe (URA), gefolgt von der Entwicklungsinitiierung (Entwickler, REIT-Sponsoren und private Fonds), Design und Engineering (Architekten, Ingenieure und Fachberater), der Bauausführung (Hauptauftragnehmer und Fachgewerke) und schließlich der Kommerzialisierung über Maklernetzwerke (lizenzierte Broker und Vertriebsteams) und Vermietungskanäle. Die Kapitalvermittlung läuft parallel über Banken und Fremdkapitalmärkte, die den makroprudenziellen Anforderungen der MAS unterliegen, während Bewertung, rechtliche Eigentumsübertragung und Due Diligence die Kreditvergabe und Transaktionsabwicklung sowohl bei Verkaufs- als auch bei Mietmodellen unterstützen.
Nachgelagert prägen Anlagenbetrieb und Immobilienverwaltung die Auslastung, die Nachhaltigkeitsleistung und die Lebenszyklusergebnisse, wobei staatliche Programme Prozess und Produktivität beeinflussen. Die Industry Transformation Map der Building and Construction Authority betont Integrated Planning and Design, Advanced Manufacturing and Assembly und Sustainable Urban Systems, während Integrated Digital Delivery die Beteiligten von der Planung bis zum Facility Management verbindet. Initiativen zur Effizienzsteigerung der Lieferkette umfassen auch Integrated Construction Parks (zum Beispiel die gemeinsame Ansiedlung im Jurong Port), um Aktivitäten wie Mischanlagen, Betonfertigteile und Lagerung zu konsolidieren und so logistische Reibungsverluste für Entwickler und Auftragnehmer zu verringern, die an Wohn-, Gewerbe- und Industrieprojekten arbeiten.
Wettbewerbslandschaft
Der Wettbewerb umfasst zwei sich gegenseitig verstärkende Modelle, wobei kapitalleichte Manager durch Drittpartei-Fonds skalieren und Entwickler Bilanzen einsetzen, um Projekte im Singapur Immobilienmarkt zu initiieren und zu liefern. Die führenden börsennotierten und privaten Plattformen operieren in den Bereichen Büro, Einzelhandel, Industrie und Gastgewerbe und nutzen aktives Immobilienmanagement, grüne Nachrüstungen und Kapitalrecycling, um Renditen zu erzielen. Auf der Entwicklungsseite sind diszipliniertes Bieten und Produktdifferenzierung zentral für die Aufrechterhaltung von Margen unter Grundstücksknappheit und höheren Baustandards. Staatliche Anreize für Nachhaltigkeit und adaptive Umnutzung belohnen frühe Akteure mit besseren Vermietungsergebnissen und stabileren Cashflows im Singapur Immobilienmarkt.
Entwickler und REITs führten im Jahr 2025 gezielte Akquisitionen und Veräußerungen durch, um Portfolios zu optimieren und Bilanzen zu verbessern. City Developments Limited schloss die Veräußerung seines South-Beach-Anteils für 834 Millionen SGD (617,2 Millionen USD) ab, was Entschuldungsziele unterstützte und die Plattform für zukünftige Einsätze in und außerhalb Singapurs vorbereitete. CapitaLand Ascendas REIT kündigte mehrere Akquisitionen von Industrie- und Logistikimmobilien an, die vollständig belegt waren und laufende Eskalationen aufwiesen, was eine Präferenz für Cashflow-Sichtbarkeit im Singapur Immobilienmarkt demonstriert. Frasers Logistics & Commercial Trust trat in das inländische Logistiksegment mit einer Green-Mark-Platinum-Immobilie in der Nähe von Tuas ein und gewichtete sein Portfolio in Richtung Wachstumskategorien um. Ausgewählte Plattformen recycelten weiterhin Kapital aus nicht zum Kerngeschäft gehörenden Immobilien, um höher rentierliche Möglichkeiten zu finanzieren und sich an Nachhaltigkeitszielen auszurichten.
Die Marktstruktur in der Wohnimmobilienentwicklung bleibt konzentriert, wobei führende Bieter im Jahr 2025 einen großen Anteil der staatlichen Grundstücksverkäufe erfassten, da die durchschnittlichen Grundstückspreise zusammen mit der Nachfrage nach integrierten, verkehrsgebundenen Standorten im Singapur Immobilienmarkt stiegen. Die Mischung der Strategien deutet auf einen anhaltenden Fokus auf Massenvermietung, Mieterqualität und ESG-getriebene Wertschöpfung hin, die nun in Underwriting und Design eingebettet ist. Grüne Bauverpflichtungen und intelligente Betriebsführung helfen, Betriebskosten zu senken, die Mieterzufriedenheit zu steigern und die Lebensdauer von Immobilien über Portfolios hinweg zu verlängern. In beiden Modellen bleiben Ausführungsdisziplin und Kapitalrecycling die primären Werkzeuge zur Navigation von Grundstücksknappheit und politischen Leitplanken im Singapur Immobilienmarkt.
Führende Unternehmen der Singapur Immobilienbranche
-
PropNex Realty Pte Ltd
-
ERA Realty Network Pte Ltd
-
Huttons Asia Pte Ltd
-
OrangeTee & Tie Pte Ltd
-
SRI Pte Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Singapur Immobilienmarkt Unternehmen in diesem Bericht
- PropNex Realty Pte Ltd
- ERA Realty Network Pte Ltd
- Huttons Asia Pte Ltd
- OrangeTee & Tie Pte Ltd
- SRI Pte Ltd
- City Developments Limited (CDL)
- CapitaLand Development (Singapore)
- Frasers Property Singapore
- UOL Group Limited
- GuocoLand Singapore
- Far East Organization
- Keppel Land
- Mapletree Investments
- Allgreen Properties
- MCL Land
- Hongkong Land (Singapore)
- Ho Bee Land
- Bukit Sembawang Estates
- Wing Tai Holdings
- Sim Lian Group
- EL Development
- MCC Land (Singapore)
- Qingjian Realty (South Pacific)
- CapitaLand Integrated Commercial Trust (CICT)
- Ascendas Real Estate Investment Trust (Ascendas REIT)
- Mapletree Logistics Trust (MLT)
- Keppel DC REIT
- Frasers Centrepoint Trust (FCT)
- Lendlease Global Commercial REIT
Marktchancen und Zukunftsaussichten
Programme zur Stadterneuerung und Dezentralisierung schaffen investierbare Freiflächen in integrierten Mischnutzungsquartieren und stadtnahen Knotenpunkten, wo Planungssicherheit die schrittweise Bildung von Projektpipelines unterstützt. Der Master Plan 2025 als gesetzlich verankerter Flächennutzungsplan bietet einen langfristigen Rahmen für neue Wohnsiedlungen und Sanierungsvorhaben, während Landfreigabemaßnahmen der URA sichtbare kurzfristige Impulse liefern. Dazu zählt die Freigabe eines White-Site-Grundstücks im Juli 2026 zur Ausschreibung, um den Jurong Lake District voranzutreiben. In der Praxis unterstützen diese Planungssignale Chancen für Entwickler und Vermieter, die integrierte Projekte rund um Verkehrsanbindung, Ausstattungsangebot und die Umnutzung älterer Bestände im Rahmen von Anreizprogrammen der URA gestalten können.
Ein zweiter Chancenbereich konzentriert sich auf die Modernisierung der Bauausführung und die compliance-gesteuerte Digitalisierung, die die Zykluszeit verkürzen und die Kostenkontrolle bei Neubauten und größeren Sanierungen verbessern kann. BCA-Initiativen wie die verpflichtende Einreichung über CORENET X für größere Neubauprojekte ab Oktober 2025 (mit einer angestrebten breiteren Abdeckung bis Oktober 2026) und der im April 2026 eingeführte Buildability Type Approval-Pfad für die Einführung von Kit-of-Parts-Lösungen bei Projekten mit einer Bruttogeschossfläche von mindestens 5.000 qm erhöhen die Nachfrage nach standardisiertem Design und IDD-fähigen Arbeitsabläufen im Zuge der Bauindustrialisierung. Der überarbeitete Built Environment Industry Digital Plan bietet zudem Fahrpläne für digitale Lösungen, Cybersicherheit und Kompetenzentwicklung, was Angebote im Bereich Proptech und plattformbasierte Lösungen entlang von Planung, Genehmigungen, Bau und Gebäudebetrieb unterstützt.
Neueste Industrielle Entwicklungen in Singapur Immobilienmarkt
- Juli 2026: Die Urban Redevelopment Authority gab ein White-Site-Grundstück zur Ausschreibung frei, um die Entwicklung im Jurong Lake District voranzutreiben. Die Landfreigabe bietet einen konkreten kurzfristigen Pipeline-Ankerpunkt für die Dezentralisierung im Bereich Mischnutzung und gewerblich geprägte Projekte außerhalb des traditionellen CBD. Sie erhöht zudem den Wettbewerbsschwerpunkt auf integrierte Masterplanung und verkehrsanbindungsorientiertes Design bei der Positionierung von Angeboten durch Entwickler.
- Oktober 2025: Die Monetary Authority of Singapore verlängerte die Haltefrist für die Seller's Stamp Duty auf vier Jahre und überarbeitete die SSD-Sätze für Wohnimmobilien. Die Änderung stärkte die politischen Leitplanken gegen kurzfristige Haltetransaktionen und unterstützte eine Nachfragestruktur, die stärker auf langfristig orientierte Eigennutzer und Investoren ausgerichtet ist. Entwickler und Vermittlungsagenturen passten zudem ihre Markteinführungsstrategien im Hinblick auf die Sensibilität der Haltedauer und den Zeitpunkt des Weiterverkaufs an.
- April 2024: Die Infocomm Media Development Authority veröffentlichte einen überarbeiteten Built Environment Industry Digital Plan mit Fahrplänen für digitale Lösungen, Leitlinien zu Cybersicherheit und Datenschutz sowie Wegen zur Kompetenzentwicklung. Das Update stärkte die unternehmensweite Einführung digitaler Arbeitsabläufe entlang von Planung, Genehmigungen, Bau und Facility-Betrieb. Es erweiterte zudem den adressierbaren Markt für softwaregestützte Bauausführung, Compliance-Tools und datengetriebene Gebäudemanagementfähigkeiten.
Singapur Immobilienmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt als der Wert von Immobilienverkäufen und Mieteinnahmen definiert, die durch in Singapur befindliche Immobiliengebäude generiert werden, umgerechnet in USD unter Verwendung jährlicher Durchschnittswechselkurse. Er soll die aktive Nachfrage und die monetarisierte Nutzung über wichtige Immobiliennutzungen hinweg widerspiegeln.
Ausschlüsse aus dem Umfang: Grundstücksbank-Umschichtungen, REIT-Aktienhandelsaktivitäten und eigenständige Gebäudeverwaltungsdienstleistungsgebühren sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Immobilientyp
- Wohnimmobilien
- Wohnungen & Eigentumswohnungen
- Villen & freistehende Häuser
- Gewerbeimmobilien
- Büro
- Einzelhandel
- Logistik
- Sonstige (Industrieimmobilien, Hotelimmobilien usw.)
- Wohnungen & Eigentumswohnungen
- Nach Endnutzer
- Privatpersonen / Haushalte
- Unternehmen & KMU
- Sonstige
- Nach Region
- Kernzentralregion (CCR)
- Rest der Zentralregion (RCR)
- Außerhalb der Zentralregion (OCR)
- Wohnimmobilien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit wurde verwendet, um das Modell an realen, wiederholbaren öffentlichen Signalen zu verankern und dann die Annahmen innerhalb dessen zu halten, was der Singapur-Markt von Jahr zu Jahr tatsächlich aufnehmen kann. Wir haben offizielle Veröffentlichungen und statistische Reihen referenziert, wie z. B. vom Statistischen Amt Singapurs, der Stadtentwicklungsbehörde, dem Wohnungs- und Entwicklungsausschuss und der Währungsbehörde Singapurs, und dann makroökonomischen Kontext aus Quellen wie der Weltbank und dem IWF hinzugefügt.
Über offizielle Daten hinaus haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und geprüfte Jahresabschlüsse überprüft, um den Umsatzmix zwischen Entwicklungsverkäufen und wiederkehrenden Mieteinnahmen zu verstehen und dann Nachfragezyklen gegenzuprüfen. Bei Bedarf haben wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie ein weiteres für Handels- und Import-Export-Indikatoren auf Sendungsebene im Zusammenhang mit Baueingaben verwendet. In der Praxis wurden diese Handelsindikatoren hauptsächlich zur Validierung von Timing und Richtung verwendet, anstatt den Markt direkt zu bemessen. Diese Beispiele sind nicht erschöpfend, und viele andere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden durchgeführt, um zu bestätigen, welcher Teil der Aktivität tatsächlich abgewickelt wird im Vergleich zu geplanten Aktivitäten, und um die im Modell verwendeten Miet- und Verkaufsannahmen zu überprüfen. Wir sprachen mit einer Mischung aus Entwicklern, Maklern, Immobilienverwaltern, Kreditgebern und großen Nutzerseitenrespondenten, und wir haben Annahmen überarbeitet, wenn ein klarer Unterschied zwischen Interessengruppen innerhalb desselben Immobilienzyklus auftrat.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Vorstandsvorsitzende und Führungskräfte: 13 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 38 % |
| Kleinere Akteure: 18 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der Transaktions- und Vermietungsaktivitäten aus Singapurer Wohnungs- und Privatimmobilienindikatoren, Planungspipelinesignalen und gemeldeten Mietbewegungen neu aufgebaut werden. Diese Aktivität wird dann unter Verwendung praktischer Preis- und Mietannahmen in Wert umgewandelt. Wir bestätigen die Gesamtsummen dann mit selektiven Bottom-up-Annäherungen, wie z. B. Stichprobenprüfungen von Projektverkaufswerten, Mietaufstellungen für wichtige Anlagekategorien und beobachteten Preisspannen, die von Marktteilnehmern geteilt wurden.
Einige der wichtigsten Eingaben in Singapur wurden als explizite Treiber im Modell behandelt, darunter private und öffentliche Wohnungstransaktionsvolumina, durchschnittliche Transaktionspreise, Mietindexbewegungen, Leerstand und Belegungsrichtung, neue Fertigstellungen und Pipeline sowie Zinssatz- und Kreditverschärfungssignale. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass Basis-, langsamere und schnellere Pfade rund um den Zeitpunkt der Angebotslieferung und die Nachfrageerholung getestet werden können, und der endgültige Pfad wurde auf das ausgerichtet, was die primären Befragten als realistisch für die nächsten Jahre ansahen. Wenn eine Bottom-up-Prüfung einen Teilbereich nicht sauber abdecken konnte, wurde die Lücke durch eine konservative verhältnisbasierte Zuweisung gehandhabt, die an offizielle Aktivitätsindikatoren zurückgebunden und dann während der Validierung erneut überprüft wurde.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden gegen unabhängige Signale geprüft, z. B. ob der implizierte Verkaufswert mit beobachteten Preisspannen übereinstimmt und ob die Mietwertbewegung konsistent mit der gemeldeten Indexrichtung bleibt. Große Abweichungen lösen eine tiefere Überprüfung aus, bei der Annahmen erneut getestet, Ausreißer entfernt und bei Bedarf ausgewählte Befragte erneut kontaktiert werden, um zu bestätigen, was sich im Markt verändert hat.
Vor der Freigabe wird die Arbeit schrittweise überprüft, sodass Eingabeentscheidungen, Umrechnungen in USD und die Logik von Jahr zu Jahr konsistent und erklärbar sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und kurz vor der Lieferung führen wir einen frischen Durchgang durch, damit Kunden die neueste aktualisierte Ansicht erhalten.
Singapur Immobilienmarkt Größe von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Singapur Immobilien können weit auseinanderliegen, weil Gruppen nicht immer dieselben Umsatzpools zählen und möglicherweise an unterschiedlichen Basisjahren oder Umrechnungszeitpunkten verankert sind. Unterschiede zeigen sich auch, wenn eine Schätzung stärker auf Prognoseoptimismus setzt, während eine andere näher an beobachteten Transaktions- und Mietsignalen bleibt.
Die größten Lückentreiber in diesem Markt sind, ob die Schätzung nur Immobilienverkäufe oder auch Mieteinnahmen zählt, wie Mischnutzungsprojekte behandelt werden und ob Finanzmarktaktivitäten wie REIT-Aktienhandel fälschlicherweise in eine realwirtschaftliche Kennzahl eingemischt werden. Die Währungsumrechnung kann ebenfalls Streuung hinzufügen, da einige Zahlen einen einzigen Kassakurs verwenden, während andere auf Jahresdurchschnitte zurückgreifen, und die Aktualisierungshäufigkeit ist wichtig, wenn sich Preise schnell bewegen und politische Änderungen die Nachfrageerwartungen verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 56,15 Milliarden USD (2026) | |
| Global Consultancy A | 59,08 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, und die Umfangsbeschreibung ist breiter, was verschieben kann, was zwischen Entwicklungsverkäufen und Mieteinnahmen gezählt wird. |
| Industry Analytics B | 93,60 Milliarden USD (2023) | Scheint einen breiteren Bewertungsstil-Pool einzuschließen und kann angrenzende Kategorien vermischen, was Gesamtsummen im Vergleich zu einer Transaktions- und Mieteinnahmenansicht, die auf Gebäudeaktivitäten ausgerichtet ist, aufblähen kann. |
Die Streuung über Quellen hinweg ergibt sich hauptsächlich daraus, was gemessen wird und wann, und nicht aus einem einfachen Rechenproblem. Indem der Markt an Singapur-ansässigen Gebäudeverkäufen und Mieteinnahmen verankert, REIT-Aktienhandel und eigenständige Gebäudeverwaltungsgebhren ausgeschlossen und jährliche Durchschnittskurse für die Umrechnung verwendet werden, bleibt die Schätzung näher an beobachtbaren Nachfragesignalen – eine Entscheidung, die von Mordor Intelligence gegen Ende des Modellierungsprozesses angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapur Immobilienmarkt und wie sind die Wachstumsaussichten bis 2031?
Die Größe des Singapur Immobilienmarkts beträgt 56,15 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 70,4 Milliarden USD bei einem CAGR von 4,63 % erreichen.
Welche Segmente führen und welche wachsen am schnellsten im Singapur Immobilienmarkt?
Wohnimmobilien führten mit 54,1 % des Umsatzes im Jahr 2025, während Gewerbeimmobilien mit einem CAGR von 5,44 % bis 2031 am schnellsten wachsen.
Wie beeinflussen politische Maßnahmen die Nachfrage im Singapur Immobilienmarkt?
Die Rahmenbedingungen der zusätzlichen Käuferstempelsteuer und der Verkäuferstempelsteuer reduzieren spekulative Aktivitäten, während die Gesamtschuldendienstquote eine umsichtige Kreditaufnahme aufrechterhält, was Nachfrage und Preistrends stabilisiert.
Welche Geografien sind im Singapur Immobilienmarkt am attraktivsten?
Die Kernzentralregion hielt im Jahr 2025 einen Anteil von 43,1 %, und der Rest der Zentralregion wächst am schnellsten mit einem CAGR von 5,99 %, unterstützt durch integrierte verkehrsgebundene Projekte.
Was treibt die Logistik- und Industrienachfrage im Singapur Immobilienmarkt an?
Hafenautomatisierung und Durchsatz am Tuas Mega Port, zusammen mit fortschrittlicher Fertigung, treiben weiterhin Vorabverpflichtungen und Mietstabilität voran.
Welche strategischen Schritte haben führende Akteure im Jahr 2025 im Singapur Immobilienmarkt unternommen?
Wichtige Schritte umfassten die South-Beach-Veräußerung durch City Developments Limited und mehrere Industrieakquisitionen durch CapitaLand Ascendas REIT und Frasers Logistics & Commercial Trust.