
Indonesien-Kohlemarkt Größe und Anteil
Indonesien-Kohlemarkt Analyse von Mordor Intelligence
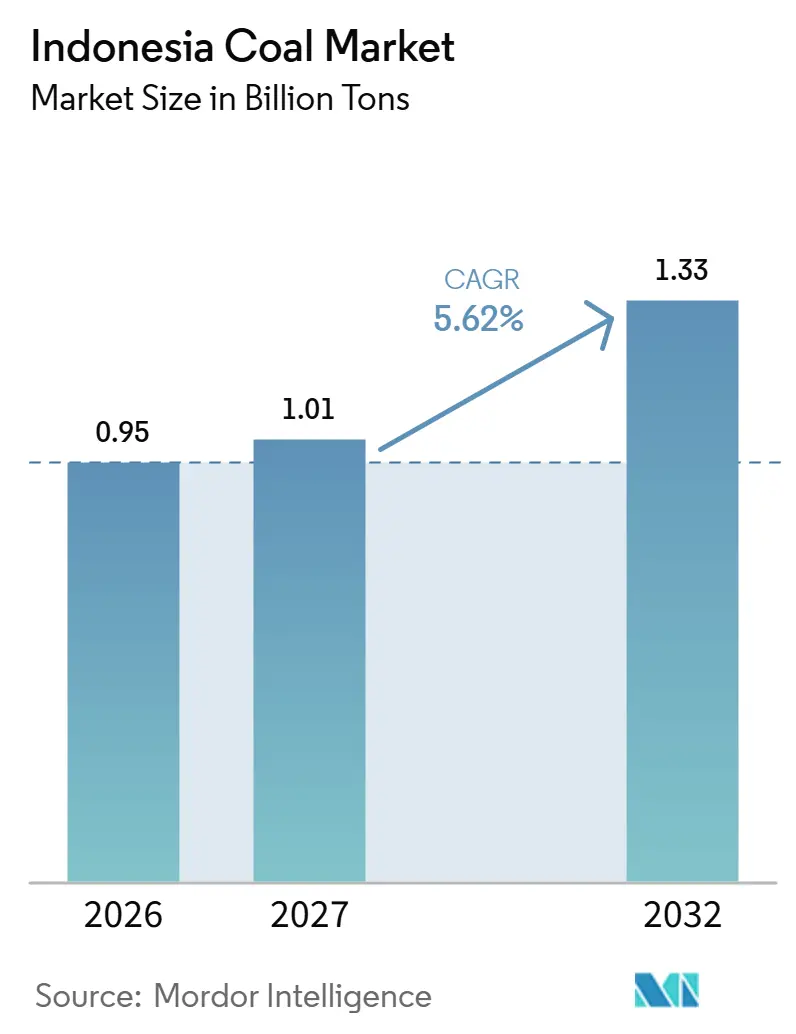
Die Größe des indonesischen Kohlenmarkts wird voraussichtlich von 0,95 Milliarden Tonnen im Jahr 2026 auf 1,01 Milliarden Tonnen im Jahr 2027 steigen und bis 2032 auf 1,33 Milliarden Tonnen anwachsen, mit einer CAGR von 5,62 % über 2027–2032.
Die Nachfrage in Indonesien vereint den anhaltenden Brennstoffbedarf von Kraftwerken mit dem Ausbau kohlebefeuerter Kapazitäten für die Nickelverarbeitung. Anlagenmodifikationen erweitern den nutzbaren Kohlequalitätsbereich und eröffnen den Produzenten einen weiteren Zugang zu bestehenden Erzeugungsanlagen. Diese Absatzmöglichkeiten unterliegen Einschränkungen hinsichtlich Rentabilität und Laufzeit, da regulierte Versorgungspreise die Kostendeckung begrenzen und geplante Stilllegungen die Versorgungshorizonte verkürzen können. Produzenten, die die Minenproduktion auf die Transport- und Verladekapazität abstimmen, können den Bedarf von Kraftwerken und Schmelzern zuverlässiger decken, was die Lieferfähigkeit zum praktischen Wettbewerbsvorteil unter regulierten Preisbedingungen macht.
Wichtigste Erkenntnisse des Berichts
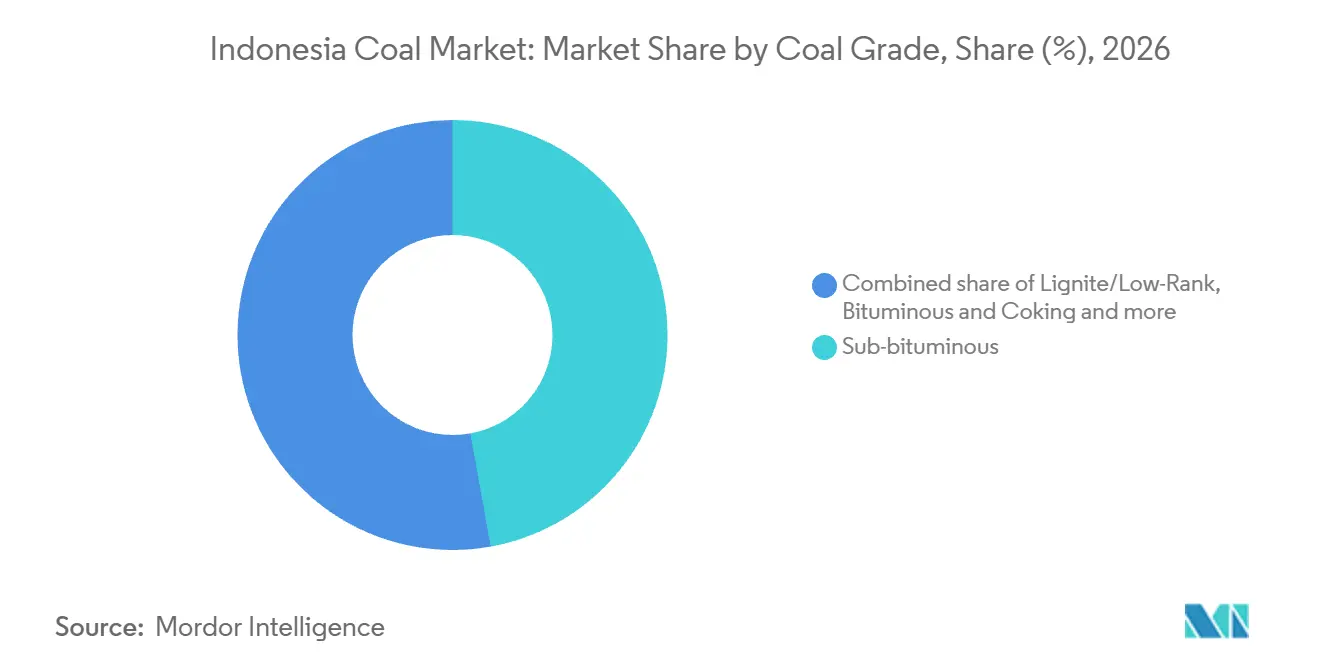
- Nach Kohlequalität führte sub-bituminöse Kohle mit einem Marktanteil von 47,15 % am indonesischen Kohlenmarkt im Jahr 2026, während bituminöse Kohle und Kokskohle mit einer CAGR von 7,3 % über 2027–2032 am schnellsten wachsen soll.
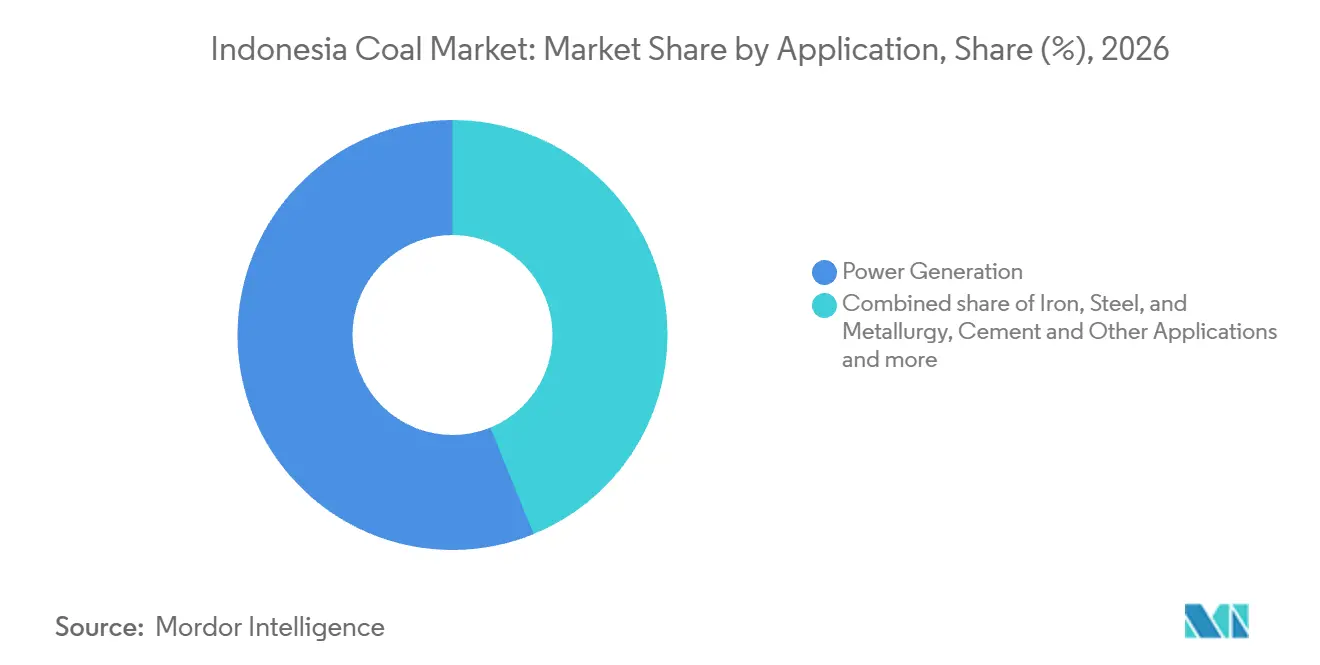
- Die Stromerzeugung führte die Anwendungen mit einem Anteil von 56,16 % an der Größe des indonesischen Kohlenmarkts im Jahr 2026 an, während Eisen, Stahl und Metallurgie mit einer CAGR von 8,1 % über 2027–2032 am schnellsten wachsen soll.
- Geografisch gesehen hielt Ostkalimantan im Jahr 2026 38 % der nachgewiesenen Kohlereservenbasis Indonesiens.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende PLN-geführte Grundlastnachfrage nach thermischer Kohle mit niedrigem Heizwert | +3% | Kraftwerkscluster Suralaya | Kurzfristig (≤ 2 Jahre) |
| Anstieg kohlebefeuerter Eigenstromversorgung für Nickel- und Batteriezellenschmelzer | +2.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| China-plus-Eins-Strategie verlagert Seefrachtnachfrage nach Indonesien | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für „Vergasung & DME” für niedrigrangige Kohle | +1% | Landesweit | Langfristig (≥ 4 Jahre) |
| CCUS-Pilotprojekte erschließen Exportprämien für hochkalorische Kohle | +0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende PLN-geführte Grundlastnachfrage nach thermischer Kohle mit niedrigem Heizwert
PT PLN (Persero), Indonesiens staatliches Stromversorgungsunternehmen, bekannt als PLN, kann durch Änderungen der Brennstoffkapazität seiner Kraftwerksflotte zusätzliche Absatzmöglichkeiten für Kohle mit niedrigem Heizwert schaffen. Im Juli 2026 teilte PLN mit, dass eine erfolgreiche Nachrüstung der Suralaya-Einheiten 6 und 7 es den Anlagen ermöglicht, niedrigrangige Kohle mit etwa 4.100–4.300 kcal/kg zu verwenden. Die Modifikation erweitert den nutzbaren Brennstoffbereich dieser Einheiten und eröffnet Kohle mit niedrigerem Heizwert einen Zugang zu bestehenden Erzeugungsanlagen. Die gesamten Kohlelieferungen an indonesische Kraftwerke stiegen von 133,5 Millionen Tonnen im Jahr 2024 auf 141,4 Millionen Tonnen im Jahr 2025. Ein Gemeinschaftsunternehmen von PT Arutmin Indonesia und PT Darma Henwa Tbk hat vertraglich vereinbart, PLNs Suralaya-Anlagen von 2009 bis 2028 jährlich mit 1,305 Millionen Tonnen niedrigrangiger Kohle zu beliefern.
Anstieg kohlebefeuerter Eigenstromversorgung für Nickel- und Batteriezellenschmelzer
Die Nickelverarbeitung verbindet die Kohlenachfrage mit dem industriellen Strombedarf neben dem Versorgungssystem. Im Jahr 2025 verbrauchte die indonesische Nickelverarbeitung mehr als 81 TWh Eigenstrom, wobei laut Schätzung von Ember über 94 % aus Kohle erzeugt wurden.[1] Die betriebliche Eigenstromkapazität aus Kohle, die mit der Nickelindustrie verbunden ist, stieg von 7,16 GW im Jahr 2023 auf 15,4 GW im Jahr 2025. Diese größere Betriebsbasis verschafft Kohlelieferanten einen industriellen Absatzkanal, dessen Brennstoffbedarf von den Schmelzerbetrieben abhängt und die Nachfrage über PLNs Einkaufsbedarf hinaus ausdehnt. Lieferanten können Verträge auf den Brennstoffbedarf der betriebenen Schmelzer abstimmen, wobei eine geringere Auslastung den Abnahmeumfang reduziert, auch wenn keine Erzeugungseinheiten stillgelegt werden.
China-plus-Eins-Strategie verlagert Seefrachtnachfrage nach Indonesien
Südkorea war eines der Ziele, in die indonesische Kohlelieferungen im Jahr 2025 zunahmen, obwohl die Lieferungen nach China zurückgingen. Die indonesischen Kohlelieferungen nach Südkorea stiegen um 4,51 % von 2024 auf 29,1 Millionen Tonnen im Jahr 2025. Diese Lieferungen machten 5,5 % der gesamten indonesischen Kohleexporte in jenem Jahr aus. China war im Jahr 2025 der größte Abnehmer und erhielt 213 Millionen Tonnen, ein Rückgang von 11,98 % gegenüber 2024, was 40,2 % der Exporte entsprach, verglichen mit 42,7 % im Jahr 2024. Der Größenunterschied macht Südkorea zu einer wachsenden Ergänzung der China-gebundenen Verkäufe und nicht zu einem Ersatz dafür.
Staatliche Anreize für „Vergasung & DME” für niedrigrangige Kohle
Die staatliche Unterstützung für die Vergasung erfolgt durch potenzielle Entlastung bei den Rohstoffkosten, wobei die Förderfähigkeit ihren praktischen Wert bestimmt. Gemäß Regierungsverordnung Nr. 25 von 2021 (PP Nr. 25 von 2021) können berechtigte Inhaber von Produktionsbetriebslizenzen einen Royaltysatz von 0 % auf Kohle erhalten, die für die inländische Wertschöpfung verwendet wird, vorbehaltlich energieunabhängigkeits- und industrieller Rohstofferwägungen. Umsetzungsraten, Anforderungen und Verfahren erfordern ministerielle Vorschriften und die vorherige Genehmigung des Finanzministers, während das indonesische Ministerium für Energie und Bodenschätze (ESDM) in seinem Leistungsbericht 2025 mitteilte, dass detaillierte Vorschriften vorbereitet wurden. Der Bergbaurahmen umfasst die Vergasung, wobei die Zwischenproduktion unter Bergbaulizenzen und die Endproduktverarbeitung unter industriellen Lizenzen fällt. Angewendet auf förderfähige Kohlemengen kann die Entlastung die Konversionsökonomie verbessern und einen inländischen Rohstoffabsatz unterstützen. Für einen Konversionsentwickler müssen förderfähige Rohstoffe und Umsetzungsgenehmigungen zusammenkommen, bevor potenzielle Royaltyeinsparungen ein Projekt untermauern können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbindliche Inlandsmarktpflicht (DMO) mit Preisobergrenzen | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Vorgeschlagene beschleunigte Stilllegung von Kohlekraftwerken im Rahmen der JETP-Finanzierung | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Provinzielle Moratorien für neue Bergbaugenehmigungen (Kalimantan, Sumatra) | -0.5% | Kalimantan und Sumatra | Mittelfristig (2–4 Jahre) |
| Steigende ESG-bedingte Handelsfinanzierungskosten für indonesische Kohle | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Inlandsmarktpflicht (DMO) mit Preisobergrenzen
Die DMO-Preisobergrenze schränkt die Wirtschaftlichkeit der PLN-Belieferung ein, wenn die Bergbaukosten steigen. Im Juni 2026 verringerte Indonesiens Preisobergrenze von 70 USD pro Tonne für DMO-Kohle, die an PLN geliefert wird, den wirtschaftlichen Anreiz der Produzenten, Kohle im Inland zuzuteilen, da die Produktionskosten stiegen.[2] Die Abraumverhältnisse in einigen Minen stiegen auf zwischen 10 und 12, was die Produktionskosten erhöhte, während der von PLN gezahlte Preis gedeckelt blieb. Die Einschränkung ist am stärksten für die Minen mit der höheren Abraumbelastung. Ein höherer Brennstoffbedarf der Versorgungsunternehmen kann die Kostendeckung der Bergbauunternehmen nicht wiederherstellen, wenn zusätzliche regulierte Lieferungen dieselbe Preisobergrenze behalten.
Vorgeschlagene beschleunigte Stilllegung von Kohlekraftwerken im Rahmen der JETP-Finanzierung
Vorschläge zur beschleunigten Stilllegung schränken die Dauer der Kohlenachfrage ein, noch bevor sie zu einer abgeschlossenen Anlagenstilllegung führen. Im Rahmen von Indonesiens Partnerschaft für einen gerechten Energieübergang (JETP) wurde das technische Hilfsprogramm von PT SMI im Januar 2024 genehmigt, um die Finanzierung für die beschleunigte Stilllegung von PLN-eigenen Kohlekraftwerken zu unterstützen, mit der Asiatischen Entwicklungsbank als Umsetzungspartner. Im Dezember 2025 erklärte Indonesiens koordinierender Wirtschaftsminister, dass die Regierung den Plan für Cirebon-1 aufgegeben habe und ein älteres Kohlekraftwerk für eine vorzeitige Stilllegung suchen werde. Für Lieferanten, die diese Anlagen beliefern, führt der vorgeschlagene Mechanismus einen potenziell früheren Endpunkt für einen ansonsten fortlaufenden Brennstoffbedarf ein. Im Gegensatz zu einer vorübergehenden Einsatzreduzierung würde eine Stilllegung den wiederkehrenden Brennstoffbedarf des Käufers beseitigen. Anlagenspezifische Versorgungsinfrastruktur kann einem kürzeren Rückzahlungsfenster gegenüberstehen, wenn die Stilllegung voranschreitet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kohlequalität:
Produktionsumfang und metallurgische ExpansionSub-bituminöse Kohle hatte im Jahr 2026 einen Anteil von 47,15 % an der Größe des indonesischen Kohlenmarkts und war damit das größte Segment. PT Arutmin Indonesia, eine Tochtergesellschaft von PT Bumi Resources Tbk, produzierte im Jahr 2025 8,2 Millionen Tonnen sub-bituminöse Ökokohle in seiner Kintap-Mine. Arutnins sub-bituminöse Ökokohle hat einen sehr niedrigen Schwefel- und Aschegehalt und wird in inländischen und ausländischen Dampfkraftwerken eingesetzt. Arutnins Standort Asamasam in Südkalimantan hat eine Kapazität von bis zu 8 Millionen Tonnen sub-bituminöser Kohle jährlich, was dem Betreiber einen weiteren bedeutenden Standort in dieser Qualitätsstufe verschafft.
Bituminöse Kohle und Kokskohle soll das am schnellsten wachsende Segment sein, mit einer CAGR von 7,3 % über 2027–2032. PT Alamtri Minerals Indonesia Tbk, eine Tochtergesellschaft von Alamtri Resources, meldete für das Geschäftsjahr 2025 eine Gesamtkohleproduktion von 7,41 Millionen Tonnen, ein Anstieg von 12 % gegenüber dem Geschäftsjahr 2024, überwiegend metallurgische Kohle mit dem Rest als Kohle mit niedrigem Heizwert.[3] Im 4. Quartal 2025 schloss es die erste 39-Kilometer-Phase einer Chip-Seal-Ausbaustraßenverbesserung ab, die mit den Hartkohlekoksoperationen seiner Tochtergesellschaft PT Maruwai Coal verbunden ist. Die Verbesserung, die für eine sichere Allwetterbefahrbarkeit ausgelegt ist, befasst sich mit der Verbindung zwischen Minenproduktion und zuverlässigem Transport. Da die Verbesserung darauf abzielt, die gesamte Transportstraßenoberfläche abzudecken, lässt die erste Phase von 39 Kilometern weitere Arbeiten an Maruwais Transportroute offen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Anwendung:
Versorgungsmaßstab und KoksproduzentenachfrageDie Stromerzeugung hatte im Jahr 2026 einen Marktanteil von 56,16 % am indonesischen Kohlenmarkt und war das größte Segment. ESDM schätzte im Juli 2026, dass PLN in jenem Jahr 154 Millionen Tonnen Kohle für seine Kraftwerke benötigte. ESDM hatte separat 212 Millionen Tonnen an Bergbauunternehmen mit genehmigten Arbeitsplänen zugeteilt. Die Zuteilung übersteigt PLNs geschätzten Bedarf, sodass die zugewiesene Versorgung keine Verkäufe für jede zugeteilte Tonne garantiert. Am 16. Oktober 2026 erklärte ESDM, dass die Zuteilung für PLNs Kraftwerksbedarf 2026 bis Jahresende gesichert sei.
Eisen, Stahl und Metallurgie soll das am schnellsten wachsende Segment sein, mit einer CAGR von 8,1 % über 2027–2032. Inländische Käufer machten 31 % des Verkaufsvolumens von metallurgischer Kohle der Alamtri-Tochtergesellschaft PT Alamtri Minerals Indonesia Tbk im Geschäftsjahr 2025 aus, angetrieben durch eine starke Nachfrage indonesischer Koksproduzenten. Diese Käuferbeziehung verbindet Bergbauverkäufe mit der inländischen Koksproduktion und schafft einen metallurgischen Absatzkanal neben der Exportnachfrage. Die Zementindustrie bot eine weitere eigenständige industrielle Verwendung und verbrauchte im Jahr 2025 8,78 Millionen Tonnen Kohle in Indonesien.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Kohlenmarkt Ostkalimantan
Ostkalimantan hielt im Jahr 2026 38 % der nachgewiesenen Kohlereservenbasis Indonesiens. PT Kaltim Prima Coal, eine Tochtergesellschaft von Bumi Resources, förderte im Jahr 2025 53,5 Millionen Tonnen in Sangatta und Bengalon, ein Rückgang von 2,7 % gegenüber 2024. Der Rückgang kam von Sangatta, das im Jahr 2025 42,3 Millionen Tonnen förderte, gegenüber 44,2 Millionen im Jahr 2024, während Bengalon auf 11,2 Millionen von 10,8 Millionen stieg. Sangattaas höhere Produktion und der Rückgang machen seine Leistung zum Hauptbestimmungsfaktor für die Versorgung von Kaltim Prima Coal aus Ostkalimantan.
Sumatras Produktionsgeschichte wird durch Südsumatra veranschaulicht, wo die Kohleproduktion im Jahr 2025 auf 120,7 Millionen Tonnen stieg, gegenüber 113,3 Millionen im Jahr 2024. Zentralkalimantan wird durch den Hochenergie-Thermalkohlebetrieb von PT Pada Idi in Luwe Hulu veranschaulicht. In Zentralkalimantan bedient Pada Idi inländische und internationale Märkte und transportiert gelagerte Kohle über ein 1-Kilometer-Überlandförderband zu seinem Hafen. Südsumatras Produktionssteigerung von 7,4 Millionen Tonnen im Jahr 2025 zeigt die provinzielle Angebotsausweitung, während Pada Idi die Einzelminenlogistik für hochkalorische Thermalkohle mit einem 1-Kilometer-Überlandförderband veranschaulicht, das Lager und Hafen verbindet.
Die Rolle Nordmolukkas ist die eines industriellen Kohlenutzerziels, veranschaulicht durch die 4,54 GW betrieblicher Eigenstromkapazität aus Kohle, die im Inventar 2025 mit dem Indonesia Weda Bay Industrial Park (IWIP) verbunden ist. Nordmolukkas IWIP-verbundene Kapazität dient der Nickelverarbeitung und nutzt inländische Kohle, was das Ziel mit Brennstoffanforderungen außerhalb des Versorgungssystems verbindet. Auf der Insel Obi hat der PT Halmahera Persada Lygend-Schmelzerkraftwerkskomplex in Kawasi mindestens 1.630 MW Kapazität für kohlebefeuerte Eigenstromversorgung, obwohl einige Einheiten nicht in Betrieb sind. Für potenzielle Lieferanten beeinflusst der Unterschied zwischen installierter Kapazität und aktiven Einheiten das Volumen des Brennstoffs, der zu wiederkehrender Nachfrage werden kann. Die Wiederinbetriebnahme stillgelegter Einheiten könnte zusätzlichen Brennstoffbedarf auf Obi schaffen, ohne neue Erzeugungskapazität hinzuzufügen.
Regulierungsrahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Kohlenproduzenten, die Produktionsgebiete und praktikable Versandrouten suchen. Die Regierungsverordnung 39/2025 (PP 39/2025), in Kraft seit dem 11. September 2025, erlaubt es bestimmten berechtigten Einrichtungen, nach ministerieller Überprüfung und Genehmigung über das OSS-Lizenzsystem der Zentralregierung prioritäre Kohlegebiete zu beantragen. Berechtigte Kategorien umfassen Genossenschaften, kleine und mittlere Unternehmen, Unternehmen im Besitz religiöser Gemeinschaftsorganisationen sowie bestimmte staatliche, regional-staatliche oder private Unternehmen für den Hochschulzugang oder die nachgelagerte Wertschöpfung. Die Gouverneursverordnung Ostkalimantan 43/2013 (Pergub 43/2013), in Kraft seit dem 18. Juli 2013, schränkt den Kohletransport auf öffentlichen Straßen ein, sodass ein Prioritätszugang allein keine Versandmöglichkeit sichern kann.
Regulierungstabelle
| Entscheidungsfaktor | Indonesien | Ostkalimantan |
|---|---|---|
| Primäre Behörde | Minister für Energie und Bodenschätze | Vom Gouverneur ernanntes integriertes Aufsichtsteam, koordiniert mit Polizei und lokalen Transportbehörden |
| Wesentliche Instrumente oder Ausrichtung | PP 39/2025 Prioritätskohlegebietszuteilung über OSS nach Berechtigungsprüfung und ministerieller Genehmigung | Pergub 43/2013 Einschränkung des Kohletransports auf öffentlichen Straßen |
| Wirtschaftliche Auswirkung | Bestimmte berechtigte Einrichtungen können Prioritätsvergaben beantragen, vorbehaltlich Überprüfung und Genehmigung | Der Massenkohleverand muss die Einschränkung für öffentliche Straßen berücksichtigen |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesiens Bewertung „Mittel” spiegelt den Ausschluss von Produzenten außerhalb der berechtigten Kategorien vom Prioritätszugang wider, während „Keine Änderung” den Betrieb von PP 39/2025 seit dem 11. September 2025 widerspiegelt. Ostkalimantans Bewertung „Niedrig” spiegelt die Einschränkung für öffentliche Straßen für Massenkohle wider, was eine konforme Transportroute zum zentralen Element der Versandmachbarkeit macht. Verpackte Kohle für den Haushaltsgebrauch hat eine Ausnahme, vorbehaltlich der Tonnagegrenzen der Straßenklasse. Fortlaufende Straßennutzungsbedingungen und die zugewiesene Aufsicht durch das integrierte Team unterstützen die Kontinuität der provinziellen Transportbeschränkung.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Minenproduktion, Binnenschienenverkehr und Seeversand und trennt Kohleverkaufserlöse von Transportdienstleistungserlösen. PT Kereta Api Indonesia (KAI) transportierte von Januar bis September 2026 41,61 Millionen Tonnen Kohle per Schiene in Südsumatra und Lampung. Dieses Volumen macht die Schiene zu einer bedeutenden Route für Kohle aus Südsumatra und Lampung, sodass die dortigen Produzenten sowohl auf Frachtkapazitäten als auch auf die Minenproduktion angewiesen sind.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Minenproduktion und -aufbereitung | Kohlenproduzenten wie PT Bukit Asam Tbk und PT Bayan Resources Tbk über seine Tochtergesellschaften | Kohleverkaufserlöse | Abstimmung der Minenproduktion auf die Versandkapazität | Minenproduktion mit bestätigter Transportkapazität sequenzieren |
| Binnenschienenverkehr | Schienenfrachtbetreiber wie PT Kereta Api Indonesia | Frachtdienstleistungserlöse | Koordinierung von Gleisen, Signaltechnik, Terminals und zugesagter Fracht | Rollmaterial- und Terminalinvestitionen mit zugesagten Ladungen abstimmen |
| Barging und Umschlag | Maritime Kohlelogistikanbieter wie PT Ancara Logistics Indonesia Tbk und seine Tochtergesellschaften sowie PT Cotrans Asia in der Adang-Bucht | Barging-, Schwimmverlade- und Umschlagdienstleistungserlöse | Abstimmung der Barge-Bewegungen mit den Umschlagplänen | Barge-Ankünfte, Zwischenlagerung und Ladefenster koordinieren |
| Quelle: Mordor Intelligence | ||||
KAI identifizierte Gleise, Signaltechnik, Terminals, Wartungseinrichtungen und zugesagte Fracht als Anforderungen für produktive Frachtkapazität. Im Rahmen eines Plans von 2026 soll Bukit Asam Lade- und Entladeterminals sowie unterstützende Infrastruktur entwickeln, während KAI Rollmaterial und elektrische Signaltechnik bereitstellen soll. Die komplementären Verantwortlichkeiten veranschaulichen, warum nutzbare Frachtkapazität von koordinierter Bereitschaft entlang einer Route abhängt, was isolierte Gerätezusätze zu einer unvollständigen Grundlage für die Ausweitung von Lieferungen macht.
Wettbewerbslandschaft
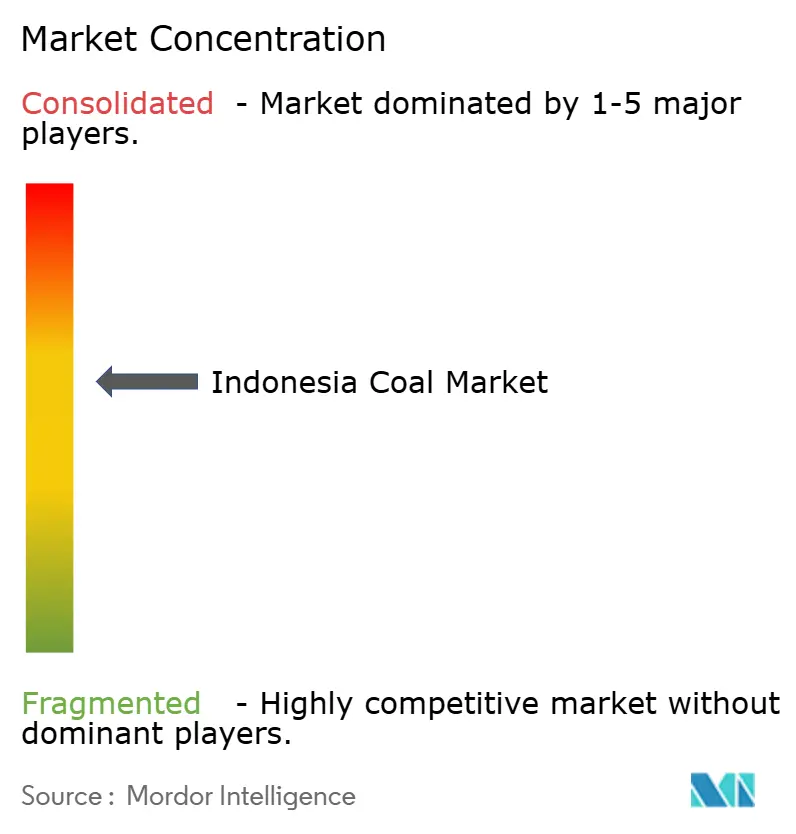
Mehrere etablierte Produzentengruppen konkurrieren durch unterschiedliche Qualitäts- und Logistikprofile, darunter PT Bumi Resources Tbk, deren Bergbautochtergesellschaften PT Kaltim Prima Coal und PT Arutmin Indonesia sind. PT Alamtri Resources Indonesia Tbk (ehemals PT Adaro Energy Indonesia Tbk) betreibt sein metallurgisches Kohlegeschäft über die Tochtergesellschaft PT Alamtri Minerals Indonesia Tbk. PT Bayan Resources Tbk produziert sub-bituminöse und bituminöse Kohle und integriert Bergbau, Verarbeitung und Logistik über Tochtergesellschaften, wobei Transport, Vertrieb und Sonderterminalmanagement zu seinen Kerngeschäften gehören. PT Bukit Asam Tbk fördert in Ostkalimantan über die Tochtergesellschaft PT Internasional Prima Coal. PT Indo Tambangraya Megah Tbk produzierte im 1. Halbjahr 2026 9,9 Millionen Tonnen Kohle, ein Rückgang von 5 % gegenüber 10,4 Millionen im 1. Halbjahr 2025.
Die Logistikintegration bietet einen Weg zur Stärkung des Kohlegeschäfts, da die Ausweitung der jährlichen Minenproduktion auch eine zuverlässige Bewegung durch die Lieferkette erfordert. Bukit Asam produzierte im Jahr 2025 47,1 Millionen Tonnen, gegenüber 43,2 Millionen im Jahr 2024, und transportierte im Jahr 2025 40,4 Millionen Tonnen gegenüber 38,2 Millionen im Jahr 2024. Alamtri beschrieb eine integrierte Lieferkette als Instrument zur engen Kostenkontrolle in seinem tochtergesellschaftsgeführten metallurgischen Geschäft. Alamtri verknüpft Integration mit Kostenkontrolle, während Bukit Asams Zahlen zeigen, dass Produktions- und Transportvolumen beide steigen, sodass die beiden Gruppen die Logistikkontrolle auf unterschiedliche Leistungsmaßstäbe anwenden.
Operative Ausführung und genehmigte Produktionspläne stellen separate Dimensionen der Wettbewerbspositionierung dar. Bayan verkaufte im Jahr 2025 70,8 Millionen Tonnen Kohle, 4 % unter seinem Budget von 73,7 Millionen Tonnen, da Niederschläge die Ostkalimantaner Betriebe beeinträchtigten und Kohlekäufe unter dem Budget lagen. Bumis genehmigter Plan für 2025–2026 zielte auf 78 bis 80 Millionen Tonnen ab und verteilte das 80-Millionen-Tonnen-Ziel zwischen PT Kaltim Prima Coal mit 55 Millionen und Arutmin mit 25 Millionen. Bayans Fehlbetrag kombiniert ein Betriebsrisiko in seinen Minen mit einer Exponierung gegenüber unter dem Budget liegenden Kohlekäufen. Eine alleinige Erweiterung der Minenkapazität würde die Verkaufsexponierung gegenüber unter dem Budget liegenden Kohlekäufen nicht beseitigen.
Marktführer der indonesischen Kohlenindustrie
-
PT Bumi Resources Tbk
-
PT Alamtri Resources Indonesia Tbk
-
PT Bayan Resources Tbk
-
PT Bukit Asam Tbk
-
PT Indo Tambangraya Megah Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Kohlenmarkt Unternehmen in diesem Bericht
- PT Bumi Resources Tbk
- PT Alamtri Resources Indonesia Tbk
- PT Bayan Resources Tbk
- PT Bukit Asam Tbk
- PT Indo Tambangraya Megah Tbk
- PT Kaltim Prima Coal
- PT Arutmin Indonesia
- PT Kideco Jaya Agung
- PT Berau Coal Energy Tbk
- PT Indika Energy Tbk
- Golden Energy & Resources Ltd
- BlackGold Natural Resources
- PT Bhakti Energi Persada
- Bayan International Pte Ltd
- PT Multi Harapan Utama
- Adani Indonesia (Adaro JV)
- Glencore (PT Balangan Coal)
- PT Petrosea Tbk
- PT BUMA Internasional Grup Tbk
- PT Resource Alam Indonesia Tbk
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen die anfängliche Versorgungslieferung an Versorgungsunternehmen, das Liefervolumen in den Folgejahren und die Nachfrage nach Kohle-zu-Methanol-Rohstoffen. PT Lestari Banten Energi lud Mineneigentümer und relevante Lizenzinhaber ein, sich für eine geplante Lieferung von 1,2 Millionen Tonnen im Jahr 2027 und danach jährlich 1,8 Millionen zu qualifizieren, mit Einreichungsfrist bis zum 30. Oktober 2026. Die Mindestvertragslaufzeit beträgt 2 Jahre, mit Verlängerungen vorbehaltlich Vereinbarung, verbleibender Minenreserven und der Gültigkeit des PLN-Stromabnahmevertrags.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Anfangsjährige Versorgungslieferung an Versorgungsunternehmen | Qualifizierungsprozess für die Versorgung 2027 | Bantener Kraftwerk von PT Lestari Banten Energi | Als berechtigter Mineneigentümer oder Lizenzinhaber qualifizieren und einen anfänglichen Lieferplan anbieten | Nachweis des Berechtigungsstatus und zuverlässige Erstjahreslieferungen | Qualifizierte Kohlenmineneigentümer und Lizenzinhaber |
| Ausweitung der Versorgungslieferung an Versorgungsunternehmen in den Folgejahren | Geplanter jährlicher Bedarf steigt nach dem anfänglichen Versorgungsjahr | Mehrjähriger Brennstoffbedarf des Bantener Kraftwerks | Eine größere Lieferverpflichtung mit der Minenreservenabdeckung und der geltenden Vertragslaufzeit abstimmen | Aufrechterhaltung höherer jährlicher Lieferungen über die vorgeschlagene Laufzeit | Berechtigte Produzenten mit ausreichender Reserve- und Lieferkapazität |
| Niedrigkalorische Kohle für die Methanolkonversion | Grundsteinlegung im August 2026 für eine Anlage, die auf 3.400-kcal/kg-Rohstoff ausgelegt ist und die Inbetriebnahme im Jahr 2029 anstrebt | Geplante Methanolanlage von PT Bumi Etam Chemical | Eine Rohstoffvereinbarung entwickeln, die mit den Ingenieur- und Baumeilensteinen verknüpft ist | Umwandlung des Projektdesigns in Betriebsnachfrage | PT Arutmin Indonesia und PT Kaltim Prima Coal als BEC-Gemeinschaftsunternehmensbeteiligte |
| Quelle: Mordor Intelligence | |||||
Die klarste kurzfristige Möglichkeit ist der definierte Beschaffungsplan des Versorgungsunternehmens, da sein Käufer, Jahresbedarf und Qualifizierungsdatum angegeben sind. Das Methanolprojekt bietet einen separaten Weg für den ausgelegten niedrigkalorischen Rohstoff, wobei die Kohleverkäufe vom Bau- und Vertragsfortschritt abhängen. Dies trennt einen umsetzbaren Versorgungsprozess von einem Projektentwicklungsabsatzkanal und hält jede Chance an die Phase gebunden, in der Kohle tatsächlich gekauft werden kann.
Neueste Industrielle Entwicklungen in Indonesischer Kohlenmarkt
- September 2026: Indonesiens Ministerium für Energie und Bodenschätze erteilte 3 Tochtergesellschaften von PT Bayan Resources Tbk eine zusätzliche Kohleproduktionsquote von 15 bis 20 Millionen Tonnen für 2026.
- August 2026: PT Bumi Etam Chemical, ein Gemeinschaftsunternehmen von PT Arutmin Indonesia und PT Kaltim Prima Coal, legte den Grundstein für eine Kohle-zu-Methanol-Anlage in Kutai Timur, Ostkalimantan.
- Juli 2026: PLN teilte mit, dass eine erfolgreiche Nachrüstung der Suralaya-Einheiten 6 und 7 es den Anlagen ermöglicht, niedrigrangige Kohle mit etwa 4.100–4.300 kcal/kg zu verwenden.
Indonesischer Kohlenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Kohlenmarkt misst das jährliche Produktionsvolumen der in Indonesien geförderten Kohle in Tonnen. Die Produktion wird nach Kohlequalität und nach der Anwendung klassifiziert, für die die Kohle geliefert wird.
Ausschlüsse aus dem Umfang: Importierte Kohle, Nicht-Kohle-Brennstoffe, Bergbauausrüstung und Bergbaudienstleistungen sowie Strom, Eisen und Stahl, Zement, Koks und andere Produkte, die unter Verwendung oder Verarbeitung von Kohle hergestellt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Kohlesorte
- Braunkohle/Niedrigrang
- Subbituminöse Kohle
- Bituminöse Kohle und Kokskohle
- Nach Anwendung
- Stromerzeugung
- Eisen, Stahl und Metallurgie
- Zement und andere Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Analyse stützt sich auf öffentliche Quellen wie Indonesiens Ministerium für Energie und Bodenschätze, die US-amerikanische Energieinformationsbehörde, das Kohlereserveninventar der Geologischen Behörde und den Indonesischen Kohlebergbauverband für nationale Produktion, Handel, Minenressourcen und Sektorkontext. Diese Quellen helfen dabei, die Produktion von inländischen Lieferungen und Exporten zu unterscheiden, während das offizielle geologische Inventar die Ressourcenklassifizierung und die jährliche Aktualisierungsgrundlage beschreibt.
Jährliche Unternehmensberichte und Investorenmaterialien liefern ergänzende Produktions-, Verkaufs-, Qualitäts- und Logistikangaben, die mit seriöser Presseberichterstattung und Regierungsstatistiken abgeglichen werden können. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen mit indonesischen Kohlenproduzenten, Bergbau- und Logistikspezialisten, Versorgungs- und Industriekohleabnehmern sowie Branchenanalysten können die Interpretation öffentlicher Produktions-, Qualitäts- und Anwendungsnachweise testen. Befragte können Minenproduktion, Lieferengpässe, Qualitätsrouting und die Frage klären, ob gemeldete Unternehmenszahlen die relevanten indonesischen Betriebe abdecken. Wenn Aufzeichnungen nicht übereinstimmen, verfolgen Analysten die Differenz bis zum Berichtszeitraum, zur Produktqualität oder zur Transaktionsphase und triangulieren mit unabhängigen öffentlichen Statistiken und Unternehmensangaben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen indonesischen Minenproduktion in Tonnen und überprüft dann die Gesamtsumme anhand ausgewählter Produzentenaggregate und Produktionsangaben auf Minenebene. Historische Produktion, Lieferungen im Rahmen der Inlandsmarktpflicht, Importe und Exporte, kohlebefeuerte Stromerzeugung und Eigenstromkapazität sowie gemeldete Produktion nach Qualität helfen dabei, Veränderungen in der Gesamtsumme zu erklären und Qualitäts- und Anwendungsanteile aus beobachteten Angebots- und Endnutzungsnachweisen aufzubauen. Eine Szenarioanalyse trägt die Produktion unter Verwendung erwarteter Minenverfügbarkeit, politischer und Quoteneinstellungen, Versorgungs- und Industrienachfrage sowie Exportbedingungen vorwärts, mit separaten Pfaden, wo diese Treiber in verschiedene Richtungen weisen. Analysten vergleichen die resultierenden variablen Pfade mit qualifizierten indonesischen Branchen- und Käuferbefragten. Wenn eine öffentliche Reihe unvollständig oder inkonsistent ist, behalten sie den am besten gestützten nationalen Indikator bei, gleichen ihn mit unabhängigen Angebots- und Handelssignalen ab und erweitern den Szenariobereich, anstatt eine Lücke mit einer nicht gestützten Punktschätzung zu füllen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Ministeriumsproduktions- und Lieferaufzeichnungen, Handelsstatistiken, Unternehmensangaben und unabhängige Energieindikatoren und untersuchen dann Veränderungen, die quellenübergreifend in Konflikt stehen oder von früheren Perioden abweichen. Sie überprüfen Berichtszeiträume, Einheiten, Qualitäten und Transaktionsphasen, lösen wesentliche Anomalien durch eine zweite Quelle oder erneuten Kontakt mit Befragten und schließen eine mehrstufige Analytikerprüfung vor der Freigabe ab. Die Evidenzbasis wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen, Quoten-, Minen- oder Nachfrageereignissen erneut überprüft und in einem frischen Vorablieferungsdurchgang geprüft. Ein erneuter Kontakt wird ausgelöst, wenn eine wesentliche Diskrepanz bestehen bleibt oder ein neues Ereignis die Interpretation einer wesentlichen Eingabe verändert.
Vergleich der Größe des indonesischen Kohlenmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indonesische Kohlenmarkt misst das jährliche Produktionsvolumen der in Indonesien geförderten Kohle in Tonnen.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wenn eine öffentliche Reihe unvollständig oder inkonsistent ist, behalten sie den am besten gestützten nationalen Indikator bei, gleichen ihn mit unabhängigen Angebots- und Handelssignalen ab und erweitern den Szenariobereich, anstatt eine Lücke mit einer nicht gestützten Punktschätzung zu füllen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Milliarden Tonnen (2027) | |
| Globaler Marktforschungsverlag A | 129 Millionen Tonnen (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 87,2 % unter dem Wert dieses Berichts für 2027 von 1,01 Milliarden Tonnen, 2 Jahre später. Das veröffentlichte Marktvolumen ist nach Anwendung und Region segmentiert, nicht als angegebene nationale Minenproduktionsgesamtsumme. |
| Energieagentur A | 266 Millionen Tonnen (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 73,7 % unter dem Wert dieses Berichts für 2027 von 1,01 Milliarden Tonnen, 2 Jahre später. Die Schätzung misst den Kohleverbrauch innerhalb Indonesiens und zählt daher exportierte Minenproduktion nicht als inländische Nutzung. |
Mordor Intelligences Analysten triangulieren Ministeriumsproduktions- und Lieferaufzeichnungen, Handelsstatistiken, Unternehmensangaben und unabhängige Energieindikatoren und untersuchen dann Veränderungen, die quellenübergreifend in Konflikt stehen oder von früheren Perioden abweichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indonesische Kohlenmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich im Jahr 2027 auf 1,01 Milliarden Tonnen und bis 2032 auf 1,33 Milliarden Tonnen anwachsen, mit einer CAGR von 5,62 % über 2027–2032.
Was stützt die Nachfrage nach indonesischer Kohle?
PLN teilte im Juli 2026 mit, dass eine Nachrüstung der Suralaya-Einheiten 6 und 7 es den Anlagen ermöglicht, niedrigrangige Kohle mit etwa 4.100–4.300 kcal/kg zu verwenden. Die Nickelverarbeitung verbrauchte im Jahr 2025 laut Schätzung von Ember mehr als 81 TWh Eigenstrom, davon über 94 % aus Kohle.
Welche Kohlequalität hat den größten Marktanteil?
Sub-bituminöse Kohle führte im Jahr 2026 mit 47,15 %, während bituminöse Kohle und Kokskohle mit einer CAGR von 7,3 % über 2027–2032 am schnellsten wachsen soll.
Welche Unternehmen konkurrieren in der indonesischen Kohleproduktion?
Zu den wesentlichen Teilnehmern gehören PT Bumi Resources Tbk, PT Alamtri Resources Indonesia Tbk, PT Bayan Resources Tbk, PT Bukit Asam Tbk und PT Indo Tambangraya Megah Tbk.
Was schränkt die Rentabilität und den Ausblick der Kohlenproduzenten ein?
Die DMO-Preisobergrenze von 70 USD pro Tonne für an PLN gelieferte Kohle verringerte die Zuteilungsanreize, als die Produktionskosten im Juni 2026 stiegen. Die vorgeschlagene Stilllegungsfinanzierung führt auch ein längerfristiges Nachfragedauerrisiko für Lieferanten an PLN-eigene Anlagen ein.
Wie unterscheidet sich die Kohleaktivität in den indonesischen Provinzen?
Ostkalimantan hielt im Jahr 2026 38 % der nachgewiesenen Kohlereservenbasis Indonesiens. Nordmolukkas Indonesia Weda Bay Industrial Park hatte im Inventar 2025 4,54 GW betrieblicher Eigenstromkapazität aus Kohle.